
Tamanho e Participação do Mercado de Serviços de Design de CI da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
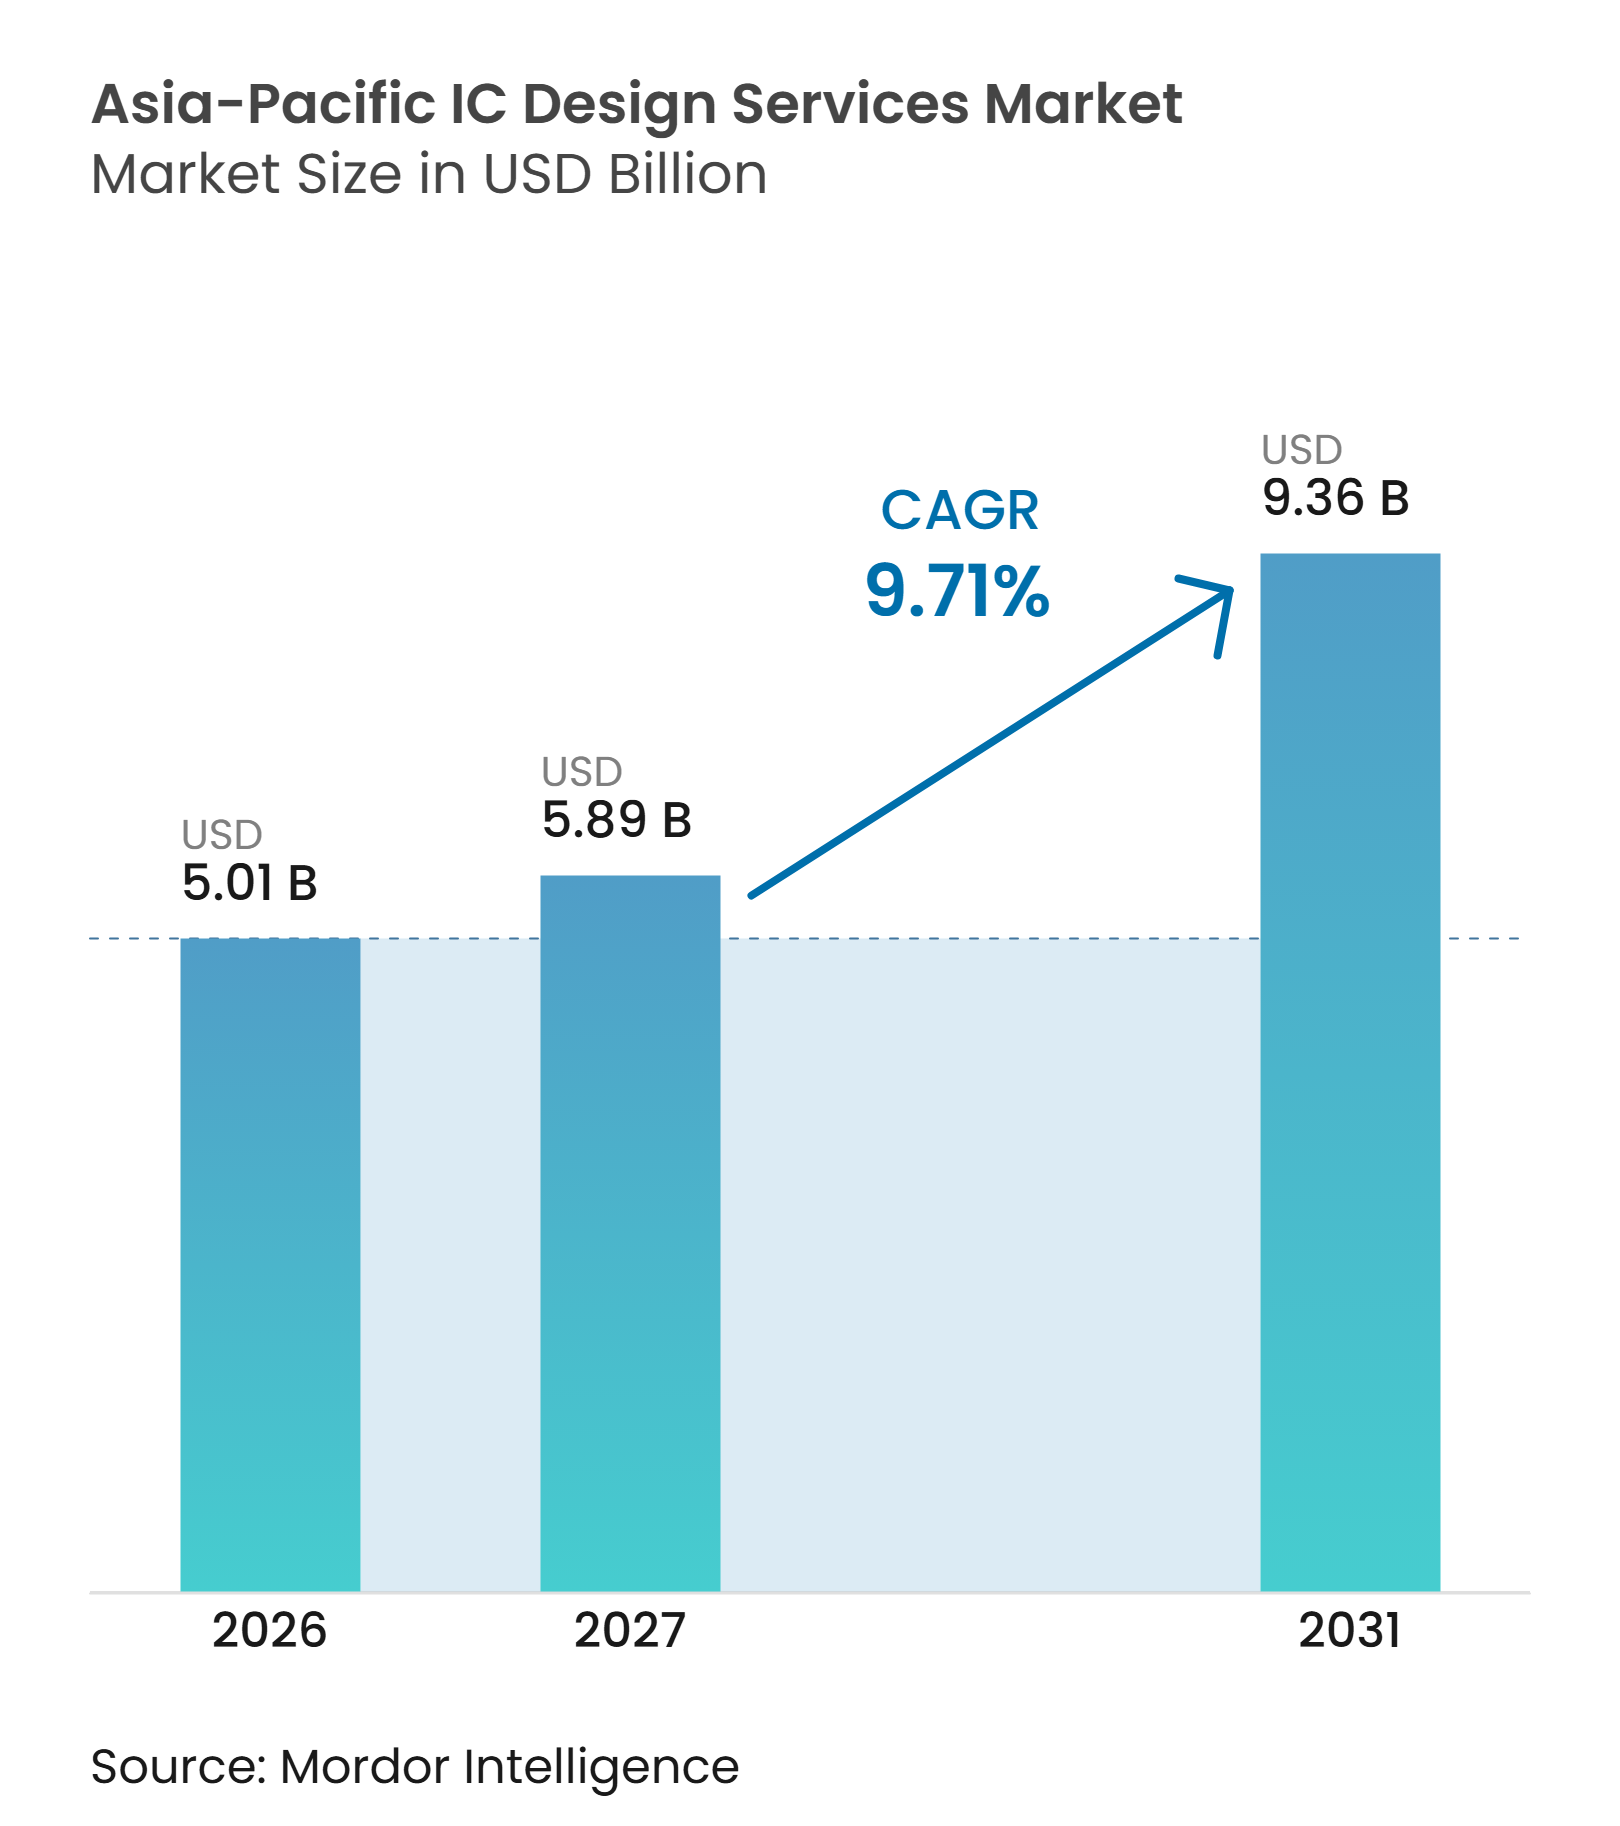
| Tamanho do mercado no ano base (2026) | 5.01 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de Serviços de Design de CI da Ásia-Pacífico foi avaliado em 5,01 bilhões de USD em 2026 e estima-se que se expanda de 5,89 bilhões de USD em 2027 para atingir 9,36 bilhões de USD até 2032, a um CAGR de 9,71% durante o período de previsão (2027-2032). O mercado de Serviços de Design de CI da Ásia-Pacífico é sustentado por um pipeline mais amplo de programas de silício personalizado, à medida que as empresas fabless trabalham mais estreitamente com parceiros de fundição e embalagem. A demanda por chips de inferência de IA está tornando a verificação, a integração de sistemas e a embalagem avançada mais importantes nos contratos com clientes. Programas governamentais na China, Índia, Coreia do Sul e Japão estão adicionando atividade de design doméstico financiada ao lado da demanda do setor privado. A concorrência está se movendo além do trabalho de layout em direção à entrega completa de ASIC, o que favorece os fornecedores que conseguem conectar arquitetura, implementação, verificação e embalagem. Restrições comerciais e escassez de engenheiros especializados podem limitar o trabalho transfronteiriço e atrasar a entrega em programas complexos.
Principais Conclusões do Relatório
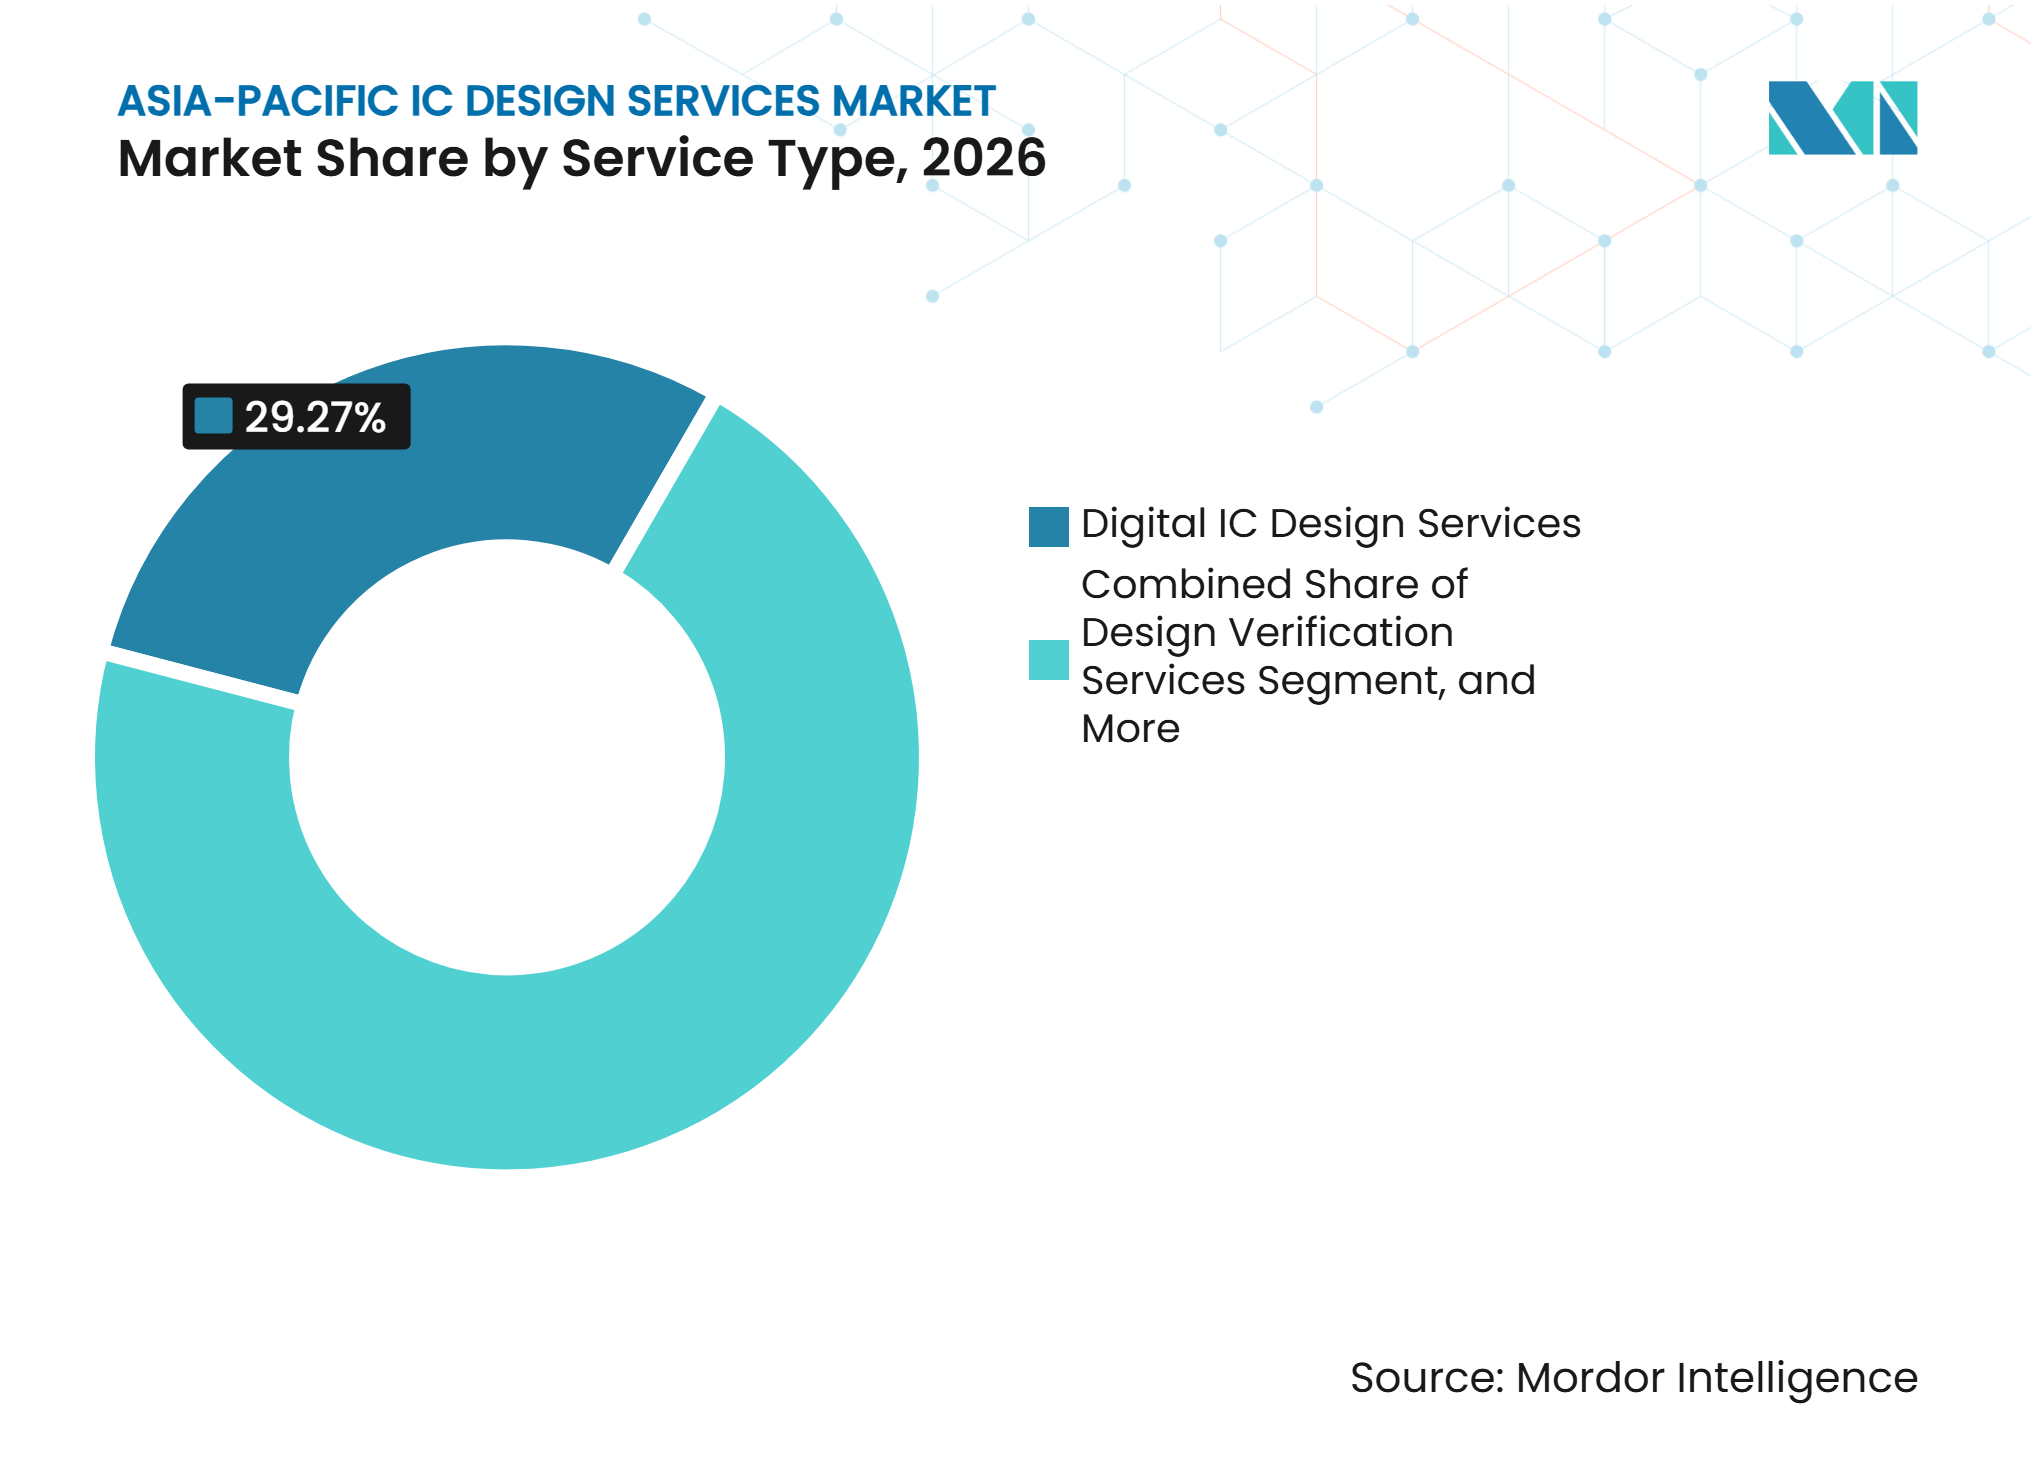
- Por tipo de serviço, os Serviços de Design de CI Digital detinham 29,27% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, enquanto os Serviços de Verificação de Design devem se expandir a um CAGR de 11,11% até 2032.
- Por aplicação do usuário final, a Eletrônica de Consumo detinha 31,07% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, enquanto IA, HPC e Centros de Dados devem se expandir a um CAGR de 11,19% até 2032.
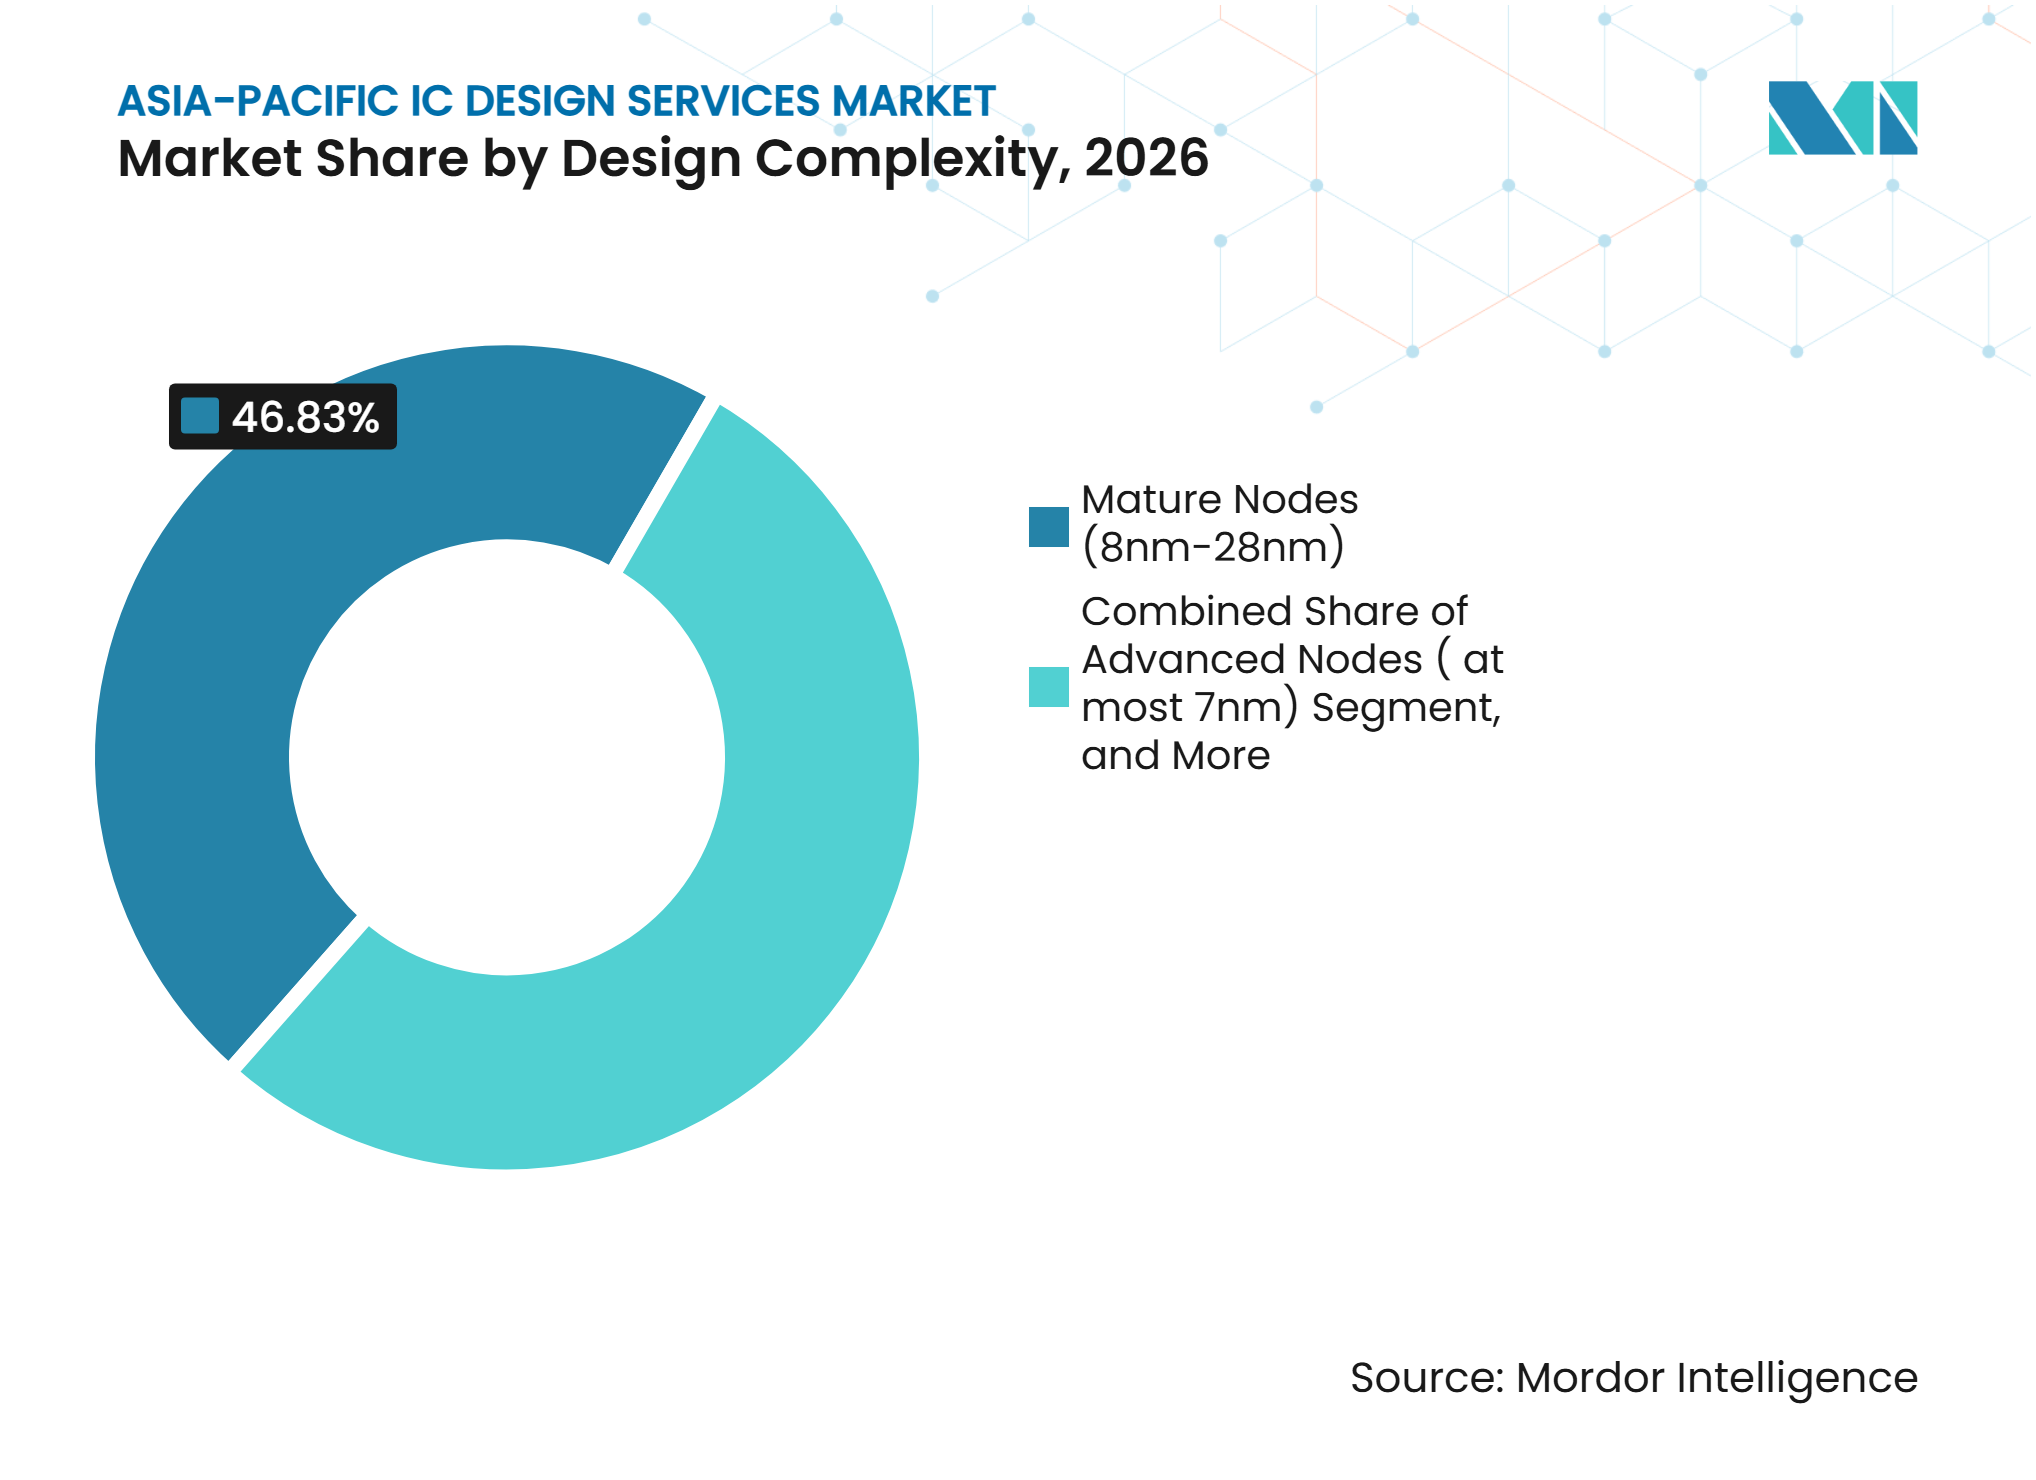
- Por complexidade de design, os Nós Maduros (8nm-28nm) representavam 46,83% do tamanho do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, enquanto os Nós Avançados (≤7nm) devem se expandir a um CAGR de 10,32% até 2032.
- Por geografia, a China detinha 34,18% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, enquanto a Índia deve se expandir a um CAGR de 10,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Aceleradores de IA, ASICs Personalizados e Chips HPC | +2.5% | Global, com núcleo na Ásia-Pacífico em Taiwan, China e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Ecossistema Robusto de Fabless, Fundição e IDM | +2.0% | Taiwan, China e Coreia do Sul | Médio prazo (2-4 anos) |
| Programas Governamentais de Autossuficiência em Semicondutores | +1.7% | China, Índia, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Demanda por Semicondutores para Smartphones, Eletrônica de Consumo e Comunicações | +1.3% | China, Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Semicondutores Automotivos e Industriais | +0.8% | China, Japão, Coreia do Sul e Índia | Médio prazo (2-4 anos) |
| Adoção de Embalagem Avançada e Arquitetura Chiplet | +0.6% | Taiwan e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda por Aceleradores de IA, ASICs Personalizados e Chips HPC Impulsiona os Serviços de Design
Os operadores de nuvem em hiperescala estão cada vez mais desenvolvendo silício personalizado em vez de depender exclusivamente de GPUs padrão. Essa mudança direciona trabalhos mais complexos para o mercado de Serviços de Design de CI da Ásia-Pacífico, pois as cargas de trabalho de inferência atribuem alto valor à eficiência energética e ao desempenho específico da aplicação. Os programas ASIC exigem expertise em definição de arquitetura, verificação, implementação física e embalagem, o que aumenta o valor dos contratos individuais. Os fornecedores sediados em Taiwan adotaram práticas de desenvolvimento shift-left que permitem que a validação de software comece 12 a 18 meses antes do tape-out, ajudando as equipes a lidar com o risco de primeira passagem em nós avançados. Esse trabalho de verificação antecipada requer capacidades de simulação e emulação que não são necessárias para projetos de implementação de rotina. As empresas que conseguem entregar desde a arquitetura até a embalagem avançada estão melhor posicionadas para atender programas de alto valor em IA e HPC.
O Ecossistema Robusto de Fabless, Fundição e IDM Sustenta o Crescimento Estrutural
Taiwan, Coreia do Sul e China combinam empresas de design, fundições, fornecedores de IP e recursos de embalagem dentro de ecossistemas de semicondutores estreitamente interligados. Essa proximidade pode apoiar uma co-otimização mais rápida do processo de design do que uma cadeia de suprimentos distribuída em locais distantes. A Aliança de Centros de Design da Taiwan Semiconductor Manufacturing Company inclui mais de 30 empresas membros nas áreas de design lógico, layout personalizado e trabalho ASIC turnkey.[1] A aliança oferece aos clientes fabless emergentes acesso a fornecedores que compreendem os requisitos de fundição e os fluxos de design. Os fabricantes de dispositivos integrados também terceirizam tarefas de design selecionadas quando a capacidade interna de engenharia está limitada. Essa terceirização pode proporcionar aos fornecedores especializados trabalho recorrente mesmo quando a demanda de um único mercado final é irregular.
Programas Governamentais de Autossuficiência em Semicondutores Aceleram a Demanda Regional
O apoio governamental está criando projetos de design doméstico que podem não ter atingido escala comercial tão rapidamente sem financiamento público. A Índia aprovou o Semicon 2.0 em julho de 2026 com um desembolso de INR 127.500 crore (15,2 bilhões de USD), incluindo design de chips, maquinário, materiais, fábricas, embalagem avançada, pesquisa e desenvolvimento de talentos. O programa de Incentivo Vinculado ao Design da Índia apoiou 24 projetos de design de chips e treinou mais de 100.000 engenheiros. O 15º Plano Quinquenal da China tem como meta vendas de semicondutores acima de CNY 2,4 trilhões (359 bilhões de USD), capacidade de processo doméstico abaixo de 22nm e progresso em nós de 3-5nm até 2030. A Coreia do Sul comprometeu KRW 33 trilhões (23,25 bilhões de USD) para apoio a semicondutores em 2025, enquanto o Japão comprometeu 67 bilhões de USD ao longo de 5 anos para investimento em semicondutores e IA. Esses compromissos podem criar uma base mais estável de atividade de design em todo o mercado de Serviços de Design de CI da Ásia-Pacífico.
A Demanda por Semicondutores para Smartphones, Eletrônica de Consumo e Comunicações Fornece Volume de Base
A eletrônica de consumo fornece uma grande base de volume para os fornecedores de design que atendem smartphones, wearables, televisores inteligentes e dispositivos conectados. A mudança em direção à inferência de IA no dispositivo adiciona unidades de processamento neural aos processadores de aplicativos e aumenta os requisitos de verificação e integração de sinal misto. As atualizações de modems 5G e os chipsets Wi-Fi 7 também mantêm o trabalho de design em nós de processo de médio alcance. A Eletrônica de Consumo detinha 31,07% do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, demonstrando a importância contínua da capacidade de engenharia regional estabelecida. Essa demanda sustenta programas recorrentes no mercado de Serviços de Design de CI da Ásia-Pacífico, mesmo com as aplicações de IA e automotivas atraindo maior atenção estratégica. Também oferece aos fornecedores de médio porte um fluxo de volume enquanto desenvolvem capacidades em áreas de tecnologia mais recentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tensões Geopolíticas e Restrições Comerciais de Semicondutores | -1.6% | Global, com impacto direto nos fluxos de design China-Taiwan-EUA | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Design de Semicondutores | -1.0% | Em toda a Ásia-Pacífico, mais aguda na Índia, Vietnã e Singapura | Longo prazo (≥ 4 anos) |
| Concorrência Intensa e Pressão sobre Preços | -0.6% | Taiwan, China e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Desenvolvimento Desigual dos Ecossistemas Regionais de Design de Semicondutores | -0.4% | Índia, Vietnã e Restante da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tensões Geopolíticas e Restrições Comerciais de Semicondutores Limitam os Fluxos de Design Transfronteiriços
Os controles de exportação sobre tecnologias avançadas de semicondutores estão mudando a forma como as empresas de design obtêm ferramentas de EDA, kits de design de processo e IP selecionado. O Escritório de Indústria e Segurança dos EUA revisou sua política de análise de licenças para commodities de computação avançada destinadas à China e Macau em janeiro de 2026. Esses controles podem limitar o acesso às ferramentas de design internacionais mais avançadas e aos ecossistemas de processo para projetos que visam nós de ponta. Os clientes fabless chineses podem enfrentar custos de engenharia não recorrentes mais elevados e maior risco de cronograma quando as alternativas domésticas carecem de profundidade equivalente ou maturidade de processo. A incerteza sobre futuras regras de transferência de tecnologia também pode reduzir projetos de design conjuntos entre empresas chinesas e parceiros estrangeiros. Os fornecedores que atendem tanto hiperescaladores ocidentais quanto fabricantes de design original sediados na China podem enfrentar escolhas mais difíceis sobre como organizar equipes de engenharia e o trabalho com clientes.
A Escassez de Engenheiros Especializados em Design de Semicondutores Limita a Capacidade de Prestação de Serviços
A escassez de engenheiros experientes é uma restrição, pois os programas de nós avançados e 3DIC necessitam de habilidades especializadas em arquitetura, verificação, design físico e embalagem. A Índia pode enfrentar uma escassez de 250.000 a 300.000 profissionais qualificados em semicondutores até 2027, à medida que a demanda por verificação de ASIC supera a força de trabalho disponível. Singapura adicionou funções de engenharia de semicondutores à sua Lista de Ocupações com Escassez, e o Vietnã registrou 7.000 engenheiros de design de CI em agosto de 2025.[2] O acesso limitado a esses especialistas pode prolongar os cronogramas em projetos de vários anos e enfraquecer a realização de receitas apesar da forte demanda dos clientes. A restrição é mais intensa onde os ecossistemas emergentes estão se expandindo mais rapidamente do que sua capacidade local de treinamento e contratação consegue acompanhar. Os empregadores também competem por engenheiros que consigam conectar métodos de design com embalagem, teste e validação de software, e não apenas executar um bloco definido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Demanda por Verificação Supera as Categorias de Design TradicionaisOs Serviços de Design de CI Digital detinham 29,27% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, sustentados por lógica personalizada em subsistemas de consumo, comunicações e IA. Os Serviços de Verificação de Design devem registrar um CAGR de 11,11% de 2027 a 2032. Os designs em nós avançados têm menor tolerância a erros de primeira passagem, o que aumenta o valor da verificação pré-silício. A integração de chiplets de IA adiciona necessidades de teste, pois as equipes devem validar as interfaces antes do tape-out. A Faraday relatou que o NRE de nós avançados representou 49% da receita total de NRE em 2025, indicando uma mudança em direção a trabalhos de clientes de maior complexidade.
Os Serviços de Design de CI Analógico de Sinal Misto e os Serviços de Design Físico e Layout permanecem importantes para trabalhos de implementação especializada. A demanda por analógico e sinal misto se beneficia da eletrônica de potência para veículos elétricos e sensores industriais. Esses projetos podem ter ciclos de qualificação mais longos do que muitos programas digitais. Os Serviços de Desenvolvimento de IP e Suporte ao Design estão ganhando importância à medida que as empresas de semicondutores buscam IP de subsistemas reutilizáveis. Essa mudança pode favorecer os fornecedores que mantêm e atualizam IP em vez de depender exclusivamente de licenciamento único.



Por Aplicação do Usuário Final:
O Volume de Consumo Sustenta a Receita Enquanto a IA Redefine as Expectativas de ComplexidadeA Eletrônica de Consumo representou 31,07% do tamanho do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026, refletindo o papel da região no design de chips para smartphones, wearables, televisores inteligentes e Internet das Coisas. IA, HPC e Centros de Dados devem se expandir a um CAGR de 11,19% de 2027 a 2032. Os hiperescaladores buscam ASICs personalizados que atendam aos seus requisitos de desempenho, energia e carga de trabalho. A Alchip relatou que sua plataforma 3DIC pode oferecer densidade de interconexão 3 a 5 vezes maior e 30 a 40% menos energia por bit para aplicações de IA e HPC. Esses requisitos recompensam os fornecedores que conseguem integrar lógica, memória, design de embalagem e planejamento térmico.
O setor automotivo está se tornando uma fonte mais importante de programas de design de alta confiabilidade. O Volkswagen Group China anunciou seu primeiro sistema em chip de design próprio por meio da joint venture CARIZON com a Horizon Robotics em novembro de 2025, visando 500-700 TOPS para sistemas de condução inteligente. As aplicações industriais, de defesa e aeroespacial, médicas e de saúde, e de telecomunicações e redes suportam ciclos de produto mais longos. Esses clientes necessitam de qualificação rigorosa, compromissos de fornecimento duráveis e capacidades analógicas ou de sinal misto especializadas. Seus programas ajudam a suavizar a dependência dos ciclos de atualização do consumidor.
Por Complexidade de Design:
Os Nós Maduros Ancoram a Receita Enquanto os Nós Avançados Redefinem a Hierarquia CompetitivaOs Nós Maduros (8nm-28nm) detinham 46,83% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026. Essa faixa de processo suporta eletrônica automotiva, controles industriais, chiplets de conectividade para Internet das Coisas, CIs de gerenciamento de energia e drivers de display. A ampla base de aplicações ajuda a sustentar a demanda quando a capacidade de ponta recebe a maior parte da atenção pública. Os Nós Avançados (≤7nm) devem registrar um CAGR de 10,32% de 2027 a 2032. ASICs aceleradores de IA, chips de rede de alto desempenho e processadores avançados para smartphones são as principais aplicações para esses processos de ponta.
O trabalho em nós avançados favorece os fornecedores com históricos estabelecidos de tape-out, experiência em embalagem e relacionamentos de co-engenharia com fundições. A SEMIFIVE anunciou um contrato de KRW 18 bilhões, equivalente a 12,5 milhões de USD à taxa de conversão fornecida, para um NPU de IA no processo SF4X 4nm da Samsung Foundry em março de 2026. Esses programas exigem fortes capacidades em energia, térmica, interconexão e verificação. Os Nós Legados (Acima de 28nm) permanecem úteis para dispositivos analógicos de alta tensão e de potência. A capacidade totalmente depreciada e os relacionamentos estabelecidos com clientes sustentam a demanda contínua nessas aplicações.

Análise Geográfica
China: Capacidade de Design Regional Ancorada por Escala e Política
A China detinha 34,18% da participação do mercado de Serviços de Design de CI da Ásia-Pacífico em 2026. A posição do país é sustentada por casas de design fabless, prioridades de aquisição governamental e uma base de fundição em crescimento. O 15º Plano Quinquenal tem como meta vendas de semicondutores acima de CNY 2,4 trilhões, produção anual de 600 bilhões de chips e capacidade de processo doméstico abaixo de 22nm até 2030. O chip personalizado AI-ISP da VeriSilicon entrou em produção em massa em smartphones de clientes em junho de 2025.
Índia: Ecossistema Impulsionado por Políticas Gerando o Crescimento de Design Mais Rápido da Ásia-Pacífico
A Índia deve registrar um CAGR de 10,82% de 2027 a 2032. O país possui uma grande base de engenharia e um arcabouço de políticas mais robusto para design de chips, fabricação, embalagem, pesquisa e habilidades. A Índia abriga quase 20% da força de trabalho global de design de chips de semicondutores e mais de 120 centros de P&D de empresas de semicondutores. O programa de Incentivo Vinculado ao Design havia viabilizado 16 tape-outs, 6 ASICs fabricados e mais de 140 núcleos de IP reutilizáveis por meio de startups apoiadas até o início de 2026. A MosChip entregou um SoC personalizado ao Centro de Aplicações Espaciais da ISRO em janeiro de 2026 para o programa de navegação por satélite da Índia.
Taiwan, Coreia do Sul, Japão e Restante da Ásia-Pacífico: Diferentes Caminhos para a Capacidade
Taiwan permanece a âncora técnica da região porque os fornecedores trabalham próximos à TSMC e a plataformas de embalagem avançada como CoWoS, SoIC e interposers 2.5D. A Coreia do Sul utiliza a capacidade da Samsung Foundry para competir por serviços de design de IA, e a SEMIFIVE abriu uma subsidiária em Tóquio em dezembro de 2025. O compromisso de 67 bilhões de USD do Japão apoia o programa 2nm da Rapidus e o trabalho de design, complementando suas capacidades de IP em semicondutores analógicos e compostos. Vietnã e Singapura estão construindo capacidade de serviço para atender à demanda excedente. O Vietnã tinha 7.000 engenheiros de design de CI em agosto de 2025.
Cenário Competitivo
Concentração do Mercado
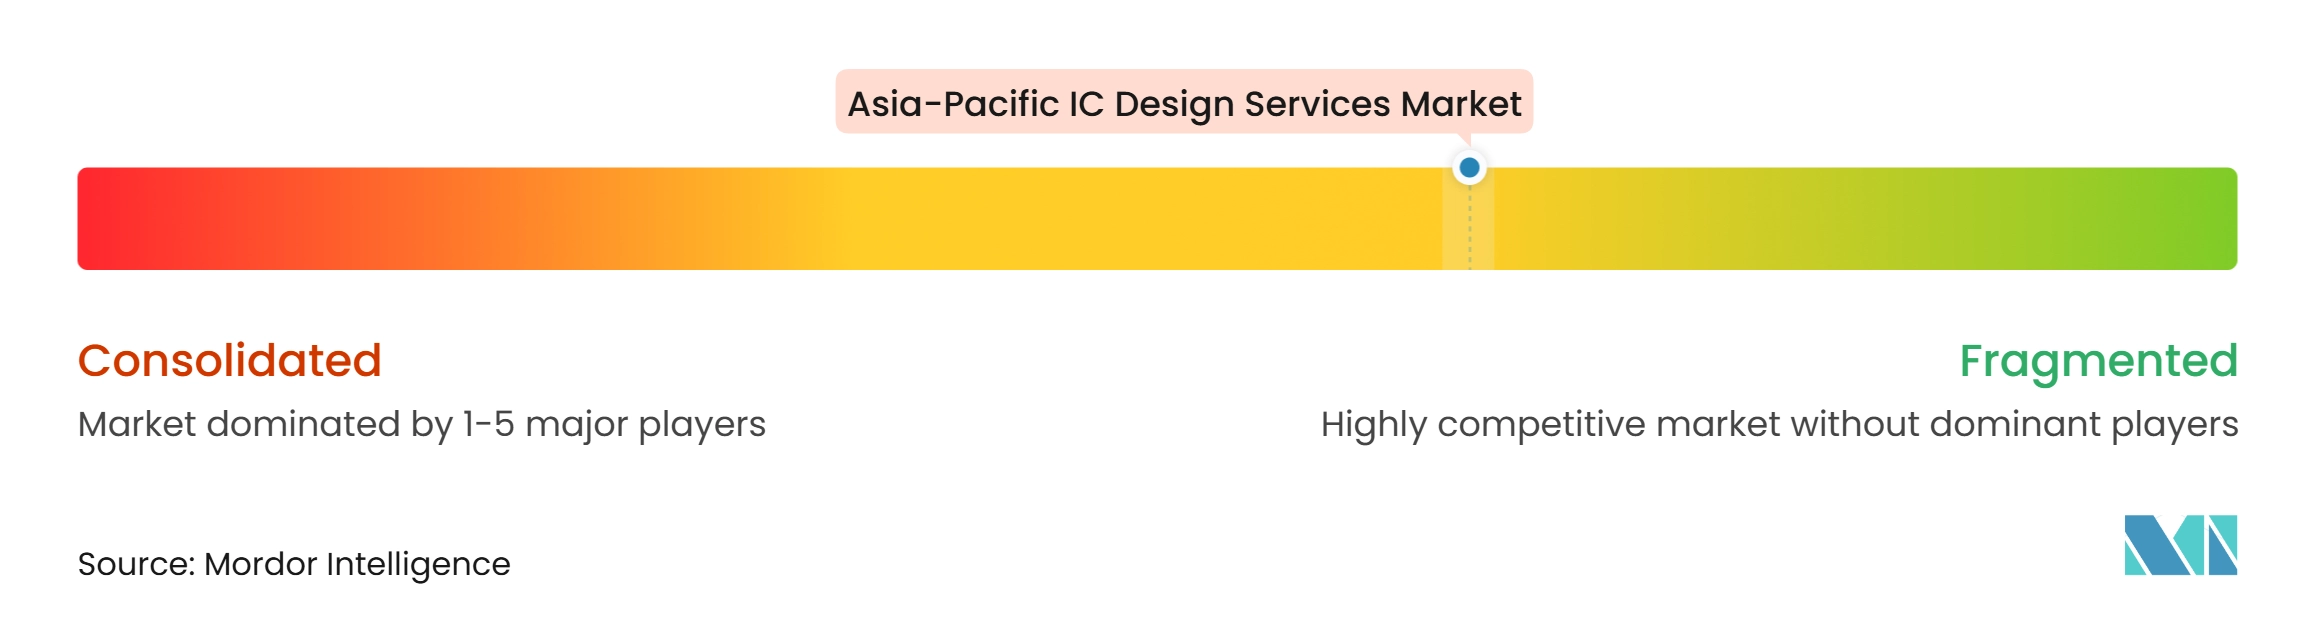
O mercado de Serviços de Design de CI da Ásia-Pacífico é moderadamente fragmentado. Os especialistas em nós avançados em Taiwan e Coreia do Sul competem por programas ASIC de IA e HPC, enquanto um grupo mais amplo atende clientes automotivos, de consumo e industriais. Grandes empresas fabless estão entrando no mercado de serviços ASIC, aumentando a pressão sobre os preços. Os fornecedores estão respondendo com IP proprietário, expertise em embalagem e relacionamentos mais profundos com fundições. O trabalho da Global Unichip em novembro de 2025 com a VSORA no processador de inferência de IA Jotunn8 combinou serviços ASIC em 5nm com HBM3E e embalagem 2.5D.
A Alchip expandiu sua capacidade de design em junho de 2025 por meio de um Centro de Design no Vietnã e um Centro de Design maior no Japão. A mudança adicionou capacidade de engenharia para programas de 3nm e embalagem avançada. A HCLTech e a Dolphin Semiconductor anunciaram uma parceria em dezembro de 2025 para combinar IP de baixo consumo com fluxos de trabalho de design de silício.[3] Esses movimentos mostram como as empresas estão ampliando os serviços por meio de contratações, especialização em embalagem e parcerias de IP. Os fornecedores sediados na Índia também estão avançando além do trabalho de nós intermediários focado em custo em direção a capacidades ASIC turnkey.
Os serviços de desagregação de chiplets podem ajudar empresas fabless menores a aproveitar funções de nós avançados sem adotar um programa monolítico. A automação de EDA e verificação habilitada por IA pode reduzir o trabalho repetitivo em projetos de médio porte. O design de CI de grau automotivo é outra oportunidade na Índia e no Sudeste Asiático, à medida que o desenvolvimento de veículos elétricos cria demanda local por designs qualificados. A grande diferença em profundidade técnica, mix de clientes e acesso a fundições sustenta uma estrutura competitiva moderadamente fragmentada.
Líderes do Setor de Serviços de Design de CI da Ásia-Pacífico
-
Global Unichip Corporation
-
Alchip Technologies, Ltd.
-
Faraday Technology Corporation
-
VeriSilicon Microelectronics
-
SEMIFIVE Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI da Ásia-Pacífico Empresas cobertas neste relatório
- Global Unichip Corporation
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Oppstar Berhad
- ASICLAND Co., Ltd.
- GAONCHIPS Co., Ltd.
- BlackPepper Technologies Pvt. Ltd.
- NSW Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI da Ásia-Pacífico
- Outubro de 2026: A MosChip Technologies anunciou os resultados iniciais de ativação do silício VIDYUT100, um CI de medidor de energia trifásico inteligente nacional, na SEMICON India 2026. O chip visa diretamente a infraestrutura de medição de cidades inteligentes da Índia, substituindo soluções de CI importadas por uma alternativa de design doméstico no âmbito da iniciativa Atmanirbhar Bharat.
- Julho de 2026: O Governo da Índia aprovou o Semicon 2.0 com um desembolso de INR 127.500 crore (15,2 bilhões de USD), adicionando explicitamente design de chips, máquinas e materiais, pesquisa e talentos como pilares ao lado de fábricas e embalagem avançada, com o objetivo de construir uma cadeia de valor completa de chips dentro da Índia.
- Abril de 2026: A Alchip Technologies anunciou sua plataforma de serviços de design ASIC 3DIC voltada para clientes de IA e HPC, oferecendo densidade de interconexão 3 a 5 vezes maior, 30 a 40% menos energia por bit e reduções de latência de até 35%, integrando as tecnologias de embalagem avançada CoWoS e SoIC-X da TSMC.
- Março de 2026: A SEMIFIVE assinou um contrato de design ASIC turnkey de KRW 18 bilhões (12,5 milhões de USD) para um NPU de IA de próxima geração no processo SF4X 4nm da Samsung Foundry, seu segundo contrato consecutivo de chip de IA em nó avançado com o mesmo cliente. A conquista sinaliza a crescente credibilidade da SEMIFIVE como parceira de ciclo de vida completo de ASIC de IA no setor de serviços de design da Coreia do Sul.
Escopo do Relatório do Mercado de Serviços de Design de CI da Ásia-Pacífico
O Mercado de Serviços de Design de CI da Ásia-Pacífico inclui a receita gerada por empresas que oferecem serviços terceirizados e especializados de design, desenvolvimento, verificação e suporte de engenharia de circuitos integrados (CI) para empresas de semicondutores, empresas fabless, IDMs, OEMs e desenvolvedores de sistemas. O mercado abrange design de CI analógico, design de CI digital, design analógico de sinal misto (AMS), design físico e layout, verificação de design, desenvolvimento de IP e outros serviços de suporte ao design de CI para uma gama de aplicações de semicondutores. Esses serviços facilitam o desenvolvimento de circuitos integrados de aplicação específica (ASICs), sistemas em chip (SoCs), produtos padrão de aplicação específica (ASSPs) e outras soluções de semicondutores personalizadas.
O Relatório do Mercado de Serviços de Design de CI da Ásia-Pacífico é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI Analógico de Sinal Misto (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte ao Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Centros de Dados, Eletrônica de Consumo, Industrial, Defesa e Aeroespacial, Médico e de Saúde, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm-28nm) e Nós Legados (Acima de 28nm)) e Geografia (China, Taiwan, Coreia do Sul, Japão, Índia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte ao Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Centros de Dados |
| Eletrônica de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Médico e de Saúde |
| Telecomunicações e Redes |
| Outras Aplicações do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) |
| Nós Legados (Acima de 28nm) |
| China |
| Taiwan |
| Coreia do Sul |
| Japão |
| Índia |
| Restante da Ásia-Pacífico |
| Por Tipo de Serviço | Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital | |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) | |
| Serviços de Design Físico e Layout | |
| Serviços de Verificação de Design | |
| Serviços de Desenvolvimento de IP e Suporte ao Design | |
| Outros Tipos de Serviço | |
| Por Aplicação do Usuário Final | Automotivo |
| IA, HPC e Centros de Dados | |
| Eletrônica de Consumo | |
| Industrial | |
| Defesa e Aeroespacial | |
| Médico e de Saúde | |
| Telecomunicações e Redes | |
| Outras Aplicações do Usuário Final | |
| Por Complexidade de Design | Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) | |
| Nós Legados (Acima de 28nm) | |
| Por País | China |
| Taiwan | |
| Coreia do Sul | |
| Japão | |
| Índia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços de Design de CI da Ásia-Pacífico?
O tamanho do mercado de Serviços de Design de CI da Ásia-Pacífico é estimado em 5,89 bilhões de USD em 2027 e previsto para atingir 9,36 bilhões de USD até 2032 a um CAGR de 9,71%, sustentado pela demanda por silício personalizado, verificação e embalagem avançada em toda a região.
Qual tipo de serviço detém a maior participação nos serviços de design de CI da Ásia-Pacífico?
Os Serviços de Design de CI Digital detêm a maior participação por tipo de serviço, com 29,27% em 2026.
Qual aplicação deve se expandir mais rapidamente nos serviços de design de CI da Ásia-Pacífico?
IA, HPC e Centros de Dados devem se expandir a um CAGR de 11,19% de 2027 a 2032.
Por que a verificação de design está se tornando mais importante para os fornecedores de design de CI?
Os projetos em nós avançados e de chiplets exigem mais testes pré-silício para reduzir o risco de tape-out e validar interfaces complexas.
Qual país lidera os serviços de design de CI da Ásia-Pacífico?
A China lidera com uma participação de 34,18% em 2026, sustentada pela capacidade fabless, programas públicos e um ecossistema de fundição em expansão.
Por que a Índia está se tornando importante para os serviços de design de CI?
A Índia deve se expandir a um CAGR de 10,82% até 2032, sustentada por talentos em engenharia, Semicon 2.0 e o programa de Incentivo Vinculado ao Design, que apoiam projetos de design, tape-outs, desenvolvimento de IP e capacidade doméstica de semicondutores.