
Marktgröße und Marktanteile für IC-Designdienstleistungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
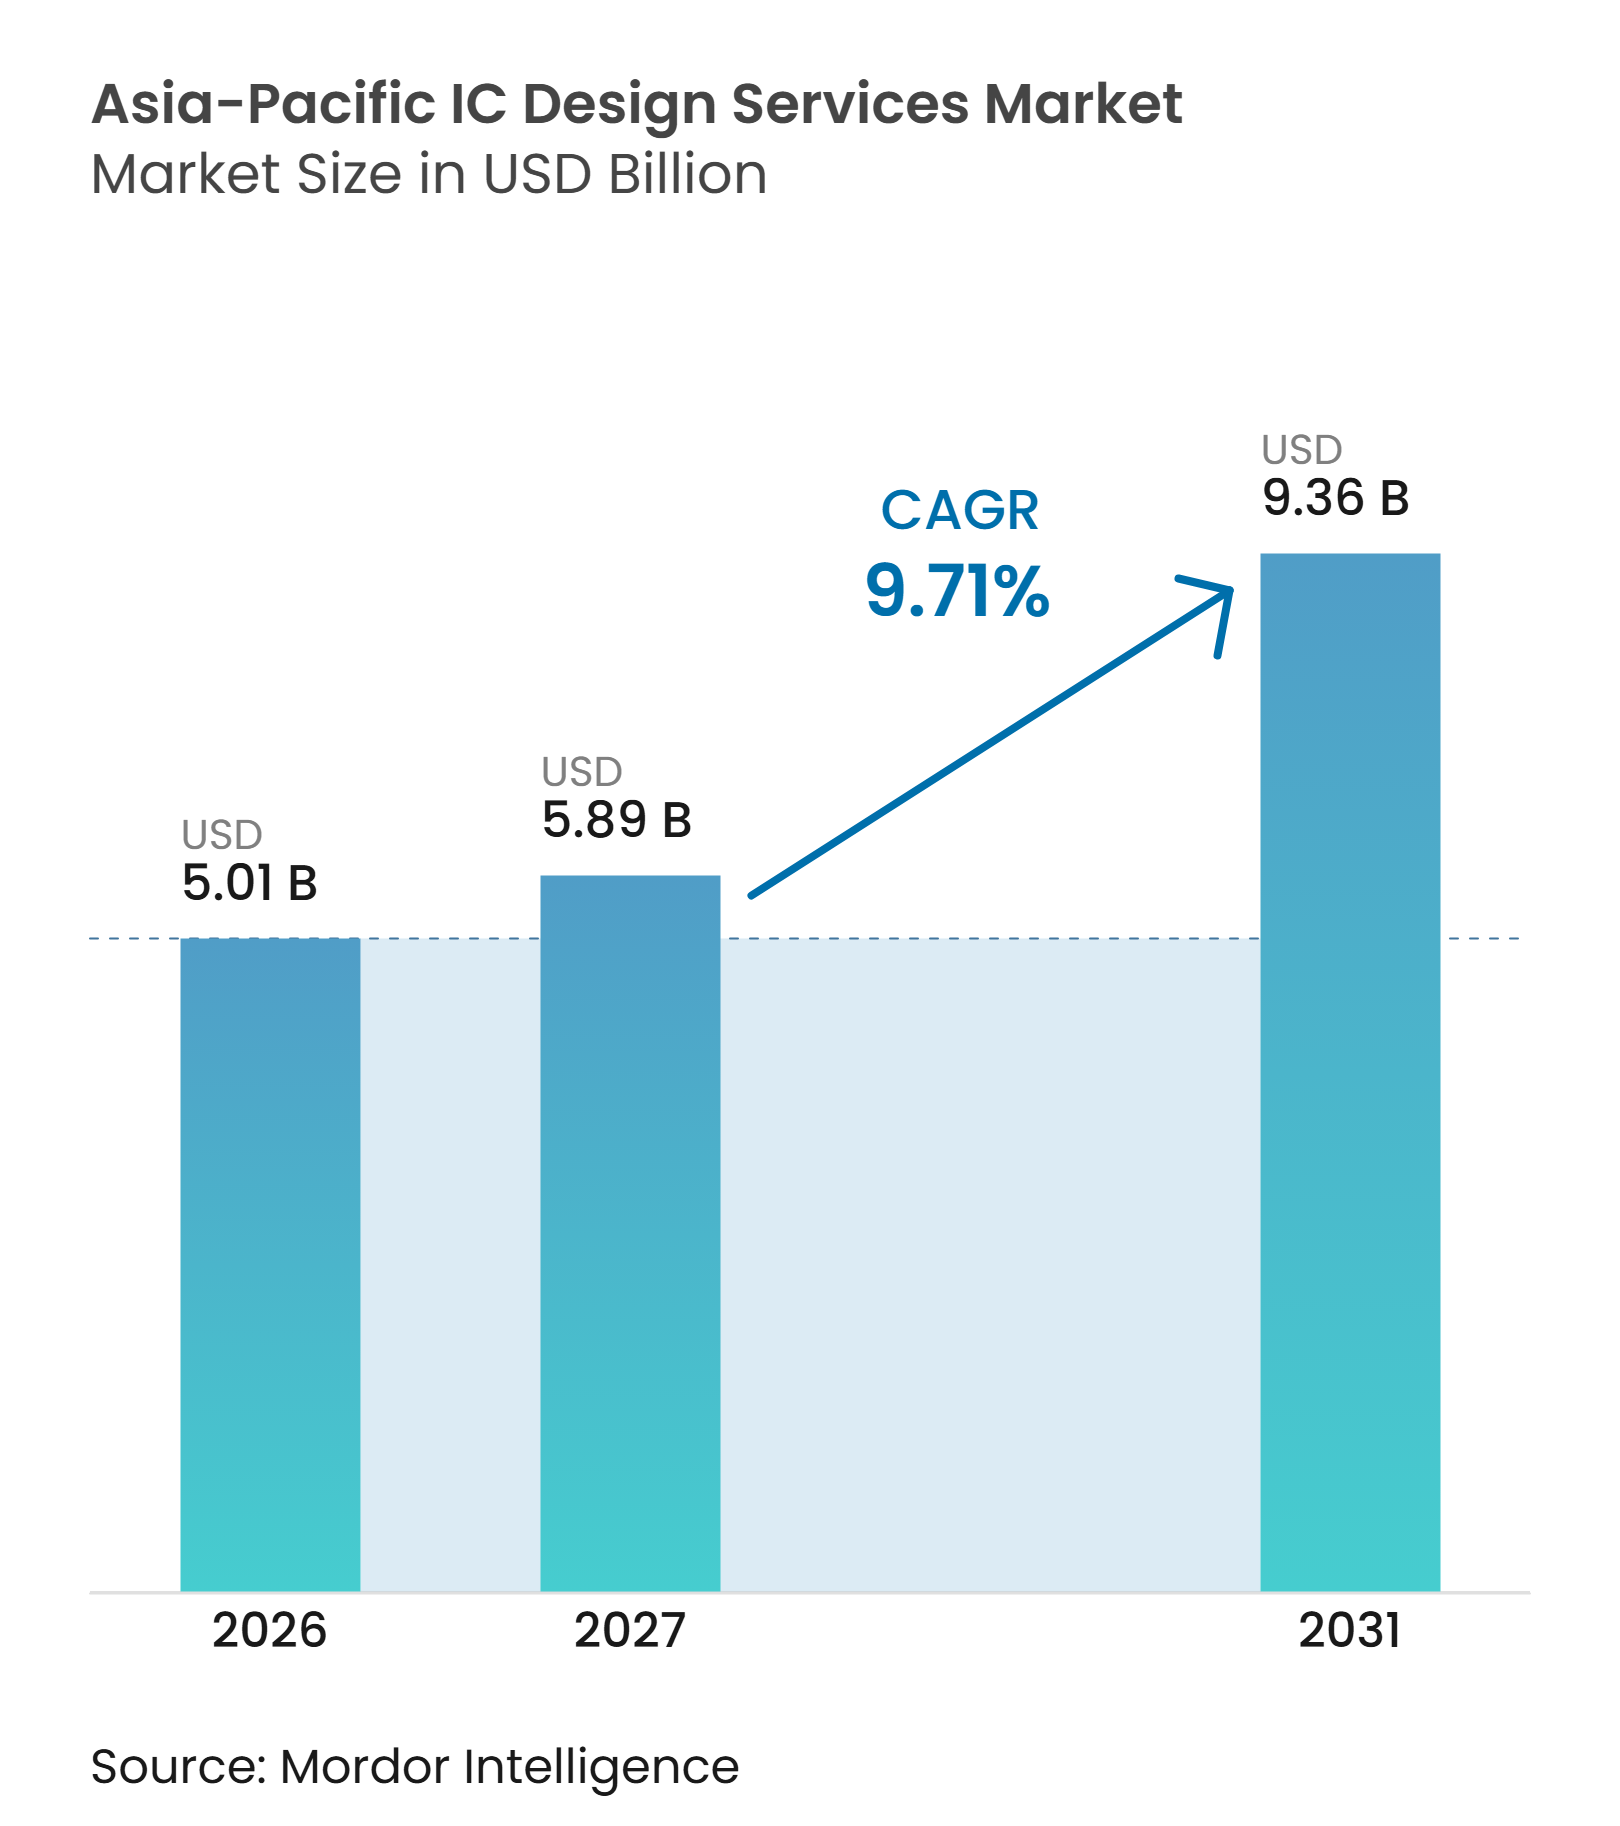
| Marktgröße im Basisjahr (2026) | 5.01 Milliarden US-Dollar |
| Marktgröße (2027) | 5.89 Milliarden US-Dollar |
| Marktgröße (2031) | 9.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für IC-Designdienstleistungen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für IC-Designdienstleistungen im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 5,01 Milliarden USD geschätzt und soll von 5,89 Milliarden USD im Jahr 2027 auf 9,36 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,71 % während des Prognosezeitraums (2027–2032). Der Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum wird durch eine größere Pipeline an kundenspezifischen Silizium-Programmen unterstützt, da fablose Unternehmen enger mit Gießereien und Verpackungspartnern zusammenarbeiten. Die Nachfrage nach KI-Inferenzchips macht Verifikation, Systemintegration und fortschrittliche Verpackung innerhalb von Kundenaufträgen wichtiger. Regierungsprogramme in China, Indien, Südkorea und Japan fügen neben der privatwirtschaftlichen Nachfrage geförderte inländische Designaktivitäten hinzu. Der Wettbewerb verlagert sich über Layout-Arbeiten hinaus hin zur vollständigen ASIC-Lieferung, was Anbieter begünstigt, die Architektur, Implementierung, Verifikation und Verpackung verbinden können. Handelsbeschränkungen und ein Mangel an spezialisierten Ingenieuren können grenzüberschreitende Arbeiten einschränken und die Lieferung komplexer Programme verzögern.
Wichtigste Erkenntnisse des Berichts
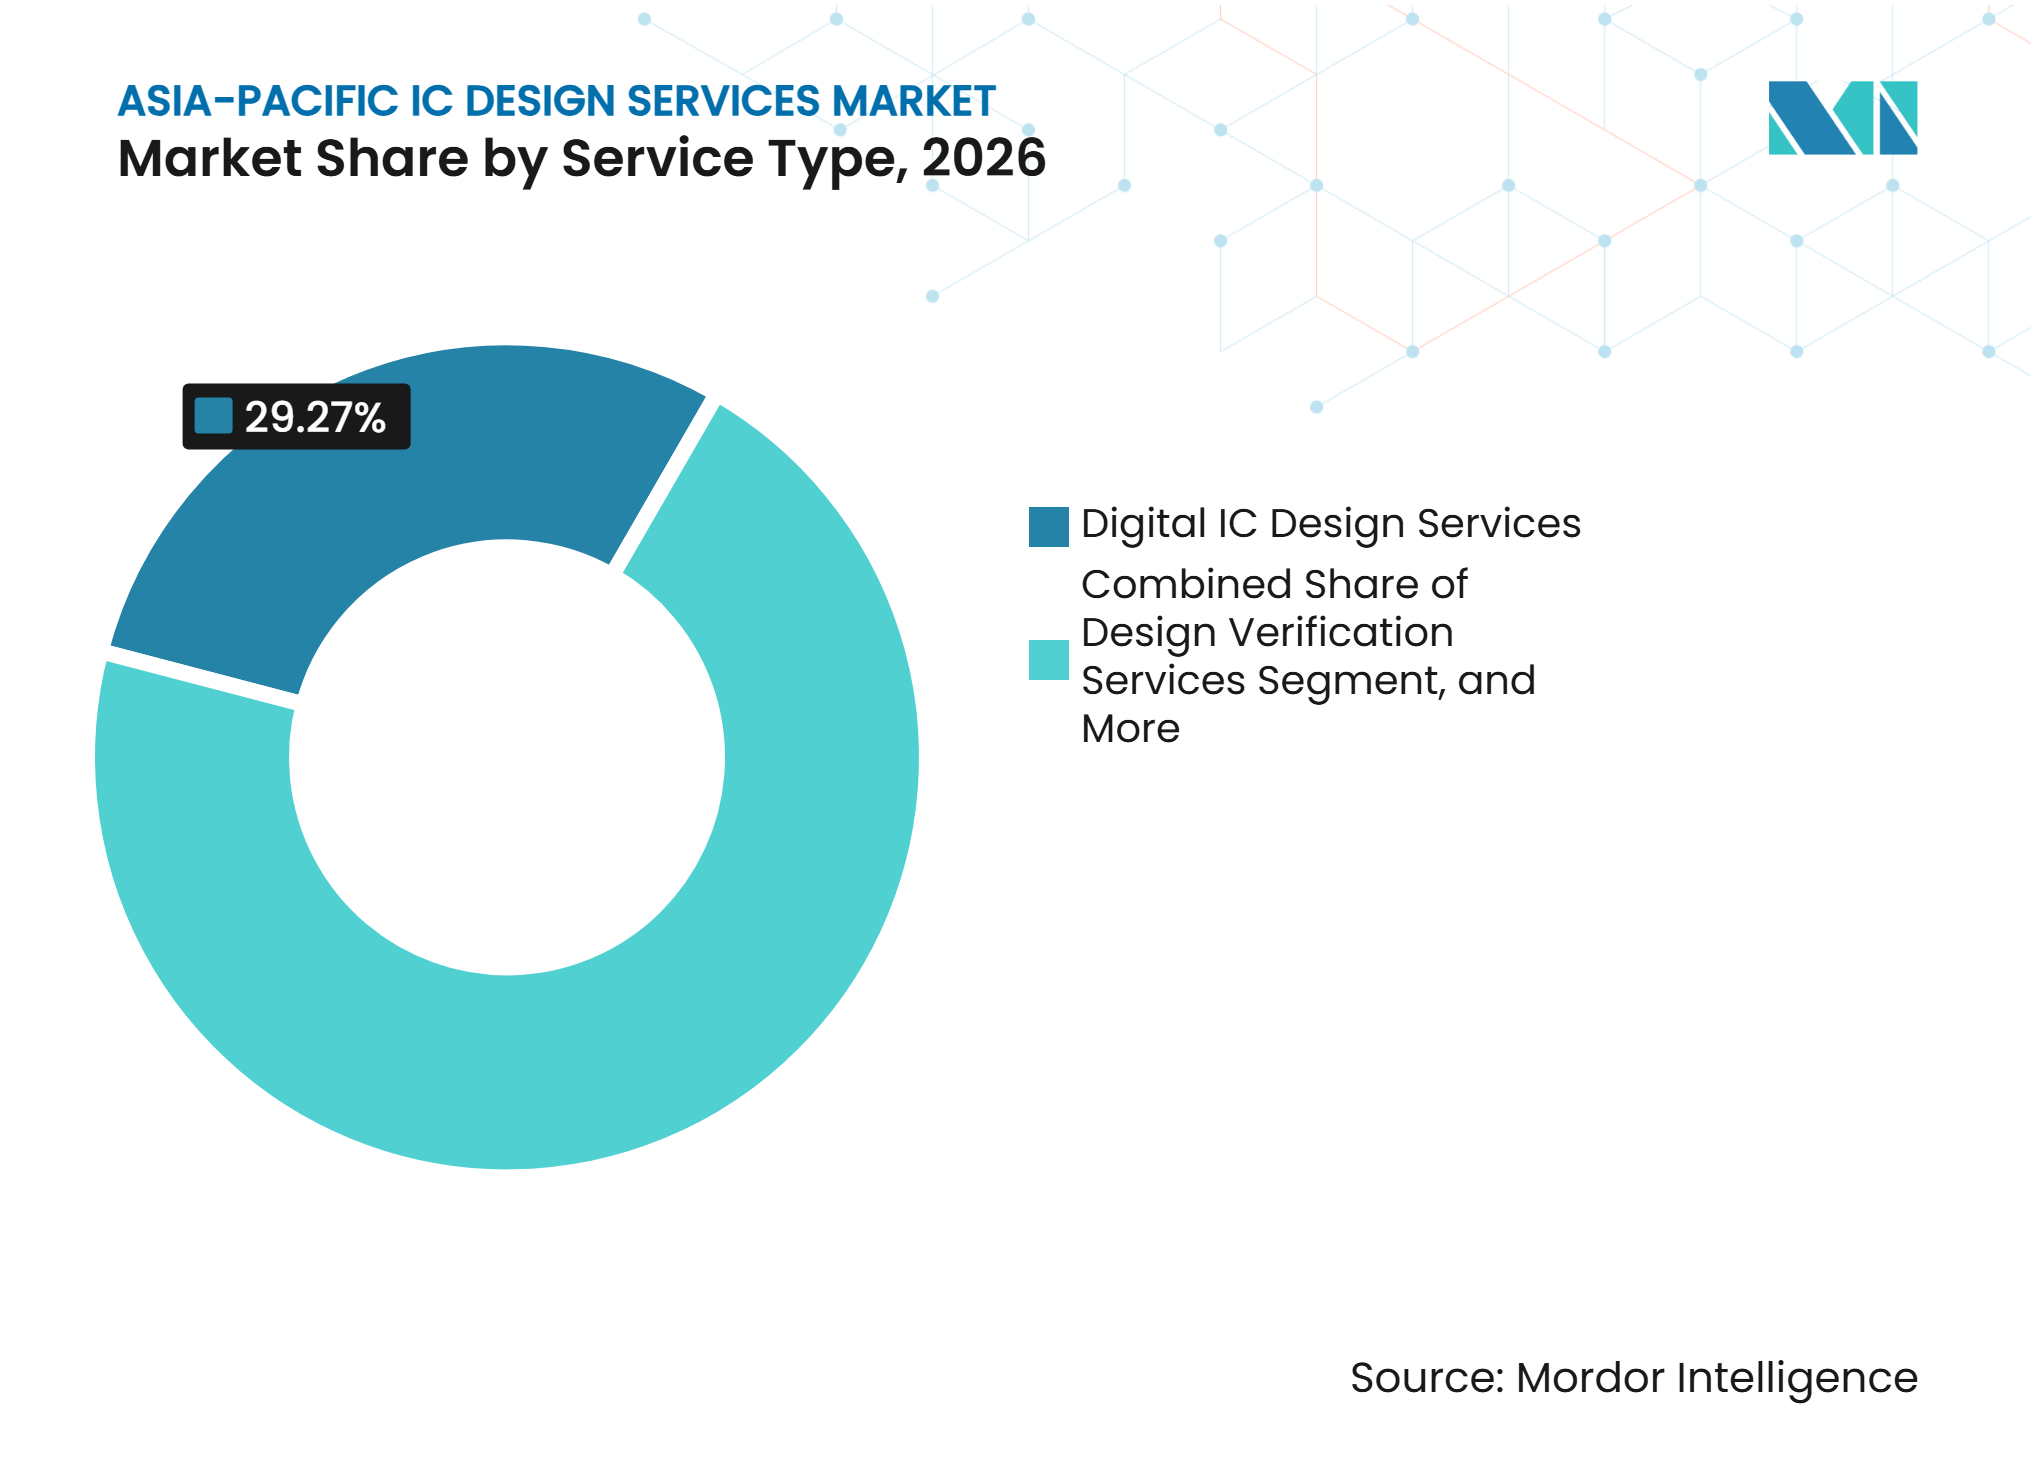
- Nach Dienstleistungstyp hielt Digitale IC-Designdienstleistungen im Jahr 2026 einen Marktanteil von 29,27 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, während Design-Verifikationsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 11,11 % wachsen werden.
- Nach Endnutzeranwendung hielt Unterhaltungselektronik im Jahr 2026 einen Marktanteil von 31,07 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, während KI, HPC und Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen werden.
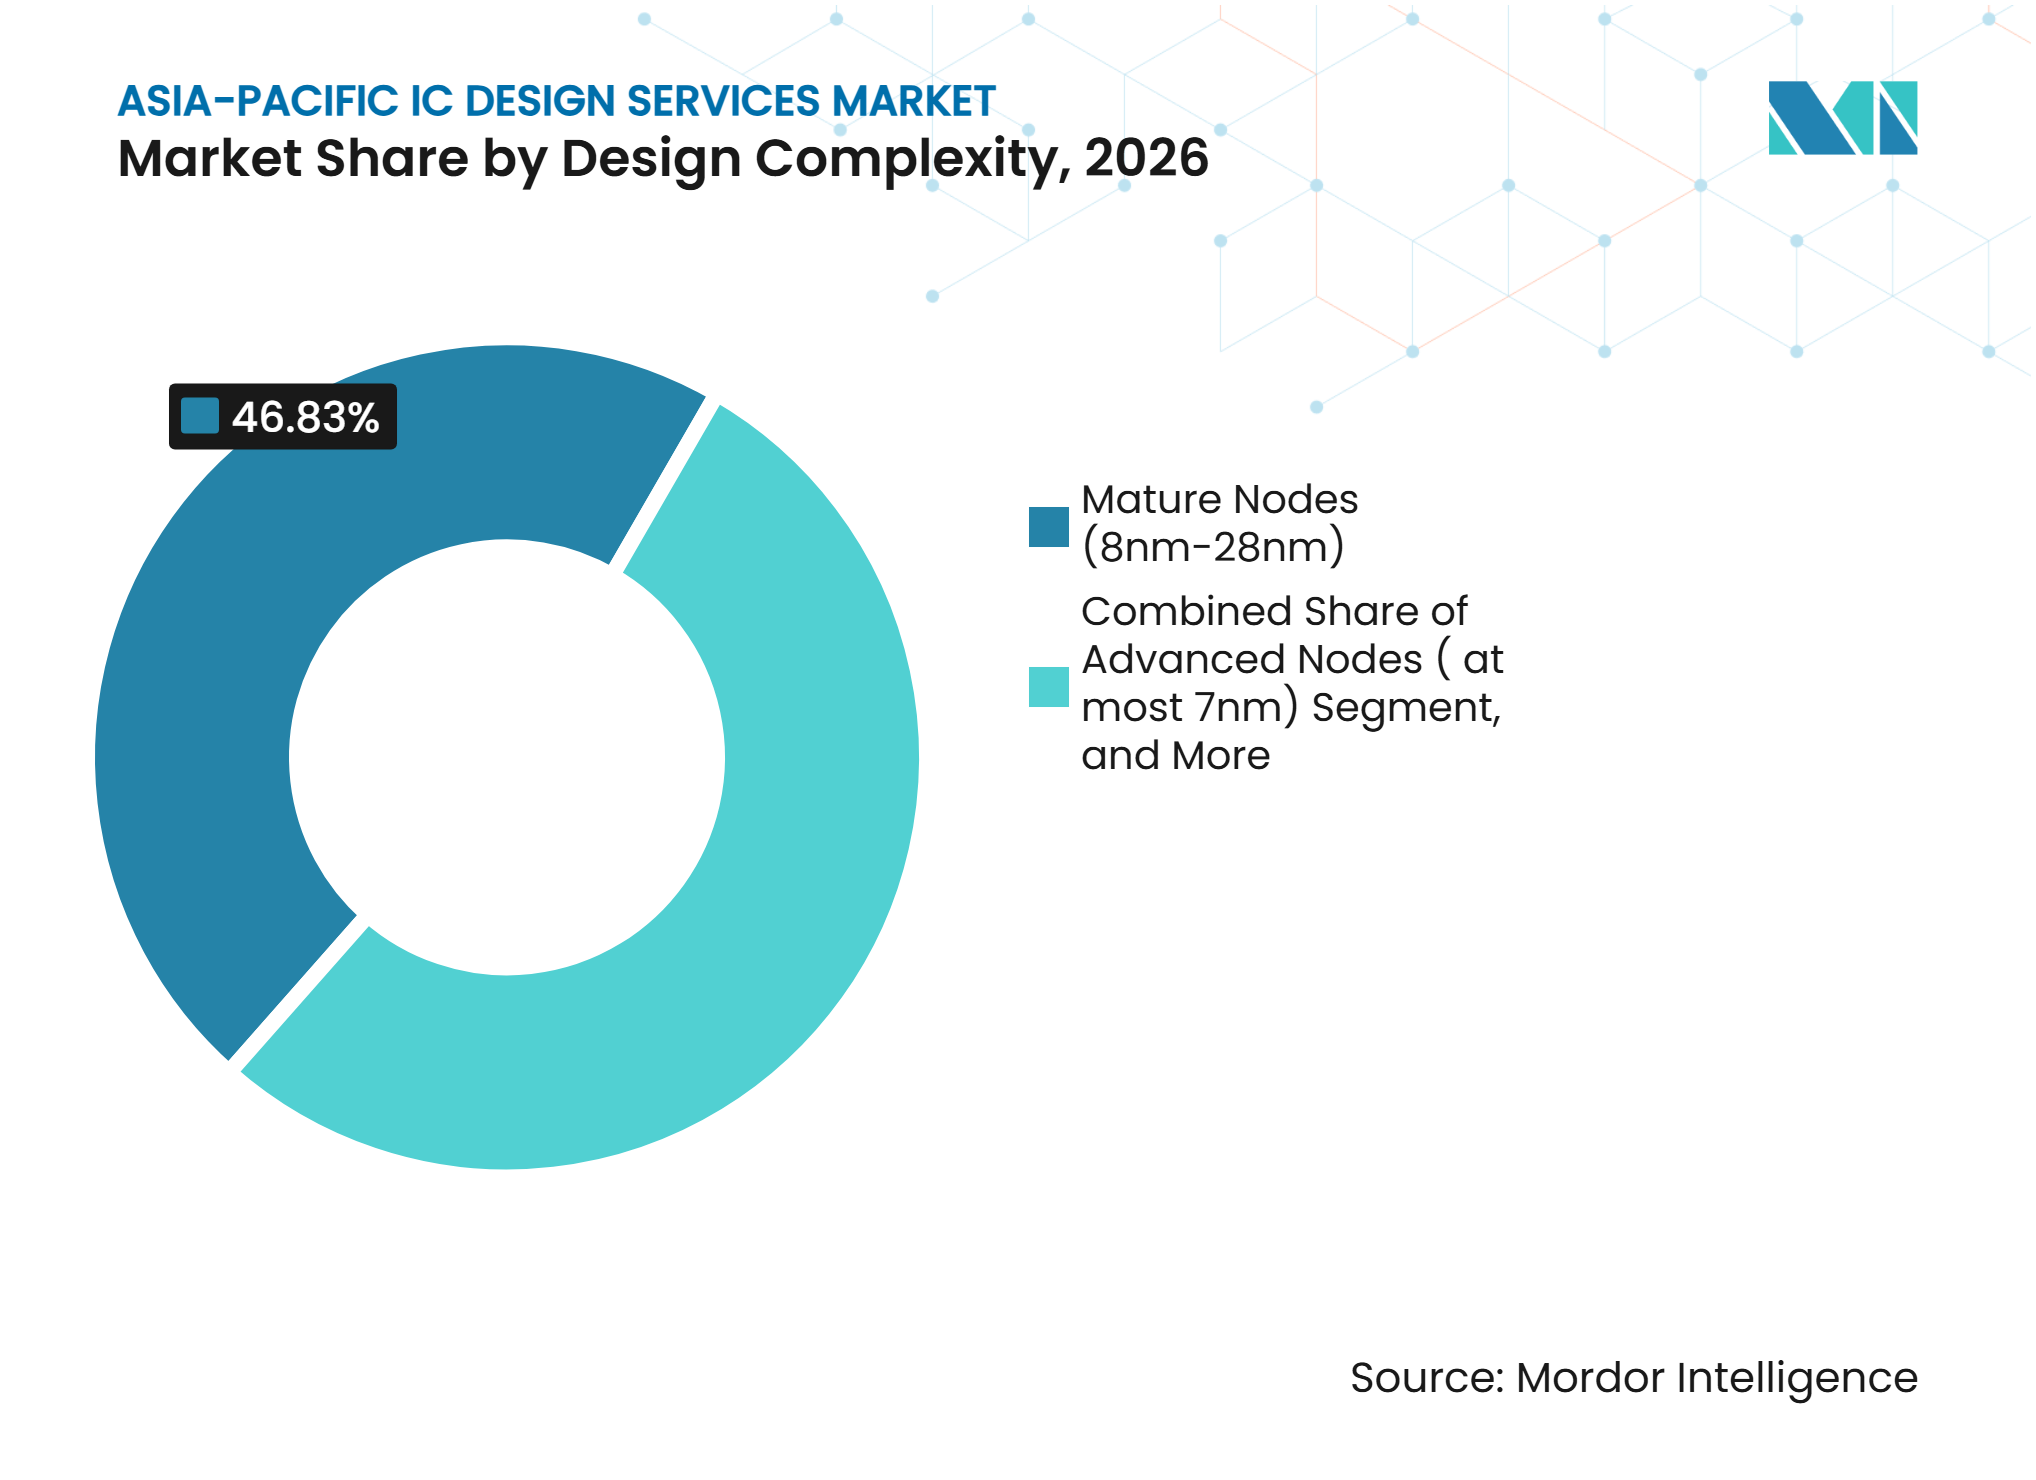
- Nach Designkomplexität entfielen auf Reife Knoten (8nm–28nm) im Jahr 2026 46,83 % der Marktgröße für IC-Designdienstleistungen im asiatisch-pazifischen Raum, während Fortgeschrittene Knoten (≤7nm) bis 2032 voraussichtlich mit einer CAGR von 10,32 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 34,18 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einer CAGR von 10,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach KI-Beschleunigern, kundenspezifischen ASICs und HPC-Chips | +2.5% | Global, mit asiatisch-pazifischem Schwerpunkt in Taiwan, China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Starkes fablos-Gießerei- und IDM-Ökosystem | +2.0% | Taiwan, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Programme zur Halbleiter-Selbstversorgung | +1.7% | China, Indien, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Halbleitern für Smartphones, Unterhaltungselektronik und Kommunikation | +1.3% | China, Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Halbleitern für Automobil und Industrie | +0.8% | China, Japan, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Einführung fortschrittlicher Verpackung und Chiplet-Architektur | +0.6% | Taiwan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach KI-Beschleunigern, kundenspezifischen ASICs und HPC-Chips treibt Designdienstleistungen an
Hyperscale-Cloud-Betreiber entwickeln zunehmend kundenspezifisches Silizium, anstatt sich ausschließlich auf Standard-GPUs zu verlassen. Diese Veränderung lenkt komplexere Arbeiten auf den Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, da Inferenz-Workloads einen hohen Wert auf Energieeffizienz und anwendungsspezifische Leistung legen. ASIC-Programme erfordern Fachwissen in Architekturdefinition, Verifikation, physischer Implementierung und Verpackung, was den Wert einzelner Aufträge erhöht. Taiwanesische Anbieter haben Shift-Left-Entwicklungspraktiken übernommen, die es ermöglichen, die Software-Validierung 12 bis 18 Monate vor dem Tape-out zu beginnen, was Teams hilft, das Erstversuchsrisiko bei fortgeschrittenen Knoten zu adressieren. Diese frühere Verifikationsarbeit erfordert Simulations- und Emulationsfähigkeiten, die für routinemäßige Implementierungsprojekte nicht benötigt werden. Unternehmen, die Architektur bis hin zu fortschrittlicher Verpackung liefern können, sind besser positioniert, um hochwertige KI- und HPC-Programme zu bedienen.
Starkes fablos-Gießerei- und IDM-Ökosystem unterstützt strukturelles Wachstum
Taiwan, Südkorea und China vereinen Designunternehmen, Gießereien, IP-Lieferanten und Verpackungsressourcen innerhalb eng vernetzter Halbleiter-Ökosysteme. Diese Nähe kann eine schnellere Optimierung des Designprozesses unterstützen als eine Lieferkette, die über weit entfernte Standorte verteilt ist. Die Taiwan Semiconductor Manufacturing Company Design Center Alliance umfasst mehr als 30 Mitgliedsunternehmen in den Bereichen Logikdesign, kundenspezifisches Layout und schlüsselfertiger ASIC-Arbeit.[1] Die Allianz gibt aufstrebenden fablos-Kunden Zugang zu Anbietern, die Gießereianforderungen und Designabläufe verstehen. Integrierte Gerätehersteller lagern auch ausgewählte Designaufgaben aus, wenn die interne Ingenieurkapazität eingeschränkt ist. Diese Auslagerung kann spezialisierten Anbietern wiederkehrende Aufträge verschaffen, selbst wenn die Nachfrage aus einem einzelnen Endmarkt ungleichmäßig ist.
Staatlich geförderte Programme zur Halbleiter-Selbstversorgung beschleunigen die regionale Nachfrage
Staatliche Unterstützung schafft inländische Designprojekte, die ohne öffentliche Finanzierung möglicherweise nicht so schnell kommerzielle Größenordnungen erreicht hätten. Indien genehmigte Semicon 2.0 im Juli 2026 mit einem Ausgabenvolumen von INR 127.500 Crore (15,2 Milliarden USD), einschließlich Chip-Design, Maschinen, Materialien, Gießereien, fortschrittlicher Verpackung, Forschung und Talententwicklung. Indiens Design Linked Incentive-Programm hat 24 Chip-Design-Projekte unterstützt und mehr als 100.000 Ingenieure ausgebildet. Chinas 15. Fünfjahresplan zielt auf Halbleiterumsätze von über CNY 2,4 Billionen (359 Milliarden USD), inländische Prozessfähigkeiten unter 22nm und Fortschritte bei 3–5nm-Knoten bis 2030 ab. Südkorea verpflichtete sich 2025 zu KRW 33 Billionen (23,25 Milliarden USD) für Halbleiterunterstützung, während Japan über 5 Jahre 67 Milliarden USD für Halbleiter- und KI-Investitionen zusagte. Diese Verpflichtungen können eine stabilere Basis für Designaktivitäten im gesamten Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum schaffen.
Nachfrage nach Halbleitern für Smartphones, Unterhaltungselektronik und Kommunikation liefert Basisvolumen
Unterhaltungselektronik bietet eine große Volumenbasis für Designanbieter, die Smartphones, Wearables, Smart-TVs und vernetzte Geräte bedienen. Der Wandel hin zu KI-Inferenz auf dem Gerät fügt neuronale Verarbeitungseinheiten zu Anwendungsprozessoren hinzu und erhöht die Anforderungen an Verifikation und Mixed-Signal-Integration. 5G-Modem-Updates und Wi-Fi-7-Chipsätze erhalten ebenfalls Designarbeiten bei mittleren Prozessknoten aufrecht. Unterhaltungselektronik hielt im Jahr 2026 einen Anteil von 31,07 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum und zeigt damit die anhaltende Bedeutung der etablierten regionalen Ingenieurkapazität. Diese Nachfrage unterstützt wiederkehrende Programme im Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, auch wenn KI- und Automobilanwendungen größere strategische Aufmerksamkeit auf sich ziehen. Sie gibt mittelständischen Anbietern auch einen Volumenstrom, während sie Fähigkeiten in neueren Technologiebereichen aufbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Spannungen und Handelsbeschränkungen für Halbleiter | -1.6% | Global, mit direkten Auswirkungen auf die Design-Abläufe zwischen China, Taiwan und den USA | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Halbleiterdesign-Ingenieuren | -1.0% | Gesamter asiatisch-pazifischer Raum, am stärksten in Indien, Vietnam und Singapur | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb und Preisdruck | -0.6% | Taiwan, China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Entwicklung regionaler Halbleiterdesign-Ökosysteme | -0.4% | Indien, Vietnam und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Spannungen und Handelsbeschränkungen für Halbleiter schränken grenzüberschreitende Designabläufe ein
Exportkontrollen für fortschrittliche Halbleitertechnologien verändern, wie Designfirmen EDA-Tools, Prozessdesign-Kits und ausgewählte IP beziehen. Das US Bureau of Industry and Security überarbeitete im Januar 2026 seine Lizenzprüfungsrichtlinie für fortschrittliche Computerwaren, die nach China und Macau gehen. Diese Kontrollen können den Zugang zu den ausgereiftesten internationalen Design-Tools und Prozess-Ökosystemen für Projekte einschränken, die auf führende Knoten abzielen. Chinesische fablose Kunden können höhere Einmalentwicklungskosten und mehr Terminrisiken haben, wenn inländische Alternativen nicht über gleichwertige Tiefe oder Prozessreife verfügen. Unsicherheit über künftige Technologietransferregeln kann auch gemeinsame Designprojekte zwischen chinesischen Unternehmen und ausländischen Partnern reduzieren. Anbieter, die sowohl westliche Hyperscaler als auch chinesische Original-Design-Hersteller bedienen, können vor schwierigeren Entscheidungen stehen, wie sie Ingenieurteams und Kundenarbeiten organisieren.
Mangel an spezialisierten Halbleiterdesign-Ingenieuren begrenzt die Dienstleistungskapazität
Der Mangel an erfahrenen Ingenieuren ist ein Hemmnis, da Programme für fortgeschrittene Knoten und 3DIC spezialisierte Fähigkeiten in Architektur, Verifikation, physischem Design und Verpackung erfordern. Indien könnte bis 2027 einem Mangel von 250.000–300.000 qualifizierten Halbleiterfachleuten gegenüberstehen, da die Nachfrage nach ASIC-Verifikation die verfügbare Belegschaft übersteigt. Singapur hat Halbleiteringenieurstellen in seine Mangelberufsliste aufgenommen, und Vietnam meldete im August 2025 7.000 IC-Designingenieure.[2] Begrenzter Zugang zu diesen Spezialisten kann Zeitpläne für mehrjährige Projekte verlängern und die Umsatzrealisierung trotz starker Kundennachfrage schwächen. Das Hemmnis ist am stärksten dort, wo aufstrebende Ökosysteme schneller wachsen, als ihre lokale Ausbildungs- und Einstellungskapazität Schritt halten kann. Arbeitgeber konkurrieren auch um Ingenieure, die Designmethoden mit Verpackung, Tests und Software-Validierung verbinden können, und nicht nur einen definierten Block ausführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Verifikationsnachfrage übertrifft traditionelle DesignkategorienDigitale IC-Designdienstleistungen hielten im Jahr 2026 einen Marktanteil von 29,27 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum, unterstützt durch kundenspezifische Logik in den Bereichen Verbraucher, Kommunikation und KI-Subsysteme. Design-Verifikationsdienstleistungen werden voraussichtlich von 2027 bis 2032 eine CAGR von 11,11 % verzeichnen. Designs für fortgeschrittene Knoten haben eine geringere Toleranz für Erstversuchsfehler, was den Wert der Vor-Silizium-Verifikation erhöht. Die Integration von KI-Chiplets fügt Testanforderungen hinzu, da Teams Schnittstellen vor dem Tape-out validieren müssen. Faraday berichtete, dass NRE für fortgeschrittene Knoten im Jahr 2025 49 % des gesamten NRE-Umsatzes ausmachte, was auf eine Verlagerung hin zu komplexeren Kundenaufträgen hindeutet.
Analoge Mixed-Signal IC-Designdienstleistungen und Physische Design- und Layout-Dienstleistungen bleiben für spezialisierte Implementierungsarbeiten wichtig. Die Nachfrage nach analogen und Mixed-Signal-Lösungen profitiert von der Leistungselektronik für Elektrofahrzeuge und Industriesensoren. Diese Projekte können längere Qualifizierungszyklen haben als viele digitale Programme. IP-Entwicklungs- und Design-Support-Dienstleistungen gewinnen an Bedeutung, da Halbleiterunternehmen wiederverwendbare Subsystem-IP suchen. Diese Veränderung kann Anbieter begünstigen, die IP pflegen und aktualisieren, anstatt sich ausschließlich auf einmalige Lizenzierung zu verlassen.



Nach Endnutzeranwendung:
Verbrauchervolumen sichert Umsatz, während KI die Komplexitätserwartungen neu definiertUnterhaltungselektronik machte im Jahr 2026 31,07 % der Marktgröße für IC-Designdienstleistungen im asiatisch-pazifischen Raum aus und spiegelt die Rolle der Region im Chip-Design für Smartphones, Wearables, Smart-TVs und Internet-der-Dinge-Geräte wider. KI, HPC und Rechenzentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,19 % wachsen. Hyperscaler suchen nach kundenspezifischen ASICs, die ihren Leistungs-, Energie- und Workload-Anforderungen entsprechen. Alchip berichtete, dass seine 3DIC-Plattform für KI- und HPC-Anwendungen eine 3- bis 5-fach höhere Verbindungsdichte und 30–40 % weniger Energie pro Bit liefern kann. Diese Anforderungen belohnen Anbieter, die Logik, Speicher, Paketdesign und Wärmeplanung integrieren können.
Automobil wird zu einer wichtigeren Quelle für hochzuverlässige Designprogramme. Die Volkswagen Group China kündigte im November 2025 ihren ersten selbst entworfenen System-on-Chip über das CARIZON-Joint-Venture mit Horizon Robotics an, der auf 500–700 TOPS für intelligente Fahrsysteme abzielt. Industrie-, Verteidigungs- und Luft- und Raumfahrt-, Medizin- und Gesundheits- sowie Telekommunikations- und Netzwerkanwendungen unterstützen längere Produktzyklen. Diese Kunden benötigen strenge Qualifizierung, dauerhafte Lieferverpflichtungen und spezialisierte analoge oder Mixed-Signal-Fähigkeiten. Ihre Programme helfen, die Abhängigkeit von Verbraucher-Auffrischungszyklen zu glätten.
Nach Designkomplexität:
Reife Knoten verankern den Umsatz, während fortgeschrittene Knoten die Wettbewerbshierarchie neu definierenReife Knoten (8nm–28nm) hielten im Jahr 2026 einen Marktanteil von 46,83 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum. Dieser Prozessbereich unterstützt Automobilelektronik, Industriesteuerungen, Internet-der-Dinge-Konnektivitäts-Chiplets, Energiemanagement-ICs und Display-Treiber. Die breite Anwendungsbasis hilft, die Nachfrage aufrechtzuerhalten, wenn führende Kapazitäten den Großteil der öffentlichen Aufmerksamkeit erhalten. Fortgeschrittene Knoten (≤7nm) werden voraussichtlich von 2027 bis 2032 eine CAGR von 10,32 % verzeichnen. KI-Beschleuniger-ASICs, Hochleistungs-Netzwerkchips und fortschrittliche Smartphone-Prozessoren sind wichtige Anwendungen für diese führenden Prozesse.
Arbeiten an fortgeschrittenen Knoten begünstigen Anbieter mit etablierten Tape-out-Historien, Verpackungserfahrung und Gießerei-Co-Engineering-Beziehungen. SEMIFIVE gab im März 2026 einen KRW-18-Milliarden-Vertrag bekannt, entsprechend 12,5 Millionen USD zum angegebenen Umrechnungskurs, für einen KI-NPU auf dem SF4X-4nm-Prozess von Samsung Foundry. Solche Programme erfordern starke Fähigkeiten in Leistung, Wärme, Verbindung und Verifikation. Legacy-Knoten (über 28nm) bleiben für Hochspannungsanaloge und Leistungsbauelemente nützlich. Vollständig abgeschriebene Kapazitäten und etablierte Kundenbeziehungen unterstützen die anhaltende Nachfrage in diesen Anwendungen.

Geografische Analyse
China: Regionale Designkapazität verankert durch Größe und Politik
China hielt im Jahr 2026 einen Marktanteil von 34,18 % am Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum. Die Position des Landes wird durch fablose Designhäuser, staatliche Beschaffungsprioritäten und eine wachsende Gießereisbasis unterstützt. Der 15. Fünfjahresplan zielt auf Halbleiterumsätze von über CNY 2,4 Billionen, eine jährliche Produktion von 600 Milliarden Chips und inländische Prozessfähigkeiten unter 22nm bis 2030 ab. VeriSilicons kundenspezifischer KI-ISP-Chip ging im Juni 2025 in Kunden-Smartphones in die Massenproduktion.
Indien: Politikgetriebenes Ökosystem erzeugt das schnellste Designwachstum im asiatisch-pazifischen Raum
Indien wird voraussichtlich von 2027 bis 2032 eine CAGR von 10,82 % verzeichnen. Das Land verfügt über eine große Ingenieurbasis und einen stärkeren politischen Rahmen für Chip-Design, Fertigung, Verpackung, Forschung und Qualifikation. Indien beherbergt fast 20 % der weltweiten Halbleiterchip-Design-Belegschaft und mehr als 120 F&E-Zentren von Halbleiterunternehmen. Das Design Linked Incentive-Programm hatte bis Anfang 2026 durch geförderte Start-ups 16 Tape-outs, 6 gefertigte ASICs und mehr als 140 wiederverwendbare IP-Kerne ermöglicht. MosChip lieferte im Januar 2026 einen kundenspezifischen SoC an das Space Applications Centre der ISRO für Indiens Satellitennavigationsprogramm.
Taiwan, Südkorea, Japan und übriger asiatisch-pazifischer Raum: Unterschiedliche Wege zur Kompetenz
Taiwan bleibt der technische Anker der Region, da Anbieter in der Nähe von TSMC und fortschrittlichen Verpackungsplattformen wie CoWoS, SoIC und 2,5D-Interposern arbeiten. Südkorea nutzt die Samsung-Foundry-Kapazität, um im Wettbewerb um KI-Designdienstleistungen zu bestehen, und SEMIFIVE eröffnete im Dezember 2025 eine Tochtergesellschaft in Tokio. Japans Verpflichtung von 67 Milliarden USD unterstützt das 2nm-Programm von Rapidus und Designarbeiten und ergänzt seine analogen und Verbindungshalbleiter-IP-Fähigkeiten. Vietnam und Singapur bauen Dienstleistungskapazitäten für Überlaufnachfrage auf. Vietnam hatte im August 2025 7.000 IC-Designingenieure.
Wettbewerbslandschaft
Marktkonzentration
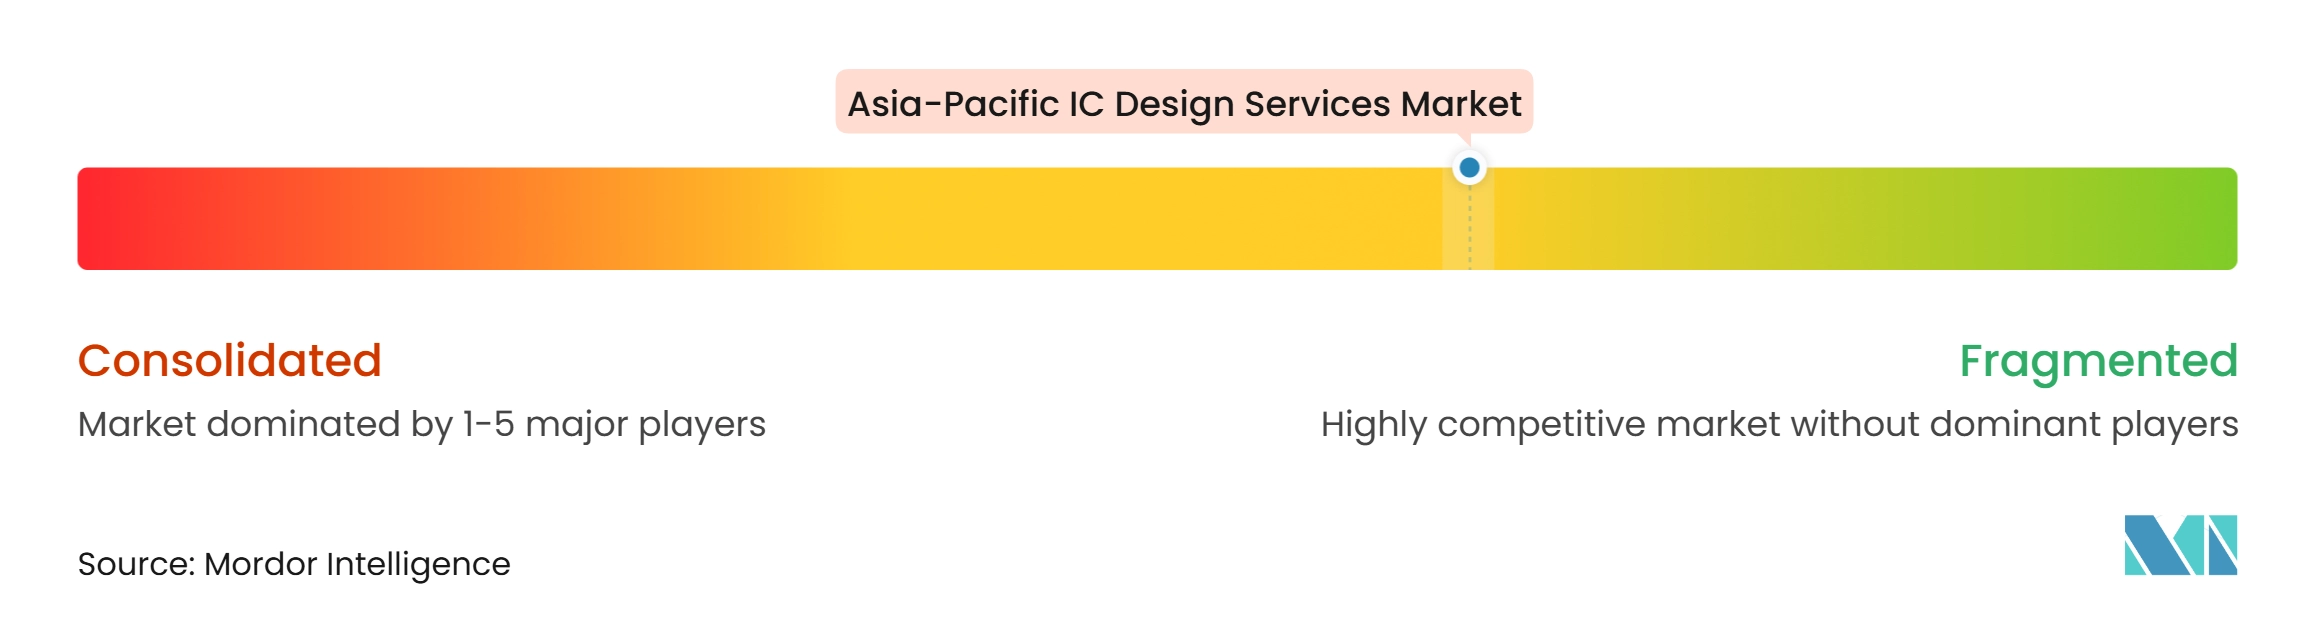
Der Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum ist mäßig fragmentiert. Spezialisten für fortgeschrittene Knoten in Taiwan und Südkorea konkurrieren um KI- und HPC-ASIC-Programme, während eine breitere Gruppe Automobil-, Verbraucher- und Industriekunden bedient. Große fablose Unternehmen treten in den ASIC-Dienstleistungsmarkt ein und erhöhen den Preisdruck. Anbieter reagieren mit proprietärer IP, Verpackungsexpertise und tieferen Beziehungen zu Gießereien. Global Unichips Arbeit im November 2025 mit VSORA am Jotunn8-KI-Inferenzprozessor kombinierte 5nm-ASIC-Dienstleistungen mit HBM3E und 2,5D-Verpackung.
Alchip erweiterte seine Designkapazität im Juni 2025 durch ein Vietnam Design Center und ein größeres Japan Design Center. Der Schritt fügte Ingenieurkapazität für 3nm- und fortschrittliche Verpackungsprogramme hinzu. HCLTech und Dolphin Semiconductor gaben im Dezember 2025 eine Partnerschaft bekannt, um Niedrigenergie-IP mit Silizium-Design-Workflows zu kombinieren.[3] Diese Schritte zeigen, wie Unternehmen Dienstleistungen durch Einstellungen, Verpackungsspezialisierung und IP-Partnerschaften erweitern. Indische Anbieter bewegen sich ebenfalls über kostenorientierte Mittelknoten-Arbeiten hinaus hin zu schlüsselfertigen ASIC-Fähigkeiten.
Chiplet-Disaggregationsdienstleistungen können kleineren fablos-Unternehmen helfen, Funktionen für fortgeschrittene Knoten zu nutzen, ohne ein monolithisches Programm zu übernehmen. KI-gestützte EDA- und Verifikationsautomatisierung kann repetitive Arbeiten für mittelgroße Projekte reduzieren. Automobilgerechtes IC-Design ist eine weitere Chance in Indien und Südostasien, da die Entwicklung von Elektrofahrzeugen eine lokale Nachfrage nach qualifizierten Designs schafft. Der große Unterschied in technischer Tiefe, Kundenmix und Gießereizugang unterstützt eine mäßig fragmentierte Wettbewerbsstruktur.
Marktführer der IC-Designdienstleistungsbranche im asiatisch-pazifischen Raum
-
Global Unichip Corporation
-
Alchip Technologies, Ltd.
-
Faraday Technology Corporation
-
VeriSilicon Microelectronics
-
SEMIFIVE Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Global Unichip Corporation
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Oppstar Berhad
- ASICLAND Co., Ltd.
- GAONCHIPS Co., Ltd.
- BlackPepper Technologies Pvt. Ltd.
- NSW Inc.
Neueste Industrielle Entwicklungen in Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum
- Oktober 2026: MosChip Technologies gab die ersten Inbetriebnahmeergebnisse des VIDYUT100-Siliziums bekannt, eines einheimischen dreiphasigen Smart-Energy-Meter-ICs, auf der SEMICON India 2026. Der Chip zielt direkt auf Indiens Smart-City-Messinfrastruktur ab und ersetzt importierte IC-Lösungen durch eine im Inland entwickelte Alternative im Rahmen der Atmanirbhar-Bharat-Initiative.
- Juli 2026: Die Regierung Indiens genehmigte Semicon 2.0 mit einem Ausgabenvolumen von INR 127.500 Crore (15,2 Milliarden USD) und fügte explizit Chip-Design, Maschinen und Materialien, Forschung und Talente als Säulen neben Gießereien und fortschrittlicher Verpackung hinzu, mit dem Ziel, eine vollständige Chip-Wertschöpfungskette innerhalb Indiens aufzubauen.
- April 2026: Alchip Technologies gab seine 3DIC-ASIC-Designdienstleistungsplattform für KI- und HPC-Kunden bekannt, die eine 3- bis 5-fach höhere Verbindungsdichte, 30–40 % weniger Energie pro Bit und Latenzreduzierungen von bis zu 35 % liefert und TSMC CoWoS- und SoIC-X-Fortgeschrittene-Verpackungstechnologien integriert.
- März 2026: SEMIFIVE unterzeichnete einen KRW-18-Milliarden-Vertrag (12,5 Millionen USD) für einen schlüsselfertigen ASIC-Design-Auftrag für einen KI-NPU der nächsten Generation auf dem SF4X-4nm-Prozess von Samsung Foundry, seinen zweiten aufeinanderfolgenden Fortgeschrittene-Knoten-KI-Chip-Vertrag mit demselben Kunden. Der Gewinn signalisiert SEMIFIVEs wachsende Glaubwürdigkeit als vollständiger Lebenszyklus-KI-ASIC-Partner in Südkoreas Designdienstleistungsbranche.
Berichtsumfang des Marktes für IC-Designdienstleistungen im asiatisch-pazifischen Raum
Der Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum umfasst Umsätze, die von Unternehmen erzielt werden, die ausgelagerte und spezialisierte integrierte Schaltkreis (IC)-Design-, Entwicklungs-, Verifikations- und Ingenieur-Support-Dienstleistungen für Halbleiterunternehmen, fablose Unternehmen, IDMs, OEMs und Systementwickler anbieten. Der Markt umfasst analoges IC-Design, digitales IC-Design, analoges Mixed-Signal (AMS)-Design, physisches Design und Layout, Design-Verifikation, IP-Entwicklung und andere IC-Design-Support-Dienstleistungen für eine Reihe von Halbleiteranwendungen. Diese Dienstleistungen erleichtern die Entwicklung von anwendungsspezifischen integrierten Schaltkreisen (ASICs), System-on-Chips (SoCs), anwendungsspezifischen Standardprodukten (ASSPs) und anderen kundenspezifischen Halbleiterlösungen.
Der Bericht über den Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum ist segmentiert nach Dienstleistungstyp (Analoge IC-Designdienstleistungen, Digitale IC-Designdienstleistungen, Analoge Mixed-Signal (AMS) IC-Designdienstleistungen, Physische Design- und Layout-Dienstleistungen, Design-Verifikationsdienstleistungen, IP-Entwicklungs- und Design-Support-Dienstleistungen und andere Dienstleistungstypen), Endnutzeranwendung (Automobil, KI, HPC und Rechenzentren, Unterhaltungselektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Netzwerke sowie andere Endnutzeranwendungen), Designkomplexität (Fortgeschrittene Knoten (≤7nm), Reife Knoten (8nm–28nm) und Legacy-Knoten (über 28nm)) sowie Geografie (China, Taiwan, Südkorea, Japan, Indien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen |
| Analoge Mixed-Signal (AMS) IC-Designdienstleistungen |
| Physische Design- und Layout-Dienstleistungen |
| Design-Verifikationsdienstleistungen |
| IP-Entwicklungs- und Design-Support-Dienstleistungen |
| Andere Dienstleistungstypen |
| Automobil |
| KI, HPC und Rechenzentren |
| Unterhaltungselektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Netzwerke |
| Andere Endnutzeranwendungen |
| Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) |
| Legacy-Knoten (über 28nm) |
| China |
| Taiwan |
| Südkorea |
| Japan |
| Indien |
| Übriger asiatisch-pazifischer Raum |
| Nach Dienstleistungstyp | Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen | |
| Analoge Mixed-Signal (AMS) IC-Designdienstleistungen | |
| Physische Design- und Layout-Dienstleistungen | |
| Design-Verifikationsdienstleistungen | |
| IP-Entwicklungs- und Design-Support-Dienstleistungen | |
| Andere Dienstleistungstypen | |
| Nach Endnutzeranwendung | Automobil |
| KI, HPC und Rechenzentren | |
| Unterhaltungselektronik | |
| Industrie | |
| Verteidigung und Luft- und Raumfahrt | |
| Medizin und Gesundheitswesen | |
| Telekommunikation und Netzwerke | |
| Andere Endnutzeranwendungen | |
| Nach Designkomplexität | Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) | |
| Legacy-Knoten (über 28nm) | |
| Nach Land | China |
| Taiwan | |
| Südkorea | |
| Japan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IC-Designdienstleistungen im asiatisch-pazifischen Raum?
Die Marktgröße für IC-Designdienstleistungen im asiatisch-pazifischen Raum wird im Jahr 2027 auf 5,89 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 9,71 % 9,36 Milliarden USD erreichen, unterstützt durch kundenspezifisches Silizium, Verifikation und Nachfrage nach fortschrittlicher Verpackung in der gesamten Region.
Welcher Dienstleistungstyp hat den größten Anteil an IC-Designdienstleistungen im asiatisch-pazifischen Raum?
Digitale IC-Designdienstleistungen halten im Jahr 2026 mit 29,27 % den größten Anteil nach Dienstleistungstyp.
Welche Anwendung wird bei IC-Designdienstleistungen im asiatisch-pazifischen Raum voraussichtlich am schnellsten wachsen?
KI, HPC und Rechenzentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,19 % wachsen.
Warum wird Design-Verifikation für IC-Designanbieter immer wichtiger?
Programme für fortgeschrittene Knoten und Chiplets erfordern mehr Vor-Silizium-Tests, um das Tape-out-Risiko zu reduzieren und komplexe Schnittstellen zu validieren.
Welches Land führt bei IC-Designdienstleistungen im asiatisch-pazifischen Raum?
China führt mit einem Anteil von 34,18 % im Jahr 2026, unterstützt durch fablose Kapazitäten, öffentliche Programme und ein wachsendes Gießerei-Ökosystem.
Warum wird Indien für IC-Designdienstleistungen immer wichtiger?
Indien wird voraussichtlich bis 2032 mit einer CAGR von 10,82 % wachsen, unterstützt durch Ingenieurtalente, Semicon 2.0 und das Design Linked Incentive-Programm, die Designprojekte, Tape-outs, IP-Entwicklung und inländische Halbleiterfähigkeiten fördern.