
アジア太平洋地域ICデザインサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
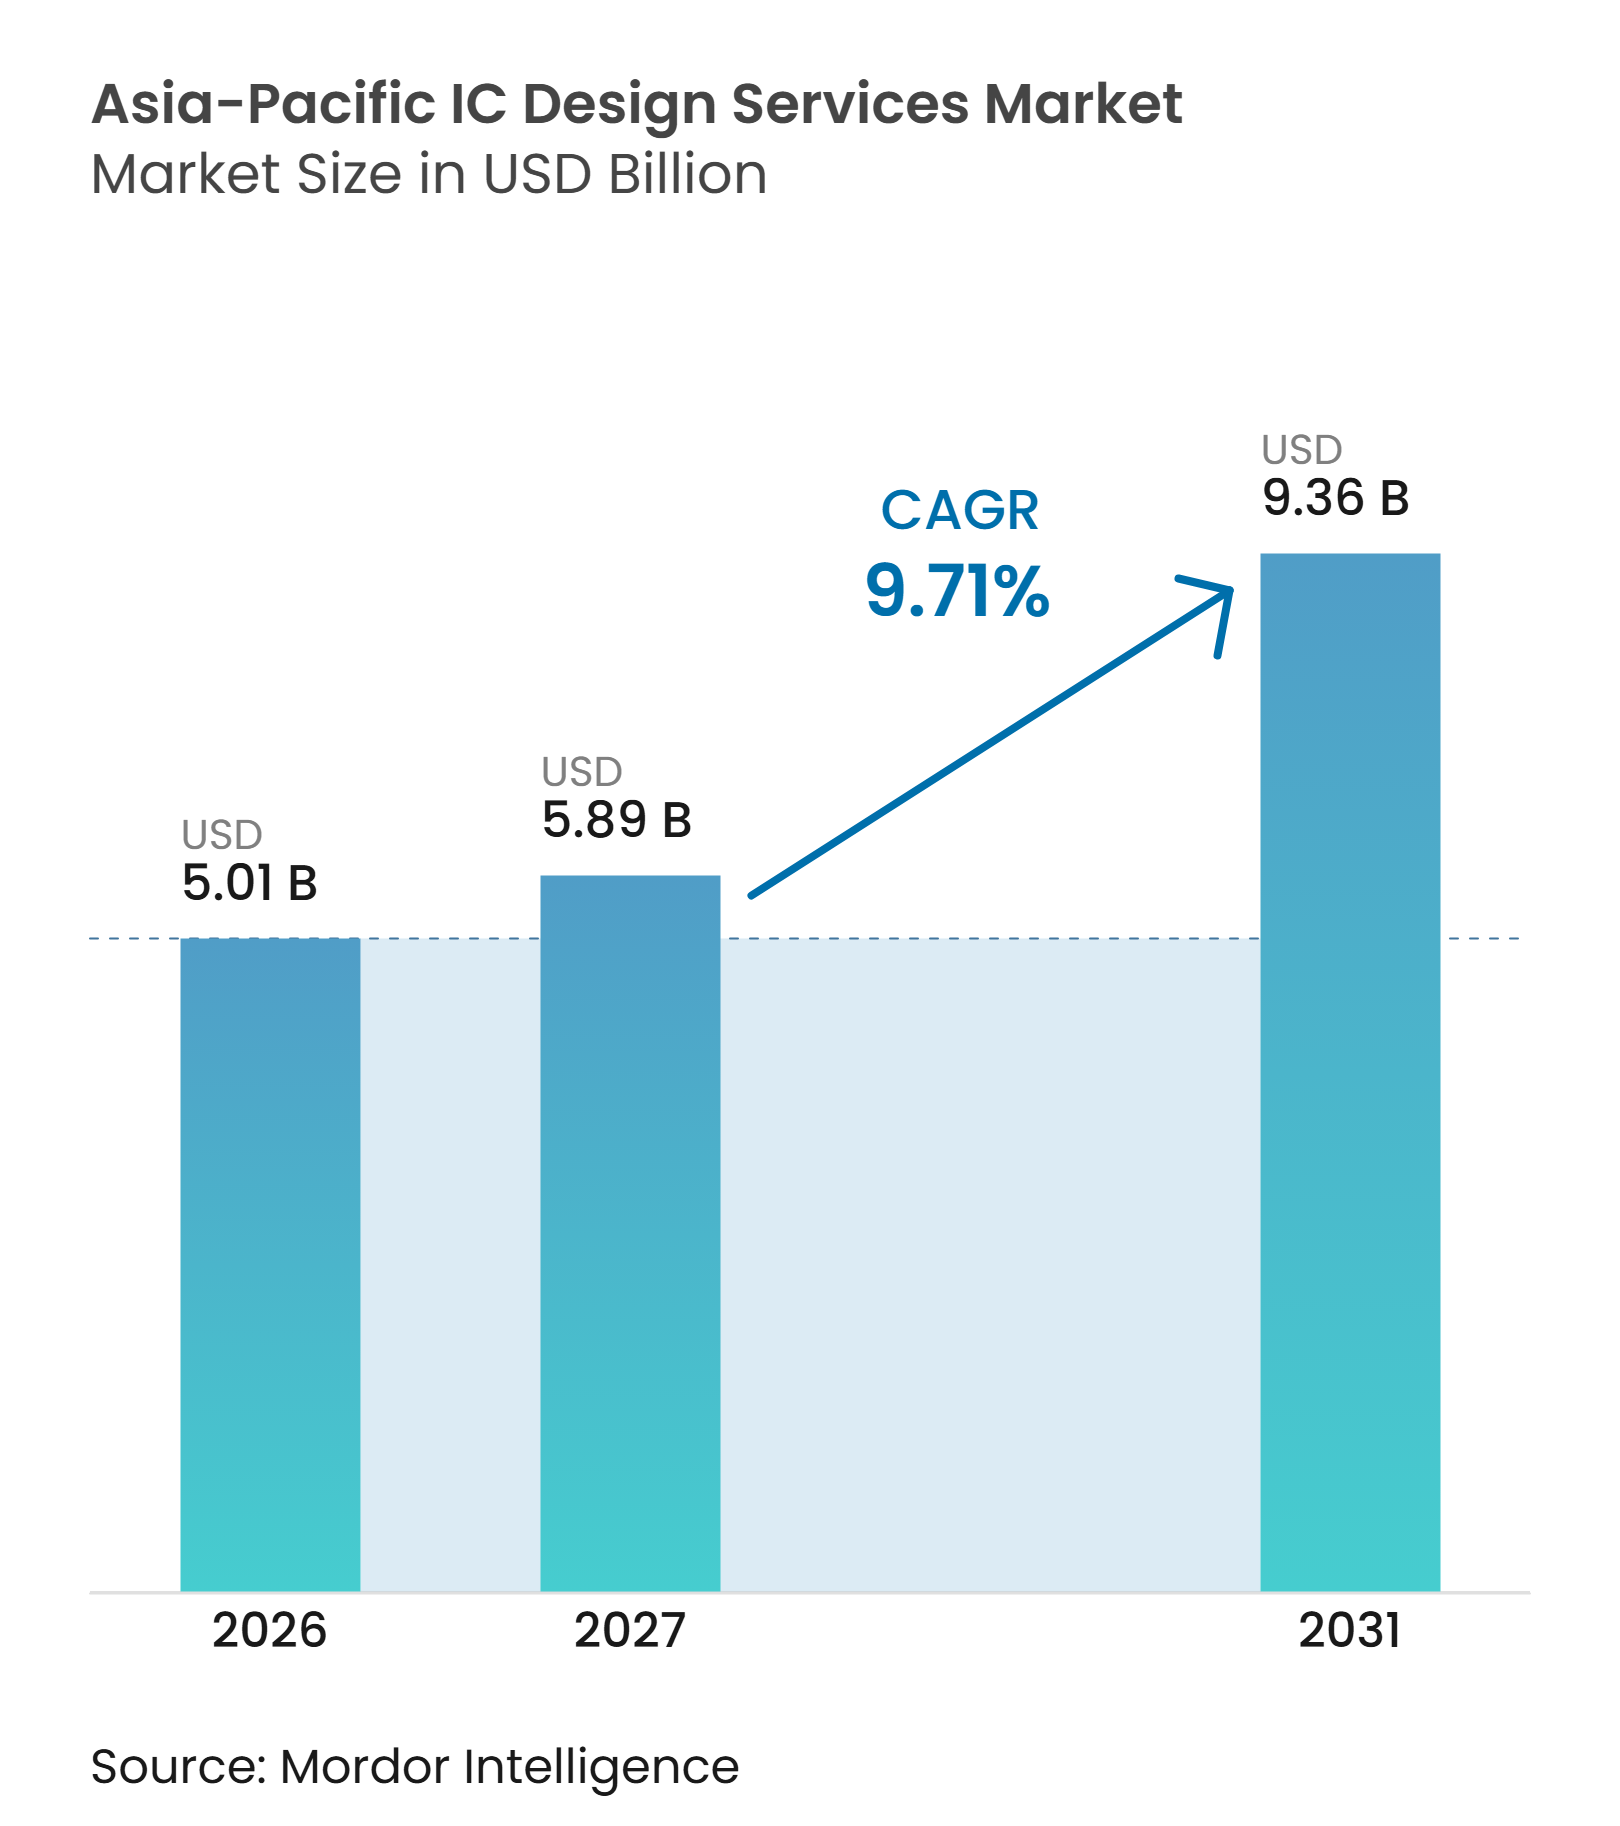
| 基準年の市場規模 (2026) | 5.01 十億米ドル |
| 市場規模 (2027) | 5.89 十億米ドル |
| 市場規模 (2031) | 9.36 十億米ドル |
| 成長率 (2027 - 2032) | 9.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ICデザインサービス市場分析
アジア太平洋地域ICデザインサービス市場規模は2026年に5.01 ビリオン 米ドルと評価され、2027年の5.89 ビリオン 米ドルから2032年には9.36 ビリオン 米ドルに達すると推されており、予測期間(2027年~2032年)のCAGRは9.71%です。アジア太平洋地域ICデザインサービス市場は、ファブレス企業がファウンドリおよびパッケージングパートナーとより緊密に連携するにつれて、カスタムシリコンプログラムのパイプラインが拡大することで支えられています。AIインフェレンスチップへの需要により、クライアントエンゲージメントにおける検証、システムインテグレーション、および先端パッケージングの重要性が高まっています。中国、インド、韓国、日本の政府プログラムは、民間需要に加えて国内設計活動への資金提供を行っています。競争はレイアウト作業を超えてフルASIC納品へと移行しており、アーキテクチャ、実装、検証、パッケージングを結びつけることができるプロバイダーが有利な立場にあります。貿易規制と専門エンジニアの不足が、国境を越えた業務を制限し、複雑なプログラムの納品を遅延させる可能性があります。
主要レポートのポイント
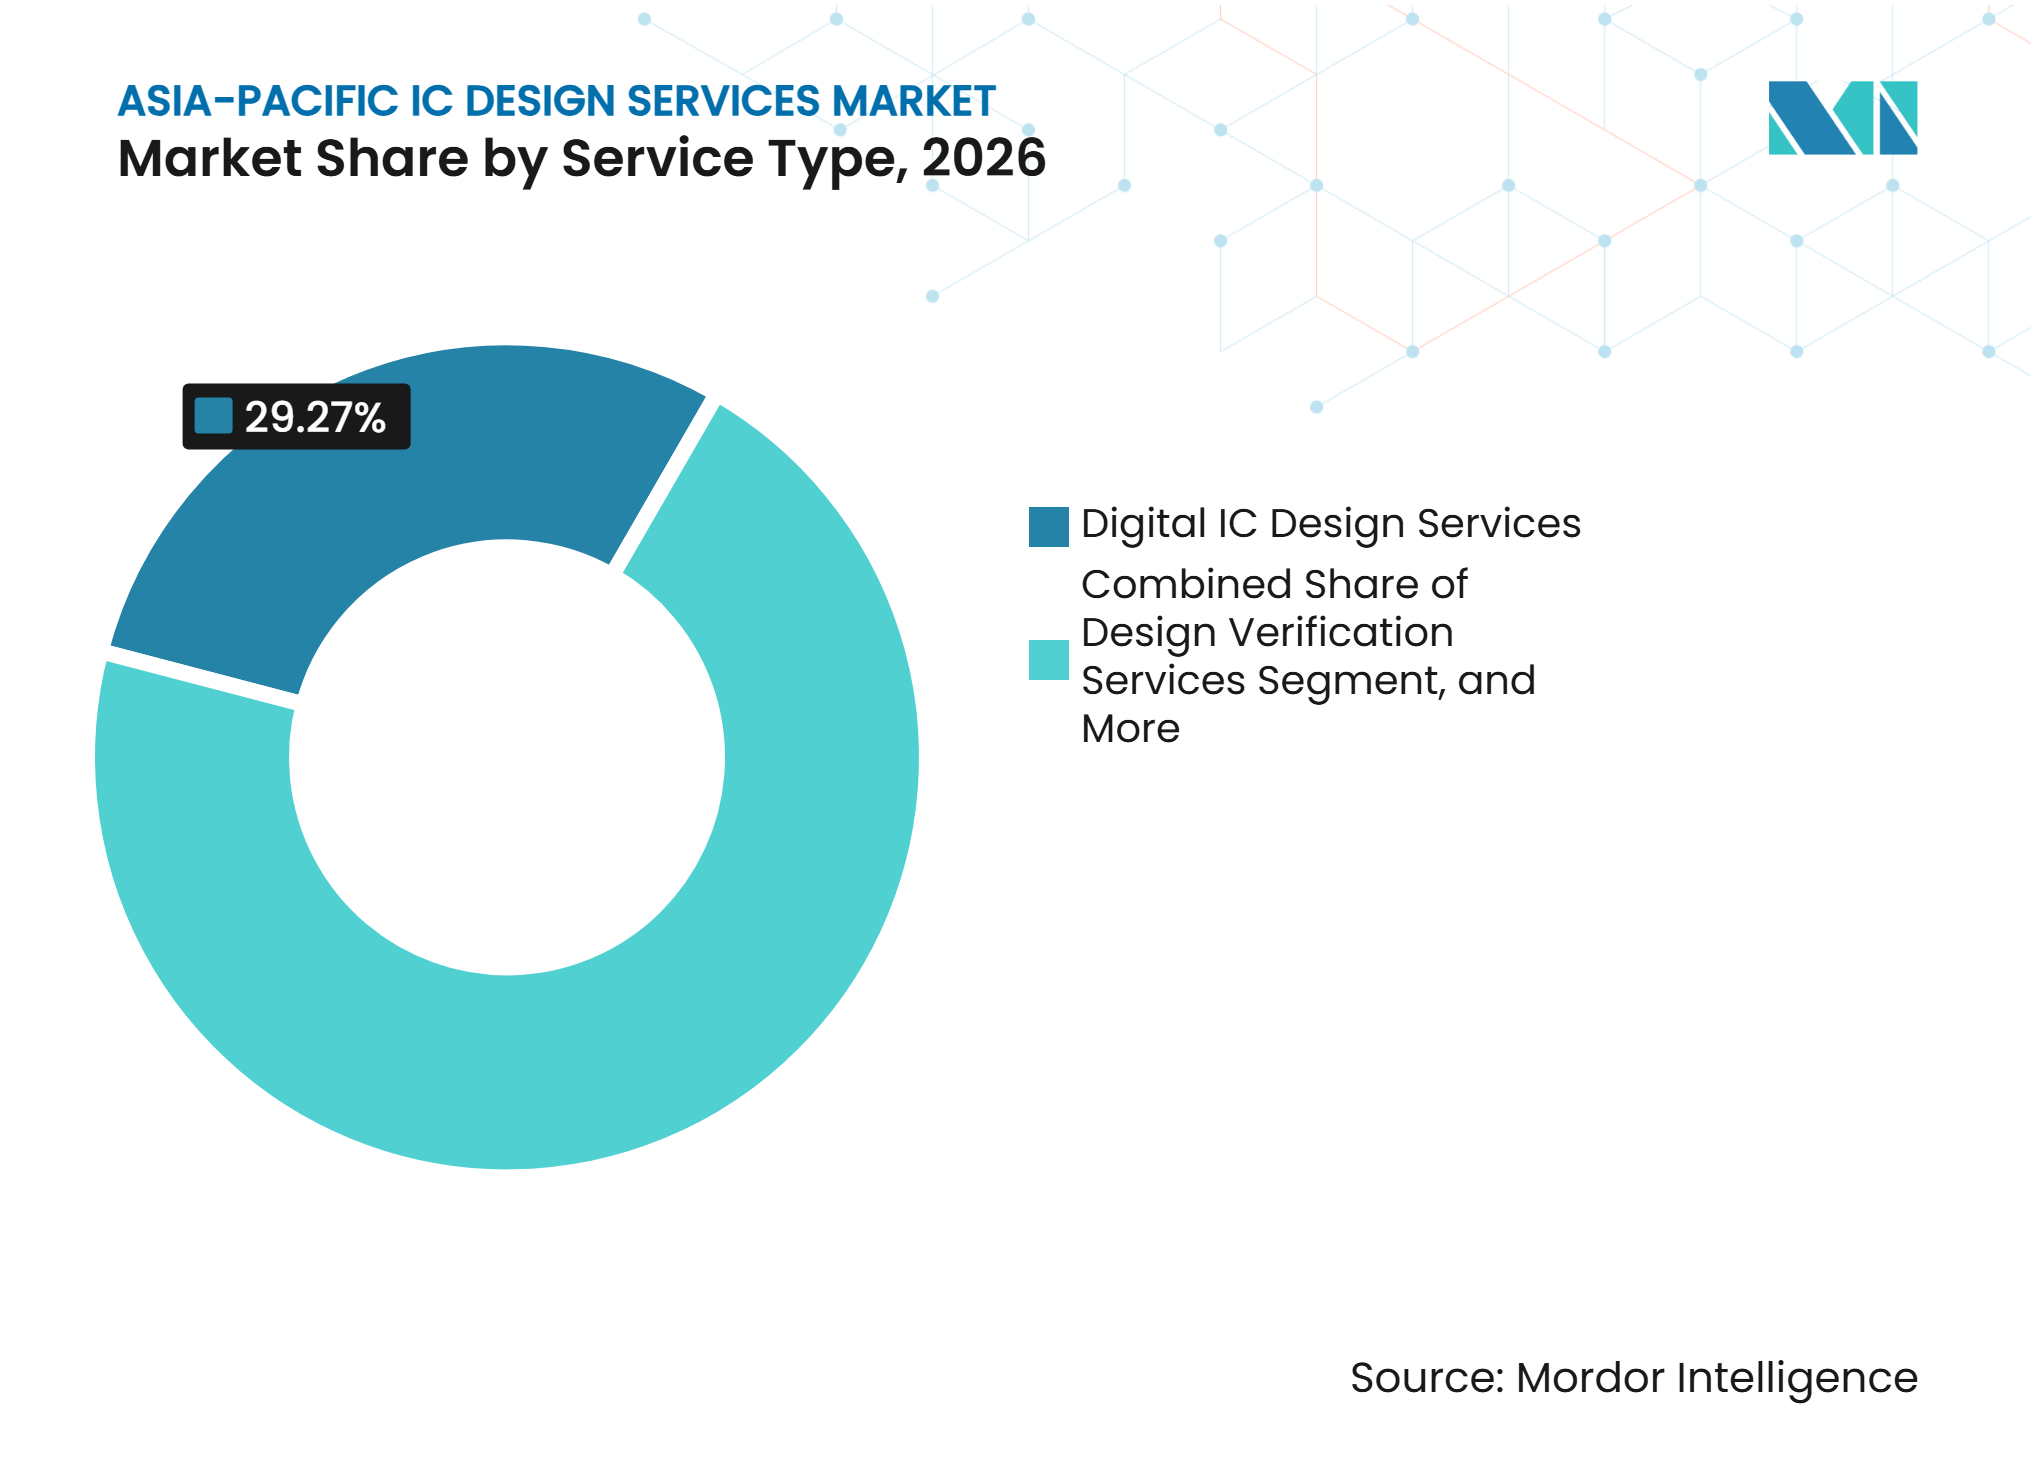
- サービスタイプ別では、デジタルICデザインサービスが2026年のアジア太平洋地域ICデザインサービス市場シェアの29.27%を占め、設計検証サービスは2032年までに11.11%のCAGRで拡大すると予測されています。
- エンドユーザーアプリケーション別では、コンシューマーエレクトロニクスが2026年のアジア太平洋地域ICデザインサービス市場シェアの31.07%を占め、AI・HPC・データセンターは2032年までに11.19%のCAGRで拡大すると予測されています。
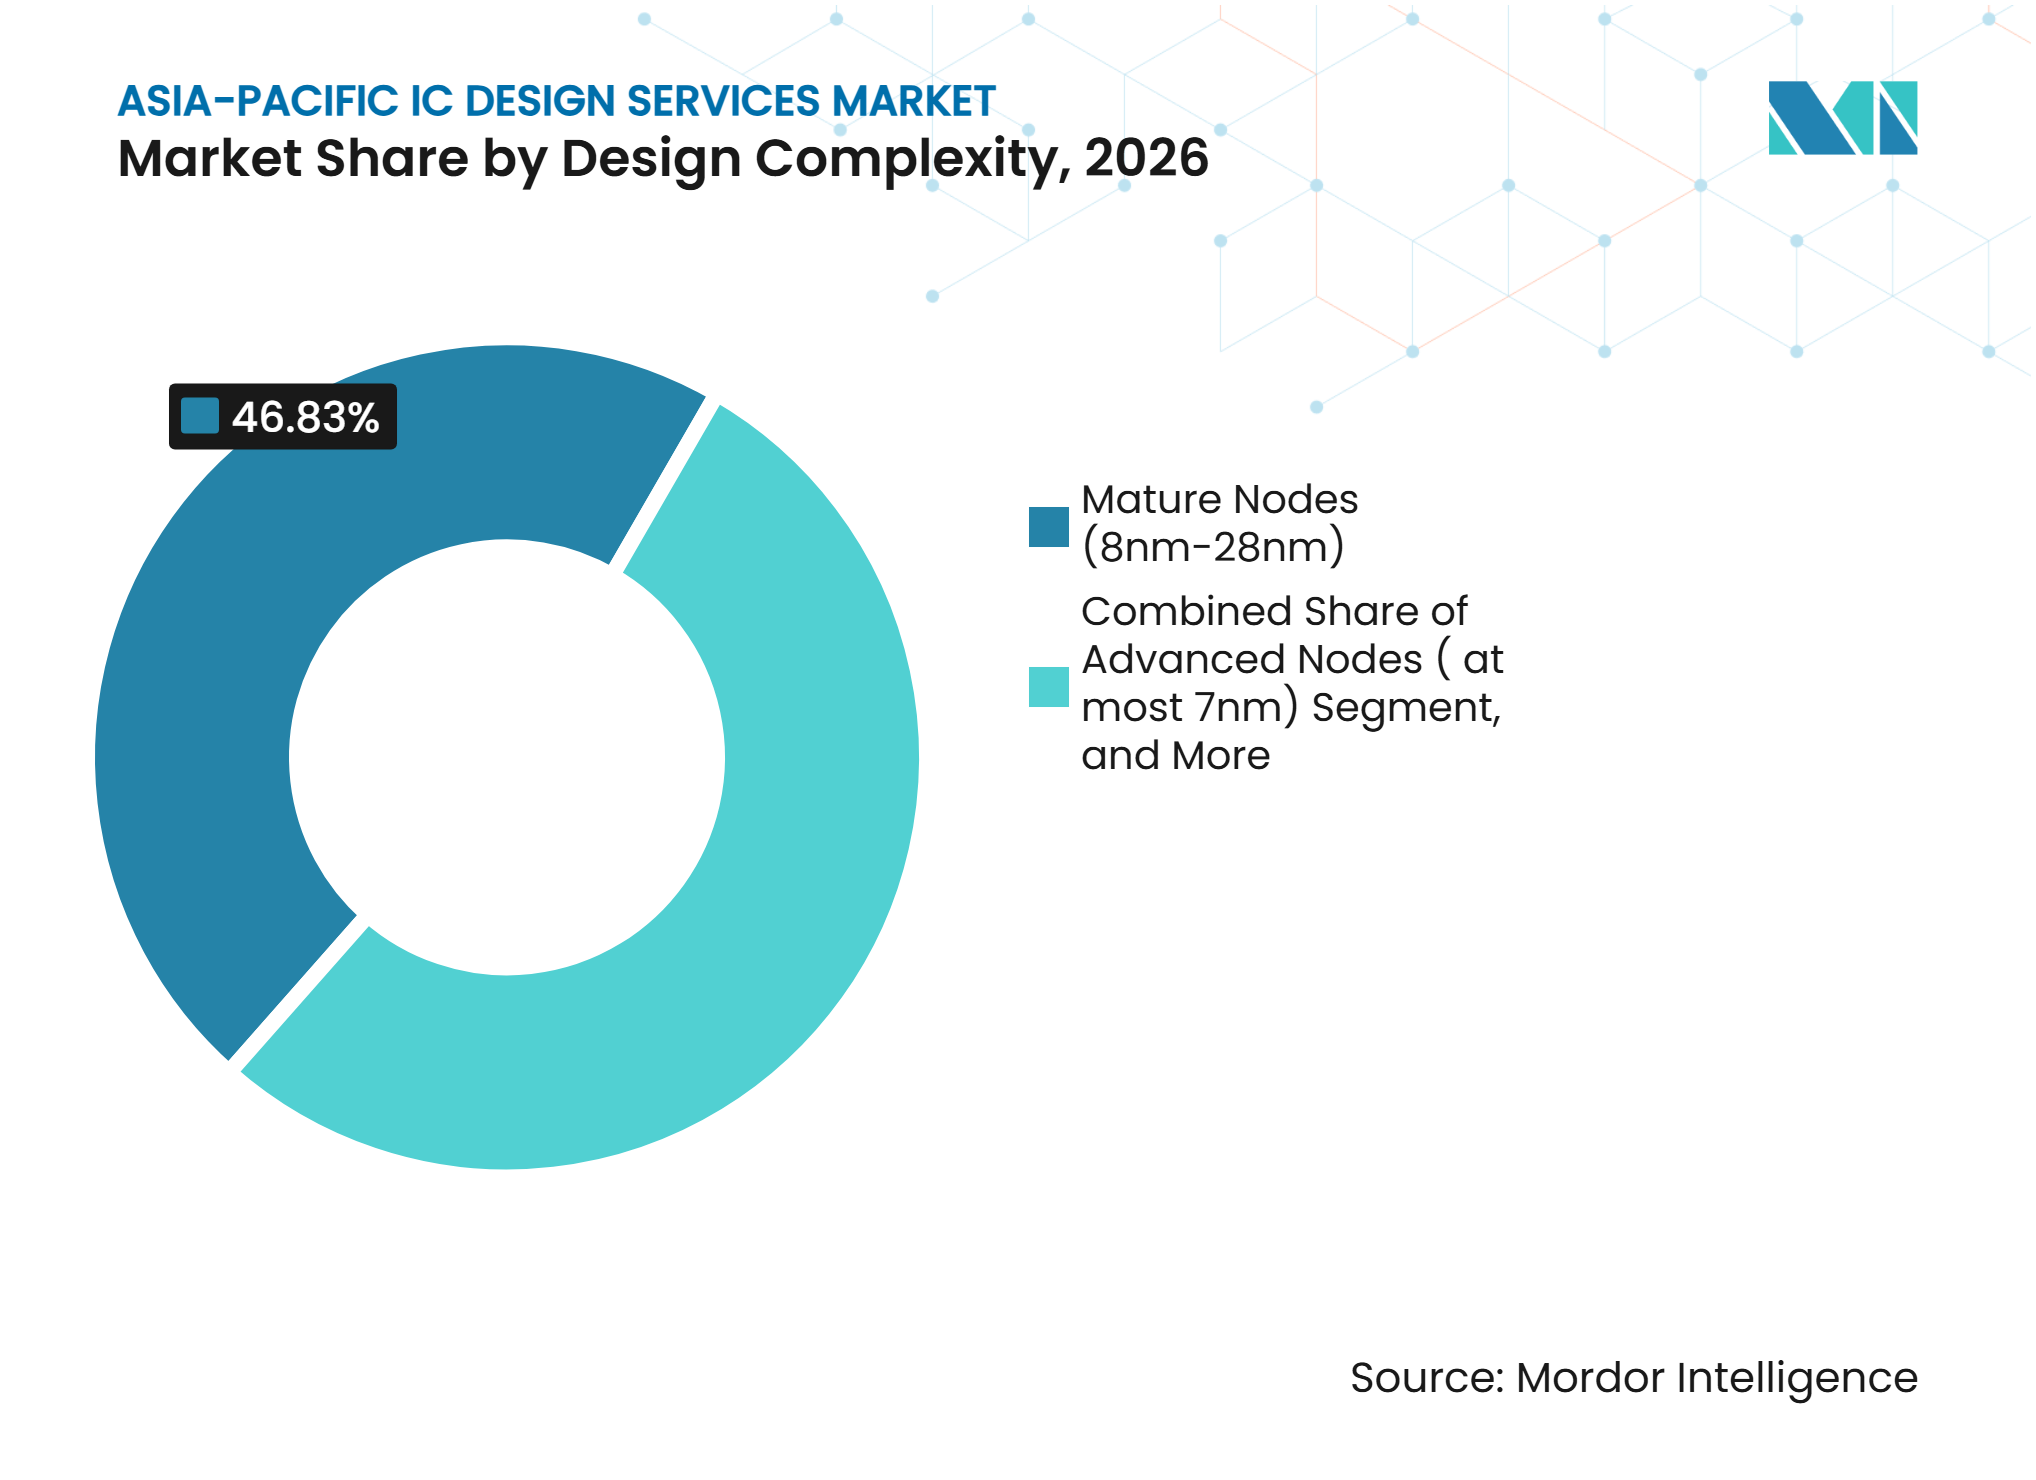
- 設計複雑度別では、成熟ノード(8nm~28nm)が2026年のアジア太平洋地域ICデザインサービス市場規模の46.83%を占め、先端ノード(7nm以下)は2032年までに10.32%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域ICデザインサービス市場シェアの34.18%を占め、インドは2032年までに10.82%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIアクセラレーター、カスタムASIC、およびHPCチップ需要 | +2.5% | 台湾、中国、韓国をアジア太平洋中核とするグローバル | 短期(2年以内) |
| 強固なファブレス・ファウンドリ・IDMエコシステム | +2.0% | 台湾、中国、韓国 | 中期(2~4年) |
| 政府主導の半導体自給自足プログラム | +1.7% | 中国、インド、韓国、日本 | 長期(4年以上) |
| スマートフォン、コンシューマーエレクトロニクス、通信半導体需要 | +1.3% | 中国、韓国、台湾 | 短期(2年以内) |
| 自動車および産業用半導体開発 | +0.8% | 中国、日本、韓国、インド | 中期(2~4年) |
| 先端パッケージングおよびチップレットアーキテクチャの採用 | +0.6% | 台湾および韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIアクセラレーター、カスタムASIC、およびHPCチップ需要がデザインサービスを牽引
ハイパースケールクラウドオペレーターは、標準GPUのみに依存するのではなく、カスタムシリコンの開発を積極的に進めています。この変化により、インフェレンスワークロードがエネルギー効率とアプリケーション固有のパフォーマンスを重視するため、より複雑な業務がアジア太平洋地域ICデザインサービス市場に向けられています。ASICプログラムはアーキテクチャ定義、検証、物理実装、パッケージングの専門知識を必要とし、個々のエンゲージメントの価値を高めています。台湾のプロバイダーは、テープアウトの12~18ヶ月前にソフトウェア検証を開始できるシフトレフト開発手法を採用しており、先端ノードにおけるファーストパスリスクへの対処を支援しています。この早期検証作業には、通常の実装プロジェクトでは不要なシミュレーションおよびエミュレーション能力が必要です。アーキテクチャから先端パッケージングまで一貫して提供できる企業は、高付加価値のAIおよびHPCプログラムへの対応において有利な立場にあります。
強固なファブレス・ファウンドリ・IDMエコシステムが構造的成長を支える
台湾、韓国、中国は、緊密に連携した半導体エコシステム内に設計会社、ファウンドリ、IPサプライヤー、パッケージングリソースを集積しています。この近接性は、遠隔地に分散したサプライチェーンよりも迅速な設計プロセスの共同最適化を支援できます。台湾積体電路製造のデザインセンターアライアンスには、ロジック設計、カスタムレイアウト、ターンキーASIC業務にわたる30社以上のメンバー企業が参加しています。[1] このアライアンスにより、新興ファブレス顧客はファウンドリ要件と設計フローを理解するプロバイダーへのアクセスが可能になります。統合デバイスメーカーも、内部エンジニアリング能力が制約される場合に選択的な設計タスクをアウトソーシングしています。このアウトソーシングにより、単一のエンドマーケットからの需要が不均一な場合でも、専門プロバイダーに継続的な業務をもたらすことができます。
政府主導の半導体自給自足プログラムが地域需要を加速
政府支援は、公的資金なしでは商業規模に達するのが遅れた可能性のある国内設計プロジェクトを創出しています。インドは2026年7月にSemicon 2.0を承認し、チップ設計、機械、材料、ファブ、先端パッケージング、研究、人材育成を含む1,275,000 クロール インドルピー(152億 米ドル)の支出を計上しました。インドのデザインリンクドインセンティブプログラムは24件のチップ設計プロジェクトを支援し、100,000人以上のエンジニアを育成しました。中国の第15次五ヵ年計画は、2030年までに半導体売上高2.4 トリリオン 人民元(3,590億 米ドル)超、22nm以下の国内プロセス能力、および3~5nmノードでの進展を目標としています。韓国は2025年に半導体支援として33 トリリオン 韓国ウォン(232.5億 米ドル)を拠出し、日本は半導体およびAI投資として5年間で670億 米ドルを誓約しました。これらのコミットメントにより、アジア太平洋地域ICデザインサービス市場全体でより安定した設計活動の基盤が形成される可能性があります。
スマートフォン、コンシューマーエレクトロニクス、通信半導体需要がベースラインボリュームを提供
コンシューマーエレクトロニクスは、スマートフォン、ウェアラブル、スマートテレビ、コネクテッドデバイスにサービスを提供する設計プロバイダーに大きなボリュームベースを提供しています。オンデバイスAIインフェレンスへのシフトにより、アプリケーションプロセッサにニューラルプロセッシングユニットが追加され、検証およびミックスドシグナルインテグレーションの要件が増加しています。5GモデムのアップデートおよびWi-Fi 7チップセットも、中間プロセスノードでの設計業務を維持しています。コンシューマーエレクトロニクスは2026年のアジア太平洋地域ICデザインサービス市場の31.07%を占めており、確立された地域エンジニアリング能力の継続的な重要性を示しています。この需要は、AIおよび自動車アプリケーションがより大きな戦略的注目を集める中でも、アジア太平洋地域ICデザインサービス市場における継続的なプログラムを支えています。また、中堅プロバイダーが新技術分野での能力を構築する間、ボリュームストリームを提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的緊張と半導体貿易規制 | -1.6% | 中国・台湾・米国の設計フローに直接影響するグローバル | 中期(2~4年) |
| 専門半導体設計エンジニアの不足 | -1.0% | アジア太平洋地域全体、特にインド、ベトナム、シンガポールで深刻 | 長期(4年以上) |
| 激しい競争と価格圧力 | -0.6% | 台湾、中国、韓国 | 短期(2年以内) |
| 地域半導体設計エコシステムの不均一な発展 | -0.4% | インド、ベトナム、その他のアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地政学的緊張と半導体貿易規制が国境を越えた設計フローを制約
先端半導体技術に対する輸出規制により、設計会社がEDAツール、プロセス設計キット、および特定のIPを調達する方法が変化しています。米国商務省産業安全保障局は2026年1月に、中国およびマカオ向けの先端コンピューティング商品に関するライセンス審査方針を改定しました。これらの規制により、最先端ノードを対象とするプロジェクトにおいて、最も成熟した国際的な設計ツールおよびプロセスエコシステムへのアクセスが制限される可能性があります。中国のファブレス顧客は、国内代替品が同等の深度またはプロセス成熟度を欠く場合、より高い非繰り返しエンジニアリングコストとスケジュールリスクに直面する可能性があります。将来の技術移転規則に関する不確実性も、中国企業と海外パートナーとの共同設計プロジェクトを減少させる可能性があります。西側のハイパースケーラーと中国の受託設計メーカーの両方にサービスを提供するプロバイダーは、エンジニアリングチームと顧客業務の組織化方法についてより困難な選択を迫られる可能性があります。
専門半導体設計エンジニアの不足がサービス提供能力を制限
経験豊富なエンジニアの不足は制約要因であり、先端ノードおよび3DICプログラムはアーキテクチャ、検証、物理設計、パッケージングにわたる専門スキルを必要とします。インドでは、ASIC検証の需要が利用可能な労働力を超えるため、2027年までに250,000~300,000人の資格ある半導体専門家が不足する可能性があります。シンガポールは半導体エンジニアリング職を不足職業リストに追加し、ベトナムは2025年8月時点で7,000人のIC設計エンジニアを報告しました。[2] これらの専門家へのアクセスが限られると、強いクライアント需要にもかかわらず、複数年プロジェクトのスケジュールが延長し、収益実現が弱まる可能性があります。この制約は、新興エコシステムが地域のトレーニングおよび採用力が追いつく速度を超えて拡大している場所で最も強く現れます。雇用主はまた、定義されたブロックを実行するだけでなく、設計手法とパッケージング、テスト、ソフトウェア検証を結びつけることができるエンジニアを巡って競争しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
検証需要が従来の設計カテゴリーを上回るデジタルICデザインサービスは2026年のアジア太平洋地域ICデザインサービス市場シェアの29.27%を占め、コンシューマー、通信、AIサブシステムにわたるカスタムロジックに支えられています。設計検証サービスは2027年から2032年にかけて11.11%のCAGRを記録すると予測されています。先端ノード設計はファーストパスエラーへの許容度が低く、プレシリコン検証の価値が高まっています。AIチップレットインテグレーションは、テープアウト前にインターフェースを検証する必要があるため、テストニーズを増加させます。Faradayは、先端ノードの非繰り返しエンジニアリングが2025年の総非繰り返しエンジニアリング収益の49%を占めたと報告しており、より高複雑度のクライアント業務へのシフトを示しています。
アナログミックスドシグナルICデザインサービスおよび物理設計・レイアウトサービスは、専門的な実装業務において引き続き重要です。アナログおよびミックスドシグナルの需要は、電気自動車のパワーエレクトロニクスおよび産業用センサーから恩恵を受けています。これらのプロジェクトは、多くのデジタルプログラムよりも長い認定サイクルを持つ場合があります。IP開発・設計サポートサービスは、半導体企業が再利用可能なサブシステムIPを求めるにつれて重要性が高まっています。この変化は、一回限りのライセンスのみに依存するのではなく、IPを維持・更新するプロバイダーに有利に働く可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーアプリケーション別:
コンシューマーボリュームが収益を維持しながらAIが複雑性の期待値をリセットコンシューマーエレクトロニクスは2026年のアジア太平洋地域ICデザインサービス市場規模の31.07%を占め、スマートフォン、ウェアラブル、スマートテレビ、モノのインターネットチップ設計における地域の役割を反映しています。AI・HPC・データセンターは2027年から2032年にかけて11.19%のCAGRで拡大すると予測されています。ハイパースケーラーは、パフォーマンス、エネルギー、ワークロード要件に適合したカスタムASICを求めています。Alchipは、同社の3DICプラットフォームがAIおよびHPCアプリケーションに対して3~5倍高いインターコネクト密度と1ビットあたり30~40%低いエネルギーを実現できると報告しました。これらの要件は、ロジック、メモリ、パッケージ設計、熱計画を統合できるプロバイダーを評価します。
自動車は高信頼性設計プログラムのより重要な供給になりつつあります。フォルクスワーゲングループ中国は2025年11月、Horizon Roboticsとのジョイントベンチャー「CARIZON」を通じて初の自社設計システムオンチップを発表し、インテリジェント運転システム向けに500~700 TOPSを目標としています。産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキングアプリケーションは、より長い製品サイクルをサポートします。これらの顧客は厳格な認定、耐久性のある供給コミットメント、および専門的なアナログまたはミックスドシグナル能力を必要とします。これらのプログラムは、コンシューマーリフレッシュサイクルへの依存を平滑化するのに役立ちます。
設計複雑度別:
成熟ノードが収益を支え、先端ノードが競争階層を再定義成熟ノード(8nm~28nm)は2026年のアジア太平洋地域ICデザインサービス市場シェアの46.83%を占めました。このプロセス範囲は、自動車エレクトロニクス、産業用制御、モノのインターネット接続チップレット、電源管理IC、ディスプレイドライバーをサポートします。幅広いアプリケーションベースは、最先端能力が大半の注目を集める場合でも需要を維持するのに役立ちます。先端ノード(7nm以下)は2027年から2032年にかけて10.32%のCAGRを記録すると予測されています。AIアクセラレーターASIC、高性能ネットワーキングチップ、先端スマートフォンプロセッサーがこれらの最先端プロセスの主要アプリケーションです。
先端ノード業務は、確立されたテープアウト実績、パッケージング経験、ファウンドリ共同エンジニアリング関係を持つプロバイダーに有利です。SEMIFIVEは2026年3月、サムスンファウンドリのSF4X 4nmプロセスにおけるAI NPUに関して、提供された換算レートで1,250万 米ドルに相当する180億 韓国ウォンのターンキーASIC設計契約を締結したと発表しました。このようなプログラムは、電力、熱、インターコネクト、検証における強力な能力を必要とします。レガシーノード(28nm超)は高電圧アナログおよびパワーデバイスに引き続き有用です。完全に償却された能力と確立された顧客関係が、これらのアプリケーションにおける継続的な需要を支えています。

地域分析
中国:規模と政策に支えられた地域設計能力
中国は2026年のアジア太平洋地域ICデザインサービス市場シェアの34.18%を占めました。同国の地位は、ファブレス設計会社、政府調達優先事項、および成長するファウンドリ基盤によって支えられています。第15次五ヵ年計画は、2030年までに半導体売上高2.4 トリリオン 人民元超、年間6,000億チップの生産、および22nm以下の国内プロセス能力を目標としています。VeriSiliconのAI-ISPカスタムチップは2025年6月に顧客スマートフォンで量産に入りました。
インド:政策主導のエコシステムがアジア太平洋地域で最速の設計成長を生み出す
インドは2027年から2032年にかけて10.82%のCAGRを記録すると予測されています。同国は大規模なエンジニアリング基盤と、チップ設計、製造、パッケージング、研、スキルに関するより強固な政策フレームワークを有しています。インドは世界の半導体チップ設計労働力の約20%と120社以上の半導体企業の研究開発センターを擁しています。デザインリンクドインセンティブスキームは、2026年初頭までに支援スタートアップを通じて16件のテープアウト、6件の製造済みASIC、140以上の再利用可能なIPコアを実現しました。MosChipは2026年1月、インドの衛星航法プログラム向けにISROの宇宙応用センターにカスタムSoCを納品しました。
台湾、韓国、日本、その他のアジア太平洋地域:能力への異なるアプローチ
台湾は、プロバイダーがTSMCおよびCoWoS、SoIC、2.5Dインターポーザーなどの先端パッケージングプラットフォームの近くで業務を行うため、地域の技術的な拠点であり続けています。韓国はサムスンファウンドリの能力を活用してAIデザインサービスで競争しており、SEMIFIVEは2025年12月に東京子会社を開設しました。日本の670億 米ドルのコミットメントは、Rapidusの2nmプログラムと設計業務を支援し、アナログおよび化合物半導体IPの能力を補完しています。ベトナムとシンガポールは、オーバーフロー需要に対応するサービス能力を構築しています。ベトナムは2025年8月時点で7,000人のIC設計エンジニアを有していました。
競争環境
市場集中度
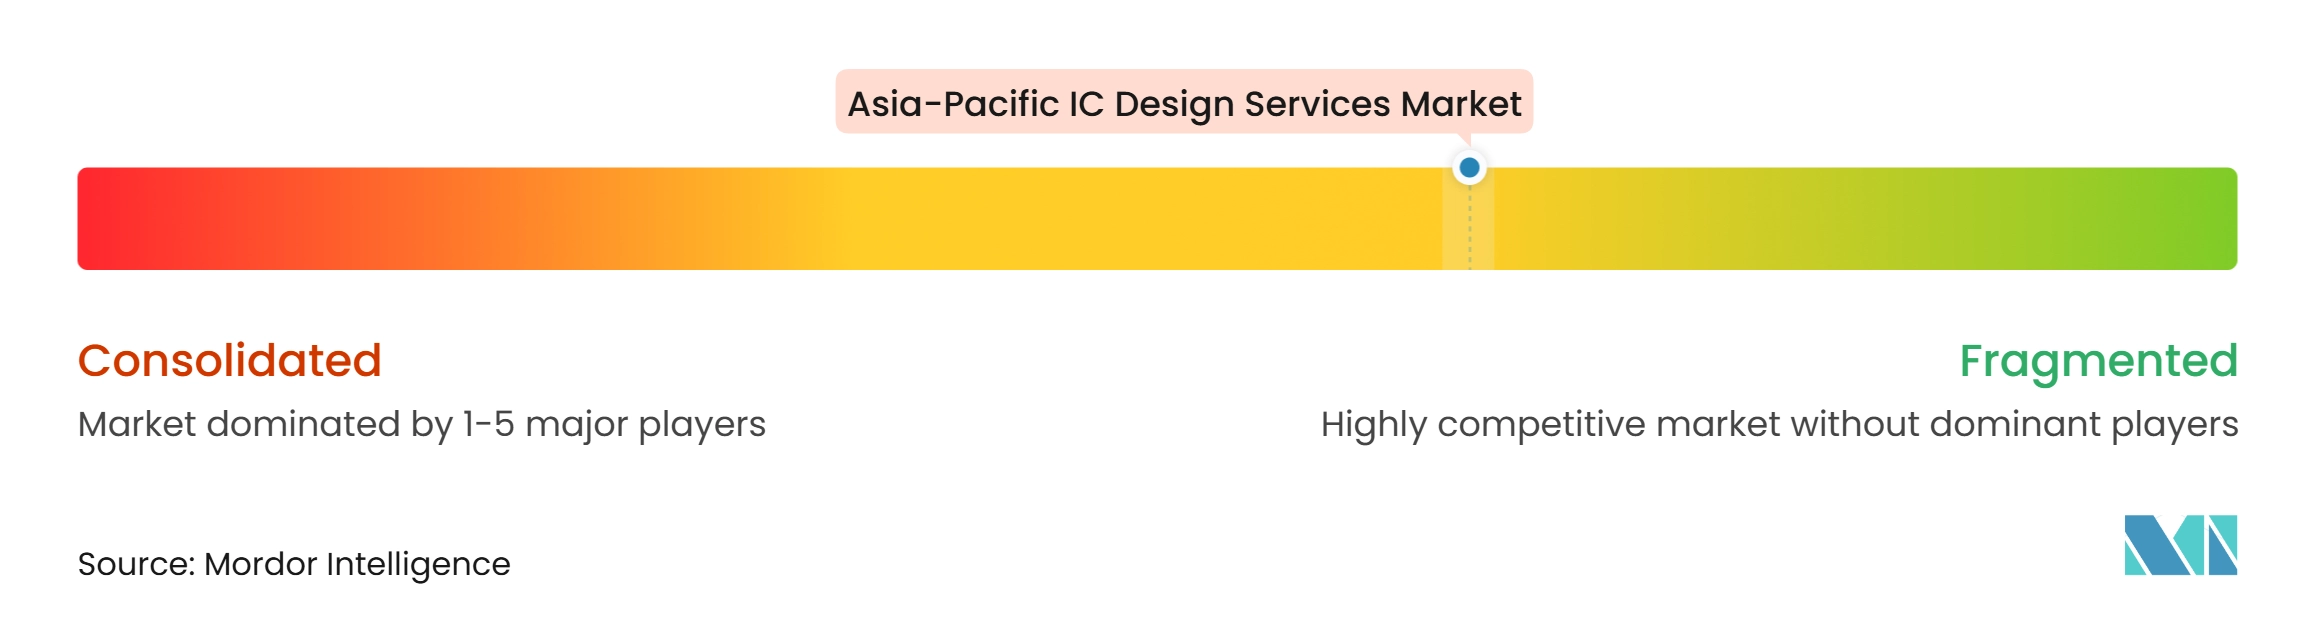
アジア太平洋地域ICデザインサービス市場は中程度に分散しています。台湾と韓国の先端ノード専門企業がAIおよびHPC ASICプログラムを巡って競争する一方、より広いグループが自動車、コンシューマー、産業用クライアントにサービスを提供しています。大手ファブレス企業がASICサービス市場に参入し、価格圧力が高まっています。プロバイダーは独自IP、パッケージング専門知識、ファウンドリとのより深い関係で対応しています。Global Unichipの2025年11月のVSORAとのJotunn8 AIインフェレンスプロセッサーに関する業務は、5nm ASICサービスとHBM3EおよびAI 2.5Dパッケージングを組み合わせました。
Alchipは2025年6月、ベトナムデザインセンターと拡張された日本デザインセンターを通じて設計能力を拡大しました。この動きにより、3nmおよび先端パッケージングプログラムのエンジニアリング能力が追加されました。HCLTechとDolphin Semiconductorは2025年12月、低消費電力IPとシリコン設計ワークフローを組み合わせるパートナーシップを発表しました。[3] これらの動きは、企業が採用、パッケージング専門化、IPパートナーシップを通じてサービスを拡張している方法を示しています。インドのプロバイダーも、コスト重視の中間ノード業務を超えてターンキーASIC能力へと移行しています。
チップレット分解サービスは、小規模なファブレス企業がモノリシックプログラムを採用せずに先端ノード機能を活用するのに役立ちます。AI対応EDAおよび検証自動化は、中堅プロジェクトの反復作業を削減する可能性があります。自動車グレードのIC設計は、電気自動車開発が認定設計の地域需要を生み出すインドおよび東南アジアにおける別の機会です。技術的深度、クライアントミックス、ファウンドリアクセスの大きな差異が、中程度に分散した競争構造を支えています。
アジア太平洋地域ICデザインサービス産業リーダー
-
Global Unichip Corporation
-
Alchip Technologies, Ltd.
-
Faraday Technology Corporation
-
VeriSilicon Microelectronics
-
SEMIFIVE Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ICデザインサービス市場 このレポートでカバーされる企業
- Global Unichip Corporation
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Oppstar Berhad
- ASICLAND Co., Ltd.
- GAONCHIPS Co., Ltd.
- BlackPepper Technologies Pvt. Ltd.
- NSW Inc.
最近の産業開発事情 アジア太平洋地域ICデザインサービス市場
- 2026年10月:MosChip Technologiesは、SEMICON India 2026において、国産の三相スマートエネルギーメーターIC「VIDYUT100」シリコンの初期ブリングアップ結果を発表しました。このチップはインドのスマートシティ計量インフラを直接ターゲットとし、アートマニルバール・バーラット(自立インド)イニシアチブの下で輸入ICソリューションを国内設計の代替品に置き換えます。
- 2026年7月:インド政府はSemicon 2.0を承認し、ファブおよび先端パッケージングに加えてチップ設計、機械・材料、研究、人材を柱として明示的に追加し、インド国内に完全なチップバリューチェーンを構築することを目指して、1,275,000 クロール インドルピー(152億 米ドル)の支出を計上しました。
- 2026年4月:Alchip TechnologiesはAIおよびHPC顧客を対象とした3DIC ASICデザインサービスプラットフォームを発表し、3~5倍高いインターコネクト密度、1ビットあたり30~40%低いエネルギー、最大35%のレイテンシ削減を実現し、TSMC CoWoSおよびSoIC-X先端パッケージング技術を統合しています。
- 2026年3月:SEMIFIVEはサムスンファウンドリのSF4X 4nmプロセスにおける次世代AI NPUに関して、180億 韓国ウォン(1,250万 米ドル)のターンキーASIC設計契約を締結しました。これは同一顧客との連続した先端ノードAIチップ契約の2件目です。この受注は、韓国の設計サービス産業においてフルライフサイクルAI ASICパートナーとしてのSEMIFIVEの高まる信頼性を示しています。
アジア太平洋地域ICデザインサービス市場レポートの範囲
アジア太平洋地域ICデザインサービス市場には、半導体企業、ファブレス企業、統合デバイスメーカー、OEM、システム開発者に対してアウトソーシングおよび専門的な集積回路(IC)設計、開発、検証、エンジニアリングサポートサービスを提供する企業が生み出す収益が含まれます。市場は、半導体アプリケーションの範囲にわたるアナログIC設計、デジタルIC設計、アナログミックスドシグナル(AMS)設計、物理設計・レイアウト、設計検証、IP開発、その他のIC設計サポートサービスをカバーしています。これらのサービスは、特定用途向け集積回路(ASIC)、システムオンチップ(SoC)、特定用途向け標準製品(ASSP)、およびその他のカスタマイズされた半導体ソリューションの開発を促進します。
アジア太平洋地域ICデザインサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログミックスドシグナル(AMS)ICデザインサービス、物理設計・レイアウトサービス、設計検証サービス、IP開発・設計サポートサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI・HPC・データセンター、コンシューマーエレクトロニクス、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、設計複雑度(先端ノード(7nm以下)、成熟ノード(8nm~28nm)、レガシーノード(28nm超))、および地域(中国、台湾、韓国、日本、インド、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログミックスドシグナル(AMS)ICデザインサービス |
| 物理設計・レイアウトサービス |
| 設計検証サービス |
| IP開発・設計サポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI・HPC・データセンター |
| コンシューマーエレクトロニクス |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザーアプリケーション |
| 先端ノード(7nm以下) |
| 成熟ノード(8nm~28nm) |
| レガシーノード(28nm超) |
| 中国 |
| 台湾 |
| 韓国 |
| 日本 |
| インド |
| その他のアジア太平洋地域 |
| サービスタイプ別 | アナログICデザインサービス |
| デジタルICデザインサービス | |
| アナログミックスドシグナル(AMS)ICデザインサービス | |
| 物理設計・レイアウトサービス | |
| 設計検証サービス | |
| IP開発・設計サポートサービス | |
| その他のサービスタイプ | |
| エンドユーザーアプリケーション別 | 自動車 |
| AI・HPC・データセンター | |
| コンシューマーエレクトロニクス | |
| 産業 | |
| 防衛・航空宇宙 | |
| 医療・ヘルスケア | |
| 通信・ネットワーキング | |
| その他のエンドユーザーアプリケーション | |
| 設計複雑度別 | 先端ノード(7nm以下) |
| 成熟ノード(8nm~28nm) | |
| レガシーノード(28nm超) | |
| 国別 | 中国 |
| 台湾 | |
| 韓国 | |
| 日本 | |
| インド | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域ICデザインサービス市場の規模はどのくらいですか?
アジア太平洋地域ICデザインサービス市場規模は2027年に5.89 ビリオン 米ドルと推定され、地域全体のカスタムシリコン、検証、先端パッケージング需要に支えられて、9.71%のCAGRで2032年までに9.36 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域ICデザインサービスで最大のシェアを持つサービスタイプはどれですか?
デジタルICデザインサービスが2026年に29.27%で最大のサービスタイプシェアを保有しています。
アジア太平洋地域ICデザインサービスで最も急速に拡大すると予測されるアプリケーションはどれですか?
AI・HPC・データセンターは2027年から2032年にかけて11.19%のCAGRで拡大すると予測されています。
設計検証がICデザインプロバイダーにとってより重要になている理由は何ですか?
先端ノードおよびチップレットプロジェクトは、テープアウトリスクを低減し複雑なインターフェースを検証するために、より多くのプレシリコンテストを必要とします。
アジア太平洋地域ICデザインサービスをリードしている国はどこですか?
中国がファブレス能力、公的プログラム、拡大するファウンドリエコシステムに支えられて2026年に34.18%のシェアでリードしています。
インドがICデザインサービスにとって重要になっている理由は何ですか?
インドは、設計プロジェクト、テープアウト、IP開発、国内半導体能力を支援するエンジニアリング人材、Semicon 2.0、デザインリンクドインセンティブスキームに支えられて、2032年までに10.82%のCAGRで拡大すると予測されています。