
Tamaño y Participación del Mercado de Servicios de Diseño de CI en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
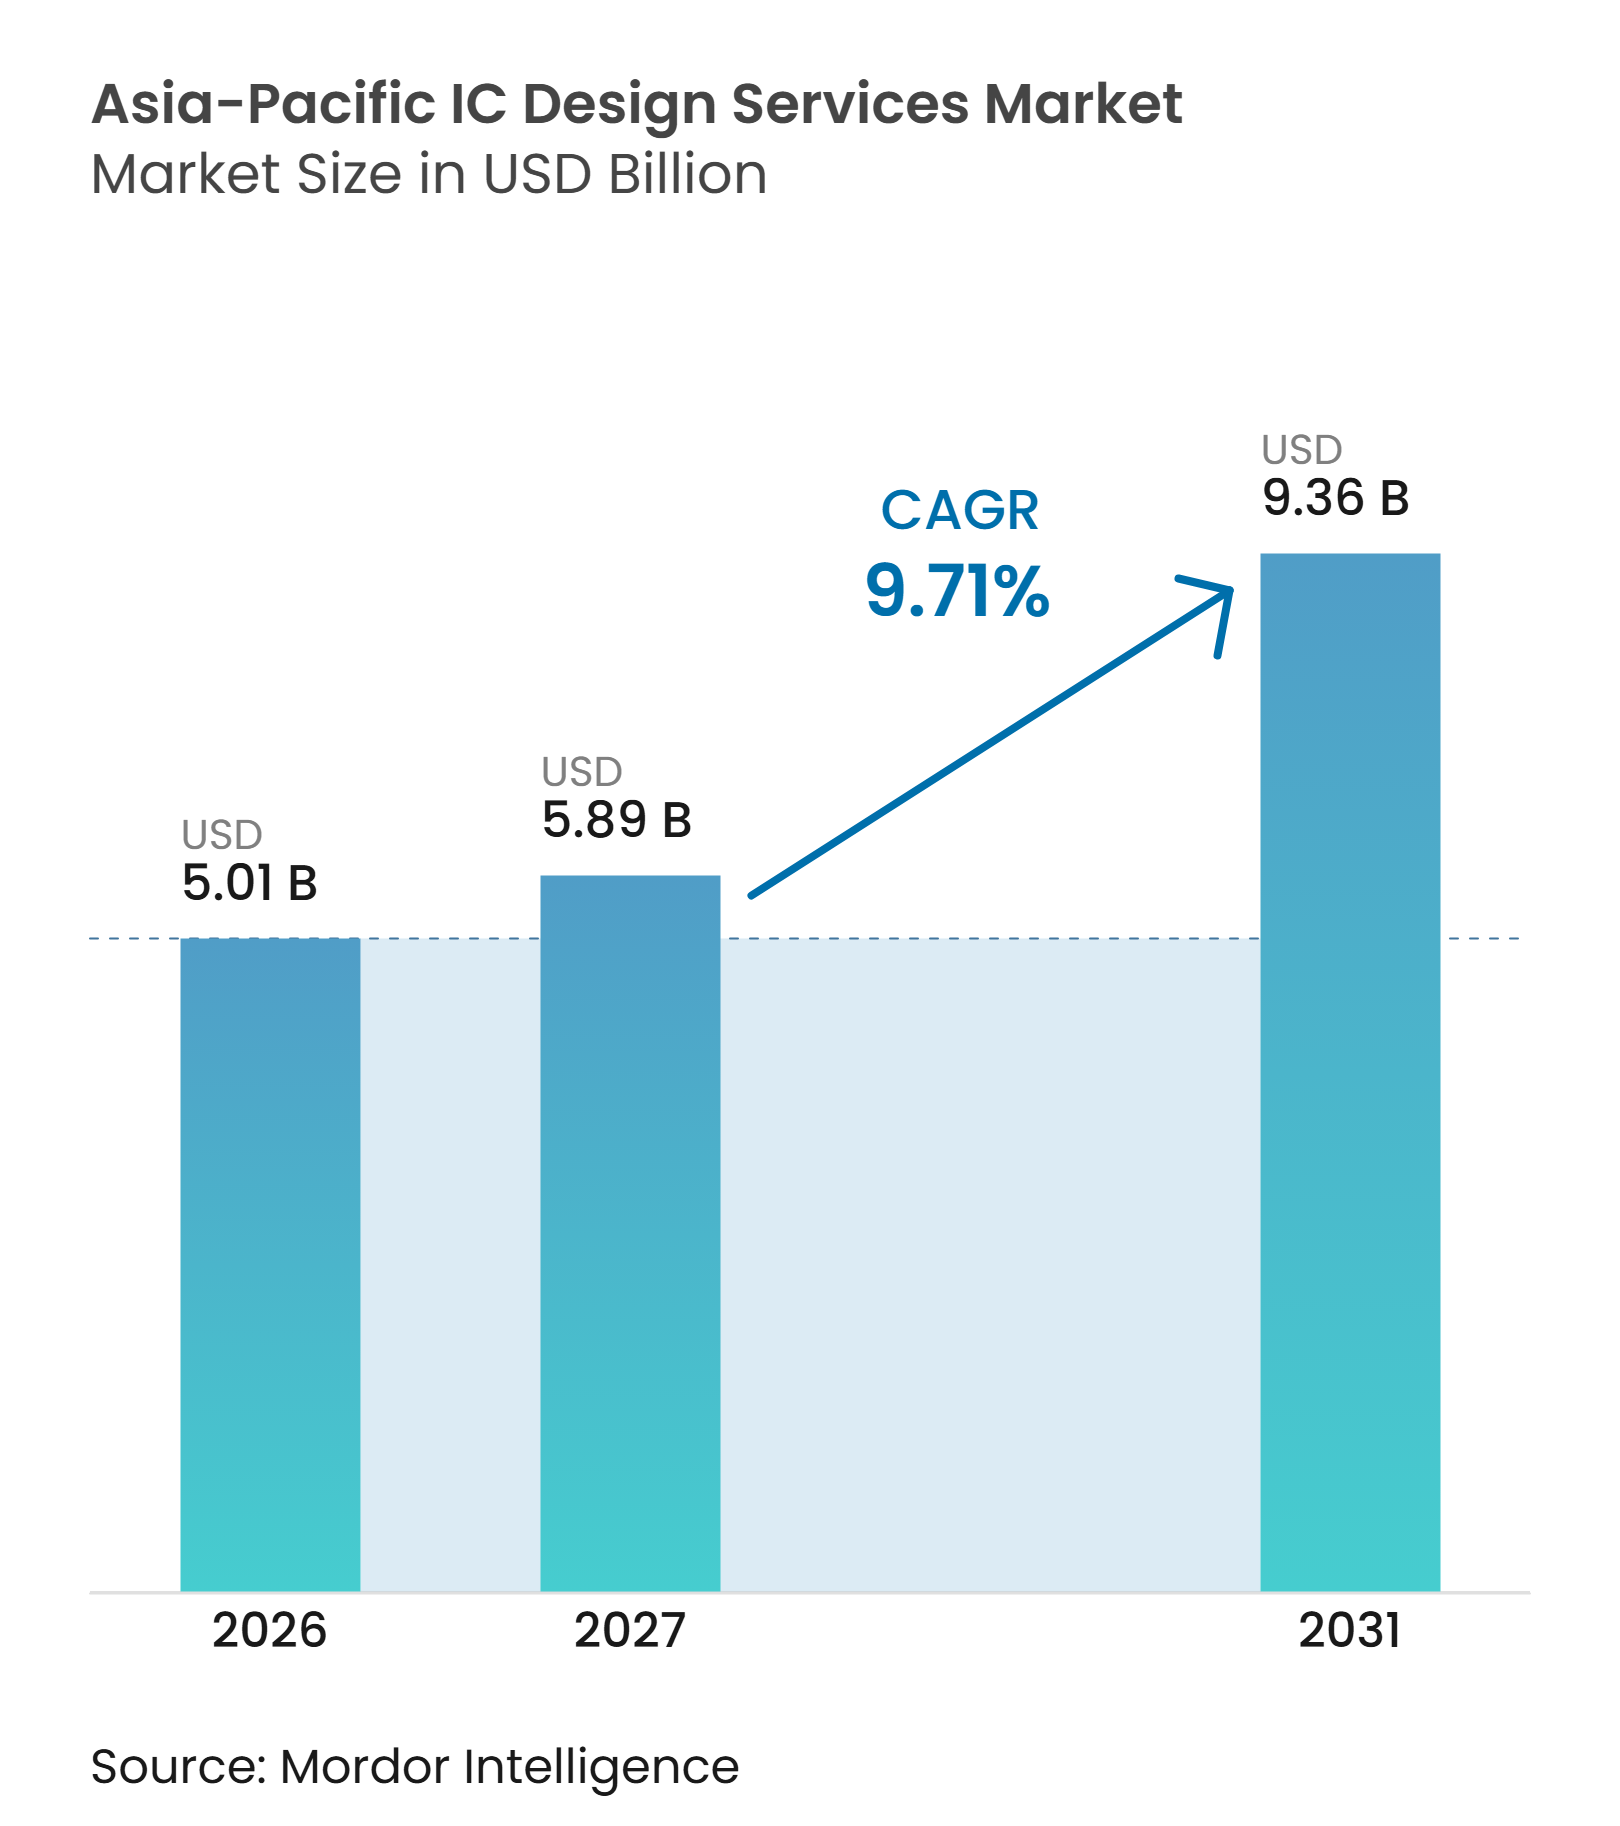
| Tamaño del mercado en el año base (2026) | 5.01 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Diseño de CI en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de Servicios de Diseño de CI en Asia-Pacífico fue valorado en 5,01 mil millones de USD en 2026 y se estima que se expandirá desde 5,89 mil millones de USD en 2027 hasta alcanzar 9,36 mil millones de USD en 2032, a una CAGR del 9,71% durante el período de pronóstico (2027-2032). El mercado de Servicios de Diseño de CI en Asia-Pacífico está respaldado por una mayor cartera de programas de silicio personalizado a medida que las empresas fabless trabajan más estrechamente con socios de fundición y empaquetado. La demanda de chips de inferencia de IA está haciendo que la verificación, la integración de sistemas y el empaquetado avanzado sean más importantes dentro de los compromisos con los clientes. Los programas gubernamentales en China, India, Corea del Sur y Japón están añadiendo actividad de diseño doméstico financiada junto con la demanda del sector privado. La competencia se está desplazando más allá del trabajo de distribución hacia la entrega completa de ASIC, lo que favorece a los proveedores que pueden conectar arquitectura, implementación, verificación y empaquetado. Las restricciones comerciales y la escasez de ingenieros especializados pueden limitar el trabajo transfronterizo y retrasar la entrega en programas complejos.
Conclusiones Clave del Informe
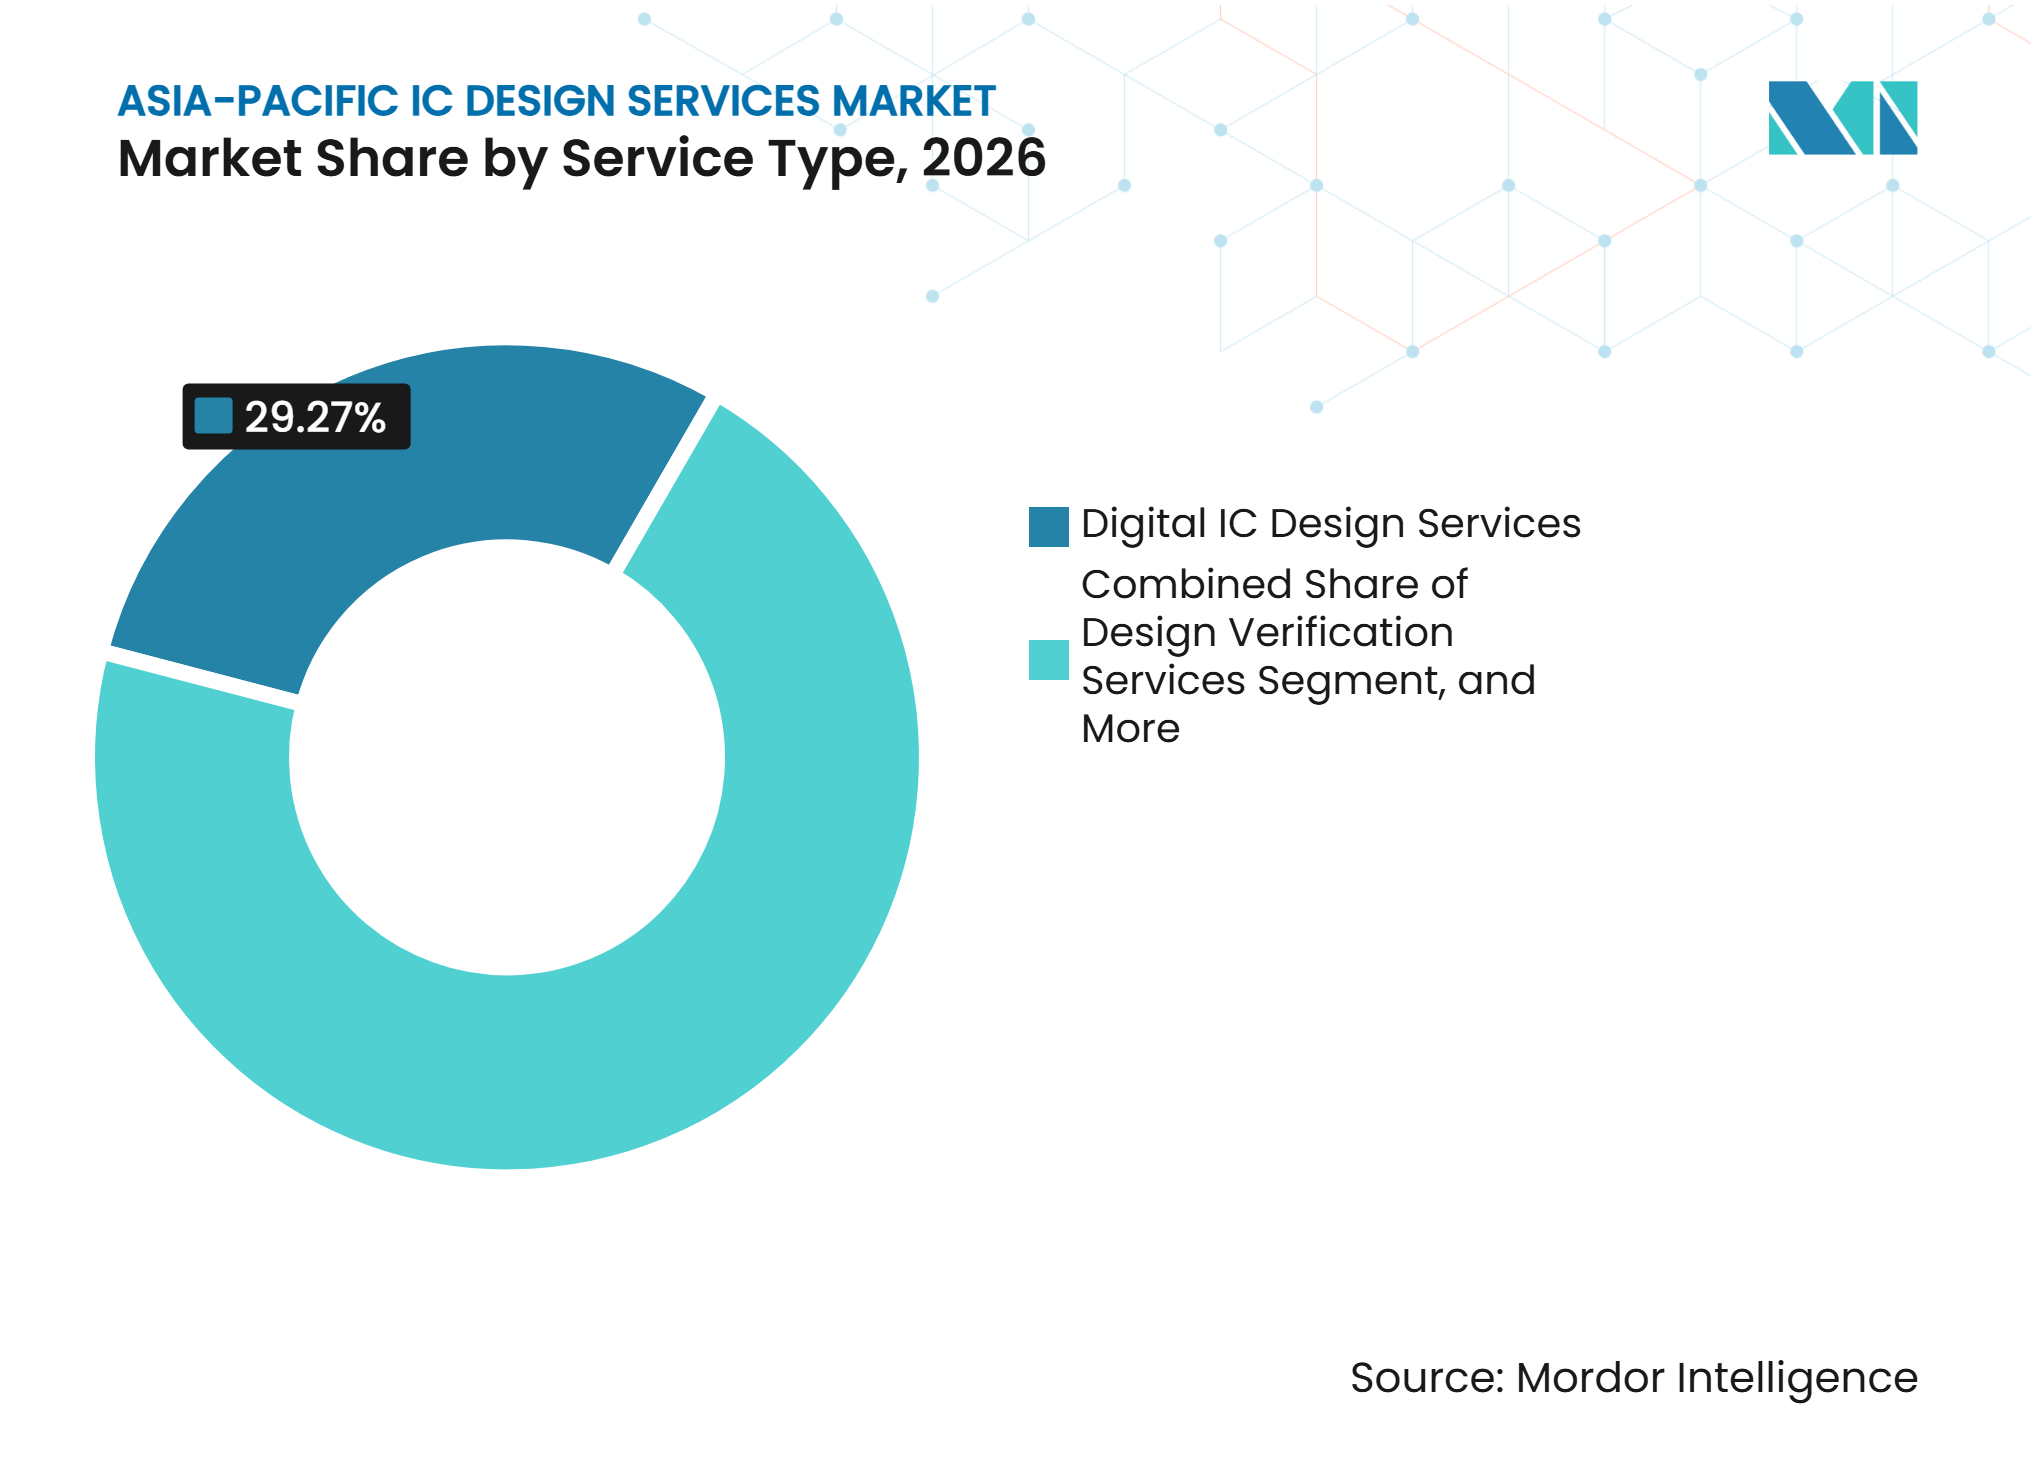
- Por tipo de servicio, los Servicios de Diseño de CI Digital representaron el 29,27% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, mientras que se proyecta que los Servicios de Verificación de Diseño se expandan a una CAGR del 11,11% hasta 2032.
- Por aplicación de usuario final, la Electrónica de Consumo representó el 31,07% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, mientras que se proyecta que IA, HPC y Centros de Datos se expandan a una CAGR del 11,19% hasta 2032.
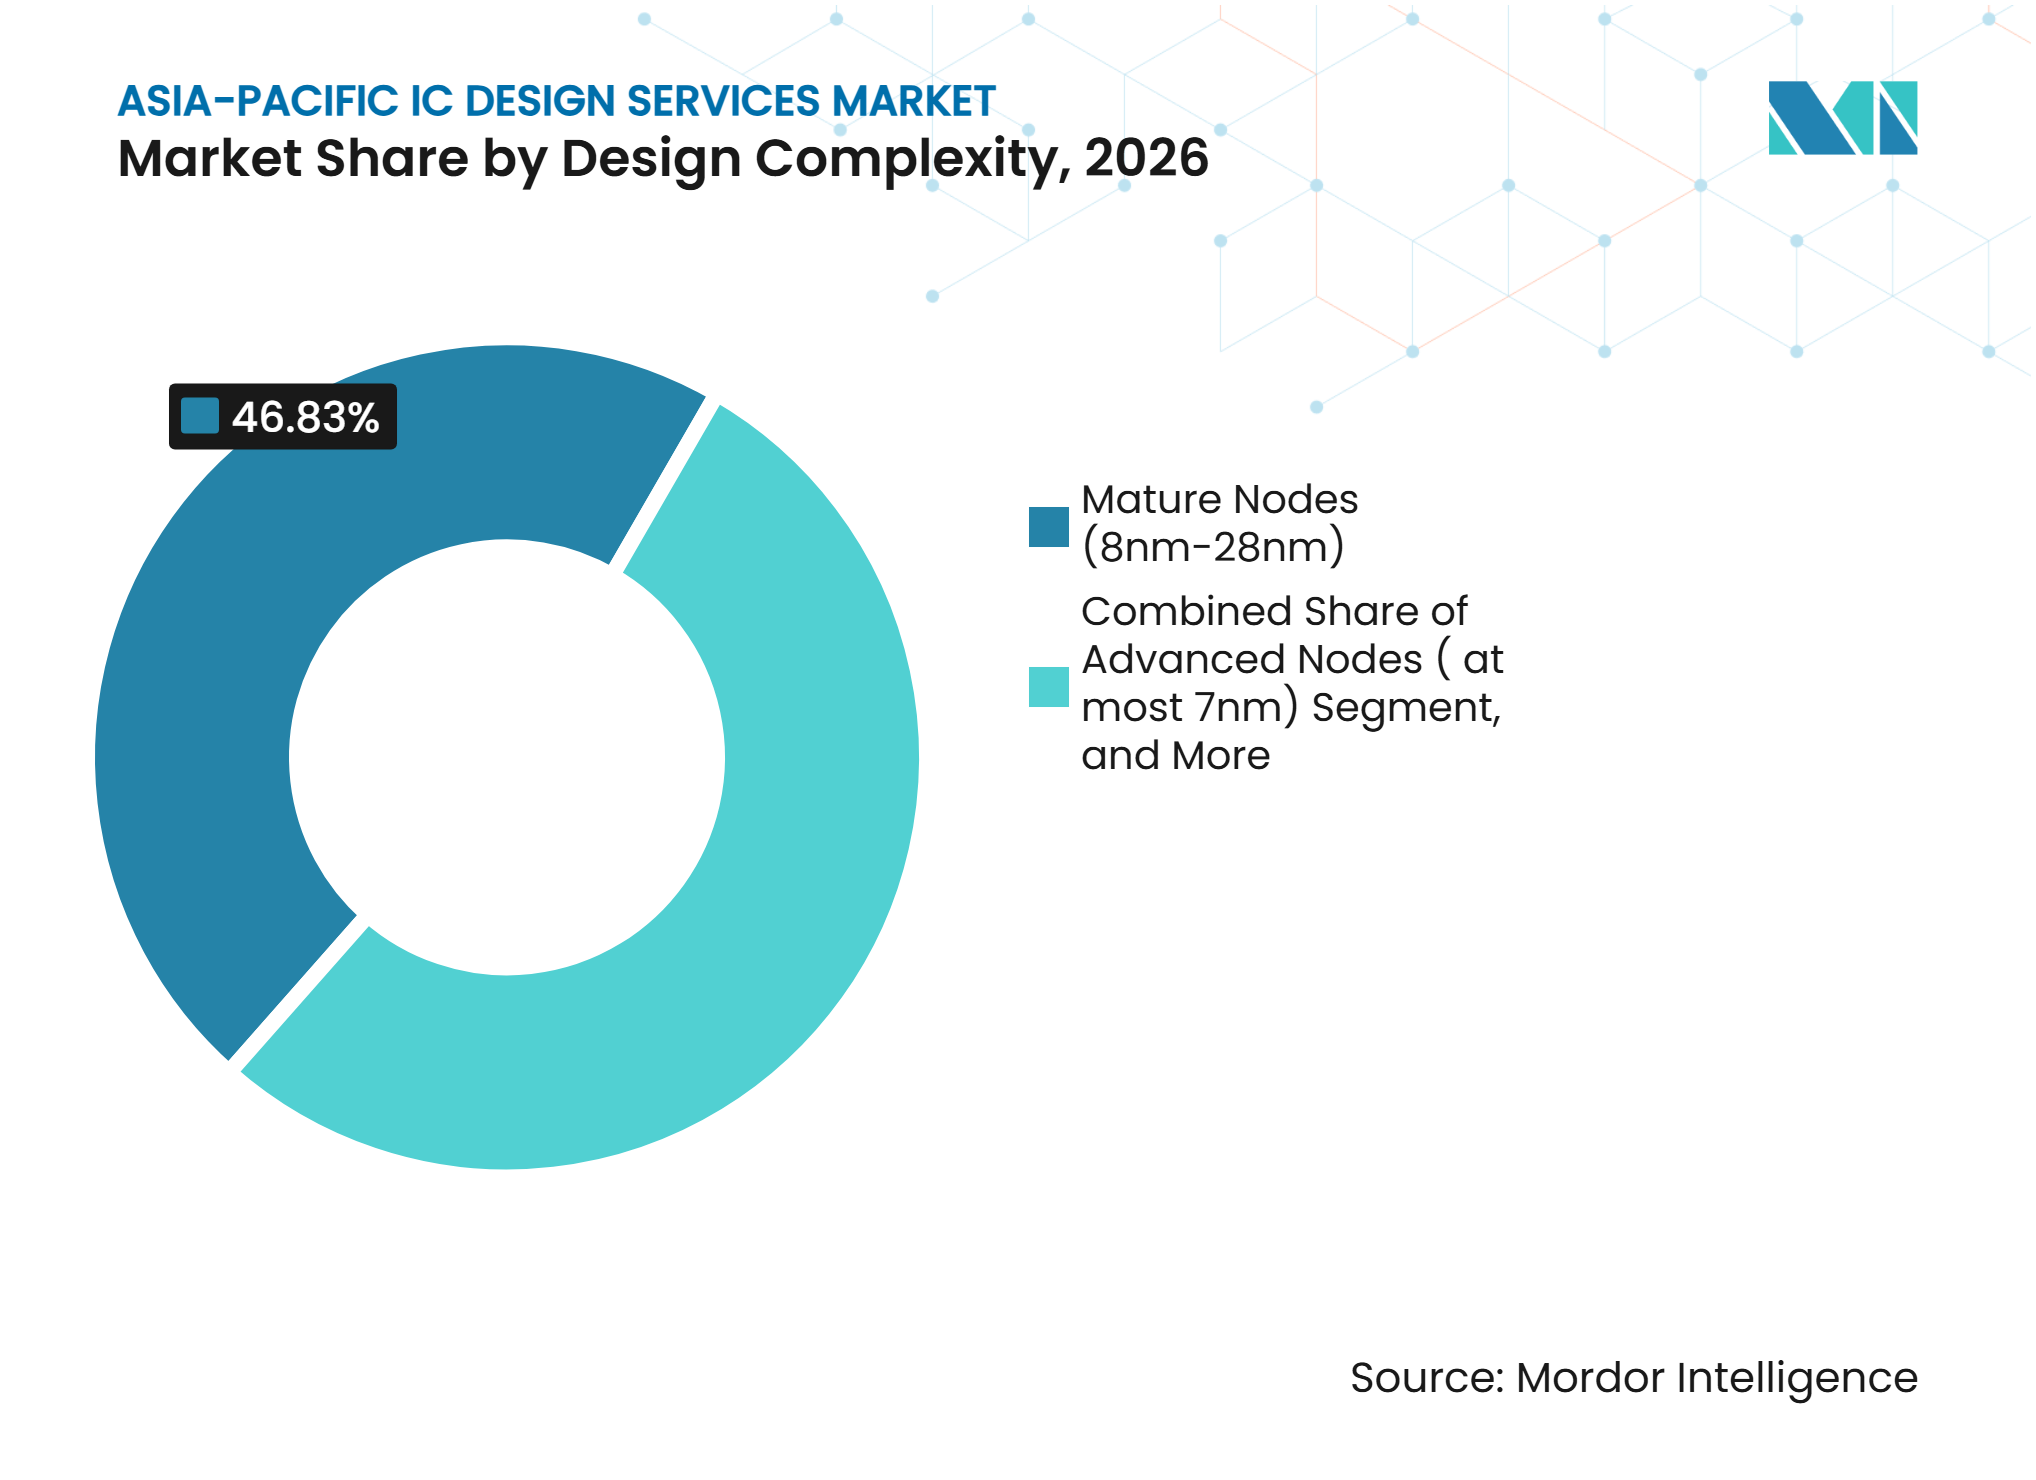
- Por complejidad de diseño, los Nodos Maduros (8nm-28nm) representaron el 46,83% del tamaño del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, mientras que se proyecta que los Nodos Avanzados (≤7nm) se expandan a una CAGR del 10,32% hasta 2032.
- Por geografía, China representó el 34,18% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, mientras que se proyecta que India se expanda a una CAGR del 10,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Aceleradores de IA, ASIC Personalizados y Chips HPC | +2.5% | Global, con núcleo en Asia-Pacífico en Taiwán, China y Corea del Sur | Corto plazo (≤ 2 años) |
| Sólido Ecosistema Fabless, de Fundición e IDM | +2.0% | Taiwán, China y Corea del Sur | Mediano plazo (2-4 años) |
| Programas Gubernamentales de Autosuficiencia Semiconductora | +1.7% | China, India, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Demanda de Semiconductores para Teléfonos Inteligentes, Electrónica de Consumo y Comunicaciones | +1.3% | China, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Desarrollo de Semiconductores Automotrices e Industriales | +0.8% | China, Japón, Corea del Sur e India | Mediano plazo (2-4 años) |
| Adopción de Empaquetado Avanzado y Arquitectura de Chiplets | +0.6% | Taiwán y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Aceleradores de IA, ASIC Personalizados y Chips HPC Impulsa los Servicios de Diseño
Los operadores de nube a hiperescala están desarrollando cada vez más silicio personalizado en lugar de depender únicamente de GPU estándar. Este cambio dirige trabajos más complejos hacia el mercado de Servicios de Diseño de CI en Asia-Pacífico, porque las cargas de trabajo de inferencia otorgan un alto valor a la eficiencia energética y al rendimiento específico de la aplicación. Los programas ASIC requieren experiencia en definición de arquitectura, verificación, implementación física y empaquetado, lo que aumenta el valor de los compromisos individuales. Los proveedores con sede en Taiwán han adoptado prácticas de desarrollo shift-left que permiten que la validación de software comience de 12 a 18 meses antes del tape-out, ayudando a los equipos a abordar el riesgo de primer paso en nodos avanzados. Este trabajo de verificación anticipada requiere capacidades de simulación y emulación que no son necesarias para proyectos de implementación rutinarios. Las empresas que pueden entregar arquitectura a través de empaquetado avanzado están mejor posicionadas para atender programas de alto valor en IA y HPC.
El Sólido Ecosistema Fabless, de Fundición e IDM Sustenta el Crecimiento Estructural
Taiwán, Corea del Sur y China combinan empresas de diseño, fundiciones, proveedores de IP y recursos de empaquetado dentro de ecosistemas semiconductores estrechamente vinculados. Esta proximidad puede favorecer una co-optimización más rápida del proceso de diseño que una cadena de suministro distribuida en ubicaciones distantes. La Alianza de Centros de Diseño de Taiwan Semiconductor Manufacturing Company incluye más de 30 empresas miembro en diseño lógico, distribución personalizada y trabajo ASIC llave en mano.[1] La alianza brinda a los clientes fabless emergentes acceso a proveedores que comprenden los requisitos de fundición y los flujos de diseño. Los fabricantes de dispositivos integrados también externalizan tareas de diseño seleccionadas cuando la capacidad de ingeniería interna está limitada. Esta externalización puede proporcionar a los proveedores especializados trabajo recurrente incluso cuando la demanda de un único mercado final es irregular.
Los Programas Gubernamentales de Autosuficiencia Semiconductora Aceleran la Demanda Regional
El apoyo gubernamental está creando proyectos de diseño doméstico que podrían no haber alcanzado escala comercial tan rápidamente sin financiamiento público. India aprobó Semicon 2.0 en julio de 2026 con un desembolso de INR 127.500 crore (15,2 mil millones de USD), que incluye diseño de chips, maquinaria, materiales, fábricas, empaquetado avanzado, investigación y desarrollo de talento. El programa de Incentivo Vinculado al Diseño de India ha respaldado 24 proyectos de diseño de chips y capacitado a más de 100.000 ingenieros. El 15.º Plan Quinquenal de China tiene como objetivo ventas de semiconductores superiores a CNY 2,4 billones (359 mil millones de USD), capacidad de proceso doméstico por debajo de 22nm y avances en nodos de 3-5nm para 2030. Corea del Sur comprometió KRW 33 billones (23,25 mil millones de USD) para apoyo a semiconductores en 2025, mientras que Japón comprometió 67 mil millones de USD durante 5 años para inversión en semiconductores e IA. Estos compromisos pueden crear una base más estable de actividad de diseño en el mercado de Servicios de Diseño de CI en Asia-Pacífico.
La Demanda de Semiconductores para Teléfonos Inteligentes, Electrónica de Consumo y Comunicaciones Proporciona Volumen Base
La electrónica de consumo proporciona una gran base de volumen para los proveedores de diseño que atienden teléfonos inteligentes, dispositivos portátiles, televisores inteligentes y dispositivos conectados. El cambio hacia la inferencia de IA en el dispositivo añade unidades de procesamiento neuronal a los procesadores de aplicaciones y aumenta los requisitos de verificación e integración de señal mixta. Las actualizaciones de módems 5G y los chipsets Wi-Fi 7 también mantienen el trabajo de diseño en nodos de proceso de rango medio. La Electrónica de Consumo representó el 31,07% del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, lo que muestra la continua importancia de la capacidad de ingeniería regional establecida. Esta demanda respalda programas recurrentes en el mercado de Servicios de Diseño de CI en Asia-Pacífico incluso cuando las aplicaciones de IA y automotrices atraen mayor atención estratégica. También proporciona a los proveedores de nivel medio un flujo de volumen mientras desarrollan capacidades en áreas tecnolgicas más nuevas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tensiones Geopolíticas y Restricciones Comerciales de Semiconductores | -1.6% | Global, con impacto directo en los flujos de diseño China-Taiwán-EE. UU. | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Diseño de Semiconductores | -1.0% | En toda Asia-Pacífico, más aguda en India, Vietnam y Singapur | Largo plazo (≥ 4 años) |
| Intensa Competencia y Presión sobre los Precios | -0.6% | Taiwán, China y Corea del Sur | Corto plazo (≤ 2 años) |
| Desarrollo Desigual de los Ecosistemas Regionales de Diseño de Semiconductores | -0.4% | India, Vietnam y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Tensiones Geopolíticas y las Restricciones Comerciales de Semiconductores Limitan los Flujos de Diseño Transfronterizos
Los controles de exportación sobre tecnologías semiconductoras avanzadas están cambiando la forma en que las empresas de diseño obtienen herramientas EDA, kits de diseño de procesos e IP seleccionada. La Oficina de Industria y Seguridad de EE. UU. revisó su política de revisión de licencias para productos informáticos avanzados destinados a China y Macao en enero de 2026. Estos controles pueden limitar el acceso a las herramientas de diseño internacionales más maduras y a los ecosistemas de procesos para proyectos que apuntan a nodos de vanguardia. Los clientes fabless chinos pueden enfrentar mayores costos de ingeniería no recurrente y mayor riesgo de calendario cuando las alternativas domésticas carecen de profundidad equivalente o madurez de proceso. La incertidumbre sobre las futuras reglas de transferencia de tecnología también puede reducir los proyectos de diseño conjunto entre empresas chinas y socios extranjeros. Los proveedores que atienden tanto a hiperescaladores occidentales como a fabricantes de diseño original con sede en China pueden enfrentar decisiones más difíciles sobre cómo organizar los equipos de ingeniería y el trabajo con los clientes.
La Escasez de Ingenieros Especializados en Diseño de Semiconductores Limita la Capacidad de Prestación de Servicios
La escasez de ingenieros experimentados es una restricción, ya que los programas de nodos avanzados y 3DIC necesitan habilidades especializadas en arquitectura, verificación, diseño físico y empaquetado. India podría enfrentar una escasez de 250.000-300.000 profesionales semiconductores calificados para 2027, ya que la demanda de verificación ASIC supera la fuerza laboral disponible. Singapur ha añadido roles de ingeniería de semiconductores a su Lista de Ocupaciones con Escasez, y Vietnam reportó 7.000 ingenieros de diseño de CI en agosto de 2025.[2] El acceso limitado a estos especialistas puede extender los calendarios en proyectos plurianuales y debilitar la realización de ingresos a pesar de la fuerte demanda de los clientes. La restricción es más fuerte donde los ecosistemas emergentes se están expandiendo más rápido de lo que su capacidad local de formación y contratación puede seguir el ritmo. Los empleadores también compiten por ingenieros que puedan conectar los métodos de diseño con el empaquetado, las pruebas y la validación de software, no solo ejecutar un bloque definido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Demanda de Verificación Supera a las Categorías de Diseño HeredadasLos Servicios de Diseño de CI Digital representaron el 29,27% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, respaldados por lógica personalizada en subsistemas de consumo, comunicaciones e IA. Se proyecta que los Servicios de Verificación de Diseño registren una CAGR del 11,11% de 2027 a 2032. Los diseños de nodos avanzados tienen menor tolerancia a errores en el primer paso, lo que aumenta el valor de la verificación pre-silicio. La integración de chiplets de IA añade necesidades de prueba porque los equipos deben validar las interfaces antes del tape-out. Faraday informó que los NRE de nodos avanzados representaron el 49% de los ingresos totales por NRE en 2025, lo que indica un desplazamiento hacia trabajos de clientes de mayor complejidad.
Los Servicios de Diseño de CI de Señal Mixta Analógica y los Servicios de Diseño Físico y Distribución siguen siendo importantes para el trabajo de implementación especializada. La demanda analógica y de señal mixta se beneficia de la electrónica de potencia para vehículos eléctricos y los sensores industriales. Estos proyectos pueden tener ciclos de calificación más largos que muchos programas digitales. Los Servicios de Desarrollo de IP y Soporte de Diseño están ganando importancia a medida que las empresas de semiconductores buscan IP de subsistemas reutilizables. Este cambio puede favorecer a los proveedores que mantienen y actualizan IP en lugar de depender únicamente de licencias únicas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Usuario Final:
El Volumen de Consumo Sostiene los Ingresos Mientras la IA Redefine las Expectativas de ComplejidadLa Electrónica de Consumo representó el 31,07% del tamaño del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026, lo que refleja el papel de la región en el diseño de chips para teléfonos inteligentes, dispositivos portátiles, televisores inteligentes e Internet de las Cosas. Se proyecta que IA, HPC y Centros de Datos se expandan a una CAGR del 11,19% de 2027 a 2032. Los hiperescaladores buscan ASIC personalizados que se ajusten a sus requisitos de rendimiento, energía y carga de trabajo. Alchip informó que su plataforma 3DIC puede ofrecer una densidad de interconexión 3-5 veces mayor y un 30-40% menos de energía por bit para aplicaciones de IA y HPC. Estos requisitos recompensan a los proveedores que pueden integrar lógica, memoria, diseño de empaquetado y planificación térmica.
El sector automotriz se está convirtiendo en una fuente más importante de programas de diseño de alta fiabilidad. Volkswagen Group China anunció su primer sistema en chip de diseño propio a través de la empresa conjunta CARIZON con Horizon Robotics en noviembre de 2025, con un objetivo de 500-700 TOPS para sistemas de conducción inteligente. Las aplicaciones industriales, de defensa y aeroespacial, médicas y de atención sanitaria, y de telecomunicaciones y redes respaldan ciclos de producto más largos. Estos clientes necesitan una calificación rigurosa, compromisos de suministro duraderos y capacidades analógicas o de señal mixta especializadas. Sus programas ayudan a suavizar la dependencia de los ciclos de actualización de consumo.
Por Complejidad de Diseño:
Los Nodos Maduros Anclan los Ingresos Mientras los Nodos Avanzados Redefinen la Jerarquía CompetitivaLos Nodos Maduros (8nm-28nm) representaron el 46,83% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026. Este rango de proceso respalda la electrónica automotriz, los controles industriales, los chiplets de conectividad para Internet de las Cosas, los CI de gestión de energía y los controladores de pantalla. La amplia base de aplicaciones ayuda a sostener la demanda cuando la capacidad de vanguardia recibe la mayor parte de la atención pública. Se proyecta que los Nodos Avanzados (≤7nm) registren una CAGR del 10,32% de 2027 a 2032. Los ASIC aceleradores de IA, los chips de redes de alto rendimiento y los procesadores avanzados para teléfonos inteligentes son aplicaciones clave para estos procesos de vanguardia.
El trabajo en nodos avanzados favorece a los proveedores con historiales de tape-out establecidos, experiencia en empaquetado y relaciones de co-ingeniería con fundiciones. SEMIFIVE anunció un contrato de KRW 18 mil millones, equivalente a 12,5 millones de USD a la tasa de conversión suministrada, para una NPU de IA en el proceso SF4X de 4nm de Samsung Foundry en marzo de 2026. Dichos programas requieren sólidas capacidades en energía, térmica, interconexión y verificación. Los Nodos Heredados (Por encima de 28nm) siguen siendo útiles para dispositivos analógicos de alta tensión y de potencia. La capacidad totalmente depreciada y las relaciones establecidas con los clientes respaldan la demanda continua en estas aplicaciones.

Análisis Geográfico
China: Capacidad de Diseño Regional Anclada por Escala y Política
China representó el 34,18% de la participación del mercado de Servicios de Diseño de CI en Asia-Pacífico en 2026. La posición del país está respaldada por casas de diseño fabless, prioridades de adquisición gubernamental y una base de fundición en crecimiento. El 15.º Plan Quinquenal tiene como objetivo ventas de semiconductores superiores a CNY 2,4 billones, una producción anual de 600 mil millones de chips y una capacidad de proceso doméstico por debajo de 22nm para 2030. El chip personalizado AI-ISP de VeriSilicon entró en producción en masa en teléfonos inteligentes de clientes en junio de 2025.
India: El Ecosistema Impulsado por Políticas Genera el Crecimiento de Diseño más Rápido de Asia-Pacífico
Se proyecta que India registre una CAGR del 10,82% de 2027 a 2032. Cuenta con una gran base de ingeniería y un marco de política más sólido para el diseño de chips, fabricación, empaquetado, investigación y habilidades. India alberga casi el 20% de la fuerza laboral mundial de diseño de chips semiconductores y más de 120 centros de I+D de empresas de semiconductores. El programa de Incentivo Vinculado al Diseño había habilitado 16 tape-outs, 6 ASIC fabricados y más de 140 núcleos de IP reutilizables a través de startups respaldadas para principios de 2026. MosChip entregó un SoC personalizado al Centro de Aplicaciones Espaciales de ISRO en enero de 2026 para el programa de navegación satelital de India.
Taiwán, Corea del Sur, Japón y el Resto de Asia-Pacífico: Diferentes Caminos hacia la Capacidad
Taiwán sigue siendo el ancla técnica de la región porque los proveedores trabajan cerca de TSMC y plataformas de empaquetado avanzado como CoWoS, SoIC y los interposers 2.5D. Corea del Sur utiliza la capacidad de Samsung Foundry para competir por servicios de diseño de IA, y SEMIFIVE abrió una subsidiaria en Tokio en diciembre de 2025. El compromiso de 67 mil millones de USD de Japón respalda el programa de 2nm de Rapidus y el trabajo de diseño, complementando sus capacidades de IP analógica y de semiconductores compuestos. Vietnam y Singapur están desarrollando capacidad de servicio para la demanda de desbordamiento. Vietnam contaba con 7.000 ingenieros de diseño de CI en agosto de 2025.
Panorama Competitivo
Concentración del Mercado
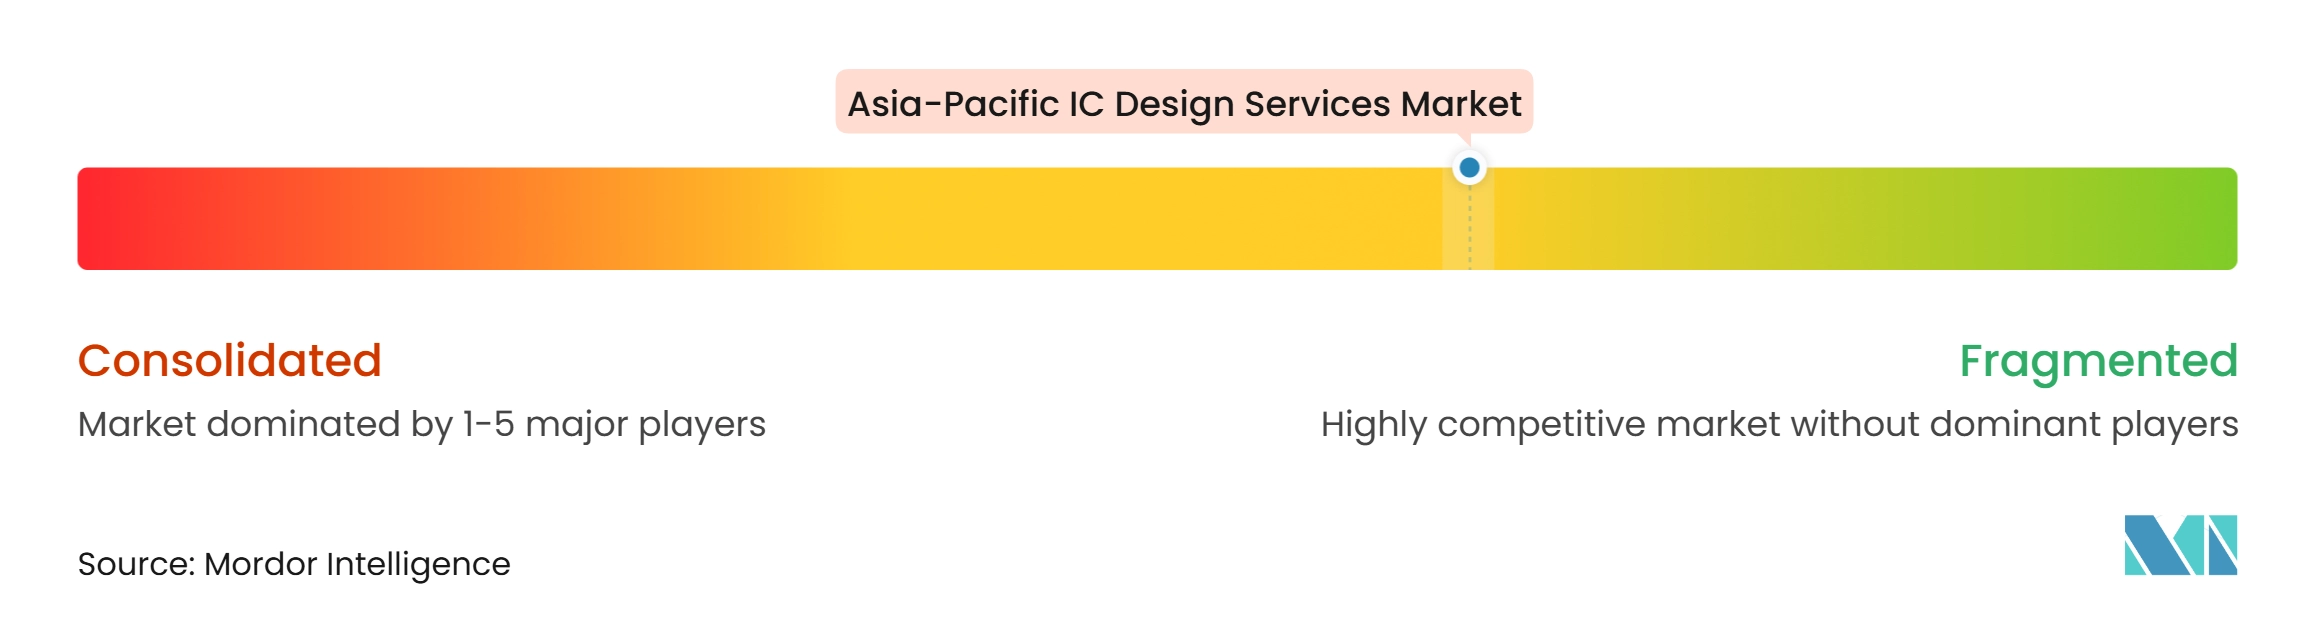
El mercado de Servicios de Diseño de CI en Asia-Pacífico está moderadamente fragmentado. Los especialistas en nodos avanzados en Taiwán y Corea del Sur compiten por programas ASIC de IA y HPC, mientras que un grupo más amplio atiende a clientes automotrices, de consumo e industriales. Las grandes empresas fabless están entrando en el mercado de servicios ASIC, aumentando la presión sobre los precios. Los proveedores están respondiendo con IP propietaria, experiencia en empaquetado y relaciones más profundas con las fundiciones. El trabajo de Global Unichip en noviembre de 2025 con VSORA en el procesador de inferencia de IA Jotunn8 combinó servicios ASIC de 5nm con HBM3E y empaquetado 2.5D.
Alchip amplió su capacidad de diseño en junio de 2025 a través de un Centro de Diseño en Vietnam y un Centro de Diseño en Japón de mayor tamaño. El movimiento añadió capacidad de ingeniería para programas de 3nm y empaquetado avanzado. HCLTech y Dolphin Semiconductor anunciaron una asociación en diciembre de 2025 para combinar IP de bajo consumo con flujos de trabajo de diseño de silicio.[3] Estos movimientos muestran cómo las empresas están ampliando los servicios a través de contratación, especialización en empaquetado y asociaciones de IP. Los proveedores con sede en India también están avanzando más allá del trabajo de nodo medio centrado en costos hacia capacidades ASIC llave en mano.
Los servicios de desagregación de chiplets pueden ayudar a las empresas fabless más pequeñas a aprovechar las funciones de nodos avanzados sin adoptar un programa monolítico. La automatización de EDA habilitada por IA y la automatización de verificación pueden reducir el trabajo repetitivo en proyectos de nivel medio. El diseño de CI de grado automotriz es otra oportunidad en India y el Sudeste Asiático a medida que el desarrollo de vehículos eléctricos crea demanda local de diseños calificados. La amplia diferencia en profundidad técnica, combinación de clientes y acceso a fundiciones respalda una estructura competitiva moderadamente fragmentada.
Líderes de la Industria de Servicios de Diseño de CI en Asia-Pacífico
-
Global Unichip Corporation
-
Alchip Technologies, Ltd.
-
Faraday Technology Corporation
-
VeriSilicon Microelectronics
-
SEMIFIVE Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Diseño de CI en Asia-Pacífico Empresas cubiertas en este informe
- Global Unichip Corporation
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Oppstar Berhad
- ASICLAND Co., Ltd.
- GAONCHIPS Co., Ltd.
- BlackPepper Technologies Pvt. Ltd.
- NSW Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Diseño de CI en Asia-Pacífico
- Octubre de 2026: MosChip Technologies anunció los resultados iniciales de puesta en marcha del silicio VIDYUT100, un CI de medidor de energía inteligente trifásico de fabricación nacional, en SEMICON India 2026. El chip apunta directamente a la infraestructura de medición de ciudades inteligentes de India, reemplazando soluciones de CI importadas con una alternativa de diseño doméstico bajo la iniciativa Atmanirbhar Bharat.
- Julio de 2026: El Gobierno de India aprobó Semicon 2.0 con un desembolso de INR 127.500 crore (15,2 mil millones de USD), añadiendo explícitamente el diseño de chips, máquinas y materiales, investigación y talento como pilares junto con las fábricas y el empaquetado avanzado, con el objetivo de construir una cadena de valor completa de chips dentro de India.
- Abril de 2026: Alchip Technologies anunció su plataforma de servicios de diseño ASIC 3DIC dirigida a clientes de IA y HPC, ofreciendo una densidad de interconexión 3-5 veces mayor, un 30-40% menos de energía por bit y reducciones de latencia de hasta el 35%, integrando las tecnologías de empaquetado avanzado CoWoS y SoIC-X de TSMC.
- Marzo de 2026: SEMIFIVE firmó un contrato de diseño ASIC llave en mano de KRW 18 mil millones (12,5 millones de USD) para una NPU de IA de próxima generación en el proceso SF4X de 4nm de Samsung Foundry, su segundo contrato consecutivo de chip de IA en nodo avanzado con el mismo cliente. El logro señala la creciente credibilidad de SEMIFIVE como socio ASIC de IA de ciclo completo en la industria de servicios de diseño de Corea del Sur.
Alcance del Informe del Mercado de Servicios de Diseño de CI en Asia-Pacífico
El Mercado de Servicios de Diseño de CI en Asia-Pacífico incluye los ingresos generados por empresas que ofrecen servicios externalizados y especializados de diseño, desarrollo, verificación y soporte de ingeniería de circuitos integrados (CI) a empresas de semiconductores, empresas fabless, IDM, OEM y desarrolladores de sistemas. El mercado cubre el diseño de CI analógico, el diseño de CI digital, el diseño de señal mixta analógica (AMS), el diseño físico y la distribución, la verificación de diseño, el desarrollo de IP y otros servicios de soporte de diseño de CI para una gama de aplicaciones de semiconductores. Estos servicios facilitan el desarrollo de circuitos integrados de aplicación específica (ASIC), sistemas en chip (SoC), productos estándar de aplicación específica (ASSP) y otras soluciones de semiconductores personalizadas.
El Informe del Mercado de Servicios de Diseño de CI en Asia-Pacífico está segmentado por Tipo de Servicio (Servicios de Diseño de CI Analógico, Servicios de Diseño de CI Digital, Servicios de Diseño de CI de Señal Mixta Analógica (AMS), Servicios de Diseño Físico y Distribución, Servicios de Verificación de Diseño, Servicios de Desarrollo de IP y Soporte de Diseño y Otros Tipos de Servicio), Aplicación de Usuario Final (Automotriz, IA, HPC y Centros de Datos, Electrónica de Consumo, Industrial, Defensa y Aeroespacial, Médico y Atención Sanitaria, Telecomunicaciones y Redes y Otras Aplicaciones de Usuario Final), Complejidad de Diseño (Nodos Avanzados (≤7nm), Nodos Maduros (8nm-28nm) y Nodos Heredados (Por encima de 28nm)) y Geografía (China, Taiwán, Corea del Sur, Japón, India y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) |
| Servicios de Diseño Físico y Distribución |
| Servicios de Verificación de Diseño |
| Servicios de Desarrollo de IP y Soporte de Diseño |
| Otros Tipos de Servicio |
| Automotriz |
| IA, HPC y Centros de Datos |
| Electrónica de Consumo |
| Industrial |
| Defensa y Aeroespacial |
| Médico y Atención Sanitaria |
| Telecomunicaciones y Redes |
| Otras Aplicaciones de Usuario Final |
| Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm-28nm) |
| Nodos Heredados (Por encima de 28nm) |
| China |
| Taiwán |
| Corea del Sur |
| Japón |
| India |
| Resto de Asia-Pacífico |
| Por Tipo de Servicio | Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital | |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) | |
| Servicios de Diseño Físico y Distribución | |
| Servicios de Verificación de Diseño | |
| Servicios de Desarrollo de IP y Soporte de Diseño | |
| Otros Tipos de Servicio | |
| Por Aplicación de Usuario Final | Automotriz |
| IA, HPC y Centros de Datos | |
| Electrónica de Consumo | |
| Industrial | |
| Defensa y Aeroespacial | |
| Médico y Atención Sanitaria | |
| Telecomunicaciones y Redes | |
| Otras Aplicaciones de Usuario Final | |
| Por Complejidad de Diseño | Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm-28nm) | |
| Nodos Heredados (Por encima de 28nm) | |
| Por País | China |
| Taiwán | |
| Corea del Sur | |
| Japón | |
| India | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios de Diseño de CI en Asia-Pacífico?
El tamaño del mercado de Servicios de Diseño de CI en Asia-Pacífico se estima en 5,89 mil millones de USD en 2027 y se prevé que alcance 9,36 mil millones de USD en 2032 a una CAGR del 9,71%, respaldado por la demanda de silicio personalizado, verificación y empaquetado avanzado en toda la región.
¿Qué tipo de servicio tiene la mayor participación en los servicios de diseño de CI en Asia-Pacífico?
Los Servicios de Diseño de CI Digital tienen la mayor participación por tipo de servicio con el 29,27% en 2026.
¿Qué aplicación se proyecta que se expanda más rápido en los servicios de diseño de CI en Asia-Pacífico?
Se proyecta que IA, HPC y Centros de Datos se expandan a una CAGR del 11,19% de 2027 a 2032.
¿Por qué la verificación de diseño se está volviendo más importante para los proveedores de diseño de CI?
Los proyectos de nodos avanzados y chiplets requieren más pruebas pre-silicio para reducir el riesgo de tape-out y validar interfaces complejas.
¿Qué país lidera los servicios de diseño de CI en Asia-Pacífico?
China lidera con una participación del 34,18% en 2026, respaldada por capacidad fabless, programas públicos y un ecosistema de fundición en expansión.
¿Por qué India se está volviendo importante para los servicios de diseño de CI?
Se proyecta que India se expanda a una CAGR del 10,82% hasta 2032, respaldada por talento de ingeniería, Semicon 2.0 y el programa de Incentivo Vinculado al Diseño, que respaldan proyectos de diseño, tape-outs, desarrollo de IP y capacidad semiconductora doméstica.