
Taille et part du marché des services de conception de circuits intégrés en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
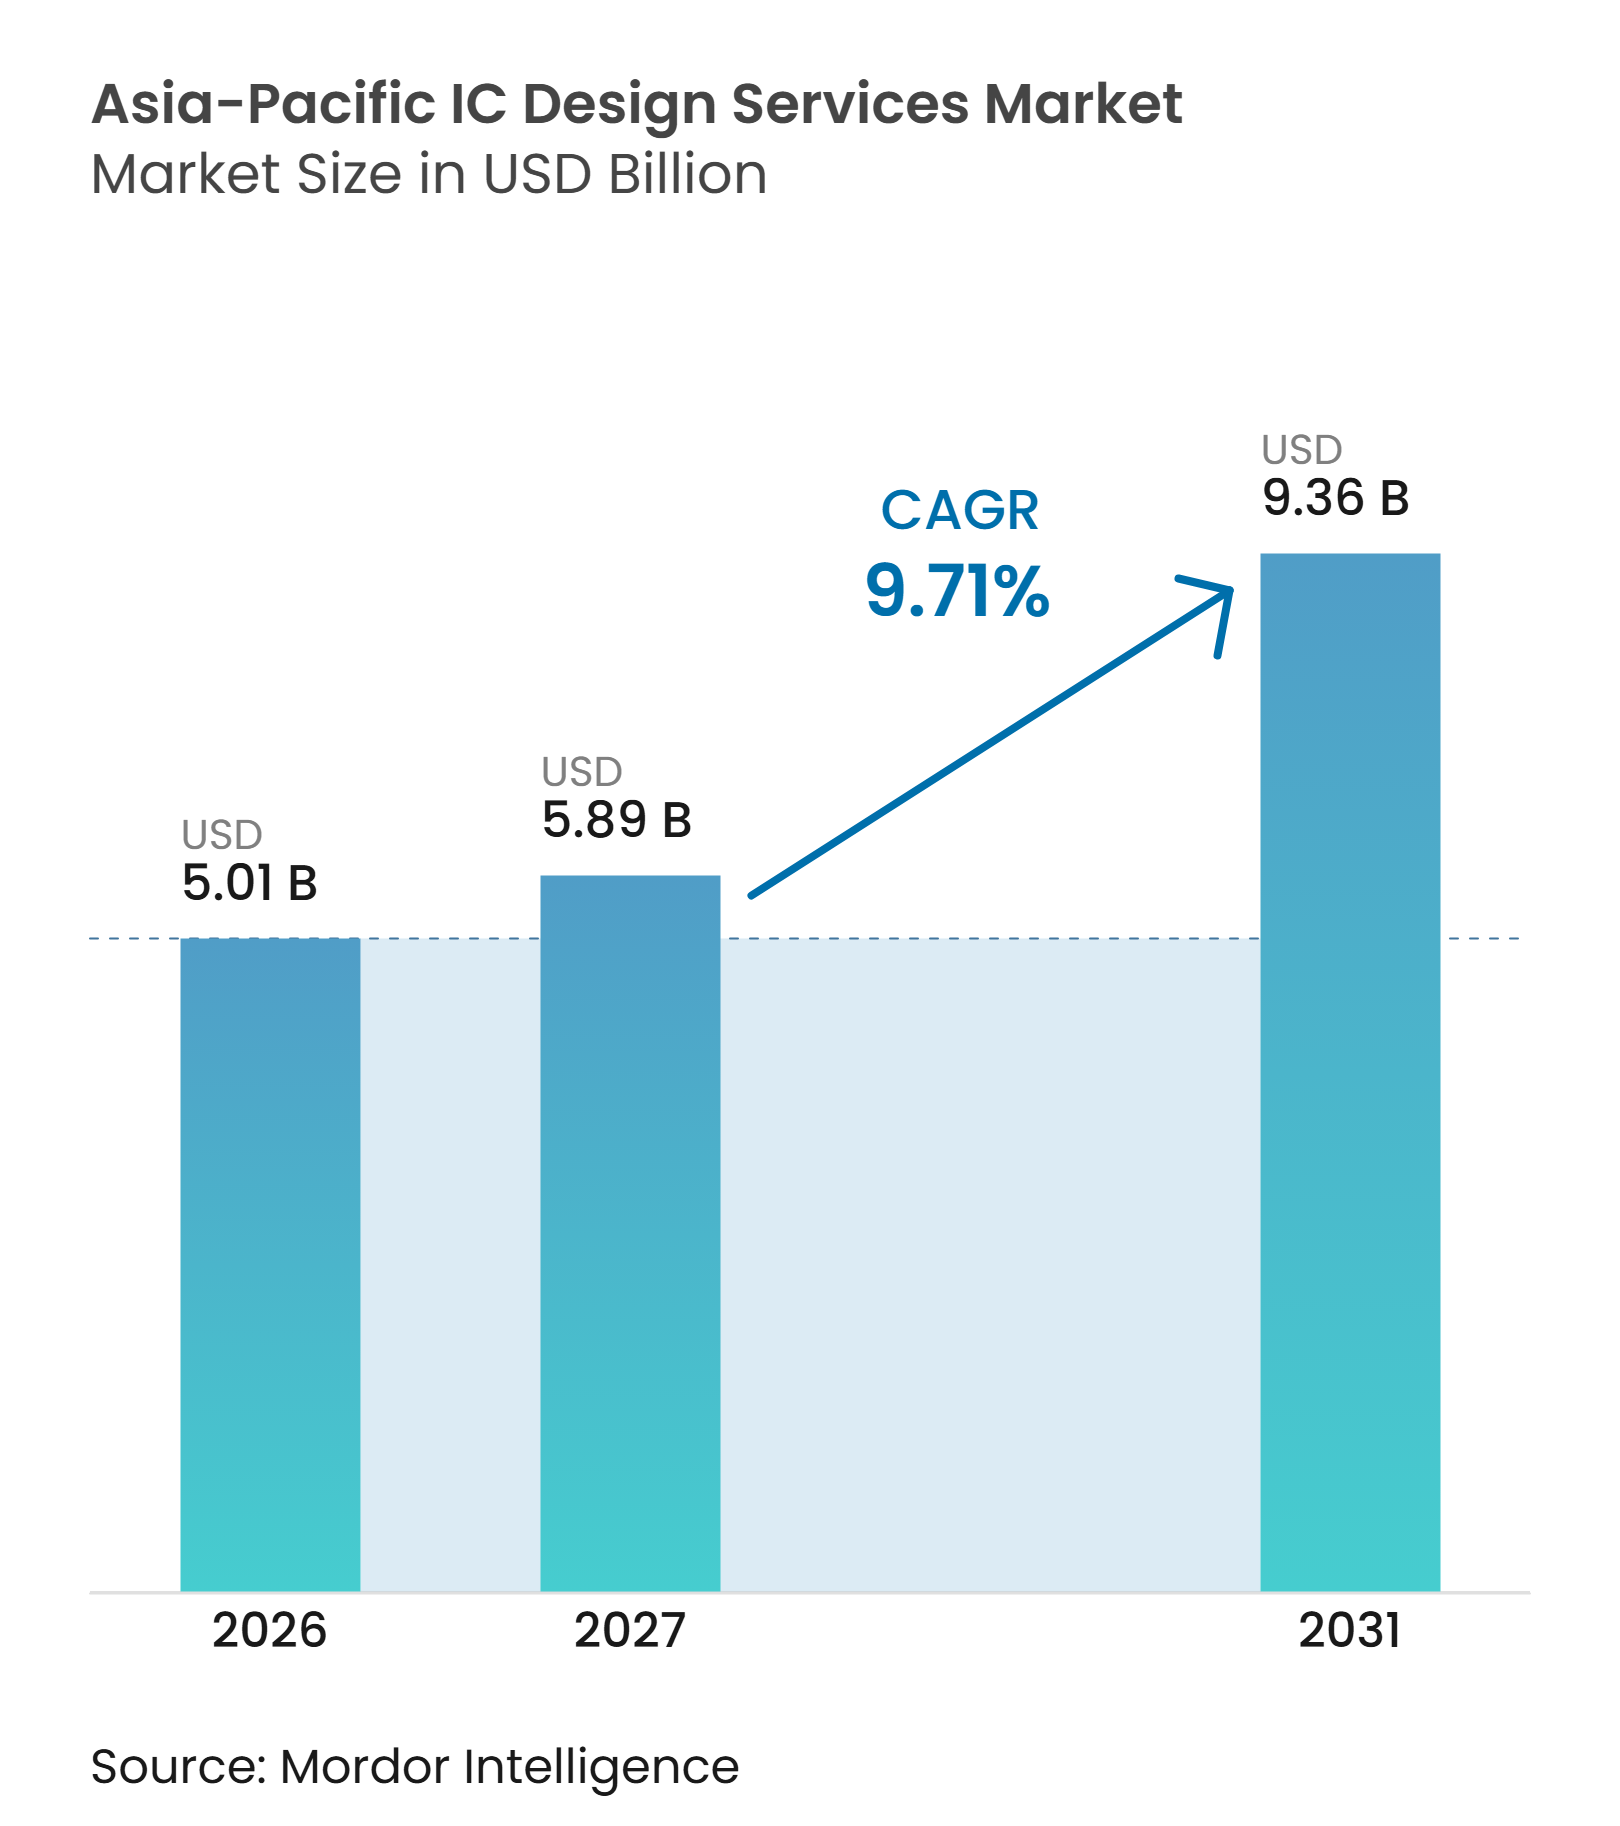
| Taille du marché de l'année de base (2026) | 5.01 Milliards de dollars |
| Taille du Marché (2027) | 5.89 Milliards de dollars |
| Taille du Marché (2031) | 9.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conception de circuits intégrés en Asie-Pacifique par Mordor Intelligence
La taille du marché des services de conception de circuits intégrés en Asie-Pacifique était évaluée à 5,01 milliards USD en 2026 et devrait s'étendre de 5,89 milliards USD en 2027 pour atteindre 9,36 milliards USD d'ici 2032, à un CAGR de 9,71 % durant la période de prévision (2027-2032). Le marché des services de conception de circuits intégrés en Asie-Pacifique est soutenu par un pipeline plus important de programmes de silicium personnalisé, les entreprises fabless travaillant plus étroitement avec les fonderies et les partenaires d'emballage. La demande de puces d'inférence d'IA rend la vérification, l'intégration des systèmes et l'emballage avancé plus importants dans les engagements clients. Les programmes gouvernementaux en Chine, en Inde, en Corée du Sud et au Japon ajoutent des activités de conception domestiques financées en parallèle de la demande du secteur privé. La concurrence évolue au-delà du travail de mise en page vers la livraison complète d'ASIC, ce qui favorise les prestataires capables de connecter l'architecture, la mise en œuvre, la vérification et l'emballage. Les restrictions commerciales et la pénurie d'ingénieurs spécialisés peuvent limiter le travail transfrontalier et retarder la livraison de programmes complexes.
Principaux enseignements du rapport
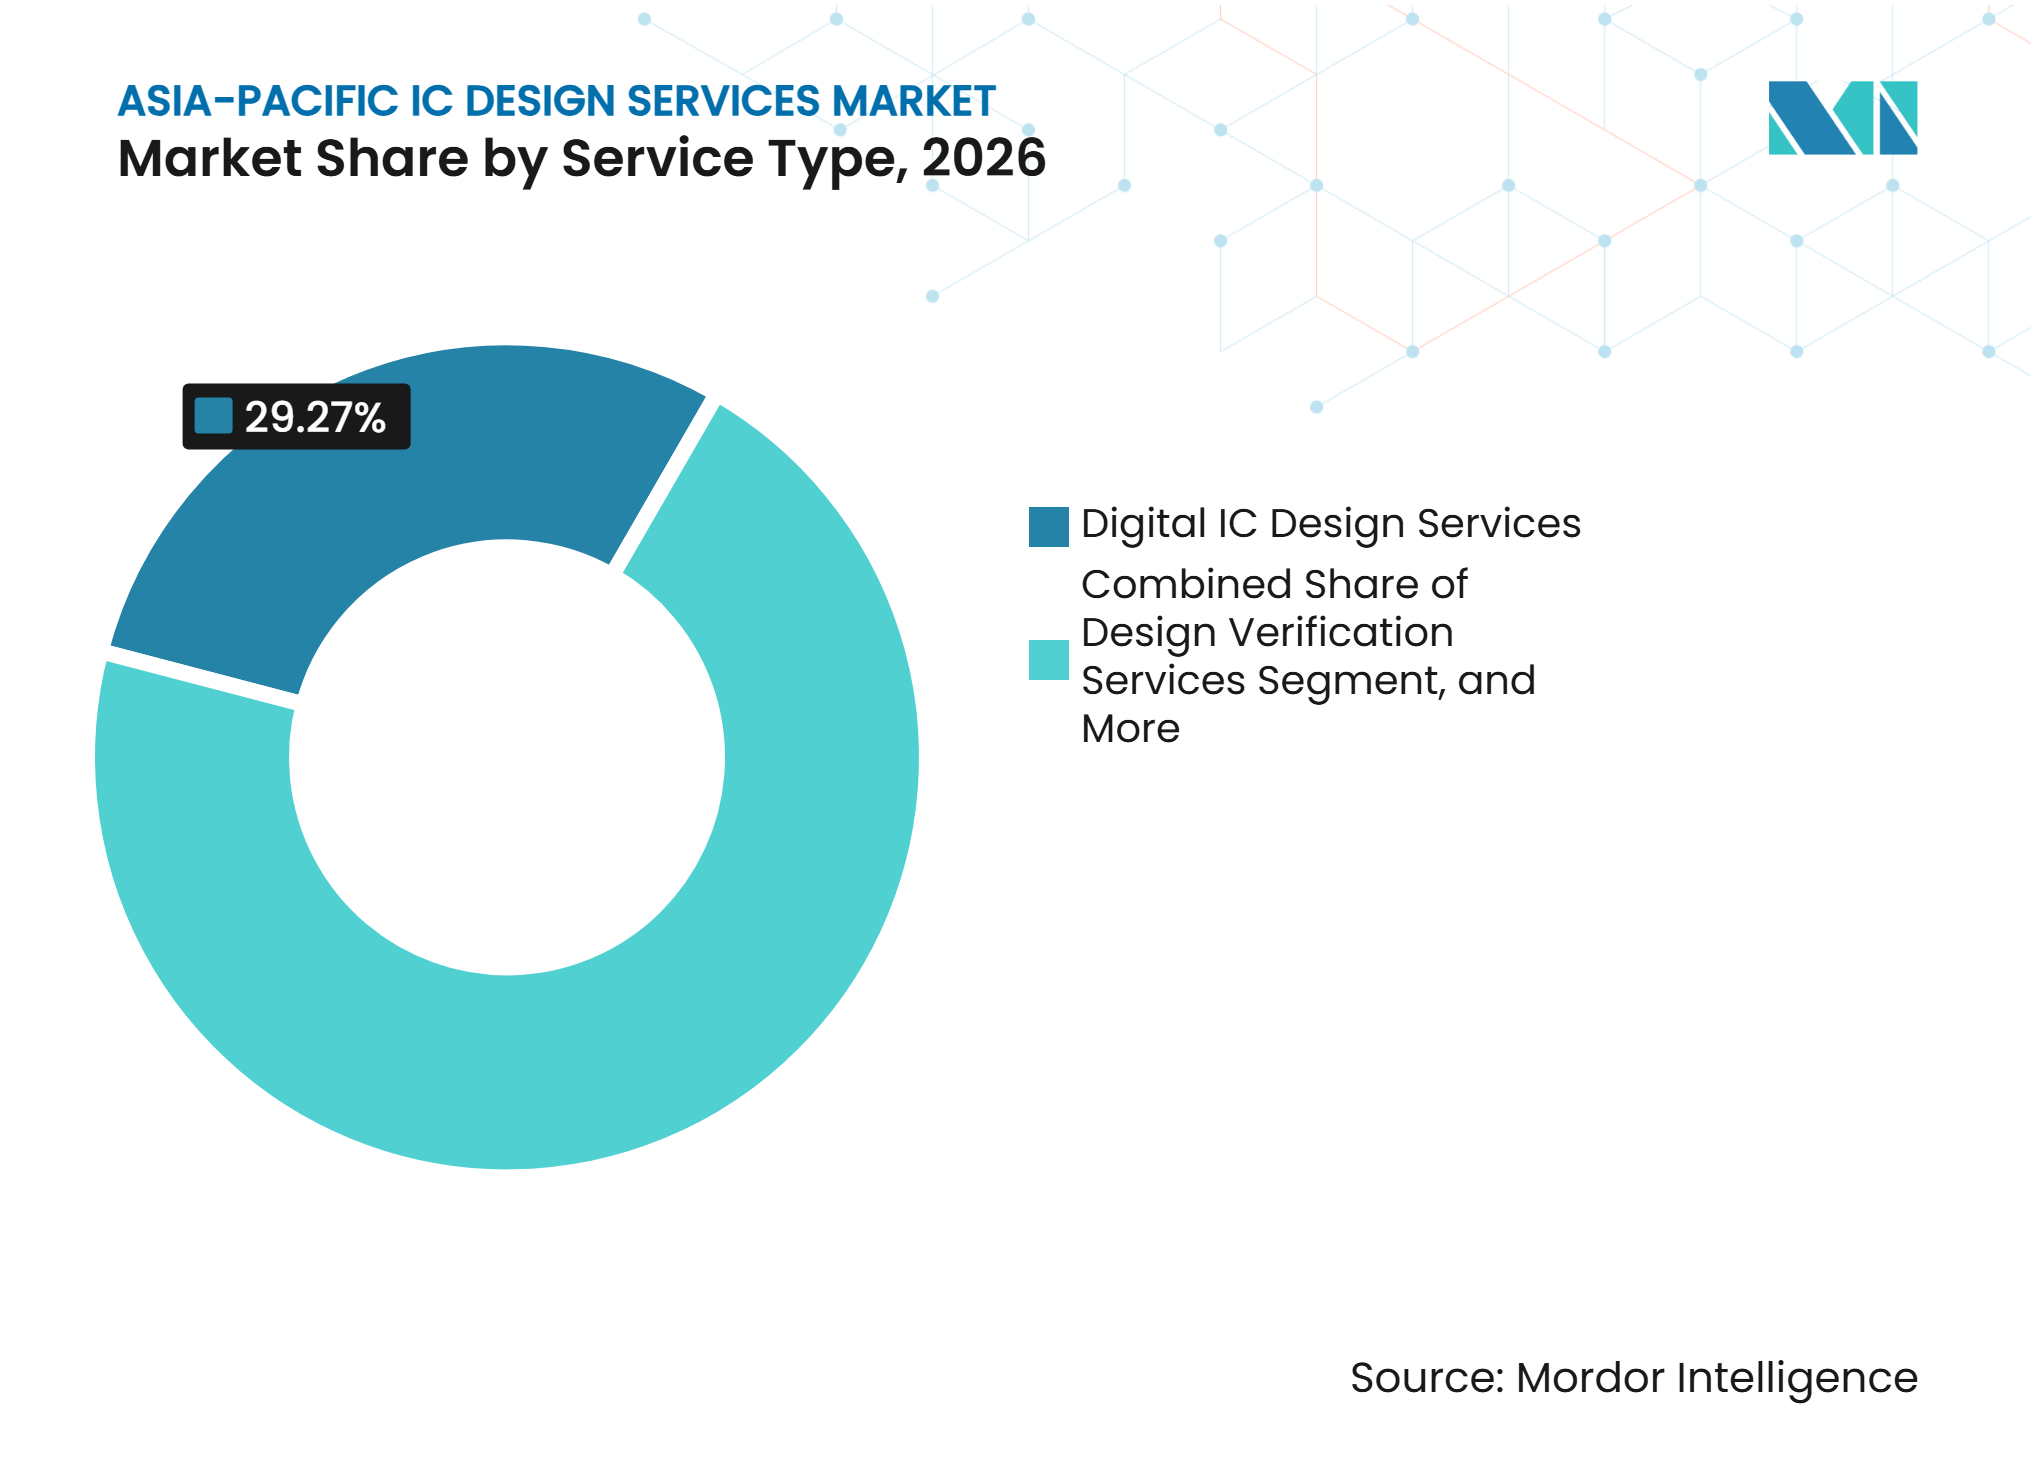
- Par type de service, les services de conception de circuits intégrés numériques détenaient 29,27 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, tandis que les services de vérification de conception devraient se développer à un CAGR de 11,11 % jusqu'en 2032.
- Par application utilisateur final, l'électronique grand public détenait 31,07 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, tandis que l'IA, le HPC et les centres de données devraient se développer à un CAGR de 11,19 % jusqu'en 2032.
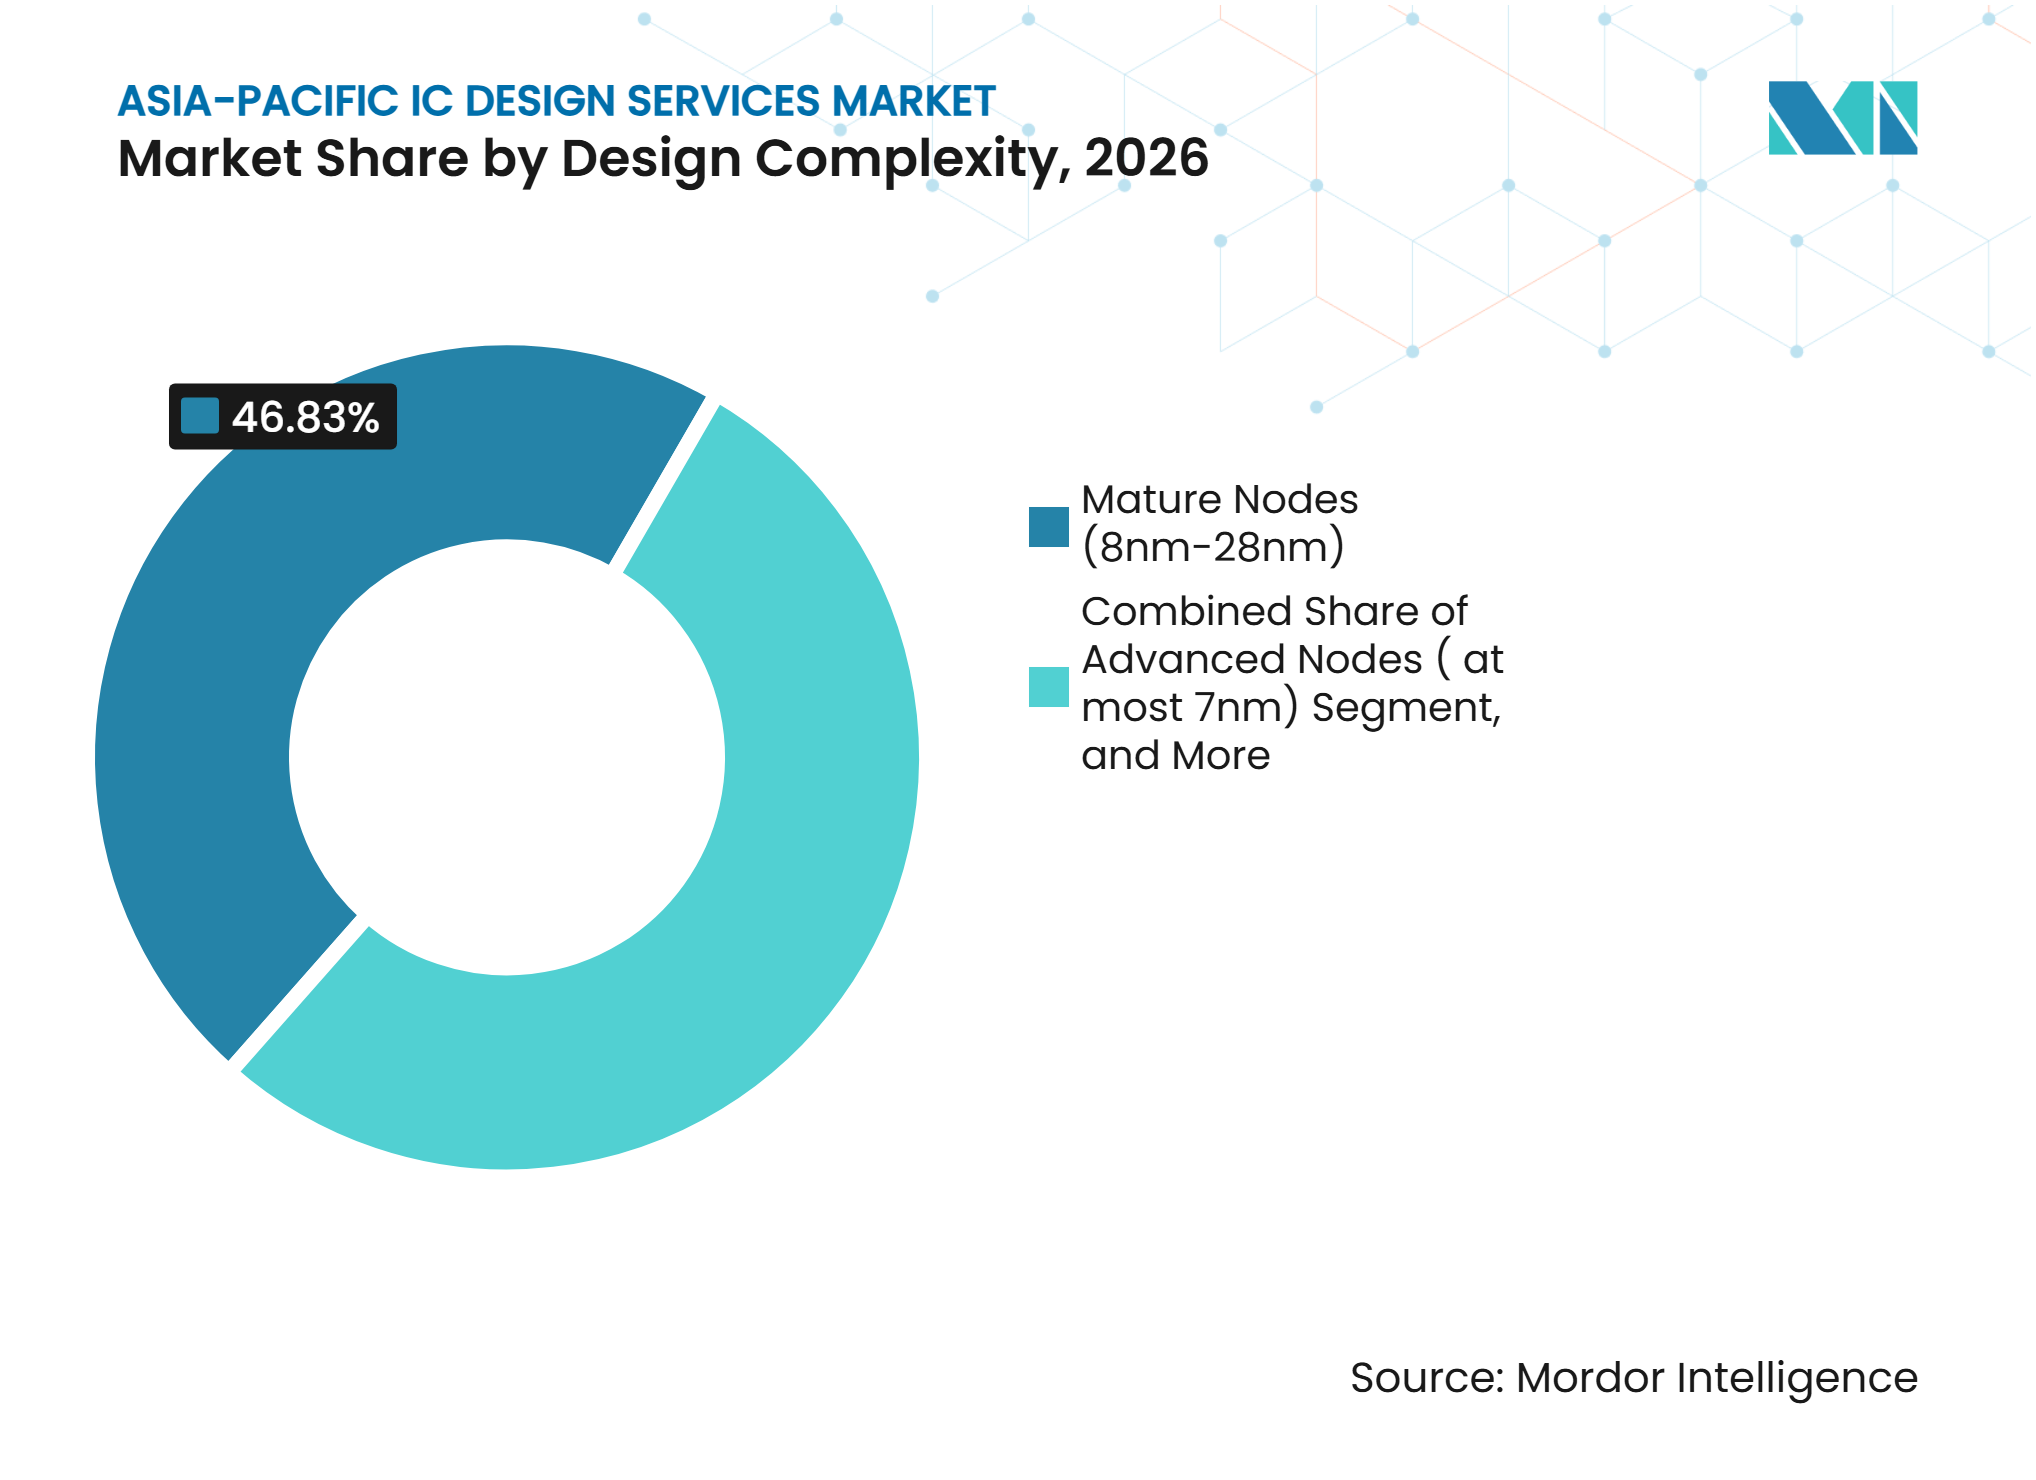
- Par complexité de conception, les nœuds matures (8nm-28nm) représentaient 46,83 % de la taille du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, tandis que les nœuds avancés (≤7nm) devraient se développer à un CAGR de 10,32 % jusqu'en 2032.
- Par géographie, la Chine détenait 34,18 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 10,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en accélérateurs d'IA, ASIC personnalisés et puces HPC | +2.5% | Mondial, avec un cœur en Asie-Pacifique à Taïwan, en Chine et en Corée du Sud | Court terme (≤ 2 ans) |
| Solide écosystème fabless, fonderie et IDM | +2.0% | Taïwan, Chine et Corée du Sud | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'autosuffisance en semi-conducteurs | +1.7% | Chine, Inde, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Demande en semi-conducteurs pour smartphones, électronique grand public et communications | +1.3% | Chine, Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Développement de semi-conducteurs automobiles et industriels | +0.8% | Chine, Japon, Corée du Sud et Inde | Moyen terme (2-4 ans) |
| Adoption de l'emballage avancé et de l'architecture chiplet | +0.6% | Taïwan et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La demande en accélérateurs d'IA, ASIC personnalisés et puces HPC stimule les services de conception
Les opérateurs de cloud hyperscale développent de plus en plus du silicium personnalisé plutôt que de s'appuyer uniquement sur des GPU standard. Ce changement oriente des travaux plus complexes vers le marché des services de conception de circuits intégrés en Asie-Pacifique, car les charges de travail d'inférence accordent une grande valeur à l'efficacité énergétique et aux performances spécifiques aux applications. Les programmes ASIC nécessitent une expertise en définition d'architecture, en vérification, en mise en œuvre physique et en emballage, ce qui augmente la valeur des engagements individuels. Les prestataires basés à Taïwan ont adopté des pratiques de développement décalées vers la gauche qui permettent à la validation logicielle de commencer 12 à 18 mois avant le tape-out, aidant les équipes à gérer le risque de premier passage sur les nœuds avancés. Ce travail de vérification anticipée nécessite des capacités de simulation et d'émulation qui ne sont pas nécessaires pour les projets de mise en œuvre courants. Les entreprises capables de livrer de l'architecture jusqu'à l'emballage avancé sont mieux positionnées pour servir les programmes d'IA et de HPC à haute valeur ajoutée.
Un solide écosystème fabless, fonderie et IDM soutient la croissance structurelle
Taïwan, la Corée du Sud et la Chine combinent des entreprises de conception, des fonderies, des fournisseurs de propriété intellectuelle et des ressources d'emballage au sein d'écosystèmes de semi-conducteurs étroitement liés. Cette proximité peut favoriser une co-optimisation plus rapide des processus de conception qu'une chaîne d'approvisionnement répartie sur des sites distants. L'Alliance des centres de conception de Taiwan Semiconductor Manufacturing Company comprend plus de 30 entreprises membres couvrant la conception logique, la mise en page personnalisée et le travail ASIC clé en main.[1] L'alliance donne aux clients fabless émergents accès à des prestataires qui comprennent les exigences des fonderies et les flux de conception. Les fabricants de dispositifs intégrés externalisent également certaines tâches de conception lorsque la capacité d'ingénierie interne est limitée. Cette externalisation peut offrir aux prestataires spécialisés un travail récurrent même lorsque la demande d'un seul marché final est irrégulière.
Les programmes gouvernementaux d'autosuffisance en semi-conducteurs accélèrent la demande régionale
Le soutien gouvernemental crée des projets de conception domestiques qui n'auraient peut-être pas atteint une échelle commerciale aussi rapidement sans financement public. L'Inde a approuvé Semicon 2.0 en juillet 2026 avec une enveloppe de 127 500 crores INR (15,2 milliards USD), incluant la conception de puces, les machines, les matériaux, les fabs, l'emballage avancé, la recherche et le développement des talents. Le programme d'incitation lié à la conception de l'Inde a soutenu 24 projets de conception de puces et formé plus de 100 000 ingénieurs. Le 15e Plan quinquennal de la Chine cible des ventes de semi-conducteurs supérieures à 2,4 billions CNY (359 milliards USD), une capacité de processus domestique inférieure à 22nm, et des progrès sur les nœuds 3-5nm d'ici 2030. La Corée du Sud s'est engagée à hauteur de 33 billions KRW (23,25 milliards USD) pour le soutien aux semi-conducteurs en 2025, tandis que le Japon a promis 67 milliards USD sur 5 ans pour l'investissement dans les semi-conducteurs et l'IA. Ces engagements peuvent créer une base plus stable d'activité de conception sur le marché des services de conception de circuits intégrés en Asie-Pacifique.
La demande en semi-conducteurs pour smartphones, électronique grand public et communications fournit un volume de base
L'électronique grand public fournit une large base de volume pour les prestataires de conception au service des smartphones, des appareils portables, des téléviseurs intelligents et des appareils connectés. L'évolution vers l'inférence d'IA sur l'appareil ajoute des unités de traitement neuronal aux processeurs d'application et augmente les exigences de vérification et d'intégration des signaux mixtes. Les mises à jour des modems 5G et les chipsets Wi-Fi 7 maintiennent également le travail de conception sur les nœuds de processus de milieu de gamme. L'électronique grand public détenait 31,07 % du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, montrant l'importance continue de la capacité d'ingénierie régionale établie. Cette demande soutient des programmes récurrents sur le marché des services de conception de circuits intégrés en Asie-Pacifique, même si les applications d'IA et automobiles attirent une plus grande attention stratégique. Elle offre également aux prestataires de niveau intermédiaire un flux de volume pendant qu'ils développent des capacités dans de nouveaux domaines technologiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tensions géopolitiques et restrictions commerciales sur les semi-conducteurs | -1.6% | Mondial, avec un impact direct sur les flux de conception Chine-Taïwan-États-Unis | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés en conception de semi-conducteurs | -1.0% | À l'échelle de l'Asie-Pacifique, la plus aiguë en Inde, au Vietnam et à Singapour | Long terme (≥ 4 ans) |
| Concurrence intense et pression sur les prix | -0.6% | Taïwan, Chine et Corée du Sud | Court terme (≤ 2 ans) |
| Développement inégal des écosystèmes régionaux de conception de semi-conducteurs | -0.4% | Inde, Vietnam et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les tensions géopolitiques et les restrictions commerciales sur les semi-conducteurs contraignent les flux de conception transfrontaliers
Les contrôles à l'exportation sur les technologies avancées de semi-conducteurs modifient la façon dont les entreprises de conception s'approvisionnent en outils EDA, en kits de conception de processus et en propriété intellectuelle sélectionnée. Le Bureau de l'industrie et de la sécurité des États-Unis a révisé sa politique d'examen des licences pour les produits informatiques avancés à destination de la Chine et de Macao en janvier 2026. Ces contrôles peuvent limiter l'accès aux outils de conception internationaux les plus matures et aux écosystèmes de processus pour les projets ciblant les nœuds de pointe. Les clients fabless chinois peuvent faire face à des coûts d'ingénierie non récurrents plus élevés et à un risque de calendrier accru lorsque les alternatives domestiques manquent de profondeur équivalente ou de maturité de processus. L'incertitude sur les futures règles de transfert de technologie peut également réduire les projets de conception conjoints entre les entreprises chinoises et les partenaires étrangers. Les prestataires qui servent à la fois les hyperscalers occidentaux et les fabricants de conception originale basés en Chine peuvent faire face à des choix plus difficiles concernant l'organisation des équipes d'ingénierie et du travail client.
La pénurie d'ingénieurs spécialisés en conception de semi-conducteurs limite la capacité de prestation de services
La pénurie d'ingénieurs expérimentés constitue une contrainte, car les programmes sur nœuds avancés et 3DIC nécessitent des compétences spécialisées en architecture, vérification, conception physique et emballage. L'Inde pourrait faire face à une pénurie de 250 000 à 300 000 professionnels qualifiés en semi-conducteurs d'ici 2027, la demande de vérification ASIC dépassant la main-d'œuvre disponible. Singapour a ajouté des postes d'ingénierie en semi-conducteurs à sa liste des professions en pénurie, et le Vietnam comptait 7 000 ingénieurs en conception de circuits intégrés en août 2025.[2] L'accès limité à ces spécialistes peut prolonger les calendriers des projets pluriannuels et affaiblir la réalisation des revenus malgré une forte demande des clients. La contrainte est la plus forte là où les écosystèmes émergents se développent plus vite que leur capacité locale de formation et de recrutement ne peut suivre. Les employeurs se disputent également des ingénieurs capables de connecter les méthodes de conception avec l'emballage, les tests et la validation logicielle, et pas seulement d'exécuter un bloc défini.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la demande de vérification dépasse les catégories de conception traditionnellesLes services de conception de circuits intégrés numériques détenaient 29,27 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, soutenus par la logique personnalisée dans les sous-systèmes grand public, communications et IA. Les services de vérification de conception devraient enregistrer un CAGR de 11,11 % de 2027 à 2032. Les conceptions sur nœuds avancés ont une tolérance plus faible aux erreurs de premier passage, ce qui augmente la valeur de la vérification pré-silicium. L'intégration de chiplets d'IA ajoute des besoins de test car les équipes doivent valider les interfaces avant le tape-out. Faraday a rapporté que les NRE sur nœuds avancés représentaient 49 % du total des revenus NRE en 2025, indiquant un glissement vers des travaux clients de plus grande complexité.
Les services de conception de circuits intégrés mixtes analogiques-numériques et les services de conception physique et de mise en page restent importants pour les travaux de mise en œuvre spécialisés. La demande analogique et mixte bénéficie de l'électronique de puissance pour véhicules électriques et des capteurs industriels. Ces projets peuvent avoir des cycles de qualification plus longs que de nombreux programmes numériques. Les services de développement de propriété intellectuelle et de support à la conception gagnent en importance à mesure que les entreprises de semi-conducteurs recherchent une propriété intellectuelle de sous-système réutilisable. Ce changement peut favoriser les prestataires qui maintiennent et mettent à jour la propriété intellectuelle plutôt que de s'appuyer uniquement sur des licences ponctuelles.



Par application utilisateur final :
le volume grand public soutient les revenus tandis que l'IA redéfinit les attentes en matière de complexitéL'électronique grand public représentait 31,07 % de la taille du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026, reflétant le rôle de la région dans la conception de puces pour smartphones, appareils portables, téléviseurs intelligents et Internet des objets. L'IA, le HPC et les centres de données devraient se développer à un CAGR de 11,19 % de 2027 à 2032. Les hyperscalers recherchent des ASIC personnalisés adaptés à leurs exigences de performance, d'énergie et de charge de travail. Alchip a rapporté que sa plateforme 3DIC peut offrir une densité d'interconnexion 3 à 5 fois supérieure et une énergie par bit inférieure de 30 à 40 % pour les applications d'IA et de HPC. Ces exigences récompensent les prestataires capables d'intégrer la logique, la mémoire, la conception de boîtier et la planification thermique.
L'automobile devient une source plus importante de programmes de conception à haute fiabilité. Volkswagen Group China a annoncé son premier système sur puce auto-conçu via la coentreprise CARIZON avec Horizon Robotics en novembre 2025, ciblant 500 à 700 TOPS pour les systèmes de conduite intelligente. Les applications industrielles, de défense et d'aérospatiale, médicales et de santé, et de télécommunications et réseaux soutiennent des cycles de produits plus longs. Ces clients ont besoin d'une qualification rigoureuse, d'engagements d'approvisionnement durables et de capacités analogiques ou mixtes spécialisées. Leurs programmes aident à lisser la dépendance aux cycles de renouvellement grand public.
Par complexité de conception :
les nœuds matures ancrent les revenus tandis que les nœuds avancés redéfinissent la hiérarchie concurrentielleLes nœuds matures (8nm-28nm) détenaient 46,83 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026. Cette plage de processus soutient l'électronique automobile, les contrôles industriels, les chiplets de connectivité Internet des objets, les circuits intégrés de gestion de l'alimentation et les pilotes d'affichage. La large base d'applications aide à soutenir la demande lorsque la capacité de pointe reçoit la majeure partie de l'attention publique. Les nœuds avancés (≤7nm) devraient enregistrer un CAGR de 10,32 % de 2027 à 2032. Les ASIC accélérateurs d'IA, les puces de réseau haute performance et les processeurs avancés pour smartphones sont des applications clés pour ces processus de pointe.
Le travail sur nœuds avancés favorise les prestataires ayant des historiques de tape-out établis, une expérience en emballage et des relations de co-ingénierie avec les fonderies. SEMIFIVE a annoncé un contrat de 18 milliards KRW, équivalent à 12,5 millions USD au taux de conversion fourni, pour un NPU d'IA sur le processus SF4X 4nm de Samsung Foundry en mars 2026. De tels programmes nécessitent de solides capacités en alimentation, thermique, interconnexion et vérification. Les nœuds hérités (au-dessus de 28nm) restent utiles pour les dispositifs analogiques haute tension et de puissance. La capacité entièrement amortie et les relations clients établies soutiennent la demande continue dans ces applications.

Analyse géographique
Chine : capacité de conception régionale ancrée par l'échelle et la politique
La Chine détenait 34,18 % de la part du marché des services de conception de circuits intégrés en Asie-Pacifique en 2026. La position du pays est soutenue par des maisons de conception fabless, des priorités d'approvisionnement gouvernementales et une base de fonderies en croissance. Le 15e Plan quinquennal cible des ventes de semi-conducteurs supérieures à 2,4 billions CNY, une production annuelle de 600 milliards de puces et une capacité de processus domestique inférieure à 22nm d'ici 2030. La puce personnalisée AI-ISP de VeriSilicon est entrée en production de masse dans les smartphones clients en juin 2025.
Inde : un écosystème piloté par les politiques générant la croissance de conception la plus rapide d'Asie-Pacifique
L'Inde devrait enregistrer un CAGR de 10,82 % de 2027 à 2032. Elle dispose d'une large base d'ingénieurs et d'un cadre politique plus solide pour la conception de puces, la fabrication, l'emballage, la recherche et les compétences. L'Inde accueille près de 20 % de la main-d'œuvre mondiale en conception de puces de semi-conducteurs et plus de 120 centres de R&D d'entreprises de semi-conducteurs. Le programme d'incitation lié à la conception avait permis 16 tape-outs, 6 ASIC fabriqués et plus de 140 cœurs de propriété intellectuelle réutilisables via des startups soutenues début 2026. MosChip a livré un SoC personnalisé au Centre d'applications spatiales de l'ISRO en janvier 2026 pour le programme de navigation par satellite de l'Inde.
Taïwan, Corée du Sud, Japon et reste de l'Asie-Pacifique : différentes voies vers la compétence
Taïwan reste l'ancre technique de la région car les prestataires travaillent à proximité de TSMC et des plateformes d'emballage avancé telles que CoWoS, SoIC et les interposeurs 2,5D. La Corée du Sud utilise la capacité de Samsung Foundry pour concurrencer dans les services de conception d'IA, et SEMIFIVE a ouvert une filiale à Tokyo en décembre 2025. L'engagement de 67 milliards USD du Japon soutient le programme 2nm de Rapidus et les travaux de conception, complétant ses capacités en propriété intellectuelle analogique et en semi-conducteurs composés. Le Vietnam et Singapour développent une capacité de service pour la demande excédentaire. Le Vietnam comptait 7 000 ingénieurs en conception de circuits intégrés en août 2025.
Paysage concurrentiel
Concentration du Marché
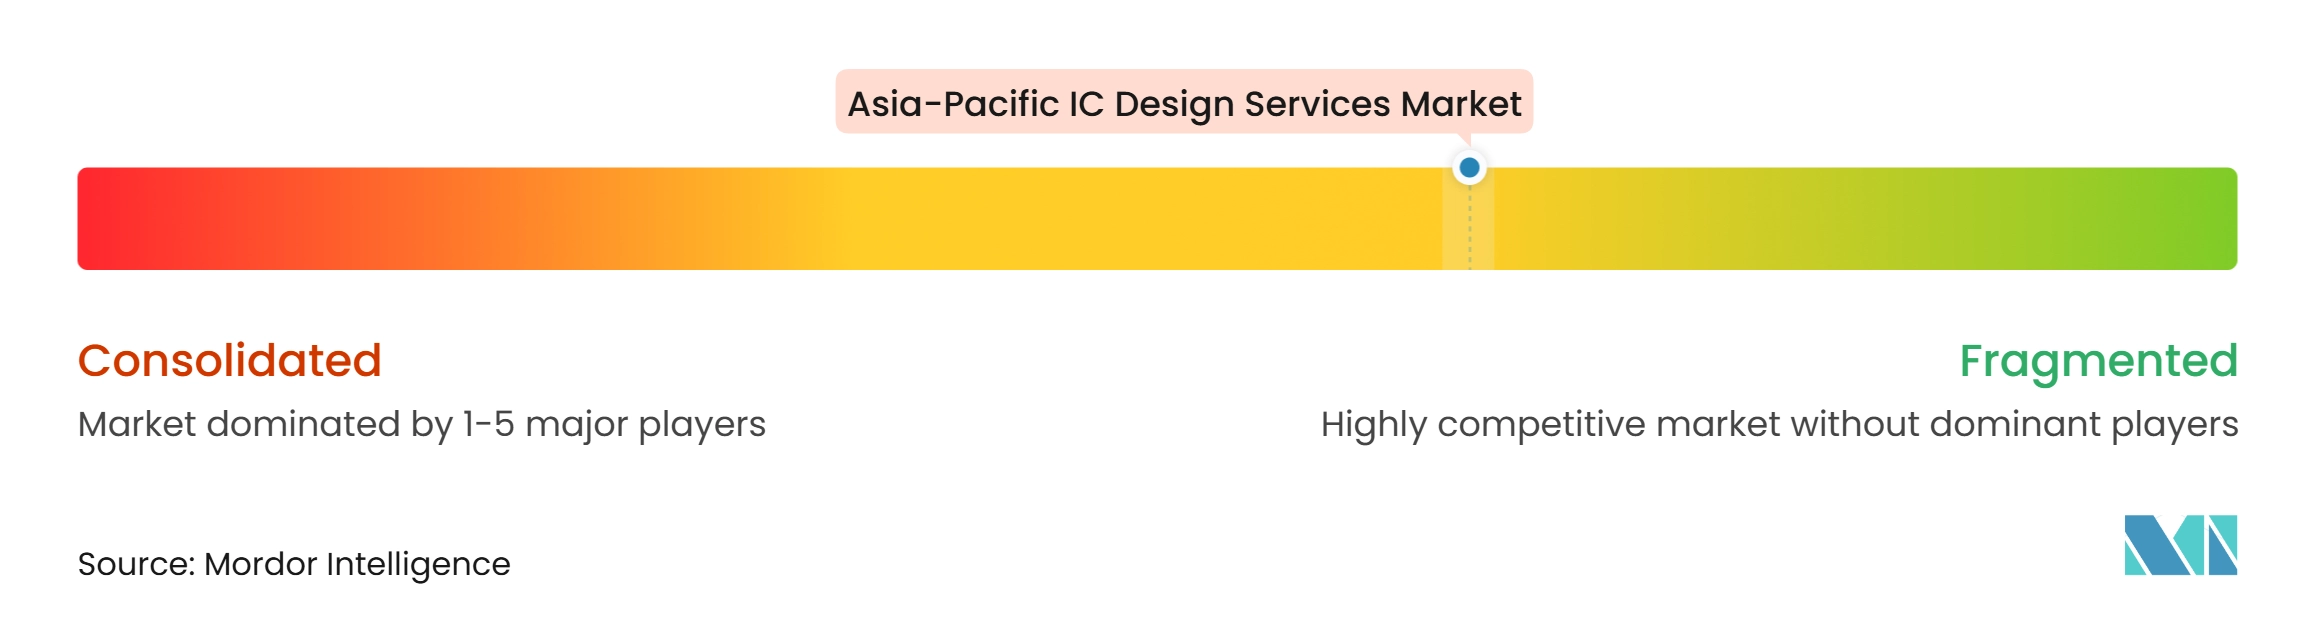
Le marché des services de conception de circuits intégrés en Asie-Pacifique est modérément fragmenté. Les spécialistes des nœuds avancés à Taïwan et en Corée du Sud se disputent les programmes ASIC d'IA et de HPC, tandis qu'un groupe plus large sert les clients automobiles, grand public et industriels. Les grandes entreprises fabless entrent sur le marché des services ASIC, augmentant la pression sur les prix. Les prestataires répondent avec une propriété intellectuelle propriétaire, une expertise en emballage et des relations plus profondes avec les fonderies. Le travail de novembre 2025 de Global Unichip avec VSORA sur le processeur d'inférence d'IA Jotunn8 a combiné des services ASIC 5nm avec HBM3E et un emballage 2,5D.
Alchip a étendu sa capacité de conception en juin 2025 via un centre de conception au Vietnam et un centre de conception plus grand au Japon. Ce mouvement a ajouté une capacité d'ingénierie pour les programmes 3nm et d'emballage avancé. HCLTech et Dolphin Semiconductor ont annoncé un partenariat en décembre 2025 pour combiner la propriété intellectuelle basse consommation avec les flux de travail de conception de silicium.[3] Ces mouvements montrent comment les entreprises étendent leurs services par le recrutement, la spécialisation en emballage et les partenariats de propriété intellectuelle. Les prestataires basés en Inde évoluent également au-delà des travaux sur nœuds intermédiaires axés sur les coûts vers des capacités ASIC clé en main.
Les services de désagrégation de chiplets peuvent aider les petites entreprises fabless à exploiter des fonctions sur nœuds avancés sans adopter un programme monolithique. L'EDA assistée par l'IA et l'automatisation de la vérification peuvent réduire le travail répétitif pour les projets de niveau intermédiaire. La conception de circuits intégrés de qualité automobile est une autre opportunité en Inde et en Asie du Sud-Est, car le développement de véhicules électriques crée une demande locale pour des conceptions qualifiées. La grande différence en profondeur technique, en mix clients et en accès aux fonderies soutient une structure concurrentielle modérément fragmentée.
Leaders du secteur des services de conception de circuits intégrés en Asie-Pacifique
-
Global Unichip Corporation
-
Alchip Technologies, Ltd.
-
Faraday Technology Corporation
-
VeriSilicon Microelectronics
-
SEMIFIVE Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conception de circuits intégrés en Asie-Pacifique Entreprises couvertes dans ce rapport
- Global Unichip Corporation
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Oppstar Berhad
- ASICLAND Co., Ltd.
- GAONCHIPS Co., Ltd.
- BlackPepper Technologies Pvt. Ltd.
- NSW Inc.
Développements industriels récents dans Marché des services de conception de circuits intégrés en Asie-Pacifique
- Octobre 2026 : MosChip Technologies a annoncé les résultats initiaux de mise en service du silicium VIDYUT100, un circuit intégré de compteur d'énergie triphasé intelligent indigène, lors de SEMICON India 2026. La puce cible directement l'infrastructure de comptage des villes intelligentes de l'Inde, remplaçant les solutions de circuits intégrés importées par une alternative conçue localement dans le cadre de l'initiative Atmanirbhar Bharat.
- Juillet 2026 : Le gouvernement de l'Inde a approuvé Semicon 2.0 avec une enveloppe de 127 500 crores INR (15,2 milliards USD), ajoutant explicitement la conception de puces, les machines et matériaux, la recherche et les talents comme piliers aux côtés des fabs et de l'emballage avancé, visant à construire une chaîne de valeur complète des puces en Inde.
- Avril 2026 : Alchip Technologies a annoncé sa plateforme de services de conception ASIC 3DIC ciblant les clients d'IA et de HPC, offrant une densité d'interconnexion 3 à 5 fois supérieure, une énergie par bit inférieure de 30 à 40 % et des réductions de latence allant jusqu'à 35 %, intégrant les technologies d'emballage avancé TSMC CoWoS et SoIC-X.
- Mars 2026 : SEMIFIVE a signé un contrat ASIC clé en main de 18 milliards KRW (12,5 millions USD) pour un NPU d'IA de nouvelle génération sur le processus SF4X 4nm de Samsung Foundry, son deuxième contrat consécutif de puce d'IA sur nœud avancé avec le même client. Cette victoire signale la crédibilité croissante de SEMIFIVE en tant que partenaire ASIC d'IA à cycle de vie complet dans le secteur des services de conception de Corée du Sud.
Périmètre du rapport sur le marché des services de conception de circuits intégrés en Asie-Pacifique
Le marché des services de conception de circuits intégrés en Asie-Pacifique comprend les revenus générés par les entreprises qui offrent des services externalisés et spécialisés de conception, de développement, de vérification et de support d'ingénierie de circuits intégrés aux entreprises de semi-conducteurs, aux entreprises fabless, aux IDM, aux OEM et aux développeurs de systèmes. Le marché couvre la conception de circuits intégrés analogiques, la conception de circuits intégrés numériques, la conception mixte analogique-numérique (AMS), la conception physique et la mise en page, la vérification de conception, le développement de propriété intellectuelle et d'autres services de support à la conception de circuits intégrés pour une gamme d'applications de semi-conducteurs. Ces services facilitent le développement de circuits intégrés spécifiques aux applications (ASIC), de systèmes sur puce (SoC), de produits standard spécifiques aux applications (ASSP) et d'autres solutions de semi-conducteurs personnalisées.
Le rapport sur le marché des services de conception de circuits intégrés en Asie-Pacifique est segmenté par type de service (services de conception de circuits intégrés analogiques, services de conception de circuits intégrés numériques, services de conception de circuits intégrés mixtes analogiques-numériques (AMS), services de conception physique et de mise en page, services de vérification de conception, services de développement de propriété intellectuelle et de support à la conception, et autres types de services), application utilisateur final (automobile, IA, HPC et centres de données, électronique grand public, industriel, défense et aérospatiale, médical et santé, télécommunications et réseaux, et autres applications utilisateur final), complexité de conception (nœuds avancés (≤7nm), nœuds matures (8nm-28nm) et nœuds hérités (au-dessus de 28nm)), et géographie (Chine, Taïwan, Corée du Sud, Japon, Inde et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques |
| Services de conception de circuits intégrés mixtes analogiques-numériques (AMS) |
| Services de conception physique et de mise en page |
| Services de vérification de conception |
| Services de développement de propriété intellectuelle et de support à la conception |
| Autres types de services |
| Automobile |
| IA, HPC et centres de données |
| Électronique grand public |
| Industriel |
| Défense et aérospatiale |
| Médical et santé |
| Télécommunications et réseaux |
| Autres applications utilisateur final |
| Nœuds avancés (≤7nm) |
| Nœuds matures (8nm-28nm) |
| Nœuds hérités (au-dessus de 28nm) |
| Chine |
| Taïwan |
| Corée du Sud |
| Japon |
| Inde |
| Reste de l'Asie-Pacifique |
| Par type de service | Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques | |
| Services de conception de circuits intégrés mixtes analogiques-numériques (AMS) | |
| Services de conception physique et de mise en page | |
| Services de vérification de conception | |
| Services de développement de propriété intellectuelle et de support à la conception | |
| Autres types de services | |
| Par application utilisateur final | Automobile |
| IA, HPC et centres de données | |
| Électronique grand public | |
| Industriel | |
| Défense et aérospatiale | |
| Médical et santé | |
| Télécommunications et réseaux | |
| Autres applications utilisateur final | |
| Par complexité de conception | Nœuds avancés (≤7nm) |
| Nœuds matures (8nm-28nm) | |
| Nœuds hérités (au-dessus de 28nm) | |
| Par pays | Chine |
| Taïwan | |
| Corée du Sud | |
| Japon | |
| Inde | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de conception de circuits intégrés en Asie-Pacifique ?
La taille du marché des services de conception de circuits intégrés en Asie-Pacifique est estimée à 5,89 milliards USD en 2027 et devrait atteindre 9,36 milliards USD d'ici 2032 à un CAGR de 9,71 %, soutenue par la demande en silicium personnalisé, en vérification et en emballage avancé dans toute la région.
Quel type de service détient la plus grande part dans les services de conception de circuits intégrés en Asie-Pacifique ?
Les services de conception de circuits intégrés numériques détiennent la plus grande part par type de service à 29,27 % en 2026.
Quelle application devrait se développer le plus rapidement dans les services de conception de circuits intégrés en Asie-Pacifique ?
L'IA, le HPC et les centres de données devraient se développer à un CAGR de 11,19 % de 2027 à 2032.
Pourquoi la vérification de conception devient-elle plus importante pour les prestataires de conception de circuits intégrés ?
Les projets sur nœuds avancés et chiplets nécessitent davantage de tests pré-silicium pour réduire le risque de tape-out et valider les interfaces complexes.
Quel pays est en tête des services de conception de circuits intégrés en Asie-Pacifique ?
La Chine est en tête avec une part de 34,18 % en 2026, soutenue par la capacité fabless, les programmes publics et un écosystème de fonderies en expansion.
Pourquoi l'Inde devient-elle importante pour les services de conception de circuits intégrés ?
L'Inde devrait se développer à un CAGR de 10,82 % jusqu'en 2032, soutenue par les talents en ingénierie, Semicon 2.0 et le programme d'incitation lié à la conception, qui soutiennent les projets de conception, les tape-outs, le développement de propriété intellectuelle et les capacités domestiques en semi-conducteurs.