
Tamanho e Participação do Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
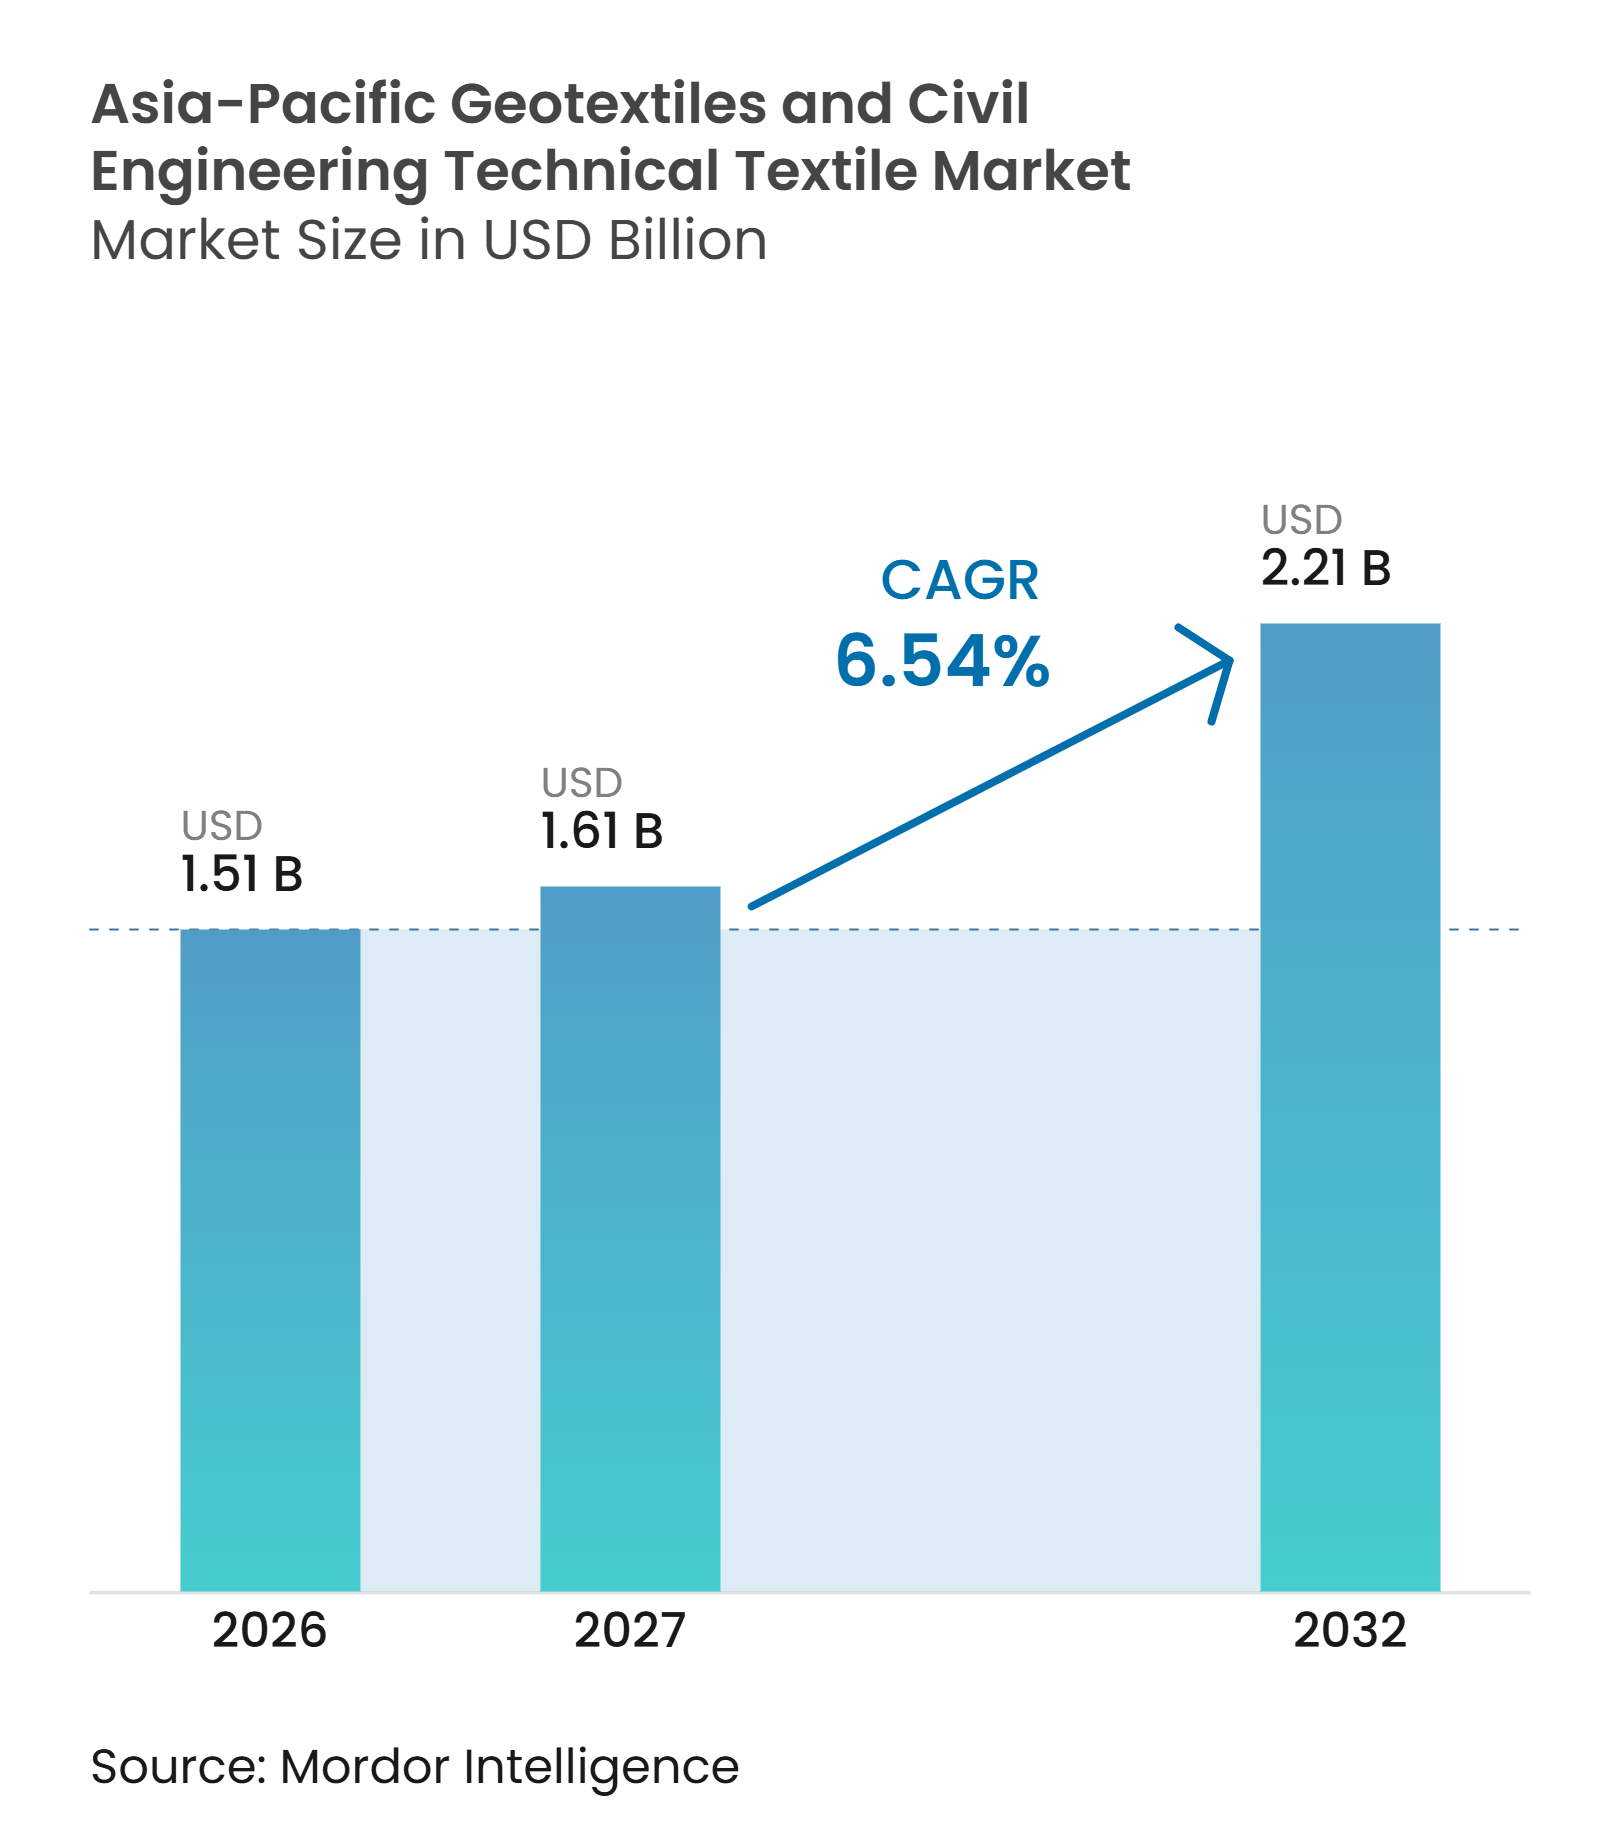
| Tamanho do mercado no ano base (2026) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico pela Mordor Intelligence
O tamanho do Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico foi avaliado em 1,51 bilhões de USD em 2026 e estima-se que cresça de 1,61 bilhões de USD em 2027 para atingir 2,21 bilhões de USD até 2032, a um CAGR de 6,54% durante o período de previsão (2027-2032).
O mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico beneficia-se da construção contínua de estradas, ferrovias, aterros sanitários e obras de gestão hídrica em toda a região. As economias de baixa e média renda da Ásia e do Pacífico necessitam de 2,6 trilhões de USD em investimentos anuais em transportes de 2025 a 2035, incluindo 1,14 trilhões de USD para estradas, o que sustenta a demanda recorrente por materiais de separação, filtração, drenagem e reforço. Os proprietários de infraestrutura também estão atribuindo maior importância à resiliência a inundações e à contenção de resíduos, o que amplia o uso de sistemas geossintéticos projetados em detrimento de materiais de função única. Os fornecedores regionais podem se beneficiar da capacidade local de fabricação e ensaios, enquanto os fornecedores transfronteiriços enfrentam diferentes normas nacionais e requisitos de aquisição. A exposição a matérias-primas, os requisitos de fim de vida útil dos produtos e a qualidade de instalação pelos empreiteiros permanecem como restrições importantes para o mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico.
Principais Conclusões do Relatório
- Por tipo de produto, os geotêxteis não tecidos detinham 36% da participação do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026, enquanto as geogrelhas à base de têxteis registraram o maior CAGR projetado de 8% até 2032.
- Por tipo de material, o polipropileno detinha 40% da participação do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026, enquanto as fibras naturais registraram o maior CAGR projetado de 8,2% até 2032.
- Por aplicação de uso final, a infraestrutura de transportes representou 38% do tamanho do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026, enquanto a infraestrutura de mineração e energia registrou o maior CAGR projetado de 7,8% até 2032.
- Por geografia, a China detinha uma participação de 34% em 2026, enquanto a Índia registrou o maior CAGR projetado de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Transportes | +1.4% | Em toda a Ásia-Pacífico, com maior concentração na China, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Construção de Estradas e Rodovias em Economias Asiáticas Emergentes | +1.2% | Índia, Vietnã, Indonésia, Tailândia, Filipinas | Médio prazo (2-4 anos) |
| Proteção Ambiental e Requisitos de Contenção de Resíduos | +1% | China, Índia, Vietnã, Indonésia | Médio prazo (2-4 anos) |
| Infraestrutura Resiliente ao Clima e Mitigação de Desastres | +0.9% | Em toda a Ásia-Pacífico, especialmente no Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Urbanização e Demanda por Terraplanagem Impulsionada pelo Setor Imobiliário | +0.7% | Índia, Indonésia, Vietnã, Filipinas | Médio prazo (2-4 anos) |
| Preferência de Aquisição por Sistemas Geossintéticos Multifuncionais Integrados | +0.5% | Austrália, Japão, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Transportes
A expansão da infraestrutura de transportes permanece como uma base de demanda duradoura para o mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico. O Observatório Asiático de Transportes projeta 1,14 trilhões de USD de investimento anual em estradas nas economias de baixa e média renda da Ásia-Pacífico entre 2025 e 2035.[1] Os aterros de estradas e ferrovias utilizam geotêxteis para estabilização de subleito, filtração, drenagem e separação de materiais. A mesma perspectiva prevê que o número de veículos aumente 3% ao ano, enquanto as redes rodoviárias crescem 1,4% ao ano, sustentando a necessidade de nova capacidade e melhorias. A Tailândia comprometeu 136,49 bilhões de THB (4,3 bilhões de USD) para 223 projetos de infraestrutura em seu programa de 2025, abrangendo estradas, ferrovias, portos e aeroportos.[2] Este pipeline sustenta a demanda tanto por produtos padrão de alto volume quanto por sistemas de drenagem e reforço de especificações mais elevadas.
Construção de Estradas e Rodovias em Economias Asiáticas Emergentes
O programa rodoviário da Índia permanece como um importante impulsionador nacional para o mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico. O Orçamento da União para 2025-26 alocou INR 1,16,292 crore (12,9 bilhões de USD) para estradas e pontes, 5% acima da estimativa revisada de 2024-25. O governo também anunciou um plano de INR 11 lakh crore (122,43 bilhões de USD) para construir 17.000 km de vias expressas de alta velocidade até 2033, com 40% já em construção.[3] Solos moles e áreas de alta pluviosidade requerem camadas de reforço, drenagem e separação sob as estruturas de pavimento. O Vietnã, a Indonésia, a Tailândia e as Filipinas também mantêm programas de vias expressas e conectividade, o que reduz a dependência de um único país. Esses projetos favorecem fornecedores capazes de atender às especificações locais e entregar materiais consistentes próximos aos canteiros de obras.
Proteção Ambiental e Requisitos de Contenção de Resíduos
As normas de contenção de resíduos estão tornando os sistemas de geotêxteis um componente de engenharia prescrito em mais projetos. A norma chinesa GB 16889-2024 para aterros sanitários exige sistemas de revestimento composto artificial simples ou duplo e especifica geomembranas de PEAD com espessura mínima de 2,0 mm. Os geotêxteis de proteção e drenagem suportam esses sistemas de revestimento e ajudam a prevenir danos durante a instalação e operação. O Vietnã emitiu a QCVN 96:2025/BNNMT para sistemas de aterros sanitários de resíduos sólidos, criando uma rota de conformidade relacionada para produtos de contenção. O órgão de normalização da Índia revisou as normas de geotêxteis em 2025, apoiando o uso de especificações técnicas formais em aquisições. Esses requisitos reduzem o risco de substituição porque o desempenho do sistema está vinculado a necessidades documentadas de projeto e conformidade.
Infraestrutura Resiliente ao Clima e Mitigação de Desastres
A adaptação climática está adicionando requisitos de drenagem e reforço às obras civis em todo o mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico. O Centro Ásia-Pacífico para Transferência de Tecnologia identifica a infraestrutura resiliente como um requisito regional fundamental em resposta aos riscos físicos relacionados ao clima. Uma pesquisa publicada em 2025 constatou que aterros reforçados com camadas geocompostas permaneceram estáveis por até 18 horas a mais durante eventos de chuva com período de retorno de 100 anos do que estruturas não reforçadas. Outro estudo de 2025 constatou que muros de solo reforçado com gabiões e geossintéticos retardaram o colapso do aterro de encontros de pontes durante eventos de inundação. O Banco Asiático de Desenvolvimento também abordou a infraestrutura resiliente a desastres por meio de seu trabalho de apoio a bancos multilaterais de desenvolvimento. À medida que os critérios de resiliência entram no projeto de obras, os compósitos de drenagem e as estruturas de solo reforçado podem ganhar importância ao lado dos materiais rodoviários convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas | -1.1% | Global, amplificada no Sudeste Asiático dependente de importações | Curto prazo (≤ 2 anos) |
| Ausência de Normas Harmonizadas de Ensaio e Aquisição de Geossintéticos na Ásia-Pacífico | -0.8% | Em toda a Ásia-Pacífico, especialmente no fornecimento transfronteiriço no Sudeste Asiático e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Danos na Instalação e Variabilidade da Qualidade dos Empreiteiros | -0.6% | Índia, Vietnã, Indonésia | Médio prazo (2-4 anos) |
| Preocupações com o Fim de Vida Útil e Descarte de Polímeros Sintéticos | -0.4% | Japão, Austrália, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas
O polipropileno representa 40% da demanda de materiais no mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026, expondo os fabricantes a variações nos preços do propileno, nafta e petróleo bruto. Contratos civis a preço fixo podem impedir que os fabricantes repassem aumentos repentinos nos custos de resinas aos proprietários dos projetos. Esse problema é mais acentuado nos mercados do Sudeste Asiático dependentes de importações, pois as variações cambiais afetam o custo do polímero importado, além do preço subjacente da commodity. Os produtores menores geralmente têm menos margem para absorver a volatilidade por meio de escala de compras ou estruturas contratuais. A OCDE observa que as pressões de custo na cadeia de suprimentos permanecem relevantes para a entrega de infraestrutura e as condições de investimento. Os fornecedores podem responder por meio de precificação disciplinada, períodos de validade mais curtos e um portfólio de materiais mais equilibrado.
Ausência de Normas Harmonizadas de Ensaio e Aquisição de Geossintéticos nas Jurisdições da Ásia-Pacífico
Diferentes estruturas de ensaio aumentam o custo e o tempo necessários para atender a múltiplos mercados nacionais. A Índia utiliza suas normas BIS, a China utiliza as normas GB e GB/T, o Japão utiliza as normas JIS, e as normas ISO/TC 221 são adotadas em diferentes graus no Sudeste Asiático. A Índia reconfirmou as especificações para geogrelhas utilizadas em pavimentos flexíveis, taludes de solo reforçado e aplicações relacionadas em 2025. A norma chinesa GB/T 45366-2025 introduziu requisitos para a determinação da permeabilidade vertical sob carga. A ISO 10319:2024 introduziu procedimentos de ensaio de tração em corpos de prova úmidos que não são totalmente replicados em todas as estruturas nacionais. Os requisitos de reensaio e documentação podem reduzir a base efetiva de fornecedores, especialmente para empresas menores sem capacidade laboratorial para múltiplas normas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
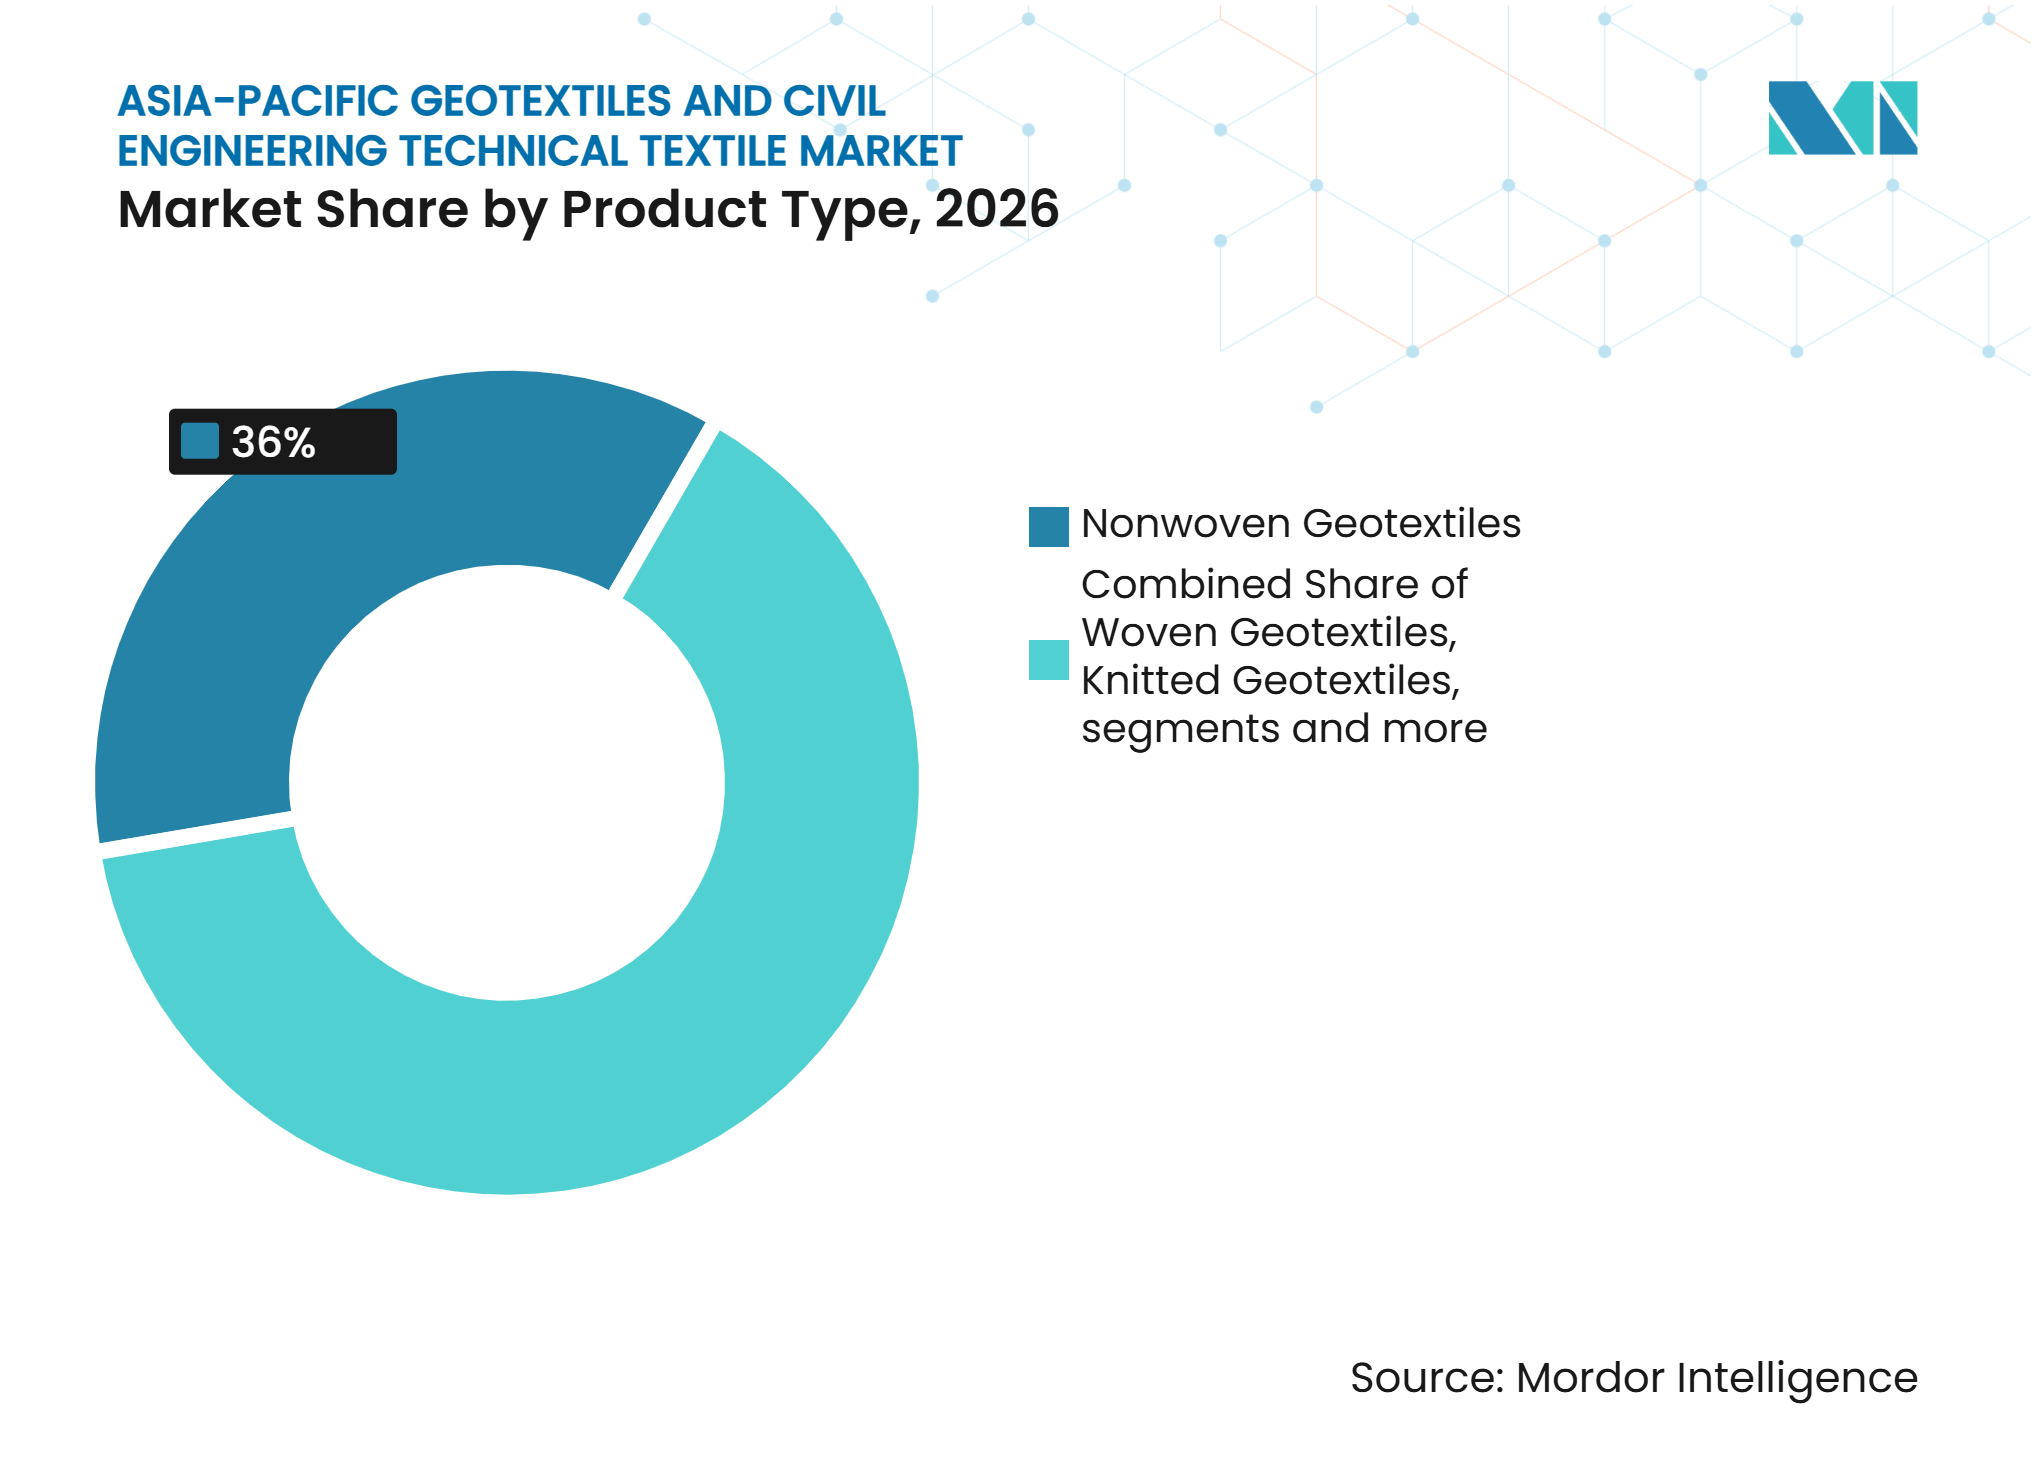
Tecido Não Tecido Domina e Geogrelhas Emergem como o Segmento de Crescimento Mais RápidoOs Geotêxteis Não Tecidos detinham 36% da participação do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026. Seu desempenho em separação, filtração, drenagem e proteção sustenta grandes programas de estradas, ferrovias e aterros. A Índia, o Vietnã e a Indonésia sustentam a demanda por meio da construção de rodovias nacionais e rurais, expansão da infraestrutura urbana e projetos de melhoria de drenagem. Sua capacidade de separar camadas de solo, controlar a migração de finos e melhorar a estabilidade de agregados os torna adequados para aplicações que envolvem condições variáveis de solo e alta pluviosidade. Os Geotêxteis Tecidos atendem a aplicações de maior carga, incluindo reforço de aterros, estruturas de contenção e estabilização de solos moles, onde alta resistência à tração é essencial. Os Geotêxteis de Malha atendem a aplicações de reforço mais restritas, particularmente onde são necessários desempenho estrutural especializado e flexibilidade. A crescente ênfase na durabilidade do pavimento e na redução dos requisitos de manutenção deve sustentar a demanda por esses produtos em projetos de infraestrutura.
As Geogrelhas à Base de Têxteis têm projeção de crescimento a um CAGR de 8% até 2032, a maior taxa entre as categorias de produtos no mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico. Seu uso em camadas de agregado reforçado pode melhorar a distribuição de cargas, reduzir os requisitos de espessura do pavimento e limitar as necessidades de manutenção ao longo do ciclo de vida da infraestrutura. Esses benefícios são relevantes para o alargamento de rodovias, corredores industriais, infraestrutura logística e construção de estradas sobre subleitos fracos. Os Contêineres de Geotêxteis, incluindo geotubos, apoiam a reclamação costeira, a proteção de orlas, o controle de erosão e obras de regularização de rios no Vietnã, na Tailândia e na Indonésia. Seu uso pode reduzir a dependência de estruturas convencionais de engenharia rígida em projetos selecionados de proteção costeira. Os Geocompostos combinam funções de filtração e drenagem para melhorar a gestão hídrica em aterros, muros de contenção, túneis e aterros sanitários.



Por Tipo de Material:
Polipropileno Lidera e Fibras Naturais Aceleram com a Demanda por SustentabilidadeO polipropileno representou 40% do tamanho do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico por tipo de material em 2026. Sua baixa densidade, resistência à umidade, estabilidade química e compatibilidade de processamento sustentam a produção em larga escala de geotêxteis para construção de estradas, drenagem, filtração e separação de solos. Os produtores do Sul e Sudeste Asiático beneficiam-se do fornecimento regional de resinas e da capacidade de fabricação estabelecida, apoiando a produção econômica para projetos de infraestrutura. Os produtos de polipropileno são particularmente adequados para aplicações que exigem resistência à umidade e a muitos produtos químicos presentes no solo, embora seu desempenho a longo prazo dependa das condições de exposição e da estabilização contra a degradação ultravioleta. O poliéster atende a aplicações de reforço que exigem maior rigidez, estabilidade dimensional e menor deformação por fluência sob cargas sustentadas.
As Fibras Naturais, incluindo coco e juta, têm previsão de crescimento a um CAGR de 8,2% até 2032. São utilizadas no controle temporário de erosão, suporte à revegetação e estabilização de taludes vegetados, onde a biodegradabilidade é preferida em relação às soluções permanentes de polímeros. Suas estruturas fibrosas ajudam a reduzir a velocidade do escoamento superficial, reter partículas de solo e apoiar o estabelecimento de vegetação enquanto ocorre a degradação natural. A Índia beneficia-se de indústrias estabelecidas de produção de coco e juta, fornecendo uma base de matéria-prima doméstica para produtos de controle de erosão e aplicações selecionadas de construção de estradas. O Bureau de Normas Indianas (BIS) mantém especificações para geotêxteis de juta utilizados na construção de estradas e controle de erosão, apoiando a seleção padronizada de produtos e aplicações. No entanto, os produtos de fibra natural geralmente têm uma vida útil mais curta do que as alternativas sintéticas e são mais adequados onde a vegetação ou outras medidas permanentes de estabilização podem assumir a função protetora ao longo do tempo. A poliamida e outras fibras especiais atendem a aplicações exigentes de mineração e industriais que requerem combinações específicas de resistência mecânica, resistência à abrasão e durabilidade.
Por Aplicação de Uso Final:
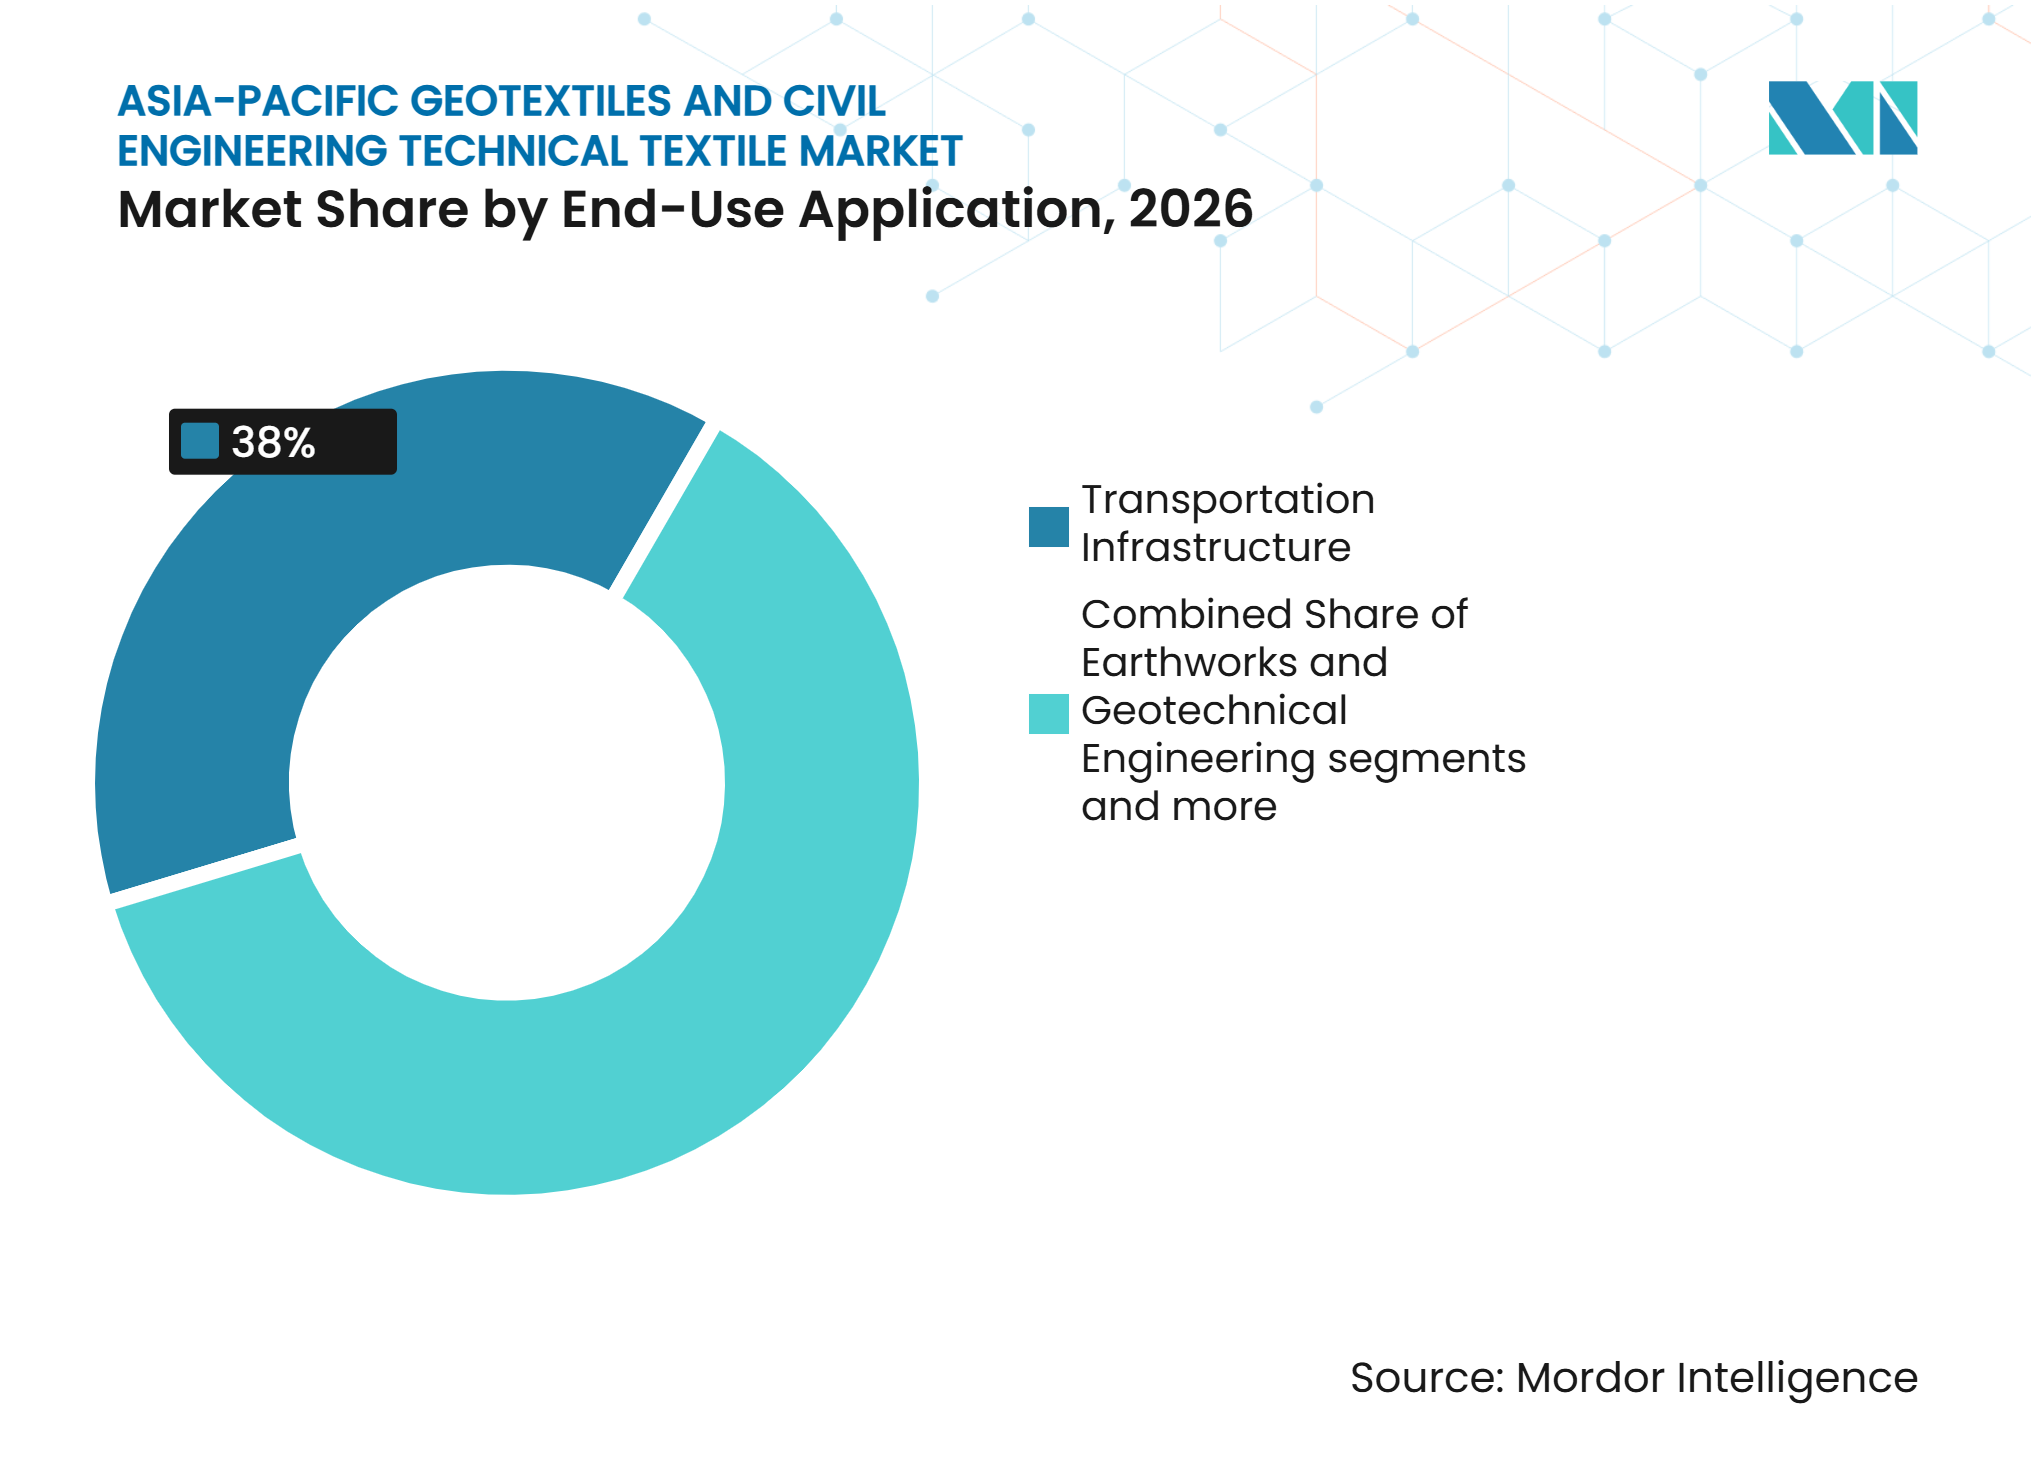
Transportes Permanece Dominante e Mineração Emerge como Segmento de Alto CrescimentoA infraestrutura de transportes detinha 38% da participação do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026. O segmento inclui estradas, ferrovias, aeroportos e aeródromos, onde os geotêxteis melhoram a separação do solo, a drenagem, a distribuição de cargas e a estabilidade do pavimento. A expansão das vias expressas da Índia, os projetos de conectividade da China e os corredores de transporte da Tailândia sustentam a demanda por materiais geossintéticos em novas construções e melhorias de infraestrutura. Os projetos ferroviários na Índia, Indonésia e Vietnã requerem estabilização da plataforma ferroviária, drenagem e gestão de recalques, especialmente onde solos fracos e fortes chuvas de monção afetam o desempenho da infraestrutura. Os geotêxteis e as geogrelhas podem ajudar a distribuir cargas, limitar a migração de partículas finas de solo e melhorar a durabilidade dos subleitos ferroviários. As pistas de aeroportos, pistas de taxiamento e vias de acesso também criam demanda por materiais de reforço e separação que suportam cargas de tráfego intenso e reduzem a deterioração prematura do pavimento.
A infraestrutura de mineração e energia tem previsão de crescimento a um CAGR de 7,8% até 2032. As plataformas de lixiviação em pilha, as instalações de rejeitos e os sistemas de contenção de resíduos de minas requerem geomembranas, compósitos de drenagem e não tecidos de proteção para gerenciar a percolação, proteger as camadas de contenção e manter o desempenho da drenagem. A Austrália, a Indonésia e a Índia fornecem a base de demanda relacionada à mineração mais forte da região, apoiada pela extração mineral, cadeias de suprimentos de minerais críticos e infraestrutura energética associada. Os geossintéticos também são utilizados em estradas de transporte, vias de acesso, sistemas de controle de erosão e instalações de gestão hídrica em locais de mineração remotos, onde os materiais de construção convencionais podem ser onerosos para transportar. A Geofabrics Australasia enfatiza que os ensaios de instalações de rejeitos devem refletir a química específica do efluente de mina e as condições térmicas do local, destacando a importância da compatibilidade dos materiais e da durabilidade a longo prazo. A demanda por Proteção Ambiental e Contenção de Resíduos é sustentada pelas normas de aterros sanitários da China e pela regulamentação ambiental do Vietnã de 2025, que reforçam a importância da gestão controlada de resíduos e da prevenção da poluição.

Análise Geográfica
A China detinha 34% da participação do mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico em 2026. Sua posição reflete o grande consumo doméstico, a extensa capacidade de fabricação e uma ampla base de projetos de engenharia de transportes e municipal. O Ministério dos Transportes registrou 550,5 bilhões de USD em investimentos em ativos fixos de transportes durante 2025. No primeiro trimestre de 2026, a China concluiu 48,1 bilhões de USD em grandes investimentos em transportes em 1.845 projetos. As regulamentações de aterros sanitários adicionam demanda por sistemas de contenção e drenagem, criando uma rota de aquisição separada além da construção de transportes.
A Índia tem projeção de crescimento a um CAGR de 8,5% até 2032, a taxa mais rápida no mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico. A construção de transportes, a gestão hídrica, a infraestrutura urbana e o desenvolvimento de terras sustentam seu perfil de demanda em projetos públicos e privados. O programa rodoviário cria demanda por reforço de subleito e drenagem, especialmente em solos moles e terrenos de alta pluviosidade. O Vietnã combina o desenvolvimento de vias expressas com a conformidade de aterros sanitários sob a QCVN 96:2025/BNNMT. A Indonésia adiciona a construção de rodovias com pedágio e a demanda de contenção relacionada à mineração, o que amplia a oportunidade para produtos padrão e projetados.
O Japão, a Coreia do Sul e Taiwan são mercados orientados por especificações para produtos de estabilização de alto desempenho e geotécnicos urbanos. A Austrália é menor em volume, mas significativa em valor, pois as aplicações de mineração requerem soluções especializadas de rejeitos e contenção. Bangladesh, Mianmar, Sri Lanka, Nepal e os estados das Ilhas do Pacífico formam um conjunto de demanda emergente. Os programas de conectividade rodoviária e mitigação de inundações podem incorporar requisitos de geotêxteis em aquisições, especialmente onde o financiamento multilateral de desenvolvimento apoia a preparação de projetos. Os fornecedores precisam equilibrar a distribuição local, a economia dos projetos, a capacitação dos empreiteiros e o acesso confiável ao suporte técnico específico do projeto.
Cenário Competitivo
Concentração do Mercado
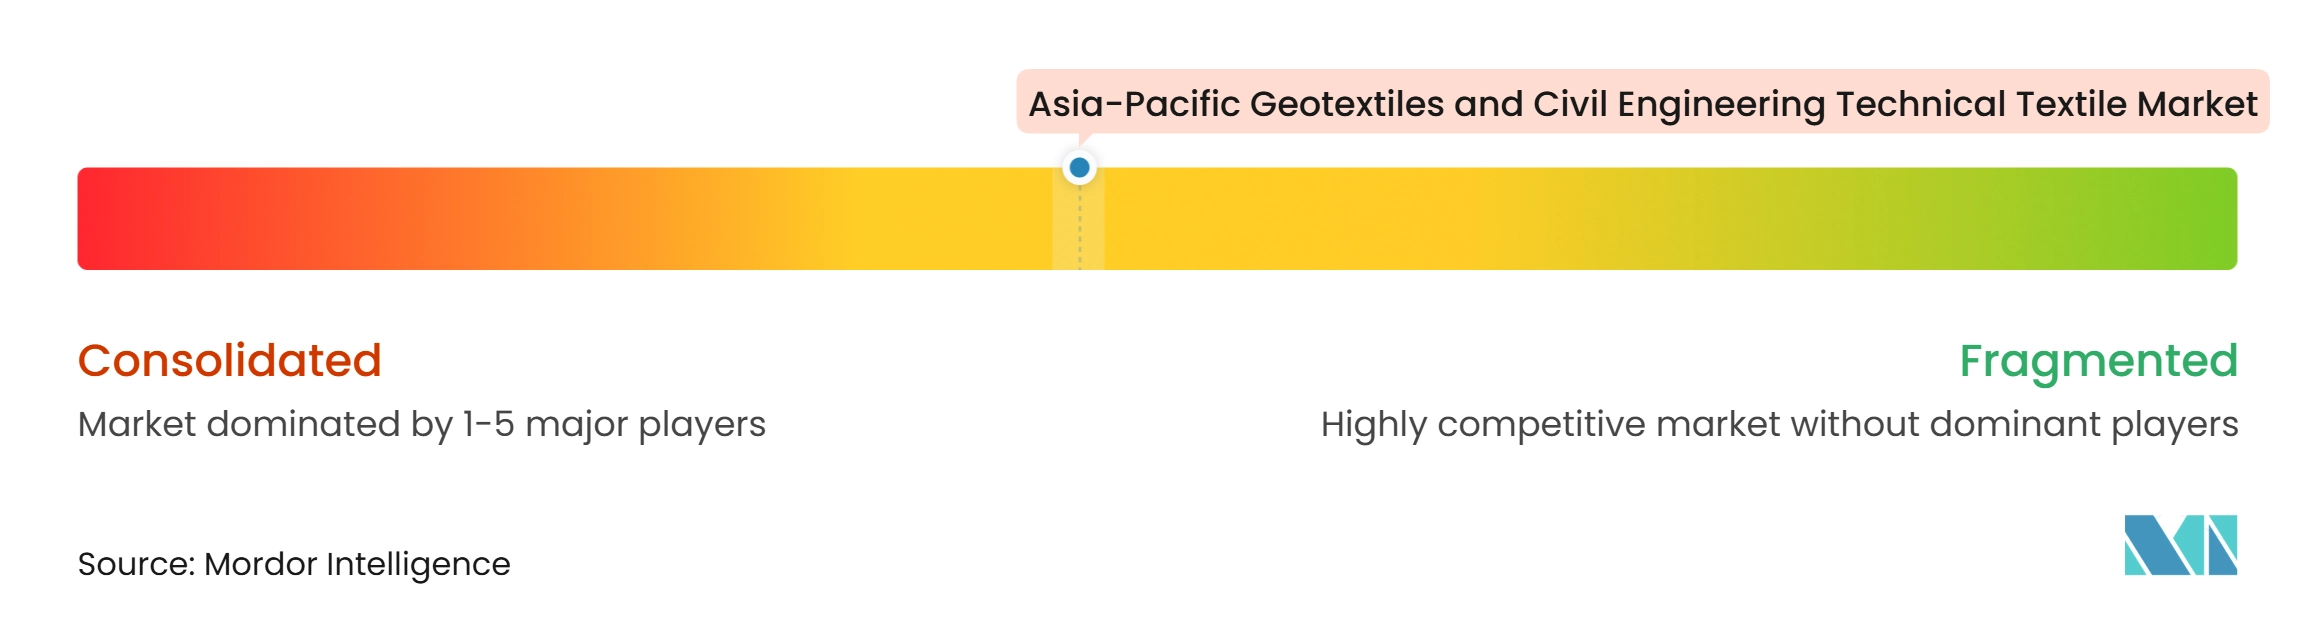
O mercado de geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico apresenta um nível médio de concentração de mercado. Os fabricantes globais competem ao lado de produtores regionais na China, Índia e Sudeste Asiático. A Solmax opera instalações na China, Tailândia e Malásia. Sua plataforma de Materiais de Desempenho reuniu a TenCate Geosynthetics e a Propex em junho de 2025. A Solmax nomeou Yujing Liu como Diretor Geral para a Ásia-Pacífico em julho de 2026.
As aquisições estão ajudando os principais fornecedores a adicionar capacidade de fabricação, capacidade de ensaio e expertise em projeto. A Strata Geosystems adquiriu a Venus Interlinings na Índia em fevereiro de 2026, entrando no segmento de não tecidos. A Officine Maccaferri adquiriu a Ovattificio Alpino em setembro de 2026, adicionando fabricação especializada de geotêxteis não tecidos e feltros técnicos. Essas ações mostram que produtos diferenciados de reforço, drenagem e não tecidos são caminhos importantes além da concorrência por commodities em aplicações de projetos tecnicamente exigentes. A produção local permanece importante para projetos de estradas secundárias e rurais, onde os custos de transporte afetam a economia dos projetos.
A integração de sensores nas camadas de geotêxteis permanece subdesenvolvida em toda a região. Esses sistemas podem monitorar recalques, pressão de poros e percolação em obras de terra. As formulações à base de bio e polímeros reciclados podem ganhar relevância onde os critérios de ciclo de vida afetam a qualificação. Grupos maiores podem usar infraestrutura de ensaio e portfólios amplos para especificações complexas. Os produtores regionais podem competir por meio de serviço local, disciplina de custos, capacidade de resposta a prazos e familiaridade com as práticas nacionais de construção.
Líderes do Setor de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico
-
Solmax
-
Strata Geosystems
-
TechFab India Industries Ltd.
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico Empresas cobertas neste relatório
- Solmax
- Strata Geosystems
- TechFab India Industries Ltd.
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Thrace Group
- Geofabrics Australasia Pty Ltd
- AGRU America, Inc.
- SKAPS Industries
- ACE Geosynthetics
- United Geosynthetics
- Asahi Kasei Advance Corporation
- CeTeau
- PT Tetrasa Geosinindo
- PT. Urban Plastik Indonesia
- Yixing Shenzhou Earth Working Material Co., Ltd.
- Dezhou Minghao Geotechnical Material Co., Ltd.
- Geofantex Geosynthetics
- Global Synthetics
- WIL-KEY INTERNATIONAL SDN BHD
Desenvolvimentos industriais recentes em Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico
- Julho de 2026: A Solmax nomeou Yujing Liu como Diretor Geral, Ásia-Pacífico. A nomeação de liderança sênior dedicada reflete o foco estratégico da empresa na Ásia-Pacífico como uma região central de crescimento dentro de seu negócio de geossintéticos integrado globalmente.
- Junho de 2026: A Geoquest, subsidiária da VINCI Construction, assinou um acordo para adquirir a divisão de geossintéticos do Grupo TDM. A transação foi concluída em setembro de 2026 e expande o portfólio da Geoquest para incluir geomembranas de impermeabilização e geocélulas para o setor de mineração.
- Fevereiro de 2026: A Strata Geosystems adquiriu a Venus Interlinings em Jaipur, Índia, fabricante de geotêxteis não tecidos avançados. A transação marcou a entrada da Strata no segmento de não tecidos e adicionou capacidade de fabricação e expertise técnica às suas capacidades de geossintéticos verticalmente integradas.
Escopo do Relatório do Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico
O Relatório do Mercado de Geotêxteis e Têxteis Técnicos de Engenharia Civil da Ásia-Pacífico é Segmentado por Tipo de Produto (Geotêxteis Tecidos, Geotêxteis Não Tecidos e Mais), por Tipo de Material (Polipropileno (PP), Poliéster (PET) e Mais), por Aplicação de Uso Final (Infraestrutura de Transportes, Terraplanagem e Engenharia Geotécnica e Mais) e por Geografia (China e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Geotêxteis Tecidos |
| Geotêxteis Não Tecidos |
| Geotêxteis de Malha |
| Geogrelhas à Base de Têxteis |
| Geocompostos à Base de Geotêxteis |
| Contêineres de Geotêxteis e Produtos Fabricados |
| Produtos de Controle de Erosão à Base de Têxteis |
| Outros Têxteis Técnicos de Engenharia Civil |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Fibras Naturais (Coco, Juta e Outras Fibras Naturais) |
| Outras Fibras e Materiais Especiais |
| Infraestrutura de Transportes | Estradas e Rodovias |
| Ferrovias | |
| Aeroportos e Infraestrutura Aeroportuária | |
| Terraplanagem e Engenharia Geotécnica | |
| Infraestrutura Hídrica e Costeira (incluindo barragens e infraestrutura de gestão hídrica) | |
| Proteção Ambiental e Contenção de Resíduos (aterros sanitários, contenção de resíduos, etc.) | |
| Infraestrutura de Mineração e Energia | |
| Outras Aplicações de Engenharia Civil |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| Austrália |
| Indonésia |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Geotêxteis Tecidos | |
| Geotêxteis Não Tecidos | ||
| Geotêxteis de Malha | ||
| Geogrelhas à Base de Têxteis | ||
| Geocompostos à Base de Geotêxteis | ||
| Contêineres de Geotêxteis e Produtos Fabricados | ||
| Produtos de Controle de Erosão à Base de Têxteis | ||
| Outros Têxteis Técnicos de Engenharia Civil | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nylon) | ||
| Fibras Naturais (Coco, Juta e Outras Fibras Naturais) | ||
| Outras Fibras e Materiais Especiais | ||
| Por Aplicação de Uso Final | Infraestrutura de Transportes | Estradas e Rodovias |
| Ferrovias | ||
| Aeroportos e Infraestrutura Aeroportuária | ||
| Terraplanagem e Engenharia Geotécnica | ||
| Infraestrutura Hídrica e Costeira (incluindo barragens e infraestrutura de gestão hídrica) | ||
| Proteção Ambiental e Contenção de Resíduos (aterros sanitários, contenção de resíduos, etc.) | ||
| Infraestrutura de Mineração e Energia | ||
| Outras Aplicações de Engenharia Civil | ||
| Por Geografia | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos geotêxteis e têxteis técnicos de engenharia civil da Ásia-Pacífico até 2032?
O setor tem projeção de atingir 2,21 bilhões de USD até 2032, expandindo-se a um CAGR de 6,54% a partir de 2027. O investimento em transportes sustenta as perspectivas porque os geotêxteis são utilizados para reforço, separação, filtração e drenagem na construção de estradas, ferrovias, aeroportos, obras costeiras e aterros.
Qual categoria de produto lidera a demanda em geotêxteis da Ásia-Pacífico?
Os geotêxteis não tecidos lideram com uma participação de 36% em 2026, pois atendem a usos de separação, filtração, drenagem e proteção. São amplamente especificados para projetos de estradas, aterros e terraplanagem, onde um material versátil é necessário a um custo prático e o desempenho de instalação consistente é importante.
Qual material tem a maior participação em têxteis técnicos de engenharia civil?
O polipropileno detém uma participação de 40% em 2026, sustentado por sua compatibilidade de processamento, resistência à umidade e ampla base de fornecimento regional. É uma escolha comum para produtos de alto volume fabricados por produtores regionais estabelecidos e fornecidos para programas de infraestrutura.
Qual aplicação tem a maior demanda por geotêxteis na Ásia-Pacífico?
A infraestrutura de transportes lidera com uma participação de 38% em 2026, sustentada por projetos de rodovias, ferrovias, aeroportos e aterros. Esses usos requerem produtos de separação, reforço, filtração e drenagem durante a construção e manutenção, inclusive em terrenos difíceis e condições de canteiro úmido.
Qual país tem expectativa de crescimento mais rápido até 2032?
A Índia tem previsão de registrar o crescimento mais rápido a um CAGR de 8,5%, sustentado pela construção de estradas, infraestrutura urbana e gestão hídrica. Seu programa nacional de vias expressas e as especificações formais de geotêxteis sustentam a demanda por materiais de reforço e drenagem em obras públicas.
Quais fatores restringem os fornecedores de geotêxteis na região?
A volatilidade dos preços de resinas, a fragmentação das normas de ensaio, a qualidade inconsistente de instalação e os requisitos de fim de vida útil de polímeros podem pressionar os fornecedores e a entrega de projetos. As empresas que mantêm suporte técnico, fornecimento localizado e capacidades de ensaio para múltiplas normas estão melhor posicionadas para gerenciar essas restrições.