
Tamaño y Participación del Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico por Mordor Intelligence
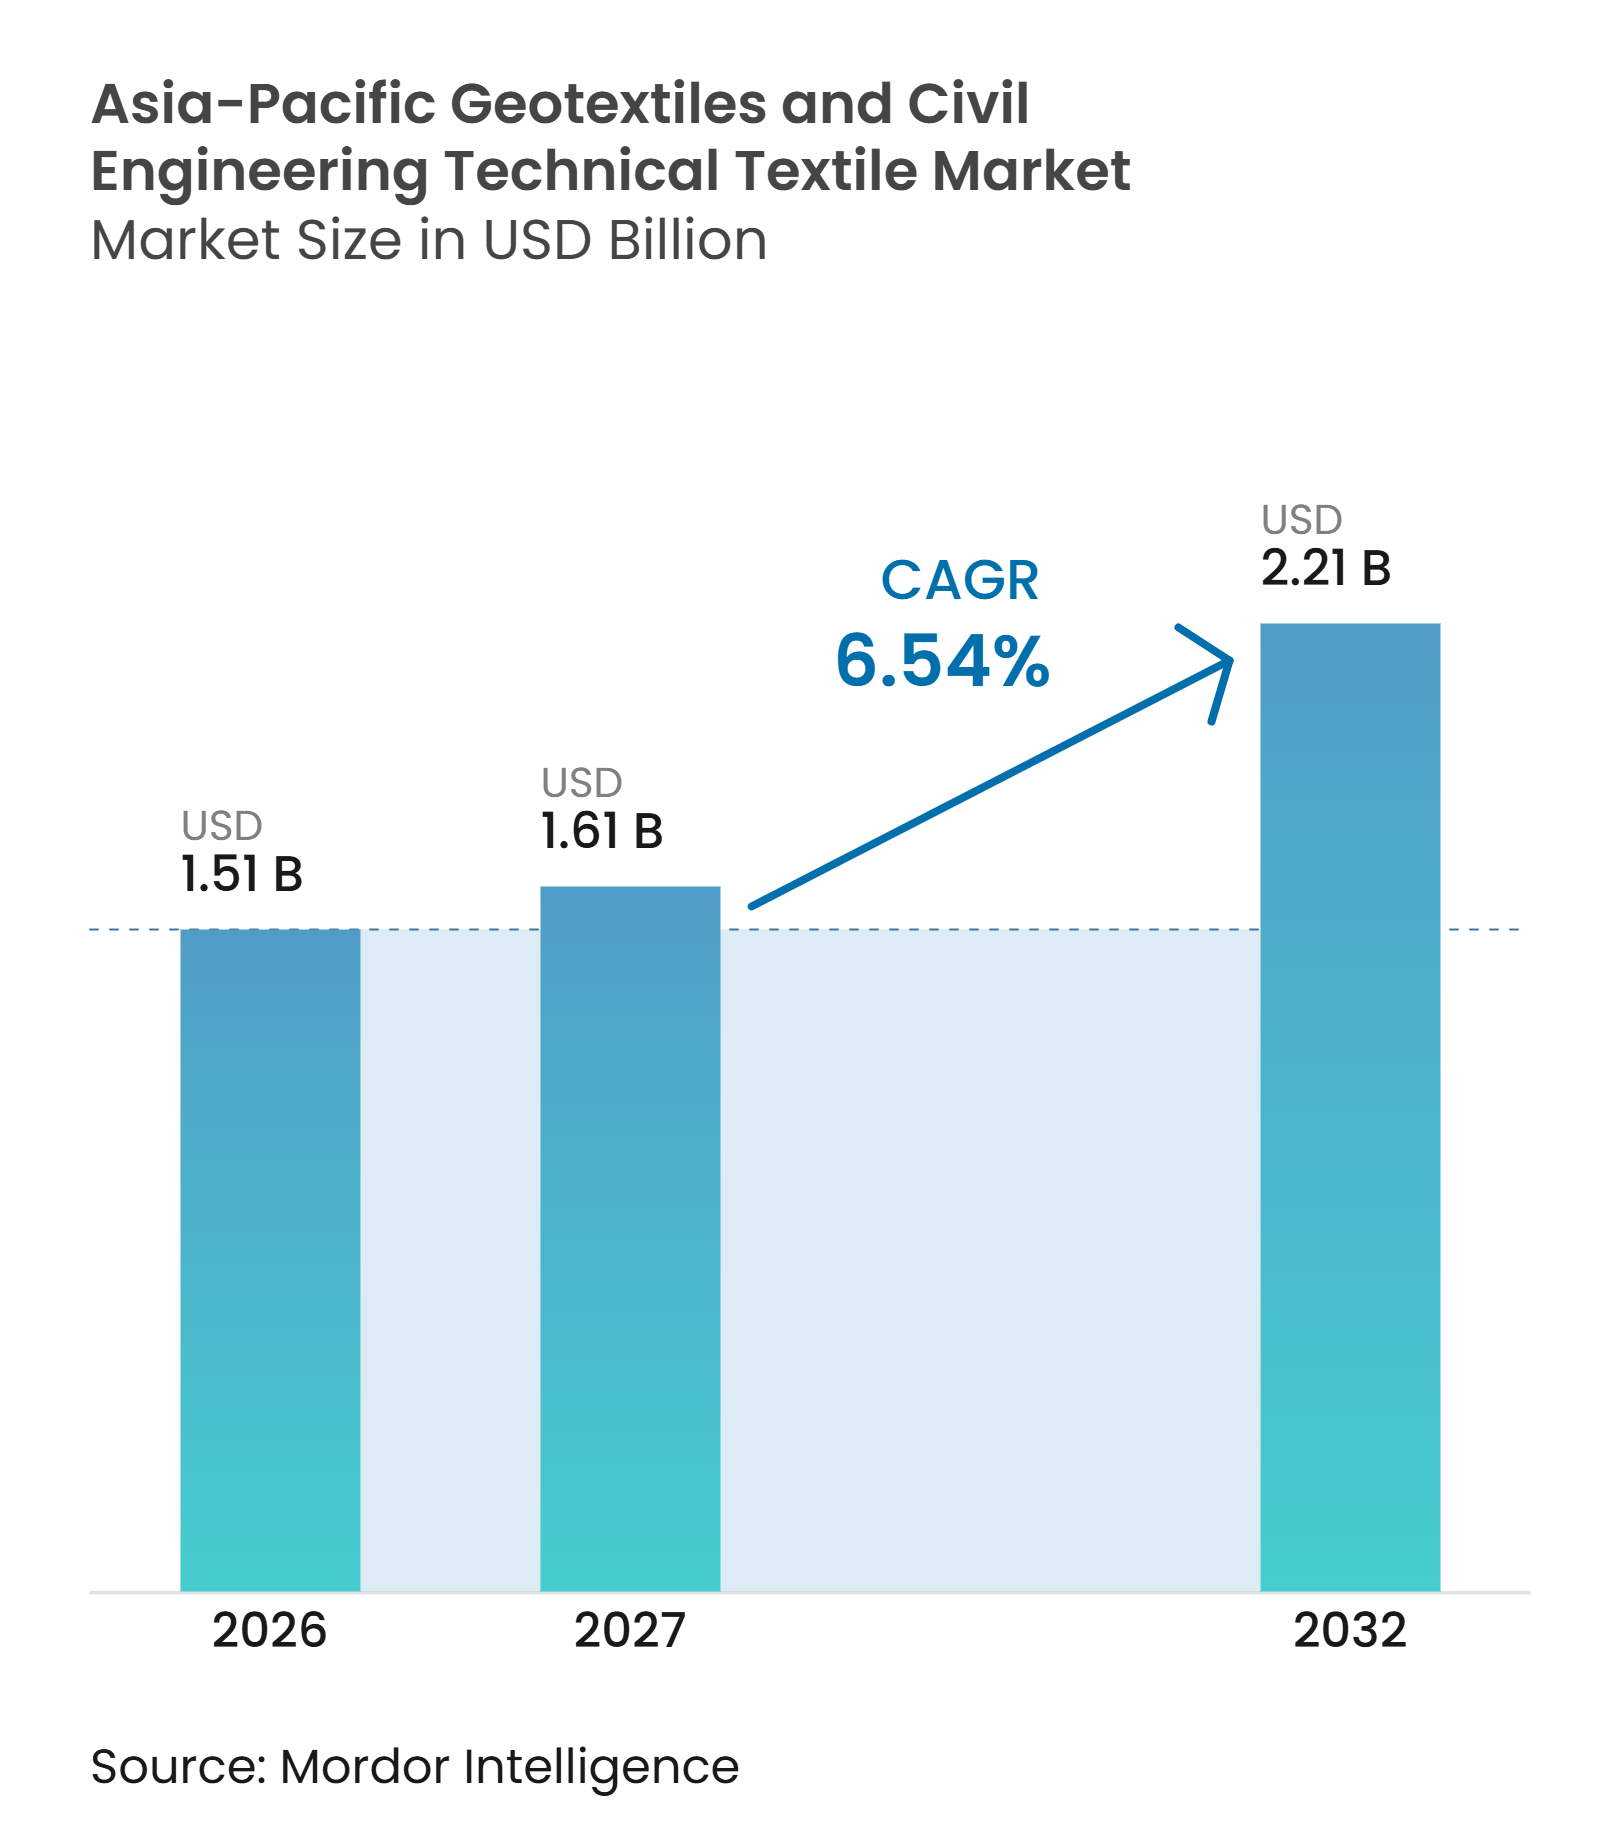
El tamaño del Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico fue valorado en 1,51 mil millones de USD en 2026 y se estima que crecerá desde 1,61 mil millones de USD en 2027 hasta alcanzar los 2,21 mil millones de USD para 2032, a un CAGR del 6,54% durante el período de pronóstico (2027-2032).
El mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico se beneficia de la construcción sostenida de carreteras, ferrocarriles, vertederos y gestión del agua en toda la región. Las economías de ingresos bajos y medios de Asia y el Pacífico requieren 2,6 billones de USD en inversión anual en transporte entre 2025 y 2035, incluidos 1,14 billones de USD para carreteras, lo que respalda la demanda recurrente de materiales de separación, filtración, drenaje y refuerzo. Los propietarios de infraestructuras también están otorgando mayor importancia a la resiliencia ante inundaciones y la contención de residuos, lo que amplía el uso de sistemas geosintéticos diseñados en lugar de materiales de función única. Los proveedores regionales pueden beneficiarse de la capacidad de fabricación y pruebas locales, mientras que los proveedores transfronterizos se enfrentan a diferentes normas nacionales y requisitos de adquisición. La exposición a materias primas, los requisitos de fin de vida útil del producto y la calidad de instalación por parte de los contratistas siguen siendo restricciones importantes para el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico.
Conclusiones Clave del Informe
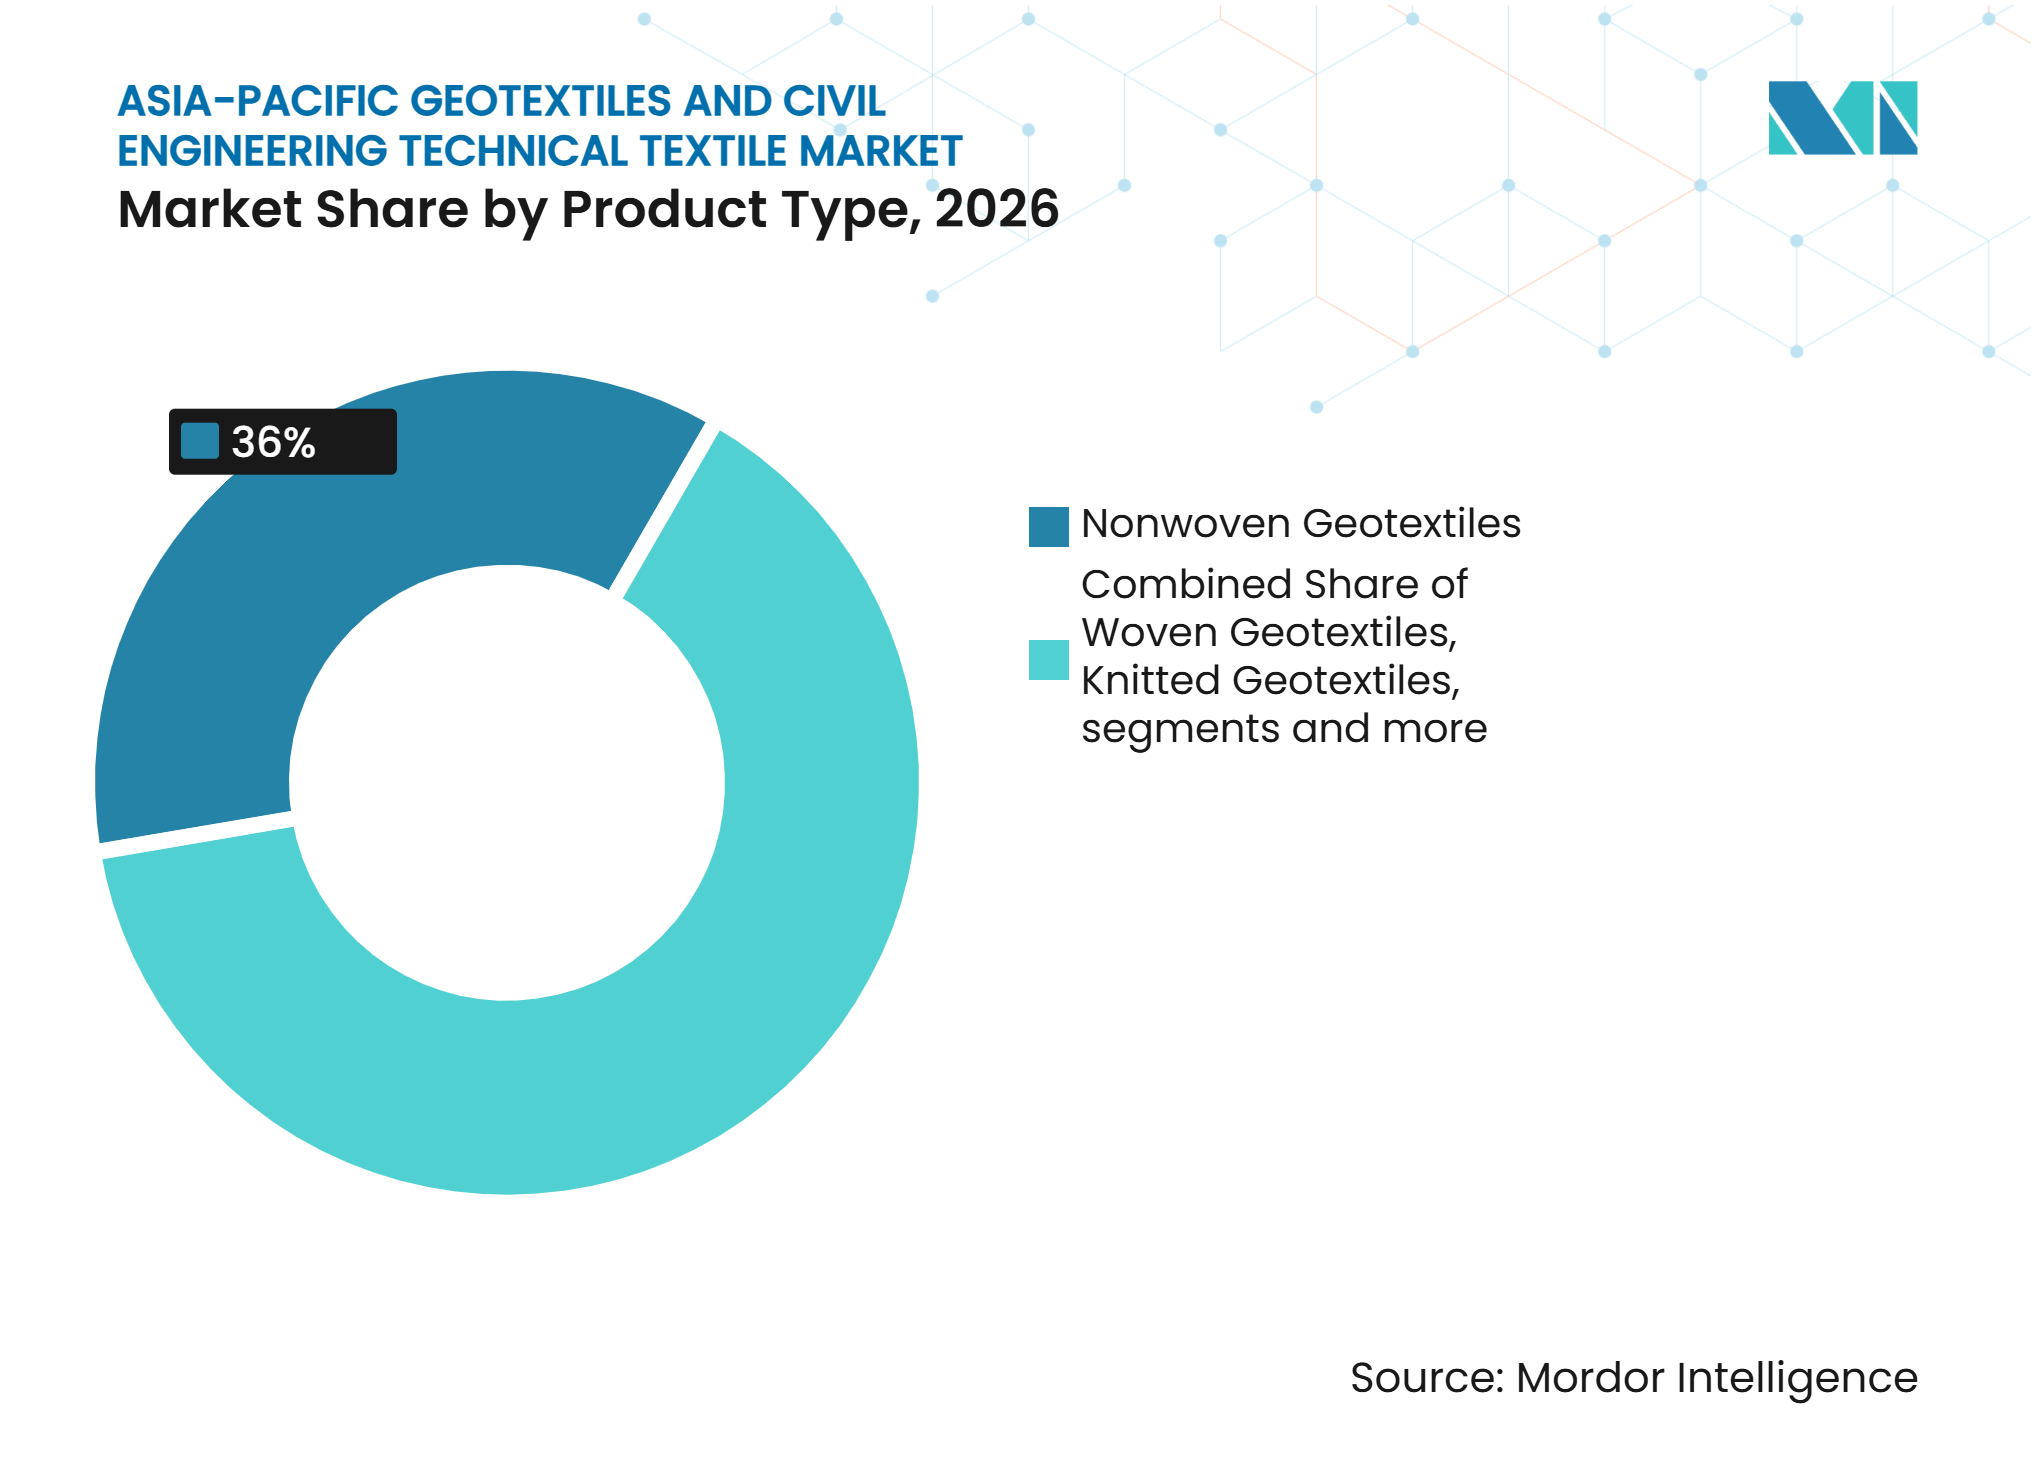
- Por tipo de producto, los geotextiles no tejidos representaron el 36% de la participación del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026, mientras que las geomallas de base textil registraron el CAGR proyectado más alto del 8% hasta 2032.
- Por tipo de material, el polipropileno representó el 40% de la participación del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026, mientras que las fibras naturales registraron el CAGR proyectado más alto del 8,2% hasta 2032.
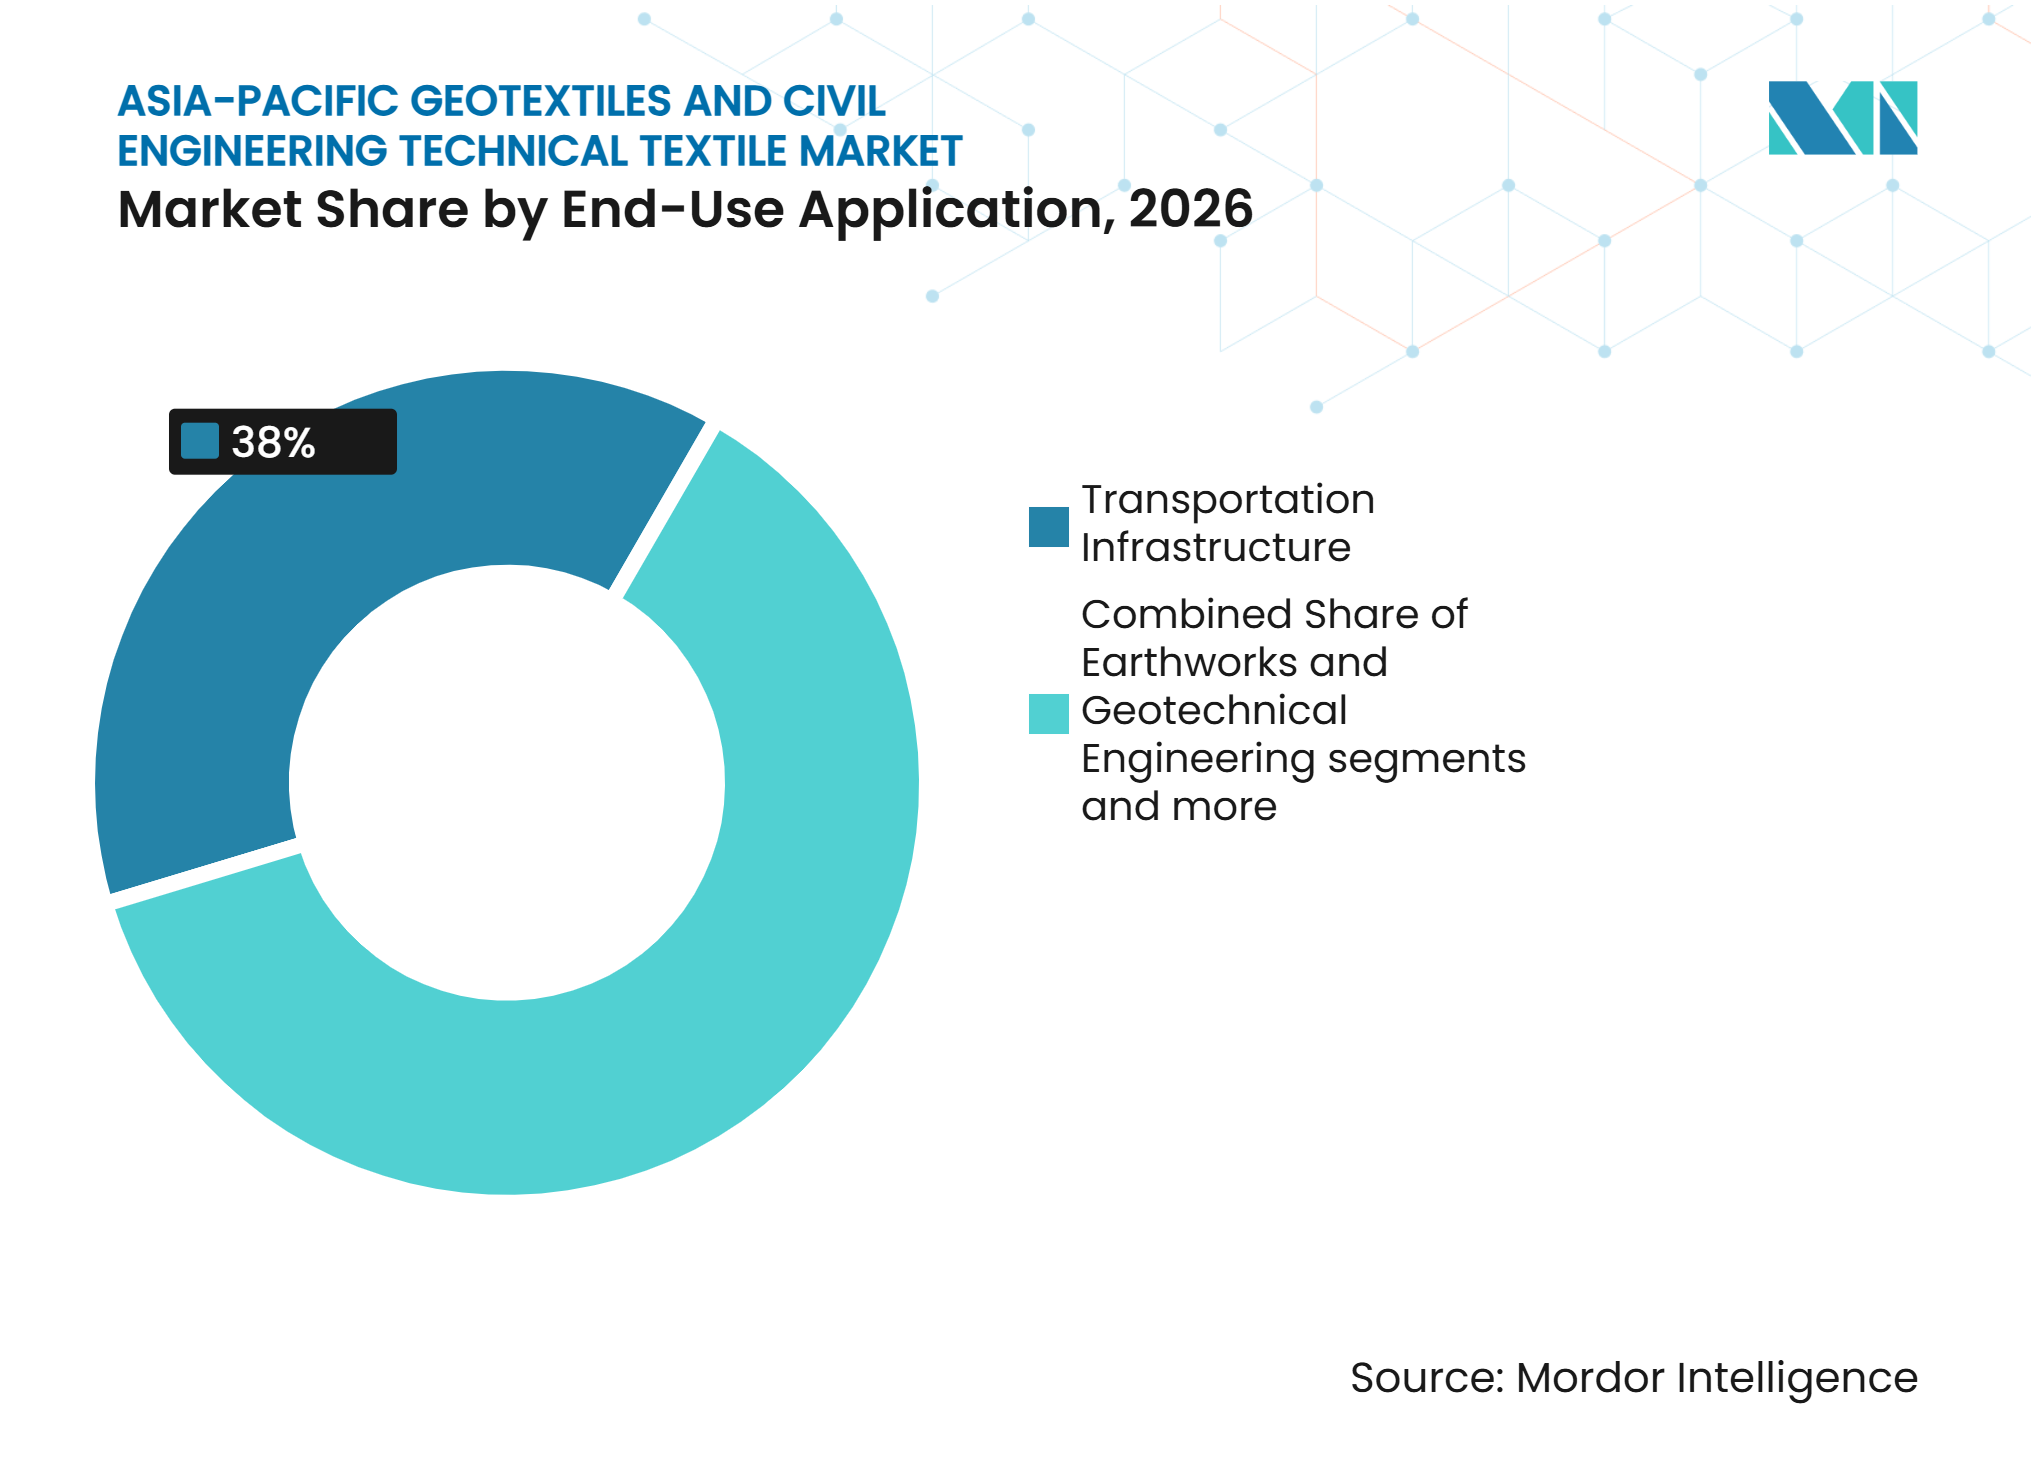
- Por aplicación de uso final, la infraestructura de transporte representó el 38% del tamaño del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026, mientras que la infraestructura minera y energética registró el CAGR proyectado más alto del 7,8% hasta 2032.
- Por geografía, China tuvo una participación del 34% en 2026, mientras que India registró el CAGR proyectado más alto del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Transporte | +1.4% | En toda Asia-Pacífico, con mayor concentración en China, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Construcción de Carreteras y Autopistas en Economías Asiáticas Emergentes | +1.2% | India, Vietnam, Indonesia, Tailandia, Filipinas | Mediano plazo (2-4 años) |
| Protección Ambiental y Requisitos de Contención de Residuos | +1% | China, India, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Infraestructura Resiliente al Clima y Mitigación de Desastres | +0.9% | En toda Asia-Pacífico, especialmente en el Sur y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Urbanización y Demanda de Movimientos de Tierra Impulsada por el Sector Inmobiliario | +0.7% | India, Indonesia, Vietnam, Filipinas | Mediano plazo (2-4 años) |
| Preferencia de Adquisición por Sistemas Geosintéticos Multifuncionales Integrados | +0.5% | Australia, Japón, Corea del Sur, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Transporte
La expansión de la infraestructura de transporte sigue siendo una base de demanda duradera para el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico. El Observatorio de Transporte Asiático proyecta 1,14 billones de USD de inversión anual en carreteras en las economías de ingresos bajos y medios de Asia-Pacífico entre 2025 y 2035.[1] Los terraplenes de carreteras y ferrocarriles utilizan geotextiles para la estabilización de la subrasante, filtración, drenaje y separación de materiales. Las mismas perspectivas esperan que el número de vehículos aumente un 3% anual mientras que las redes de carreteras aumenten un 1,4% anual, manteniendo la necesidad de nueva capacidad y mejoras. Tailandia comprometió 136,49 mil millones de THB (4,3 mil millones de USD) para 223 proyectos de infraestructura en su programa 2025 en carreteras, ferrocarriles, puertos y aeropuertos.[2] Esta cartera respalda la demanda tanto de productos estándar de alto volumen como de sistemas de drenaje y refuerzo de mayor especificación.
Construcción de Carreteras y Autopistas en Economías Asiáticas Emergentes
El programa de carreteras de India sigue siendo un importante impulsor nacional para el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico. El Presupuesto de la Unión para 2025-26 asignó 1,16,292 crore de INR (12,9 mil millones de USD) para carreteras y puentes, un 5% por encima de la estimación revisada de 2024-25. El gobierno también anunció un plan de 11 lakh crore de INR (122,43 mil millones de USD) para construir 17.000 km de autopistas de alta velocidad para 2033, con un 40% ya en construcción.[3] Los suelos blandos y las zonas de alta pluviosidad requieren capas de refuerzo, drenaje y separación bajo las estructuras de pavimento. Vietnam, Indonesia, Tailandia y Filipinas también mantienen programas de autopistas y conectividad, lo que reduce la dependencia de un solo país. Estos proyectos favorecen a los proveedores capaces de cumplir con las especificaciones locales y entregar materiales consistentes cerca de los sitios de construcción.
Protección Ambiental y Requisitos de Contención de Residuos
Las normativas de contención de residuos están convirtiendo los sistemas de geotextiles en un componente de ingeniería prescrito en más proyectos. La norma de vertederos GB 16889-2024 de China requiere sistemas de revestimiento compuesto artificial simple o doble y especifica geomembranas de HDPE con un espesor mínimo de 2,0 mm. Los geotextiles de protección y drenaje apoyan estos sistemas de revestimiento y ayudan a prevenir daños durante la instalación y operación. Vietnam emitió la norma QCVN 96:2025/BNNMT para sistemas de vertederos de residuos sólidos, creando una ruta de cumplimiento relacionada para los productos de contención. El organismo de normalización de India revisó las normas de geotextiles en 2025, apoyando el uso de especificaciones técnicas formales en la adquisición. Estos requisitos reducen el riesgo de sustitución porque el rendimiento del sistema está vinculado a las necesidades documentadas de diseño y cumplimiento.
Infraestructura Resiliente al Clima y Mitigación de Desastres
La adaptación climática está añadiendo requisitos de drenaje y refuerzo a las obras civiles en todo el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico. El Centro Asia-Pacífico para la Transferencia de Tecnología identifica la infraestructura resiliente como un requisito regional clave en respuesta a los riesgos físicos relacionados con el clima. Una investigación publicada en 2025 encontró que los terraplenes reforzados con capas geocompuestas permanecieron estables hasta 18 horas más durante eventos de lluvia de 100 años que las estructuras no reforzadas. Otro estudio de 2025 encontró que los muros de suelo reforzado con gaviones y geosintéticos retrasaron el colapso del relleno de los estribos de puentes durante eventos de inundación. El Banco Asiático de Desarrollo también ha abordado la infraestructura resiliente ante desastres a través de su trabajo de apoyo como banco multilateral de desarrollo. A medida que los criterios de resiliencia entran en el diseño de proyectos, los compuestos de drenaje y las estructuras de suelo reforzado pueden ganar importancia junto a los materiales de carretera convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Petroquímicas | -1.1% | Global, amplificada en el Sudeste Asiático dependiente de importaciones | Corto plazo (≤ 2 años) |
| Ausencia de Normas Armonizadas de Pruebas y Adquisición de Geosintéticos en toda Asia-Pacífico | -0.8% | En toda Asia-Pacífico, especialmente en el suministro transfronterizo del Sudeste Asiático y el Sur de Asia | Largo plazo (≥ 4 años) |
| Daños en la Instalación y Variabilidad en la Calidad de los Contratistas | -0.6% | India, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Preocupaciones sobre el Fin de Vida Útil y la Eliminación de Polímeros Sintéticos | -0.4% | Japón, Australia, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Petroquímicas
El polipropileno representa el 40% de la demanda de materiales en el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026, lo que deja a los fabricantes expuestos a los movimientos de precios del propileno, la nafta y el petróleo crudo. Los contratos civiles de precio fijo pueden impedir que los fabricantes trasladen los aumentos repentinos en el costo de la resina a los propietarios de proyectos. Este problema es más pronunciado en los mercados del Sudeste Asiático dependientes de importaciones porque los movimientos cambiarios afectan tanto el costo del polímero importado como el precio subyacente de la materia prima. Los productores más pequeños generalmente tienen menos margen para absorber la volatilidad a través de la escala de compras o las estructuras contractuales. La OCDE señala que las presiones de costos en la cadena de suministro siguen siendo relevantes para la entrega de infraestructura y las condiciones de inversión. Los proveedores pueden responder mediante una fijación de precios disciplinada, períodos de validez más cortos y una cartera de materiales más equilibrada.
Ausencia de Normas Armonizadas de Pruebas y Adquisición de Geosintéticos en las Jurisdicciones de Asia-Pacífico
Los diferentes marcos de pruebas aumentan el costo y el tiempo necesarios para atender múltiples mercados nacionales. India utiliza sus normas BIS, China utiliza normas GB y GB/T, Japón utiliza normas JIS, y las normas ISO/TC 221 se adoptan en diferentes grados en todo el Sudeste Asiático. India reconfirmó las especificaciones para geomallas utilizadas en pavimentos flexibles, taludes de suelo reforzado y aplicaciones relacionadas en 2025. La norma GB/T 45366-2025 de China introdujo requisitos para determinar la permeabilidad vertical bajo carga. La norma ISO 10319:2024 introdujo procedimientos de ensayo de tracción en muestras húmedas que no están completamente replicados en todos los marcos nacionales. Los requisitos de repetición de pruebas y documentación pueden reducir la base efectiva de proveedores, especialmente para las empresas más pequeñas sin capacidad de laboratorio para múltiples normas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Tejidos No Tejidos Dominan y las Geomallas Emergen como el Segmento de Mayor CrecimientoLos Geotextiles No Tejidos representaron el 36% de la participación del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026. Su rendimiento en separación, filtración, drenaje y protección respalda los grandes programas de carreteras, ferrocarriles y terraplenes. India, Vietnam e Indonesia sostienen la demanda a través de la construcción de carreteras nacionales y rurales, la expansión de la infraestructura urbana y los proyectos de mejora del drenaje. Su capacidad para separar capas de suelo, controlar la migración de finos y mejorar la estabilidad de los agregados los hace adecuados para aplicaciones que involucran condiciones de suelo variables y lluvias intensas. Los Geotextiles Tejidos abordan aplicaciones de mayor carga, incluido el refuerzo de terraplenes, las estructuras de contención y la estabilización de suelos blandos, donde la alta resistencia a la tracción es esencial. Los Geotextiles de Punto sirven para aplicaciones de refuerzo más específicas, particularmente donde se requiere flexibilidad y rendimiento estructural especializado. El creciente énfasis en la durabilidad del pavimento y la reducción de los requisitos de mantenimiento se espera que respalde la demanda de estos productos en proyectos de infraestructura.
Se proyecta que las Geomallas de Base Textil crecerán a un CAGR del 8% hasta 2032, la tasa más alta entre las categorías de productos en el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico. Su uso en capas de agregado reforzado puede mejorar la distribución de cargas, reducir los requisitos de espesor del pavimento y limitar las necesidades de mantenimiento durante el ciclo de vida de la infraestructura. Estos beneficios son relevantes para la ampliación de autopistas, los corredores industriales, la infraestructura logística y la construcción de carreteras sobre subrasantes débiles. Los Contenedores de Geotextiles, incluidos los geotubos, apoyan la recuperación costera, la protección de la línea costera, el control de la erosión y los trabajos de encauzamiento de ríos en Vietnam, Tailandia e Indonesia. Su uso puede reducir la dependencia de las estructuras convencionales de ingeniería dura en proyectos seleccionados de protección costera. Los Geocompuestos combinan funciones de filtración y drenaje para mejorar la gestión del agua en terraplenes, muros de contención, túneles y vertederos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Lidera y las Fibras Naturales se Aceleran por la Demanda de SostenibilidadEl polipropileno representó el 40% del tamaño del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico por tipo de material en 2026. Su baja densidad, resistencia a la humedad, estabilidad química y compatibilidad de procesamiento respaldan la producción a gran escala de geotextiles para la construcción de carreteras, drenaje, filtración y separación de suelos. Los productores del Sur y Sudeste Asiático se benefician del suministro regional de resinas y de la capacidad de fabricación establecida, lo que respalda una producción rentable para proyectos de infraestructura. Los productos de polipropileno son particularmente adecuados para aplicaciones que requieren resistencia a la humedad y a muchos productos químicos presentes en el suelo, aunque su rendimiento a largo plazo depende de las condiciones de exposición y la estabilización contra la degradación ultravioleta. El poliéster sirve para aplicaciones de refuerzo que requieren mayor rigidez, estabilidad dimensional y menor deformación por fluencia bajo cargas sostenidas.
Se prevé que las Fibras Naturales, incluidas el coco y el yute, crezcan a un CAGR del 8,2% hasta 2032. Se utilizan en el control temporal de la erosión, el apoyo a la revegetación y la estabilización de taludes vegetados donde se prefiere la biodegradabilidad sobre las soluciones de polímeros permanentes. Sus estructuras fibrosas ayudan a reducir la velocidad de escorrentía superficial, retener partículas de suelo y apoyar el establecimiento de vegetación mientras se produce la degradación natural. India se beneficia de las industrias establecidas de producción de coco y yute, proporcionando una base de materia prima nacional para productos de control de erosión y aplicaciones seleccionadas de construcción de carreteras. La Oficina de Normas de India (BIS) mantiene especificaciones para geotextiles de yute utilizados en la construcción de carreteras y el control de la erosión, apoyando la selección y aplicación estandarizada de productos. Sin embargo, los productos de fibra natural generalmente tienen una vida útil más corta que las alternativas sintéticas y son más adecuados donde la vegetación u otras medidas de estabilización permanentes pueden asumir la función protectora con el tiempo. La poliamida y otras fibras especiales sirven para aplicaciones mineras e industriales exigentes que requieren combinaciones específicas de resistencia mecánica, resistencia a la abrasión y durabilidad.
Por Aplicación de Uso Final:
El Transporte Sigue Siendo Dominante y la Minería Emerge como un Segmento de Alto CrecimientoLa infraestructura de transporte representó el 38% de la participación del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026. El segmento incluye carreteras, ferrocarriles, aeropuertos y campos de aviación, donde los geotextiles mejoran la separación del suelo, el drenaje, la distribución de cargas y la estabilidad del pavimento. La construcción de autopistas de India, los proyectos de conectividad de China y los corredores de transporte de Tailandia sostienen la demanda de materiales geosintéticos en nuevas construcciones y mejoras de infraestructura. Los proyectos ferroviarios en India, Indonesia y Vietnam requieren estabilización de la cama de vías, drenaje y gestión de asentamientos, especialmente donde los suelos débiles y las intensas lluvias monzónicas afectan el rendimiento de la infraestructura. Los geotextiles y las geomallas pueden ayudar a distribuir cargas, limitar la migración de partículas finas de suelo y mejorar la durabilidad de las subrasantes ferroviarias. Las pistas de aeropuertos, las calles de rodaje y las vías de acceso también crean demanda de materiales de refuerzo y separación que soportan cargas de tráfico pesado y reducen el deterioro prematuro del pavimento.
Se prevé que la infraestructura minera y energética crezca a un CAGR del 7,8% hasta 2032. Las plataformas de lixiviación en pilas, las instalaciones de relaves y los sistemas de contención de residuos mineros requieren geomembranas, compuestos de drenaje y no tejidos de protección para gestionar la filtración, proteger las capas de contención y mantener el rendimiento del drenaje. Australia, Indonesia e India proporcionan la base de demanda relacionada con la minería más sólida de la región, respaldada por la extracción de minerales, las cadenas de suministro de minerales críticos y la infraestructura energética asociada. Los geosintéticos también se utilizan en carreteras de acarreo, vías de acceso, sistemas de control de erosión e instalaciones de gestión del agua en sitios mineros remotos, donde los materiales de construcción convencionales pueden ser costosos de transportar. Geofabrics Australasia enfatiza que las pruebas de instalaciones de relaves deben reflejar la química del efluente minero específica del sitio y las condiciones térmicas, destacando la importancia de la compatibilidad de materiales y la durabilidad a largo plazo. La demanda de Protección Ambiental y Contención de Residuos está respaldada por las normas de vertederos de China y la regulación ambiental de Vietnam de 2025, que refuerzan la importancia de la gestión controlada de residuos y la prevención de la contaminación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 34% de la participación del mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico en 2026. Su posición refleja un gran consumo interno, una amplia capacidad de fabricación y una amplia base de proyectos de ingeniería de transporte y municipal. El Ministerio de Transporte registró 550,5 mil millones de USD en inversión en activos fijos de transporte durante 2025. En el primer trimestre de 2026, China completó 48,1 mil millones de USD en grandes inversiones de transporte en 1.845 proyectos. Las regulaciones de vertederos añaden demanda de sistemas de contención y drenaje, creando una ruta de adquisición separada más allá de la construcción de transporte.
Se proyecta que India crezca a un CAGR del 8,5% hasta 2032, la tasa más rápida en el mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico. La construcción de transporte, la gestión del agua, la infraestructura urbana y el desarrollo del suelo respaldan su perfil de demanda en proyectos públicos y privados. El programa de carreteras crea demanda de refuerzo de subrasante y drenaje, especialmente en suelos blandos y terrenos de alta pluviosidad. Vietnam combina el desarrollo de autopistas con el cumplimiento de vertederos bajo la norma QCVN 96:2025/BNNMT. Indonesia añade la construcción de carreteras de peaje y la demanda de contención relacionada con la minería, lo que amplía la oportunidad para productos estándar e ingeniería.
Japón, Corea del Sur y Taiwán son mercados liderados por especificaciones para productos de estabilización geotécnica urbana y de alto rendimiento. Australia es más pequeño en volumen pero significativo en valor porque las aplicaciones mineras requieren soluciones especializadas de relaves y contención. Bangladesh, Myanmar, Sri Lanka, Nepal y los estados insulares del Pacífico forman un grupo de demanda emergente. Los programas de conectividad vial y mitigación de inundaciones pueden incorporar requisitos de geotextiles en la adquisición, especialmente donde el financiamiento multilateral para el desarrollo apoya la preparación de proyectos. Los proveedores necesitan equilibrar la distribución local, la economía del proyecto, la formación de contratistas y el acceso confiable al soporte técnico específico del proyecto.
Panorama Competitivo
Concentración del Mercado
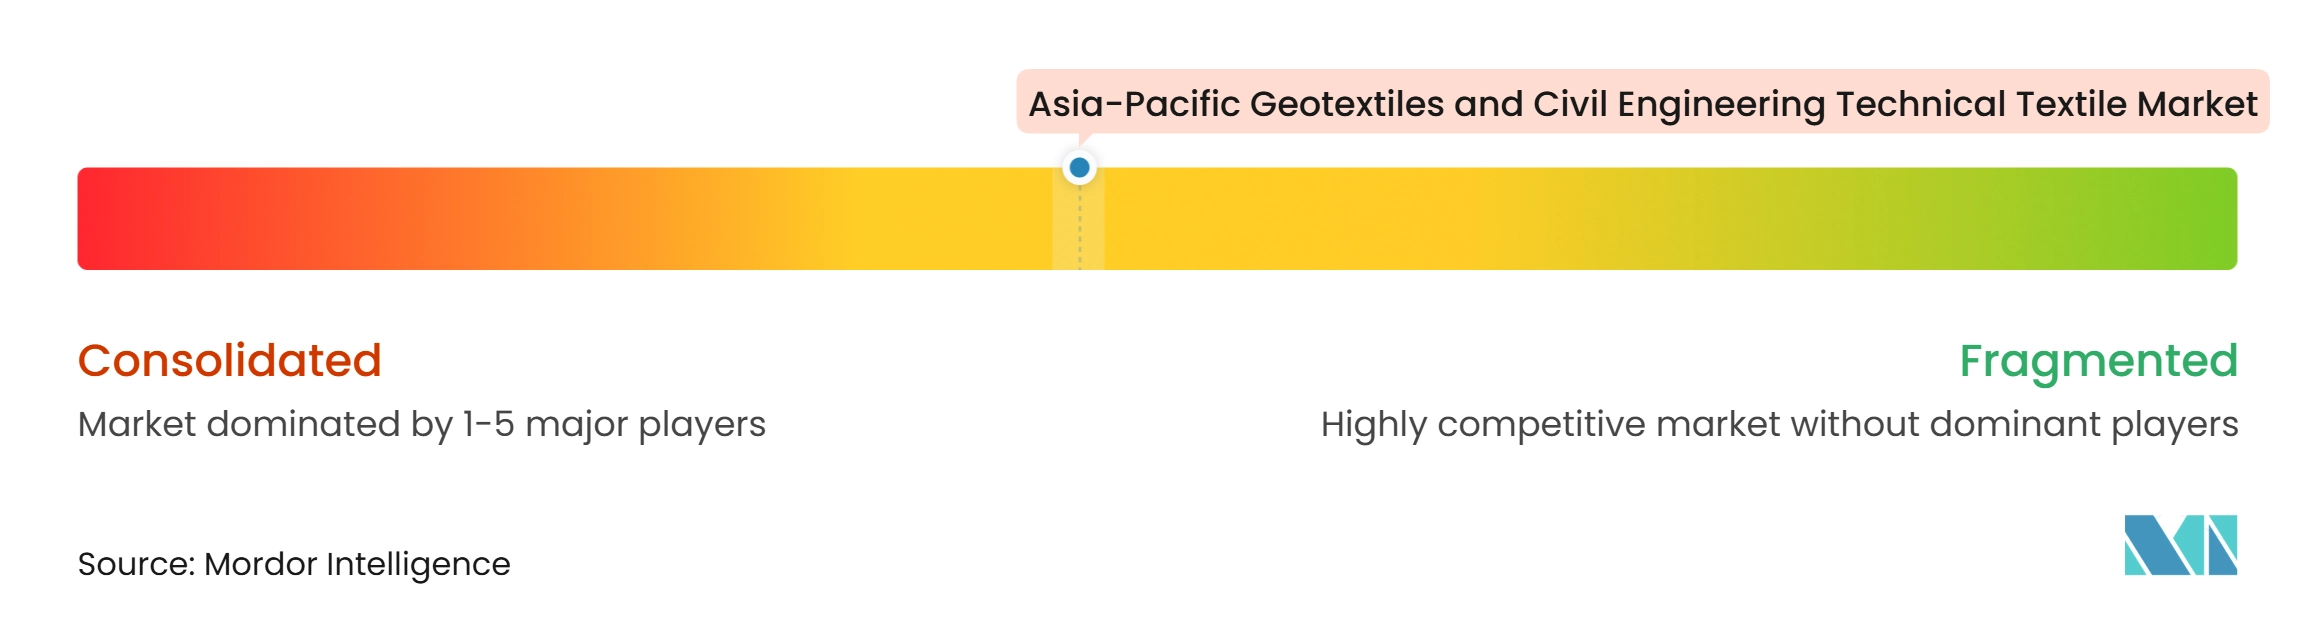
El mercado de geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico exhibe un nivel medio de concentración de mercado. Los fabricantes globales compiten junto a productores regionales en China, India y el Sudeste Asiático. Solmax opera instalaciones en China, Tailandia y Malasia. Su plataforma de Materiales de Rendimiento reunió a TenCate Geosynthetics y Propex en junio de 2025. Solmax nombró a Yujing Liu como Director General para Asia-Pacífico en julio de 2026.
Las adquisiciones están ayudando a los principales proveedores a añadir capacidad de fabricación, capacidad de pruebas y experiencia en diseño. Strata Geosystems adquirió Venus Interlinings en India en febrero de 2026, entrando en el segmento de no tejidos. Officine Maccaferri adquirió Ovattificio Alpino en septiembre de 2026, añadiendo fabricación especializada de geotextiles no tejidos y fieltros técnicos. Estas acciones muestran que los productos diferenciados de refuerzo, drenaje y no tejidos son caminos importantes más allá de la competencia de productos básicos en aplicaciones de proyectos técnicamente exigentes. La producción local sigue siendo importante para los proyectos de carreteras secundarias y rurales donde los costos de transporte afectan la economía del proyecto.
La integración de sensores dentro de las capas de geotextiles sigue siendo poco desarrollada en toda la región. Estos sistemas pueden rastrear el asentamiento, la presión de poros y la filtración en movimientos de tierra. Las formulaciones de polímeros de base biológica y reciclados pueden ganar relevancia donde los criterios del ciclo de vida afectan la calificación. Los grupos más grandes pueden utilizar la infraestructura de pruebas y las amplias carteras para especificaciones complejas. Los productores regionales pueden competir a través del servicio local, la disciplina de costos, la capacidad de respuesta en los plazos y la familiaridad con las prácticas de construcción nacionales.
Líderes de la Industria de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico
-
Solmax
-
Strata Geosystems
-
TechFab India Industries Ltd.
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico Empresas cubiertas en este informe
- Solmax
- Strata Geosystems
- TechFab India Industries Ltd.
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Thrace Group
- Geofabrics Australasia Pty Ltd
- AGRU America, Inc.
- SKAPS Industries
- ACE Geosynthetics
- United Geosynthetics
- Asahi Kasei Advance Corporation
- CeTeau
- PT Tetrasa Geosinindo
- PT. Urban Plastik Indonesia
- Yixing Shenzhou Earth Working Material Co., Ltd.
- Dezhou Minghao Geotechnical Material Co., Ltd.
- Geofantex Geosynthetics
- Global Synthetics
- WIL-KEY INTERNATIONAL SDN BHD
Desarrollos recientes de la industria en Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico
- Julio de 2026: Solmax nombró a Yujing Liu como Director General para Asia-Pacífico. El nombramiento de un liderazgo sénior dedicado refleja el enfoque estratégico de la empresa en Asia-Pacífico como una región de crecimiento central dentro de su negocio de geosintéticos integrado a nivel global.
- Junio de 2026: Geoquest, una filial de VINCI Construction, firmó un acuerdo para adquirir la división de geosintéticos de Grupo TDM. La transacción se completó en septiembre de 2026 y amplía la cartera de Geoquest para incluir geomembranas de impermeabilización y geoceldas para el sector minero.
- Febrero de 2026: Strata Geosystems adquirió Venus Interlinings en Jaipur, India, un fabricante de geotextiles no tejidos avanzados. La transacción marcó la entrada de Strata en el segmento de no tejidos y añadió capacidad de fabricación y experiencia técnica a sus capacidades de geosintéticos verticalmente integradas.
Alcance del Informe del Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico
El Informe del Mercado de Geotextiles e Ingeniería Civil de Textiles Técnicos de Asia-Pacífico está segmentado por Tipo de Producto (Geotextiles Tejidos, Geotextiles No Tejidos y Más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y Más), por Aplicación de Uso Final (Infraestructura de Transporte, Movimientos de Tierra e Ingeniería Geotécnica y Más), y por Geografía (China y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Geotextiles Tejidos |
| Geotextiles No Tejidos |
| Geotextiles de Punto |
| Geomallas de Base Textil |
| Geocompuestos de Base Geotextil |
| Contenedores de Geotextiles y Productos Fabricados |
| Productos de Control de Erosión de Base Textil |
| Otros Textiles Técnicos de Ingeniería Civil |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nailon) |
| Fibras Naturales (Coco, Yute y Otras Fibras Naturales) |
| Otras Fibras y Materiales Especiales |
| Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | |
| Aeropuertos e Infraestructura de Campos de Aviación | |
| Movimientos de Tierra e Ingeniería Geotécnica | |
| Infraestructura Hídrica y Costera (incluidas presas e infraestructura de gestión del agua) | |
| Protección Ambiental y Contención de Residuos (vertederos, contención de residuos, etc.) | |
| Infraestructura Minera y Energética | |
| Otras Aplicaciones de Ingeniería Civil |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| Indonesia |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Geotextiles Tejidos | |
| Geotextiles No Tejidos | ||
| Geotextiles de Punto | ||
| Geomallas de Base Textil | ||
| Geocompuestos de Base Geotextil | ||
| Contenedores de Geotextiles y Productos Fabricados | ||
| Productos de Control de Erosión de Base Textil | ||
| Otros Textiles Técnicos de Ingeniería Civil | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nailon) | ||
| Fibras Naturales (Coco, Yute y Otras Fibras Naturales) | ||
| Otras Fibras y Materiales Especiales | ||
| Por Aplicación de Uso Final | Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | ||
| Aeropuertos e Infraestructura de Campos de Aviación | ||
| Movimientos de Tierra e Ingeniería Geotécnica | ||
| Infraestructura Hídrica y Costera (incluidas presas e infraestructura de gestión del agua) | ||
| Protección Ambiental y Contención de Residuos (vertederos, contención de residuos, etc.) | ||
| Infraestructura Minera y Energética | ||
| Otras Aplicaciones de Ingeniería Civil | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los geotextiles e ingeniería civil de textiles técnicos de Asia-Pacífico para 2032?
Se proyecta que el sector alcance los 2,21 mil millones de USD para 2032, expandiéndose a un CAGR del 6,54% desde 2027. La inversión en transporte respalda las perspectivas porque los geotextiles se utilizan para refuerzo, separación, filtración y drenaje en la construcción de carreteras, ferrocarriles, aeropuertos, costas y terraplenes.
¿Qué categoría de producto lidera la demanda en los geotextiles de Asia-Pacífico?
Los geotextiles no tejidos lideran con una participación del 36% en 2026 porque sirven para usos de separación, filtración, drenaje y protección. Se especifican ampliamente para proyectos de carreteras, terraplenes y movimientos de tierra donde se necesita un material versátil a un costo práctico y el rendimiento de instalación consistente es importante.
¿Qué material tiene la mayor participación en los textiles técnicos de ingeniería civil?
El polipropileno tiene una participación del 40% en 2026, respaldado por su compatibilidad de procesamiento, resistencia a la humedad y amplia base de suministro regional. Es una opción común para productos de alto volumen fabricados por productores regionales establecidos y suministrados a programas de infraestructura.
¿Qué aplicación tiene la mayor demanda de geotextiles en Asia-Pacífico?
La infraestructura de transporte lidera con una participación del 38% en 2026, respaldada por proyectos de autopistas, ferrocarriles, aeropuertos y terraplenes. Estos usos requieren productos de separación, refuerzo, filtración y drenaje durante la construcción y el mantenimiento, incluso en terrenos difíciles y condiciones de obra húmedas.
¿Qué país se espera que crezca más rápido hasta 2032?
Se prevé que India registre el crecimiento más rápido a un CAGR del 8,5%, respaldado por la construcción de carreteras, infraestructura urbana y gestión del agua. Su programa nacional de autopistas y las especificaciones formales de geotextiles respaldan la demanda de materiales de refuerzo y drenaje en obras públicas.
¿Qué factores restringen a los proveedores de geotextiles en la región?
La volatilidad del precio de las resinas, la fragmentación de las normas de pruebas, la calidad inconsistente de la instalación y los requisitos de fin de vida útil de los polímeros pueden presionar a los proveedores y la entrega de proyectos. Las empresas que mantienen soporte técnico, suministro localizado y capacidades de pruebas para múltiples normas están mejor posicionadas para gestionar estas restricciones.