
Taille et part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2027) | 1.61 Milliards de dollars |
| Taille du Marché (2032) | 2.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique par Mordor Intelligence
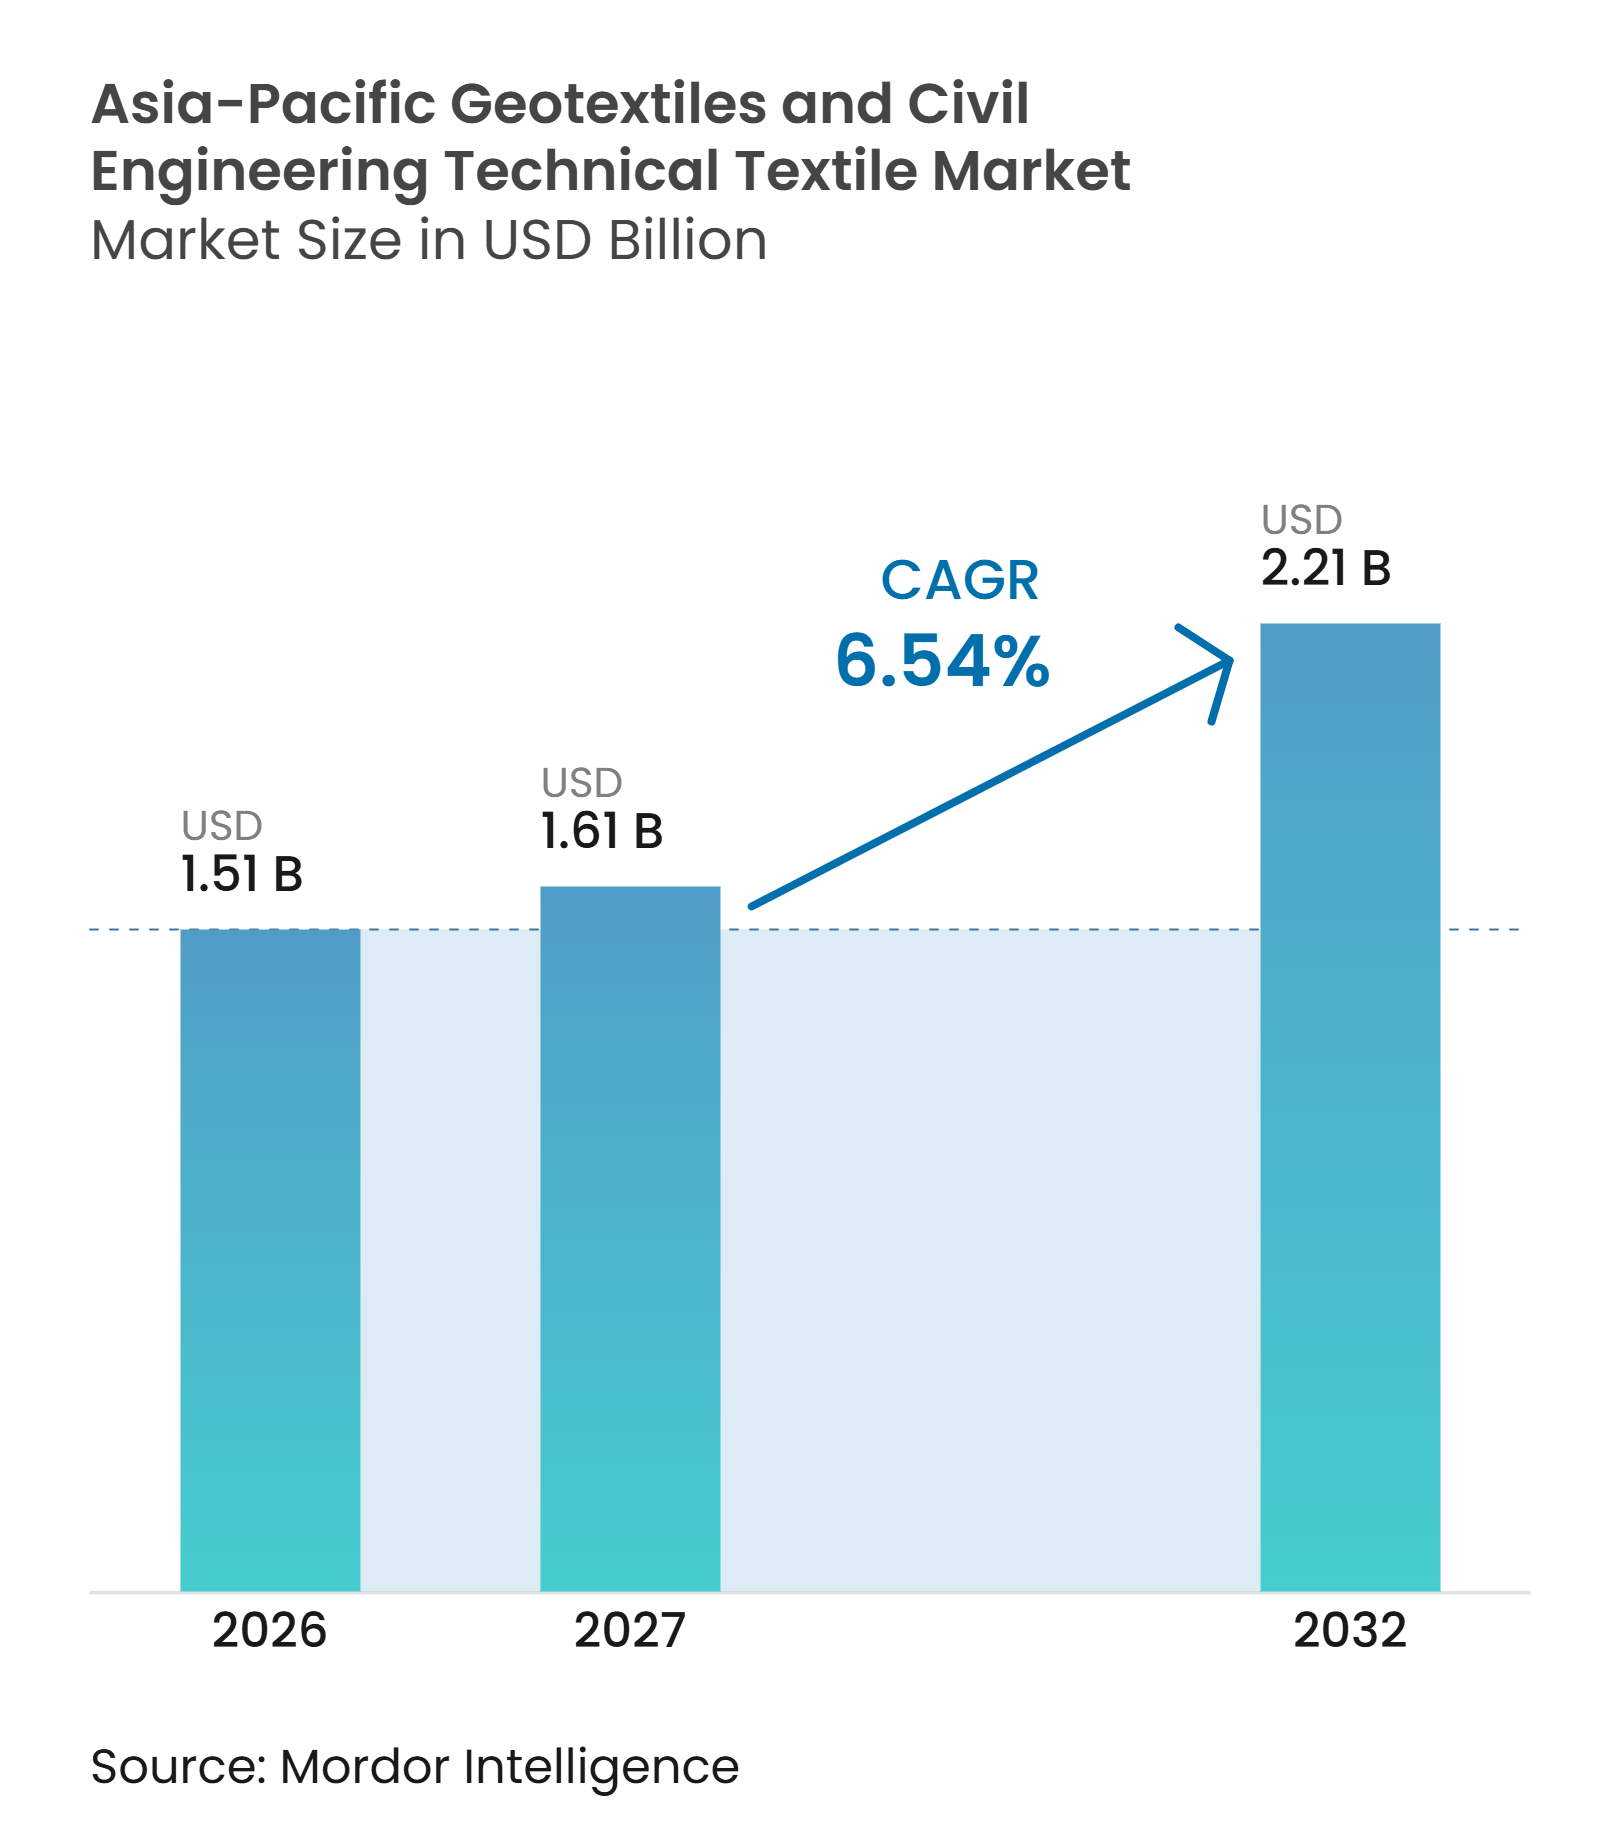
La taille du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique était évaluée à 1,51 milliard USD en 2026 et devrait croître de 1,61 milliard USD en 2027 pour atteindre 2,21 milliards USD d'ici 2032, à un CAGR de 6,54 % durant la période de prévision (2027-2032).
Le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique bénéficie d'une construction soutenue de routes, de voies ferrées, de décharges et d'ouvrages de gestion de l'eau dans toute la région. Les économies à revenus faibles et intermédiaires d'Asie et du Pacifique nécessitent 2,6 milliards USD d'investissements annuels dans les transports de 2025 à 2035, dont 1,14 milliard USD pour les routes, ce qui soutient une demande récurrente en matériaux de séparation, filtration, drainage et renforcement. Les maîtres d'ouvrage accordent également une plus grande importance à la résilience face aux inondations et à la gestion des déchets, ce qui élargit l'utilisation de systèmes géosynthétiques conçus plutôt que de matériaux à fonction unique. Les fournisseurs régionaux peuvent bénéficier de capacités de fabrication et d'essais locales, tandis que les fournisseurs transfrontaliers font face à des normes nationales et des exigences d'approvisionnement différentes. L'exposition aux matières premières, les exigences de fin de vie des produits et la qualité d'installation par les entrepreneurs restent des contraintes importantes pour le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique.
Principaux enseignements du rapport
- Par type de produit, les géotextiles non tissés détenaient 36 % de la part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026, tandis que les géogrilles à base textile affichaient le CAGR projeté le plus élevé à 8 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 40 % de la part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026, tandis que les fibres naturelles affichaient le CAGR projeté le plus élevé à 8,2 % jusqu'en 2032.
- Par application finale, les infrastructures de transport représentaient 38 % de la taille du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026, tandis que les infrastructures minières et énergétiques affichaient le CAGR projeté le plus élevé à 7,8 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de 34 % en 2026, tandis que l'Inde affichait le CAGR projeté le plus élevé à 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des infrastructures de transport | +1.4% | Ensemble de l'Asie-Pacifique, concentration la plus forte en Chine, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Construction de routes et d'autoroutes dans les économies asiatiques émergentes | +1.2% | Inde, Vietnam, Indonésie, Thaïlande, Philippines | Moyen terme (2-4 ans) |
| Exigences en matière de protection de l'environnement et de confinement des déchets | +1% | Chine, Inde, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Infrastructures résilientes au changement climatique et atténuation des catastrophes | +0.9% | Ensemble de l'Asie-Pacifique, notamment l'Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Urbanisation et demande de terrassements liée à l'immobilier | +0.7% | Inde, Indonésie, Vietnam, Philippines | Moyen terme (2-4 ans) |
| Préférence d'approvisionnement pour des systèmes géosynthétiques multifonctionnels intégrés | +0.5% | Australie, Japon, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de transport
L'expansion des infrastructures de transport reste une base de demande durable pour le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique. L'Observatoire asiatique des transports projette 1,14 milliard USD d'investissements annuels dans les routes dans les économies à revenus faibles et intermédiaires d'Asie-Pacifique entre 2025 et 2035.[1] Les remblais routiers et ferroviaires utilisent des géotextiles pour la stabilisation de la plateforme, la filtration, le drainage et la séparation des matériaux. Les mêmes perspectives prévoient une augmentation du nombre de véhicules de 3 % par an tandis que les réseaux routiers augmentent de 1,4 % par an, maintenant le besoin de nouvelles capacités et de mises à niveau. La Thaïlande a engagé 136,49 milliards THB (4,3 milliards USD) pour 223 projets d'infrastructure dans son programme 2025 couvrant les routes, les voies ferrées, les ports et les aéroports.[2] Ce pipeline soutient la demande à la fois pour les produits standard à grand volume et pour les systèmes de drainage et de renforcement à spécifications plus élevées.
Construction de routes et d'autoroutes dans les économies asiatiques émergentes
Le programme routier de l'Inde reste un moteur national important pour le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique. Le budget de l'Union pour 2025-26 a alloué 1 16 292 crores INR (12,9 milliards USD) aux routes et ponts, soit 5 % de plus que l'estimation révisée de 2024-25. Le gouvernement a également annoncé un plan de 11 lakh crores INR (122,43 milliards USD) pour construire 17 000 km d'autoroutes à grande vitesse d'ici 2033, dont 40 % sont déjà en construction.[3] Les sols mous et les zones à fortes précipitations nécessitent des couches de renforcement, de drainage et de séparation sous les structures de chaussée. Le Vietnam, l'Indonésie, la Thaïlande et les Philippines maintiennent également des programmes d'autoroutes et de connectivité, ce qui réduit la dépendance à un seul pays. Ces projets favorisent les fournisseurs capables de répondre aux spécifications locales et de livrer des matériaux cohérents à proximité des chantiers de construction.
Exigences en matière de protection de l'environnement et de confinement des déchets
Les réglementations sur le confinement des déchets font des systèmes géotextiles un composant d'ingénierie prescrit dans un plus grand nombre de projets. La norme chinoise GB 16889-2024 sur les décharges exige des systèmes de revêtement composite artificiel simple ou double et spécifie des géomembranes en PEHD d'une épaisseur minimale de 2,0 mm. Les géotextiles de protection et de drainage soutiennent ces systèmes de revêtement et contribuent à prévenir les dommages lors de l'installation et de l'exploitation. Le Vietnam a publié la norme QCVN 96:2025/BNNMT pour les systèmes de décharges de déchets solides, créant une voie de conformité connexe pour les produits de confinement. L'organisme de normalisation indien a révisé les normes géotextiles en 2025, soutenant l'utilisation de spécifications techniques formelles dans les marchés publics. Ces exigences réduisent le risque de substitution car la performance du système est liée à des besoins documentés en matière de conception et de conformité.
Infrastructures résilientes au changement climatique et atténuation des catastrophes
L'adaptation au changement climatique ajoute des exigences de drainage et de renforcement aux travaux de génie civil dans l'ensemble du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique. Le Centre Asie-Pacifique pour le transfert de technologie identifie les infrastructures résilientes comme une exigence régionale clé en réponse aux risques physiques liés au changement climatique. Des recherches publiées en 2025 ont révélé que les remblais renforcés par des couches géocomposites restaient stables jusqu'à 18 heures de plus lors d'événements pluviométriques centenaires que les structures non renforcées. Une autre étude de 2025 a montré que les murs en gabions et en sol renforcé géosynthétique retardaient l'effondrement du remblai d'appui de culée de pont lors d'événements d'inondation. La Banque asiatique de développement a également abordé les infrastructures résilientes aux catastrophes dans le cadre de ses travaux de soutien aux banques multilatérales de développement. À mesure que les critères de résilience s'intègrent dans la conception des projets, les composites de drainage et les structures en sol renforcé peuvent gagner en importance aux côtés des matériaux routiers conventionnels.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -1.1% | Mondial, amplifié en Asie du Sud-Est dépendante des importations | Court terme (≤ 2 ans) |
| Absence de normes harmonisées d'essai et d'approvisionnement en géosynthétiques dans toute la région Asie-Pacifique | -0.8% | Ensemble de l'Asie-Pacifique, notamment les approvisionnements transfrontaliers en Asie du Sud-Est et en Asie du Sud | Long terme (≥ 4 ans) |
| Dommages à l'installation et variabilité de la qualité des entrepreneurs | -0.6% | Inde, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Préoccupations relatives à la fin de vie et à l'élimination des polymères synthétiques | -0.4% | Japon, Australie, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Le polypropylène représente 40 % de la demande en matériaux sur le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026, exposant les fabricants aux fluctuations des prix du propylène, du naphta et du pétrole brut. Les contrats civils à prix fixe peuvent empêcher les fabricants de répercuter les hausses soudaines du coût des résines sur les maîtres d'ouvrage. Ce problème est plus prononcé sur les marchés d'Asie du Sud-Est dépendants des importations, car les mouvements de change affectent le coût des polymères importés ainsi que le prix de la matière première sous-jacente. Les petits producteurs ont généralement moins de marge pour absorber la volatilité grâce à l'échelle d'achat ou aux structures contractuelles. L'OCDE note que les pressions sur les coûts de la chaîne d'approvisionnement restent pertinentes pour la livraison des infrastructures et les conditions d'investissement. Les fournisseurs peuvent répondre par une tarification disciplinée, des périodes de validité plus courtes et un portefeuille de matériaux plus équilibré.
Absence de normes harmonisées d'essai et d'approvisionnement en géosynthétiques dans les juridictions de la région Asie-Pacifique
Des cadres d'essai différents augmentent le coût et le temps nécessaires pour servir plusieurs marchés nationaux. L'Inde utilise ses normes BIS, la Chine utilise les normes GB et GB/T, le Japon utilise les normes JIS, et les normes ISO/TC 221 sont adoptées à des degrés divers en Asie du Sud-Est. L'Inde a reconfirmé les spécifications pour les géogrilles utilisées dans les chaussées souples, les talus en sol renforcé et les applications connexes en 2025. La norme chinoise GB/T 45366-2025 a introduit des exigences pour la détermination de la perméabilité verticale sous charge. La norme ISO 10319:2024 a introduit des procédures d'essai de traction sur éprouvettes humides qui ne sont pas entièrement reproduites dans chaque cadre national. Les exigences de re-test et de documentation peuvent réduire la base effective de fournisseurs, en particulier pour les petites entreprises ne disposant pas de capacités de laboratoire multi-normes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
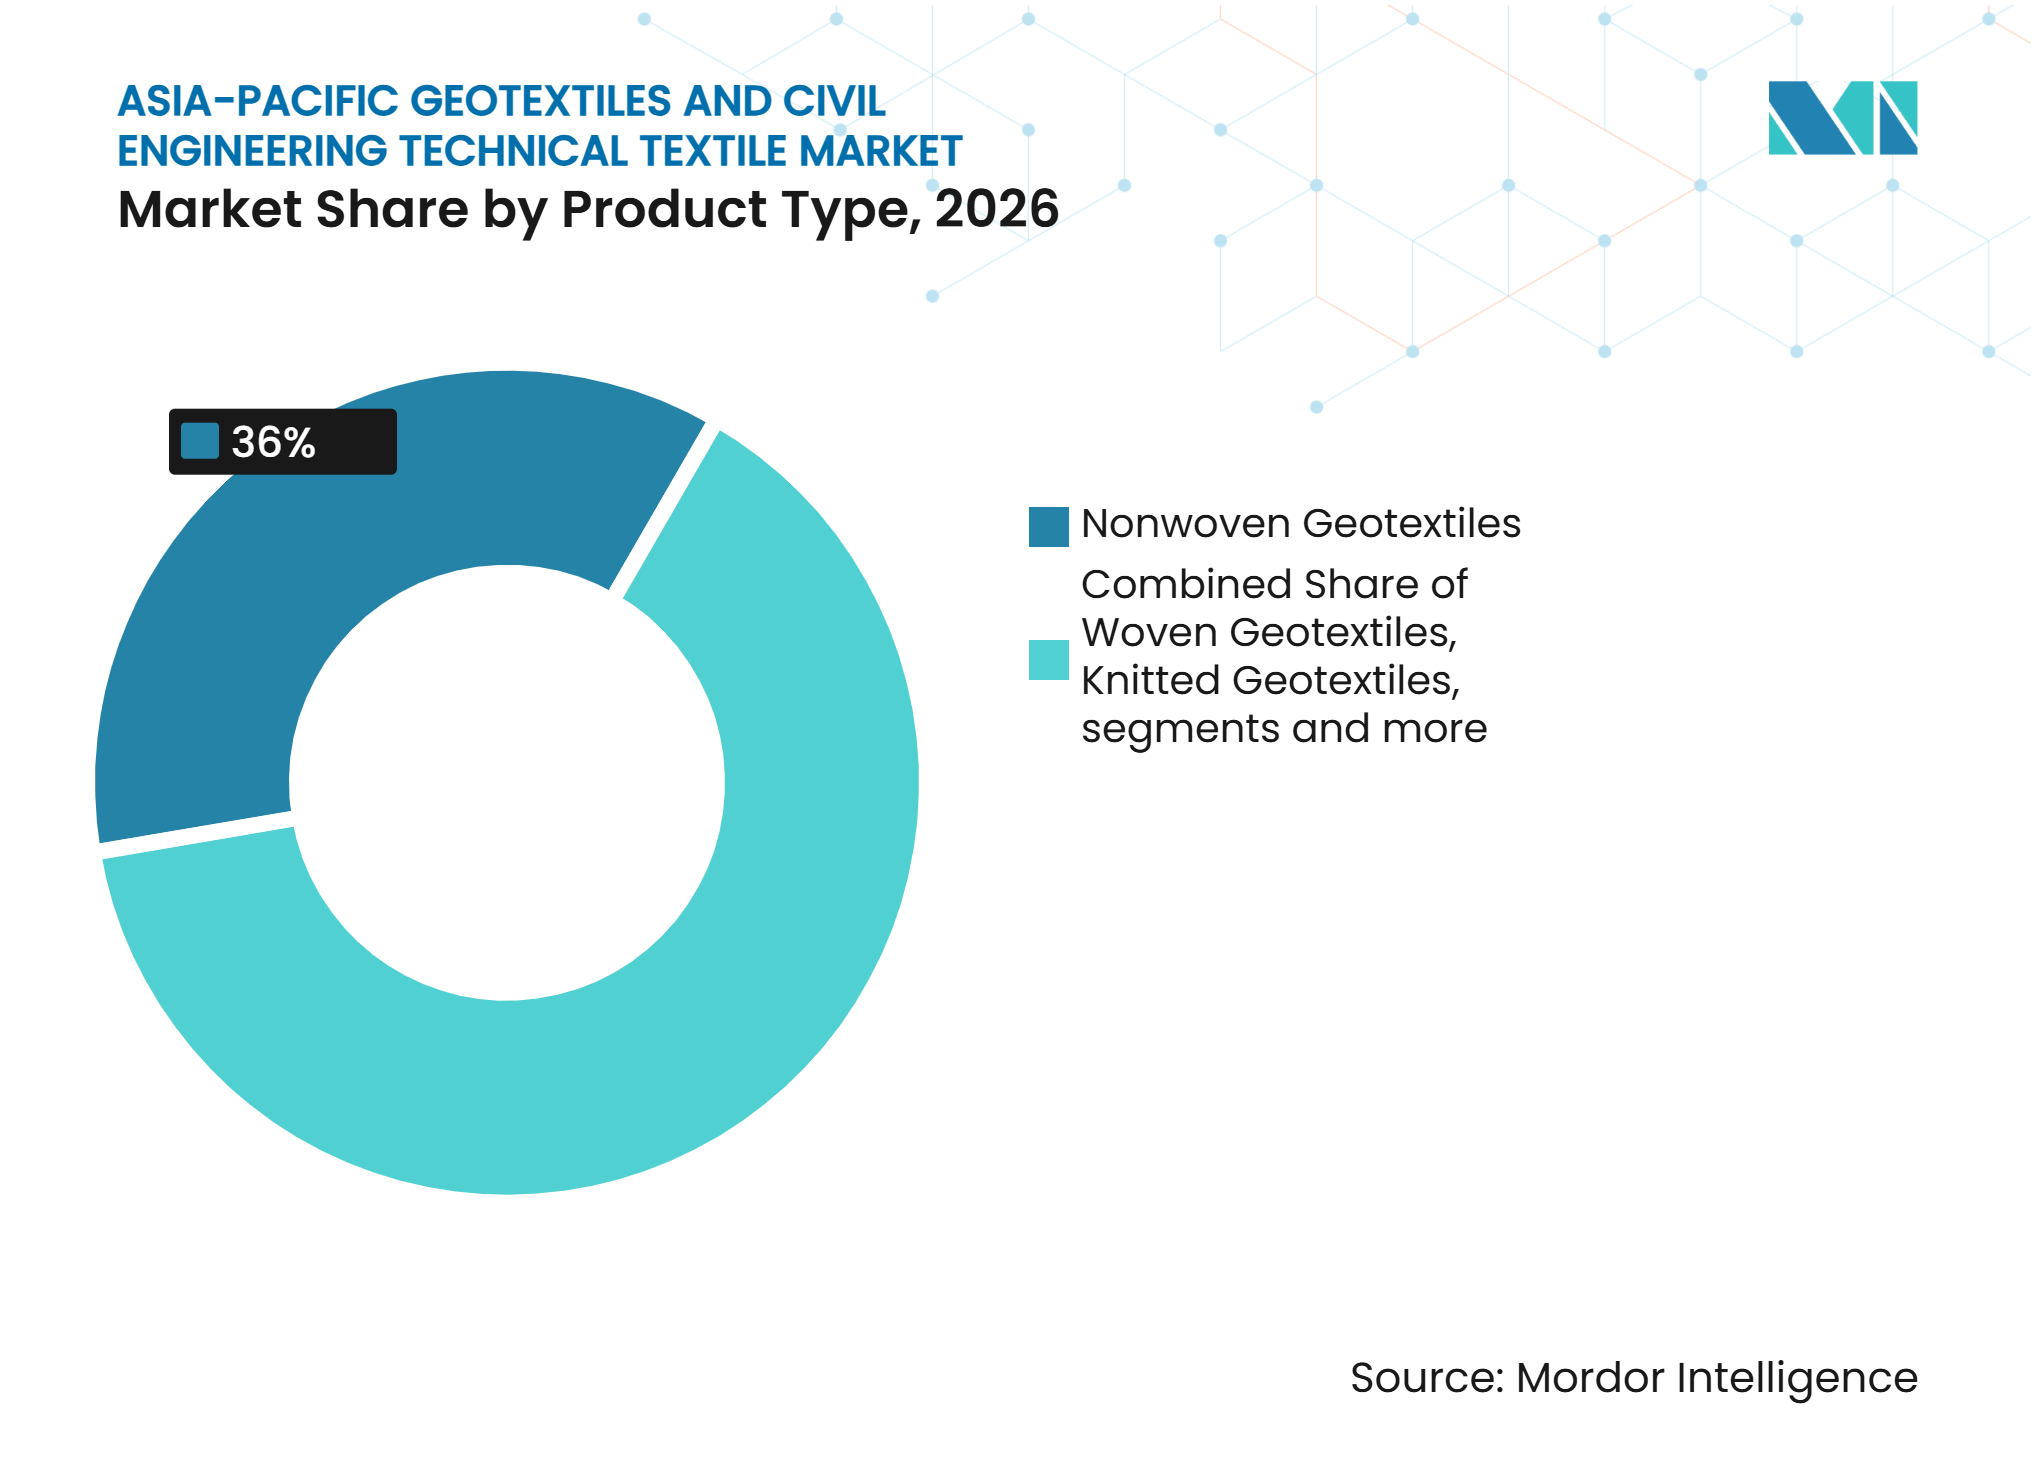
les non tissés dominent et les géogrilles émergent comme le segment à la croissance la plus rapideLes géotextiles non tissés détenaient 36 % de la part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026. Leurs performances en matière de séparation, filtration, drainage et protection soutiennent les grands programmes routiers, ferroviaires et de remblais. L'Inde, le Vietnam et l'Indonésie maintiennent la demande grâce à la construction nationale et rurale d'autoroutes, à l'expansion des infrastructures urbaines et aux projets d'amélioration du drainage. Leur capacité à séparer les couches de sol, à contrôler la migration des fines et à améliorer la stabilité des granulats les rend adaptés aux applications impliquant des conditions de sol variables et de fortes précipitations. Les géotextiles tissés répondent aux applications à charges plus élevées, notamment le renforcement des remblais, les structures de soutènement et la stabilisation des sols mous, où une haute résistance à la traction est essentielle. Les géotextiles tricotés servent des applications de renforcement plus étroites, notamment là où la flexibilité et des performances structurelles spécialisées sont requises. L'accent croissant mis sur la durabilité des chaussées et la réduction des besoins de maintenance devrait soutenir la demande pour ces produits dans les projets d'infrastructure.
Les géogrilles à base textile devraient croître à un CAGR de 8 % jusqu'en 2032, le taux le plus élevé parmi les catégories de produits du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique. Leur utilisation dans les couches de granulats renforcés peut améliorer la distribution des charges, réduire les exigences d'épaisseur de chaussée et limiter les besoins de maintenance sur le cycle de vie de l'infrastructure. Ces avantages sont pertinents pour l'élargissement des autoroutes, les corridors industriels, les infrastructures logistiques et la construction de routes sur des plates-formes faibles. Les conteneurs géotextiles, y compris les géotubes, soutiennent la récupération côtière, la protection du littoral, le contrôle de l'érosion et les travaux de régularisation des cours d'eau au Vietnam, en Thaïlande et en Indonésie. Leur utilisation peut réduire la dépendance aux structures conventionnelles de génie dur dans certains projets de protection côtière. Les géocomposites combinent des fonctions de filtration et de drainage pour améliorer la gestion de l'eau dans les remblais, les murs de soutènement, les tunnels et les décharges.



Par type de matériau :
le polypropylène est en tête et les fibres naturelles s'accélèrent sous l'effet de la demande en durabilitéLe polypropylène représentait 40 % de la taille du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique par type de matériau en 2026. Sa faible densité, sa résistance à l'humidité, sa stabilité chimique et sa compatibilité de traitement soutiennent la production à grande échelle de géotextiles pour la construction routière, le drainage, la filtration et la séparation des sols. Les producteurs d'Asie du Sud et du Sud-Est bénéficient de l'approvisionnement régional en résines et d'une capacité de fabrication établie, soutenant une production rentable pour les projets d'infrastructure. Les produits en polypropylène sont particulièrement adaptés aux applications nécessitant une résistance à l'humidité et à de nombreux produits chimiques présents dans les sols, bien que leurs performances à long terme dépendent des conditions d'exposition et de la stabilisation contre la dégradation ultraviolette. Le polyester sert aux applications de renforcement nécessitant une rigidité plus élevée, une stabilité dimensionnelle et une déformation par fluage plus faible sous des charges soutenues.
Les fibres naturelles, notamment le coco et le jute, devraient croître à un CAGR de 8,2 % jusqu'en 2032. Elles sont utilisées dans le contrôle temporaire de l'érosion, le soutien à la revégétalisation et la stabilisation des talus végétalisés où la biodégradabilité est préférée aux solutions polymères permanentes. Leurs structures fibreuses contribuent à réduire la vitesse du ruissellement de surface, à retenir les particules de sol et à soutenir l'établissement de la végétation pendant que la dégradation naturelle se produit. L'Inde bénéficie d'industries établies de production de coco et de jute, fournissant une base de matières premières nationales pour les produits de contrôle de l'érosion et certaines applications de construction routière. Le Bureau des normes indiennes (BIS) maintient des spécifications pour les géotextiles en jute utilisés dans la construction routière et le contrôle de l'érosion, soutenant la sélection standardisée des produits et des applications. Cependant, les produits en fibres naturelles ont généralement une durée de vie plus courte que les alternatives synthétiques et sont les plus adaptés là où la végétation ou d'autres mesures de stabilisation permanentes peuvent assumer la fonction de protection au fil du temps. Le polyamide et d'autres fibres spéciales servent aux applications minières et industrielles exigeantes nécessitant des combinaisons spécifiques de résistance mécanique, de résistance à l'abrasion et de durabilité.
Par application finale :
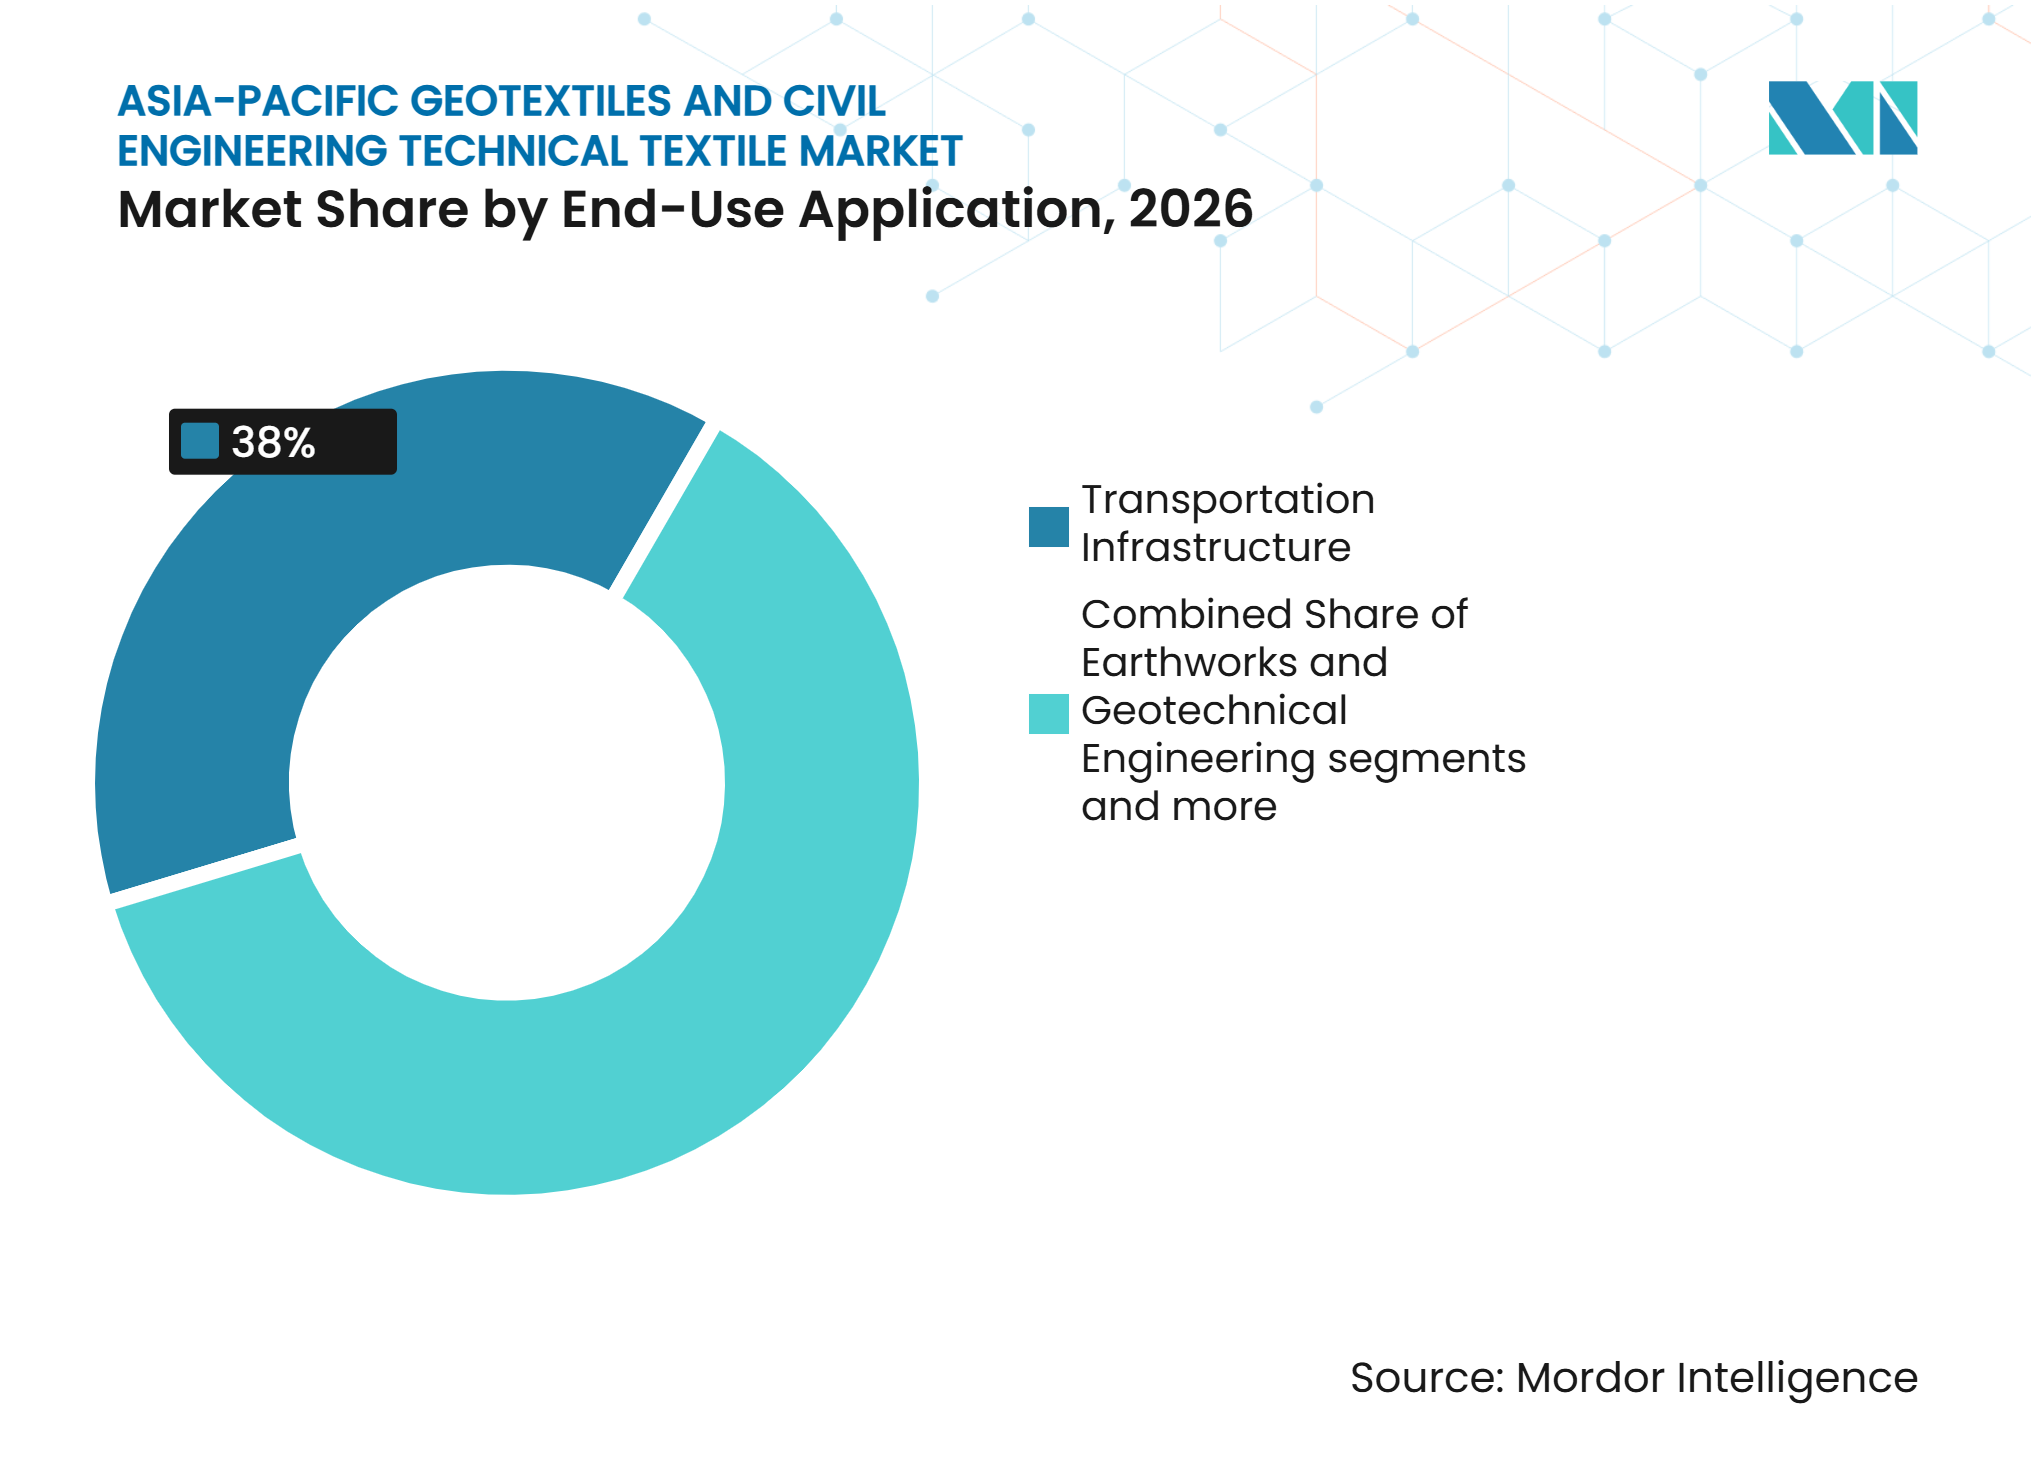
le transport reste dominant et l'exploitation minière émerge comme un segment à forte croissanceLes infrastructures de transport détenaient 38 % de la part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026. Le segment comprend les routes, les voies ferrées, les aéroports et les aérodromes, où les géotextiles améliorent la séparation des sols, le drainage, la distribution des charges et la stabilité des chaussées. Le développement des autoroutes en Inde, les projets de connectivité en Chine et les corridors de transport en Thaïlande soutiennent la demande de matériaux géosynthétiques pour les nouvelles constructions et les mises à niveau des infrastructures. Les projets ferroviaires en Inde, en Indonésie et au Vietnam nécessitent la stabilisation de la plateforme de voie, le drainage et la gestion des tassements, notamment là où les sols faibles et les fortes pluies de mousson affectent les performances des infrastructures. Les géotextiles et les géogrilles peuvent contribuer à distribuer les charges, à limiter la migration des particules fines de sol et à améliorer la durabilité des plates-formes ferroviaires. Les pistes d'aéroport, les voies de circulation et les routes d'accès créent également une demande de matériaux de renforcement et de séparation qui supportent les charges de trafic lourd et réduisent la détérioration prématurée des chaussées.
Les infrastructures minières et énergétiques devraient croître à un CAGR de 7,8 % jusqu'en 2032. Les plateformes de lixiviation en tas, les installations de résidus et les systèmes de confinement des déchets miniers nécessitent des géomembranes, des composites de drainage et des non tissés de protection pour gérer les infiltrations, protéger les couches de confinement et maintenir les performances de drainage. L'Australie, l'Indonésie et l'Inde constituent la base de demande liée à l'exploitation minière la plus forte de la région, soutenue par l'extraction minérale, les chaînes d'approvisionnement en minéraux critiques et les infrastructures énergétiques associées. Les géosynthétiques sont également utilisés dans les routes de transport, les voies d'accès, les systèmes de contrôle de l'érosion et les installations de gestion de l'eau sur les sites miniers éloignés, où les matériaux de construction conventionnels peuvent être coûteux à transporter. Geofabrics Australasia souligne que les essais des installations de résidus doivent refléter la chimie des effluents miniers spécifiques au site et les conditions thermiques, soulignant l'importance de la compatibilité des matériaux et de la durabilité à long terme. La demande en matière d'environnement et de confinement des déchets est soutenue par les normes chinoises sur les décharges et la réglementation environnementale vietnamienne de 2025, qui renforcent l'importance d'une gestion contrôlée des déchets et de la prévention de la pollution.

Analyse géographique
La Chine détenait 34 % de la part du marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique en 2026. Sa position reflète une consommation intérieure importante, une vaste capacité de fabrication et une large base de projets de transport et de génie municipal. Le ministère des Transports a enregistré 550,5 milliards USD d'investissements en actifs fixes dans les transports en 2025. Au premier trimestre 2026, la Chine a réalisé 48,1 milliards USD d'investissements majeurs dans les transports dans le cadre de 1 845 projets. Les réglementations sur les décharges ajoutent une demande de systèmes de confinement et de drainage, créant une voie d'approvisionnement distincte au-delà de la construction de transports.
L'Inde devrait croître à un CAGR de 8,5 % jusqu'en 2032, le taux le plus rapide sur le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique. La construction de transports, la gestion de l'eau, les infrastructures urbaines et le développement foncier soutiennent son profil de demande dans les projets publics et privés. Le programme routier crée une demande de renforcement de la plateforme et de drainage, notamment dans les sols mous et les terrains à fortes précipitations. Le Vietnam combine le développement des autoroutes avec la conformité aux décharges en vertu de la norme QCVN 96:2025/BNNMT. L'Indonésie ajoute la construction de routes à péage et la demande de confinement liée à l'exploitation minière, ce qui élargit les opportunités pour les produits standard et conçus.
Le Japon, la Corée du Sud et Taïwan sont des marchés axés sur les spécifications pour les produits de stabilisation haute performance et de géotechnique urbaine. L'Australie est plus petite en volume mais significative en valeur car les applications minières nécessitent des solutions spécialisées de résidus et de confinement. Le Bangladesh, le Myanmar, le Sri Lanka, le Népal et les États insulaires du Pacifique forment un bassin de demande émergent. Les programmes de connectivité routière et d'atténuation des inondations peuvent intégrer des exigences géotextiles dans les marchés publics, notamment là où le financement multilatéral du développement soutient la préparation des projets. Les fournisseurs doivent équilibrer la distribution locale, l'économie des projets, la formation des entrepreneurs et un accès fiable au support technique spécifique aux projets.
Paysage concurrentiel
Concentration du Marché
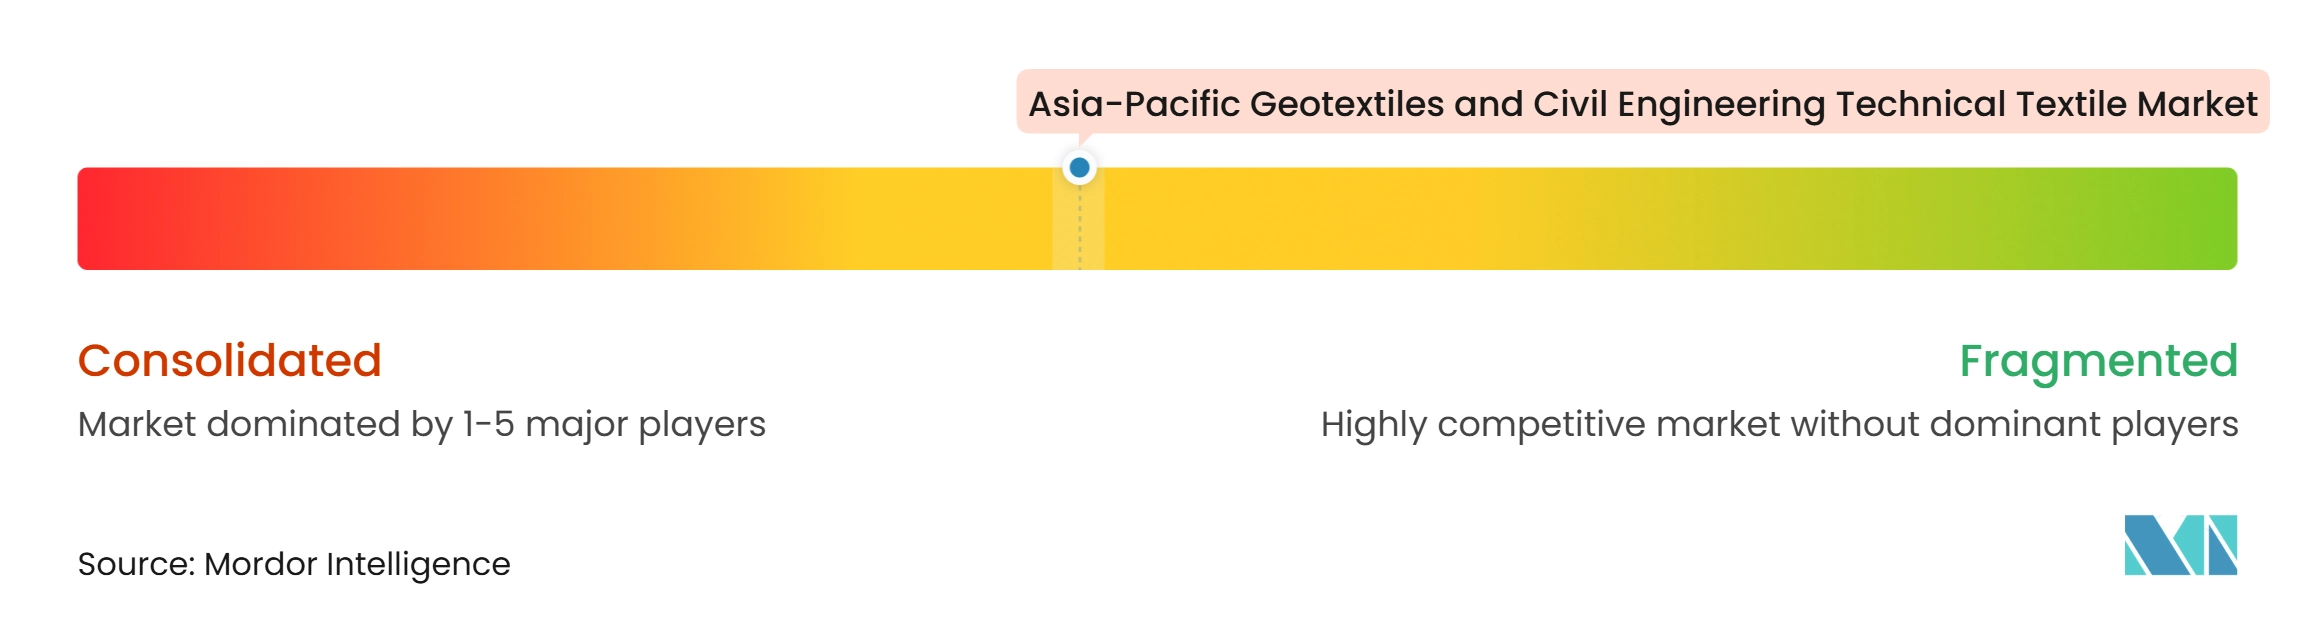
Le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique présente un niveau de concentration de marché moyen. Les fabricants mondiaux sont en concurrence avec les producteurs régionaux en Chine, en Inde et en Asie du Sud-Est. Solmax exploite des installations en Chine, en Thaïlande et en Malaisie. Sa plateforme de matériaux de performance a réuni TenCate Geosynthetics et Propex en juin 2025. Solmax a nommé Yujing Liu comme directeur général pour l'Asie-Pacifique en juillet 2026.
Les acquisitions aident les grands fournisseurs à ajouter des capacités de fabrication, des capacités d'essai et une expertise en conception. Strata Geosystems a acquis Venus Interlinings en Inde en février 2026, entrant dans le segment des non tissés. Officine Maccaferri a acquis Ovattificio Alpino en septembre 2026, ajoutant une fabrication spécialisée de géotextiles non tissés et de feutres techniques. Ces actions montrent que les produits différenciés de renforcement, de drainage et de non tissés constituent des voies importantes au-delà de la concurrence sur les produits de base dans les applications de projets techniquement exigeants. La production locale reste importante pour les projets de routes secondaires et rurales où les coûts de transport affectent l'économie des projets.
L'intégration de capteurs dans les couches géotextiles reste sous-développée dans toute la région. Ces systèmes peuvent suivre le tassement, la pression interstitielle et les infiltrations dans les terrassements. Les formulations à base biologique et à polymères recyclés peuvent gagner en pertinence là où les critères de cycle de vie affectent la qualification. Les grands groupes peuvent utiliser l'infrastructure d'essai et les larges portefeuilles pour les spécifications complexes. Les producteurs régionaux peuvent être compétitifs grâce au service local, à la discipline tarifaire, à la réactivité aux délais et à la familiarité avec les pratiques de construction nationales.
Leaders du secteur des géotextiles et textiles techniques de génie civil en Asie-Pacifique
-
Solmax
-
Strata Geosystems
-
TechFab India Industries Ltd.
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique Entreprises couvertes dans ce rapport
- Solmax
- Strata Geosystems
- TechFab India Industries Ltd.
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Thrace Group
- Geofabrics Australasia Pty Ltd
- AGRU America, Inc.
- SKAPS Industries
- ACE Geosynthetics
- United Geosynthetics
- Asahi Kasei Advance Corporation
- CeTeau
- PT Tetrasa Geosinindo
- PT. Urban Plastik Indonesia
- Yixing Shenzhou Earth Working Material Co., Ltd.
- Dezhou Minghao Geotechnical Material Co., Ltd.
- Geofantex Geosynthetics
- Global Synthetics
- WIL-KEY INTERNATIONAL SDN BHD
Développements industriels récents dans Marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique
- Juillet 2026 : Solmax a nommé Yujing Liu au poste de directeur général pour l'Asie-Pacifique. Cette nomination de direction senior dédiée reflète l'orientation stratégique de l'entreprise sur l'Asie-Pacifique en tant que région de croissance centrale au sein de son activité géosynthétique intégrée à l'échelle mondiale.
- Juin 2026 : Geoquest, filiale de VINCI Construction, a signé un accord pour acquérir la division géosynthétiques de Grupo TDM. La transaction a été finalisée en septembre 2026 et élargit le portefeuille de Geoquest pour inclure des géomembranes d'étanchéité et des géocellules pour le secteur minier.
- Février 2026 : Strata Geosystems a acquis Venus Interlinings à Jaipur, en Inde, un fabricant de géotextiles non tissés avancés. La transaction a marqué l'entrée de Strata dans le segment des non tissés et a ajouté des capacités de fabrication et une expertise technique à ses capacités géosynthétiques intégrées verticalement.
Périmètre du rapport sur le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique
Le rapport sur le marché des géotextiles et textiles techniques de génie civil en Asie-Pacifique est segmenté par type de produit (géotextiles tissés, géotextiles non tissés et autres), par type de matériau (polypropylène (PP), polyester (PET) et autres), par application finale (infrastructures de transport, terrassements et géotechnique et autres) et par géographie (Chine et autres). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Géotextiles tissés |
| Géotextiles non tissés |
| Géotextiles tricotés |
| Géogrilles à base textile |
| Géocomposites à base géotextile |
| Conteneurs géotextiles et produits fabriqués |
| Produits de contrôle de l'érosion à base textile |
| Autres textiles techniques de génie civil |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Fibres naturelles (coco, jute et autres fibres naturelles) |
| Autres fibres et matériaux spéciaux |
| Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | |
| Aéroports et infrastructures aéroportuaires | |
| Terrassements et géotechnique | |
| Infrastructures hydrauliques et côtières (y compris les barrages et les infrastructures de gestion de l'eau) | |
| Environnement et confinement des déchets (décharges, confinement des déchets, etc.) | |
| Infrastructures minières et énergétiques | |
| Autres applications de génie civil |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| Indonésie |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de produit | Géotextiles tissés | |
| Géotextiles non tissés | ||
| Géotextiles tricotés | ||
| Géogrilles à base textile | ||
| Géocomposites à base géotextile | ||
| Conteneurs géotextiles et produits fabriqués | ||
| Produits de contrôle de l'érosion à base textile | ||
| Autres textiles techniques de génie civil | ||
| Par type de matériau | Polypropylène (PP) | |
| Polyester (PET) | ||
| Polyéthylène (PE) | ||
| Polyamide (Nylon) | ||
| Fibres naturelles (coco, jute et autres fibres naturelles) | ||
| Autres fibres et matériaux spéciaux | ||
| Par application finale | Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | ||
| Aéroports et infrastructures aéroportuaires | ||
| Terrassements et géotechnique | ||
| Infrastructures hydrauliques et côtières (y compris les barrages et les infrastructures de gestion de l'eau) | ||
| Environnement et confinement des déchets (décharges, confinement des déchets, etc.) | ||
| Infrastructures minières et énergétiques | ||
| Autres applications de génie civil | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des géotextiles et textiles techniques de génie civil en Asie-Pacifique d'ici 2032 ?
Le secteur devrait atteindre 2,21 milliards USD d'ici 2032, en progression à un CAGR de 6,54 % à partir de 2027. Les investissements dans les transports soutiennent les perspectives car les géotextiles sont utilisés pour le renforcement, la séparation, la filtration et le drainage dans la construction de routes, de voies ferrées, d'aéroports, de côtes et de remblais.
Quelle catégorie de produits est en tête de la demande en géotextiles en Asie-Pacifique ?
Les géotextiles non tissés sont en tête avec une part de 36 % en 2026 car ils servent à la séparation, la filtration, le drainage et la protection. Ils sont largement spécifiés pour les projets routiers, de remblais et de terrassements où un matériau polyvalent est nécessaire à un coût pratique et où des performances d'installation cohérentes sont importantes.
Quel matériau détient la plus grande part dans les textiles techniques de génie civil ?
Le polypropylène détient une part de 40 % en 2026, soutenu par sa compatibilité de traitement, sa résistance à l'humidité et sa large base d'approvisionnement régionale. C'est un choix courant pour les produits à grand volume fabriqués par des producteurs régionaux établis et fournis dans les programmes d'infrastructure.
Quelle application génère la plus grande demande en géotextiles en Asie-Pacifique ?
Les infrastructures de transport sont en tête avec une part de 38 % en 2026, soutenues par les projets d'autoroutes, de voies ferrées, d'aéroports et de remblais. Ces utilisations nécessitent des produits de séparation, de renforcement, de filtration et de drainage tout au long de la construction et de la maintenance, y compris dans des conditions de sol difficiles et de chantiers humides.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait enregistrer la croissance la plus rapide à un CAGR de 8,5 %, soutenue par la construction de routes, d'infrastructures urbaines et de gestion de l'eau. Son programme national d'autoroutes et ses spécifications formelles de géotextiles soutiennent la demande de matériaux de renforcement et de drainage dans les travaux publics.
Quels facteurs contraignent les fournisseurs de géotextiles dans la région ?
La volatilité des prix des résines, la fragmentation des normes d'essai, la qualité d'installation incohérente et les exigences de fin de vie des polymères peuvent peser sur les fournisseurs et la livraison des projets. Les entreprises qui maintiennent un support technique, un approvisionnement localisé et des capacités d'essai multi-normes sont mieux placées pour gérer ces contraintes.