
Marktgröße und Marktanteil für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
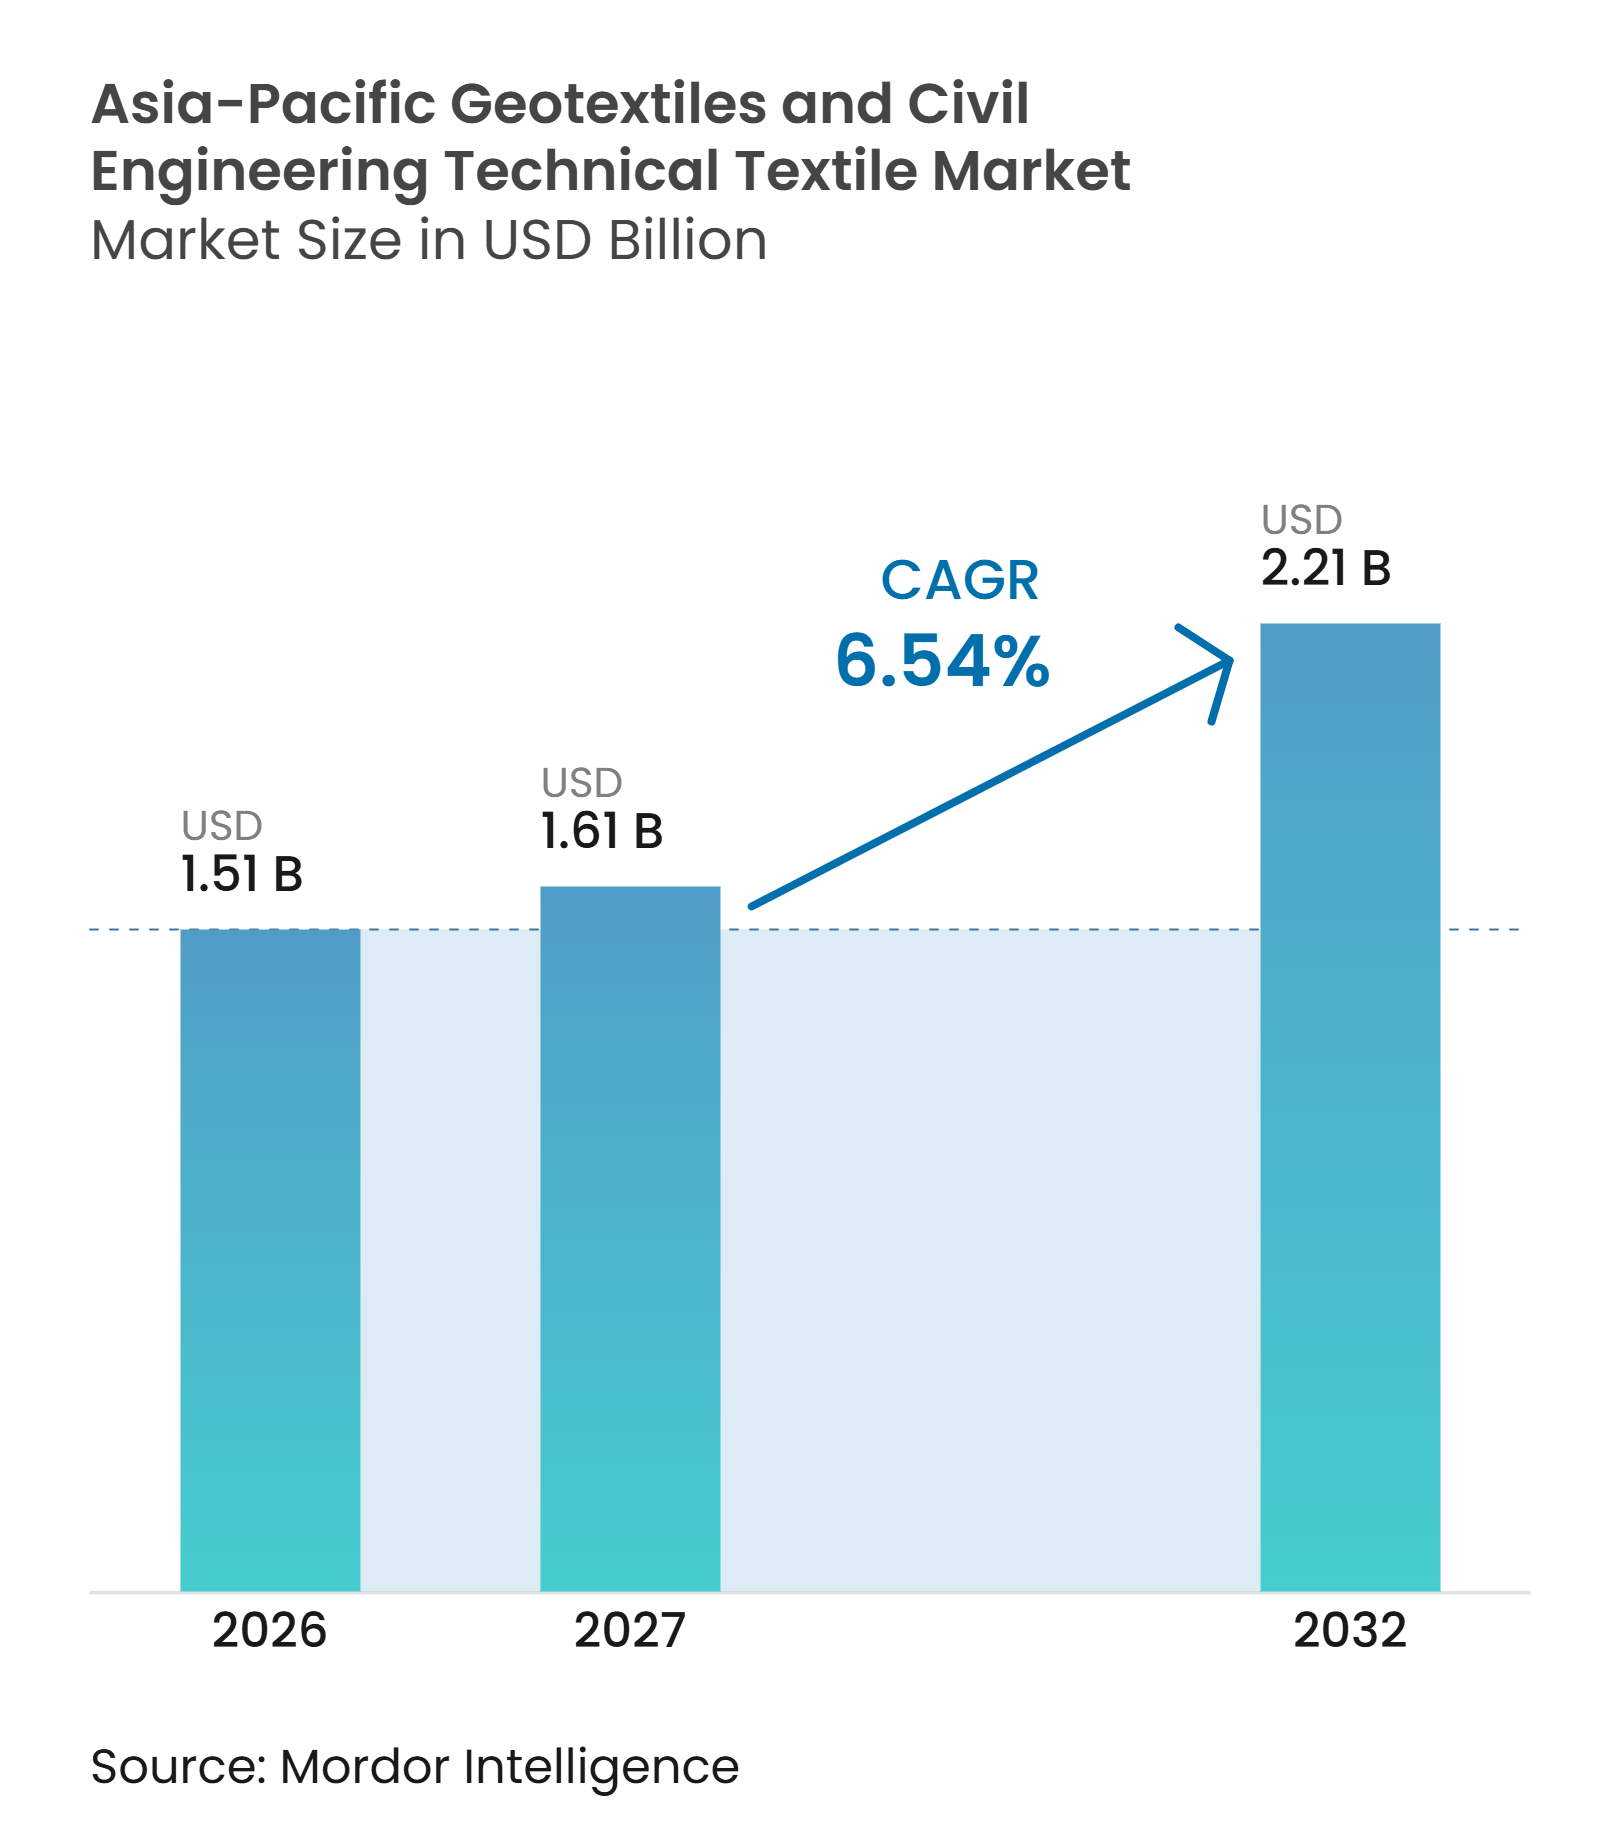
| Marktgröße im Basisjahr (2026) | 1.51 Milliarden US-Dollar |
| Marktgröße (2027) | 1.61 Milliarden US-Dollar |
| Marktgröße (2032) | 2.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 1,51 Milliarden USD geschätzt und wird voraussichtlich von 1,61 Milliarden USD im Jahr 2027 auf 2,21 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,54 % während des Prognosezeitraums (2027–2032).
Der Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum profitiert von anhaltenden Bautätigkeiten im Bereich Straßen, Schienen, Deponien und Wasserwirtschaft in der gesamten Region. Volkswirtschaften mit niedrigem und mittlerem Einkommen in Asien und dem Pazifik benötigen jährliche Transportinvestitionen in Höhe von 2,6 Billionen USD von 2025 bis 2035, darunter 1,14 Billionen USD für Straßen, was eine wiederkehrende Nachfrage nach Trenn-, Filter-, Entwässerungs- und Bewehrungsmaterialien unterstützt. Infrastrukturbetreiber legen zudem größeren Wert auf Hochwasserresilienz und Abfalleinschluss, was den Einsatz technisch entwickelter Geokunststoffsysteme anstelle von Einzweckmaterialien ausweitet. Regionale Lieferanten können von lokalen Fertigungs- und Prüfkapazitäten profitieren, während grenzüberschreitende Lieferanten mit unterschiedlichen nationalen Normen und Beschaffungsanforderungen konfrontiert sind. Rohstoffpreisrisiken, Anforderungen an das Produktlebensende und die Installationsqualität durch Auftragnehmer bleiben wichtige Einschränkungen für den Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
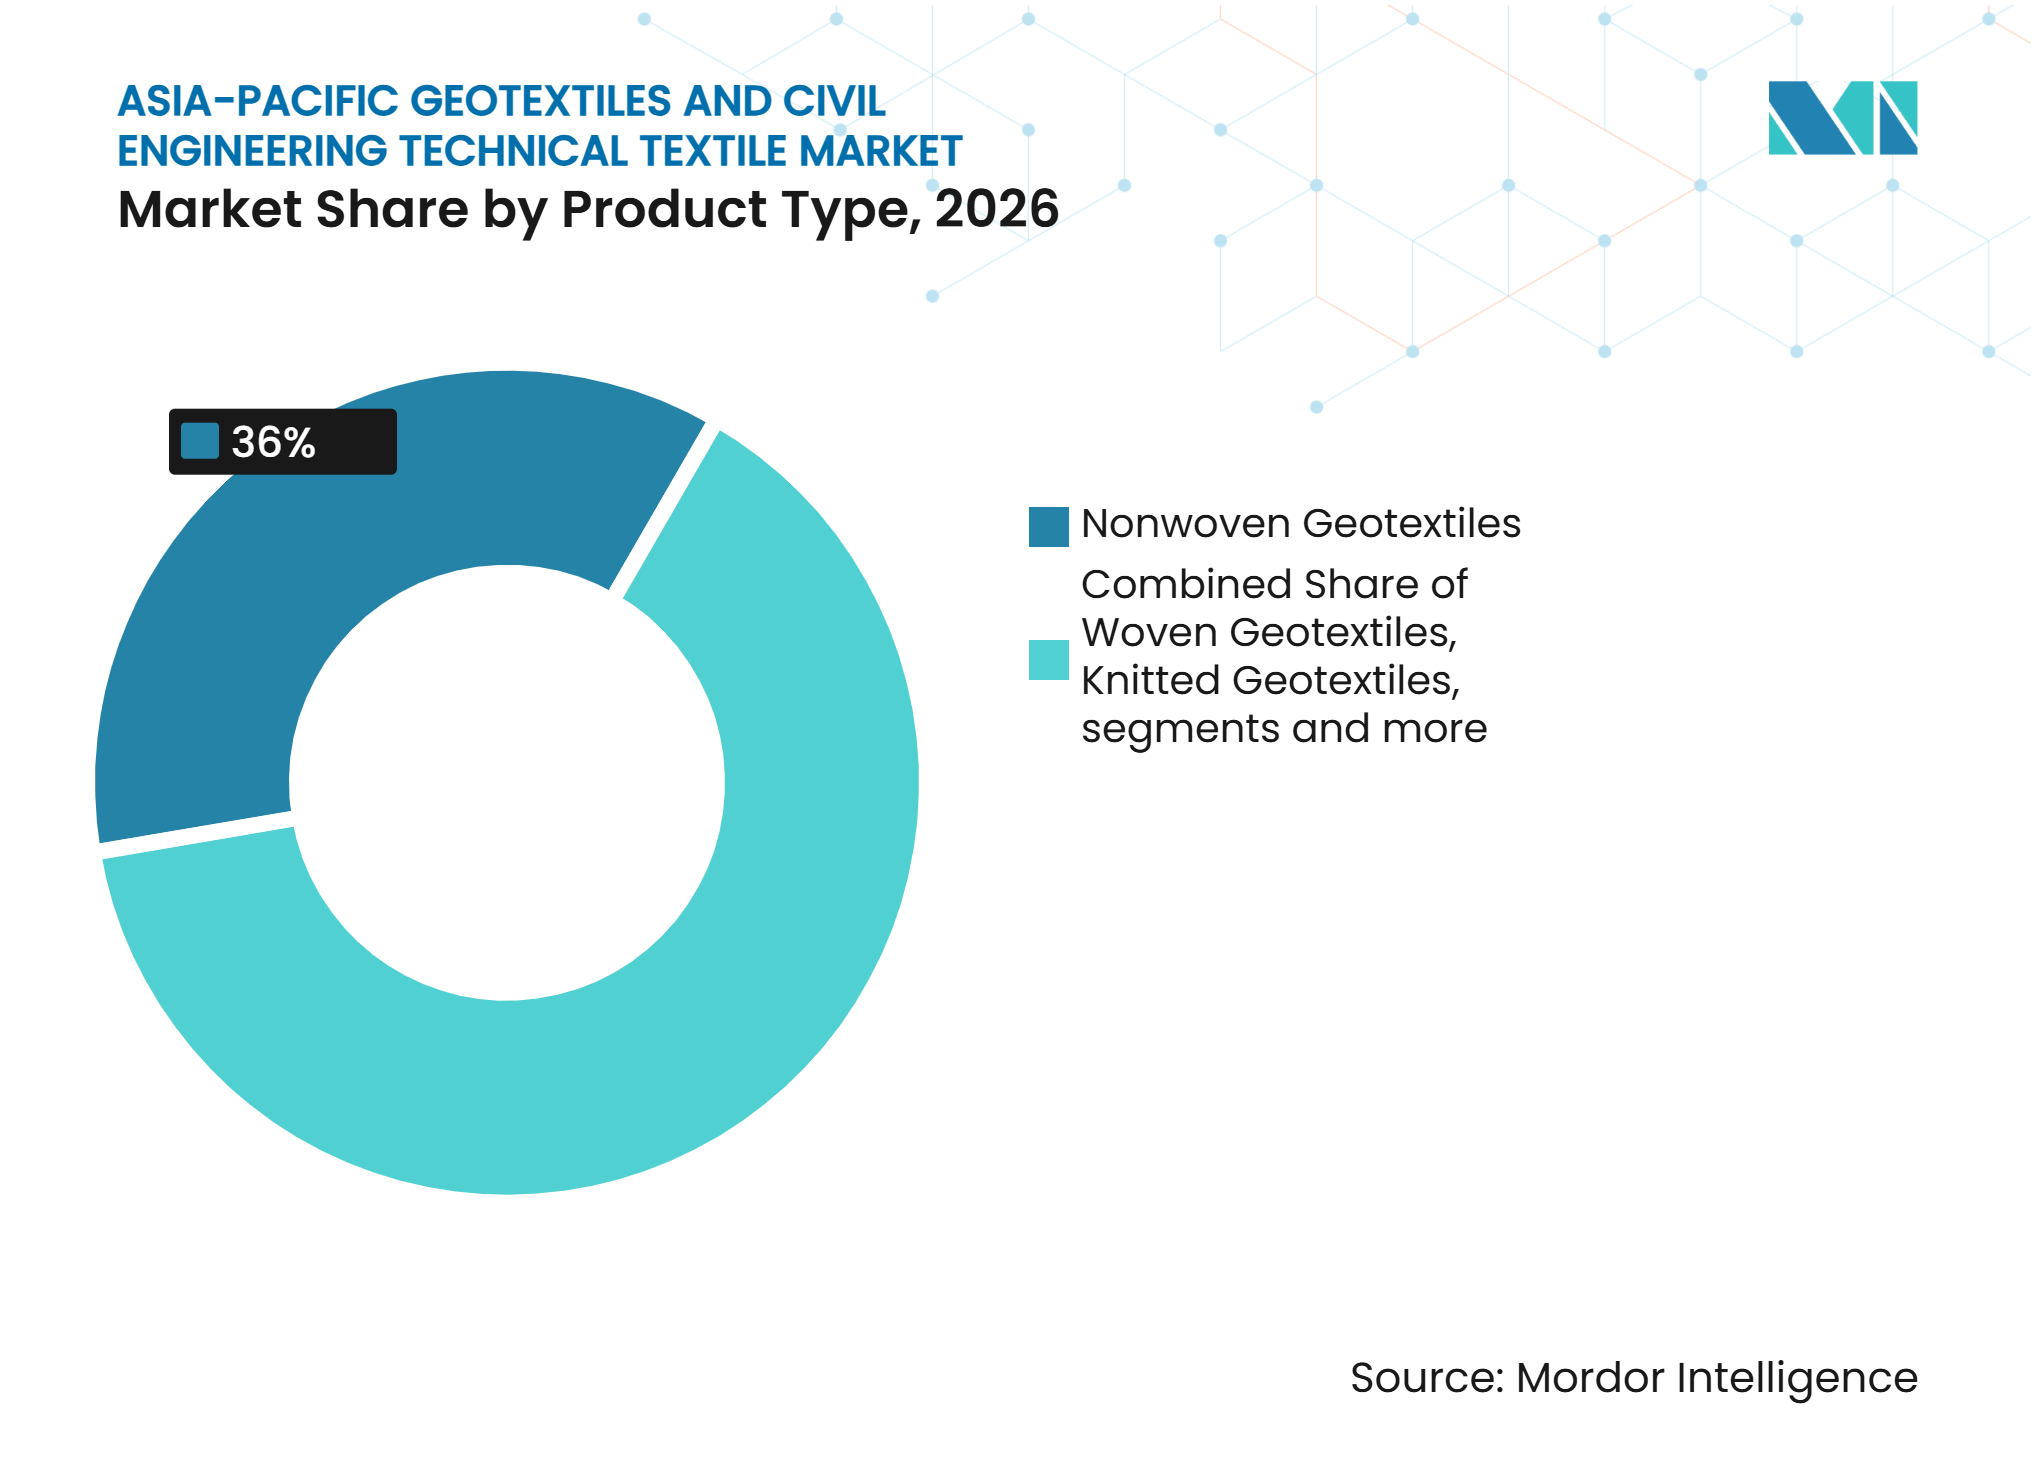
- Nach Produkttyp hielten Vliesgeotextilien im Jahr 2026 einen Anteil von 36 % am Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum, während textilbasierte Geogitter mit einem prognostizierten CAGR von 8 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 40 % am Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum, während Naturfasern mit einem prognostizierten CAGR von 8,2 % bis 2032 das höchste Wachstum verzeichneten.
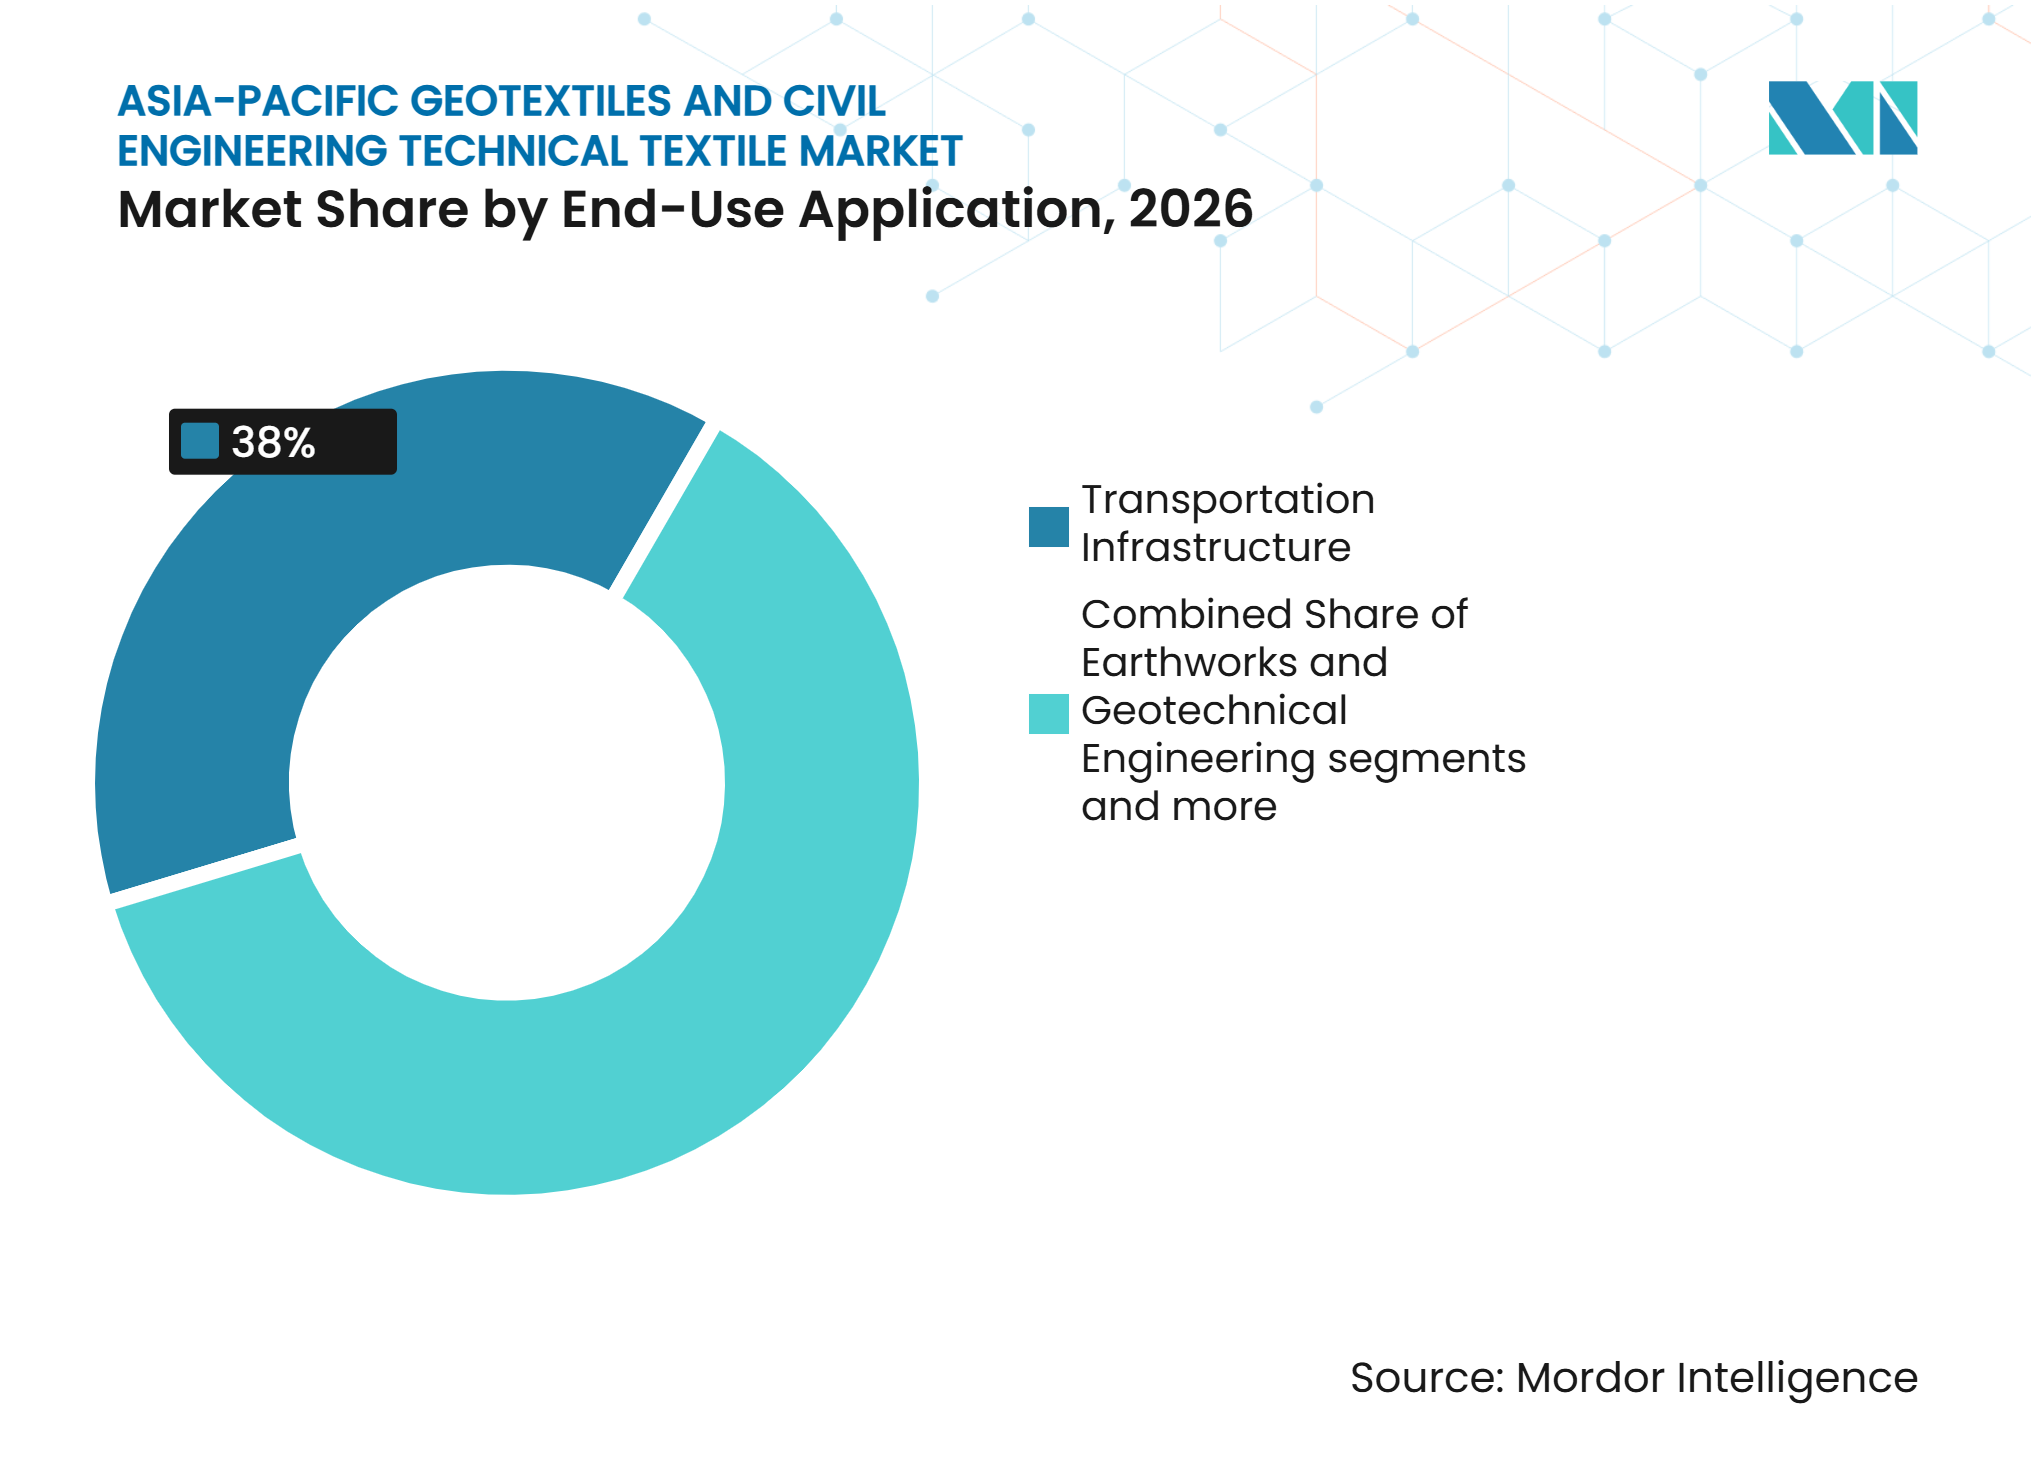
- Nach Endanwendung entfiel auf die Verkehrsinfrastruktur im Jahr 2026 ein Anteil von 38 % an der Marktgröße für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum, während Bergbau- und Energieinfrastruktur mit einem prognostizierten CAGR von 7,8 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 34 %, während Indien mit einem prognostizierten CAGR von 8,5 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Verkehrsinfrastruktur | +1.4% | Gesamter asiatisch-pazifischer Raum, höchste Konzentration in China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Straßen- und Autobahnbau in aufstrebenden asiatischen Volkswirtschaften | +1.2% | Indien, Vietnam, Indonesien, Thailand, Philippinen | Mittelfristig (2–4 Jahre) |
| Anforderungen an Umweltschutz und Abfalleinschluss | +1% | China, Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Klimaresistente Infrastruktur und Katastrophenschutz | +0.9% | Gesamter asiatisch-pazifischer Raum, insbesondere Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Urbanisierung und immobiliengetriebene Erdbaunachfrage | +0.7% | Indien, Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Beschaffungspräferenz für integrierte multifunktionale Geokunststoffsysteme | +0.5% | Australien, Japan, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Verkehrsinfrastruktur
Der Ausbau der Verkehrsinfrastruktur bleibt eine dauerhafte Nachfragebasis für den Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Das Asian Transport Observatory prognostiziert jährliche Straßeninvestitionen in Höhe von 1,14 Billionen USD in Volkswirtschaften mit niedrigem und mittlerem Einkommen im asiatisch-pazifischen Raum zwischen 2025 und 2035.[1] Straßen- und Bahndämme verwenden Geotextilien zur Untergrundstabilisierung, Filtration, Entwässerung und Materialtrennung. Derselbe Ausblick erwartet, dass die Fahrzeugzahlen jährlich um 3 % steigen, während die Straßennetze jährlich um 1,4 % wachsen, was den Bedarf an neuen Kapazitäten und Modernisierungen aufrechterhält. Thailand hat im Rahmen seines Programms 2025 THB 136,49 Milliarden (4,3 Milliarden USD) für 223 Infrastrukturprojekte in den Bereichen Straßen, Schienen, Häfen und Flughäfen bereitgestellt.[2] Diese Pipeline unterstützt die Nachfrage sowohl nach hochvolumigen Standardprodukten als auch nach höherwertigen Entwässerungs- und Bewehrungssystemen.
Straßen- und Autobahnbau in aufstrebenden asiatischen Volkswirtschaften
Indiens Straßenprogramm bleibt ein wichtiger nationaler Treiber für den Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Der Unionshaushalt 2025–26 wies INR 1,16,292 Crore (12,9 Milliarden USD) für Straßen und Brücken zu, 5 % über der revidierten Schätzung für 2024–25. Die Regierung kündigte außerdem einen Plan über INR 11 Lakh Crore (122,43 Milliarden USD) zum Bau von 17.000 km Hochgeschwindigkeitsautobahnen bis 2033 an, wobei 40 % bereits im Bau sind.[3] Weiche Böden und Gebiete mit hohem Niederschlag erfordern Bewehrungs-, Entwässerungs- und Trennschichten unter Fahrbahnkonstruktionen. Vietnam, Indonesien, Thailand und die Philippinen unterhalten ebenfalls Autobahn- und Konnektivitätsprogramme, die die Abhängigkeit von einem einzelnen Land verringern. Diese Projekte begünstigen Lieferanten, die in der Lage sind, lokale Spezifikationen zu erfüllen und konsistente Materialien in der Nähe von Baustellen zu liefern.
Anforderungen an Umweltschutz und Abfalleinschluss
Vorschriften zum Abfalleinschluss machen Geotextilsysteme in immer mehr Projekten zu einem vorgeschriebenen Ingenieurbauteil. Chinas Deponiestandard GB 16889-2024 schreibt einfache oder doppelte künstliche Verbunddichtungssysteme vor und spezifiziert HDPE-Geomembranen mit einer Mindestdicke von 2,0 mm. Schutz- und Entwässerungsgeotextilien unterstützen diese Dichtungssysteme und helfen, Schäden während der Installation und des Betriebs zu verhindern. Vietnam hat QCVN 96:2025/BNNMT für Festabfall-Deponiesysteme erlassen und damit einen entsprechenden Konformitätsweg für Einschlussprodukte geschaffen. Indiens Normungsbehörde überprüfte 2025 die Geotextilnormen und unterstützte damit die Verwendung formaler technischer Spezifikationen bei der Beschaffung. Diese Anforderungen reduzieren das Substitutionsrisiko, da die Systemleistung an dokumentierte Design- und Konformitätsanforderungen geknüpft ist.
Klimaresistente Infrastruktur und Katastrophenschutz
Die Klimaanpassung fügt Tiefbauprojekten im gesamten Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum Entwässerungs- und Bewehrungsanforderungen hinzu. Das Asia-Pacific Centre for Technology Transfer identifiziert resiliente Infrastruktur als eine wichtige regionale Anforderung als Reaktion auf klimabedingte physische Risiken. Eine 2025 veröffentlichte Studie ergab, dass mit Geoverbundschichten bewehrte Dämme bei 100-jährigen Regenereignissen bis zu 18 Stunden länger stabil blieben als unbewehrte Strukturen. Eine weitere Studie aus dem Jahr 2025 ergab, dass Gabionen- und geokunststoffbewehrte Bodenwände den Einsturz von Brückenwiderlager-Hinterfüllungen bei Hochwasserereignissen verzögerten. Die Asiatische Entwicklungsbank hat sich ebenfalls im Rahmen ihrer Arbeit zur Unterstützung multilateraler Entwicklungsbanken mit katastrophenresistenter Infrastruktur befasst. Da Resilienzkriterien in das Projektdesign einfließen, können Entwässerungsverbundstoffe und bewehrte Bodenkonstruktionen neben konventionellen Straßenbaumaterialien an Bedeutung gewinnen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -1.1% | Global, verstärkt in importabhängigen Ländern Südostasiens | Kurzfristig (≤ 2 Jahre) |
| Fehlen harmonisierter Prüf- und Beschaffungsnormen für Geokunststoffe im gesamten asiatisch-pazifischen Raum | -0.8% | Gesamter asiatisch-pazifischer Raum, insbesondere grenzüberschreitende Lieferung in Südostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Installationsschäden und Qualitätsschwankungen bei Auftragnehmern | -0.6% | Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Lebensende und Entsorgung synthetischer Polymere | -0.4% | Japan, Australien, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Polypropylen macht im Jahr 2026 40 % der Materialnachfrage im Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum aus, wodurch Hersteller Preisbewegungen bei Propylen, Naphtha und Rohöl ausgesetzt sind. Festpreisverträge im Tiefbau können Hersteller daran hindern, plötzliche Harzkostenanstieg an Projektbetreiber weiterzugeben. Dieses Problem ist in importabhängigen südostasiatischen Märkten stärker ausgeprägt, da Währungsbewegungen sowohl die Kosten importierter Polymere als auch den zugrunde liegenden Rohstoffpreis beeinflussen. Kleinere Produzenten haben im Allgemeinen weniger Spielraum, Volatilität durch Einkaufsvolumen oder Vertragsstrukturen abzufedern. Die OECD stellt fest, dass Kostendruck in der Lieferkette für die Infrastrukturbereitstellung und Investitionsbedingungen relevant bleibt. Lieferanten können durch disziplinierte Preisgestaltung, kürzere Gültigkeitszeiträume und ein ausgewogeneres Materialportfolio reagieren.
Fehlen harmonisierter Prüf- und Beschaffungsnormen für Geokunststoffe in den Rechtsordnungen des asiatisch-pazifischen Raums
Unterschiedliche Prüfrahmen erhöhen den Kosten- und Zeitaufwand für die Bedienung mehrerer nationaler Märkte. Indien verwendet seine BIS-Normen, China verwendet GB- und GB/T-Normen, Japan verwendet JIS-Normen, und ISO/TC 221-Normen werden in unterschiedlichem Maße in Südostasien übernommen. Indien bestätigte 2025 die Spezifikationen für Geogitter, die in flexiblen Fahrbahndecken, bewehrten Böschungen und verwandten Anwendungen eingesetzt werden. Chinas GB/T 45366-2025 führte Anforderungen zur Bestimmung der vertikalen Durchlässigkeit unter Last ein. ISO 10319:2024 führte Zugprüfverfahren an nassen Proben ein, die nicht in jedem nationalen Rahmen vollständig repliziert werden. Nachprüfungs- und Dokumentationsanforderungen können die effektive Lieferantenbasis einschränken, insbesondere für kleinere Unternehmen ohne Mehrfachnormen-Laborkapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Vliesstoff dominiert und Geogitter entwickeln sich zum am schnellsten wachsenden SegmentVliesgeotextilien hielten im Jahr 2026 einen Anteil von 36 % am Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Ihre Leistungsfähigkeit in den Bereichen Trennung, Filtration, Entwässerung und Schutz unterstützt umfangreiche Straßen-, Eisenbahn- und Dammprogramme. Indien, Vietnam und Indonesien halten die Nachfrage durch nationale und ländliche Autobahnbauprojekte, den Ausbau städtischer Infrastruktur und Entwässerungsverbesserungsprojekte aufrecht. Ihre Fähigkeit, Bodenschichten zu trennen, die Migration von Feinteilen zu kontrollieren und die Kornstabilität zu verbessern, macht sie für Anwendungen mit variablen Bodenbedingungen und starken Niederschlägen geeignet. Gewebte Geotextilien adressieren Hochlastanwendungen, einschließlich Dammbewehrung, Stützkonstruktionen und Weichbodenstabilisierung, wo hohe Zugfestigkeit unerlässlich ist. Gewirkte Geotextilien dienen engeren Bewehrungsanwendungen, insbesondere dort, wo Flexibilität und spezialisierte strukturelle Leistung erforderlich sind. Die wachsende Betonung der Fahrbahnhaltbarkeit und reduzierter Wartungsanforderungen dürfte die Nachfrage nach diesen Produkten in Infrastrukturprojekten unterstützen.
Textilbasierte Geogitter werden voraussichtlich bis 2032 mit einem CAGR von 8 % wachsen, der höchsten Rate unter den Produktkategorien im Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Ihr Einsatz in bewehrten Tragschichten kann die Lastverteilung verbessern, den Fahrbahnaufbau reduzieren und den Wartungsbedarf über den Infrastrukturlebenszyklus begrenzen. Diese Vorteile sind relevant für Autobahnverbreiterungen, Industriekorridore, Logistikinfrastruktur und Straßenbau auf schwachen Untergründen. Geotextilbehälter, einschließlich Geotubes, unterstützen Küstenlandgewinnung, Uferschutz, Erosionsschutz und Flussbauarbeiten in Vietnam, Thailand und Indonesien. Ihr Einsatz kann die Abhängigkeit von konventionellen Hartbauwerken bei ausgewählten Küstenschutzprojekten verringern. Geoverbundstoffe kombinieren Filter- und Entwässerungsfunktionen zur Verbesserung des Wassermanagements in Dämmen, Stützwänden, Tunneln und Deponien.



Nach Materialtyp:
Polypropylen führt und Naturfasern beschleunigen aufgrund der NachhaltigkeitsnachfragePolypropylen machte im Jahr 2026 40 % der Marktgröße für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum nach Materialtyp aus. Seine geringe Dichte, Feuchtigkeitsbeständigkeit, chemische Stabilität und Verarbeitungskompatibilität unterstützen die Großserienproduktion von Geotextilien für Straßenbau, Entwässerung, Filtration und Bodentrennung. Produzenten in Süd- und Südostasien profitieren von regionaler Harzversorgung und etablierten Fertigungskapazitäten, was eine kosteneffiziente Produktion für Infrastrukturprojekte unterstützt. Polypropylenprodukte sind besonders geeignet für Anwendungen, die Beständigkeit gegen Feuchtigkeit und viele bodenbürtige Chemikalien erfordern, obwohl ihre Langzeitbeständigkeit von den Expositionsbedingungen und der Stabilisierung gegen ultravioletten Abbau abhängt. Polyester dient Bewehrungsanwendungen, die höhere Steifigkeit, Maßhaltigkeit und geringere Kriechverformung unter anhaltenden Lasten erfordern.
Naturfasern, einschließlich Kokosfaser und Jute, werden voraussichtlich bis 2032 mit einem CAGR von 8,2 % wachsen. Sie werden bei temporärer Erosionsbekämpfung, Begrünungsunterstützung und bepflanzter Böschungsstabilisierung eingesetzt, wo Biologisch abbaubarkeit gegenüber dauerhaften Polymerlösungen bevorzugt wird. Ihre Faserstrukturen helfen, die Oberflächenabflussgeschwindigkeit zu reduzieren, Bodenpartikel zurückzuhalten und die Vegetationsetablierung zu unterstützen, während der natürliche Abbau stattfindet. Indien profitiert von etablierten Kokosfaser- und Juteindustrien, die eine inländische Rohstoffbasis für Erosionsschutzprodukte und ausgewählte Straßenbauanwendungen bieten. Das Bureau of Indian Standards (BIS) pflegt Spezifikationen für Jutegeotextilien, die im Straßenbau und bei der Erosionsbekämpfung eingesetzt werden, und unterstützt damit eine standardisierte Produktauswahl und -anwendung. Naturfaserprodukte haben jedoch im Allgemeinen eine kürzere Nutzungsdauer als synthetische Alternativen und sind am besten geeignet, wo Vegetation oder andere dauerhafte Stabilisierungsmaßnahmen die Schutzfunktion im Laufe der Zeit übernehmen können. Polyamid und andere Spezialfasern dienen anspruchsvollen Bergbau- und Industrieanwendungen, die spezifische Kombinationen aus mechanischer Festigkeit, Abriebbeständigkeit und Haltbarkeit erfordern.
Nach Endanwendung:
Verkehr bleibt dominant und Bergbau entwickelt sich zum HochsegmentDie Verkehrsinfrastruktur hielt im Jahr 2026 einen Anteil von 38 % am Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Das Segment umfasst Straßen, Eisenbahnen, Flughäfen und Flugfelder, wo Geotextilien die Bodentrennung, Entwässerung, Lastverteilung und Fahrbahnstabilität verbessern. Indiens Autobahnausbau, Chinas Konnektivitätsprojekte und Thailands Verkehrskorridore halten die Nachfrage nach Geokunststoffmaterialien für Neubauten und Infrastrukturmodernisierungen aufrecht. Bahnprojekte in Indien, Indonesien und Vietnam erfordern Gleisbettstabilisierung, Entwässerung und Setzungsmanagement, insbesondere dort, wo schwache Böden und starke Monsunniederschläge die Infrastrukturleistung beeinträchtigen. Geotextilien und Geogitter können helfen, Lasten zu verteilen, die Migration feiner Bodenpartikel zu begrenzen und die Haltbarkeit von Eisenbahnuntergründen zu verbessern. Flughafenstart- und -landebahnen, Rollwege und Zufahrtsstraßen schaffen ebenfalls Nachfrage nach Bewehrungs- und Trennmaterialien, die schwere Verkehrslasten tragen und vorzeitigen Fahrbahnverschleiß reduzieren.
Bergbau- und Energieinfrastruktur wird voraussichtlich bis 2032 mit einem CAGR von 7,8 % wachsen. Haufenlaugungsanlagen, Tailings-Anlagen und Bergbauabfalleinschlusssysteme erfordern Geomembranen, Entwässerungsverbundstoffe und schützende Vliesstoffe zur Sickerwasserkontrolle, zum Schutz von Einschlussschichten und zur Aufrechterhaltung der Entwässerungsleistung. Australien, Indonesien und Indien bilden die stärkste bergbaubezogene Nachfragebasis der Region, unterstützt durch Mineralgewinnung, kritische Minerallieferketten und zugehörige Energieinfrastruktur. Geokunststoffe werden auch in Transportwegen, Zufahrtsstraßen, Erosionsschutzsystemen und Wasserwirtschaftsanlagen an abgelegenen Bergbaustandorten eingesetzt, wo konventionelle Baumaterialien teuer zu transportieren sein können. Geofabrics Australasia betont, dass Tailings-Anlagentests die standortspezifische Minenabwasserchemie und thermische Bedingungen widerspiegeln sollten, was die Bedeutung der Materialkompatibilität und Langzeithaltbarkeit unterstreicht. Die Nachfrage nach Umwelt- und Abfalleinschluss wird durch Chinas Deponienormen und Vietnams Umweltverordnung von 2025 unterstützt, die die Bedeutung eines kontrollierten Abfallmanagements und der Umweltverschmutzungsprävention bekräftigen.

Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 34 % am Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Seine Position spiegelt einen hohen inländischen Verbrauch, umfangreiche Fertigungskapazitäten und eine breite Basis an Verkehrs- und kommunalen Ingenieurprojekten wider. Das Ministerium für Verkehr verzeichnete im Jahr 2025 Investitionen in Verkehrsanlagen in Höhe von 550,5 Milliarden USD. Im ersten Quartal 2026 schloss China wichtige Transportinvestitionen in Höhe von 48,1 Milliarden USD in 1.845 Projekten ab. Deponievorschriften schaffen zusätzliche Nachfrage nach Einschluss- und Entwässerungssystemen und eröffnen einen separaten Beschaffungsweg jenseits des Verkehrsbaus.
Indien wird voraussichtlich bis 2032 mit einem CAGR von 8,5 % wachsen, der schnellsten Rate im Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum. Verkehrsbau, Wasserwirtschaft, städtische Infrastruktur und Landentwicklung unterstützen sein Nachfrageprofil in öffentlichen und privaten Projekten. Das Straßenprogramm schafft Nachfrage nach Untergrundverstärkung und Entwässerung, insbesondere in weichen Böden und Gebieten mit hohem Niederschlag. Vietnam kombiniert Autobahnentwicklung mit Deponiekonformität gemäß QCVN 96:2025/BNNMT. Indonesien fügt Mautstraßenbau und bergbaubezogene Einschlussnachfrage hinzu, was die Möglichkeiten für Standard- und technisch entwickelte Produkte erweitert.
Japan, Südkorea und Taiwan sind spezifikationsgeführte Märkte für hochleistungsfähige Stabilisierungs- und städtische Geotechnikprodukte. Australien ist volumenmäßig kleiner, aber wertmäßig bedeutend, da Bergbauanwendungen spezialisierte Tailings- und Einschlusslösungen erfordern. Bangladesch, Myanmar, Sri Lanka, Nepal und pazifische Inselstaaten bilden einen aufstrebenden Nachfragepool. Straßenkonnektivitäts- und Hochwasserschutzprogramme können Geotextilanforderungen in die Beschaffung einbetten, insbesondere dort, wo multilaterale Entwicklungsfinanzierung die Projektvorbereitung unterstützt. Lieferanten müssen lokale Distribution, Projektökonomie, Auftragnehmerausbildung und zuverlässigen Zugang zu projektspezifischem technischen Support ausbalancieren.
Wettbewerbslandschaft
Marktkonzentration
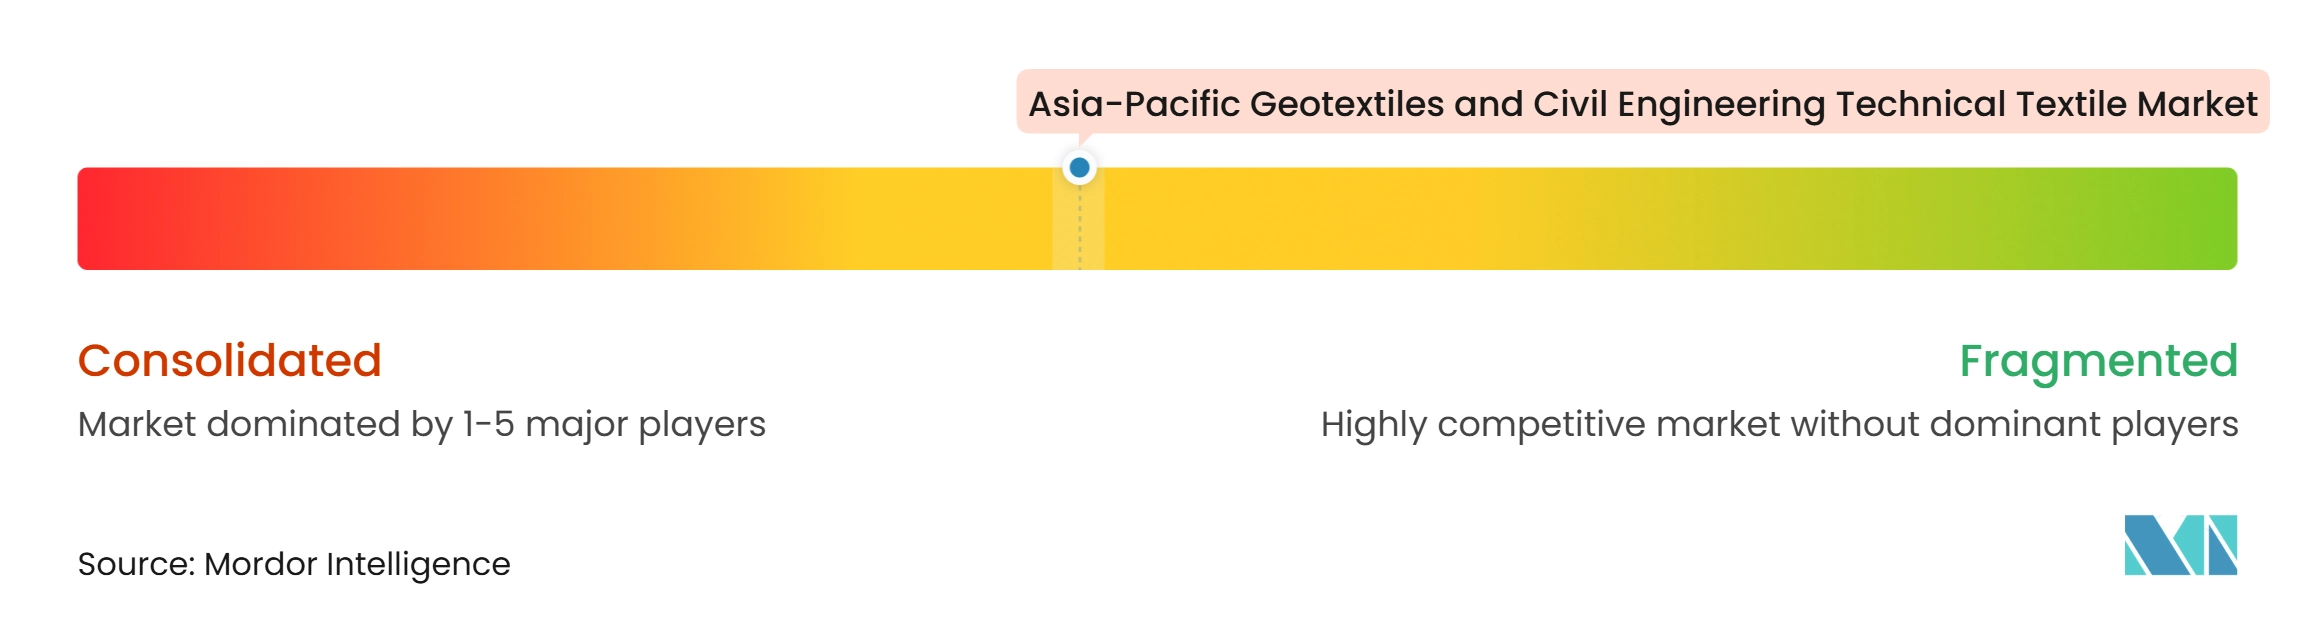
Der Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. Globale Hersteller konkurrieren neben regionalen Produzenten in China, Indien und Südostasien. Solmax betreibt Anlagen in China, Thailand und Malaysia. Seine Performance-Materials-Plattform brachte TenCate Geosynthetics und Propex im Juni 2025 zusammen. Solmax ernannte Yujing Liu im Juli 2026 zum Geschäftsführer für den asiatisch-pazifischen Raum.
Akquisitionen helfen großen Lieferanten, Fertigungskapazitäten, Prüfkapazitäten und Designkompetenz hinzuzufügen. Strata Geosystems übernahm Venus Interlinings in Indien im Februar 2026 und trat damit in das Vliesstoffsegment ein. Officine Maccaferri übernahm Ovattificio Alpino im September 2026 und ergänzte damit die spezialisierte Vliesgeotextil- und technische Filzherstellung. Diese Maßnahmen zeigen, dass differenzierte Bewehrungs-, Entwässerungs- und Vliesprodukte wichtige Wege jenseits des Rohstoffwettbewerbs in technisch anspruchsvollen Projektanwendungen sind. Lokale Produktion bleibt wichtig für sekundäre und ländliche Straßenprojekte, bei denen Transportkosten die Projektökonomie beeinflussen.
Die Sensorintegration in Geotextilschichten bleibt in der gesamten Region unterentwickelt. Diese Systeme können Setzungen, Porenwasserdruck und Sickerwasser in Erdbauten verfolgen. Biobasierte und recycelte Polymerformulierungen können an Relevanz gewinnen, wo Lebenszykluskriterien die Qualifikation beeinflussen. Größere Gruppen können Prüfinfrastruktur und breite Portfolios für komplexe Spezifikationen nutzen. Regionale Produzenten können durch lokalen Service, Kostendisziplin, Termintreue und Vertrautheit mit nationalen Baupraktiken konkurrieren.
Branchenführer im Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum
-
Solmax
-
Strata Geosystems
-
TechFab India Industries Ltd.
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Solmax
- Strata Geosystems
- TechFab India Industries Ltd.
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Thrace Group
- Geofabrics Australasia Pty Ltd
- AGRU America, Inc.
- SKAPS Industries
- ACE Geosynthetics
- United Geosynthetics
- Asahi Kasei Advance Corporation
- CeTeau
- PT Tetrasa Geosinindo
- PT. Urban Plastik Indonesia
- Yixing Shenzhou Earth Working Material Co., Ltd.
- Dezhou Minghao Geotechnical Material Co., Ltd.
- Geofantex Geosynthetics
- Global Synthetics
- WIL-KEY INTERNATIONAL SDN BHD
Neueste Industrielle Entwicklungen in Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum
- Juli 2026: Solmax ernannte Yujing Liu zum Geschäftsführer für den asiatisch-pazifischen Raum. Die dedizierte Ernennung einer leitenden Führungskraft spiegelt den strategischen Fokus des Unternehmens auf den asiatisch-pazifischen Raum als Kernwachstumsregion innerhalb seines global integrierten Geokunststoffgeschäfts wider.
- Juni 2026: Geoquest, eine Tochtergesellschaft von VINCI Construction, unterzeichnete eine Vereinbarung zur Übernahme der Geokunststoffsparte von Grupo TDM. Die Transaktion wurde im September 2026 abgeschlossen und erweitert das Portfolio von Geoquest um Abdichtungsgeomembranen und Geozellen für den Bergbausektor.
- Februar 2026: Strata Geosystems übernahm Venus Interlinings in Jaipur, Indien, einen Hersteller von fortschrittlichen Vliesgeotextilien. Die Transaktion markierte den Einstieg von Strata in das Vliesstoffsegment und fügte Fertigungskapazitäten und technisches Know-how zu seinen vertikal integrierten Geokunststofffähigkeiten hinzu.
Berichtsumfang für den Markt für Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum
Der Marktbericht über Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum ist segmentiert nach Produkttyp (Gewebte Geotextilien, Vliesgeotextilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Endanwendung (Verkehrsinfrastruktur, Erdbau und Geotechnik und weitere) sowie nach Geografie (China und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gewebte Geotextilien |
| Vliesgeotextilien |
| Gewirkte Geotextilien |
| Textilbasierte Geogitter |
| Geotextilbasierte Geoverbundstoffe |
| Geotextilbehälter und konfektionierte Produkte |
| Textilbasierte Erosionsschutzprodukte |
| Sonstige technische Textilien für den Tiefbau |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Naturfasern (Kokosfaser, Jute, sonstige Naturfasern) |
| Sonstige Spezialfasern und Materialien |
| Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | |
| Flughäfen und Flugfeldinfrastruktur | |
| Erdbau und Geotechnik | |
| Wasser- und Küsteninfrastruktur (einschließlich Staudämme und Wasserwirtschaftsinfrastruktur) | |
| Umwelt- und Abfalleinschluss (Deponien, Abfalleinschluss usw.) | |
| Bergbau- und Energieinfrastruktur | |
| Sonstige Tiefbauanwendungen |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| Indonesien |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Gewebte Geotextilien | |
| Vliesgeotextilien | ||
| Gewirkte Geotextilien | ||
| Textilbasierte Geogitter | ||
| Geotextilbasierte Geoverbundstoffe | ||
| Geotextilbehälter und konfektionierte Produkte | ||
| Textilbasierte Erosionsschutzprodukte | ||
| Sonstige technische Textilien für den Tiefbau | ||
| Nach Materialtyp | Polypropylen (PP) | |
| Polyester (PET) | ||
| Polyethylen (PE) | ||
| Polyamid (Nylon) | ||
| Naturfasern (Kokosfaser, Jute, sonstige Naturfasern) | ||
| Sonstige Spezialfasern und Materialien | ||
| Nach Endanwendung | Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | ||
| Flughäfen und Flugfeldinfrastruktur | ||
| Erdbau und Geotechnik | ||
| Wasser- und Küsteninfrastruktur (einschließlich Staudämme und Wasserwirtschaftsinfrastruktur) | ||
| Umwelt- und Abfalleinschluss (Deponien, Abfalleinschluss usw.) | ||
| Bergbau- und Energieinfrastruktur | ||
| Sonstige Tiefbauanwendungen | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Geotextilien und technische Textilien für den Tiefbau im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 2,21 Milliarden USD erreichen und sich von 2027 an mit einem CAGR von 6,54 % ausweiten. Transportinvestitionen unterstützen den Ausblick, da Geotextilien für Bewehrung, Trennung, Filtration und Entwässerung im Straßen-, Schienen-, Flughafen-, Küsten- und Dammbau eingesetzt werden.
Welche Produktkategorie führt die Nachfrage bei Geotextilien im asiatisch-pazifischen Raum an?
Vliesgeotextilien führen mit einem Anteil von 36 % im Jahr 2026, da sie Trennungs-, Filtrations-, Entwässerungs- und Schutzanwendungen bedienen. Sie werden häufig für Straßen-, Damm- und Erdbauprojekte spezifiziert, bei denen ein vielseitiges Material zu praktischen Kosten und mit konsistenter Installationsleistung benötigt wird.
Welches Material hat den größten Anteil bei technischen Textilien für den Tiefbau?
Polypropylen hält im Jahr 2026 einen Anteil von 40 %, unterstützt durch seine Verarbeitungskompatibilität, Feuchtigkeitsbeständigkeit und breite regionale Versorgungsbasis. Es ist eine gängige Wahl für hochvolumige Produkte, die von etablierten regionalen Produzenten hergestellt und in Infrastrukturprogramme geliefert werden.
Welche Anwendung hat die größte Nachfrage nach Geotextilien im asiatisch-pazifischen Raum?
Die Verkehrsinfrastruktur führt mit einem Anteil von 38 % im Jahr 2026, unterstützt durch Autobahn-, Schienen-, Flughafen- und Dammprojekte. Diese Anwendungen erfordern Trennungs-, Bewehrungs-, Filtrations- und Entwässerungsprodukte während Bau und Wartung, auch unter schwierigen Boden- und nassen Standortbedingungen.
Welches Land wird voraussichtlich bis 2032 am schnellsten wachsen?
Indien wird voraussichtlich mit einem CAGR von 8,5 % das schnellste Wachstum verzeichnen, unterstützt durch Straßen-, Stadtentwicklungs- und Wasserwirtschaftsbau. Das nationale Autobahnprogramm und formale Geotextilspezifikationen unterstützen die Nachfrage nach Bewehrungs- und Entwässerungsmaterialien im öffentlichen Bauwesen.
Welche Faktoren schränken Geotextillieferanten in der Region ein?
Harzpreisvolatilität, fragmentierte Prüfnormen, inkonsistente Installationsqualität und Anforderungen an das Lebensende von Polymeren können Lieferanten und die Projektabwicklung unter Druck setzen. Unternehmen, die technischen Support, lokalisierte Versorgung und Mehrfachnormen-Prüfkapazitäten aufrechterhalten, sind besser positioniert, um mit diesen Einschränkungen umzugehen.