
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
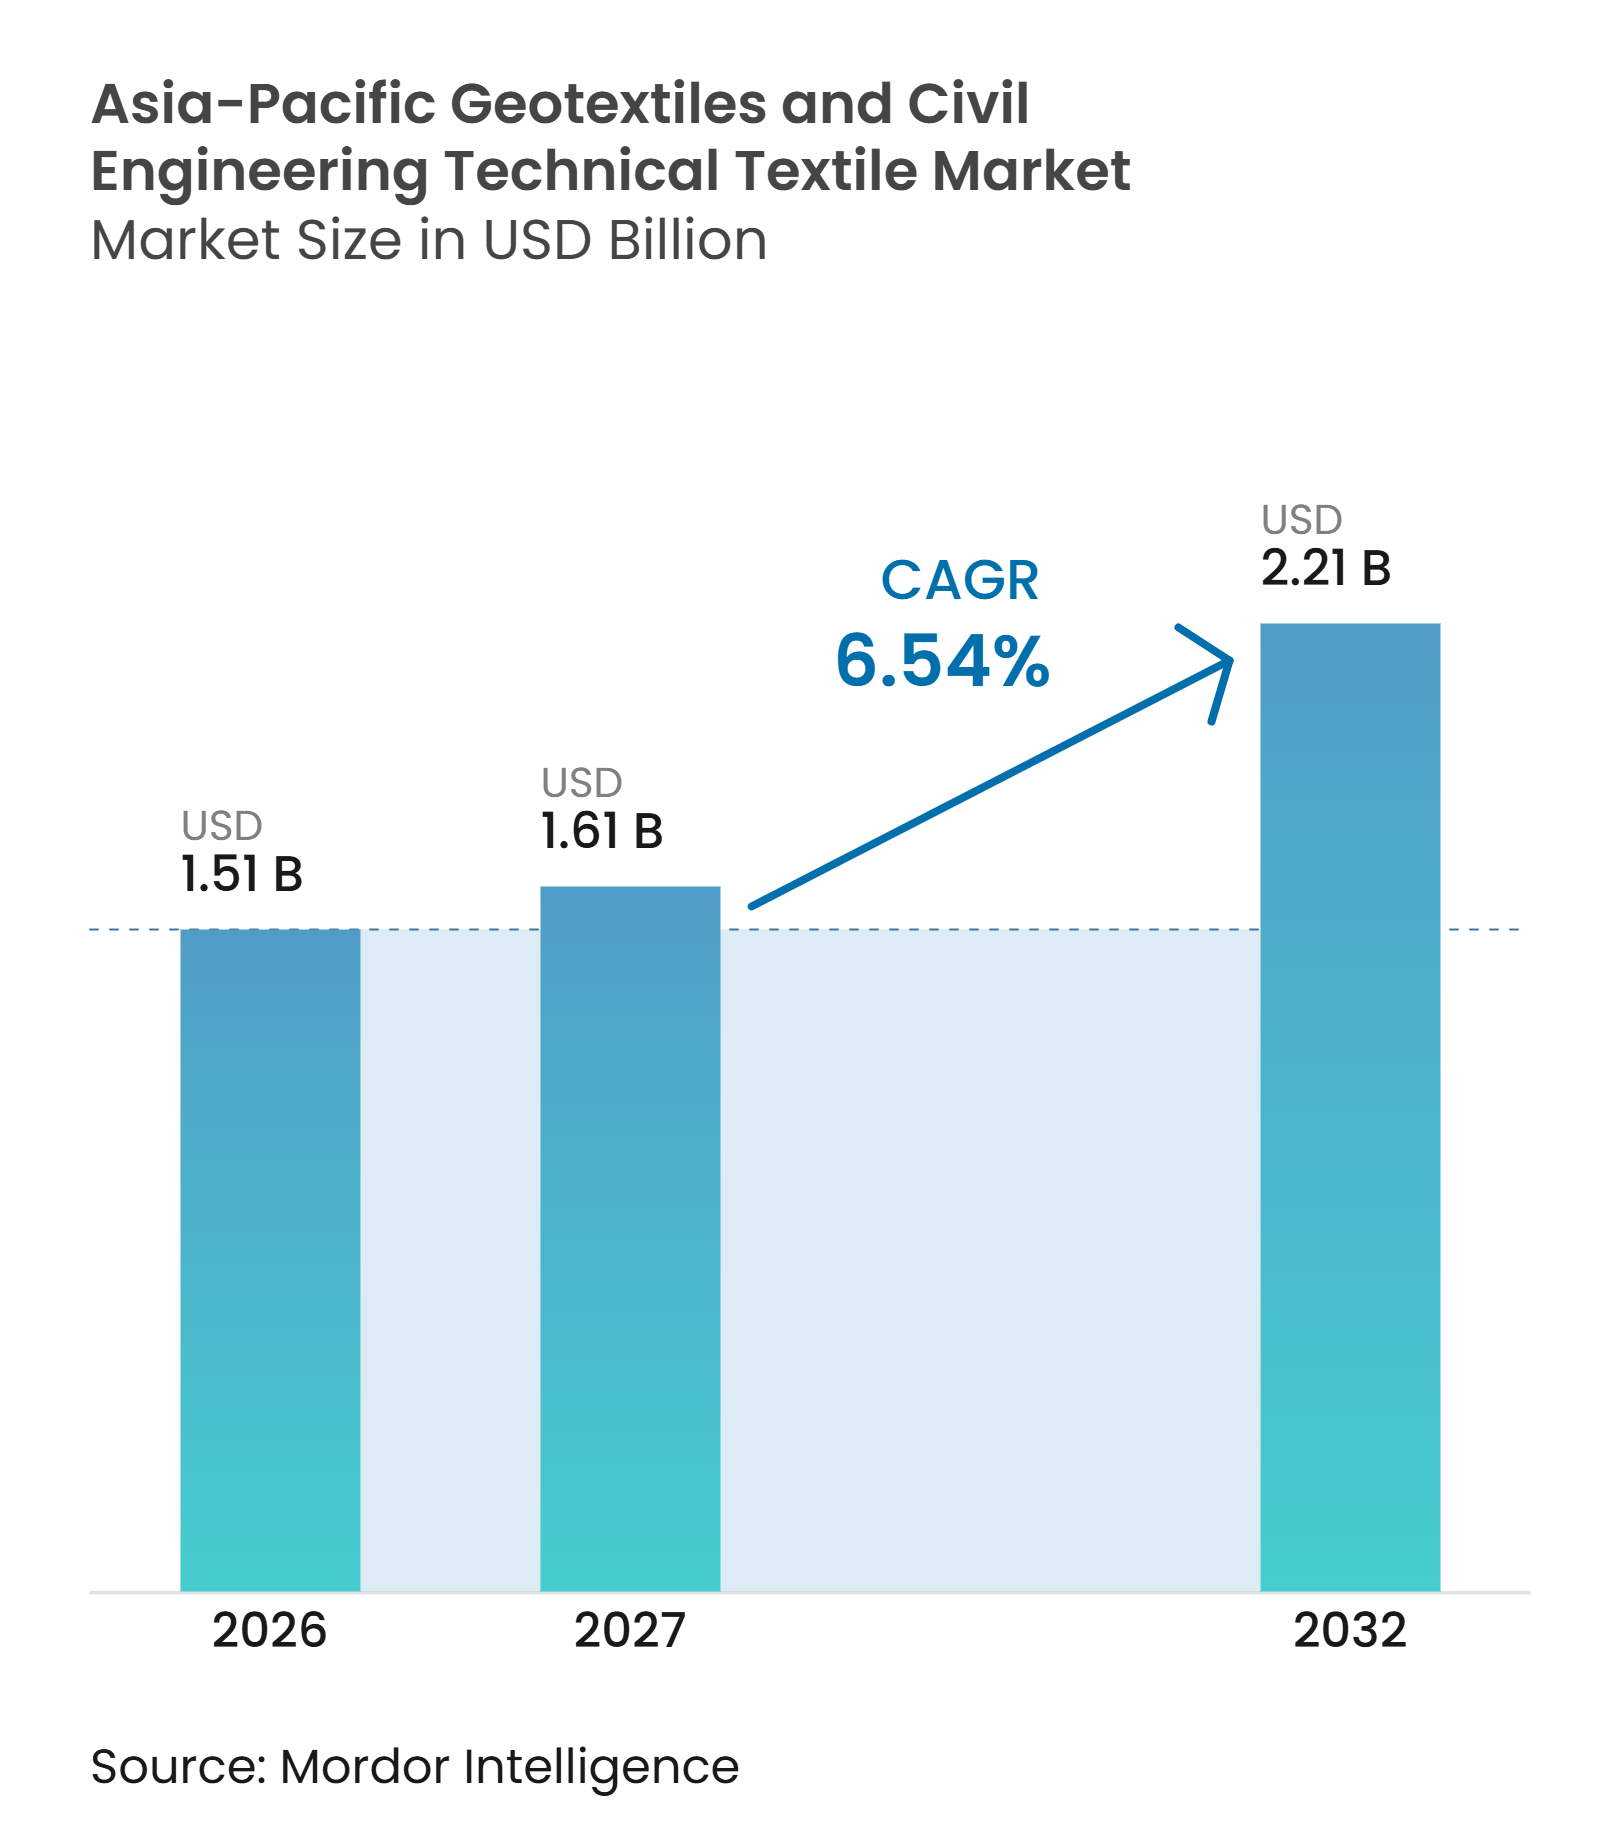
| 基準年の市場規模 (2026) | 1.51 十億米ドル |
| 市場規模 (2027) | 1.61 十億米ドル |
| 市場規模 (2032) | 2.21 十億米ドル |
| 成長率 (2027 - 2032) | 6.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場分析
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場規模は2026年に1.51 ビリオン 米ドルと評価され、2027年の1.61 ビリオン 米ドルから2032年には2.21 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)におけるCAGRは6.54%となっています。
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場は、域内における持続的な道路、鉄道、埋立地、水管理建設から恩恵を受けています。アジア・太平洋地域の低・中所得経済圏は、2025年から2035年にかけて年間2.6 トリリオン 米ドルの交通投資を必要とし、そのうち1.14 トリリオン 米ドルが道路向けであり、分離・ろ過・排水・補強材料への継続的な需要を支えています。インフラオーナーもまた、洪水耐性と廃棄物封じ込めをより重視するようになっており、単機能材料ではなく設計された複合ジオシンセティックシステムの使用が拡大しています。域内サプライヤーは現地の製造・試験能力から恩恵を受けられる一方、越境サプライヤーは各国の異なる規格・調達要件という課題に直面しています。原料の価格変動、製品の使用期限後の要件、および施工業者の設置品質は、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場における重要な制約として引き続き存在しています。
主要レポートのポイント
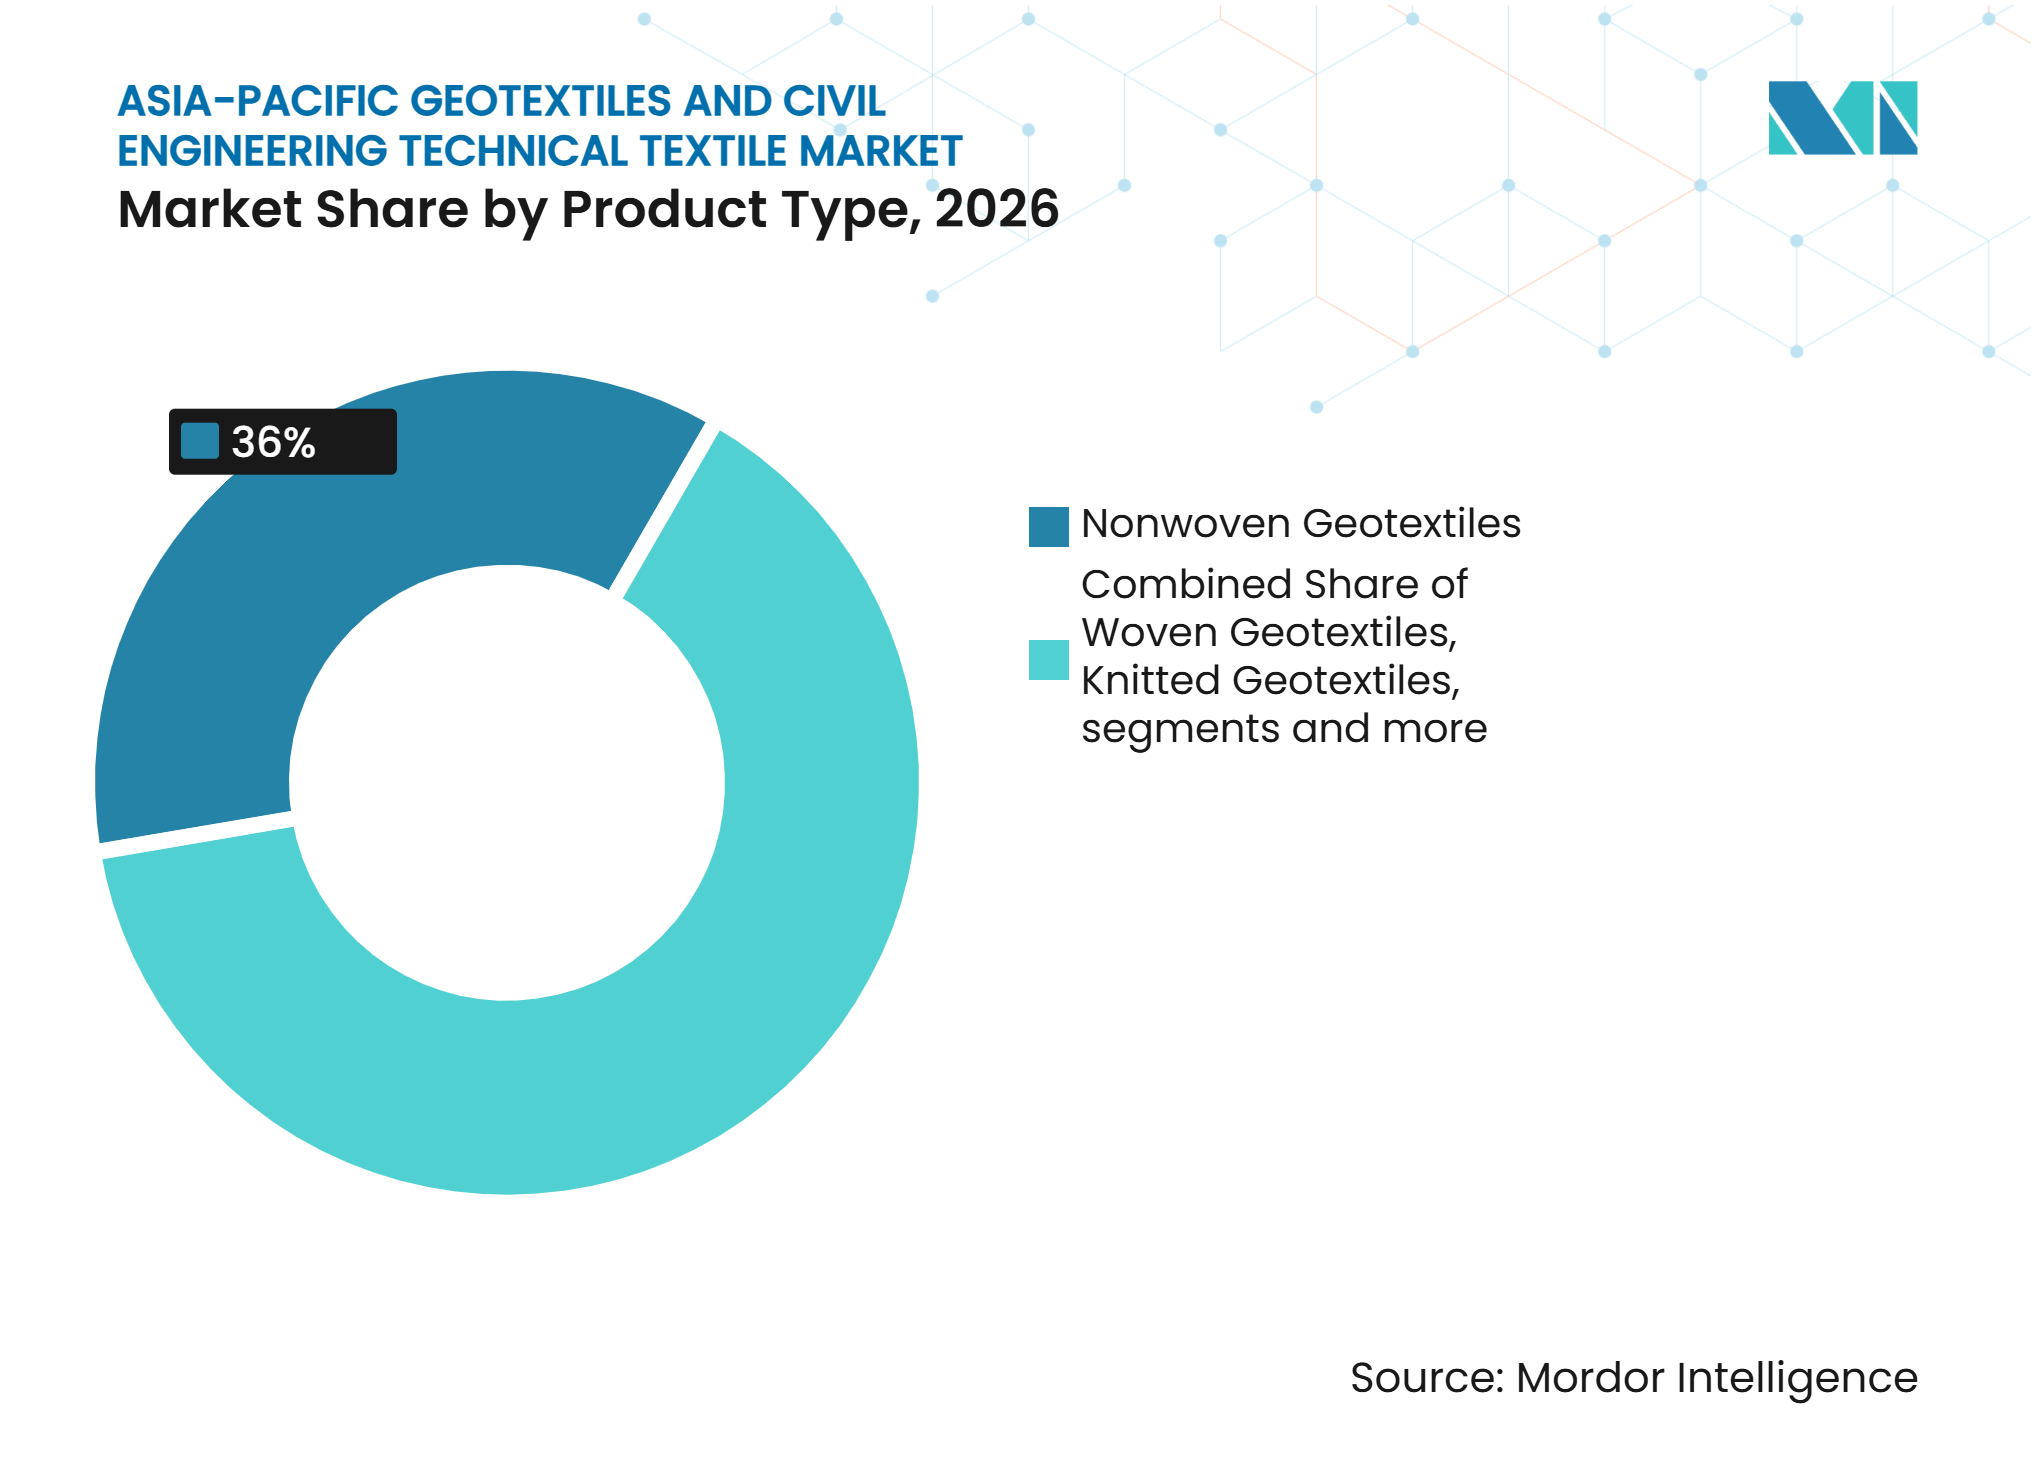
- 製品タイプ別では、不織布ジオテキスタイルが2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場シェアの36%を占め、繊維ベースのジオグリッドは2032年までの予測CAGRが8%と最高となっています。
- 素材タイプ別では、ポリプロピレンが2026年のアジア太平地域のジオテキスタイルおよび土木技術繊維市場シェアの40%を占め、天然繊維は2032年までの予測CAGRが8.2%と最高となっています。
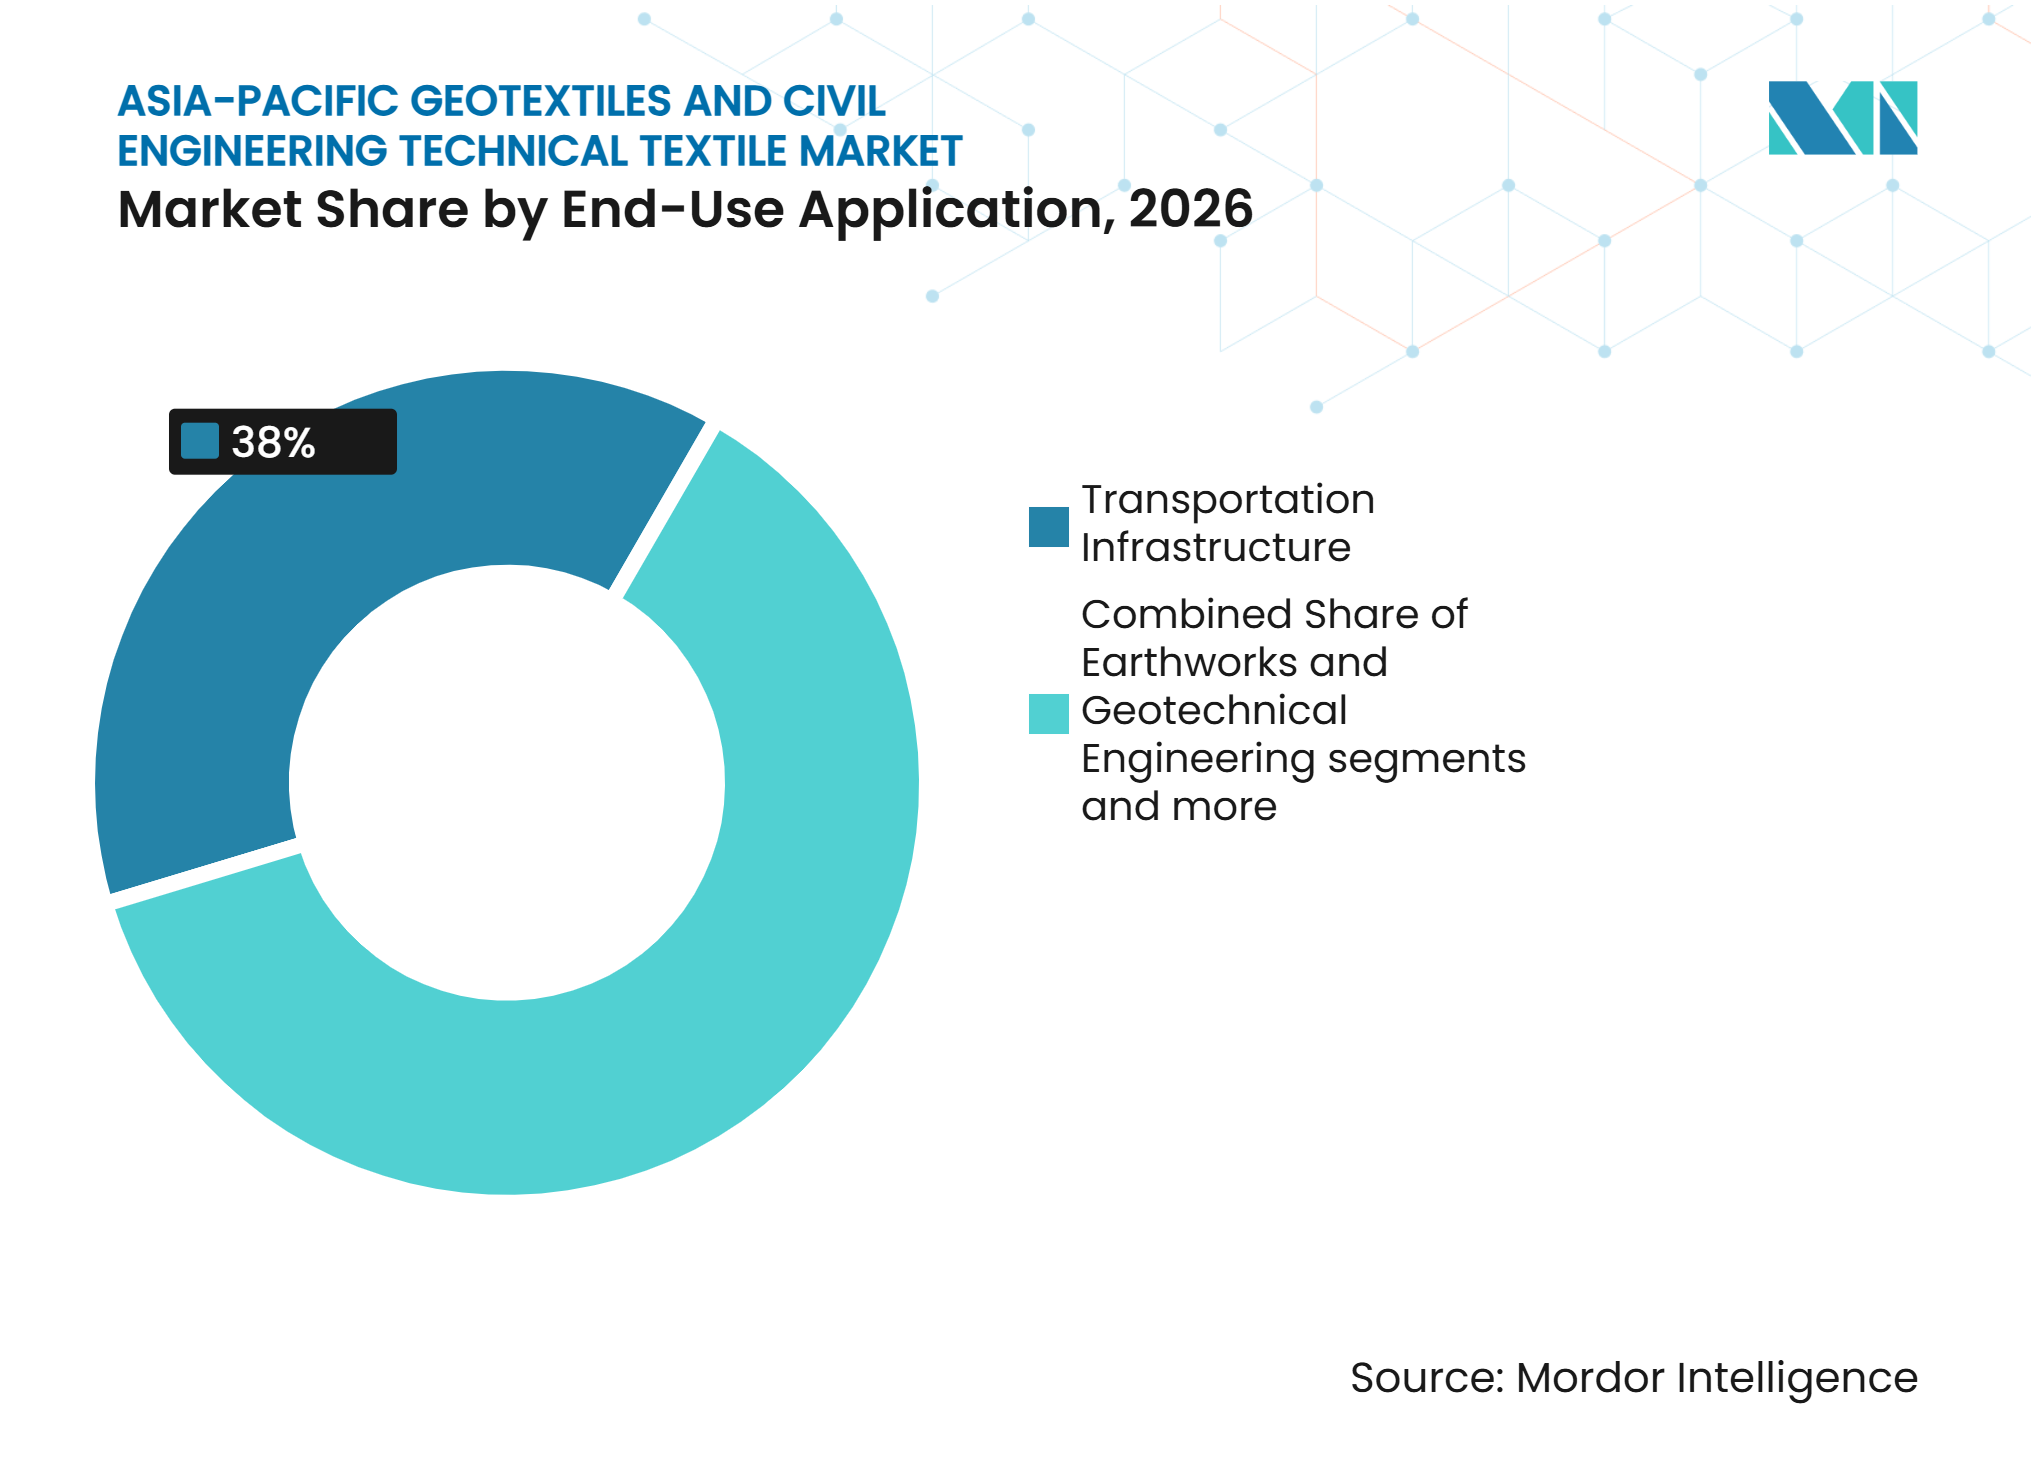
- 最終用途別では、交通インフラが2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場規模の38%を占め、鉱業・エネルギーインフラは2032年までの予測CAGRが7.8%と最高となっています。
- 地域別では、中国が2026年に34%のシェアを占め、インドは2032年までの予測CAGRが8.5%と最高となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 交通インフラの拡大 | +1.4% | アジア太平洋地域全体、中国・インド・東南アジアに最も集中 | 長期(4年以上) |
| 新興アジア経済圏における道路・高速道路建設 | +1.2% | インド、ベトナム、インドネシア、タイ、フィリピン | 中期(2~4年) |
| 環境保護および廃棄物封じ込め要件 | +1% | 中国、インド、ベトナム、インドネシア | 中期(2~4年) |
| 気候変動に強靭なインフラおよび災害緩和 | +0.9% | アジア太平洋地域全体、特に南アジアおよび東南アジア | 長期(4年以上) |
| 都市化および不動産主導の土工需要 | +0.7% | インド、インドネシア、ベトナム、フィリピン | 中期(2~4年) |
| 統合型多機能ジオシンセティックシステムへの調達選好 | +0.5% | オーストラリア、日本、韓国、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交通インフラの拡大
交通インフラの拡大は、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場における持続的な需要基盤であり続けています。アジア交通オブザバトリーは、2025年から2035年にかけてアジア太平洋地域の低・中所得経済圏での年間道路投資を1.14 トリリオン 米ドルと予測しています。[1]道路・鉄道盛土では、路盤安定化、ろ過、排水、材料分離にジオテキスタイルが使用されます。同見通しでは、車両台数が年3%増加する一方、道路ネットワークは年1.4%増加するにとどまり、新規設備と改良需要が継続することが見込まれています。タイは2025年計画において道路、鉄道、港湾、空港を含む223件のインフラプロジェクトに1,364.9 ビリオン タイバーツ(4.3 ビリオン 米ドル)を投じることを確約しました。[2]このパイプラインは、大量生産される標準製から高仕様の排水・補強システムにわたる需要を支えています。
新興アジア経済圏における道路・高速道路建設
インドの道路プログラムは、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場における重要な国内牽引要因であり続けています。2025年度連邦予算では、道路・橋梁向けに1,16,292 クロール インドルピー(12.9 ビリオン 米ドル)が配分され、2024年度改定見積もりより5%増加しました。政府はまた、2033年までに17,000kmの高速道路を建設する11 ラーク クロール インドルピー(122.43 ビリオン 米ドル)計画を発表し、すでに40%が着工済みです。[3]軟弱地盤および高降雨地域では、舗装構造の下に補強、排水、分離層が必要です。ベトナム、インドネシア、タイ、フィリピンも高速道路・接続道路プログラムを維持しており、特定の一国への依存を軽減しています。これらのプロジェクトは、現地仕様を満たし、建設現場近くで安定した材料を供給できるサプライヤーに有利な状況をもたらしています。
環境保護および廃棄物封じ込め要件
廃棄物封じ込め規則により、ジオテキスタイルシステムはより多くのプロジェクトで指定された工学的構成要素となっています。中国のGB 16889-2024埋立規格は、単層または二重の人工複合ライナーシステムを義務付け、最小厚2.0mmのHDPEジオメンブレンを規定しています。保護・排水ジオテキスタイルはこれらのライナーシステムを支え、設置・運用中の損傷防止に役立ちます。ベトナムは固形廃棄物埋立システムにQCVN 96:2025/BNNMTを発行し、封じ込め製品に関連するコンプライアンスルートを設けました。インドの標準化機関は2025年にジオテキスタイル規格を見直し、調達における正式な技術仕様の使用を支援しています。これらの要件は、システム性能が文書化された設計・コンプライアンス要件に結びついているため、代替リスクを低減しています。
気候変動に強靭なインフラおよび災害緩和
気候適応により、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場全体の土木工事に排水・補強要件が加わっています。アジア太平洋技術移転センターは、気候関連物理的リスクへの対応として、強靭なインフラを地域の主要要件として特定しています。2025年に発表された研究では、ジオコンポジット層で補強された盛土は、100年確率降雨時において無補強構造より最大18時間長く安定を維持することが明らかになりました。別の2025年の研究では、ガビオンおよびジオシンセティック補強土壁が洪水時に橋台背面土の崩壊を遅延させることが示されました。アジア開発銀行も多国間開発銀行の支援活動を通じて、災害に強靭なインフラに取り組んできました。強靭性基準がプロジェクト設計に盛り込まれるにつれ、排水コンポジットおよび補強土構造が従来の道路材料と並んで重要性を増す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料価格の変動 | -1.1% | 世全体、輸入依存型の東南アジアで増幅 | 短期(2年以内) |
| アジア太平洋地域全体でのジオシンセティック試験・調達規格の統一欠如 | -0.8% | アジア太平洋地域全体、特に東南アジアおよび南アジアの越境供給 | 長期(4年以上) |
| 設置損傷と施工業者品質のばらつき | -0.6% | インド、ベトナム、インドネシア | 中期(2~4年) |
| 合成ポリマーの使用期限後および廃棄に関する懸念 | -0.4% | 日本、オーストラリア、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
ポリプロピレンは2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場における素材需要の40%を占めており、メーカーはプロピレン、ナフサ、原油の価格変動にさらされています。固定価格の土木契約では、メーカーが急激な樹脂コスト上昇をプロジェクトオーナーに転嫁できない場合があります。この問題は輸入依存型の東南アジア市場においてより顕著であり、為替変動が輸入ポリマーのコストおよびコモディティ価格そのものに影響します。規模の小さい生産者は一般に、購買規模や契約構造を通じて変動を吸収する余地が限られています。OECDは、サプライチェーンのコスト圧力がインフラ供給・投資環境に引き続き関連することを指摘しています。サプライヤーは、価格規律の徹底、有効期間の短縮、より均衡のとれた素材ポートフォリオで対応することが考えられます。
アジア太平洋地域における法域をまたいだジオシンセティック試験・調達規格の統一欠如
異なる試験フレームワークは、複数の国内市場をサービスするために必要なコストと時間を増大させます。インドはBIS規格、中国はGBおよびGB/T規格、日本はJIS規格を使用しており、東南アジア全域でISO/TC 221規格の採用度は異なります。インドは2025年に、フレキシブル舗装、補強土斜面、関連用途に使用されるジオグリッドの仕様を再確認しました。中国のGB/T 45366-2025は、荷重下での垂直透水性を測定するための要件を導入しました。ISO 10319:2024は湿潤試験体引張試験手順を導入しましたが、すべての国内フレームワークで完全に採用されているわけではありません。再試験および文書化要件は、特に多規格対応の試験設備を持たない中小企業にとって、実質的なサプライヤーの絞り込みにつながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
不織布が主導し、ジオグリッドが最速成長セグメントとして台頭不織布ジオテキスタイルは2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場シェアの36%を占めました。分離、ろ過、排水、保護にわたる性能が、大規模な道路、鉄道、盛土プログラムを支えています。インド、ベトナム、インドネシアは、国道・農村道路建設、都市インフラ拡充、排水改善プロジェクトを通じて需要を維持しています。土層の分離、細粒子移動の制御、骨材安定性の向上に優れた不織布ジオテキスタイルは、変化する土質条件と大雨を伴う用途に適しています。織物ジオテキスタイルは、高引張強度が不可欠な盛土補強、擁壁、軟弱地盤安定化を含む高荷重用途に対応しています。編み物ジオテキスタイルは、柔軟性や特殊な構造性能が求められるより狭い補強用途に使用されています。舗装の耐久性強化とメンテナンス削減への注目の高まりが、インフラプロジェクト全体でこれらの製品需要を支えると見込まれいます。
繊維ベースのジオグリッドは2032年までの予測CAGRが8%となっており、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場における製品カテゴリーの中で最高の成長率となっています。補強骨材層での使用により、荷重分散の改善、舗装厚さ要件の削減、インフラライフサイクルにわたるメンテナンス需要の抑制が期待されます。これらのメリットは、高速道路拡幅、産業回廊、物流インフラ、軟弱路床上の道路建設に関連します。ジオテキスタイルコンテナ(ジオチューブを含む)は、ベトナム、タイ、インドネシアの沿岸埋め立て、海岸線保護、侵食制御、河川整備工事を支援しています。その使用は、特定の沿岸保護プロジェクトにおける従来のハードエンジニアリング構造への依存を軽減できます。ジオコンポジットはろ過と排水機能を組み合わせ、盛土、擁壁、トンネル、埋立地の水管理を改善します。


注記: 各セグメントのシェアはレポート購入後に入手可能
素材タイプ別:
ポリプロピレンが主導し、天然繊維がサステナビリティ需要により加速ポリプロピレンは2026年の素材タイプ別アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場規模の40%を占めました。その低密度、耐湿性、化学的安定性、加工適合性が、道路建設、排水、ろ過、土壌分離向けジオテキスタイルの大量生産を支えています。南アジア・東南アジアのメーカーは域内の樹脂供給と確立された製造能力から恩恵を受け、インフラプロジェクト向けのコスト競争力ある生産を実現しています。ポリプロピレン製品は水分および多く土壌由来化学物質に対する耐性が求められる用途に特に適していますが、長期性能は暴露条件および紫外線劣化に対する安定化に依存します。ポリエステルは、持続荷重下での高い剛性、寸法安定性、低クリープ変形が必要な補強用途に使用されています。
コイアおよびジュートを含む天然繊維は2032年までの予測CAGRが8.2%となっています。これらは、永久的なポリマーソリューションよりも生分解性が好まれる一時的な侵食制御、緑化支援、植生斜面安定化に使用されます。その繊維構造は、表面流去の速度を低減し、土壌粒子を保持し、自然分解が進む間の植生定着を支援します。インドは確立されたコイアおよびジュート生産産業から恩恵を受け、侵食制御製品および一部の道路建設用途向けの国内原材料ベースを有しています。インド標準化局(BIS)は道路建設および侵食制御に使用されるジュートジオテキスタイルの仕様を維持しており、標準化された製品選定と用途を支援しています。ただし、天然繊維製品の耐用年数は一般的に合成代替品より短く、植生またはその他の恒久的な安定化措が時間をかけて保護機能を引き継げる場合に最も適しています。ポリアミドおよびその他の特殊繊維は、特定の機械的強度、耐摩耗性、耐久性の組み合わせが求められる過酷な鉱業・産業用途に使用されています。
最終用途別:
交通インフラが引き続き主導し、鉱業が高成長セグメントとして台頭交通インフラは2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場シェアの38%を占めました。このセグメントには道路、鉄道、空港、飛行場が含まれ、ジオテキスタイルが土壌分離、排水、荷重分散、舗装安定性を向上させています。インドの高速道路整備、中国の接続プロジェクト、タイの交通回廊は、新規建設およびインフラ改良にわたりジオシンセティック材料需要を持続させています。インド、インドネシア、ベトナムの鉄道プロジェクトでは、特に軟弱地盤と激しいモンスーン降雨がインフラ性能に影響する箇所での軌道床安定化、排水、沈下管理が必要です。ジオテキスタイルとジオグリッドは荷重分散、細粒土移動の抑制、鉄道路盤の耐久性向上に役立てられます。港滑走路、誘導路、アクセス道路も、重交通荷重を支え早期の舗装劣化を軽減する補強・分離材料の需要を生み出しています。
鉱業・エネルギーインフラは2032年までの予測CAGRが7.8%となっています。ヒープリーチパッド、テーリング施設、鉱山廃棄物封じ込めシステムには、浸出管理、封じ込め層の保護、排水性能の維持のためにジオメンブレン、排水コンポジット、保護不織布が必要です。オーストラリア、インドネシア、インドは域内で最も強力な鉱業関連需要基盤を提供しており、鉱物採掘、重要鉱物サプライチェーン、関連エネルギーインフラに支えられています。ジオシンセティックスはまた、従来の建設材料の輸送コストが高くなりがちなリモート鉱山サイトにおけるホールロード、アクセスルート、侵食制御システム、水管理施設にも使用されています。Geofabrics Australasiaは、テーリング施設の試験がサイト固有の鉱山排水の化学的性質と熱的条件を反映すべきであることを強調しており、材料適合性と長期耐久性の重要性を示しています。環境・廃棄物封じ込め需要は、中国の埋立規格とベナムの2025年環境規制によって支えられており、管理された廃棄物管理と汚染防止の重要性を強化しています。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
中国は2026年のアジア太平洋地域のジオテキスタイルおよび土木技術繊維市場シェアの34%を占めました。その地位は、大きな国内消費、広範な製造能力、交通・都市工学プロジェクトの幅広い基盤を反映しています。交通部は2025年の交通固定資産投資額を550.5 ビリオン 米ドルと記録しました。2026年第1四半期は、中国は1,845件のプロジェクトにおいて48.1 ビリオン 米ドルの主要交通投資を完了しました。埋立規制が封じ込め・排水システムの需要を追加し、交通建設以外の独自の調達ルートを創出しています。
インドは2032年までの予測CAGRが8.5%となっており、アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場において最速の成長率となっています。交通建設、水管理、都市インフラ、土地開発が、官民プロジェクト全体にわたる需要プロファイルを支えています。道路プログラムは、特に軟弱地盤と高降雨地形において路盤補強と排水の需要を生み出しています。ベトナムはQCVN 96:2025/BNNMTに基づく埋立コンプライアンスと高速道路開発を組み合わせています。インドネシアは有料道路建設と鉱業関連封じ込め需要を加え、標準製品と設計製品の双方に機会を広げています。
日本、韓国、台湾は高性能安定化・都市地盤工学製品における仕様主導型市場です。オーストラリアは量では小規模ですが、鉱業用途が専門的なテーリング・封じ込めソリューションを必要とするため、金額では重要な位置を占めています。バングラデシュ、ミャンマー、スリランカ、ネパール、太平洋島嶼国は新興の需要層を形成しています。道路整備・洪水緩和プログラムは、特に多国間開発融資がプロジェクト準備を支援する場合に、調達においてジオテキスタイル要件を組み込むことができます。サプライヤーは現地流通、プロジェクト経済性、施工業者教育、プロジェクト固有の技術サポートへの信頼性ある対応のバランスを取る必要があります。
競争環境
市場集中度
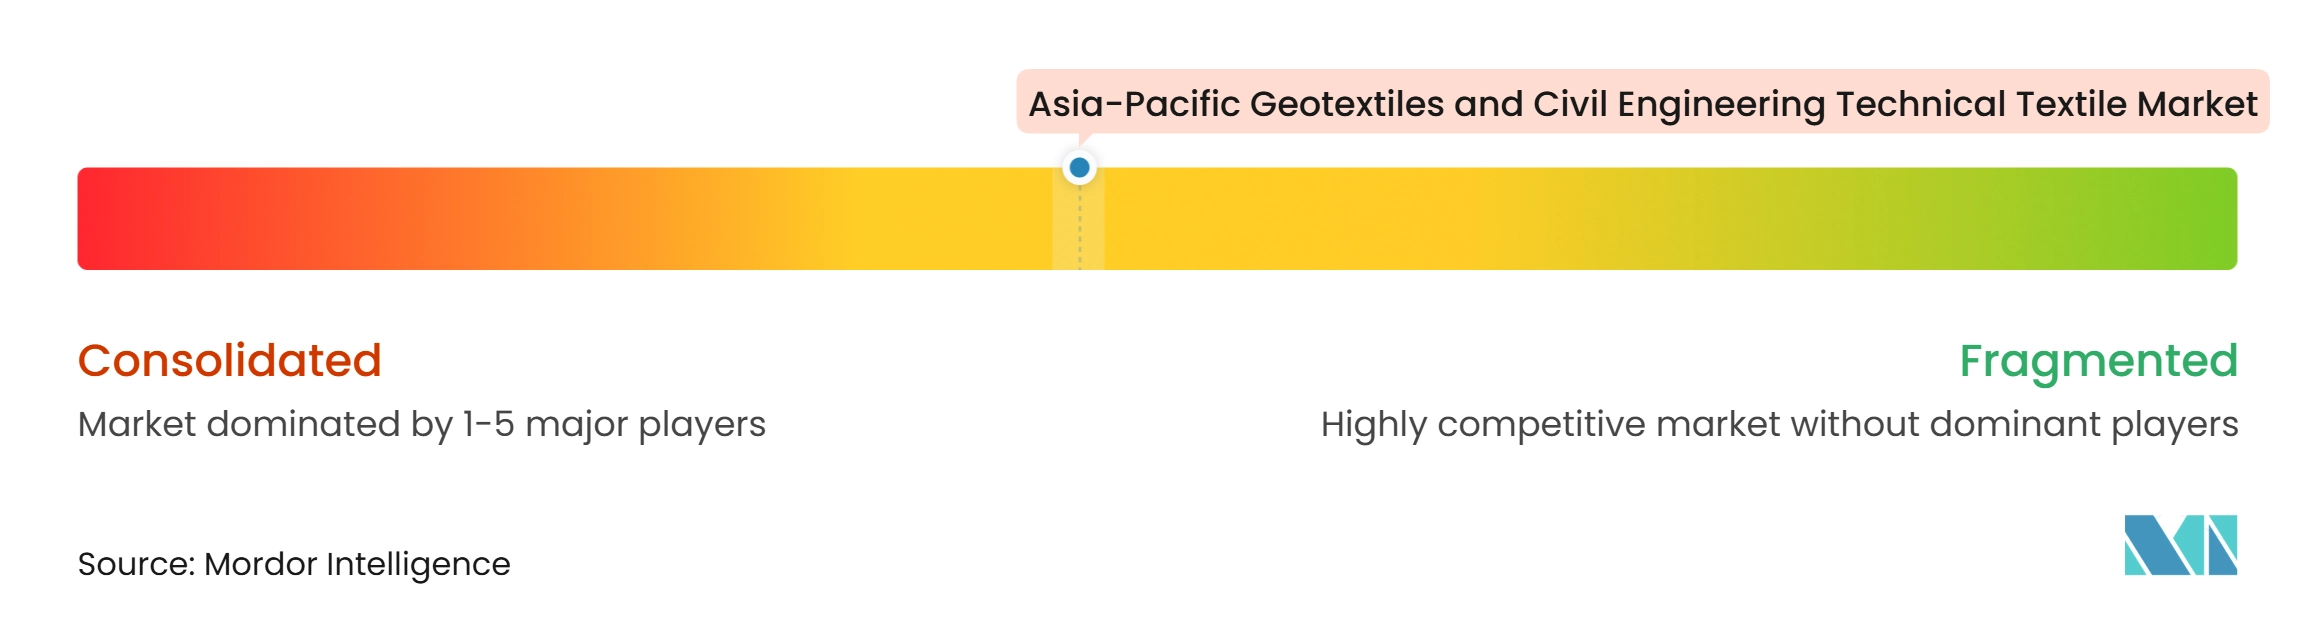
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場は中程度の市場集中度を示しています。グローバルメーカーが中国、インド、東南アジアの地域生産者と競合しています。Solmaxは中国、タイ、マレーシアに施設を運営しています。同社のパフォーマンスマテリアルズプラットフォームは2025年6月にTenCate GeosyntheticsとPropexを統合しました。Solmaxは2026年7月にYujing Liuをアジア太平洋地域担当マネージングディレクターに任命しました。
大手サプライヤーは買収によって製造能力、試験能力、設計専門知識を追加しています。Strata Geosystemsは20262月にインドのVenus Interliningを買収し、不織布セグメントに参入しました。Officine Maccaferriは2026年9月にOvattificio Alpinoを買収し、特殊不織布ジオテキスタイルおよびテクニカルフェルト製造を追加しました。これらの動きは、差別化された補強、排水、不織布製品が、技術的に高度なプロジェクト用途においてコモディティ競争を超える重要な道筋であることを示しています。現地生産は、輸送コストがプロジェクト経済性に影響する二次・農村道路プロジェクトにおいて引き続き重要です。
ジオテキスタイル層内へのセンサー統合は域内で未発達なままです。これらのシステムは土工における沈下、間隙水圧、浸出を追跡できます。バイオベースおよびリサイクルポリマー配合は、ライフサイクル基準が認定に影響する場合に関連性を増す可能性があります。大規模グループは複雑な仕様に対して試験インフラと幅広いポートフォリオを活用できます。地域生産者は現地サービス、コスト規律、スケジュール対応力、国内建設慣行への精通を通じて競争できます。
アジア太平洋地域のジオテキスタイルおよび土木技術繊維産業のリーダー企業
-
Solmax
-
Strata Geosystems
-
TechFab India Industries Ltd.
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場 このレポートでカバーされる企業
- Solmax
- Strata Geosystems
- TechFab India Industries Ltd.
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Thrace Group
- Geofabrics Australasia Pty Ltd
- AGRU America, Inc.
- SKAPS Industries
- ACE Geosynthetics
- United Geosynthetics
- Asahi Kasei Advance Corporation
- CeTeau
- PT Tetrasa Geosinindo
- PT. Urban Plastik Indonesia
- Yixing Shenzhou Earth Working Material Co., Ltd.
- Dezhou Minghao Geotechnical Material Co., Ltd.
- Geofantex Geosynthetics
- Global Synthetics
- WIL-KEY INTERNATIONAL SDN BHD
最近の産業開発事情 アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場
- 2026年7月:SolmaxはYujing Liuをアジア太平洋地域担当マネージングディレクターに任命しました。専任の上級リーダーシップ任命は、同社のグローバル統合ジオシンセティックス事業における中核成長地域としてのアジア太平洋地域への戦略的注力を反映しています。
- 2026年6月:VINCI Constructionの子会社であるGeoquest社は、Grupo TDMのジオシンセティックス部門を買収する契約を締結しました。取引は2026年9月に完了し、防水ジオメンブレンおよび鉱業向けジオセルをGeoquestのポートフォリオに追加しました。
- 2026年2月:Strata Geosystemsはインドのジャイプールに拠点を置くVenus Interlinings(先進的な不織布ジオテキスタイルメーカー)を買収しました。この取引はStrataの不織布セグメントへの参入を意味し、垂直統合型ジオシンセティックス能力に製造能力と技術的専門知識を追加しました。
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場レポートの範囲
アジア太平洋地域のジオテキスタイルおよび土木技術繊維市場レポートは、製品タイプ別(織物ジオテキスタイル、不織布ジオテキスタイル、その他)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)、その他)、最終用途別(交通インフラ、土工および地盤工学、その他)、地域別(中国、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 織物ジオテキスタイル |
| 不織布ジオテキスタイル |
| 編み物ジオテキスタイル |
| 繊維ベースのジオグリッド |
| ジオテキスタイルベースのジオコンポジット |
| ジオテキスタイルコンテナおよび加工製品 |
| 繊維ベースの侵食制御製品 |
| その他の土木技術繊維 |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 天然繊維(コイア、ジュート、その他の天然繊維) |
| その他の特殊繊維・素材 |
| 交通インフラ | 道路・高速道路 |
| 鉄道 | |
| 空港・飛行場インフラ | |
| 土工および地盤工学 | |
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | |
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込めなど) | |
| 鉱業・エネルギーインフラ | |
| その他の土木用途 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| インドネシア |
| ベトナム |
| アジア太平洋地域その他 |
| 製品タイプ別 | 織物ジオテキスタイル | |
| 不織布ジオテキスタイル | ||
| 編み物ジオテキスタイル | ||
| 繊維ベースのジオグリッド | ||
| ジオテキスタイルベースのジオコンポジット | ||
| ジオテキスタイルコンテナおよび加工製品 | ||
| 繊維ベースの侵食制御製品 | ||
| その他の土木技術繊維 | ||
| 素材タイプ別 | ポリプロピレン(PP) | |
| ポリエステル(PET) | ||
| ポリエチレン(PE) | ||
| ポリアミド(ナイロン) | ||
| 天然繊維(コイア、ジュート、その他の天然繊維) | ||
| その他の特殊繊維・素材 | ||
| 最終用途別 | 交通インフラ | 道路・高速道路 |
| 鉄道 | ||
| 空港・飛行場インフラ | ||
| 土工および地盤工学 | ||
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | ||
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込めなど) | ||
| 鉱業・エネルギーインフラ | ||
| その他の土木用途 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| アジア太平洋地域その他 | ||
レポートで回答している主要な問い
アジア太平洋地域のジオテキスタイルおび土木技術繊維は2032年までにどの程度の規模に達する見通しか?
当セクターは2032年までに2.21 ビリオン 米ドルに達すると予測されており、2027年から6.54%のCAGRで拡大します。道路、鉄道、空港、沿岸部、盛土建設において補強、分離、ろ過、排水にジオテキスタイルが使用されるため、交通投資が見通しを支えています。
アジア太平洋地域のジオテキスタイルにおいて需要をリードする製品カテゴリーはどれか?
不織布ジオテキスタイルが2026年に36%のシェアでリードしており、分離、ろ過、排水、保護用途に使用されているためです。道路、盛土、土工プロジェクトに広く採用されており、実用的なコストで多用途な材料が求められ、安定した設置性能が重要な場面に適しています。
土木技術繊維において最大のシェアを持つ素材はどれか?
ポリプロピレンは2026年に40%のシェアを占めており、加工適合性、耐湿性、広域な供給基盤に支えられています。確立された地域メーカーが製造する大量生産品として、インフラプログラムへ供給される一般的な選択肢となっています。
アジア太平洋地域でジオテキスタイルの需要が最も大きい用途はどれか?
交通インフラが2026年に38%のシェアでリードしており、高速道路、鉄道、空港、盛土プロジェクトに支えられています。これらの用途では建設・維持管理を通じて分離、補強、ろ過、排水製品が必要とされており、困難な地盤や湿潤な現場条件においても同様です。
2032年までに最も速く成長すると見込まれる国はどこか?
インドはCAGR 8.5%で最速の成長が予測されており、道路、都市、水管理建設に支えられています。国家高速道路プログラムと正式なジオテキスタイル仕様が、公共事業における補強・排水材料の需要を支えています。
域内のジオテキスタイルサプライヤーを制約する要因は何か?
樹脂価格の変動、試験規格の断片化、設置品質のばらつき、ポリマーの使用期限後の要件がサプライヤーとプロジェクト納期に圧力をかける可能性があります。技術サポート、現地化されたサプライ、多規格対応の試験能力を維持する企業がこれらの制約をより適切に管理できる立場にあります。