
Tamanho e Participação do Mercado de Assessoria Financeira da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
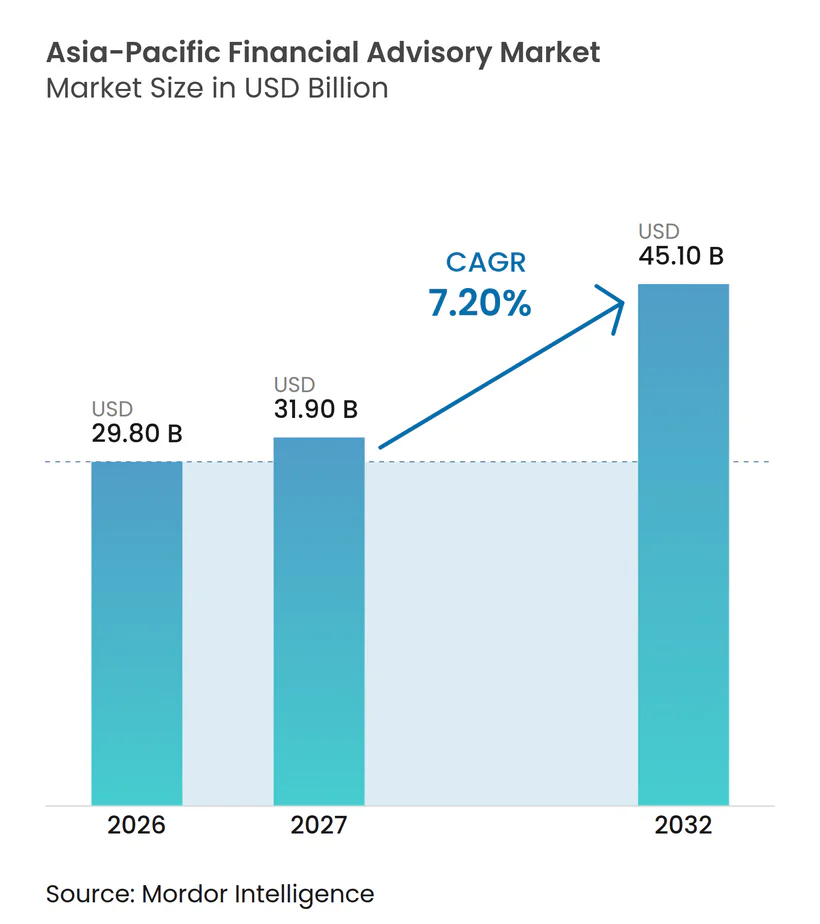
| Tamanho do mercado no ano base (2026) | 29.80 Bilhões de dólares |
| Tamanho do Mercado (2027) | 31.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 45.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.20 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Assessoria Financeira da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Assessoria Financeira da Ásia-Pacífico foi avaliado em 29,80 bilhões de USD em 2026 e estima-se que cresça de 31,90 bilhões de USD em 2027 para atingir 45,10 bilhões de USD até 2032, a um CAGR de 7,20% durante o período de previsão (2027-2032).
A acumulação de patrimônio, as necessidades de planejamento sucessório, os investimentos transfronteiriços e os requisitos regulatórios cada vez mais exigentes estão ampliando o leque de serviços de assessoria financeira em toda a Ásia-Pacífico. A região respondeu por aproximadamente 169,7 trilhões de USD em patrimônio pessoal em 2025, representando 32,8% do patrimônio pessoal global, de acordo com o Relatório de Riqueza Global da UBS 2026. A atividade de transações corporativas da UBS também sustenta a demanda por serviços de assessoria, com fusões e aquisições anunciadas envolvendo a Ásia-Pacífico, excluindo o Japão, atingindo 987,5 bilhões de USD em 2025, alta de 37,3% em relação ao ano anterior, segundo a LSEG. Essas transações exigem expertise em avaliação, financiamento, due diligence e planejamento pós-transação. Empresas que combinam conhecimento setorial, expertise regulatória regional e entrega digital eficiente estão posicionadas para atender grandes clientes institucionais, bem como empresas menores e pessoas físicas com necessidades de assessoria cada vez mais complexas.
Principais Conclusões do Relatório
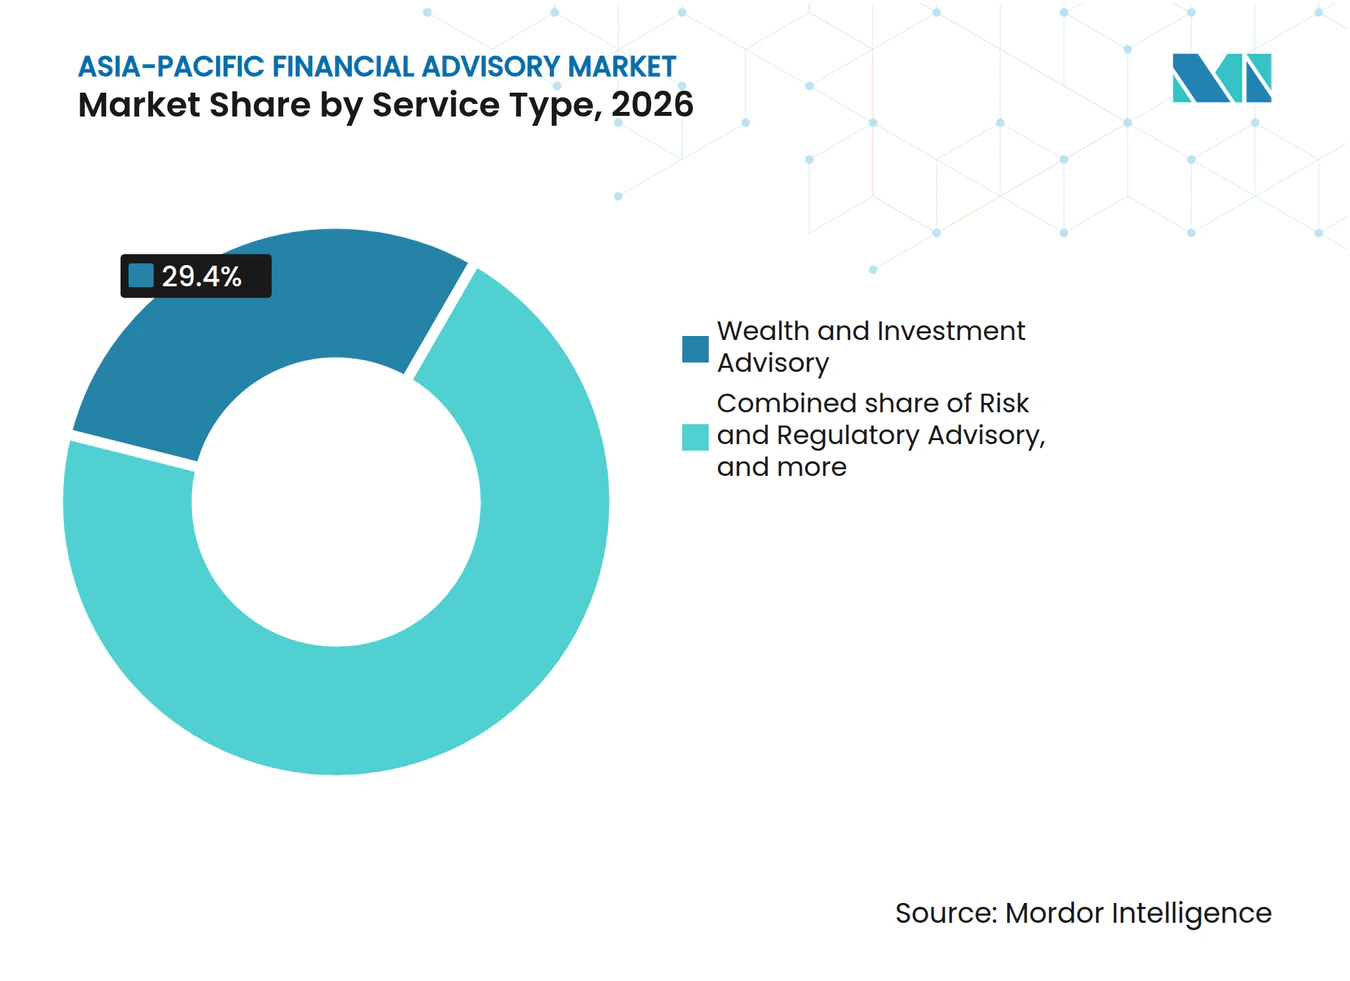
- Por tipo de serviço, a assessoria em patrimônio e investimentos capturou 29,4% da participação do mercado de assessoria financeira da Ásia-Pacífico em 2026, enquanto a assessoria em risco e conformidade regulatória deve crescer a um CAGR de 8,8% até 2032.
- Por tipo de cliente, pessoas físicas e domicílios capturaram 30,8% da participação do mercado de assessoria financeira da Ásia-Pacífico em 2026, enquanto as PMEs devem crescer a um CAGR de 8,6% até 2032.
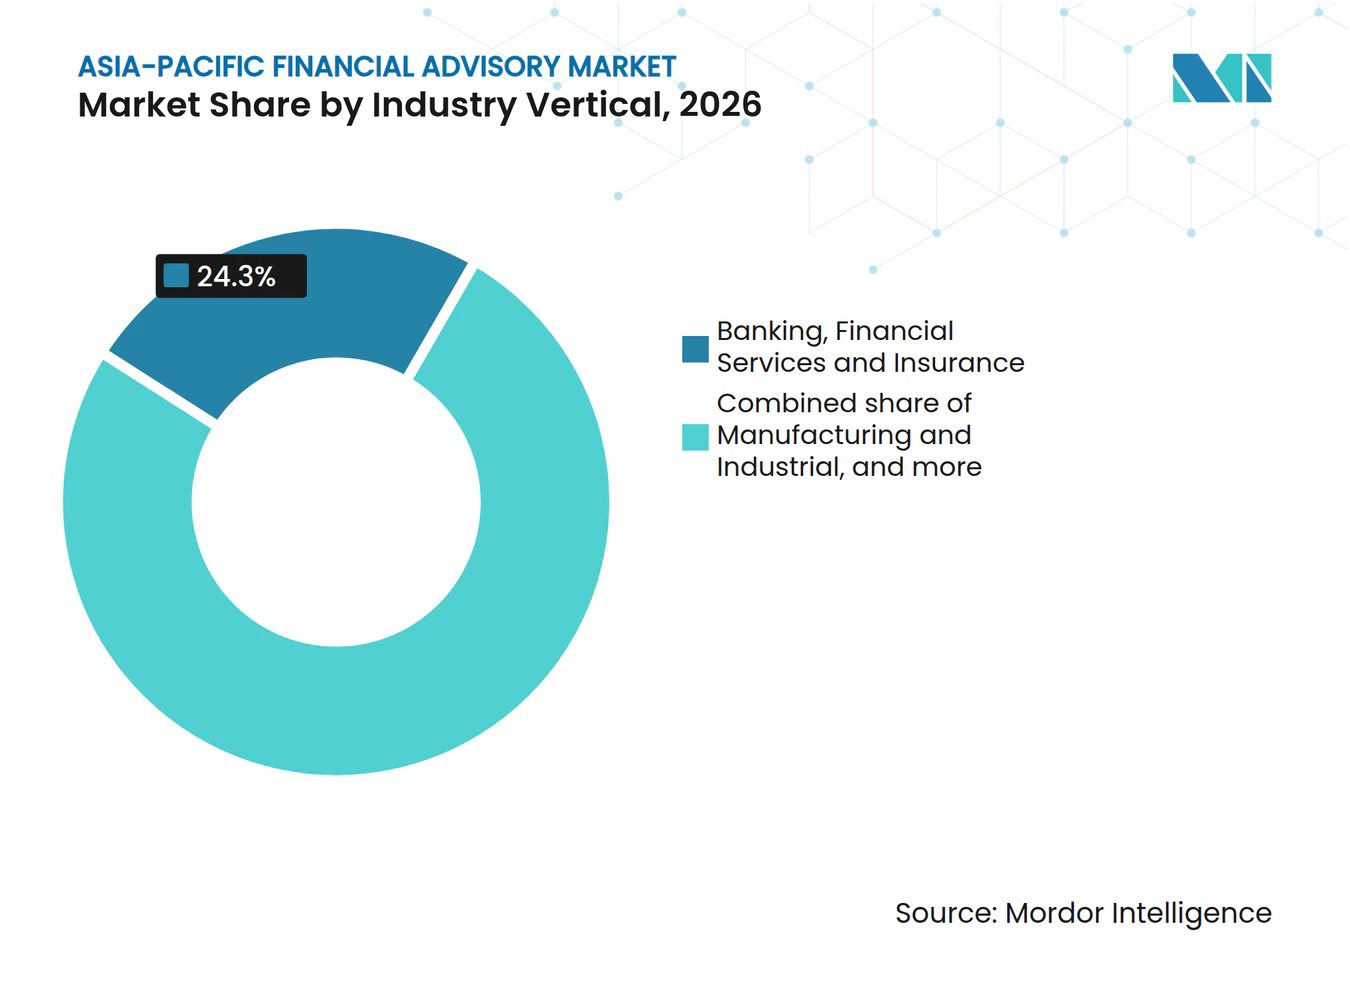
- Por vertical do setor, serviços bancários, financeiros e de seguros capturaram 24,3% da participação do mercado de assessoria financeira da Ásia-Pacífico em 2026, enquanto energia e recursos naturais devem crescer a um CAGR de 8,7% até 2032.
- Por tipo de provedor, empresas de serviços profissionais capturaram 35,6% da participação do mercado de assessoria financeira da Ásia-Pacífico em 2026, enquanto assessores digitais e robôs de investimento devem crescer a um CAGR de 12,8% até 2032.
- Por geografia, a China capturou 25,1% da participação do mercado de assessoria financeira da Ásia-Pacífico em 2026, enquanto a Índia deve crescer a um CAGR de 10,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Riqueza e Transferência de Patrimônio Intergeracional | +1.7% | Em toda a Ásia-Pacífico, com maior intensidade na China, Índia e Singapura | Médio prazo (2-4 anos) |
| Expansão de Fusões e Aquisições, Desinvestimentos e Reestruturação Corporativa | +1.4% | Grande China, Japão, Austrália, com repercussão para a ASEAN | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Serviços de Assessoria Digital e Híbrida | +1.3% | Índia, Coreia do Sul, Singapura, mercados digitais da ASEAN | Curto prazo (≤ 2 anos) |
| Crescimento dos Mercados Privados e Assessoria em Investimentos Alternativos | +1.0% | Singapura, Austrália, Japão e, crescentemente, Índia e China | Médio prazo (2-4 anos) |
| Expansão das Necessidades de Financiamento Corporativo e Participação no Mercado de Capitais | +1.1% | Índia, ASEAN, Grande China | Médio prazo (2-4 anos) |
| Investimento Transfronteiriço e Expansão Regional de Negócios | +0.9% | Singapura, Hong Kong, ASEAN como corredores de entrada e saída | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Riqueza e Transferência de Patrimônio Intergeracional
O crescimento do patrimônio pessoal na Ásia-Pacífico e a necessidade de preparar a próxima geração para gerir os ativos familiares sustentam a demanda por serviços de assessoria em sucessão, patrimônio e investimentos. A UBS reportou que o patrimônio pessoal global cresceu 10,8% em 2025, enquanto o patrimônio pessoal da Ásia-Pacífico aumentou 5,9%. Seu Relatório Global de Family Offices 2026 também identificou lacunas no planejamento sucessório e no engajamento da próxima geração: apenas 35% dos family offices pesquisados tinham um plano de sucessão definido para o próprio family office, e 27% tinham um processo estruturado para preparar herdeiros para funções futuras. Na China, os investidores que detinham produtos de gestão de patrimônio bancário atingiram 143 milhões ao final de 2025, alta de 14,37% em relação ao ano anterior, enquanto os saldos de produtos em aberto atingiram CNY 33,29 trilhões (4,64 trilhões de USD)[1]. Esses desenvolvimentos sustentam a demanda potencial por planejamento de portfólio, preservação de patrimônio, coordenação sucessória e assessoria em investimentos, embora o número de investidores e os saldos de produtos não devam ser interpretados como medidas diretas da receita de assessoria financeira.
Expansão de Fusões e Aquisições, Desinvestimentos e Reestruturação Corporativa
A atividade de fusões e aquisições está gerando demanda por assessoria em execução de transações, avaliação, financiamento e reestruturação em toda a Ásia-Pacífico. De acordo com a Revisão de Banco de Investimento do Ano Completo 2025 da LSEG, as transações de fusões e aquisições anunciadas envolvendo a Ásia-Pacífico, excluindo o Japão, atingiram 987,5 bilhões de USD em 2025, um aumento de 37,3% em relação ao ano anterior[2]. A região registrou 28 megaoperações com valor combinado de 283,6 bilhões de USD, o maior valor anual de megaoperações desde 2021. O setor financeiro respondeu por 198,3 bilhões de USD em valor de operações anunciadas, alta de 69,8%, enquanto as taxas de assessoria em fusões e aquisições concluídas na Ásia-Pacífico, excluindo o Japão, subiram 43% para 3,5 bilhões de USD. Essas transações geram trabalho em due diligence financeira, avaliação, financiamento, coordenação regulatória e execução de transações, enquanto desinvestimentos e reestruturações podem exigir análise de carve-out, avaliação de compradores e planejamento pós-transação. Os números demonstram crescimento de atividade e de taxas na assessoria de banco de investimento, embora não mensurem todo o mercado de assessoria financeira.
Crescente Demanda por Serviços de Assessoria Digital e Híbrida
As plataformas de assessoria digital estão ampliando o acesso à gestão automatizada de portfólios e serviços de investimento para aposentadoria, ao mesmo tempo em que criam oportunidades para as instituições financeiras combinarem tecnologia com assessoria humana. A Mirae Asset Securities reportou que seus serviços de robo-assessoria tinham mais de 140.000 contas subscritas acumuladas e mais de KRW 8,3 trilhões (6,15 bilhões de USD) em valores de subscrição acumulados ao final de julho de 2026[3]. A Shinhan Securities também oferece um serviço de robo-assessoria baseado em inteligência artificial e dados para contas individuais de previdência privada, apoiando a gestão automatizada de portfólios com base nas características do investidor e nas condições de mercado. A supervisão regulatória está evoluindo junto com a adoção: em outubro de 2026, a Autoridade Monetária de Singapura emitiu diretrizes sobre gestão de riscos de inteligência artificial para instituições financeiras, abordando governança, controles de dados, supervisão humana, segurança cibernética e riscos de inteligência artificial de terceiros. As diretrizes entram em vigor em fases a partir de outubro de 2027 e outubro de 2028. Esses desenvolvimentos apoiam o uso de modelos de assessoria digital e híbrida, embora o crescimento de contas de robo-assessoria por si só não estabeleça crescimento no mercado de assessoria financeira mais amplo.
Crescimento dos Mercados Privados e Assessoria em Investimentos Alternativos
Os mandatos de mercados privados exigem trabalho especializado em estruturação de fundos, seleção de gestores, análise de transações e planejamento de liquidez. Esses mandatos podem envolver longos horizontes de investimento, termos de propriedade complexos e transparência limitada em relação a ativos públicos. Fundos maiores e formação de capital mais concentrada aumentam a complexidade dos mandatos confiados aos assessores. Essas necessidades são particularmente relevantes para investidores institucionais, family offices e clientes privados sofisticados que buscam ativos alternativos. O mercado de assessoria financeira da Ásia-Pacífico pode se beneficiar quando os clientes necessitam de assessoria tanto sobre o acesso a alternativas quanto sobre os termos de estruturas de investimento de longo prazo. Empresas com capacidades em transações, tributação, risco e investimentos estão melhor posicionadas para lidar com esses mandatos interconectados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Regulatórios e de Licenciamento Fragmentados | -1.5% | Em toda a Ásia-Pacífico, mais agudo na ASEAN e para assessoria transfronteiriça | Longo prazo (≥ 4 anos) |
| Compressão de Taxas e Concorrência de Preços | -1.3% | China, Índia, ASEAN, impulsionada por entrantes de plataformas digitais | Médio prazo (2-4 anos) |
| Desafios de Integração Tecnológica, Privacidade de Dados e Governança de Inteligência Artificial | -1.0% | Singapura, Austrália e Japão têm o maior escrutínio regulatório | Médio prazo (2-4 anos) |
| Volatilidade Macroeconômica e Demanda Cíclica por Assessoria | -0.9% | Em toda a Ásia-Pacífico, com Grande China e Hong Kong mais expostas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios e de Licenciamento Fragmentados
Os serviços de assessoria financeira transfronteiriços em toda a Ásia-Pacífico precisam navegar por diferentes requisitos de licenciamento, padrões de proteção ao cliente, regulamentações de produtos e obrigações de combate à lavagem de dinheiro. Essas diferenças podem exigir que as empresas mantenham procedimentos de conformidade específicos por jurisdição, controles de integração de clientes e sistemas de relatórios regulatórios, aumentando a complexidade da expansão regional. A Austrália expandiu seu regime de combate à lavagem de dinheiro e ao financiamento do terrorismo em 1º de julho de 2026, incluindo setores adicionais de serviços profissionais, como negócios jurídicos, contábeis, imobiliários e de transferência de propriedade, no âmbito regulatório. O Grupo Ásia/Pacífico sobre Lavagem de Dinheiro também trabalha com jurisdições regionais para apoiar a adoção e implementação de padrões internacionais de combate à lavagem de dinheiro e ao financiamento do terrorismo, permitindo circunstâncias locais. Para empresas de assessoria financeira que operam em múltiplos mercados, esses requisitos podem aumentar os custos de conformidade e criar desafios operacionais, particularmente para provedores menores com recursos regulatórios limitados.
Compressão de Taxas e Concorrência de Preços
A pressão sobre as taxas afeta os provedores que dependem de modelos de precificação tradicionais baseados em ativos ou transações. As plataformas digitais podem atender contas menores com construção automatizada de portfólios e custos operacionais mais baixos. Os clientes podem usar serviços digitais de menor custo para alocações básicas enquanto buscam assistência humana para planejamentos mais complexos. Esse modelo pressiona os assessores que oferecem serviços similares sem escala ou tecnologia comparáveis. O mercado de assessoria financeira da Ásia-Pacífico ainda sustenta assessoria especializada, mas os clientes podem comparar serviços básicos de investimento com mais facilidade do que antes. Os provedores estão respondendo com ênfase em compromissos recorrentes de risco, conformidade regulatória e planejamento, que são menos dependentes de ciclos de transações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Assessoria em Patrimônio Lidera, enquanto Mandatos de Risco Definem o Crescimento FuturoA assessoria em patrimônio e investimentos detinha uma participação de 29,4% em 2026, tornando-a a maior categoria de serviço no mercado de assessoria financeira da Ásia-Pacífico. A demanda é sustentada pela acumulação de patrimônio pessoal, planejamento de investimentos e pela necessidade de coordenar ativos familiares entre gerações. A UBS reportou que o patrimônio pessoal global aumentou 10,8% em 2025, enquanto o patrimônio pessoal da Ásia-Pacífico cresceu 5,9%. Na China, o número de investidores que detinham produtos de gestão de patrimônio bancário atingiu 143 milhões ao final de 2025, alta de 14,37% em relação ao ano anterior, demonstrando a escala de participação em produtos de investimento. Finanças Corporativas e Assessoria em Transações também geraram mandatos substanciais: as fusões e aquisições na Ásia-Pacífico, excluindo o Japão, atingiram 987,5 bilhões de USD em 2025. Serviços tributários, contábeis, de reestruturação e avaliação complementam essas atividades por meio de planejamento transfronteiriço e suporte a transações.
A assessoria em risco e conformidade regulatória deve crescer a um CAGR de 8,8% até 2032, a taxa mais rápida entre os tipos de serviço. Instituições financeiras e provedores de assessoria enfrentam requisitos em evolução para controles de crimes financeiros, governança de dados, segurança cibernética e uso responsável de inteligência artificial. A Austrália expandiu seu marco de combate à lavagem de dinheiro e ao financiamento do terrorismo em 1º de julho de 2026, incluindo setores adicionais de serviços profissionais no escopo. A Autoridade Monetária de Singapura emitiu diretrizes de gestão de riscos de inteligência artificial em 7 de outubro de 2026, estabelecendo expectativas de supervisão para instituições financeiras, com implementação a partir de outubro de 2027. Essas mudanças criam demanda potencial por revisões de conformidade, avaliações de risco, marcos de governança e monitoramento contínuo.


Por Tipo de Cliente:
Patrimônio Domiciliar Ancora a Demanda, enquanto a Adoção por PMEs AceleraPessoas físicas e domicílios responderam por uma participação de 30,8% em 2026, representando a maior categoria de clientes. A acumulação de patrimônio, o planejamento de aposentadoria, a construção de portfólios, o planejamento patrimonial e a gestão de ativos transfronteiriços sustentam a demanda de clientes individuais e famílias. O mercado de gestão de patrimônio bancário da China atingiu CNY 33,29 trilhões (4,64 trilhões de USD) em saldos de produtos em aberto ao final de 2025, com 143 milhões de investidores detendo esses produtos. Esses números indicam uma base substancial de clientes de produtos de investimento, embora não mensurem o número de pessoas que utilizam assessores financeiros independentes. À medida que os ativos pessoais e empresariais se tornam mais interconectados para empreendedores e empresas familiares, os clientes também podem necessitar de assessoria coordenada em investimentos, tributação, sucessão e financiamento.
As PMEs devem crescer a um CAGR de 8,6% até 2032, a taxa mais rápida por tipo de cliente. Empresas menores podem necessitar de assessoria sobre estruturas de financiamento, avaliações, aquisições, gestão de riscos, fluxo de caixa e expansão para mercados estrangeiros. A Corporação Financeira Internacional estima que a lacuna de financiamento global para micro, pequenas e médias empresas formais em mercados emergentes é de 5,2 trilhões de USD, destacando uma necessidade de financiamento substancial não atendida, em vez de uma medida direta da demanda por assessoria. A entrega digital, diagnósticos padronizados e parcerias com bancos podem ajudar os assessores a fornecer serviços selecionados de forma mais eficiente para empresas menores. Bancos, instituições financeiras, grandes corporações e organizações do setor público continuam a necessitar de suporte especializado para transações complexas, conformidade regulatória, alocação de capital e projetos de infraestrutura.
Por Vertical do Setor:
Serviços Bancários, Financeiros e de Seguros Detêm a Maior Posição, enquanto o Trabalho em Energia CresceServiços bancários, financeiros e de seguros responderam por 24,3% da demanda por assessoria em 2026, a maior participação por vertical do setor. Bancos, seguradoras, gestores de ativos e outras instituições financeiras necessitam de suporte para conformidade regulatória, gestão de riscos, alocação de capital, transações e mudanças no modelo operacional. As diretrizes de gestão de riscos de inteligência artificial de Singapura de outubro de 2026 se aplicam a uma ampla gama de instituições e atividades financeiras regulamentadas, reforçando a necessidade de expertise especializada em governança e risco. As transações de fusões e aquisições também geram demanda por due diligence financeira, avaliação, financiamento e suporte à execução. Os requisitos regulatórios e transacionais do setor criam oportunidades para empresas com expertise em serviços financeiros.
Energia e recursos naturais devem crescer a um CAGR de 8,7% até 2032, a taxa mais rápida entre as verticais do setor. O investimento na transição energética, infraestrutura de energia, minerais críticos e transações no setor de recursos podem exigir estruturação de financiamento de projetos, avaliação, due diligence e assessoria regulatória. A Corporação de Financiamento de Energia Limpa da Austrália apoia investimentos por meio de programas de financiamento e investimento em tecnologias e infraestrutura de energia limpa, ilustrando o papel da implantação de capital na transição. Os assessores também podem apoiar avaliações de risco, requisitos ambientais e decisões de investimento transfronteiriço. Tecnologia da informação e telecomunicações, manufatura e industrial, saúde e ciências da vida, varejo e comércio eletrônico, e governo e setor público fornecem mandatos potenciais adicionais em transações, investimentos e desenvolvimento de infraestrutura.

Por Tipo de Provedor:
Empresas Estabelecidas Mantêm Escala, enquanto Provedores Digitais ExpandemAs empresas de serviços profissionais detinham uma participação de 35,6% em 2026. Empresas que oferecem assessoria financeira juntamente com serviços tributários, contábeis, de risco e transacionais podem coordenar mandatos multidisciplinares para clientes que operam em múltiplas jurisdições. Esse modelo é relevante para transações complexas e projetos regulatórios que exigem expertise financeira, jurídica, tributária e operacional. O regime expandido de combate à lavagem de dinheiro e ao financiamento do terrorismo da Austrália também inclui empresas adicionais de serviços profissionais no âmbito regulatório, aumentando a relevância da expertise em conformidade para as empresas afetadas e seus clientes. Os provedores de assessoria estabelecidos podem usar redes regionais e equipes especializadas para atender compromissos transfronteiriços, embora sua participação de mercado precisa dependa da classificação de provedores e da metodologia de dimensionamento de mercado do relatório.
Os assessores digitais e robôs de investimento devem crescer a um CAGR de 12,8% até 2032, a taxa mais rápida entre os tipos de provedores. A Mirae Asset Securities reportou mais de 140.000 contas de subscrição acumuladas de robo-assessoria e KRW 8,3 trilhões em subscrições ao final de julho de 2026. A Shinhan Securities lançou um serviço de robo-assessoria habilitado por inteligência artificial para contas individuais de previdência privada em agosto de 2026, automatizando a alocação de ativos, seleção de ETFs e rebalanceamento de portfólios. Os braços de assessoria de bancos e instituições financeiras permanecem provedores importantes, enquanto assessores independentes e boutique podem atender mandatos especializados em transações, energia e family offices.
Análise Geográfica
A China é o maior segmento geográfico em 2026, respondendo por 25,1% do mercado de assessoria financeira da Ásia-Pacífico. O mercado doméstico de gestão de ativos da China atingiu CNY 175,2 trilhões (24,3 trilhões de USD) em 2025, crescendo 12,1% em relação ao ano anterior, enquanto os ativos de previdência atingiram CNY 13 trilhões (1,8 trilhão de USD), alta de 19%. Esses desenvolvimentos indicam um conjunto crescente de ativos gerenciados e capital de investimento de longo prazo que pode sustentar a demanda por assessoria em investimentos, planejamento de portfólios e serviços relacionados à aposentadoria. O setor de gestão de patrimônio bancário da China também tinha 143 milhões de investidores individuais ao final de 2025, com saldos de produtos em aberto de CNY 33,29 trilhões (4,6 trilhões de USD). Essa extensa base de investimentos cria demanda potencial por estruturação de patrimônio, planejamento de investimentos, suporte sucessório e assessoria em transações corporativas.
A Índia deve ser o segmento geográfico de crescimento mais rápido, com um CAGR de 10,5% até 2032. Os potenciais impulsionadores de crescimento incluem a expansão da participação de domicílios em investimentos, necessidades de financiamento empresarial, transações corporativas e crescente demanda por planejamento financeiro especializado. As empresas podem necessitar de suporte com avaliações, captação de recursos, aquisições, reestruturação e atividade de capital transfronteiriço, enquanto pessoas físicas e famílias podem buscar assessoria em portfólios, aposentadoria e sucessão. Os canais digitais podem ampliar o acesso a serviços selecionados, enquanto mandatos mais complexos continuam a exigir expertise profissional.
Japão, Austrália, Singapura, Coreia do Sul, Indonésia e o Restante da Ásia-Pacífico contribuem para a demanda regional por meio de estruturas distintas do setor financeiro e requisitos de assessoria. Singapura permanece um hub significativo de gestão de patrimônio e investimento transfronteiriço: seus ativos sob gestão atingiram SGD 6,7 trilhões (5,0 trilhões de USD) ao final de 2025, alta de 10,1% em relação ao ano anterior, enquanto os ativos de clientes de private banking aumentaram 15% entre 2024 e 2025. O marco expandido de combate à lavagem de dinheiro e ao financiamento do terrorismo da Austrália, em vigor desde 1º de julho de 2026, adiciona obrigações de conformidade para empresas de serviços profissionais recentemente regulamentadas. A adoção de serviços de robo-assessoria pela Coreia do Sul também ilustra o uso de ferramentas digitais de investimento, incluindo gestão de portfólios de aposentadoria. Em conjunto, esses mercados geram oportunidades em planejamento patrimonial, finanças corporativas, assessoria regulatória e serviços de investimento digital.
Cenário Competitivo
Concentração do Mercado
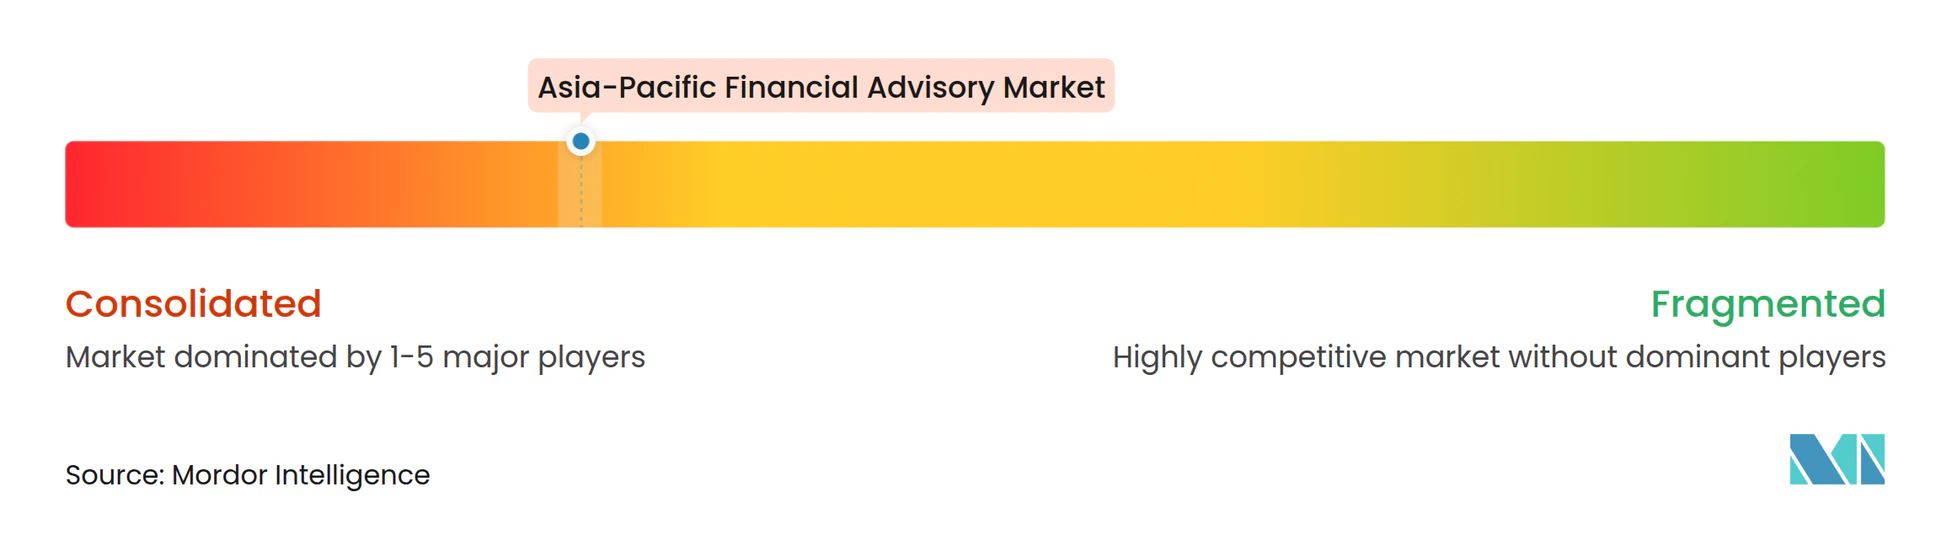
O mercado de assessoria financeira da Ásia-Pacífico é consolidado no topo, com empresas globais de serviços profissionais, bancos de investimento e grupos estabelecidos de gestão de patrimônio se beneficiando de extensos relacionamentos com clientes, expertise multidisciplinar e capacidades de entrega transfronteiriça. Essas vantagens são particularmente relevantes para transações complexas de fusões e aquisições, mandatos institucionais, mandatos regulatórios e gestão de patrimônio para clientes de alto patrimônio líquido. A concorrência permanece ativa entre especialistas regionais, assessores independentes e provedores digitais, particularmente em transações de nicho e serviços para clientes menores.
A concorrência é moldada pela capacidade das empresas de combinar expertise setorial, conhecimento regulatório, execução de transações e acesso a clientes regionais. Em 3 de fevereiro de 2026, a UBS marcou a entrega da UBS Tower em Hong Kong, uma nova sede destinada a reunir suas equipes locais, com o edifício programado para abrir no quarto trimestre de 2026. O investimento reforça a presença de longo prazo da UBS em Hong Kong como centro financeiro e de gestão de patrimônio internacional. Separadamente, o Ascend Asia Financial Services Group anunciou a abertura de um Centro de Patrimônio dedicado para empresas de assessoria financeira em Singapura em agosto de 2026, adicionando infraestrutura para assessores independentes. Esses desenvolvimentos ilustram o investimento contínuo em cobertura de clientes e capacidade de assessoria nos principais centros financeiros regionais.
A conformidade regulatória e o investimento em tecnologia reforçam as vantagens das empresas com infraestrutura estabelecida e equipes especializadas. A Autoridade Monetária de Singapura emitiu suas Diretrizes de Gestão de Riscos de Inteligência Artificial em 7 de outubro de 2026, estabelecendo expectativas para instituições financeiras, com as diretrizes entrando em vigor em 7 de outubro de 2027. O regime expandido de combate à lavagem de dinheiro e ao financiamento do terrorismo da Austrália também entrou em vigor para empresas de serviços profissionais recentemente regulamentadas em 1º de julho de 2026, exigindo que as empresas relevantes implementem controles como due diligence de clientes, programas de combate à lavagem de dinheiro e ao financiamento do terrorismo, relatórios e manutenção de registros. Esses requisitos podem aumentar os custos operacionais e criar vantagens para provedores com capacidades de conformidade estabelecidas, embora empresas menores possam permanecer competitivas por meio de especialização e parcerias direcionadas.
Líderes do Setor de Assessoria Financeira da Ásia-Pacífico
-
PwC
-
Deloitte
-
KPMG
-
McKinsey & Company
-
Goldman Sachs
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Assessoria Financeira da Ásia-Pacífico Empresas cobertas neste relatório
- Deloitte
- PwC
- KPMG
- EY
- J.P. Morgan
- Goldman Sachs
- Morgan Stanley
- UBS
- HSBC
- Nomura
- Mitsubishi UFJ Financial Group
- CITIC Securities
- China International Capital Corporation (CICC)
- Houlihan Lokey
- Lazard
- Moelis & Company
- Alvarez & Marsal
- FTI Consulting
- McKinsey & Company
- Oliver Wyman
Desenvolvimentos industriais recentes em Mercado de Assessoria Financeira da Ásia-Pacífico
- Outubro de 2026: A UBS Tower em West Kowloon foi inaugurada em 12 de outubro de 2026, reunindo as operações da UBS em Hong Kong em uma nova sede com melhor conectividade com a China continental e os mercados internacionais. A realocação reforçou o compromisso de longo prazo da UBS com Hong Kong como hub de gestão de patrimônio e porta de entrada para a Grande China.
- Outubro de 2026: A Autoridade Monetária de Singapura emitiu Diretrizes de Gestão de Riscos de Inteligência Artificial para instituições financeiras em 7 de outubro de 2026, abrangendo governança de inteligência artificial, gestão de riscos e supervisão. As diretrizes entram em vigor em outubro de 2027, potencialmente aumentando a demanda por serviços de governança de inteligência artificial e assessoria regulatória.
- Agosto de 2026: A Shinhan Securities lançou o Shinhan SOL Robo Pension, um serviço baseado em inteligência artificial que automatiza a alocação de ativos em ETFs, seleção e rebalanceamento para contas individuais de previdência privada. O lançamento destaca a crescente adoção de soluções de assessoria digital para investimentos de aposentadoria.
- Agosto de 2026: O Ascend Asia Financial Services Group lançou seu Centro de Patrimônio, uma plataforma de arquitetura aberta que fornece às empresas de assessoria financeira e consultores acesso a soluções de múltiplos provedores e ferramentas de planejamento. O lançamento reflete o investimento em infraestrutura compartilhada para assessores de patrimônio independentes.
Escopo do Relatório do Mercado de Assessoria Financeira da Ásia-Pacífico
Visão geral da segmentação
| Finanças Corporativas e Assessoria em Transações |
| Assessoria em Patrimônio e Investimentos |
| Assessoria Tributária |
| Assessoria Contábil |
| Assessoria em Risco e Conformidade Regulatória |
| Outros |
| Pessoas Físicas e Domicílios |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Corporações Privadas |
| Instituições Financeiras e Investidores Institucionais |
| Entidades do Setor Público e Governamental |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Manufatura e Industrial |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Energia e Recursos Naturais |
| Governo e Setor Público |
| Outros |
| Assessores Independentes e Boutique |
| Empresas de Serviços Profissionais |
| Braços de Assessoria de Bancos e Instituições Financeiras |
| Assessores Digitais e Robôs de Investimento |
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Singapura |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo de Serviço | Finanças Corporativas e Assessoria em Transações |
| Assessoria em Patrimônio e Investimentos | |
| Assessoria Tributária | |
| Assessoria Contábil | |
| Assessoria em Risco e Conformidade Regulatória | |
| Outros | |
| Por Tipo de Cliente | Pessoas Físicas e Domicílios |
| Pequenas e Médias Empresas (PMEs) | |
| Grandes Corporações Privadas | |
| Instituições Financeiras e Investidores Institucionais | |
| Entidades do Setor Público e Governamental | |
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações | |
| Manufatura e Industrial | |
| Varejo e Comércio Eletrônico | |
| Saúde e Ciências da Vida | |
| Energia e Recursos Naturais | |
| Governo e Setor Público | |
| Outros | |
| Por Tipo de Provedor | Assessores Independentes e Boutique |
| Empresas de Serviços Profissionais | |
| Braços de Assessoria de Bancos e Instituições Financeiras | |
| Assessores Digitais e Robôs de Investimento | |
| Por País | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Singapura | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de assessoria financeira na Ásia-Pacífico?
O mercado de assessoria financeira da Ásia-Pacífico deve crescer a um CAGR de 7,2% de 2027 a 2032, atingindo 45,1 bilhões de USD até 2032.
Qual categoria de serviço tem a maior posição na assessoria financeira da Ásia-Pacífico?
A Assessoria em Patrimônio e Investimentos lidera a demanda por serviços com uma participação de 29,4% em 2026, enquanto a Assessoria em Risco e Conformidade Regulatória tem a maior taxa de crescimento projetada, de 8,8% de CAGR.
Por que os serviços de assessoria regulatória estão crescendo na Ásia-Pacífico?
Os requisitos de combate à lavagem de dinheiro, ao financiamento do terrorismo, governança de inteligência artificial e transfronteiriços estão aumentando as necessidades recorrentes de conformidade. A expansão do regime de combate à lavagem de dinheiro e ao financiamento do terrorismo da Austrália em 2026 adicionou 100.000 entidades ao seu escopo regulamentado, ilustrando o aumento mais amplo no trabalho de conformidade.
Qual grupo de clientes cria a maior demanda por serviços de assessoria?
Pessoas Físicas e Domicílios são o maior grupo de clientes com 30,8% de participação em 2026, sustentados pela expansão do patrimônio e pelas necessidades de planejamento sucessório.
Qual país deve crescer mais rapidamente na assessoria financeira regional?
A Índia deve crescer a um CAGR de 10,5% até 2032, sustentada pelo desenvolvimento da gestão de patrimônio orientada por assessoria e por necessidades mais amplas de serviços financeiros.
Como os provedores digitais estão afetando a assessoria financeira em toda a Ásia-Pacífico?
Os Assessores Digitais e Robôs de Investimento devem crescer a um CAGR de 12,8% até 2032, sustentados pela expansão de contas de robo-assessoria e serviços de aposentadoria habilitados por inteligência artificial.