
Taille et part du marché des services de conseil financier en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 29.80 Milliards de dollars |
| Taille du Marché (2027) | 31.90 Milliards de dollars |
| Taille du Marché (2032) | 45.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.20 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conseil financier en Asie-Pacifique par Mordor Intelligence
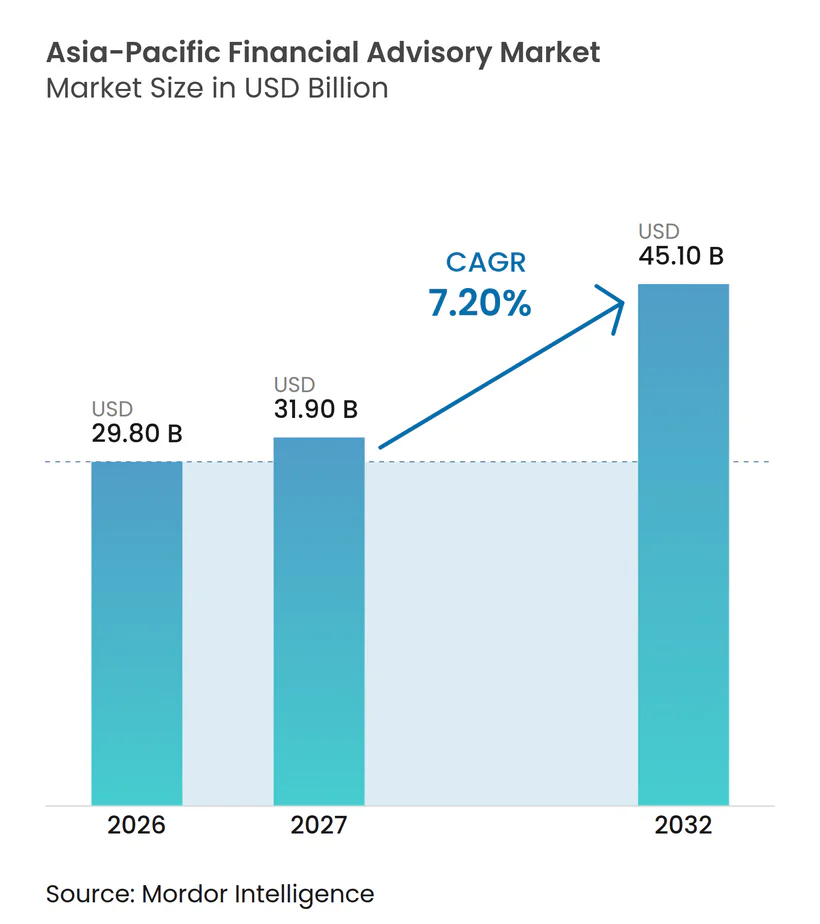
La taille du marché des services de conseil financier en Asie-Pacifique était évaluée à 29,80 milliards USD en 2026 et devrait croître de 31,90 milliards USD en 2027 pour atteindre 45,10 milliards USD d'ici 2032, à un CAGR de 7,20 % durant la période de prévision (2027-2032).
L'accumulation de patrimoine, les besoins en planification successorale, l'investissement transfrontalier et des exigences réglementaires de plus en plus contraignantes élargissent l'éventail des services de conseil financier en Asie-Pacifique. La région représentait environ 169,7 trillions USD de patrimoine personnel en 2025, soit 32,8 % du patrimoine personnel mondial, selon le rapport UBS Global Wealth Report 2026. L'activité transactionnelle des entreprises soutient également la demande de services de conseil, les fusions-acquisitions annoncées impliquant l'Asie-Pacifique, hors Japon, ayant atteint 987,5 milliards USD en 2025, en hausse de 37,3 % en glissement annuel, selon LSEG. Ces transactions nécessitent une expertise en évaluation, financement, diligence raisonnable et planification post-transaction. Les entreprises qui combinent connaissance sectorielle, expertise réglementaire régionale et prestation numérique efficace sont bien positionnées pour servir aussi bien les grands clients institutionnels que les petites entreprises et les particuliers aux besoins de conseil de plus en plus complexes.
Points clés du rapport
- Par type de service, le conseil en gestion de patrimoine et en investissement a capté 29,4 % de la part du marché des services de conseil financier en Asie-Pacifique en 2026, tandis que le conseil en risques et conformité réglementaire devrait croître à un CAGR de 8,8 % jusqu'en 2032.
- Par type de client, les particuliers et les ménages ont capté 30,8 % de la part du marché des services de conseil financier en Asie-Pacifique en 2026, tandis que les PME devraient croître à un CAGR de 8,6 % jusqu'en 2032.
- Par secteur d'activité, la banque, les services financiers et l'assurance ont capté 24,3 % de la part du marché des services de conseil financier en Asie-Pacifique en 2026, tandis que l'énergie et les ressources naturelles devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par type de prestataire, les cabinets de services professionnels ont capté 35,6 % de la part du marché des services de conseil financier en Asie-Pacifique en 2026, tandis que les conseillers numériques et robo-conseillers devraient croître à un CAGR de 12,8 % jusqu'en 2032.
- Par zone géographique, la Chine a capté 25,1 % de la part du marché des services de conseil financier en Asie-Pacifique en 2026, tandis que l'Inde devrait croître à un CAGR de 10,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée en puissance de l'aisance financière et transfert de patrimoine intergénérationnel | +1.7% | Ensemble de l'Asie-Pacifique, avec la plus forte intensité en Chine, en Inde et à Singapour | Moyen terme (2-4 ans) |
| Expansion des fusions-acquisitions, des cessions et des restructurations d'entreprises | +1.4% | Grande Chine, Japon, Australie, avec des retombées vers l'ASEAN | Court terme (≤ 2 ans) |
| Demande croissante de services de conseil numériques et hybrides | +1.3% | Inde, Corée du Sud, Singapour, marchés à priorité numérique de l'ASEAN | Court terme (≤ 2 ans) |
| Croissance des marchés privés et du conseil en investissements alternatifs | +1.0% | Singapour, Australie, Japon, et de plus en plus l'Inde et la Chine | Moyen terme (2-4 ans) |
| Expansion des besoins de financement des entreprises et de la participation aux marchés de capitaux | +1.1% | Inde, ASEAN, Grande Chine | Moyen terme (2-4 ans) |
| Investissement transfrontalier et expansion régionale des entreprises | +0.9% | Singapour, Hong Kong, ASEAN en tant que corridors entrants et sortants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance de l'aisance financière et transfert de patrimoine intergénérationnel
La croissance du patrimoine personnel en Asie-Pacifique et la nécessité de préparer la prochaine génération à gérer les actifs familiaux soutiennent la demande de services de conseil en succession, en gestion de patrimoine et en investissement. UBS a rapporté que le patrimoine personnel mondial a augmenté de 10,8 % en 2025, tandis que le patrimoine personnel en Asie-Pacifique a progressé de 5,9 %. Son rapport Global Family Office Report 2026 a également identifié des lacunes en matière de planification successorale et d'engagement de la prochaine génération : seulement 35 % des family offices interrogés disposaient d'un plan de succession défini pour le family office lui-même, et 27 % avaient un processus structuré pour préparer les héritiers à leurs futurs rôles. En Chine, le nombre d'investisseurs détenant des produits de gestion de patrimoine bancaire a atteint 143 millions à fin 2025, en hausse de 14,37 % en glissement annuel, tandis que les encours de produits ont atteint 33,29 trillions CNY (4,64 trillions USD)[1]. Ces évolutions soutiennent la demande potentielle de planification de portefeuille, de préservation du patrimoine, de coordination successorale et de conseil en investissement, bien que le nombre d'investisseurs et les encours de produits ne doivent pas être interprétés comme des mesures directes des revenus du conseil financier.
Expansion des fusions-acquisitions, des cessions et des restructurations d'entreprises
L'activité de fusions-acquisitions génère une demande de conseil en exécution de transactions, en évaluation, en financement et en restructuration dans toute l'Asie-Pacifique. Selon la revue annuelle 2025 des activités de banque d'investissement de LSEG, les transactions de fusions-acquisitions annoncées impliquant l'Asie-Pacifique, hors Japon, ont atteint 987,5 milliards USD en 2025, soit une hausse de 37,3 % en glissement annuel[2]. La région a enregistré 28 méga-transactions d'une valeur combinée de 283,6 milliards USD, la valeur annuelle de méga-transactions la plus élevée depuis 2021. Le secteur financier a représenté 198,3 milliards USD de valeur de transactions annoncées, en hausse de 69,8 %, tandis que les honoraires de conseil en fusions-acquisitions réalisées en Asie-Pacifique hors Japon ont augmenté de 43 % pour atteindre 3,5 milliards USD. Ces transactions génèrent des missions de diligence raisonnable financière, d'évaluation, de financement, de coordination réglementaire et d'exécution de transactions, tandis que les cessions et les restructurations peuvent nécessiter des analyses de séparation, des évaluations d'acquéreurs et une planification post-transaction. Ces chiffres illustrent l'activité et la croissance des honoraires dans le conseil en banque d'investissement, sans pour autant mesurer l'ensemble du marché des services de conseil financier.
Demande croissante de services de conseil numériques et hybrides
Les plateformes de conseil numérique élargissent l'accès à la gestion automatisée de portefeuille et aux services d'investissement pour la retraite, tout en créant des opportunités pour les institutions financières de combiner technologie et conseil humain. Mirae Asset Securities a rapporté que ses services de robo-conseil comptaient plus de 140 000 comptes souscrits cumulés et plus de 8,3 trillions KRW (6,15 milliards USD) de montants de souscription cumulés à fin juillet 2026[3]. Shinhan Securities propose également un service de robo-conseil piloté par l'intelligence artificielle et les données pour les comptes de pension de retraite individuels, permettant une gestion automatisée de portefeuille basée sur les caractéristiques des investisseurs et les conditions de marché. La supervision réglementaire évolue parallèlement à l'adoption : en octobre 2026, l'Autorité monétaire de Singapour a publié des lignes directrices sur la gestion des risques liés à l'intelligence artificielle pour les institutions financières, portant sur la gouvernance, les contrôles des données, la supervision humaine, la cybersécurité et les risques liés à l'intelligence artificielle de tiers. Les lignes directrices entrent en vigueur par phases à partir d'octobre 2027 et d'octobre 2028. Ces évolutions soutiennent l'utilisation de modèles de conseil numériques et hybrides, bien que la seule croissance du nombre de comptes de robo-conseil ne permette pas d'établir une croissance du marché des services de conseil financier au sens large.
Croissance des marchés privés et du conseil en investissements alternatifs
Les missions sur les marchés privés nécessitent un travail spécialisé en structuration de fonds, sélection de gestionnaires, examen de transactions et planification de la liquidité. Ces mandats peuvent impliquer des horizons d'investissement longs, des conditions de propriété complexes et une transparence limitée par rapport aux actifs cotés. Des fonds plus importants et une formation de capital plus concentrée accroissent la complexité des mandats confiés aux conseillers. Ces besoins sont particulièrement pertinents pour les investisseurs institutionnels, les family offices et les clients privés avertis à la recherche d'actifs alternatifs. Le marché des services de conseil financier en Asie-Pacifique peut en bénéficier lorsque les clients ont besoin de conseils à la fois sur l'accès aux actifs alternatifs et sur les conditions des structures d'investissement à long terme. Les entreprises disposant de capacités en matière de transactions, de fiscalité, de risques et d'investissement sont mieux placées pour gérer ces missions interconnectées.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires et d'agrément fragmentées | -1.5% | Ensemble de l'Asie-Pacifique, plus aiguë dans l'ASEAN et pour le conseil transfrontalier | Long terme (≥ 4 ans) |
| Compression des honoraires et concurrence tarifaire | -1.3% | Chine, Inde, ASEAN, sous l'effet des acteurs de plateformes numériques | Moyen terme (2-4 ans) |
| Défis liés à l'intégration technologique, à la confidentialité des données et à la gouvernance de l'intelligence artificielle | -1.0% | Singapour, l'Australie et le Japon font l'objet du contrôle réglementaire le plus strict | Moyen terme (2-4 ans) |
| Volatilité macroéconomique et demande de conseil cyclique | -0.9% | Ensemble de l'Asie-Pacifique, avec la Grande Chine et Hong Kong les plus exposées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires et d'agrément fragmentées
Les services de conseil financier transfrontaliers en Asie-Pacifique doivent naviguer entre différentes exigences d'agrément, normes de protection des clients, réglementations sur les produits et obligations en matière de lutte contre le blanchiment de capitaux. Ces différences peuvent obliger les entreprises à maintenir des procédures de conformité spécifiques à chaque juridiction, des contrôles d'entrée en relation avec les clients et des systèmes de reporting réglementaire, ce qui accroît la complexité de l'expansion régionale. L'Australie a élargi son régime de lutte contre le blanchiment de capitaux et le financement du terrorisme le 1er juillet 2026, intégrant des secteurs de services professionnels supplémentaires, notamment les activités juridiques, comptables, immobilières et de conveyancing, dans le cadre réglementaire. Le Groupe Asie/Pacifique sur le blanchiment de capitaux travaille également avec les juridictions régionales pour soutenir l'adoption et la mise en œuvre des normes internationales en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme, tout en tenant compte des circonstances locales. Pour les cabinets de conseil financier opérant sur plusieurs marchés, ces exigences peuvent augmenter les coûts de conformité et créer des défis opérationnels, en particulier pour les prestataires de plus petite taille disposant de ressources réglementaires limitées.
Compression des honoraires et concurrence tarifaire
La pression sur les honoraires affecte les prestataires qui s'appuient sur des modèles de tarification traditionnels basés sur les actifs ou les transactions. Les plateformes numériques peuvent servir des comptes de plus petite taille avec une construction automatisée de portefeuille et des coûts d'exploitation réduits. Les clients peuvent utiliser des services numériques moins coûteux pour les allocations de base tout en recherchant une assistance humaine pour une planification plus complexe. Ce modèle exerce une pression sur les conseillers qui offrent des services similaires sans une échelle ou une technologie comparable. Le marché des services de conseil financier en Asie-Pacifique soutient toujours le conseil spécialisé, mais les clients peuvent comparer les services d'investissement de base plus facilement qu'auparavant. Les prestataires répondent en mettant l'accent sur les missions récurrentes en matière de risques, de conformité réglementaire et de planification, qui dépendent moins des cycles de transactions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
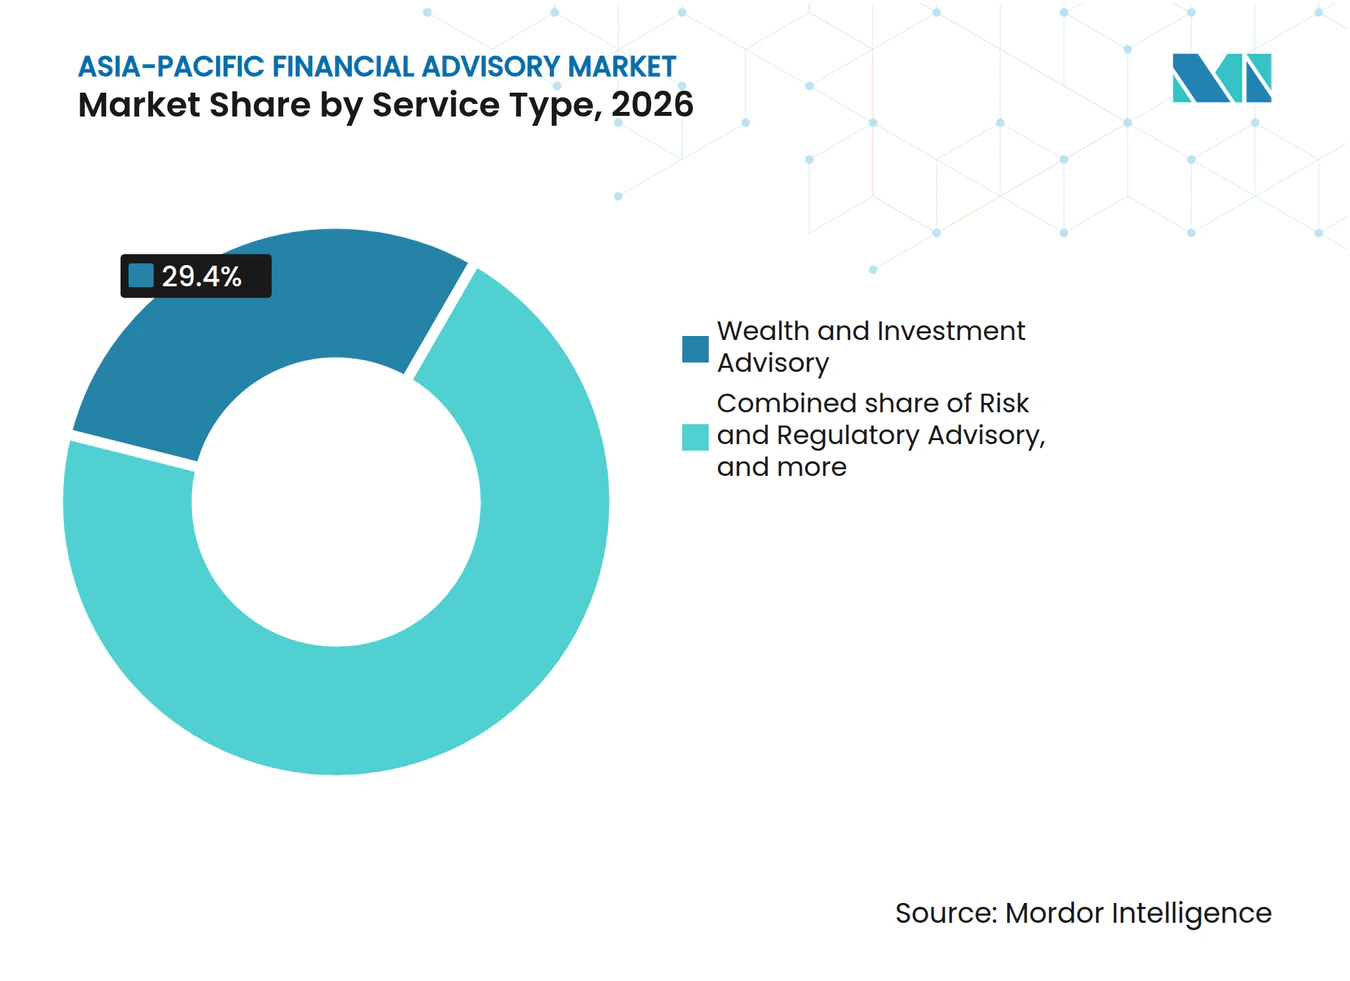
le conseil en gestion de patrimoine est en tête, tandis que les mandats de gestion des risques définissent la croissance futureLe conseil en gestion de patrimoine et en investissement détenait une part de 29,4 % en 2026, ce qui en fait la plus grande catégorie de services sur le marché des services de conseil financier en Asie-Pacifique. La demande est soutenue par l'accumulation de patrimoine personnel, la planification des investissements et la nécessité de coordonner les actifs familiaux entre les générations. UBS a rapporté que le patrimoine personnel mondial a augmenté de 10,8 % en 2025, tandis que le patrimoine personnel en Asie-Pacifique a progressé de 5,9 %. En Chine, le nombre d'investisseurs détenant des produits de gestion de patrimoine bancaire a atteint 143 millions à fin 2025, en hausse de 14,37 % en glissement annuel, illustrant l'ampleur de la participation aux produits d'investissement. Le conseil en finance d'entreprise et en transactions a également généré des missions substantielles : les fusions-acquisitions en Asie-Pacifique hors Japon ont atteint 987,5 milliards USD en 2025. Les services fiscaux, comptables, de restructuration et d'évaluation complètent ces activités par la planification transfrontalière et le soutien aux transactions.
Le conseil en risques et conformité réglementaire devrait croître à un CAGR de 8,8 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Les institutions financières et les prestataires de conseil font face à des exigences en constante évolution en matière de contrôles de la criminalité financière, de gouvernance des données, de cybersécurité et d'utilisation responsable de l'intelligence artificielle. L'Australie a élargi son cadre de lutte contre le blanchiment de capitaux et le financement du terrorisme le 1er juillet 2026, intégrant des secteurs de services professionnels supplémentaires dans son périmètre. L'Autorité monétaire de Singapour a publié des lignes directrices sur la gestion des risques liés à l'intelligence artificielle le 7 octobre 2026, fixant les attentes prudentielles pour les institutions financières, avec une mise en œuvre débutant en octobre 2027. Ces changements créent une demande potentielle de revues de conformité, d'évaluations des risques, de cadres de gouvernance et de surveillance continue.


Par type de client :
le patrimoine des ménages ancre la demande, tandis que l'adoption par les PME s'accélèreLes particuliers et les ménages représentaient une part de 30,8 % en 2026, constituant la plus grande catégorie de clients. L'accumulation de patrimoine, la planification de la retraite, la construction de portefeuille, la planification successorale et la gestion d'actifs transfrontaliers soutiennent la demande des clients individuels et des familles. Le marché de la gestion de patrimoine bancaire en Chine a atteint 33,29 trillions CNY (4,64 trillions USD) d'encours de produits à fin 2025, avec 143 millions d'investisseurs détenant ces produits. Ces chiffres indiquent une base substantielle de clients de produits d'investissement, bien qu'ils ne mesurent pas le nombre de personnes faisant appel à des conseillers financiers indépendants. À mesure que les actifs personnels et professionnels deviennent plus interconnectés pour les entrepreneurs et les entreprises familiales, les clients peuvent également avoir besoin de conseils coordonnés en matière d'investissement, de fiscalité, de succession et de financement.
Les PME devraient croître à un CAGR de 8,6 % jusqu'en 2032, le taux le plus rapide par type de client. Les petites entreprises peuvent avoir besoin de conseils sur les structures de financement, les évaluations, les acquisitions, la gestion des risques, les flux de trésorerie et l'expansion sur les marchés étrangers. La Société financière internationale estime que le déficit de financement mondial pour les MPME formelles dans les marchés émergents est de 5,2 trillions USD, soulignant un besoin de financement non satisfait substantiel plutôt qu'une mesure directe de la demande de conseil. La prestation numérique, les diagnostics standardisés et les partenariats avec les banques peuvent aider les conseillers à fournir certains services de manière plus efficace aux petites entreprises. Les banques, les institutions financières, les grandes entreprises et les organisations du secteur public continuent de nécessiter un soutien spécialisé pour les transactions complexes, la réglementation, l'allocation de capital et les projets d'infrastructure.
Par secteur d'activité :
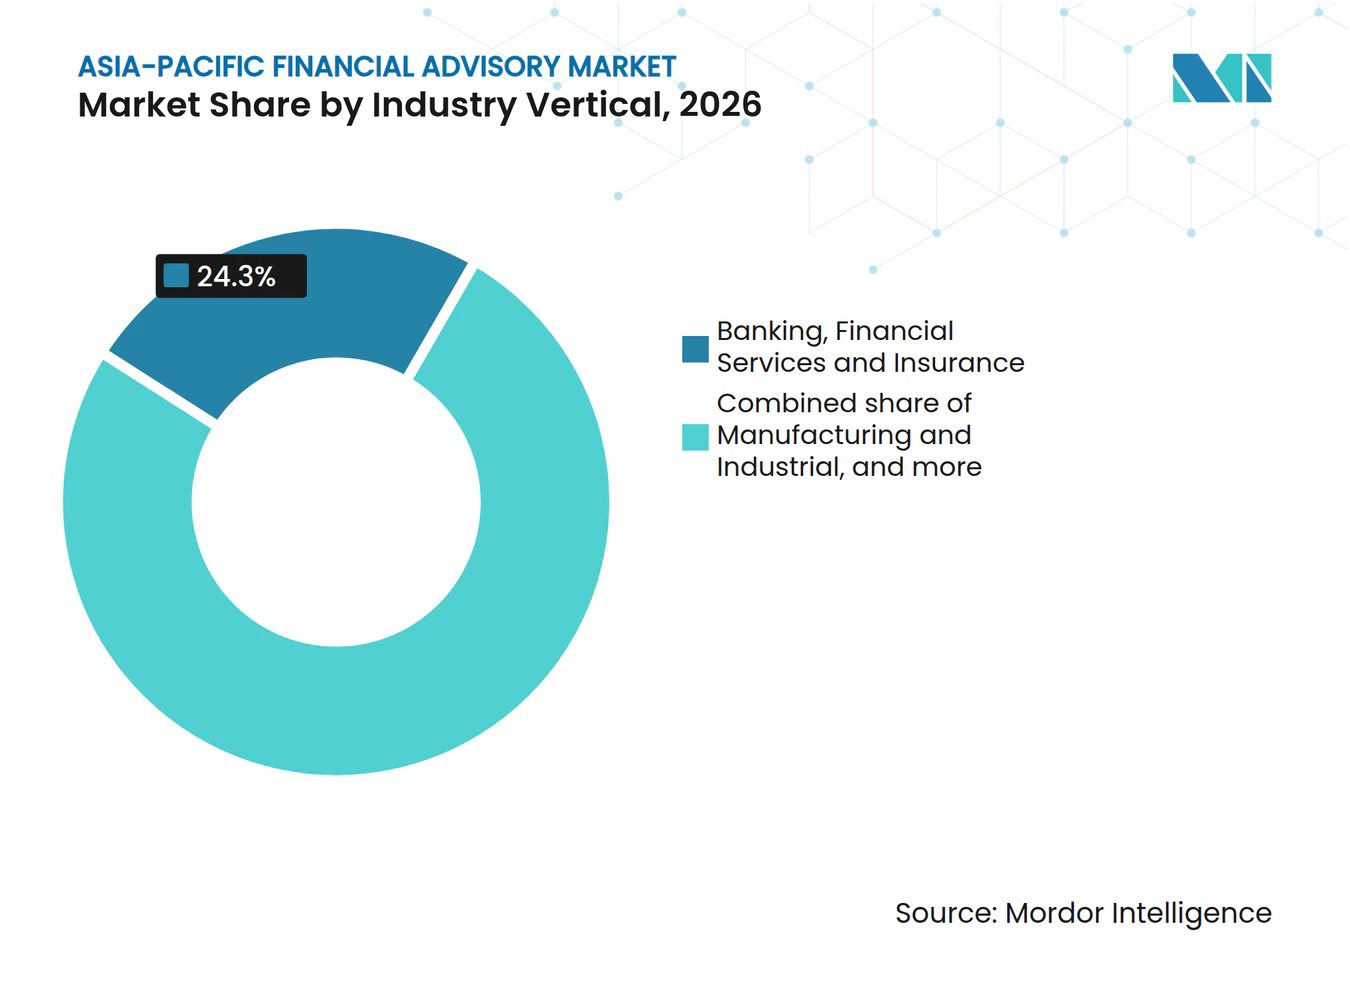
la banque, les services financiers et l'assurance occupent la première position, tandis que les missions dans le secteur de l'énergie progressentLa banque, les services financiers et l'assurance représentaient 24,3 % de la demande de conseil en 2026, la plus grande part par secteur d'activité. Les banques, les assureurs, les gestionnaires d'actifs et les autres institutions financières ont besoin d'un soutien pour la conformité réglementaire, la gestion des risques, l'allocation de capital, les transactions et les changements de modèle opérationnel. Les lignes directrices de Singapour sur la gestion des risques liés à l'intelligence artificielle d'octobre 2026 s'appliquent à un large éventail d'institutions et d'activités financières réglementées, renforçant le besoin d'une expertise spécialisée en gouvernance et en gestion des risques. Les transactions de fusions-acquisitions génèrent également une demande de diligence raisonnable financière, d'évaluation, de financement et de soutien à l'exécution. Les exigences réglementaires et transactionnelles du secteur créent des opportunités pour les entreprises disposant d'une expertise dans les services financiers.
L'énergie et les ressources naturelles devraient croître à un CAGR de 8,7 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'activité. Les investissements dans la transition énergétique, les infrastructures électriques, les minéraux critiques et les transactions dans le secteur des ressources peuvent nécessiter une structuration du financement de projet, une évaluation, une diligence raisonnable et un conseil réglementaire. La Clean Energy Finance Corporation australienne soutient l'investissement par des programmes de financement et d'investissement dans les technologies et infrastructures d'énergie propre, illustrant le rôle du déploiement de capital dans la transition. Les conseillers peuvent également soutenir l'évaluation des risques, les exigences environnementales et les décisions d'investissement transfrontalier. Les technologies de l'information et les télécommunications, l'industrie manufacturière et industrielle, la santé et les sciences de la vie, le commerce de détail et le commerce électronique, ainsi que le gouvernement et le secteur public offrent des missions potentielles supplémentaires dans les domaines des transactions, de l'investissement et du développement des infrastructures.

Par type de prestataire :
les cabinets établis conservent leur envergure, tandis que les prestataires numériques se développentLes cabinets de services professionnels détenaient une part de 35,6 % en 2026. Les cabinets proposant des services de conseil financier associés à des services fiscaux, comptables, de gestion des risques et de transactions peuvent coordonner des missions pluridisciplinaires pour des clients opérant dans plusieurs juridictions. Ce modèle est pertinent pour les transactions complexes et les projets réglementaires qui nécessitent une expertise financière, juridique, fiscale et opérationnelle. Le régime élargi de lutte contre le blanchiment de capitaux et le financement du terrorisme en Australie intègre également des entreprises de services professionnels supplémentaires dans le cadre réglementaire, renforçant la pertinence de l'expertise en conformité pour les entreprises concernées et leurs clients. Les prestataires de conseil établis peuvent utiliser leurs réseaux régionaux et leurs équipes spécialisées pour servir des missions transfrontalières, bien que leur part de marché précise dépende de la classification des prestataires et de la méthodologie de dimensionnement du marché retenues dans le rapport.
Les conseillers numériques et robo-conseillers devraient croître à un CAGR de 12,8 % jusqu'en 2032, le taux le plus rapide parmi les types de prestataires. Mirae Asset Securities a rapporté plus de 140 000 comptes de souscription cumulés de robo-conseil et 8,3 trillions KRW de souscriptions à fin juillet 2026. Shinhan Securities a lancé un service de robo-conseil piloté par l'intelligence artificielle pour les comptes de pension de retraite individuels en août 2026, automatisant l'allocation d'actifs, la sélection d'ETF et le rééquilibrage de portefeuille. Les branches de conseil des banques et des institutions financières restent des prestataires importants, tandis que les conseillers indépendants et les boutiques spécialisées peuvent servir des mandats spécialisés dans les transactions, l'énergie et les family offices.
Analyse géographique
La Chine est le plus grand segment géographique en 2026, représentant 25,1 % du marché des services de conseil financier en Asie-Pacifique. Le marché national de la gestion d'actifs en Chine a atteint 175,2 trillions CNY (24,3 trillions USD) en 2025, en hausse de 12,1 % en glissement annuel, tandis que les actifs de retraite ont atteint 13 trillions CNY (1,8 trillion USD), en hausse de 19 %. Ces évolutions indiquent un pool croissant d'actifs gérés et de capital d'investissement à long terme susceptible de soutenir la demande de conseil en investissement, de planification de portefeuille et de services liés à la retraite. Le secteur de la gestion de patrimoine bancaire en Chine comptait également 143 millions d'investisseurs individuels à fin 2025, avec des encours de produits de 33,29 trillions CNY (4,6 trillions USD). Cette vaste base d'investissement crée une demande potentielle de structuration patrimoniale, de planification des investissements, de soutien à la succession et de conseil en transactions d'entreprise.
L'Inde devrait être le segment géographique à la croissance la plus rapide, avec un CAGR de 10,5 % jusqu'en 2032. Les moteurs de croissance potentiels comprennent l'élargissement de la participation des ménages aux investissements, les besoins de financement des entreprises, les transactions d'entreprise et la demande croissante de planification financière spécialisée. Les entreprises peuvent avoir besoin d'un soutien pour les évaluations, les levées de fonds, les acquisitions, les restructurations et les activités de capital transfrontalier, tandis que les particuliers et les familles peuvent rechercher des conseils en matière de portefeuille, de retraite et de succession. Les canaux numériques peuvent élargir l'accès à certains services, tandis que les mandats plus complexes continuent de nécessiter une expertise professionnelle.
Le Japon, l'Australie, Singapour, la Corée du Sud, l'Indonésie et le reste de l'Asie-Pacifique contribuent à la demande régionale par le biais de structures distinctes du secteur financier et d'exigences de conseil spécifiques. Singapour reste un hub important de gestion de patrimoine et d'investissement transfrontalier : ses actifs sous gestion ont atteint 6,7 trillions SGD (5,0 trillions USD) à fin 2025, en hausse de 10,1 % en glissement annuel, tandis que les actifs des clients de banque privée ont augmenté de 15 % entre 2024 et 2025. Le cadre élargi de lutte contre le blanchiment de capitaux et le financement du terrorisme en Australie, en vigueur depuis le 1er juillet 2026, ajoute des obligations de conformité pour les entreprises de services professionnels nouvellement réglementées. L'adoption des services de robo-conseil en Corée du Sud illustre également l'utilisation des outils d'investissement numériques, notamment pour la gestion de portefeuille de retraite. Ensemble, ces marchés génèrent des opportunités dans les domaines de la planification patrimoniale, de la finance d'entreprise, du conseil réglementaire et des services d'investissement numériques.
Paysage concurrentiel
Concentration du Marché
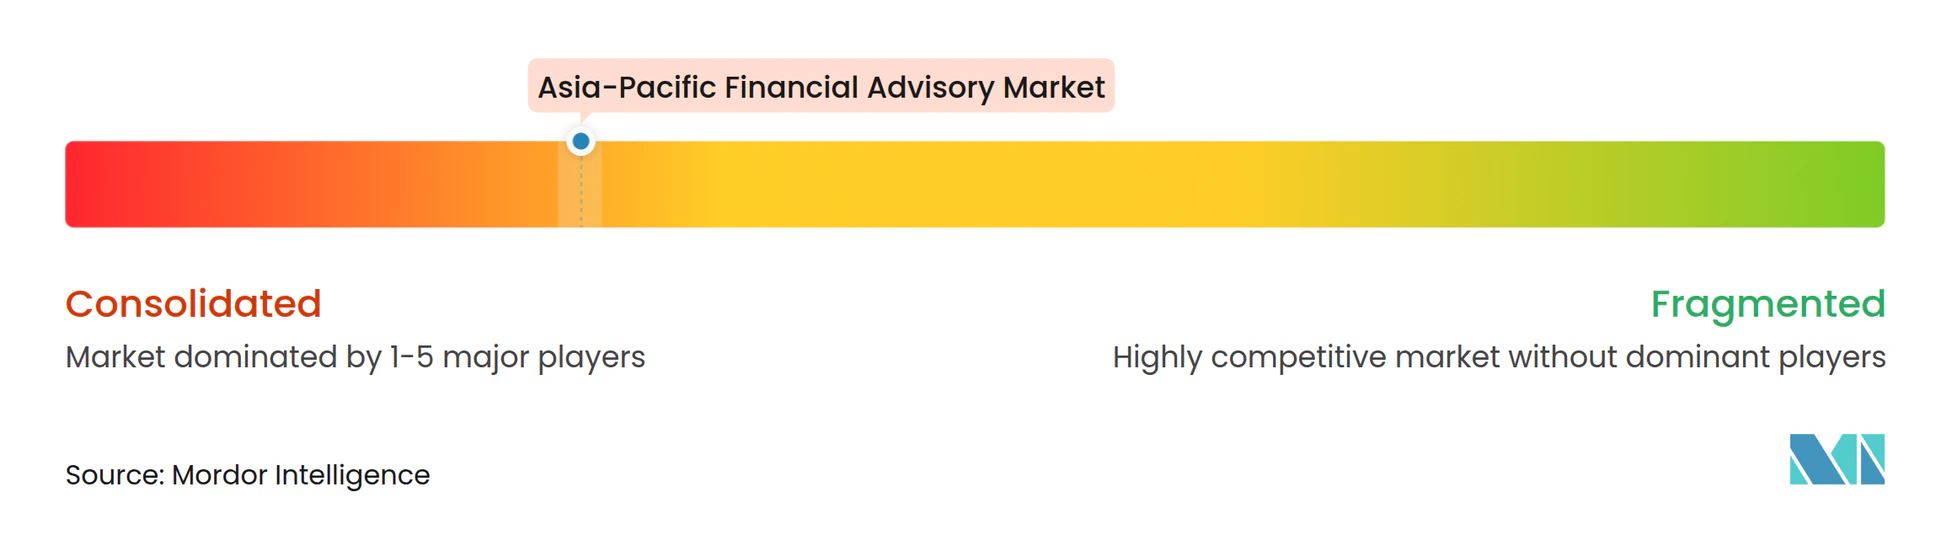
Le marché des services de conseil financier en Asie-Pacifique est consolidé au sommet, les grands cabinets de services professionnels mondiaux, les banques d'investissement et les groupes de gestion de patrimoine établis bénéficiant de relations clients étendues, d'une expertise pluridisciplinaire et de capacités de prestation transfrontalière. Ces avantages sont particulièrement pertinents pour les transactions de fusions-acquisitions complexes, les mandats institutionnels, les missions réglementaires et la gestion de patrimoine pour les clients à haute valeur nette. La concurrence reste active parmi les spécialistes régionaux, les conseillers indépendants et les prestataires numériques, notamment dans les transactions de niche et les services destinés aux clients de plus petite taille.
La concurrence est façonnée par la capacité des entreprises à combiner expertise sectorielle, connaissance réglementaire, exécution de transactions et accès aux clients régionaux. Le 3 février 2026, UBS a marqué la remise de l'UBS Tower à Hong Kong, un nouveau siège social destiné à regrouper ses équipes locales, avec une ouverture prévue au quatrième trimestre 2026. Cet investissement renforce la présence à long terme d'UBS à Hong Kong en tant que centre financier et de gestion de patrimoine international. Par ailleurs, Ascend Asia Financial Services Group a annoncé l'ouverture d'un Wealth Centre dédié aux cabinets de conseil financier à Singapour en août 2026, ajoutant des infrastructures pour les conseillers indépendants. Ces développements illustrent la poursuite des investissements dans la couverture clients et la capacité de conseil dans les principaux centres financiers régionaux.
La conformité réglementaire et les investissements technologiques renforcent les avantages des entreprises disposant d'une infrastructure établie et d'équipes spécialisées. L'Autorité monétaire de Singapour a publié ses lignes directrices sur la gestion des risques liés à l'intelligence artificielle le 7 octobre 2026, fixant les attentes pour les institutions financières, avec une entrée en vigueur le 7 octobre 2027. Le régime élargi de lutte contre le blanchiment de capitaux et le financement du terrorisme en Australie est également entré en vigueur pour les entreprises de services professionnels nouvellement réglementées le 1er juillet 2026, obligeant les entreprises concernées à mettre en place des contrôles tels que la diligence raisonnable à l'égard des clients, des programmes de lutte contre le blanchiment de capitaux et le financement du terrorisme, des obligations de déclaration et de conservation des documents. Ces exigences peuvent augmenter les coûts d'exploitation et créer des avantages pour les prestataires disposant de capacités de conformité établies, bien que les petits cabinets puissent rester compétitifs grâce à la spécialisation et à des partenariats ciblés.
Leaders du secteur des services de conseil financier en Asie-Pacifique
-
PwC
-
Deloitte
-
KPMG
-
McKinsey & Company
-
Goldman Sachs
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conseil financier en Asie-Pacifique Entreprises couvertes dans ce rapport
- Deloitte
- PwC
- KPMG
- EY
- J.P. Morgan
- Goldman Sachs
- Morgan Stanley
- UBS
- HSBC
- Nomura
- Mitsubishi UFJ Financial Group
- CITIC Securities
- China International Capital Corporation (CICC)
- Houlihan Lokey
- Lazard
- Moelis & Company
- Alvarez & Marsal
- FTI Consulting
- McKinsey & Company
- Oliver Wyman
Développements industriels récents dans Marché des services de conseil financier en Asie-Pacifique
- Octobre 2026 : L'UBS Tower à West Kowloon a ouvert ses portes le 12 octobre 2026, regroupant les opérations hongkongaises d'UBS dans un nouveau siège social offrant une meilleure connectivité avec la Chine continentale et les marchés internationaux. Le déménagement a renforcé l'engagement à long terme d'UBS envers Hong Kong en tant que hub de gestion de patrimoine et porte d'entrée vers la Grande Chine.
- Octobre 2026 : L'Autorité monétaire de Singapour a publié des lignes directrices sur la gestion des risques liés à l'intelligence artificielle pour les institutions financières le 7 octobre 2026, couvrant la gouvernance de l'intelligence artificielle, la gestion des risques et la supervision. Les lignes directrices entrent en vigueur en octobre 2027, susceptibles d'accroître la demande de services de conseil en gouvernance de l'intelligence artificielle et en conformité réglementaire.
- Août 2026 : Shinhan Securities a lancé Shinhan SOL Robo Pension, un service piloté par l'intelligence artificielle qui automatise l'allocation d'actifs en ETF, la sélection et le rééquilibrage pour les comptes de pension de retraite individuels. Ce lancement met en évidence l'adoption croissante de solutions de conseil numérique pour les investissements de retraite.
- Août 2026 : Ascend Asia Financial Services Group a lancé son Wealth Centre, une plateforme à architecture ouverte offrant aux cabinets de conseil financier et aux consultants un accès à des solutions multi-prestataires et à des outils de planification. Ce lancement reflète l'investissement dans des infrastructures partagées pour les conseillers en gestion de patrimoine indépendants.
Périmètre du rapport sur le marché des services de conseil financier en Asie-Pacifique
Aperçu de la segmentation
| Conseil en finance d'entreprise et conseil en transactions |
| Conseil en gestion de patrimoine et en investissement |
| Conseil fiscal |
| Conseil comptable |
| Conseil en risques et conformité réglementaire |
| Autres |
| Particuliers et ménages |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises privées |
| Institutions financières et investisseurs institutionnels |
| Entités du secteur public et gouvernementales |
| Banque, services financiers et assurance |
| Technologies de l'information et télécommunications |
| Industrie manufacturière et industrielle |
| Commerce de détail et commerce électronique |
| Santé et sciences de la vie |
| Énergie et ressources naturelles |
| Gouvernement et secteur public |
| Autres |
| Conseillers indépendants et boutiques spécialisées |
| Cabinets de services professionnels |
| Branches de conseil des banques et des institutions financières |
| Conseillers numériques et robo-conseillers |
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Singapour |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type de service | Conseil en finance d'entreprise et conseil en transactions |
| Conseil en gestion de patrimoine et en investissement | |
| Conseil fiscal | |
| Conseil comptable | |
| Conseil en risques et conformité réglementaire | |
| Autres | |
| Par type de client | Particuliers et ménages |
| Petites et moyennes entreprises (PME) | |
| Grandes entreprises privées | |
| Institutions financières et investisseurs institutionnels | |
| Entités du secteur public et gouvernementales | |
| Par secteur d'activité | Banque, services financiers et assurance |
| Technologies de l'information et télécommunications | |
| Industrie manufacturière et industrielle | |
| Commerce de détail et commerce électronique | |
| Santé et sciences de la vie | |
| Énergie et ressources naturelles | |
| Gouvernement et secteur public | |
| Autres | |
| Par type de prestataire | Conseillers indépendants et boutiques spécialisées |
| Cabinets de services professionnels | |
| Branches de conseil des banques et des institutions financières | |
| Conseillers numériques et robo-conseillers | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Singapour | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les services de conseil financier en Asie-Pacifique ?
Le marché des services de conseil financier en Asie-Pacifique devrait croître à un CAGR de 7,2 % de 2027 à 2032, pour atteindre 45,1 milliards USD d'ici 2032.
Quelle catégorie de services occupe la première position dans le conseil financier en Asie-Pacifique ?
Le conseil en gestion de patrimoine et en investissement est en tête de la demande de services avec une part de 29,4 % en 2026, tandis que le conseil en risques et conformité réglementaire affiche le taux de croissance prévu le plus élevé à un CAGR de 8,8 %.
Pourquoi les services de conseil réglementaire sont-ils en croissance en Asie-Pacifique ?
La lutte contre le blanchiment de capitaux, le financement du terrorisme, la gouvernance de l'intelligence artificielle et les exigences transfrontalières accroissent les besoins récurrents en matière de conformité. L'élargissement du régime australien de lutte contre le blanchiment de capitaux et le financement du terrorisme en 2026 a intégré 100 000 entités supplémentaires dans son périmètre réglementaire, illustrant l'augmentation générale des travaux de conformité.
Quel groupe de clients génère la plus grande demande de services de conseil ?
Les particuliers et les ménages constituent le plus grand groupe de clients avec une part de 30,8 % en 2026, soutenu par l'expansion du patrimoine et les besoins en planification successorale.
Quel pays devrait connaître la croissance la plus rapide dans le conseil financier régional ?
L'Inde devrait croître à un CAGR de 10,5 % jusqu'en 2032, soutenu par le développement de la gestion de patrimoine axée sur le conseil et des besoins plus larges en services financiers.
Comment les prestataires numériques affectent-ils le conseil financier en Asie-Pacifique ?
Les conseillers numériques et robo-conseillers devraient croître à un CAGR de 12,8 % jusqu'en 2032, soutenus par l'expansion des comptes de robo-conseil et des services de retraite pilotés par l'intelligence artificielle.