
Tamaño y Participación del Mercado de Asesoría Financiera en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
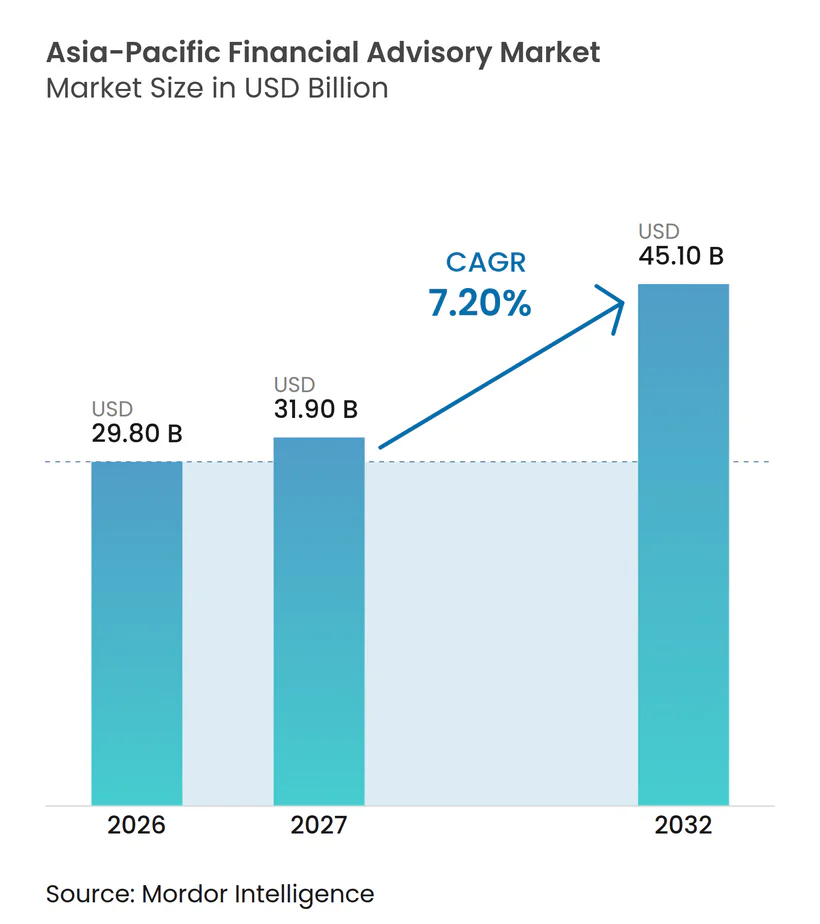
| Tamaño del mercado en el año base (2026) | 29.80 Mil millones de dólares |
| Tamaño del Mercado (2027) | 31.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 45.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.20 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Asesoría Financiera en Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Asesoría Financiera en Asia-Pacífico fue valorado en 29,80 mil millones de USD en 2026 y se estima que crecerá desde 31,90 mil millones de USD en 2027 hasta alcanzar 45,10 mil millones de USD para 2032, a un CAGR del 7,20% durante el período de pronóstico (2027-2032).
La acumulación de riqueza, las necesidades de planificación sucesoria, la inversión transfronteriza y los requisitos regulatorios cada vez más exigentes están ampliando la gama de servicios de asesoría financiera en toda Asia-Pacífico. La región representó aproximadamente 169,7 billones de USD en riqueza personal en 2025, lo que equivale al 32,8% de la riqueza personal mundial, según el Informe de Riqueza Global de UBS 2026. La actividad de transacciones corporativas de UBS también respalda la demanda de servicios de asesoría, con fusiones y adquisiciones anunciadas que involucran a Asia-Pacífico, excluyendo Japón, alcanzando 987,5 mil millones de USD en 2025, un aumento del 37,3% interanual, según LSEG. Estas transacciones requieren experiencia en valoración, financiamiento, diligencia debida y planificación posterior a la transacción. Las empresas que combinan conocimiento sectorial, experiencia regulatoria regional y entrega digital eficiente están posicionadas para atender a grandes clientes institucionales, así como a empresas más pequeñas e individuos con necesidades de asesoría cada vez más complejas.
Conclusiones Clave del Informe
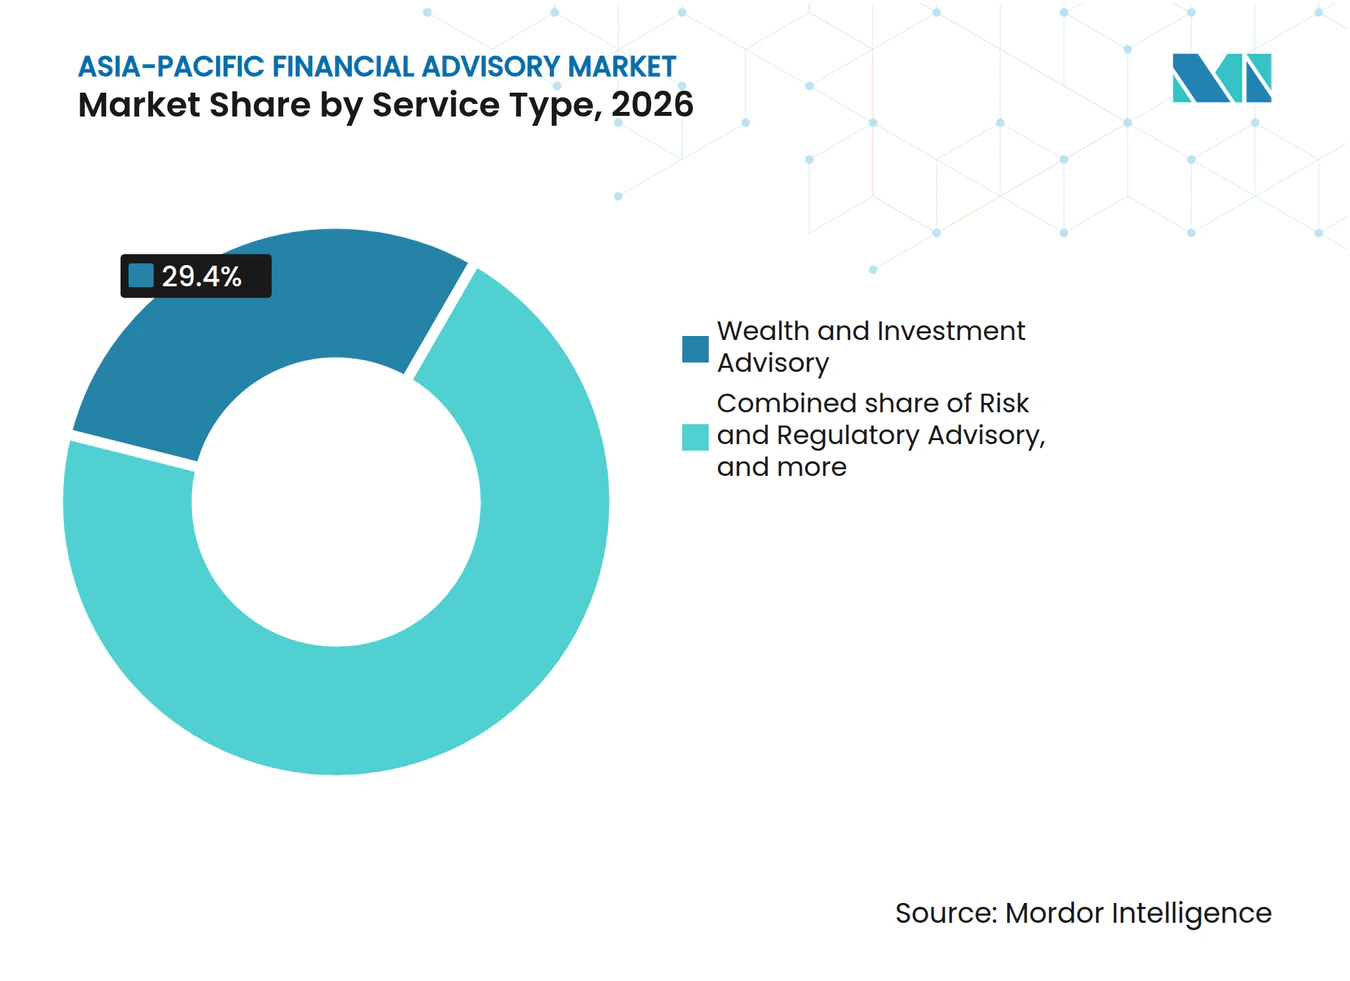
- Por tipo de servicio, la asesoría en riqueza e inversiones capturó el 29,4% de la participación del mercado de asesoría financiera en Asia-Pacífico en 2026, mientras que se proyecta que la asesoría en riesgos y regulación crezca a un CAGR del 8,8% hasta 2032.
- Por tipo de cliente, las personas y hogares capturaron el 30,8% de la participación del mercado de asesoría financiera en Asia-Pacífico en 2026, mientras que se proyecta que las pymes crezcan a un CAGR del 8,6% hasta 2032.
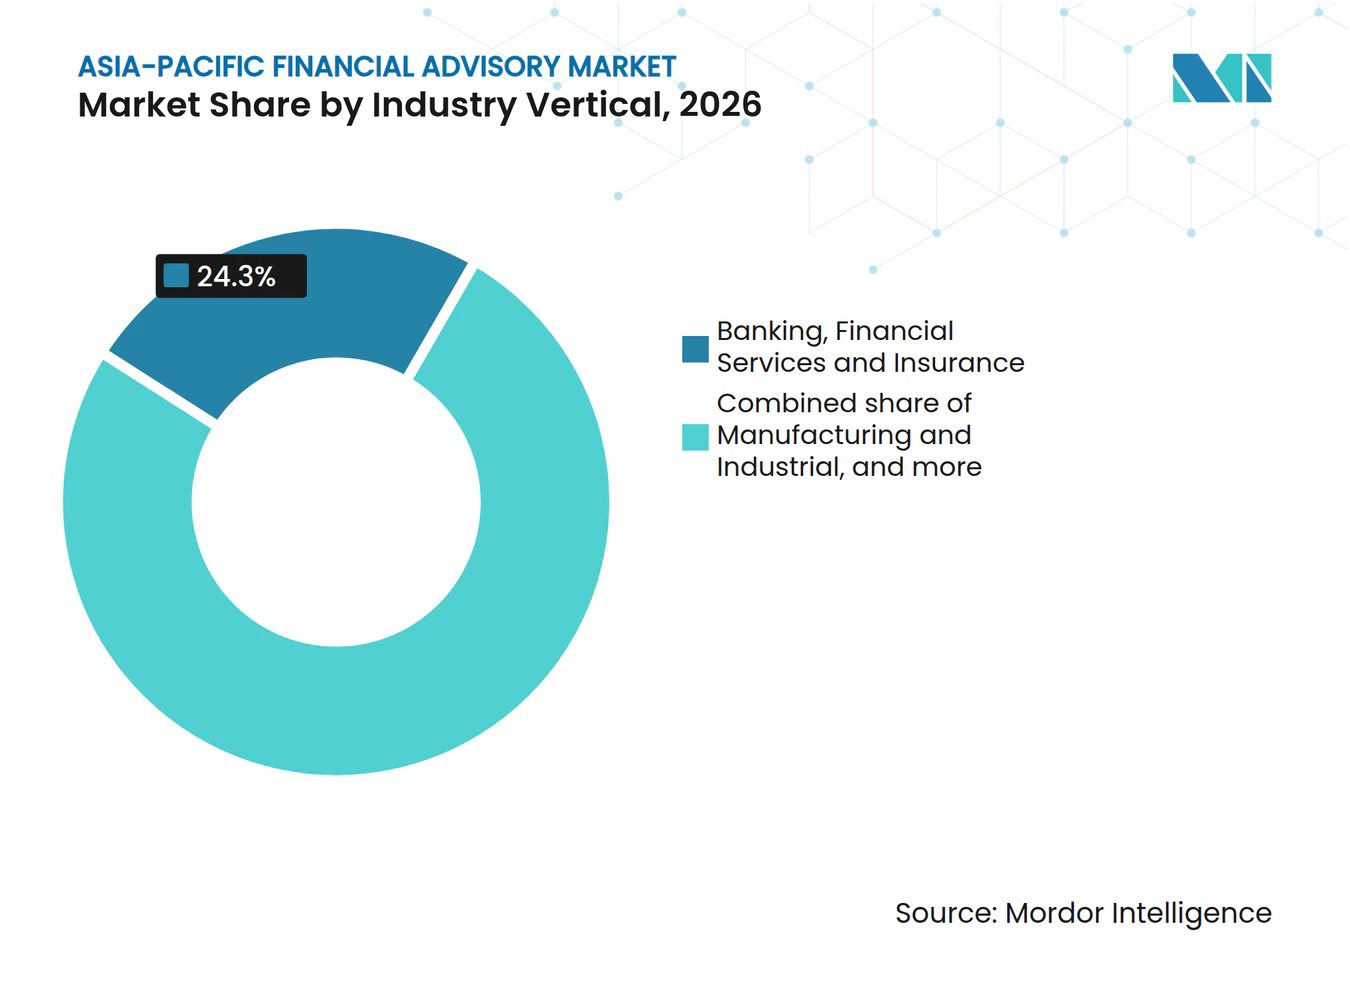
- Por vertical de industria, la banca, los servicios financieros y los seguros capturaron el 24,3% de la participación del mercado de asesoría financiera en Asia-Pacífico en 2026, mientras que se proyecta que la energía y los recursos naturales crezcan a un CAGR del 8,7% hasta 2032.
- Por tipo de proveedor, las empresas de servicios profesionales capturaron el 35,6% de la participación del mercado de asesoría financiera en Asia-Pacífico en 2026, mientras que se proyecta que los asesores digitales y robóticos crezcan a un CAGR del 12,8% hasta 2032.
- Por geografía, China capturó el 25,1% de la participación del mercado de asesoría financiera en Asia-Pacífico en 2026, mientras que se proyecta que India crezca a un CAGR del 10,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Riqueza y Transferencia Intergeneracional de Patrimonio | +1.7% | En toda Asia-Pacífico, con mayor intensidad en China, India y Singapur | Mediano plazo (2-4 años) |
| Expansión de Fusiones y Adquisiciones, Desinversiones y Reestructuración Corporativa | +1.4% | Gran China, Japón, Australia, con efecto expansivo hacia la ASEAN | Corto plazo (≤ 2 años) |
| Creciente Demanda de Servicios de Asesoría Digital e Híbrida | +1.3% | India, Corea del Sur, Singapur, mercados digitales de primera línea de la ASEAN | Corto plazo (≤ 2 años) |
| Crecimiento de los Mercados Privados y la Asesoría en Inversiones Alternativas | +1.0% | Singapur, Australia, Japón, y cada vez más India y China | Mediano plazo (2-4 años) |
| Expansión de las Necesidades de Financiamiento Corporativo y Participación en el Mercado de Capitales | +1.1% | India, ASEAN, Gran China | Mediano plazo (2-4 años) |
| Inversión Transfronteriza y Expansión Empresarial Regional | +0.9% | Singapur, Hong Kong, ASEAN como corredores de entrada y salida | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Riqueza y Transferencia Intergeneracional de Patrimonio
El creciente patrimonio personal de Asia-Pacífico y la necesidad de preparar a la siguiente generación para gestionar los activos familiares respaldan la demanda de servicios de asesoría en sucesión, patrimonio e inversiones. UBS informó que la riqueza personal global aumentó un 10,8% en 2025, mientras que la riqueza personal de Asia-Pacífico creció un 5,9%. Su Informe Global de Family Offices 2026 también identificó brechas en la planificación sucesoria y el compromiso de la próxima generación: solo el 35% de los family offices encuestados contaba con un plan de sucesión definido para el propio family office, y el 27% tenía un proceso estructurado para preparar a los herederos para roles futuros. En China, los inversores que poseían productos de gestión de riqueza bancaria alcanzaron los 143 millones a finales de 2025, un aumento del 14,37% interanual, mientras que los saldos de productos vigentes alcanzaron los 33,29 billones de CNY (4,64 billones de USD)[1]. Estos desarrollos respaldan la demanda potencial de planificación de carteras, preservación del patrimonio, coordinación sucesoria y asesoría en inversiones, aunque los números de inversores y los saldos de productos no deben interpretarse como medidas directas de los ingresos por asesoría financiera.
Expansión de Fusiones y Adquisiciones, Desinversiones y Reestructuración Corporativa
La actividad de fusiones y adquisiciones está generando demanda de asesoría en ejecución de transacciones, valoración, financiamiento y reestructuración en toda Asia-Pacífico. Según la Revisión de Banca de Inversión del Año Completo 2025 de LSEG, las transacciones de fusiones y adquisiciones anunciadas que involucran a Asia-Pacífico, excluyendo Japón, alcanzaron los 987,5 mil millones de USD en 2025, un aumento del 37,3% interanual[2]. La región registró 28 megaoperaciones con un valor combinado de 283,6 mil millones de USD, el mayor valor anual de megaoperaciones desde 2021. El sector financiero representó 198,3 mil millones de USD en valor de operaciones anunciadas, un aumento del 69,8%, mientras que las comisiones de asesoría en fusiones y adquisiciones completadas en Asia-Pacífico, excluyendo Japón, aumentaron un 43% hasta los 3,5 mil millones de USD. Estas transacciones generan trabajo en diligencia debida financiera, valoración, financiamiento, coordinación regulatoria y ejecución de transacciones, mientras que las desinversiones y la reestructuración pueden requerir análisis de escisión, evaluación de compradores y planificación posterior a la transacción. Las cifras demuestran actividad y crecimiento de comisiones en asesoría de banca de inversión, aunque no miden la totalidad del mercado de asesoría financiera.
Creciente Demanda de Servicios de Asesoría Digital e Híbrida
Las plataformas de asesoría digital están ampliando el acceso a la gestión automatizada de carteras y a los servicios de inversión para la jubilación, al tiempo que crean oportunidades para que las instituciones financieras combinen la tecnología con el asesoramiento humano. Mirae Asset Securities informó que sus servicios de asesoría robótica contaban con más de 140.000 cuentas suscritas acumuladas y más de 8,3 billones de KRW (6,15 mil millones de USD) en montos de suscripción acumulados a finales de julio de 2026[3]. Shinhan Securities también ofrece un servicio de asesoría robótica impulsado por inteligencia artificial y datos para cuentas individuales de pensiones de jubilación, que respalda la gestión automatizada de carteras basada en las características del inversor y las condiciones del mercado. La supervisión regulatoria está evolucionando junto con la adopción: en octubre de 2026, la Autoridad Monetaria de Singapur emitió directrices sobre gestión de riesgos de inteligencia artificial para instituciones financieras, abordando la gobernanza, los controles de datos, la supervisión humana, la ciberseguridad y los riesgos de inteligencia artificial de terceros. Las directrices entran en vigor en fases a partir de octubre de 2027 y octubre de 2028. Estos desarrollos respaldan el uso de modelos de asesoría digital e híbrida, aunque el crecimiento de cuentas de asesoría robótica por sí solo no establece el crecimiento en el mercado de asesoría financiera en general.
Crecimiento de los Mercados Privados y la Asesoría en Inversiones Alternativas
Los mandatos en mercados privados requieren trabajo especializado en estructuración de fondos, selección de gestores, revisión de transacciones y planificación de liquidez. Dichos mandatos pueden implicar horizontes de inversión prolongados, términos de propiedad complejos y transparencia limitada en comparación con los activos públicos. Los fondos más grandes y la formación de capital más concentrada aumentan la complejidad de los mandatos asignados a los asesores. Estas necesidades son particularmente relevantes para los inversores institucionales, los family offices y los clientes privados sofisticados que buscan activos alternativos. El mercado de asesoría financiera en Asia-Pacífico puede beneficiarse cuando los clientes requieren asesoría tanto sobre el acceso a alternativas como sobre los términos de las estructuras de inversión a largo plazo. Las empresas con capacidades en transacciones, fiscalidad, riesgos e inversiones están mejor posicionadas para gestionar estos mandatos interconectados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Regulatorios y de Licencias Fragmentados | -1.5% | En toda Asia-Pacífico, más agudo en la ASEAN y para la asesoría transfronteriza | Largo plazo (≥ 4 años) |
| Compresión de Comisiones y Competencia de Precios | -1.3% | China, India, ASEAN, impulsada por nuevos participantes de plataformas digitales | Mediano plazo (2-4 años) |
| Desafíos de Integración Tecnológica, Privacidad de Datos y Gobernanza de Inteligencia Artificial | -1.0% | Singapur, Australia y Japón tienen el mayor escrutinio regulatorio | Mediano plazo (2-4 años) |
| Volatilidad Macroeconómica y Demanda Cíclica de Asesoría | -0.9% | En toda Asia-Pacífico, con Gran China y Hong Kong más expuestos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios y de Licencias Fragmentados
Los servicios de asesoría financiera transfronteriza en Asia-Pacífico deben navegar por diferentes requisitos de licencias, estándares de protección al cliente, regulaciones de productos y obligaciones contra el lavado de dinero. Estas diferencias pueden requerir que las empresas mantengan procedimientos de cumplimiento específicos por jurisdicción, controles de incorporación de clientes y sistemas de informes regulatorios, lo que aumenta la complejidad de la expansión regional. Australia amplió su régimen de lucha contra el lavado de dinero y la financiación del terrorismo el 1 de julio de 2026, incorporando sectores adicionales de servicios profesionales, incluidos negocios legales, contables, inmobiliarios y de transmisión de propiedades, dentro del marco regulatorio. El Grupo Asia/Pacífico sobre Lavado de Dinero también trabaja con las jurisdicciones regionales para apoyar la adopción e implementación de estándares internacionales de lucha contra el lavado de dinero y la financiación del terrorismo, al tiempo que permite las circunstancias locales. Para las empresas de asesoría financiera que operan en múltiples mercados, estos requisitos pueden aumentar los costos de cumplimiento y crear desafíos operativos, particularmente para los proveedores más pequeños con recursos regulatorios limitados.
Compresión de Comisiones y Competencia de Precios
La presión sobre las comisiones afecta a los proveedores que dependen de modelos de precios tradicionales basados en activos o transacciones. Las plataformas digitales pueden atender cuentas más pequeñas con construcción automatizada de carteras y menores costos operativos. Los clientes pueden utilizar servicios digitales de menor costo para asignaciones básicas mientras buscan asistencia humana para una planificación más compleja. Este modelo ejerce presión sobre los asesores que ofrecen servicios similares sin escala o tecnología comparable. El mercado de asesoría financiera en Asia-Pacífico todavía respalda la asesoría especializada, pero los clientes pueden comparar los servicios básicos de inversión con mayor facilidad que antes. Los proveedores están respondiendo enfatizando los compromisos recurrentes de riesgo, regulación y planificación que son menos dependientes de los ciclos de transacciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Asesoría en Riqueza Lidera, mientras los Mandatos de Riesgo Definen el Crecimiento FuturoLa asesoría en riqueza e inversiones tuvo una participación del 29,4% en 2026, convirtiéndola en la categoría de servicio más grande del mercado de asesoría financiera en Asia-Pacífico. La demanda está respaldada por la acumulación de riqueza personal, la planificación de inversiones y la necesidad de coordinar los activos familiares a través de generaciones. UBS informó que la riqueza personal global aumentó un 10,8% en 2025, mientras que la riqueza personal de Asia-Pacífico creció un 5,9%. En China, el número de inversores que poseían productos de gestión de riqueza bancaria alcanzó los 143 millones a finales de 2025, un aumento del 14,37% interanual, lo que demuestra la escala de participación en productos de inversión. Las Finanzas Corporativas y la Asesoría en Transacciones también generaron asignaciones sustanciales: las fusiones y adquisiciones en Asia-Pacífico, excluyendo Japón, alcanzaron los 987,5 mil millones de USD en 2025. Los servicios fiscales, contables, de reestructuración y valoración complementan estas actividades a través de la planificación transfronteriza y el apoyo a transacciones.
Se prevé que la asesoría en riesgos y regulación crezca a un CAGR del 8,8% hasta 2032, la tasa más rápida entre los tipos de servicio. Las instituciones financieras y los proveedores de asesoría se enfrentan a requisitos en evolución para los controles de delitos financieros, la gobernanza de datos, la ciberseguridad y el uso responsable de la inteligencia artificial. Australia amplió su marco de lucha contra el lavado de dinero y la financiación del terrorismo el 1 de julio de 2026, incorporando sectores adicionales de servicios profesionales dentro del alcance. La Autoridad Monetaria de Singapur emitió directrices de gestión de riesgos de inteligencia artificial el 7 de octubre de 2026, estableciendo expectativas de supervisión para las instituciones financieras, con implementación a partir de octubre de 2027. Estos cambios crean demanda potencial de revisiones de cumplimiento, evaluaciones de riesgos, marcos de gobernanza y monitoreo continuo.


Por Tipo de Cliente:
La Riqueza de los Hogares Ancla la Demanda, mientras la Adopción por parte de las Pymes se AceleraLas personas y hogares representaron una participación del 30,8% en 2026, siendo la categoría de cliente más grande. La acumulación de riqueza, la planificación de la jubilación, la construcción de carteras, la planificación patrimonial y la gestión de activos transfronterizos respaldan la demanda de clientes individuales y familias. El mercado de gestión de riqueza bancaria de China alcanzó los 33,29 billones de CNY (4,64 billones de USD) en saldos de productos vigentes a finales de 2025, con 143 millones de inversores que poseían estos productos. Estas cifras indican una base sustancial de clientes de productos de inversión, aunque no miden el número de personas que utilizan asesores financieros independientes. A medida que los activos personales y empresariales se vuelven más interconectados para los emprendedores y las empresas familiares, los clientes también pueden requerir asesoría coordinada en inversiones, fiscalidad, sucesión y financiamiento.
Se proyecta que las pymes crezcan a un CAGR del 8,6% hasta 2032, la tasa más rápida por tipo de cliente. Las empresas más pequeñas pueden requerir asesoría sobre estructuras de financiamiento, valoraciones, adquisiciones, gestión de riesgos, flujo de caja y expansión hacia mercados extranjeros. La Corporación Financiera Internacional estima que la brecha de financiamiento global para las mipymes formales en los mercados emergentes es de 5,2 billones de USD, lo que pone de relieve una necesidad de financiamiento sustancial no satisfecha en lugar de una medida directa de la demanda de asesoría. La entrega digital, los diagnósticos estandarizados y las asociaciones con bancos pueden ayudar a los asesores a proporcionar servicios seleccionados de manera más eficiente a las empresas más pequeñas. Los bancos, las instituciones financieras, las grandes corporaciones y las organizaciones del sector público continúan requiriendo apoyo especializado para transacciones complejas, regulación, asignación de capital y proyectos de infraestructura.
Por Vertical de Industria:
El Sector de Banca, Servicios Financieros y Seguros Ocupa la Mayor Posición, mientras el Trabajo en Energía CreceLa banca, los servicios financieros y los seguros representaron el 24,3% de la demanda de asesoría en 2026, la mayor participación por vertical de industria. Los bancos, las aseguradoras, los gestores de activos y otras instituciones financieras requieren apoyo para el cumplimiento regulatorio, la gestión de riesgos, la asignación de capital, las transacciones y los cambios en el modelo operativo. Las directrices de gestión de riesgos de inteligencia artificial de Singapur de octubre de 2026 se aplican a una amplia gama de instituciones y actividades financieras reguladas, reforzando la necesidad de experiencia especializada en gobernanza y riesgos. Las transacciones de fusiones y adquisiciones también generan demanda de diligencia debida financiera, valoración, financiamiento y apoyo a la ejecución. Los requisitos regulatorios y transaccionales del sector crean oportunidades para las empresas con experiencia en servicios financieros.
Se proyecta que la energía y los recursos naturales crezcan a un CAGR del 8,7% hasta 2032, la tasa más rápida entre los verticales de industria. La inversión en transición energética, la infraestructura eléctrica, los minerales críticos y las transacciones en el sector de recursos pueden requerir estructuración de financiamiento de proyectos, valoración, diligencia debida y asesoría regulatoria. La Corporación de Finanzas de Energía Limpia de Australia respalda la inversión a través de programas de financiamiento e inversión para tecnologías e infraestructura de energía limpia, ilustrando el papel del despliegue de capital en la transición. Los asesores también pueden apoyar la evaluación de riesgos, los requisitos ambientales y las decisiones de inversión transfronteriza. La tecnología de la información y las telecomunicaciones, la manufactura e industria, la salud y ciencias de la vida, el comercio minorista y el comercio electrónico, y el gobierno y el sector público proporcionan asignaciones potenciales adicionales en transacciones, inversión y desarrollo de infraestructura.

Por Tipo de Proveedor:
Las Empresas Establecidas Mantienen la Escala, mientras los Proveedores Digitales se ExpandenLas empresas de servicios profesionales tuvieron una participación del 35,6% en 2026. Las empresas que ofrecen asesoría financiera junto con servicios fiscales, contables, de riesgos y transaccionales pueden coordinar mandatos multidisciplinarios para clientes que operan en múltiples jurisdicciones. Este modelo es relevante para transacciones complejas y proyectos regulatorios que requieren experiencia financiera, legal, fiscal y operativa. El régimen ampliado de lucha contra el lavado de dinero y la financiación del terrorismo de Australia también incorpora empresas adicionales de servicios profesionales dentro del marco regulatorio, aumentando la relevancia de la experiencia en cumplimiento para las empresas afectadas y sus clientes. Los proveedores de asesoría establecidos pueden utilizar redes regionales y equipos especializados para atender compromisos transfronterizos, aunque su participación de mercado precisa depende de la clasificación de proveedores y la metodología de dimensionamiento del mercado del informe.
Se prevé que los asesores digitales y robóticos crezcan a un CAGR del 12,8% hasta 2032, la tasa más rápida entre los tipos de proveedores. Mirae Asset Securities informó más de 140.000 cuentas de suscripción acumuladas de asesoría robótica y 8,3 billones de KRW en suscripciones a finales de julio de 2026. Shinhan Securities lanzó un servicio de asesoría robótica habilitado por inteligencia artificial para cuentas individuales de pensiones de jubilación en agosto de 2026, automatizando la asignación de activos, la selección de fondos cotizados en bolsa y el reequilibrio de carteras. Los brazos de asesoría de bancos e instituciones financieras siguen siendo proveedores importantes, mientras que los asesores independientes y boutique pueden atender mandatos especializados en transacciones, energía y family offices.
Análisis Geográfico
China es el segmento geográfico más grande en 2026, representando el 25,1% del mercado de asesoría financiera en Asia-Pacífico. El mercado de gestión de activos doméstico de China alcanzó los 175,2 billones de CNY (24,3 billones de USD) en 2025, aumentando un 12,1% interanual, mientras que los activos de pensiones alcanzaron los 13 billones de CNY (1,8 billones de USD), un aumento del 19%. Estos desarrollos indican un creciente conjunto de activos gestionados y capital de inversión a largo plazo que puede respaldar la demanda de asesoría en inversiones, planificación de carteras y servicios relacionados con la jubilación. El sector de gestión de riqueza bancaria de China también contaba con 143 millones de inversores individuales a finales de 2025, con saldos de productos vigentes de 33,29 billones de CNY (4,6 billones de USD). Esta extensa base de inversión crea demanda potencial de estructuración patrimonial, planificación de inversiones, apoyo sucesorio y asesoría en transacciones corporativas.
Se prevé que India sea el segmento geográfico de más rápido crecimiento, con un CAGR del 10,5% hasta 2032. Los posibles impulsores del crecimiento incluyen la expansión de la participación de los hogares en inversiones, las necesidades de financiamiento empresarial, las transacciones corporativas y la creciente demanda de planificación financiera especializada. Las empresas pueden requerir apoyo con valoraciones, captación de fondos, adquisiciones, reestructuración y actividad de capital transfronteriza, mientras que las personas y familias pueden buscar asesoría en carteras, jubilación y sucesión. Los canales digitales pueden ampliar el acceso a servicios seleccionados, mientras que los mandatos más complejos continúan requiriendo experiencia profesional.
Japón, Australia, Singapur, Corea del Sur, Indonesia y el Resto de Asia-Pacífico contribuyen a la demanda regional a través de estructuras de sector financiero y requisitos de asesoría distintos. Singapur sigue siendo un importante centro de gestión de riqueza e inversión transfronteriza: sus activos bajo gestión alcanzaron los 6,7 billones de SGD (5,0 billones de USD) a finales de 2025, un aumento del 10,1% interanual, mientras que los activos de clientes de banca privada aumentaron un 15% entre 2024 y 2025. El marco ampliado de lucha contra el lavado de dinero y la financiación del terrorismo de Australia, vigente desde el 1 de julio de 2026, añade obligaciones de cumplimiento para las empresas de servicios profesionales recientemente reguladas. La adopción de servicios de asesoría robótica en Corea del Sur también ilustra el uso de herramientas de inversión digital, incluida la gestión de carteras de jubilación. En conjunto, estos mercados generan oportunidades en planificación patrimonial, finanzas corporativas, asesoría regulatoria y servicios de inversión digital.
Panorama Competitivo
Concentración del Mercado
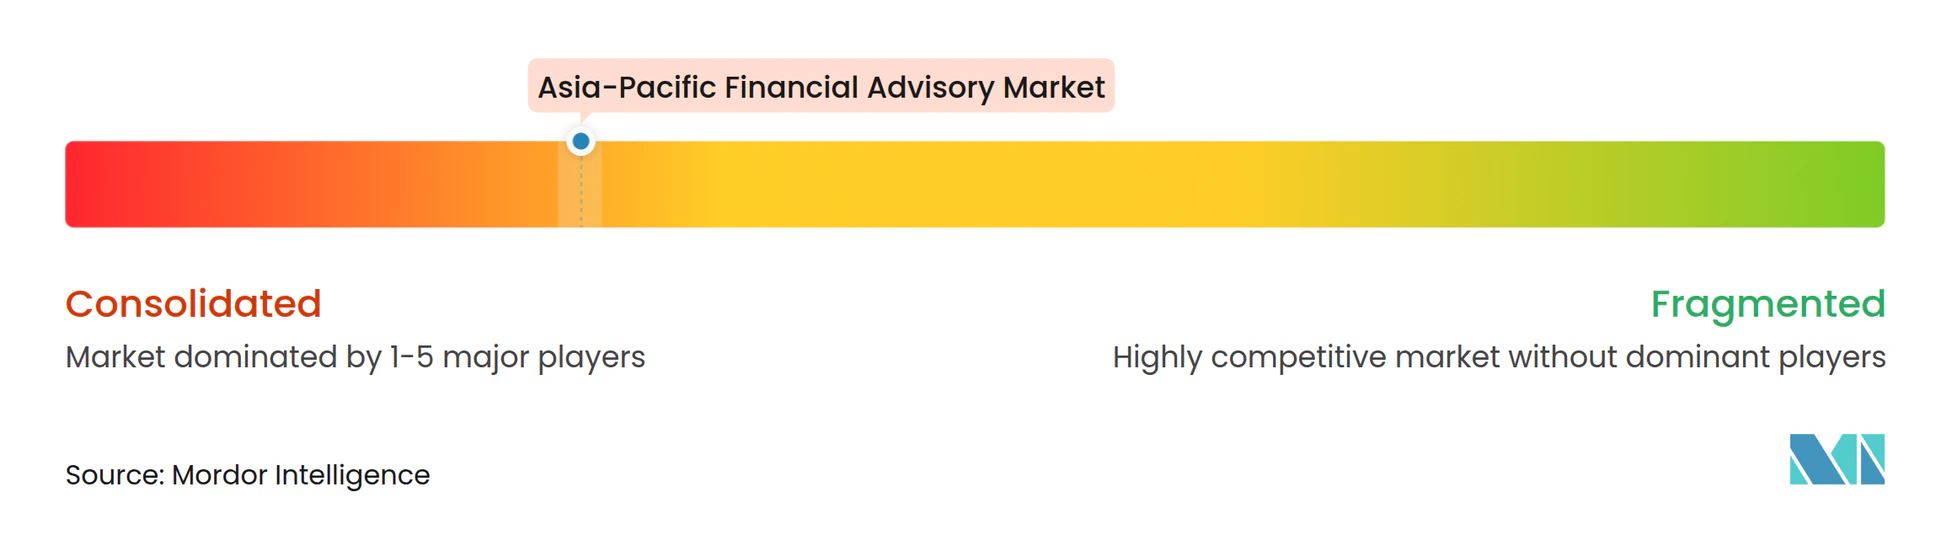
El mercado de asesoría financiera en Asia-Pacífico está consolidado en la cima, con empresas globales de servicios profesionales, bancos de inversión y grupos establecidos de gestión de riqueza que se benefician de extensas relaciones con clientes, experiencia multidisciplinaria y capacidades de entrega transfronteriza. Estas ventajas son particularmente relevantes para transacciones complejas de fusiones y adquisiciones, mandatos institucionales, asignaciones regulatorias y gestión de riqueza para clientes de alto patrimonio neto. La competencia sigue siendo activa entre los especialistas regionales, los asesores independientes y los proveedores digitales, particularmente en transacciones de nicho y servicios para clientes más pequeños.
La competencia está determinada por la capacidad de las empresas para combinar experiencia sectorial, conocimiento regulatorio, ejecución de transacciones y acceso a clientes regionales. El 3 de febrero de 2026, UBS marcó la entrega de UBS Tower en Hong Kong, una nueva sede destinada a reunir a sus equipos locales, con el edificio programado para abrir en el cuarto trimestre de 2026. La inversión refuerza la presencia a largo plazo de UBS en Hong Kong como centro financiero internacional y de gestión de riqueza. Por separado, Ascend Asia Financial Services Group anunció la apertura de un Centro de Riqueza dedicado para empresas de asesoría financiera en Singapur en agosto de 2026, añadiendo infraestructura para asesores independientes. Estos desarrollos ilustran la inversión continua en cobertura de clientes y capacidad de asesoría en los principales centros financieros regionales.
El cumplimiento regulatorio y la inversión en tecnología refuerzan las ventajas de las empresas con infraestructura establecida y equipos especializados. La Autoridad Monetaria de Singapur emitió sus Directrices de Gestión de Riesgos de Inteligencia Artificial el 7 de octubre de 2026, estableciendo expectativas para las instituciones financieras, con las directrices entrando en vigor el 7 de octubre de 2027. El régimen ampliado de lucha contra el lavado de dinero y la financiación del terrorismo de Australia también entró en vigor para las empresas de servicios profesionales recientemente reguladas el 1 de julio de 2026, requiriendo que las empresas pertinentes implementen controles como la diligencia debida del cliente, programas de lucha contra el lavado de dinero y la financiación del terrorismo, informes y mantenimiento de registros. Estos requisitos pueden aumentar los costos operativos y crear ventajas para los proveedores con capacidades de cumplimiento establecidas, aunque las empresas más pequeñas pueden seguir siendo competitivas a través de la especialización y las asociaciones específicas.
Líderes de la Industria de Asesoría Financiera en Asia-Pacífico
-
PwC
-
Deloitte
-
KPMG
-
McKinsey & Company
-
Goldman Sachs
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Asesoría Financiera en Asia-Pacífico Empresas cubiertas en este informe
- Deloitte
- PwC
- KPMG
- EY
- J.P. Morgan
- Goldman Sachs
- Morgan Stanley
- UBS
- HSBC
- Nomura
- Mitsubishi UFJ Financial Group
- CITIC Securities
- China International Capital Corporation (CICC)
- Houlihan Lokey
- Lazard
- Moelis & Company
- Alvarez & Marsal
- FTI Consulting
- McKinsey & Company
- Oliver Wyman
Desarrollos recientes de la industria en Mercado de Asesoría Financiera en Asia-Pacífico
- Octubre de 2026: UBS Tower en West Kowloon abrió el 12 de octubre de 2026, reuniendo las operaciones de UBS en Hong Kong en una nueva sede con mejor conectividad con China continental y los mercados internacionales. La reubicación reforzó el compromiso a largo plazo de UBS con Hong Kong como centro de gestión de riqueza y puerta de entrada a Gran China.
- Octubre de 2026: La Autoridad Monetaria de Singapur emitió Directrices de Gestión de Riesgos de Inteligencia Artificial para instituciones financieras el 7 de octubre de 2026, abarcando la gobernanza, la gestión de riesgos y la supervisión de la inteligencia artificial. Las directrices entran en vigor en octubre de 2027, lo que podría aumentar la demanda de servicios de gobernanza de inteligencia artificial y asesoría regulatoria.
- Agosto de 2026: Shinhan Securities lanzó Shinhan SOL Robo Pension, un servicio impulsado por inteligencia artificial que automatiza la asignación de activos en fondos cotizados en bolsa, la selección y el reequilibrio para cuentas individuales de pensiones de jubilación. El lanzamiento destaca la creciente adopción de soluciones de asesoría digital para inversiones de jubilación.
- Agosto de 2026: Ascend Asia Financial Services Group lanzó su Centro de Riqueza, una plataforma de arquitectura abierta que proporciona a las empresas de asesoría financiera y consultores acceso a soluciones de múltiples proveedores y herramientas de planificación. El lanzamiento refleja la inversión en infraestructura compartida para asesores de riqueza independientes.
Alcance del Informe del Mercado de Asesoría Financiera en Asia-Pacífico
Resumen de la segmentación
| Finanzas Corporativas y Asesoría en Transacciones |
| Asesoría en Riqueza e Inversiones |
| Asesoría Fiscal |
| Asesoría Contable |
| Asesoría en Riesgos y Regulación |
| Otros |
| Personas y Hogares |
| Pequeñas y Medianas Empresas (Pymes) |
| Grandes Corporaciones Privadas |
| Instituciones Financieras e Inversores Institucionales |
| Entidades del Sector Público y Gubernamental |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Manufactura e Industrial |
| Comercio Minorista y Comercio Electrónico |
| Salud y Ciencias de la Vida |
| Energía y Recursos Naturales |
| Gobierno y Sector Público |
| Otros |
| Asesores Independientes y Boutique |
| Empresas de Servicios Profesionales |
| Brazos de Asesoría de Bancos e Instituciones Financieras |
| Asesores Digitales y Robóticos |
| China |
| India |
| Japón |
| Australia |
| Corea del Sur |
| Singapur |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tipo de Servicio | Finanzas Corporativas y Asesoría en Transacciones |
| Asesoría en Riqueza e Inversiones | |
| Asesoría Fiscal | |
| Asesoría Contable | |
| Asesoría en Riesgos y Regulación | |
| Otros | |
| Por Tipo de Cliente | Personas y Hogares |
| Pequeñas y Medianas Empresas (Pymes) | |
| Grandes Corporaciones Privadas | |
| Instituciones Financieras e Inversores Institucionales | |
| Entidades del Sector Público y Gubernamental | |
| Por Vertical de Industria | Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones | |
| Manufactura e Industrial | |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Ciencias de la Vida | |
| Energía y Recursos Naturales | |
| Gobierno y Sector Público | |
| Otros | |
| Por Tipo de Proveedor | Asesores Independientes y Boutique |
| Empresas de Servicios Profesionales | |
| Brazos de Asesoría de Bancos e Instituciones Financieras | |
| Asesores Digitales y Robóticos | |
| Por País | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Singapur | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de asesoría financiera en Asia-Pacífico?
Se prevé que el mercado de asesoría financiera en Asia-Pacífico crezca a un CAGR del 7,2% de 2027 a 2032, alcanzando los 45,1 mil millones de USD para 2032.
¿Qué categoría de servicio tiene la mayor posición en la asesoría financiera en Asia-Pacífico?
La Asesoría en Riqueza e Inversiones lidera la demanda de servicios con una participación del 29,4% en 2026, mientras que la Asesoría en Riesgos y Regulación tiene la tasa de crecimiento proyectada más alta con un CAGR del 8,8%.
¿Por qué están creciendo los servicios de asesoría regulatoria en Asia-Pacífico?
Los requisitos de lucha contra el lavado de dinero, financiación del terrorismo, gobernanza de inteligencia artificial y transfronterizos están aumentando las necesidades recurrentes de cumplimiento. La expansión del régimen de lucha contra el lavado de dinero y la financiación del terrorismo de Australia en 2026 añadió 100.000 entidades a su alcance regulado, ilustrando el aumento más amplio en el trabajo de cumplimiento.
¿Qué grupo de clientes genera la mayor demanda de servicios de asesoría?
Las Personas y Hogares son el grupo de clientes más grande con una participación del 30,8% en 2026, respaldado por la expansión de la riqueza y las necesidades de planificación sucesoria.
¿Qué país se espera que crezca más rápido en la asesoría financiera regional?
Se espera que India crezca a un CAGR del 10,5% hasta 2032, respaldado por el desarrollo de la gestión de riqueza liderada por asesores y necesidades más amplias de servicios financieros.
¿Cómo están afectando los proveedores digitales a la asesoría financiera en Asia-Pacífico?
Se espera que los Asesores Digitales y Robóticos crezcan a un CAGR del 12,8% hasta 2032, respaldado por la expansión de cuentas de asesores robóticos y servicios de jubilación habilitados por inteligencia artificial.