
Tamanho e Participação do Mercado de Triciclos Elétricos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
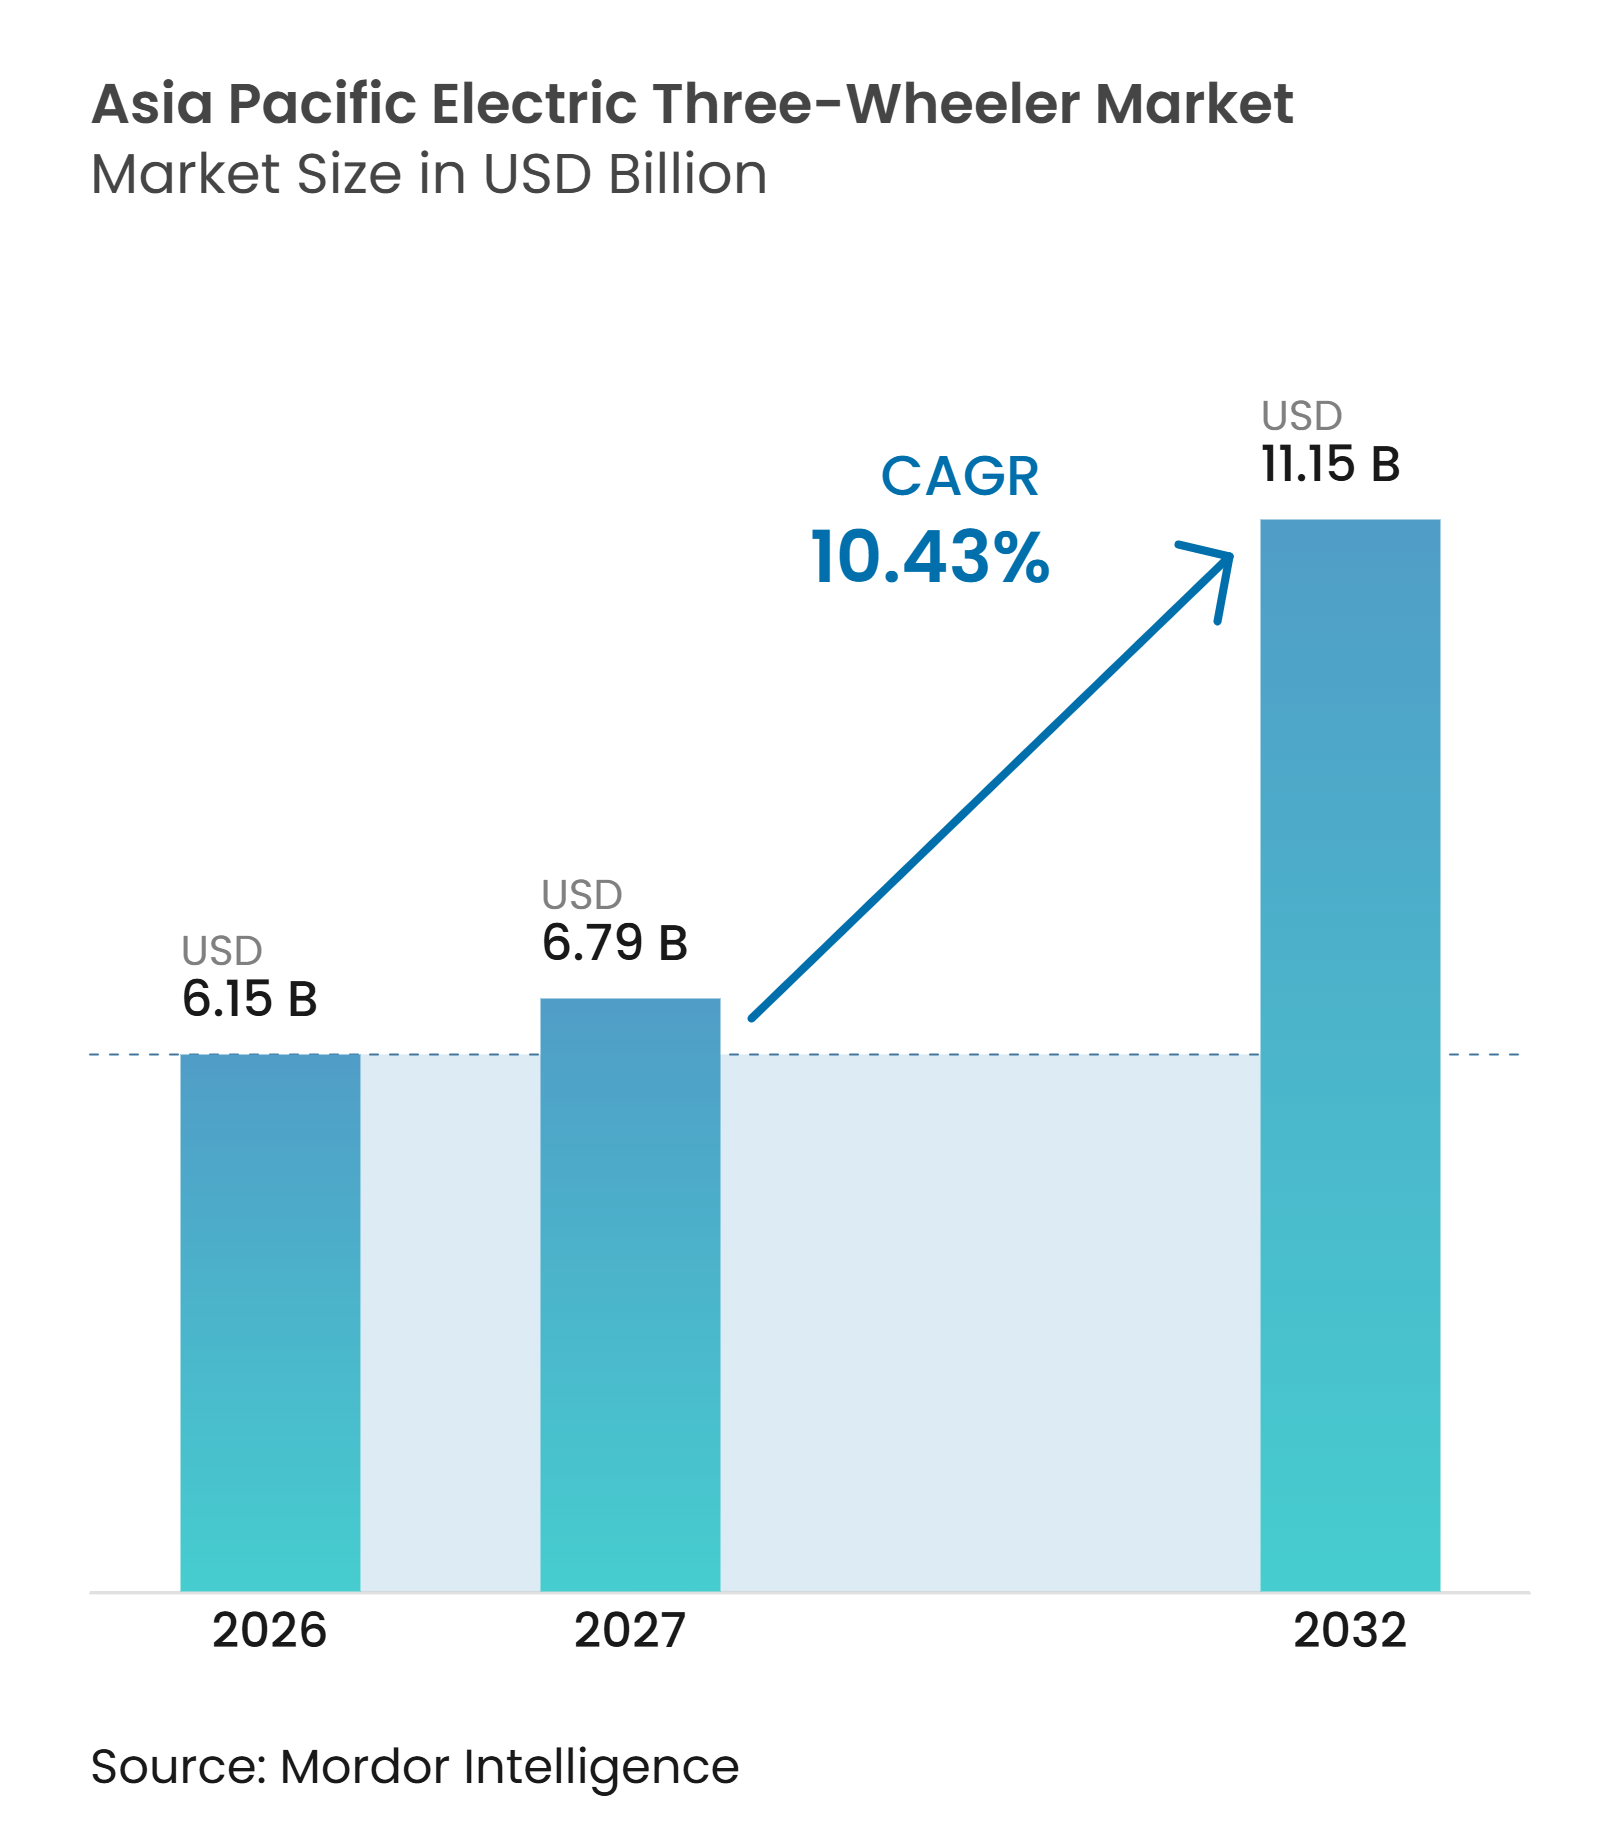
| Tamanho do mercado no ano base (2026) | 6.15 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.79 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.43 % |
| Mercado de Crescimento Mais Rápido | Philippines |
| Maior Mercado | Índia |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Triciclos Elétricos da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de triciclos elétricos da Ásia-Pacífico foi avaliado em 6,15 bilhões de USD em 2026 e deve crescer de 6,79 bilhões de USD em 2027 para 11,15 bilhões de USD até 2032, a um CAGR de 10,43% durante 2027-2032. O mercado de triciclos elétricos da Ásia-Pacífico é sustentado por padrões densos de deslocamento urbano, proprietários-operadores que buscam menores custos operacionais diários e demanda por serviços de frete de curta distância. Os modelos elétricos representaram mais de um quarto dos aproximadamente 4,5 milhões de triciclos vendidos mundialmente em 2025, e a Índia e a China juntas representaram cerca de 91% das vendas globais de triciclos elétricos. A Índia e a China continuam sendo as principais fontes de volume regional, embora seus papéis difiram porque a Índia está expandindo a adoção comercial enquanto a China é uma fonte-chave de veículos e componentes. O mercado de triciclos elétricos da Ásia-Pacífico também tem espaço para crescer à medida que a troca de baterias, pacotes de maior capacidade e veículos comerciais formalmente registrados atendem a horários de operação mais longos. A resiliência do fornecimento está se tornando mais importante porque as restrições a ímãs de terras raras evidenciaram a exposição dos fabricantes regionais à concentração no fornecimento de componentes.
Principais Conclusões do Relatório
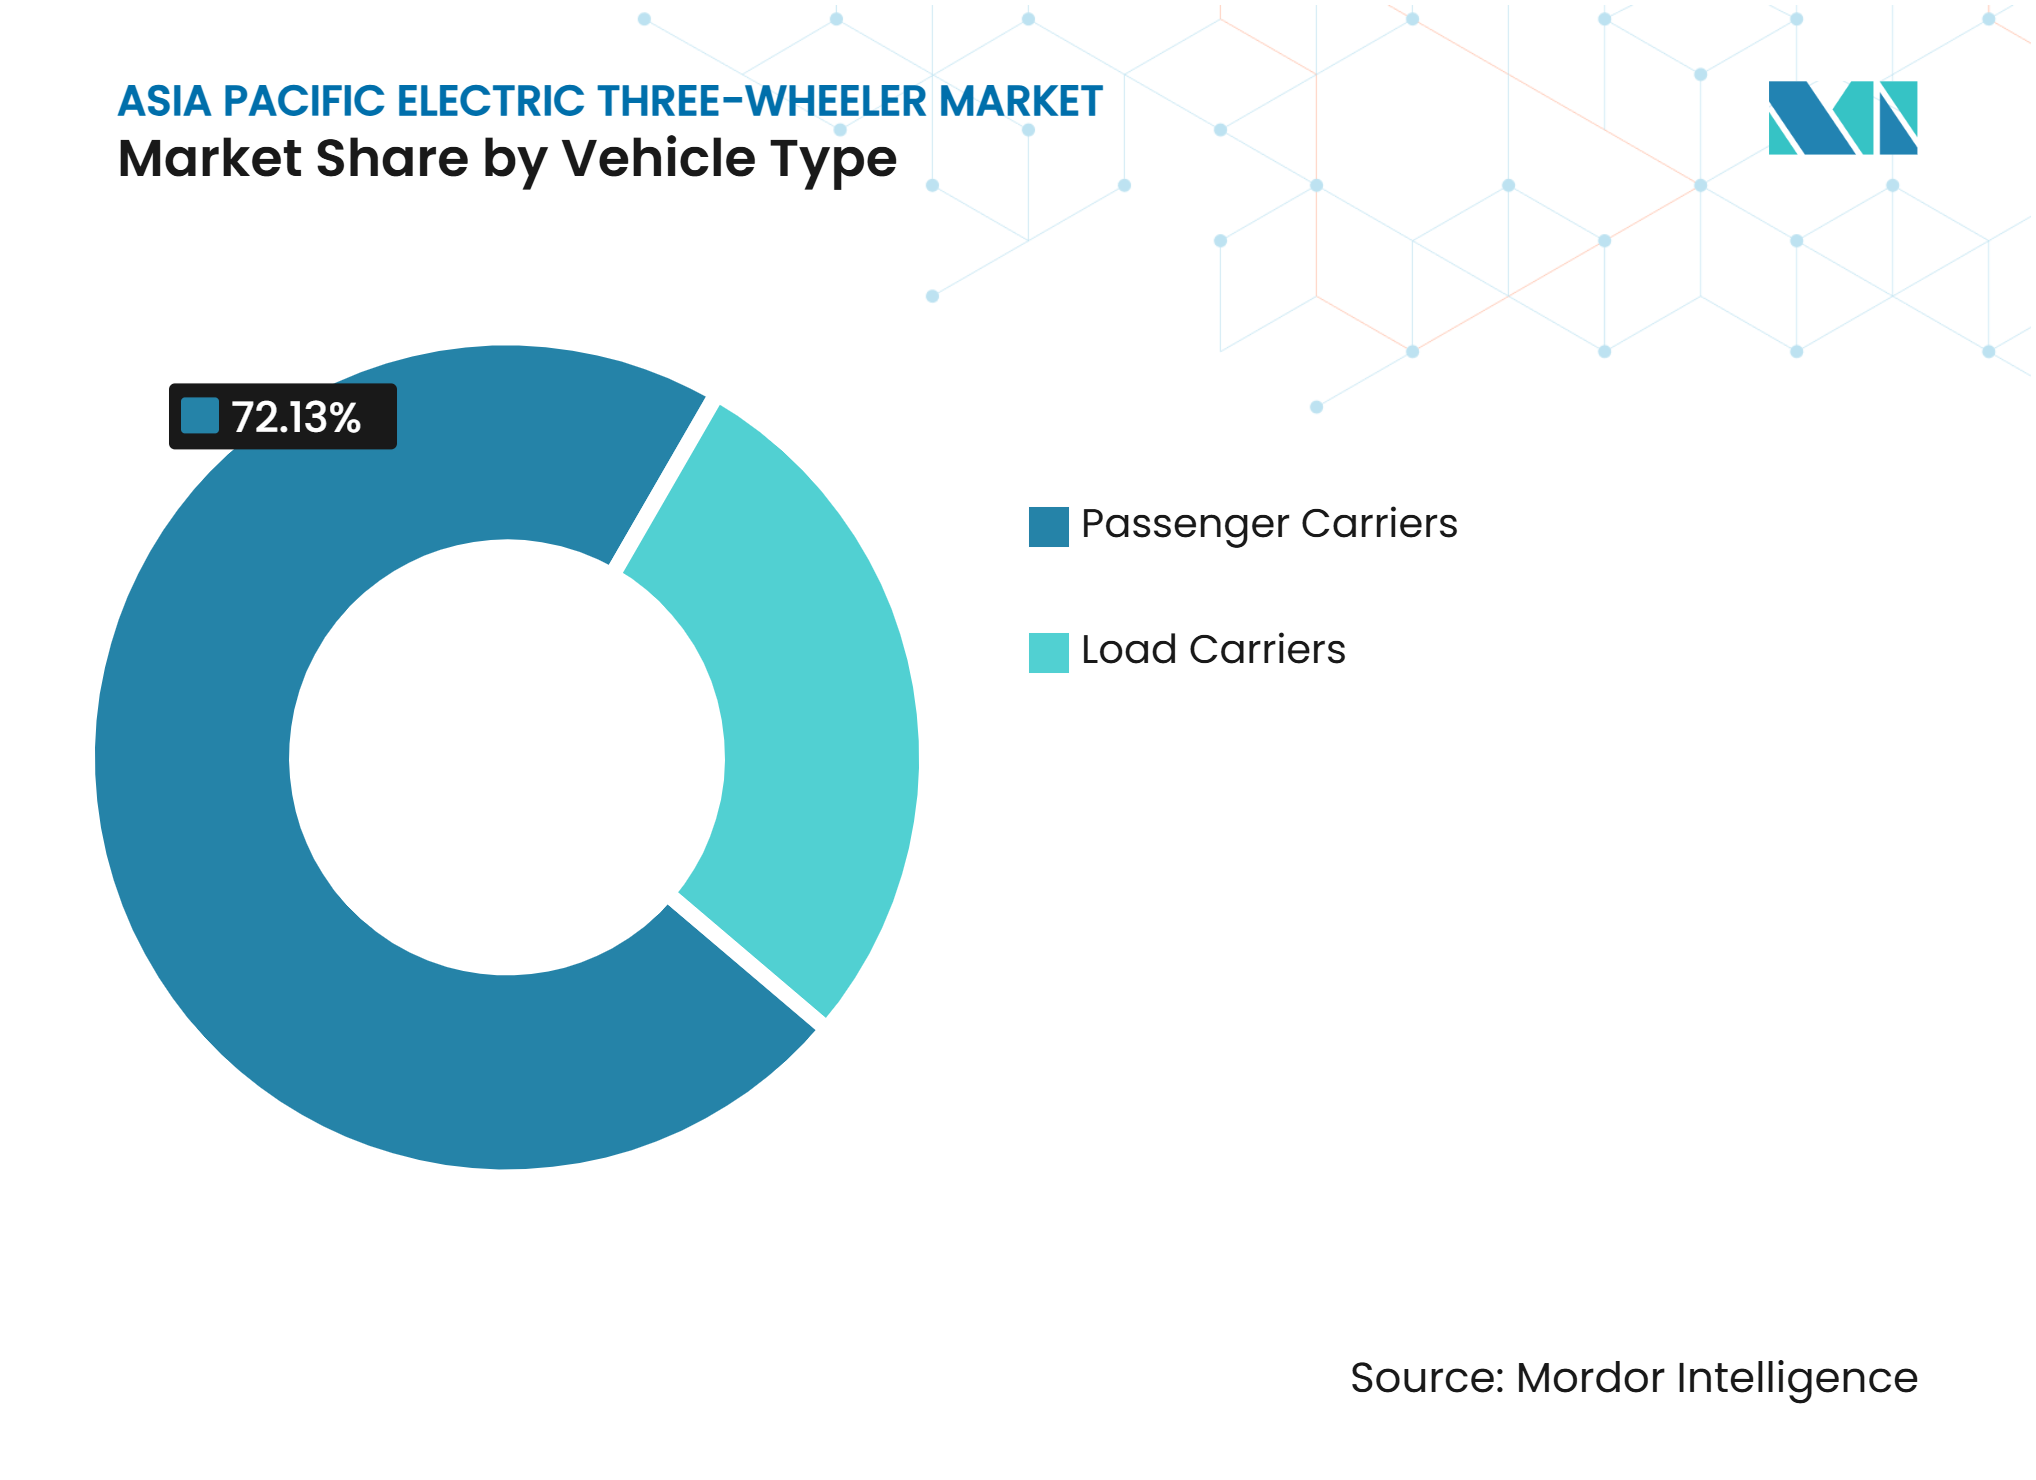
- Por tipo de veículo, os transportadores de passageiros detinham uma participação de 72,13% em 2026, enquanto os transportadores de carga devem crescer a um CAGR de 13,20% até 2032.
- Por tipo de bateria, as baterias de íons de lítio detinham uma participação de 67,27% em 2026 e devem crescer a um CAGR de 15,27% até 2032.
- Por potência do motor, o segmento de 1.000 a 1.500 W detinha uma participação de 51,36% em 2026 e deve crescer a um CAGR de 8,46% até 2032.
- Por capacidade da bateria, o segmento de 3 a 6 kWh detinha uma participação de 46,28% em 2026, enquanto o segmento acima de 6 kWh deve crescer a um CAGR de 13,58% até 2032.
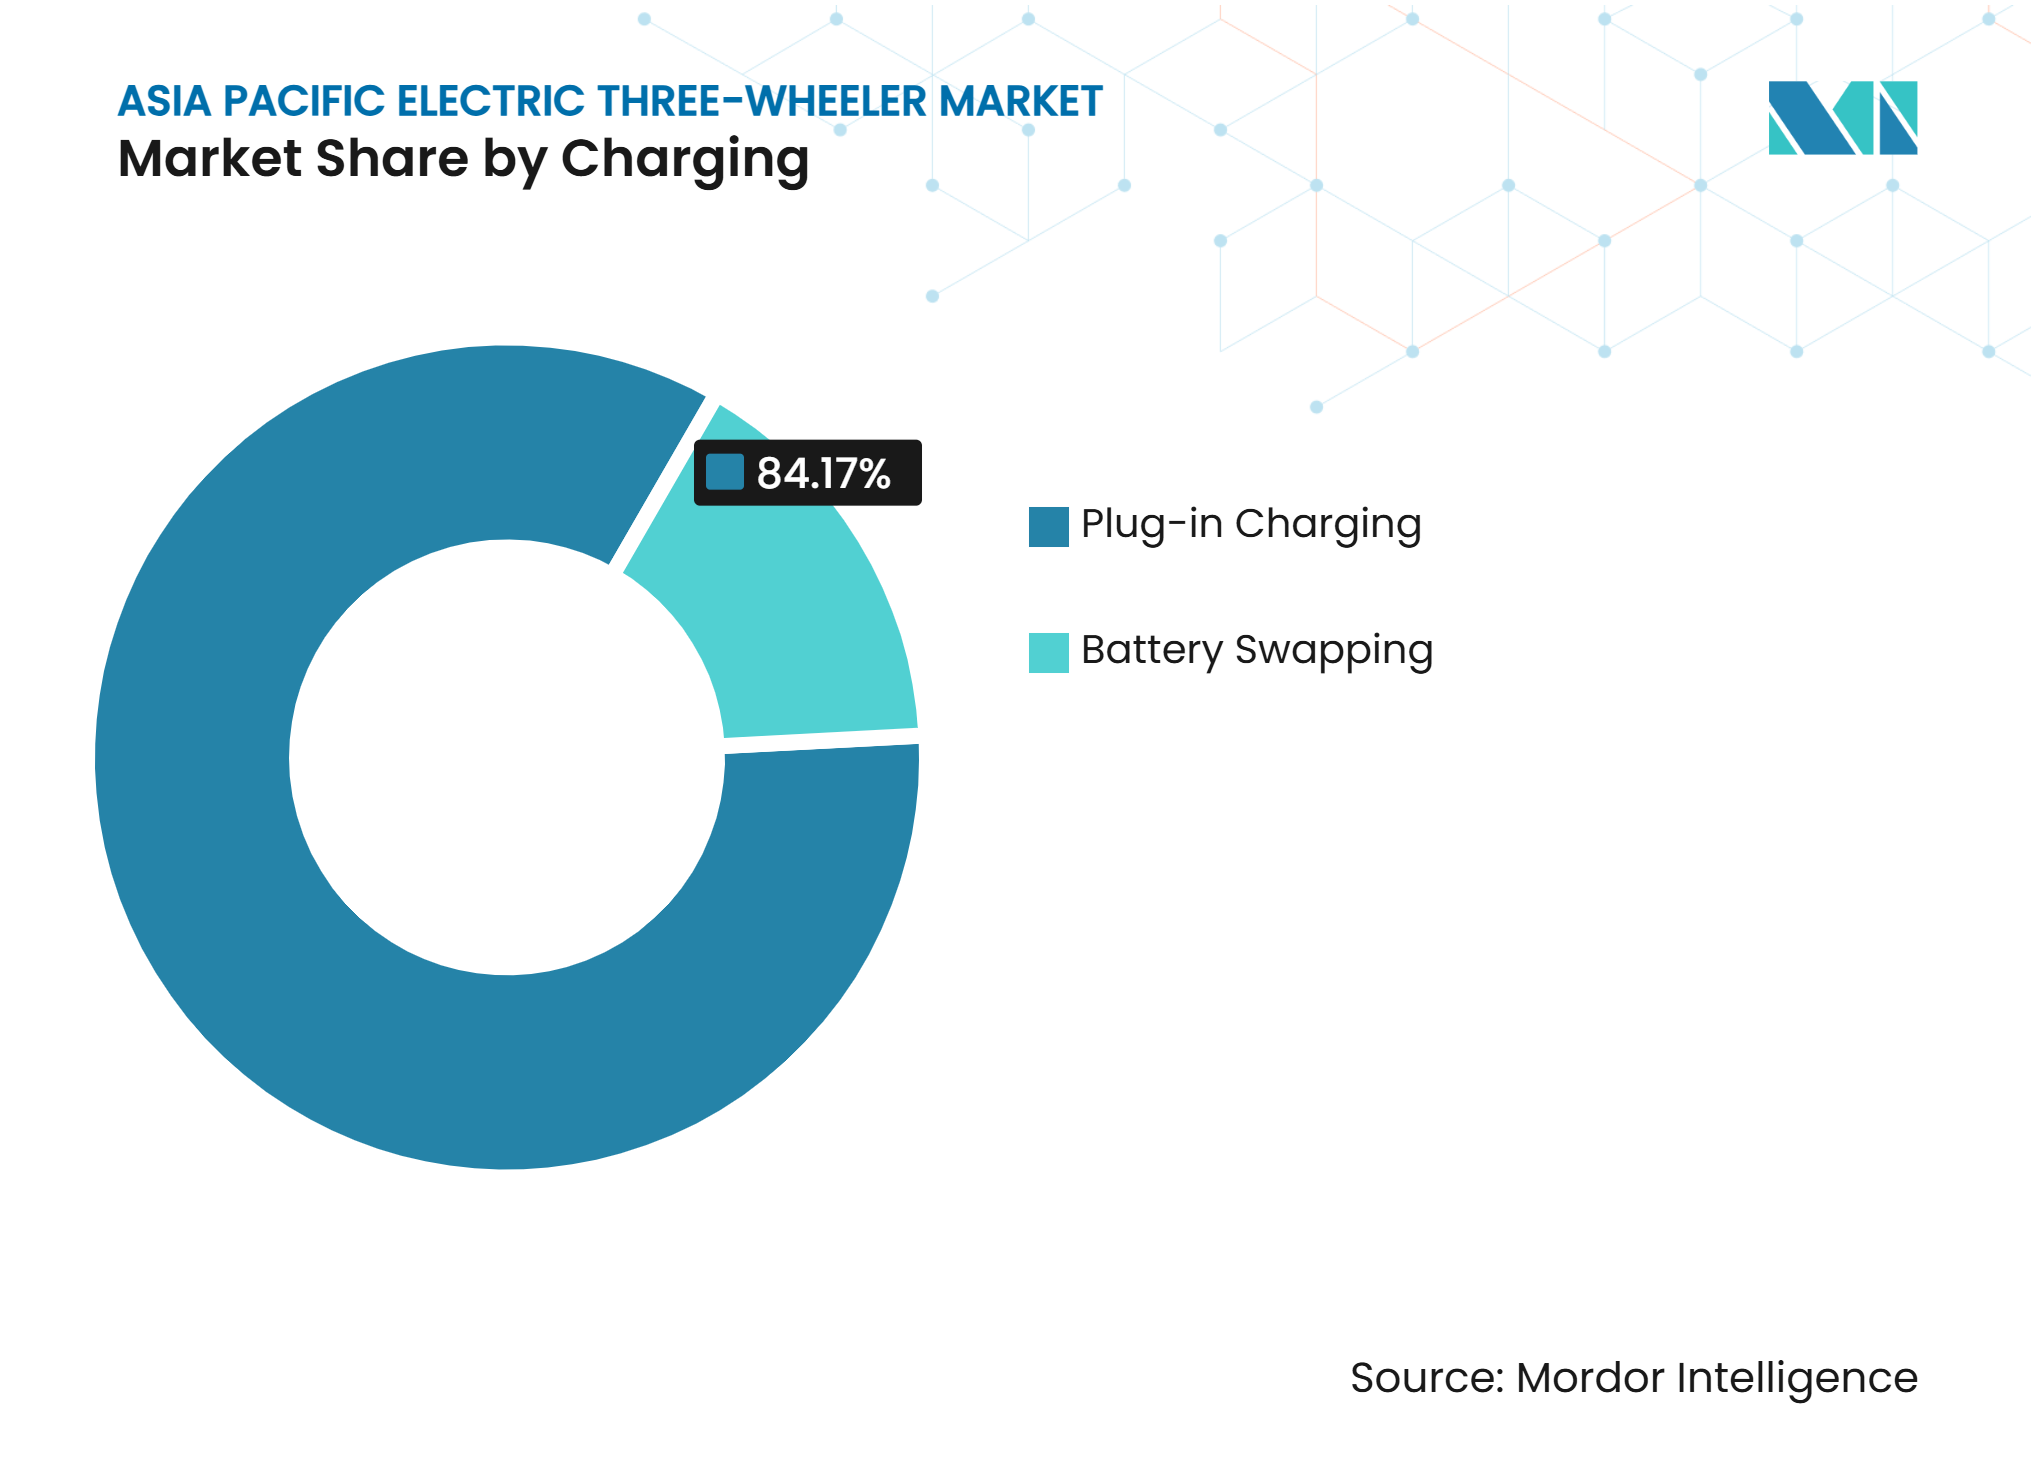
- Por carregamento, o carregamento por plug-in detinha uma participação de 84,17% em 2026, enquanto a troca de baterias deve crescer a um CAGR de 24,38% até 2032.
- Por uso final, frota e mobilidade compartilhada detinham uma participação de 35,42% em 2026, enquanto a logística de última milha deve crescer a um CAGR de 15,63% até 2032.
- Por país, a Índia detinha uma participação de 60,24% em 2026, enquanto as Filipinas devem crescer a um CAGR de 16,80% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Economia nos Custos de Combustível e Menor Custo Total de Propriedade | +2.3% | Ásia-Pacífico, mais forte na Índia e em Bangladesh | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais e Metas de Eletrificação | +2.1% | Índia, Filipinas, Tailândia | Médio prazo (2–4 anos) |
| Demanda Urbana de Passageiros e Carga de Última Milha | +2.0% | Índia, China, Vietnã, Indonésia | Médio prazo (2–4 anos) |
| Desempenho das Baterias de Íons de Lítio e Queda nos Custos dos Pacotes | +1.6% | Ásia-Pacífico, vantagem de custo mais acentuada na China | Médio prazo (2–4 anos) |
| Troca de Baterias para Maior Utilização da Frota | +1.2% | Índia, com expansão para o Sudeste Asiático | Médio prazo (2–4 anos) |
| Localização de Ímãs de Terras Raras e Componentes para Resiliência do Fornecimento Regional | +0.9% | Índia, com influência secundária sobre fabricantes de equipamentos originais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Economia nos Custos de Combustível e Menor Custo Total de Propriedade
O mercado de triciclos elétricos da Ásia-Pacífico se beneficia quando as despesas diárias com energia são menores do que os gastos com combustível de veículos convencionais comparáveis. Carregar um triciclo elétrico nas Filipinas custa uma fração da conta diária de combustível de um triciclo a gasolina, o que pode encurtar o período de retorno do investimento para proprietários-operadores. A Índia registrou 159.235 vendas de triciclos elétricos da categoria L5 no ano fiscal de 2025, alta de 57% em relação ao ano anterior, sob apoio de políticas que reduziram as barreiras à adoção comercialO Ministério das Indústrias Pesadas (MHI) alcançou com sucesso vendas de mais de um milhão de veículos elétricos neste Ano Fiscal 1-25, PIB, pib.gov.">[1]. Os menores custos operacionais importam mais para os proprietários-motoristas porque seus ganhos diários dependem diretamente da disponibilidade do veículo e da renda por rota. Eles também melhoram o caso para operadores de frota que podem programar o carregamento e monitorar o consumo de energia em muitos veículos. As economias resultantes tornam veículos de maior qualidade mais acessíveis mesmo onde o acesso ao crédito formal permanece limitado.
Incentivos Governamentais e Metas de Eletrificação
Os programas públicos continuam a influenciar o mercado de triciclos elétricos da Ásia-Pacífico ao reduzir os custos iniciais de aquisição e incentivar o registro comercial formal. O programa PM E-DRIVE da Índia alocou apoio para cerca de 316.000 triciclos elétricos, e sua meta L5 de 288.000 unidades foi atingida em dezembro de 2025, quando os incentivos para essa categoria foram encerrados. O apoio para e-rickshaws e e-carts continua até 31 de março de 2028, a taxas revisadas. O programa EV3.5 da Tailândia e a Lei de Desenvolvimento do Setor de Veículos Elétricos das Filipinas estendem diretrizes políticas semelhantes para o Sudeste Asiático. A Índia também endureceu as regras de localização de motores de tração para caminhões e ônibus elétricos no âmbito do PM E-DRIVE, com vigência a partir de setembro de 2026, o que sinaliza maior peso político nas parcerias de componentes domésticos em todas as categorias de veículos elétricos. Essas medidas podem favorecer fabricantes que atendam aos requisitos de produção local e conformidade em detrimento de fornecedores exclusivamente importadores.
Demanda Urbana de Passageiros e Carga de Última Milha
O mercado de triciclos elétricos da Ásia-Pacífico está se beneficiando de viagens de passageiros e frete que são curtas, frequentes e concentradas em áreas urbanas densas. As vendas globais de triciclos elétricos superaram 1,2 milhão de unidades em 2025, mesmo com a queda de 16% no total de vendas de triciclosPerspectiva Global de Veículos Elétricos 2, AIE, iea.org.">[2]. Esse movimento é mais forte onde as plataformas de entrega precisam de veículos capazes de realizar viagens repetidas por ruas estreitas e bairros densos. Os compradores de carga para frotas estão avaliando cada vez mais o tempo de atividade, o suporte de serviço e o custo operacional do veículo, e não apenas o preço de compra. Bangladesh ilustra a escala do uso de passageiros, com cerca de 4 milhões de triciclos elétricos em operação, a maioria deles não registrados. Essa demanda sustenta tanto os formatos de passageiros estabelecidos quanto os modelos de carga mais recentes projetados para trabalhos de entrega liderados por plataformas.
Desempenho das Baterias de Íons de Lítio e Queda nos Custos dos Pacotes
As baterias de íons de lítio fortalecem o mercado de triciclos elétricos da Ásia-Pacífico porque suportam maiores autonomias de operação e reduzem os custos do sistema de energia ao longo da vida útil. A Agência Internacional de Energia informou que a capacidade global de fabricação de baterias atingiu 3 TWh em 2024 e poderia triplicar até 2030. Um maior fornecimento de células pode reduzir a pressão sobre a disponibilidade de pacotes mesmo quando os preços das matérias-primas se movem de forma imprevisível. Bangladesh tem uma grande base instalada de chumbo-ácido, com cerca de 4 milhões de triciclos elétricos operacionais, o que cria uma substancial oportunidade futura de substituição. A Pure Earth estima que 80% das baterias de chumbo-ácido usadas em Bangladesh são recicladas em locais informais, e uma pesquisa nacional encontrou níveis elevados de chumbo no sangue em cerca de 38% das crianças menores de cinco anos. Essas preocupações ambientais e de saúde acrescentam urgência à transição para tecnologias de baterias seladas. Os fabricantes chineses mantêm uma vantagem de custo estrutural por meio de sua escala no fornecimento de células e na produção de veículos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura Inadequada de Carregamento e Troca Fora dos Corredores Urbanos Densos | -1.3% | Índia, Bangladesh, Filipinas | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial e Financiamento Restrito para Pequenos Operadores | -1.1% | Índia, Bangladesh, Vietnã, Nepal | Médio prazo (2–4 anos) |
| Regulamentação Informal de Veículos de Baixa Velocidade e Fiscalização Desigual de Segurança | -0.8% | Bangladesh, Filipinas, Vietnã | Longo prazo (≥ 4 anos) |
| Fim de Vida das Baterias de Chumbo-Ácido e Externalidades de Reciclagem | -0.6% | Setor informal de Bangladesh e da Índia | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Inadequada de Carregamento e Troca Fora dos Corredores Urbanos Densos
O mercado de triciclos elétricos da Ásia-Pacífico enfrenta uma restrição prática de infraestrutura fora das principais cidades. Projeta-se que a Índia precisará de mais de 26.000 quiosques de troca de baterias até o final do ano fiscal de 2026, enquanto a Associação de Troca de Baterias da Índia contabilizou cerca de 2.600 quiosques de troca em abril de 2025, principalmente em Delhi. As Filipinas tinham cerca de 912 estações de carregamento no início de 2025, e grande parte dessa rede permanecia concentrada na Região Metropolitana de Manila. Operadores em locais provinciais e semiurbanos podem, portanto, carecer de acesso confiável ao carregamento para rotas comerciais. Uma abordagem de hub e spoke poderia estender a troca de baterias dos terminais logísticos metropolitanos para corredores secundários. No entanto, conexões à rede elétrica, licenças de terreno e capital de giro continuam sendo necessários antes que as estações possam atender a esses locais. A lacuna limita a adoção precisamente onde muitos novos proprietários-operadores e usuários de frete estão localizados.
Alto Custo Inicial e Financiamento Restrito para Pequenos Operadores
O preço de compra e o acesso ao financiamento continuam sendo barreiras materiais para pequenos operadores em todo o mercado de triciclos elétricos da Ásia-Pacífico. Nas Filipinas, um triciclo elétrico custa consideravelmente mais do que um triciclo convencional, apesar de uma vantagem significativa no custo operacional ao longo de sua vida útil. Os credores enfrentam dificuldades para avaliar tomadores de empréstimo com renda irregular ou não documentada, especialmente quando um subsídio não está mais disponível para apoiar a transação. Na Índia, o esgotamento do apoio do PM E-DRIVE para veículos L5 em dezembro de 2025 afetou os processos de financiamento construídos em torno desse incentivo. O arrendamento de frotas e a subscrição baseada em fluxo de caixa podem resolver esse problema, mas esses modelos permanecem limitados fora dos maiores centros urbanos da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Demanda de Carga Remodelando um Mercado Liderado por PassageirosOs transportadores de passageiros representaram 72,13% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026, refletindo o papel contínuo dos e-rickshaws no transporte de passageiros no Sul e Sudeste Asiático. Essa categoria se beneficia de formatos de veículos familiares, capacidade de reparo local estabelecida e demanda previsível em rotas urbanas curtas. Na Índia, as vendas no varejo de triciclos elétricos atingiram 830.819 unidades no ano fiscal de 2026, com a Mahindra Last Mile Mobility vendendo 101.905 unidades, a Bajaj Auto vendendo 89.604 unidades e a TVS Motor vendendo 27.831 unidades. As operações de passageiros são frequentemente conduzidas por proprietários-motoristas individuais, portanto a manutenção simples e o carregamento noturno continuam sendo fatores importantes de compra. As redes de serviço existentes ajudam as marcas estabelecidas a manter seu papel nesta parte do setor de triciclos elétricos da Ásia-Pacífico.
Os transportadores de carga devem crescer a um CAGR de 13,20% até 2032 no mercado de triciclos elétricos da Ásia-Pacífico. Sua expansão acompanha o rápido crescimento nos requisitos de entrega urbana, onde os operadores precisam de veículos compactos com carga útil adequada e menores custos de energia. As frotas de carga também operam por períodos mais longos, aumentando o interesse em gerenciamento de baterias, planejamento de rotas e garantias de serviço. Os principais fabricantes de equipamentos originais estão adicionando produtos de carga dedicados, como a série de carga C90 na linha WEGO da Bajaj Auto lançada na Índia em abril de 2026. Esse padrão pode gradualmente reduzir o peso relativo dos veículos de passageiros, embora os e-rickshaws de passageiros permaneçam profundamente enraizados nos sistemas de transporte regionais. Espera-se que a categoria de carga continue dependente do acesso ao carregamento e da confiabilidade do veículo, pois um ciclo de entrega perdido afeta diretamente a receita da frota.


Por Tipo de Bateria:
Íons de Lítio Consolidando-se em Todas as Faixas de PreçoAs baterias de íons de lítio detinham 67,27% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026 e devem crescer a um CAGR de 15,27% até 2032. Sua posição reflete a demanda por maior autonomia, desempenho em cargas repetidas e flexibilidade operacional comercial. O setor de triciclos elétricos da Ásia-Pacífico também está migrando para sistemas de íons de lítio porque os operadores de frota podem diluir seu maior custo inicial ao longo de um maior uso do veículo. A Agência Internacional de Energia observou que a capacidade de fabricação de baterias pode se expandir acentuadamente até 2030, o que pode sustentar a disponibilidade contínua de células. Uma base de fornecimento maior oferece aos fabricantes de veículos mais opções no projeto de pacotes padronizados e veículos de maior capacidade.
As baterias de chumbo-ácido continuam tendo uma grande base instalada em Bangladesh porque apresentam menores custos de aquisição. Os aproximadamente 4 milhões de triciclos elétricos operacionais do país são principalmente veículos de chumbo-ácido. A reciclagem informal e as preocupações documentadas com a saúde tornam a transição para longe dessa química mais urgente. Os produtos de íons de sódio permanecem em estágio inicial, mas estão sendo avaliados por fabricantes regionais como uma química alternativa de menor custo. Essas alternativas podem oferecer aos fabricantes outra opção se os custos dos insumos de lítio se tornarem mais voláteis. Por ora, a base de fornecedores instalada e o desempenho comercial dos sistemas de íons de lítio os mantêm na posição mais forte.
Por Potência do Motor:
Configuração de Médio Alcance Ancora as Operações ComerciaisA categoria de 1.000–1.500 W representou 51,36% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026 e deve se expandir a um CAGR de 8,46% até 2032. Essa configuração equilibra os requisitos de torque para operação urbana carregada com a elegibilidade sob muitas regras regionais de veículos. É adequada para veículos que devem transportar passageiros ou mercadorias mantendo um consumo de energia razoável. Os fabricantes podem usar essa faixa intermediária em várias aplicações, o que sustenta a escala de produção e a familiaridade com o serviço. Sua posição simultânea de participação e crescimento sugere que a demanda não está se movendo exclusivamente para modelos de entrada ou de alta potência.
Veículos abaixo de 1.000 W são comuns em e-triciclos familiares de baixa velocidade em Bangladesh e nas Filipinas. O tratamento regulatório está mudando nesses mercados porque o registro formal e o acesso a rodovias favorecem configurações de maior potência. A restrição das Filipinas sobre e-triciclos nas principais vias da Região Metropolitana de Manila entrou em vigor em 2 de janeiro de 2026, redirecionando alguns compradores para veículos comerciais registrados. Veículos de maior potência acima de 1.500 W também estão se tornando mais relevantes para usos de passageiros de longo alcance e carga de alta capacidade. O WEGO P9018 da Bajaj Auto reivindicou uma autonomia certificada de 296 km quando a linha WEGO foi lançada na Índia em abril de 2026. As melhorias na eficiência do motor e no controlador podem reduzir a distinção entre as faixas de potência ao longo do tempo, mas seu efeito dependerá das regulamentações locais de veículos.
Por Capacidade da Bateria:
Pacotes de Alta Capacidade Desbloqueando Novos Casos de UsoA faixa de 3–6 kWh detinha 46,28% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026. Essa capacidade se encaixa no ciclo diário de 70–100 km descrito para muitas operações de e-rickshaw na Índia e em Bangladesh. Ela também se beneficia de cadeias de fornecimento e redes de troca organizadas em torno de dimensões de pacotes relativamente padronizadas. Para operadores individuais, esse equilíbrio pode atender às necessidades diárias de rota sem impor o custo de um sistema de energia maior. O segmento, portanto, permanece central para os serviços de passageiros estabelecidos.
O segmento acima de 6 kWh deve crescer a um CAGR de 13,58% até 2032 no mercado de triciclos elétricos da Ásia-Pacífico. Pacotes de maior capacidade são úteis para operadores de carga, rotas estendidas e compradores de frota que buscam ciclos de trabalho mais longos. A mudança das Filipinas para formatos comerciais registrados também apoia veículos que precisam de mais capacidade de energia do que os modelos informais de baixa velocidade. A CATL e a Gotion High-Tech estão melhorando a densidade de energia das células, o que pode aumentar a disponibilidade de energia dentro de um tamanho de pacote semelhante. Esse desenvolvimento apoia maior flexibilidade de carga útil enquanto ajuda os operadores a limitar as interrupções de carregamento. Os veículos de menor capacidade permanecerão relevantes em aplicações de menor custo e menor velocidade, mas suas opções regulatórias e comerciais estão se estreitando em alguns mercados.
Por Carregamento:
Troca de Baterias Redefinindo a Economia das FrotasO carregamento por plug-in representou 84,17% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026. Sua liderança é baseada no grande número de veículos de propriedade individual que carregam durante a noite em casa ou em pontos fixos de veículos. Esse método requer pouca infraestrutura dedicada além de uma conexão elétrica segura. Continua sendo bem adequado para proprietários-motoristas com rotas previsíveis e tempo ocioso suficiente entre os turnos. A base instalada desse método de carregamento torna difícil para qualquer alternativa substituí-lo rapidamente.
A troca de baterias deve crescer a um CAGR de 24,38% até 2032, a maior taxa de crescimento no modo de carregamento no mercado de triciclos elétricos da Ásia-Pacífico. Uma troca rápida de bateria pode evitar a perda de renda associada ao carregamento prolongado por plug-in durante um turno de trabalho. A SUN Mobility opera mais de 900 estações de troca de baterias e recebeu apoio da Helios Climate e da PIDG em julho de 2025, principalmente para construir uma rede de troca de baterias na África, ao mesmo tempo em que apoia cadeias de fornecimento de mobilidade elétrica no Sudeste Asiático. O modelo é mais atraente para frotas que precisam de alta utilização diária de veículos. A interoperabilidade continua sendo um problema limitante porque os operadores obtêm o maior benefício quando os pacotes funcionam em várias marcas de veículos. Existem diretrizes governamentais na Índia, mas o alinhamento mais amplo dos fabricantes de equipamentos originais permanece incompleto.

Por Uso Final:
Frota Crescendo Mais Rapidamente em Mercados Impulsionados por PlataformasFrota e mobilidade compartilhada detinham 35,42% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026. As plataformas de demanda agregada podem comprar veículos em volume, gerenciar energia em depósitos centrais e usar veículos em rotas definidas. Essa estrutura pode proporcionar maior utilização do que um veículo operado individualmente. Os serviços de rota fixa, incluindo alimentadores de metrô, autos compartilhados e ônibus corporativos, são particularmente adequados para carregamento ou troca planejados. A compra de frotas também aumenta a importância da confiabilidade, do financiamento e dos acordos de serviço na seleção de fornecedores.
A logística de última milha deve crescer a um CAGR de 15,63% até 2032. A densidade de atendimento de comércio eletrônico na Ásia urbana está tornando os veículos de carga elétrica dedicados mais viáveis do que os modelos de entrega exclusivamente por motocicleta para algumas rotas. Na Índia, 561.154 e-rickshaws L3 de baixa velocidade foram registrados no ano fiscal de 2026, enquanto os autos elétricos L5 de alta velocidade cresceram 65% para 262.683 unidades. O crescimento do L3 desacelerou para 4%, enquanto o aumento mais rápido dos veículos L5 aponta para uma mudança dos compradores em direção a modelos registrados de maior valor. O transporte agrícola, os serviços de utilidade pública e o uso municipal permanecem em estágio inicial na Indonésia e no Vietnã. Essas aplicações poderiam ampliar a demanda se os modelos de aquisição e operação se tornarem mais estabelecidos.
Análise Geográfica
Índia: Âncora do Mercado com Penetração Comercial Aprofundada
A Índia detinha 60,24% da participação do mercado de triciclos elétricos da Ásia-Pacífico em 2026. O país vendeu 801.431 triciclos elétricos em 2025, cerca de 67% das vendas globais de triciclos elétricos, antes de as vendas no varejo do ano fiscal de 2026 superarem 830.000 unidades. A Mahindra Last Mile Mobility atingiu 101.905 unidades no ano fiscal de 2026, tornando-se o primeiro fabricante de veículos comerciais a vender mais de 100.000 veículos elétricos em um ano fiscal. Os autos elétricos L5 de alta velocidade cresceram 65% no ano fiscal de 2026, em comparação com 4% de crescimento para e-rickshaws de baixa velocidade, indicando demanda por veículos registrados de maior desempenho. A influência regulatória da Índia se estende do apoio do PM E-DRIVE aos requisitos de localização para motores de tração. O Gabinete da União também aprovou um esquema de INR 72,8 bilhões, equivalente a 866 milhões de USD, para 6.000 MTPA de capacidade doméstica de ímãs permanentes de terras raras sinterizados. Esse plano responde à exposição de componentes após os controles de exportação da China em 2025. As quase 200.000 unidades de dois e três rodas elétricos da Bajaj Auto no trimestre de julho a setembro de 2026, alcançadas apesar das restrições de fornecimento, sugerem que a capacidade de fornecimento, e não a saturação do mercado, é a restrição mais próxima.
Filipinas: Formatos Comerciais Substituindo a Frota Informal
As Filipinas devem crescer a um CAGR de 16,80% até 2032, a taxa mais rápida entre as geografias cobertas no mercado de triciclos elétricos da Ásia-Pacífico. Os registros de veículos elétricos atingiram cerca de 40.000 em janeiro–setembro de 2025, bem acima dos 24.286 registrados em todo o ano de 2024, e mais de 67.000 veículos eletrificados foram registrados em janeiro–agosto de 2026. A restrição de janeiro de 2026 sobre e-triciclos nas principais vias da Região Metropolitana de Manila está reestruturando a demanda em direção a modelos comerciais registrados. As associações de operadores e motoristas de triciclos estão migrando para veículos registrados, cujos preços são bem superiores às variantes familiares não registradas. A conformidade com a Lei de Desenvolvimento do Setor de Veículos Elétricos também apoia uma estrutura de política mais clara para a eletrificação comercial. A diferença de custo continua sendo importante porque os triciclos elétricos custam consideravelmente mais do que os triciclos convencionais, embora as economias operacionais possam compensar essa diferença ao longo do tempo. As exportações chinesas para o Sudeste Asiático estão ajudando a reduzir os preços de compra, enquanto a infraestrutura de carregamento local ainda está amplamente concentrada na Região Metropolitana de Manila. A mudança de veículos familiares informais para plataformas de passageiros e carga registradas oferece aos fabricantes um caminho para atender a uma demanda de frota mais formal.
Caminhos Divergentes nos Mercados Restantes
A China é principalmente um catalisador a montante para o mercado de triciclos elétricos da Ásia-Pacífico, enquanto Bangladesh é uma grande oportunidade futura de conversão e o Vietnã é um centro de demanda emergente. O Condado de Fengxian, que representa mais de 60% do mercado de triciclos elétricos da China, exporta para mais de 130 países e regiões, e o Sudeste Asiático é um destino importante para as exportações de triciclos elétricos chineses. Os estimados 4 milhões de triciclos elétricos operacionais de Bangladesh permanecem principalmente veículos de chumbo-ácido, criando uma grande transição potencial em direção a produtos de íons de lítio. As vendas de motocicletas elétricas do Vietnã quase dobraram em relação ao ano anterior para cerca de 209.000 unidades no primeiro semestre de 2025, apoiadas pela VinFast e pelos crescentes custos de combustível. Indonésia, Tailândia, Nepal e Sri Lanka permanecem em um estágio mais inicial de adoção de triciclos elétricos. É provável que esses mercados dependam de importações acessíveis, apoio político local e acesso ao carregamento antes de atingir uma escala comercial mais ampla.
Cenário Competitivo
Concentração do Mercado
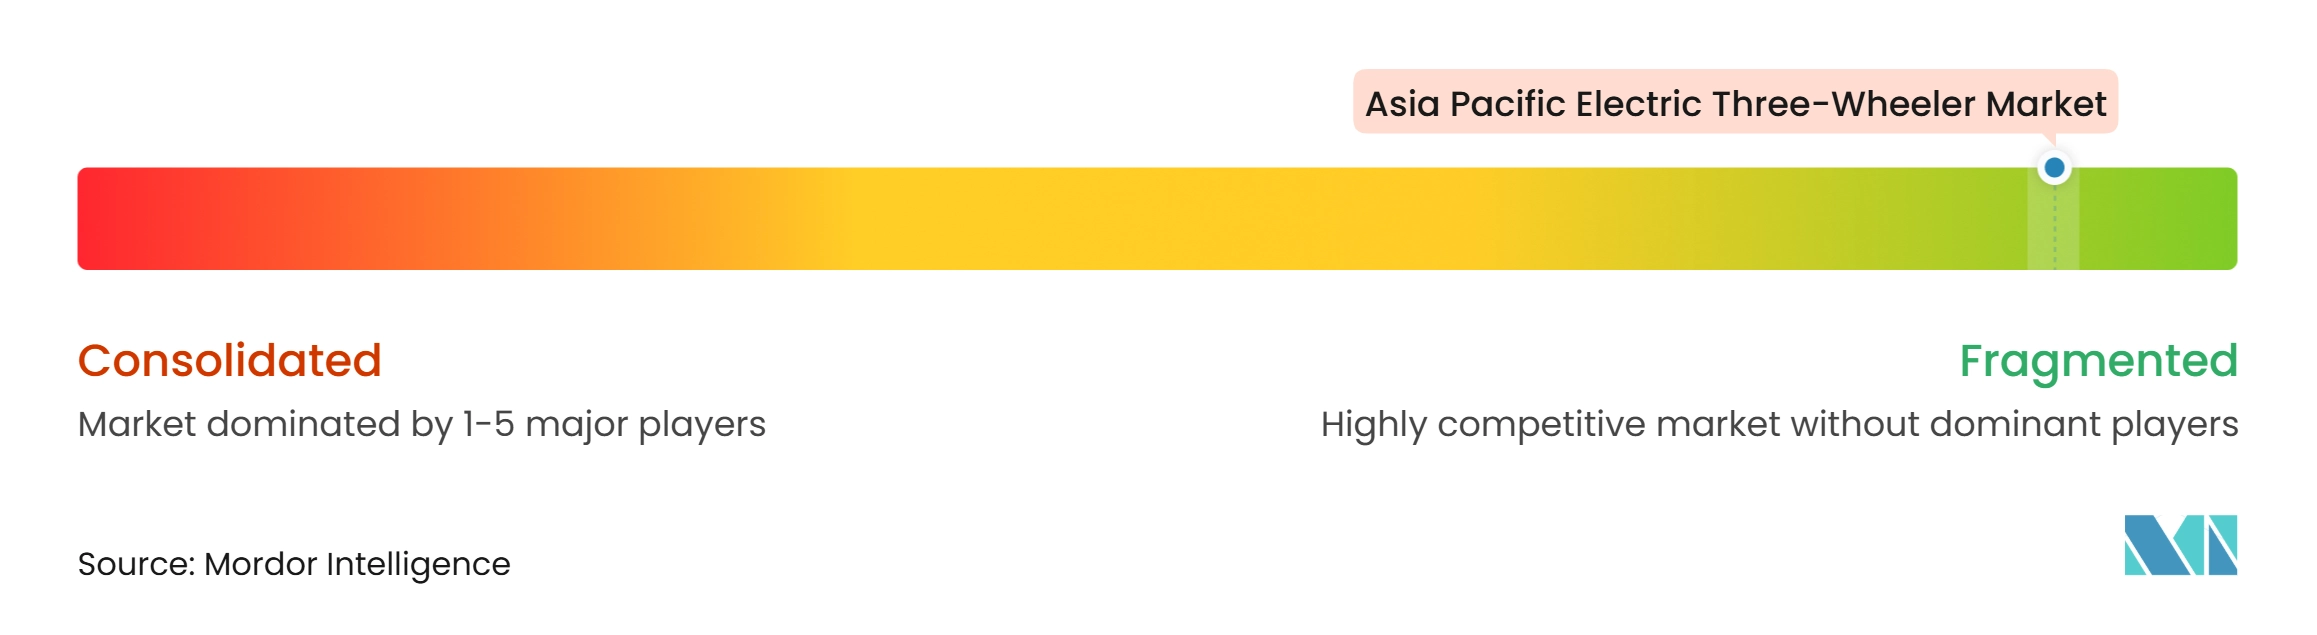
O mercado de triciclos elétricos da Ásia-Pacífico é fragmentado no nível do fabricante de equipamentos originais, mas tem fornecimento de componentes concentrado. Mais de 680 fabricantes competiram na Índia no ano fiscal de 2026, e os seis primeiros detinham 36% das vendas no varejo. Essa estrutura significa que as empresas estabelecidas têm vantagens em cobertura de revendedores, vínculos de financiamento e capacidade de conformidade, em vez de controle decisivo do mercado. Os fornecedores chineses de células de bateria têm um papel desproporcional porque seus preços moldam o piso de custo de produção em toda a região. A YC Electric, a Saera Electric Auto e a Dilli Electric Auto permaneceram entre os seis maiores vendedores no ano fiscal de 2026, embora cada uma tenha registrado menores volumes de varejo à medida que os compradores migraram para modelos L5 de maior velocidade. O mercado de triciclos elétricos da Ásia-Pacífico, portanto, permanece aberto a novos entrantes, mas a profundidade do serviço e o acesso a componentes são cada vez mais importantes.
A Bajaj Auto vendeu quase 200.000 unidades de dois e três rodas elétricos no trimestre de julho a setembro de 2026, com seu negócio elétrico contribuindo com cerca de um terço da receita doméstica. A Mahindra Last Mile Mobility afirmou em abril de 2026 que havia se tornado o primeiro fabricante de veículos comerciais a vender mais de 100.000 veículos elétricos em um único ano fiscal. A SUN Mobility está expandindo seu negócio de troca de baterias além da Índia com apoio da Helios Climate e da PIDG. Esses movimentos mostram que a concorrência agora inclui capacidade, serviços de energia e suporte a frotas, não apenas o design do veículo. As empresas que conectam esses elementos podem criar relacionamentos recorrentes com clientes comerciais.
O mercado de triciclos elétricos da Ásia-Pacífico tem uma abertura na troca de baterias interoperável e na formalização da grande frota elétrica de Bangladesh. Pacotes padronizados poderiam permitir que as empresas de serviços de energia construíssem receitas mais recorrentes, mas o alinhamento dos fabricantes de equipamentos originais permanece incompleto. Os fabricantes indianos estão respondendo com telemática, ferramentas de gestão de frotas e certificação de saúde de baterias para competir no valor do ciclo de vida. Os fabricantes chineses continuam a estabelecer benchmarks de preços de exportação, liderados pelo cluster do Condado de Fengxian, que exporta para mais de 130 países e regiões. Bangladesh poderia se tornar uma grande oportunidade de aquisição se a formalização da frota e a adoção da química de lítio ganharem apoio político.
Líderes do Setor de Triciclos Elétricos da Ásia-Pacífico
-
Mahindra & Mahindra Ltd.
-
Bajaj Auto Ltd.
-
YC Electric Vehicle Pvt. Ltd.
-
Saera Electric Auto Pvt. Ltd.
-
Dilli Electric Auto Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Triciclos Elétricos da Ásia-Pacífico Empresas cobertas neste relatório
- Mahindra & Mahindra Ltd.
- Bajaj Auto Ltd.
- Piaggio & C. S.p.A.
- Kinetic Engineering Ltd.
- Euler Motors Pvt. Ltd.
- Omega Seiki Pvt. Ltd.
- Altigreen Propulsion Labs Pvt. Ltd.
- Atul Auto Ltd.
- TVS Motor Company Ltd.
- TI Clean Mobility Pvt. Ltd.
- YC Electric Vehicle Pvt. Ltd.
- Saera Electric Auto Pvt. Ltd.
- Lohia Auto Industries
- Terra Motors Corporation
- Chongqing Zongshen Vehicle Group Co., Ltd.
- Jiangsu Jinpeng Group Co., Ltd.
- Jiangsu Kingbon Vehicle Co., Ltd.
- Dilli Electric Auto Pvt. Ltd.
- Etrio Automotive Pvt. Ltd.
- Greaves Cotton Limited
- Huaihai Holding Group Co., Ltd.
- Yadea Technology Group Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Triciclos Elétricos da Ásia-Pacífico
- Setembro de 2026: A Bajaj Auto Philippines introduziu o triciclo elétrico WEGO P5009 nas Filipinas com uma bateria de 9,2 kWh, autonomia reivindicada de até 212 km e preço introdutório de PHP 329.888.
- Abril de 2026: A Bajaj Auto lançou sua linha de triciclos elétricos WEGO na Índia, composta por modelos de passageiros e carga com autonomia certificada máxima de 296 km e preços a partir de INR 311.000.
- Abril de 2026: A Mahindra Last Mile Mobility reportou vendas no ano fiscal de 2026 de mais de 100.000 veículos elétricos, permanecendo o maior fabricante de veículos comerciais elétricos da Índia pelo quarto ano consecutivo.
- Março de 2026: O Ministério das Indústrias Pesadas da Índia revisou o esquema PM E-DRIVE, estendendo os incentivos para e-rickshaws e e-carts até 31 de março de 2028.
- Fevereiro de 2026: A Mahindra Last Mile Mobility lançou o triciclo elétrico de passageiros UDO a um preço introdutório de INR 358.999.
Escopo do Relatório do Mercado de Triciclos Elétricos da Ásia-Pacífico
O mercado de triciclos elétricos da Ásia-Pacífico é segmentado por tipo de veículo, tipo de bateria, potência do motor, capacidade da bateria, carregamento, uso final e país. Por tipo de veículo, o mercado é segmentado em transportadores de passageiros (e-rickshaw e e-auto) e transportadores de carga (carga e entrega). Por tipo de bateria, o mercado é segmentado em chumbo-ácido, íons de lítio (LFP e NMC) e outros tipos de bateria. Por potência do motor, o mercado é segmentado em menos de 1.000 W, 1.000 a 1.500 W e mais de 1.500 W. Por capacidade da bateria, o mercado é segmentado em menos de 3 kWh, 3 a 6 kWh e mais de 6 kWh. Por carregamento, o mercado é segmentado em carregamento por plug-in e troca de baterias. Por uso final, o mercado é segmentado em pessoal/proprietário-motorista, frota e mobilidade compartilhada, logística de última milha e outros usos finais. Por país, o mercado é segmentado em Índia, China, Bangladesh, Indonésia, Filipinas, Tailândia, Vietnã, Nepal, Sri Lanka e o restante da Ásia-Pacífico. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) e volume (unidades) para todos os segmentos acima.
Visão geral da segmentação
| Transportadores de Passageiros |
| Transportadores de Carga |
| Chumbo-Ácido |
| Íons de Lítio |
| Outros Tipos de Bateria |
| Menos de 1.000 W |
| 1.000 a 1.500 W |
| Mais de 1.500 W |
| Menos de 3 kWh |
| 3 a 6 kWh |
| Mais de 6 kWh |
| Carregamento por Plug-In |
| Troca de Baterias |
| Pessoal/Proprietário-Motorista |
| Frota e Mobilidade Compartilhada |
| Logística de Última Milha |
| Outros Usos Finais |
| Índia |
| China |
| Bangladesh |
| Indonésia |
| Filipinas |
| Tailândia |
| Vietnã |
| Nepal |
| Sri Lanka |
| Restante da Ásia-Pacífico |
| Por Tipo de Veículo | Transportadores de Passageiros |
| Transportadores de Carga | |
| Por Tipo de Bateria | Chumbo-Ácido |
| Íons de Lítio | |
| Outros Tipos de Bateria | |
| Por Potência do Motor | Menos de 1.000 W |
| 1.000 a 1.500 W | |
| Mais de 1.500 W | |
| Por Capacidade da Bateria | Menos de 3 kWh |
| 3 a 6 kWh | |
| Mais de 6 kWh | |
| Por Carregamento | Carregamento por Plug-In |
| Troca de Baterias | |
| Por Uso Final | Pessoal/Proprietário-Motorista |
| Frota e Mobilidade Compartilhada | |
| Logística de Última Milha | |
| Outros Usos Finais | |
| Por País | Índia |
| China | |
| Bangladesh | |
| Indonésia | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Nepal | |
| Sri Lanka | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de triciclos elétricos da Ásia-Pacífico até 2032?
O mercado de triciclos elétricos da Ásia-Pacífico deve atingir 11,15 bilhões de USD até 2032, crescendo de 6,79 bilhões de USD em 2027 a um CAGR de 10,43%.
Qual tipo de veículo lidera a demanda por triciclos elétricos na Ásia-Pacífico?
Os transportadores de passageiros lideraram com uma participação de 72,13% em 2026, apoiados pelo uso estabelecido de e-rickshaws no Sul e Sudeste Asiático.
Por que as baterias de íons de lítio estão ganhando espaço nos triciclos elétricos?
Os íons de lítio detinham uma participação de 67,27% em 2026 e devem crescer a um CAGR de 15,27% porque podem suportar maior autonomia e maior uso comercial.
O que limita a adoção de triciclos elétricos fora das principais cidades?
Infraestrutura limitada de carregamento e troca, alto custo inicial, regulamentação desigual e financiamento restrito para operadores continuam sendo as principais barreiras.