
Taille et part du marché des trois-roues électriques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
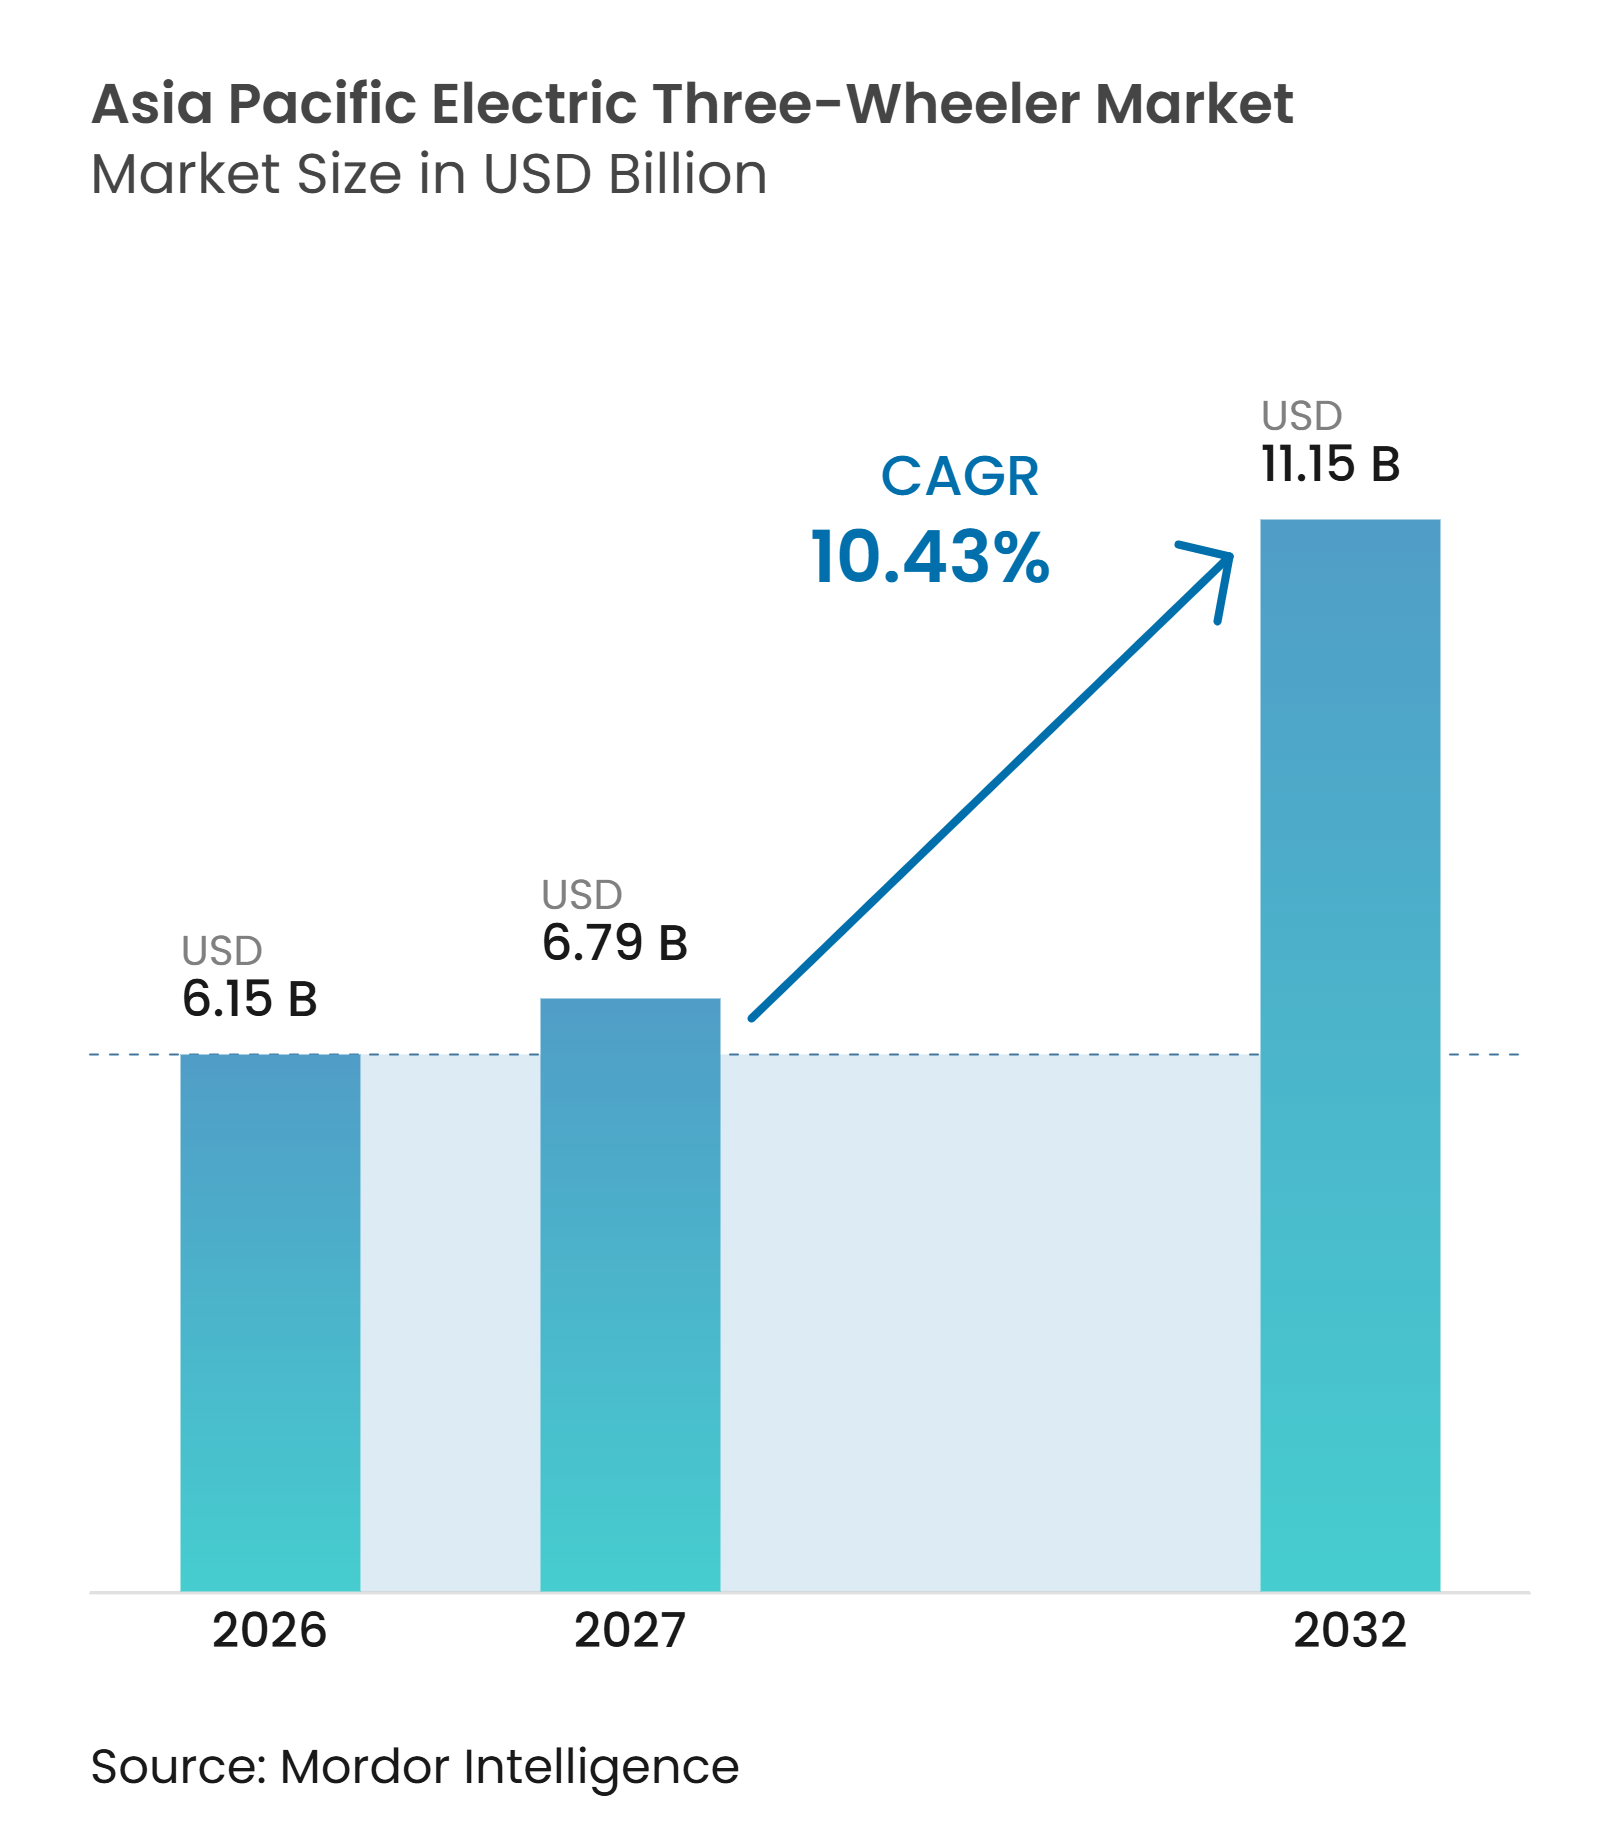
| Taille du marché de l'année de base (2026) | 6.15 Milliards de dollars |
| Taille du Marché (2027) | 6.79 Milliards de dollars |
| Taille du Marché (2032) | 11.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.43 % |
| Marché à la Croissance la Plus Rapide | Philippines |
| Plus Grand Marché | Inde |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des trois-roues électriques en Asie-Pacifique par Mordor Intelligence
La taille du marché des trois-roues électriques en Asie-Pacifique était évaluée à 6,15 milliards USD en 2026 et devrait croître de 6,79 milliards USD en 2027 à 11,15 milliards USD d'ici 2032, à un CAGR de 10,43 % durant la période 2027-2032. Le marché des trois-roues électriques en Asie-Pacifique est soutenu par des schémas de déplacements urbains denses, des conducteurs-propriétaires cherchant à réduire leurs coûts d'exploitation quotidiens, et une demande pour des services de fret sur courtes distances. Les modèles électriques représentaient plus d'un quart des quelque 4,5 millions de trois-roues vendus dans le monde en 2025, et l'Inde et la Chine représentaient ensemble environ 91 % des ventes mondiales de trois-roues électriques. L'Inde et la Chine restent les principales sources de volume régional, bien que leurs rôles diffèrent, l'Inde développant l'adoption commerciale tandis que la Chine est une source clé de véhicules et de composants. Le marché des trois-roues électriques en Asie-Pacifique dispose également d'une marge de croissance grâce à l'échange de batteries, aux batteries de plus grande capacité et aux véhicules commerciaux formellement immatriculés qui permettent des heures d'exploitation plus longues. La résilience de l'approvisionnement devient plus importante car les restrictions sur les aimants en terres rares ont mis en évidence l'exposition des fabricants régionaux à une chaîne d'approvisionnement en composants concentrée.
Points clés du rapport
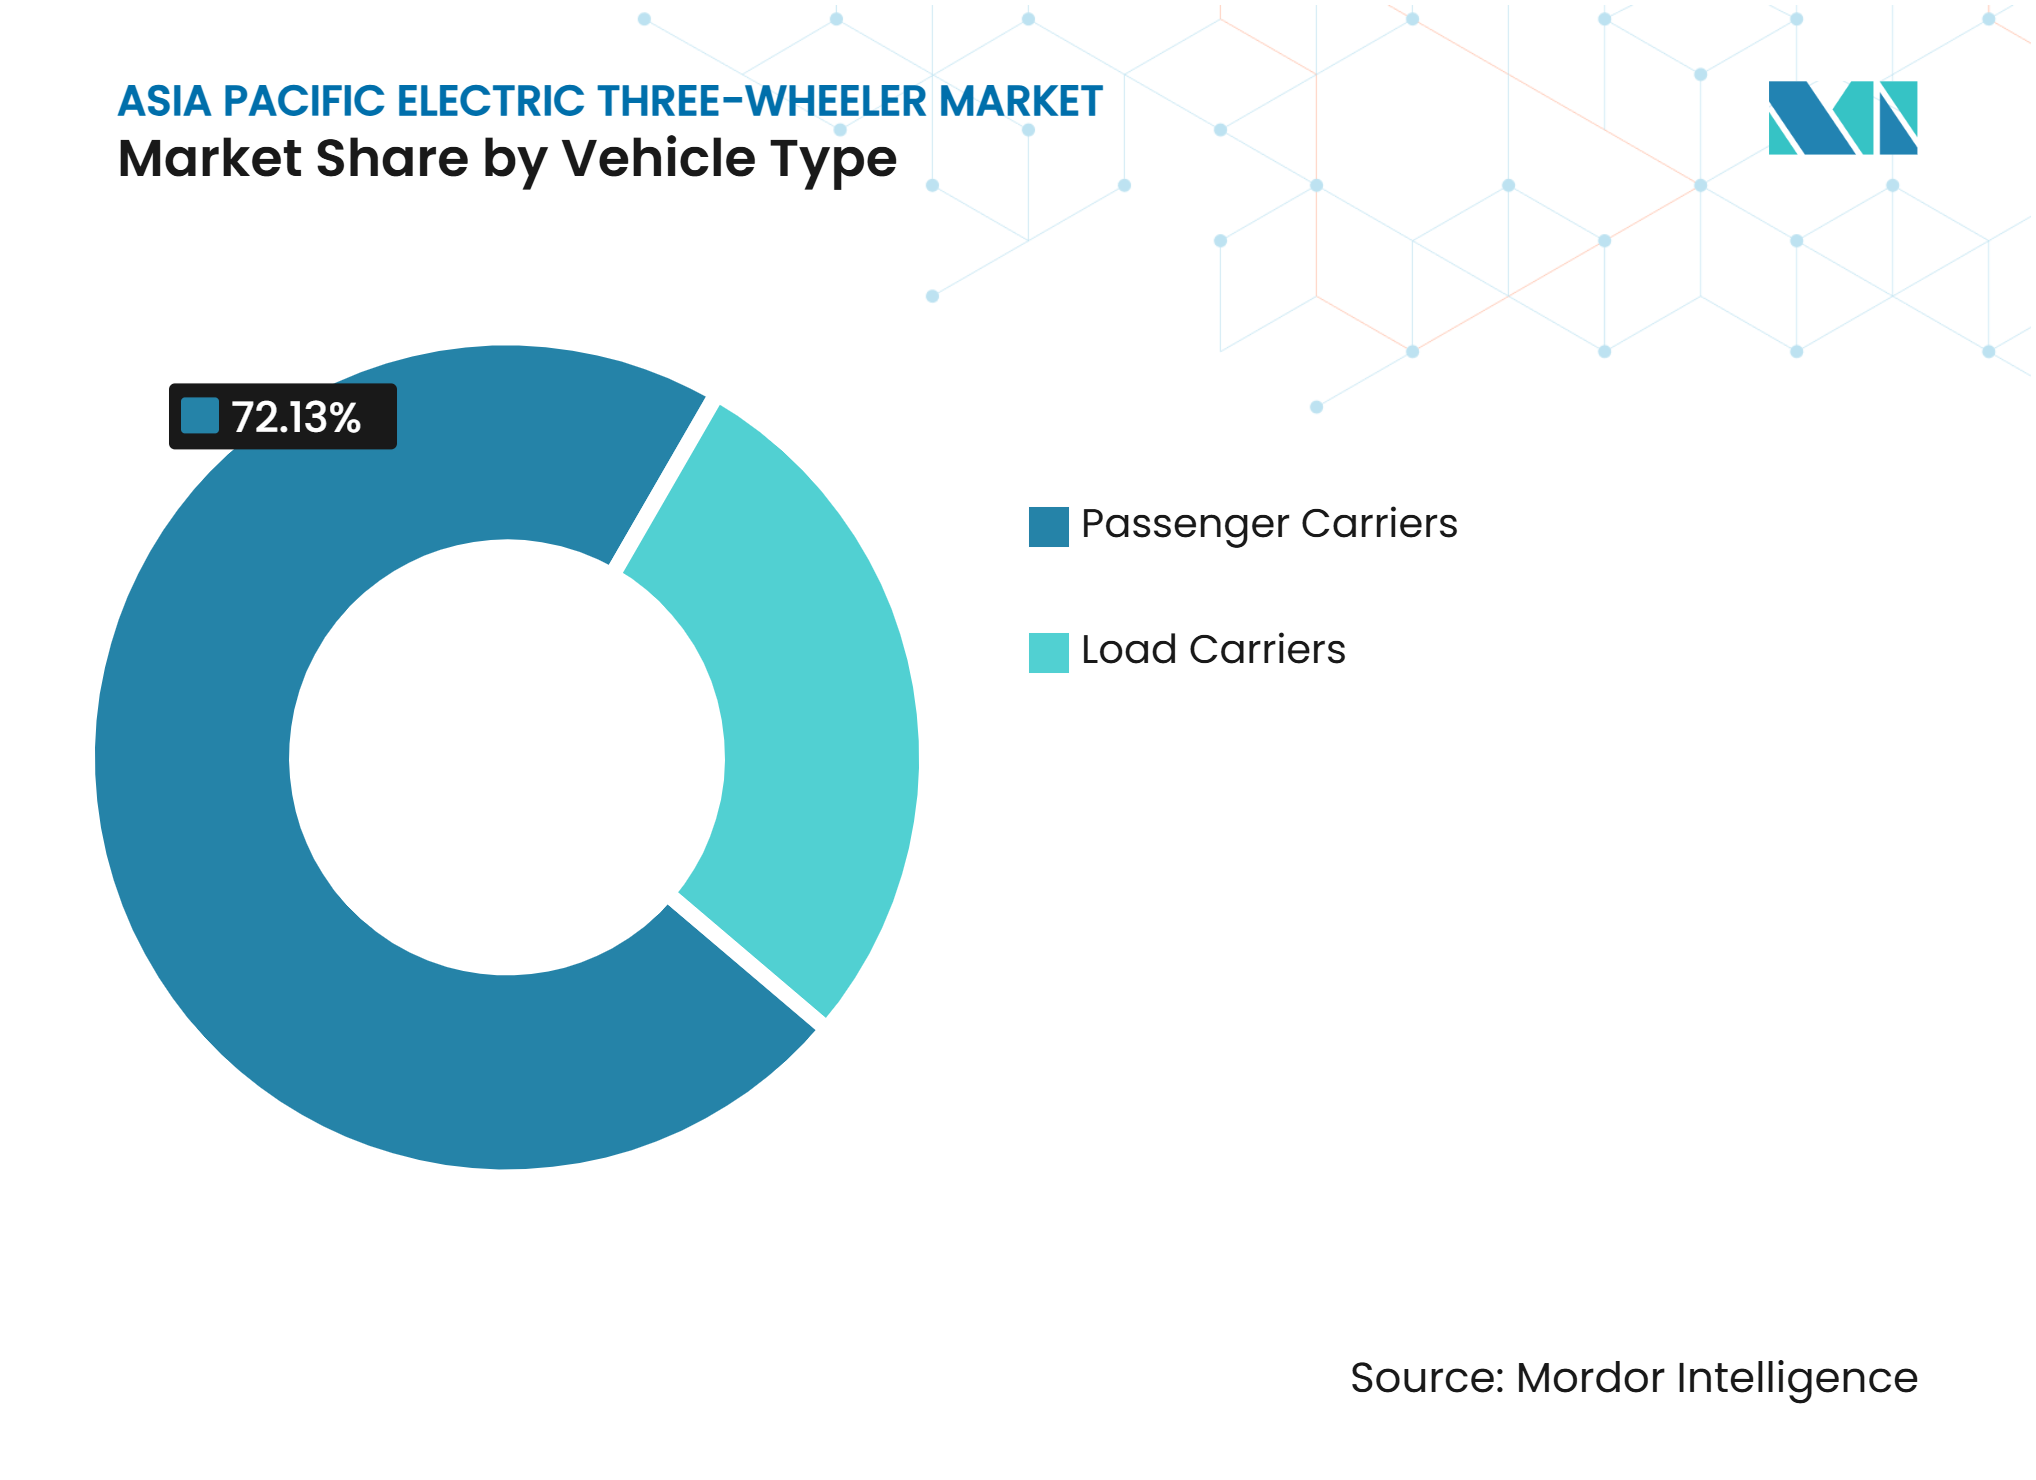
- Par type de véhicule, les transporteurs de passagers détenaient une part de 72,13 % en 2026, tandis que les transporteurs de charge devraient croître à un CAGR de 13,20 % jusqu'en 2032.
- Par type de batterie, le lithium-ion détenait une part de 67,27 % en 2026 et devrait croître à un CAGR de 15,27 % jusqu'en 2032.
- Par puissance moteur, le segment 1 000 à 1 500 W détenait une part de 51,36 % en 2026 et devrait croître à un CAGR de 8,46 % jusqu'en 2032.
- Par capacité de batterie, le segment 3 à 6 kWh détenait une part de 46,28 % en 2026, tandis que le segment supérieur à 6 kWh devrait croître à un CAGR de 13,58 % jusqu'en 2032.
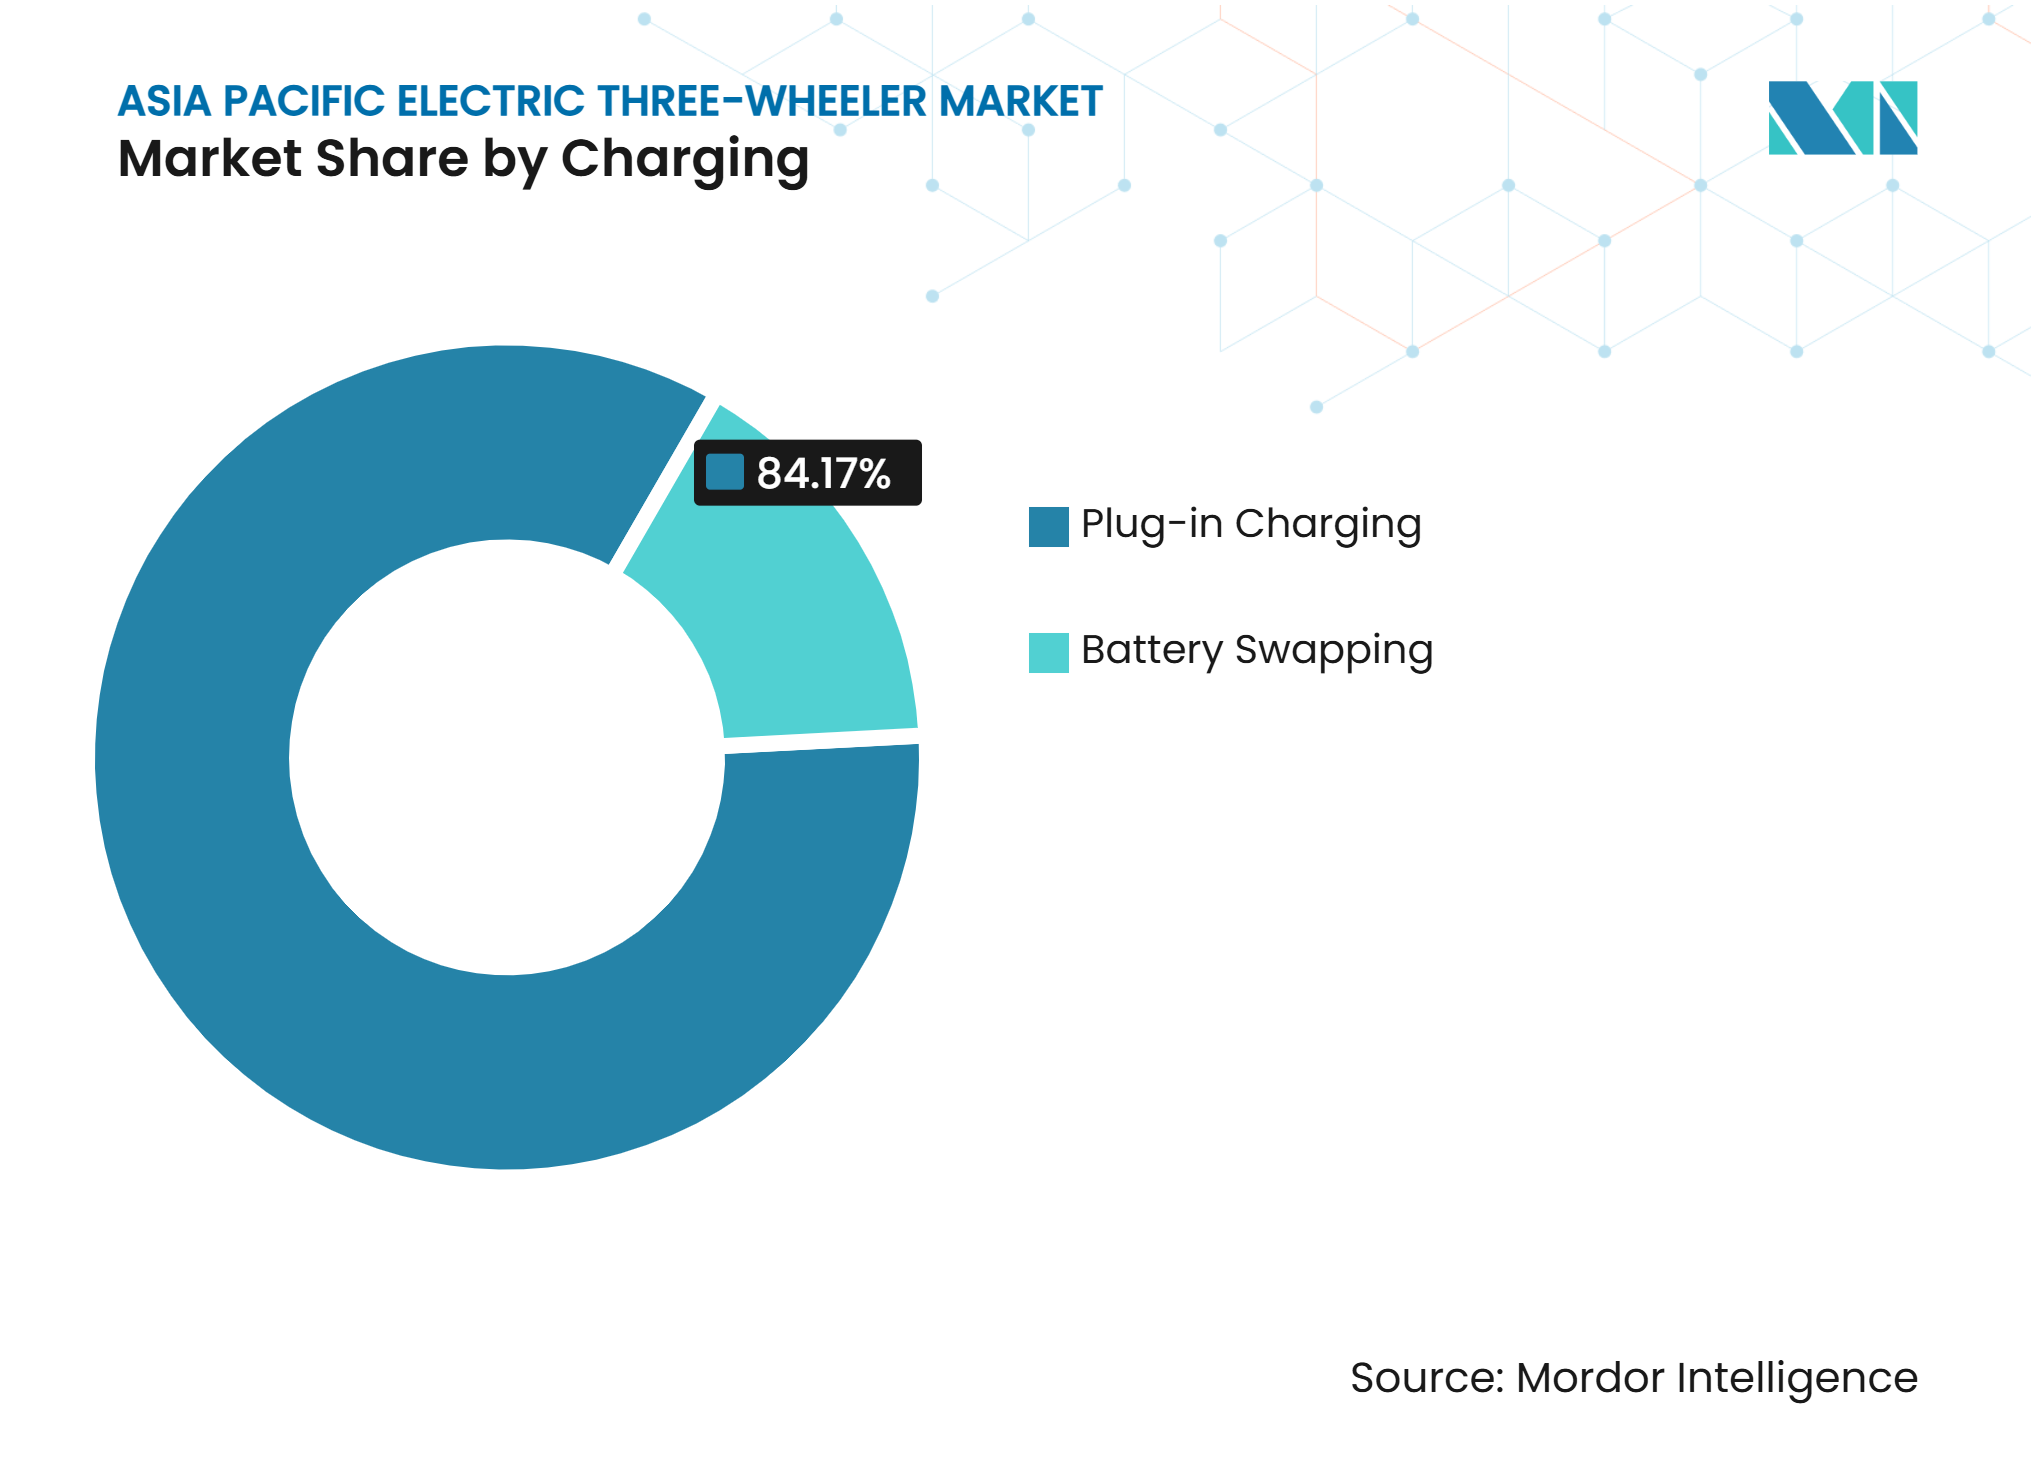
- Par mode de recharge, la recharge par branchement détenait une part de 84,17 % en 2026, tandis que l'échange de batteries devrait croître à un CAGR de 24,38 % jusqu'en 2032.
- Par utilisation finale, la flotte et la mobilité partagée détenaient une part de 35,42 % en 2026, tandis que la logistique du dernier kilomètre devrait croître à un CAGR de 15,63 % jusqu'en 2032.
- Par pays, l'Inde détenait une part de 60,24 % en 2026, tandis que les Philippines devraient croître à un CAGR de 16,80 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Économies sur les coûts de carburant et coût total de possession plus faible | +2.3% | Asie-Pacifique, plus fort en Inde et au Bangladesh | Court terme (≤ 2 ans) |
| Incitations gouvernementales et objectifs d'électrification | +2.1% | Inde, Philippines, Thaïlande | Moyen terme (2 à 4 ans) |
| Demande urbaine de transport de passagers et de fret sur le dernier kilomètre | +2.0% | Inde, Chine, Vietnam, Indonésie | Moyen terme (2 à 4 ans) |
| Performance des batteries lithium-ion et baisse des coûts des batteries | +1.6% | Asie-Pacifique, avantage de coût le plus marqué en Chine | Moyen terme (2 à 4 ans) |
| Échange de batteries pour une meilleure utilisation des flottes | +1.2% | Inde, avec des retombées vers l'Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Localisation des aimants en terres rares et des composants pour la résilience de l'approvisionnement régional | +0.9% | Inde, avec une influence secondaire sur les équipementiers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Économies sur les coûts de carburant et coût total de possession plus faible
Le marché des trois-roues électriques en Asie-Pacifique bénéficie lorsque les dépenses énergétiques quotidiennes sont inférieures aux dépenses de carburant pour des véhicules conventionnels comparables. La recharge d'un trois-roues électrique aux Philippines coûte une fraction de la facture quotidienne de carburant d'un tricycle à essence, ce qui peut raccourcir la période de remboursement pour les conducteurs-propriétaires. L'Inde a enregistré 159 235 ventes de trois-roues électriques de catégorie L5 au cours de l'exercice 2025, en hausse de 57 % d'une année sur l'autre, grâce au soutien de politiques ayant réduit les obstacles à l'adoption commercialeLe ministère des Industries lourdes (MHI) a réussi à atteindre des ventes de plus d'un million de véhicules électriques au cours de cet exercice financier 1-25, PIB, pib.gov.">[1]. La réduction des coûts de fonctionnement est primordiale pour les conducteurs-propriétaires, dont les revenus quotidiens dépendent directement de la disponibilité du véhicule et des recettes de la route. Elle améliore également la rentabilité pour les opérateurs de flottes qui peuvent planifier la recharge et surveiller la consommation d'énergie sur de nombreux véhicules. Les économies qui en résultent rendent des véhicules de meilleure qualité plus accessibles, même là où l'accès au crédit formel reste limité.
Incitations gouvernementales et objectifs d'électrification
Les programmes publics continuent d'influencer le marché des trois-roues électriques en Asie-Pacifique en réduisant les coûts d'achat initiaux et en encourageant l'immatriculation commerciale formelle. Le programme PM E-DRIVE de l'Inde a alloué un soutien à environ 316 000 trois-roues électriques, et son objectif L5 de 288 000 unités a été atteint en décembre 2025, lorsque les incitations pour cette catégorie ont pris fin. Le soutien aux e-rickshaws et aux e-carts se poursuit jusqu'au 31 mars 2028, à des taux révisés. Le programme EV3.5 de la Thaïlande et la loi sur le développement du secteur des véhicules électriques des Philippines étendent une orientation politique similaire en Asie du Sud-Est. L'Inde a également renforcé les règles de localisation des moteurs de traction pour les camions et bus électriques dans le cadre du programme PM E-DRIVE, avec effet en septembre 2026, ce qui signale un poids politique croissant accordé aux partenariats nationaux pour les composants dans toutes les catégories de véhicules électriques. Ces mesures peuvent favoriser les fabricants qui satisfont aux exigences de production locale et de conformité par rapport aux fournisseurs exclusivement importateurs.
Demande urbaine de transport de passagers et de fret sur le dernier kilomètre
Le marché des trois-roues électriques en Asie-Pacifique profite des trajets de passagers et de fret qui sont courts, fréquents et concentrés dans des zones urbaines densément peuplées. Les ventes mondiales de trois-roues électriques ont dépassé 1,2 million d'unités en 2025, même si les ventes totales de trois-roues ont chuté de 16 %Perspectives mondiales des véhicules électriques 2, AIE, iea.org.">[2]. Ce mouvement est le plus fort là où les plateformes de livraison ont besoin de véhicules capables d'effectuer des trajets répétés dans des rues étroites et des quartiers denses. Les acheteurs de flottes de fret évaluent de plus en plus la disponibilité, le support de service et le coût d'exploitation du véhicule plutôt que le seul prix d'achat. Le Bangladesh illustre l'ampleur de l'utilisation par les passagers, avec environ 4 millions de trois-roues électriques en service, dont la plupart ne sont pas immatriculés. Cette demande soutient à la fois les formats passagers établis et les nouveaux modèles de fret conçus pour les livraisons pilotées par des plateformes.
Performance des batteries lithium-ion et baisse des coûts des batteries
Les batteries lithium-ion renforcent le marché des trois-roues électriques en Asie-Pacifique car elles permettent des autonomies plus longues et réduisent les coûts du système énergétique sur la durée de vie. L'Agence internationale de l'énergie a indiqué que la capacité mondiale de fabrication de batteries avait atteint 3 TWh en 2024 et pourrait tripler d'ici 2030. Une offre de cellules plus importante peut réduire la pression sur la disponibilité des batteries, même lorsque les prix des matières premières évoluent de manière imprévisible. Le Bangladesh dispose d'une large base installée de batteries plomb-acide, avec environ 4 millions de trois-roues électriques en service, ce qui crée une importante opportunité de remplacement future. Pure Earth estime que 80 % des batteries plomb-acide usagées au Bangladesh sont recyclées dans des sites informels, et une enquête nationale a révélé des taux de plomb sanguin élevés chez environ 38 % des enfants de moins de cinq ans. Ces préoccupations environnementales et sanitaires renforcent l'urgence d'une transition vers des technologies de batteries étanches. Les fabricants chinois maintiennent un avantage structurel en termes de coûts grâce à leur échelle dans l'approvisionnement en cellules et la production de véhicules.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Couverture insuffisante des infrastructures de recharge et d'échange en dehors des corridors urbains denses | -1.3% | Inde, Bangladesh, Philippines | Court terme (≤ 2 ans) |
| Coût initial élevé et financement limité pour les petits opérateurs | -1.1% | Inde, Bangladesh, Vietnam, Népal | Moyen terme (2 à 4 ans) |
| Réglementation informelle des véhicules à basse vitesse et application inégale des normes de sécurité | -0.8% | Bangladesh, Philippines, Vietnam | Long terme (≥ 4 ans) |
| Fin de vie des batteries plomb-acide et externalités du recyclage | -0.6% | Secteur informel du Bangladesh et de l'Inde | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Couverture insuffisante des infrastructures de recharge et d'échange en dehors des corridors urbains denses
Le marché des trois-roues électriques en Asie-Pacifique est confronté à une contrainte d'infrastructure pratique en dehors des grandes villes. L'Inde devrait avoir besoin de plus de 26 000 kiosques d'échange de batteries d'ici la fin de l'exercice 2026, tandis que l'India Battery Swapping Association comptait environ 2 600 kiosques d'échange en avril 2025, principalement à Delhi. Les Philippines comptaient environ 912 stations de recharge début 2025, et une grande partie de ce réseau restait concentrée dans la région métropolitaine de Manille. Les opérateurs dans les zones provinciales et semi-urbaines peuvent donc manquer d'un accès fiable à la recharge pour les routes commerciales. Une approche en étoile pourrait étendre l'échange depuis les terminaux logistiques métropolitains vers les corridors secondaires. Cependant, les raccordements au réseau électrique, les autorisations foncières et le fonds de roulement restent nécessaires avant que les stations puissent desservir ces emplacements. L'écart limite précisément l'adoption là où se trouvent de nombreux nouveaux conducteurs-propriétaires et utilisateurs de fret.
Coût initial élevé et financement limité pour les petits opérateurs
Le prix d'achat et l'accès au financement restent des obstacles importants pour les petits opérateurs sur l'ensemble du marché des trois-roues électriques en Asie-Pacifique. Aux Philippines, un trois-roues électrique coûte considérablement plus cher qu'un tricycle conventionnel, malgré un avantage significatif en termes de coûts d'exploitation sur sa durée de vie. Les prêteurs ont du mal à évaluer les emprunteurs aux revenus irréguliers ou non documentés, en particulier lorsqu'une subvention n'est plus disponible pour soutenir la transaction. En Inde, l'épuisement du soutien PM E-DRIVE pour les véhicules L5 en décembre 2025 a affecté les processus de financement construits autour de cette incitation. La location de flottes et la souscription basée sur les flux de trésorerie peuvent résoudre ce problème, mais ces modèles restent limités en dehors des grands centres urbains indiens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
la demande de fret remodèle un marché dominé par les passagersLes transporteurs de passagers représentaient 72,13 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026, reflétant le rôle continu des e-rickshaws dans le transport de passagers en Asie du Sud et du Sud-Est. Cette catégorie bénéficie de formats de véhicules familiers, d'une capacité de réparation locale établie et d'une demande prévisible sur les courtes routes urbaines. En Inde, les ventes au détail de trois-roues électriques ont atteint 830 819 unités au cours de l'exercice 2026, avec Mahindra Last Mile Mobility vendant 101 905 unités, Bajaj Auto vendant 89 604 unités et TVS Motor vendant 27 831 unités. Les opérations de transport de passagers sont souvent assurées par des conducteurs-propriétaires individuels, de sorte que la maintenance simple et la recharge nocturne restent des facteurs d'achat importants. Les réseaux de service existants aident les marques établies à conserver un rôle dans cette partie du secteur des trois-roues électriques en Asie-Pacifique.
Les transporteurs de charge devraient croître à un CAGR de 13,20 % jusqu'en 2032 sur le marché des trois-roues électriques en Asie-Pacifique. Leur expansion fait suite à la croissance rapide des besoins de livraison urbaine, où les opérateurs ont besoin de véhicules compacts avec une charge utile utile et des coûts énergétiques réduits. Les flottes de fret fonctionnent également pendant de plus longues périodes, ce qui accroît l'intérêt pour la gestion des batteries, la planification des itinéraires et les garanties de service. Les principaux équipementiers ajoutent des produits de fret dédiés, comme la série de fret C90 dans la gamme WEGO de Bajaj Auto lancée en Inde en avril 2026. Ce schéma pourrait progressivement réduire le poids relatif des véhicules de transport de passagers, bien que les e-rickshaws de passagers restent profondément ancrés dans les systèmes de transport régionaux. La catégorie fret devrait rester dépendante de l'accès à la recharge et de la fiabilité des véhicules, car un cycle de livraison manqué affecte directement les revenus de la flotte.


Par type de batterie :
le lithium-ion se consolide sur tous les segments de prixLes batteries lithium-ion détenaient 67,27 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026 et devraient croître à un CAGR de 15,27 % jusqu'en 2032. Leur position reflète la demande d'une meilleure autonomie, de performances de recharge répétées et d'une flexibilité d'exploitation commerciale. Le secteur des trois-roues électriques en Asie-Pacifique évolue également vers les systèmes lithium-ion car les opérateurs de flottes peuvent répartir leur coût initial plus élevé sur une utilisation accrue des véhicules. L'Agence internationale de l'énergie a noté que la capacité de fabrication de batteries pourrait s'étendre fortement jusqu'en 2030, ce qui peut soutenir la disponibilité continue des cellules. Une base d'approvisionnement plus large offre aux fabricants de véhicules davantage d'options pour concevoir des batteries standardisées et des véhicules de plus grande capacité.
Les batteries plomb-acide continuent d'avoir une large base installée au Bangladesh car elles présentent des coûts d'achat plus faibles. Les quelque 4 millions de trois-roues électriques en service dans le pays sont principalement des véhicules à plomb-acide. Le recyclage informel et les préoccupations sanitaires documentées rendent la transition hors de cette chimie plus urgente. Les produits à base d'ions sodium en sont encore à un stade précoce, mais sont évalués par les fabricants régionaux comme une chimie alternative à moindre coût. Ces alternatives pourraient offrir aux fabricants une autre option si les coûts des intrants lithium devenaient plus volatils. Pour l'instant, la base de fournisseurs installée et les performances commerciales des systèmes lithium-ion les maintiennent dans la position la plus solide.
Par puissance moteur :
la configuration de gamme intermédiaire ancre les opérations commercialesLa catégorie 1 000 à 1 500 W représentait 51,36 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 8,46 % jusqu'en 2032. Cette configuration équilibre les exigences de couple pour une exploitation urbaine chargée avec l'éligibilité au titre de nombreuses réglementations régionales sur les véhicules. Elle convient aux véhicules qui doivent transporter des passagers ou des marchandises tout en maintenant une consommation d'énergie raisonnable. Les fabricants peuvent utiliser cette gamme intermédiaire dans plusieurs applications, ce qui soutient l'échelle de production et la familiarité avec le service. Sa position simultanée en termes de part et de croissance suggère que la demande ne se déplace pas uniquement vers les modèles d'entrée de gamme ou à haute puissance.
Les véhicules de moins de 1 000 W sont courants dans les e-trikes familiaux à basse vitesse au Bangladesh et aux Philippines. Le traitement réglementaire évolue dans ces marchés car l'immatriculation formelle et l'accès aux autoroutes favorisent les configurations à plus haute puissance. La restriction des Philippines sur les e-trikes sur les principales routes de la région métropolitaine de Manille est entrée en vigueur le 2 janvier 2026, réorientant certains acheteurs vers des véhicules commerciaux immatriculés. Les véhicules à plus haute puissance, supérieure à 1 500 W, deviennent également plus pertinents pour les usages de transport de passagers longue distance et de fret à haute charge utile. Le WEGO P9018 de Bajaj Auto affichait une autonomie certifiée de 296 km lors du lancement de la gamme WEGO en Inde en avril 2026. Les améliorations de l'efficacité des moteurs et des contrôleurs peuvent réduire la distinction entre les plages de puissance au fil du temps, mais leur effet dépendra des réglementations locales sur les véhicules.
Par capacité de batterie :
les batteries de grande capacité ouvrent de nouveaux cas d'usageLa tranche 3 à 6 kWh détenait 46,28 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026. Cette capacité correspond au cycle quotidien de 70 à 100 km décrit pour de nombreuses opérations d'e-rickshaw en Inde et au Bangladesh. Elle bénéficie également de chaînes d'approvisionnement et de réseaux d'échange organisés autour de dimensions de batteries relativement standardisées. Pour les opérateurs individuels, cet équilibre peut répondre aux besoins quotidiens de la route sans imposer le coût d'un système énergétique plus grand. Le segment reste donc central pour les services de transport de passagers établis.
Le segment supérieur à 6 kWh devrait croître à un CAGR de 13,58 % jusqu'en 2032 sur le marché des trois-roues électriques en Asie-Pacifique. Les batteries de plus grande capacité sont utiles pour les opérateurs de fret, les itinéraires prolongés et les acheteurs de flottes recherchant des cycles d'utilisation plus longs. L'évolution des Philippines vers des formats commerciaux immatriculés soutient également les véhicules nécessitant plus de capacité énergétique que les modèles informels à basse vitesse. CATL et Gotion High-Tech améliorent la densité énergétique des cellules, ce qui peut augmenter la disponibilité d'énergie dans une taille de batterie similaire. Ce développement soutient une plus grande flexibilité de charge utile tout en aidant les opérateurs à limiter les interruptions de recharge. Les véhicules à faible capacité resteront pertinents dans les applications à faible coût et à basse vitesse, mais leurs options réglementaires et commerciales se réduisent dans certains marchés.
Par mode de recharge :
l'échange de batteries redéfinit l'économie des flottesLa recharge par branchement représentait 84,17 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026. Son avance est basée sur le grand nombre de véhicules appartenant à des particuliers qui se rechargent la nuit à domicile ou sur des aires de stationnement fixes. Cette méthode nécessite peu d'infrastructure dédiée au-delà d'une connexion électrique sécurisée. Elle reste bien adaptée aux conducteurs-propriétaires avec des itinéraires prévisibles et suffisamment de temps d'inactivité entre les quarts de travail. La base installée de cette méthode de recharge rend difficile pour toute alternative de la remplacer rapidement.
L'échange de batteries devrait croître à un CAGR de 24,38 % jusqu'en 2032, le taux de croissance le plus élevé parmi les modes de recharge sur le marché des trois-roues électriques en Asie-Pacifique. Un échange rapide de batterie peut éviter la perte de revenus associée à une recharge par branchement prolongée pendant un quart de travail. SUN Mobility exploite plus de 900 stations d'échange de batteries et a reçu le soutien de Helios Climate et de PIDG en juillet 2025, principalement pour construire un réseau d'échange de batteries en Afrique tout en soutenant également les chaînes d'approvisionnement en e-mobilité en Asie du Sud-Est. Le modèle est le plus convaincant pour les flottes qui ont besoin d'une utilisation quotidienne élevée des véhicules. L'interopérabilité reste un problème limitant car les opérateurs tirent le plus grand bénéfice lorsque les batteries fonctionnent sur plusieurs marques de véhicules. Des directives gouvernementales existent en Inde, mais un alignement plus large des équipementiers reste incomplet.

Par utilisation finale :
la flotte se développe le plus rapidement sur les marchés portés par les plateformesLa flotte et la mobilité partagée détenaient 35,42 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026. Les plateformes de demande agrégée peuvent acheter des véhicules en volume, gérer l'énergie dans des dépôts centraux et utiliser les véhicules sur des itinéraires définis. Cette structure peut offrir une utilisation plus élevée qu'un véhicule exploité individuellement. Les services à itinéraire fixe, notamment les navettes de métro, les autos partagées et les navettes d'entreprise, sont particulièrement adaptés à la recharge ou à l'échange planifiés. Les achats de flottes augmentent également l'importance de la fiabilité, du financement et des arrangements de service dans la sélection des fournisseurs.
La logistique du dernier kilomètre devrait croître à un CAGR de 15,63 % jusqu'en 2032. La densité de traitement du commerce électronique dans les zones urbaines d'Asie rend les véhicules de fret électriques dédiés plus viables que les modèles de livraison uniquement par moto pour certains itinéraires. En Inde, 561 154 e-rickshaws L3 à basse vitesse ont été immatriculés au cours de l'exercice 2026, tandis que les autos électriques L5 à haute vitesse ont augmenté de 65 % pour atteindre 262 683 unités. La croissance des L3 a ralenti à 4 %, tandis que la hausse plus rapide des véhicules L5 indique un glissement des acheteurs vers des modèles immatriculés à plus haute valeur. Le transport agricole, les services publics et l'usage municipal restent des utilisations à un stade précoce en Indonésie et au Vietnam. Ces applications pourraient élargir la demande si les modèles d'approvisionnement et d'exploitation devenaient plus établis.
Analyse géographique
Inde : ancre du marché avec une pénétration commerciale croissante
L'Inde détenait 60,24 % de la part du marché des trois-roues électriques en Asie-Pacifique en 2026. Le pays a vendu 801 431 trois-roues électriques en 2025, soit environ 67 % des ventes mondiales de trois-roues électriques, avant que les ventes au détail de l'exercice 2026 ne dépassent 830 000 unités. Mahindra Last Mile Mobility a atteint 101 905 unités au cours de l'exercice 2026, devenant le premier fabricant de véhicules commerciaux à vendre plus de 100 000 véhicules électriques au cours d'un exercice fiscal. Les autos électriques L5 à haute vitesse ont augmenté de 65 % au cours de l'exercice 2026, contre une croissance de 4 % pour les e-rickshaws à basse vitesse, indiquant une demande pour des véhicules immatriculés à plus haute performance. L'influence réglementaire de l'Inde s'étend du soutien PM E-DRIVE aux exigences de localisation pour les moteurs de traction. Le Cabinet de l'Union a également approuvé un programme de 72,8 milliards INR, équivalent à 866 millions USD, pour 6 000 MTPA de capacité nationale d'aimants permanents frittés en terres rares. Ce plan répond à l'exposition aux composants après les contrôles à l'exportation de la Chine en 2025. Les près de 200 000 unités de deux et trois-roues électriques de Bajaj Auto au cours du trimestre juillet-septembre 2026, réalisées malgré des contraintes d'approvisionnement, suggèrent que la capacité d'approvisionnement, plutôt que la saturation du marché, est la contrainte la plus proche.
Philippines : les formats commerciaux supplantent la flotte informelle
Les Philippines devraient croître à un CAGR de 16,80 % jusqu'en 2032, le taux le plus rapide parmi les zones géographiques couvertes sur le marché des trois-roues électriques en Asie-Pacifique. Les immatriculations de véhicules électriques ont atteint environ 40 000 entre janvier et septembre 2025, bien au-dessus des 24 286 enregistrées sur l'ensemble de l'année 2024, et plus de 67 000 véhicules électrifiés ont été immatriculés entre janvier et août 2026. La restriction de janvier 2026 sur les e-trikes sur les principales routes de la région métropolitaine de Manille restructure la demande vers des modèles commerciaux immatriculés. Les associations d'opérateurs et de conducteurs de tricycles se tournent vers des véhicules immatriculés, dont le prix est bien supérieur aux variantes familiales non immatriculées. La conformité à la loi sur le développement du secteur des véhicules électriques soutient également une structure politique plus claire pour l'électrification commerciale. L'écart de coût reste important car les trois-roues électriques coûtent considérablement plus cher que les tricycles conventionnels, même si les économies d'exploitation peuvent compenser cette différence au fil du temps. Les exportations chinoises vers l'Asie du Sud-Est contribuent à réduire les prix d'achat, tandis que l'infrastructure de recharge locale reste largement centrée sur la région métropolitaine de Manille. Le passage des véhicules familiaux informels aux plateformes de transport de passagers et de fret immatriculées offre aux fabricants un moyen de répondre à une demande de flotte plus formelle.
Trajectoires divergentes sur les marchés restants
La Chine est principalement un catalyseur en amont pour le marché des trois-roues électriques en Asie-Pacifique, tandis que le Bangladesh représente une importante opportunité de conversion future et que le Vietnam est un centre de demande émergent. Le comté de Fengxian, qui représente plus de 60 % du marché chinois des tricycles électriques, exporte vers plus de 130 pays et régions, et l'Asie du Sud-Est est une destination importante pour les exportations chinoises de tricycles électriques. Les quelque 4 millions de trois-roues électriques en service au Bangladesh restent principalement des véhicules à plomb-acide, créant une importante transition potentielle vers les produits lithium-ion. Les ventes de motos électriques au Vietnam ont presque doublé d'une année sur l'autre pour atteindre environ 209 000 unités au premier semestre 2025, soutenues par VinFast et la hausse des coûts de carburant. L'Indonésie, la Thaïlande, le Népal et le Sri Lanka en sont à un stade plus précoce d'adoption des trois-roues électriques. Ces marchés dépendront probablement d'importations abordables, du soutien des politiques locales et de l'accès à la recharge avant d'atteindre une échelle commerciale plus large.
Paysage concurrentiel
Concentration du Marché
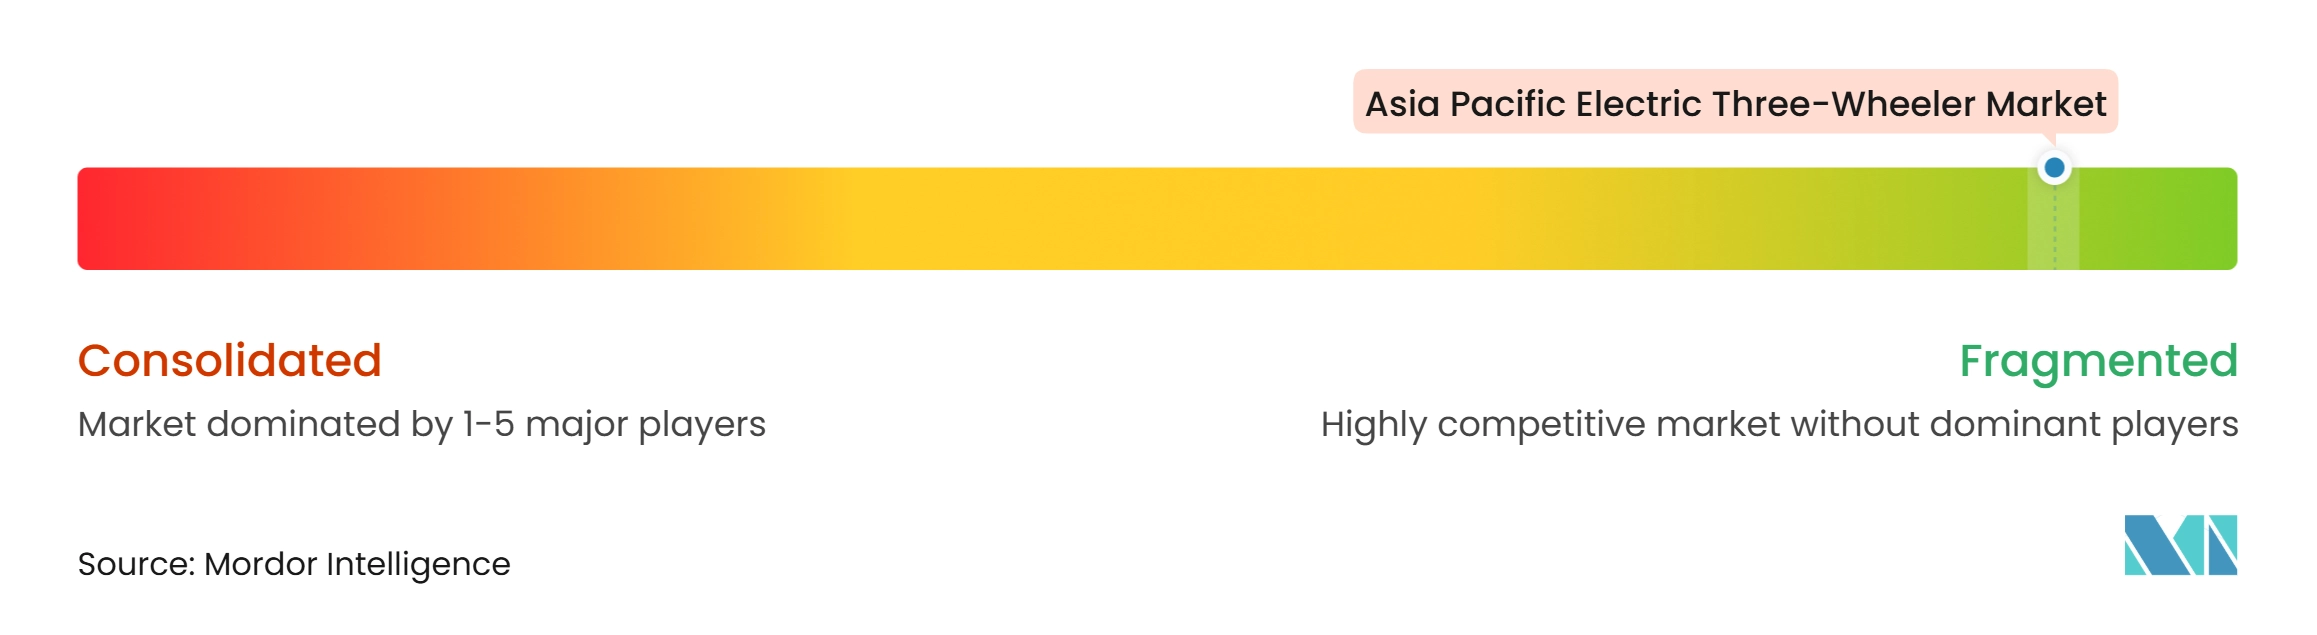
Le marché des trois-roues électriques en Asie-Pacifique est fragmenté au niveau des équipementiers, mais dispose d'un approvisionnement en composants concentré. Plus de 680 fabricants étaient en concurrence en Inde au cours de l'exercice 2026, et les six premiers détenaient 36 % des ventes au détail. Cette structure signifie que les entreprises établies ont des avantages liés à la couverture des concessionnaires, aux liens de financement et à la capacité de conformité plutôt qu'un contrôle décisif du marché. Les fournisseurs chinois de cellules de batteries jouent un rôle prépondérant car leurs prix déterminent le plancher des coûts de production dans toute la région. YC Electric, Saera Electric Auto et Dilli Electric Auto figuraient parmi les six plus grands vendeurs au cours de l'exercice 2026, bien que chacun ait enregistré des volumes de ventes au détail plus faibles à mesure que les acheteurs se tournaient vers des modèles L5 à plus haute vitesse. Le marché des trois-roues électriques en Asie-Pacifique reste donc ouvert aux nouveaux entrants, mais la profondeur du service et l'accès aux composants sont de plus en plus importants.
Bajaj Auto a vendu près de 200 000 deux et trois-roues électriques au cours du trimestre juillet-septembre 2026, son activité électrique contribuant à environ un tiers des revenus domestiques. Mahindra Last Mile Mobility a déclaré en avril 2026 être devenu le premier fabricant de véhicules commerciaux à vendre plus de 100 000 véhicules électriques au cours d'un seul exercice fiscal. SUN Mobility développe son activité d'échange de batteries au-delà de l'Inde avec le soutien de Helios Climate et de PIDG. Ces mouvements montrent que la concurrence inclut désormais la capacité, les services énergétiques et le soutien aux flottes, et pas seulement la conception des véhicules. Les entreprises qui connectent ces éléments peuvent créer des relations récurrentes avec les clients commerciaux.
Le marché des trois-roues électriques en Asie-Pacifique offre une opportunité dans l'échange de batteries interopérable et dans la formalisation de la grande flotte électrique du Bangladesh. Des batteries standardisées pourraient permettre aux sociétés de services énergétiques de générer des revenus récurrents plus importants, mais l'alignement des équipementiers reste incomplet. Les fabricants indiens répondent avec la télématique, les outils de gestion de flotte et la certification de l'état des batteries pour concurrencer sur la valeur du cycle de vie. Les fabricants chinois continuent de fixer les références de prix à l'exportation, menés par le cluster du comté de Fengxian, qui exporte vers plus de 130 pays et régions. Le Bangladesh pourrait devenir une importante opportunité d'approvisionnement si la formalisation des flottes et l'adoption de la chimie lithium bénéficiaient d'un soutien politique.
Leaders du secteur des trois-roues électriques en Asie-Pacifique
-
Mahindra & Mahindra Ltd.
-
Bajaj Auto Ltd.
-
YC Electric Vehicle Pvt. Ltd.
-
Saera Electric Auto Pvt. Ltd.
-
Dilli Electric Auto Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des trois-roues électriques en Asie-Pacifique Entreprises couvertes dans ce rapport
- Mahindra & Mahindra Ltd.
- Bajaj Auto Ltd.
- Piaggio & C. S.p.A.
- Kinetic Engineering Ltd.
- Euler Motors Pvt. Ltd.
- Omega Seiki Pvt. Ltd.
- Altigreen Propulsion Labs Pvt. Ltd.
- Atul Auto Ltd.
- TVS Motor Company Ltd.
- TI Clean Mobility Pvt. Ltd.
- YC Electric Vehicle Pvt. Ltd.
- Saera Electric Auto Pvt. Ltd.
- Lohia Auto Industries
- Terra Motors Corporation
- Chongqing Zongshen Vehicle Group Co., Ltd.
- Jiangsu Jinpeng Group Co., Ltd.
- Jiangsu Kingbon Vehicle Co., Ltd.
- Dilli Electric Auto Pvt. Ltd.
- Etrio Automotive Pvt. Ltd.
- Greaves Cotton Limited
- Huaihai Holding Group Co., Ltd.
- Yadea Technology Group Co., Ltd.
Développements industriels récents dans Marché des trois-roues électriques en Asie-Pacifique
- Septembre 2026 : Bajaj Auto Philippines a introduit le trois-roues électrique WEGO P5009 aux Philippines avec une batterie de 9,2 kWh, une autonomie annoncée allant jusqu'à 212 km et un prix de lancement de 329 888 PHP.
- Avril 2026 : Bajaj Auto a lancé sa gamme de trois-roues électriques WEGO en Inde, comprenant des modèles passagers et fret avec une autonomie certifiée maximale de 296 km et des prix à partir de 311 000 INR.
- Avril 2026 : Mahindra Last Mile Mobility a annoncé des ventes de plus de 100 000 véhicules électriques au cours de l'exercice 2026, restant le plus grand fabricant de véhicules commerciaux électriques en Inde pour une quatrième année consécutive.
- Mars 2026 : Le ministère des Industries lourdes de l'Inde a révisé le programme PM E-DRIVE, prolongeant les incitations pour les e-rickshaws et les e-carts jusqu'au 31 mars 2028.
- Février 2026 : Mahindra Last Mile Mobility a lancé le trois-roues électrique passager UDO à un prix de lancement de 358 999 INR.
Périmètre du rapport sur le marché des trois-roues électriques en Asie-Pacifique
Le marché des trois-roues électriques en Asie-Pacifique est segmenté par type de véhicule, type de batterie, puissance moteur, capacité de batterie, mode de recharge, utilisation finale et pays. Par type de véhicule, le marché est segmenté en transporteurs de passagers (e-rickshaw et e-auto) et transporteurs de charge (fret et livraison). Par type de batterie, le marché est segmenté en plomb-acide, lithium-ion (LFP et NMC) et autres types de batteries. Par puissance moteur, le marché est segmenté en moins de 1 000 W, 1 000 à 1 500 W et plus de 1 500 W. Par capacité de batterie, le marché est segmenté en moins de 3 kWh, 3 à 6 kWh et plus de 6 kWh. Par mode de recharge, le marché est segmenté en recharge par branchement et échange de batteries. Par utilisation finale, le marché est segmenté en personnel/conducteur-propriétaire, flotte et mobilité partagée, logistique du dernier kilomètre et autres utilisations finales. Par pays, le marché est segmenté en Inde, Chine, Bangladesh, Indonésie, Philippines, Thaïlande, Vietnam, Népal, Sri Lanka et reste de l'Asie-Pacifique. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) et de volume (unités) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Transporteurs de passagers |
| Transporteurs de charge |
| Plomb-acide |
| Lithium-ion |
| Autres types de batteries |
| Moins de 1 000 W |
| 1 000 à 1 500 W |
| Plus de 1 500 W |
| Moins de 3 kWh |
| 3 à 6 kWh |
| Plus de 6 kWh |
| Recharge par branchement |
| Échange de batteries |
| Personnel/conducteur-propriétaire |
| Flotte et mobilité partagée |
| Logistique du dernier kilomètre |
| Autres utilisations finales |
| Inde |
| Chine |
| Bangladesh |
| Indonésie |
| Philippines |
| Thaïlande |
| Vietnam |
| Népal |
| Sri Lanka |
| Reste de l'Asie-Pacifique |
| Par type de véhicule | Transporteurs de passagers |
| Transporteurs de charge | |
| Par type de batterie | Plomb-acide |
| Lithium-ion | |
| Autres types de batteries | |
| Par puissance moteur | Moins de 1 000 W |
| 1 000 à 1 500 W | |
| Plus de 1 500 W | |
| Par capacité de batterie | Moins de 3 kWh |
| 3 à 6 kWh | |
| Plus de 6 kWh | |
| Par mode de recharge | Recharge par branchement |
| Échange de batteries | |
| Par utilisation finale | Personnel/conducteur-propriétaire |
| Flotte et mobilité partagée | |
| Logistique du dernier kilomètre | |
| Autres utilisations finales | |
| Par pays | Inde |
| Chine | |
| Bangladesh | |
| Indonésie | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Népal | |
| Sri Lanka | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché des trois-roues électriques en Asie-Pacifique d'ici 2032 ?
Le marché des trois-roues électriques en Asie-Pacifique devrait atteindre 11,15 milliards USD d'ici 2032, en hausse par rapport à 6,79 milliards USD en 2027, à un CAGR de 10,43 %.
Quel type de véhicule domine la demande de trois-roues électriques en Asie-Pacifique ?
Les transporteurs de passagers étaient en tête avec une part de 72,13 % en 2026, soutenus par l'utilisation établie des e-rickshaws en Asie du Sud et du Sud-Est.
Pourquoi les batteries lithium-ion gagnent-elles du terrain dans les trois-roues électriques ?
Le lithium-ion détenait une part de 67,27 % en 2026 et devrait croître à un CAGR de 15,27 % car il peut offrir une plus grande autonomie et une utilisation commerciale plus intensive.
Qu'est-ce qui limite l'adoption des trois-roues électriques en dehors des grandes villes ?
Les infrastructures de recharge et d'échange limitées, le coût initial élevé, la réglementation inégale et le financement restreint des opérateurs restent des obstacles clés.