
アジア太平洋地域の電動三輪車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
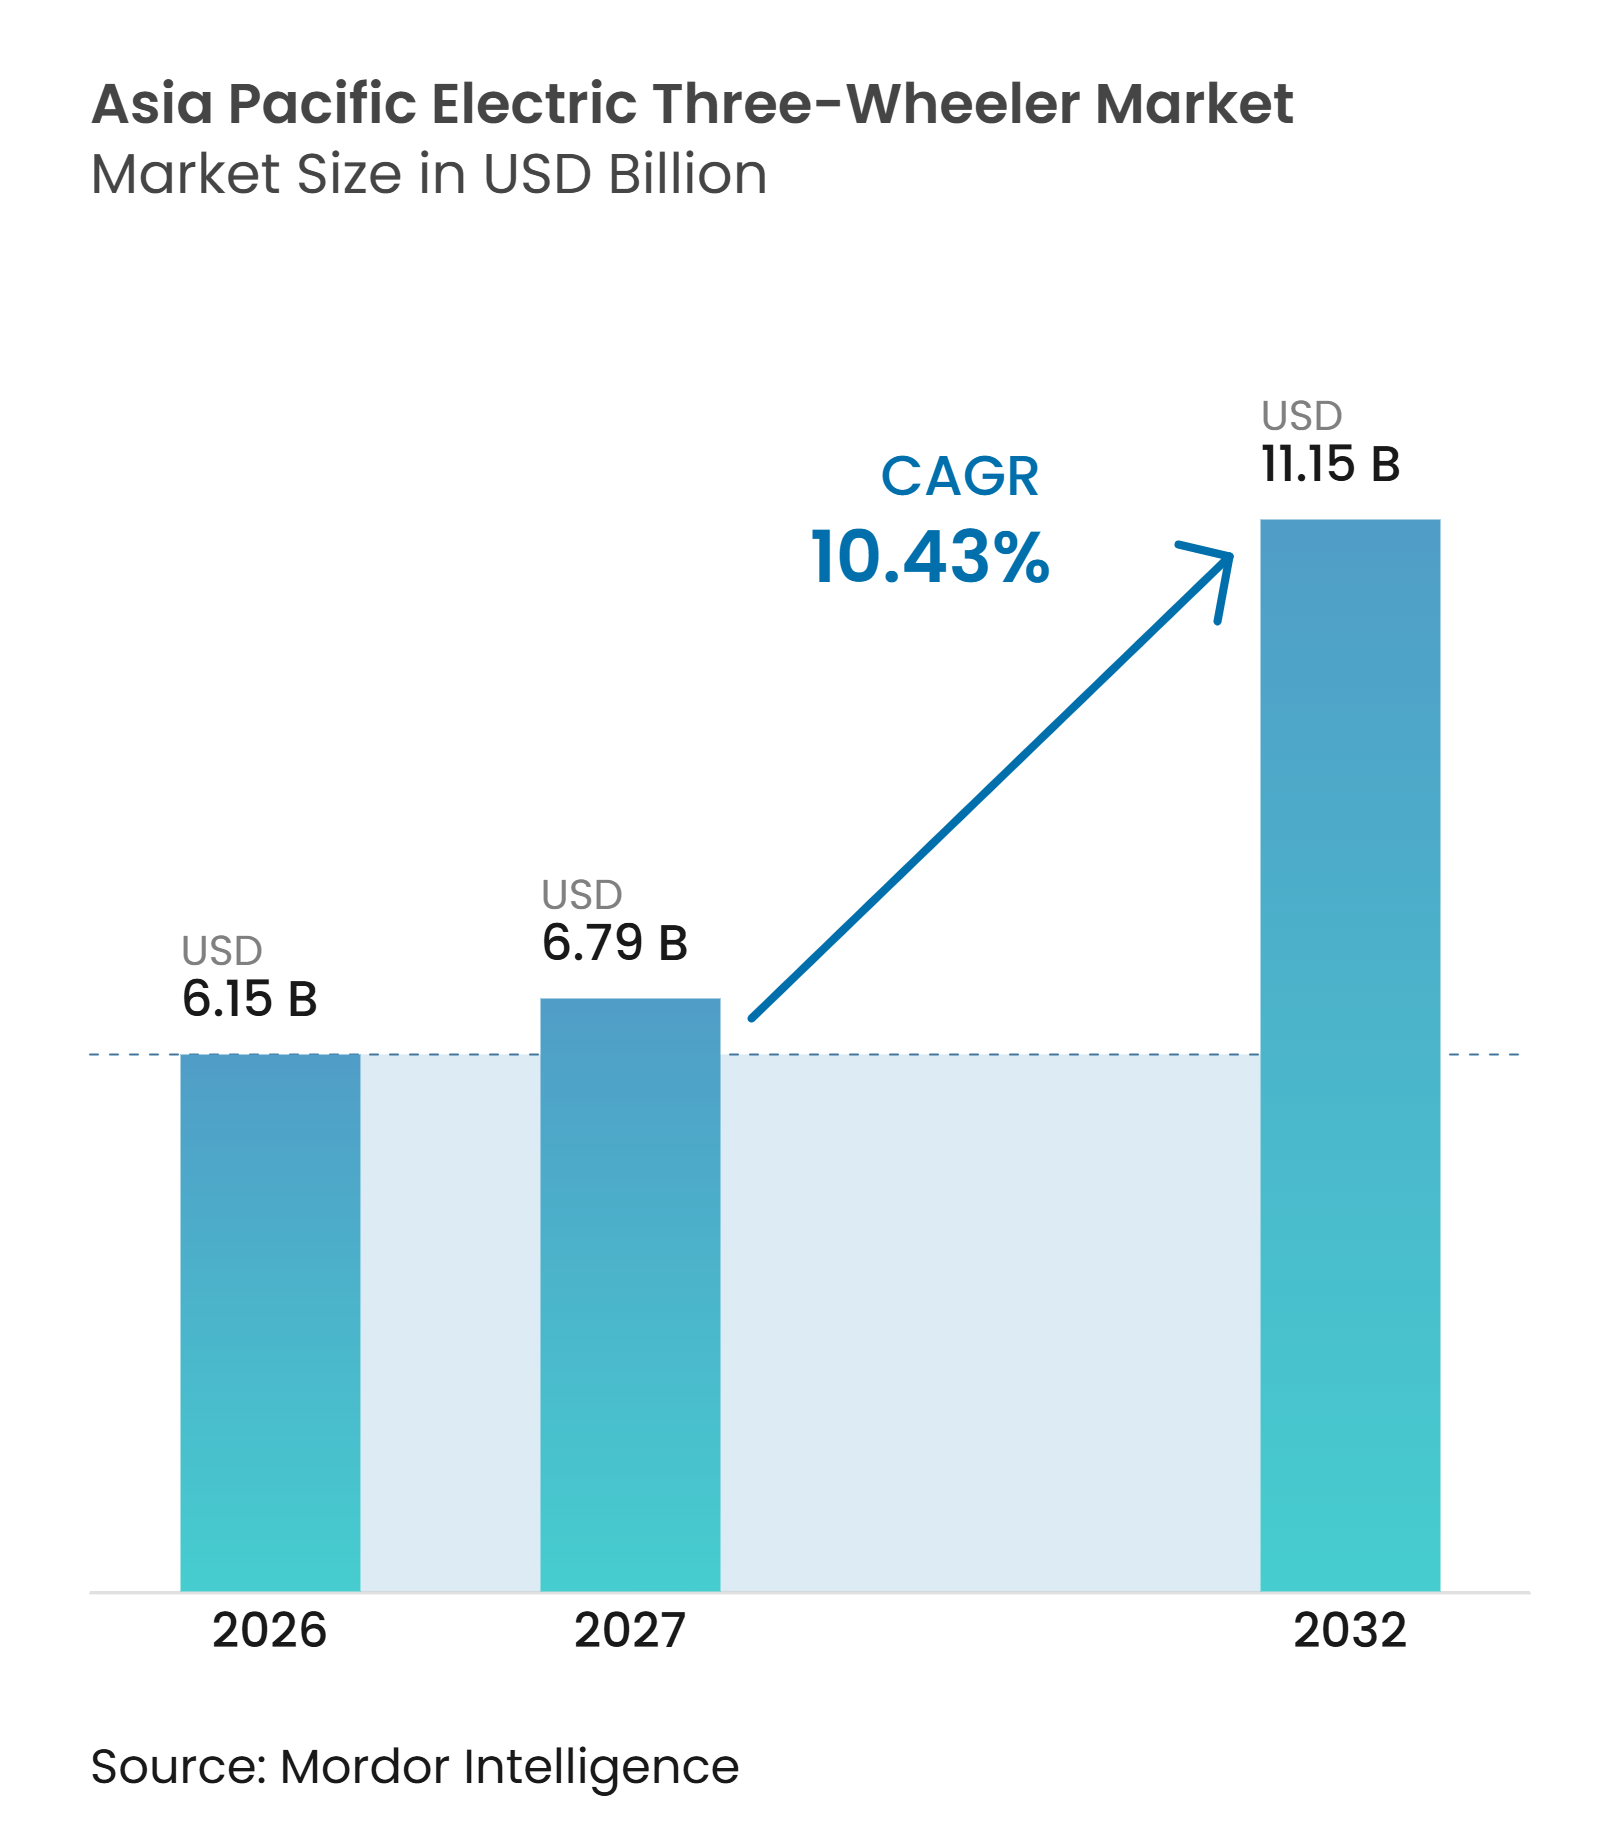
| 基準年の市場規模 (2026) | 6.15 十億米ドル |
| 市場規模 (2027) | 6.79 十億米ドル |
| 市場規模 (2032) | 11.15 十億米ドル |
| 成長率 (2027 - 2032) | 10.43 % |
| 最も急速に成長している市場 | Philippines |
| 最大市場 | インド |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の電動三輪車市場分析
アジア太平洋地域の電動三輪車市場規模は2026年に6.15 ビリオン 米ドルと評価され、2027年の6.79 ビリオン 米ドルから2032年には11.15 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 10.43%で拡大する見込みです。アジア太平洋地域の電動三輪車市場は、密度の高い都市部の移動パターン、日々の運営コスト削減を求めるオーナーオペレーター、および短距離貨物輸送サービスへの需要によって支えられています。電動モデルは2025年に世界で販売された約450 ミリオン 台の三輪車のうち4分の1以上を占め、インドと中国を合わせると世界の電動三輪車販売台数の約91%を占めました。インドと中国は引き続き地域の販売量の主要な供給源ですが、インドが商業的普及を拡大しているのに対し、中国は車両および部品の主要な供給源であるという点でその役割は異なります。アジア太平洋地域の電動三輪車市場は、バッテリー交換、高容量パック、および正式登録された商用車が長時間稼働に対応することで、さらなる成長の余地があります。希土類磁石の制限が地域メーカーの部品供給の集中リスクを露呈させたことから、サプライチェーンの強靭性がより重要になっています。
主要レポートのポイント
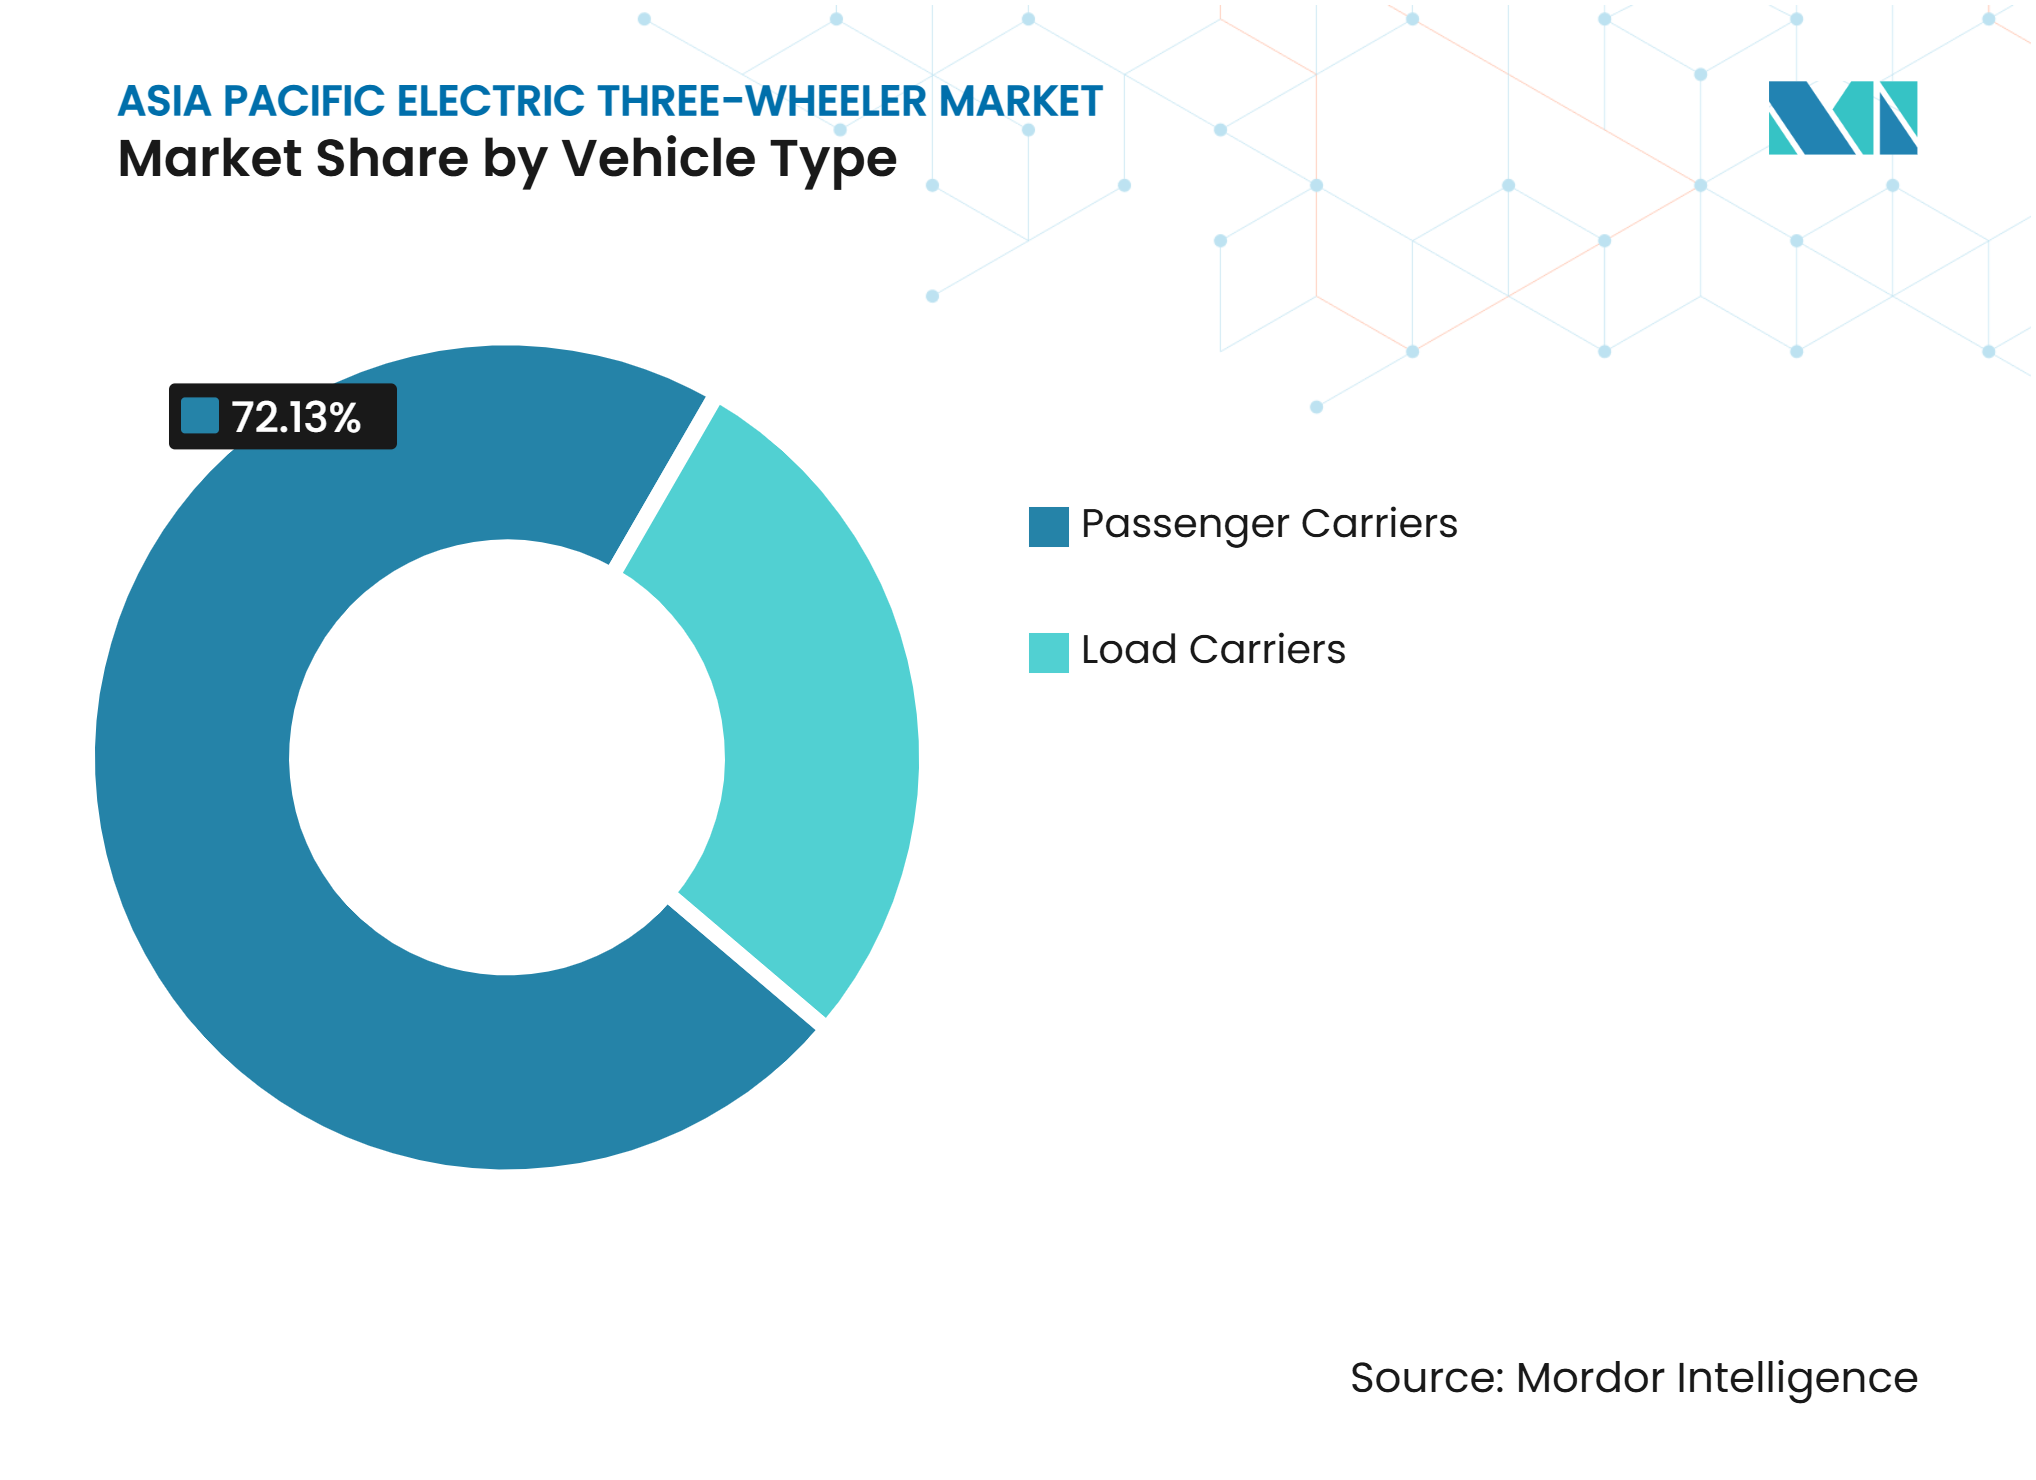
- 車両タイプ別では、旅客輸送車が2026年に72.13%のシェアを占め、貨物輸送車は2032年にかけてCAGR 13.20%で成長すると予測されています。
- バッテリータイプ別では、リチウムイオンが2026年に67.27%のシェアを占め、2032年にかけてCAGR 15.27%で成長すると予測されています。
- モーター出力別では、1,000~1,500 Wセグメントが2026年に51.36%のシェアを占め、2032年にかけてCAGR 8.46%で成長すると予測されています。
- バッテリー容量別では、3~6 kWhセグメントが2026年に46.28%のシェアを占め、6 kWh超セグメントは2032年にかけてCAGR 13.58%で成長すると予測れています。
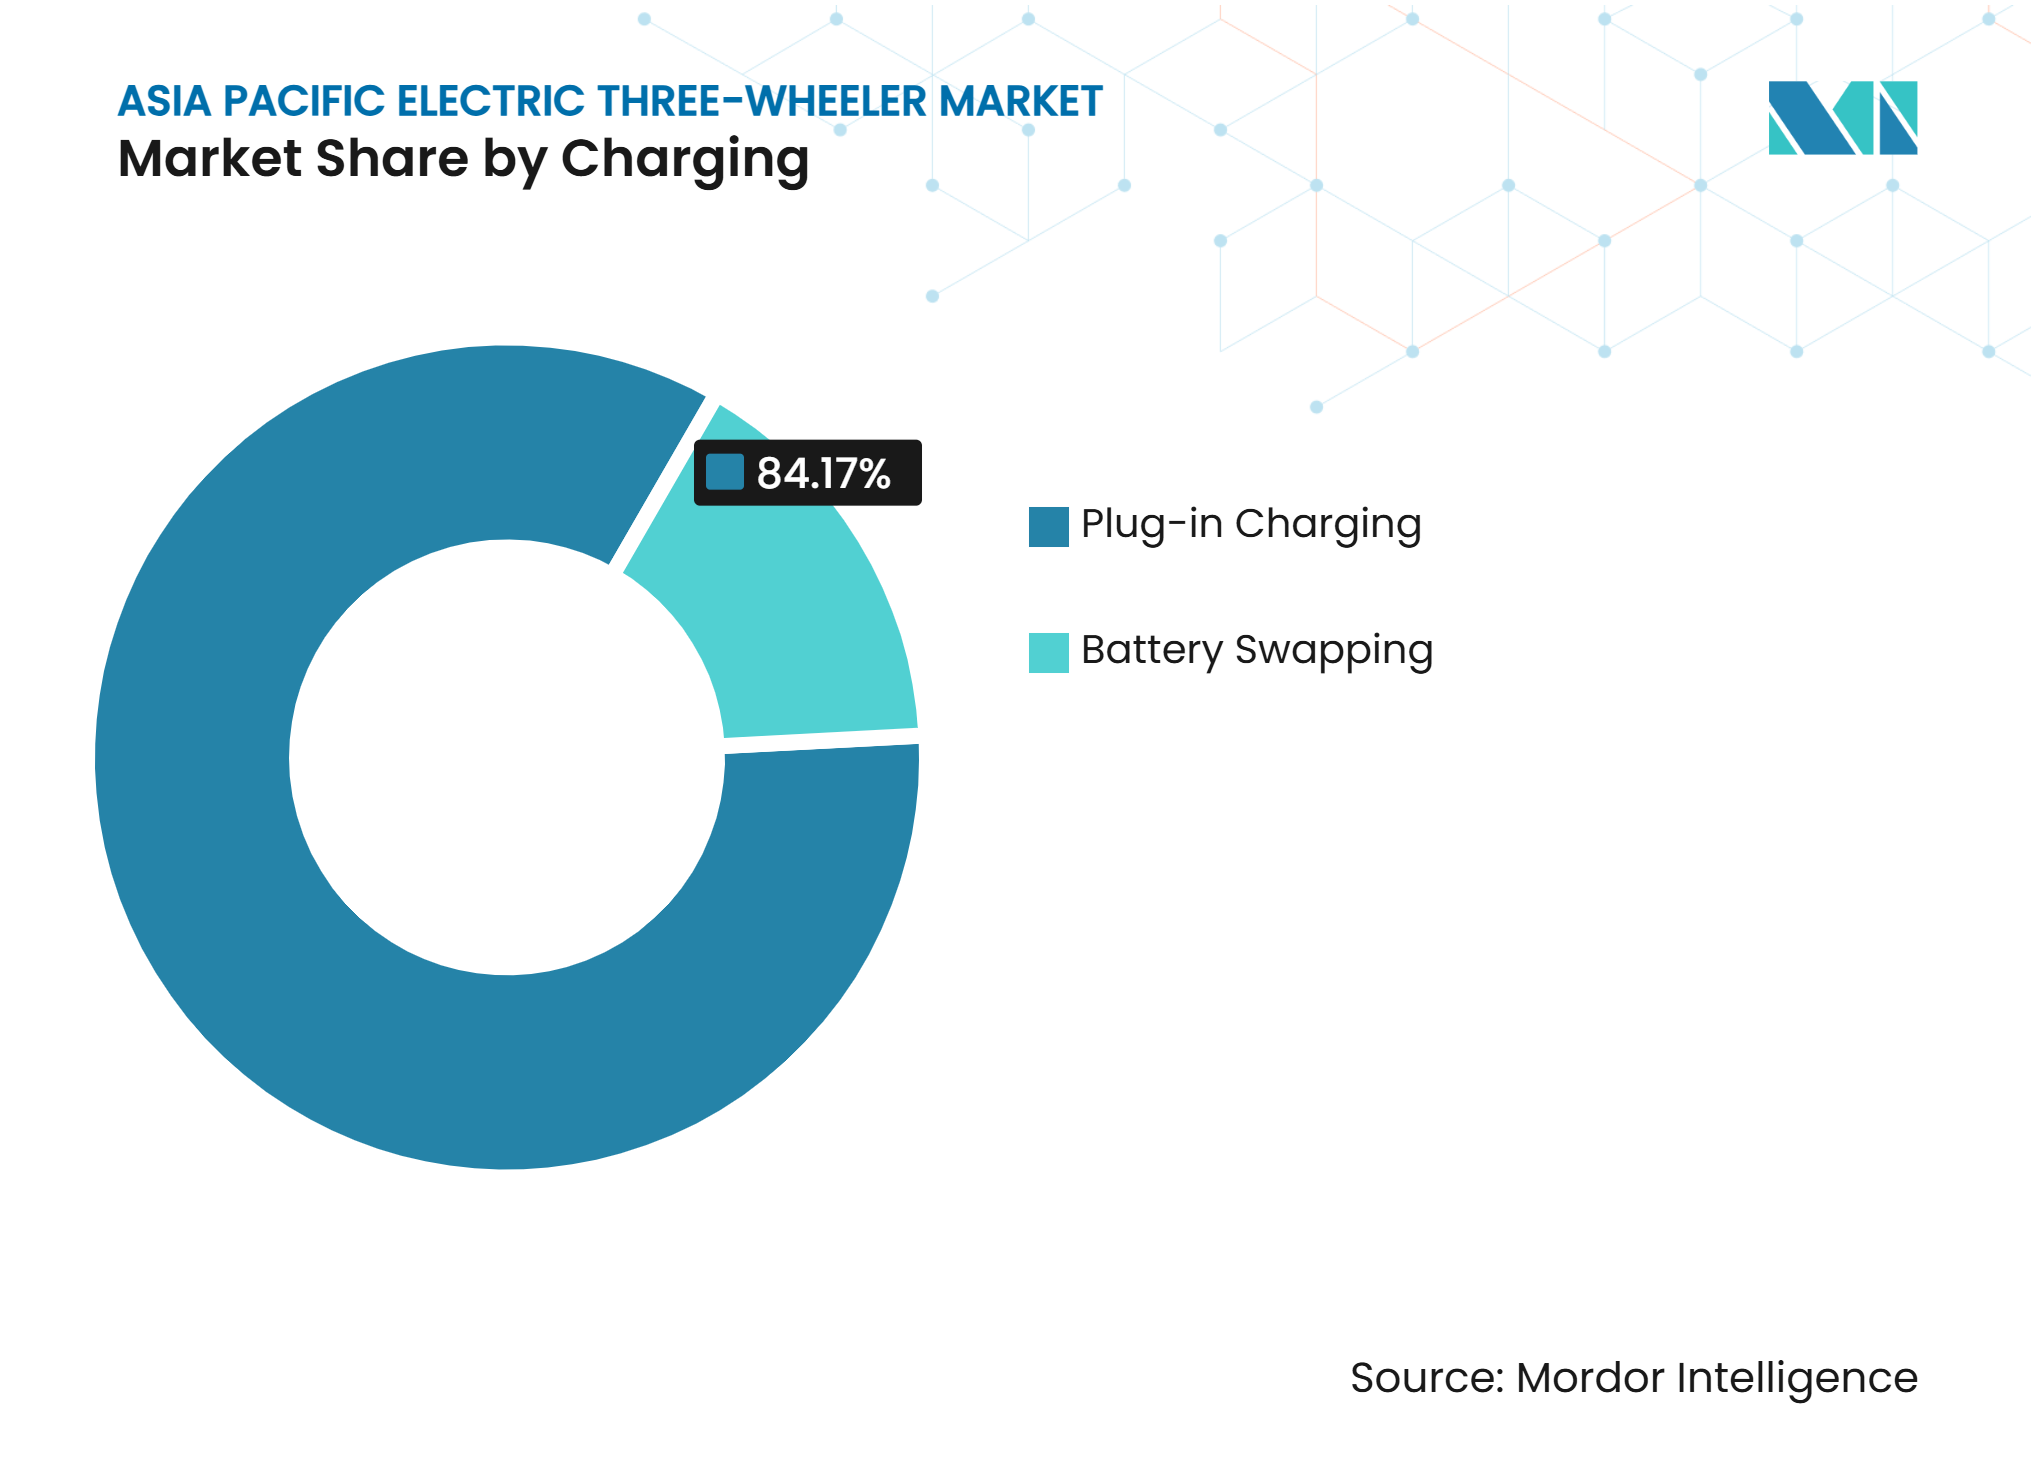
- 充電方式別では、プラグイン充電が2026年に84.17%のシェアを占め、バッテリー交換は2032年にかけてCAGR 24.38%で成長すると予測されています。
- 最終用途別では、フリートおよびシェアモビリティが2026年に35.42%のシェアを占め、ラストマイル物流は2032年にかけてCAGR 15.63%で成長すると予測されています。
- 国別では、インドが2026年に60.24%のシェアを占め、フィリピンは2032年にかけてCAGR 16.80%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃料コストの節約と総保有コストの低減 | +2.3% | アジア太平洋地域全体、特にインドおよびバングラデシュで顕著 | 短期(2年以内) |
| 政府のインセンティブと電動化目標 | +2.1% | インド、フィリピン、タイ | 中期(2~4年) |
| 都市部のラストマイル旅客および貨物需要 | +2.0% | インド、中国、ベトナム、インドネシア | 中期(2~4年) |
| リチウムイオンバッテリーの性能向上とパックコストの下 | +1.6% | アジア太平洋地域全体、コスト優位性は中国で最も顕著 | 中期(2~4年) |
| フリート稼働率向上のためのバッテリー交換 | +1.2% | インド、東南アジアへの波及効果あり | 中期(2~4年) |
| 地域のサプライチェーン強靭性のための希土類磁石および部品の現地化 | +0.9% | インド、アジア太平洋地域のOEMへの二次的影響あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃料コストの節約と総保有コストの低減
アジア太平洋地域の電動三輪車市場は、同等の従来型車両の燃料費よりも日々のエネルギー費用が低い場合に恩恵を受けます。フィリピンで電動三輪車を充電するコストはガソリン式トライシクルの日々の燃料費のわずかな割合に過ぎず、オーナーオペレーターの投資回収期間を短縮できます。インドでは、商業的普及への障壁を低減した政策支援のもと、2025年度にL5カテゴリーの電動三輪車販売台数が159,235台を記録し、前年比57%増となりました重工業省(MHI)は1年度から2025年度の会計年度において100万台以上のEV販売を達成しました、 PIB, pib.gov.">[1]。運営コストの低減は、日々の収入が車両の稼働状況とルート収入に直接依存するオーナードライバーにとって最も重要です。また、多くの車両にわたって充電スケジュールを管理しエネルギー使用量を監視できるフリートオペレーターにとっても有利です。その結果として生まれる節約効果により、正式な信用へのアクセスが限られている地域でも、より高品質な車両が手の届きやすいものになります。
政府のインセンティブと電動化目標
公的プログラムは、初期購入コストを削減し正式な商業登録を促進することで、アジア太平洋地域の電動三輪車市場に引き続き影響を与えています。インドのPM E-DRIVEプログラムは約316,000台の電動三輪車への支援を割り当て、L5目標の288,000台は2025年12月に達成され、そのカテゴリーのインセンティブは終了しました。電動リクシャーおよび電動カートへの支援は改訂された料率で2028年3月31日まで継続されます。タイのEV3.5プログラムおよびフィリピンの電気自動車産業発展法は、同様の政策方針を東南アジアに拡大しています。インドはまた、2026年9月に発効するPM E-DRIVEのもとで電動トラックおよびバスの牽引モーターの現地化規則を強化しており、これは電気自動車カテゴリー全体にわたる国内部品パートナーシップへの政策的重点の高まりを示しています。これらの措置は、輸入のみのサプライヤーよりも現地生産およびコンプライアンス要件を満たすメーカーを優遇する可能性があります。
都市部のラストマイル旅客および貨物需要
アジア太平洋地域の電動三輪車市場は、混雑した都市部に集中した短距離かつ高頻度の旅客および貨物輸送から恩恵を受けています。世界の電動三輪車販売台数は2025年に120 ミリオン 台を超え、三輪車全体の販売台数が16%減少した中でも増加しました世界EV展望2、 国際エネルギー機関、iea.org.">[2]。この動きは、配送プラットフォームが狭い路地密集した住宅街を繰り返し走行できる車両を必要とする地域で最も顕著です。フリート貨物バイヤーは、購入価格だけでなく、稼働時間、サービスサポート、および車両運営コストをますます重視するようになっています。バングラデシュは旅客利用の規模を示しており、約400 ミリオン 台の電動三輪車が稼働しており、その大部分は未登録です。この需要は、確立された旅客フォーマットと、プラットフォーム主導の配送業務向けに設計された新しい貨物モデルの両方を支えています。
リチウムイオンバッテリーの性能向上とパックコストの低下
リチウムイオンバッテリーは、より長い走行距離をサポートし、生涯エネルギーシステムコストを削減するため、アジア太平洋地域の電動三輪車市場を強化しています。国際エネルギー機関は、世界のバッテリー製造能力が2024年に3 TWHに達し、2030年までに3倍になる可能性があると報告しました。セル供給の増加は、原材料価格が予測不能に変動する場合でも、パック供給への圧力を軽減できます。バングラデシュには約400 ミリオン 台の稼働中の電動三輪を抱える大規模な鉛酸バッテリーの設置基盤があり、将来的な大規模な代替機会を生み出しています。ピュア・アースは、バングラデシュの使用済み鉛酸バッテリーの80%が非公式な施設でリサイクルされていると推定しており、全国調査では5歳未満の子供の約38%に血中鉛濃度の上昇が見られました。これらの環境および健康上の懸念は、密閉型バッテリー技術への移行の緊急性を高めています。中国メーカーは、セル調達と車両生産における規模を通じて構造的なコスト優位性を維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 密集した都市回廊外での充電・交換インフラの不足 | -1.3% | インド、バングラデシュ、フィリピン | 短期(2年以内) |
| 高い初期コストと小規模オペレーターの資金調達制約 | -1.1% | インド、バングラデシュ、ベトナム、ネパール | 中期(2~4年) |
| 低速車両の非公式規制と安全執行の不均一性 | -0.8% | バングラデシュ、フィリピン、ベトナム | 長期(4年以上) |
| 鉛酸バッテリーの使用済み処理とリサイクルの外部性 | -0.6% | バグラデシュおよびインドの非公式セクター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
密集した都市回廊外での充電・交換インフラの不足
アジア太平洋地域の電動三輪車市場は、主要都市以外での実際のインフラ制約に直面しています。インドは2026年度末までに26,000以上のバッテリー交換キオスクが必要と予測されていますが、インドバッテリー交換協会は2025年4月時点で約2,600の交換キオスクを数え、主にデリーに集中していました。フィリピンは2025年初頭に約912の充電ステーションを有しており、このネットワークの多くはメトロマニラに集中していました。したがって、地方および半都市部のオペレーターは、商業ルートのための信頼できる充電アクセスを欠く可能性があります。ハブアンドスポーク方式は、大都市圏の物流ターミナルから二次回廊への交換を拡大できる可能性があります。しかし、電力網への接続、土地の許可、および運転資本は、ステーションがこれらの場所にサービスを提供できるようになる前に必要です。このギャップは、多くの新規オーナーオペレーターと貨物ユーザーが所在する場所での普及を正確に制限しています。
高い初期コストと小規模オペレーターの資金調達制約
購入価格と資金調達へのアクセスは、アジア太平洋地域の電動三輪車市場全体の小規模オペレーターにとって依然として重大な障壁です。フィリピンでは、電動三輪車は稼働期間中の運営コスト優位性があるにもかかわらず、従来型トライシクルよりもかなり高価です。貸し手は、特に取引を支援するための補助金が利用できなくなった場合、不規則または文書化されていない収入を持つ借り手の信用審査に困難を抱えています。インドでは、2025年12月にL5車両向けのPM E-DRIVEサポートが終了したことで、そのインセンティブを中心に構築された資金調達プロセスに影響が生じました。フリートリースおよびキャッシュフローベースの引受はこの問題に対処できますが、これらのモデルはインドの大規模都市圏以外では依然として限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
旅客主導市場を再形成する貨物需要旅客輸送車は2026年のアジア太平洋地域の電動三輪車市場シェアの72.13%を占め、南アジアおよび東南アジアの旅客輸送における電動リクシャーの継続的な役割を反映しています。このカテゴリーは、馴染みのある車両フォーマット、確立された現地修理能力、および短距離都市ルートでの予測可能な需要から恩恵を受けています。インドでは、2026年度の電動三輪車小売販売台数が830,819台に達し、Mahindra Last Mile Mobilityが101,905台、Bajaj Autoが89,604台、TVS Motor Companyが27,831台を販売しました。旅客業務は個人のオーナードライバーによって運営されることが多いため、シンプルなメンテナンスと夜間充電が重要な購入要因として残っています。既存のサービスネットワークは、確立されたブランドがアジア太平洋地域の電動三輪車産業のこの部分での役割を維持するのに役立っています。
貨物輸送車は、アジア太平洋地域の電動三輪車市場において2032年にかけてCAGR 13.20%で成長すると予測されています。その拡大は、オペレーターが有用なペイロードと低エネルギーコストを持つコンパクトな車両を必要とする都市配送需要の急速な成長に続くものです。貨物フリートはより長時間稼働するため、バッテリー管理、ルート計画、およびサービス保証への関心が高まっています。主要OEMは、2026年4月にインドで発売されたBajaj AutoのWEGOレンジのC90カーゴシリーズなど、専用の貨物製品を追加しています。このパターンは旅客車両の相対的な比重を徐々に低下させる可能性がありますが、旅客用電動リクシャーは地域の輸送システムに深く根付いています。貨物カテゴリーは、配送サイクルの遅延がフリート収入に直接影響するため、充電アクセスと車両信頼性に依存し続けると予想されます。


バッテリータイプ別:
価格帯全体で統合が進むリチウムイオンリチウムイオンバッテリーは2026年のアジア太平洋地域の電動三輪車市場シェアの67.27%を占め、2032年にかけてCAGR 15.27%で成長すると予測されています。その地位は、より良い航続距離、繰り返し充電性能、および商業的な運用柔軟性への需要を反映しています。アジア太平洋地域の電動三輪車産業も、フリートオペレーターが高い初期コストをより大きな車両使用量に分散できるため、リチウムイオンシステムへの移行が進んでいます。国際エネルギー機関は、バッテリー製造能力が2030年にかけて急速に拡大する可能性があり、セルの継続的な供給を支援できると指摘しました。より大きな供給基盤は、車両メーカーが標準化されたパックおよび高容量車両を設計する際により多くの選択肢を提供します。
鉛酸バッテリーは、購入コストが低いためバングラデシュで大規模な設置基盤を持ち続けています。同国の約400 ミリオン 台の稼働中の電動三輪車は主に鉛酸車両です。非公式なリサイクルと文書化された健康上の懸念により、この化学物質からの移行がより緊急になっています。ナトリウムイオン製品は初期段階にとどまっていますが、地域メーカーによって低コストの代替化学物質として評価されています。これらの代替品は、リチウムの投入コストがより不安定になった場合に、メーカーに別の選択肢を提供する可能性があります。現時点では、リチウムイオンシステムの設置済みサプライヤー基盤と商業的性能が最も強力な地位を維持しています。
モーター出力別:
商業運用を支える中間レンジ構成1,000~1,500 Wカテゴリーは2026年のアジア太平洋地域の電動三輪車市場シェアの51.36%を占め、2032年にかけてCAGR 8.46%で拡大すると予想されています。この構成は、積載された都市部での運行に必要なトルク要件と、多くの地域の車両規則における適格性のバランスを取っています。旅客または貨物を輸送しながら合理的なエネルギー消費を維持する必要がある車両に適しています。メーカーはこの中間レンジを複数のアプリケーションにわたって使用でき、生産規模とサービスの親しみやすさを支援します。現在のシェアと成長ポジションは、需要がエントリーレベルまたは高出力モデルのみに向かっているわけではないことを示唆しています。
1,000 W未満の車両は、バングラデシュおよびフィリピンの低速ファミリー電動三輪車に一般的です。これらの市場では、正式な登録と幹線道路へのアクセスが高出力構成を優遇するため、規制上の扱いが変化しています。フィリピンのメトロマニラの主要道路における電動三輪車の制限は2026年1月2日に発効し、一部の購入者を登録済み商用車に向け直しました。1,500 W超の高出力車両も、長距離旅客および高ペイロード貨物用途においてより関連性が高まっています。Bajaj AutoのWEGO P9018は、2026年4月にインドでWEGOレンジが発売された際に、認定航続距離296 kmを主張しました。モーター効率とコントローラーの改善は時間とともに出力帯間の区別を縮小できますが、その効果は現地の車両規制に依存します。
バッテリー容量別:
新たなユースケースを開拓する高容量パック3~6 kWhバンドは2026年のアジア太平洋地域の電動三輪車市場シェアの46.28%を占めました。この容量は、インドおよびバングラデシュの多くの電動リクシャー運行で説明される70~100 kmの日々のサイクルに適合しています。また、比較的標準化されたパック寸法を中心に組織されたサプライチェーンと交換ネットワークからも恩恵を受けています。個人オペレーターにとって、こバランスは大型エネルギーシステムのコストを課すことなく日々のルートニーズを満たすことができます。したがって、このセグメントは確立された旅客サービスの中心であり続けています。
6 kWh超セグメントは、アジア太平洋地域の電動三輪車市場において2032年にかけてCAGR 13.58%で成長すると予測されています。高容量パックは、貨物オペレーター、長距離ルート、およびより長い稼働サイクルを求めるフリートバイヤーに有用です。フィリピンの登録済み商業フォーマットへの移行も、非公式な低速モデルよりも多くのエネルギー容量を必要とする車両を支援しています。CATLおよびGotion High-Techはセルのエネルギー密度を改善しており、同様のパックサイズ内でエネルギー利用可能量を増加させることができます。この開発は、オペレーターが充電中断を制限しながら、より大きなペイロード柔軟性を支援します。低容量車両は低コストおよび低速アプリケーションで引き続き関連性を持ちますが、一部の市場では規制上および商業上の選択肢が狭まっています。
充電方式別:
フリート経済を再定するバッテリー交換プラグイン充電は2026年のアジア太平洋地域の電動三輪車市場シェアの84.17%を占めました。そのリードは、自宅または固定の車両スタンドで夜間に充電する個人所有車両の多さに基づいています。この方法は、安全な電力接続以外の専用インフラをほとんど必要としません。予測可能なルートとシフト間の十分なアイドル時間を持つオーナードライバーに引き続き適しています。この充電方法の設置基盤は、代替手段が迅速に置き換えることを困難にしています。
バッテリー交換は、アジア太平洋地域の電動三輪車市場において最も高い充電モード成長率で、2032年にかけてCAGR 24.38%で成長すると予測されています。迅速なバッテリー交換は、就業シフト中の長時間プラグイン充電に伴う収入損失を回避できます。SUN Mobilityは900以上のバッテリー交換ステーションを運営しており、2025年7月にHelios ClimateおよびPIDGからの支援を受け、主にアフリカでのバッテリー交換ネットワーク構築と東南アジアの電動モビリティサプライチェーンの支援を目的としています。このモデルは、高い日の車両稼働率を必要とするフリートにとって最も魅力的です。パックが複数の車両ブランドで機能する場合にオペレーターが最大の恩恵を受けるため、相互運用性は依然として制限的な問題です。インドには政府ガイドラインが存在しますが、より広範なOEMの整合は依然として不完全です。

最終用途別:
プラットフォーム主導市場でフリートが最速成長フリートおよびシェアモビリティは2026年のアジア太平洋地域の電動三輪車市場シェアの35.42%を占めました。集約された需要プラットフォームは、大量に車両を購入し、中央デポでエネルギーを管理し、定義されたルートで車両を使用できます。この構造は、個人が運営する車両よりも高い稼働率を実現できます。メトロフィーダー、シェアードオート、および企業シャトルを含む固定ルートサービスは、計画的な充電または交換に特に適しています。フリート購入はまた、サプライヤー選定における信頼性、資金調達、およびサービス手配の重要性を高めます。
ラストマイル物流は2032年にかけてCAGR 15.63%で成長すると予想されています。アジア都市部のEコマース配送密度は、一部のルートでオートバイのみの宅配モデルよりも専用電動貨物車両をより実行可能にしています。インドでは、2026年度に561,154台の低速L3電動リクシャーが登録され、高速L5電動オートは65%増の262,683台となりました。L3の成長は4%に鈍化した一方、L5車両の急速な増加は、より高価値な登録済みモデルへの購入者のシフトを示しています。農業輸送、公益サービス、および自治体利用は、インドネシアおよびベトナムでは初期段階の用途として残っています。これらのアプリケーションは、調達および運営モデルがより確立されれば需要を拡大できる可能性があります。
地理的分析
インド:深化する商業的普及を伴う市場の基盤
インドは2026年のアジア太平洋地域の電動三輪車市場シェアの60.24%を占めました。同国は2025年に801,431台の電動三輪車を販売し、世界の電動三輪車販売台数の約67%を占め、その後2026年度の小売販売台数は830,000台を超えました。Mahindra Last Mile Mobilityは2026年度に101,905台に達し、1会計年度に100,000台以上の電気自動車を販売した最初の商用車メーカーとなりました。高速L5電動オートは2026年度に65%増加し、低速電動リクシャーの4%成長と比較して、より高性能な登録済み車両への需要を示しています。インドの規制上の影響は、PM E-DRIVEサポートから牽引モーターの現地化要件まで及んでいます。連邦内閣はまた、国内の焼結希土類永久磁石の6,000 MTPA容量のために866 ミリオン 米ドル相当の728 ビリオン インドルピーの計画を承認しました。この計画は、中国の2025年輸出規制後の部品リスクへの対応です。Bajaj Autoは、供給制約にもかかわらず2026年7月から9月の四半期に電動二輪車および三輪車を合わせて約200,000台販売しており、市場飽和よりも供給能力がより近い制約であることを示唆しています。
フィリピン:非公式フリートに取って代わる商業フォーマット
フィリピンは、アジア太平洋地域の電動三輪車市場において対象地域の中で最も速い成長率で、2032年にかけてCAGR 16.80%で成長すると予測されています。電気自動車登録台数は2025年1月から9月に約40,000台に達し、2024年通年の24,286台を大幅に上回り、2026年1月から8月には67,000台以上の電動車両が登録されました。2026年1月のメトロマニラの主要道路における電動三輪車の制限は、登録済み商業モデルへの需要を再構築しています。トライシクルオペレーターおよびドライバー協会は、未登録のファミリー向け車両よりもかなり高価な登録済み車両へと移行しています。電気自動車産業発展法への準拠も、商業的電動化のためのより明確な政策構造を支援しています。電動三輪車は従来型トライシクルよりもかなり高価であるため、コストの差は依然として重要ですが、運営上の節約が時間をかけてその差を回収できます。中国から東南アジアへの輸出は購入価格の引き下げに貢献していますが、現地の充電インフラは依然としてメトロマニラを中心としています。非公式なファミリー向け車両から登録済みの旅客および貨物プラッフォームへの変化は、メーカーにより正式なフリート需要に対応する道を提供しています。
残りの市場における異なる発展経路
中国はアジア太平洋地域の電動三輪車市場の主要な上流触媒であり、バングラデシュは将来の大規模な転換機会、ベトナムは新興の需要センターです。中国の電動三輪車市場の60%以上を占める豊県は、130以上の国と地域に輸出しており、東南アジアは中国の電動三輪車輸出の重要な目的地です。バングラデシュの推定400 ミリオン 台の稼働中の電動三輪車は主に鉛酸車両であり、リチウムイオン製品への大規模な潜在的移行機会を生み出しています。ベトナムの電動バイク販売台数は、VinFastと上昇する燃料コストに支えられ、2025年上半期に前年比ほぼ2倍の約209,000台となりました。インドネシア、タイ、ネパール、およびスリランカは、電動三輪車普及の初期段階にとどまっています。これらの市場は、より広範な商業規模に達する前に、手頃な輸入品、現地の政策支援、および充電アクセスに依存する可能性が高いです。
競争環境
市場集中度
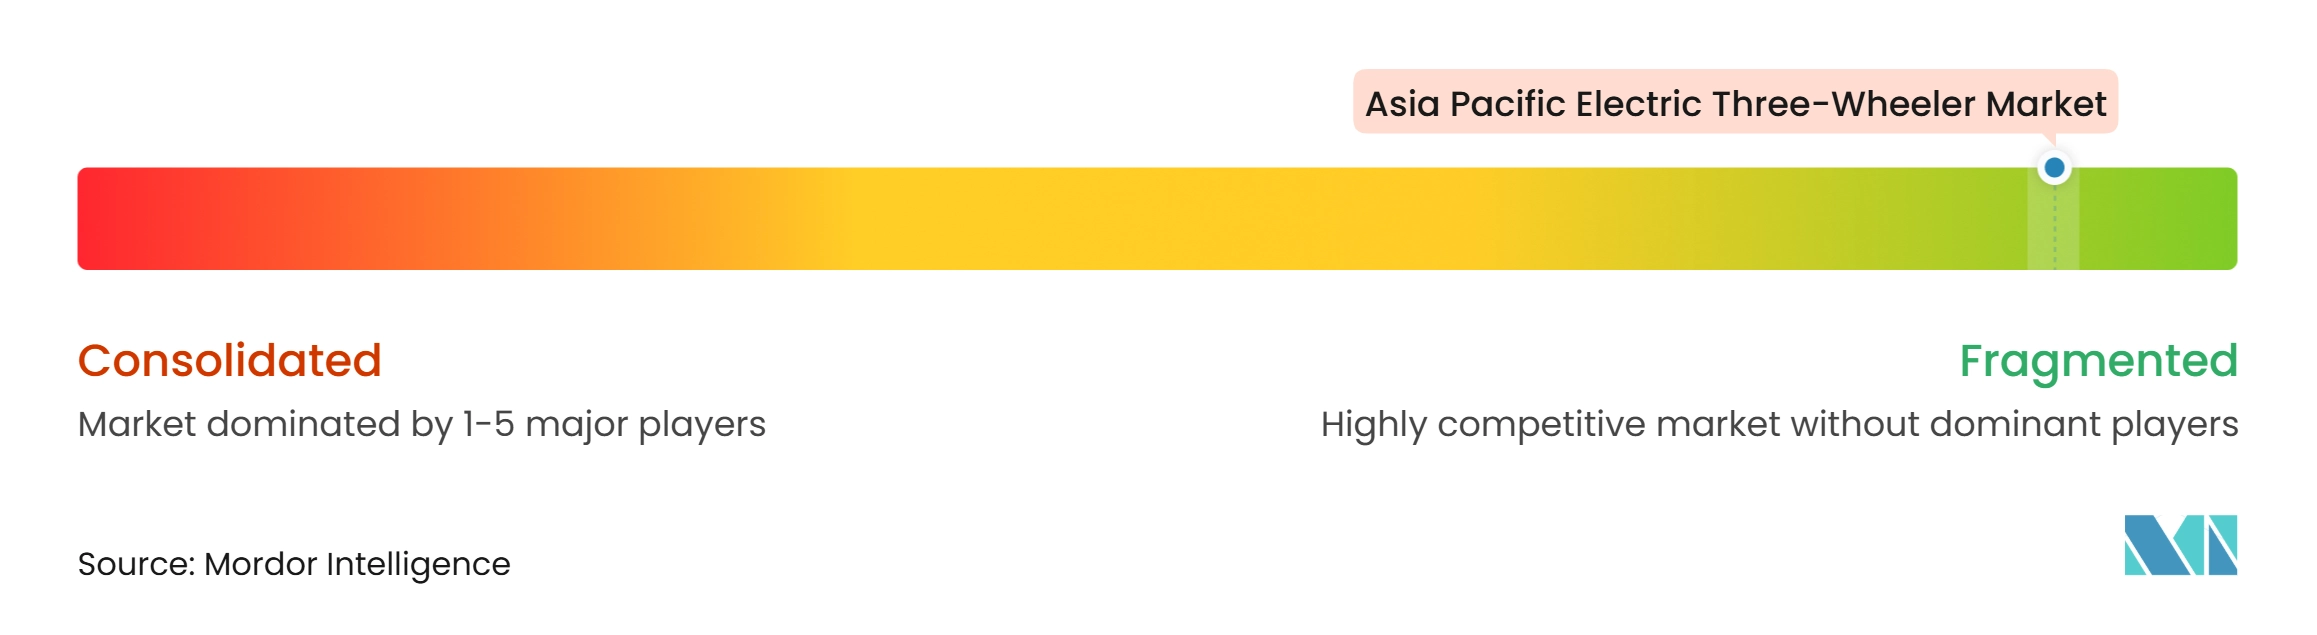
アジア太平洋地域の電動三輪市場は、完成車メーカーレベルでは分散していますが、部品供給は集中しています。2026年度にインドでは680以上のメーカーが競合し、上位6社が小売販売の36%を占めました。この構造は、確立された企業がディーラーカバレッジ、資金調達リンク、およびコンプライアンス能力から優位性を持つことを意味しますが、市場の決定的な支配はありません。中国のバッテリーセルサプライヤーは、その価格が地域全体の生産コストの下限を形成するため、不均衡な役割を果たしています。YC Electric、Saera Electric Auto、およびDilli Electric Autoは2026年度の上位6社の販売者の中に残りましたが、購入者が高速L5モデルにシフトするにつれて、それぞれ小売販売台数が減少しました。アジア太平洋地域の電動三輪車市場は新規参入者に対して引き続き開かれていますが、サービスの深さと部品アクセスがますます重要になっています。
Bajaj Autoは、供給制約にもかかわらず2026年7月から9月の四半期に電動二輪車および三輪車を合わせて約200,000台を販売し、電動事業が国内収益の約3分の1を占めました。Mahindra Last Mile Mobilityは2026年4月に、1会計年度に100,000台以上の電気自動車を販売した最初の商用車メーカーになったと発表しました。SUN MobilityはHelios ClimateおよびPIDGの支援を受けてインド以外でもバッテリー交換事業を拡大しています。これらの動きは、競争が車両設計だけでなく、能力、エネルギーサービス、およびフリートサポートを含むようになったことを示しています。これらの要素を結びつける企業は、商業顧客との継続的な関係を構築できます。
アジア太平洋地域の電動三輪車市場は、相互運用可能なバッテリー交換とバングラデシュの大規模な電動フリートの正式化において機会があります。標準化されたパックはエネルギーサービス会社がより多くの継続的収益を構築できるようにしますが、OEMの整合は依然として不完全です。インドのメーカーは、ライフサイクル価値で競争するためにテレマティクス、フリート管理ツール、およびバッテリー健全性認証で対応しています。中国メーカーは、130以上の国と地域に輸出する豊県クラスターを中心に、輸出価格のベンチマークを設定し続けています。バングラデシュ、フリートの正式化とリチウム化学物質の採用が政策的支援を得れば、主要な調達機会になる可能性があります。
アジア太平洋地域の電動三輪車産業リーダー
-
Mahindra & Mahindra Ltd.
-
Bajaj Auto Ltd.
-
YC Electric Vehicle Pvt. Ltd.
-
Saera Electric Auto Pvt. Ltd.
-
Dilli Electric Auto Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の電動三輪市場 このレポートでカバーされる企業
- Mahindra & Mahindra Ltd.
- Bajaj Auto Ltd.
- Piaggio & C. S.p.A.
- Kinetic Engineering Ltd.
- Euler Motors Pvt. Ltd.
- Omega Seiki Pvt. Ltd.
- Altigreen Propulsion Labs Pvt. Ltd.
- Atul Auto Ltd.
- TVS Motor Company Ltd.
- TI Clean Mobility Pvt. Ltd.
- YC Electric Vehicle Pvt. Ltd.
- Saera Electric Auto Pvt. Ltd.
- Lohia Auto Industries
- Terra Motors Corporation
- Chongqing Zongshen Vehicle Group Co., Ltd.
- Jiangsu Jinpeng Group Co., Ltd.
- Jiangsu Kingbon Vehicle Co., Ltd.
- Dilli Electric Auto Pvt. Ltd.
- Etrio Automotive Pvt. Ltd.
- Greaves Cotton Limited
- Huaihai Holding Group Co., Ltd.
- Yadea Technology Group Co., Ltd.
最近の産業開発事情 アジア太平洋地域の電動三輪市場
- 2026年9月:Bajaj Auto Philippinesは、9.2 kWhバッテリー、最大212 kmの公称航続距離、および329,888フィリピンペソの導入価格でWEGO P5009電動三輪車をフィリピンに導入しました。
- 2026年4月:Bajaj Autoは、最大認定航続距離296 kmおよび311,000インドルピーからの価格で、旅客および貨物モデルを含むWEGO電動三輪レンジをインドで発売しました。
- 2026年4月:Mahindra Last Mile Mobilityは、4年連続でインド最大の電動商用車メーカーとして、2026年度の電気自動車販売台数が100,000台以上であったと報告しました。
- 2026年3月:インドの重工業省はPM E-DRIVEスキームを改訂し、電動リクシャーおよび電動カートへのインセンティブを2028年3月31日まで延長しました。
- 2026年2月:Mahindra Last Mile Mobilityは、358,999インドルピーの導入価格でUDO電動旅客三輪車を発売しました。
アジア太平洋地域の電動三輪車市場レポートの範囲
アジア太平洋地域の電動三輪車市場は、車両タイプ、バッテリータイプ、モーター出力、バッテリー容量、充電方式、最終用途、および国別にセグメント化されています。車両タイプ別では、市場は旅客輸送車(電動リクシャーおよび電動オート)と貨物輸送車(カーゴおよび配送)にセグメント化されています。バッテリータイプ別では、市場は鉛酸、リチウムイオン(LFPおよびNMC)、およびその他のバッテリータイプにセグメント化されています。モーター出力別では、市場は1,000 W未満、1,000~1,500 W、および1,500 W超にセグメント化されています。バッテリー容量別では、市場は3 kWh未満、3~6 kWh、および6 kWh超にセグメント化されています。充電方式別では、市場はプラグイン充電とバッテリー交換にセグメント化されています。最終用途別では、市場は個人・オーナードライバー、フリートおよびシェアモビリティ、ラストマイル物流、およびその他の最終用途にセグメント化されています。国別では、市場はインド、中国、バングラデシュ、インドネシア、フィリピン、タイ、ベトナム、ネパール、スリランカ、およびアジア太平洋地域のその他の国にセグメント化されています。市場規模と予測は、上記のすべてのセグメントについて金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 旅客輸送車 |
| 貨物輸送車 |
| 鉛酸 |
| リチウムイオン |
| その他のバッテリータイプ |
| 1,000 W未満 |
| 1,000~1,500 W |
| 1,500 W超 |
| 3 kWh未満 |
| 3~6 kWh |
| 6 kWh超 |
| プラグイン充電 |
| バッテリー交換 |
| 個人・オーナードライバー |
| フリートおよびシェアモビリティ |
| ラストマイル物流 |
| その他の最終用途 |
| インド |
| 中国 |
| バングラデシュ |
| インドネシア |
| フィリピン |
| タイ |
| ベトナム |
| ネパール |
| スリランカ |
| アジア太平洋地域のその他の国 |
| 車両タイプ別 | 旅客輸送車 |
| 貨物輸送車 | |
| バッテリータイプ別 | 鉛酸 |
| リチウムイオン | |
| その他のバッテリータイプ | |
| モーター出力別 | 1,000 W未満 |
| 1,000~1,500 W | |
| 1,500 W超 | |
| バッテリー容量別 | 3 kWh未満 |
| 3~6 kWh | |
| 6 kWh超 | |
| 充電方式別 | プラグイン充電 |
| バッテリー交換 | |
| 最終用途別 | 個人・オーナードライバー |
| フリートおよびシェアモビリティ | |
| ラストマイル物流 | |
| その他の最終用途 | |
| 国別 | インド |
| 中国 | |
| バングラデシュ | |
| インドネシア | |
| フィリピン | |
| タイ | |
| ベトナム | |
| ネパール | |
| スリランカ | |
| アジア太平洋地域のその他の国 |
レポートで回答される主要な質問
アジア太平洋地域の電動三輪車市場の2032年の予測値は?
アジア太平洋地域の電動三輪車市場は、2027年の6.79 ビリオン 米ドルからCAGR 10.43%で成長し、2032年までに11.15 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の電動三輪車需要をリードする車両タイプは何ですか?
旅客輸送車は、南アジアおよび東南アジア全体での確立された電動リクシャーの利用に支えられ、2026年に72.13%のシェアでリードしました。
電動三輪車においてリチウムイオンバッテリーが普及している理由何ですか?
リチウムイオンは2026年に67.27%のシェアを占め、より長い航続距離と高い商業利用をサポートできるため、CAGR 15.27%で成長すると予測されています。
主要都市以外での電動三輪車の普及を制限する要因は何ですか?
充電・交換インフラの不足、高い初期コスト、不均一な規制、および制限されたオペレーター向け資金調達が主要な障壁として残っています。