
Tamaño y participación del mercado de triciclos eléctricos en Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
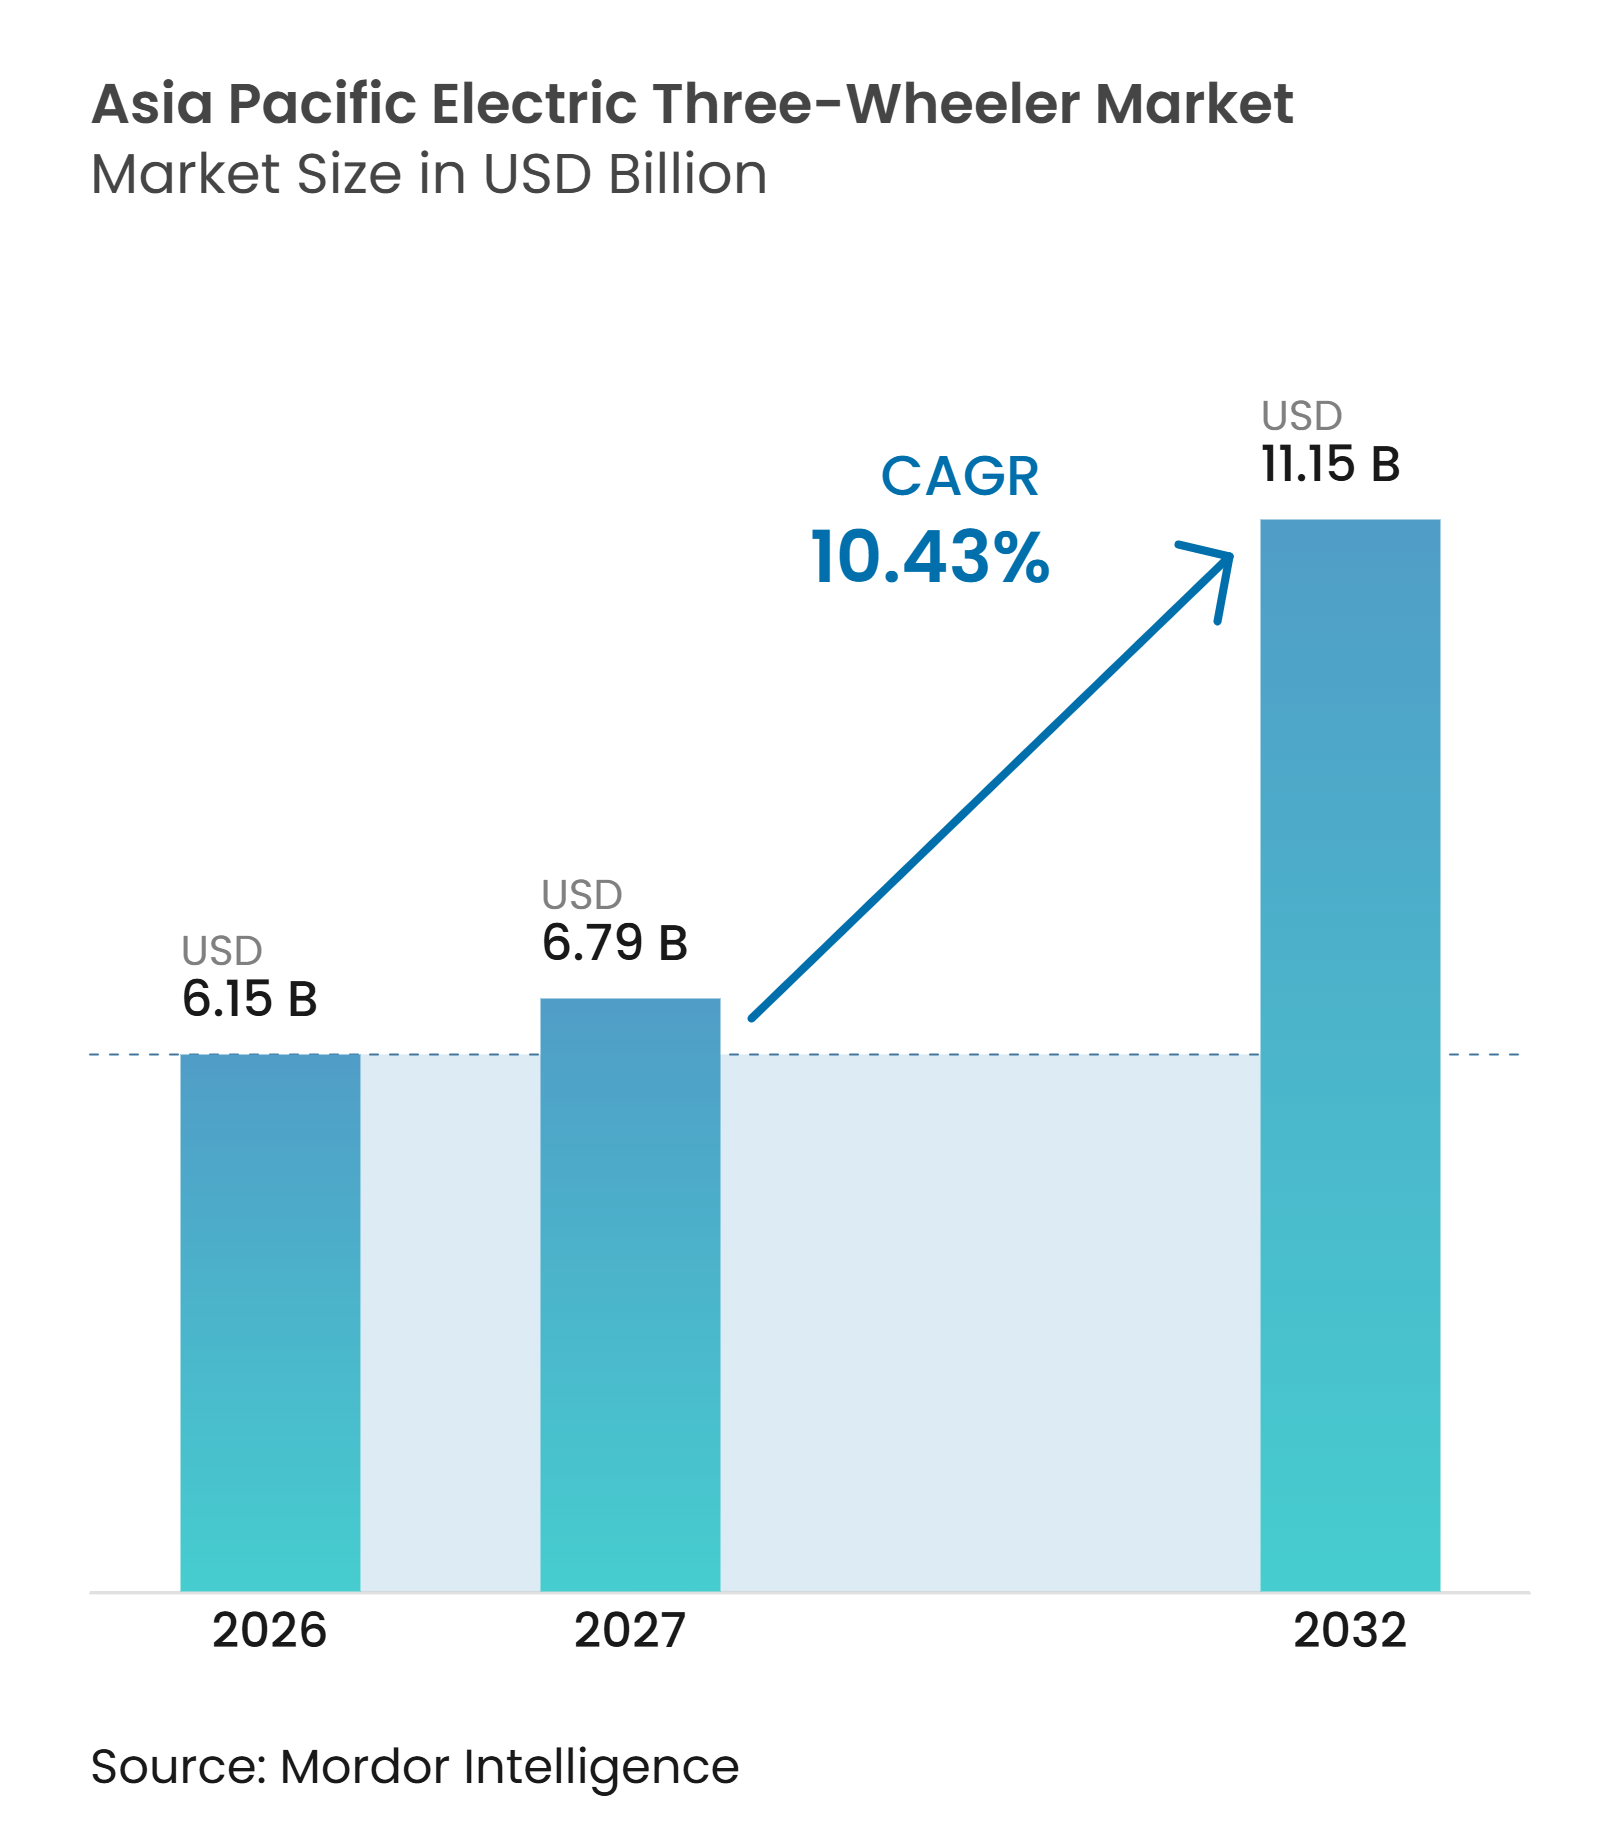
| Tamaño del mercado en el año base (2026) | 6.15 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.79 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.43 % |
| Mercado de Crecimiento Más Rápido | Philippines |
| Mercado Más Grande | India |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de triciclos eléctricos en Asia Pacífico por Mordor Intelligence
El tamaño del mercado de triciclos eléctricos en Asia Pacífico se valoró en 6,15 mil millones de USD en 2026 y se espera que crezca de 6,79 mil millones de USD en 2027 a 11,15 mil millones de USD para 2032, a una CAGR del 10,43% durante 2027-2032. El mercado de triciclos eléctricos en Asia Pacífico está respaldado por patrones de desplazamiento urbano denso, operadores propietarios que buscan menores costos operativos diarios y demanda de servicios de carga de corta distancia. Los modelos eléctricos representaron más de una cuarta parte de los aproximadamente 4,5 millones de triciclos vendidos en todo el mundo en 2025, e India y China juntos representaron aproximadamente el 91% de las ventas mundiales de triciclos eléctricos. India y China siguen siendo las principales fuentes de volumen regional, aunque sus roles difieren porque India está expandiendo la adopción comercial mientras que China es una fuente clave de vehículos y componentes. El mercado de triciclos eléctricos en Asia Pacífico también tiene margen de crecimiento a medida que el intercambio de baterías, los paquetes de mayor capacidad y los vehículos comerciales formalmente registrados abordan horarios de operación más prolongados. La resiliencia de la cadena de suministro se está volviendo más importante porque las restricciones a los imanes de tierras raras mostraron la exposición de los fabricantes regionales a una cadena de suministro de componentes concentrada.
Conclusiones clave del informe
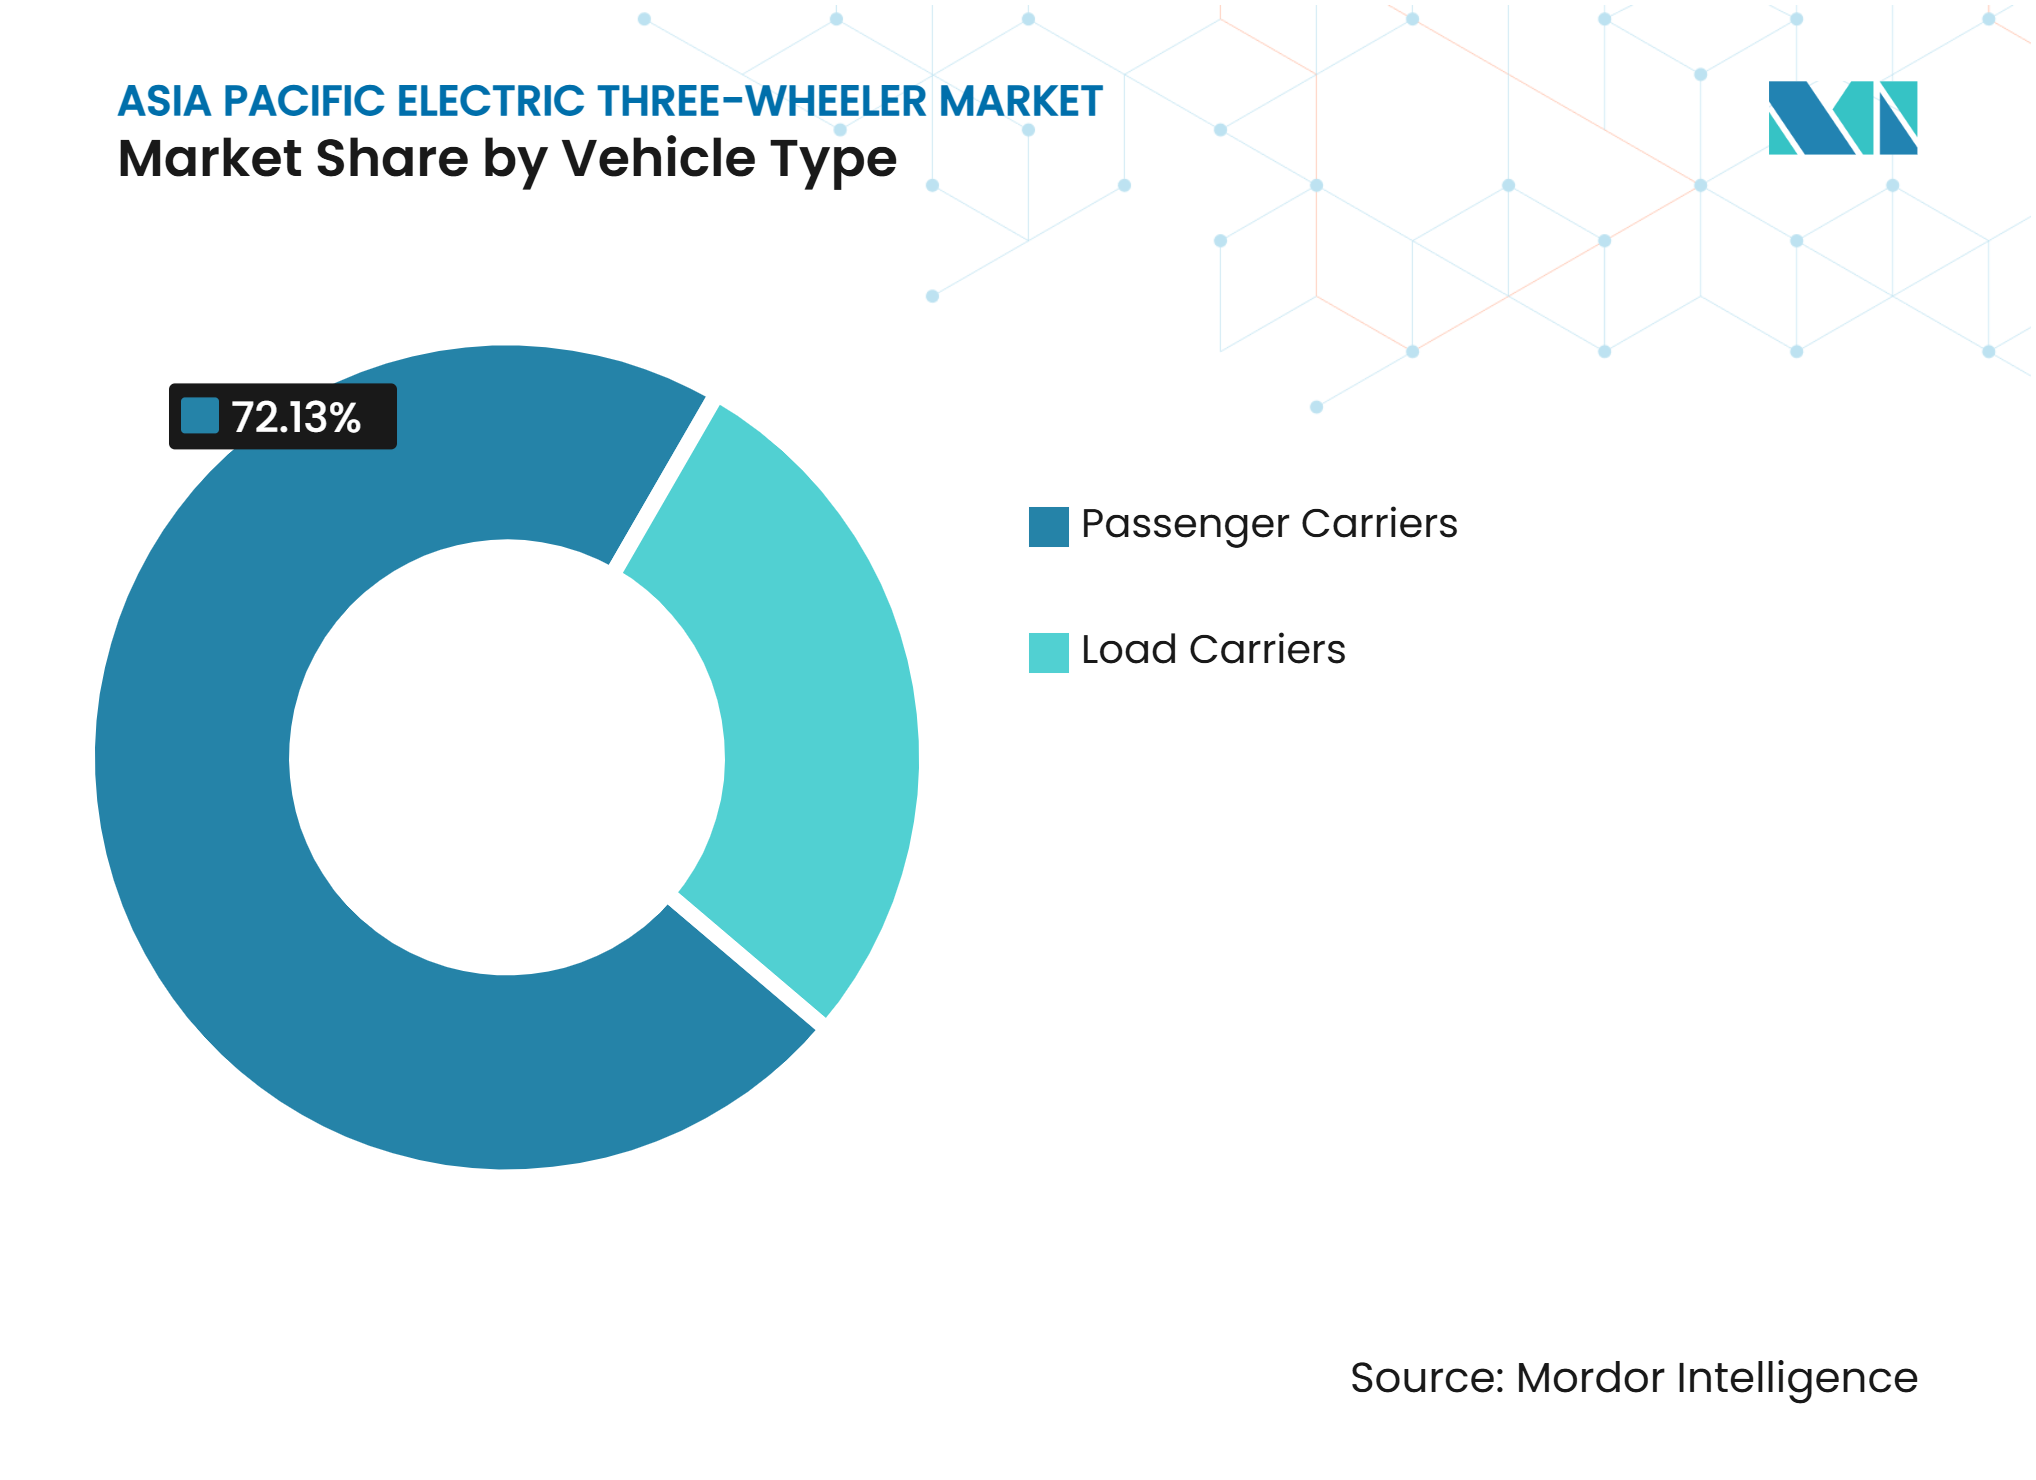
- Por tipo de vehículo, los transportadores de pasajeros tuvieron una participación del 72,13% en 2026, mientras que se proyecta que los transportadores de carga crezcan a una CAGR del 13,20% hasta 2032.
- Por tipo de batería, las baterías de iones de litio tuvieron una participación del 67,27% en 2026 y se proyecta que crezcan a una CAGR del 15,27% hasta 2032.
- Por potencia del motor, el segmento de 1.000 a 1.500 W tuvo una participación del 51,36% en 2026 y se proyecta que crezca a una CAGR del 8,46% hasta 2032.
- Por capacidad de batería, el segmento de 3 a 6 kWh tuvo una participación del 46,28% en 2026, mientras que se proyecta que el segmento de más de 6 kWh crezca a una CAGR del 13,58% hasta 2032.
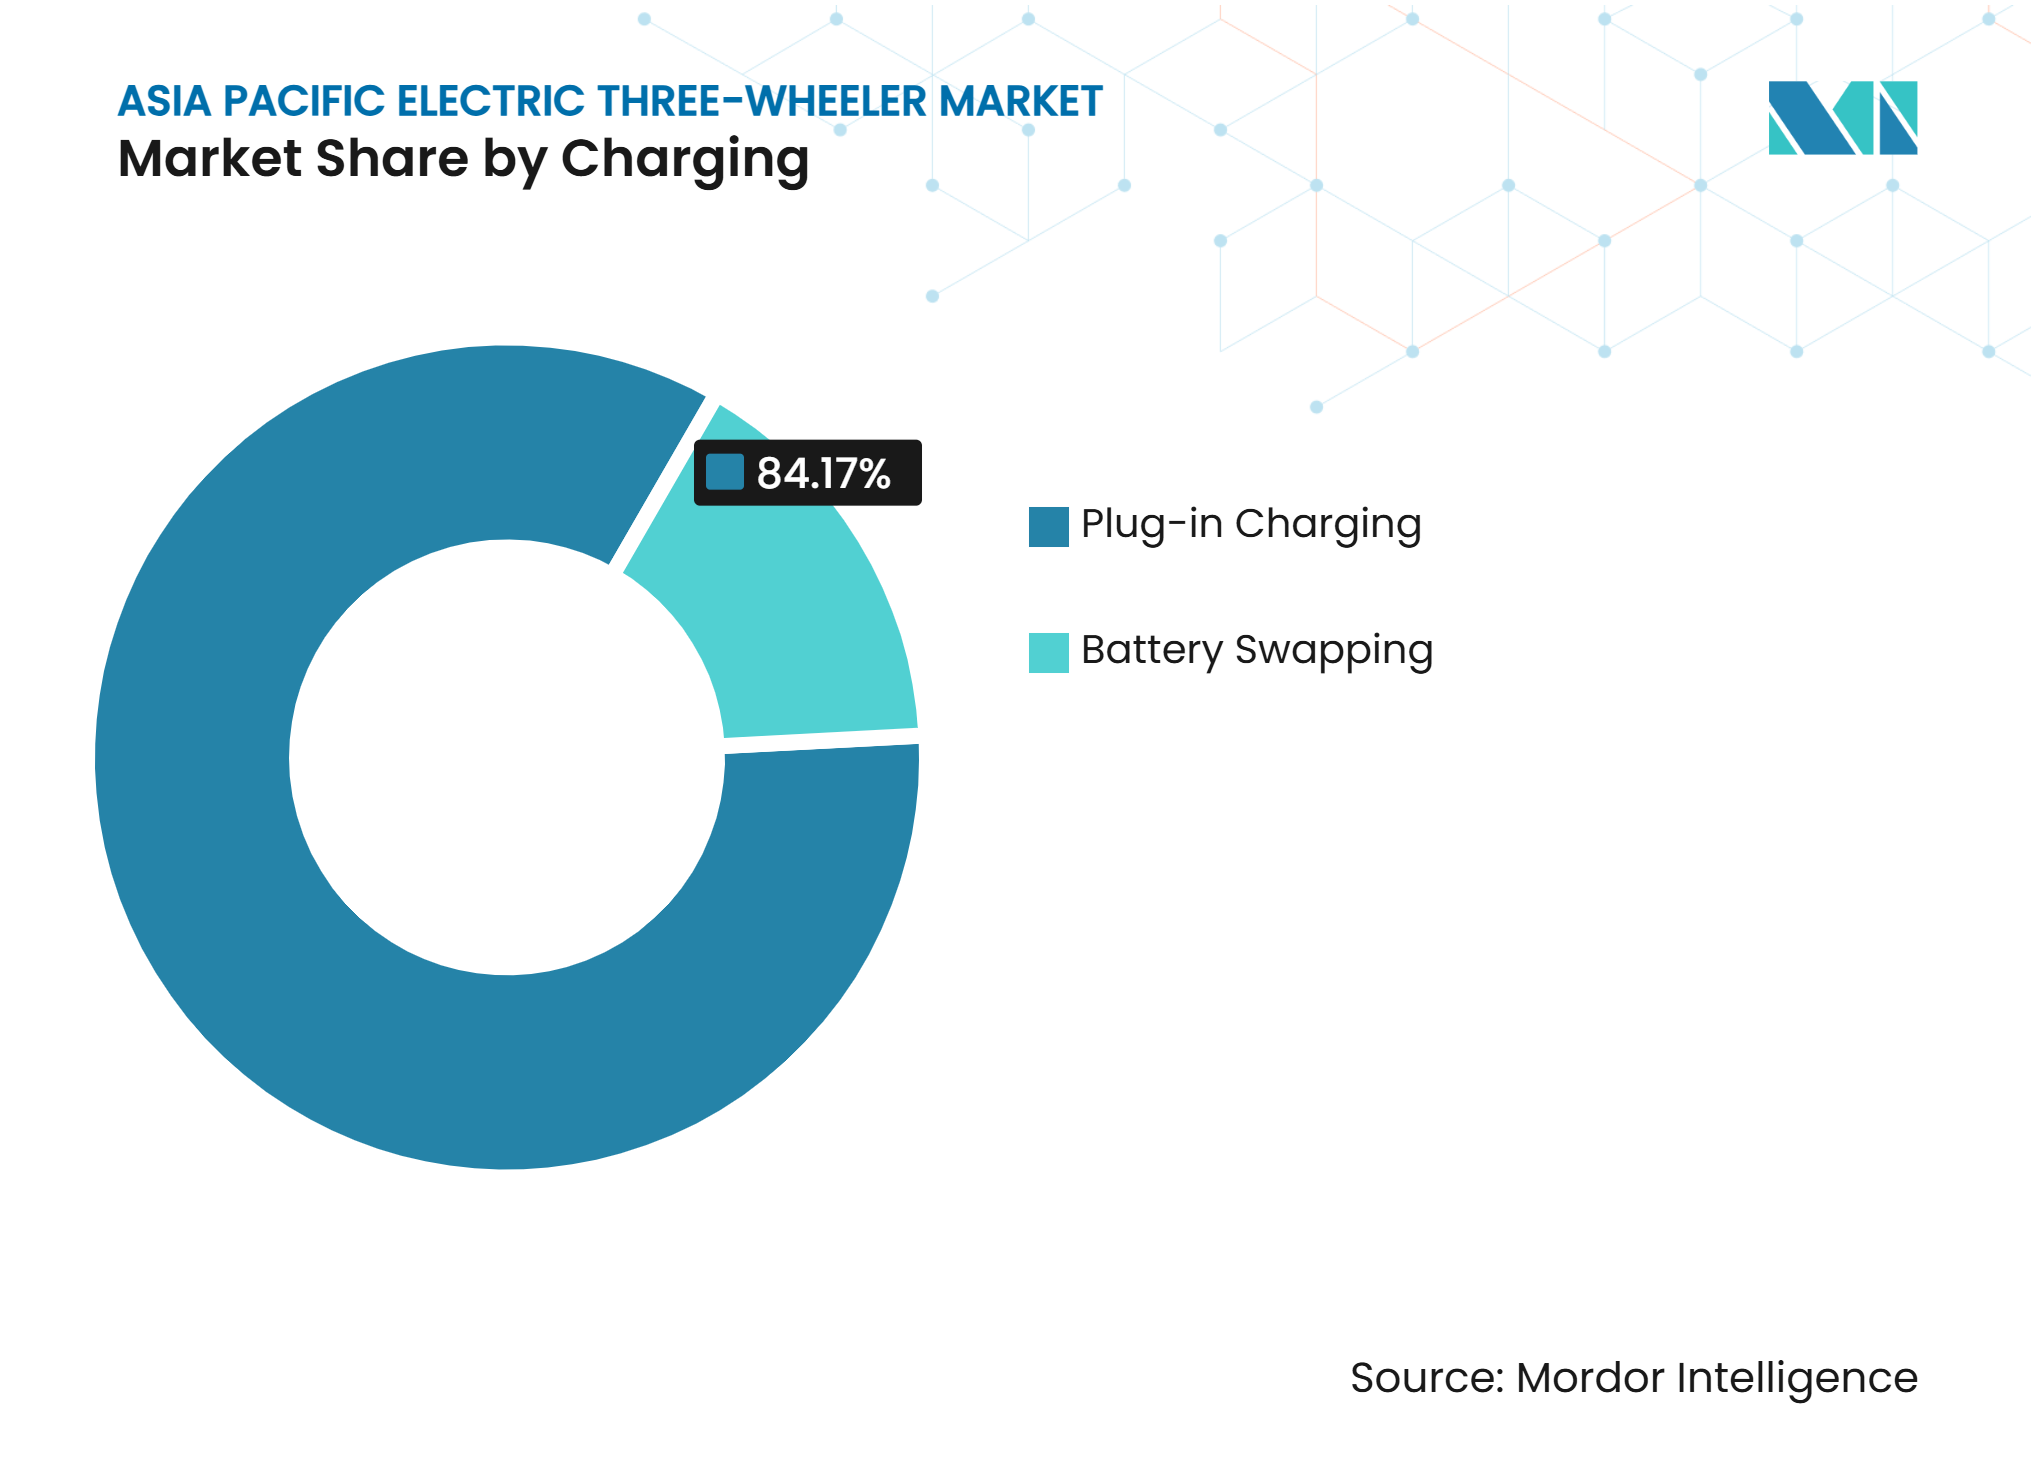
- Por tipo de carga, la carga por enchufe tuvo una participación del 84,17% en 2026, mientras que se proyecta que el intercambio de baterías crezca a una CAGR del 24,38% hasta 2032.
- Por uso final, la flota y la movilidad compartida tuvieron una participación del 35,42% en 2026, mientras que se proyecta que la logística de última milla crezca a una CAGR del 15,63% hasta 2032.
- Por país, India tuvo una participación del 60,24% en 2026, mientras que se proyecta que Filipinas crezca a una CAGR del 16,80% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Ahorro en costos de combustible y menor costo total de propiedad | +2.3% | Asia Pacífico, más fuerte en India y Bangladés | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales y objetivos de electrificación | +2.1% | India, Filipinas, Tailandia | Mediano plazo (2–4 años) |
| Demanda urbana de pasajeros y carga de última milla | +2.0% | India, China, Vietnam, Indonesia | Mediano plazo (2–4 años) |
| Rendimiento de las baterías de iones de litio y reducción de los costos de los paquetes | +1.6% | Asia Pacífico, ventaja de costo más pronunciada en China | Mediano plazo (2–4 años) |
| Intercambio de baterías para una mayor utilización de la flota | +1.2% | India, con expansión hacia el Sudeste Asiático | Mediano plazo (2–4 años) |
| Localización de imanes de tierras raras y componentes para la resiliencia de la cadena de suministro regional | +0.9% | India, con influencia secundaria en fabricantes de equipos originales de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ahorro en costos de combustible y menor costo total de propiedad
El mercado de triciclos eléctricos en Asia Pacífico se beneficia cuando los gastos diarios de energía son menores que el gasto en combustible de vehículos convencionales comparables. Cargar un triciclo eléctrico en Filipinas cuesta una fracción de la factura diaria de combustible de un triciclo de gasolina, lo que puede acortar el período de recuperación de la inversión para los operadores propietarios. India registró 159.235 ventas de triciclos eléctricos de categoría L5 en el año fiscal 2025, un aumento del 57% interanual, bajo el apoyo de políticas que redujeron las barreras para la adopción comercialEl Ministerio de Industrias Pesadas (MHI) ha logrado con éxito ventas de más de un millón de vehículos eléctricos en este año fiscal 1-25, PIB, pib.gov.">[1]. Los menores costos operativos importan más a los conductores propietarios porque sus ingresos diarios dependen directamente de la disponibilidad del vehículo y los ingresos por ruta. También mejoran el caso para los operadores de flotas que pueden programar la carga y monitorear el consumo de energía en muchos vehículos. Los ahorros resultantes hacen que los vehículos de mayor calidad sean más accesibles incluso donde el acceso al crédito formal sigue siendo limitado.
Incentivos gubernamentales y objetivos de electrificación
Los programas públicos continúan influyendo en el mercado de triciclos eléctricos en Asia Pacífico al reducir los costos iniciales de compra y fomentar el registro comercial formal. El programa PM E-DRIVE de India asignó apoyo para aproximadamente 316.000 triciclos eléctricos, y su objetivo L5 de 288.000 unidades se cumplió en diciembre de 2025, cuando se cerraron los incentivos para esa categoría. El apoyo para los e-rickshaws y e-carts continúa hasta el 31 de marzo de 2028 a tarifas revisadas. El programa EV3.5 de Tailandia y la Ley de Desarrollo de la Industria de Vehículos Eléctricos de Filipinas extienden una dirección política similar hacia el Sudeste Asiático. India también ha endurecido las reglas de localización de motores de tracción para camiones y autobuses eléctricos bajo PM E-DRIVE, con vigencia a partir de septiembre de 2026, lo que señala un mayor peso político en las asociaciones de componentes domésticos en todas las categorías de vehículos eléctricos. Estas medidas pueden favorecer a los fabricantes que cumplen con los requisitos de producción local y cumplimiento normativo sobre los proveedores exclusivamente de importación.
Demanda urbana de pasajeros y carga de última milla
El mercado de triciclos eléctricos en Asia Pacífico se está beneficiando de los viajes de pasajeros y carga que son cortos, frecuentes y concentrados en áreas urbanas congestionadas. Las ventas mundiales de triciclos eléctricos superaron 1,2 millones de unidades en 2025, incluso cuando las ventas totales de triciclos cayeron un 16%Perspectivas globales de vehículos eléctricos 2, AIE, iea.org.">[2]. Este movimiento es más fuerte donde las plataformas de entrega necesitan vehículos que puedan realizar viajes repetidos por calles estrechas y vecindarios densos. Los compradores de carga para flotas evalúan cada vez más el tiempo de actividad, el soporte de servicio y el costo operativo del vehículo, en lugar de solo el precio de compra. Bangladés ilustra la escala del uso de pasajeros, con aproximadamente 4 millones de triciclos eléctricos en operación, la mayoría de ellos no registrados. Esta demanda respalda tanto los formatos de pasajeros establecidos como los nuevos modelos de carga diseñados para el trabajo de entrega liderado por plataformas.
Rendimiento de las baterías de iones de litio y reducción de los costos de los paquetes
Las baterías de iones de litio fortalecen el mercado de triciclos eléctricos en Asia Pacífico porque admiten rangos de operación más largos y reducen los costos del sistema de energía a lo largo de la vida útil. La Agencia Internacional de Energía informó que la capacidad mundial de fabricación de baterías alcanzó 3 TWh en 2024 y podría triplicarse para 2030. Un mayor suministro de celdas puede reducir la presión sobre la disponibilidad de paquetes incluso cuando los precios de las materias primas se mueven de manera impredecible. Bangladés tiene una gran base instalada de plomo-ácido, con aproximadamente 4 millones de triciclos eléctricos operativos, lo que crea una importante oportunidad de reemplazo futura. Pure Earth estima que el 80% de las baterías de plomo-ácido usadas en Bangladés se reciclan en sitios informales, y una encuesta nacional encontró niveles elevados de plomo en sangre en aproximadamente el 38% de los niños menores de cinco años. Esas preocupaciones ambientales y de salud añaden urgencia a la transición hacia tecnologías de baterías selladas. Los fabricantes chinos mantienen una ventaja de costo estructural gracias a su escala en el abastecimiento de celdas y la producción de vehículos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cobertura inadecuada de carga e intercambio fuera de los corredores urbanos densos | -1.3% | India, Bangladés, Filipinas | Corto plazo (≤ 2 años) |
| Alto costo inicial y financiamiento restringido para pequeños operadores | -1.1% | India, Bangladés, Vietnam, Nepal | Mediano plazo (2–4 años) |
| Regulación informal de vehículos de baja velocidad y aplicación desigual de normas de seguridad | -0.8% | Bangladés, Filipinas, Vietnam | Largo plazo (≥ 4 años) |
| Fin de vida útil de baterías de plomo-ácido y externalidades del reciclaje | -0.6% | Bangladés y el sector informal de India | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cobertura inadecuada de carga e intercambio fuera de los corredores urbanos densos
El mercado de triciclos eléctricos en Asia Pacífico enfrenta una restricción práctica de infraestructura fuera de las principales ciudades. Se proyecta que India necesite más de 26.000 quioscos de intercambio de baterías para finales del año fiscal 2026, mientras que la Asociación India de Intercambio de Baterías contabilizó aproximadamente 2.600 quioscos de intercambio en abril de 2025, principalmente en Delhi. Filipinas tenía aproximadamente 912 estaciones de carga a principios de 2025, y gran parte de esta red seguía concentrada en el área metropolitana de Manila. Los operadores en ubicaciones provinciales y semiurbanas pueden, por lo tanto, carecer de acceso confiable a la carga para rutas comerciales. Un enfoque de concentrador y radio podría extender el intercambio desde las terminales logísticas metropolitanas hacia los corredores secundarios. Sin embargo, las conexiones a la red eléctrica, los permisos de terreno y el capital de trabajo siguen siendo necesarios antes de que las estaciones puedan servir a estas ubicaciones. La brecha limita la adopción precisamente donde se encuentran muchos nuevos operadores propietarios y usuarios de carga.
Alto costo inicial y financiamiento restringido para pequeños operadores
El precio de compra y el acceso al financiamiento siguen siendo barreras materiales para los pequeños operadores en todo el mercado de triciclos eléctricos en Asia Pacífico. En Filipinas, un triciclo eléctrico cuesta considerablemente más que un triciclo convencional, a pesar de una ventaja significativa en costos operativos a lo largo de su vida útil. Los prestamistas tienen dificultades para evaluar a prestatarios con ingresos irregulares o no documentados, especialmente cuando un subsidio ya no está disponible para respaldar la transacción. En India, el agotamiento del apoyo de PM E-DRIVE para vehículos L5 en diciembre de 2025 afectó los procesos de financiamiento construidos en torno a ese incentivo. El arrendamiento de flotas y la suscripción basada en flujo de caja pueden abordar este problema, pero estos modelos siguen siendo limitados fuera de los grandes centros urbanos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo:
la demanda de carga está remodelando un mercado liderado por pasajerosLos transportadores de pasajeros representaron el 72,13% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026, lo que refleja el papel continuo de los e-rickshaws en el transporte de pasajeros en el sur y el sudeste de Asia. Esta categoría se beneficia de formatos de vehículos familiares, capacidad de reparación local establecida y demanda predecible en rutas urbanas cortas. En India, las ventas minoristas de triciclos eléctricos alcanzaron 830.819 unidades en el año fiscal 2026, con Mahindra Last Mile Mobility vendiendo 101.905 unidades, Bajaj Auto vendiendo 89.604 unidades y TVS Motor Company Ltd. vendiendo 27.831 unidades. Las operaciones de pasajeros son frecuentemente gestionadas por conductores propietarios individuales, por lo que el mantenimiento sencillo y la carga nocturna siguen siendo factores de compra importantes. Las redes de servicio existentes ayudan a las marcas establecidas a mantener un papel en esta parte de la industria de triciclos eléctricos en Asia Pacífico.
Se prevé que los transportadores de carga crezcan a una CAGR del 13,20% hasta 2032 dentro del mercado de triciclos eléctricos en Asia Pacífico. Su expansión sigue el rápido crecimiento de los requisitos de entrega urbana, donde los operadores necesitan vehículos compactos con carga útil aprovechable y menores costos de energía. Las flotas de carga también operan durante períodos más largos, lo que aumenta el interés en la gestión de baterías, la planificación de rutas y las garantías de servicio. Los principales fabricantes de equipos originales están añadiendo productos de carga dedicados, como la serie de carga C90 en la gama WEGO de Bajaj Auto lanzada en India en abril de 2026. Este patrón puede reducir gradualmente el peso relativo de los vehículos de pasajeros, aunque los e-rickshaws de pasajeros siguen profundamente arraigados en los sistemas de transporte regionales. Se espera que la categoría de carga siga dependiendo del acceso a la carga y la fiabilidad del vehículo porque un ciclo de entrega perdido afecta directamente los ingresos de la flota.


Por tipo de batería:
las baterías de iones de litio se consolidan en todos los rangos de preciosLas baterías de iones de litio tuvieron el 67,27% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026 y se proyecta que crezcan a una CAGR del 15,27% hasta 2032. Su posición refleja la demanda de mayor autonomía, rendimiento en cargas repetidas y flexibilidad operativa comercial. La industria de triciclos eléctricos en Asia Pacífico también está avanzando hacia sistemas de iones de litio porque los operadores de flotas pueden distribuir su mayor costo inicial a lo largo de un mayor uso del vehículo. La Agencia Internacional de Energía señaló que la capacidad de fabricación de baterías podría expandirse considerablemente hasta 2030, lo que puede respaldar la disponibilidad continua de celdas. Una base de suministro más amplia ofrece a los fabricantes de vehículos más opciones para diseñar paquetes estandarizados y vehículos de mayor capacidad.
Las baterías de plomo-ácido continúan teniendo una gran base instalada en Bangladés porque tienen menores costos de compra. Los aproximadamente 4 millones de triciclos eléctricos operativos del país son principalmente vehículos de plomo-ácido. El reciclaje informal y las preocupaciones documentadas sobre la salud hacen que la transición fuera de esta química sea más urgente. Los productos de iones de sodio siguen en una etapa temprana, pero están siendo evaluados por los fabricantes regionales como una química alternativa de menor costo. Estas alternativas pueden ofrecer a los fabricantes otra opción si los costos de los insumos de litio se vuelven más volátiles. Por ahora, la base de proveedores instalada y el rendimiento comercial de los sistemas de iones de litio los mantienen en la posición más sólida.
Por potencia del motor:
la configuración de rango medio ancla las operaciones comercialesLa categoría de 1.000–1.500 W representó el 51,36% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026 y se espera que se expanda a una CAGR del 8,46% hasta 2032. Esta configuración equilibra los requisitos de par para la operación urbana con carga con la elegibilidad bajo muchas normativas regionales de vehículos. Es adecuada para vehículos que deben transportar pasajeros o mercancías mientras mantienen un consumo de energía razonable. Los fabricantes pueden usar este rango intermedio en varias aplicaciones, lo que respalda la escala de producción y la familiaridad con el servicio. Su posición simultánea de participación y crecimiento sugiere que la demanda no se está moviendo únicamente hacia modelos de entrada o de alta potencia.
Los vehículos por debajo de 1.000 W son comunes en los e-triciclos familiares de baja velocidad en Bangladés y Filipinas. El tratamiento regulatorio está cambiando en estos mercados porque el registro formal y el acceso a carreteras favorecen las configuraciones de mayor potencia. La restricción de Filipinas sobre los e-triciclos en las principales carreteras del área metropolitana de Manila entró en vigor el 2 de enero de 2026, redirigiendo a algunos compradores hacia vehículos comerciales registrados. Los vehículos de mayor potencia por encima de 1.500 W también se están volviendo más relevantes para usos de pasajeros de largo recorrido y carga de alta capacidad. El WEGO P9018 de Bajaj Auto declaró una autonomía certificada de 296 km cuando se lanzó la gama WEGO en India en abril de 2026. Las mejoras en la eficiencia del motor y el controlador pueden reducir la distinción entre bandas de potencia con el tiempo, pero su efecto dependerá de las normativas locales de vehículos.
Por capacidad de batería:
los paquetes de alta capacidad abren nuevos casos de usoLa banda de 3–6 kWh tuvo el 46,28% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026. Esta capacidad se adapta al ciclo diario de 70–100 km descrito para muchas operaciones de e-rickshaw en India y Bangladés. También se beneficia de las cadenas de suministro y las redes de intercambio organizadas en torno a dimensiones de paquetes relativamente estandarizadas. Para los operadores individuales, este equilibrio puede satisfacer las necesidades diarias de ruta sin imponer el costo de un sistema de energía más grande. El segmento, por lo tanto, sigue siendo central para los servicios de pasajeros establecidos.
Se prevé que el segmento de más de 6 kWh crezca a una CAGR del 13,58% hasta 2032 en el mercado de triciclos eléctricos en Asia Pacífico. Los paquetes de mayor capacidad son útiles para los operadores de carga, las rutas extendidas y los compradores de flotas que buscan ciclos de trabajo más largos. El avance de Filipinas hacia formatos comerciales registrados también respalda los vehículos que necesitan más capacidad de energía que los modelos informales de baja velocidad. CATL y Gotion High-Tech están mejorando la densidad de energía de las celdas, lo que puede aumentar la disponibilidad de energía dentro de un tamaño de paquete similar. Este desarrollo respalda una mayor flexibilidad de carga útil al tiempo que ayuda a los operadores a limitar las interrupciones de carga. Los vehículos de menor capacidad seguirán siendo relevantes en aplicaciones de menor costo y menor velocidad, pero sus opciones regulatorias y comerciales se están reduciendo en algunos mercados.
Por tipo de carga:
el intercambio de baterías redefine la economía de las flotasLa carga por enchufe representó el 84,17% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026. Su liderazgo se basa en el gran número de vehículos de propiedad individual que se cargan durante la noche en casa o en estacionamientos fijos. Este método requiere poca infraestructura dedicada más allá de una conexión eléctrica segura. Sigue siendo adecuado para los conductores propietarios con rutas predecibles y suficiente tiempo de inactividad entre turnos. La base instalada de este método de carga hace que sea difícil para cualquier alternativa reemplazarlo rápidamente.
Se prevé que el intercambio de baterías crezca a una CAGR del 24,38% hasta 2032, la tasa de crecimiento más alta en el modo de carga en el mercado de triciclos eléctricos en Asia Pacífico. Un intercambio rápido de batería puede evitar la pérdida de ingresos asociada con la carga prolongada por enchufe durante un turno de trabajo. SUN Mobility opera más de 900 estaciones de intercambio de baterías y recibió respaldo de Helios Climate y PIDG en julio de 2025, principalmente para construir una red de intercambio de baterías en África mientras también apoya las cadenas de suministro de movilidad eléctrica en el Sudeste Asiático. El modelo es más atractivo para las flotas que necesitan una alta utilización diaria del vehículo. La interoperabilidad sigue siendo un problema limitante porque los operadores obtienen el mayor beneficio cuando los paquetes funcionan en varias marcas de vehículos. Existen directrices gubernamentales en India, pero la alineación más amplia de los fabricantes de equipos originales sigue siendo incompleta.

Por uso final:
las flotas escalan más rápido en mercados impulsados por plataformasLa flota y la movilidad compartida tuvieron el 35,42% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026. Las plataformas de demanda agregada pueden comprar vehículos en volumen, gestionar la energía en depósitos centrales y usar vehículos en rutas definidas. Esta estructura puede ofrecer una mayor utilización que un vehículo operado individualmente. Los servicios de ruta fija, incluidos los alimentadores de metro, los autos compartidos y los traslados corporativos, son particularmente adecuados para la carga o el intercambio planificados. La compra de flotas también aumenta la importancia de la fiabilidad, el financiamiento y los acuerdos de servicio en la selección de proveedores.
Se espera que la logística de última milla crezca a una CAGR del 15,63% hasta 2032. La densidad de cumplimiento del comercio electrónico en el Asia urbana está haciendo que los vehículos de carga eléctrica dedicados sean más viables que los modelos de mensajería exclusivamente en motocicleta para algunas rutas. En India, 561.154 e-rickshaws de baja velocidad L3 fueron registrados en el año fiscal 2026, mientras que los autos eléctricos de alta velocidad L5 aumentaron un 65% hasta 262.683 unidades. El crecimiento de L3 se desaceleró al 4%, mientras que el aumento más rápido de los vehículos L5 apunta a un cambio de los compradores hacia modelos registrados de mayor valor. El transporte agrícola, los servicios de utilidad pública y el uso municipal siguen siendo usos en etapa temprana en Indonesia y Vietnam. Estas aplicaciones podrían ampliar la demanda si los modelos de adquisición y operación se vuelven más establecidos.
Análisis geográfico
India: ancla del mercado con una penetración comercial cada vez más profunda
India tuvo el 60,24% de la participación del mercado de triciclos eléctricos en Asia Pacífico en 2026. El país vendió 801.431 triciclos eléctricos en 2025, aproximadamente el 67% de las ventas mundiales de triciclos eléctricos, antes de que las ventas minoristas del año fiscal 2026 superaran las 830.000 unidades. Mahindra Last Mile Mobility alcanzó 101.905 unidades en el año fiscal 2026, convirtiéndose en el primer fabricante de vehículos comerciales en vender más de 100.000 vehículos eléctricos en un año fiscal. Los autos eléctricos de alta velocidad L5 aumentaron un 65% en el año fiscal 2026, en comparación con un crecimiento del 4% para los e-rickshaws de baja velocidad, lo que indica demanda de vehículos registrados de mayor rendimiento. La influencia regulatoria de India se extiende desde el apoyo de PM E-DRIVE hasta los requisitos de localización para motores de tracción. El Gabinete de la Unión también aprobó un plan de 72,8 mil millones de INR, equivalente a 866 millones de USD, para 6.000 MTPA de capacidad doméstica de imanes permanentes de tierras raras sinterizados. Este plan responde a la exposición de componentes tras los controles de exportación de China en 2025. Las casi 200.000 unidades eléctricas de dos y tres ruedas de Bajaj Auto en el trimestre de julio a septiembre de 2026, logradas a pesar de las restricciones de suministro, sugieren que la capacidad de suministro, más que la saturación del mercado, es la restricción más cercana.
Filipinas: los formatos comerciales superan a la flota informal
Se prevé que Filipinas crezca a una CAGR del 16,80% hasta 2032, la tasa más rápida entre las geografías cubiertas en el mercado de triciclos eléctricos en Asia Pacífico. Los registros de vehículos eléctricos alcanzaron aproximadamente 40.000 en enero–septiembre de 2025, muy por encima de los 24.286 registrados en todo 2024, y más de 67.000 vehículos electrificados fueron registrados en enero–agosto de 2026. La restricción de enero de 2026 sobre los e-triciclos en las principales carreteras del área metropolitana de Manila está reestructurando la demanda hacia modelos comerciales registrados. Las asociaciones de operadores y conductores de triciclos están avanzando hacia vehículos registrados, que tienen un precio muy superior al de las variantes familiares no registradas. El cumplimiento de la Ley de Desarrollo de la Industria de Vehículos Eléctricos también respalda una estructura de política más clara para la electrificación comercial. La brecha de costos sigue siendo importante porque los triciclos eléctricos cuestan considerablemente más que los triciclos convencionales, aunque los ahorros operativos pueden compensar esa diferencia con el tiempo. Las exportaciones chinas hacia el Sudeste Asiático están ayudando a reducir los precios de compra, mientras que la infraestructura de carga local sigue estando en gran medida centrada en el área metropolitana de Manila. El cambio de vehículos familiares informales a plataformas de pasajeros y carga registradas ofrece a los fabricantes un camino para atender una demanda de flota más formal.
Trayectorias divergentes en los mercados restantes
China es principalmente un catalizador ascendente para el mercado de triciclos eléctricos en Asia Pacífico, mientras que Bangladés es una importante oportunidad de conversión futura y Vietnam es un centro de demanda emergente. El condado de Fengxian, que representa más del 60% del mercado chino de triciclos eléctricos, exporta a más de 130 países y regiones, y el Sudeste Asiático es un destino importante para las exportaciones chinas de triciclos eléctricos. Los estimados 4 millones de triciclos eléctricos operativos de Bangladés siguen siendo principalmente vehículos de plomo-ácido, lo que crea una gran transición potencial hacia productos de iones de litio. Las ventas de motocicletas eléctricas de Vietnam casi se duplicaron interanualmente hasta aproximadamente 209.000 unidades en el primer semestre de 2025, respaldadas por VinFast y el aumento de los costos de combustible. Indonesia, Tailandia, Nepal y Sri Lanka se encuentran en una etapa más temprana de adopción de triciclos eléctricos. Es probable que estos mercados dependan de importaciones asequibles, apoyo político local y acceso a la carga antes de alcanzar una escala comercial más amplia.
Panorama competitivo
Concentración del Mercado
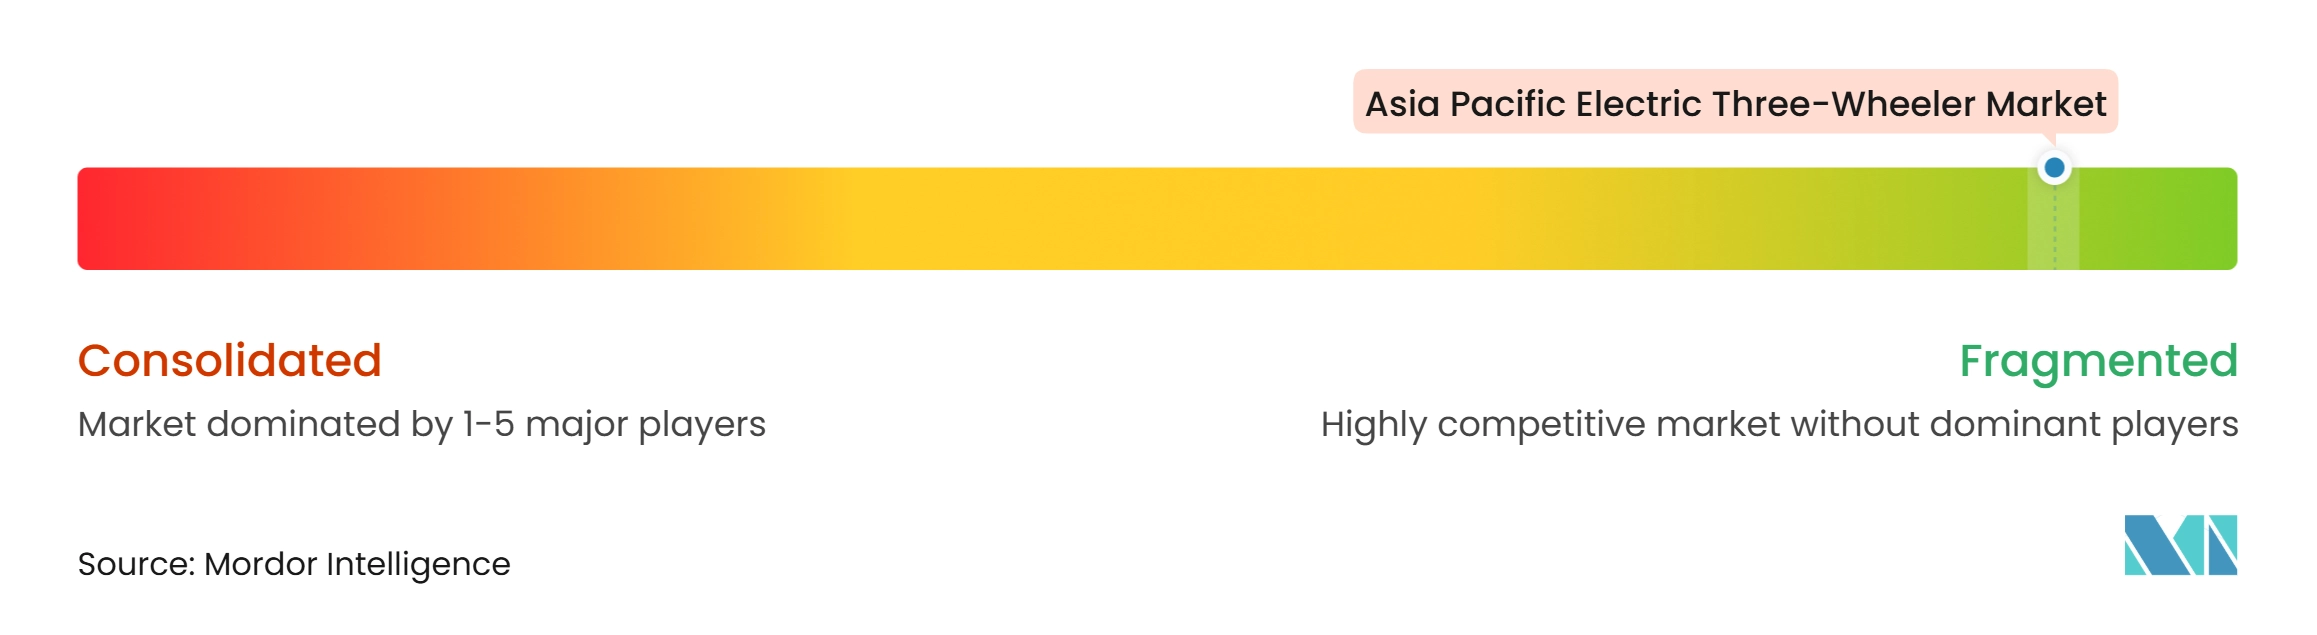
El mercado de triciclos eléctricos en Asia Pacífico está fragmentado a nivel de fabricante de equipos originales, pero tiene una cadena de suministro de componentes concentrada. Más de 680 fabricantes compitieron en India en el año fiscal 2026, y los seis principales tuvieron el 36% de las ventas minoristas. Esta estructura significa que las empresas establecidas tienen ventajas derivadas de la cobertura de distribuidores, los vínculos de financiamiento y la capacidad de cumplimiento normativo, en lugar de un control decisivo del mercado. Los proveedores chinos de celdas de batería tienen un papel desproporcionado porque sus precios determinan el piso del costo de producción en toda la región. YC Electric Vehicle Pvt. Ltd., Saera Electric Auto Pvt. Ltd. y Dilli Electric Auto Pvt. Ltd. se mantuvieron entre los seis mayores vendedores en el año fiscal 2026, aunque cada uno registró menores volúmenes minoristas a medida que los compradores se desplazaron hacia los modelos L5 de mayor velocidad. El mercado de triciclos eléctricos en Asia Pacífico, por lo tanto, sigue abierto a nuevos participantes, pero la profundidad del servicio y el acceso a componentes son cada vez más importantes.
Bajaj Auto vendió casi 200.000 unidades eléctricas de dos y tres ruedas en el trimestre de julio a septiembre de 2026, con su negocio eléctrico contribuyendo aproximadamente un tercio de los ingresos domésticos. Mahindra Last Mile Mobility declaró en abril de 2026 que se había convertido en el primer fabricante de vehículos comerciales en vender más de 100.000 vehículos eléctricos en un solo año fiscal. SUN Mobility está expandiendo su negocio de intercambio de baterías más allá de India con el apoyo de Helios Climate y PIDG. Estos movimientos muestran que la competencia ahora incluye capacidad, servicios de energía y soporte de flota, no solo diseño de vehículos. Las empresas que conectan estos elementos pueden crear relaciones recurrentes con clientes comerciales.
El mercado de triciclos eléctricos en Asia Pacífico tiene una oportunidad en el intercambio de baterías interoperable y en la formalización de la gran flota eléctrica de Bangladés. Los paquetes estandarizados podrían permitir a las empresas de servicios de energía generar ingresos más recurrentes, pero la alineación de los fabricantes de equipos originales sigue siendo incompleta. Los fabricantes indios están respondiendo con telemática, herramientas de gestión de flotas y certificación de salud de baterías para competir en valor del ciclo de vida. Los fabricantes chinos continúan estableciendo puntos de referencia de precios de exportación, liderados por el clúster del condado de Fengxian, que exporta a más de 130 países y regiones. Bangladés podría convertirse en una importante oportunidad de adquisición si la formalización de flotas y la adopción de química de litio obtienen respaldo político.
Líderes de la industria de triciclos eléctricos en Asia Pacífico
-
Mahindra & Mahindra Ltd.
-
Bajaj Auto Ltd.
-
YC Electric Vehicle Pvt. Ltd.
-
Saera Electric Auto Pvt. Ltd.
-
Dilli Electric Auto Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de triciclos eléctricos en Asia Pacífico Empresas cubiertas en este informe
- Mahindra & Mahindra Ltd.
- Bajaj Auto Ltd.
- Piaggio & C. S.p.A.
- Kinetic Engineering Ltd.
- Euler Motors Pvt. Ltd.
- Omega Seiki Pvt. Ltd.
- Altigreen Propulsion Labs Pvt. Ltd.
- Atul Auto Ltd.
- TVS Motor Company Ltd.
- TI Clean Mobility Pvt. Ltd.
- YC Electric Vehicle Pvt. Ltd.
- Saera Electric Auto Pvt. Ltd.
- Lohia Auto Industries
- Terra Motors Corporation
- Chongqing Zongshen Vehicle Group Co., Ltd.
- Jiangsu Jinpeng Group Co., Ltd.
- Jiangsu Kingbon Vehicle Co., Ltd.
- Dilli Electric Auto Pvt. Ltd.
- Etrio Automotive Pvt. Ltd.
- Greaves Cotton Limited
- Huaihai Holding Group Co., Ltd.
- Yadea Technology Group Co., Ltd.
Desarrollos recientes de la industria en Mercado de triciclos eléctricos en Asia Pacífico
- Septiembre de 2026: Bajaj Auto Philippines introdujo el triciclo eléctrico WEGO P5009 en Filipinas con una batería de 9,2 kWh, una autonomía declarada de hasta 212 km y un precio introductorio de PHP 329.888.
- Abril de 2026: Bajaj Auto lanzó su gama de triciclos eléctricos WEGO en India, que comprende modelos de pasajeros y carga con una autonomía certificada máxima de 296 km y precios a partir de INR 311.000.
- Abril de 2026: Mahindra Last Mile Mobility reportó ventas del año fiscal 2026 de más de 100.000 vehículos eléctricos, manteniéndose como el mayor fabricante de vehículos comerciales eléctricos de India por cuarto año consecutivo.
- Marzo de 2026: el Ministerio de Industrias Pesadas de India revisó el plan PM E-DRIVE, extendiendo los incentivos para e-rickshaws y e-carts hasta el 31 de marzo de 2028.
- Febrero de 2026: Mahindra Last Mile Mobility lanzó el triciclo eléctrico de pasajeros UDO a un precio introductorio de INR 358.999.
Alcance del informe del mercado de triciclos eléctricos en Asia Pacífico
El mercado de triciclos eléctricos en Asia Pacífico está segmentado por tipo de vehículo, tipo de batería, potencia del motor, capacidad de batería, tipo de carga, uso final y país. Por tipo de vehículo, el mercado está segmentado en transportadores de pasajeros (e-rickshaw y e-auto) y transportadores de carga (carga y entrega). Por tipo de batería, el mercado está segmentado en plomo-ácido, iones de litio (LFP y NMC) y otros tipos de batería. Por potencia del motor, el mercado está segmentado en menos de 1.000 W, de 1.000 a 1.500 W y más de 1.500 W. Por capacidad de batería, el mercado está segmentado en menos de 3 kWh, de 3 a 6 kWh y más de 6 kWh. Por tipo de carga, el mercado está segmentado en carga por enchufe e intercambio de baterías. Por uso final, el mercado está segmentado en personal/conductor propietario, flota y movilidad compartida, logística de última milla y otros usos finales. Por país, el mercado está segmentado en India, China, Bangladés, Indonesia, Filipinas, Tailandia, Vietnam, Nepal, Sri Lanka y el resto de Asia Pacífico. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades) para todos los segmentos anteriores.
Resumen de la segmentación
| Transportadores de pasajeros |
| Transportadores de carga |
| Plomo-ácido |
| Iones de litio |
| Otros tipos de batería |
| Menos de 1.000 W |
| De 1.000 a 1.500 W |
| Más de 1.500 W |
| Menos de 3 kWh |
| De 3 a 6 kWh |
| Más de 6 kWh |
| Carga por enchufe |
| Intercambio de baterías |
| Personal/conductor propietario |
| Flota y movilidad compartida |
| Logística de última milla |
| Otros usos finales |
| India |
| China |
| Bangladés |
| Indonesia |
| Filipinas |
| Tailandia |
| Vietnam |
| Nepal |
| Sri Lanka |
| Resto de Asia Pacífico |
| Por tipo de vehículo | Transportadores de pasajeros |
| Transportadores de carga | |
| Por tipo de batería | Plomo-ácido |
| Iones de litio | |
| Otros tipos de batería | |
| Por potencia del motor | Menos de 1.000 W |
| De 1.000 a 1.500 W | |
| Más de 1.500 W | |
| Por capacidad de batería | Menos de 3 kWh |
| De 3 a 6 kWh | |
| Más de 6 kWh | |
| Por tipo de carga | Carga por enchufe |
| Intercambio de baterías | |
| Por uso final | Personal/conductor propietario |
| Flota y movilidad compartida | |
| Logística de última milla | |
| Otros usos finales | |
| Por país | India |
| China | |
| Bangladés | |
| Indonesia | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Nepal | |
| Sri Lanka | |
| Resto de Asia Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de triciclos eléctricos en Asia Pacífico para 2032?
Se prevé que el mercado de triciclos eléctricos en Asia Pacífico alcance los 11,15 mil millones de USD para 2032, aumentando desde los 6,79 mil millones de USD en 2027 a una CAGR del 10,43%.
¿Qué tipo de vehículo lidera la demanda de triciclos eléctricos en Asia Pacífico?
Los transportadores de pasajeros lideraron con una participación del 72,13% en 2026, respaldados por el uso establecido de e-rickshaws en el sur y el sudeste de Asia.
¿Por qué las baterías de iones de litio están ganando terreno en los triciclos eléctricos?
Las baterías de iones de litio tuvieron una participación del 67,27% en 2026 y se proyecta que crezcan a una CAGR del 15,27% porque pueden admitir mayor autonomía y un uso comercial más intensivo.
¿Qué limita la adopción de triciclos eléctricos fuera de las principales ciudades?
La infraestructura limitada de carga e intercambio, el alto costo inicial, la regulación desigual y el financiamiento restringido para operadores siguen siendo las principales barreras.