
Marktgröße und Marktanteile des asiatisch-pazifischen Elektro-Dreirad-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße im Basisjahr (2026) | 6.15 Milliarden US-Dollar |
| Marktgröße (2027) | 6.79 Milliarden US-Dollar |
| Marktgröße (2032) | 11.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.43 % |
| Schnellstwachsender Markt | Philippines |
| Größter Markt | Indien |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Elektro-Dreirad-Marktes von Mordor Intelligence
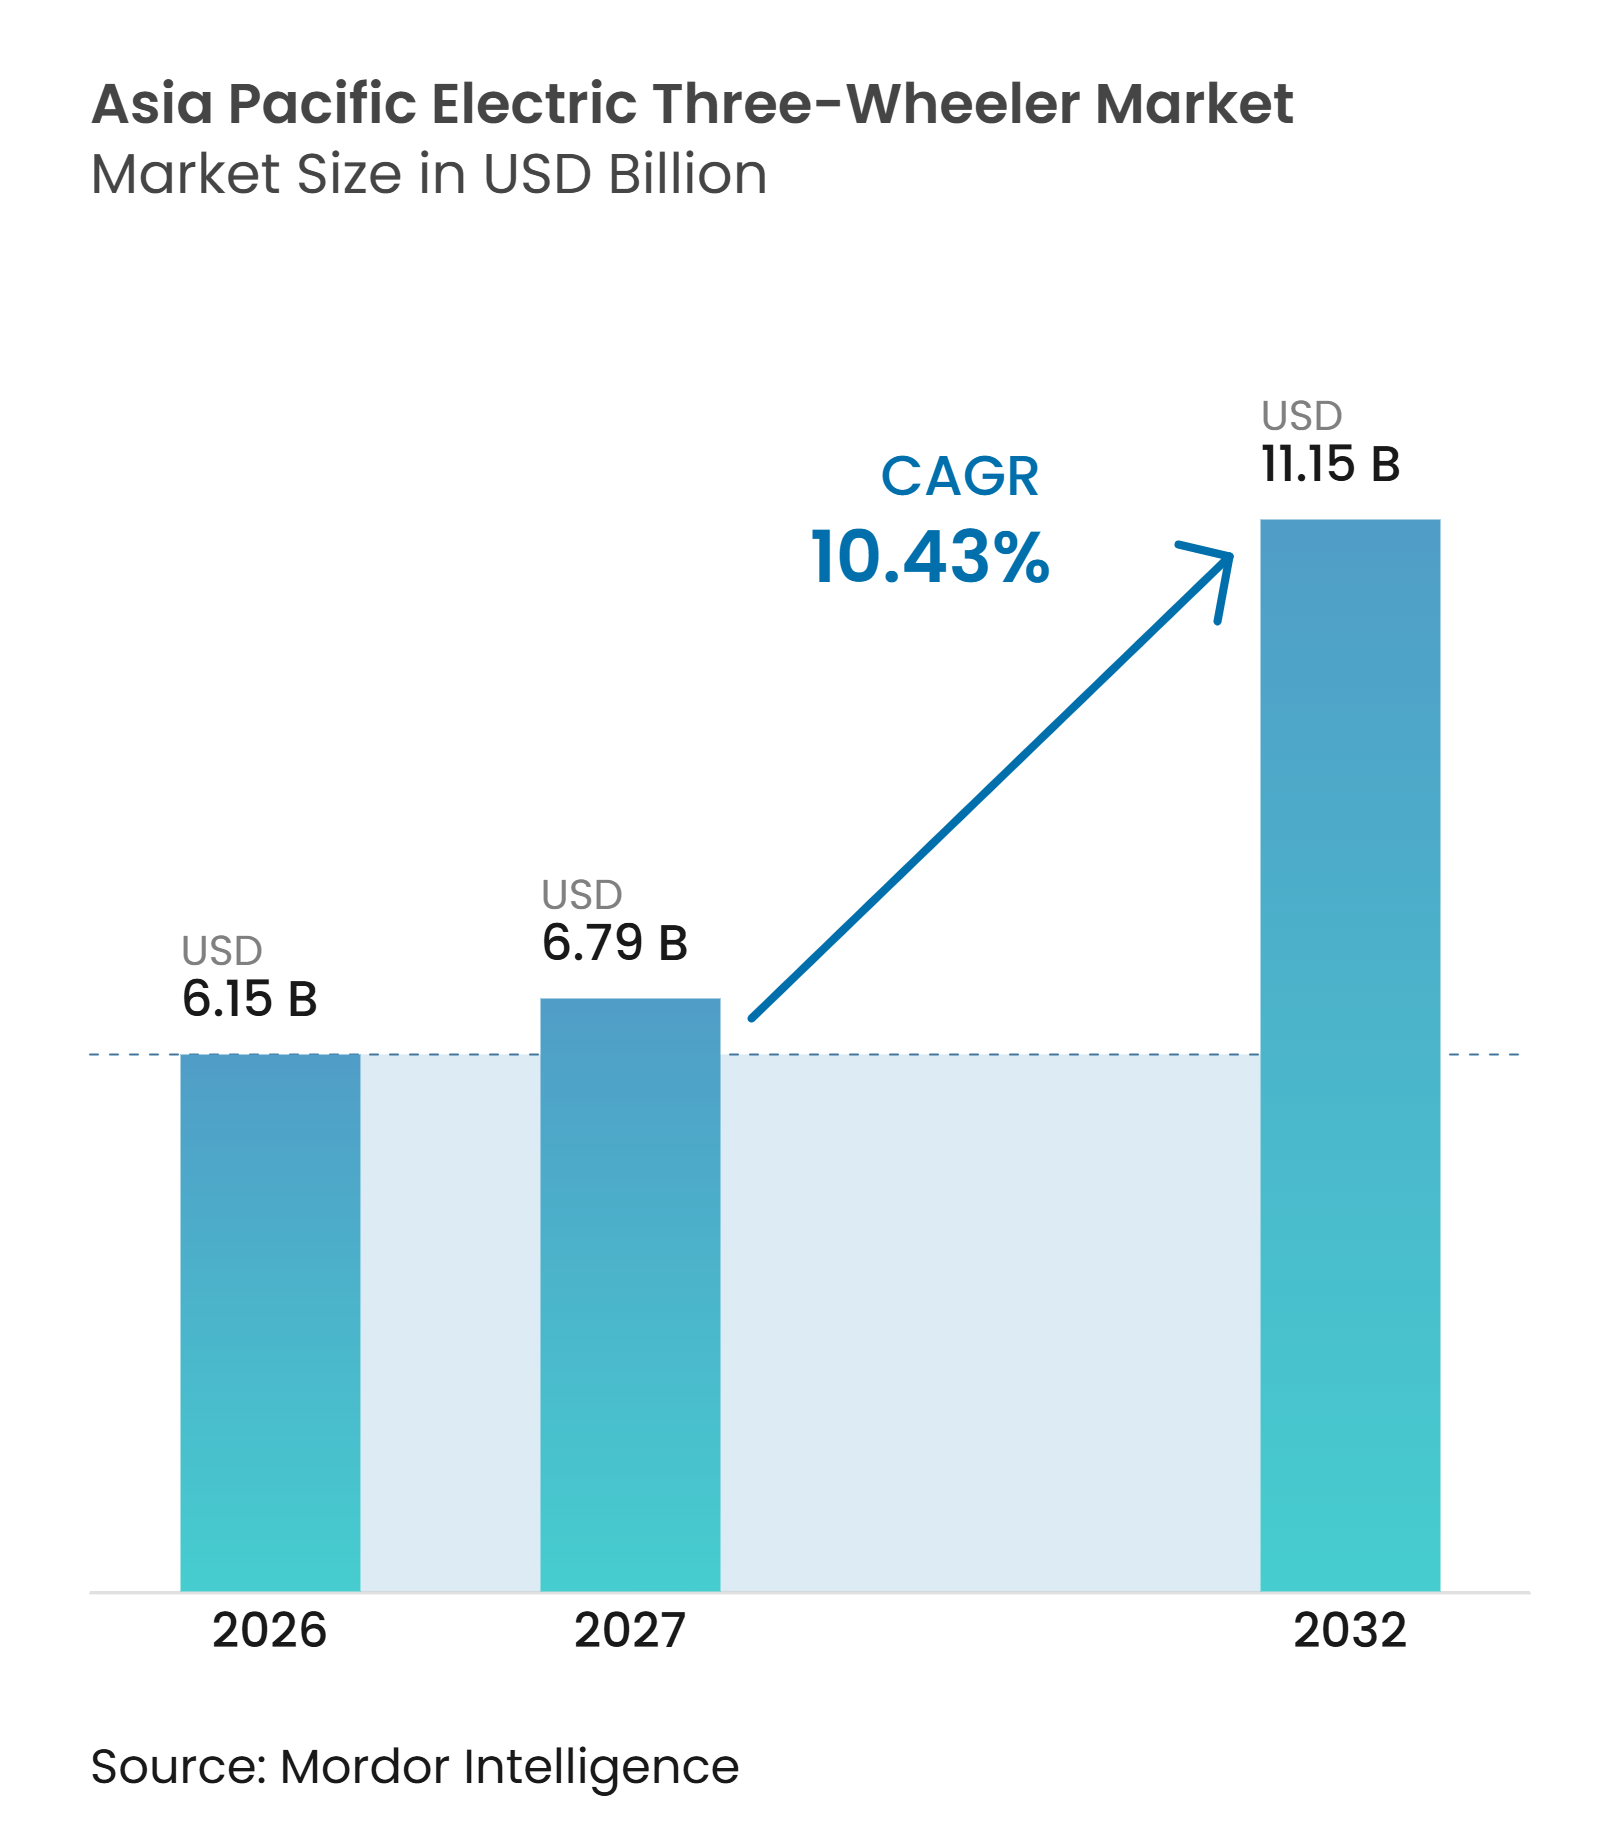
Die Marktgröße des asiatisch-pazifischen Elektro-Dreirad-Marktes wurde 2026 auf 6,15 Milliarden USD geschätzt und soll von 6,79 Milliarden USD im Jahr 2027 auf 11,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,43 % im Zeitraum 2027–2032. Der asiatisch-pazifische Elektro-Dreirad-Markt wird durch dichte städtische Reisemuster, Eigentümer-Fahrer auf der Suche nach niedrigeren täglichen Betriebskosten sowie die Nachfrage nach Kurzstrecken-Frachtdienstleistungen gestützt. Elektrische Modelle machten 2025 mehr als ein Viertel der weltweit verkauften rund 4,5 Millionen Dreiräder aus, und Indien und China zusammen repräsentierten etwa 91 % der weltweiten Elektro-Dreirad-Verkäufe. Indien und China bleiben die primären Quellen des regionalen Volumens, obwohl ihre Rollen unterschiedlich sind, da Indien die kommerzielle Einführung ausbaut, während China eine wichtige Quelle für Fahrzeuge und Komponenten ist. Der asiatisch-pazifische Elektro-Dreirad-Markt hat auch Wachstumspotenzial, da Batterietausch, Akkus mit höherer Kapazität und formal registrierte Nutzfahrzeuge längere Betriebszeiten ermöglichen. Die Versorgungsresilienz gewinnt an Bedeutung, da Beschränkungen bei Seltenerd-Magneten die Abhängigkeit regionaler Hersteller von konzentrierter Komponentenversorgung aufgezeigt haben.
Wichtigste Erkenntnisse des Berichts
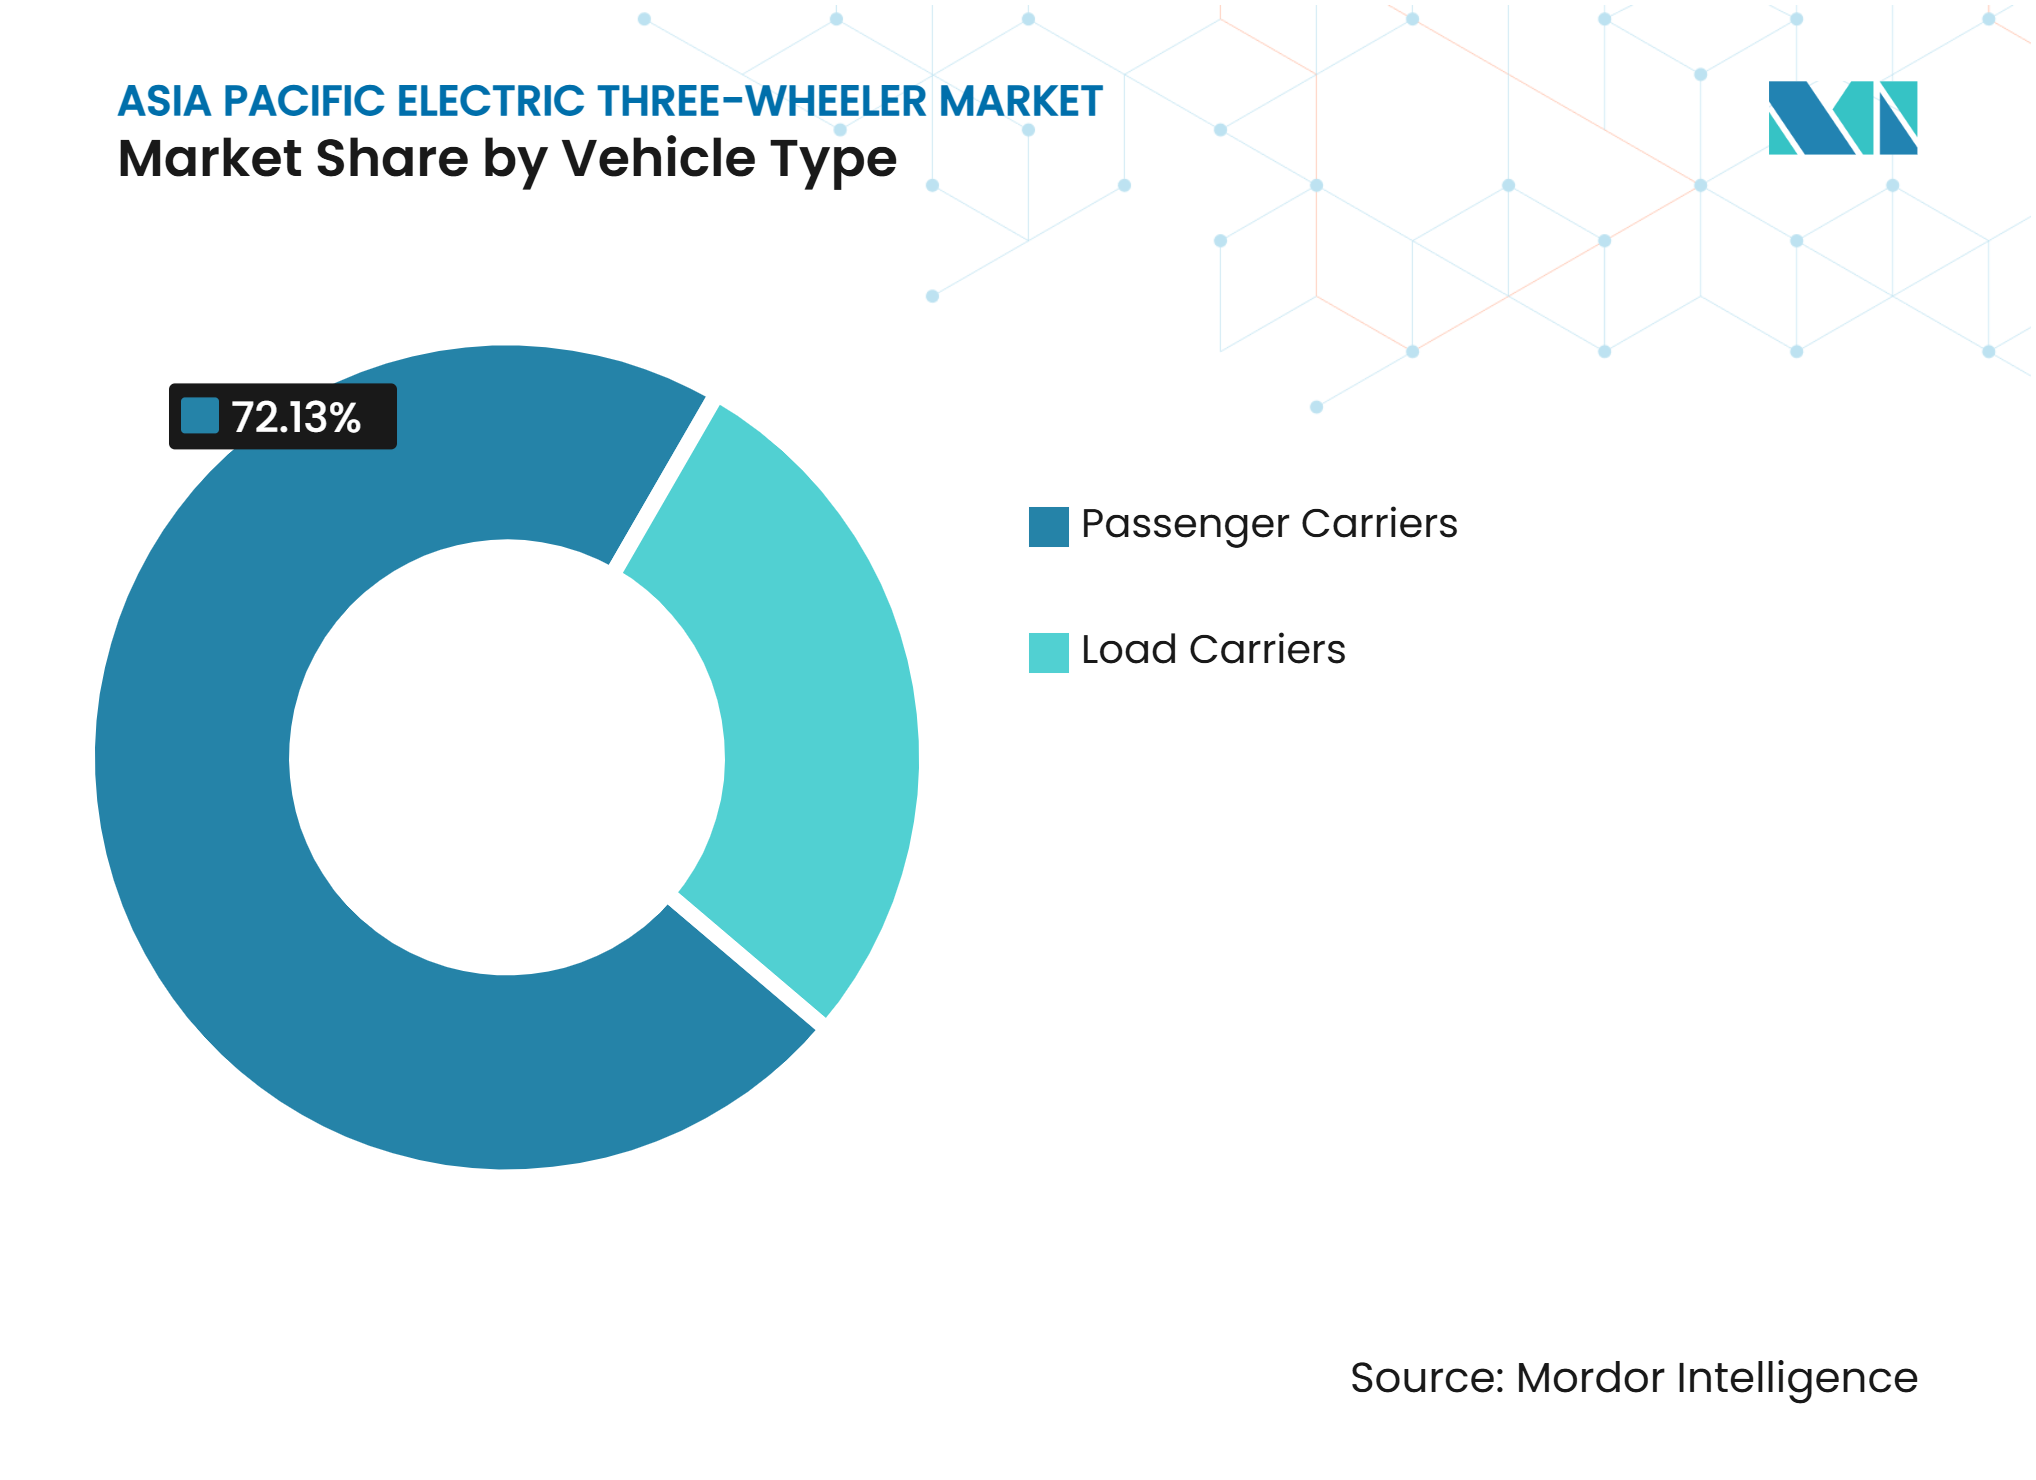
- Nach Fahrzeugtyp hielten Personentransporter 2026 einen Marktanteil von 72,13 %, während Lastenträger bis 2032 voraussichtlich mit einer CAGR von 13,20 % wachsen werden.
- Nach Batterietyp hielt Lithium-Ionen 2026 einen Marktanteil von 67,27 % und soll bis 2032 mit einer CAGR von 15,27 % wachsen.
- Nach Motorleistung hielt das Segment 1.000 bis 1.500 W 2026 einen Marktanteil von 51,36 % und soll bis 2032 mit einer CAGR von 8,46 % wachsen.
- Nach Batteriekapazität hielt das Segment 3 bis 6 kWh 2026 einen Marktanteil von 46,28 %, während das Segment über 6 kWh bis 2032 voraussichtlich mit einer CAGR von 13,58 % wachsen wird.
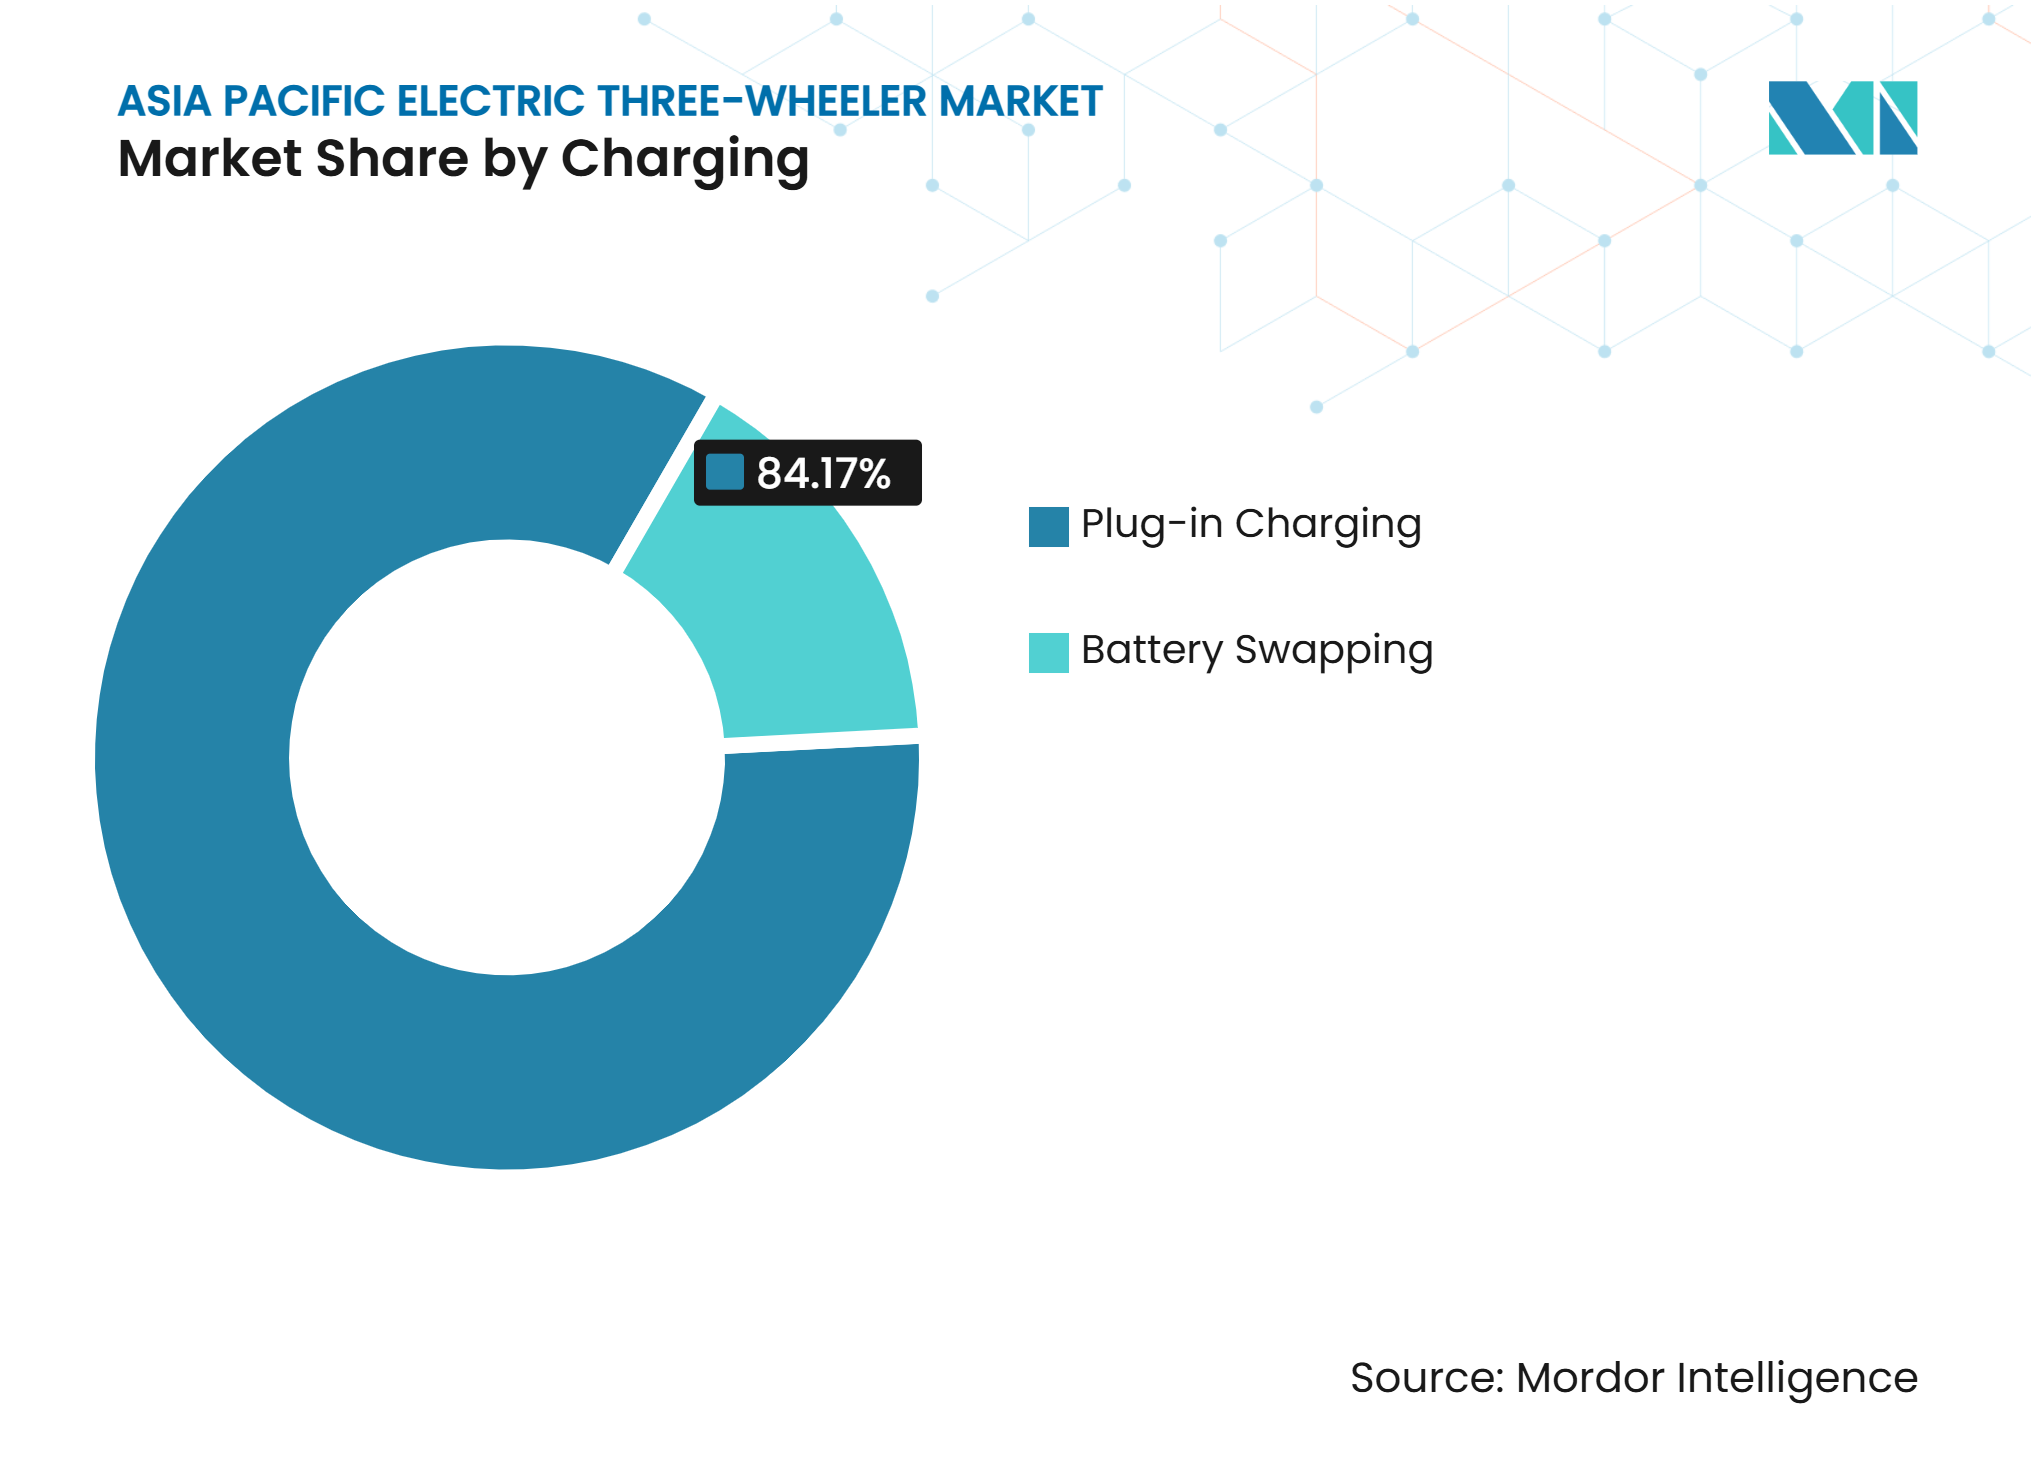
- Nach Ladetechnologie hielt das Steckerladen 2026 einen Marktanteil von 84,17 %, während der Batterietausch bis 2032 voraussichtlich mit einer CAGR von 24,38 % wachsen wird.
- Nach Endverwendung hielten Flotten- und gemeinsame Mobilität 2026 einen Marktanteil von 35,42 %, während die Letzte-Meile-Logistik bis 2032 voraussichtlich mit einer CAGR von 15,63 % wachsen wird.
- Nach Land hielt Indien 2026 einen Marktanteil von 60,24 %, während die Philippinen bis 2032 voraussichtlich mit einer CAGR von 16,80 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffkosteneinsparungen und niedrigere Gesamtbetriebskosten | +2.3% | Asien-Pazifik, am stärksten in Indien und Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Elektrifizierungsziele | +2.1% | Indien, Philippinen, Thailand | Mittelfristig (2–4 Jahre) |
| Städtische Letzte-Meile-Nachfrage für Personen- und Güterverkehr | +2.0% | Indien, China, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Leistung von Lithium-Ionen-Batterien und sinkende Akkukosten | +1.6% | Asien-Pazifik, stärkster Kostenvorteil in China | Mittelfristig (2–4 Jahre) |
| Batterietausch für höhere Flottenauslastung | +1.2% | Indien, mit Ausstrahlungseffekten auf Südostasien | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Seltenerd-Magneten und Komponenten für regionale Versorgungsresilienz | +0.9% | Indien, mit sekundärem Einfluss auf asiatisch-pazifische OEM | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffkosteneinsparungen und niedrigere Gesamtbetriebskosten
Der asiatisch-pazifische Elektro-Dreirad-Markt profitiert, wenn die täglichen Energiekosten niedriger sind als die Kraftstoffausgaben für vergleichbare konventionelle Fahrzeuge. Das Laden eines Elektro-Dreirads auf den Philippinen kostet einen Bruchteil der täglichen Kraftstoffrechnung eines Benzin-Trikschaws, was die Amortisationszeit für Eigentümer-Fahrer verkürzen kann. Indien verzeichnete im Geschäftsjahr 2025 159.235 Verkäufe von Elektro-Dreirädern der Kategorie L5, ein Anstieg von 57 % gegenüber dem Vorjahr, unterstützt durch politische Maßnahmen, die Hürden für die kommerzielle Einführung abgebaut habenDas Ministerium für Schwerindustrie (MHI) hat im Geschäftsjahr 1-25 erfolgreich den Verkauf von mehr als einer Million Elektrofahrzeugen erreicht, PIB, pib.gov.">[1]. Niedrigere Betriebskosten sind für Eigentümer-Fahrer am wichtigsten, da ihr tägliches Einkommen direkt von der Fahrzeugverfügbarkeit und den Streckeneinnahmen abhängt. Sie verbessern auch die Wirtschaftlichkeit für Flottenoperatoren, die das Laden planen und den Energieverbrauch über viele Fahrzeuge hinweg überwachen können. Die daraus resultierenden Einsparungen machen hochwertigere Fahrzeuge erschwinglicher, auch wenn der Zugang zu formalem Kredit begrenzt bleibt.
Staatliche Anreize und Elektrifizierungsziele
Öffentliche Programme beeinflussen weiterhin den asiatisch-pazifischen Elektro-Dreirad-Markt, indem sie die anfänglichen Anschaffungskosten senken und die formale kommerzielle Registrierung fördern. Indiens PM E-DRIVE-Programm stellte Unterstützung für etwa 316.000 Elektro-Dreiräder bereit, und sein L5-Ziel von 288.000 Einheiten wurde im Dezember 2025 erreicht, als die Anreize für diese Kategorie ausliefen. Die Unterstützung für E-Rikschas und E-Carts wird bis zum 31. März 2028 zu überarbeiteten Sätzen fortgesetzt. Thailands EV3.5-Programm und der Electric Vehicle Industry Development Act der Philippinen erstrecken eine ähnliche politische Ausrichtung auf Südostasien. Indien hat auch die Lokalisierungsvorschriften für Traktionsmotoren bei Elektro-Lkw und -Bussen im Rahmen von PM E-DRIVE verschärft, die ab September 2026 gelten, was auf ein steigendes politisches Gewicht auf inländische Komponentenpartnerschaften in allen Elektrofahrzeugkategorien hindeutet. Diese Maßnahmen können Hersteller begünstigen, die lokale Produktions- und Compliance-Anforderungen erfüllen, gegenüber reinen Importlieferanten.
Städtische Letzte-Meile-Nachfrage für Personen- und Güterverkehr
Der asiatisch-pazifische Elektro-Dreirad-Markt profitiert von Personen- und Güterfahrten, die kurz, häufig und in überfüllten städtischen Gebieten konzentriert sind. Die weltweiten Elektro-Dreirad-Verkäufe überstiegen 2025 1,2 Millionen Einheiten, obwohl die Gesamtverkäufe von Dreirädern um 16 % zurückgingenGlobal EV Outlook 2, IEA, iea.org.">[2]. Diese Entwicklung ist am stärksten dort, wo Lieferplattformen Fahrzeuge benötigen, die wiederholte Fahrten durch enge Straßen und dichte Wohngebiete durchführen können. Flotten-Frachtabnehmer bewerten zunehmend Betriebszeit, Serviceunterstützung und Fahrzeugbetriebskosten statt nur den Kaufpreis. Bangladesch veranschaulicht das Ausmaß der Personennutzung mit etwa 4 Millionen in Betrieb befindlichen Elektro-Dreirädern, von denen die meisten nicht registriert sind. Diese Nachfrage unterstützt sowohl etablierte Personenformate als auch neuere Frachtmodelle, die für plattformgesteuerte Lieferarbeiten konzipiert sind.
Leistung von Lithium-Ionen-Batterien und sinkende Akkukosten
Lithium-Ionen-Batterien stärken den asiatisch-pazifischen Elektro-Dreirad-Markt, da sie längere Betriebsreichweiten unterstützen und die Lebenszykluskosten des Energiesystems senken. Die Internationale Energieagentur berichtete, dass die globale Batterieherstellungskapazität 2024 3 TWh erreichte und sich bis 2030 verdreifachen könnte. Ein größeres Zellangebot kann den Druck auf die Akkuverfügbarkeit verringern, selbst wenn sich die Rohstoffpreise unvorhersehbar entwickeln. Bangladesch verfügt über eine große installierte Basis von Blei-Säure-Batterien mit etwa 4 Millionen betriebsbereiten Elektro-Dreirädern, was eine erhebliche zukünftige Ersatzchance schafft. Pure Earth schätzt, dass 80 % der gebrauchten Blei-Säure-Batterien in Bangladesch an informellen Standorten recycelt werden, und eine nationale Erhebung ergab erhöhte Blutbleispiegel bei etwa 38 % der Kinder unter fünf Jahren. Diese Umwelt- und Gesundheitsbedenken verleihen dem Übergang zu versiegelten Batterietechnologien mehr Dringlichkeit. Chinesische Hersteller behalten einen strukturellen Kostenvorteil durch ihre Größe bei der Zellbeschaffung und Fahrzeugproduktion.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Lade- und Tauschinfrastruktur außerhalb dichter städtischer Korridore | -1.3% | Indien, Bangladesch, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten und eingeschränkte Finanzierung für Kleinbetreiber | -1.1% | Indien, Bangladesch, Vietnam, Nepal | Mittelfristig (2–4 Jahre) |
| Informelle Regulierung von Niedriggeschwindigkeitsfahrzeugen und uneinheitliche Sicherheitsdurchsetzung | -0.8% | Bangladesch, Philippinen, Vietnam | Langfristig (≥ 4 Jahre) |
| Entsorgung von Blei-Säure-Batterien am Lebensende und Recycling-Externalitäten | -0.6% | Bangladesch und Indiens informeller Sektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Lade- und Tauschinfrastruktur außerhalb dichter städtischer Korridore
Der asiatisch-pazifische Elektro-Dreirad-Markt steht außerhalb der Großstädte vor einer praktischen Infrastruktureinschränkung. Indien wird bis Ende des Geschäftsjahres 2026 voraussichtlich mehr als 26.000 Batterietausch-Kioske benötigen, während der India Battery Swapping Association im April 2025 etwa 2.600 Tausch-Kioske zählte, hauptsächlich in Delhi. Die Philippinen verfügten Anfang 2025 über etwa 912 Ladestationen, und ein Großteil dieses Netzes blieb auf Metro Manila konzentriert. Betreiber in ländlichen und halbstädtischen Gebieten könnten daher keinen zuverlässigen Ladezugang für kommerzielle Routen haben. Ein Hub-and-Spoke-Ansatz könnte den Tausch von städtischen Logistikterminals auf sekundäre Korridore ausweiten. Allerdings sind Netzanschlüsse, Genehmigungen und Betriebskapital erforderlich, bevor Stationen diese Standorte bedienen können. Die Lücke begrenzt die Einführung genau dort, wo viele neue Eigentümer-Fahrer und Frachtnutzer ansässig sind.
Hohe Anschaffungskosten und eingeschränkte Finanzierung für Kleinbetreiber
Kaufpreis und Finanzierungszugang bleiben wesentliche Hindernisse für Kleinbetreiber im gesamten asiatisch-pazifischen Elektro-Dreirad-Markt. Auf den Philippinen kostet ein Elektro-Dreirad erheblich mehr als ein konventionelles Trikshaw, trotz eines bedeutenden Betriebskostenvorteils über seine Nutzungsdauer. Kreditgeber haben Schwierigkeiten, Kreditnehmer mit unregelmäßigem oder nicht dokumentiertem Einkommen zu zeichnen, insbesondere wenn keine Subvention mehr zur Unterstützung der Transaktion verfügbar ist. In Indien beeinträchtigte die Erschöpfung der PM E-DRIVE-Unterstützung für L5-Fahrzeuge im Dezember 2025 die auf diesen Anreiz aufgebauten Finanzierungsprozesse. Flottenleasing und cashflow-basiertes Underwriting können dieses Problem lösen, aber diese Modelle bleiben außerhalb der größeren städtischen Zentren Indiens begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Frachtbedarf verändert einen personengeprägten MarktPersonentransporter machten 2026 72,13 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes aus und spiegeln die anhaltende Rolle von E-Rikschas im Personen-transport in Süd- und Südostasien wider. Diese Kategorie profitiert von vertrauten Fahrzeugformaten, etablierten lokalen Reparaturkapazitäten und vorhersehbarer Nachfrage auf kurzen städtischen Strecken. In Indien erreichte der Einzelhandelsabsatz von Elektro-Dreirädern im Geschäftsjahr 2026 830.819 Einheiten, wobei Mahindra Last Mile Mobility 101.905 Einheiten, Bajaj Auto 89.604 Einheiten und TVS Motor 27.831 Einheiten verkaufte. Personenbetriebe werden oft von einzelnen Eigentümer-Fahrern betrieben, sodass einfache Wartung und nächtliches Laden wichtige Kauffaktoren bleiben. Bestehende Servicenetzwerke helfen etablierten Marken, ihre Rolle in diesem Teil der asiatisch-pazifischen Elektro-Dreirad-Branche zu behalten.
Lastenträger sollen bis 2032 innerhalb des asiatisch-pazifischen Elektro-Dreirad-Marktes mit einer CAGR von 13,20 % wachsen. Ihre Expansion folgt dem rasanten Wachstum der städtischen Lieferanforderungen, bei denen Betreiber kompakte Fahrzeuge mit nützlicher Nutzlast und niedrigeren Energiekosten benötigen. Frachtflotten betreiben auch für längere Zeiträume, was das Interesse an Batteriemanagement, Routenplanung und Servicegarantien erhöht. Führende OEM fügen dedizierte Frachtprodukte hinzu, wie die C90-Frachtserie in Bajaj Autos WEGO-Sortiment, das im April 2026 in Indien eingeführt wurde. Dieses Muster könnte das relative Gewicht von Personenfahrzeugen allmählich verringern, obwohl Personen-E-Rikschas tief in regionalen Transportsystemen verwurzelt bleiben. Die Frachtsparte wird voraussichtlich weiterhin von Ladezugang und Fahrzeugzuverlässigkeit abhängig sein, da ein verpasster Lieferzyklus das Flotteneinnahmen direkt beeinflusst.


Nach Batterietyp:
Lithium-Ionen konsolidiert sich über alle PreisklassenLithium-Ionen-Batterien hielten 2026 67,27 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes und sollen bis 2032 mit einer CAGR von 15,27 % wachsen. Ihre Position spiegelt die Nachfrage nach besserer Reichweite, Wiederaufladeleistung und kommerzieller Betriebsflexibilität wider. Die asiatisch-pazifische Elektro-Dreirad-Branche bewegt sich auch in Richtung Lithium-Ionen-Systeme, da Flottenoperatoren ihre höheren Anfangskosten über eine größere Fahrzeugnutzung verteilen können. Die Internationale Energieagentur stellte fest, dass die Batterieherstellungskapazität bis 2030 stark expandieren könnte, was die kontinuierliche Zellverfügbarkeit unterstützen kann. Eine größere Versorgungsbasis gibt Fahrzeugherstellern mehr Optionen bei der Entwicklung standardisierter Akkus und Fahrzeuge mit höherer Kapazität.
Blei-Säure-Batterien haben in Bangladesch weiterhin eine große installierte Basis, da sie niedrigere Anschaffungskosten aufweisen. Die rund 4 Millionen betriebsbereiten Elektro-Dreiräder des Landes sind hauptsächlich Blei-Säure-Fahrzeuge. Informelles Recycling und dokumentierte Gesundheitsbedenken machen den Übergang von dieser Chemie dringlicher. Natrium-Ionen-Produkte befinden sich noch in einem frühen Stadium, werden aber von regionalen Herstellern als kostengünstigere alternative Chemie evaluiert. Diese Alternativen könnten Herstellern eine weitere Option bieten, wenn die Lithium-Inputkosten volatiler werden. Derzeit halten die installierte Lieferantenbasis und die kommerzielle Leistung von Lithium-Ionen-Systemen sie in der stärksten Position.
Nach Motorleistung:
Mittelklasse-Konfiguration verankert den kommerziellen BetriebDie Kategorie 1.000–1.500 W repräsentierte 2026 51,36 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes und soll bis 2032 mit einer CAGR von 8,46 % expandieren. Diese Konfiguration balanciert die Drehmomentanforderungen für den beladenen Stadtbetrieb mit der Berechtigung unter vielen regionalen Fahrzeugvorschriften. Sie eignet sich für Fahrzeuge, die Passagiere oder Güter transportieren müssen und dabei einen vernünftigen Energieverbrauch aufrechterhalten. Hersteller können diesen mittleren Bereich für mehrere Anwendungen nutzen, was die Produktionsskalierung und Servicebekanntheit unterstützt. Seine gleichzeitige Marktanteils- und Wachstumsposition deutet darauf hin, dass sich die Nachfrage nicht ausschließlich in Richtung Einstiegs- oder Hochleistungsmodelle bewegt.
Fahrzeuge unter 1.000 W sind bei Niedriggeschwindigkeits-Familien-E-Trikes in Bangladesch und auf den Philippinen verbreitet. Die regulatorische Behandlung ändert sich in diesen Märkten, da formale Registrierung und Autobahnzugang höhere Leistungskonfigurationen bevorzugen. Die Beschränkung der Philippinen für E-Trikes auf wichtigen Straßen in Metro Manila trat am 2. Januar 2026 in Kraft und lenkte einige Käufer in Richtung registrierter Nutzfahrzeuge um. Leistungsstärkere Fahrzeuge über 1.500 W werden auch für Langstrecken-Personen- und Hochnutzlast-Frachtanwendungen relevanter. Bajaj Autos WEGO P9018 beanspruchte eine zertifizierte Reichweite von 296 km, als das WEGO-Sortiment im April 2026 in Indien eingeführt wurde. Verbesserungen der Motoreffizienz und des Reglers können die Unterscheidung zwischen Leistungsbändern im Laufe der Zeit verringern, aber ihre Wirkung wird von lokalen Fahrzeugvorschriften abhängen.
Nach Batteriekapazität:
Hochkapazitäts-Akkus erschließen neue AnwendungsfälleDas Band 3–6 kWh hielt 2026 46,28 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes. Diese Kapazität passt zum täglichen Zyklus von 70–100 km, der für viele E-Rikscha-Betriebe in Indien und Bangladesch beschrieben wird. Es profitiert auch von Lieferketten und Tauschnetzen, die um relativ standardisierte Akkuabmessungen organisiert sind. Für einzelne Betreiber kann dieses Gleichgewicht den täglichen Streckenbedarf decken, ohne die Kosten eines größeren Energiesystems aufzuerlegen. Das Segment bleibt daher zentral für etablierte Personendienste.
Das Segment über 6 kWh soll bis 2032 im asiatisch-pazifischen Elektro-Dreirad-Markt mit einer CAGR von 13,58 % wachsen. Hochkapazitäts-Akkus sind nützlich für Frachtbetreiber, erweiterte Routen und Flottenabnehmern, die längere Betriebszyklen anstreben. Der Übergang der Philippinen zu registrierten kommerziellen Formaten unterstützt auch Fahrzeuge, die mehr Energiekapazität benötigen als informelle Niedriggeschwindigkeitsmodelle. CATL und Gotion High-Tech verbessern die Zell-Energiedichte, was die Energieverfügbarkeit innerhalb einer ähnlichen Akkugröße erhöhen kann. Diese Entwicklung unterstützt eine größere Nutzlastflexibilität und hilft Betreibern, Ladeunterbrechungen zu begrenzen. Fahrzeuge mit niedrigerer Kapazität bleiben in kostengünstigeren und langsameren Anwendungen relevant, aber ihre regulatorischen und kommerziellen Optionen verengen sich in einigen Märkten.
Nach Ladetechnologie:
Batterietausch definiert die Flottenökonomie neuDas Steckerladen machte 2026 84,17 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes aus. Sein Vorsprung basiert auf der großen Anzahl von Einzelfahrzeugen, die über Nacht zu Hause oder an festen Fahrzeugständen geladen werden. Diese Methode erfordert wenig dedizierte Infrastruktur über einen sicheren Stromanschluss hinaus. Sie bleibt gut geeignet für Eigentümer-Fahrer mit vorhersehbaren Routen und ausreichend Leerlaufzeit zwischen den Schichten. Die installierte Basis dieser Lademethode macht es für jede Alternative schwierig, sie schnell zu ersetzen.
Der Batterietausch soll bis 2032 mit einer CAGR von 24,38 % wachsen, der höchsten Wachstumsrate im Lademodus im asiatisch-pazifischen Elektro-Dreirad-Markt. Ein schneller Batteriewechsel kann den Einkommensverlust vermeiden, der mit dem verlängerten Steckerladen während einer Arbeitsschicht verbunden ist. SUN Mobility betreibt mehr als 900 Batterietausch-Stationen und erhielt im Juli 2025 Unterstützung von Helios Climate und PIDG, hauptsächlich um ein Batterietausch-Netzwerk in Afrika aufzubauen und gleichzeitig E-Mobilitäts-Lieferketten in Südostasien zu unterstützen. Das Modell ist am überzeugendsten für Flotten, die eine hohe tägliche Fahrzeugauslastung benötigen. Interoperabilität bleibt ein einschränkendes Problem, da Betreiber den größten Nutzen erzielen, wenn Akkus über mehrere Fahrzeugmarken hinweg funktionieren. Regierungsrichtlinien existieren in Indien, aber eine breitere OEM-Ausrichtung bleibt unvollständig.

Nach Endverwendung:
Flotten wachsen am schnellsten in plattformgetriebenen MärktenFlotten- und gemeinsame Mobilität hielten 2026 35,42 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes. Aggregierte Nachfrageplattformen können Fahrzeuge in großen Mengen kaufen, Energie in zentralen Depots verwalten und Fahrzeuge auf definierten Routen einsetzen. Diese Struktur kann eine höhere Auslastung als ein einzeln betriebenes Fahrzeug erzielen. Feste Liniendienste, einschließlich Metro-Zubringer, gemeinsame Autos und Unternehmens-Shuttles, eignen sich besonders für geplantes Laden oder Tauschen. Flottenankäufe erhöhen auch die Bedeutung von Zuverlässigkeit, Finanzierung und Servicevereinbarungen bei der Lieferantenauswahl.
Die Letzte-Meile-Logistik soll bis 2032 mit einer CAGR von 15,63 % wachsen. Die E-Commerce-Erfüllungsdichte im städtischen Asien macht dedizierte elektrische Frachtfahrzeuge für einige Routen rentabler als reine Motorrad-Kuriermodelle. In Indien wurden im Geschäftsjahr 2026 561.154 Niedriggeschwindigkeits-L3-E-Rikschas registriert, während Hochgeschwindigkeits-L5-Elektroautos um 65 % auf 262.683 Einheiten stiegen. Das L3-Wachstum verlangsamte sich auf 4 %, während der schnellere Anstieg der L5-Fahrzeuge auf eine Käuferverschiebung hin zu höherwertigen registrierten Modellen hindeutet. Landwirtschaftlicher Transport, Versorgungsdienstleistungen und kommunale Nutzung bleiben frühe Anwendungsstadien in Indonesien und Vietnam. Diese Anwendungen könnten die Nachfrage ausweiten, wenn Beschaffungs- und Betriebsmodelle etablierter werden.
Geografische Analyse
Indien: Marktanker mit vertiefender kommerzieller Durchdringung
Indien hielt 2026 60,24 % des Marktanteils des asiatisch-pazifischen Elektro-Dreirad-Marktes. Das Land verkaufte 2025 801.431 Elektro-Dreiräder, etwa 67 % der weltweiten Elektro-Dreirad-Verkäufe, bevor der Einzelhandelsabsatz im Geschäftsjahr 2026 830.000 Einheiten überstieg. Mahindra Last Mile Mobility erreichte im Geschäftsjahr 2026 101.905 Einheiten und wurde damit der erste Nutzfahrzeughersteller, der in einem Geschäftsjahr mehr als 100.000 Elektrofahrzeuge verkaufte. Hochgeschwindigkeits-L5-Elektroautos stiegen im Geschäftsjahr 2026 um 65 %, verglichen mit 4 % Wachstum bei Niedriggeschwindigkeits-E-Rikschas, was auf eine Nachfrage nach leistungsstärkeren registrierten Fahrzeugen hindeutet. Indiens regulatorischer Einfluss reicht von PM E-DRIVE-Unterstützung bis hin zu Lokalisierungsanforderungen für Traktionsmotoren. Das Unionskabinett genehmigte auch ein Programm im Wert von 72,8 Milliarden INR, entsprechend 866 Millionen USD, für 6.000 MTPA inländische Kapazität für gesinterte Seltenerd-Dauermagnete. Dieser Plan reagiert auf die Komponentenabhängigkeit nach Chinas Exportkontrollen von 2025. Bajaj Autos fast 200.000 elektrische Zwei- und Dreiräder im Quartal Juli–September 2026, trotz Versorgungsengpässen erreicht, deuten darauf hin, dass die Versorgungskapazität und nicht die Marktsättigung die nächste Einschränkung ist.
Philippinen: Kommerzielle Formate verdrängen die informelle Flotte
Die Philippinen sollen bis 2032 mit einer CAGR von 16,80 % wachsen, der schnellsten Rate unter den erfassten Geografien im asiatisch-pazifischen Elektro-Dreirad-Markt. Die Elektrofahrzeug-Registrierungen erreichten von Januar bis September 2025 etwa 40.000, weit über den 24.286 im gesamten Jahr 2024 verzeichneten, und mehr als 67.000 elektrifizierte Fahrzeuge wurden von Januar bis August 2026 registriert. Die Beschränkung vom Januar 2026 für E-Trikes auf wichtigen Straßen in Metro Manila strukturiert die Nachfrage in Richtung registrierter kommerzieller Modelle um. Trikshaw-Betreiber und Fahrerverbände bewegen sich in Richtung registrierter Fahrzeuge, die deutlich teurer sind als nicht registrierte Familienvarianten. Die Einhaltung des Electric Vehicle Industry Development Act unterstützt auch eine klarere politische Struktur für die kommerzielle Elektrifizierung. Die Kostenlücke bleibt wichtig, da Elektro-Dreiräder erheblich mehr kosten als konventionelle Trikshaws, obwohl Betriebseinsparungen diesen Unterschied im Laufe der Zeit ausgleichen können. Chinesische Exporte nach Südostasien helfen, die Kaufpreise zu senken, während die lokale Ladeinfrastruktur noch weitgehend auf Metro Manila konzentriert ist. Der Wandel von informellen Familienfahrzeugen zu registrierten Personen- und Frachtplattformen gibt Herstellern einen Weg, eine formalere Flottenachfrage zu bedienen.
Unterschiedliche Entwicklungspfade in den verbleibenden Märkten
China ist in erster Linie ein vorgelagerter Katalysator für den asiatisch-pazifischen Elektro-Dreirad-Markt, während Bangladesch eine große zukünftige Umstellungschance und Vietnam ein aufstrebendes Nachfragezentrum ist. Der Landkreis Fengxian, der mehr als 60 % des chinesischen Elektro-Dreirad-Marktes ausmacht, exportiert in mehr als 130 Länder und Regionen, und Südostasien ist ein wichtiges Ziel für chinesische Elektro-Dreirad-Exporte. Bangladeschs geschätzte 4 Millionen betriebsbereite Elektro-Dreiräder sind hauptsächlich Blei-Säure-Fahrzeuge, was einen großen potenziellen Übergang zu Lithium-Ionen-Produkten schafft. Vietnams Elektro-Motorrad-Verkäufe verdoppelten sich im Jahresvergleich auf etwa 209.000 Einheiten in der ersten Hälfte des Jahres 2025, unterstützt durch VinFast und steigende Kraftstoffkosten. Indonesien, Thailand, Nepal und Sri Lanka befinden sich noch in einem früheren Stadium der Elektro-Dreirad-Einführung. Diese Märkte werden wahrscheinlich von erschwinglichen Importen, lokaler politischer Unterstützung und Ladezugang abhängen, bevor sie eine breitere kommerzielle Skalierung erreichen.
Wettbewerbslandschaft
Marktkonzentration
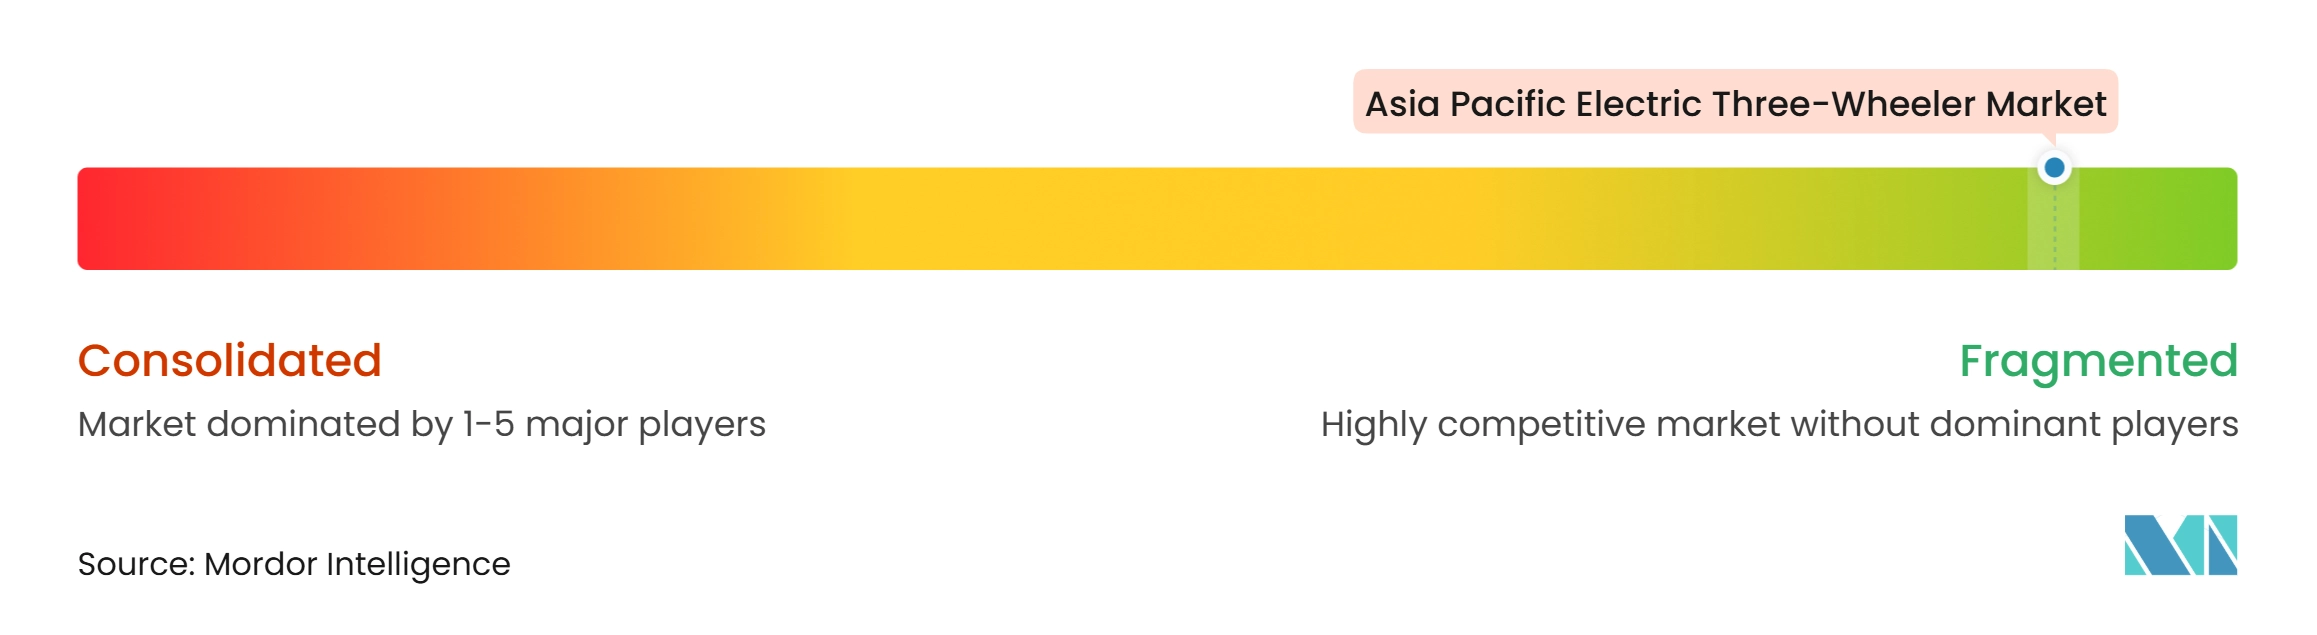
Der asiatisch-pazifische Elektro-Dreirad-Markt ist auf der Ebene der Erstausrüster fragmentiert, weist jedoch eine konzentrierte Komponentenversorgung auf. Mehr als 680 Hersteller konkurrierten im Geschäftsjahr 2026 in Indien, und die sechs größten hielten 36 % des Einzelhandelsabsatzes. Diese Struktur bedeutet, dass etablierte Unternehmen Vorteile aus Händlerabdeckung, Finanzierungsverbindungen und Compliance-Fähigkeit haben, anstatt eine entscheidende Kontrolle über den Markt zu haben. Chinesische Batteriezelllieferanten spielen eine überproportionale Rolle, da ihre Preise die Produktionskostenuntergrenze in der gesamten Region bestimmen. YC Electric, Saera Electric Auto und Dilli Electric Auto gehörten im Geschäftsjahr 2026 zu den sechs größten Verkäufern, obwohl jeder niedrigere Einzelhandelsvolumina verzeichnete, da Käufer zu schnelleren L5-Modellen wechselten. Der asiatisch-pazifische Elektro-Dreirad-Markt bleibt daher offen für neue Marktteilnehmer, aber Servicetiefe und Komponentenzugang werden zunehmend wichtiger.
Bajaj Auto verkaufte im Quartal Juli–September 2026 fast 200.000 elektrische Zwei- und Dreiräder, wobei das Elektrogeschäft etwa ein Drittel des inländischen Umsatzes beitrug. Mahindra Last Mile Mobility gab im April 2026 bekannt, der erste Nutzfahrzeughersteller geworden zu sein, der in einem einzigen Geschäftsjahr mehr als 100.000 Elektrofahrzeuge verkaufte. SUN Mobility expandiert sein Batterietausch-Geschäft über Indien hinaus mit Unterstützung von Helios Climate und PIDG. Diese Schritte zeigen, dass der Wettbewerb nun Kapazität, Energiedienstleistungen und Flottenunterstützung umfasst, nicht nur Fahrzeugdesign. Unternehmen, die diese Elemente verbinden, können wiederkehrende Beziehungen mit kommerziellen Kunden aufbauen.
Der asiatisch-pazifische Elektro-Dreirad-Markt hat eine Öffnung bei interoperablem Batterietausch und bei der Formalisierung von Bangladeschs großer Elektroflotte. Standardisierte Akkus könnten es Energiedienstleistungsunternehmen ermöglichen, wiederkehrendere Einnahmen zu erzielen, aber die OEM-Ausrichtung bleibt unvollständig. Indische Hersteller reagieren mit Telematik, Flottenmanagement-Tools und Batteriezustandszertifizierung, um beim Lebenszyklus-Wert zu konkurrieren. Chinesische Hersteller setzen weiterhin Export-Preisbenchmarks, angeführt vom Fengxian-County-Cluster, der in mehr als 130 Länder und Regionen exportiert. Bangladesch könnte zu einer wichtigen Beschaffungschance werden, wenn Flottenformalisierung und Lithium-Chemie-Einführung politische Unterstützung erhalten.
Marktführer der asiatisch-pazifischen Elektro-Dreirad-Branche
-
Mahindra & Mahindra Ltd.
-
Bajaj Auto Ltd.
-
YC Electric Vehicle Pvt. Ltd.
-
Saera Electric Auto Pvt. Ltd.
-
Dilli Electric Auto Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Elektro-Dreirad-Markt Unternehmen in diesem Bericht
- Mahindra & Mahindra Ltd.
- Bajaj Auto Ltd.
- Piaggio & C. S.p.A.
- Kinetic Engineering Ltd.
- Euler Motors Pvt. Ltd.
- Omega Seiki Pvt. Ltd.
- Altigreen Propulsion Labs Pvt. Ltd.
- Atul Auto Ltd.
- TVS Motor Company Ltd.
- TI Clean Mobility Pvt. Ltd.
- YC Electric Vehicle Pvt. Ltd.
- Saera Electric Auto Pvt. Ltd.
- Lohia Auto Industries
- Terra Motors Corporation
- Chongqing Zongshen Vehicle Group Co., Ltd.
- Jiangsu Jinpeng Group Co., Ltd.
- Jiangsu Kingbon Vehicle Co., Ltd.
- Dilli Electric Auto Pvt. Ltd.
- Etrio Automotive Pvt. Ltd.
- Greaves Cotton Limited
- Huaihai Holding Group Co., Ltd.
- Yadea Technology Group Co., Ltd.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Elektro-Dreirad-Markt
- September 2026: Bajaj Auto Philippines führte das elektrische Dreirad WEGO P5009 auf den Philippinen ein, mit einem 9,2-kWh-Akku, einer angegebenen Reichweite von bis zu 212 km und einem Einführungspreis von PHP 329.888.
- April 2026: Bajaj Auto brachte sein WEGO-Elektro-Dreirad-Sortiment in Indien auf den Markt, bestehend aus Personen- und Frachtmodellen mit einer maximalen zertifizierten Reichweite von 296 km und Preisen ab INR 311.000.
- April 2026: Mahindra Last Mile Mobility meldete für das Geschäftsjahr 2026 Verkäufe von mehr als 100.000 Elektrofahrzeugen und blieb damit zum vierten aufeinanderfolgenden Jahr Indiens größter Hersteller elektrischer Nutzfahrzeuge.
- März 2026: Indiens Ministerium für Schwerindustrie überarbeitete das PM E-DRIVE-Programm und verlängerte die Anreize für E-Rikschas und E-Carts bis zum 31. März 2028.
- Februar 2026: Mahindra Last Mile Mobility brachte das elektrische Personen-Dreirad UDO zu einem Einführungspreis von INR 358.999 auf den Markt.
Berichtsumfang des asiatisch-pazifischen Elektro-Dreirad-Marktes
Der asiatisch-pazifische Elektro-Dreirad-Markt ist segmentiert nach Fahrzeugtyp, Batterietyp, Motorleistung, Batteriekapazität, Ladetechnologie, Endverwendung und Land. Nach Fahrzeugtyp ist der Markt in Personentransporter (E-Rikscha und E-Auto) und Lastenträger (Fracht und Lieferung) segmentiert. Nach Batterietyp ist der Markt in Blei-Säure, Lithium-Ionen (LFP und NMC) und andere Batterietypen segmentiert. Nach Motorleistung ist der Markt in weniger als 1.000 W, 1.000 bis 1.500 W und mehr als 1.500 W segmentiert. Nach Batteriekapazität ist der Markt in weniger als 3 kWh, 3 bis 6 kWh und mehr als 6 kWh segmentiert. Nach Ladetechnologie ist der Markt in Steckerladen und Batterietausch segmentiert. Nach Endverwendung ist der Markt in Privat/Eigentümer-Fahrer, Flotten- und gemeinsame Mobilität, Letzte-Meile-Logistik und andere Endverwendungen segmentiert. Nach Land ist der Markt in Indien, China, Bangladesch, Indonesien, die Philippinen, Thailand, Vietnam, Nepal, Sri Lanka und den Rest des asiatisch-pazifischen Raums segmentiert. Die Marktgrößen und Prognosen werden in Wert (USD) und Volumen (Einheiten) für alle oben genannten Segmente angegeben.
Segmentierungsübersicht
| Personentransporter |
| Lastenträger |
| Blei-Säure |
| Lithium-Ionen |
| Andere Batterietypen |
| Weniger als 1.000 W |
| 1.000 bis 1.500 W |
| Mehr als 1.500 W |
| Weniger als 3 kWh |
| 3 bis 6 kWh |
| Mehr als 6 kWh |
| Steckerladen |
| Batterietausch |
| Privat/Eigentümer-Fahrer |
| Flotten- und gemeinsame Mobilität |
| Letzte-Meile-Logistik |
| Andere Endverwendungen |
| Indien |
| China |
| Bangladesch |
| Indonesien |
| Philippinen |
| Thailand |
| Vietnam |
| Nepal |
| Sri Lanka |
| Übriger asiatisch-pazifischer Raum |
| Nach Fahrzeugtyp | Personentransporter |
| Lastenträger | |
| Nach Batterietyp | Blei-Säure |
| Lithium-Ionen | |
| Andere Batterietypen | |
| Nach Motorleistung | Weniger als 1.000 W |
| 1.000 bis 1.500 W | |
| Mehr als 1.500 W | |
| Nach Batteriekapazität | Weniger als 3 kWh |
| 3 bis 6 kWh | |
| Mehr als 6 kWh | |
| Nach Ladetechnologie | Steckerladen |
| Batterietausch | |
| Nach Endverwendung | Privat/Eigentümer-Fahrer |
| Flotten- und gemeinsame Mobilität | |
| Letzte-Meile-Logistik | |
| Andere Endverwendungen | |
| Nach Land | Indien |
| China | |
| Bangladesch | |
| Indonesien | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Nepal | |
| Sri Lanka | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der asiatisch-pazifische Elektro-Dreirad-Markt bis 2032 voraussichtlich erreichen?
Der asiatisch-pazifische Elektro-Dreirad-Markt soll bis 2032 11,15 Milliarden USD erreichen, ausgehend von 6,79 Milliarden USD im Jahr 2027 bei einer CAGR von 10,43 %.
Welcher Fahrzeugtyp führt die Nachfrage nach Elektro-Dreirädern im asiatisch-pazifischen Raum an?
Personentransporter führten 2026 mit einem Marktanteil von 72,13 %, unterstützt durch den etablierten E-Rikscha-Einsatz in Süd- und Südostasien.
Warum gewinnen Lithium-Ionen-Batterien bei Elektro-Dreirädern an Boden?
Lithium-Ionen hielt 2026 einen Marktanteil von 67,27 % und soll mit einer CAGR von 15,27 % wachsen, da es längere Reichweiten und eine höhere kommerzielle Nutzung unterstützen kann.
Was begrenzt die Einführung von Elektro-Dreirädern außerhalb der Großstädte?
Begrenzte Lade- und Tauschinfrastruktur, hohe Anschaffungskosten, uneinheitliche Regulierung und eingeschränkte Betreiberfinanzierung bleiben wesentliche Hindernisse.