
Tamanho e Participação do Mercado de Contêineres de Resíduos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
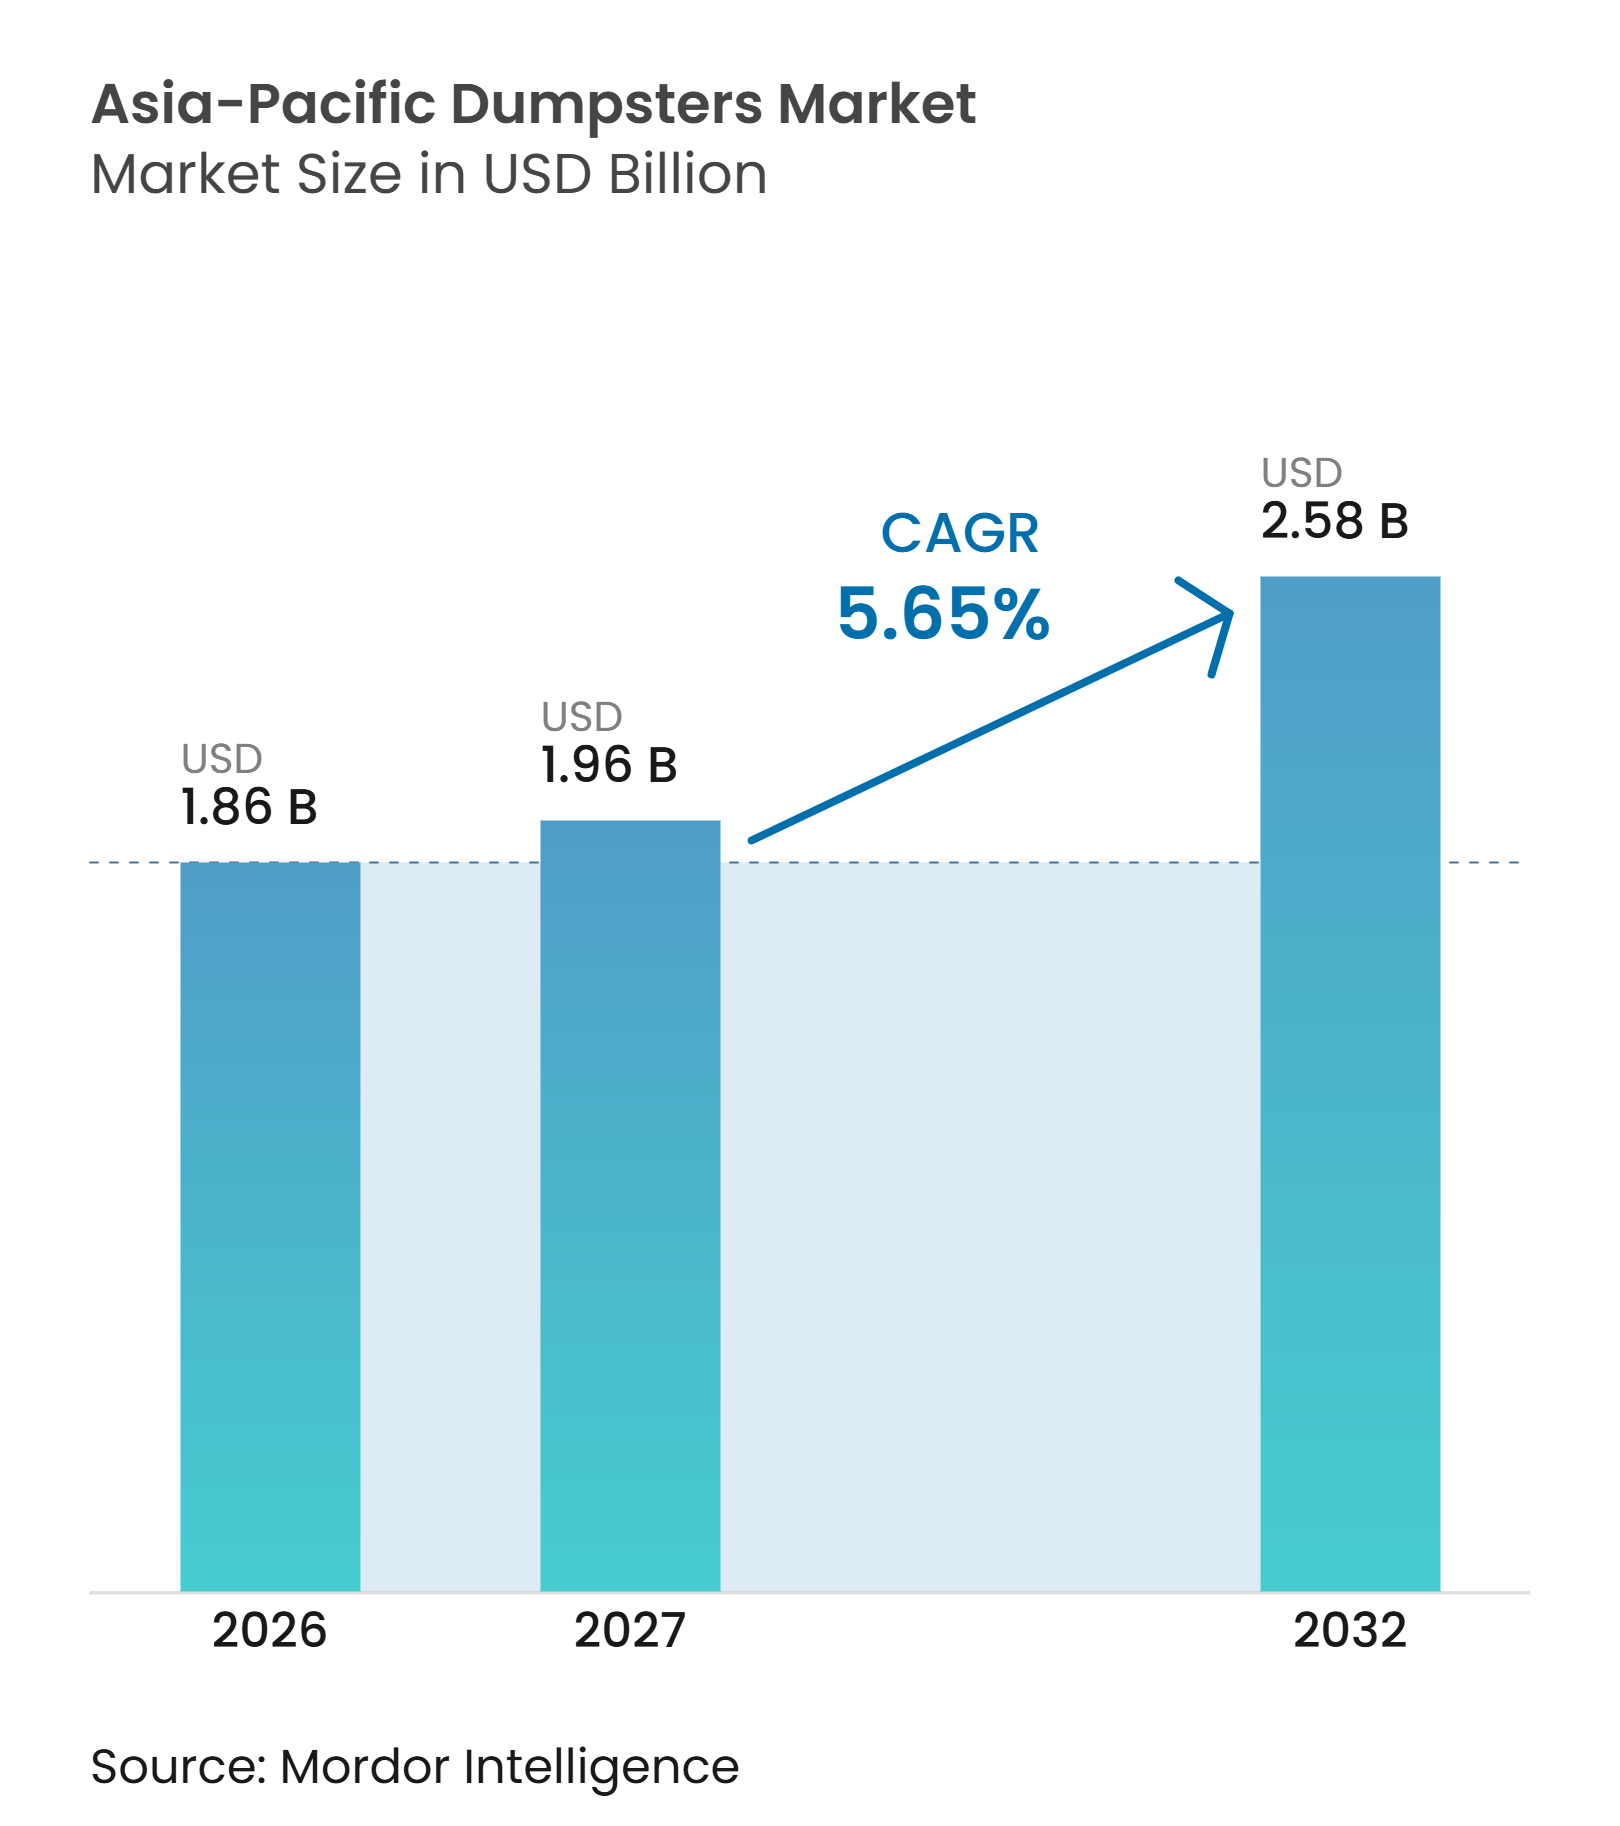
| Tamanho do mercado no ano base (2026) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres de Resíduos da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Contêineres de Resíduos da Ásia-Pacífico está projetado em 1,86 bilhões de USD em 2026, 1,96 bilhões de USD em 2027, e deve atingir 2,58 bilhões de USD até 2032, crescendo a um CAGR de 5,65% de 2027 a 2032.
As regras municipais de segregação na fonte estão transformando a aquisição de contêineres de uma compra de fluxo único em uma necessidade recorrente de unidades de coleta separadas, incluindo contêineres dedicados para resíduos úmidos, secos, recicláveis e perigosos. As regulamentações de construção e demolição na China e na Índia também estão tornando o fornecimento de contêineres uma parte documentada da conformidade de projetos, apoiando a demanda por contêineres roll-off de serviço pesado, contêineres skip e unidades de coleta de alta capacidade. Parques industriais, armazéns, instalações de manufatura e centros logísticos acrescentam demanda constante por unidades de carga frontal e de resíduos a granel à medida que novas instalações entram em operação. A rápida urbanização, a expansão da infraestrutura comercial e o aumento da geração de resíduos estão aumentando ainda mais a necessidade de sistemas organizados de coleta de resíduos em centros metropolitanos e industriais emergentes. A demanda também está se deslocando para contêineres com maior capacidade de carga, revestimentos resistentes à corrosão, construção resistente às intempéries e designs adequados ao manuseio frequente e à coleta mecanizada. Fornecedores que oferecem equipamentos duráveis, certificados e prontos para sensores podem atender a requisitos de maior valor, particularmente entre grandes operadores de gestão de resíduos que buscam melhor utilização de ativos e eficiência de coleta. Soluções de monitoramento inteligente, incluindo sensores de nível de preenchimento e sistemas de rastreamento conectados à frota, também criam oportunidades para otimizar a frequência de coleta e reduzir movimentos desnecessários de veículos.
Principais Conclusões do Relatório
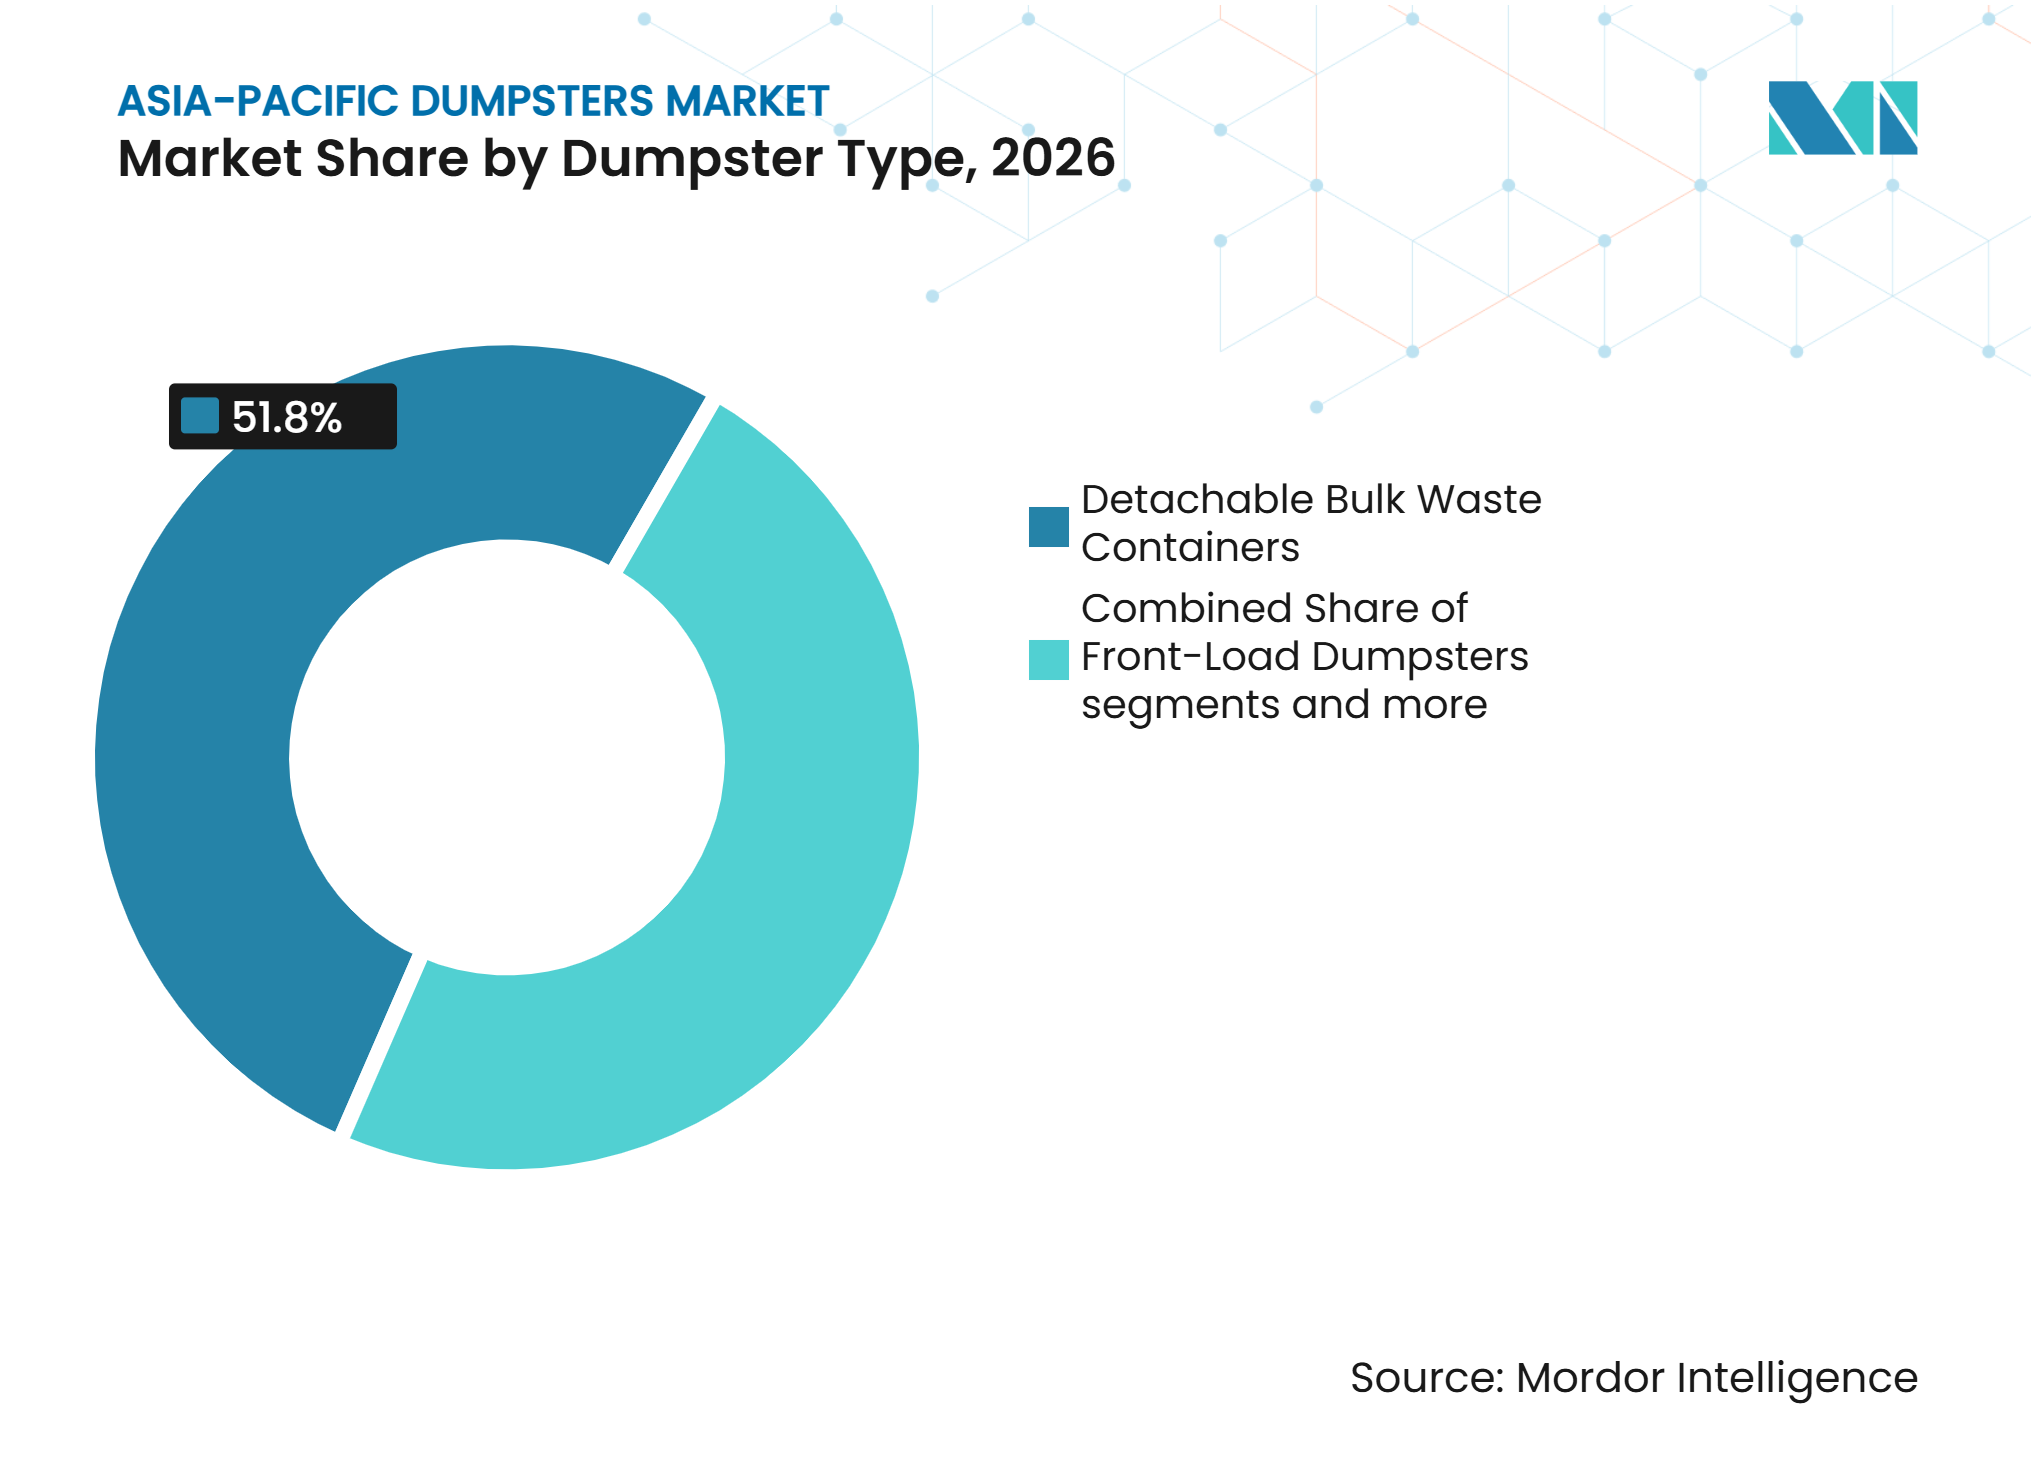
- Por tipo de contêiner, os contêineres destacáveis de resíduos a granel detinham 51,8% da participação do mercado de contêineres de resíduos da Ásia-Pacífico em 2026, enquanto os contêineres de carga frontal têm previsão de crescimento a um CAGR de 5,9% até 2032.
- Por usuário final, municípios e autoridades públicas de resíduos detinham 38,3% do tamanho do mercado de contêineres de resíduos da Ásia-Pacífico em 2026, enquanto os contratantes de construção, demolição e infraestrutura têm previsão de expansão a um CAGR de 6,2% até 2032.
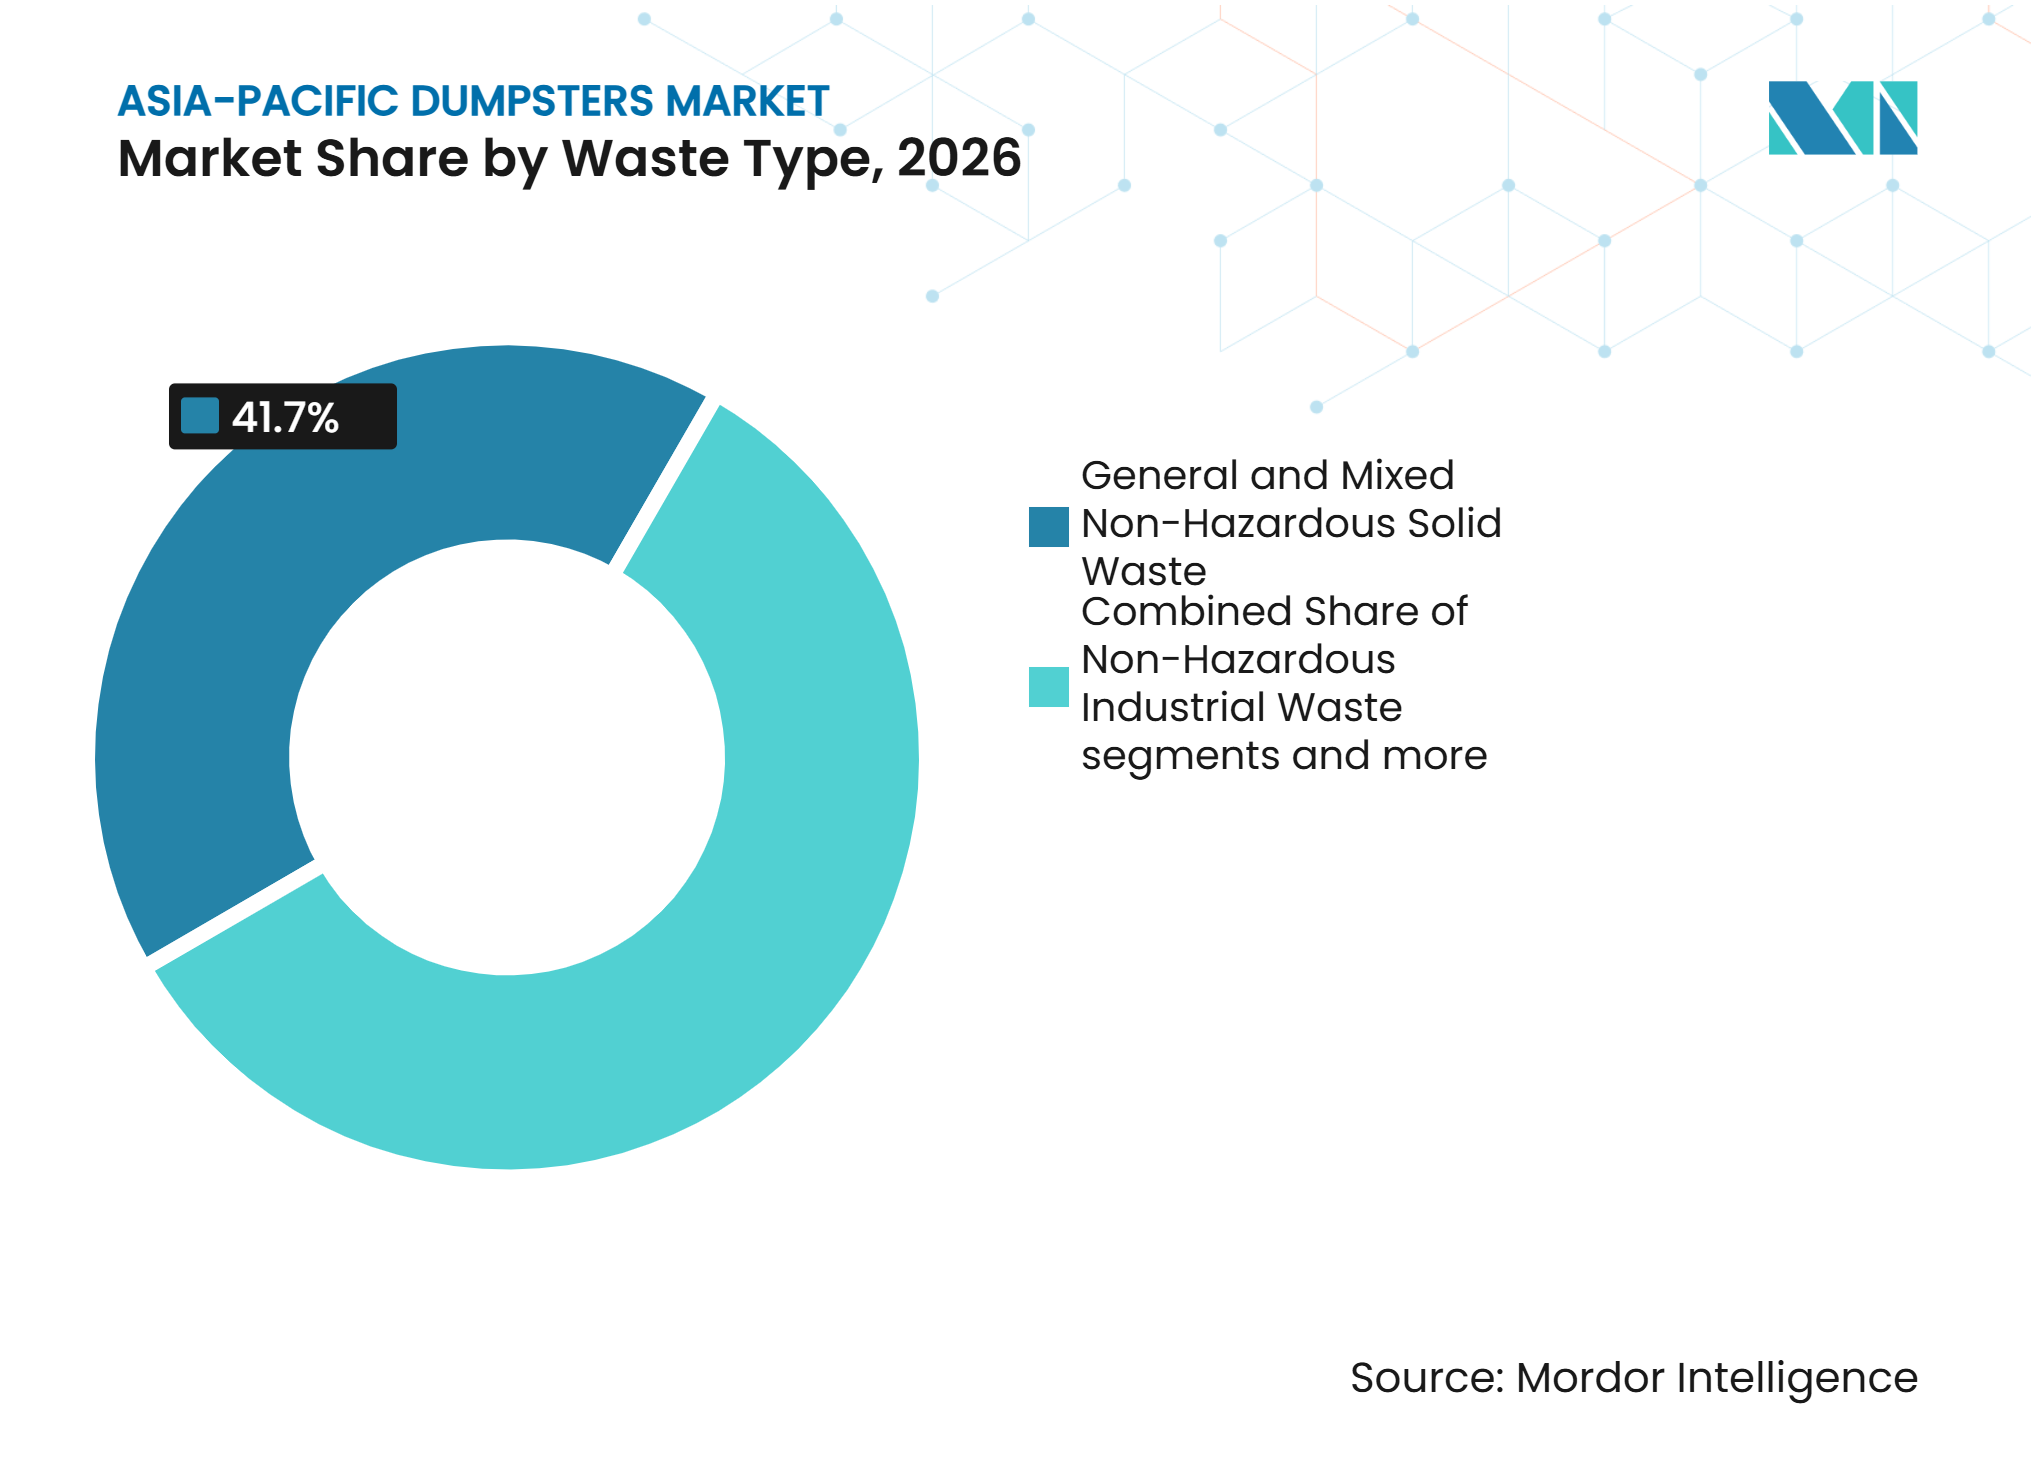
- Por tipo de resíduo, os resíduos sólidos não perigosos gerais e mistos detinham uma participação de 41,7% em 2026, enquanto os resíduos orgânicos e verdes têm previsão de expansão a um CAGR de 6,9% até 2032.
- Por tamanho do contêiner, a classe de 10 a 20 jardas cúbicas detinha uma participação de 29,8% em 2026, enquanto a faixa de 20 a 30 jardas cúbicas tem previsão de crescimento a um CAGR de 5,9% até 2032.
- Por geografia, a China detinha uma participação de 41,4% em 2026, enquanto a Índia tem previsão de expansão a um CAGR de 10,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Programas Municipais de Segregação na Fonte | +1.5% | China, Coreia do Sul, núcleo da ASEAN, incluindo Tailândia, Vietnã e Filipinas | Curto prazo (≤ 2 anos) |
| Formalização dos Resíduos de Construção e Demolição | +1.2% | China, Índia, Austrália | Médio prazo (2 a 4 anos) |
| Densidade Urbana e Desenvolvimento de Arranha-Céus | +0.9% | China, Índia, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão de Instalações Industriais e Logísticas | +0.8% | ASEAN, incluindo Singapura, Malásia, Indonésia e Vietnã, e Índia | Médio prazo (2 a 4 anos) |
| Aquisição de Contêineres de Múltiplos Fluxos para Resíduos Alimentares e Orgânicos | +0.6% | Coreia do Sul, Austrália, Japão, ASEAN | Médio prazo (2 a 4 anos) |
| Fabricação Localizada para Reduzir os Prazos de Entrega de Equipamentos Importados | +0.4% | China, Índia, Vietnã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Programas Municipais de Segregação na Fonte
Os programas municipais de segregação estão aumentando o número e o tipo de contêineres necessários em cada ponto de coleta. As regras municipais de resíduos urbanos alteradas de Xangai exigem que as partes responsáveis instalem e mantenham contêineres de resíduos classificados, tornando os equipamentos de segregação utilizáveis um requisito operacional contínuo.[1] O sistema de pagamento por geração da Coreia do Sul separa os resíduos residuais dos recicláveis, apoiando a demanda regular de substituição em sistemas de coleta urbana densa.[2] O mercado de contêineres de resíduos da Ásia-Pacífico se beneficia quando as regras exigem múltiplos fluxos em um único local, em vez de uma única unidade de resíduos gerais. Os princípios de minimização de resíduos da Convenção de Basileia e as práticas de gestão ambiental da ISO 14001 informam cada vez mais as aquisições municipais, fortalecendo a preferência por equipamentos de coleta rastreáveis e de múltiplos fluxos.
Formalização dos Resíduos de Construção e Demolição
O Conselho de Estado da China exigiu que as cidades de nível de prefeitura e acima visassem uma utilização de recursos de resíduos de construção de pelo menos 50% até 2027, ao mesmo tempo em que solicitava áreas de armazenamento classificadas e arranjos de transporte qualificados nos canteiros de obras.[3] Xangai também exige que os contratantes apresentem planos de eliminação e forneçam informações detalhadas para fluxos separados de resíduos de engenharia, demolição e renovação. As regras de 2025 da Índia exigem que os projetos de construção elegíveis elaborem planos de gestão de resíduos, se registrem no Conselho Central de Controle da Poluição e cumpram metas de reciclagem em fases. Essas medidas tornam os equipamentos de armazenamento e remoção no local parte da administração do projeto, em vez de uma escolha operacional opcional. A demanda é mais forte para contêineres do tipo gancho, roll-off e skip que podem lidar com entulho pesado e separado. Esse pedido orientado pela conformidade fornece ao mercado de contêineres de resíduos da Ásia-Pacífico uma base de demanda menos dependente do sentimento de construção de curto prazo.
Densidade Urbana e Desenvolvimento de Arranha-Céus
O desenvolvimento de arranha-céus aumenta os volumes de resíduos em locais restritos e requer capacidade de armazenamento dedicada no nível do edifício e do bairro. As regras de resíduos sólidos de Jiangsu exigem que os administradores de propriedades residenciais forneçam contêineres de coleta classificados em locais acessíveis em complexos de apartamentos. Os equipamentos iniciais de instalação criam pedidos de contêineres, enquanto o uso intensivo apoia um ciclo de substituição posterior. Fornecedores menores na China, Índia e Vietnã podem encurtar os prazos de entrega produzindo perto dos locais dos clientes, embora sua capacidade de atender a licitações de preço fixo dependa do acesso estável a materiais. No mercado de contêineres de resíduos da Ásia-Pacífico, locais urbanos densos também favorecem unidades menores e modulares onde o acesso de veículos e o espaço de preparação são limitados.
Infraestrutura Industrial, Logística e de Resíduos Orgânicos
Novos ativos logísticos criam uma necessidade sustentada de contêineres para manuseio de embalagens, resíduos industriais gerais e resíduos alimentares separados. A ESR iniciou obras em 2025 em um centro logístico e de contêineres de 143.000 m² em Singapura, com previsão de operação em 2027. Programas separados de resíduos alimentares na Coreia do Sul, Japão, Austrália e cidades da ASEAN estão adicionando um segundo motivo para adquirir equipamentos de múltiplos fluxos. O modelo de resíduos alimentares de Seul usa pontos de coleta habilitados com RFID e cobrança baseada em peso, demonstrando o papel dos contêineres prontos para sensores em sistemas formais de resíduos orgânicos. O mercado de contêineres de resíduos da Ásia-Pacífico, portanto, atende tanto à expansão de instalações quanto à mudança para rotas de coleta especializadas. Os operadores que combinam contêineres com recursos de manutenção, compatibilidade de coleta e monitoramento estão melhor posicionados para essas aplicações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço e Resina Polimérica | -0.5% | Fabricantes do Leste Asiático na China e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Aquisição Municipal Fragmentada e Longos Ciclos de Licitação | -0.4% | Cidades secundárias da ASEAN e da Índia | Médio prazo (2 a 4 anos) |
| Padronização Limitada nos Sistemas de Coleta da Ásia-Pacífico | -0.3% | ASEAN transfronteiriça e a interface Austrália-ASEAN | Longo prazo (≥ 4 anos) |
| Danos em Locais Não Monitorados, Contaminação e Uso Não Autorizado | -0.2% | Áreas secundárias e periurbanas em toda a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço e Resina Polimérica
O aço estrutural e a resina polimérica determinam grande parte do custo de fabricação de um contêiner de resíduos, tornando os movimentos de preços de insumos uma influência significativa nas propostas de aquisição, despesas de produção e margens dos fornecedores. A volatilidade dos preços do aço e da resina força os fabricantes a decidir se aumentam os preços das licitações ou absorvem custos mais altos sob contratos municipais fixos e comerciais de longo prazo, criando pressão sobre a lucratividade quando os ajustes de preços não podem ser implementados imediatamente. Fabricantes menores no Vietnã e na Indonésia enfrentam exposição adicional, pois o aço laminado importado, os componentes à base de resina e as flutuações cambiais aumentam seus custos de insumos e tornam o planejamento de aquisições mais difícil. Mudanças nos custos de energia, transporte e fabricação afetam ainda mais o preço final dos contêineres acabados, particularmente para contêineres roll-off de serviço pesado e unidades de aço de grande capacidade que requerem insumos substanciais de materiais. Os fabricantes também podem enfrentar dificuldades para manter cotações competitivas quando os clientes esperam preços fixos e cronogramas de entrega previsíveis. Essas condições podem limitar o investimento em capacidade, aumentar os requisitos de capital de giro e tornar os compromissos de entrega de longo prazo mais difíceis de precificar, particularmente para fornecedores que operam com buffers de estoque limitados. Além disso, as flutuações na disponibilidade de materiais podem interromper os cronogramas de produção e atrasar as entregas para transportadores de resíduos, empresas de construção e clientes municipais.
Aquisição Municipal Fragmentada e Longos Ciclos de Licitação
Os sistemas de aquisição locais podem retardar a conversão dos requisitos de política de resíduos em pedidos de contêineres. A Associação Internacional de Resíduos Sólidos observou que os programas de resíduos do Sudeste Asiático frequentemente dependem de canais de financiamento separados para instalações de recuperação de materiais e implantação de contêineres, criando desafios de coordenação. Um município pode precisar de aprovações separadas para contêineres, caminhões e manutenção, mesmo quando todos os três são necessários para um programa de coleta. A abordagem descentralizada das Filipinas sob a Lei de Gestão Ecológica de Resíduos Sólidos pode dividir as decisões entre muitas unidades locais. Diferentes padrões de contêineres nos sistemas da ASEAN e da Austrália também complicam o planejamento de frotas transfronteiriças. Danos, contaminação e uso não autorizado em locais não monitorados aumentam os custos de manutenção e encurtam a vida útil dos equipamentos. Essas condições prolongam os ciclos de pedidos e podem adiar a receita para os fornecedores no mercado de contêineres de resíduos da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contêiner:
A Escala de Infraestrutura Favorece os Destacáveis a GranelOs contêineres destacáveis de resíduos a granel detinham 51,8% da participação do mercado de contêineres de resíduos da Ásia-Pacífico em 2026, porque aplicações de alto volume em construção, industrial e de transferência precisam de coleta roll-off, gancho ou içamento por cabo. As unidades de gancho são adequadas para locais urbanos densos, enquanto os contêineres roll-off por cabo e trilho permanecem adequados para canteiros de obras abertos e áreas de logística portuária. Os contêineres de carga frontal têm previsão de crescimento a um CAGR de 5,9% até 2032, à medida que os distritos comerciais adotam a coleta mecanizada que reduz as necessidades de equipe. O Distrito de Xuhui de Xangai pilotou pontos de coleta inteligentes móveis e sistemas de transferência autônomos em 2025, mostrando como a coleta padronizada de carga frontal pode apoiar a logística inteligente de resíduos.
Os contêineres de carga traseira mantêm demanda estável em rotas residenciais e de hospitalidade onde o acesso de carga frontal não é prático. A aquisição considera cada vez mais a compatibilidade de içamento, o design de rotas e se um contêiner pode suportar múltiplos fluxos de resíduos. O mercado de contêineres de resíduos da Ásia-Pacífico ganha apoio de distritos urbanos que buscam operações mecanizadas, enquanto os sistemas destacáveis permanecem a opção principal para grandes cargas. Equipamentos compatíveis entre tipos de caminhões podem atender aos requisitos municipais, comerciais e de contratantes sem forçar o redesenho da frota.



Por Usuário Final/Comprador:
Contratantes Superam Municípios em CrescimentoMunicípios e autoridades públicas de resíduos detinham uma participação de 38,3% da demanda de 2026, refletindo seu papel central nos serviços de coleta residencial e comercial. Pequim realizou inspeções mensais em 6.732 nós de coleta de resíduos e instalações de processamento em 2025, apoiando compras contínuas de manutenção e substituição onde os equipamentos não atendiam aos padrões operacionais. Os transportadores de resíduos precisam de vários tipos de contêineres em uma única rota à medida que os mandatos de segregação se expandem. Propriedades comerciais, locais de hospitalidade e instalações de serviços de alimentação também requerem capacidade de coleta especializada.
Os contratantes de construção, demolição e infraestrutura têm previsão de crescimento a um CAGR de 6,2% até 2032, a taxa mais rápida entre os grupos de compradores. As regras de C&D da Índia e os requisitos de governança de resíduos de construção da China tornam o planejamento detalhado do local e o armazenamento separado mais comuns. Os provedores de aluguel e locação de contêineres de resíduos se beneficiam onde os contratantes preferem acesso temporário para trabalhos baseados em projetos. As empresas de recuperação de materiais são outro grupo de clientes em desenvolvimento à medida que a coleta específica por fluxo melhora o valor dos insumos separados. Esses grupos de compradores estendem o mercado de contêineres de resíduos da Ásia-Pacífico além das compras diretas de frotas municipais.
Por Tipo de Resíduo:
Orgânicos Impulsionam o Crescimento Mais RápidoOs resíduos sólidos não perigosos gerais e mistos detinham uma participação de 41,7% em 2026, porque os contêineres de resíduos residuais permanecem presentes na maioria das rotas de coleta municipal, comercial e residencial. Os provedores de coleta ainda precisam desses contêineres mesmo onde as políticas de segregação foram expandidas. Os resíduos de construção e demolição são outro grande fluxo, apoiado por regras formalizadas que exigem armazenamento classificado e arranjos de transporte. Os resíduos gerais permanecem o fluxo de coleta padrão para locais que não conseguem separar totalmente o material.
Os resíduos orgânicos e verdes têm previsão de crescimento a um CAGR de 6,9% até 2032, o mais rápido entre os tipos de resíduos. O sistema RFID de Seul aplica uma cobrança de 130 won coreanos por quilograma nos pontos de coleta, apoiando o uso de contêineres dedicados e cada vez mais habilitados para sensores. Os contêineres recicláveis de papel, plástico, vidro e metal também se beneficiam à medida que os arranjos de Responsabilidade Estendida do Produtor se expandem pela ASEAN. Esses fluxos de resíduos dão ao mercado de contêineres de resíduos da Ásia-Pacífico uma necessidade crescente de designs que limitem a contaminação e preservem a separação de materiais durante a coleta.

Por Tamanho do Contêiner (Capacidade):
Tamanhos Médios Lideram, Unidades Maiores Ganham ParticipaçãoA classe de capacidade de 10 a 20 jardas cúbicas detinha 29,8% da demanda de 2026, porque se encaixa em locais comerciais, instituições, construção de médio porte e operações de transferência municipal. Esse tamanho pode reduzir a frequência de despacho de caminhões sem criar requisitos excessivos de espaço ou acesso. A faixa de 6 a 10 jardas cúbicas permanece relevante para clusters comerciais periurbanos e projetos de construção menores. A escolha de capacidade frequentemente segue o equilíbrio entre a área disponível, a frequência de coleta e o acesso de caminhões.
A faixa de 20 a 30 jardas cúbicas tem previsão de crescimento a um CAGR de 5,9% até 2032, à medida que parques logísticos e parques industriais lidam com volumes maiores de resíduos diários. Unidades menores, incluindo até 3 e 3 a 6 jardas cúbicas, têm um papel em bairros de arranha-céus com espaço de armazenamento limitado. O Distrito de Hongkou de Xangai introduziu contêineres modulares leves de resíduos de renovação em ambientes de apartamentos, demonstrando uma opção compacta para locais restritos. Esses requisitos variados ampliam o mercado de contêineres de resíduos da Ásia-Pacífico para fornecedores com equipamentos compactos e de alta capacidade.
Análise Geográfica
China: A Profundidade Regulatória Molda o Núcleo do Mercado
A China detinha 41,4% da participação do mercado de contêineres de resíduos da Ásia-Pacífico em 2026, apoiada por grandes volumes de resíduos municipais e sistemas de coleta formal estabelecidos. Xangai implantou 527 contêineres inteligentes com alertas de nível de preenchimento em áreas de saneamento prioritárias, incluindo Lujiazui, Century Avenue e Qiantan. Pequim relatou uma taxa de participação na segregação de resíduos de 98,3% em uma pesquisa de 2025 com mais de 3.200 residentes, enquanto a coleta média diária de recicláveis aumentou de mais de 3.000 toneladas para 7.450 toneladas ao longo de cinco anos. A política de C&D de 2025 do Conselho de Estado acrescenta demanda dos canteiros de obras ao exigir armazenamento classificado e uma meta de utilização para 2027. O monitoramento digital, incluindo GPS, certificados de eliminação RFID e registros eletrônicos, apoia equipamentos que podem funcionar em fluxos de serviço rastreáveis.
Índia: O Crescimento Liderado pela Responsabilidade Estendida do Produtor Impulsiona o CAGR Regional Mais Rápido
A Índia tem previsão de crescimento a um CAGR de 10,7% até 2032, a taxa geográfica mais rápida no mercado de contêineres de resíduos da Ásia-Pacífico. As Regras de Gestão de Resíduos de C&D de 2025 impõem obrigações de Responsabilidade Estendida do Produtor a projetos elegíveis e exigem registro e planejamento de gestão de resíduos. A construção de arranha-céus em Mumbai, Hyderabad, Bengaluru e Gurugram aumenta o número de locais que devem armazenar resíduos em locais restritos. Os requisitos regulatórios estão fortalecendo a demanda por fluxos de resíduos documentados, separados e recuperáveis. A capacidade municipal desigual pode retardar a implementação em alguns locais, mas deixa espaço para fornecedores que podem apoiar a conformidade por meio de equipamentos e serviços.
Divergência Regional na ASEAN, Japão, Coreia do Sul e Austrália
O Japão tem um sistema estruturado para coleta de resíduos industriais sob sua Lei de Gestão de Resíduos e Limpeza Pública, que apoia a demanda regular de substituição orientada pela conformidade. A Cidade de Can Tho, no Vietnã, introduziu regras de coleta classificada que especificam arranjos de caminhões e contêineres, mostrando a formalização da coleta contratada nas cidades da ASEAN. Os sistemas de coleta da Austrália são influenciados por licenças estaduais e conformidade com padrões, enquanto a Cleanaway abriu uma instalação de recuperação de materiais no Oeste de Sydney capaz de processar 120.000 toneladas de recicláveis anualmente. Nesses mercados mistos, os fornecedores de contêineres devem acomodar diferentes designs de coleta, práticas de rotulagem e requisitos de conformidade.
Cenário Competitivo
Concentração do Mercado
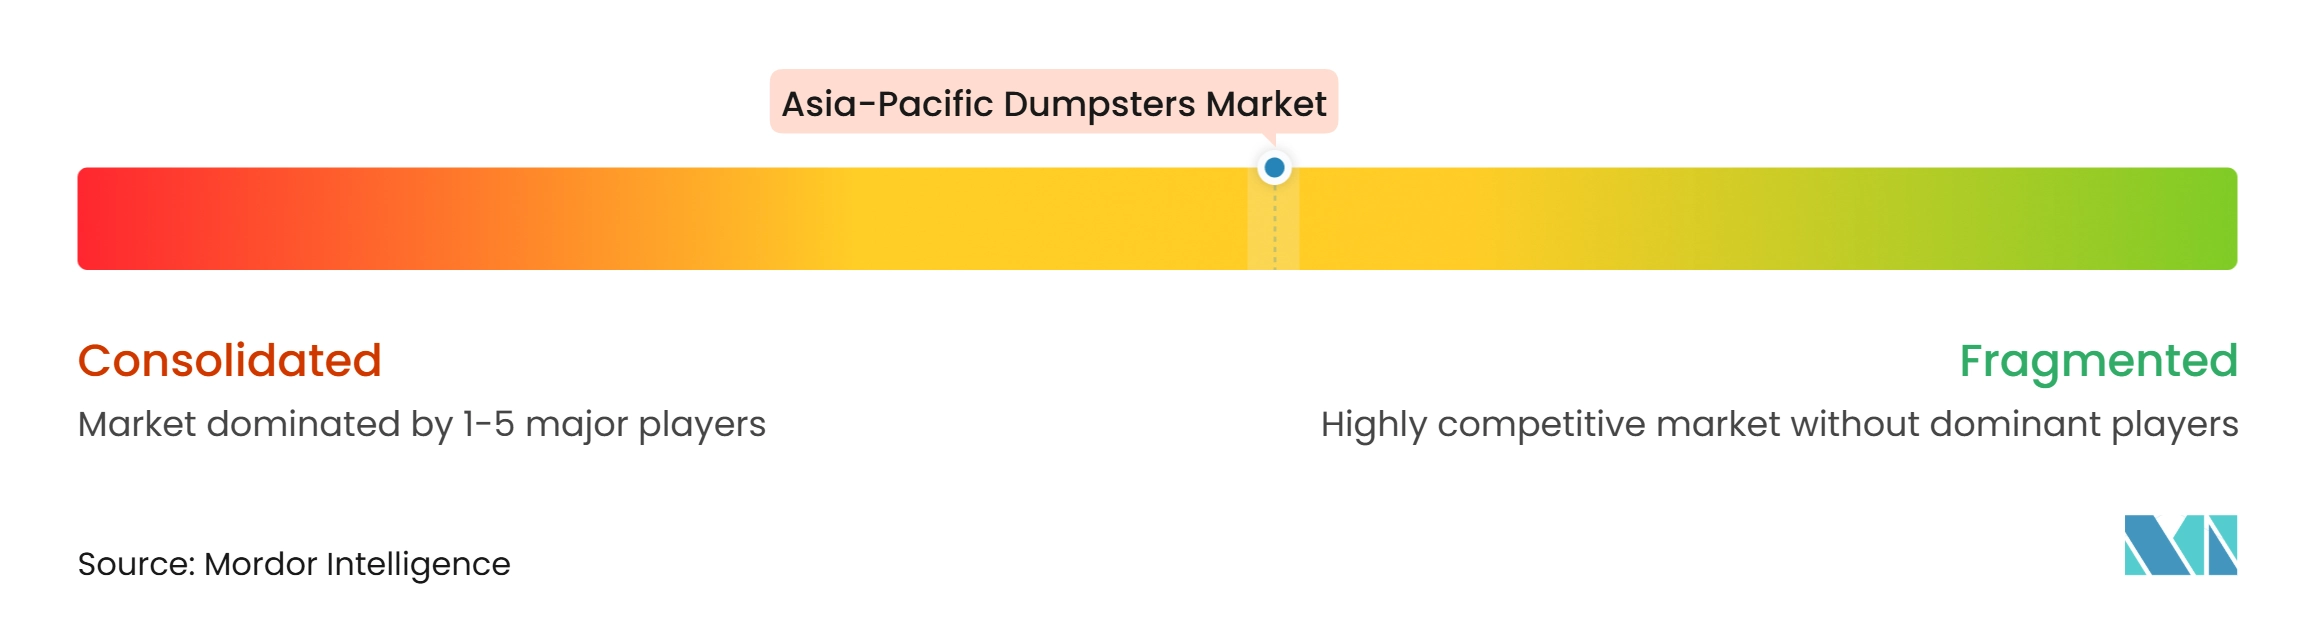
O mercado de contêineres de resíduos da Ásia-Pacífico exibe um nível médio de concentração de mercado, com operadores integrados de resíduos proeminentes na Austrália, Nova Zelândia e Japão, enquanto fabricantes especializados estão concentrados na China e na Malásia. A Cleanaway reportou receita bruta de AUD 3,85 bilhões (USD 2,6 bilhões) no exercício fiscal de 2025 e crescimento de receita líquida de 3,4%, enquanto seu programa Blueprint 2030 continua a enfatizar aquisições e ativos pós-coleta. A REMONDIS Australia obteve o status de fornecedor preferencial sob o arranjo CUARWD2025 da Austrália Ocidental, demonstrando o valor do acesso a aquisições de longo prazo. Fornecedores chineses, incluindo Hunan Tobro Machine, Shandong Brics Machinery e Hero Equipment, competem em preço e personalização para produtos de gancho, roll-off e carga frontal. Sua produção local oferece uma vantagem de custo nos mercados da ASEAN orientados para exportação.
A conectividade digital e o design de equipamentos acessíveis são áreas importantes de competição nas cidades secundárias da Índia e da ASEAN. Os requisitos da ISO 14001 e de Responsabilidade Estendida do Produtor nacionais favorecem cadeias de fornecimento certificadas e rastreáveis. Fornecedores sem certificações podem ser prejudicados em licitações que avaliam o desempenho ambiental juntamente com o preço. Os contratos de serviço integrados também permitem que grandes operadores influenciem a seleção de equipamentos por meio de arranjos de coleta, tratamento e gestão de frotas.
O acordo de outubro de 2025 da Cleanaway com a Acciona para fornecer resíduos à Instalação de Recuperação de Energia de Kwinana mostra como os arranjos de tratamento podem influenciar a especificação da frota de coleta. A REMONDIS adquiriu uma participação controladora na GO Organics e planeja dobrar a capacidade para 124.000 toneladas anuais, apoiando o aumento da coleta de orgânicos na Austrália Ocidental. A Cleanaway também adquiriu a Citywide Waste e anunciou uma atualização de AUD 35 milhões (USD 23,5 milhões) do local da Dynon Road, ampliando sua plataforma de recuperação de recursos pós-coleta.
Líderes do Setor de Contêineres de Resíduos da Ásia-Pacífico
-
J.J. Richards & Sons Pty Ltd
-
Cleanaway Waste Management Limited
-
MASTEC Pty Ltd
-
Sulomas Sdn Bhd
-
OTTO KOREA CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres de Resíduos da Ásia-Pacífico Empresas cobertas neste relatório
- J.J. Richards & Sons Pty Ltd
- Cleanaway Waste Management Limited
- MASTEC Pty Ltd
- Sulomas Sdn Bhd
- OTTO KOREA CO., LTD.
- Wastech Engineering Pty Ltd
- Skip Factory
- Ecube Labs Co., Ltd.
- Hunan Tobro Machine Co., Ltd.
- Shandong Brics Machinery Manufacturing Co., Ltd.
- Hero Equipment (Yangzhou) Co., Ltd.
- Qingdao Ruijunyuan Container Co., Ltd.
- Winnson Ecotech Sdn Bhd
- Molok Oy
- SULO Group
- Veolia Environnement S.A.
- SUEZ S.A.
- REMONDIS Australia Pty Ltd
- WM New Zealand Limited
- Smart Environmental Limited
Desenvolvimentos industriais recentes em Mercado de Contêineres de Resíduos da Ásia-Pacífico
- Abril de 2026: A Forcetech instalou dois contêineres inteligentes de resíduos solares SmaGO no Ark Town Utsunomiya, no Japão. As unidades apresentam compactação automática de resíduos, reduzindo o volume de resíduos para aproximadamente um quinto, e monitoramento do nível de preenchimento baseado em nuvem para melhorar a eficiência da coleta.
- Outubro de 2025: A Cleanaway celebrou um acordo de longo prazo com a Acciona para fornecer resíduos à Instalação de Recuperação de Energia de Kwinana, na Austrália Ocidental, desviando resíduos não recicláveis de aterros sanitários por meio de tecnologia de recuperação de energia a partir de resíduos.
Escopo do Relatório do Mercado de Contêineres de Resíduos da Ásia-Pacífico
O Relatório do Mercado de Contêineres de Resíduos da Ásia-Pacífico é segmentado por Tipo de Contêiner (Contêineres de Carga Frontal, Contêineres de Carga Traseira e mais), por Usuário Final/Comprador (Empresas de Coleta e Transporte de Resíduos e mais), por Tipo de Resíduo (Resíduos Sólidos Não Perigosos Gerais e Mistos e mais), por Tamanho do Contêiner (Até 3 Jardas Cúbicas, 3 a 6 Jardas Cúbicas e mais) e por Geografia (China, Japão e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | |
| Contêineres Destacáveis de Resíduos a Granel | Contêineres Roll-Off por Cabo/Trilho |
| Contêineres de Gancho | |
| Contêineres de Içamento por Skip/Corrente | |
| Outras Configurações de Contêineres Destacáveis | |
| Outros Tipos de Contêineres de Resíduos |
| Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | |
| Municípios e Autoridades Públicas de Resíduos | |
| Contratantes de Construção, Demolição e Infraestrutura | |
| Estabelecimentos Comerciais e Institucionais | Varejo e Centros Comerciais |
| Hospitalidade, Restaurantes e Serviços de Alimentação | |
| Escritórios e Edifícios Comerciais | |
| Instituições de Saúde e Educação | |
| Empresas de Gestão Imobiliária e de Instalações | |
| Outros Estabelecimentos Comerciais e Institucionais | |
| Empresas Industriais e de Manufatura | |
| Empresas de Reciclagem e Recuperação de Materiais | |
| Outros Compradores Diretos |
| Resíduos Sólidos Não Perigosos Gerais e Mistos |
| Resíduos de Construção e Demolição (C&D) |
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) |
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, Paisagísticos e Hortícolas) |
| Resíduos Industriais Não Perigosos |
| Resíduos Volumosos e Materiais de Limpeza |
| Outros Resíduos Não Perigosos |
| Até 3 Jardas Cúbicas |
| 3 a 6 Jardas Cúbicas |
| 6 a 10 Jardas Cúbicas |
| 10 a 20 Jardas Cúbicas |
| 20 a 30 Jardas Cúbicas |
| 30 a 40 Jardas Cúbicas |
| Acima de 40 Jardas Cúbicas |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Tipo de Contêiner | Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | ||
| Contêineres Destacáveis de Resíduos a Granel | Contêineres Roll-Off por Cabo/Trilho | |
| Contêineres de Gancho | ||
| Contêineres de Içamento por Skip/Corrente | ||
| Outras Configurações de Contêineres Destacáveis | ||
| Outros Tipos de Contêineres de Resíduos | ||
| Por Usuário Final/Comprador | Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | ||
| Municípios e Autoridades Públicas de Resíduos | ||
| Contratantes de Construção, Demolição e Infraestrutura | ||
| Estabelecimentos Comerciais e Institucionais | Varejo e Centros Comerciais | |
| Hospitalidade, Restaurantes e Serviços de Alimentação | ||
| Escritórios e Edifícios Comerciais | ||
| Instituições de Saúde e Educação | ||
| Empresas de Gestão Imobiliária e de Instalações | ||
| Outros Estabelecimentos Comerciais e Institucionais | ||
| Empresas Industriais e de Manufatura | ||
| Empresas de Reciclagem e Recuperação de Materiais | ||
| Outros Compradores Diretos | ||
| Por Tipo de Resíduo | Resíduos Sólidos Não Perigosos Gerais e Mistos | |
| Resíduos de Construção e Demolição (C&D) | ||
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) | ||
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, Paisagísticos e Hortícolas) | ||
| Resíduos Industriais Não Perigosos | ||
| Resíduos Volumosos e Materiais de Limpeza | ||
| Outros Resíduos Não Perigosos | ||
| Por Tamanho do Contêiner (Capacidade) | Até 3 Jardas Cúbicas | |
| 3 a 6 Jardas Cúbicas | ||
| 6 a 10 Jardas Cúbicas | ||
| 10 a 20 Jardas Cúbicas | ||
| 20 a 30 Jardas Cúbicas | ||
| 30 a 40 Jardas Cúbicas | ||
| Acima de 40 Jardas Cúbicas | ||
| Por Geografia | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de contêineres de resíduos da Ásia-Pacífico até 2032?
O mercado tem projeção de atingir 2,58 bilhões de USD até 2032, a partir de 1,86 bilhões de USD em 2026, a um CAGR de 5,65%.
Qual tipo de contêiner tem a maior participação na Ásia-Pacífico?
Os contêineres destacáveis de resíduos a granel detinham uma participação de 51,8% em 2026, porque os locais de construção, industriais e de transferência precisam de manuseio de alto volume.
O que está impulsionando a demanda por contêineres de resíduos na Índia?
A previsão de CAGR de 10,7% da Índia é apoiada pela densidade urbana, projetos de cidades inteligentes e as regras de C&D de 2025 que exigem planejamento e registro de gestão de resíduos.
Qual fluxo de resíduos está crescendo mais rapidamente para contêineres na Ásia-Pacífico?
Os resíduos orgânicos e verdes têm previsão de crescimento a um CAGR de 6,9% até 2032, à medida que as cidades expandem programas separados de coleta de resíduos alimentares.
Por que os contêineres de carga frontal estão crescendo em áreas urbanas?
Os contêineres de carga frontal têm previsão de crescimento a um CAGR de 5,9% até 2032, porque a coleta mecanizada pode reduzir os requisitos de equipe nos distritos comerciais.
Quais fatores retardam a aquisição de contêineres de resíduos no Sudeste Asiático?
Sistemas locais de licitação fragmentados, diferentes especificações de equipamentos e aprovações separadas para contêineres, caminhões e manutenção podem atrasar a implantação.