
アジア太平洋地域ダンプスター市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
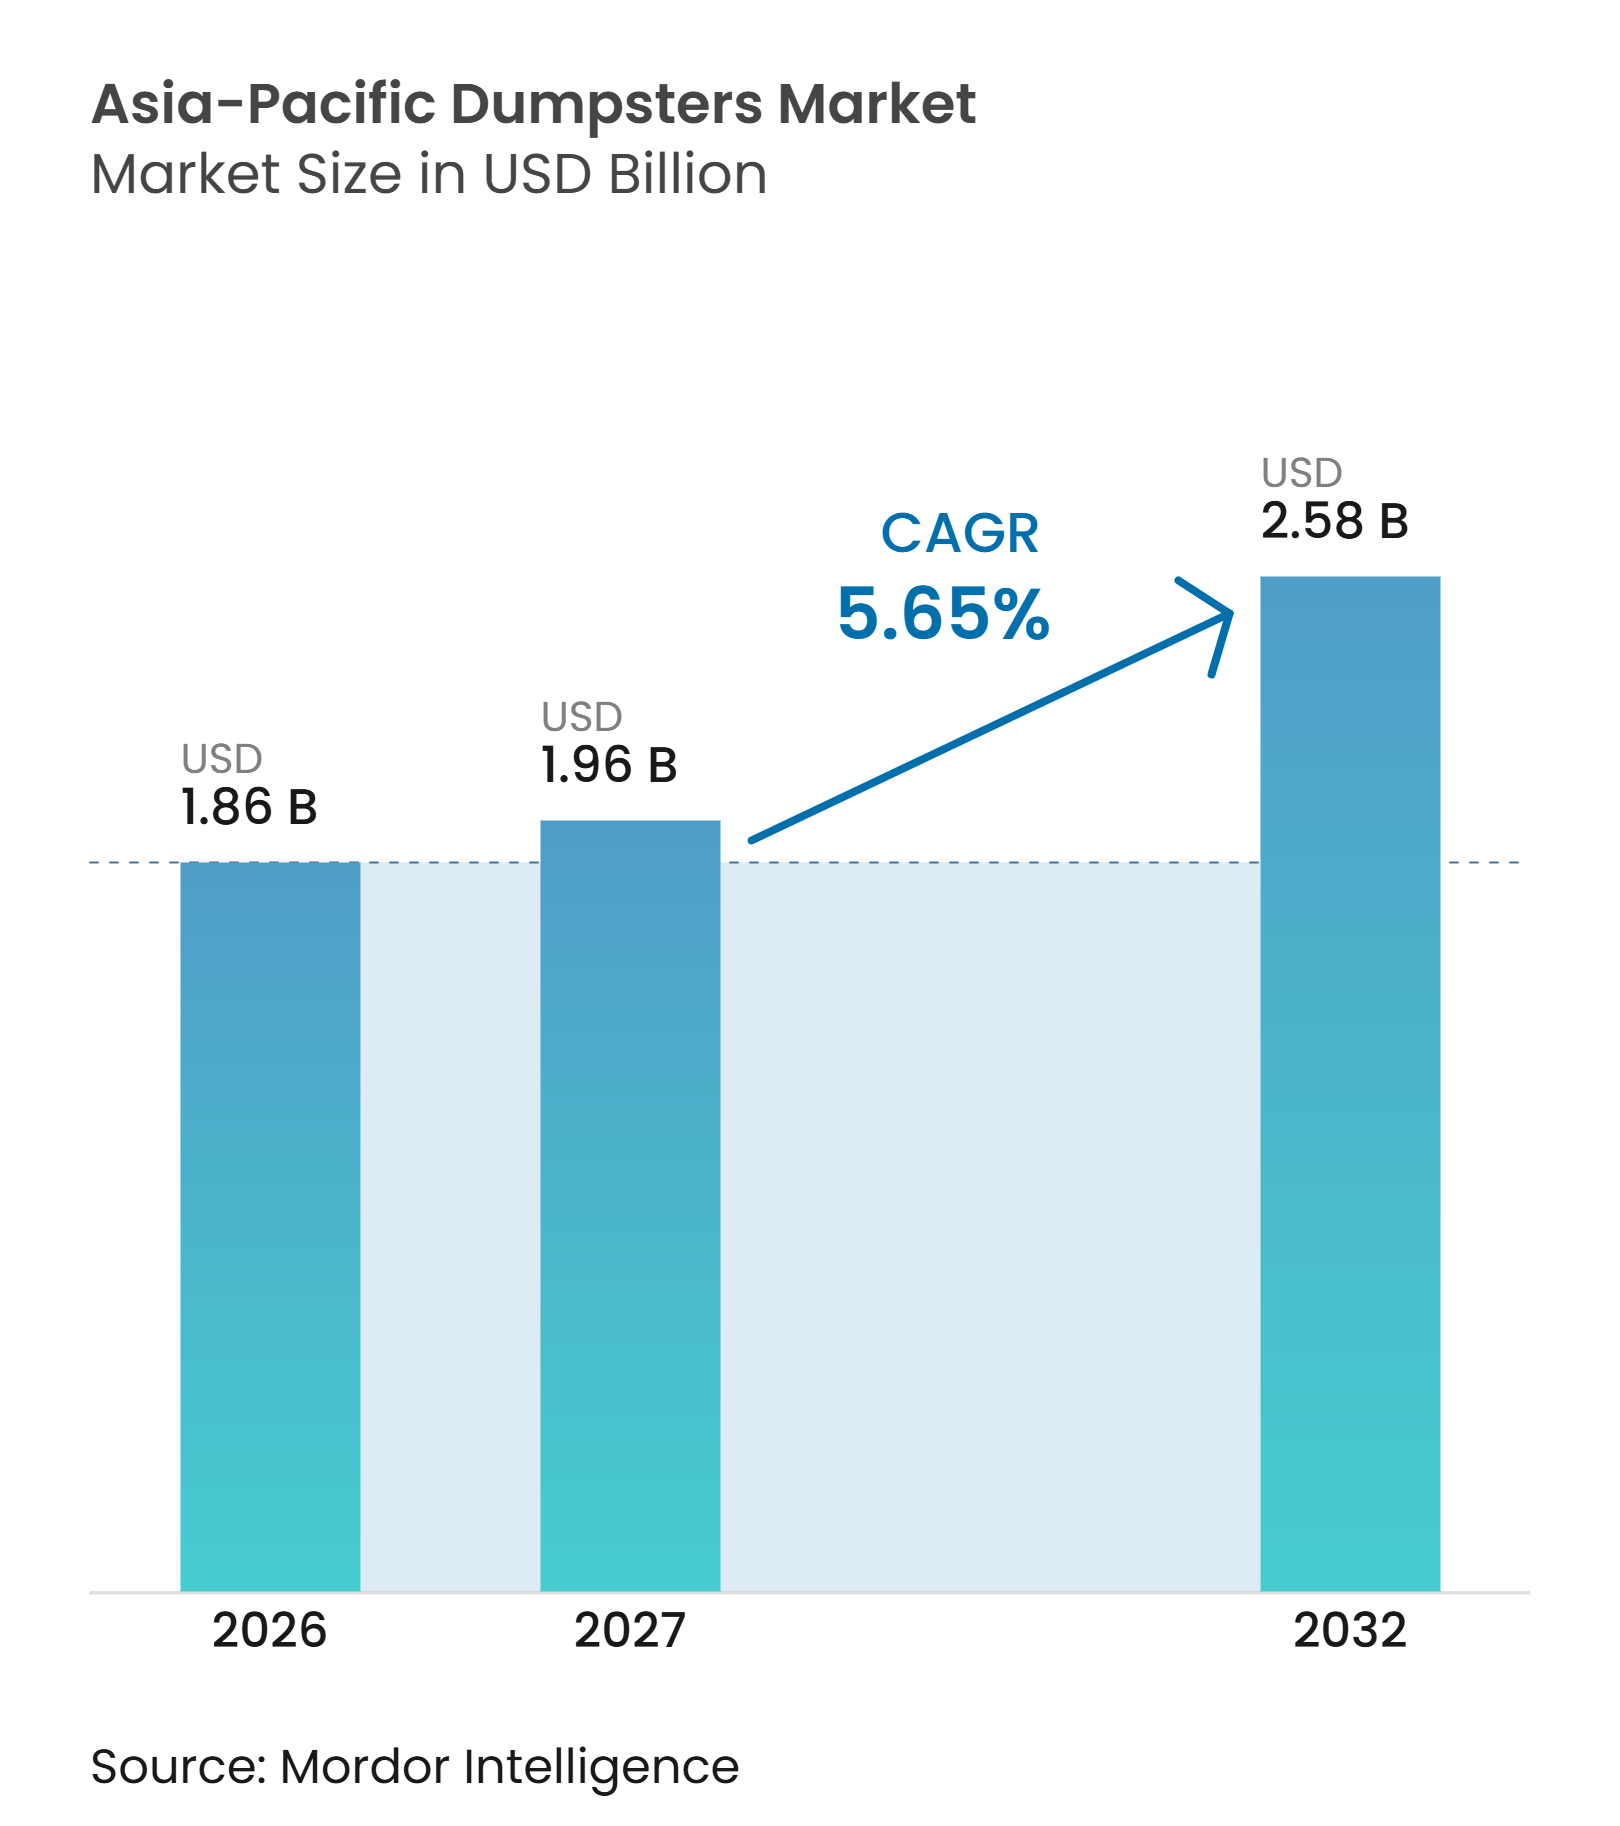
| 基準年の市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2027) | 1.96 十億米ドル |
| 市場規模 (2032) | 2.58 十億米ドル |
| 成長率 (2027 - 2032) | 5.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ダンプスター市場分析
アジア太平洋地域ダンプスター市場規模は、2026年に1.86 ビリオン 米ドル、2027年に1.96 ビリオン 米ドルと予測され、2027年から2032年にかけて5.65%のCAGRで成長し、2032年までに2.58 ビリオン 米ドルに達する見込みです。
自治体の発生源分別規則により、容器の調達は単一ストリームの購入から、湿性廃棄物・乾性廃棄物・リサイクル可能廃棄物・有害廃棄物専用の分別収集ユニットを含む継続的なニーズへと変化しています。中国およびインドにおける建設・解体規制も、容器の提供をプロジェクトコンプライアンスの文書化された一部とし、大型ロールオフダンプスター、スキップコンテナ、大容量収集ユニットへの需要を支えています。工業団地、倉庫、製造施設、物流ハブは、新施設の稼働に伴い、バルク廃棄物およびフロントロードユニットへの安定した需要を加えています。急速な都市化、商業インフラの拡大、廃棄物発生量の増加により、大都市圏および新興工業センー全体で組織的な廃棄物収集システムの必要性がさらに高まっています。また、より高い耐荷重能力、耐腐食コーティング、耐候性構造、頻繁な取り扱いおよび機械化収集に適したデザインを持つ容器への需要も高まっています。耐久性があり、認証済みで、センサー対応の機器を提供するサプライヤーは、特に資産活用率と収集効率の向上を求める大規模廃棄物管理事業者の間で、より高付加価値の要件に対応できます。充填レベルセンサーやフリート接続型追跡システムを含むスマートモニタリングソリューションも、収集頻度の最適化と不要な車両移動の削減に向けた機会を生み出しています。
主要レポートのポイント
- ダンプスタータイプ別では、着脱式バルク廃棄物コンテナが2026年のアジア太平洋地域ダンプスター市場シェアの51.8%を占め、フロントロードダンプスターは2032年までに5.9%のCAGRで成長すると予測されています。
- エンドユーザー別では、自治体および公共廃棄物当局が2026年のアジア太平洋地域ダンプスター市場規模の38.3%を占め、建設・解体・インフラ請負業は2032年までに6.2%のCAGRで拡大すると予測されています。
- 廃棄物タイプ別では、一般・混合非有害固形廃棄物が2026年に41.7%のシェアを占め、有機・グリーン廃棄物は2032年までに6.9%のCAGRで拡大すると予測されています。
- ビンサイズ別では、10~20立方ヤードクラスが2026年に29.8%のシェアを占め、20~30立方ヤードの範囲は2032年までに5.9%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年に41.4%のシェアを占め、インドは2032年までに10.7%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自治体発生源分別プログラムの拡大 | +1.5% | 中国、韓国、タイ・ベトナム・フィリピンを含むASEANコア | 短期(2年以内) |
| 建設・解体廃棄物の正式化 | +1.2% | 中国、インド、オーストラリア | 中期(2~4年) |
| 都市密度と高層開発 | +0.9% | 中国、インド、韓国 | 長期(4年以上) |
| 工業・物流施設の拡大 | +0.8% | シンガポール・マレーシア・インドネシア・ベトナムを含むASEANおよびインド | 中期(2~4年) |
| 食品・有機廃棄物向けマルチストリームダンプスター調達 | +0.6% | 韓国、オーストラリア、日本、ASEAN | 中期(2~4年) |
| 輸入機器のリードタイム短縮に向けた現地製造の拡大 | +0.4% | 中国、インド、ベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自治体発生源分別プログラムの拡大
自治体の分別プログラムにより、各収集ポイントで必要な容器の数と種類が増加しています。上海の改正都市ごみ規則は、責任者に対して分類廃棄物容器の設置・維持管理を義務付けており、使用可能な分別機器を継続的な運営要件としています。[1] 韓国の従量制廃棄物処理システムは、残余廃棄物とリサイクル可能物を分離し、密集した都市収集システムにおける定期的な交換需要を支えています。[2] アジア太平洋地域ダンプスター市場は、規則が単一の一般廃棄物ユニットではなく1か所で複数のストリームを要求する場合に恩恵を受けます。バーゼル条約の廃棄物最小化原則およびISO 14001環境管理慣行は、自治体調達にますます影響を与え、追跡可能なマルチストリーム収集機器への選好を強化しています。
建設・解体廃棄物の正式化
中国国務院は、地級市以上の都市に対し、2027年までに建設廃棄物の資源化利用率を少なくとも50%とすることを目標とし、工事現場での分類保管区域および適格な輸送手配を求めました。[3] 上海もまた、請負業者に対して処分計画の提出と、工事・解体・改修廃棄物の各ストリームに関する詳細情報の提供を義務付けています。インドの2025年規則は、対象となる建設プロジェクトに対し、廃棄物管理計画の策定、中央汚染管理委員会への登録、および段階的なリサイクル目標の達成を義務付けています。これらの措置により、現場での保管・撤去機器は任意の運営上の選択ではなく、プロジェクト管理の一部となっています。重量物および分別された廃材を処理できるフック式、ロールオフ式、スキップ式コンテナへの需要が最も強くなっています。このコンプライアンス主導の発注により、アジア太平洋地域ダンプスター市場は短期的な建設動向に左右されにくい需要基盤を得ています。
都市密度・高層開発
高層開発は、狭い敷地内での廃棄物量を増加させ、建物および地区レベルでの専用保管容量を必要とします。江蘇省の固形廃棄物規則は、住宅管理者に対してマンション内のアクセスしやすい場所に分類収集容器を設置することを義務付けています。建物の初期設備設置時に容器の発注が生じ、集中的な使用により後の交換サイクルが生まれます。中国、インド、ベトナムの中小サプライヤーは、顧客の近くで生産することで納期を短縮できますが、固定価格入札を満たす能力は安定した材料調達に依存しています。アジア太平洋地域ダンプスター市場では、密集した都市部の敷地において、車両アクセスや仮置きスペースが限られている場合、小型・モジュール式ユニットが好まれる傾向があります。
工業・物流・有機廃棄物インフラ
新たな物流資産は、包装材、一般産業廃棄物、分別された食品廃棄物を処理する容器への持続的なニーズを生み出しています。ESRは2025年にシンガポールで143,000平方メートルの物流・コンテナハブの建設に着手し、2027年に稼働する見込みで。韓国、日本、オーストラリア、およびASEAN都市における個別の食品廃棄物プログラムは、マルチストリーム機器を調達する第二の理由を加えています。ソウルの食品廃棄物モデルはRFID対応収集ポイントと重量ベースの課金を採用しており、正式な有機廃棄物システムにおけるセンサー対応ビンの役割を示しています。アジア太平洋地域ダンプスター市場は、施設拡張と専門収集ルートへの移行の両方に対応しています。容器にメンテナンス、収集互換性、モニタリング機能を組み合わせる事業者は、これらの用途においてより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・ポリマー樹脂コストの変動 | -0.5% | 中国・韓国の東アジア製造業者 | 短期(2年以内) |
| 断片化した自治体調達と長い入札サイクル | -0.4% | ASEANおよびインドの地方都市 | 中期(2~4年) |
| アジア太平洋地域収集システム間の標準化の欠如 | -0.3% | 越境ASEANおよびオーストラリア・ASEANインターフェース | 長期(4年以上) |
| 監視されていない現場での損傷・汚染・正使用 | -0.2% | アジア太平洋地域全体の地方・都市周辺部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼・ポリマー樹脂コストの変動
構造用鋼材とポリマー樹脂はダンプスターの製造コストの大部分を占めており、原材料価格の変動は調達入札、生産費用、サプライヤーの利益率に大きな影響を与えます。鉄鋼・樹脂価格の変動により、製造業者は入札価格を引き上げるか、固定された自治体・長期商業契約のもとでコスト上昇を吸収するかを判断しなければならず、価格調整を即座に実施できない場合に収益性への圧力が生じます。ベトナムおよびインドネシアの中小製造業者は、輸入圧延鋼材、樹脂系部品、為替変動によって原材料コストが増加し、調達計画がより困難になるため、さらなるリスクにさらされています。エネルギー、輸送、製造コストの変化も、特に大量の材料投入を必要とする大型ロールオフダンプスターや大容量鋼製ユニットにおいて、完成品コンテナの最終価格に影響します。また、顧客が固定価格と予測可能な納期を期待する場合、製造業者は競争力のある見積もりを維持することが困難になる場合がります。これらの状況は、設備投資を制限し、運転資本要件を増加させ、特に在庫バッファが限られたサプライヤーにとって長期納品コミットメントの価格設定を困難にする可能性があります。さらに、材料調達の変動は生産スケジュールを乱し、廃棄物運搬業者、建設会社、自治体顧客への納品を遅延させる可能性があります。
断片化した自治体調達と長い入札サイクル
地方の調達システムは、廃棄物政策要件から容器発注への転換を遅らせる可能性があります。国際固形廃棄物協会は、東南アジアの廃棄物プログラムが資源回収施設とビン配備のための別々の資金調達チャネルに依存することが多く、調整上の課題を生み出していると指摘しています。自治体は、1つの収集プログラムに3つすべてが必要な場合でも、容器、トラック、メンテナンスについて別々の承認が必要な場合があります。フィリピンの生態学的固形廃棄物管理法に基づく分権化されたアプローチは、多くの地方自治体間で意思決定を分散させる可能性があります。ASEANおよびオーストラリアのシステム間で異なる容器規格も越境フリート計画を複雑にしています。監視されていない現場での損傷、汚染、不正使用は、メンテナンスコストを増加させ、機器の寿命を短縮します。これらの状況は発注サイクルを延長し、アジア太平洋地域ダンプスター市場のサプライヤーの収益を先送りにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
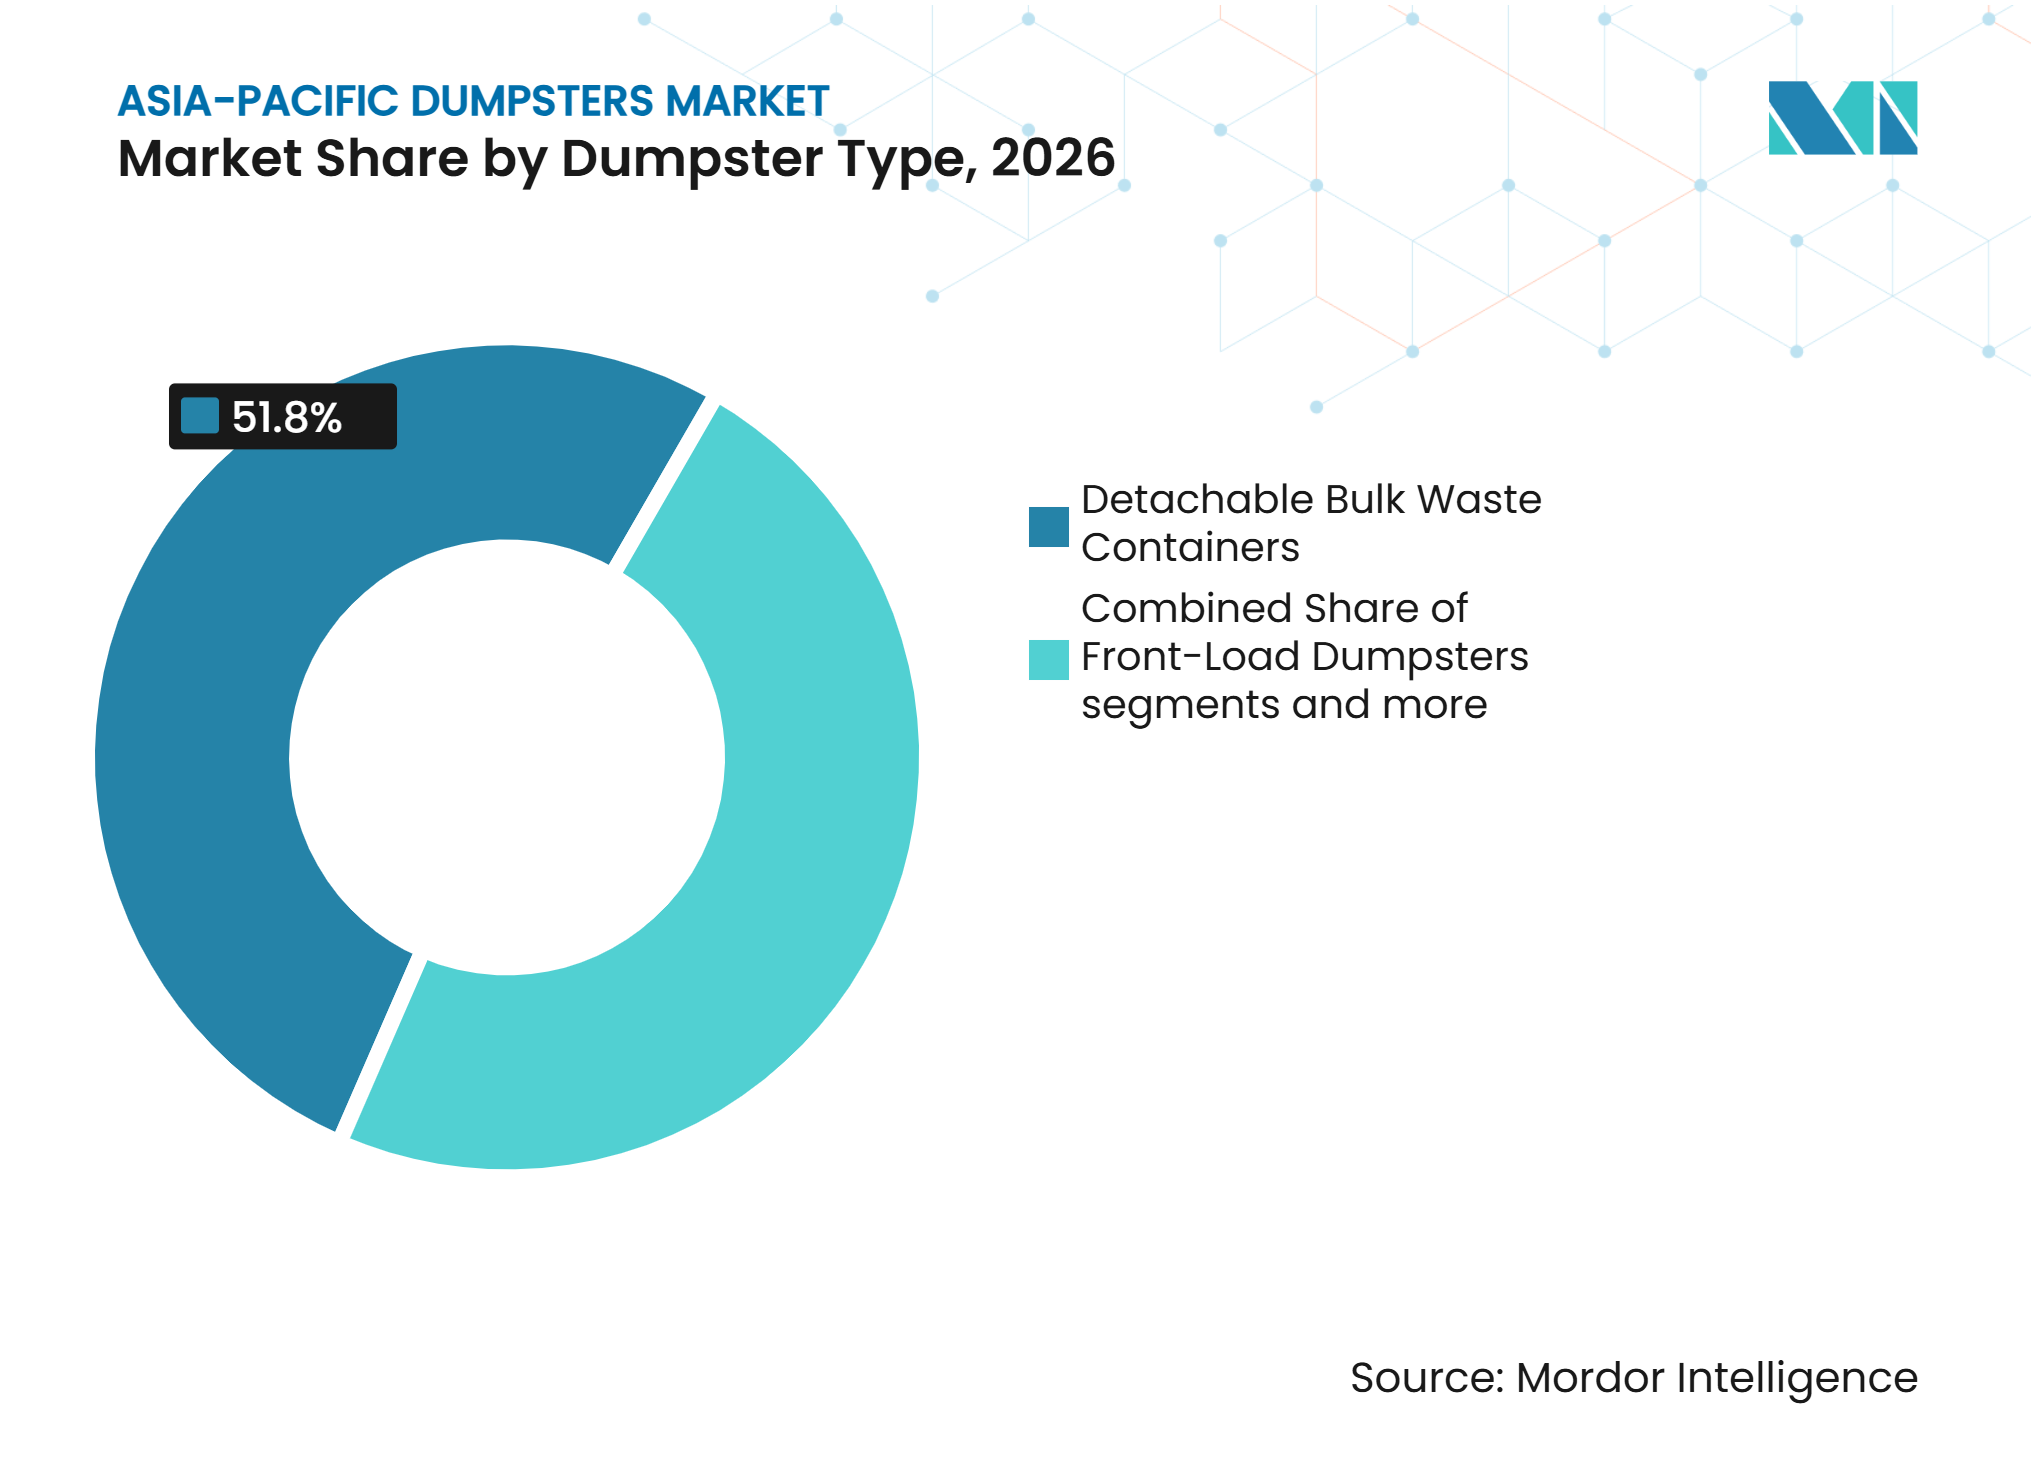
インフラ規模が着脱式バルクを優位に着脱式バルク廃棄物コンテナは、大量の建設・工業・移送用途においてロールオフ、フック式、またはケーブルホイスト収集が必要なため、2026年のアジア太平洋地域ダンプスター市場シェアの51.8%を占めました。フック式ユニットは密集した都市部の敷地に適しており、ケーブルホイストおよびレールロールオフコンテナは開放的な建設現場や港湾物流エリアに引き続き適しています。フロントロードダンプスターは、商業地区が乗務員ニーズを削減する機械化収集を採用するにつれ、2032年までに5.9%のCAGRで成長すると予測されています。上海の徐匯区は2025年にモバイルインテリジェント収集ポイントと自律移送システムを試験導入、標準化されたフロントロード収集がスマート廃棄物物流を支援できることを示しました。
リアロードダンプスターは、フロントロードアクセスが実用的でない住宅・ホスピタリティルートで安定した需要を維持しています。調達においては、リフト互換性、ルート設計、ビンが複数の廃棄物ストリームに対応できるかどうかがますます考慮されています。アジア太平洋地域ダンプスター市場は、機械化運営を求める都市地区から支持を得ており、着脱式システムは大型荷物の中核的な選択肢であり続けています。トラックタイプ間で互換性のある機器は、フリートの再設計を強いることなく、自治体、商業、請負業者の要件に対応できます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー・購買者別:
請負業者が自治体を上回る成長自治体および公共廃棄物当局は2026年の需要の38.3%のシェアを占め、住宅・商業収集サービスにおける中心的な役割を反映しています。北京は2025年に6,732か所の廃棄物収集ノードおよび処理施設にわたる月次検査を実施し、機器が運営基準を満たさない場合の継続的なメンテナンスおよび交換購入を支援しました。廃棄物運搬業者は、分別義務が拡大するにつれて1つのルートで複数の容器タイプを必要とします。商業施設、ホスピタリティ施設、フードサービス施設も専門的な収集容量を必要としています。
建設・解体・インフラ請負業者は、購買者グループの中で最も速い速度で、2032年までに6.2%のCAGRで成長すると予測されています。インドの建設・解体規則および中国の建設廃棄物管理要件により、詳細な現場計画と分別保管がより一般的になっています。請負業者がプロジェクトベースの作業に一時的なアクセスを好む場合、ダンプスターのレンタル・リース事業者が恩恵を受けます。ストリーム別収集が分別された原材料の価値を向上させるにつれ、資源回収事業者も発展しつつある顧客グループとなっています。これらの購買者グループは、アジア太平洋地域ダンプスター市場を直接的な自治体フリート購入を超えて拡大させています。
廃棄物タイプ別:
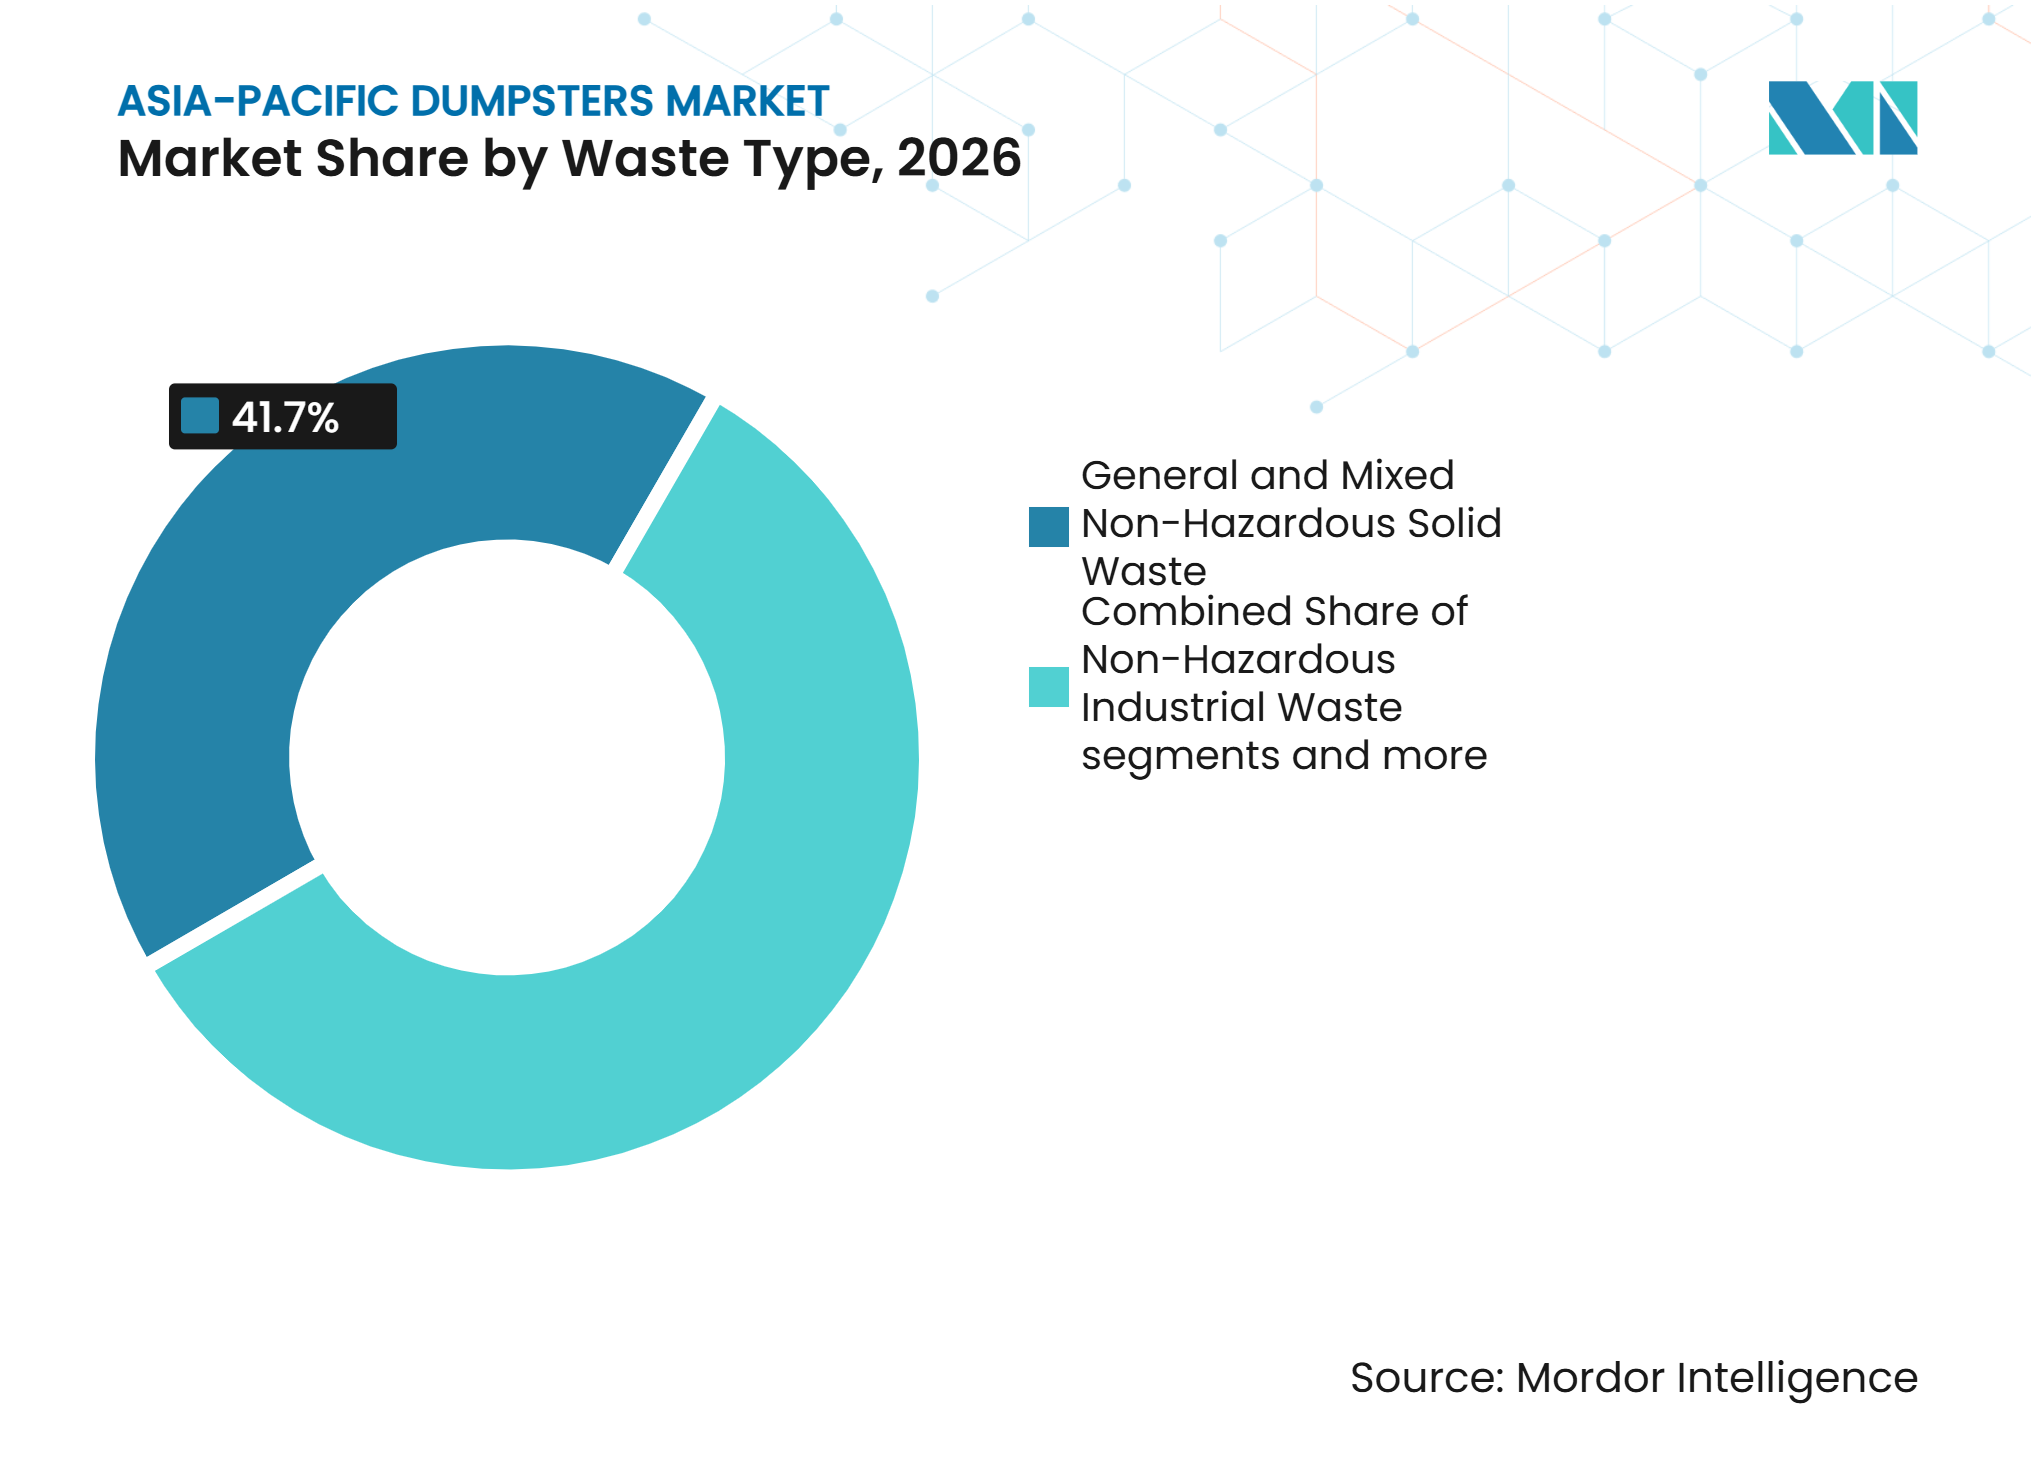
有機廃棄物が最速成長を牽引一般・混合非有害固形廃棄物は2026年に41.7%のシェアを占めました。これは、残余廃棄物容器がほとんどの自治体・商業・住宅収集ルートに引き続き存在するためです。分別政策が拡大した場合でも、収集事業者はこれらの容器を必要とします。建設・解体廃棄物は別の大きなストリームであり、分類保管と輸送手配を義務付ける正式化された規則によって支えられています。一般廃棄物は、材料を完全に分別できない場所のデフォルト収集ストリームであり続けています。
有機・グリーン廃棄物は、廃棄物タイプの中で最速の6.9%のCAGRで2032年まで成長ると予測されています。ソウルのRFIDシステムは収集ポイントで1キログラムあたり130韓国ウォンの料金を適用し、専用のセンサー対応ビンの使用を支援しています。リサイクル可能な紙・プラスチック・ガラス・金属容器も、拡大生産者責任(EPR)の取り決めがASEAN全体で拡大するにつれて恩恵を受けています。これらの廃棄物ストリームにより、アジア太平洋地域ダンプスター市場では、収集時の汚染を制限し材料分別を維持するデザインへのニーズが高まっています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ビンサイズ(容量)別:
中型サイズがリード、大型ユニットがシェア拡大10~20立方ヤードの容量クラスは、商業施設、機関、中規模建設、自治体移送業務に適合するため、2026年の需要の29.8%を占めました。このサイズは、過度なスペースやアクセス要件を生じさせることなく、トラック出動頻度を削減できます。6~10立方ヤードの範囲は、都市周辺の商業クラスターや小規模建設プロジェクトに引き続き関連しています。容量の選択は、利用可能な設置面積、収集頻度、トラックアクセスのバランスに従うことが多いです。
20~30立方ヤードの範囲は、物流パークや工業団地がより大きな日常廃棄物量を処理するにつれ、2032年までに5.9%のCAGRで成長すると予測されています。3立方ヤード以下および3~6立方ヤードを含む小型ユニットは、保管スペースが限られた高層地区での役割があります。上海の虹口区はマンション環境に軽量モジュール式改修廃棄物コンテナを導入し、制約のある敷地向けのコンパクトな選択肢を示しました。これらの多様な要件により、コンパクトおよび大容量機器の両方を持つサプライヤーにとってアジア太平洋地域ダンプスター市場が広がっています。
地域分析
中国:規制の深さが市場の中核を形成
中国は2026年のアジア太平洋地域ダンプスター市場シェアの41.4%を占め、大規模な自治体廃棄物量と確立された正式収集システムによって支えられています。上海は陸家嘴、世紀大道、前灘を含む優先衛生エリアに充填レベルアラート付きスマートダンプスター527台を配備しました。北京は3,200人以上の住民を対象した2025年の調査で廃棄物分別参加率98.3%を報告し、平均日次リサイクル可能物収集量は5年間で3,000トン超から7,450トンに増加しました。国務院の2025年建設・解体政策は、分類保管と2027年利用目標を義務付けることで建設現場からの需要を加えています。GPS、RFID処分証明書、電子記録を含むデジタルモニタリングは、追跡可能なサービスワークフロー内で機能できる機器を支援しています。
インド:EPR主導の成長が最速の地域CAGRを牽引
インドは、アジア太平洋地域ダンプスター市場で最速の地理的成長率として、2032年までに10.7%のCAGRで成長すると予測されています。2025年の建設・解体廃棄物管理規則は、対象プロジェクトにEPR義務を課し、登録と廃棄物管理計画を義務付けています。ムンバイ、ハイデラバード、ベンガルール、グルグラムにおける高層建設は、制約のある敷地内で廃棄物を保管しなければならない場所の数を増加させています。規制要件は、文書化された、分別された、回収可能な廃棄物フローへの需要を強化しています。一部の地域では自治体の能力が不均一なため実施が遅れる能性がありますが、機器とサービスを通じてコンプライアンスを支援できるサプライヤーには余地が残されています。
ASEAN、日本、韓国、オーストラリアにわたる地域的多様性
日本は廃棄物管理・公衆清潔法に基づく産業廃棄物収集の体系化されたシステムを持ち、定期的なコンプライアンス主導の交換需要を支えています。ベトナムのカントー市はトラックと容器の手配を規定する分類収集規則を導入し、ASEAN都市における契約収集の正式化を示しています。オーストラリアの収集システムは州の許可と基準適合の影響を受けており、Cleanawayは年間12万トンのリサイクル可能物を処理できる西シドニー資源回収施設を開設しました。これらの多様な市場全体で、容器サプライヤーは異なる収集設計、ラベリング慣行、コンプライアンス要件に対応しなければなりません。
競争環境
市場集中度
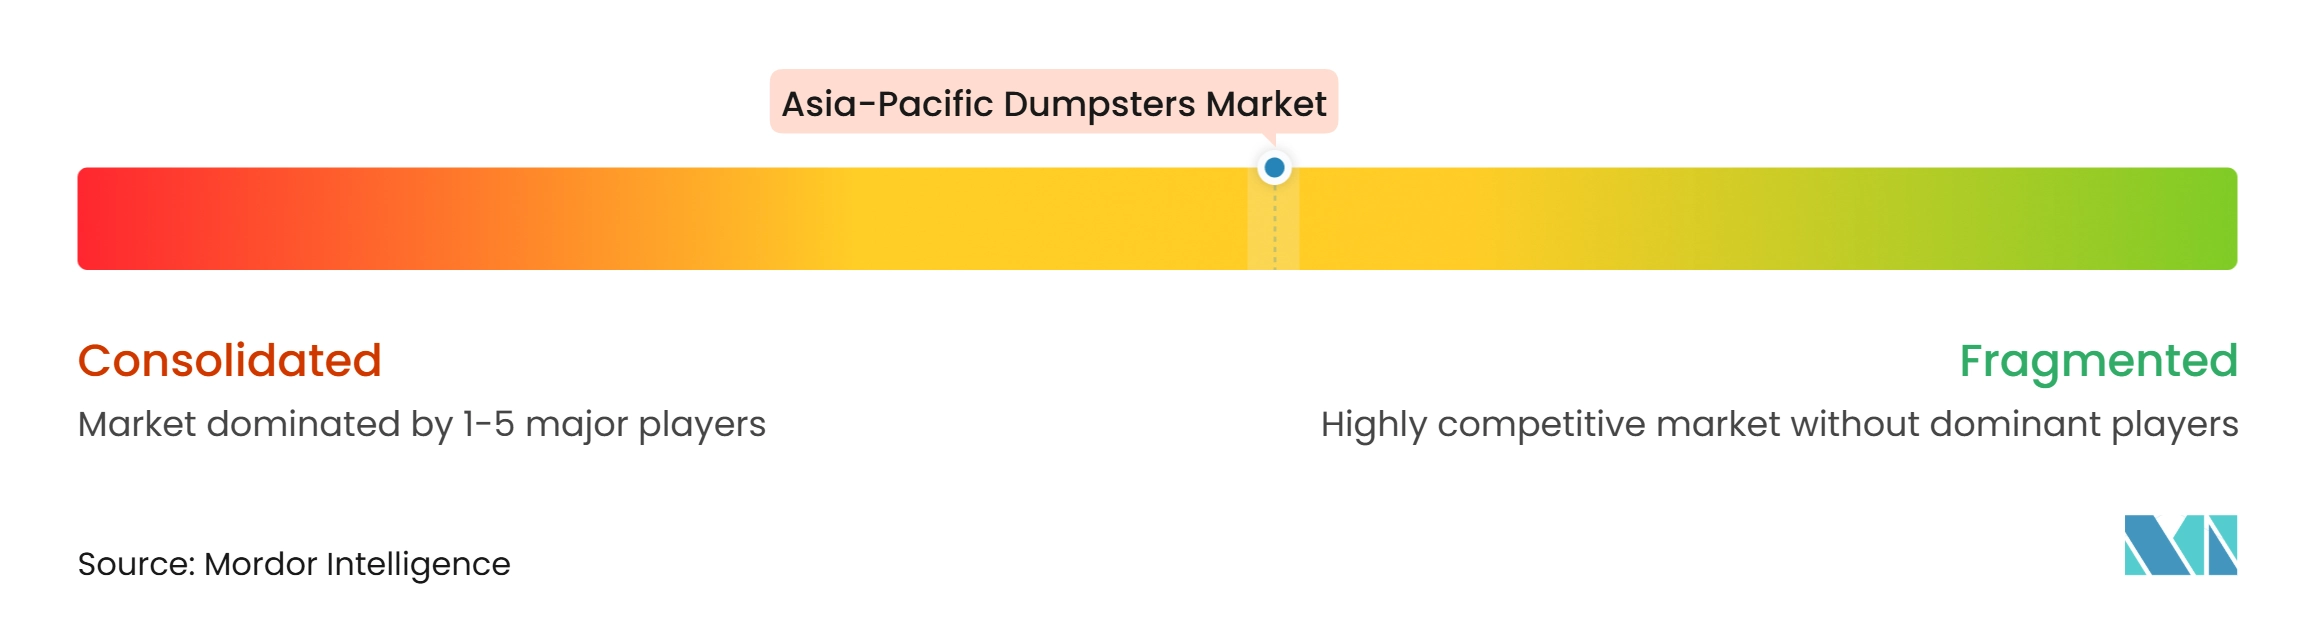
アジア太平洋地域ダンプスター市場は中程度の市場集中度を示しており、オーストラリア、ニュージーランド、日本では統合廃棄物事業者が目立つ一方、専門製造業者は中国とマレーシアに集中しています。Cleanawayは2025年度の総収益として30.85億 オーストラリアドル(2.6 ビリオン 米ドル)および純収益成長率3.4%を報告し、Blueprint 2030プログラムは引き続き買収と収集後資産を重視しています。REMONDIS Australiaは西オーストラリア州のCUARWD2025取り決めのもとで優先サプライヤーの地位を確保し、長期調達アクセスの価値を示しました。湖南省トブロ機械、山東省ブリックス機械製造、ヒーロー機器を含む中国サプライヤーは、フック式、ロールオフ、フロントロード製品において価格とカスタマイズで競争しています。彼らの現地生産は、輸出志向のASEAN市場においてコスト上の優位性を提供しています。
デジタル接続性と手頃な機器設計は、インドおよびASEANの地方都市における競争の重要な分野です。ISO 14001および国内EPR要件は、認証済みで追跡可能なサプライチェーンを優遇します。認証を持たないサプライヤーは、環境パフォーマンスを価格とともに評価する入札で不利になる可能性があります。統合サービス契約により、大規模事業者は収集、処理、フリート管理の取り決めを通じて機器選定に影響を与えることもできます。
Cleanawayの2025年10月のAccionaとの協定(クウィナナエネルギー回収施設への廃棄物供給)は、処理の取り決めが収集フリートの仕様にどのように影響するかを示しています。REMONDISはGO Organicsの支配的持分を取得し、西オーストラリア州での有機廃棄物収集増加を支援するため年間12万4,000トンへの容量倍増を計画しています。Cleanawayはまた、Citywide Wasteを取得し、ダイノンロードサイトの3,500万 オーストラリアドル(2,350万 米ドル)のアップグレードを発表し、収集後の資源回収プラットフォームを拡張しています。
アジア太平洋地域ダンプスター産業リーダー
-
J.J. Richards & Sons Pty Ltd
-
Cleanaway Waste Management Limited
-
MASTEC Pty Ltd
-
Sulomas Sdn Bhd
-
OTTO KOREA CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ダプスター市場 このレポートでカバーされる企業
- J.J. Richards & Sons Pty Ltd
- Cleanaway Waste Management Limited
- MASTEC Pty Ltd
- Sulomas Sdn Bhd
- OTTO KOREA CO., LTD.
- Wastech Engineering Pty Ltd
- Skip Factory
- Ecube Labs Co., Ltd.
- Hunan Tobro Machine Co., Ltd.
- Shandong Brics Machinery Manufacturing Co., Ltd.
- Hero Equipment (Yangzhou) Co., Ltd.
- Qingdao Ruijunyuan Container Co., Ltd.
- Winnson Ecotech Sdn Bhd
- Molok Oy
- SULO Group
- Veolia Environnement S.A.
- SUEZ S.A.
- REMONDIS Australia Pty Ltd
- WM New Zealand Limited
- Smart Environmental Limited
最近の産業開発事情 アジア太平洋地域ダプスター市場
- 2026年4月:ForcetechはSmaGOソーラー発電スマート廃棄物ビン2台を日本の宇都宮アークタウンに設置しました。このユニットは廃棄物を約5分の1に削減する自動廃棄物圧縮機能と、収集効率を向上させるクラウドベースの充填レベルモニタリングを備えています。
- 2025年10月:Cleanawayは西オーストラリア州のクウィナナエネルギー回収施設への廃棄物供給についてAccionaと長期協定を締結し、エネルギー回収技術を通じてリサイクル不可能な廃棄物を埋め立て地から転換しています。
アジア太平洋地域ダンプスター市場レポートの範囲
アジア太平洋地域ダンプスター市場レポートは、ダンプスタータイプ別(フロントロードダンプスター、リアロードダンプスター、その他)、エンドユーザー・購買者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非有害固形廃棄物、そ他)、ビンサイズ別(3立方ヤード以下、3~6立方ヤード、その他)、地域別(中国、日本、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フロントロードダンプスター | |
| リアロードダンプスター | |
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フック式コンテナ | |
| スキップ式・チェーン式コンテナ | |
| その他の着脱式コンテナ構成 | |
| その他のダンプスタータイプ |
| 廃棄物収集運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ・レストラン・フードサービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 工業・製造会社 | |
| リサイクル・資源回収会社 | |
| その他の直接購買者 |
| 一般・混合非有害固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙・段ボール・プラスチック・ガラス・金属) |
| 有機・グリーン廃棄物(食品・庭・景観・園芸廃棄物) |
| 非有害産業廃棄物 |
| 大型廃棄物および清掃材料 |
| その他の非有害廃棄物 |
| 3立方ヤード以下 |
| 3~6立方ヤード |
| 6~10立方ヤード |
| 10~20立方ヤード |
| 20~30立方ヤード |
| 30~40立方ヤード |
| 40立方ヤード超 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) |
| オーストラリア |
| その他のアジア太平洋地域 |
| ダンプスタータイプ別 | フロントロードダンプスター | |
| リアロードダンプスター | ||
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フック式コンテナ | ||
| スキップ式・チェーン式コンテナ | ||
| その他の着脱式コンテナ構成 | ||
| その他のダンプスタータイプ | ||
| エンドユーザー・購買者別 | 廃棄物収集運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ・レストラン・フードサービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 工業・製造会社 | ||
| リサイクル・資源回収会社 | ||
| その他の直接購買者 | ||
| 廃棄物タイプ別 | 一般・混合非有害固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙・段ボール・プラスチック・ガラス・金属) | ||
| 有機・グリーン廃棄物(食品・庭・景観・園芸廃棄物) | ||
| 非有害産業廃棄物 | ||
| 大型廃棄物および清掃材料 | ||
| その他の非有害廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3~6立方ヤード | ||
| 6~10立方ヤード | ||
| 10~20立方ヤード | ||
| 20~30立方ヤード | ||
| 30~40立方ヤード | ||
| 40立方ヤード超 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域ダンプスター市場の2032年の予測値は?
市場は2026年の1.86 ビリオン 米ドルから5.65%のCAGRで成長し、2032年までに2.58 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つダンプスタータイプは何ですか?
着脱式バルク廃棄物コンテナは2026年に51.8%のシェアを占めました。これは建設・工業・移送現場が大量処理を必要とするためです。
インドにおける廃棄物容器の需要を牽引しているものは何ですか?
インドの10.7%のCAGR予測は、都市密度、スマートシティプロジェクト、および廃棄物管理計画と登録を義務付ける2025年建設・解体規則によって支えられています。
アジア太平洋地域でダンプスター向けに最も速く成長している廃棄物ストリームはどれですか?
有機・グリーン廃棄物は、都市が個別の食品廃棄物収集プログラムを拡大するにつれ、2032年までに6.9%のCAGRで成長すると予測されています。
なぜロントロードダンプスターが都市部で成長しているのですか?
フロントロードダンプスターは、機械化収集が商業地区での乗務員要件を削減できるため、2032年までに5.9%のCAGRで成長すると予測されています。
東南アジア全体でダンプスターの調達を遅らせる要因は何ですか?
断片化した地方入札システム、異なる機器仕様、容器・トラック・メンテナンスに対する別々の承認が配備を遅延させる可能性があります。