
Marktgröße und Marktanteile der Dumpster in Asien-Pazifik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2027) | 1.96 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Dumpster-Markts in Asien-Pazifik von Mordor Intelligence
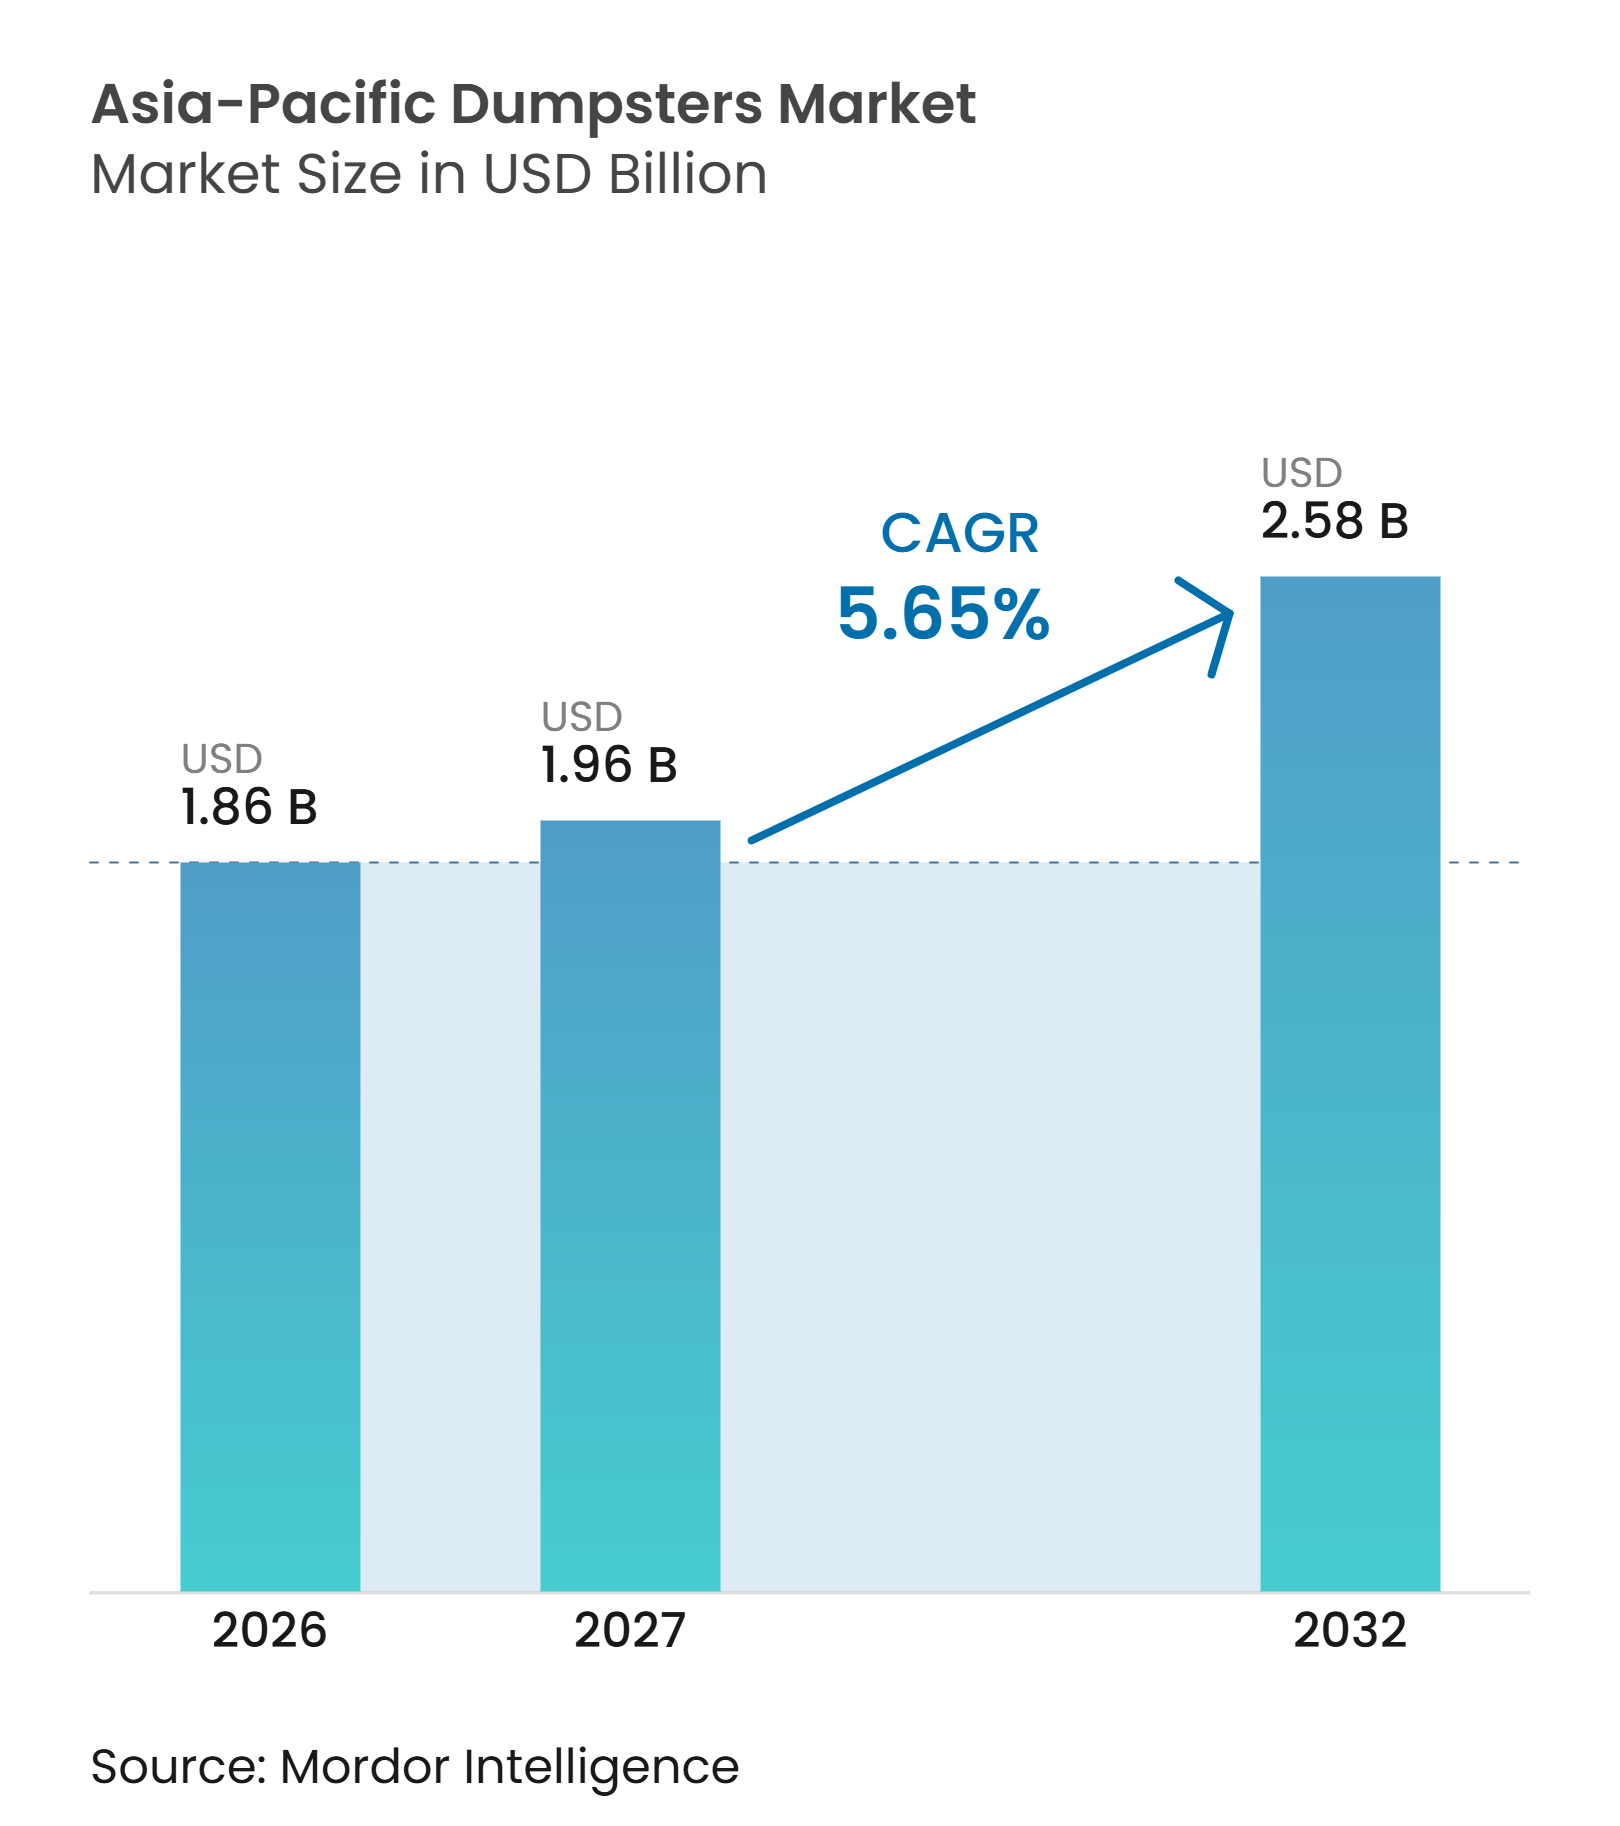
Die Marktgröße des Dumpster-Markts in Asien-Pazifik wird für 2026 auf 1,86 Milliarden USD, für 2027 auf 1,96 Milliarden USD geschätzt und soll bis 2032 einen Wert von 2,58 Milliarden USD erreichen, mit einem CAGR von 5,65 % von 2027 bis 2032.
Kommunale Quelltrenungsvorschriften verändern die Behälterbeschaffung von einem Einzel-Stream-Kauf hin zu einem wiederkehrenden Bedarf an separaten Sammeleinheiten, einschließlich dedizierter Behälter für Nass-, Trocken-, Recycling- und Gefahrenabfälle. Bau- und Abbruchvorschriften in China und Indien machen die Bereitstellung von Behältern zu einem dokumentierten Teil der Projektkonformität und unterstützen die Nachfrage nach schwerlastfähigen Roll-off-Dumpster, Absetzcontainern und Hochkapazitäts-Sammeleinheiten. Industrieparks, Lagerhäuser, Produktionsstätten und Logistikzentren erzeugen eine stetige Nachfrage nach Schüttgut- und Front-Load-Einheiten, wenn neue Anlagen in Betrieb gehen. Schnelle Urbanisierung, expandierende gewerbliche Infrastruktur und steigende Abfallmengen erhöhen den Bedarf an organisierten Abfallsammelsystemen in Metropolen und aufstrebenden Industriezentren weiter. Die Nachfrage verlagert sich auch hin zu Behältern mit höherer Tragfähigkeit, korrosionsbeständigen Beschichtungen, witterungsbeständiger Konstruktion und Designs, die für häufige Handhabung und mechanisierte Sammlung geeignet sind. Lieferanten, die langlebige, zertifizierte und sensorgeeignete Ausrüstung anbieten, können höherwertige Anforderungen erfüllen, insbesondere bei großen Abfallentsorgungsunternehmen, die eine verbesserte Anlagenauslastung und Sammeleffizienz anstreben. Intelligente Überwachungslösungen, einschließlich Füllstandssensoren und flottenvernetzter Tracking-Systeme, schaffen zudem Möglichkeiten zur Optimierung der Sammelfrequenz und zur Reduzierung unnötiger Fahrzeugbewegungen.
Wichtigste Erkenntnisse des Berichts
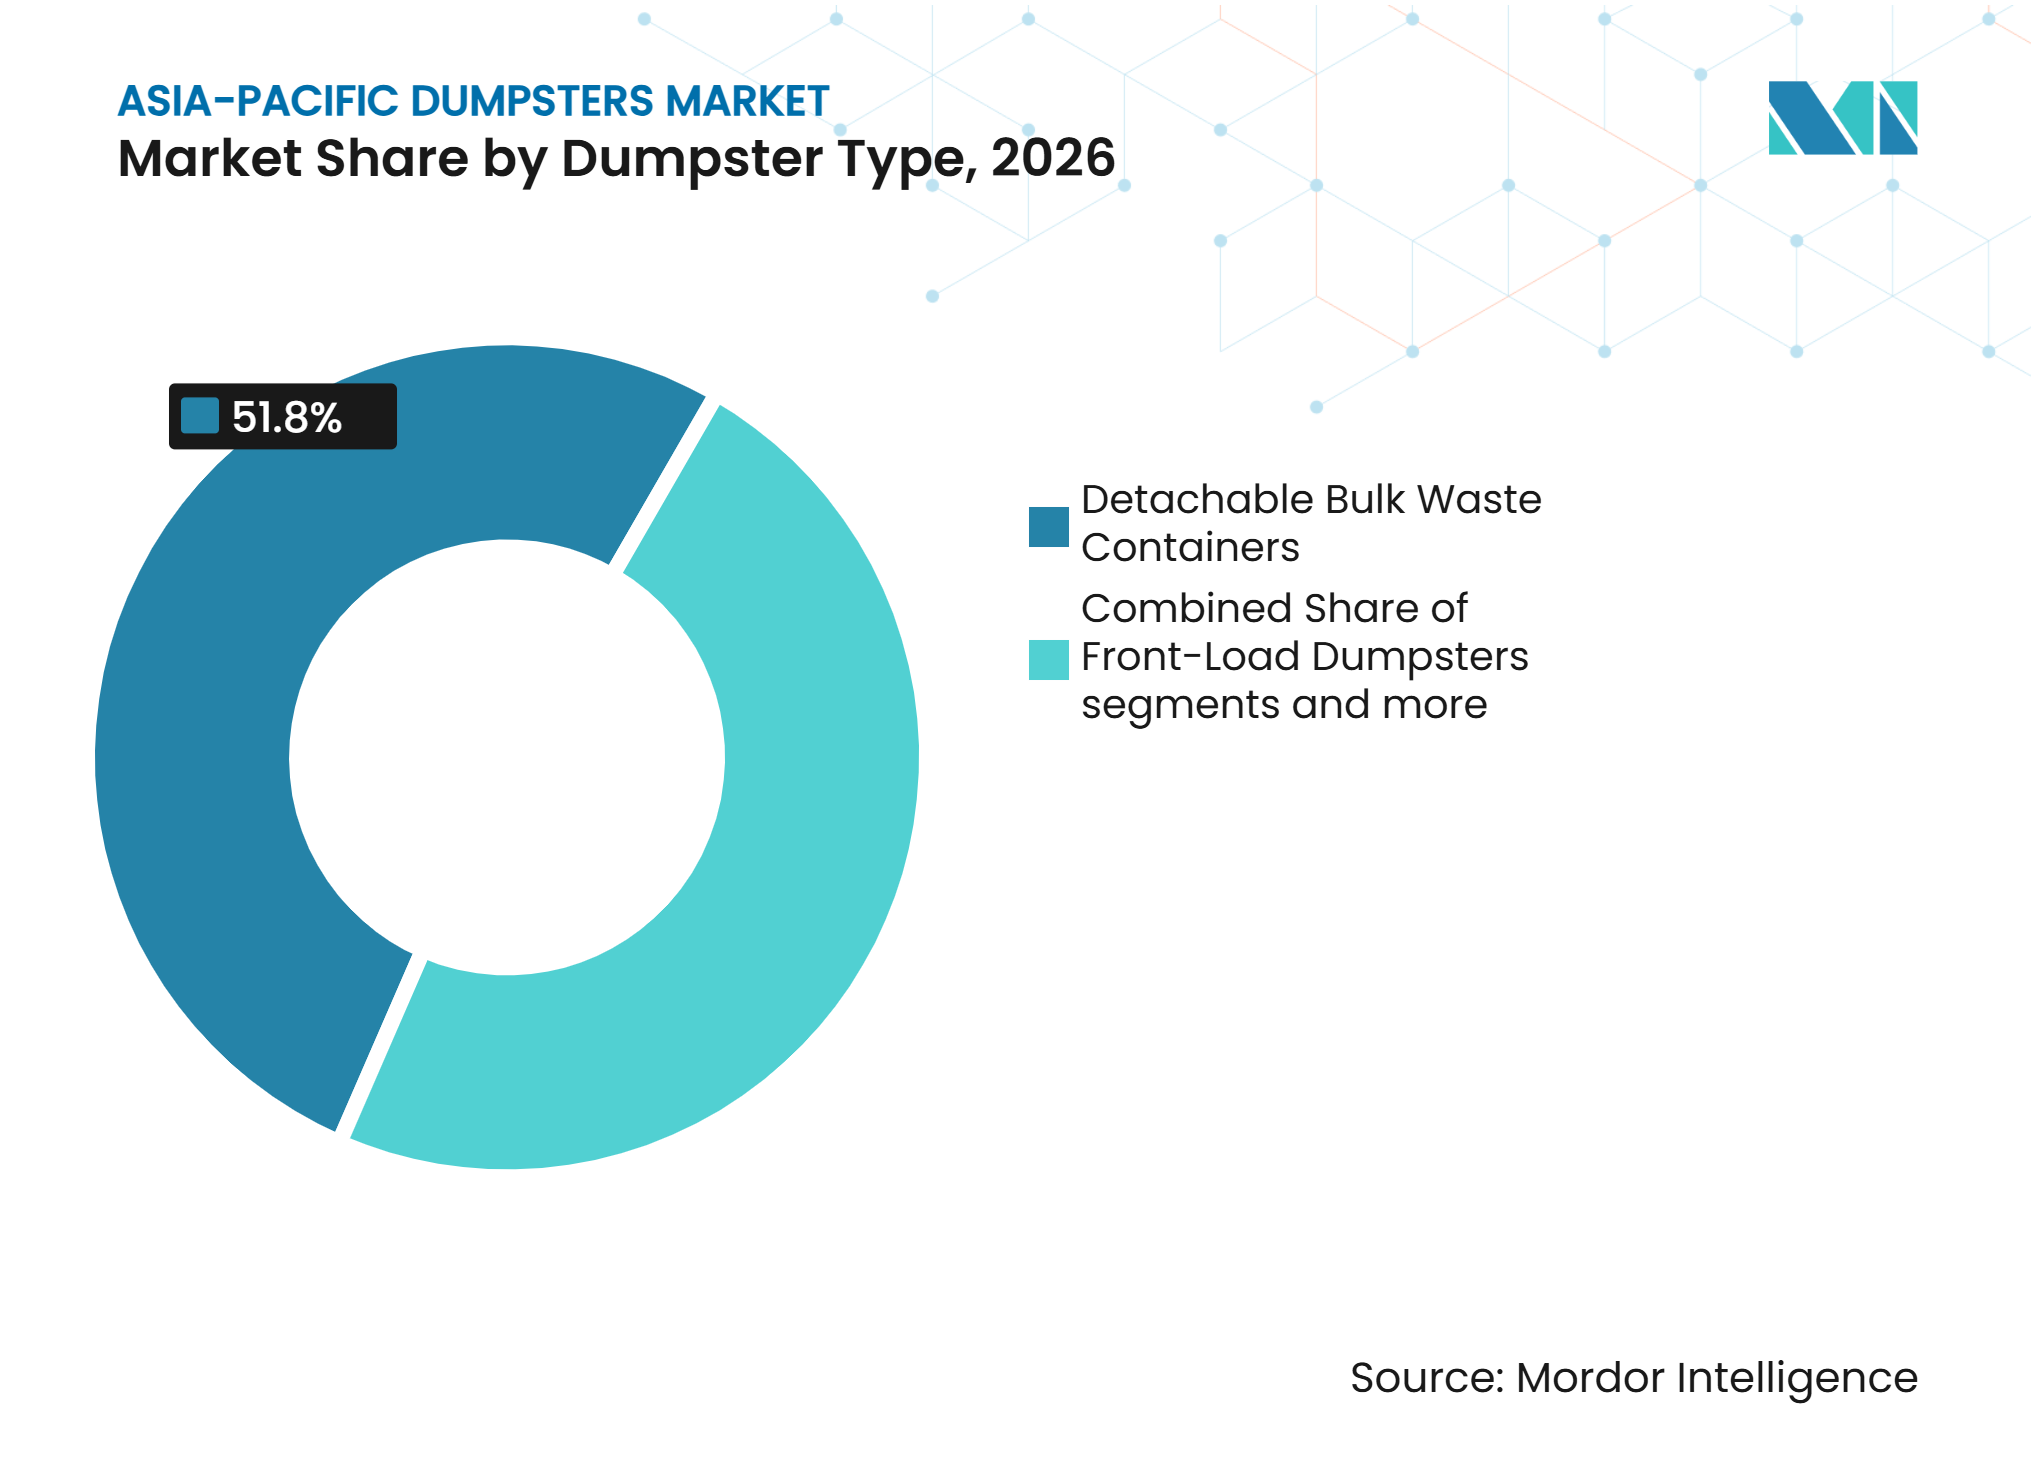
- Nach Dumpster-Typ hielten abnehmbare Schüttgutbehälter im Jahr 2026 einen Marktanteil von 51,8 % am Dumpster-Markt in Asien-Pazifik, während Front-Load-Dumpster bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
- Nach Endverbraucher hielten Kommunen und öffentliche Abfallbehörden im Jahr 2026 einen Anteil von 38,3 % an der Marktgröße der Dumpster in Asien-Pazifik, während Bau-, Abbruch- und Infrastrukturunternehmen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
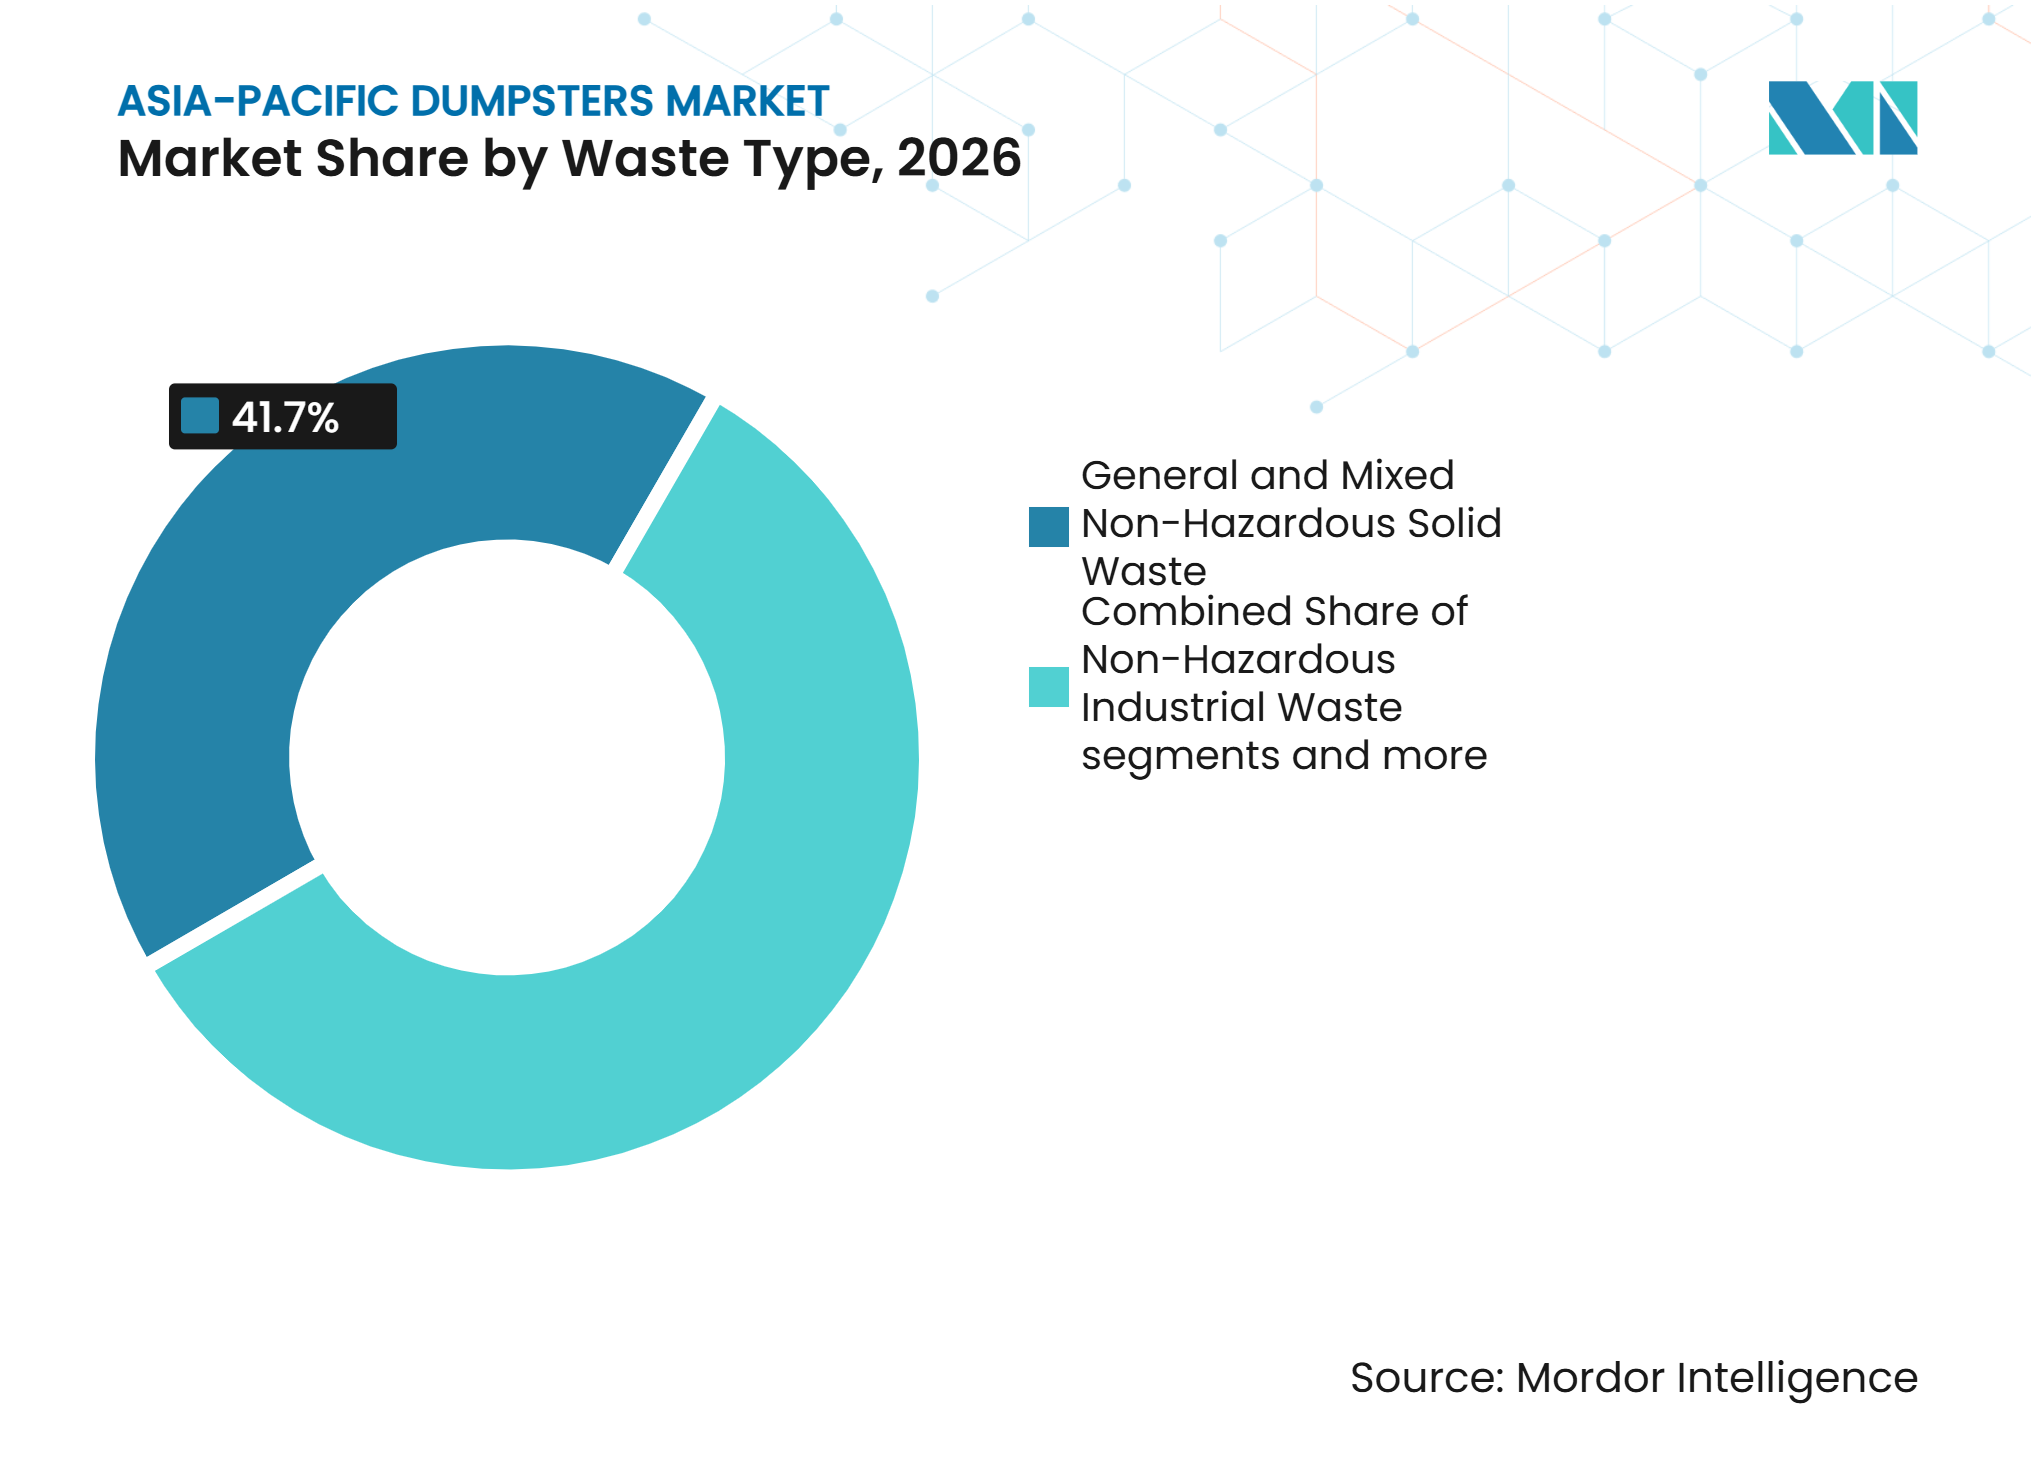
- Nach Abfallart hielt allgemeiner und gemischter nicht gefährlicher Feststoffabfall im Jahr 2026 einen Anteil von 41,7 %, während organische Abfälle und Grünabfälle bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
- Nach Behältergröße hielt die Klasse von 10 bis 20 Kubikyards im Jahr 2026 einen Anteil von 29,8 %, während der Bereich von 20 bis 30 Kubikyards bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 41,4 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung kommunaler Quelltrenungsprogramme | +1.5% | China, Südkorea, ASEAN-Kernländer, einschließlich Thailand, Vietnam und den Philippinen | Kurzfristig (≤ 2 Jahre) |
| Formalisierung von Bau- und Abbruchabfällen | +1.2% | China, Indien, Australien | Mittelfristig (2–4 Jahre) |
| Urbane Verdichtung und Hochhausentwicklung | +0.9% | China, Indien, Südkorea | Langfristig (≥ 4 Jahre) |
| Expansion von Industrie- und Logistikanlagen | +0.8% | ASEAN, einschließlich Singapur, Malaysia, Indonesien und Vietnam, sowie Indien | Mittelfristig (2–4 Jahre) |
| Multi-Stream-Dumpster-Beschaffung für Lebensmittel- und Bioabfälle | +0.6% | Südkorea, Australien, Japan, ASEAN | Mittelfristig (2–4 Jahre) |
| Lokalisierte Fertigung zur Reduzierung von Lieferzeiten für importierte Ausrüstung | +0.4% | China, Indien, Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung kommunaler Quelltrenungsprogramme
Kommunale Trennungsprogramme erhöhen die Anzahl und Art der an jedem Sammelpunkt benötigten Behälter. Shanghais geänderte städtische Abfallvorschriften verpflichten verantwortliche Parteien zur Installation und Wartung klassifizierter Abfallbehälter, was nutzbare Trennungsausrüstung zu einer laufenden Betriebsanforderung macht.[1] Südkoreas Verursacherprinzip-System trennt Restabfall von Recyclingmaterial und unterstützt den regelmäßigen Ersatzbedarf in dichten städtischen Sammelsystemen.[2] Der Dumpster-Markt in Asien-Pazifik profitiert, wenn Vorschriften mehrere Ströme an einem Standort statt einer einzigen Restabfalleinheit erfordern. Die Abfallminimierungsprinzipien der Basler Konvention und die Umweltmanagementpraktiken nach ISO 14001 fließen zunehmend in die kommunale Beschaffung ein und stärken die Präferenz für rückverfolgbare und Multi-Stream-Sammelausrüstung.
Formalisierung von Bau- und Abbruchabfällen
Der Staatsrat Chinas verpflichtete Städte auf Präfekturebene und darüber, bis 2027 eine Verwertungsquote von mindestens 50 % für Bauabfälle anzustreben, und forderte klassifizierte Lagerbereiche sowie qualifizierte Transportregelungen auf Baustellen.[3] Shanghai verpflichtet Auftragnehmer außerdem zur Einreichung von Entsorgungsplänen und zur Bereitstellung detaillierter Informationen für separate Abfallströme aus Ingenieurarbeiten, Abbruch und Renovierung. Indiens Vorschriften von 2025 verpflichten förderfähige Bauprojekte zur Erstellung von Abfallbewirtschaftungsplänen, zur Registrierung beim Zentralen Umweltkontrollausschuss und zur Erfüllung gestaffelter Recyclingziele. Diese Maßnahmen machen Lager- und Entsorgungsausrüstung vor Ort zu einem Teil der Projektverwaltung und nicht zu einer optionalen Betriebsentscheidung. Die Nachfrage ist am stärksten bei Haken-Lift-, Roll-off- und Absetzcontainern, die schwere und getrennte Abfälle bewältigen können. Diese compliance-getriebene Bestellung verschafft dem Dumpster-Markt in Asien-Pazifik eine Nachfragebasis, die weniger von der kurzfristigen Baukonjunktur abhängig ist.
Urbane Verdichtung und Hochhausentwicklung
Hochhausentwicklung erhöht das Abfallaufkommen auf beengten Baustellen und erfordert dedizierte Lagerkapazitäten auf Gebäude- und Quartiersebene. Jiangsu's Feststoffabfallvorschriften verpflichten Wohnimmobilienverwalter zur Bereitstellung klassifizierter Sammelcontainer an zugänglichen Standorten in Wohnanlagen. Erstausstattungen von Gebäuden erzeugen Containerbestellungen, während intensive Nutzung einen späteren Ersatzzyklus unterstützt. Kleinere Lieferanten in China, Indien und Vietnam können Lieferzeiten durch Produktion in Kundennähe verkürzen, obwohl ihre Fähigkeit, Festpreisausschreibungen zu erfüllen, von stabilem Materialzugang abhängt. Im Dumpster-Markt in Asien-Pazifik bevorzugen dichte städtische Standorte auch kleinere und modulare Einheiten, wo Fahrzeugzugang und Stellfläche begrenzt sind.
Industrie-, Logistik- und Bioabfallinfrastruktur
Neue Logistikanlagen schaffen einen anhaltenden Bedarf an Behältern für Verpackungen, allgemeine Industrieabfälle und getrennte Lebensmittelabfälle. ESR begann 2025 mit dem Bau eines 143.000 qm großen Logistik- und Containerzentrums in Singapur, das voraussichtlich 2027 in Betrieb gehen wird. Separate Lebensmittelabfallprogramme in Südkorea, Japan, Australien und ASEAN-Städten schaffen einen zweiten Grund für die Beschaffung von Multi-Stream-Ausrüstung. Seouls Lebensmittelabfallmodell nutzt RFID-fähige Sammelpunkte und gewichtsbasierte Abrechnung und demonstriert die Rolle sensorgeeigneter Behälter in formellen Bioabfallsystemen. Der Dumpster-Markt in Asien-Pazifik bedient daher sowohl die Anlagenerweiterung als auch den Übergang zu spezialisierten Sammelrouten. Betreiber, die Behälter mit Wartungs-, Sammelkompatibilitäts- und Überwachungsfunktionen kombinieren, sind für diese Anwendungen besser positioniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stahl- und Polymerharzkostenpreise | -0.5% | Ostasiatische Hersteller in China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte kommunale Beschaffung und lange Ausschreibungszyklen | -0.4% | Sekundärstädte in ASEAN und Indien | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung in den Sammelsystemen Asien-Pazifiks | -0.3% | Grenzüberschreitendes ASEAN und die Australien-ASEAN-Schnittstelle | Langfristig (≥ 4 Jahre) |
| Schäden, Kontamination und unbefugte Nutzung an nicht überwachten Standorten | -0.2% | Sekundäre und stadtrandnahe Gebiete in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Stahl- und Polymerharzkostenpreise
Konstruktionsstahl und Polymerharz bestimmen einen Großteil der Herstellungskosten eines Dumpsters, wodurch Inputpreisbewegungen einen erheblichen Einfluss auf Ausschreibungsangebote, Produktionskosten und Lieferantenmargen haben. Volatile Stahl- und Harzpreise zwingen Hersteller zu entscheiden, ob sie Ausschreibungspreise erhöhen oder höhere Kosten im Rahmen fester kommunaler und langfristiger Handelsverträge absorbieren, was den Gewinn unter Druck setzt, wenn Preisanpassungen nicht sofort umgesetzt werden können. Kleinere Hersteller in Vietnam und Indonesien sind stärker exponiert, da importierter Walzstahl, harzbasierte Komponenten und Währungsschwankungen ihre Inputkosten erhöhen und die Beschaffungsplanung erschweren. Änderungen bei Energie-, Transport- und Fertigungskosten wirken sich weiter auf den Endpreis fertiger Behälter aus, insbesondere bei schwerlastfähigen Roll-off-Dumpster und großvolumigen Stahleinheiten, die erhebliche Materialeinsätze erfordern. Hersteller können auch Schwierigkeiten haben, wettbewerbsfähige Angebote aufrechtzuerhalten, wenn Kunden Festpreise und vorhersehbare Lieferpläne erwarten. Diese Bedingungen können Kapazitätsinvestitionen einschränken, den Betriebskapitalbedarf erhöhen und lange Lieferverpflichtungen schwerer kalkulierbar machen, insbesondere für Lieferanten mit begrenzten Lagerbeständen. Darüber hinaus können Schwankungen in der Materialverfügbarkeit Produktionspläne stören und Lieferungen an Abfallentsorger, Bauunternehmen und kommunale Kunden verzögern.
Fragmentierte kommunale Beschaffung und lange Ausschreibungszyklen
Lokale Beschaffungssysteme können die Umsetzung abfallpolitischer Anforderungen in Containerbestellungen verlangsamen. Der Internationale Verband für Feststoffabfallwirtschaft stellte fest, dass südostasiatische Abfallprogramme häufig auf separate Finanzierungskanäle für Materialrückgewinnungsanlagen und Behälterbereitstellung angewiesen sind, was Koordinierungsherausforderungen schafft. Eine Kommune benötigt möglicherweise separate Genehmigungen für Behälter, Fahrzeuge und Wartung, auch wenn alle drei für ein Sammelprogramm benötigt werden. Der dezentralisierte Ansatz der Philippinen im Rahmen des Gesetzes über ökologisches Feststoffabfallmanagement kann Entscheidungen auf viele lokale Einheiten aufteilen. Unterschiedliche Behälterstandards in ASEAN- und australischen Systemen erschweren auch die grenzüberschreitende Flottenplanung. Schäden, Kontamination und unbefugte Nutzung an nicht überwachten Standorten erhöhen die Wartungskosten und verkürzen die Gerätelebensdauer. Diese Bedingungen verlängern Bestellzyklen und können Einnahmen für Lieferanten im Dumpster-Markt in Asien-Pazifik verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dumpster-Typ:
Infrastrukturmaßstab begünstigt abnehmbare SchüttgutbehälterAbnehmbare Schüttgutbehälter hielten im Jahr 2026 einen Marktanteil von 51,8 % am Dumpster-Markt in Asien-Pazifik, da Hochvolumen-Bau-, Industrie- und Umschlaganwendungen Roll-off-, Haken-Lift- oder Seilzug-Sammlung benötigen. Haken-Lift-Einheiten eignen sich für dichte Stadtstandorte, während Seilzug- und Schienen-Roll-off-Container für offene Baustellen und Hafenlogistikbereiche geeignet bleiben. Front-Load-Dumpster werden bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen, da Gewerbegebiete mechanisierte Sammlung einführen, die den Personalbedarf reduziert. Shanghais Bezirk Xuhui pilotierte 2025 mobile intelligente Sammelpunkte und autonome Transfersysteme und zeigte, wie standardisierte Front-Load-Sammlung intelligente Abfalllogistik unterstützen kann.
Rear-Load-Dumpster behalten eine stabile Nachfrage in Wohn- und Gastgewerberouten, wo Front-Loading-Zugang nicht praktikabel ist. Die Beschaffung berücksichtigt zunehmend die Hubkompatibilität, das Routendesign und ob ein Behälter mehrere Abfallströme unterstützen kann. Der Dumpster-Markt in Asien-Pazifik erhält Unterstützung von städtischen Bezirken, die mechanisierte Abläufe anstreben, während abnehmbare Systeme die Kernoption für große Lasten bleiben. Kompatible Ausrüstung über verschiedene Fahrzeugtypen hinweg kann kommunale, gewerbliche und Auftragnehmeranforderungen erfüllen, ohne eine Flottenumgestaltung zu erzwingen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher/Käufer:
Auftragnehmer übertreffen Kommunen beim WachstumKommunen und öffentliche Abfallbehörden hielten im Jahr 2026 einen Anteil von 38,3 % an der Nachfrage und spiegeln damit ihre zentrale Rolle bei Wohn- und Gewerbesammeldienstleistungen wider. Peking führte 2025 monatliche Inspektionen an 6.732 Abfallsammelknoten und Verarbeitungsanlagen durch und unterstützte damit laufende Wartungs- und Ersatzkäufe, wo Ausrüstung die Betriebsstandards nicht erfüllte. Abfallentsorger benötigen mehrere Behältertypen auf einer einzigen Route, da Trennungsvorschriften ausgeweitet werden. Gewerbliche Immobilien, Gastgewerbestandorte und Lebensmittelservicebetriebe benötigen ebenfalls spezialisierte Sammelkapazitäten.
Bau-, Abbruch- und Infrastrukturunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen, der schnellsten Rate unter den Käufergruppen. Indiens Bau- und Abbruchvorschriften und Chinas Anforderungen an die Bauabfallverwaltung machen detaillierte Standortplanung und getrennte Lagerung üblicher. Dumpster-Vermiet- und Leasinganbieter profitieren, wo Auftragnehmer temporären Zugang für projektbasierte Arbeiten bevorzugen. Materialrückgewinnungsunternehmen sind eine weitere sich entwickelnde Kundengruppe, da stromspezifische Sammlung den Wert getrennter Inputs verbessert. Diese Käufergruppen erweitern den Dumpster-Markt in Asien-Pazifik über direkte kommunale Flottenankäufe hinaus.
Nach Abfallart:
Bioabfälle treiben das schnellste WachstumAllgemeiner und gemischter nicht gefährlicher Feststoffabfall hielt im Jahr 2026 einen Anteil von 41,7 %, da Restabfallbehälter in den meisten kommunalen, gewerblichen und Wohnsammelrouten präsent bleiben. Sammeldienstleister benötigen diese Behälter weiterhin, auch wenn Trennungsrichtlinien ausgeweitet wurden. Bau- und Abbruchabfall ist ein weiterer großer Strom, unterstützt durch formalisierte Vorschriften, die klassifizierte Lagerung und Transportregelungen erfordern. Allgemeiner Abfall bleibt der Standard-Sammelstrom für Standorte, die Material nicht vollständig trennen können.
Organische Abfälle und Grünabfälle werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, dem schnellsten unter den Abfallarten. Seouls RFID-System erhebt eine Gebühr von 130 koreanischen Won pro Kilogramm an Sammelpunkten und unterstützt die Verwendung dedizierter und zunehmend sensorgeeigneter Behälter. Recycelbare Papier-, Kunststoff-, Glas- und Metallbehälter profitieren ebenfalls, da EPR-Regelungen in ASEAN ausgeweitet werden. Diese Abfallströme verschaffen dem Dumpster-Markt in Asien-Pazifik einen wachsenden Bedarf an Designs, die Kontamination begrenzen und die Materialtrennung während der Sammlung erhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behältergröße (Kapazität):
Mittelgroße Einheiten führen, größere Einheiten gewinnen MarktanteileDie Kapazitätsklasse von 10 bis 20 Kubikyards hielt im Jahr 2026 einen Anteil von 29,8 % an der Nachfrage, da sie zu Gewerbestandorten, Institutionen, mittelgroßen Bauprojekten und kommunalen Umschlagbetrieben passt. Diese Größe kann die Fahrzeugdispatchfrequenz reduzieren, ohne übermäßige Platz- oder Zugangsanforderungen zu schaffen. Der Bereich von 6 bis 10 Kubikyards bleibt für stadtrandnahe Gewerbegebiete und kleinere Bauprojekte relevant. Die Kapazitätswahl folgt häufig dem Gleichgewicht zwischen verfügbarer Stellfläche, Sammelfrequenz und Fahrzeugzugang.
Der Bereich von 20 bis 30 Kubikyards wird bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen, da Logistikparks und Industriegebiete größere tägliche Abfallmengen bewältigen. Kleinere Einheiten, einschließlich bis zu 3 und 3 bis 6 Kubikyards, haben eine Rolle in Hochhausquartieren mit begrenztem Lagerplatz. Shanghais Bezirk Hongkou führte leichte modulare Renovierungsabfallbehälter in Wohnanlagen ein und demonstrierte damit eine kompakte Option für beengte Standorte. Diese vielfältigen Anforderungen erweitern den Dumpster-Markt in Asien-Pazifik für Lieferanten mit sowohl kompakter als auch hochkapazitiver Ausrüstung.
Geografische Analyse
China: Regulatorische Tiefe prägt den Kern des Marktes
China hielt im Jahr 2026 einen Anteil von 41,4 % am Dumpster-Markt in Asien-Pazifik, unterstützt durch große kommunale Abfallmengen und etablierte formelle Sammelsysteme. Shanghai setzte 527 intelligente Dumpster mit Füllstandswarnungen in prioritären Sanitärbereichen ein, darunter Lujiazui, Century Avenue und Qiantan. Peking meldete eine Beteiligungsrate an der Abfalltrennung von 98,3 % in einer Umfrage von 2025 unter mehr als 3.200 Einwohnern, während die durchschnittliche tägliche Sammlung von Recyclingmaterialien innerhalb von fünf Jahren von mehr als 3.000 Tonnen auf 7.450 Tonnen stieg. Die Bau- und Abbruchpolitik des Staatsrats von 2025 schafft zusätzliche Nachfrage von Baustellen durch die Anforderung klassifizierter Lagerung und eines Verwertungsziels für 2027. Digitale Überwachung, einschließlich GPS, RFID-Entsorgungszertifikaten und elektronischen Aufzeichnungen, unterstützt Ausrüstung, die in rückverfolgbaren Serviceworkflows arbeiten kann.
Indien: EPR-geführtes Wachstum treibt den schnellsten regionalen CAGR
Indien wird bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen, der schnellsten geografischen Rate im Dumpster-Markt in Asien-Pazifik. Die Bau- und Abbruchabfallmanagementvorschriften von 2025 legen EPR-Verpflichtungen für förderfähige Projekte fest und erfordern Registrierung und Abfallbewirtschaftungsplanung. Hochhausbau in Mumbai, Hyderabad, Bengaluru und Gurugram erhöht die Anzahl der Standorte, die Abfall auf beengten Flächen lagern müssen. Regulatorische Anforderungen stärken die Nachfrage nach dokumentierten, getrennten und verwertbaren Abfallströmen. Ungleichmäßige kommunale Kapazitäten können die Umsetzung an einigen Standorten verlangsamen, lassen aber Raum für Lieferanten, die Compliance durch Ausrüstung und Service unterstützen können.
Regionale Divergenz in ASEAN, Japan, Südkorea und Australien
Japan verfügt über ein strukturiertes System für die Sammlung von Industrieabfällen im Rahmen seines Gesetzes über Abfallbewirtschaftung und öffentliche Reinigung, das eine regelmäßige, compliance-getriebene Ersatznachfrage unterstützt. Vietnams Stadt Can Tho führte klassifizierte Sammelvorschriften ein, die Fahrzeug- und Behälteranordnungen festlegen, und zeigt damit die Formalisierung der vertraglich vereinbarten Sammlung in ASEAN-Städten. Australiens Sammelsysteme werden durch staatliche Genehmigungen und Normenkonformität beeinflusst, während Cleanaway eine Materialrückgewinnungsanlage im westlichen Sydney eröffnete, die in der Lage ist, 120.000 Tonnen Recyclingmaterial jährlich zu verarbeiten. In diesen gemischten Märkten müssen Behälterlieferanten unterschiedliche Sammeldesigns, Kennzeichnungspraktiken und Compliance-Anforderungen berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
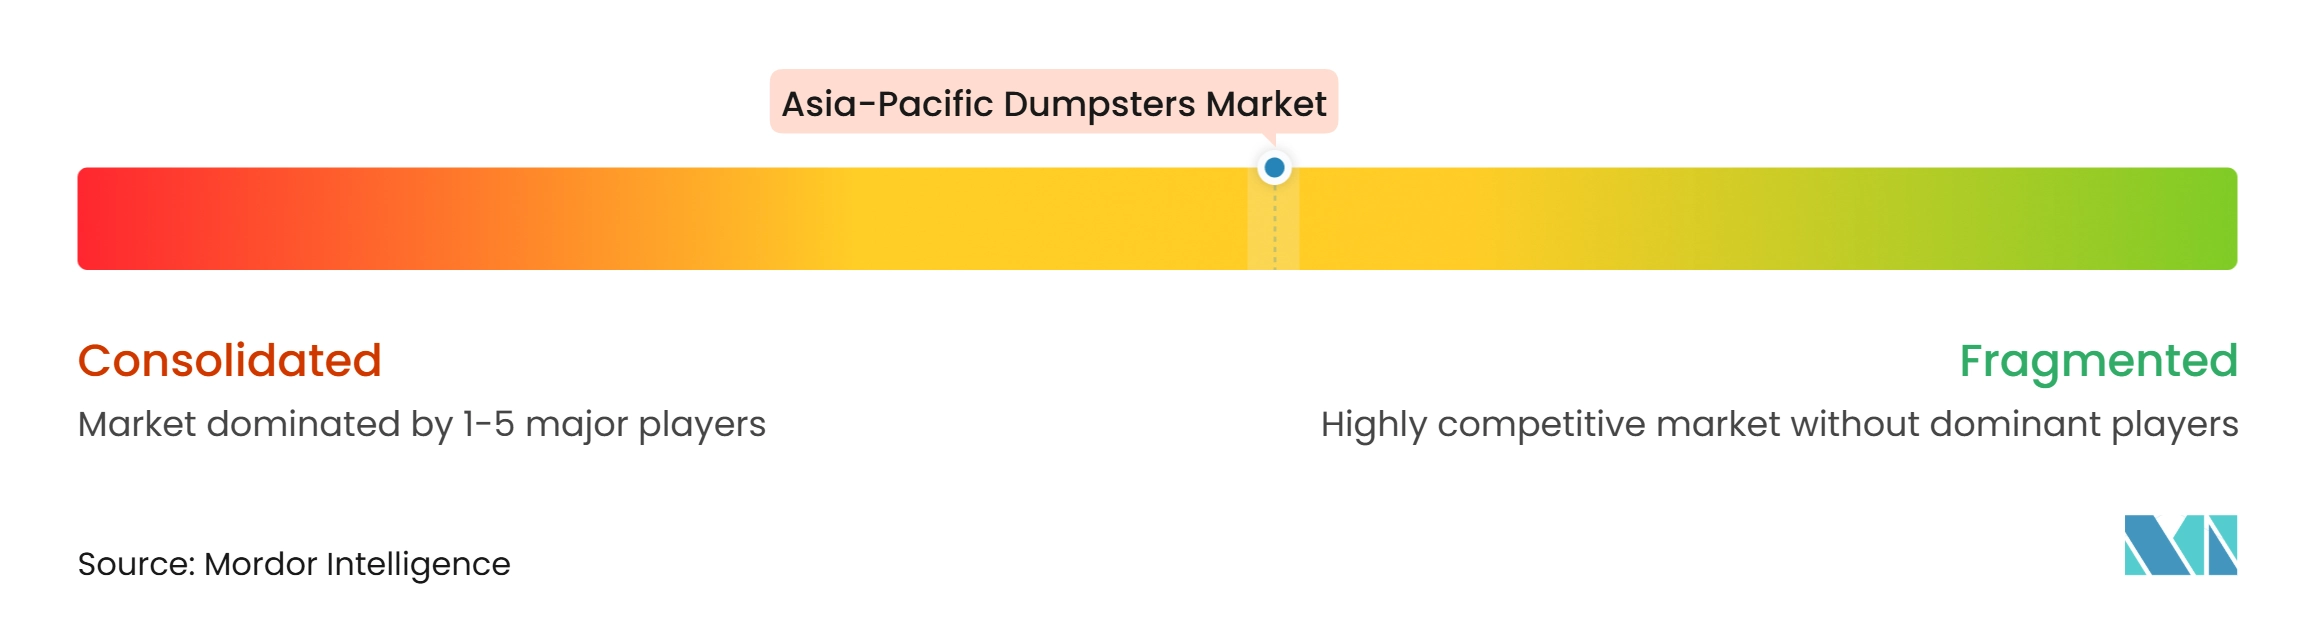
Der Dumpster-Markt in Asien-Pazifik weist ein mittleres Maß an Marktkonzentration auf, wobei integrierte Abfallbetreiber in Australien, Neuseeland und Japan prominent sind, während spezialisierte Hersteller in China und Malaysia konzentriert sind. Cleanaway meldete für das Geschäftsjahr 2025 einen Bruttoumsatz von 3,85 Milliarden AUD (2,6 Milliarden USD) und ein Nettoumsatzwachstum von 3,4 %, während sein Blueprint-2030-Programm weiterhin Akquisitionen und Nachsammlungsanlagen betont. REMONDIS Australia sicherte sich den Status als bevorzugter Lieferant im Rahmen der westaustralischen CUARWD2025-Vereinbarung und demonstrierte damit den Wert des langfristigen Beschaffungszugangs. Chinesische Lieferanten, darunter Hunan Tobro Machine, Shandong Brics Machinery und Hero Equipment, konkurrieren über Preis und Anpassung für Haken-Lift-, Roll-off- und Front-Load-Produkte. Ihre lokale Produktion bietet einen Kostenvorteil in exportorientierten ASEAN-Märkten.
Digitale Konnektivität und erschwingliches Ausrüstungsdesign sind wichtige Wettbewerbsbereiche in sekundären indischen und ASEAN-Städten. ISO 14001 und nationale EPR-Anforderungen begünstigen zertifizierte und rückverfolgbare Lieferketten. Lieferanten ohne Zertifizierungen können bei Ausschreibungen, die Umweltleistung neben dem Preis bewerten, benachteiligt sein. Integrierte Serviceverträge ermöglichen es großen Betreibern auch, die Ausrüstungsauswahl durch Sammel-, Behandlungs- und Flottenmanagementvereinbarungen zu beeinflussen.
Cleanaways Vereinbarung vom Oktober 2025 mit Acciona zur Lieferung von Abfall an die Kwinana-Energierückgewinnungsanlage zeigt, wie Behandlungsvereinbarungen die Spezifikation der Sammelflotte beeinflussen können. REMONDIS erwarb eine Mehrheitsbeteiligung an GO Organics und plant, die Kapazität auf 124.000 Tonnen jährlich zu verdoppeln, was die verstärkte Bioabfallsammlung in Westaustralien unterstützt. Cleanaway erwarb auch Citywide Waste und kündigte eine Investition von 35 Millionen AUD (23,5 Millionen USD) für die Modernisierung des Standorts Dynon Road an und erweitert damit seine Ressourcenrückgewinnungsplattform nach der Sammlung.
Branchenführer im Dumpster-Markt Asien-Pazifik
-
J.J. Richards & Sons Pty Ltd
-
Cleanaway Waste Management Limited
-
MASTEC Pty Ltd
-
Sulomas Sdn Bhd
-
OTTO KOREA CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dumpster-Markt Asien-Pazifik Unternehmen in diesem Bericht
- J.J. Richards & Sons Pty Ltd
- Cleanaway Waste Management Limited
- MASTEC Pty Ltd
- Sulomas Sdn Bhd
- OTTO KOREA CO., LTD.
- Wastech Engineering Pty Ltd
- Skip Factory
- Ecube Labs Co., Ltd.
- Hunan Tobro Machine Co., Ltd.
- Shandong Brics Machinery Manufacturing Co., Ltd.
- Hero Equipment (Yangzhou) Co., Ltd.
- Qingdao Ruijunyuan Container Co., Ltd.
- Winnson Ecotech Sdn Bhd
- Molok Oy
- SULO Group
- Veolia Environnement S.A.
- SUEZ S.A.
- REMONDIS Australia Pty Ltd
- WM New Zealand Limited
- Smart Environmental Limited
Neueste Industrielle Entwicklungen in Dumpster-Markt Asien-Pazifik
- April 2026: Forcetech installierte zwei solarbetriebene intelligente Abfallbehälter SmaGO in Ark Town Utsunomiya in Japan. Die Einheiten verfügen über automatische Abfallverdichtung, die das Abfallvolumen auf etwa ein Fünftel reduziert, sowie cloudbasierte Füllstandsüberwachung zur Verbesserung der Sammeleffizienz.
- Oktober 2025: Cleanaway schloss eine langfristige Vereinbarung mit Acciona zur Lieferung von Abfall an die Kwinana-Energierückgewinnungsanlage in Westaustralien ab und lenkte damit nicht recycelbaren Abfall durch Energie-aus-Abfall-Technologie von der Deponie um.
Berichtsumfang des Dumpster-Markts in Asien-Pazifik
Der Bericht über den Dumpster-Markt in Asien-Pazifik ist segmentiert nach Dumpster-Typ (Front-Load-Dumpster, Rear-Load-Dumpster und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (allgemeiner und gemischter nicht gefährlicher Feststoffabfall und weitere), nach Behältergröße (bis zu 3 Kubikyards, 3 bis 6 Kubikyards und weitere) und nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Front-Load-Dumpster | |
| Rear-Load-Dumpster | |
| Abnehmbare Schüttgutbehälter | Seilzug- / Schienen-Roll-off-Container |
| Haken-Lift-Container | |
| Absetz- / Kettenlift-Container | |
| Sonstige abnehmbare Behälterkonfigurationen | |
| Sonstige Dumpster-Typen |
| Abfallsammel- und Transportunternehmen | |
| Dumpster-Vermiet- und Leasingunternehmen | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abbruch- und Infrastrukturunternehmen | |
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren |
| Gastgewerbe, Restaurants und Lebensmittelservice | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Sonstige gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialrückgewinnungsunternehmen | |
| Sonstige Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfall |
| Recycelbarer Abfall (Papier, Karton, Kunststoffe, Glas und Metalle) |
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) |
| Nicht gefährlicher Industrieabfall |
| Sperrmüll und Entrümpelungsmaterial |
| Sonstiger nicht gefährlicher Abfall |
| Bis zu 3 Kubikyards |
| 3 bis 6 Kubikyards |
| 6 bis 10 Kubikyards |
| 10 bis 20 Kubikyards |
| 20 bis 30 Kubikyards |
| 30 bis 40 Kubikyards |
| Über 40 Kubikyards |
| China |
| Japan |
| Indien |
| Südkorea |
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) |
| Australien |
| Übriges Asien-Pazifik |
| Nach Dumpster-Typ | Front-Load-Dumpster | |
| Rear-Load-Dumpster | ||
| Abnehmbare Schüttgutbehälter | Seilzug- / Schienen-Roll-off-Container | |
| Haken-Lift-Container | ||
| Absetz- / Kettenlift-Container | ||
| Sonstige abnehmbare Behälterkonfigurationen | ||
| Sonstige Dumpster-Typen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Dumpster-Vermiet- und Leasingunternehmen | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abbruch- und Infrastrukturunternehmen | ||
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren | |
| Gastgewerbe, Restaurants und Lebensmittelservice | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Sonstige gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialrückgewinnungsunternehmen | ||
| Sonstige Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfall | ||
| Recycelbarer Abfall (Papier, Karton, Kunststoffe, Glas und Metalle) | ||
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) | ||
| Nicht gefährlicher Industrieabfall | ||
| Sperrmüll und Entrümpelungsmaterial | ||
| Sonstiger nicht gefährlicher Abfall | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikyards | |
| 3 bis 6 Kubikyards | ||
| 6 bis 10 Kubikyards | ||
| 10 bis 20 Kubikyards | ||
| 20 bis 30 Kubikyards | ||
| 30 bis 40 Kubikyards | ||
| Über 40 Kubikyards | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Dumpster-Markt in Asien-Pazifik bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 2,58 Milliarden USD erreichen, ausgehend von 1,86 Milliarden USD im Jahr 2026, mit einem CAGR von 5,65 %.
Welcher Dumpster-Typ hat den größten Marktanteil in Asien-Pazifik?
Abnehmbare Schüttgutbehälter hielten im Jahr 2026 einen Anteil von 51,8 %, da Bau-, Industrie- und Umschlagstandorte eine Hochvolumenhandhabung benötigen.
Was treibt die Nachfrage nach Abfallbehältern in Indien?
Indiens CAGR-Prognose von 10,7 % wird durch urbane Verdichtung, Smart-City-Projekte und die Bau- und Abbruchvorschriften von 2025 unterstützt, die Abfallbewirtschaftungsplanung und Registrierung erfordern.
Welcher Abfallstrom wächst am schnellsten für Dumpster in Asien-Pazifik?
Organische Abfälle und Grünabfälle werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, da Städte separate Lebensmittelabfallsammlungsprogramme ausweiten.
Warum wachsen Front-Load-Dumpster in städtischen Gebieten?
Front-Load-Dumpster werden bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen, da mechanisierte Sammlung den Personalbedarf in Gewerbegebieten reduzieren kann.
Welche Faktoren verlangsamen die Beschaffung von Dumpster in Südostasien?
Fragmentierte lokale Ausschreibungssysteme, unterschiedliche Ausrüstungsspezifikationen und separate Genehmigungen für Behälter, Fahrzeuge und Wartung können die Bereitstellung verzögern.