
Tamaño y Participación del Mercado de Contenedores de Residuos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
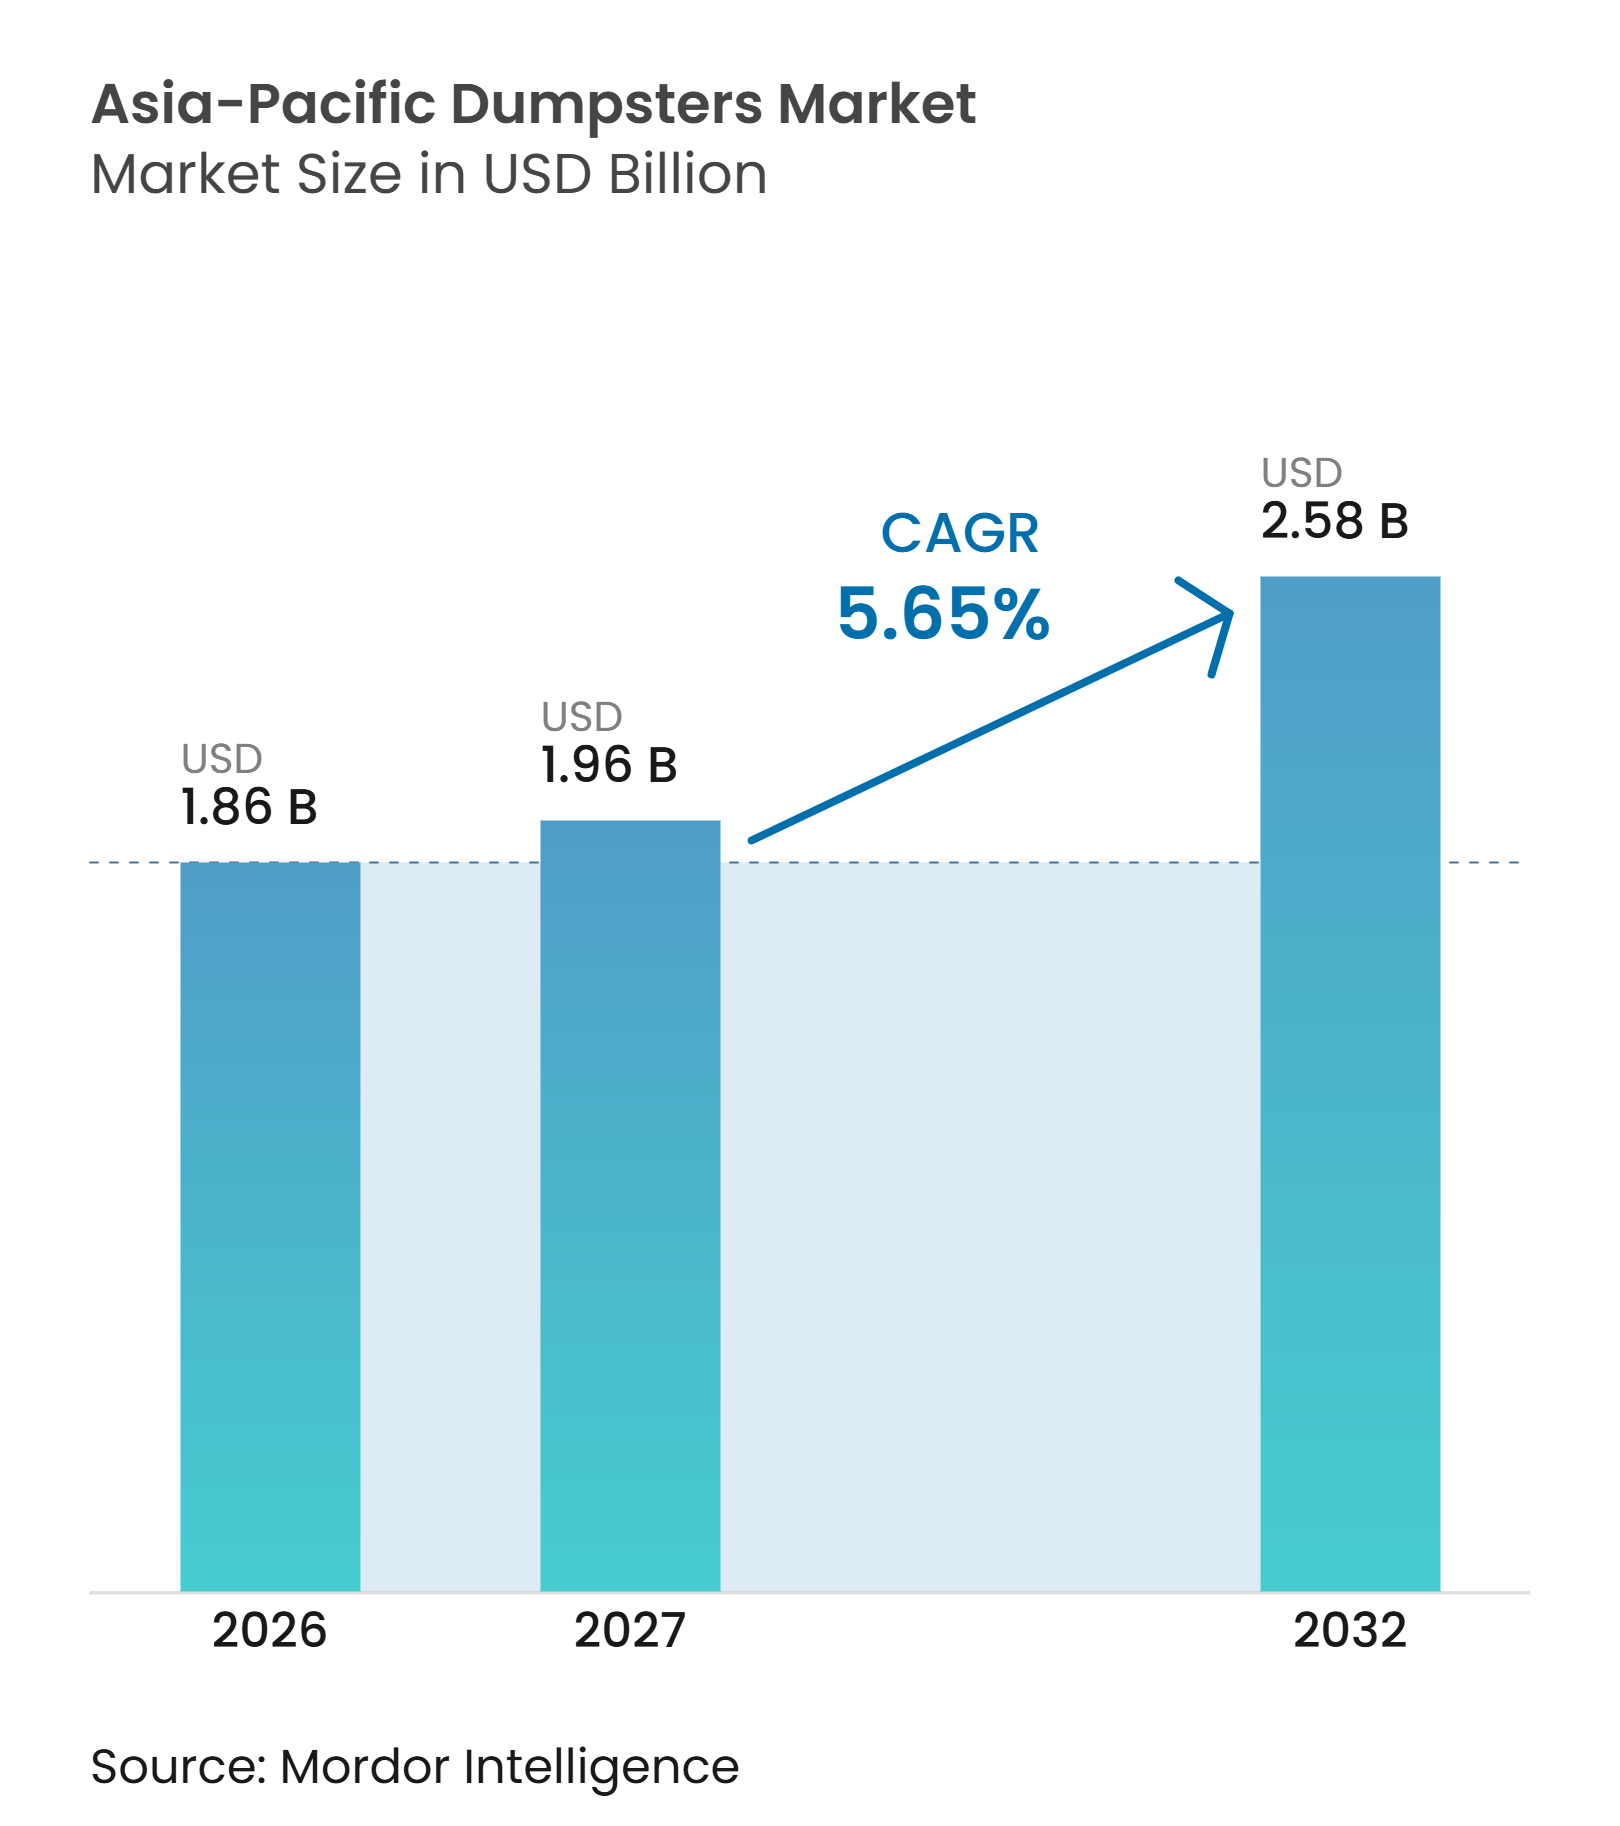
| Tamaño del mercado en el año base (2026) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores de Residuos en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Contenedores de Residuos de Asia-Pacífico sea de 1,86 mil millones de USD en 2026, 1,96 mil millones de USD en 2027, y alcance los 2,58 mil millones de USD para 2032, creciendo a una CAGR del 5,65% de 2027 a 2032.
Las normativas municipales de segregación en origen están transformando la adquisición de contenedores, que pasa de ser una compra de flujo único a una necesidad recurrente de unidades de recolección separadas, incluidos contenedores dedicados para residuos húmedos, secos, reciclables y peligrosos. Las regulaciones sobre residuos de construcción y demolición en China e India también están convirtiendo la provisión de contenedores en una parte documentada del cumplimiento normativo de los proyectos, lo que impulsa la demanda de contenedores de gran capacidad tipo roll-off, contenedores tipo skip y unidades de recolección de alta capacidad. Los parques industriales, almacenes, instalaciones de fabricación y centros logísticos añaden una demanda constante de unidades de carga frontal y de residuos a granel a medida que nuevas instalaciones entran en operación. La rápida urbanización, la expansión de la infraestructura comercial y el aumento de la generación de residuos incrementan aún más la necesidad de sistemas organizados de recolección de residuos en centros metropolitanos y centros industriales emergentes. La demanda también se está desplazando hacia contenedores con mayor capacidad de carga, recubrimientos resistentes a la corrosión, construcción resistente a la intemperie y diseños adecuados para la manipulación frecuente y la recolección mecanizada. Los proveedores que ofrecen equipos duraderos, certificados y preparados para sensores pueden satisfacer requisitos de mayor valor, especialmente entre los grandes operadores de gestión de residuos que buscan mejorar la utilización de activos y la eficiencia de la recolección. Las soluciones de monitoreo inteligente, incluidos los sensores de nivel de llenado y los sistemas de seguimiento conectados a flotas, también crean oportunidades para optimizar la frecuencia de recolección y reducir los desplazamientos innecesarios de vehículos.
Conclusiones Clave del Informe
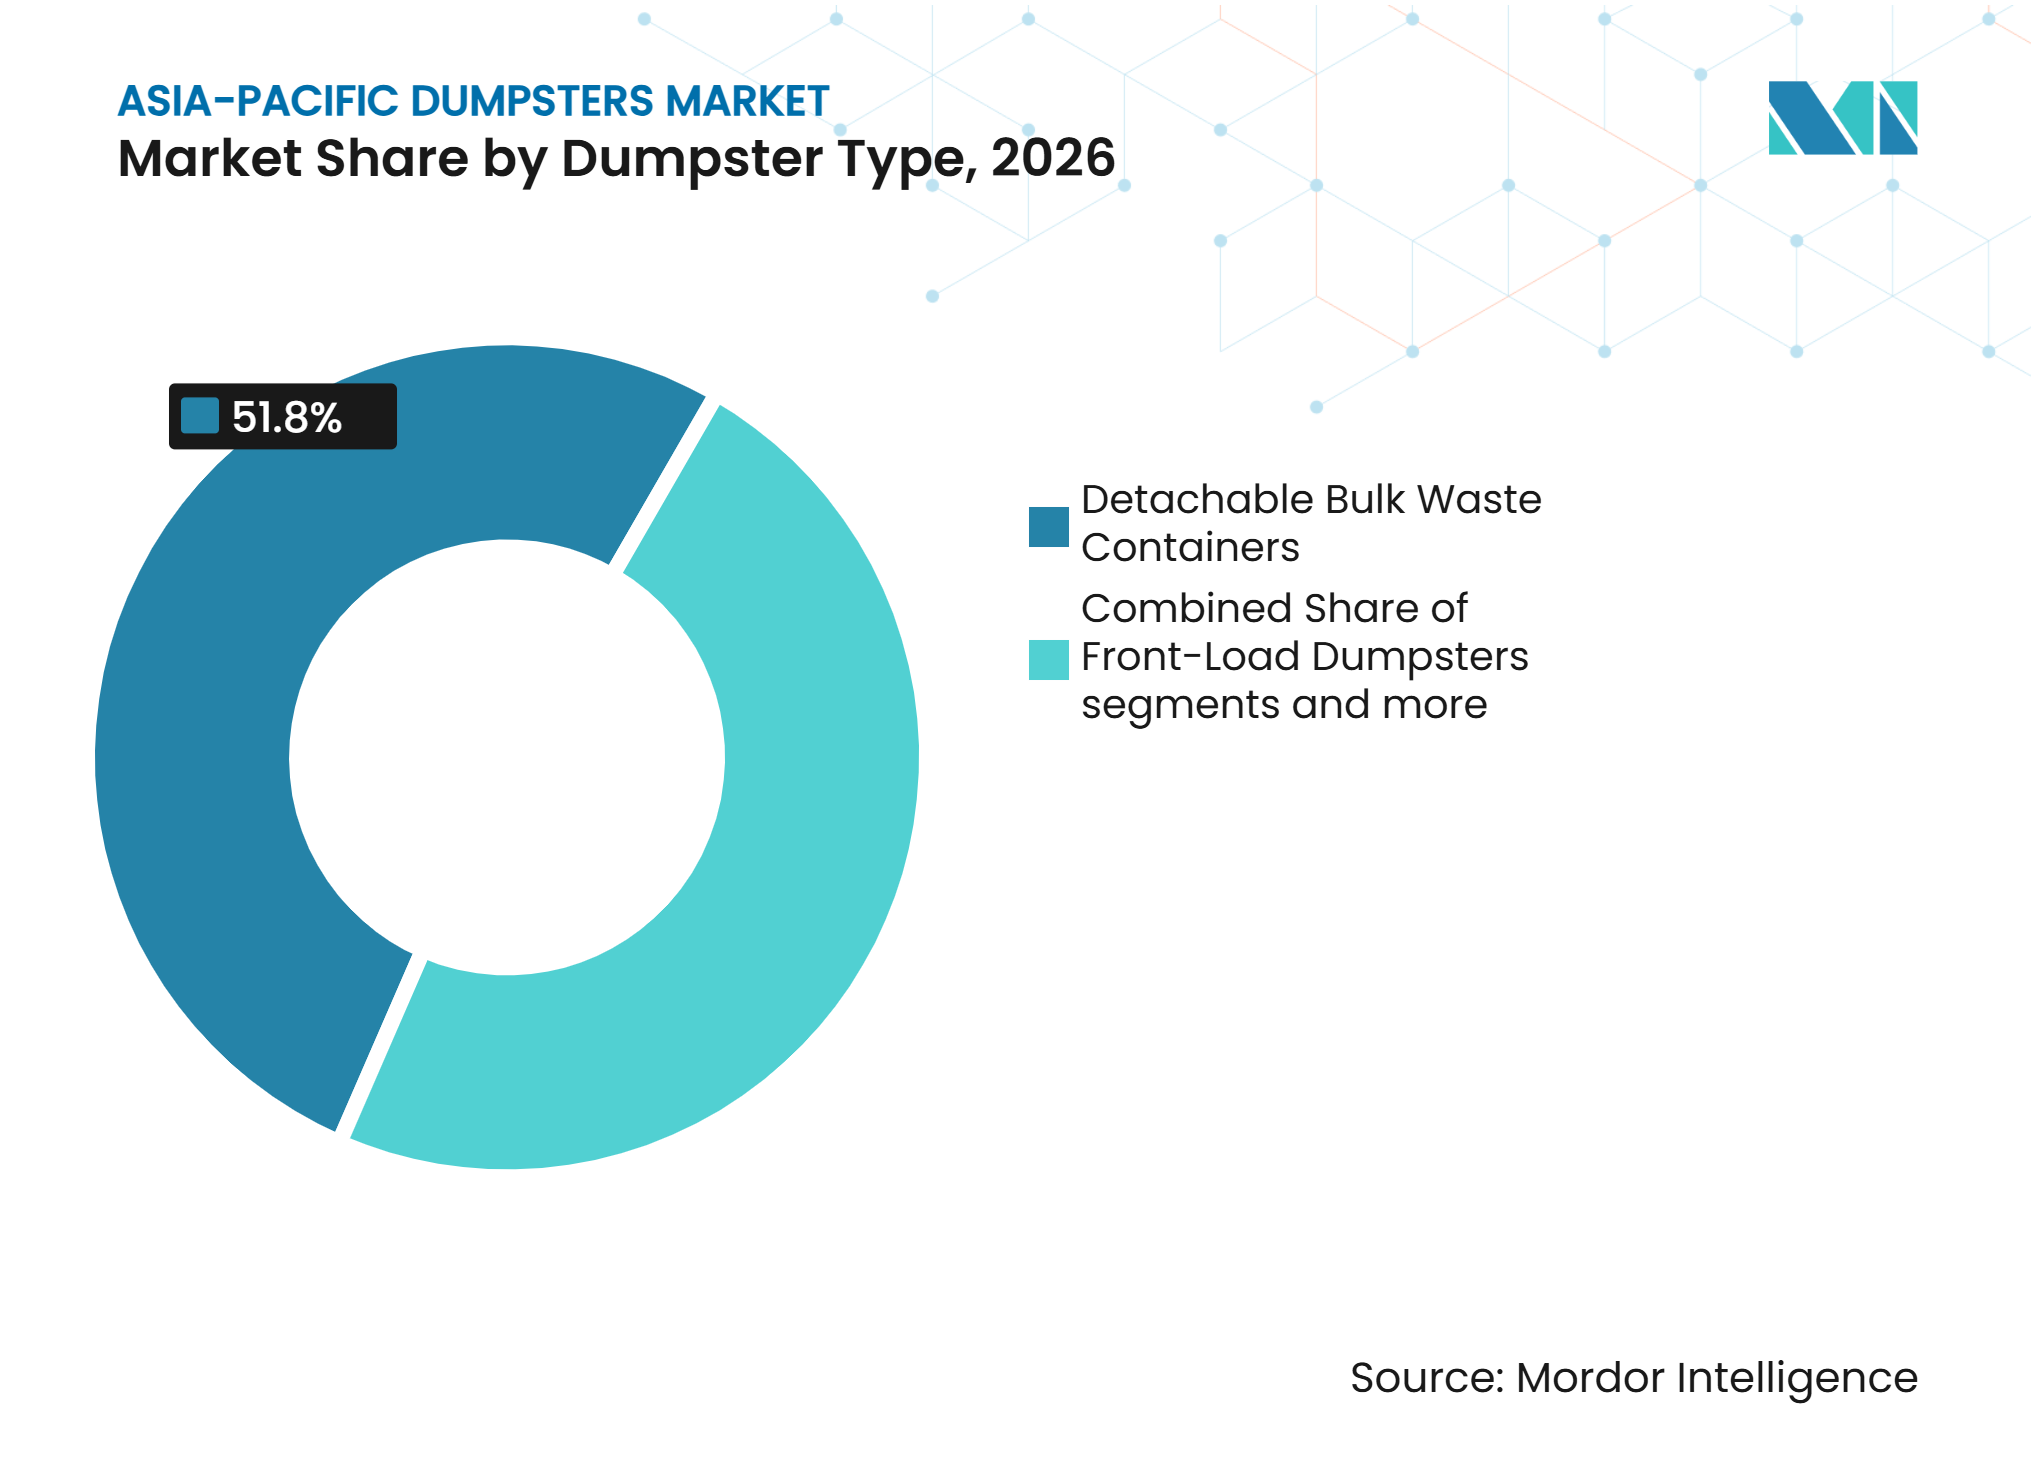
- Por tipo de contenedor, los contenedores desmontables de residuos a granel representaron el 51,8% de la participación del mercado de contenedores de residuos de Asia-Pacífico en 2026, mientras que se prevé que los contenedores de carga frontal crezcan a una CAGR del 5,9% hasta 2032.
- Por usuario final, los municipios y las autoridades públicas de residuos representaron el 38,3% del tamaño del mercado de contenedores de residuos de Asia-Pacífico en 2026, mientras que se prevé que los contratistas de construcción, demolición e infraestructura se expandan a una CAGR del 6,2% hasta 2032.
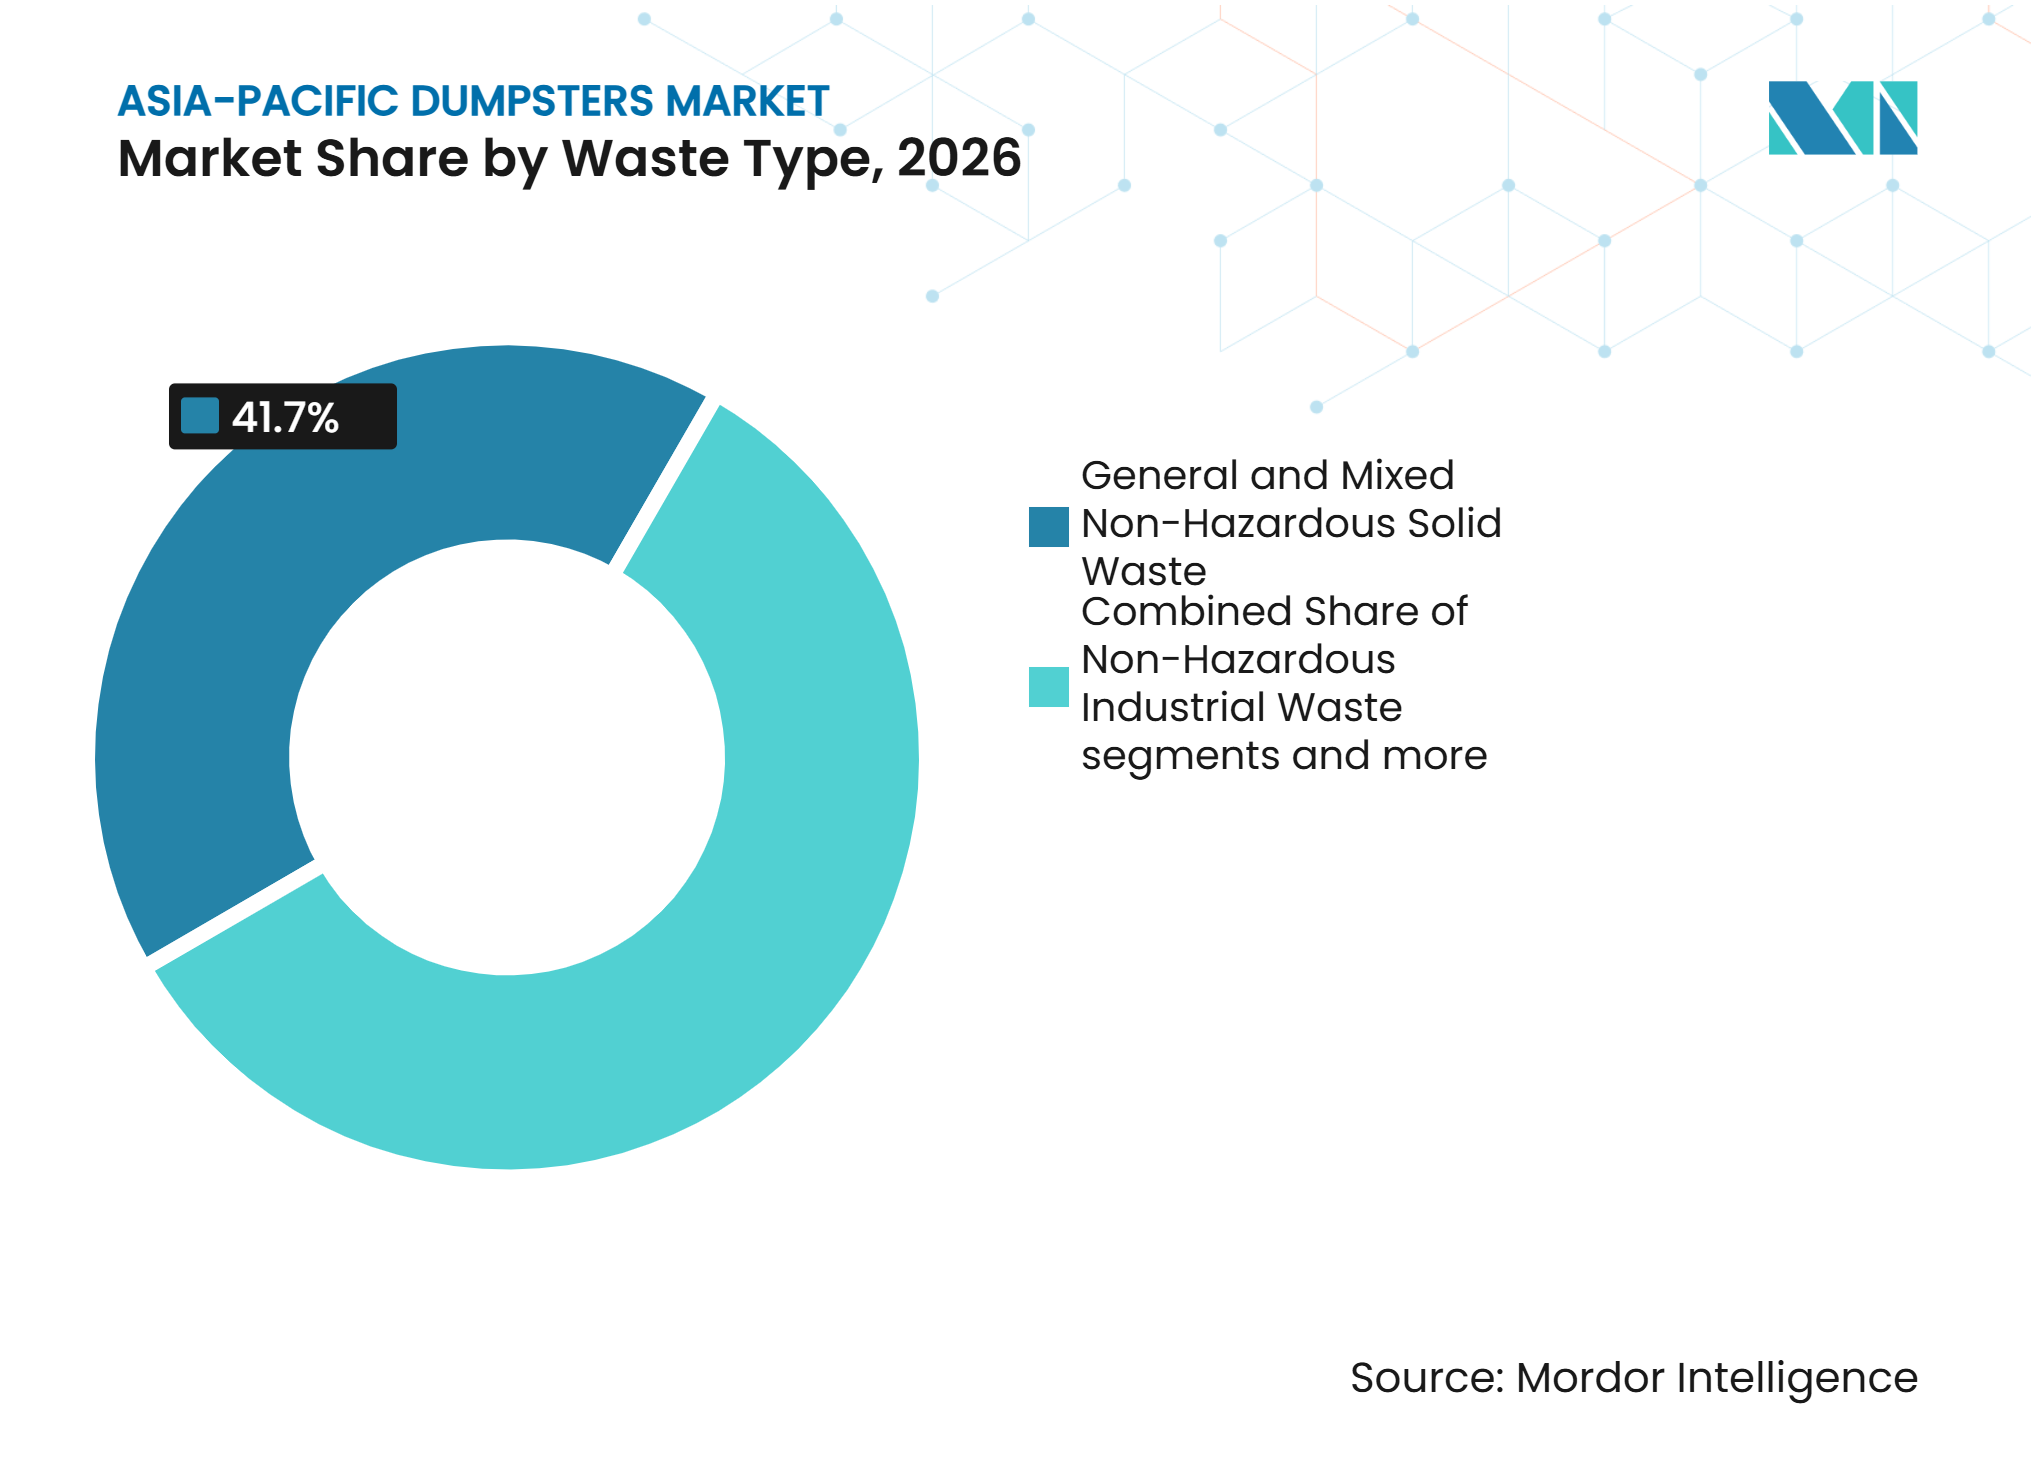
- Por tipo de residuo, los residuos sólidos no peligrosos generales y mixtos representaron una participación del 41,7% en 2026, mientras que se prevé que los residuos orgánicos y verdes se expandan a una CAGR del 6,9% hasta 2032.
- Por tamaño de contenedor, la clase de 10 a 20 yardas cúbicas representó una participación del 29,8% en 2026, mientras que se prevé que el rango de 20 a 30 yardas cúbicas crezca a una CAGR del 5,9% hasta 2032.
- Por geografía, China representó una participación del 41,4% en 2026, mientras que se prevé que India se expanda a una CAGR del 10,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Programas Municipales de Segregación en Origen | +1.5% | China, Corea del Sur, núcleo de la ASEAN, incluidos Tailandia, Vietnam y Filipinas | Corto plazo (≤ 2 años) |
| Formalización de los Residuos de Construcción y Demolición | +1.2% | China, India, Australia | Mediano plazo (2-4 años) |
| Densidad Urbana y Desarrollo en Altura | +0.9% | China, India, Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión de Instalaciones Industriales y Logísticas | +0.8% | ASEAN, incluidos Singapur, Malasia, Indonesia y Vietnam, e India | Mediano plazo (2-4 años) |
| Adquisición de Contenedores de Múltiples Flujos para Residuos Alimentarios y Orgánicos | +0.6% | Corea del Sur, Australia, Japón, ASEAN | Mediano plazo (2-4 años) |
| Fabricación Localizada para Reducir los Plazos de Entrega de Equipos Importados | +0.4% | China, India, Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Programas Municipales de Segregación en Origen
Los programas municipales de segregación están aumentando el número y el tipo de contenedores necesarios en cada punto de recolección. Las normas de gestión de residuos urbanos enmendadas de Shanghái exigen a los responsables instalar y mantener contenedores de residuos clasificados, convirtiendo el equipamiento de segregación utilizable en un requisito operativo continuo.[1] El sistema de pago por generación de residuos de Corea del Sur separa los residuos residuales de los reciclables, lo que apoya la demanda regular de reemplazo en los sistemas de recolección urbana densa.[2] El mercado de contenedores de residuos de Asia-Pacífico se beneficia cuando las normativas exigen múltiples flujos en un mismo sitio en lugar de una única unidad de residuos generales. Los principios de minimización de residuos del Convenio de Basilea y las prácticas de gestión ambiental de la norma ISO 14001 informan cada vez más las adquisiciones municipales, reforzando la preferencia por equipos de recolección trazables y de múltiples flujos.
Formalización de los Residuos de Construcción y Demolición
El Consejo de Estado de China exigió a las ciudades a nivel de prefectura y superiores alcanzar un objetivo de utilización de residuos de construcción de al menos el 50% para 2027, al tiempo que instó a establecer áreas de almacenamiento clasificado y acuerdos de transporte cualificados en las obras.[3] Shanghái también exige a los contratistas presentar planes de eliminación y proporcionar información detallada para los flujos separados de residuos de ingeniería, demolición y renovación. Las normas de 2025 de India exigen a los proyectos de construcción elegibles elaborar planes de gestión de residuos, registrarse ante la Junta Central de Control de la Contaminación y cumplir objetivos de reciclaje por fases. Estas medidas convierten el almacenamiento en obra y el equipo de extracción en parte de la administración del proyecto, en lugar de una opción operativa voluntaria. La demanda es más fuerte para los contenedores tipo gancho, roll-off y skip que pueden manejar escombros pesados y separados. Este pedido impulsado por el cumplimiento normativo proporciona al mercado de contenedores de residuos de Asia-Pacífico una base de demanda menos dependiente del sentimiento constructor a corto plazo.
Densidad Urbana y Desarrollo en Altura
El desarrollo en altura aumenta los volúmenes de residuos en sitios reducidos y requiere capacidad de almacenamiento dedicada a nivel de edificio y de recinto. Las normas de residuos sólidos de Jiangsu exigen a los administradores de propiedades residenciales proporcionar contenedores de recolección clasificados en ubicaciones accesibles en los complejos de apartamentos. Los equipamientos iniciales de los edificios generan pedidos de contenedores, mientras que el uso intensivo apoya un ciclo de reemplazo posterior. Los proveedores más pequeños en China, India y Vietnam pueden acortar los tiempos de entrega produciendo cerca de las ubicaciones de los clientes, aunque su capacidad para cumplir con licitaciones a precio fijo depende del acceso estable a los materiales. En el mercado de contenedores de residuos de Asia-Pacífico, los sitios urbanos densos también favorecen las unidades más pequeñas y modulares donde el acceso de vehículos y el espacio de maniobra son limitados.
Infraestructura Industrial, Logística y de Residuos Orgánicos
Los nuevos activos logísticos crean una necesidad sostenida de contenedores para el manejo de embalajes, residuos industriales generales y residuos alimentarios separados. ESR inició trabajos en 2025 en un centro logístico y de contenedores en Singapur de 143.000 m², que se espera que entre en operación en 2027. Los programas separados de residuos alimentarios en Corea del Sur, Japón, Australia y ciudades de la ASEAN añaden una segunda razón para adquirir equipos de múltiples flujos. El modelo de residuos alimentarios de Seúl utiliza puntos de recolección habilitados con RFID y cobro basado en peso, lo que demuestra el papel de los contenedores preparados para sensores en los sistemas formales de gestión de residuos orgánicos. El mercado de contenedores de residuos de Asia-Pacífico sirve, por tanto, tanto a la expansión de instalaciones como al avance hacia rutas de recolección especializadas. Los operadores que combinan contenedores con características de mantenimiento, compatibilidad de recolección y monitoreo están mejor posicionados para estas aplicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Acero y la Resina Polimérica | -0.5% | Fabricantes de Asia Oriental en China y Corea del Sur | Corto plazo (≤ 2 años) |
| Fragmentación de la Contratación Municipal y Largos Ciclos de Licitación | -0.4% | Ciudades secundarias de la ASEAN e India | Mediano plazo (2-4 años) |
| Estandarización Limitada en los Sistemas de Recolección de Asia-Pacífico | -0.3% | ASEAN transfronteriza e interfaz Australia-ASEAN | Largo plazo (≥ 4 años) |
| Daños en Sitios No Monitoreados, Contaminación y Uso No Autorizado | -0.2% | Áreas secundarias y periurbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Acero y la Resina Polimérica
El acero estructural y la resina polimérica determinan gran parte del costo de fabricación de un contenedor de residuos, lo que hace que los movimientos de precios de los insumos sean una influencia significativa en las ofertas de adquisición, los gastos de producción y los márgenes de los proveedores. La volatilidad de los precios del acero y la resina obliga a los fabricantes a decidir si aumentan los precios de las licitaciones o absorben los costos más altos bajo contratos municipales fijos y comerciales a largo plazo, lo que genera presión sobre la rentabilidad cuando los ajustes de precios no pueden implementarse de inmediato. Los fabricantes más pequeños en Vietnam e Indonesia enfrentan una exposición adicional, ya que el acero laminado importado, los componentes a base de resina y las fluctuaciones cambiarias aumentan sus costos de insumos y dificultan la planificación de adquisiciones. Los cambios en los costos de energía, transporte y fabricación afectan aún más el precio final de los contenedores terminados, especialmente para los contenedores roll-off de servicio pesado y las unidades de acero de gran capacidad que requieren insumos de material sustanciales. Los fabricantes también pueden enfrentar dificultades para mantener cotizaciones competitivas cuando los clientes esperan precios fijos y calendarios de entrega predecibles. Estas condiciones pueden limitar la inversión en capacidad, aumentar los requisitos de capital de trabajo y dificultar la fijación de precios para compromisos de entrega a largo plazo, especialmente para los proveedores que operan con reservas de inventario limitadas. Además, las fluctuaciones en la disponibilidad de materiales pueden interrumpir los programas de producción y retrasar las entregas a los transportistas de residuos, las empresas de construcción y los clientes municipales.
Fragmentación de la Contratación Municipal y Largos Ciclos de Licitación
Los sistemas de contratación locales pueden ralentizar la conversión de los requisitos de política de residuos en pedidos de contenedores. La Asociación Internacional de Residuos Sólidos señaló que los programas de residuos del Sudeste Asiático a menudo dependen de canales de financiación separados para las instalaciones de recuperación de materiales y el despliegue de contenedores, lo que genera desafíos de coordinación. Un municipio puede necesitar aprobaciones separadas para contenedores, camiones y mantenimiento, incluso cuando los tres son necesarios para un programa de recolección. El enfoque descentralizado de Filipinas bajo la Ley de Gestión Ecológica de Residuos Sólidos puede dividir las decisiones entre muchas unidades locales. Los diferentes estándares de contenedores en los sistemas de la ASEAN y Australia también complican la planificación de flotas transfronterizas. Los daños, la contaminación y el uso no autorizado en sitios no monitoreados añaden costos de mantenimiento y acortan la vida útil del equipo. Estas condiciones prolongan los ciclos de pedidos y pueden diferir los ingresos de los proveedores en el mercado de contenedores de residuos de Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenedor:
La Escala de Infraestructura Favorece los Contenedores Desmontables a GranelLos contenedores desmontables de residuos a granel representaron el 51,8% de la participación del mercado de contenedores de residuos de Asia-Pacífico en 2026, porque las aplicaciones de construcción de alto volumen, industriales y de transferencia necesitan recolección tipo roll-off, gancho elevador o cable-polipasto. Las unidades de gancho elevador son adecuadas para sitios urbanos densos, mientras que los contenedores de cable-polipasto y roll-off sobre raíles siguen siendo adecuados para patios de construcción abiertos y áreas logísticas portuarias. Se prevé que los contenedores de carga frontal crezcan a una CAGR del 5,9% hasta 2032, a medida que los distritos comerciales adopten la recolección mecanizada que reduce las necesidades de personal. El Distrito Xuhui de Shanghái pilotó puntos de recolección inteligentes móviles y sistemas de transferencia autónomos en 2025, mostrando cómo la recolección estandarizada de carga frontal puede apoyar la logística inteligente de residuos.
Los contenedores de carga trasera mantienen una demanda estable en rutas residenciales y de hostelería donde el acceso de carga frontal no es práctico. Las adquisiciones consideran cada vez más la compatibilidad de elevación, el diseño de rutas y si un contenedor puede admitir múltiples flujos de residuos. El mercado de contenedores de residuos de Asia-Pacífico recibe apoyo de los distritos urbanos que buscan operaciones mecanizadas, mientras que los sistemas desmontables siguen siendo la opción principal para grandes cargas. El equipo compatible entre tipos de camiones puede satisfacer los requisitos municipales, comerciales y de contratistas sin forzar el rediseño de la flota.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final/Comprador:
Los Contratistas Superan a los Municipios en CrecimientoLos municipios y las autoridades públicas de residuos representaron una participación del 38,3% de la demanda de 2026, lo que refleja su papel central en los servicios de recolección residencial y comercial. Pekín realizó inspecciones mensuales en 6.732 nodos de recolección de residuos e instalaciones de procesamiento en 2025, apoyando las compras continuas de mantenimiento y reemplazo donde el equipo no cumplía con los estándares operativos. Los transportistas de residuos necesitan varios tipos de contenedores en una sola ruta a medida que se amplían los mandatos de segregación. Las propiedades comerciales, los establecimientos de hostelería y las instalaciones de servicios de alimentación también requieren capacidad de recolección especializada.
Se prevé que los contratistas de construcción, demolición e infraestructura crezcan a una CAGR del 6,2% hasta 2032, la tasa más rápida entre los grupos de compradores. Las normas de construcción y demolición de India y los requisitos de gobernanza de residuos de construcción de China hacen que la planificación detallada de sitios y el almacenamiento separado sean más comunes. Los proveedores de alquiler y arrendamiento de contenedores se benefician donde los contratistas prefieren el acceso temporal para trabajos basados en proyectos. Las empresas de recuperación de materiales son otro grupo de clientes en desarrollo a medida que la recolección específica por flujo mejora el valor de los insumos separados. Estos grupos de compradores amplían el mercado de contenedores de residuos de Asia-Pacífico más allá de las compras directas de flotas municipales.
Por Tipo de Residuo:
Los Residuos Orgánicos Impulsan el Crecimiento Más RápidoLos residuos sólidos no peligrosos generales y mixtos representaron una participación del 41,7% en 2026, porque los contenedores de residuos residuales siguen presentes en la mayoría de las rutas de recolección municipales, comerciales y residenciales. Los proveedores de recolección aún necesitan estos contenedores incluso donde las políticas de segregación se han ampliado. Los residuos de construcción y demolición son otro flujo importante, respaldado por normas formalizadas que requieren almacenamiento clasificado y acuerdos de transporte. Los residuos generales siguen siendo el flujo de recolección predeterminado para las ubicaciones que no pueden separar completamente el material.
Se prevé que los residuos orgánicos y verdes crezcan a una CAGR del 6,9% hasta 2032, la más rápida entre los tipos de residuos. El sistema RFID de Seúl aplica un cargo de 130 wones coreanos por kilogramo en los puntos de recolección, lo que apoya el uso de contenedores dedicados y cada vez más habilitados con sensores. Los contenedores de papel reciclable, plástico, vidrio y metal también se benefician a medida que los acuerdos de Responsabilidad Extendida del Productor se expanden por la ASEAN. Estos flujos de residuos dan al mercado de contenedores de residuos de Asia-Pacífico una necesidad creciente de diseños que limiten la contaminación y preserven la separación de materiales durante la recolección.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Contenedor (Capacidad):
Los Tamaños Medianos Lideran, las Unidades Más Grandes Ganan ParticipaciónLa clase de capacidad de 10 a 20 yardas cúbicas representó el 29,8% de la demanda de 2026, porque se adapta a sitios comerciales, instituciones, construcción de mediana escala y operaciones de transferencia municipal. Este tamaño puede reducir la frecuencia de despacho de camiones sin crear requisitos excesivos de espacio o acceso. El rango de 6 a 10 yardas cúbicas sigue siendo relevante para los clústeres comerciales periurbanos y los proyectos de construcción más pequeños. La elección de capacidad a menudo sigue el equilibrio entre la huella disponible, la frecuencia de recolección y el acceso de los camiones.
Se prevé que el rango de 20 a 30 yardas cúbicas crezca a una CAGR del 5,9% hasta 2032, a medida que los parques logísticos y los polígonos industriales manejan mayores volúmenes diarios de residuos. Las unidades más pequeñas, incluidas las de hasta 3 y de 3 a 6 yardas cúbicas, tienen un papel en los recintos de gran altura con espacio de almacenamiento limitado. El Distrito Hongkou de Shanghái introdujo contenedores modulares ligeros para residuos de renovación en entornos de apartamentos, demostrando una opción compacta para sitios con restricciones. Estos variados requisitos amplían el mercado de contenedores de residuos de Asia-Pacífico para los proveedores con equipos tanto compactos como de alta capacidad.
Análisis Geográfico
China: La Profundidad Regulatoria Da Forma al Núcleo del Mercado
China representó el 41,4% de la participación del mercado de contenedores de residuos de Asia-Pacífico en 2026, respaldada por grandes volúmenes de residuos municipales y sistemas de recolección formal establecidos. Shanghái desplegó 527 contenedores inteligentes con alertas de nivel de llenado en áreas de saneamiento prioritarias, incluidas Lujiazui, Century Avenue y Qiantan. Pekín reportó una tasa de participación en la segregación de residuos del 98,3% en una encuesta de 2025 a más de 3.200 residentes, mientras que la recolección diaria promedio de reciclables aumentó de más de 3.000 toneladas a 7.450 toneladas en cinco años. La política de construcción y demolición del Consejo de Estado de 2025 añade demanda de los sitios de construcción al exigir almacenamiento clasificado y un objetivo de utilización para 2027. El monitoreo digital, incluidos los certificados de eliminación GPS y RFID y los registros electrónicos, apoya el equipo que puede funcionar dentro de flujos de servicio trazables.
India: El Crecimiento Impulsado por la Responsabilidad Extendida del Productor Genera la CAGR Regional Más Rápida
Se prevé que India crezca a una CAGR del 10,7% hasta 2032, la tasa geográfica más rápida en el mercado de contenedores de residuos de Asia-Pacífico. Las Normas de Gestión de Residuos de Construcción y Demolición de 2025 imponen obligaciones de Responsabilidad Extendida del Productor a los proyectos elegibles y exigen registro y planificación de gestión de residuos. La construcción en altura en Bombay, Hyderabad, Bengaluru y Gurugram aumenta el número de ubicaciones que deben almacenar residuos en sitios con restricciones. Los requisitos regulatorios están fortaleciendo la demanda de flujos de residuos documentados, separados y recuperables. La capacidad municipal desigual puede ralentizar la implementación en algunas ubicaciones, pero deja espacio para los proveedores que pueden apoyar el cumplimiento a través de equipos y servicios.
Divergencia Regional en la ASEAN, Japón, Corea del Sur y Australia
Japón cuenta con un sistema estructurado para la recolección de residuos industriales bajo su Ley de Gestión de Residuos y Limpieza Pública, que apoya una demanda de reemplazo regular impulsada por el cumplimiento normativo. La ciudad de Can Tho en Vietnam introdujo normas de recolección clasificada que especifican los acuerdos de camiones y contenedores, mostrando la formalización de la recolección contratada en las ciudades de la ASEAN. Los sistemas de recolección de Australia están influenciados por los permisos estatales y el cumplimiento de estándares, mientras que Cleanaway abrió una instalación de recuperación de materiales en el oeste de Sídney capaz de procesar 120.000 toneladas de reciclables anualmente. En estos mercados mixtos, los proveedores de contenedores deben adaptarse a diferentes diseños de recolección, prácticas de etiquetado y requisitos de cumplimiento.
Panorama Competitivo
Concentración del Mercado
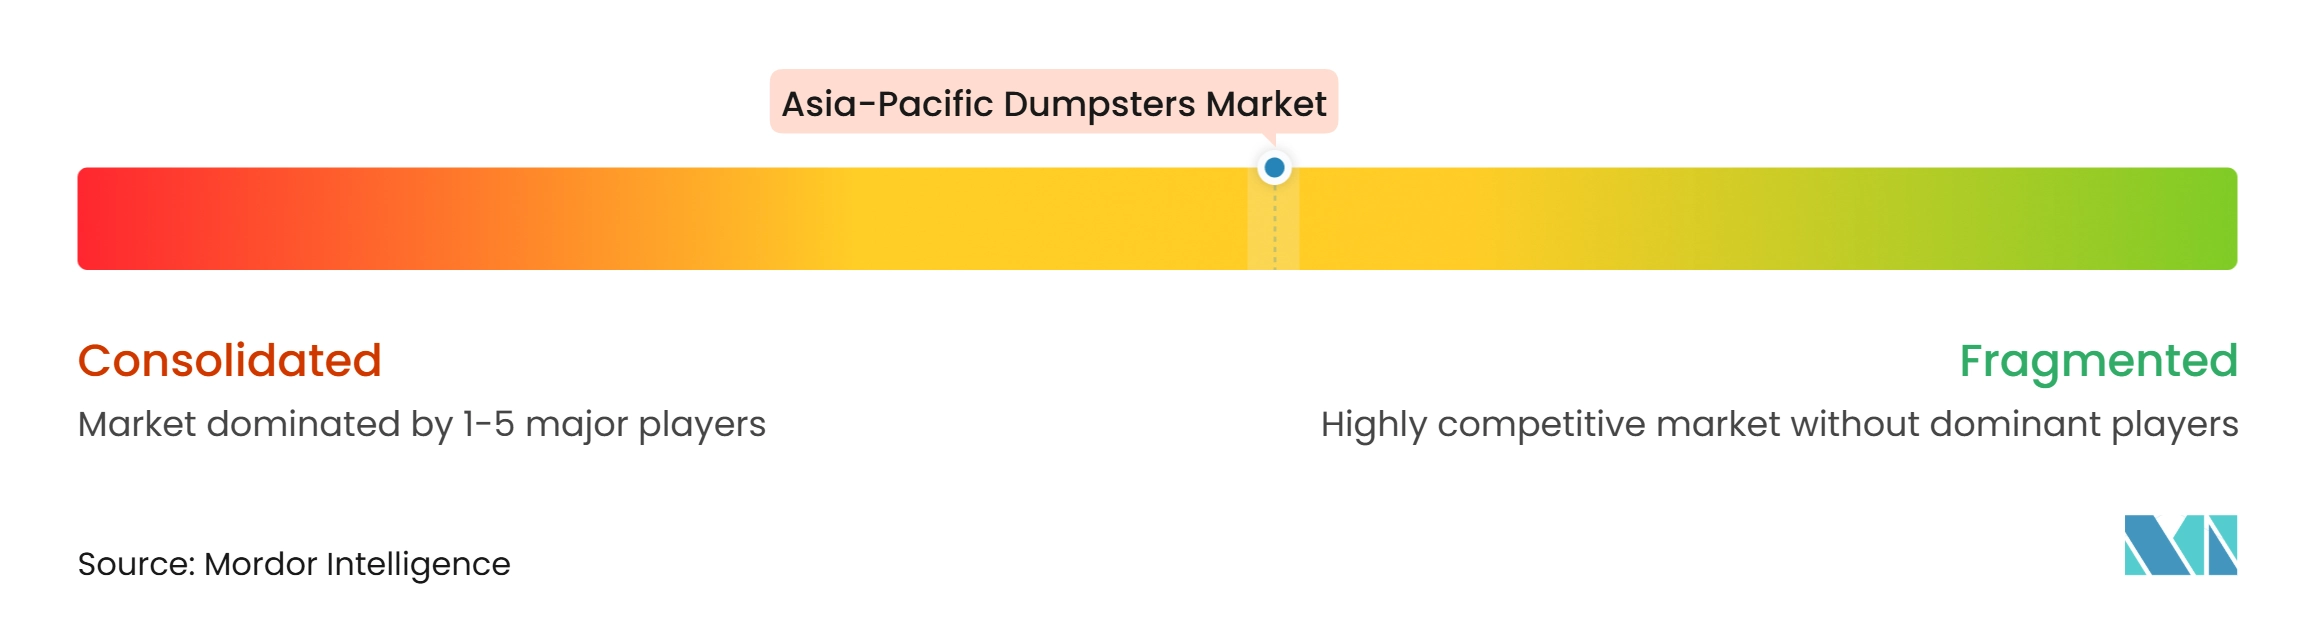
El mercado de contenedores de residuos de Asia-Pacífico exhibe un nivel medio de concentración de mercado, con operadores integrados de residuos prominentes en Australia, Nueva Zelanda y Japón, mientras que los fabricantes especializados se concentran en China y Malasia. Cleanaway reportó ingresos brutos del ejercicio fiscal 2025 de 3,85 mil millones de AUD (2,6 mil millones de USD) y un crecimiento de ingresos netos del 3,4%, mientras que su programa Blueprint 2030 continúa enfatizando las adquisiciones y los activos de post-recolección. REMONDIS Australia obtuvo el estatus de proveedor preferido bajo el acuerdo CUARWD2025 de Australia Occidental, demostrando el valor del acceso a la contratación a largo plazo. Los proveedores chinos, incluidos Hunan Tobro Machine, Shandong Brics Machinery y Hero Equipment, compiten en precio y personalización para productos de gancho elevador, roll-off y carga frontal. Su producción local ofrece una ventaja de costo en los mercados de la ASEAN orientados a la exportación.
La conectividad digital y el diseño de equipos asequibles son áreas importantes de competencia en las ciudades secundarias de India y la ASEAN. Los requisitos de ISO 14001 y de Responsabilidad Extendida del Productor nacionales favorecen las cadenas de suministro certificadas y trazables. Los proveedores sin certificaciones pueden estar en desventaja en las licitaciones que evalúan el desempeño ambiental junto con el precio. Los contratos de servicio integrados también permiten a los grandes operadores influir en la selección de equipos a través de acuerdos de recolección, tratamiento y gestión de flotas.
El acuerdo de octubre de 2025 de Cleanaway con Acciona para suministrar residuos a la Instalación de Recuperación de Energía de Kwinana muestra cómo los acuerdos de tratamiento pueden influir en las especificaciones de la flota de recolección. REMONDIS adquirió una participación de control en GO Organics y planea duplicar la capacidad a 124.000 toneladas anuales, apoyando el aumento de la recolección de residuos orgánicos en Australia Occidental. Cleanaway también adquirió Citywide Waste y anunció una mejora de 35 millones de AUD (23,5 millones de USD) del sitio de Dynon Road, ampliando su plataforma de recuperación de recursos post-recolección.
Líderes de la Industria de Contenedores de Residuos en Asia-Pacífico
-
J.J. Richards & Sons Pty Ltd
-
Cleanaway Waste Management Limited
-
MASTEC Pty Ltd
-
Sulomas Sdn Bhd
-
OTTO KOREA CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores de Residuos en Asia-Pacífico Empresas cubiertas en este informe
- J.J. Richards & Sons Pty Ltd
- Cleanaway Waste Management Limited
- MASTEC Pty Ltd
- Sulomas Sdn Bhd
- OTTO KOREA CO., LTD.
- Wastech Engineering Pty Ltd
- Skip Factory
- Ecube Labs Co., Ltd.
- Hunan Tobro Machine Co., Ltd.
- Shandong Brics Machinery Manufacturing Co., Ltd.
- Hero Equipment (Yangzhou) Co., Ltd.
- Qingdao Ruijunyuan Container Co., Ltd.
- Winnson Ecotech Sdn Bhd
- Molok Oy
- SULO Group
- Veolia Environnement S.A.
- SUEZ S.A.
- REMONDIS Australia Pty Ltd
- WM New Zealand Limited
- Smart Environmental Limited
Desarrollos recientes de la industria en Mercado de Contenedores de Residuos en Asia-Pacífico
- Abril de 2026: Forcetech instaló dos contenedores inteligentes solares SmaGO en Ark Town Utsunomiya en Japón. Las unidades cuentan con compactación automática de residuos, reduciendo el volumen de residuos a aproximadamente una quinta parte, y monitoreo del nivel de llenado basado en la nube para mejorar la eficiencia de la recolección.
- Octubre de 2025: Cleanaway firmó un acuerdo a largo plazo con Acciona para suministrar residuos a la Instalación de Recuperación de Energía de Kwinana en Australia Occidental, desviando los residuos no reciclables del vertedero mediante tecnología de recuperación de energía a partir de residuos.
Alcance del Informe del Mercado de Contenedores de Residuos en Asia-Pacífico
El Informe del Mercado de Contenedores de Residuos de Asia-Pacífico está segmentado por Tipo de Contenedor (Contenedores de Carga Frontal, Contenedores de Carga Trasera y más), por Usuario Final/Comprador (Empresas de Recolección y Transporte de Residuos y más), por Tipo de Residuo (Residuos Sólidos No Peligrosos Generales y Mixtos y más), por Tamaño de Contenedor (Hasta 3 Yardas Cúbicas, 3 a 6 Yardas Cúbicas y más) y por Geografía (China, Japón y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | |
| Contenedores Desmontables de Residuos a Granel | Contenedores de Cable-Polipasto / Roll-Off sobre Raíles |
| Contenedores de Gancho Elevador | |
| Contenedores de Elevación por Skip / Cadena | |
| Otras Configuraciones de Contenedores Desmontables | |
| Otros Tipos de Contenedores |
| Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores | |
| Municipios y Autoridades Públicas de Residuos | |
| Contratistas de Construcción, Demolición e Infraestructura | |
| Establecimientos Comerciales e Institucionales | Comercio Minorista y Centros Comerciales |
| Hostelería, Restaurantes y Servicios de Alimentación | |
| Oficinas y Edificios Comerciales | |
| Instituciones Sanitarias y Educativas | |
| Empresas de Gestión Inmobiliaria y de Instalaciones | |
| Otros Establecimientos Comerciales e Institucionales | |
| Empresas Industriales y de Fabricación | |
| Empresas de Reciclaje y Recuperación de Materiales | |
| Otros Compradores Directos |
| Residuos Sólidos No Peligrosos Generales y Mixtos |
| Residuos de Construcción y Demolición |
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) |
| Residuos Orgánicos y Verdes (Residuos Alimentarios, de Jardín, de Paisajismo y Hortícolas) |
| Residuos Industriales No Peligrosos |
| Residuos Voluminosos y Materiales de Limpieza |
| Otros Residuos No Peligrosos |
| Hasta 3 Yardas Cúbicas |
| 3 a 6 Yardas Cúbicas |
| 6 a 10 Yardas Cúbicas |
| 10 a 20 Yardas Cúbicas |
| 20 a 30 Yardas Cúbicas |
| 30 a 40 Yardas Cúbicas |
| Más de 40 Yardas Cúbicas |
| China |
| Japón |
| India |
| Corea del Sur |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) |
| Australia |
| Resto de Asia-Pacífico |
| Por Tipo de Contenedor | Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | ||
| Contenedores Desmontables de Residuos a Granel | Contenedores de Cable-Polipasto / Roll-Off sobre Raíles | |
| Contenedores de Gancho Elevador | ||
| Contenedores de Elevación por Skip / Cadena | ||
| Otras Configuraciones de Contenedores Desmontables | ||
| Otros Tipos de Contenedores | ||
| Por Usuario Final/Comprador | Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores | ||
| Municipios y Autoridades Públicas de Residuos | ||
| Contratistas de Construcción, Demolición e Infraestructura | ||
| Establecimientos Comerciales e Institucionales | Comercio Minorista y Centros Comerciales | |
| Hostelería, Restaurantes y Servicios de Alimentación | ||
| Oficinas y Edificios Comerciales | ||
| Instituciones Sanitarias y Educativas | ||
| Empresas de Gestión Inmobiliaria y de Instalaciones | ||
| Otros Establecimientos Comerciales e Institucionales | ||
| Empresas Industriales y de Fabricación | ||
| Empresas de Reciclaje y Recuperación de Materiales | ||
| Otros Compradores Directos | ||
| Por Tipo de Residuo | Residuos Sólidos No Peligrosos Generales y Mixtos | |
| Residuos de Construcción y Demolición | ||
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) | ||
| Residuos Orgánicos y Verdes (Residuos Alimentarios, de Jardín, de Paisajismo y Hortícolas) | ||
| Residuos Industriales No Peligrosos | ||
| Residuos Voluminosos y Materiales de Limpieza | ||
| Otros Residuos No Peligrosos | ||
| Por Tamaño de Contenedor (Capacidad) | Hasta 3 Yardas Cúbicas | |
| 3 a 6 Yardas Cúbicas | ||
| 6 a 10 Yardas Cúbicas | ||
| 10 a 20 Yardas Cúbicas | ||
| 20 a 30 Yardas Cúbicas | ||
| 30 a 40 Yardas Cúbicas | ||
| Más de 40 Yardas Cúbicas | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de contenedores de residuos de Asia-Pacífico para 2032?
Se proyecta que el mercado alcance los 2,58 mil millones de USD para 2032, desde los 1,86 mil millones de USD en 2026, a una CAGR del 5,65%.
¿Qué tipo de contenedor tiene la mayor participación en Asia-Pacífico?
Los contenedores desmontables de residuos a granel representaron una participación del 51,8% en 2026, porque los sitios de construcción, industriales y de transferencia necesitan manejo de alto volumen.
¿Qué impulsa la demanda de contenedores de residuos en India?
El pronóstico de CAGR del 10,7% de India está respaldado por la densidad urbana, los proyectos de ciudades inteligentes y las normas de construcción y demolición de 2025 que exigen planificación y registro de gestión de residuos.
¿Qué flujo de residuos crece más rápido para los contenedores en Asia-Pacífico?
Se prevé que los residuos orgánicos y verdes crezcan a una CAGR del 6,9% hasta 2032, a medida que las ciudades amplían los programas separados de recolección de residuos alimentarios.
¿Por qué los contenedores de carga frontal están creciendo en las áreas urbanas?
Se prevé que los contenedores de carga frontal crezcan a una CAGR del 5,9% hasta 2032, porque la recolección mecanizada puede reducir los requisitos de personal en los distritos comerciales.
¿Qué factores ralentizan la adquisición de contenedores de residuos en el Sudeste Asiático?
Los sistemas de licitación local fragmentados, las diferentes especificaciones de equipos y las aprobaciones separadas para contenedores, camiones y mantenimiento pueden retrasar el despliegue.