
Taille et part du marché des bennes en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
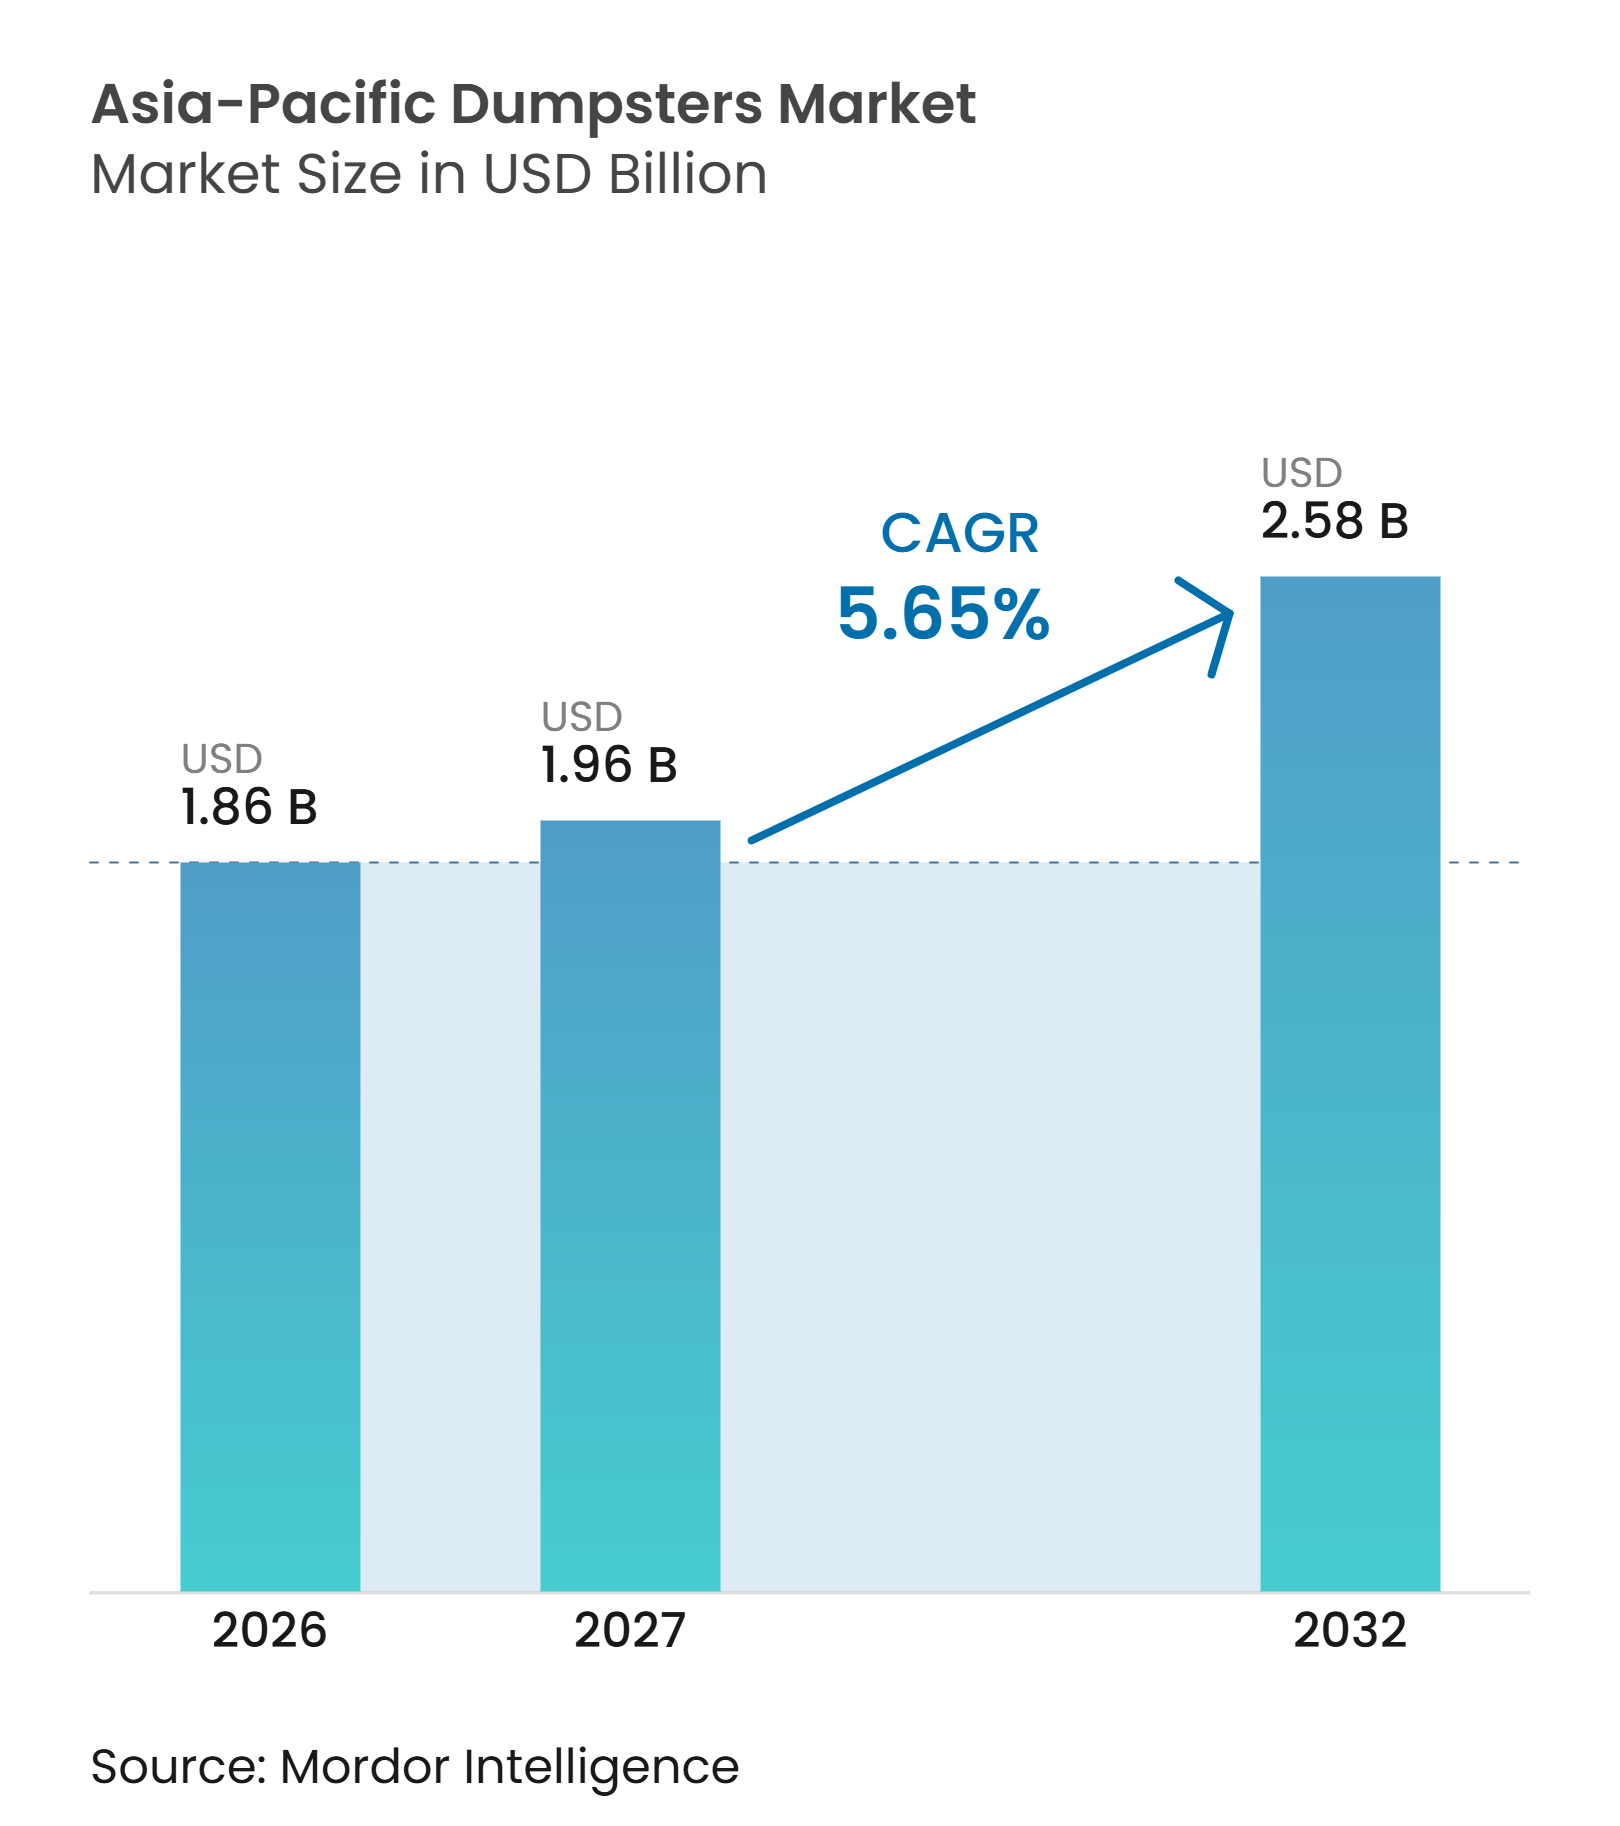
| Taille du marché de l'année de base (2026) | 1.86 Milliards de dollars |
| Taille du Marché (2027) | 1.96 Milliards de dollars |
| Taille du Marché (2032) | 2.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.65 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bennes en Asie-Pacifique par Mordor Intelligence
La taille du marché des bennes en Asie-Pacifique est projetée à 1,86 milliard USD en 2026, 1,96 milliard USD en 2027, et devrait atteindre 2,58 milliards USD d'ici 2032, avec un CAGR de 5,65 % de 2027 à 2032.
Les règles municipales de tri à la source transforment l'achat de conteneurs d'un achat à flux unique en un besoin récurrent de bacs de collecte séparés, notamment des conteneurs dédiés aux déchets humides, secs, recyclables et dangereux. Les réglementations relatives aux déchets de construction et de démolition en Chine et en Inde font également de la mise à disposition de conteneurs une partie documentée de la conformité des projets, soutenant la demande de bennes à rouleau résistantes, de bennes à câble et de bacs de collecte à haute capacité. Les parcs industriels, entrepôts, installations de fabrication et plateformes logistiques génèrent une demande régulière de bacs à chargement frontal et de bacs pour déchets en vrac à mesure que de nouvelles installations entrent en service. L'urbanisation rapide, l'expansion des infrastructures commerciales et la hausse de la production de déchets accroissent encore le besoin de systèmes de collecte des déchets organisés dans les centres métropolitains et industriels émergents. La demande évolue également vers des conteneurs à plus grande capacité de charge, des revêtements résistants à la corrosion, une construction résistante aux intempéries et des conceptions adaptées à une manipulation fréquente et à une collecte mécanisée. Les fournisseurs proposant des équipements durables, certifiés et compatibles avec les capteurs peuvent répondre à des exigences de plus haute valeur, notamment parmi les grands opérateurs de gestion des déchets cherchant à améliorer l'utilisation des actifs et l'efficacité de la collecte. Les solutions de surveillance intelligente, notamment les capteurs de niveau de remplissage et les systèmes de suivi connectés à la flotte, créent également des opportunités pour optimiser la fréquence de collecte et réduire les déplacements inutiles de véhicules.
Principaux enseignements du rapport
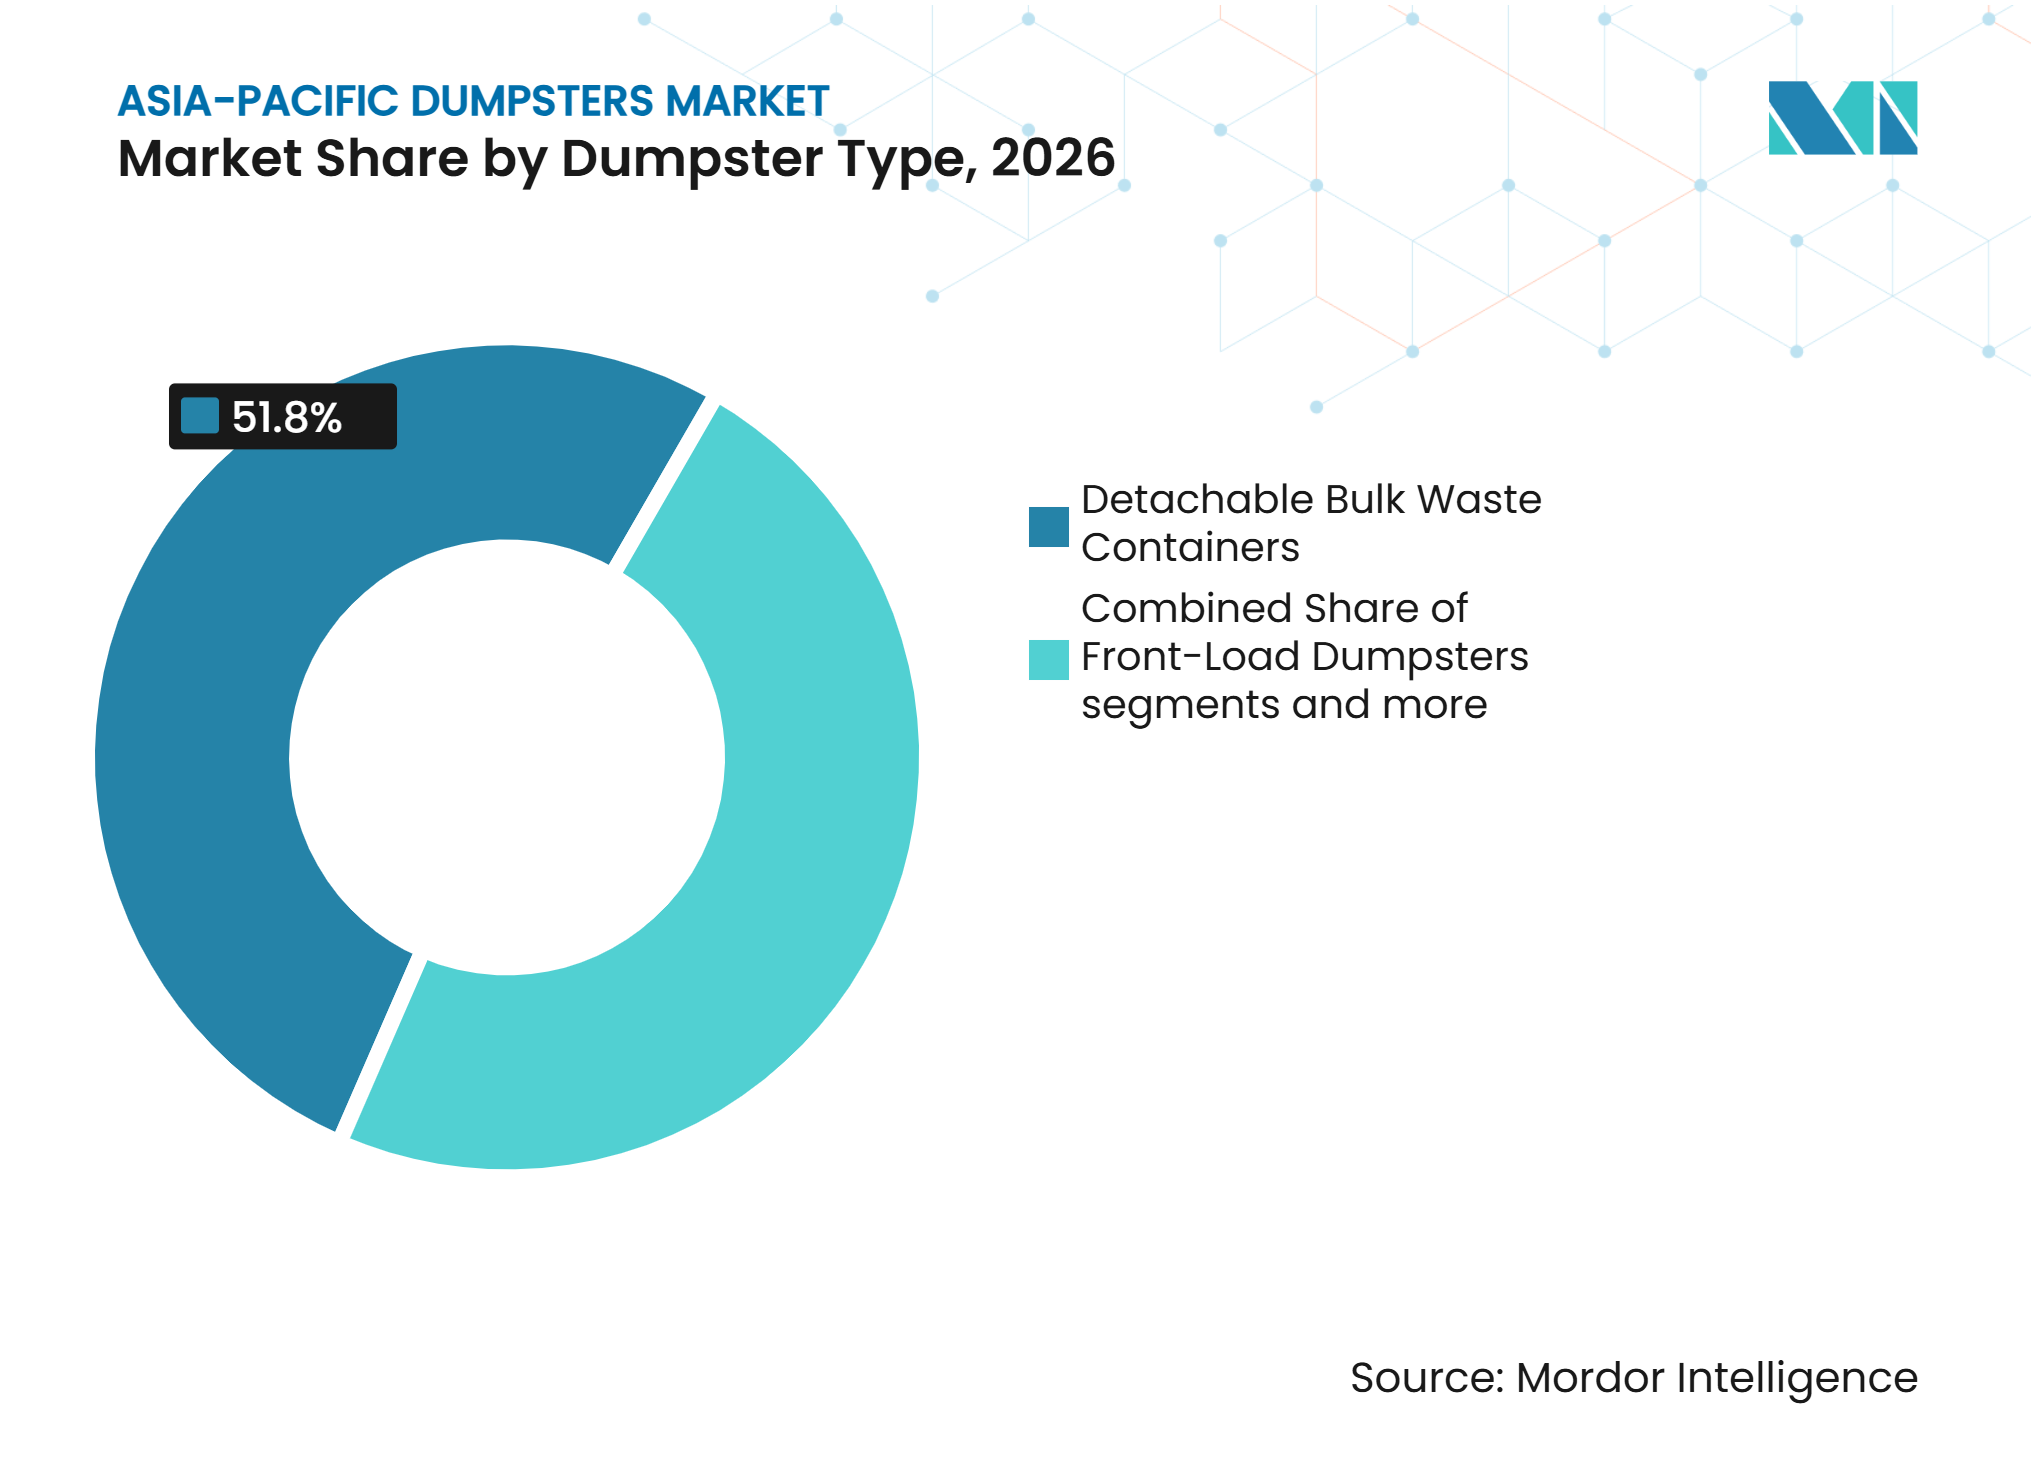
- Par type de benne, les conteneurs détachables pour déchets en vrac détenaient 51,8 % de la part du marché des bennes en Asie-Pacifique en 2026, tandis que les bennes à chargement frontal devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par utilisateur final, les municipalités et les autorités publiques de gestion des déchets détenaient 38,3 % de la taille du marché des bennes en Asie-Pacifique en 2026, tandis que les entrepreneurs en construction, démolition et infrastructure devraient se développer à un CAGR de 6,2 % jusqu'en 2032.
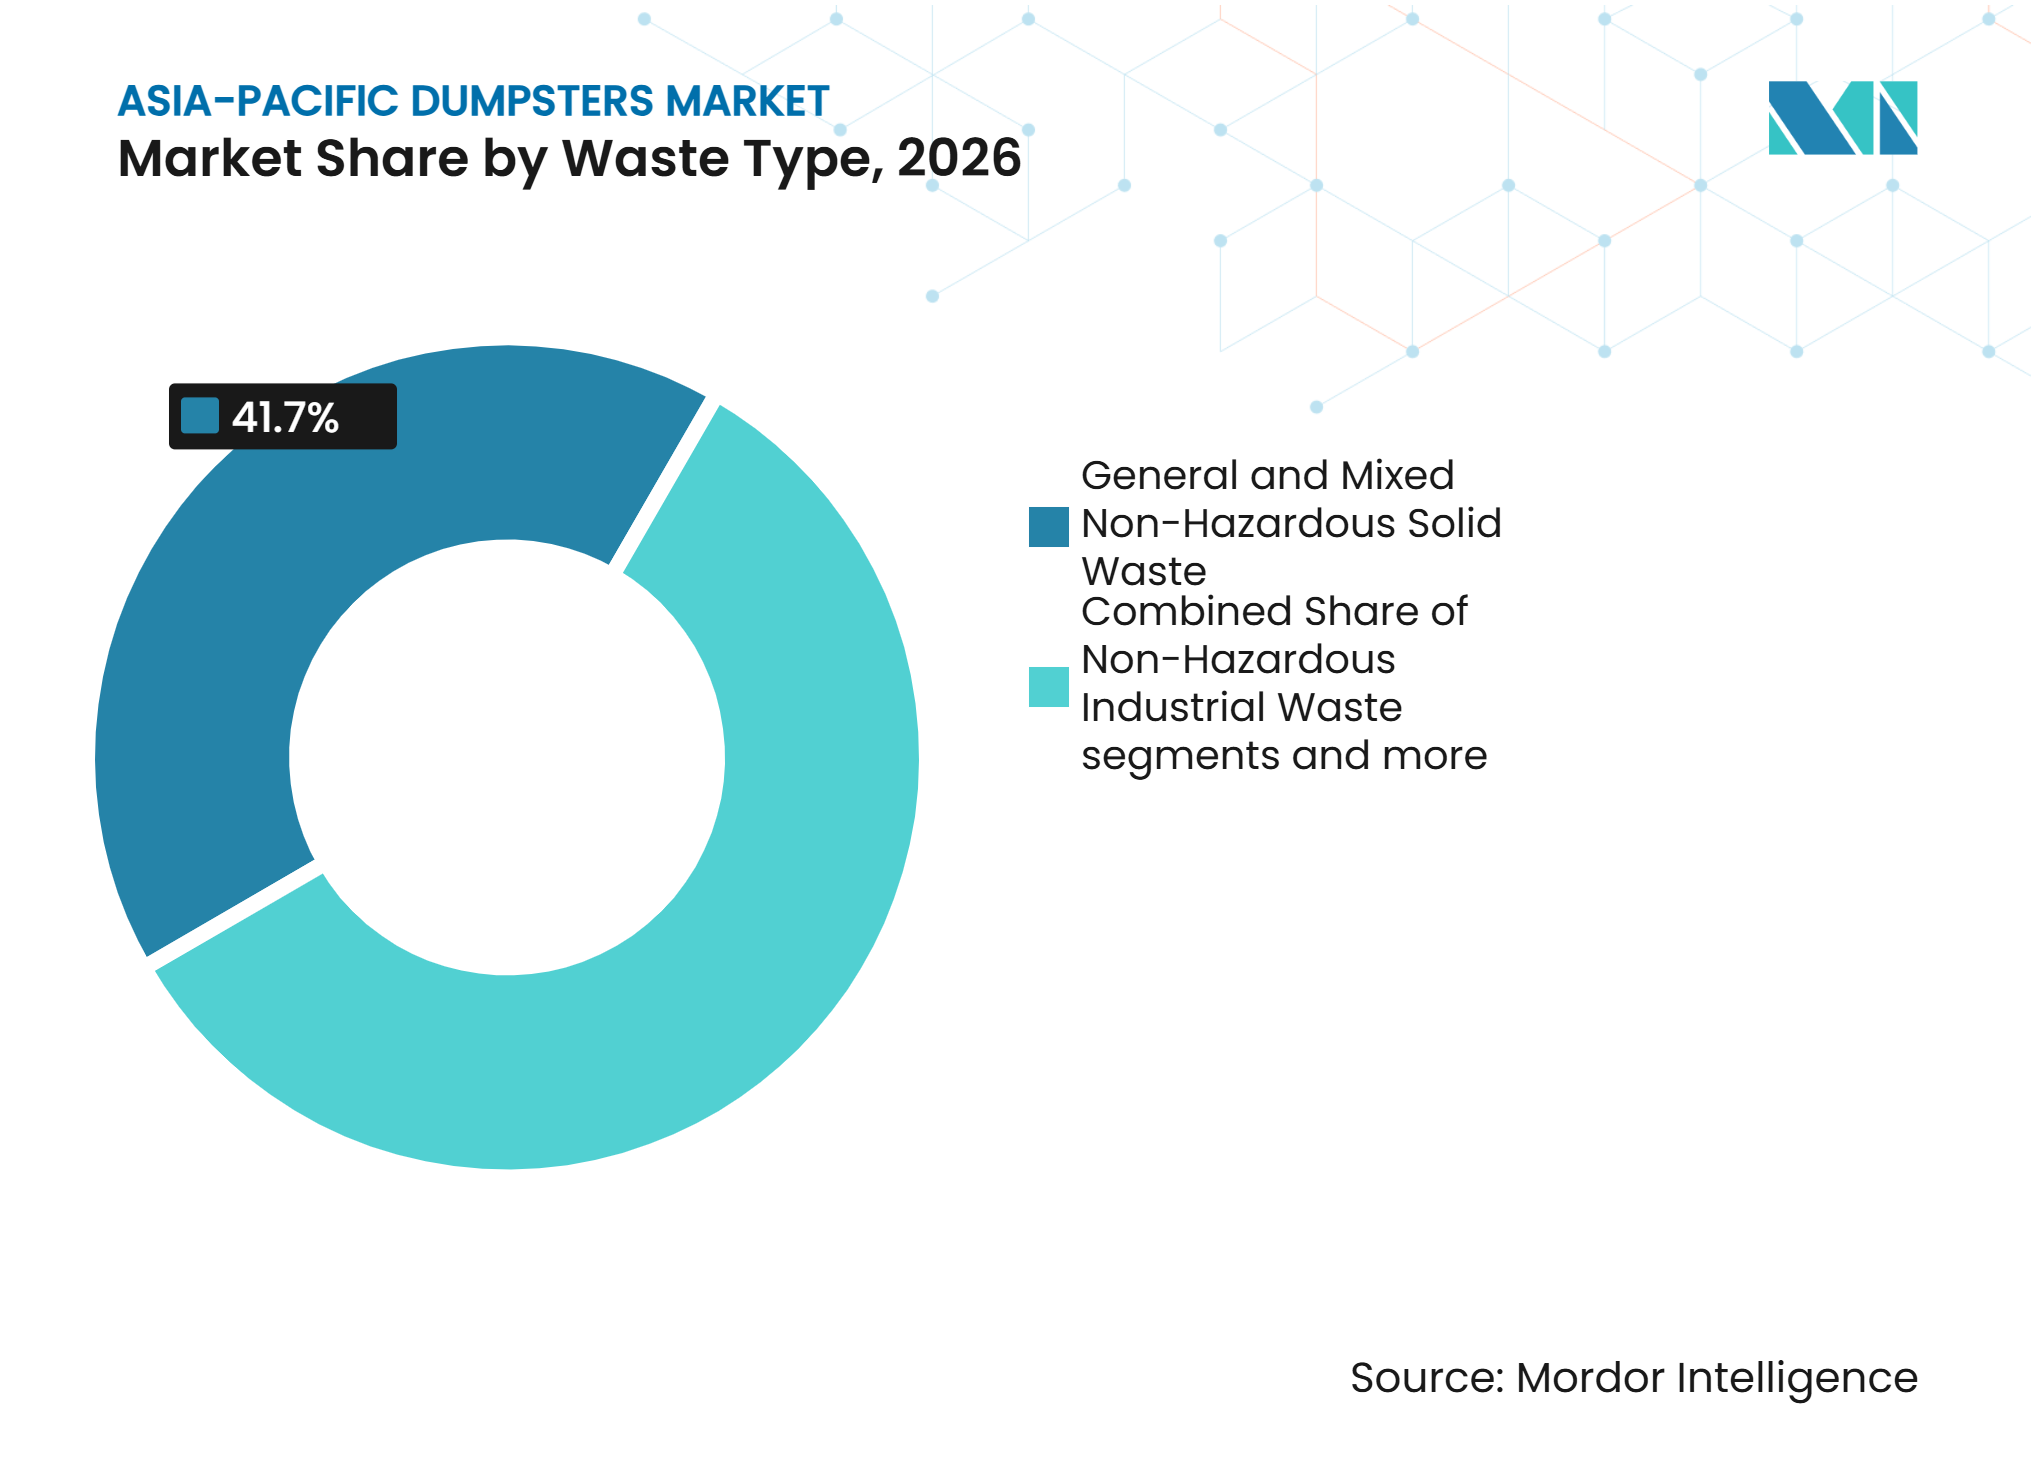
- Par type de déchets, les déchets solides non dangereux généraux et mixtes détenaient une part de 41,7 % en 2026, tandis que les déchets organiques et verts devraient se développer à un CAGR de 6,9 % jusqu'en 2032.
- Par taille de bac, la catégorie 10 à 20 mètres cubes détenait une part de 29,8 % en 2026, tandis que la gamme 20 à 30 mètres cubes devrait croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de 41,4 % en 2026, tandis que l'Inde devrait se développer à un CAGR de 10,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des programmes municipaux de tri à la source | +1.5% | Chine, Corée du Sud, noyau de l'ASEAN, notamment la Thaïlande, le Vietnam et les Philippines | Court terme (≤ 2 ans) |
| Formalisation de la gestion des déchets de construction et de démolition | +1.2% | Chine, Inde, Australie | Moyen terme (2-4 ans) |
| Densité urbaine et développement des immeubles de grande hauteur | +0.9% | Chine, Inde, Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des parcs industriels et des installations logistiques | +0.8% | ASEAN, notamment Singapour, Malaisie, Indonésie et Vietnam, et Inde | Moyen terme (2-4 ans) |
| Approvisionnement en bennes multi-flux pour les déchets alimentaires et organiques | +0.6% | Corée du Sud, Australie, Japon, ASEAN | Moyen terme (2-4 ans) |
| Fabrication localisée pour réduire les délais d'approvisionnement en équipements importés | +0.4% | Chine, Inde, Vietnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes municipaux de tri à la source
Les programmes municipaux de tri augmentent le nombre et le type de conteneurs nécessaires à chaque point de collecte. Les règles amendées sur les ordures urbaines de Shanghai exigent que les parties responsables installent et entretiennent des conteneurs de déchets classifiés, faisant des équipements de tri utilisables une exigence opérationnelle permanente.[1] Le système de tarification à l'usage de la Corée du Sud sépare les déchets résiduels des recyclables, soutenant une demande de remplacement régulière dans les systèmes de collecte urbains denses.[2] Le marché des bennes en Asie-Pacifique bénéficie lorsque les règles exigent plusieurs flux sur un même site plutôt qu'une seule unité de déchets généraux. Les principes de minimisation des déchets de la Convention de Bâle et les pratiques de management environnemental ISO 14001 informent de plus en plus les achats municipaux, renforçant la préférence pour des équipements de collecte traçables et multi-flux.
Formalisation de la gestion des déchets de construction et de démolition
Le Conseil d'État de Chine a demandé aux villes de niveau préfectoral et supérieur de viser un taux d'utilisation des ressources issues des déchets de construction d'au moins 50 % d'ici 2027, tout en appelant à la mise en place de zones de stockage classifiées et de dispositions de transport qualifiées sur les chantiers.[3] Shanghai exige également que les entrepreneurs déposent des plans d'élimination et fournissent des informations détaillées pour les flux séparés de déchets d'ingénierie, de démolition et de rénovation. Les règles indiennes de 2025 exigent que les projets de construction ligibles préparent des plans de gestion des déchets, s'enregistrent auprès du Conseil central de contrôle de la pollution et atteignent des objectifs de recyclage progressifs. Ces mesures font du stockage sur site et des équipements d'enlèvement une partie de l'administration des projets plutôt qu'un choix opérationnel facultatif. La demande est la plus forte pour les conteneurs à crochet, à rouleau et de type benne qui peuvent gérer des débris lourds et séparés. Cette commande motivée par la conformité offre au marché des bennes en Asie-Pacifique une base de demande moins dépendante du sentiment à court terme dans la construction.
Densité urbaine et développement des immeubles de grande hauteur
Le développement des immeubles de grande hauteur augmente les volumes de déchets sur des sites contraints et nécessite une capacité de stockage dédiée au niveau des bâtiments et des quartiers. Les règles sur les déchets solides du Jiangsu exigent que les gestionnaires de propriétés résidentielles fournissent des conteneurs de collecte classifiés à des emplacements accessibles dans les complexes d'appartements. Les aménagements initiaux des bâtiments génèrent des commandes de conteneurs, tandis qu'une utilisation intensive soutient un cycle de remplacement ultérieur. Les fournisseurs de plus petite taille en Chine, en Inde et au Vietnam peuvent raccourcir les délais de livraison en produisant à proximité des emplacements des clients, bien que leur capacité à répondre à des appels d'offres à prix fixe dépende d'un accès stable aux matériaux. Sur le marché des bennes en Asie-Pacifique, les sites urbains denses favorisent également les unités plus petites et modulaires lorsque l'accès des véhicules et l'espace de manœuvre sont limités.
Infrastructure industrielle, logistique et de gestion des déchets organiques
Les nouveaux actifs logistiques créent un besoin soutenu de conteneurs pour les emballages, les déchets industriels généraux et les déchets alimentaires séparés. ESR a commencé en 2025 les travaux d'un hub logistique et de conteneurs à Singapour de 143 000 m², dont la mise en service est prévue en 2027. Les programmes séparés de gestion des déchets alimentaires en Corée du Sud, au Japon, en Australie et dans les villes de l'ASEAN constituent une deuxième raison de se procurer des équipements multi-flux. Le modèle de gestion des déchets alimentaires de Séoul utilise des points de collecte compatibles RFID et une tarification au poids, démontrant le rôle des bacs compatibles avec les capteurs dans les systèmes formels de gestion des déchets organiques. Le marché des bennes en Asie-Pacifique sert donc à la fois l'expansion des installations et l'évolution vers des circuits de collecte spécialisés. Les opérateurs qui associent les conteneurs à des fonctionnalités de maintenance, de compatibilité de collecte et de surveillance sont mieux positionnés pour ces applications.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier et des résines polymères | -0.5% | Fabricants d'Asie de l'Est en Chine et en Corée du Sud | Court terme (≤ 2 ans) |
| Fragmentation des achats municipaux et longs cycles d'appels d'offres | -0.4% | Villes secondaires de l'ASEAN et de l'Inde | Moyen terme (2-4 ans) |
| Normalisation limitée entre les systèmes de collecte en Asie-Pacifique | -0.3% | ASEAN transfrontalière et interface Australie-ASEAN | Long terme (≥ 4 ans) |
| Dommages sur les sites non surveillés, contamination et utilisation non autorisée | -0.2% | Zones secondaires et périurbaines en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier et des résines polymères
L'acier de construction et les résines polymères déterminent une grande partie du coût de fabrication d'une benne, faisant des mouvements de prix des intrants une influence significative sur les offres d'achat, les dépenses de production et les marges des fournisseurs. La volatilité des prix de l'acier et des résines oblige les fabricants à décider d'augmenter les prix des appels d'offres ou d'absorber des coûts plus élevés dans le cadre de contrats municipaux fixes et commerciaux à long terme, créant une pression sur la rentabilité lorsque les ajustements de prix ne peuvent pas être mis en œuvre immédiatement. Les petits fabricants au Vietnam et en Indonésie sont davantage exposés, car l'acier laminé importé, les composants à base de résine et les fluctuations monétaires augmentent leurs coûts d'intrants et rendent la planification des achats plus difficile. Les variations des coûts de l'énergie, du transport et de la fabrication affectent également le prix final des conteneurs finis, en particulier pour les bennes à rouleau résistantes et les grandes unités en acier à haute capacité qui nécessitent des intrants matériels substantiels. Les fabricants peuvent également avoir du mal à maintenir des devis compétitifs lorsque les clients attendent des prix fixes et des calendriers de livraison prévisibles. Ces conditions peuvent limiter les investissements en capacité, augmenter les besoins en fonds de roulement et rendre les engagements de livraison à long terme plus difficiles à tarifer, en particulier pour les fournisseurs opérant avec des tampons de stocks limités. De plus, les fluctuations de la disponibilité des matériaux peuvent perturber les calendriers de production et retarder les livraisons aux transporteurs de déchets, aux entreprises de construction et aux clients municipaux.
Fragmentation des achats municipaux et longs cycles d'appels d'offres
Les systèmes d'achat locaux peuvent ralentir la conversion des exigences de politique de gestion des déchets en commandes de conteneurs. L'Association internationale des déchets solides a noté que les programmes de gestion des déchets en Asie du Sud-Est s'appuient souvent sur des canaux de financement séparés pour les installations de valorisation des matériaux et le déploiement des bacs, créant des défis de coordination. Une municipalité peut avoir besoin d'approbations séparées pour les conteneurs, les camions et la maintenance, même lorsque les trois sont nécessaires pour un seul programme de collecte. L'approche décentralisée des Philippines dans le cadre de la loi sur la gestion écologique des déchets solides peut diviser les décisions entre de nombreuses unités locales. Les différentes normes de conteneurs entre les systèmes de l'ASEAN et australiens compliquent également la planification des flottes transfrontalières. Les dommages, la contamination et l'utilisation non autorisée sur les sites non surveillés augmentent les coûts de maintenance et raccourcissent la durée de vie des équipements. Ces conditions prolongent les cycles de commande et peuvent différer les revenus des fournisseurs sur le marché des bennes en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de benne :
l'échelle des infrastructures favorise les conteneurs détachables en vracLes conteneurs détachables pour déchets en vrac détenaient 51,8 % de la part du marché des bennes en Asie-Pacifique en 2026, car les applications de construction à grand volume, industrielles et de transfert nécessitent une collecte par rouleau, crochet ou câble-treuil. Les unités à crochet conviennent aux sites urbains denses, tandis que les conteneurs à câble-treuil et à rouleau sur rail restent adaptés aux chantiers de construction ouverts et aux zones logistiques portuaires. Les bennes à chargement frontal devraient croître à un CAGR de 5,9 % jusqu'en 2032, car les quartiers commerciaux adoptent une collecte mécanisée qui réduit les besoins en personnel. Le district de Xuhui à Shanghai a mis en place des points de collecte intelligents mobiles et des systèmes de transfert autonomes en 2025, montrant comment la collecte standardisée à chargement frontal peut soutenir la logistique intelligente des déchets.
Les bennes à chargement arrière maintiennent une demande stable sur les circuits résidentiels et hôteliers où l'accès au chargement frontal n'est pas pratique. Les achats prennent de plus en plus en compte la compatibilité de levage, la conception des circuits et la capacité d'un bac à prendre en charge plusieurs flux de déchets. Le marché des bennes en Asie-Pacifique bénéficie du soutien des quartiers urbains cherchant des opérations mécanisées, tandis que les systèmes détachables restent l'option principale pour les grandes charges. Des équipements compatibles entre les types de camions peuvent répondre aux exigences municipales, commerciales et des entrepreneurs sans forcer la reconception de la flotte.



Par utilisateur final/acheteur :
les entrepreneurs dépassent les municipalités en termes de croissanceLes municipalités et les autorités publiques de gestion des déchets détenaient une part de 38,3 % de la demande de 2026, reflétant leur rôle central dans les services de collecte résidentielle et commerciale. Pékin a effectué des inspections mensuelles dans 6 732 nœuds de collecte des déchets et installations de traitement en 2025, soutenant les achats de maintenance et de remplacement continus là où les équipements ne répondaient pas aux normes opérationnelles. Les transporteurs de déchets ont besoin de plusieurs types de conteneurs sur un seul circuit à mesure que les mandats de tri se développent. Les propriétés commerciales, les sites hôteliers et les établissements de restauration nécessitent également une capacité de collecte spécialisée.
Les entrepreneurs en construction, démolition et infrastructure devraient croître à un CAGR de 6,2 % jusqu'en 2032, le taux le plus rapide parmi les groupes d'acheteurs. Les règles indiennes sur les déchets de construction et de démolition et les exigences chinoises en matière de gouvernance des déchets de construction rendent la planification détaillée des sites et le stockage séparé plus courants. Les fournisseurs de location et de crédit-bail de bennes bénéficient là où les entrepreneurs préfèrent un accès temporaire pour les travaux basés sur des projets. Les entreprises de valorisation des matériaux constituent un autre groupe de clients en développement à mesure que la collecte spécifique aux flux améliore la valeur des intrants séparés. Ces groupes d'acheteurs étendent le marché des bennes en Asie-Pacifique au-delà des achats directs de flottes municipales.
Par type de déchets :
les déchets organiques stimulent la croissance la plus rapideLes déchets solides non dangereux généraux et mixtes détenaient une part de 41,7 % en 2026, car les conteneurs de déchets résiduels restent présents sur la plupart des circuits de collecte municipaux, commerciaux et résidentiels. Les prestataires de collecte ont encore besoin de ces conteneurs même là où les politiques de tri se sont développées. Les déchets de construction et de démolition constituent un autre flux important, soutenu par des règles formalisées qui exigent un stockage classifié et des dispositions de transport. Les déchets généraux restent le flux de collecte par défaut pour les emplacements qui ne peuvent pas séparer entièrement les matériaux.
Les déchets organiques et verts devraient croître à un CAGR de 6,9 % jusqu'en 2032, le plus rapide parmi les types de déchets. Le système RFID de Séoul applique une redevance de 130 wons coréens par kilogramme aux points de collecte, soutenant l'utilisation de bacs dédiés et de plus en plus compatibles avec les capteurs. Les conteneurs recyclables en papier, plastique, verre et métal bénéficient également de l'expansion des dispositifs de responsabilité élargie des producteurs dans l'ASEAN. Ces flux de déchets donnent au marché des bennes en Asie-Pacifique un besoin croissant de conceptions qui limitent la contamination et préservent la séparation des matériaux lors de la collecte.

Par taille de bac (capacité) :
les tailles moyennes en tête, les grandes unités gagnent des partsLa catégorie de capacité de 10 à 20 mètres cubes détenait 29,8 % de la demande de 2026, car elle convient aux sites commerciaux, aux institutions, aux constructions à moyenne échelle et aux opérations de transfert municipal. Cette taille peut réduire la fréquence d'envoi des camions sans créer d'exigences excessives en matière d'espace ou d'accès. La gamme de 6 à 10 mètres cubes reste pertinente pour les clusters commerciaux périurbains et les projets de construction de plus petite taille. Le choix de la capacité suit souvent l'équilibre entre l'empreinte disponible, la fréquence de collecte et l'accès des camions.
La gamme de 20 à 30 mètres cubes devrait croître à un CAGR de 5,9 % jusqu'en 2032, car les parcs logistiques et les zones industrielles gèrent des volumes de déchets quotidiens plus importants. Les unités plus petites, notamment jusqu'à 3 et 3 à 6 mètres cubes, ont un rôle dans les quartiers de grande hauteur avec un espace de stockage limité. Le district de Hongkou à Shanghai a introduit des conteneurs de déchets de rénovation modulaires légers dans des immeubles d'appartements, démontrant une option compacte pour les sites contraints. Ces exigences variées élargissent le marché des bennes en Asie-Pacifique pour les fournisseurs disposant à la fois d'équipements compacts et à haute capacité.
Analyse géographique
Chine : la profondeur réglementaire façonne le cœur du marché
La Chine détenait 41,4 % de la part du marché des bennes en Asie-Pacifique en 2026, soutenue par de grands volumes de déchets municipaux et des systèmes de collecte formels bien établis. Shanghai a déployé 527 bennes intelligentes avec des alertes de niveau de remplissage dans des zones sanitaires prioritaires, notamment Lujiazui, Century Avenue et Qiantan. Pékin a signalé un taux de participation au tri des déchets de 98,3 % dans une enquête de 2025 auprès de plus de 3 200 résidents, tandis que la collecte quotidienne moyenne de recyclables est passée de plus de 3 000 tonnes à 7 450 tonnes sur cinq ans. La politique de construction et de démolition du Conseil d'État de 2025 ajoute une demande des chantiers de construction en exigeant un stockage classifié et un objectif d'utilisation pour 2027. La surveillance numérique, notamment le GPS, les certificats d'élimination RFID et les registres électroniques, soutient les équipements pouvant fonctionner dans des flux de services traçables.
Inde : la croissance portée par la responsabilité élargie des producteurs stimule le CAGR régional le plus rapide
L'Inde devrait croître à un CAGR de 10,7 % jusqu'en 2032, le taux géographique le plus rapide sur le marché des bennes en Asie-Pacifique. Les règles de gestion des déchets de construction et de démolition de 2025 imposent des obligations de responsabilité élargie des producteurs aux projets éligibles et exigent l'enregistrement et la planification de la gestion des déchets. La construction en hauteur à Mumbai, Hyderabad, Bengaluru et Gurugram augmente le nombre d'emplacements devant stocker des déchets sur des sites contraints. Les exigences réglementaires renforcent la demande de flux de déchets documentés, séparés et valorisables. La capacité municipale inégale peut ralentir la mise en œuvre dans certains endroits, mais laisse de la place aux fournisseurs capables de soutenir la conformité par l'équipement et le service.
Divergence régionale entre l'ASEAN, le Japon, la Corée du Sud et l'Australie
Le Japon dispose d'un système structuré de collecte des déchets industriels dans le cadre de sa loi sur la gestion des déchets et le nettoyage public, qui soutient une demande de remplacement régulière et motivée par la conformité. La ville de Can Tho au Vietnam a introduit des règles de collecte classifiée qui précisent les dispositions relatives aux camions et aux conteneurs, montrant la formalisation de la collecte sous contrat dans les villes de l'ASEAN. Les systèmes de collecte australiens sont influencés par les permis d'État et la conformité aux normes, tandis que Cleanaway a ouvert une installation de valorisation des matériaux dans l'ouest de Sydney capable de traiter 120 000 tonnes de recyclables par an. Dans ces marchés mixtes, les fournisseurs de conteneurs doivent s'adapter à différentes conceptions de collecte, pratiques d'étiquetage et exigences de conformité.
Paysage concurrentiel
Concentration du Marché
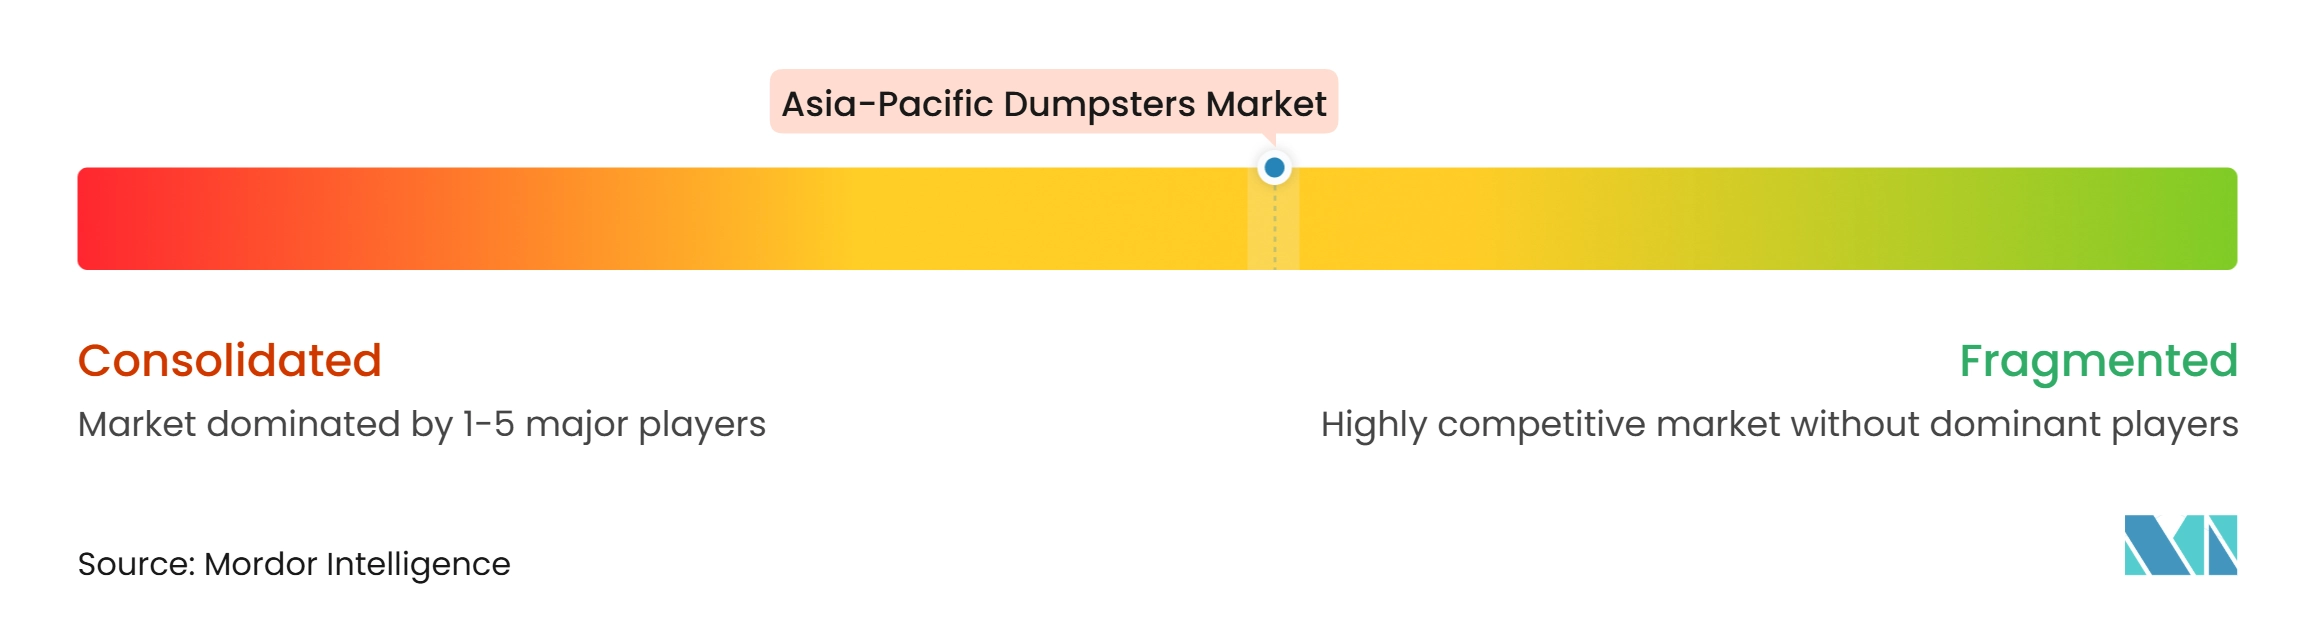
Le marché des bennes en Asie-Pacifique présente un niveau moyen de concentration, avec des opérateurs intégrés de gestion des déchets prédominants en Australie, en Nouvelle-Zélande et au Japon, tandis que les fabricants spécialisés sont concentrés en Chine et en Malaisie. Cleanaway a déclaré un chiffre d'affaires brut de 3,85 milliards AUD (2,6 milliards USD) pour l'exercice 2025 et une croissance du chiffre d'affaires net de 3,4 %, tandis que son programme Blueprint 2030 continue de mettre l'accent sur les acquisitions et les actifs post-collecte. REMONDIS Australia a obtenu le statut de fournisseur privilégié dans le cadre du dispositif CUARWD2025 d'Australie-Occidentale, démontrant la valeur d'un accès aux achats à long terme. Les fournisseurs chinois, notamment Hunan Tobro Machine, Shandong Brics Machinery et Hero Equipment, se font concurrence sur le prix et la personnalisation pour les produits à crochet, à rouleau et à chargement frontal. Leur production locale offre un avantage en termes de coûts sur les marchés de l'ASEAN orientés vers l'exportation.
La connectivité numérique et la conception d'équipements abordables sont des domaines de concurrence importants dans les villes secondaires indiennes et de l'ASEAN. Les exigences ISO 14001 et de responsabilité élargie des producteurs nationales favorisent les chaînes d'approvisionnement certifiées et traçables. Les fournisseurs sans certifications peuvent être désavantagés dans les appels d'offres qui évaluent la performance environnementale en plus du prix. Les contrats de service intégrés permettent également aux grands opérateurs d'influencer la sélection des équipements par le biais de dispositions de collecte, de traitement et de gestion de flotte.
L'accord d'octobre 2025 de Cleanaway avec Acciona pour fournir des déchets à l'installation de valorisation énergétique de Kwinana montre comment les dispositions de traitement peuvent influencer les spécifications de la flotte de collecte. REMONDIS a acquis une participation majoritaire dans GO Organics et prévoit de doubler la capacité à 124 000 tonnes par an, soutenant une collecte accrue de déchets organiques en Australie-Occidentale. Cleanaway a également acquis Citywide Waste et annoncé une mise à niveau de 35 millions AUD (23,5 millions USD) du site de Dynon Road, étendant sa plateforme de valorisation des ressources post-collecte.
Leaders du secteur des bennes en Asie-Pacifique
-
J.J. Richards & Sons Pty Ltd
-
Cleanaway Waste Management Limited
-
MASTEC Pty Ltd
-
Sulomas Sdn Bhd
-
OTTO KOREA CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bennes en Asie-Pacifique Entreprises couvertes dans ce rapport
- J.J. Richards & Sons Pty Ltd
- Cleanaway Waste Management Limited
- MASTEC Pty Ltd
- Sulomas Sdn Bhd
- OTTO KOREA CO., LTD.
- Wastech Engineering Pty Ltd
- Skip Factory
- Ecube Labs Co., Ltd.
- Hunan Tobro Machine Co., Ltd.
- Shandong Brics Machinery Manufacturing Co., Ltd.
- Hero Equipment (Yangzhou) Co., Ltd.
- Qingdao Ruijunyuan Container Co., Ltd.
- Winnson Ecotech Sdn Bhd
- Molok Oy
- SULO Group
- Veolia Environnement S.A.
- SUEZ S.A.
- REMONDIS Australia Pty Ltd
- WM New Zealand Limited
- Smart Environmental Limited
Développements industriels récents dans Marché des bennes en Asie-Pacifique
- Avril 2026 : Forcetech a installé deux bennes intelligentes solaires SmaGO à Ark Town Utsunomiya au Japon. Les unités disposent d'un compactage automatique des déchets, réduisant le volume des déchets à environ un cinquième, et d'une surveillance du niveau de remplissage basée sur le cloud pour améliorer l'efficacité de la collecte.
- Octobre 2025 : Cleanaway a conclu un accord à long terme avec Acciona pour fournir des déchets à l'installation de valorisation énergétique de Kwinana en Australie-Occidentale, détournant les déchets non recyclables des décharges grâce à la technologie de valorisation énergétique des déchets.
Périmètre du rapport sur le marché des bennes en Asie-Pacifique
Le rapport sur le marché des bennes en Asie-Pacifique est segmenté par type de benne (bennes à chargement frontal, bennes à chargement arrière et plus), par utilisateur final/acheteur (entreprises de collecte et de transport des déchets et plus), par type de déchets (déchets solides non dangereux généraux et mixtes et plus), par taille de bac (jusqu'à 3 mètres cubes, 3 à 6 mètres cubes et plus), et par géographie (Chine, Japon et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bennes à chargement frontal | |
| Bennes à chargement arrière | |
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble-treuil / rouleau sur rail |
| Conteneurs à crochet | |
| Conteneurs à levage par benne / levage par chaîne | |
| Autres configurations de conteneurs détachables | |
| Autres types de bennes |
| Entreprises de collecte et de transport des déchets | |
| Entreprises de location et de crédit-bail de bennes | |
| Municipalités et autorités publiques de gestion des déchets | |
| Entrepreneurs en construction, démolition et infrastructure | |
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux |
| Hôtellerie, restaurants et restauration | |
| Bureaux et immeubles commerciaux | |
| Établissements de santé et d'enseignement | |
| Sociétés de gestion immobilière et d'installations | |
| Autres établissements commerciaux et institutionnels | |
| Entreprises industrielles et manufacturières | |
| Entreprises de recyclage et de valorisation des matériaux | |
| Autres acheteurs directs |
| Déchets solides non dangereux généraux et mixtes |
| Déchets de construction et de démolition |
| Déchets recyclables (papier, carton, plastiques, verre et métaux) |
| Déchets organiques et verts (déchets alimentaires, de jardin, d'espaces verts et horticoles) |
| Déchets industriels non dangereux |
| Déchets encombrants et matériaux de nettoyage |
| Autres déchets non dangereux |
| Jusqu'à 3 mètres cubes |
| 3 à 6 mètres cubes |
| 6 à 10 mètres cubes |
| 10 à 20 mètres cubes |
| 20 à 30 mètres cubes |
| 30 à 40 mètres cubes |
| Plus de 40 mètres cubes |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) |
| Australie |
| Reste de l'Asie-Pacifique |
| Par type de benne | Bennes à chargement frontal | |
| Bennes à chargement arrière | ||
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble-treuil / rouleau sur rail | |
| Conteneurs à crochet | ||
| Conteneurs à levage par benne / levage par chaîne | ||
| Autres configurations de conteneurs détachables | ||
| Autres types de bennes | ||
| Par utilisateur final/acheteur | Entreprises de collecte et de transport des déchets | |
| Entreprises de location et de crédit-bail de bennes | ||
| Municipalités et autorités publiques de gestion des déchets | ||
| Entrepreneurs en construction, démolition et infrastructure | ||
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux | |
| Hôtellerie, restaurants et restauration | ||
| Bureaux et immeubles commerciaux | ||
| Établissements de santé et d'enseignement | ||
| Sociétés de gestion immobilière et d'installations | ||
| Autres établissements commerciaux et institutionnels | ||
| Entreprises industrielles et manufacturières | ||
| Entreprises de recyclage et de valorisation des matériaux | ||
| Autres acheteurs directs | ||
| Par type de déchets | Déchets solides non dangereux généraux et mixtes | |
| Déchets de construction et de démolition | ||
| Déchets recyclables (papier, carton, plastiques, verre et métaux) | ||
| Déchets organiques et verts (déchets alimentaires, de jardin, d'espaces verts et horticoles) | ||
| Déchets industriels non dangereux | ||
| Déchets encombrants et matériaux de nettoyage | ||
| Autres déchets non dangereux | ||
| Par taille de bac (capacité) | Jusqu'à 3 mètres cubes | |
| 3 à 6 mètres cubes | ||
| 6 à 10 mètres cubes | ||
| 10 à 20 mètres cubes | ||
| 20 à 30 mètres cubes | ||
| 30 à 40 mètres cubes | ||
| Plus de 40 mètres cubes | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des bennes en Asie-Pacifique d'ici 2032 ?
Le marché devrait atteindre 2,58 milliards USD d'ici 2032, contre 1,86 milliard USD en 2026, à un CAGR de 5,65 %.
Quel type de benne détient la plus grande part en Asie-Pacifique ?
Les conteneurs détachables pour déchets en vrac détenaient une part de 51,8 % en 2026, car les chantiers de construction, industriels et de transfert nécessitent une manutention à grand volume.
Qu'est-ce qui stimule la demande de conteneurs à déchets en Inde ?
La prévision de CAGR de 10,7 % pour l'Inde est soutenue par la densité urbaine, les projets de villes intelligentes et les règles de construction et de démolition de 2025 qui exigent la planification et l'enregistrement de la gestion des déchets.
Quel flux de déchets connaît la croissance la plus rapide pour les bennes en Asie-Pacifique ?
Les déchets organiques et verts devraient croître à un CAGR de 6,9 % jusqu'en 2032, car les villes développent des programmes séparés de collecte des déchets alimentaires.
Pourquoi les bennes à chargement frontal se développent-elles dans les zones urbaines ?
Les bennes à chargement frontal devraient croître à un CAGR de 5,9 % jusqu'en 2032, car la collecte mécanisée peut réduire les besoins en personnel dans les quartiers commerciaux.
Quels facteurs ralentissent l'approvisionnement en bennes en Asie du Sud-Est ?
Les systèmes d'appels d'offres locaux fragmentés, les différentes spécifications d'équipements et les approbations séparées pour les conteneurs, les camions et la maintenance peuvent retarder le déploiement.