
Tamanho e Quota do Mercado de DOOH da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
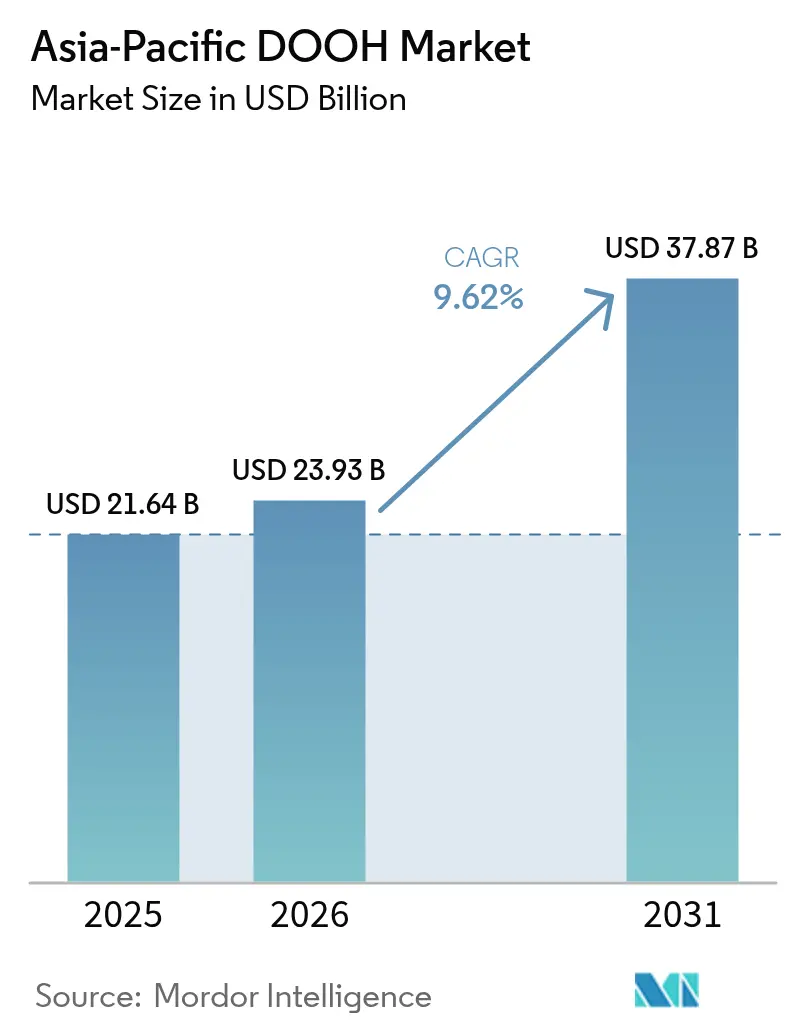
| Tamanho do mercado no ano base (2025) | 21.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 23.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de DOOH da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do mercado de DOOH da Ásia-Pacífico cresça de 21,64 mil milhões de USD em 2025 para 23,93 mil milhões de USD em 2026, com previsão de atingir 37,87 mil milhões de USD até 2031, a uma CAGR de 9,62% no período 2026-2031. Os anunciantes estão a redirecionar orçamentos para inventário verificado por localização que opera sem cookies de terceiros, e esta mudança está a aumentar a procura por licitação programática em ecrãs de trânsito, aeroportos e retalho. Os feeds de dados em tempo real possibilitados pela largura de banda 5G estão a permitir que marcas automóveis e de eletrónica de consumo exibam criativos com gráficos em movimento que anteriormente eram impraticáveis. Os painéis LED energeticamente eficientes estão a ampliar a conversão digital em cidades de segundo nível, à medida que a queda nos preços dos componentes reduz o investimento de capital. As empresas multinacionais também estão a favorecer o mercado de DOOH da Ásia-Pacífico porque os relatórios de pegada de carbono ao nível de campanha mostram emissões mais baixas do que a publicidade digital online.
Principais Conclusões do Relatório
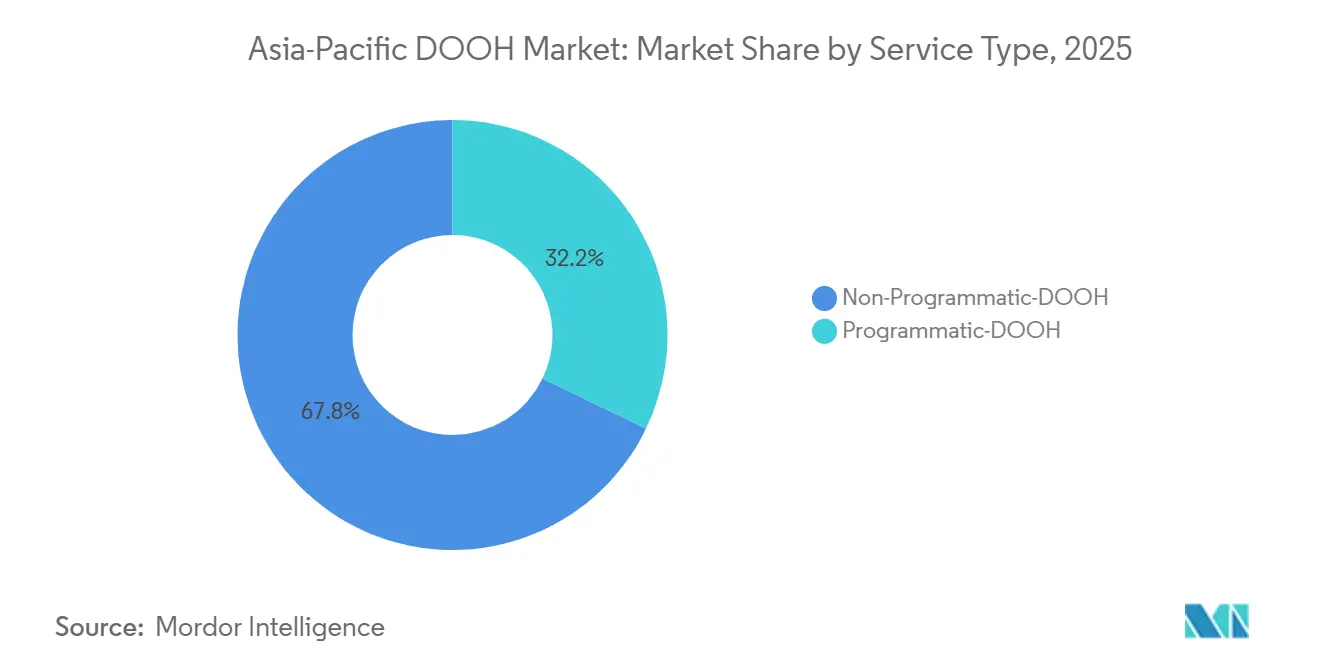
- Por tipo de serviço, os formatos não programáticos lideraram com 67,83% de quota de receita em 2025, enquanto o programático registou a CAGR mais rápida de 10,12% até 2031.
- Por aplicação, os outdoors representaram 45,96% do tamanho do mercado de DOOH da Ásia-Pacífico em 2025, e os ecrãs de trânsito estão a avançar a uma CAGR de 11,67% até 2031.
- Por ambiente de localização, o inventário à beira de estrada detinha 30,74% de quota do tamanho do mercado de DOOH da Ásia-Pacífico em 2025; os espaços aeroportuários estão projetados para expandir a uma CAGR de 12,23% durante o mesmo horizonte.
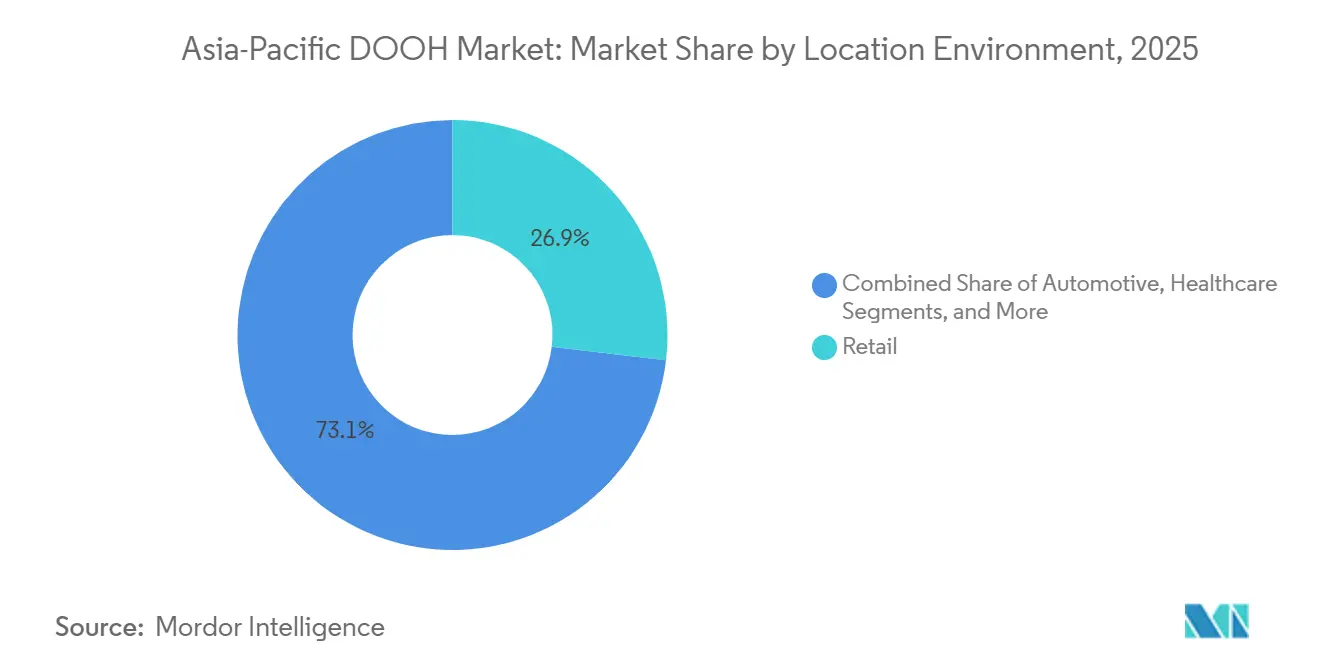
- Por setor do utilizador final, o retalho liderou com 26,87% de quota em 2025, enquanto a saúde está prevista para crescer a uma CAGR de 13,46% até 2031.
- Por geografia, a China captou 50,79% da quota do mercado de DOOH da Ásia-Pacífico em 2025, e a Índia está definida para crescer mais rapidamente a uma CAGR de 12,38% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de DOOH da Ásia-Pacífico
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Implementação do 5G a Permitir Criativos de Alta Largura de Banda | +1.8% | China, Coreia do Sul, Japão, Austrália, Singapura | Médio prazo (2-4 anos) |
| Expansão Rápida do Metro Urbano a Abrir Inventário Premium | +2.1% | Índia, China, Tailândia, Indonésia | Longo prazo (≥ 4 anos) |
| Integração de DOOH Programático com Redes de Média de Retalho | +1.6% | Austrália, Singapura, Japão, China | Curto prazo (≤ 2 anos) |
| Queda no Custo de LED a Acelerar a Conversão Digital | +1.4% | Índia, Tailândia, Resto da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ecrãs Energeticamente Eficientes a Atrair Anunciantes Orientados para ESG | +0.9% | Global, adoção antecipada na Austrália, Japão, Singapura | Longo prazo (≥ 4 anos) |
| Mudança de Segurança de Marca de Cookies para DOOH Verificado por Localização | +1.2% | Austrália, Singapura, Hong Kong, Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implementação do 5G a Permitir Criativos de Alta Largura de Banda
A China implementou mais de 3,6 milhões de estações base 5G até ao final de 2025, conferindo aos ecrãs exteriores a conectividade necessária para sobreposições de dados em direto e vídeo 4K.[1]Ministério da Indústria e Tecnologia da Informação, "Estatísticas de Implementação de Estações Base 5G na China 2025," miit.gov.cn A Coreia do Sul atingiu cobertura 5G a nível nacional no mesmo ano, o que permitiu aos operadores de trânsito transmitir gráficos em movimento durante as horas de ponta. [2]Comissão de Comunicações da Coreia, "Conquista de Cobertura 5G Nacional na Coreia do Sul 2025," kcc.go.kr As principais operadoras australianas alargaram o 5G a corredores regionais, suportando outdoors de vídeo programático à beira de estrada direcionados a viajantes de longa distância. A NTT Docomo do Japão associou os serviços de posicionamento 5G às redes de DOOH para que as campanhas possam ser acionadas automaticamente quando a densidade de peões aumenta. O resultado é uma tela criativa que espelha a qualidade do vídeo online enquanto preserva o contexto de localização, conferindo ao mercado de DOOH da Ásia-Pacífico uma vantagem distintiva sobre os formatos de exibição estática.
Expansão Rápida do Metro Urbano a Abrir Inventário Premium
A rede de 455 quilómetros do Metro de Deli gerou 4,2 mil milhões de INR (50 milhões de USD) em receita publicitária no exercício fiscal 2024-25, com os ecrãs digitais a representar 68% do inventário.[3]Corporação do Metro de Deli, "Expansão da Rede do Metro de Deli," delhimetrorail.com A Fase III do Metro de Mumbai acrescentou 33,5 quilómetros de via e adjudicou concessões de plataforma à Times Innovative Media, aumentando a penetração digital na capital comercial da Índia. A China ultrapassou os 10.000 quilómetros de metro urbano em 2025, e a Focus Media controla agora os direitos digitais em mais de 2.000 estações. A extensão da Linha Azul do MRT da Tailândia e a Fase II do MRT de Jacarta instalaram em conjunto quase 500 novos ecrãs, criando inventário novo para marcas que visam os passageiros. Os elevados tempos de permanência dentro das estações estão a produzir CPMs 40-60% acima dos painéis à beira de estrada, tornando o trânsito o segmento de crescimento mais rápido do mercado de DOOH da Ásia-Pacífico.
Integração de DOOH Programático com Redes de Média de Retalho
A Coles e a Woolworths integraram 1.800 ecrãs de supermercado nas suas plataformas de média de retalho, permitindo que as marcas alinhem as promoções em loja com as colocações externas. A FairPrice de Singapura ligou 150 ecrãs de supermercado à Moving Walls, permitindo que os anunciantes troquem criativos instantaneamente quando os níveis de inventário ou os padrões meteorológicos mudam. O Aeon Mall do Japão integrou 500 ecrãs com o DSP do Yahoo Japan, estabelecendo uma ponte entre o alcance fora do local e as conversões no local. A investigação da TNL Mediagene prevê que as redes de média de retalho representarão 15% da despesa em publicidade digital da Ásia-Pacífico até 2027, e o DOOH é a âncora offline para esse crescimento. Esta tendência eleva o mercado de DOOH da Ásia-Pacífico de um meio puramente de branding para um canal de desempenho com atribuição em ciclo fechado.
Queda no Custo de LED a Acelerar a Conversão Digital
Os painéis LED para uso exterior caíram para 800-2.500 USD por m² em 2025, uma queda de aproximadamente 30% face a 2023, devido a excedentes de oferta nos centros de fabrico chineses e a ganhos de eficiência nos circuitos integrados de controlo. Empresas indianas como a Laqshya Media aproveitaram os preços mais baixos para digitalizar outdoors em Pune, Ahmedabad e Jaipur. A Plan B Media da Tailândia converteu 120 locais estáticos e agora recupera o seu investimento de capital em menos de três anos. A gama LED 2025 da Sharp reduz o consumo de energia em 25%, o que reduz ainda mais o custo total de propriedade. A queda da barreira de entrada está a ampliar a participação, injetando nova oferta no mercado de DOOH da Ásia-Pacífico e estimulando a concorrência nas cidades secundárias.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Fragmentação da Propriedade dos Meios a Aumentar a Complexidade de Compra | -1.3% | Índia, Tailândia, Indonésia, Resto da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade do Preço da Energia a Aumentar os Custos Operacionais | -1.1% | Austrália, Índia, Japão | Curto prazo (≤ 2 anos) |
| Regulamentos de Privacidade de Dados a Limitar o Retargeting Móvel | -0.8% | Singapura, China, Índia, Austrália | Longo prazo (≥ 4 anos) |
| Escassez de Criativos Especializados em DOOH nos Mercados Emergentes | -0.6% | Índia, Tailândia, Indonésia, Resto da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação da Propriedade dos Meios a Aumentar a Complexidade de Compra
A Índia conta com mais de 200 operadores regionais, nenhum com mais de 8% de quota nacional, obrigando os anunciantes a negociar múltiplos contratos e a adaptar as artes gráficas para especificações de ecrã divergentes. A Tailândia apresenta uma dispersão semelhante, com a Plan B, a Master Ad e a VGI a controlar diferentes espaços e a vender em silos. A Indonésia conta com cerca de 150 operadores, muitos ainda offline, e carece de protocolos de medição uniformes. A fragmentação aumenta o orçamento mínimo viável e atrasa a escala programática, moderando o crescimento no mercado de DOOH da Ásia-Pacífico. A consolidação, ou agregadores de terceiros que agrupam inventário, está a emergir como um pré-requisito para uma compra sem fricções.
Volatilidade do Preço da Energia a Aumentar os Custos Operacionais
As tarifas comerciais australianas subiram 18,3% em termos homólogos em 2025, acrescentando 8.000-12.000 USD de custos de energia extra por outdoor.[4]Regulador de Energia Australiano, "Tendências de Preços de Eletricidade Comercial na Austrália 2025," aer.gov.au As tarifas industriais indianas subiram 6,5% à medida que os estados aplicaram sobretaxas para subsídios às energias renováveis. As tarifas japonesas aumentaram 9% devido aos maiores custos de importação de GNL, comprimindo as margens das redes de ecrãs em estações ferroviárias. Os ecrãs consomem tipicamente 200-500 W por m², equivalendo a 1.500-4.000 USD em eletricidade anual por ecrã. Os operadores estão a responder com painéis solares adicionais e faturação por uso horário, mas a volatilidade continua a ser um obstáculo estrutural para o mercado de DOOH da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Automação Programática Remodela a Compra
O inventário programático representou 32,17% da receita de 2025, e a sua CAGR de 10,12% posiciona-o para capturar uma fatia crescente do tamanho do mercado de DOOH da Ásia-Pacífico até 2031. A Austrália lidera a adoção, com 31% da despesa nacional transacionada programaticamente após a oOh!media e a QMS Media lançarem portais de autoatendimento. Singapura segue com 22%, à medida que a Moving Walls se liga à The Trade Desk e ao Google DV360. A China permanece abaixo dos 10% porque a Focus Media favorece negócios diretos, mas os criativos dinâmicos assistidos por IA estão a preparar o terreno para uma mudança gradual.
Os formatos não programáticos retêm 67,83% de quota porque os contratos premium de aeroportos e trânsito exigem volumes de impressões garantidos. As concessões de longo prazo da JCDecaux no Changi e no Aeroporto Internacional de Hong Kong exemplificam esta preferência pela exclusividade. A divisão da quota do mercado de DOOH da Ásia-Pacífico está, portanto, a evoluir para um modelo híbrido onde o programático impulsiona o rendimento incremental à beira de estrada e em centros comerciais, enquanto as vendas diretas asseguram os centros de alto valor.


Por Aplicação: O Trânsito Capta a Atenção dos Passageiros
Os ecrãs de outdoor representaram 45,96% da despesa de 2025, mas o inventário de trânsito está a fechar rapidamente a diferença à medida que a densidade do metro urbano aumenta. As 286 estações do Metro de Deli geraram 50 milhões de USD em receita publicitária, e os ecrãs digitais forneceram 68% desse total. A Linha Azul de Banguecoque e o MRT de Jacarta adicionaram quase 500 novos ecrãs nos últimos dois anos. Como resultado, o tamanho do mercado de DOOH da Ásia-Pacífico para trânsito está projetado para crescer a uma CAGR de 11,67% até 2031.
O tempo de permanência cativo nas estações é em média superior a cinco minutos, permitindo que os anunciantes entreguem narrativas sequenciais ou ativações com código QR. Os formatos de mobiliário urbano, embora com menor quota, interligam o alcance à beira de estrada e de trânsito ao preencher lacunas hiperlocais. A sua segmentação granular mantê-los-á relevantes mesmo que nunca igualem a escala dos outdoors e do trânsito.
Por Ambiente de Localização: Os Aeroportos Comandam CPMs Premium
Os painéis à beira de estrada detinham 30,74% de quota de receita em 2025, suportados pela expansão das autoestradas nacionais e pela flexibilização regulatória nos limites de brilho digital. Os aeroportos, no entanto, deverão superar todos os outros espaços com uma CAGR de 12,23%, impulsionada pela rede 5G e pelas parcerias com o retalho duty-free. A JCDecaux instalou 250 ecrãs de alta resolução nos quatro terminais do Changi de Singapura e no futuro Terminal 5. O Aeroporto Internacional de Hong Kong aumentou o seu número de ecrãs em 40% e oferece agora criativos dinâmicos baseados em dados de origem de voo.
Os CPMs aeroportuários são três a cinco vezes superiores aos equivalentes à beira de estrada, refletindo a demografia de viajantes abastados e a oferta de inventário limitada. Os centros comerciais e os espaços de retalho interior situam-se entre os dois extremos, proporcionando tanto a intenção de compra como a escala dos passageiros. A quota do mercado de DOOH da Ásia-Pacífico deverá reequilibrar-se em direção a aeroportos e centros comerciais à medida que os anunciantes perseguem públicos premium e dados de retalho de primeira parte.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor do Utilizador Final: A Saúde Emerge como Líder de Crescimento
O retalho foi o maior gastador com 26,87% em 2025, capitalizando os dados de fidelização e as promoções em loja para ligar os ecrãs à atividade no ponto de venda. A despesa em saúde está a crescer mais rapidamente, prevendo-se um crescimento anual de 13,46% à medida que as redes hospitalares na Austrália e na Índia implementam ecrãs nas salas de espera. A Healthscope instalou ecrãs em 120 hospitais australianos, e a Apollo Hospitals implementou 300 ecrãs na Índia para educação farmacêutica.
A população da Ásia-Pacífico com 65 anos ou mais atingirá 580 milhões até 2030, aumentando a procura por campanhas de bem-estar que requerem canais contextuais e conformes com a privacidade. A banca, o setor automóvel e o entretenimento continuam a ser compradores centrais, mas o forte impulso demográfico significa que a fatia da saúde no tamanho do mercado de DOOH da Ásia-Pacífico continuará a expandir-se.
Análise Geográfica
A China contribuiu com 50,79% da despesa total de 2025, impulsionada pela presença de 700.000 ecrãs da Focus Media e pelas concessões exclusivas em elevadores. A rede de metro urbano de 10.000 quilómetros do país fornece uma rede fechada onde os anunciantes podem acompanhar os passageiros desde os elevadores residenciais até às plataformas do metro, reforçando a frequência da mensagem. As regras de informação pessoal restringem o retargeting ao nível do telemóvel, mas os sinais de localização agregados ainda são permitidos, mantendo o crescimento no caminho certo.
A Índia é o território de crescimento mais rápido, crescendo 12,38% anualmente com base na digitalização do metro em Deli, Mumbai e Bangalore. As start-ups programáticas como a AdOnMo estão a agregar ecrãs de cidades de segundo nível, utilizando os menores custos de LED para tornar a economia da atualização viável. Embora a propriedade dos meios seja fragmentada, novos agregadores estão a começar a simplificar a compra, e a quota do mercado de DOOH da Ásia-Pacífico capturada pela Índia aumentará de forma constante até 2031.
A Austrália beneficia da maior penetração programática da região com 31%, graças às integrações da oOh!media e da QMS Media com a Vistar, a The Trade Desk e o Google DV360. Os elevados preços da energia levaram os operadores a adotar retrofits solares, mas esses custos são compensados pelos CPMs premium nos corredores aeroportuários e à beira de estrada. Singapura, Coreia do Sul, Tailândia e Hong Kong ocupam cada uma posições de liderança de nicho em adoção programática, criativos 5G ou densidade de trânsito, complementando a trajetória de crescimento mais ampla do mercado de DOOH da Ásia-Pacífico.
Panorama regulatório
A regulamentação no setor de DOOH na Ásia-Pacífico abrange controles de conteúdo publicitário, licenças relacionadas ao ambiente construído e obrigações no estilo de radiodifusão para painéis digitais em rede. Em Singapura, operadores que gerenciam redes de dois ou mais painéis digitais em locais públicos estão sujeitos à IMDA Broadcasting (Class Licence - Broadcasting to Digital Display Panels) Notification 2020, enquanto estruturas de publicidade externa também exigem um processo de licenciamento junto à Building and Construction Authority (BCA) e alinhamento com as diretrizes de localização e design da Urban Redevelopment Authority (URA) para sinalização animada em zonas designadas.
A conformidade também está se intensificando em torno de requisitos técnicos e operacionais que moldam a implantação de telas e os fluxos de trabalho programáticos. O Decreto 342/2025/ND-CP do Vietnã (que detalha a Lei de Publicidade) acrescenta obrigações para operadores de sinalização digital em rede notificarem o Ministério da Cultura, Esportes e Turismo e manterem registros, como histórico de exibição e conteúdo, para fins de inspeção, aumentando o foco em auditabilidade e registro de CMS. Na República da Coreia, os anúncios em telas digitais devem estar em conformidade com padrões técnicos e categorias de estrutura permitidas nos termos da Lei de Gestão de Publicidade Externa, enquanto na Austrália, as configurações de condições de licença de radiodifusão e aparelhos refeitas pela ACMA (consultadas no final de 2024 e aplicadas por meio de determinações de 2025) reforçam as expectativas de conformidade técnica ligadas à infraestrutura de telas conectadas e aos fluxos de trabalho de conformidade com energia eletromagnética.
Panorama Competitivo
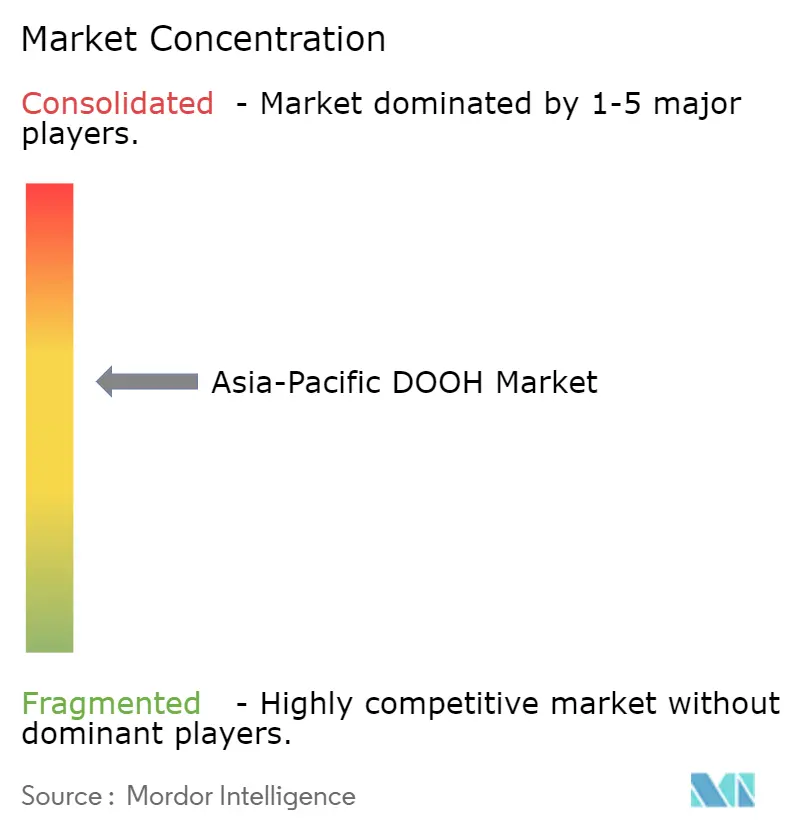
O mercado de DOOH da Ásia-Pacífico é moderadamente fragmentado. Os cinco principais operadores controlam 42% da receita, deixando ampla margem para desafiantes regionais e especialistas de nicho. A Focus Media domina a China através de contratos de elevadores e cinemas, enquanto a JCDecaux lidera nas concessões aeroportuárias transfronteiriças. Na Austrália, a oOh!media e a QMS Media diferenciam-se através de plataformas programáticas de autoatendimento que encurtam os ciclos de reserva e expõem os anunciantes de cauda longa a ecrãs premium.
O investimento em tecnologia está a redesenhar as fronteiras. Os operadores que adquirem fornecedores de CMS como a Broadsign obtêm receitas recorrentes de software e um controlo mais rigoroso sobre os dados de desempenho. O registo de patente de 2025 da JCDecaux para verificação de impressões por blockchain visa tranquilizar as marcas sobre a entrega de anúncios e poderá tornar-se um padrão de facto se for amplamente licenciado. Os relatórios de pegada de carbono, pioneiros através das integrações Broadsign-Scope3, também emergiram como uma alavanca competitiva junto das multinacionais sujeitas a mandatos de emissões líquidas zero.
As fusões e participações estão a aumentar: a aquisição de 25% da Master Ad da Tailândia pela Clear Channel abriu a rede BTS de Banguecoque, e negócios semelhantes estão a ser preparados na Indonésia e no Vietname, onde o número de operadores ultrapassa os 300. Novos participantes como a Moving Walls agregam inventário fragmentado através de software, permitindo-lhes competir sem possuir ativos físicos. A combinação em evolução de consolidação, tecnologia e transparência ESG determinará os futuros vencedores no mercado de DOOH da Ásia-Pacífico.
Líderes do Setor de DOOH da Ásia-Pacífico
JCDecaux Group
Clear Channel Outdoor Holdings Inc.
BroadSign International LLC
Outfront Media Inc.
Times Innovative Media Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Redes de mídia varejista e corredores de trânsito de alto fluxo estão abrindo espaço para inventário adicional de DOOH e compras conduzidas por software em toda a Ásia-Pacífico. A parceria da Broadsign com a JB Hi-Fi, firmada em abril de 2026, para viabilizar uma rede de mídia varejista em mais de 200 lojas na Austrália, destaca como as telas em loja estão sendo incorporadas ao planejamento dos anunciantes junto com o DOOH externo, refletindo o avanço regional de supermercados e shoppings em direção à mídia no local. Expansões semelhantes de inventário voltadas ao trânsito são visíveis no Sudeste Asiático, incluindo o lançamento pela NTT DOCOMO, em abril de 2026, de operações de DOOH em Ho Chi Minh City por meio da joint venture Vie BOARD, começando com telas digitais nas estações da Linha 1 do metrô.
A densificação da rede e os formatos habilitados para mensuração também criam caminhos de atualização mais claros para ambientes premium de deslocamento e circulação de pedestres, especialmente onde a criação programática e dinâmica pode ser executada sem depender de cookies de terceiros. Em Singapura, o lançamento da Clear Channel, em julho de 2026, do corredor subterrâneo CityLink adiciona uma rede baseada em telas em um ambiente controlado para pedestres que suporta campanhas de alta frequência. Na Austrália, a expansão da QMS, em abril de 2026, da rede de mobiliário urbano da Cidade de Sydney para 600 telas por meio de conversões digitais mostra como o estoque estático está sendo convertido em inventário digital escalável. Para operadores e anunciantes, essas implantações elevam a demanda por mensuração de audiência em conformidade, análises seguras em relação à privacidade e capacidades de CMS que suportem trocas rápidas de criativos e registro de comprovação de exibição em portfólios fragmentados com múltiplos locais.
Desenvolvimentos recentes do setor
- Julho de 2026: a Clear Channel Singapore lançou uma nova rede de digital out-of-home no corredor subterrâneo de pedestres CityLink, implantando 18 telas de alta definição. O lançamento ampliou o inventário premium de alto tempo de permanência em um ambiente controlado ligado ao trânsito, oferecendo aos anunciantes uma compra de corredor definida que suporta criativos dinâmicos e rotações rápidas.
- Abril de 2026: a JCDecaux adquiriu a VISTA COMMUNICATIONS Inc. para expandir sua oferta de mobiliário urbano em Tóquio por meio de sua joint venture MCDecaux, adicionando acesso ao segmento de publicidade em abrigos de táxi. A transação fortalece a posição da JCDecaux nos formatos urbanos de alto tráfego do Japão e amplia a base de ativos que podem ser digitalizados e conectados a fluxos de trabalho modernos de DOOH.
- Setembro de 2025: a oOh!media, a JCDecaux e a QMS Media lançaram a knOOH na Nova Zelândia, uma plataforma de mensuração conjunta que usa dados de fluxo móvel e de trânsito. Uma camada de mensuração compartilhada ajuda a padronizar o planejamento e os relatórios pós-campanha entre proprietários, apoiando compras mais repetíveis e permitindo maior confiança para campanhas com múltiplos operadores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a publicidade digital out-of-home paga, veiculada por meio de telas digitais instaladas em locais públicos e comerciais em toda a Ásia-Pacífico, onde os criativos podem ser atualizados dinamicamente e vendidos como inventário publicitário.
Exclusões de escopo: excluímos formatos de OOH estático não digital e telas de mídia própria que não vendem espaços publicitários.
Visão geral da segmentação
- Por Tipo de Serviço
- DOOH Programático
- DOOH Não Programático
- Por Aplicação
- Outdoor
- Trânsito
- Mobiliário Urbano
- Outras Aplicações
- Por Ambiente de Localização
- Exterior à Beira de Estrada
- Aeroportos
- Centros Comerciais e Terminais de Trânsito
- Espaços Internos em Loja
- Outros Ambientes de Localização
- Por Setor do Utilizador Final
- Automóvel
- Retalho
- Saúde
- Serviços Bancários e Financeiros (BFSI)
- Meios de Comunicação e Entretenimento
- Outros Setores do Utilizador Final
- Por Geografia
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Singapura
- Tailândia
- Hong Kong
- Resto da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o estabelecimento de um limite claro do que conta como receita de DOOH na região, seguido pela construção da base factual em torno de gastos publicitários, implantação de telas e crescimento de locais. Normalmente, recorremos a fontes públicas, como institutos nacionais de estatística, divulgações de bancos centrais e ministérios sobre atividades de serviços, e autoridades de transporte para tendências de passageiros em aeroportos e metrôs que impulsionam as impressões.
Para manter as premissas fundamentadas, também revisamos materiais como relatórios anuais de empresas listadas e apresentações a investidores, publicações de associações setoriais e coberturas confiáveis da imprensa sobre compra de mídia e implantações em locais. Quando necessário, são utilizadas assinaturas pagas para dados financeiros de empresas e inteligência de notícias, e buscas de patentes são usadas para acompanhar tendências em telas e ad-tech. Sinais no nível de embarques de importação-exportação também são verificados para o movimento de componentes de LED e de telas.
As fontes citadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
As informações de campo vêm de entrevistas e pesquisas estruturadas com proprietários de mídia, operadores de redes de telas, agências e representantes de locais, seguidas de verificações com especialistas do ecossistema que cobrem compra programática e mensuração. As discussões são distribuídas pelas sub-regiões da Ásia-Pacífico, de modo que diferenças em densidade de trânsito, fluxo de varejo e aceitação regulatória da sinalização digital sejam refletidas nos dados finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível médio: 52% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 21% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma abordagem top-down, na qual os montantes de gastos publicitários e a penetração do DOOH são reconstruídos por país e, então, divididos por tipo de local e ambiente de tela antes de serem consolidados em um total para a Ásia-Pacífico. Em seguida, corroboramos os resultados com aproximações bottom-up seletivas, como receita amostrada por rede por tela, níveis típicos de venda efetiva e descontos observados entre o preço de tabela e o preço realizado, que são ajustados com base no retorno das entrevistas.
As principais entradas do modelo incluem a expansão da rede de telas por tipo de local (vias públicas, trânsito, aeroportos, shoppings e locais internos), a participação programática nas compras de DOOH, os níveis de ocupação ou de venda efetiva, a evolução do CPM efetivo e os indicadores macroeconômicos que influenciam os ciclos de gastos das marcas. Para mercados menores, onde as entradas diretas são limitadas, são aplicadas razões proxy de países comparáveis, e essas razões só são mantidas quando estão alinhadas com o fluxo dos locais e o que os proprietários de mídia relatam.
Para a previsão, é utilizada uma análise de cenários, de modo que o crescimento possa ser expresso sob diferentes trajetórias de adoção para a compra programática, o ritmo de digitalização de telas e a normalização de preços. Cada cenário é ancorado em uma visão central que é testada com os respondentes primários, e a previsão final segue o conjunto de premissas que melhor corresponde à visibilidade de curto prazo do pipeline e ao comportamento histórico de gastos.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações que buscam incompatibilidades entre totais por país, divisões por local e preços implícitos. Comparamos os resultados do modelo com sinais independentes, como anúncios de instalação de telas, séries de passageiros de transporte e tendências relatadas de receita publicitária, e depois investigamos quaisquer variações abruptas antes da aprovação final.
Antes da publicação, o trabalho é revisado em etapas por outro analista, de modo que os cálculos, as conversões de moeda e as premissas de séries temporais sejam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias adicionadas quando ocorrem eventos relevantes, como grandes mudanças de política, aquisições de grandes redes ou mudanças súbitas nos orçamentos de publicidade. Imediatamente antes da entrega, realizamos uma passagem final de atualização para garantir que os clientes recebam a visão mais recente disponível.
Estimativa da Mordor Intelligence para o mercado de digital out of home (DOOH) na Ásia-Pacífico em comparação com outras estimativas publicadas
Os valores de mercado publicados podem variar bastante para o DOOH na Ásia-Pacífico porque alguns estudos misturam OOH digital e não digital, e outros usam listas de países ou canais de reserva diferentes ao contabilizar a receita. As diferenças também surgem de como o DOOH programático é tratado, de qual base de preços é usada e da frequência com que dados como a implantação de telas são atualizados.
Ao acompanhar as implantações de telas no nível de local, as movimentações de CPM efetivo e as mudanças de participação programática, a Mordor Intelligence mantém o modelo vinculado ao inventário publicitário pago de DOOH nos países da Ásia-Pacífico, em vez de misturar formatos externos mais amplos ou assumir preços uniformes entre mercados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,64 bilhões de USD (2025) | |
| Consultoria Global A | 19,80 bilhões de USD (2025) | Frequentemente aplica premissas conservadoras de utilização e preços entre mercados, e pode subestimar redes de varejo interno e centros de trânsito, onde a monetização está melhorando. |
| Jornal Especializado B | 24,90 bilhões de USD (2025) | Pode incluir receitas adjacentes, como OOH estático vendido junto com pacotes digitais, ou usar preços baseados em tabela sem ajustar de forma consistente para descontos realizados e vendas efetivas. |
A dispersão nas estimativas é explicada principalmente pelo que é contabilizado como receita de DOOH e por como os preços e as taxas de ocupação são normalizados entre países. Quando o escopo é mantido restrito ao inventário digital pago e a lógica de preços é verificada em relação à venda efetiva e à demanda dos locais, o total resultante se torna mais fácil de rastrear e replicar ano após ano.


Principais Questões Respondidas no Relatório
Qual será o tamanho da publicidade DOOH da Ásia-Pacífico até 2031?
As previsões situam o tamanho do mercado de DOOH da Ásia-Pacífico em cerca de 37,87 mil milhões de USD até 2031, expandindo a uma CAGR de 9,62% a partir de 2026.
Qual o tipo de espaço que está a crescer mais rapidamente no DOOH regional?
Prevê-se que os ecrãs aeroportuários registem uma CAGR de 12,23% até 2031 devido a parcerias duty-free e à otimização criativa impulsionada pelo 5G.
Por que razão a adoção programática é mais elevada na Austrália do que noutros mercados?
A oOh!media e a QMS Media da Austrália integraram-se cedo com a Vistar, a The Trade Desk e o Google DV360, pelo que 31% da despesa nacional em DOOH era programática no final de 2025.
Que desafios atrasam a implementação do DOOH na Índia e na Indonésia?
A propriedade dos meios altamente fragmentada obriga os anunciantes a negociar muitos contratos de pequena dimensão, aumentando os custos das campanhas e atrasando a escala programática.
Como se compara o DOOH com a publicidade digital online em termos de emissões de carbono?
Os dados da Broadsign-Scope3 mostram que uma impressão de DOOH produz cerca de 0,35 g de equivalente de CO₂, em comparação com 3,6 g para um anúncio de publicidade digital online, atraindo marcas orientadas para ESG.
Qual o setor vertical do utilizador final com crescimento mais rápido?
A saúde está definida para crescer a uma CAGR de 13,46% à medida que hospitais e farmácias adotam ecrãs nas salas de espera para educação em bem-estar e produtos farmacêuticos.
Página atualizada pela última vez em:



