
Tamanho e Participação do Mercado de Suplementos para Saúde Digestiva da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
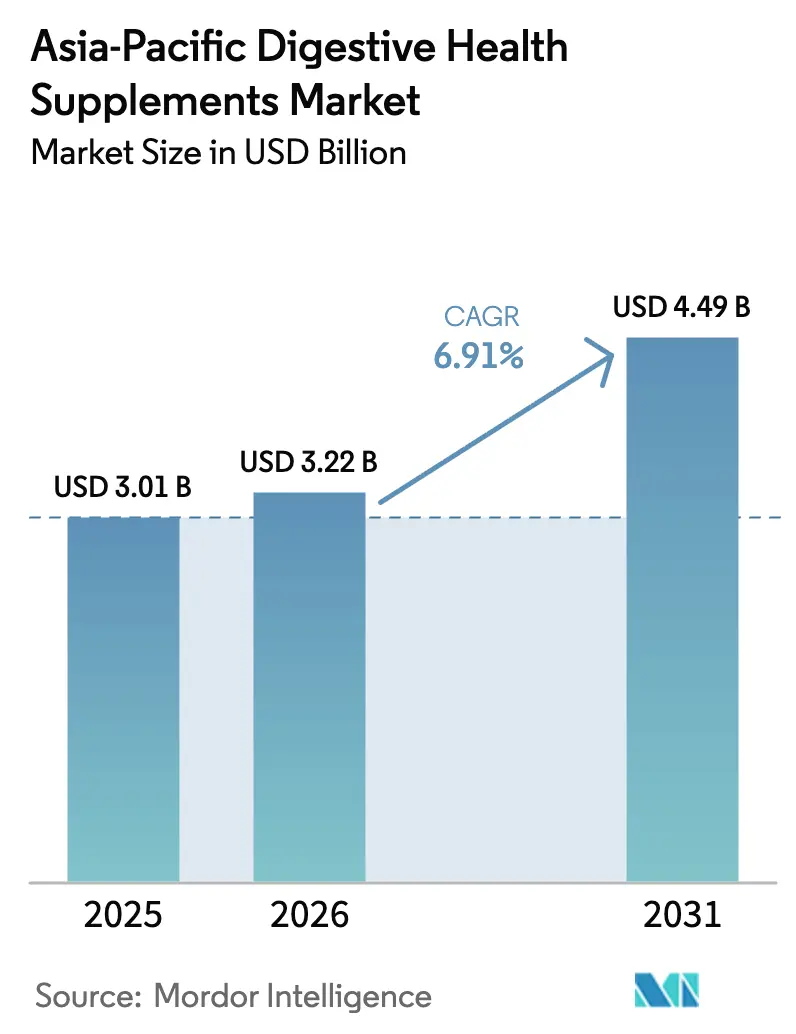
| Tamanho do mercado no ano base (2025) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.91 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos para Saúde Digestiva da Ásia Pacífico por Mordor Intelligence
O mercado de suplementos para saúde digestiva da Ásia Pacífico foi avaliado em USD 3,01 bilhões em 2025 e estima-se que cresça de USD 3,22 bilhões em 2026 para atingir USD 4,49 bilhões até 2031, a um CAGR de 6,91% durante o período de previsão (2026-2031). O crescimento do mercado é influenciado principalmente pela crescente ênfase da região em medidas de saúde preventiva, à medida que os consumidores se tornam mais conscientes da saúde e proativos em relação ao seu bem-estar. A crescente incidência de distúrbios digestivos, aliada a uma compreensão mais profunda dos consumidores sobre como a saúde intestinal influencia a imunidade, o bem-estar mental e as funções metabólicas, criou oportunidades substanciais de mercado. Essa tendência é particularmente evidente nas populações urbanas, onde os fatores do estilo de vida moderno contribuíram para um aumento nos problemas de saúde digestiva, resultando em demanda sustentada dos consumidores por suplementos probióticos tradicionais e produtos inovadores de modulação do microbioma. A expansão do mercado é ainda apoiada pela melhoria da infraestrutura de saúde, pelo aumento da renda disponível e pela maior acessibilidade às informações de saúde por meio de plataformas digitais.
Principais Conclusões do Relatório
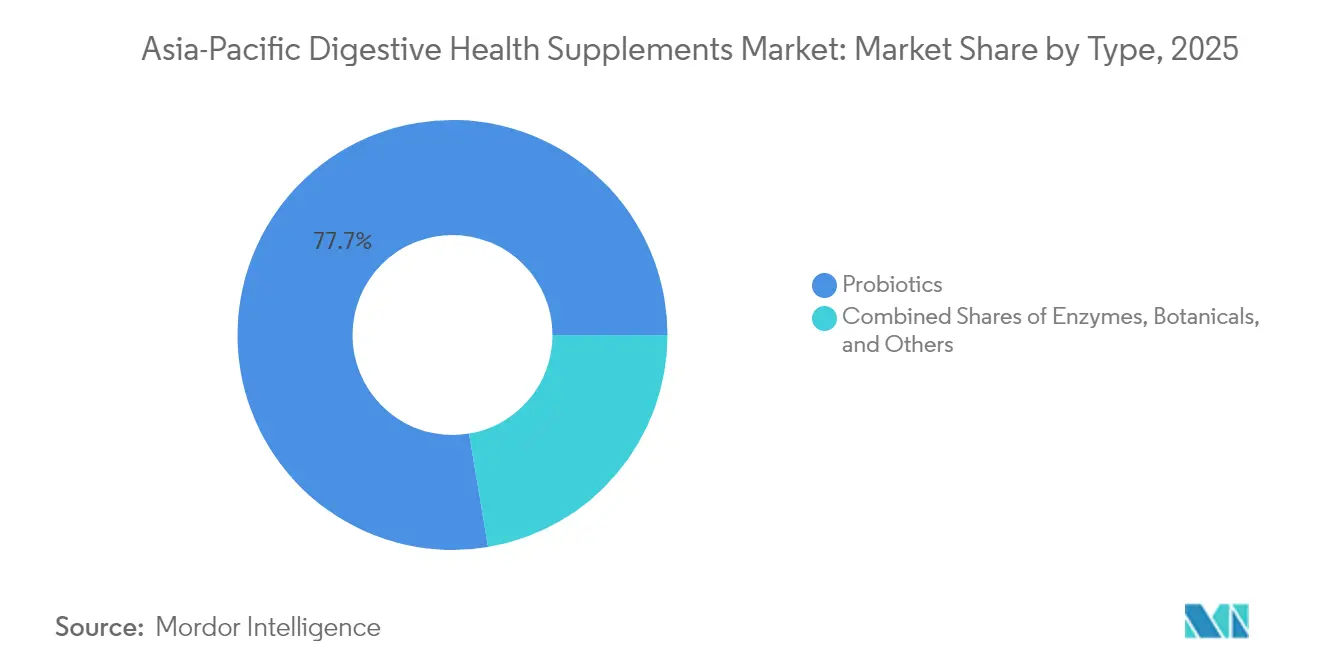
- Por tipo, os probióticos representaram 77,65% da participação do mercado de suplementos para saúde digestiva da Ásia Pacífico em 2025; os prebióticos estão projetados para se expandir a um CAGR de 8,04% até 2031.
- Por forma, cápsulas e softgels detiveram 46,58% da participação de receita em 2025; gomas e mastigáveis estão avançando a um CAGR de 7,74% até 2031.
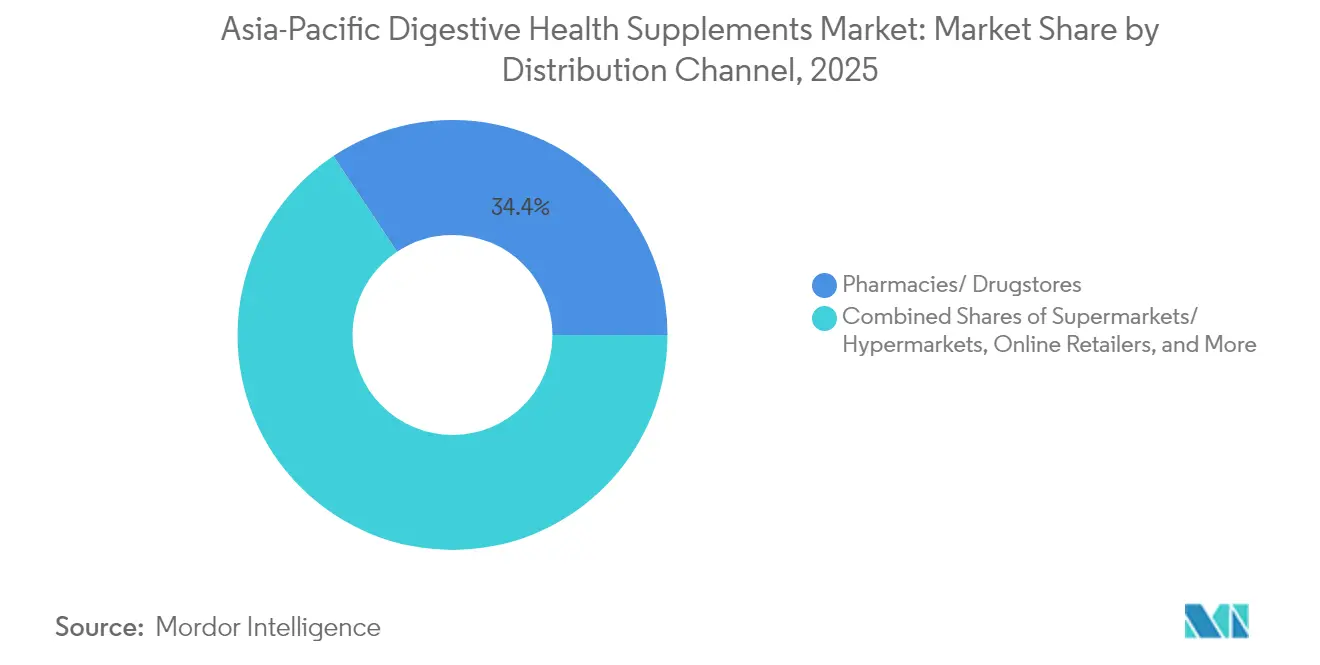
- Por canal de distribuição, farmácias e drogarias lideraram com 34,35% de participação de receita em 2025; espera-se que os varejistas on-line registrem um CAGR de 7,88% até 2031.
- Por geografia, o Japão deteve 26,92% da participação do tamanho do mercado de suplementos para saúde digestiva da Ásia Pacífico em 2025, enquanto a Índia registra o CAGR projetado mais elevado de 8,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Suplementos para Saúde Digestiva da Ásia Pacífico
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de distúrbios digestivos impulsionando a demanda por suplementos | +1.2% | Núcleo da APAC, com maior impacto na China, Índia e Japão | Médio prazo (2-4 anos) |
| Crescente foco em cuidados de saúde preventivos e soluções naturais de saúde | +1.0% | Global, com adoção antecipada no Japão, Austrália e Singapura | Longo prazo (≥ 4 anos) |
| Impulsionando as tendências de condicionamento físico e nutrição esportiva que promovem a saúde digestiva | +0.8% | Centros urbanos em toda a APAC, particularmente Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Crescente demanda por suplementos digestivos orgânicos e à base de plantas | +0.7% | Japão, Austrália, China urbana e Índia | Médio prazo (2-4 anos) |
| Expansão das opções de suplementos sem laticínios e sem alérgenos | +0.5% | Japão, Coreia do Sul, Austrália com expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Maior penetração do comércio eletrônico e canais de distribuição on-line | +0.9% | China, Índia, Sudeste Asiático com rápida adoção digital | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Digestivos Impulsionando a Demanda por Suplementos
A crescente prevalência de doenças digestivas em toda a Ásia gerou uma demanda sustentada por suplementos terapêuticos, com a região experimentando um peso substancial decorrente de condições digestivas. Essa tendência de saúde decorre das mudanças alimentares relacionadas à urbanização, do aumento dos níveis de estresse que afetam a função intestinal e do crescimento dos casos de condições inflamatórias intestinais que os medicamentos tradicionais não abordam plenamente. O envelhecimento das populações no Japão, Coreia do Sul e Singapura aumentou a necessidade de terapias que apoiem a produção de enzimas digestivas e mantenham o equilíbrio do microbioma. Pesquisas que validam a eficácia de cepas probióticas específicas, como a Bifidobacterium longum ES1, no tratamento da síndrome do intestino irritável incentivaram tanto profissionais de saúde a recomendar quanto pacientes a utilizar esses suplementos. Os sistemas de saúde, particularmente em mercados com infraestrutura desenvolvida, estão incorporando cada vez mais os suplementos para saúde digestiva nos protocolos de tratamento padrão, passando do tratamento dos sintomas para a prevenção de problemas digestivos.
Crescente Foco em Cuidados de Saúde Preventivos e Soluções Naturais de Saúde
A crescente consciência de saúde entre os consumidores mudou fundamentalmente suas preferências em direção à suplementação preventiva, conforme evidenciado pelo crescimento substancial nas vendas on-line de suplementos de saúde na China. Essa transformação vai além do suporte imunológico imediato, com os consumidores adotando abordagens holísticas de bem-estar e reconhecendo a saúde intestinal como a pedra angular do bem-estar geral. Em resposta a essa tendência, os governos da China e da Índia implementaram programas que efetivamente integram a medicina tradicional com os nutracêuticos modernos, mantendo regulamentações rígidas de segurança. O mercado evoluiu para atender a essas necessidades mutáveis dos consumidores, introduzindo ofertas de nutrição personalizada, conforme demonstrado pela abordagem inovadora da Calbee de fornecer recomendações de granola baseadas em microbiota. Essa mudança no comportamento do consumidor reflete uma crescente disposição para investir em produtos de saúde preventiva, particularmente quando as empresas conseguem validar melhorias de saúde por meio de medidas concretas, como medições de biomarcadores e rastreamento sistemático de sintomas.
Impulsionando as Tendências de Condicionamento Físico e Nutrição Esportiva que Promovem a Saúde Digestiva
A convergência da otimização do desempenho atlético e da pesquisa sobre saúde intestinal criou segmentos de mercado premium com margens de lucro mais altas e maior retenção de clientes. Em junho de 2025, a Weizmannia coagulans BC99 da Wecare Probiotics recebeu o prêmio de Ingrediente do Ano em Nutrição Esportiva por melhorar a absorção de proteínas. Pesquisas mostram que atletas com microbiota intestinal diversificada exibem melhor resistência e tempos de recuperação, aumentando a adoção entre atletas profissionais e entusiastas do condicionamento físico. A nutrição esportiva fornece um ponto de entrada para que os suplementos de saúde digestiva alcancem consumidores mais jovens, que tipicamente se concentram na saúde intestinal somente após experimentar problemas digestivos. Na Coreia do Sul, parcerias entre fabricantes de suplementos e influenciadores de condicionamento físico estão expandindo a penetração no mercado para além dos consumidores tradicionalmente conscientes da saúde. O preço premium na nutrição esportiva permite que as empresas invistam em sistemas de entrega avançados e formulações clinicamente validadas, criando diferenciação de produtos no mercado competitivo.
Crescente Demanda por Suplementos Digestivos Orgânicos e à Base de Plantas
O mercado de suplementos à base de plantas continua passando por uma transformação significativa por meio de formulações inovadoras de produtos, exemplificada pela introdução estratégica de suco de cenoura probiótico à base de plantas pela Nomura Dairy Products no mercado probiótico do Japão, tradicionalmente centrado em laticínios. Essa evolução é impulsionada ainda pela crescente conscientização dos consumidores sobre o impacto dos produtos químicos agrícolas na diversidade do microbioma intestinal e nos resultados gerais de saúde, resultando em uma preferência mais forte por formulações orgânicas. A expansão do mercado é apoiada por órgãos reguladores que aprovam cepas probióticas à base de plantas, particularmente aquelas derivadas de alimentos fermentados tradicionais, como o chucrute chinês, que mantém conexões culturais enquanto amplia as opções de ingredientes. A consciência ambiental, especialmente prevalente entre os consumidores mais jovens, criou uma mudança notável em direção a suplementos com pegada ecológica mínima, proporcionando vantagens competitivas às empresas que implementam e demonstram práticas sustentáveis de fornecimento e fabricação. A estrutura de preços premium associada à certificação orgânica não apenas apresenta oportunidades para margens de lucro aprimoradas, mas também se alinha aos valores dos consumidores em relação à saúde pessoal e à responsabilidade ambiental.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidades regulatórias e políticas inconsistentes | -0.8% | Em toda a APAC, afetando particularmente o comércio transfronteiriço | Longo prazo (≥ 4 anos) |
| Problemas de estabilidade e prazo de validade que afetam a viabilidade dos produtos probióticos | -0.6% | Climas tropicais no Sudeste Asiático e Índia | Médio prazo (2-4 anos) |
| Desafios de sabor e palatabilidade que afetam a adesão do consumidor | -0.4% | Mercados sensíveis ao consumidor, como Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de armazenamento e refrigeração que limitam a distribuição | -0.5% | Regiões com infraestrutura limitada no Sudeste Asiático e Índia rural | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidades Regulatórias e Políticas Inconsistentes
O cenário regulatório em toda a Ásia Pacífico apresenta barreiras significativas à expansão do mercado, pois cada jurisdição mantém processos de aprovação distintos, requisitos de alegações de saúde e padrões de qualidade. Essas variações aumentam os custos de conformidade e causam atrasos na entrada no mercado. Por exemplo, os requisitos de registro da Indonésia exigem evidências científicas detalhadas para cada cepa probiótica, criando desafios para empresas menores, enquanto multinacionais estabelecidas se beneficiam de sua expertise regulatória. A ausência de acordos de reconhecimento mútuo entre os principais mercados exige que as empresas dupliquem estudos clínicos e submissões regulatórias, o que aumenta os custos de desenvolvimento e restringe o investimento em inovação. As atualizações regulatórias em 2025 em múltiplas jurisdições da APAC introduziram requisitos adicionais de conformidade que os participantes do mercado existentes devem abordar enquanto mantêm a disponibilidade de produtos. Esse ambiente regulatório afeta particularmente as novas cepas probióticas e formatos inovadores de entrega sem precedentes estabelecidos, criando desafios de entrada no mercado para novos produtos.
Problemas de Estabilidade e Prazo de Validade que Afetam a Viabilidade dos Produtos Probióticos
A indústria de probióticos enfrenta desafios técnicos significativos em climas tropicais que afetam a viabilidade do produto e a confiança do consumidor. Os fabricantes devem manter contagens específicas de células viáveis para garantir benefícios ótimos à saúde, mas a exposição à umidade durante a produção e o armazenamento cria riscos substanciais. No Sudeste Asiático e na Índia rural, a infraestrutura limitada de cadeia de frio restringe a distribuição de formulações sensíveis à temperatura. Embora soluções como frascos com revestimento dessecante e tecnologias avançadas de embalagem possam preservar a estabilidade sem refrigeração, essas aumentam os custos de produção e reduzem a acessibilidade do produto em mercados sensíveis ao preço. As empresas que desenvolvem cepas probióticas termoestáveis, particularmente cepas de Bacillus formadoras de esporos, ganham vantagens competitivas em ambientes de distribuição desafiadores. A indústria enfrenta problemas contínuos de controle de qualidade para manter contagens de células viáveis ao longo de toda a cadeia de suprimentos, o que pode resultar em problemas de conformidade regulatória e riscos de responsabilidade que afetam a reputação da marca e a posição no mercado. Esses desafios exigem que os fabricantes equilibrem a estabilidade do produto com a acessibilidade ao mercado, mantendo padrões rígidos de qualidade para garantir a segurança e a satisfação do consumidor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Probióticos Dominam Enquanto Prebióticos se Aceleram
O mercado de suplementos para o microbioma demonstra preferências claras dos consumidores, com os probióticos mantendo uma participação substancial de 77,65% do mercado em 2025. Essa dominância reflete anos de familiaridade do consumidor e validação científica robusta. Em contraste, os prebióticos emergiram como o motor de crescimento do mercado, alcançando um CAGR de 8,04% até 2031, à medida que os consumidores desenvolvem uma compreensão mais sofisticada das estratégias de otimização do microbioma.
A liderança de mercado do segmento de probióticos se baseia em décadas de pesquisa que valida os benefícios específicos de cada cepa para a saúde digestiva, imunidade e função metabólica. Grandes players do setor, como a Morinaga Milk, estão capitalizando essa tendência desenvolvendo cepas proprietárias como a Bifidobacterium longum subsp. infantis M-63 para produtos especializados de nutrição infantil na China. Dentro do mercado mais amplo, as enzimas mantêm uma demanda consistente para aplicações de suporte digestivo direcionado, enquanto os botânicos se beneficiam da crescente integração com as práticas da medicina tradicional. A categoria "Outros" abrange formulações inovadoras de pós-bióticos e combinações sinbióticas, representando os mais recentes desenvolvimentos na ciência do microbioma e no desenvolvimento de produtos.


Por Forma: Formatos Tradicionais Lideram a Onda de Inovação
O mercado de suplementos probióticos demonstra uma inclinação significativa do consumidor em relação às cápsulas e softgels, que atualmente mantêm uma participação substancial de 46,58% do mercado em 2025. Essa forte posição de mercado reflete a confiança dos consumidores nesses formatos de entrega tradicionais, principalmente devido à sua confiabilidade em fornecer doses precisas e mensuradas para a suplementação diária. O cenário do mercado está passando por uma transformação notável à medida que as gomas e os mastigáveis ganham aceitação crescente entre os consumidores, com projeções indicando uma taxa de crescimento robusta de CAGR de 7,74% até 2031. Essa mudança nas preferências dos consumidores sublinha uma tendência mais ampla do mercado em que os usuários de suplementos buscam ativamente formas mais agradáveis e convenientes de incorporar probióticos em suas rotinas diárias, abordando efetivamente os desafios históricos com a adesão à suplementação.
No ambiente atual do mercado, as cápsulas mantêm sua posição de liderança oferecendo qualidades protetoras superiores para cepas probióticas sensíveis contra a degradação ambiental, enquanto simultaneamente fornecem mecanismos de liberação controlada que aumentam as taxas de sobrevivência no trato gastrointestinal. Os dados da Organização Mundial da Saúde destacando mais de 1,7 bilhão de casos anuais de doenças entéricas, juntamente com uma prevalência crescente de condições inflamatórias em regiões desenvolvidas, enfatizam a importância de sistemas eficazes de entrega de probióticos. Embora os comprimidos tradicionais continuem a oferecer aos fabricantes consideráveis vantagens de custo de produção, as dinâmicas do mercado indicam uma clara mudança em direção a alternativas mais amigáveis ao usuário. O mercado evoluiu para acomodar diversas necessidades dos consumidores por meio de formatos de entrega especializados, com pós e grânulos atendendo a segmentos específicos, como nutrição infantil e requisitos de dosagem individualizada. Além disso, a introdução de sistemas inovadores de entrega por meio de alimentos e bebidas funcionais representa uma categoria de mercado em expansão que responde diretamente às preferências de estilo de vida e requisitos nutricionais dos consumidores modernos.
Por Canal de Distribuição: A Transformação Digital se Acelera
Farmácias e drogarias detêm uma participação de mercado dominante de 34,35% no cenário de distribuição em 2025. Sua liderança no mercado é atribuída às relações estabelecidas com profissionais de saúde que recomendam produtos aos pacientes e à confiança do consumidor em ambientes de varejo médico. O segmento de varejo on-line está experimentando o crescimento mais rápido, com um CAGR projetado de 7,88% até 2031. Esse crescimento é impulsionado pela preferência do consumidor por entrega em domicílio, preços competitivos e amplas seleções de produtos em plataformas digitais. O mercado de comércio eletrônico em expansão da Índia, apoiado pelo aumento da adoção de pagamentos digitais, pela crescente penetração da internet e pelo aumento das preferências de compras on-line, oferece condições favoráveis para a venda de suplementos alimentares, incluindo produtos de saúde digestiva.
Os canais tradicionais de farmácia continuam a manter sua forte posição por meio de endossos consistentes de prestadores de cuidados de saúde e da confiança do consumidor na qualidade dos produtos, particularmente crucial para os suplementos de saúde digestiva. Supermercados e hipermercados atendem ao mercado de massa de forma eficaz, mas enfrentam pressão crescente sobre as margens de lucro devido à acirrada concorrência on-line. Lojas especializadas e de saúde conquistaram seu nicho oferecendo produtos premium com o suporte de consultoria especializada e seleções cuidadosamente curadas. A categoria "Outros Canais de Distribuição" abrange várias abordagens de vendas, incluindo modelos diretos ao consumidor e canais de vendas institucionais, proporcionando oportunidades adicionais de penetração no mercado.
Análise Geográfica
O mercado japonês detém uma participação significativa de 26,92% do mercado de suplementos para saúde digestiva da Ásia Pacífico em 2025, estabelecendo-se como o líder regional. O sistema FOSHU bem estruturado do país oferece às empresas um caminho claro para fazer alegações de saúde cientificamente validadas. Os consumidores japoneses desenvolveram uma compreensão sofisticada de alimentos funcionais e benefícios probióticos, apoiados por extensas pesquisas clínicas e iniciativas governamentais de saúde preventiva. Os padrões de qualidade do mercado foram ainda aprimorados por regulamentações governamentais recentes que exigem documentação adicional para alimentos funcionais probióticos. Essa posição de liderança é exemplificada pela parceria estratégica entre a Kirin Holdings e a Blackmores em março de 2025, que introduziu o pó LC-Plasma no mercado de Taiwan.
A Índia emergiu como o mercado mais dinâmico da região, projetando um impressionante CAGR de 8,11% até 2031. Esse rápido crescimento decorre do aumento do poder de compra da classe média e de políticas governamentais favoráveis para a fabricação de nutracêuticos no âmbito da estrutura da FSSAI. O potencial do mercado é sublinhado pela joint venture de abril de 2024 entre a Nestlé India e a Dr. Reddy's Laboratories, combinando expertise global com conhecimento do mercado local. A estrutura abrangente da FSSAI, que estabelece padrões claros para a composição e rotulagem de suplementos de saúde, criou uma base robusta para o crescimento do mercado, garantindo ao mesmo tempo a proteção do consumidor.
Outros mercados regionais, incluindo Austrália, Coreia do Sul, Indonésia, Tailândia e Singapura, continuam a se desenvolver com suas características e oportunidades distintas. O progresso da região ASEAN na harmonização regulatória para suplementos alimentares está criando vias mais acessíveis de entrada no mercado, mantendo os padrões de qualidade. A China apresenta uma dinâmica de mercado particularmente interessante, com sua geração pós-1990 impulsionando a demanda por formatos de produtos inovadores e canais de compras digitais. Além disso, a demografia envelhecida da China, com 22% da população com 60 anos ou mais em 2024, representa uma base substancial de consumidores para produtos nutricionais direcionados.
Panorama regulatório
A regulação da Ásia-Pacífico para suplementos de saúde digestiva permanece fragmentada entre estruturas de alimentos, medicina complementar e quasi-medicamentos, o que molda as alegações de saúde, a aceitação de cepas e os cronogramas de lançamento no mercado. A Índia opera sob as regras de suplementos de saúde e nutracêuticos da FSSAI, enquanto o Japão oferece caminhos estruturados para posicionamento funcional por meio dos sistemas da CAA, incluindo Foods with Function Claims e FOSHU, que exigem comprovação e processos de notificação prescritos (incluindo registros com prazo determinado para certos materiais funcionais).
A China continua a gerenciar registros e avaliações de alimentos saudáveis por meio da SAMR, com atualizações nas diretrizes de alegações e avaliação que exigem novo registro e trabalho adicional de conformidade para marcas que vendem em múltiplas províncias e canais. Os esforços de harmonização regional estão avançando, mas não eliminam as obrigações país a país. As diretrizes de suplementos de saúde da ASEAN e o fluxo de trabalho ASEAN ACCSQ TMHSPWG fornecem abordagens comuns para comprovação de segurança, rotulagem e dossiês técnicos, apoiando fabricantes que distribuem em toda a Ásia Sudeste, embora o registro de importação, as alegações aceitáveis e as exigências de documentação ainda variem por mercado. A Austrália mantém um regime distinto de medicamentos complementares supervisionado pela TGA, incluindo permissões de ingredientes e declarações de advertência obrigatórias para certos ingredientes de maior risco, o que reforça a necessidade de uma estratégia regulatória localizada juntamente com o planejamento de portfólio regional.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de cepas e botânicos (e a documentação associada), a fabricação de ingredientes, incluindo a fermentação para culturas probióticas, a formulação e acabamento (cápsulas e cápsulas gelatinosas moles, gomas e mastigáveis, pós), testes de qualidade, embalagem e distribuição multicanal por meio de farmácias e drogarias, comércio moderno e varejistas online. Uma etapa técnica fundamental nos suplementos de saúde digestiva é a verificação em nível de cepa e de estabilidade para probióticos e simbióticos, o que aumenta a demanda por capacidade de laboratório analítico interno ou de parceiros para gerar dados de vida útil e viabilidade alinhados com os requisitos específicos de cada mercado.
As decisões de logística e embalagem influenciam materialmente o custo e o alcance, particularmente para produtos de cultura viva, nos quais o manejo da cadeia fria e as variações de temperatura podem afetar a entrega de UFC e a conformidade com os rótulos. Em várias rotas de comercialização na Ásia-Pacífico, as necessidades de cadeia fria para certos formatos probióticos adicionam custos indiretos significativos à economia dos produtos acabados (frequentemente citados como um adicional de 15 a 25% em comparação com produtos estáveis à temperatura ambiente), levando os fabricantes a optar por cepas formadoras de esporos ou termoestáveis e embalagens protetoras, como frascos revestidos com dessecante, para apoiar uma distribuição mais ampla em climas tropicais. No lado da comercialização, marcas multinacionais como Abbott, Amway, Herbalife Nutrition, Bayer e GNC frequentemente contam com parceiros regulatórios e de distribuição localizados para gerenciar registros de importação, rotulagem em conformidade com o idioma local e acesso a canais em diversos cronogramas nacionais.
Cenário Competitivo
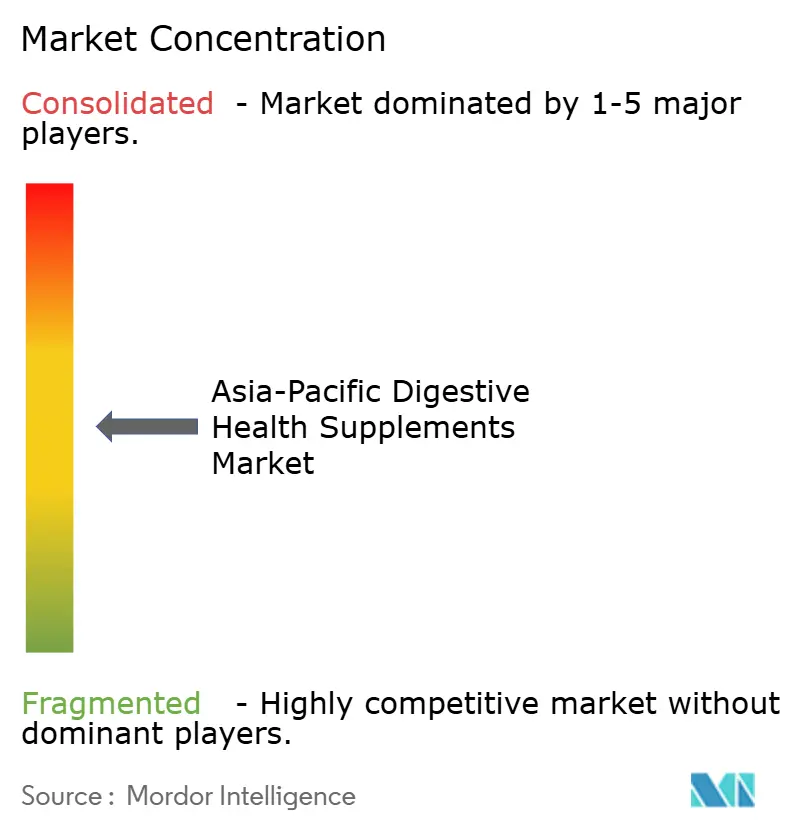
O mercado de suplementos para saúde digestiva da Ásia Pacífico demonstra fragmentação moderada, o que abriu portas tanto para multinacionais estabelecidas quanto para players regionais especializados. Essas empresas estão ativamente buscando participação de mercado por meio de posicionamento de mercado distinto e formando parcerias estratégicas dentro do setor. As empresas estabelecidas mantêm sua vantagem competitiva alavancando sua extensa expertise regulatória, processos robustos de validação clínica e infraestrutura de distribuição bem desenvolvida. Em contraste, os novos entrantes no mercado estão conquistando seu nicho introduzindo sistemas inovadores de entrega, implementando abordagens de nutrição personalizada e desenvolvendo modelos de negócios diretos ao consumidor.
Empresas como a Cell Biotech exemplificam uma liderança de mercado bem-sucedida por meio de sua impressionante dominância de 12 anos nas exportações de probióticos coreanos e iniciativas sistemáticas de expansão global. Os participantes do setor estão fazendo investimentos substanciais em soluções avançadas de embalagem, capacidades abrangentes de análise do microbioma e formatos inovadores de produtos. Esses investimentos servem como principais diferenciadores, permitindo que as empresas estabeleçam posições únicas no mercado e obtenham preços premium em ambientes de mercado cada vez mais competitivos.
O mercado apresenta oportunidades significativas em segmentos anteriormente mal atendidos, particularmente em aplicações pediátricas, produtos de nutrição esportiva de mercado cruzado e formulações especializadas voltadas para a saúde metabólica e o aprimoramento da função cognitiva. Aquisições estratégicas no setor de biotecnologia, ilustradas pela compra estratégica da The Akkermansia Company pela Danone por sua cepa especializada de Akkermansia muciniphila MucT pasteurizada, demonstram o compromisso do setor com o avanço do desenvolvimento de probióticos. Os marcos regulatórios estabelecidos pela FSSAI, MFDS e outros órgãos regulatórios da APAC criam barreiras substanciais à entrada, favorecendo naturalmente as empresas com capacidades estabelecidas em assuntos regulatórios e infraestrutura robusta de pesquisa clínica. O mercado também oferece oportunidades únicas para empresas que conseguem integrar com sucesso as práticas da medicina tradicional com a biotecnologia moderna, particularmente em regiões onde a medicina tradicional tem significado cultural. Essa integração de abordagens tradicionais e modernas permite que as empresas desenvolvam formulações cientificamente validadas enquanto respeitam as práticas culturais de saúde estabelecidas.
Líderes do Setor de Suplementos para Saúde Digestiva da Ásia Pacífico
Abbott Laboratories
Amway
Herbalife Nutrition Ltd.
Bayer AG
GNC Holdings LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas em torno de formatos e caminhos de alegações que reduzem o atrito na adoção pelo consumidor e na conformidade, mantendo-se dentro das regras específicas de cada país. O Japão, que detinha 26,92% de participação em 2025, ilustra como estruturas estruturadas de alimentos funcionais (caminhos da CAA como FOSHU e Foods with Function Claims) apoiam a premiumização para benefícios digestivos clinicamente comprovados, ao mesmo tempo em que aumentam as expectativas quanto à documentação e às evidências de estabilidade. A Índia, apoiada pelo arcabouço da FSSAI e pela expansão do comércio moderno e do alcance do comércio eletrônico, permanece uma arena primária para implementações em escala, reforçada por iniciativas de fabricação localizada e construção de portfólio, como a joint venture de abril de 2024 entre a Nestlé India e a Dr. Reddy's Laboratories.
O espaço em branco de produtos também aparece em propostas digestivas personalizadas e relacionadas a condições específicas, que combinam ciência do microbioma com entrega orientada para a conveniência. Exemplos no mercado incluem conceitos de personalização baseados no microbiota (como as recomendações baseadas no microbiota da Calbee) e formulações multicategorias que ligam o suporte intestinal a objetivos mais amplos de bem-estar, incluindo nutrição esportiva e envelhecimento saudável, além de opções à base de plantas e conscientes de alérgenos que se adequam às preferências dos consumidores urbanos. No Sudeste Asiático, o trabalho de diretrizes da ASEAN por meio do TMHSPWG oferece uma porta de entrada para empresas que conseguem padronizar dossiês e rotulagem em múltiplos mercados. Ao mesmo tempo, as restrições de cadeia fria e vida útil para alguns probióticos de cultura viva criam espaço para cepas estáveis à temperatura ambiente, encapsulamento aprimorado e inovações em embalagem que ampliam o alcance além das principais metrópoles e da distribuição concentrada em farmácias.
Desenvolvimentos recentes do setor
- Junho de 2026: a Bayer India combina probióticos e antiácido em uma única oferta para atender ao mercado de saúde intestinal e acidez. A medida fortalece a posição da Bayer em soluções integradas de saúde digestiva na Índia.
- Junho de 2026: a Bayer anuncia o destaque do produto MuscleBlaze G NiIB em seu portfólio de probióticos, destacando um produto probiótico pasteurizado. Isso amplia a proximidade da Bayer com produtos baseados em microbioma por meio do ecossistema MuscleBlaze e pode reforçar seu portfólio de saúde intestinal na Ásia-Pacífico.
- Maio de 2026: a Abbott lançou o Ensure Strength Pro na Índia, um suplemento denso em proteínas e nutrientes que apoia múltiplas áreas de saúde. O lançamento fortalece o posicionamento da Abbott voltado ao consumidor em saúde intestinal e saúde geral e pode influenciar a dinâmica do segmento premium.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange as vendas no varejo e online de suplementos de saúde digestiva consumidos para apoiar o conforto intestinal e a digestão, medidas em valor em toda a Ásia-Pacífico.
Exclusões de escopo: esta dimensionamento exclui medicamentos prescritos e medicamentos gastrointestinais de venda livre que não são posicionados ou vendidos como suplementos alimentares.
Visão geral da segmentação
- Por Tipo
- Prebióticos
- Probióticos
- Enzimas
- Botânicos
- Outros
- Por Forma
- Cápsulas e Softgels
- Comprimidos
- Gomas e Mastigáveis
- Pós e Grânulos
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias/Drogarias
- Varejistas On-line
- Outros Canais de Distribuição
- Por Geografia
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos construindo uma base de fatos clara sobre sinais de demanda por saúde digestiva e suplementos em toda a Ásia-Pacífico, e então a alinhamos com a forma como os produtos são vendidos por meio de farmácias, comércio moderno e comércio eletrônico. Utilizamos fontes públicas para verificar a direção da demanda, as regras de rotulagem e o ritmo de expansão da categoria em grandes mercados.
Exemplos de fontes sem paywall utilizadas incluem estatísticas de saúde governamentais e pesquisas nutricionais (por exemplo, ministérios da saúde e escritórios estatísticos nacionais), diretrizes do Codex Alimentarius e regulamentações nacionais selecionadas sobre suplementos, referências da OMS sobre doenças digestivas e fatores de risco, e conjuntos de dados de comércio e alfândega que indicam os fluxos de ingredientes e produtos acabados. Para transformar esses sinais em um modelo de mercado, também analisamos registros de empresas e apresentações a investidores, comunicados de associações e cobertura de imprensa confiável, e então preenchemos lacunas usando assinaturas pagas para dados financeiros de empresas, notícias e finanças, buscas de patentes e verificações de importação e exportação em nível de envio, quando relevante. Esta lista de pesquisa documental é apenas ilustrativa, e referenciamos muitas outras fontes para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão o que observamos nos dados públicos, especialmente como os consumidores e os canais tratam probióticos, prebióticos, enzimas e botânicos dentro do posicionamento digestivo. Conversamos com uma combinação de partes interessadas de marcas e distribuição, especialistas do lado dos ingredientes, e respondentes informados sobre varejo e farmácia em mercados-chave da Ásia-Pacífico, e as informações foram usadas para confirmar faixas de preço, mix de canais e quais alegações e formatos realmente se traduzem em volume.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 29% |
| Players menores: 22% | Gerentes: 59% |
Dimensionamento e Previsão de Mercado
O dimensionamento é primeiro reconstruído usando uma abordagem top-down. Começamos com o pool de demanda para suplementos com posicionamento digestivo na Ásia-Pacífico, e então o dividimos por tipo de produto e canal de vendas usando padrões de mix observados. Após construir o pool de demanda, corroboramos os resultados com aproximações bottom-up seletivas, como amostragem de preços por tamanho de embalagem e por formato, verificações de canal sobre a direção da velocidade, e consolidações para um conjunto limitado de marcas visíveis para validar e ajustar os totais.
No modelo, algumas entradas práticas fazem a maior parte do trabalho, sendo então refinadas por meio de entrevistas. Estas incluem a participação do posicionamento digestivo dentro das cestas de suplementos, a divisão entre probióticos, prebióticos, enzimas e botânicos, a progressão do preço médio de venda por formato (cápsulas, comprimidos, gomas e pós), o crescimento do canal farmácia versus online, e as mudanças na frequência de uso pelo consumidor ligadas à conscientização sobre saúde e ao envelhecimento. As previsões são construídas usando análise de cenários. Testamos sob pressão as premissas do caso-base para preços e penetração em relação ao consenso das entrevistas e ao momentum recente dos canais, e então as convertemos em taxas de crescimento anuais. Quando a cobertura é desigual para mercados menores, as lacunas são tratadas por meio de indicadores proxy, como população, urbanização e maturidade de canal, seguidos por uma verificação final de sentido junto a especialistas locais.
Validação de Dados e Ciclo de Atualização
Realizamos várias verificações antes de finalizar os números para que o modelo permaneça alinhado com os sinais do mundo real. Os resultados são comparados com indicadores independentes, como padrões de importação da categoria, quando aplicável, faixas de preços observadas nos canais, e a relação esperada entre o mix de formatos e o crescimento de valor. Quaisquer anomalias são revisadas e corrigidas.
É realizada uma revisão interna em múltiplas etapas, na qual as premissas são reverificadas e os cálculos são repetidos por um segundo analista antes da aprovação final. Se uma variação não puder ser explicada claramente, recontatamos os respondentes para confirmar a informação e a direção da mudança. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento material altera preços, regulação ou estrutura de canal, e então uma passagem final pré-entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Suplementos de Saúde Digestiva da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para suplementos de saúde digestiva na Ásia-Pacífico podem variar amplamente porque os publicadores nem sempre contam o mesmo conjunto de produtos, as mesmas receitas de canal, ou o mesmo momento para conversão de moeda e precificação. As diferenças também aparecem quando alguns estudos dependem fortemente de uma única categoria e então aplicam essa taxa de crescimento ao espaço digestivo mais amplo.
Alguns valores externos incluem gastos com suplementos de bem-estar adjacentes e itens mais amplos de nutrição funcional que não são comprados principalmente por resultados digestivos. Na Mordor Intelligence, o total é contabilizado apenas quando os produtos são posicionados como suplementos de saúde digestiva, e o valor é validado por meio de verificações de preço médio de venda no nível do formato e confirmação do mix de canais antes de aplicar a previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,01 bilhões de USD (2025) | |
| Editora do Setor A | 7,20 bilhões de USD (2025) | Esta estimativa parece usar uma cesta mais ampla que inclui receitas adicionais de nutrição com posicionamento digestivo e suplementos de bem-estar adjacentes, o que infla o valor endereçável além do posicionamento digestivo apenas com suplementos. |
| Associação do Setor B | 3,70 bilhões de USD (2023) | Este valor é específico para vendas no varejo de suplementos probióticos, portanto pode estar acima ou abaixo de um total de suplementos digestivos, dependendo de se produtos digestivos não probióticos são incluídos e de como a cobertura regional por país é definida. |
No geral, a dispersão é explicada principalmente pela amplitude da categoria e por se uma única subcategoria, como probióticos, é usada como um substituto para o espaço digestivo mais amplo. Ao manter o escopo vinculado a suplementos com posicionamento digestivo e então verificar a precificação e a estrutura de canal, os resultados permanecem mais fáceis de rastrear até entradas claras e etapas repetíveis para atualizações ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de suplementos para saúde digestiva da Ásia Pacífico em 2026?
O tamanho do mercado de suplementos para saúde digestiva da Ásia Pacífico atingiu USD 3,22 bilhões em 2026 e está projetado para crescer a um CAGR de 6,91% até 2031.
Qual país lidera atualmente as vendas?
O Japão detém a maior participação de 26,92% em 2025, apoiado por alegações de saúde respaldadas pelo FOSHU e por uma população envelhecida.
Qual é o tipo de produto de crescimento mais rápido?
Os prebióticos estão se expandindo a um CAGR de 8,04% à medida que os consumidores buscam ingredientes que nutram os micróbios intestinais existentes.
Por que as gomas estão ganhando popularidade?
As gomas oferecem sabor agradável, mantêm contagens viáveis de probióticos sem refrigeração e, portanto, melhoram a adesão, ajudando-as a registrar um CAGR de 7,74% até 2031.
Qual canal de vendas está crescendo mais rapidamente?
Os varejistas on-line estão projetados para registrar um CAGR de 7,88% em virtude da conveniência, maior variedade e experiências de compras personalizadas.
Página atualizada pela última vez em:



