
Tamanho e Participação do Mercado de Gestão de Água em Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.07 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Água em Data Centers da Ásia-Pacífico por Mordor Intelligence
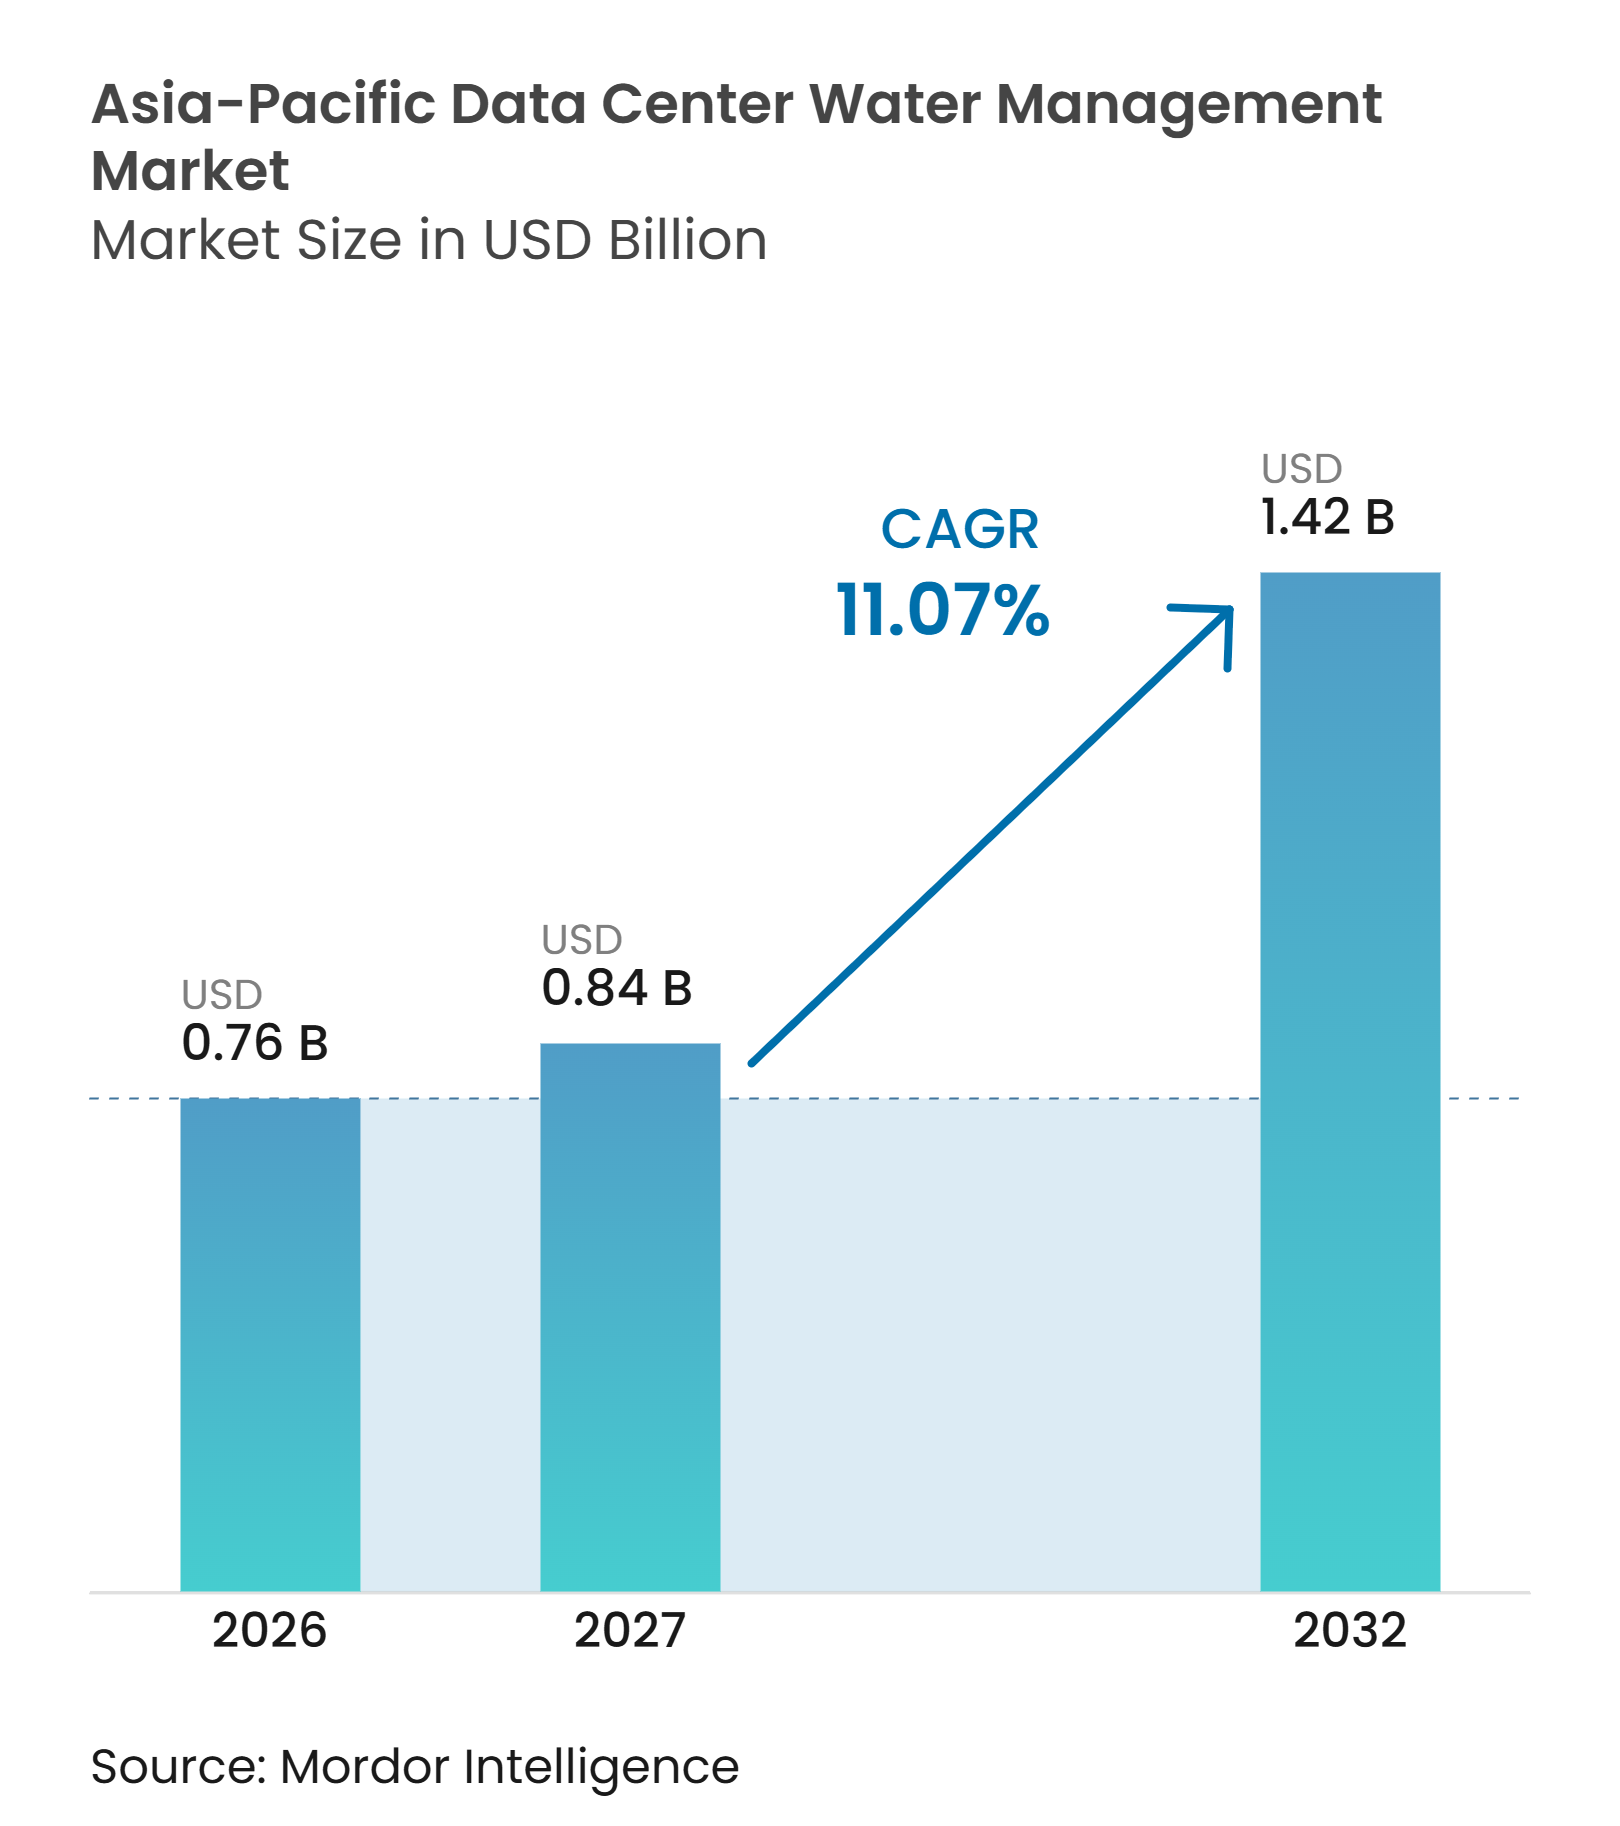
O mercado de gestão de água em data centers da Ásia-Pacífico é avaliado em 0,76 bilhões de USD em 2026 e tem previsão de atingir 1,42 bilhões de USD até 2032, expandindo-se a um CAGR de 11,07% durante 2027-2032. O aumento das densidades de rack está alterando os requisitos de projeto de resfriamento em toda a região, particularmente à medida que o resfriamento a ar se torna menos viável acima de 50 kW por rack. O mercado de gestão de água em data centers da Ásia-Pacífico está, portanto, migrando do tratamento básico de água de resfriamento para sistemas de circuito fechado, equipamentos de reciclagem e monitoramento contínuo. A disponibilidade de água está se tornando parte das decisões de seleção de local e licenciamento, juntamente com o acesso à energia, especialmente na Malásia, Singapura, Austrália, Tailândia, China e Índia. Os fornecedores estão respondendo com contratos baseados em resultados que combinam produtos químicos de tratamento, monitoramento digital, equipamentos e serviços gerenciados. Essa abordagem oferece aos operadores uma forma de abordar os riscos de qualidade da água enquanto mantêm os sistemas de resfriamento de alta densidade disponíveis.
Principais Conclusões do Relatório
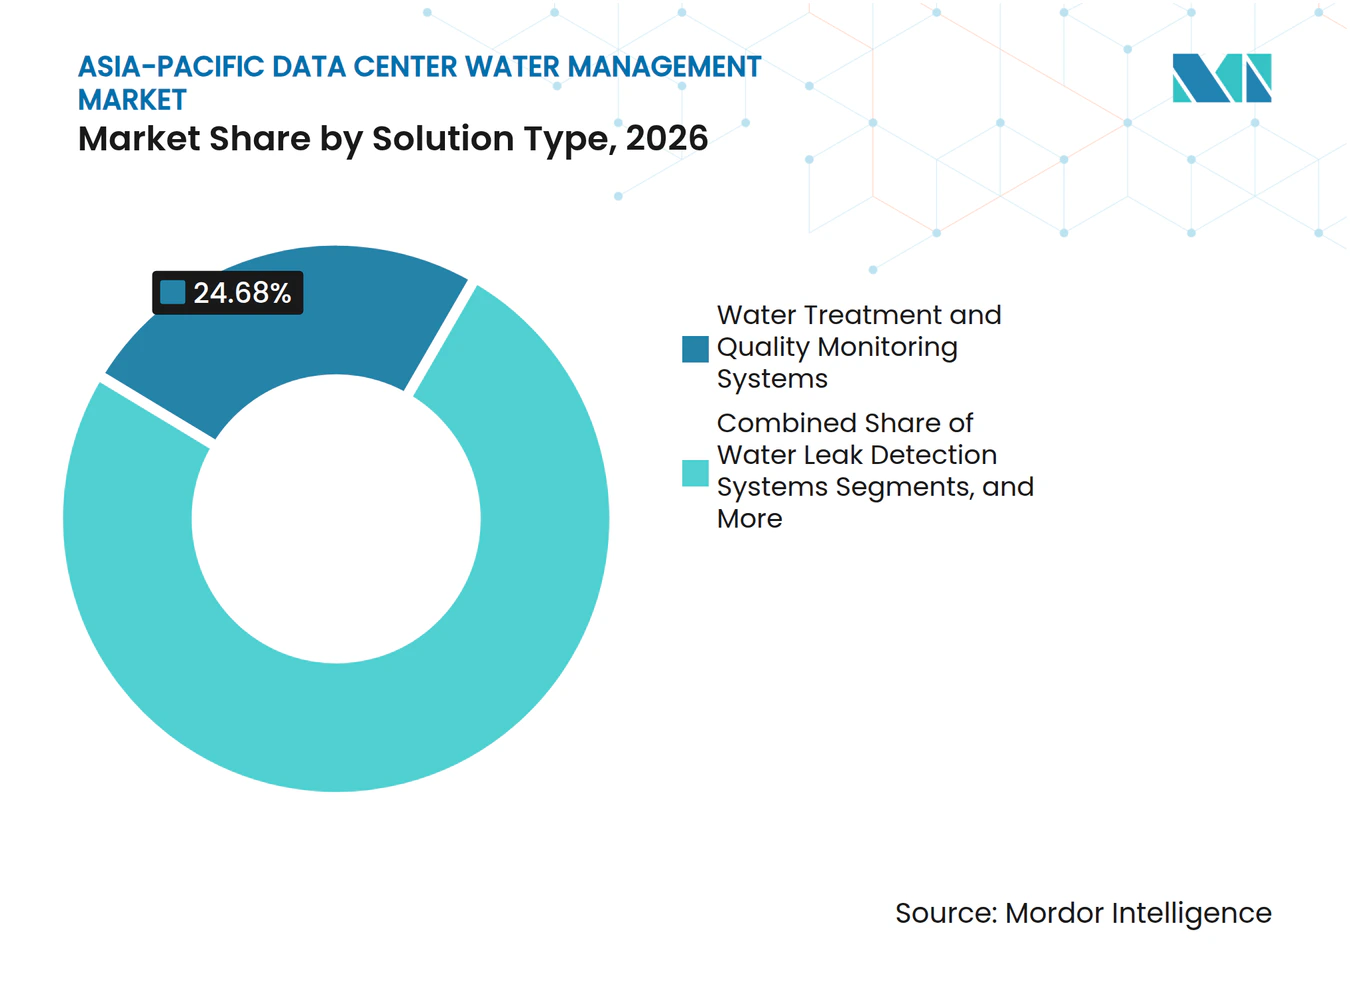
- Por tipo de solução, os sistemas de tratamento de água e monitoramento de qualidade detinham 24,68% da participação do mercado de gestão de água em data centers da Ásia-Pacífico em 2026, enquanto os sistemas de gestão de reciclagem e reutilização de água têm projeção de expansão a um CAGR de 11,44% até 2032.
- Por aplicação de gestão de água, a gestão de água do sistema de resfriamento representou 38,26% da participação do mercado de gestão de água em data centers da Ásia-Pacífico em 2026, enquanto o relatório e a otimização do consumo de água têm projeção de expansão a um CAGR de 11,56% até 2032.
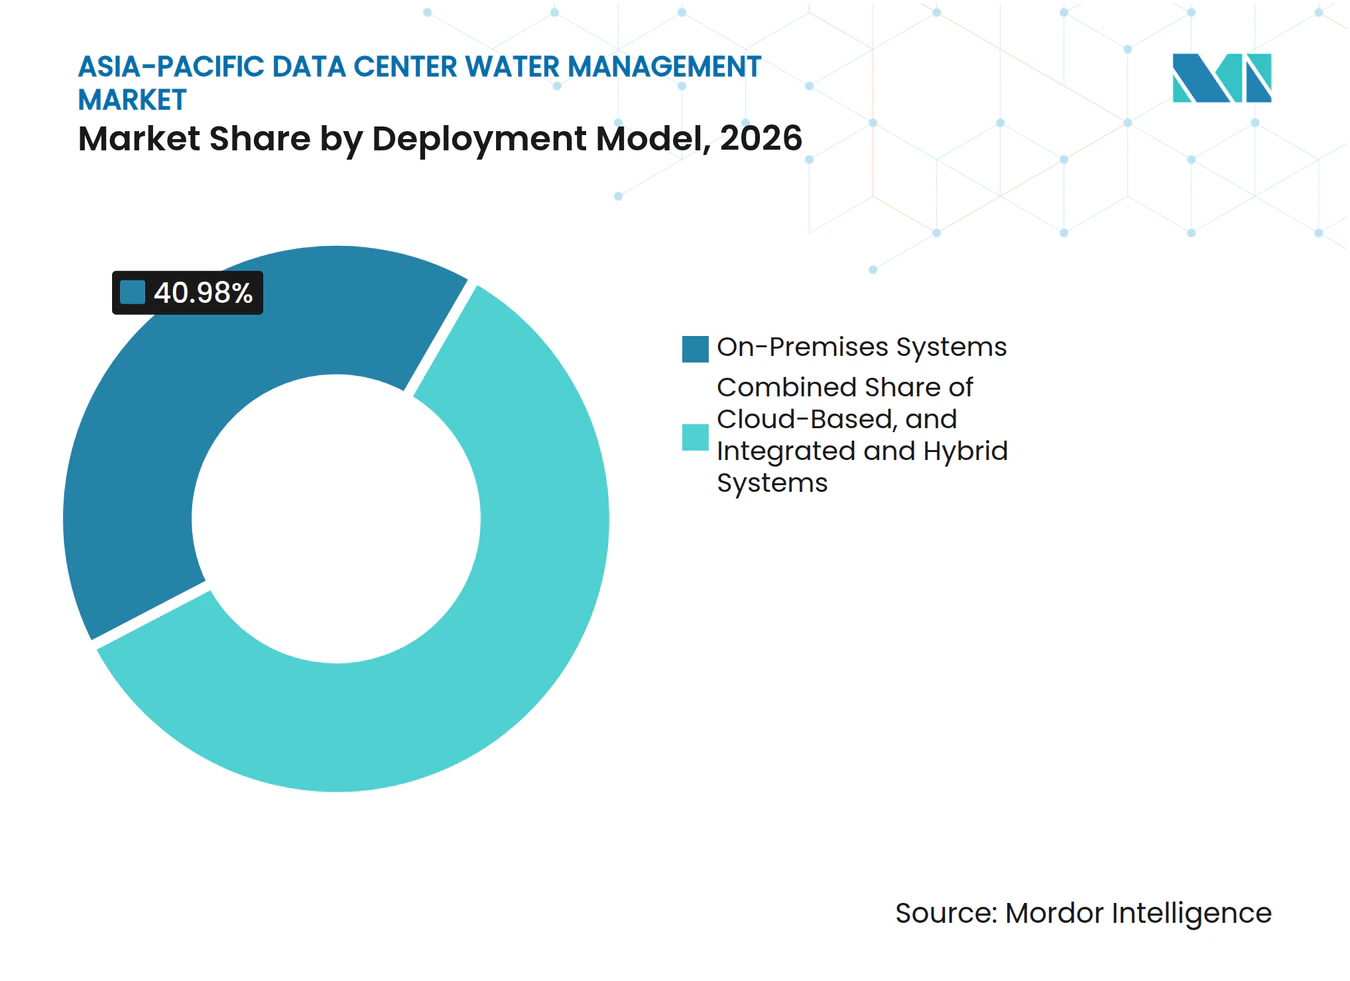
- Por modelo de implantação, os sistemas locais detinham 40,98% de participação em 2026, enquanto os sistemas integrados e híbridos têm projeção de expansão a um CAGR de 11,38% até 2032.
- Por tipo de serviço, os serviços gerenciados de gestão de água detinham 40,28% de participação em 2026 e têm projeção de expansão a um CAGR de 11,77% até 2032.
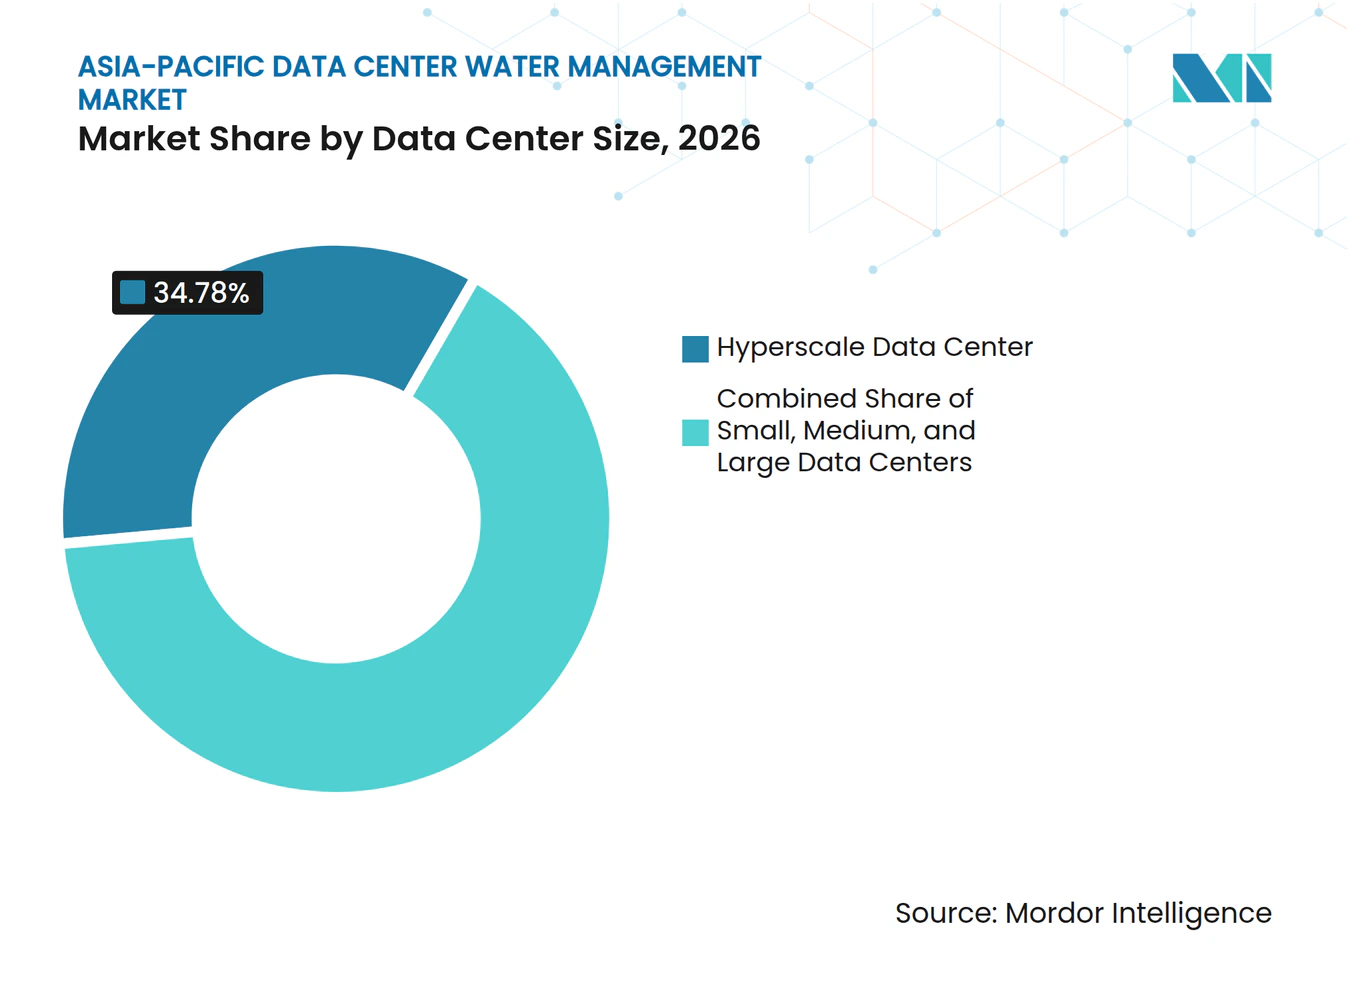
- Por tamanho de data center, os data centers de hiperescala detinham 34,78% de participação em 2026 e têm projeção de expansão a um CAGR de 11,68% até 2032.
- Por tipo de data center, os data centers de colocalização detinham 32,88% de participação em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 11,49% até 2032.
- Por geografia, a China detinha 38,16% de participação em 2026, enquanto a Índia tem projeção de expansão a um CAGR de 11,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Densidade de Rack de IA e Computação de Alto Desempenho | +3.2% | Global, concentrado na China, Japão, Índia, Malásia e Singapura | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Hiperescala e Colocalização na Ásia-Pacífico | +2.8% | Em toda a Ásia-Pacífico, mais forte na Malásia, Índia, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Endurecimento dos Requisitos de Eficácia no Uso da Água e Divulgação de Sustentabilidade | +1.9% | Singapura, China, Malásia, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescente Competição por Água Doce em Centros de Data Centers | +1.4% | Índia, China, Coreia do Sul, Austrália e Malásia | Médio prazo (2-4 anos) |
| Financiamento Verde Vinculado a Metas de Desempenho Hídrico | +0.8% | Em toda a Ásia-Pacífico, mais forte na Malásia, Austrália e Singapura | Médio prazo (2-4 anos) |
| Modelos de Água como Serviço Reduzindo Barreiras de Retrofit e Expansão | +0.5% | Em toda a Ásia-Pacífico, com adoção antecipada em Singapura, Malásia e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Densidade de Rack de IA e Computação de Alto Desempenho
O mercado de gestão de água em data centers da Ásia-Pacífico está se beneficiando da migração de salas de servidores convencionais de baixa densidade para clusters de IA com cargas térmicas muito mais elevadas. Os racks passaram de 6-10 kW no início dos anos 2010 para configurações de IA que podem ultrapassar 120 kW por rack. O resfriamento a ar torna-se termicamente inviável acima de 50 kW por rack, de modo que os operadores necessitam cada vez mais de resfriamento líquido e tratamento de água associado. A China tornou a eficácia no uso da água uma consideração de conformidade quando a norma GB/T 32910.6-2025 entrou em vigor em 1º de dezembro de 2025. O Japão também demonstrou uma abordagem comercial de circuito fechado quando a Preferred Networks, a IIJ e a JAIST lançaram a instalação modular AImod em abril de 2026 com eficácia no uso da água próxima de zero.[1]
A qualidade da água é tão importante quanto a disponibilidade de água em circuitos de resfriamento direto ao chip. Incrustações, corrosão e contaminação biológica podem afetar o desempenho e a confiabilidade de equipamentos de computação de alto valor. Isso muda a aquisição porque os operadores precisam de sensores, programas de tratamento e suporte de serviço, em vez de um único componente de resfriamento. O mercado de gestão de água em data centers da Ásia-Pacífico consequentemente se beneficia tanto de novas construções quanto de atualizações em instalações em operação. A Ecolab introduziu seu programa de monitoramento de resfriamento líquido direto ao chip no Sudeste Asiático durante 2025, disponibilizando monitoramento contínuo de pH, temperatura e fluxo para instalações de alta densidade.[2]
Expansão da Capacidade de Hiperescala e Colocalização na Ásia-Pacífico
O mercado de gestão de água em data centers da Ásia-Pacífico é apoiado por grandes campi de hiperescala e instalações de colocalização que precisam comissionar infraestrutura hídrica junto com sua capacidade computacional. Esses locais precisam de tratamento, distribuição, reciclagem, monitoramento e controles de descarga antes de poderem executar cargas de trabalho de alta densidade. Johor tornou-se um exemplo importante porque os operadores solicitaram 136 milhões de litros por dia de fornecimento alternativo de água em junho de 2025. A escala dessas solicitações mostra que o planejamento do fornecimento de água tornou-se um requisito de desenvolvimento, e não uma decisão operacional posterior. A AirTrunk e a Johor Special Water anunciaram um esquema de fornecimento de água reciclada para os campi JHB1 e JHB2 em abril de 2025.[3]
As adições de capacidade estão se espalhando além dos centros estabelecidos para Bangcoc, Grande Jacarta e outros locais onde os recursos especializados em engenharia hídrica são limitados. Isso favorece os modelos de serviços gerenciados porque muitos operadores não conseguem construir grandes equipes internas de química da água no mesmo ritmo que a capacidade. O mercado de gestão de água em data centers da Ásia-Pacífico também se beneficia de projetos de fornecimento de múltiplas fontes que combinam água potável, efluente tratado e água da chuva quando disponível. Esses projetos requerem controle mais rigoroso porque cada fonte pode ter características químicas diferentes. A Digital Edge anunciou um investimento de 4,5 bilhões de USD em um campus de 500 MW pronto para IA em Bekasi em janeiro de 2026, incluindo resfriamento líquido direto ao chip e sistemas integrados de água reciclada.
Endurecimento dos Requisitos de Eficácia no Uso da Água e Divulgação de Sustentabilidade
Os requisitos de relatório hídrico estão deslocando o investimento de programas voluntários para controles operacionais mensuráveis. Singapura exige planejamento de gestão de eficiência hídrica e medição em pontos de uso importantes para grandes data centers. A diretriz de desenvolvimento sustentável da Malásia especifica metas de eficácia no uso da água para instalações de hiperescala e exige relatórios contínuos. A União Internacional de Telecomunicações publicou a Recomendação UIT-T L.1510 em outubro de 2025 para estabelecer indicadores de desempenho ambiental para infraestrutura digital.
Estruturas de relatório comuns permitem que clientes, reguladores e financiadores comparem o desempenho das instalações de forma mais direta. Isso torna a medição confiável e os dados auditáveis importantes para o mercado de gestão de água em data centers da Ásia-Pacífico. A China revisou seus padrões de projeto de data centers para consulta pública em janeiro de 2026, adicionando requisitos relacionados à utilização de recursos e sistemas de economia de água. A Coreia do Sul também considerou legislação durante 2026 que exigiria a divulgação da eficácia no uso da água para grandes instalações. Essas mudanças incentivam os operadores a adquirir sistemas que conectem medições ao relatório de conformidade. Elas também aumentam o valor dos fornecedores que podem combinar equipamentos, gestão de dados e expertise operacional.
Crescente Competição por Água Doce em Centros de Data Centers
A competição por água doce pode atrasar projetos, limitar a capacidade ou exigir um projeto de resfriamento diferente. Um estudo de 2025 relatou que 73% das instalações de data centers indianas enfrentam déficits hídricos por pelo menos 1 mês a cada ano. A mesma pesquisa constatou que 33% enfrentam déficits por 9 ou mais meses anualmente. Essas pressões são importantes em Mumbai, Hyderabad e Chennai, onde as necessidades de resfriamento se sobrepõem à demanda municipal.
A China enfrenta um problema semelhante porque grande parte de sua capacidade computacional opera em áreas com escassez de água. Um estudo de 2025 publicado na Applied Energy constatou que 72% da capacidade computacional da China está em regiões com grave escassez hídrica. O mesmo estudo estimou que os data centers chineses usaram 15,7 bilhões de m³ de água em seu ano de referência. O mercado de gestão de água em data centers da Ásia-Pacífico ganha um forte argumento operacional para reciclagem no local e abastecimento não potável onde o fornecimento municipal é limitado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Água Doce e Demanda Municipal Concorrente | -2.1% | Índia, partes da China com escassez hídrica, Malásia, Coreia do Sul e Austrália | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial e Complexidade de Retrofit | -1.6% | Em toda a Ásia-Pacífico, com maior relevância no Japão e em Singapura | Médio prazo (2-4 anos) |
| Carga de TDS Costeiro e Pré-tratamento | -0.9% | Singapura, costa da China, Mumbai, Chennai e Japão | Médio prazo (2-4 anos) |
| Medição Fragmentada e Governança de Águas Subterrâneas | -0.6% | Indonésia, Índia, Malásia, Vietnã e Restante da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água Doce e Demanda Municipal Concorrente
A escassez hídrica permanece uma restrição direta para o mercado de gestão de água em data centers da Ásia-Pacífico porque pode afetar aprovações, continuidade operacional e aceitação comunitária. O alto estresse hídrico expõe instalações na China, Índia, Austrália, Malásia e Coreia do Sul a potenciais interrupções no fornecimento. O problema é mais difícil onde as estatísticas públicas de água não distinguem a demanda dos data centers do uso comercial mais amplo. Os operadores devem então estabelecer seu próprio histórico de dados confiável antes de concordar com novos arranjos de fornecimento. Os esquemas de reutilização de água podem reduzir o ônus, mas dependem de capacidade de tratamento adequada e fontes confiáveis de águas residuais. A Bridge Data Centres descreveu seu esforço de recuperação em Johor como um modelo para aplicar água de efluente no resfriamento de data centers.
Um ambiente hídrico restrito também pode aumentar os custos do projeto por meio de requisitos adicionais de tratamento, armazenamento e licenciamento. A resposta comercial é cada vez mais baseada em fornecimento reciclado, equipamentos de reciclagem de água e acordos com concessionárias públicas. Isso apoia a necessidade de longo prazo por soluções, mas pode retardar projetos individuais no curto prazo. O mercado de gestão de água em data centers da Ásia-Pacífico deve, portanto, abordar tanto a disponibilidade física de água quanto a qualidade exigida pelos equipamentos de resfriamento. Os operadores que garantem fornecimento não potável podem reduzir sua exposição às restrições locais de água potável. Operadores menores podem achar esses arranjos mais difíceis de obter na escala necessária.
Alto Custo Inicial e Complexidade de Retrofit
Os equipamentos modernos de gestão de água podem exigir trabalho de engenharia substancial em instalações construídas para densidades de rack mais baixas. Torres de resfriamento, tubulações e sistemas de controle mais antigos podem não suportar resfriamento direto ao chip ou tratamento altamente automatizado sem alterações na planta mais ampla. Isso aumenta o custo e a duração do trabalho de retrofit em centros maduros como Japão e Singapura. Os ciclos rápidos de atualização de aceleradores de IA podem agravar o problema porque as necessidades de resfriamento podem mudar antes que uma atualização planejada seja totalmente recuperada. O mercado de gestão de água em data centers da Ásia-Pacífico tem uma razão clara para usar contratos baseados em desempenho onde esses contratos possam reduzir as demandas iniciais de capital.
A osmose reversa pode reduzir a eficácia no uso da água em locais com química de água difícil, mas a implantação ainda requer capital e planejamento técnico. A abordagem pode reduzir a demanda de água onde a qualidade da fonte cria uma carga de tratamento mais elevada. Este exemplo mostra o valor potencial do tratamento avançado, embora o contexto operacional possa diferir entre as instalações da Ásia-Pacífico. Os modelos de Água como Serviço podem ajudar os operadores a gerenciar a complexidade de retrofit por meio de expertise externa e compromissos de desempenho contratuais. Novas instalações também podem ser projetadas em torno de equipamentos de tratamento desde o início. Os operadores ainda precisam avaliar sua fonte de água e configuração de resfriamento antes de selecionar um sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Reciclagem Lideram o Horizonte de Crescimento das PrevisõesOs sistemas de tratamento de água e monitoramento de qualidade detinham 24,68% da receita regional em 2026. Sua posição de liderança reflete a necessidade básica de controlar incrustações, corrosão e contaminação biológica em torres de resfriamento e circuitos de resfriamento líquido. Os sistemas de gestão de reciclagem e reutilização de água têm projeção de expansão a um CAGR de 11,44% até 2032. Esses sistemas reduzem a captação de água potável e apoiam os objetivos de eficácia no uso da água em locais com restrição hídrica. A Gradiant relatou contratos de data centers na região Indo-Pacífico durante maio de 2025 usando tecnologia de descarga zero de líquido que pode recuperar até 99% da água de processo no local.
O software de gestão de água e análises estão ganhando importância à medida que as instalações migram de compras isoladas de equipamentos para sistemas conectados. Os operadores precisam de dados consolidados para monitorar a qualidade da água, verificar o consumo e preparar divulgações. Os equipamentos de monitoramento e medição fornecem a camada de sensores necessária para essas atividades. Os sistemas de detecção de vazamentos também podem reduzir perdas evitáveis em grandes campi com extensas redes de distribuição. O setor de gestão de água em data centers da Ásia-Pacífico está migrando para pacotes de soluções integradas porque fonte de água, qualidade, uso e descarga afetam uns aos outros. Os sistemas de otimização e controle do uso de água também se tornam mais importantes quando o resfriamento direto ao chip requer gestão em tempo real de fluxo, temperatura e pressão no nível do rack.



Por Aplicação de Gestão de Água:
Resfriamento Domina, Relatório Impulsiona o CrescimentoA gestão de água do sistema de resfriamento comandou 38,26% do tamanho do mercado de gestão de água em data centers da Ásia-Pacífico em 2026. Torres de resfriamento evaporativo e circuitos de resfriamento líquido direto ao chip respondem por grande parte do uso de água no local de uma instalação típica. O relatório e a otimização do consumo de água têm projeção de expansão a um CAGR de 11,56% até 2032. Essa atividade ganha prioridade à medida que os requisitos de divulgação tornam os dados confiáveis de uso de água uma necessidade de gestão e conformidade. A AWS Singapura relatou uma eficácia média no uso da água de 1,57 L/kWh em 2025 por meio de um sistema de reciclagem que reduziu a descarga da torre de resfriamento em até 70%.
A gestão de fornecimento e distribuição de água está se tornando mais complexa à medida que os operadores usam combinações de água potável, água recuperada e água da chuva. Cada fonte pode exigir uma abordagem de tratamento diferente antes de entrar em um sistema de resfriamento compartilhado. As aplicações de gestão de águas residuais e reciclagem de água ganham relevância à medida que os campi buscam usar o mesmo recurso mais de uma vez. A prevenção e detecção de vazamentos permanecem importantes porque as perdas podem ser significativas em grandes redes de distribuição. O mercado de gestão de água em data centers da Ásia-Pacífico também é apoiado por expectativas mais elevadas de precisão nos relatórios por parte de clientes e reguladores. Isso reforça o investimento em sistemas que medem o consumo no nível da instalação, do circuito de resfriamento ou do equipamento.
Por Modelo de Implantação:
Sistemas Híbridos com Crescimento Mais Rápido à Medida que a Complexidade AumentaOs sistemas locais detinham 40,98% da receita regional em 2026. Unidades de osmose reversa, equipamentos de dosagem química, controles de resfriamento e ativos de tratamento físico precisam operar na instalação ou próximo a ela. Os sistemas integrados e híbridos têm projeção de expansão a um CAGR de 11,38% até 2032. Eles combinam controle local com análises baseadas em nuvem, o que é útil para locais com sistemas hídricos complexos e múltiplos requisitos de relatório. As parcerias entre especialistas em água e concessionárias públicas podem apoiar plataformas de gestão conectada para operações de data centers de semicondutores e IA.
Os sistemas de controle supervisório e aquisição de dados locais podem fornecer leituras imediatas de sensores de campo. No entanto, os operadores também precisam de análises de longo prazo para otimizar a química, identificar tendências e preparar relatórios de conformidade. As plataformas em nuvem oferecem essas capacidades, mas dependem de uma conexão confiável com instrumentos físicos. A arquitetura híbrida aborda essa divisão retendo o controle local enquanto usa software remoto para otimização e documentação. O mercado de gestão de água em data centers da Ásia-Pacífico se beneficia quando os fornecedores conseguem manter os dados operacionais seguros e disponíveis nessas camadas. Os sistemas baseados em nuvem são especialmente relevantes para modelos de serviços gerenciados, onde os especialistas precisam de acesso a painéis sem estar presentes em cada instalação.

Por Tipo de Serviço:
Serviços Gerenciados Lideram e Crescem Mais Rápido à Medida que a Terceirização de Expertise AumentaOs serviços gerenciados de gestão de água detinham 40,28% de participação do tamanho do mercado de gestão de água em data centers da Ásia-Pacífico em 2026 e têm projeção de expansão a um CAGR de 11,77% até 2032. Essa combinação mostra que muitos operadores preferem suporte contínuo de desempenho a possuir cada elemento do programa hídrico. Os serviços gerenciados podem combinar tratamento químico, monitoramento, manutenção, relatório e ação corretiva sob um único acordo. A Ecolab introduziu seu programa de Resfriamento como Serviço em novembro de 2025, combinando a Tecnologia 3D TRASAR para resfriamento direto ao chip com unidades inteligentes de distribuição de fluido refrigerante. O modelo reduz a necessidade de cada operador manter uma grande equipe interna de química da água.
Os serviços de instalação e integração de sistemas permanecem necessários à medida que a capacidade da Ásia-Pacífico é construída e os locais existentes são atualizados. Cada projeto pode precisar de engenharia específica do local porque a fonte de água, a configuração de resfriamento e os requisitos locais podem diferir. A auditoria de água e a consultoria de eficiência podem identificar os equipamentos de medição, tratamento e reciclagem necessários antes de uma atualização maior começar. O monitoramento e a manutenção fornecem trabalho recorrente porque a química da água de resfriamento deve ser ajustada continuamente. O setor de gestão de água em data centers da Ásia-Pacífico ganha durabilidade com esse requisito de serviço porque o desempenho depende de operação sustentada, não apenas da entrega inicial de equipamentos. A expertise terceirizada é especialmente valiosa para operadores que se expandem por vários mercados com diferentes regulamentações e condições de fornecimento de água.
Por Tamanho de Data Center:
O Investimento em Hiperescala Ancora o MercadoOs data centers de hiperescala detinham 34,78% da receita regional em 2026 e têm projeção de expansão a um CAGR de 11,68% até 2032. Sua escala torna a economia do tratamento e da reciclagem de água mais favorável porque um único campus pode exigir volumes de água comparáveis aos de uma concessionária municipal de médio porte. Grandes instalações também têm cargas de resfriamento mais complexas, múltiplas fontes de água e expectativas mais rigorosas dos clientes. A Veolia afirmou que pretende superar 1 bilhão de EUR em receita anual de data centers e microeletrônica até 2030, equivalente a 1,17 bilhões de USD, à medida que expande suas atividades de tecnologia limpa. A empresa lançou uma plataforma integrada em abril de 2026 com meta de reduzir em 75% a pegada hídrica de novos campi.
Os grandes data centers representam uma importante oportunidade de retrofit porque muitos foram projetados antes que as expectativas atuais de eficácia no uso da água tomassem forma. Essas instalações podem exigir novos sistemas de tratamento, equipamentos de controle e medidores à medida que os equipamentos de computação mudam. Locais pequenos e médios geralmente usam dosagem química mais simples e arranjos básicos de medição. Suas decisões de investimento podem ser mais sensíveis ao custo dos equipamentos e à capacidade técnica interna. Ainda assim, os requisitos de relatório estão gradualmente trazendo essas instalações para programas formais de gestão de água. O mercado de gestão de água em data centers da Ásia-Pacífico pode atender a esse grupo com equipamentos modulares e serviços gerenciados que reduzem a necessidade de extensos recursos de engenharia local.
Por Tipo de Data Center:
Colocalização Define o Padrão, Provedores de Serviços em Nuvem AceleramOs data centers de colocalização detinham 32,88% da receita regional em 2026. Estão concentrados em centros regulamentados como Singapura, Hong Kong, Tóquio e Sydney, onde os inquilinos cada vez mais solicitam dados de gestão hídrica durante a aquisição. Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 11,49% até 2032. Esses operadores estão investindo em sistemas de circuito fechado e de água recuperada à medida que sua capacidade regional se expande. A AWS afirmou que atingiu 75% de progresso em direção à sua meta de ser positiva em água até 2030 ao final de 2025 e opera 26 instalações globais usando 100% de água recuperada.
Os provedores de colocalização usam o desempenho hídrico transparente para diferenciar suas instalações junto a clientes corporativos e de hiperescala. As instalações corporativas e de borda estão aumentando o investimento em gestão de água de forma mais gradual porque seus sistemas de resfriamento geralmente são menores. As instalações governamentais e institucionais permanecem a menor categoria de receita, embora os programas nacionais de soberania digital possam incluir requisitos de sustentabilidade. O mercado de gestão de água em data centers da Ásia-Pacífico tem uma base de clientes ampla, mas instalações maiores compartilhadas e orientadas para a nuvem continuarão a moldar as especificações das soluções. Seus requisitos frequentemente definem o padrão de desempenho para outros tipos de instalações.
Análise Geográfica
China
A China detinha 38,16% da receita regional em 2026. Sua posição reflete uma grande base instalada de data centers e um ambiente regulatório que conecta cada vez mais o projeto de construção à eficiência de recursos. A norma GB/T 32910.6-2025 entrou em vigor em 1º de dezembro de 2025, enquanto os padrões de projeto revisados divulgados para consulta em janeiro de 2026 adicionaram um capítulo sobre utilização de recursos hídricos. As instalações do leste podem enfrentar águas subterrâneas salinas e alto teor de sólidos dissolvidos totais, criando necessidade de pré-tratamento. Os centros do oeste podem enfrentar extremos de temperatura e infraestrutura hídrica limitada, aumentando o valor da recirculação e reciclagem. Um estudo científico de 2026 constatou que mover a computação para o oeste reduziu a intensidade operacional de água em apenas 27 de 48 comparações de projetos sob suas premissas centrais.
Índia
A Índia tem projeção de expansão a um CAGR de 11,68% até 2032, tornando-a a geografia de crescimento mais rápido no mercado de gestão de água em data centers da Ásia-Pacífico. Mumbai, Hyderabad, Chennai e Bengaluru são os principais centros de gastos com gestão de água porque combinam atividade substancial de data centers com restrições hídricas. O consumo de água dos data centers da Índia tem projeção de aumento de 150 bilhões de litros em 2025 para 358 bilhões de litros até 2030. A AWS afirmou que suas instalações operacionais na Índia não usam água potável para resfriamento e que os novos locais usam resfriadores a ar e águas residuais urbanas recicladas. O Japão também é um mercado tecnicamente avançado, onde o resfriamento de circuito fechado, a medição de água e os relatórios estão se tornando mais visíveis no projeto das instalações.
Singapura, Malásia, Coreia do Sul, Austrália e Restante da Ásia-Pacífico
Singapura possui a estrutura de eficiência hídrica mais estabelecida da região para grandes data centers, e a SS 715:2025 fornece uma especificação de resfriamento líquido para condições operacionais tropicais. O Johor, na Malásia, tornou-se um importante local de teste para fornecimento de água recuperada em escala de hiperescala. A AirTrunk obteve 9,5 bilhões de RM em financiamento para o JHB2 em julho de 2026, equivalente a 2,325 bilhões de USD, com resfriamento eficiente em água e indicadores de eficácia no uso da água vinculados a compromissos ambientais. A Coreia do Sul está avaliando requisitos de divulgação enquanto sua capacidade de IA planejada aumenta a demanda por sistemas de tratamento e reutilização. A Indonésia fornece um modelo de replicação por meio da planta GIIC em Java Ocidental, onde a AWS trabalha com parceiros para tratar 8.000 m³ de efluente por dia para resfriamento industrial. A Austrália e outros mercados da Ásia-Pacífico permanecem relevantes onde o risco hídrico, a nova capacidade e o financiamento vinculado à sustentabilidade convergem.
Cenário Competitivo
Concentração do Mercado
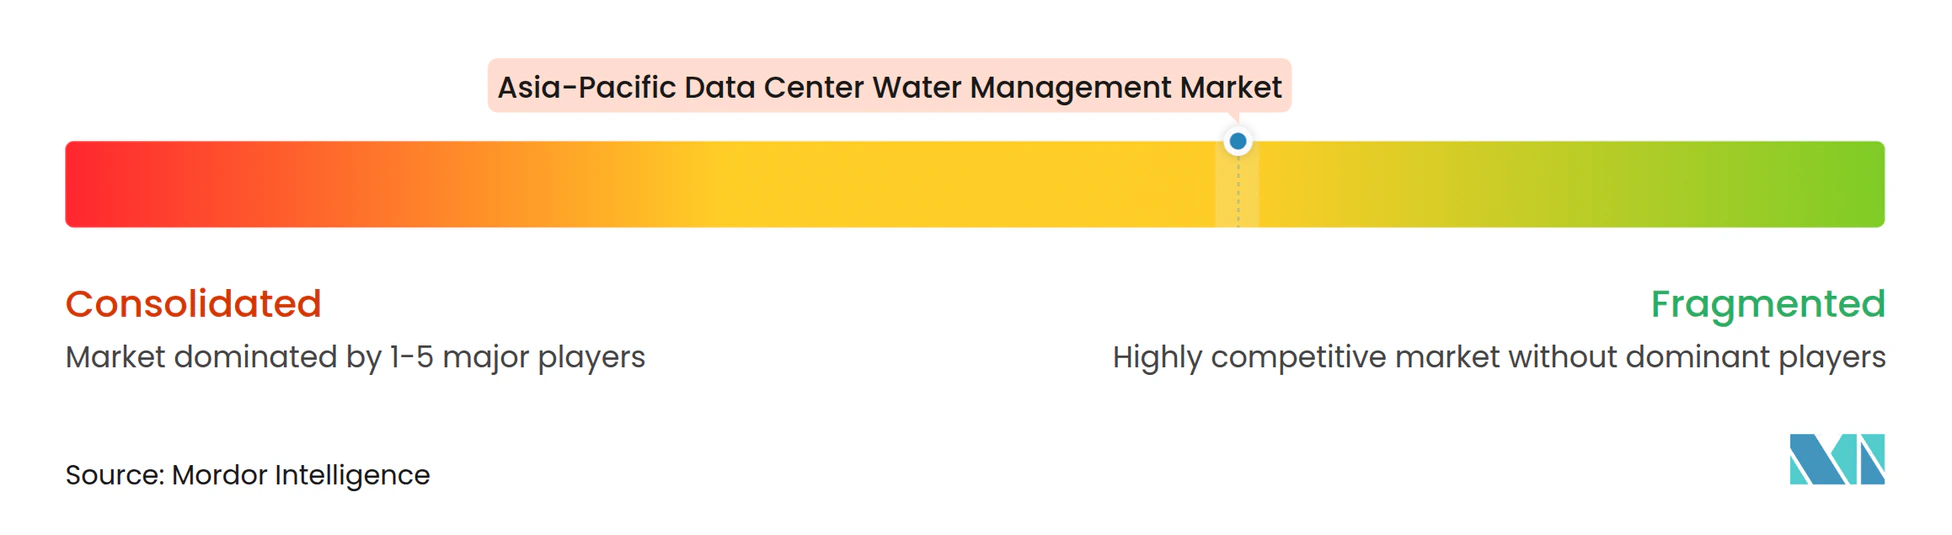
O mercado de gestão de água em data centers da Ásia-Pacífico é moderadamente fragmentado entre fornecedores de tecnologia hídrica e operadores que adquirem ou co-desenvolvem sua infraestrutura. Ecolab, Veolia Water Technologies, Kurita Water Industries, Xylem, SUEZ, Solenis, Hydroleap, ProMinent, Hach e Milton Roy fornecem serviços de tratamento, dosagem, monitoramento ou gestão. Operadores incluindo AWS, Microsoft, Google, Digital Realty, Equinix, STT GDC, NTT DATA, Princeton Digital Group, AirTrunk, NEXTDC, Alibaba Cloud, Tencent Cloud e CtrlS atuam como compradores e parceiros de desenvolvimento. A Ecolab concordou em dezembro de 2025 em adquirir a unidade de negócios de eletrônicos da Ovivo por 1,8 bilhões de USD, adicionando capacidades de água ultrapura para aplicações de resfriamento de semicondutores e direto ao chip. Esse movimento amplia a cobertura da Ecolab do pré-tratamento de água para o monitoramento da saúde do fluido refrigerante.
A Veolia Water Technologies lançou uma plataforma integrada de data center com neutralidade de carbono em abril de 2026. A plataforma tem como meta uma pegada hídrica 75% menor e capacidade de reciclagem de 95% de resíduos para novos projetos de data centers. A Hydroleap apresenta um modelo de especialista regional porque sua tecnologia eletroquímica apoiou a redução da descarga da torre de resfriamento na AWS Singapura. O mercado de gestão de água em data centers da Ásia-Pacífico permanece aberto a empresas especializadas onde possam documentar melhorias específicas do local na eficácia no uso da água. Os fornecedores estabelecidos mantêm vantagem em sistemas de tratamento complexos, cobertura global de serviços e contratação baseada em desempenho. As empresas regionais podem competir por meio de execução local, relacionamentos com concessionárias e abordagens de tratamento personalizadas.
No nível dos operadores, os arranjos de fornecimento não potável criam cada vez mais uma vantagem duradoura. A AirTrunk relatou que 55% de seu uso total de água veio de fornecimento reciclado durante o exercício fiscal de 2025, enquanto seu local em Singapura usa água recuperada e seus campi em Johor estão migrando para fornecimento de efluente tratado. A AWS garantiu arranjos de água recuperada em Singapura, Malásia, Indonésia e Hong Kong, o que pode reduzir sua exposição às restrições de fornecimento de água potável. O mercado de gestão de água em data centers da Ásia-Pacífico também tem oportunidade em análises, auditoria e serviços gerenciados para operadores que estão escalando mais rápido do que sua expertise interna em água. A competição provavelmente dependerá de resultados operacionais verificáveis, coordenação com concessionárias e capacidade de apoiar relatórios de conformidade em várias jurisdições.
Líderes do Setor de Gestão de Água em Data Centers da Ásia-Pacífico
-
Ecolab Inc.
-
Veolia Water Technologies
-
Kurita Water Industries Ltd.
-
Xylem Inc.
-
SUEZ
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Água em Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- Veolia Water Technologies
- Ecolab Inc.
- Kurita Water Industries Ltd.
- Xylem Inc.
- SUEZ
- Solenis LLC
- Hydroflux Epco Pty Ltd
- Suntar International Pte. Ltd.
- Hydroleap Pte. Ltd.
- ProMinent GmbH
- Hach Company
- Milton Roy Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- STT GDC Pte. Ltd.
- NTT DATA Corporation
- Princeton Digital Group
- AirTrunk
- NEXTDC Limited
- Alibaba Cloud
- Tencent Cloud
- CtrlS Datacenters Ltd.
Desenvolvimentos industriais recentes em Mercado de Gestão de Água em Data Centers da Ásia-Pacífico
- Outubro de 2026: A STTGDC, fornecedora global de data centers de colocalização, garantiu uma linha de empréstimo verde de 590 milhões de USD para apoiar a implantação e operação de seu campus de data centers em Tóquio, STTGDC TYO1 e STTGDC TYO2. O campus oferecerá 70,8 MW de capacidade de TI.
- Abril de 2026: A Veolia Water Technologies lançou uma nova plataforma integrada de data center com neutralidade de carbono prometendo uma pegada hídrica 75% menor e capacidade de reciclagem de 95% de resíduos, com meta explícita de superar 1 bilhão de EUR (1,17 bilhões de USD) em receita anual de data centers e microeletrônica até 2030, marcando uma reorientação estratégica em direção à gestão integrada de água, energia e carbono.
- Janeiro de 2026: A Digital Edge anunciou um investimento de 4,5 bilhões de USD para construir um campus de hiperescala de 500 MW pronto para IA (Campus CGK) em Bekasi, Indonésia, com resfriamento líquido direto ao chip e sistemas integrados de água reciclada, com entrega da Fase 1 programada para o segundo trimestre de 2027.
- Dezembro de 2025: A Ecolab concluiu a aquisição em dinheiro de 1,8 bilhões de USD da unidade de negócios de eletrônicos da Ovivo, adicionando capacidades de tratamento de água ultrapura para aplicações de resfriamento de semicondutores e direto ao chip. A aquisição expandiu a cobertura da Ecolab da cadeia de valor da água de resfriamento de data centers na Ásia-Pacífico e globalmente.
Escopo do Relatório do Mercado de Gestão de Água em Data Centers da Ásia-Pacífico
O Mercado de Gestão de Água em Data Centers da Ásia-Pacífico compreende tecnologias e serviços que ajudam os operadores de data centers a monitorar, gerir, conservar e otimizar o uso de água nas operações das instalações. Concentra-se em melhorar a eficiência hídrica, reduzir o desperdício, apoiar práticas de resfriamento sustentáveis, garantir a qualidade da água e atender aos requisitos de conformidade ambiental. O mercado permite que as organizações melhorem a resiliência operacional, reduzam o consumo de recursos e alcancem metas de sustentabilidade por meio de monitoramento avançado, automação, análises e estratégias de conservação de água, apoiando a crescente demanda por infraestrutura digital ambientalmente responsável e eficiente em recursos.
O Relatório do Mercado de Gestão de Água em Data Centers da Ásia-Pacífico é Segmentado por Tipo de Solução (Sistemas de Monitoramento e Medição de Água, Sistemas de Detecção de Vazamentos de Água, Sistemas de Otimização e Controle do Uso de Água, Sistemas de Gestão de Reciclagem e Reutilização de Água, Sistemas de Tratamento de Água e Monitoramento de Qualidade e Software de Gestão de Água e Análises), Aplicação de Gestão de Água (Gestão de Água do Sistema de Resfriamento, Gestão de Fornecimento e Distribuição de Água, Gestão de Águas Residuais, Reciclagem e Reutilização de Água, Prevenção e Detecção de Vazamentos e Relatório e Otimização do Consumo de Água), Modelo de Implantação (Sistemas Locais, Sistemas Baseados em Nuvem e Sistemas Integrados e Híbridos), Tipo de Serviço (Instalação e Integração de Sistemas, Monitoramento e Manutenção, Auditoria de Água e Consultoria de Eficiência e Serviços Gerenciados de Gestão de Água), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem (CSPs), Corporativo e de Borda e Data Centers Governamentais e Institucionais) e Geografia (China, Índia, Japão, Austrália, Singapura, Coreia do Sul, Malásia, Indonésia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água |
| Sistemas de Otimização e Controle do Uso de Água |
| Sistemas de Gestão de Reciclagem e Reutilização de Água |
| Sistemas de Tratamento de Água e Monitoramento de Qualidade |
| Software de Gestão de Água e Análises |
| Gestão de Água do Sistema de Resfriamento |
| Gestão de Fornecimento e Distribuição de Água |
| Gestão de Águas Residuais |
| Reciclagem e Reutilização de Água |
| Prevenção e Detecção de Vazamentos |
| Relatório e Otimização do Consumo de Água |
| Sistemas Locais |
| Sistemas Baseados em Nuvem |
| Sistemas Integrados e Híbridos |
| Instalação e Integração de Sistemas |
| Monitoramento e Manutenção |
| Auditoria de Água e Consultoria de Eficiência |
| Serviços Gerenciados de Gestão de Água |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e de Borda |
| Data Centers Governamentais e Institucionais |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Coreia do Sul |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo de Solução | Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água | |
| Sistemas de Otimização e Controle do Uso de Água | |
| Sistemas de Gestão de Reciclagem e Reutilização de Água | |
| Sistemas de Tratamento de Água e Monitoramento de Qualidade | |
| Software de Gestão de Água e Análises | |
| Por Aplicação de Gestão de Água | Gestão de Água do Sistema de Resfriamento |
| Gestão de Fornecimento e Distribuição de Água | |
| Gestão de Águas Residuais | |
| Reciclagem e Reutilização de Água | |
| Prevenção e Detecção de Vazamentos | |
| Relatório e Otimização do Consumo de Água | |
| Por Modelo de Implantação | Sistemas Locais |
| Sistemas Baseados em Nuvem | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Serviço | Instalação e Integração de Sistemas |
| Monitoramento e Manutenção | |
| Auditoria de Água e Consultoria de Eficiência | |
| Serviços Gerenciados de Gestão de Água | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo e de Borda | |
| Data Centers Governamentais e Institucionais | |
| Por Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de água em data centers da Ásia-Pacífico?
O mercado de gestão de água em data centers da Ásia-Pacífico é avaliado em 0,76 bilhões de USD em 2026 e tem previsão de atingir 1,42 bilhões de USD até 2032 a um CAGR de 11,07%.
O que está impulsionando os gastos com gestão de água em data centers?
Maiores densidades de rack de IA, resfriamento líquido, requisitos de eficácia no uso da água e restrições de fornecimento de água estão aumentando a demanda por tratamento, reciclagem, monitoramento e serviços gerenciados.
Qual tipo de solução tem expectativa de expansão mais rápida até 2032?
Os sistemas de gestão de reciclagem e reutilização de água têm projeção de expansão a um CAGR de 11,44% até 2032.
Qual aplicação detém a maior participação nos gastos?
A gestão de água do sistema de resfriamento detém a maior participação de aplicação com 38,26% em 2026 porque os equipamentos de resfriamento respondem por grande parte do uso de água no local.
Qual país tem a maior participação regional?
A China detém a maior participação regional com 38,16% em 2026, apoiada por sua grande base instalada de data centers e requisitos de eficiência hídrica.
Qual país tem expectativa de expansão mais rápida?
A Índia tem projeção de expansão a um CAGR de 11,68% até 2032 à medida que a capacidade cresce em Mumbai, Hyderabad, Chennai e Bengaluru.