
Taille et part du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
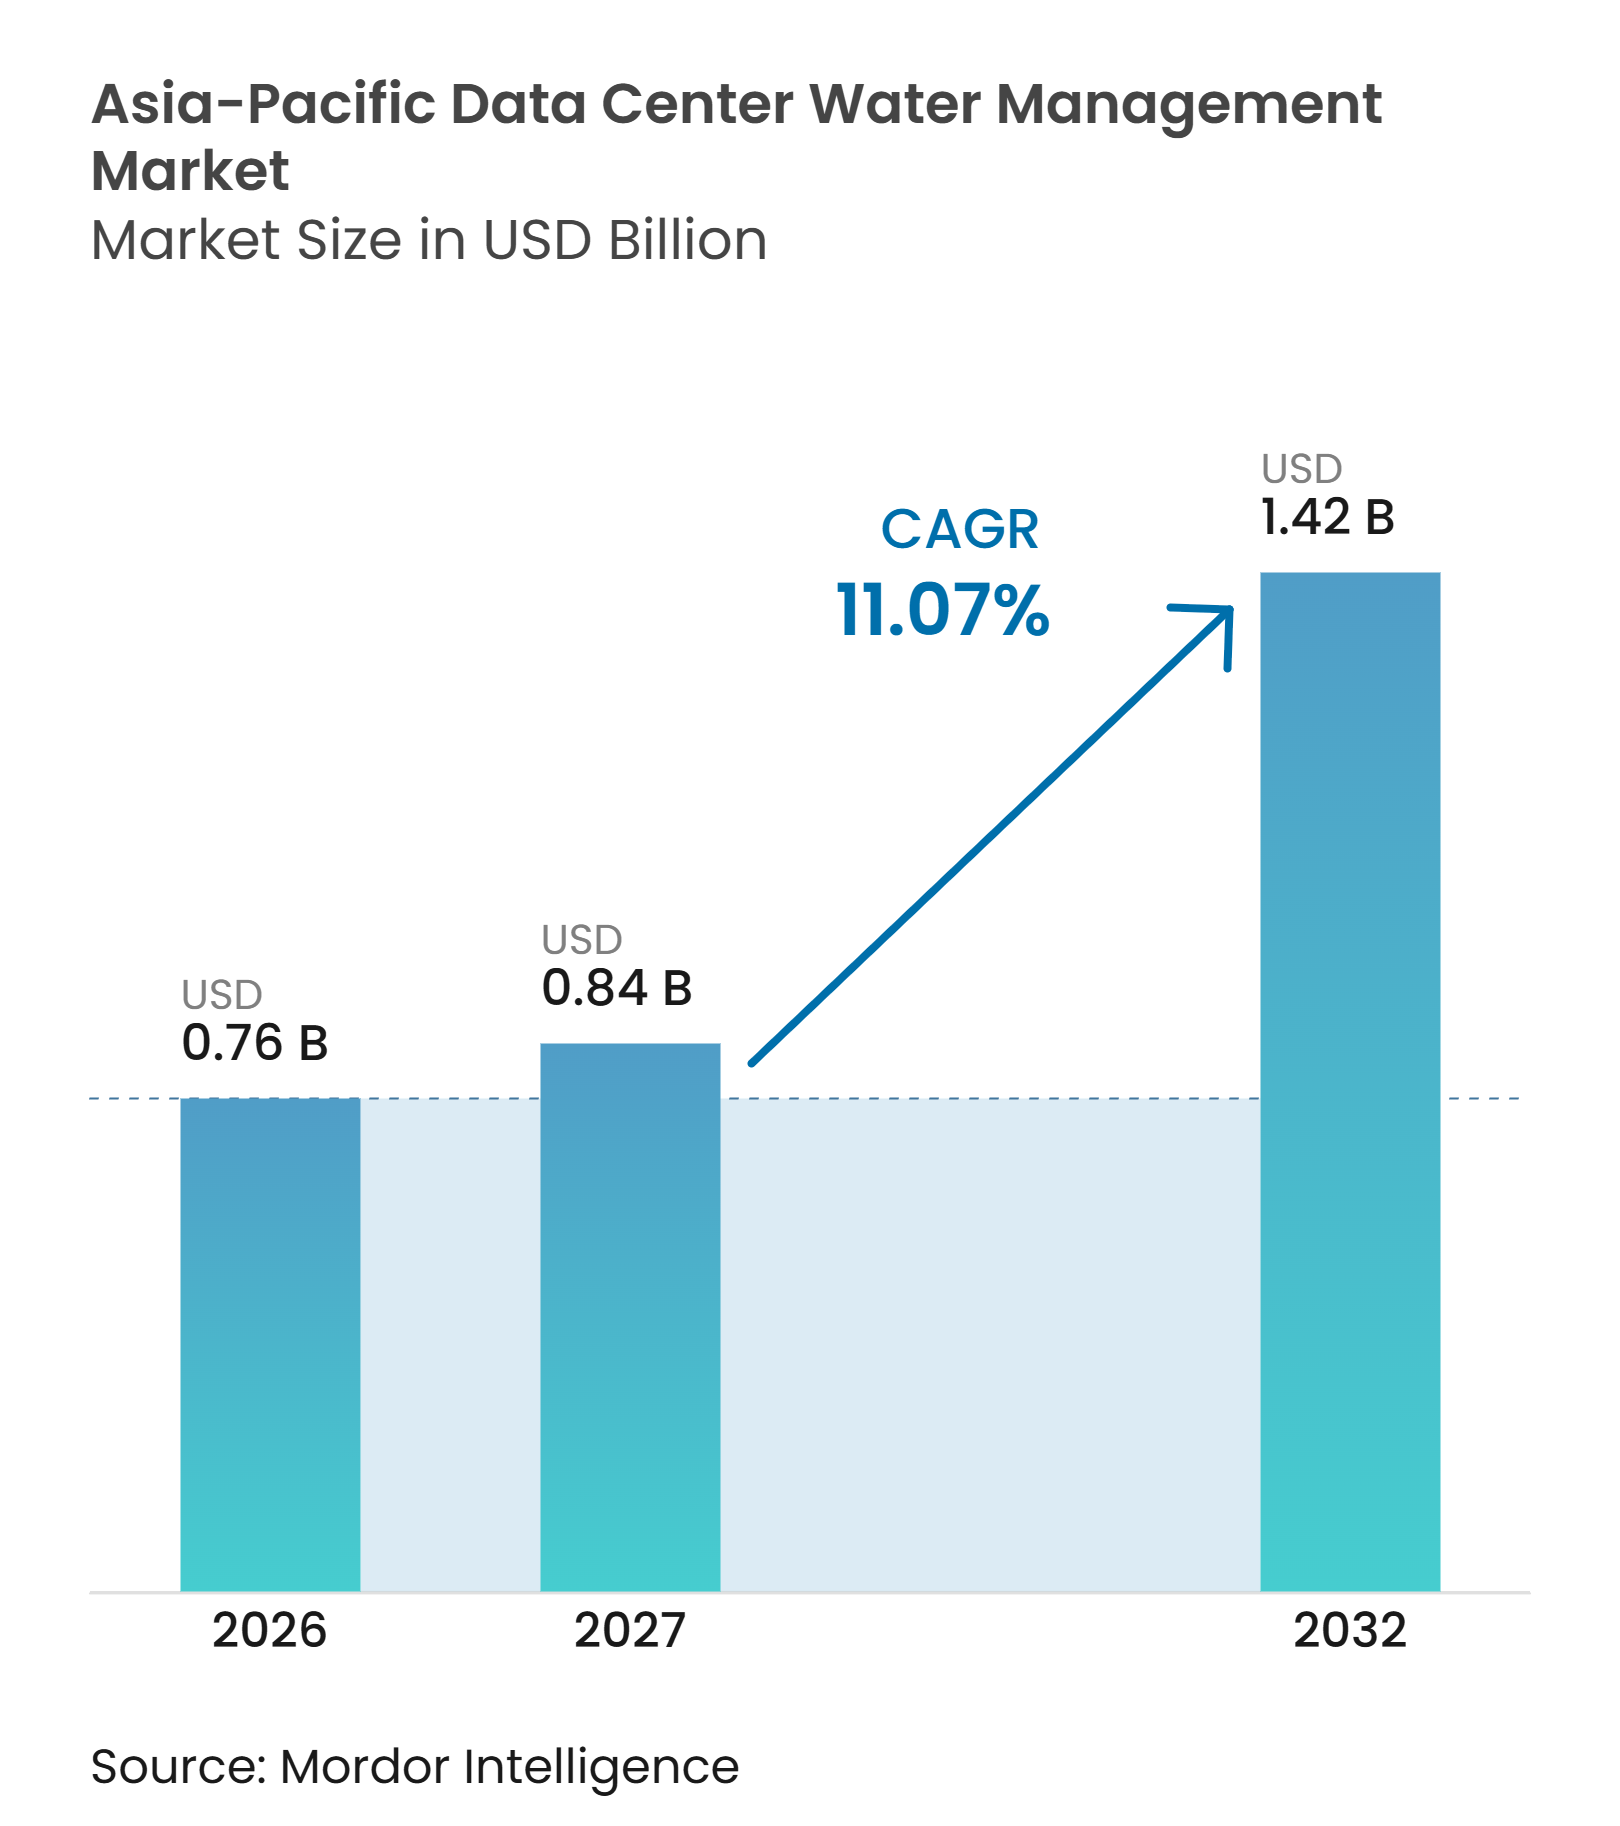
| Taille du marché de l'année de base (2026) | 0.76 Milliards de dollars |
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique par Mordor Intelligence
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est évalué à 0,76 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2032, avec une expansion à un CAGR de 11,07 % durant la période 2027-2032. L'augmentation des densités de baies modifie les exigences de conception en matière de refroidissement dans toute la région, notamment à mesure que le refroidissement par air devient moins viable au-delà de 50 kW par baie. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique évolue donc du traitement de base de l'eau de refroidissement vers des systèmes en circuit fermé, des équipements de recyclage et une surveillance continue. La disponibilité de l'eau devient un élément des décisions de sélection de site et d'obtention de permis, au même titre que l'accès à l'énergie, notamment en Malaisie, à Singapour, en Australie, en Thaïlande, en Chine et en Inde. Les prestataires répondent par des contrats basés sur les résultats qui combinent produits chimiques de traitement, surveillance numérique, équipements et services gérés. Cette approche offre aux opérateurs un moyen de gérer les risques liés à la qualité de l'eau tout en maintenant la disponibilité des systèmes de refroidissement haute densité.
Principaux enseignements du rapport
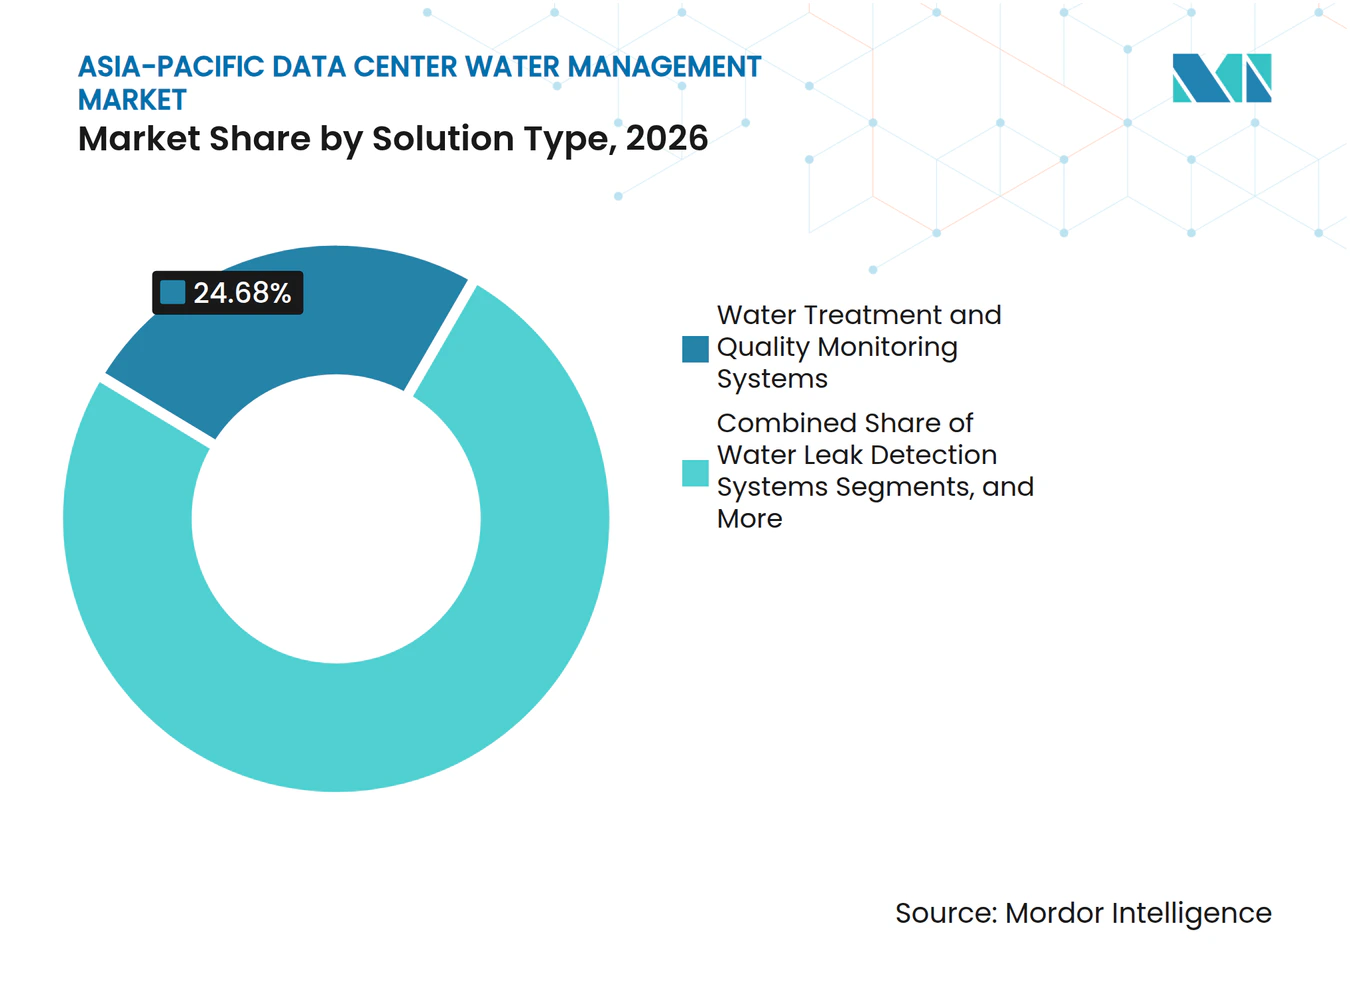
- Par type de solution, les systèmes de traitement de l'eau et de surveillance de la qualité détenaient 24,68 % de la part du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique en 2026, tandis que les systèmes de recyclage et de réutilisation de l'eau devraient se développer à un CAGR de 11,44 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 38,26 % de la part du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique en 2026, tandis que le reporting et l'optimisation de la consommation d'eau devraient se développer à un CAGR de 11,56 % jusqu'en 2032.
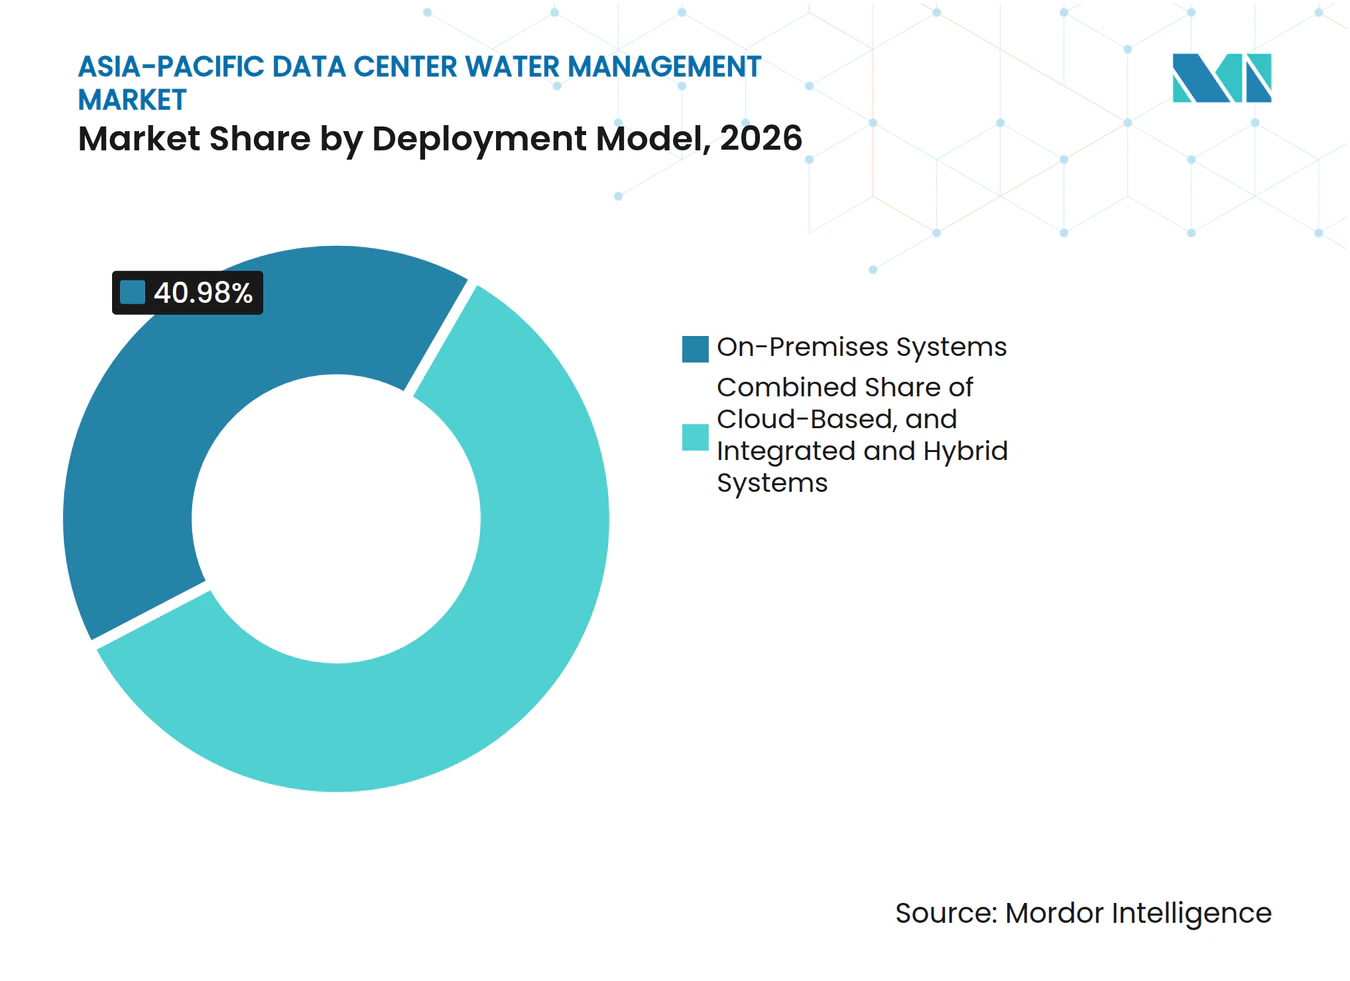
- Par modèle de déploiement, les systèmes sur site détenaient une part de 40,98 % en 2026, tandis que les systèmes intégrés et hybrides devraient se développer à un CAGR de 11,38 % jusqu'en 2032.
- Par type de service, les services gérés de gestion de l'eau détenaient une part de 40,28 % en 2026 et devraient se développer à un CAGR de 11,77 % jusqu'en 2032.
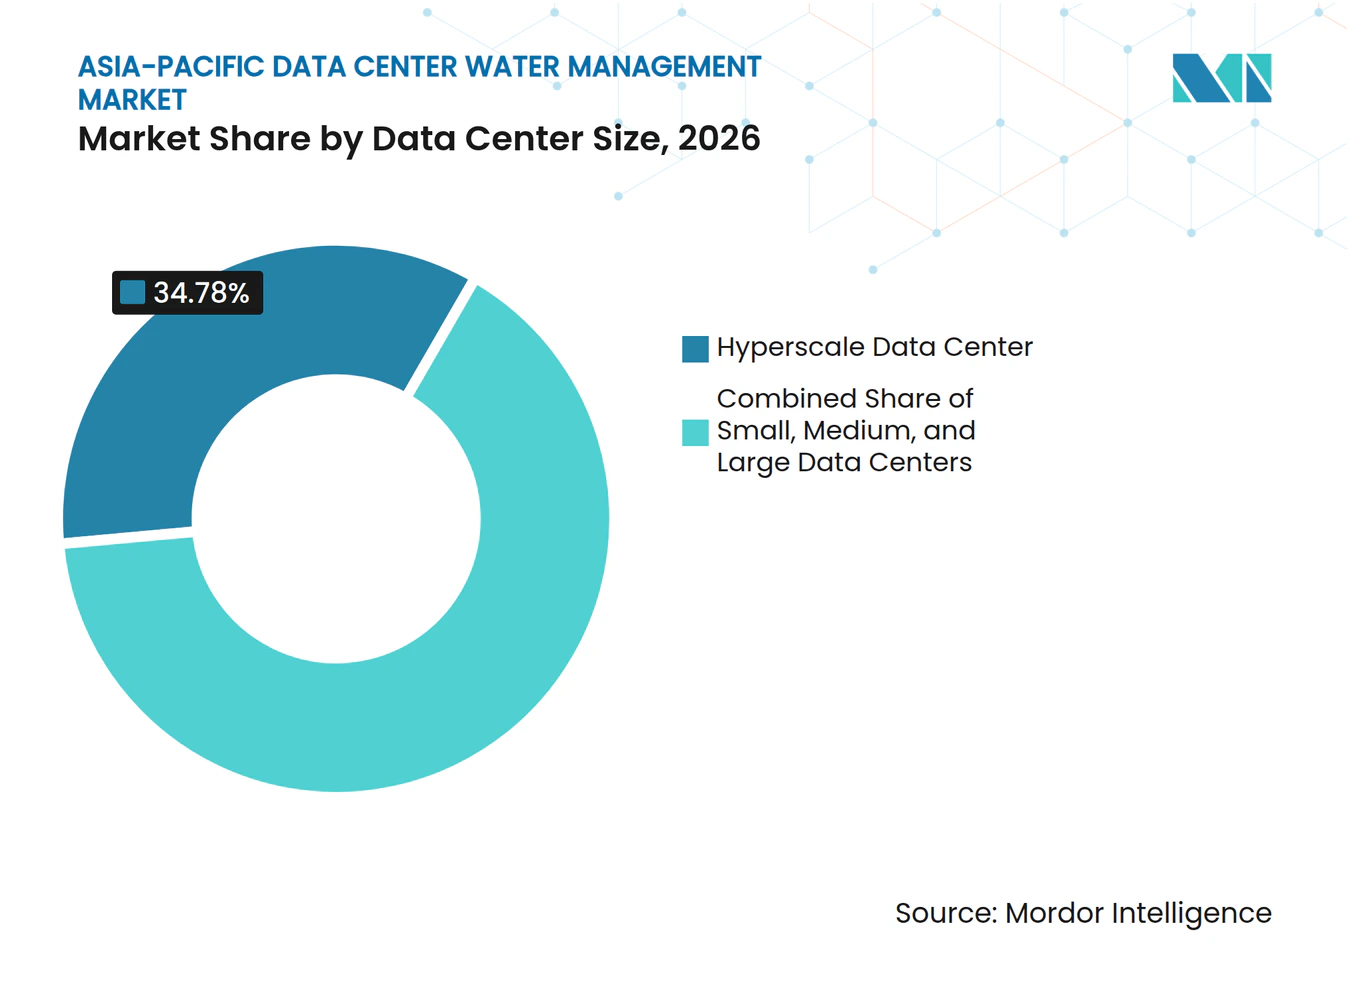
- Par taille de centre de données, les centres de données hyperscale détenaient une part de 34,78 % en 2026 et devraient se développer à un CAGR de 11,68 % jusqu'en 2032.
- Par type de centre de données, les centres de données en colocation détenaient une part de 32,88 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 11,49 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de 38,16 % en 2026, tandis que l'Inde devrait se développer à un CAGR de 11,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération de la densité des baies pour l'IA et l'informatique haute performance | +3.2% | Mondial, concentré en Chine, au Japon, en Inde, en Malaisie et à Singapour | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation en Asie-Pacifique | +2.8% | À l'échelle de l'Asie-Pacifique, plus forte en Malaisie, en Inde, en Indonésie et en Thaïlande | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière d'efficacité d'utilisation de l'eau et de divulgation en matière de durabilité | +1.9% | Singapour, Chine, Malaisie, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Concurrence croissante pour l'eau douce dans les pôles de centres de données | +1.4% | Inde, Chine, Corée du Sud, Australie et Malaisie | Moyen terme (2-4 ans) |
| Financement vert lié aux objectifs de performance hydrique | +0.8% | À l'échelle de l'Asie-Pacifique, plus fort en Malaisie, en Australie et à Singapour | Moyen terme (2-4 ans) |
| Modèles d'eau en tant que service réduisant les obstacles à la modernisation et à l'expansion | +0.5% | À l'échelle de l'Asie-Pacifique, avec une adoption précoce à Singapour, en Malaisie et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la densité des baies pour l'IA et l'informatique haute performance
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique bénéficie du passage des salles de serveurs conventionnelles à faible densité vers des clusters d'IA à charges thermiques bien plus élevées. Les baies sont passées de 6 à 10 kW au début des années 2010 à des configurations d'IA pouvant dépasser 120 kW par baie. Le refroidissement par air devient thermiquement impraticable au-delà de 50 kW par baie, de sorte que les opérateurs ont de plus en plus recours au refroidissement liquide et au traitement de l'eau associé. La Chine a fait de l'efficacité d'utilisation de l'eau une considération de conformité lorsque la norme GB/T 32910.6-2025 est entrée en vigueur le 1er décembre 2025. Le Japon a également démontré une approche commerciale en circuit fermé lorsque Preferred Networks, IIJ et JAIST ont lancé l'installation modulaire AImod en avril 2026 avec une efficacité d'utilisation de l'eau quasi nulle.[1]
La qualité de l'eau est aussi importante que sa disponibilité dans les circuits de refroidissement direct sur puce. Le tartre, la corrosion et la contamination biologique peuvent affecter les performances et la fiabilité des équipements informatiques de haute valeur. Cela modifie les achats car les opérateurs ont besoin de capteurs, de programmes de traitement et d'un support de service plutôt que d'un seul composant de refroidissement. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique bénéficie par conséquent à la fois des nouvelles constructions et des mises à niveau des installations en exploitation. Ecolab a introduit son programme de surveillance du refroidissement liquide direct sur puce en Asie du Sud-Est en 2025, rendant disponible une surveillance continue du pH, de la température et du débit pour les installations haute densité.[2]
Expansion des capacités hyperscale et de colocation en Asie-Pacifique
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est soutenu par de grands campus hyperscale et des installations de colocation qui doivent mettre en service une infrastructure hydrique en même temps que leur capacité informatique. Ces sites ont besoin de traitement, de distribution, de recyclage, de surveillance et de contrôles des rejets avant de pouvoir exécuter des charges de travail haute densité. Johor est devenu un exemple important car les opérateurs ont demandé 136 millions de litres par jour d'approvisionnement en eau alternative en juin 2025. L'ampleur de ces demandes montre que la planification de l'approvisionnement en eau est devenue une exigence de développement plutôt qu'une décision opérationnelle ultérieure. AirTrunk et Johor Special Water ont annoncé un programme d'approvisionnement en eau recyclée pour les campus JHB1 et JHB2 en avril 2025.[3]
Les ajouts de capacité se répandent au-delà des pôles établis vers Bangkok, le Grand Jakarta et d'autres sites où les ressources spécialisées en ingénierie hydraulique sont limitées. Cela favorise les modèles de services gérés car de nombreux opérateurs ne peuvent pas constituer de grandes équipes internes de chimie de l'eau au même rythme que la capacité. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique bénéficie également de conceptions d'approvisionnement multi-sources qui combinent eau potable, effluents traités et eau de pluie lorsque disponible. Ces conceptions nécessitent un contrôle plus strict car chaque source peut avoir des caractéristiques chimiques différentes. Digital Edge a annoncé un investissement de 4,5 milliards USD dans un campus hyperscale prêt pour l'IA de 500 MW à Bekasi en janvier 2026, incluant le refroidissement liquide direct sur puce et des systèmes intégrés d'eau recyclée.
Renforcement des exigences en matière d'efficacité d'utilisation de l'eau et de divulgation en matière de durabilité
Les exigences en matière de reporting sur l'eau font évoluer les investissements des programmes volontaires vers des contrôles opérationnels mesurables. Singapour exige une planification de la gestion de l'efficacité hydrique et un comptage aux points d'utilisation importants pour les grands centres de données. La directive de développement durable de la Malaisie spécifie des objectifs d'efficacité d'utilisation de l'eau pour les installations hyperscale et appelle à un reporting continu. L'Union internationale des télécommunications a publié la Recommandation UIT-T L.1510 en octobre 2025 pour établir des indicateurs de performance environnementale pour les infrastructures numériques.
Des cadres de reporting communs permettent aux clients, aux régulateurs et aux financiers de comparer plus directement les performances des installations. Cela rend le comptage fiable et les données auditables importants pour le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique. La Chine a révisé ses normes de conception des centres de données pour consultation publique en janvier 2026, ajoutant des exigences relatives à l'utilisation des ressources et aux systèmes d'économie d'eau. La Corée du Sud a également envisagé une législation en 2026 qui exigerait la divulgation de l'efficacité d'utilisation de l'eau pour les grandes installations. Ces changements encouragent les opérateurs à acquérir des systèmes qui relient les mesures au reporting de conformité. Ils augmentent également la valeur des prestataires capables de combiner équipements, gestion des données et expertise opérationnelle.
Concurrence croissante pour l'eau douce dans les pôles de centres de données
La concurrence pour l'eau douce peut retarder des projets, limiter les capacités ou nécessiter une conception de refroidissement différente. Une étude de 2025 a rapporté que 73 % des installations de centres de données en Inde connaissent des déficits hydriques pendant au moins 1 mois par an. La même recherche a révélé que 33 % font face à des déficits pendant 9 mois ou plus par an. Ces pressions sont importantes à Mumbai, Hyderabad et Chennai, où les besoins en refroidissement se superposent à la demande municipale.
La Chine fait face à un problème similaire car une grande partie de sa capacité informatique opère dans des zones à pénurie d'eau. Une étude Applied Energy de 2025 a révélé que 72 % de la capacité informatique de la Chine se trouve dans des régions souffrant de grave pénurie d'eau. Elle a également estimé que les centres de données chinois ont utilisé 15,7 milliards de m³ d'eau au cours de son année de référence. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique bénéficie d'un solide argument opérationnel en faveur du recyclage sur site et de l'approvisionnement en eau non potable là où l'approvisionnement municipal est contraint.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie d'eau douce et concurrence avec la demande municipale | -2.1% | Inde, parties de la Chine souffrant de pénurie d'eau, Malaisie, Corée du Sud et Australie | Court terme (≤ 2 ans) |
| Coûts initiaux élevés et complexité de la modernisation | -1.6% | À l'échelle de l'Asie-Pacifique, avec la plus grande pertinence au Japon et à Singapour | Moyen terme (2-4 ans) |
| Charge de TDS côtier et de prétraitement | -0.9% | Singapour, côte chinoise, Mumbai, Chennai et Japon | Moyen terme (2-4 ans) |
| Fragmentation du comptage et de la gouvernance des eaux souterraines | -0.6% | Indonésie, Inde, Malaisie, Vietnam et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'eau douce et concurrence avec la demande municipale
La pénurie d'eau reste une contrainte directe pour le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique car elle peut affecter les approbations, la continuité opérationnelle et l'acceptation communautaire. Le stress hydrique élevé expose les installations en Chine, en Inde, en Australie, en Malaisie et en Corée du Sud à des interruptions potentielles d'approvisionnement. Le problème est plus difficile là où les statistiques publiques sur l'eau ne distinguent pas la demande des centres de données de l'usage commercial plus large. Les opérateurs doivent alors établir leur propre piste de données crédible avant de convenir de nouveaux arrangements d'approvisionnement. Les programmes de réutilisation de l'eau peuvent réduire la charge, mais ils dépendent d'une capacité de traitement adéquate et de sources fiables d'eaux usées. Bridge Data Centres a décrit son effort de récupération à Johor comme un modèle d'application des eaux usées dans le refroidissement des centres de données.
Un environnement hydrique contraint peut également augmenter les coûts des projets par des exigences supplémentaires de traitement, de stockage et d'obtention de permis. La réponse commerciale repose de plus en plus sur l'approvisionnement en eau recyclée, les équipements de recyclage de l'eau et les accords avec les services publics. Cela soutient le besoin à long terme de solutions mais peut ralentir des projets individuels à court terme. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique doit donc aborder à la fois la disponibilité physique de l'eau et la qualité requise par les équipements de refroidissement. Les opérateurs qui sécurisent un approvisionnement en eau non potable peuvent réduire leur exposition aux contraintes locales d'eau potable. Les opérateurs plus petits peuvent trouver ces arrangements plus difficiles à obtenir à l'échelle nécessaire.
Coûts initiaux élevés et complexité de la modernisation
Les équipements modernes de gestion de l'eau peuvent nécessiter des travaux d'ingénierie substantiels dans des installations conçues pour des densités de baies plus faibles. Les tours de refroidissement, les canalisations et les systèmes de contrôle plus anciens peuvent ne pas prendre en charge le refroidissement direct sur puce ou le traitement hautement automatisé sans modifications de l'installation dans son ensemble. Cela augmente le coût et la durée des travaux de modernisation dans les pôles matures tels que le Japon et Singapour. Les cycles rapides de renouvellement des accélérateurs d'IA peuvent aggraver le problème car les besoins en refroidissement peuvent changer avant qu'une mise à niveau planifiée soit entièrement amortie. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique a une raison claire d'utiliser des contrats basés sur la performance là où ces contrats peuvent réduire les besoins en capital initial.
L'osmose inverse peut réduire l'efficacité d'utilisation de l'eau dans les sites présentant une chimie de l'eau difficile, mais le déploiement nécessite toujours du capital et une planification technique. L'approche peut réduire la demande en eau là où la qualité de la source crée une charge de traitement plus élevée. Cet exemple montre la valeur potentielle du traitement avancé, bien que le contexte opérationnel puisse différer selon les installations en Asie-Pacifique. Les modèles d'eau en tant que service peuvent aider les opérateurs à gérer la complexité de la modernisation grâce à une expertise externe et à des engagements de performance contractuels. Les nouvelles installations peuvent également être conçues autour des équipements de traitement dès le départ. Les opérateurs doivent toujours évaluer leur source d'eau et leur configuration de refroidissement avant de sélectionner un système.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les systèmes de recyclage dominent l'horizon de croissance des prévisionsLes systèmes de traitement de l'eau et de surveillance de la qualité détenaient 24,68 % des revenus régionaux en 2026. Leur position de leader reflète le besoin fondamental de contrôler le tartre, la corrosion et la contamination biologique dans les tours de refroidissement et les circuits de refroidissement liquide. Les systèmes de recyclage et de réutilisation de l'eau devraient se développer à un CAGR de 11,44 % jusqu'en 2032. Ces systèmes réduisent l'apport en eau potable et soutiennent les objectifs d'efficacité d'utilisation de l'eau dans les sites à contraintes hydriques. Gradiant a rapporté des contrats avec des centres de données dans la région Indo-Pacifique en mai 2025 utilisant une technologie à zéro rejet liquide pouvant récupérer jusqu'à 99 % de l'eau de process sur site.
Les logiciels et analyses de gestion de l'eau gagnent en importance à mesure que les installations passent d'achats d'équipements isolés à des systèmes connectés. Les opérateurs ont besoin de données consolidées pour surveiller la qualité de l'eau, vérifier la consommation et préparer les divulgations. Les équipements de surveillance et de comptage fournissent la couche de capteurs nécessaire à ces activités. Les systèmes de détection des fuites peuvent également réduire les pertes évitables dans les grands campus dotés de vastes réseaux de distribution. Le secteur de la gestion de l'eau dans les centres de données en Asie-Pacifique évolue vers des packages de solutions intégrées car la source d'eau, la qualité, l'utilisation et le rejet s'influencent mutuellement. Les systèmes d'optimisation et de contrôle de l'utilisation de l'eau deviennent également plus importants lorsque le refroidissement direct sur puce nécessite une gestion en temps réel du débit, de la température et de la pression au niveau de la baie.



Par application de gestion de l'eau :
le refroidissement domine, le reporting stimule la croissanceLa gestion de l'eau des systèmes de refroidissement représentait 38,26 % de la taille du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique en 2026. Les tours de refroidissement évaporatives et les boucles de refroidissement liquide direct sur puce représentent une grande partie de l'utilisation d'eau sur site d'une installation typique. Le reporting et l'optimisation de la consommation d'eau devraient se développer à un CAGR de 11,56 % jusqu'en 2032. Cette activité gagne en priorité à mesure que les exigences de divulgation font des données fiables sur l'utilisation de l'eau un besoin de gestion et de conformité. AWS Singapour a rapporté une efficacité d'utilisation de l'eau moyenne de 1,57 L/kWh en 2025 grâce à un système de recyclage qui a réduit les rejets des tours de refroidissement jusqu'à 70 %.
La gestion de l'approvisionnement et de la distribution en eau devient plus complexe à mesure que les opérateurs utilisent des combinaisons d'eau potable, d'eau récupérée et d'eau de pluie. Chaque source peut nécessiter une approche de traitement différente avant d'entrer dans un système de refroidissement partagé. Les applications de gestion des eaux usées et de recyclage de l'eau gagnent en pertinence à mesure que les campus cherchent à utiliser la même ressource plus d'une fois. La prévention et la détection des fuites restent importantes car les pertes peuvent être significatives sur de vastes réseaux de distribution. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est également soutenu par des attentes plus élevées en matière de précision du reporting de la part des clients et des régulateurs. Cela renforce l'investissement dans des systèmes qui mesurent la consommation au niveau d'une installation, d'une boucle de refroidissement ou d'un équipement.
Par modèle de déploiement :
les systèmes hybrides à la croissance la plus rapide à mesure que la complexité augmenteLes systèmes sur site détenaient 40,98 % des revenus régionaux en 2026. Les unités d'osmose inverse, les équipements de dosage chimique, les contrôles de refroidissement et les actifs de traitement physique doivent fonctionner à proximité ou dans l'installation. Les systèmes intégrés et hybrides devraient se développer à un CAGR de 11,38 % jusqu'en 2032. Ils combinent le contrôle local avec l'analytique basée sur le cloud, ce qui est utile pour les sites dotés de systèmes hydrauliques complexes et de multiples exigences de reporting. Les partenariats entre spécialistes de l'eau et services publics peuvent soutenir des plateformes de gestion connectées pour les opérations de centres de données dédiés aux semi-conducteurs et à l'IA.
Les systèmes de contrôle et d'acquisition de données de supervision sur site peuvent fournir des lectures immédiates à partir des capteurs de terrain. Cependant, les opérateurs ont également besoin d'analyses à plus long terme pour optimiser la chimie, identifier les tendances et préparer les rapports de conformité. Les plateformes cloud offrent ces capacités, mais elles dépendent d'une connexion fiable aux instruments physiques. L'architecture hybride répond à cette division en conservant le contrôle local tout en utilisant des logiciels distants pour l'optimisation et la documentation. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique bénéficie lorsque les prestataires peuvent maintenir les données opérationnelles sécurisées et disponibles à travers ces couches. Les systèmes basés sur le cloud sont particulièrement pertinents pour les modèles de services gérés, où les spécialistes ont besoin d'accéder aux tableaux de bord sans être présents dans chaque installation.

Par type de service :
les services gérés dominent et connaissent la croissance la plus rapide à mesure que l'externalisation de l'expertise augmenteLes services gérés de gestion de l'eau détenaient une part de 40,28 % de la taille du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 11,77 % jusqu'en 2032. Cette combinaison montre que de nombreux opérateurs privilégient un soutien continu à la performance plutôt que de posséder chaque élément du programme hydraulique. Les services gérés peuvent combiner traitement chimique, surveillance, maintenance, reporting et actions correctives dans le cadre d'un seul accord. Ecolab a lancé son programme de refroidissement en tant que service en novembre 2025, combinant la technologie 3D TRASAR pour le refroidissement direct sur puce avec des unités intelligentes de distribution de liquide de refroidissement. Le modèle réduit la nécessité pour chaque opérateur de maintenir une grande équipe interne de chimie de l'eau.
Les services d'installation et d'intégration de systèmes restent nécessaires à mesure que la capacité en Asie-Pacifique est construite et que les sites existants sont mis à niveau. Chaque projet peut nécessiter une ingénierie spécifique au site car la source d'eau, la configuration de refroidissement et les exigences locales peuvent différer. L'audit de l'eau et le conseil en efficacité peuvent identifier les équipements de comptage, de traitement et de recyclage nécessaires avant qu'une mise à niveau plus importante commence. La surveillance et la maintenance fournissent un travail récurrent car la chimie de l'eau de refroidissement doit être ajustée en permanence. Le secteur de la gestion de l'eau dans les centres de données en Asie-Pacifique gagne en durabilité grâce à cette exigence de service car la performance dépend d'une exploitation soutenue, et pas seulement de la livraison initiale des équipements. L'expertise externalisée est particulièrement précieuse pour les opérateurs qui s'étendent sur plusieurs marchés avec des réglementations et des conditions d'approvisionnement en eau différentes.
Par taille de centre de données :
l'investissement hyperscale ancre le marchéLes centres de données hyperscale détenaient 34,78 % des revenus régionaux en 2026 et devraient se développer à un CAGR de 11,68 % jusqu'en 2032. Leur échelle rend l'économie du traitement et du recyclage de l'eau plus favorable car un seul campus peut nécessiter des volumes d'eau comparables à ceux d'un service municipal de taille moyenne. Les grandes installations ont également des charges de refroidissement plus complexes, de multiples sources d'eau et des attentes plus strictes de la part des clients. Veolia a déclaré viser à dépasser 1 milliard EUR de revenus annuels provenant des centres de données et de la microélectronique d'ici 2030, soit l'équivalent de 1,17 milliard USD, dans le cadre de l'expansion de ses activités de technologies propres. La société a lancé une plateforme intégrée en avril 2026 ciblant une empreinte hydrique 75 % plus petite pour les nouveaux campus.
Les grands centres de données représentent une importante opportunité de modernisation car beaucoup ont été conçus avant que les attentes actuelles en matière d'efficacité d'utilisation de l'eau ne prennent forme. Ces installations peuvent nécessiter de nouveaux systèmes de traitement, des équipements de contrôle et des compteurs à mesure que les équipements informatiques évoluent. Les sites petits et moyens utilisent généralement des dosages chimiques plus simples et des arrangements de comptage de base. Leurs décisions d'investissement peuvent être plus sensibles au coût des équipements et aux capacités techniques internes. Néanmoins, les exigences de reporting amènent progressivement ces installations dans des programmes formels de gestion de l'eau. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique peut servir ce groupe avec des équipements modulaires et des services gérés qui réduisent le besoin de ressources d'ingénierie locales étendues.
Par type de centre de données :
la colocation établit la référence, les fournisseurs de services cloud accélèrentLes centres de données en colocation détenaient 32,88 % des revenus régionaux en 2026. Ils sont concentrés dans des pôles réglementés tels que Singapour, Hong Kong, Tokyo et Sydney, où les locataires demandent de plus en plus des données sur la gestion de l'eau lors des achats. Les fournisseurs de services cloud devraient se développer à un CAGR de 11,49 % jusqu'en 2032. Ces opérateurs investissent dans des systèmes en circuit fermé et d'eau récupérée à mesure que leur capacité régionale s'étend. AWS a déclaré avoir atteint 75 % de progression vers son objectif positif pour l'eau en 2030 à la fin de 2025 et exploite 26 installations mondiales utilisant 100 % d'eau récupérée.
Les prestataires de colocation utilisent des performances hydriques transparentes pour différencier leurs installations auprès des clients entreprises et hyperscale. Les installations d'entreprise et de périphérie augmentent leurs investissements en gestion de l'eau plus progressivement car leurs systèmes de refroidissement sont généralement plus petits. Les installations gouvernementales et institutionnelles restent la plus petite catégorie de revenus, bien que les programmes nationaux de souveraineté numérique puissent inclure des exigences de durabilité. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique dispose d'une large base de clients, mais les installations partagées et orientées cloud plus grandes continueront à façonner les spécifications des solutions. Leurs exigences établissent souvent la référence de performance pour les autres types d'installations.
Analyse géographique
Chine
La Chine détenait 38,16 % des revenus régionaux en 2026. Sa position reflète une grande base installée de centres de données et un environnement réglementaire qui relie de plus en plus la conception des bâtiments à l'efficacité des ressources. La norme GB/T 32910.6-2025 est entrée en vigueur le 1er décembre 2025, tandis que les normes de conception révisées publiées pour consultation en janvier 2026 ont ajouté un chapitre sur l'utilisation des ressources en eau. Les installations de l'est peuvent faire face à des eaux souterraines salines et à des teneurs élevées en solides dissous totaux, créant un besoin de prétraitement. Les pôles de l'ouest peuvent faire face à des extrêmes de température et à une infrastructure hydraulique limitée, augmentant la valeur de la recirculation et du recyclage. Une étude scientifique de 2026 a révélé que le déplacement de l'informatique vers l'ouest n'a réduit l'intensité opérationnelle en eau que dans 27 des 48 comparaisons de projets dans le cadre de ses hypothèses centrales.
Inde
L'Inde devrait se développer à un CAGR de 11,68 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique. Mumbai, Hyderabad, Chennai et Bengaluru sont les principaux centres de dépenses en gestion de l'eau car ils combinent une activité substantielle de centres de données avec des contraintes hydriques. La consommation d'eau des centres de données en Inde devrait passer de 150 milliards de litres en 2025 à 358 milliards de litres d'ici 2030. AWS a déclaré que ses installations opérationnelles en Inde n'utilisent pas d'eau potable pour le refroidissement et que les nouveaux sites utilisent des refroidisseurs à air et des eaux usées urbaines recyclées. Le Japon est également un marché techniquement avancé, où le refroidissement en circuit fermé, le comptage de l'eau et le reporting deviennent plus visibles dans la conception des installations.
Singapour, Malaisie, Corée du Sud, Australie et reste de l'Asie-Pacifique
Singapour dispose du cadre d'efficacité hydrique le plus établi de la région pour les grands centres de données, et la norme SS 715:2025 fournit une spécification de refroidissement liquide pour les conditions d'exploitation tropicales. Le Johor en Malaisie est devenu un site de test majeur pour l'approvisionnement en eau récupérée à l'échelle hyperscale. AirTrunk a obtenu un financement de 9,5 milliards RM pour JHB2 en juillet 2026, soit l'équivalent de 2,325 milliards USD, avec un refroidissement économe en eau et des indicateurs d'efficacité d'utilisation de l'eau liés à des engagements environnementaux. La Corée du Sud évalue les exigences de divulgation tandis que sa capacité d'IA planifiée augmente la demande de systèmes de traitement et de réutilisation. L'Indonésie fournit un modèle de réplication à travers l'usine GIIC en Java occidental, où AWS travaille avec des partenaires pour traiter 8 000 m³ d'effluents par jour pour le refroidissement industriel. L'Australie et les autres marchés d'Asie-Pacifique restent pertinents là où le risque hydrique, les nouvelles capacités et le financement lié à la durabilité convergent.
Paysage concurrentiel
Concentration du Marché
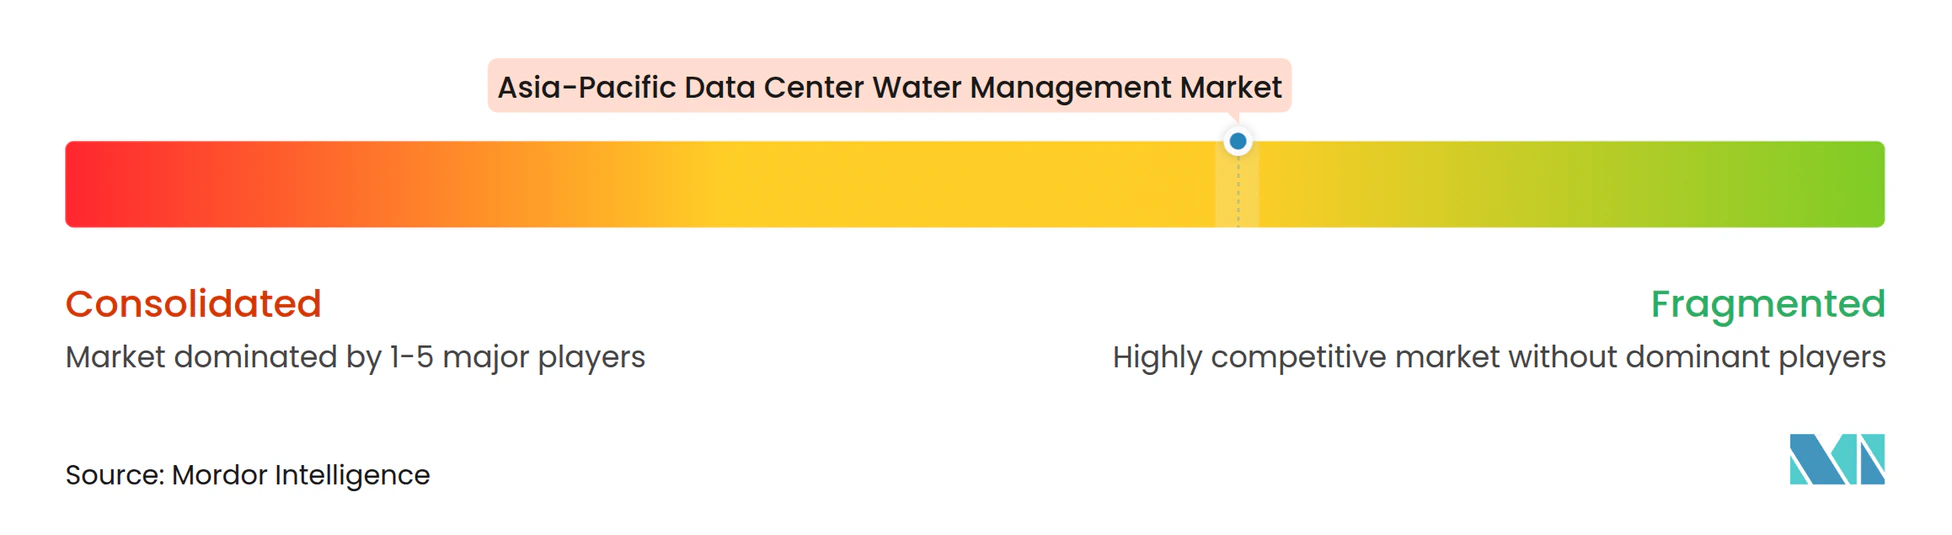
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est modérément fragmenté entre les fournisseurs de technologies hydrauliques et les opérateurs qui approvisionnent ou co-développent leur infrastructure. Ecolab, Veolia Water Technologies, Kurita Water Industries, Xylem, SUEZ, Solenis, Hydroleap, ProMinent, Hach et Milton Roy fournissent des services de traitement, de dosage, de surveillance ou de gestion. Les opérateurs incluant AWS, Microsoft, Google, Digital Realty, Equinix, STT GDC, NTT DATA, Princeton Digital Group, AirTrunk, NEXTDC, Alibaba Cloud, Tencent Cloud et CtrlS agissent en tant qu'acheteurs et partenaires de développement. Ecolab a convenu en décembre 2025 d'acquérir l'unité commerciale électronique d'Ovivo pour 1,8 milliard USD, ajoutant des capacités d'eau ultrapure pour les applications de refroidissement des semi-conducteurs et direct sur puce. Cette démarche élargit la couverture d'Ecolab du prétraitement de l'eau à la surveillance de la santé du liquide de refroidissement.
Veolia Water Technologies a lancé une plateforme intégrée de centre de données à neutralité carbone en avril 2026. La plateforme vise une empreinte hydrique 75 % plus petite et une capacité de recyclage des déchets de 95 % pour les nouveaux projets de centres de données. Hydroleap présente un modèle de spécialiste régional car sa technologie électrochimique a soutenu une réduction des rejets des tours de refroidissement chez AWS Singapour. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique reste ouvert aux entreprises spécialisées lorsqu'elles peuvent documenter des améliorations spécifiques au site en matière d'efficacité d'utilisation de l'eau. Les prestataires établis conservent un avantage dans les systèmes de traitement complexes, la couverture mondiale des services et les contrats de performance. Les entreprises régionales peuvent concurrencer grâce à l'exécution locale, aux relations avec les services publics et aux approches de traitement personnalisées.
Au niveau des opérateurs, les arrangements d'approvisionnement en eau non potable créent de plus en plus un avantage durable. AirTrunk a rapporté que 55 % de son utilisation totale d'eau provenait d'un approvisionnement recyclé au cours de l'exercice 2025, tandis que son site de Singapour utilise de l'eau récupérée et ses campus de Johor se tournent vers un approvisionnement en effluents traités. AWS a sécurisé des arrangements d'eau récupérée à Singapour, en Malaisie, en Indonésie et à Hong Kong, ce qui peut réduire son exposition aux contraintes d'approvisionnement en eau potable. Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique offre également des opportunités dans l'analytique, l'audit et les services gérés pour les opérateurs qui se développent plus rapidement que leur expertise interne en matière d'eau. La concurrence dépendra probablement de résultats opérationnels vérifiables, de la coordination avec les services publics et de la capacité à soutenir le reporting de conformité dans plusieurs juridictions.
Leaders du secteur de la gestion de l'eau dans les centres de données en Asie-Pacifique
-
Ecolab Inc.
-
Veolia Water Technologies
-
Kurita Water Industries Ltd.
-
Xylem Inc.
-
SUEZ
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'eau dans les centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Veolia Water Technologies
- Ecolab Inc.
- Kurita Water Industries Ltd.
- Xylem Inc.
- SUEZ
- Solenis LLC
- Hydroflux Epco Pty Ltd
- Suntar International Pte. Ltd.
- Hydroleap Pte. Ltd.
- ProMinent GmbH
- Hach Company
- Milton Roy Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- STT GDC Pte. Ltd.
- NTT DATA Corporation
- Princeton Digital Group
- AirTrunk
- NEXTDC Limited
- Alibaba Cloud
- Tencent Cloud
- CtrlS Datacenters Ltd.
Développements industriels récents dans Marché de la gestion de l'eau dans les centres de données en Asie-Pacifique
- Octobre 2026 : STTGDC, un prestataire mondial de centres de données en colocation, a obtenu une facilité de prêt vert de 590 millions USD pour soutenir l'aménagement et l'exploitation de son campus de centres de données à Tokyo, STTGDC TYO1 et STTGDC TYO2. Le campus offrira une capacité informatique de 70,8 MW.
- Avril 2026 : Veolia Water Technologies a lancé une nouvelle plateforme intégrée de centre de données à neutralité carbone promettant une empreinte hydrique 75 % plus petite et une capacité de recyclage des déchets de 95 %, avec un objectif explicite de dépasser 1 milliard EUR (1,17 milliard USD) de revenus annuels provenant des centres de données et de la microélectronique d'ici 2030, marquant une réorientation stratégique vers la gestion intégrée eau-énergie-carbone.
- Janvier 2026 : Digital Edge a annoncé un investissement de 4,5 milliards USD pour construire un campus hyperscale prêt pour l'IA de 500 MW (campus CGK) à Bekasi, en Indonésie, doté d'un refroidissement liquide direct sur puce et de systèmes intégrés d'eau recyclée, avec la livraison de la phase 1 prévue au deuxième trimestre 2027.
- Décembre 2025 : Ecolab a finalisé l'acquisition en numéraire de l'unité commerciale électronique d'Ovivo pour 1,8 milliard USD, ajoutant des capacités de traitement d'eau ultrapure pour les applications de refroidissement des semi-conducteurs et direct sur puce. L'acquisition a élargi la couverture d'Ecolab de la chaîne de valeur de l'eau de refroidissement des centres de données en Asie-Pacifique et à l'échelle mondiale.
Périmètre du rapport sur le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique comprend les technologies et services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre des objectifs de durabilité grâce à une surveillance avancée, à l'automatisation, à l'analytique et à des stratégies de conservation de l'eau, soutenant la demande croissante d'infrastructures numériques respectueuses de l'environnement et économes en ressources.
Le rapport sur le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection des fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de recyclage et de réutilisation de l'eau, systèmes de traitement de l'eau et de surveillance de la qualité, et logiciels et analyses de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud, et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise et périphérie, et centres de données gouvernementaux et institutionnels), et géographie (Chine, Inde, Japon, Australie, Singapour, Corée du Sud, Malaisie, Indonésie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de recyclage et de réutilisation de l'eau |
| Systèmes de traitement de l'eau et de surveillance de la qualité |
| Logiciels et analyses de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Centres de données gouvernementaux et institutionnels |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau | |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | |
| Systèmes de recyclage et de réutilisation de l'eau | |
| Systèmes de traitement de l'eau et de surveillance de la qualité | |
| Logiciels et analyses de gestion de l'eau | |
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau | |
| Gestion des eaux usées | |
| Recyclage et réutilisation de l'eau | |
| Prévention et détection des fuites | |
| Reporting et optimisation de la consommation d'eau | |
| Par modèle de déploiement | Systèmes sur site |
| Systèmes basés sur le cloud | |
| Systèmes intégrés et hybrides | |
| Par type de service | Installation et intégration de systèmes |
| Surveillance et maintenance | |
| Audit de l'eau et conseil en efficacité | |
| Services gérés de gestion de l'eau | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Centres de données gouvernementaux et institutionnels | |
| Par Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de l'eau dans les centres de données en Asie-Pacifique ?
Le marché de la gestion de l'eau dans les centres de données en Asie-Pacifique est évalué à 0,76 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2032 à un CAGR de 11,07 %.
Qu'est-ce qui stimule les dépenses en gestion de l'eau dans les centres de données ?
Des densités de baies d'IA plus élevées, le refroidissement liquide, les exigences d'efficacité d'utilisation de l'eau et les contraintes d'approvisionnement en eau augmentent la demande de traitement, de recyclage, de surveillance et de services gérés.
Quel type de solution devrait se développer le plus rapidement jusqu'en 2032 ?
Les systèmes de recyclage et de réutilisation de l'eau devraient se développer à un CAGR de 11,44 % jusqu'en 2032.
Quelle application détient la plus grande part des dépenses ?
La gestion de l'eau des systèmes de refroidissement détient la plus grande part d'application à 38,26 % en 2026 car les équipements de refroidissement représentent une grande partie de l'utilisation d'eau sur site.
Quel pays détient la plus grande part régionale ?
La Chine détient la plus grande part régionale à 38,16 % en 2026, soutenue par sa grande base installée de centres de données et ses exigences en matière d'efficacité hydrique.
Quel pays devrait se développer le plus rapidement ?
L'Inde devrait se développer à un CAGR de 11,68 % jusqu'en 2032 à mesure que la capacité augmente à Mumbai, Hyderabad, Chennai et Bengaluru.