
Tamaño y Participación del Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
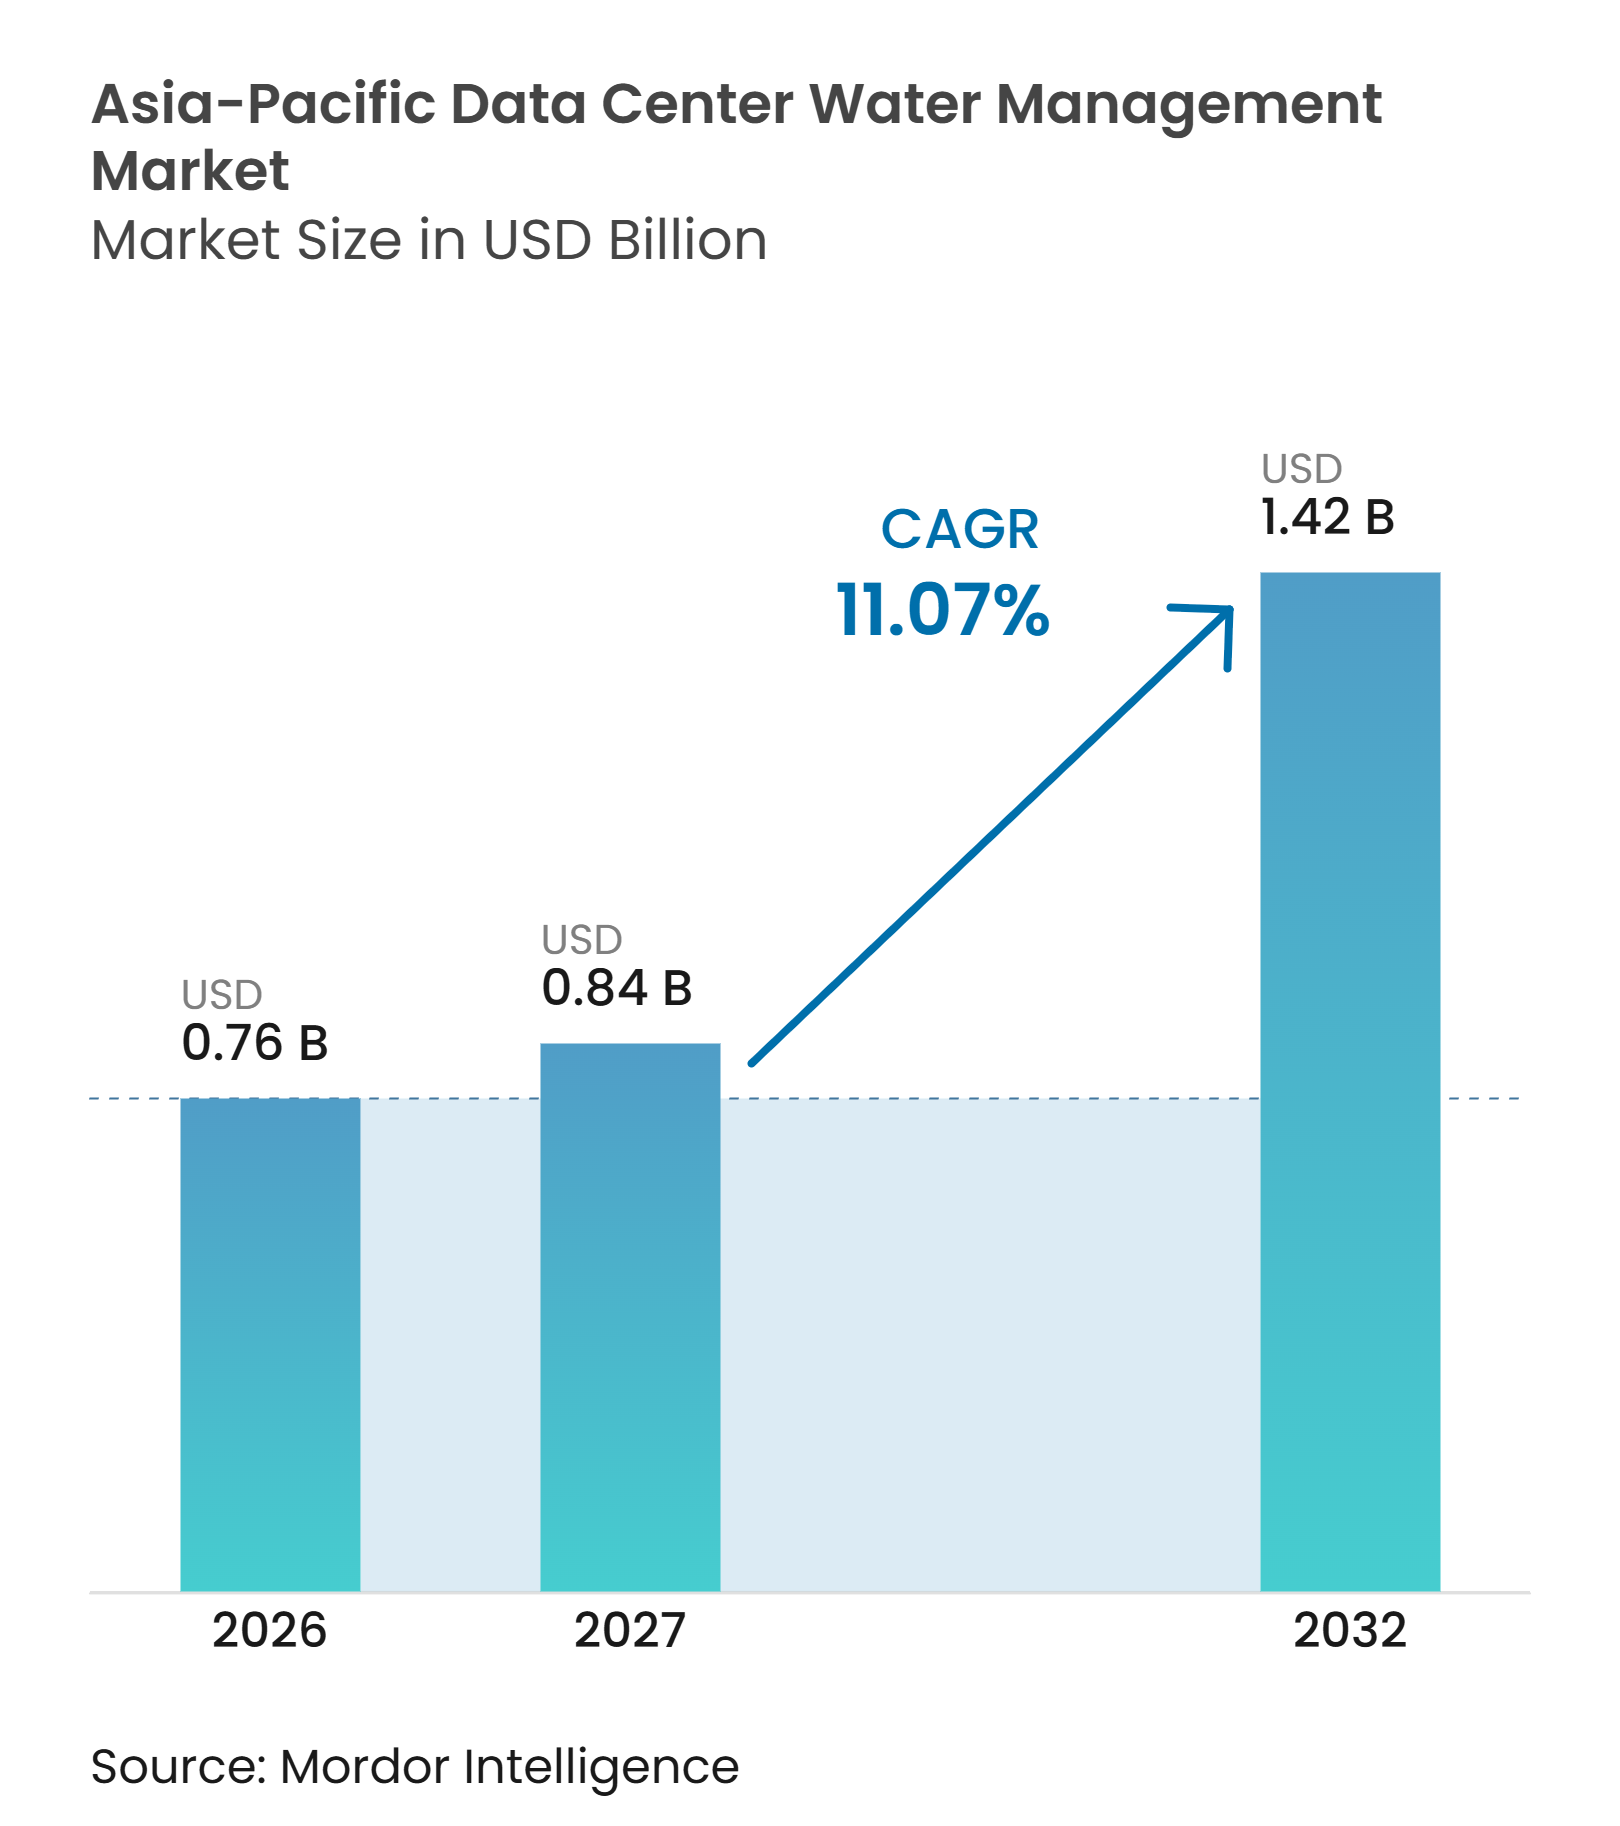
| Tamaño del mercado en el año base (2026) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.07 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico por Mordor Intelligence
El mercado de gestión del agua en centros de datos de Asia-Pacífico está valorado en 0,76 mil millones de USD en 2026 y se prevé que alcance los 1,42 mil millones de USD para 2032, expandiéndose a un CAGR del 11,07% durante 2027-2032. El aumento de las densidades de bastidores está cambiando los requisitos de diseño de enfriamiento en toda la región, particularmente a medida que el enfriamiento por aire se vuelve menos viable más allá de los 50 kW por bastidor. El mercado de gestión del agua en centros de datos de Asia-Pacífico está, por tanto, evolucionando desde el tratamiento básico del agua de enfriamiento hacia sistemas de circuito cerrado, equipos de reciclaje y monitoreo continuo. La disponibilidad de agua se está convirtiendo en parte de las decisiones de selección de sitios y permisos junto con el acceso a la energía, especialmente en Malasia, Singapur, Australia, Tailandia, China e India. Los proveedores están respondiendo con contratos basados en resultados que combinan productos químicos de tratamiento, monitoreo digital, equipos y servicios gestionados. Este enfoque ofrece a los operadores una forma de abordar los riesgos de calidad del agua mientras mantienen disponibles los sistemas de enfriamiento de alta densidad.
Conclusiones Clave del Informe
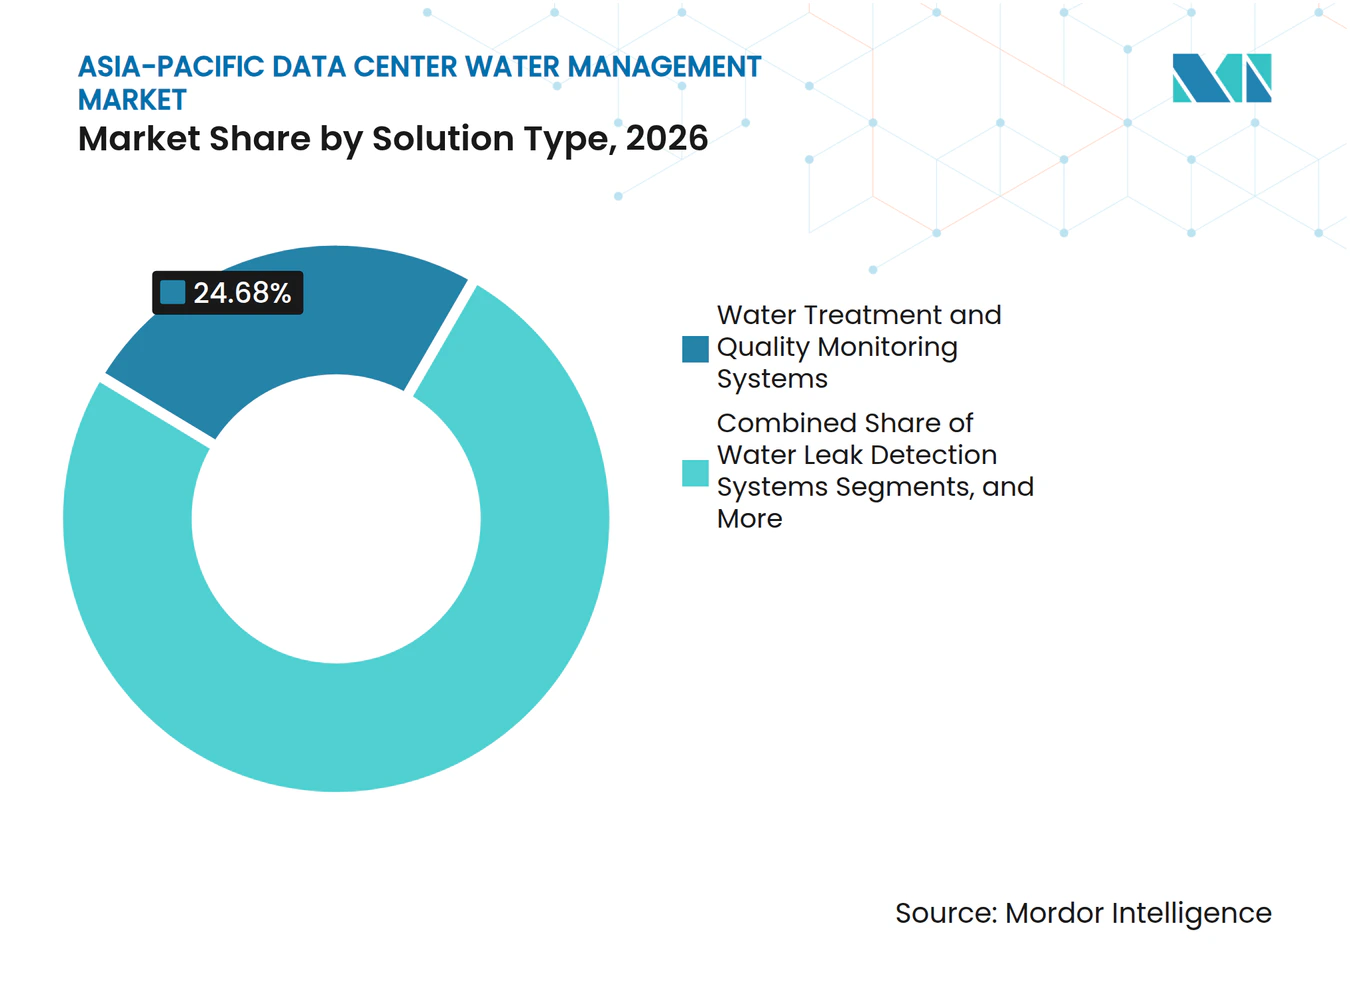
- Por tipo de solución, los sistemas de tratamiento del agua y monitoreo de calidad representaron el 24,68% de la participación del mercado de gestión del agua en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que los sistemas de reciclaje y reutilización del agua se expandan a un CAGR del 11,44% hasta 2032.
- Por aplicación de gestión del agua, la gestión del agua en sistemas de enfriamiento representó el 38,26% de la participación del mercado de gestión del agua en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el reporte y la optimización del consumo de agua se expandan a un CAGR del 11,56% hasta 2032.
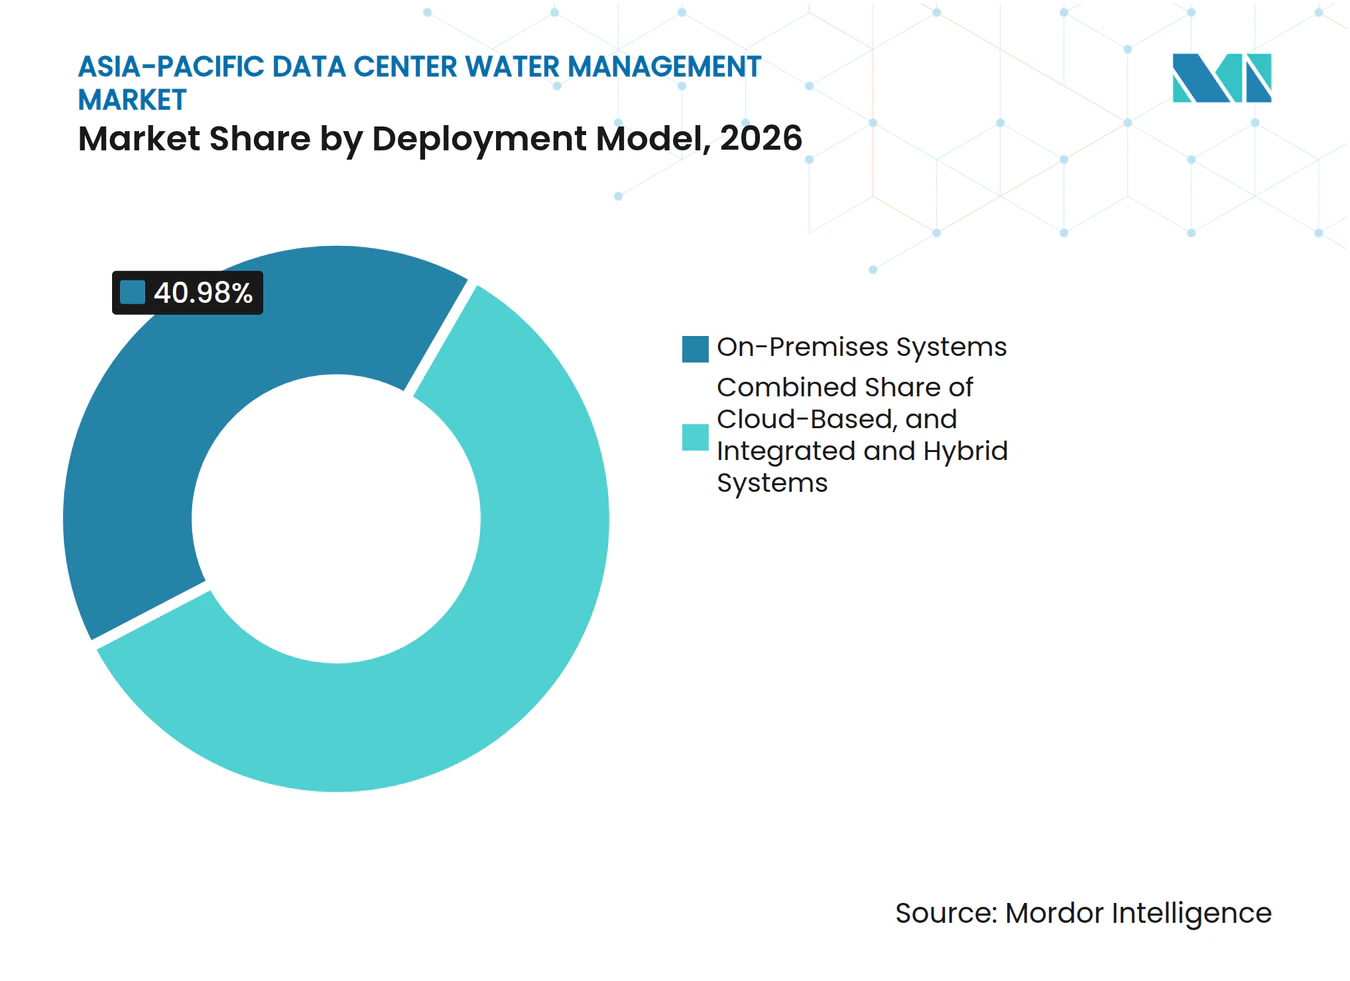
- Por modelo de implementación, los sistemas en instalaciones propias representaron el 40,98% de la participación en 2026, mientras que se proyecta que los sistemas integrados e híbridos se expandan a un CAGR del 11,38% hasta 2032.
- Por tipo de servicio, los servicios gestionados de gestión del agua representaron el 40,28% de la participación en 2026 y se proyecta que se expandan a un CAGR del 11,77% hasta 2032.
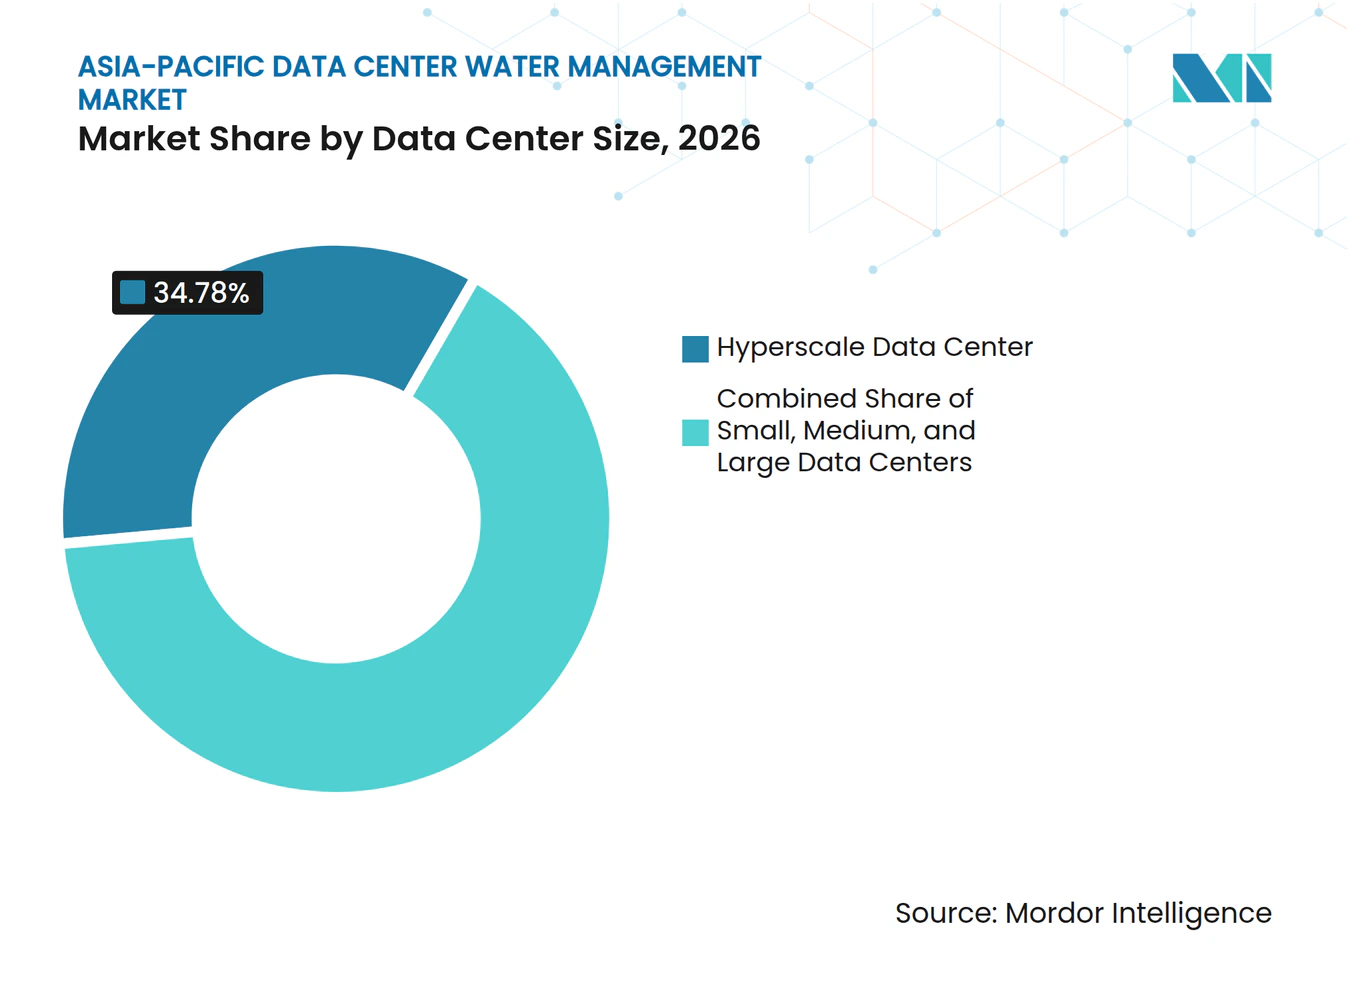
- Por tamaño del centro de datos, los centros de datos a hiperescala representaron el 34,78% de la participación en 2026 y se proyecta que se expandan a un CAGR del 11,68% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 32,88% de la participación en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,49% hasta 2032.
- Por geografía, China representó el 38,16% de la participación en 2026, mientras que se proyecta que India se expanda a un CAGR del 11,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Densidad de Bastidores de IA y Computación de Alto Rendimiento | +3.2% | Global, concentrado en China, Japón, India, Malasia y Singapur | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad a Hiperescala y de Colocación en Asia-Pacífico | +2.8% | A nivel de Asia-Pacífico, más fuerte en Malasia, India, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Eficiencia en el Uso del Agua y Divulgación de Sostenibilidad | +1.9% | Singapur, China, Malasia, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Creciente Competencia por el Agua Dulce en los Centros de Datos | +1.4% | India, China, Corea del Sur, Australia y Malasia | Mediano plazo (2-4 años) |
| Financiamiento Verde Vinculado a Objetivos de Rendimiento Hídrico | +0.8% | A nivel de Asia-Pacífico, más fuerte en Malasia, Australia y Singapur | Mediano plazo (2-4 años) |
| Modelos de Agua como Servicio que Reducen las Barreras de Modernización y Expansión | +0.5% | A nivel de Asia-Pacífico, con adopción temprana en Singapur, Malasia y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Densidad de Bastidores de IA y Computación de Alto Rendimiento
El mercado de gestión del agua en centros de datos de Asia-Pacífico se beneficia del alejamiento de las salas de servidores convencionales de baja densidad hacia clústeres de IA con cargas térmicas mucho más elevadas. Los bastidores pasaron de 6-10 kW a principios de la década de 2010 a configuraciones de IA que pueden superar los 120 kW por bastidor. El enfriamiento por aire se vuelve térmicamente inviable más allá de los 50 kW por bastidor, por lo que los operadores requieren cada vez más enfriamiento líquido y el tratamiento del agua asociado. China convirtió la eficiencia en el uso del agua en una consideración de cumplimiento cuando la norma GB/T 32910.6-2025 entró en vigor el 1 de diciembre de 2025. Japón también demostró un enfoque comercial de circuito cerrado cuando Preferred Networks, IIJ y JAIST lanzaron la instalación modular AImod en abril de 2026 con una eficiencia en el uso del agua casi nula.[1]
La calidad del agua es tan importante como la disponibilidad del agua en los circuitos de enfriamiento directo al chip. La incrustación, la corrosión y la contaminación biológica pueden afectar el rendimiento y la fiabilidad de los equipos informáticos de alto valor. Esto cambia la adquisición porque los operadores necesitan sensores, programas de tratamiento y soporte de servicio en lugar de un único componente de enfriamiento. El mercado de gestión del agua en centros de datos de Asia-Pacífico se beneficia, en consecuencia, tanto de la nueva construcción como de las actualizaciones de las instalaciones en operación. Ecolab introdujo su programa de monitoreo de enfriamiento líquido directo al chip en el Sudeste Asiático durante 2025, poniendo a disposición el monitoreo continuo de pH, temperatura y flujo para instalaciones de alta densidad.[2]
Expansión de la Capacidad a Hiperescala y de Colocación en Asia-Pacífico
El mercado de gestión del agua en centros de datos de Asia-Pacífico está respaldado por grandes campus a hiperescala e instalaciones de colocación que deben poner en marcha la infraestructura hídrica junto con su capacidad informática. Estos sitios necesitan tratamiento, distribución, reciclaje, monitoreo y controles de descarga antes de poder ejecutar cargas de trabajo de alta densidad. Johor se ha convertido en un ejemplo importante porque los operadores solicitaron 136 millones de litros por día de suministro alternativo de agua a junio de 2025. La escala de esas solicitudes muestra que la planificación del suministro de agua se ha convertido en un requisito de desarrollo en lugar de una decisión operativa posterior. AirTrunk y Johor Special Water anunciaron un esquema de suministro de agua reciclada para los campus JHB1 y JHB2 en abril de 2025.[3]
Las adiciones de capacidad se están extendiendo más allá de los centros establecidos hacia Bangkok, el Gran Yakarta y otras ubicaciones donde los recursos especializados en ingeniería hídrica son limitados. Esto favorece los modelos de servicios gestionados porque muchos operadores no pueden construir grandes equipos internos de química del agua al mismo ritmo que la capacidad. El mercado de gestión del agua en centros de datos de Asia-Pacífico también se beneficia de diseños de suministro de múltiples fuentes que combinan agua potable, efluentes tratados y agua de lluvia cuando está disponible. Estos diseños requieren un control más estricto porque cada fuente puede tener características químicas diferentes. Digital Edge anunció una inversión de 4,5 mil millones de USD en un campus a hiperescala listo para IA de 500 MW en Bekasi durante enero de 2026, que incluye enfriamiento líquido directo al chip y sistemas integrados de agua reciclada.
Endurecimiento de los Requisitos de Eficiencia en el Uso del Agua y Divulgación de Sostenibilidad
Los requisitos de reporte hídrico están desplazando la inversión de los programas voluntarios hacia controles operativos medibles. Singapur exige planificación de gestión de eficiencia hídrica y medición en puntos de uso importantes para los grandes centros de datos. La directriz de desarrollo sostenible de Malasia especifica objetivos de eficiencia en el uso del agua para instalaciones a hiperescala y exige informes continuos. La Unión Internacional de Telecomunicaciones publicó la Recomendación UIT-T L.1510 en octubre de 2025 para establecer indicadores de rendimiento ambiental para la infraestructura digital.
Los marcos de reporte comunes permiten a los clientes, reguladores y financiadores comparar el rendimiento de las instalaciones de manera más directa. Esto hace que la medición fiable y los datos auditables sean importantes para el mercado de gestión del agua en centros de datos de Asia-Pacífico. China revisó sus normas de diseño de centros de datos para consulta pública en enero de 2026, añadiendo requisitos relacionados con la utilización de recursos y los sistemas de ahorro de agua. Corea del Sur también consideró legislación durante 2026 que requeriría la divulgación de la eficiencia en el uso del agua para grandes instalaciones. Estos cambios alientan a los operadores a adquirir sistemas que conecten las mediciones con los informes de cumplimiento. También aumentan el valor de los proveedores que pueden combinar equipos, gestión de datos y experiencia operativa.
Creciente Competencia por el Agua Dulce en los Centros de Datos
La competencia por el agua dulce puede retrasar proyectos, limitar la capacidad o requerir un diseño de enfriamiento diferente. Un estudio de 2025 informó que el 73% de las instalaciones de centros de datos en India experimentan déficits de agua durante al menos 1 mes al año. La misma investigación encontró que el 33% enfrenta déficits durante 9 o más meses al año. Estas presiones son importantes en Bombay, Hyderabad y Chennai, donde las necesidades de enfriamiento se superponen con la demanda municipal.
China enfrenta un problema similar porque gran parte de su capacidad informática opera en zonas con escasez de agua. Un estudio de Applied Energy de 2025 encontró que el 72% de la capacidad informática de China se encuentra en regiones con escasez severa de agua. También estimó que los centros de datos chinos utilizaron 15,7 mil millones de m³ de agua en su año de referencia. El mercado de gestión del agua en centros de datos de Asia-Pacífico obtiene un sólido argumento operativo para el reciclaje en sitio y el abastecimiento no potable donde el suministro municipal está restringido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Agua Dulce y Demanda Municipal Competidora | -2.1% | India, zonas de China con escasez de agua, Malasia, Corea del Sur y Australia | Corto plazo (≤ 2 años) |
| Alto Costo Inicial y Complejidad de la Modernización | -1.6% | A nivel de Asia-Pacífico, con mayor relevancia en Japón y Singapur | Mediano plazo (2-4 años) |
| Carga de Sólidos Disueltos Totales Costeros y Pretratamiento | -0.9% | Singapur, costa de China, Bombay, Chennai y Japón | Mediano plazo (2-4 años) |
| Medición Fragmentada y Gobernanza de las Aguas Subterráneas | -0.6% | Indonesia, India, Malasia, Vietnam y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Agua Dulce y Demanda Municipal Competidora
La escasez de agua sigue siendo una restricción directa para el mercado de gestión del agua en centros de datos de Asia-Pacífico porque puede afectar las aprobaciones, la continuidad operativa y la aceptación de la comunidad. El alto estrés hídrico expone a las instalaciones en China, India, Australia, Malasia y Corea del Sur a posibles interrupciones del suministro. El problema es más difícil donde las estadísticas públicas del agua no distinguen la demanda de los centros de datos del uso comercial más amplio. Los operadores deben entonces establecer su propio rastro de datos creíble antes de acordar nuevos arreglos de suministro. Los esquemas de reutilización del agua pueden reducir la carga, pero dependen de una capacidad de tratamiento adecuada y fuentes de aguas residuales fiables. Bridge Data Centres describió su esfuerzo de recuperación en Johor como un modelo para aplicar agua de efluentes en el enfriamiento de centros de datos.
Un entorno hídrico restringido también puede aumentar los costos del proyecto a través de requisitos adicionales de tratamiento, almacenamiento y permisos. La respuesta comercial se basa cada vez más en el suministro reciclado, equipos de reciclaje de agua y acuerdos con servicios públicos. Esto respalda la necesidad a largo plazo de soluciones, pero puede ralentizar proyectos individuales a corto plazo. El mercado de gestión del agua en centros de datos de Asia-Pacífico debe, por tanto, abordar tanto la disponibilidad física del agua como la calidad requerida por los equipos de enfriamiento. Los operadores que aseguran suministro no potable pueden reducir su exposición a las restricciones locales de agua potable. Los operadores más pequeños pueden encontrar estos arreglos más difíciles de obtener a la escala necesaria.
Alto Costo Inicial y Complejidad de la Modernización
Los equipos modernos de gestión del agua pueden requerir un trabajo de ingeniería sustancial en instalaciones construidas para densidades de bastidores más bajas. Las torres de enfriamiento, tuberías y sistemas de control más antiguos pueden no admitir el enfriamiento directo al chip o el tratamiento altamente automatizado sin cambios en la planta más amplia. Esto aumenta el costo y la duración del trabajo de modernización en centros maduros como Japón y Singapur. Los ciclos rápidos de actualización de aceleradores de IA pueden agravar el problema porque las necesidades de enfriamiento pueden cambiar antes de que una actualización planificada se recupere completamente. El mercado de gestión del agua en centros de datos de Asia-Pacífico tiene una razón clara para utilizar contratos basados en rendimiento donde esos contratos puedan reducir las demandas de capital inicial.
La ósmosis inversa puede reducir la eficiencia en el uso del agua en sitios con química del agua difícil, pero la implementación aún requiere capital y planificación técnica. El enfoque puede reducir la demanda de agua donde la calidad de la fuente crea una mayor carga de tratamiento. Este ejemplo muestra el valor potencial del tratamiento avanzado, aunque el contexto operativo puede diferir entre las instalaciones de Asia-Pacífico. Los modelos de Agua como Servicio pueden ayudar a los operadores a gestionar la complejidad de la modernización a través de experiencia externa y compromisos de rendimiento contractuales. Las nuevas instalaciones también pueden diseñarse en torno a equipos de tratamiento desde el principio. Los operadores aún necesitan evaluar su fuente de agua y configuración de enfriamiento antes de seleccionar un sistema.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Reciclaje Lideran el Horizonte de Crecimiento del PronósticoLos sistemas de tratamiento del agua y monitoreo de calidad representaron el 24,68% de los ingresos regionales en 2026. Su posición de liderazgo refleja la necesidad básica de controlar la incrustación, la corrosión y la contaminación biológica en las torres de enfriamiento y los circuitos de enfriamiento líquido. Se proyecta que los sistemas de reciclaje y reutilización del agua se expandan a un CAGR del 11,44% hasta 2032. Estos sistemas reducen la captación de agua potable y respaldan los objetivos de eficiencia en el uso del agua en ubicaciones con restricciones hídricas. Gradiant informó contratos de centros de datos en la región Indo-Pacífico durante mayo de 2025 utilizando tecnología de descarga cero de líquidos que puede recuperar hasta el 99% del agua de proceso en el sitio.
El software de gestión del agua y los análisis están ganando importancia a medida que las instalaciones pasan de compras de equipos aislados hacia sistemas conectados. Los operadores necesitan datos consolidados para monitorear la calidad del agua, verificar el consumo y preparar divulgaciones. Los equipos de monitoreo y medición proporcionan la capa de sensores necesaria para esas actividades. Los sistemas de detección de fugas también pueden reducir las pérdidas evitables en grandes campus con extensas redes de distribución. La industria de gestión del agua en centros de datos de Asia-Pacífico está avanzando hacia paquetes de soluciones integradas porque la fuente, la calidad, el uso y la descarga del agua se afectan mutuamente. Los sistemas de optimización y control del uso del agua también se vuelven más importantes cuando el enfriamiento directo al chip requiere la gestión en tiempo real del flujo, la temperatura y la presión a nivel de bastidor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Gestión del Agua:
El Enfriamiento Domina, el Reporte Impulsa el CrecimientoLa gestión del agua en sistemas de enfriamiento representó el 38,26% del tamaño del mercado de gestión del agua en centros de datos de Asia-Pacífico en 2026. Las torres de enfriamiento evaporativo y los circuitos de enfriamiento líquido directo al chip representan gran parte del uso de agua en el sitio de una instalación típica. Se proyecta que el reporte y la optimización del consumo de agua se expandan a un CAGR del 11,56% hasta 2032. Esta actividad gana prioridad a medida que los requisitos de divulgación convierten los datos fiables sobre el uso del agua en una necesidad de gestión y cumplimiento. AWS Singapur reportó una eficiencia promedio en el uso del agua de 1,57 L/kWh en 2025 a través de un sistema de reciclaje que redujo la descarga de la torre de enfriamiento hasta en un 70%.
La gestión del suministro y la distribución del agua se está volviendo más compleja a medida que los operadores utilizan combinaciones de agua potable, agua recuperada y agua de lluvia. Cada fuente puede requerir un enfoque de tratamiento diferente antes de ingresar a un sistema de enfriamiento compartido. Las aplicaciones de gestión de aguas residuales y reciclaje del agua ganan relevancia a medida que los campus buscan utilizar el mismo recurso más de una vez. La prevención y detección de fugas sigue siendo importante porque las pérdidas pueden ser significativas en grandes redes de distribución. El mercado de gestión del agua en centros de datos de Asia-Pacífico también está respaldado por mayores expectativas de precisión en los informes por parte de clientes y reguladores. Esto refuerza la inversión en sistemas que miden el consumo a nivel de instalación, circuito de enfriamiento o equipo.
Por Modelo de Implementación:
Los Sistemas Híbridos son los de Mayor Crecimiento a Medida que Aumenta la ComplejidadLos sistemas en instalaciones propias representaron el 40,98% de los ingresos regionales en 2026. Las unidades de ósmosis inversa, los equipos de dosificación química, los controles de enfriamiento y los activos de tratamiento físico necesitan operar en la instalación o cerca de ella. Se proyecta que los sistemas integrados e híbridos se expandan a un CAGR del 11,38% hasta 2032. Combinan el control local con análisis basados en la nube, lo que es útil para sitios con sistemas hídricos complejos y múltiples requisitos de reporte. Las asociaciones entre especialistas en agua y servicios públicos pueden respaldar plataformas de gestión conectadas para operaciones de centros de datos de semiconductores e IA.
Los sistemas de control de supervisión y adquisición de datos en instalaciones propias pueden proporcionar lecturas inmediatas de los sensores de campo. Sin embargo, los operadores también necesitan análisis a más largo plazo para optimizar la química, identificar tendencias y preparar informes de cumplimiento. Las plataformas en la nube ofrecen esas capacidades, pero dependen de una conexión fiable con los instrumentos físicos. La arquitectura híbrida aborda esta división al retener el control local mientras utiliza software remoto para la optimización y la documentación. El mercado de gestión del agua en centros de datos de Asia-Pacífico se beneficia cuando los proveedores pueden mantener los datos operativos seguros y disponibles en estas capas. Los sistemas basados en la nube son especialmente relevantes para los modelos de servicios gestionados, donde los especialistas necesitan acceso a paneles de control sin estar presentes en cada instalación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
Los Servicios Gestionados Lideran y Crecen Más Rápido a Medida que Aumenta la Externalización de la ExperienciaLos servicios gestionados de gestión del agua representaron el 40,28% de la participación del tamaño del mercado de gestión del agua en centros de datos de Asia-Pacífico en 2026 y se proyecta que se expandan a un CAGR del 11,77% hasta 2032. Esta combinación muestra que muchos operadores prefieren el soporte de rendimiento continuo sobre poseer cada elemento del programa hídrico. Los servicios gestionados pueden combinar tratamiento químico, monitoreo, mantenimiento, reporte y acción correctiva bajo un único acuerdo. Ecolab introdujo su programa de Enfriamiento como Servicio en noviembre de 2025, combinando la Tecnología 3D TRASAR para enfriamiento directo al chip con unidades inteligentes de distribución de refrigerante. El modelo reduce la necesidad de que cada operador mantenga un gran equipo interno de química del agua.
Los servicios de instalación e integración de sistemas siguen siendo necesarios a medida que se construye capacidad en Asia-Pacífico y se actualizan los sitios existentes. Cada proyecto puede necesitar ingeniería específica del sitio porque la fuente de agua, la configuración de enfriamiento y los requisitos locales pueden diferir. La auditoría del agua y la consultoría de eficiencia pueden identificar los equipos de medición, tratamiento y reciclaje necesarios antes de que comience una actualización mayor. El monitoreo y el mantenimiento proporcionan trabajo recurrente porque la química del agua de enfriamiento debe ajustarse continuamente. La industria de gestión del agua en centros de datos de Asia-Pacífico gana durabilidad de este requisito de servicio porque el rendimiento depende de la operación sostenida, no solo de la entrega inicial del equipo. La experiencia externalizada es especialmente valiosa para los operadores que se expanden en varios mercados con diferentes regulaciones y condiciones de suministro de agua.
Por Tamaño del Centro de Datos:
La Inversión a Hiperescala Ancla el MercadoLos centros de datos a hiperescala representaron el 34,78% de los ingresos regionales en 2026 y se proyecta que se expandan a un CAGR del 11,68% hasta 2032. Su escala hace que la economía del tratamiento y el reciclaje del agua sea más favorable porque un solo campus puede requerir volúmenes de agua comparables a los de una empresa de servicios públicos municipales de tamaño mediano. Las grandes instalaciones también tienen cargas de enfriamiento más complejas, múltiples fuentes de agua y expectativas más estrictas de los clientes. Veolia declaró que su objetivo es superar los 1.000 millones de EUR en ingresos anuales de centros de datos y microelectrónica para 2030, equivalente a 1,17 mil millones de USD, a medida que expande sus actividades de tecnología limpia. La empresa lanzó una plataforma integrada en abril de 2026 que apuntaba a una huella hídrica un 75% menor para los nuevos campus.
Los grandes centros de datos presentan una importante oportunidad de modernización porque muchos fueron diseñados antes de que se establecieran las expectativas actuales de eficiencia en el uso del agua. Estas instalaciones pueden requerir nuevos sistemas de tratamiento, equipos de control y medidores a medida que cambian los equipos informáticos. Los sitios pequeños y medianos generalmente utilizan dosificación química más simple y arreglos básicos de medición. Sus decisiones de inversión pueden ser más sensibles al costo del equipo y a la capacidad técnica interna. Aun así, los requisitos de reporte están incorporando gradualmente a estas instalaciones en programas formales de gestión del agua. El mercado de gestión del agua en centros de datos de Asia-Pacífico puede atender a este grupo con equipos modulares y servicios gestionados que reducen la necesidad de amplios recursos de ingeniería local.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Establece el Estándar, los Proveedores de Servicios en la Nube AceleranLos centros de datos de colocación representaron el 32,88% de los ingresos regionales en 2026. Están concentrados en centros regulados como Singapur, Hong Kong, Tokio y Sídney, donde los inquilinos solicitan cada vez más datos de gestión hídrica durante la adquisición. Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,49% hasta 2032. Estos operadores están invirtiendo en sistemas de circuito cerrado y agua recuperada a medida que su capacidad regional se expande. AWS declaró que alcanzó el 75% de progreso hacia su objetivo de ser positivo en agua para 2030 a finales de 2025 y opera 26 instalaciones globales que utilizan agua recuperada al 100%.
Los proveedores de colocación utilizan el rendimiento hídrico transparente para diferenciar sus instalaciones con clientes empresariales y a hiperescala. Las instalaciones empresariales y de borde están aumentando la inversión en gestión del agua de manera más gradual porque sus sistemas de enfriamiento suelen ser más pequeños. Las instalaciones gubernamentales e institucionales siguen siendo la categoría de ingresos más pequeña, aunque los programas nacionales de soberanía digital pueden incluir requisitos de sostenibilidad. El mercado de gestión del agua en centros de datos de Asia-Pacífico tiene una amplia base de clientes, pero las instalaciones compartidas y orientadas a la nube más grandes seguirán dando forma a las especificaciones de las soluciones. Sus requisitos a menudo establecen el estándar de rendimiento para otros tipos de instalaciones.
Análisis Geográfico
China
China representó el 38,16% de los ingresos regionales en 2026. Su posición refleja una gran base instalada de centros de datos y un entorno regulatorio que conecta cada vez más el diseño de edificios con la eficiencia en el uso de recursos. La norma GB/T 32910.6-2025 entró en vigor el 1 de diciembre de 2025, mientras que las normas de diseño revisadas publicadas para consulta en enero de 2026 añadieron un capítulo sobre utilización de recursos hídricos. Las instalaciones del este pueden enfrentar aguas subterráneas salinas y altos sólidos disueltos totales, creando la necesidad de pretratamiento. Los centros del oeste pueden enfrentar temperaturas extremas e infraestructura hídrica limitada, aumentando el valor de la recirculación y el reciclaje. Un estudio científico de 2026 encontró que trasladar la computación al oeste redujo la intensidad operativa del agua en solo 27 de 48 comparaciones de proyectos bajo sus supuestos centrales.
India
Se proyecta que India se expanda a un CAGR del 11,68% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento en el mercado de gestión del agua en centros de datos de Asia-Pacífico. Bombay, Hyderabad, Chennai y Bengaluru son los principales centros de gasto en gestión del agua porque combinan una actividad sustancial de centros de datos con restricciones hídricas. Se proyecta que el consumo de agua de los centros de datos de India aumente de 150 mil millones de litros en 2025 a 358 mil millones de litros para 2030. AWS declaró que sus instalaciones operativas en India no utilizan agua potable para el enfriamiento y que los nuevos sitios utilizan enfriadores refrigerados por aire y aguas residuales urbanas recicladas. Japón también es un mercado técnicamente avanzado, donde el enfriamiento de circuito cerrado, la medición del agua y el reporte se están volviendo más visibles en el diseño de instalaciones.
Singapur, Malasia, Corea del Sur, Australia y el Resto de Asia-Pacífico
Singapur cuenta con el marco de eficiencia hídrica más consolidado de la región para grandes centros de datos, y la norma SS 715:2025 proporciona una especificación de enfriamiento líquido para condiciones operativas tropicales. El Johor de Malasia se ha convertido en un importante sitio de prueba para el suministro de agua recuperada a escala hiperescala. AirTrunk obtuvo 9.500 millones de RM en financiamiento para JHB2 durante julio de 2026, equivalente a 2.325 millones de USD, con enfriamiento eficiente en el uso del agua e indicadores de eficiencia en el uso del agua vinculados a compromisos ambientales. Corea del Sur está evaluando requisitos de divulgación mientras su capacidad de IA planificada aumenta la demanda de sistemas de tratamiento y reutilización. Indonesia proporciona un modelo de replicación a través de la planta GIIC en Java Occidental, donde AWS trabaja con socios para tratar 8.000 m³ de efluentes por día para enfriamiento industrial. Australia y otros mercados de Asia-Pacífico siguen siendo relevantes donde convergen el riesgo hídrico, la nueva capacidad y el financiamiento vinculado a la sostenibilidad.
Panorama Competitivo
Concentración del Mercado
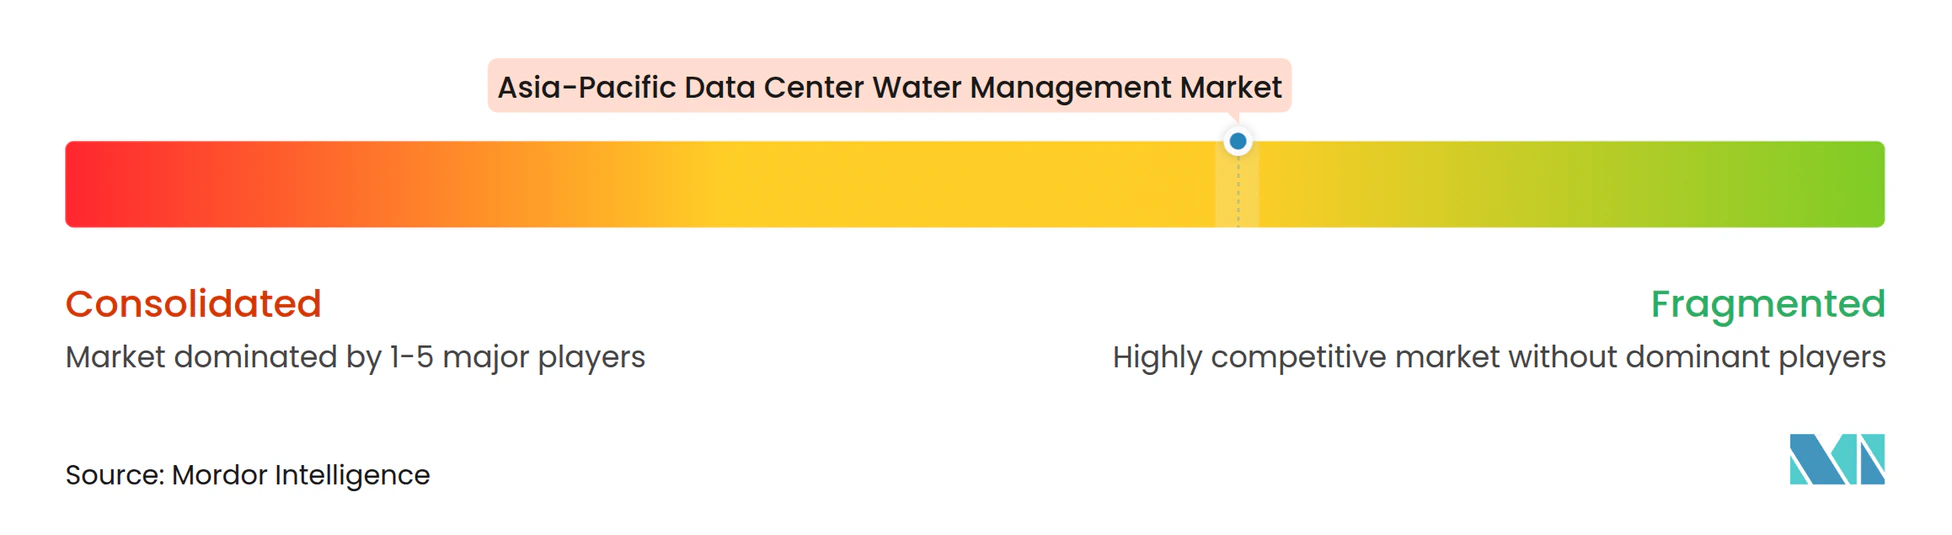
El mercado de gestión del agua en centros de datos de Asia-Pacífico está moderadamente fragmentado entre proveedores de tecnología hídrica y operadores que adquieren o codesarrollan su infraestructura. Ecolab, Veolia Water Technologies, Kurita Water Industries, Xylem, SUEZ, Solenis, Hydroleap, ProMinent, Hach y Milton Roy proporcionan servicios de tratamiento, dosificación, monitoreo o gestión. Los operadores, incluidos AWS, Microsoft, Google, Digital Realty, Equinix, STT GDC, NTT DATA, Princeton Digital Group, AirTrunk, NEXTDC, Alibaba Cloud, Tencent Cloud y CtrlS, actúan como compradores y socios de desarrollo. Ecolab acordó en diciembre de 2025 adquirir la unidad de negocio de electrónica de Ovivo por 1,8 mil millones de USD, añadiendo capacidades de agua ultrapura para aplicaciones de semiconductores y enfriamiento directo al chip. Este movimiento amplía la cobertura de Ecolab desde el pretratamiento del agua hasta el monitoreo de la salud del refrigerante.
Veolia Water Technologies lanzó una plataforma integrada de centros de datos neutros en carbono durante abril de 2026. La plataforma apunta a una huella hídrica un 75% menor y una capacidad de reciclaje de residuos del 95% para nuevos proyectos de centros de datos. Hydroleap presenta un modelo de especialista regional porque su tecnología electroquímica respaldó una menor descarga de la torre de enfriamiento en AWS Singapur. El mercado de gestión del agua en centros de datos de Asia-Pacífico sigue abierto a empresas especializadas donde puedan documentar mejoras específicas del sitio en la eficiencia en el uso del agua. Los proveedores establecidos retienen una ventaja en sistemas de tratamiento complejos, cobertura de servicio global y contratación basada en rendimiento. Las empresas regionales pueden competir a través de la ejecución local, las relaciones con los servicios públicos y los enfoques de tratamiento personalizados.
A nivel de operadores, los arreglos de suministro no potable crean cada vez más una ventaja duradera. AirTrunk informó que el 55% de su uso total de agua provino de suministro reciclado durante el ejercicio fiscal 2025, mientras que su sitio en Singapur utiliza agua recuperada y sus campus en Johor están cambiando hacia el suministro de efluentes tratados. AWS ha asegurado arreglos de agua recuperada en Singapur, Malasia, Indonesia y Hong Kong, lo que puede reducir su exposición a las restricciones de suministro de agua potable. El mercado de gestión del agua en centros de datos de Asia-Pacífico también tiene oportunidades en análisis, auditoría y servicios gestionados para operadores que están escalando más rápido que su experiencia interna en agua. Es probable que la competencia dependa de resultados operativos verificables, coordinación con los servicios públicos y la capacidad de respaldar el reporte de cumplimiento en varias jurisdicciones.
Líderes de la Industria de Gestión del Agua en Centros de Datos de Asia-Pacífico
-
Ecolab Inc.
-
Veolia Water Technologies
-
Kurita Water Industries Ltd.
-
Xylem Inc.
-
SUEZ
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Veolia Water Technologies
- Ecolab Inc.
- Kurita Water Industries Ltd.
- Xylem Inc.
- SUEZ
- Solenis LLC
- Hydroflux Epco Pty Ltd
- Suntar International Pte. Ltd.
- Hydroleap Pte. Ltd.
- ProMinent GmbH
- Hach Company
- Milton Roy Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- STT GDC Pte. Ltd.
- NTT DATA Corporation
- Princeton Digital Group
- AirTrunk
- NEXTDC Limited
- Alibaba Cloud
- Tencent Cloud
- CtrlS Datacenters Ltd.
Desarrollos recientes de la industria en Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico
- Octubre de 2026: STTGDC, un proveedor global de centros de datos de colocación, obtuvo una facilidad de préstamo verde de 590 millones de USD para respaldar el equipamiento y la operación de su campus de centros de datos en Tokio, STTGDC TYO1 y STTGDC TYO2. El campus ofrecerá 70,8 MW de capacidad de TI.
- Abril de 2026: Veolia Water Technologies lanzó una nueva plataforma integrada de centros de datos neutros en carbono que promete una huella hídrica un 75% menor y una capacidad de reciclaje de residuos del 95%, con un objetivo explícito de superar los 1.000 millones de EUR (1,17 mil millones de USD) en ingresos anuales de centros de datos y microelectrónica para 2030, marcando una reorientación estratégica hacia la gestión integrada de agua, energía y carbono.
- Enero de 2026: Digital Edge anunció una inversión de 4,5 mil millones de USD para construir un campus a hiperescala listo para IA de 500 MW (Campus CGK) en Bekasi, Indonesia, con enfriamiento líquido directo al chip y sistemas integrados de agua reciclada, con la entrega de la Fase 1 programada para el segundo trimestre de 2027.
- Diciembre de 2025: Ecolab completó la adquisición en efectivo de la unidad de negocio de electrónica de Ovivo por 1,8 mil millones de USD, añadiendo capacidades de tratamiento de agua ultrapura para aplicaciones de semiconductores y enfriamiento directo al chip. La adquisición amplió la cobertura de Ecolab en la cadena de valor del agua de enfriamiento de centros de datos en Asia-Pacífico y a nivel global.
Alcance del Informe del Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico
El Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico comprende tecnologías y servicios que ayudan a los operadores de centros de datos a monitorear, gestionar, conservar y optimizar el uso del agua en las operaciones de las instalaciones. Se centra en mejorar la eficiencia hídrica, reducir el desperdicio, respaldar prácticas de enfriamiento sostenibles, garantizar la calidad del agua y cumplir con los requisitos de cumplimiento ambiental. El mercado permite a las organizaciones mejorar la resiliencia operativa, reducir el consumo de recursos y alcanzar objetivos de sostenibilidad a través de monitoreo avanzado, automatización, análisis y estrategias de conservación del agua, respaldando la creciente demanda de infraestructura digital ambientalmente responsable y eficiente en el uso de recursos.
El Informe del Mercado de Gestión del Agua en Centros de Datos de Asia-Pacífico está segmentado por Tipo de Solución (Sistemas de Monitoreo y Medición del Agua, Sistemas de Detección de Fugas de Agua, Sistemas de Optimización y Control del Uso del Agua, Sistemas de Reciclaje y Reutilización del Agua, Sistemas de Tratamiento del Agua y Monitoreo de Calidad, y Software de Gestión del Agua y Análisis), Aplicación de Gestión del Agua (Gestión del Agua en Sistemas de Enfriamiento, Gestión del Suministro y Distribución del Agua, Gestión de Aguas Residuales, Reciclaje y Reutilización del Agua, Prevención y Detección de Fugas, y Reporte y Optimización del Consumo de Agua), Modelo de Implementación (Sistemas en Instalaciones Propias, Sistemas Basados en la Nube, y Sistemas Integrados e Híbridos), Tipo de Servicio (Instalación e Integración de Sistemas, Monitoreo y Mantenimiento, Auditoría del Agua y Consultoría de Eficiencia, y Servicios Gestionados de Gestión del Agua), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP), Empresarial y de Borde, y Centros de Datos Gubernamentales e Institucionales), y Geografía (China, India, Japón, Australia, Singapur, Corea del Sur, Malasia, Indonesia y el Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua |
| Sistemas de Optimización y Control del Uso del Agua |
| Sistemas de Reciclaje y Reutilización del Agua |
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad |
| Software de Gestión del Agua y Análisis |
| Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua |
| Gestión de Aguas Residuales |
| Reciclaje y Reutilización del Agua |
| Prevención y Detección de Fugas |
| Reporte y Optimización del Consumo de Agua |
| Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube |
| Sistemas Integrados e Híbridos |
| Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento |
| Auditoría del Agua y Consultoría de Eficiencia |
| Servicios Gestionados de Gestión del Agua |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Centros de Datos Gubernamentales e Institucionales |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Corea del Sur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tipo de Solución | Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua | |
| Sistemas de Optimización y Control del Uso del Agua | |
| Sistemas de Reciclaje y Reutilización del Agua | |
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad | |
| Software de Gestión del Agua y Análisis | |
| Por Aplicación de Gestión del Agua | Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua | |
| Gestión de Aguas Residuales | |
| Reciclaje y Reutilización del Agua | |
| Prevención y Detección de Fugas | |
| Reporte y Optimización del Consumo de Agua | |
| Por Modelo de Implementación | Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Servicio | Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento | |
| Auditoría del Agua y Consultoría de Eficiencia | |
| Servicios Gestionados de Gestión del Agua | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Centros de Datos Gubernamentales e Institucionales | |
| Por Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cul es el tamaño del mercado de gestión del agua en centros de datos de Asia-Pacífico?
El mercado de gestión del agua en centros de datos de Asia-Pacífico está valorado en 0,76 mil millones de USD en 2026 y se prevé que alcance los 1,42 mil millones de USD para 2032 a un CAGR del 11,07%.
¿Qué está impulsando el gasto en gestión del agua en los centros de datos?
Las mayores densidades de bastidores de IA, el enfriamiento líquido, los requisitos de eficiencia en el uso del agua y las restricciones de suministro de agua están aumentando la demanda de tratamiento, reciclaje, monitoreo y servicios gestionados.
¿Qué tipo de solución se espera que se expanda más rápido hasta 2032?
Se proyecta que los sistemas de reciclaje y reutilización del agua se expandan a un CAGR del 11,44% hasta 2032.
¿Qué aplicación tiene la mayor participación del gasto?
La gestión del agua en sistemas de enfriamiento tiene la mayor participación de aplicaciones con el 38,26% en 2026 porque los equipos de enfriamiento representan gran parte del uso de agua en el sitio.
¿Qué país tiene la mayor participación regional?
China tiene la mayor participación regional con el 38,16% en 2026, respaldada por su gran base instalada de centros de datos y los requisitos de eficiencia hídrica.
¿Qué país se espera que se expanda más rápido?
Se proyecta que India se expanda a un CAGR del 11,68% hasta 2032 a medida que la capacidad crece en Bombay, Hyderabad, Chennai y Bengaluru.