
Marktgröße und Marktanteil des Wassermanagements in asiatisch-pazifischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
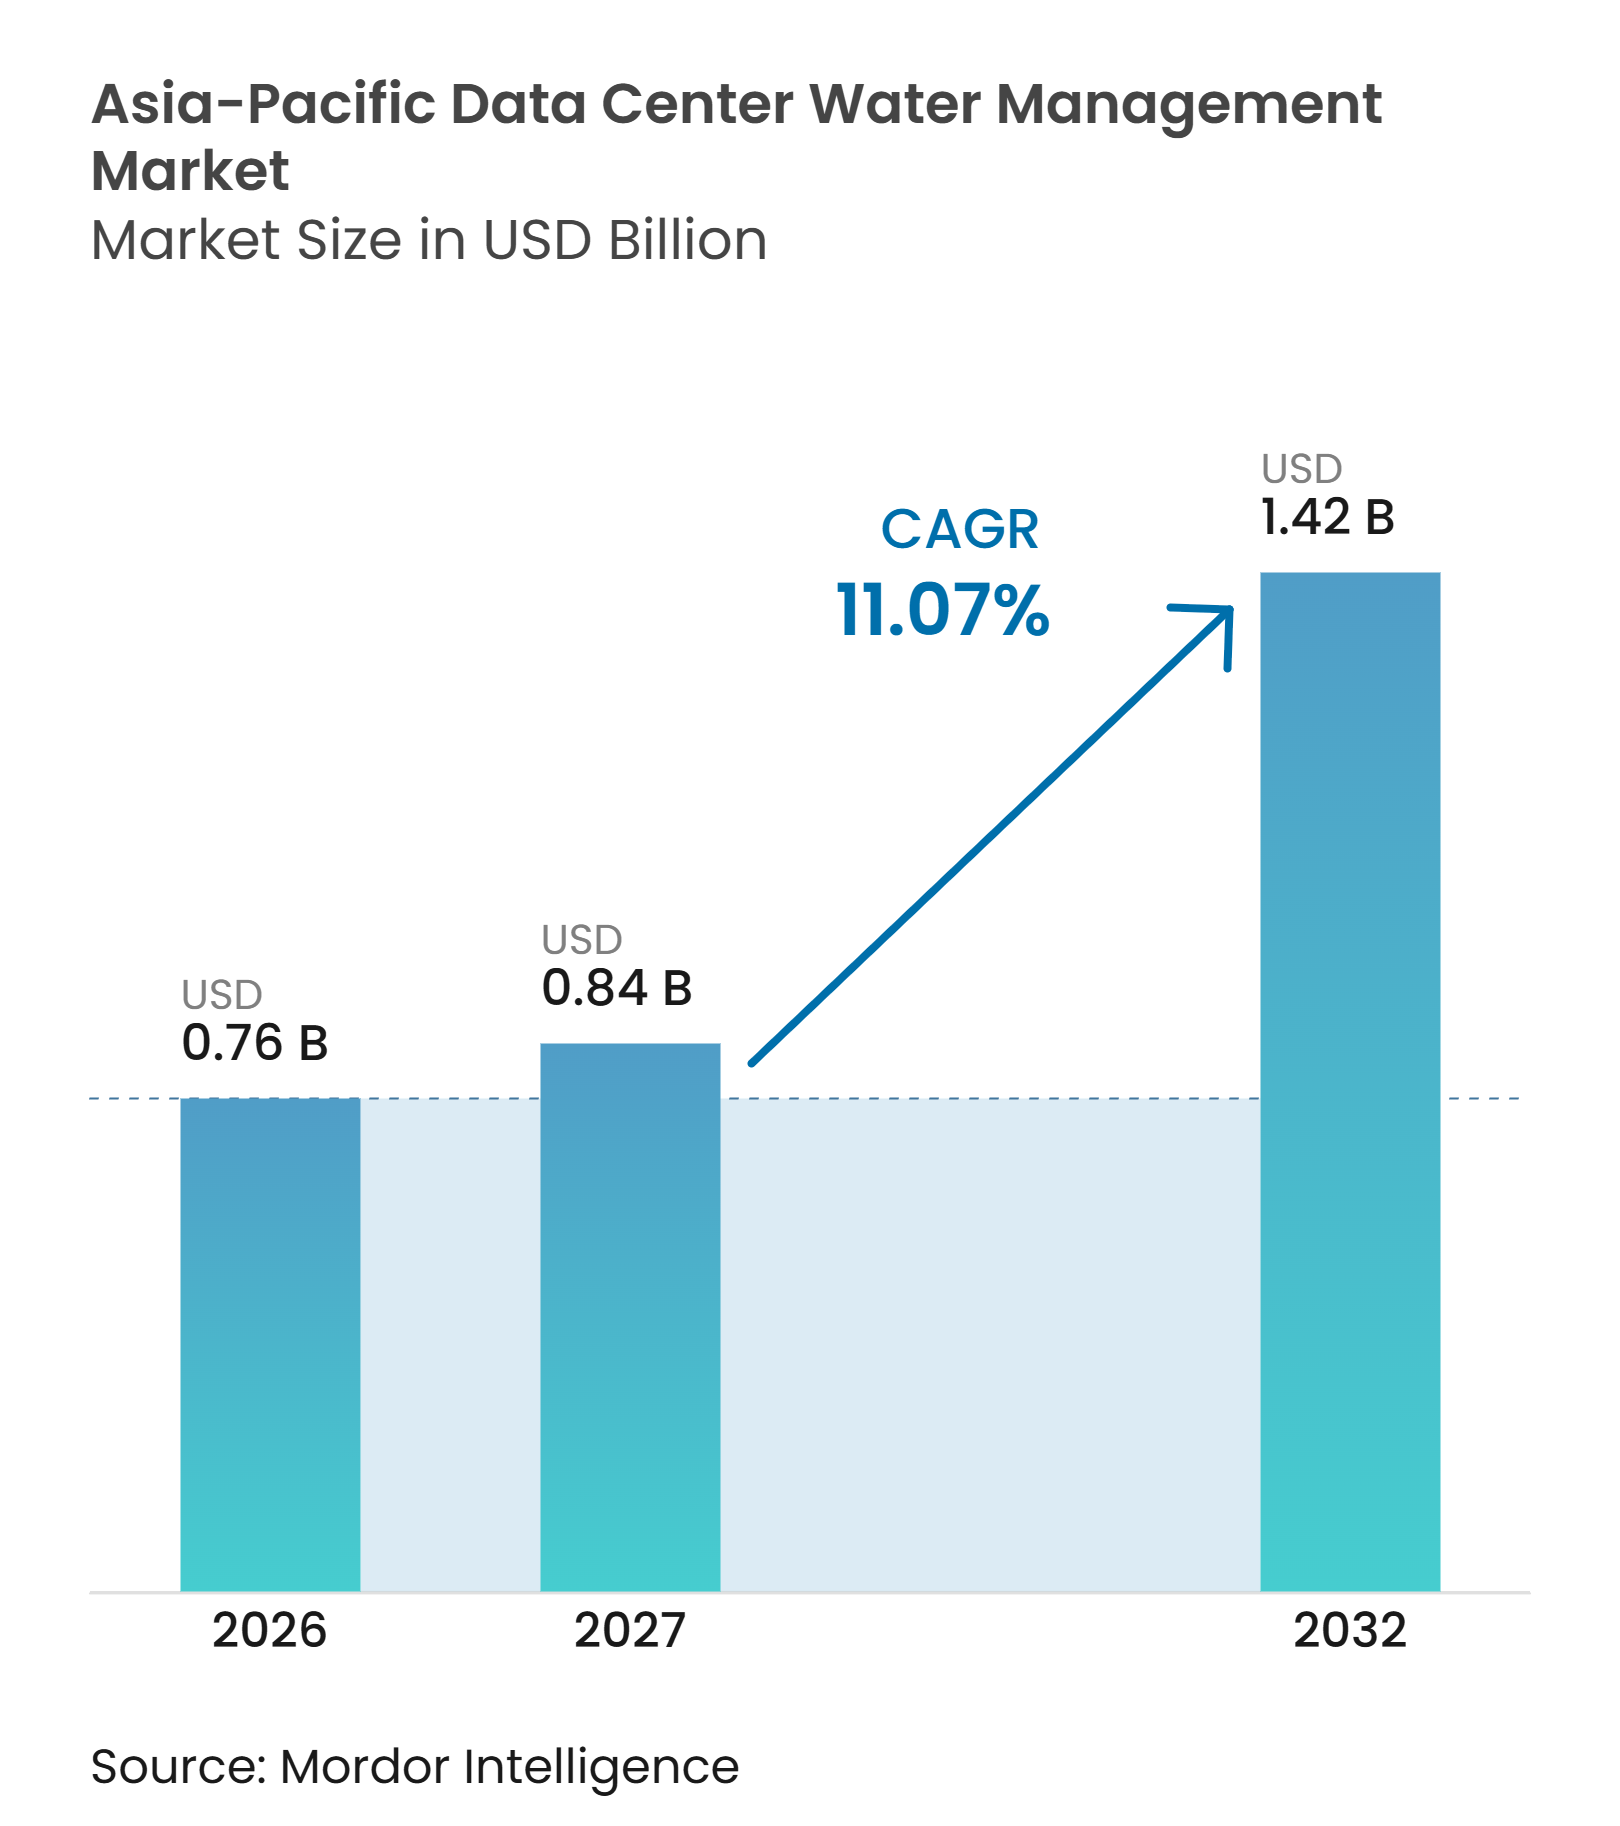
| Marktgröße im Basisjahr (2026) | 0.76 Milliarden US-Dollar |
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Wassermanagements in asiatisch-pazifischen Rechenzentren von Mordor Intelligence
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren wird im Jahr 2026 auf 0,76 Milliarden USD bewertet und soll bis 2032 auf 1,42 Milliarden USD anwachsen, was einer Expansion mit einem CAGR von 11,07 % im Zeitraum 2027–2032 entspricht. Steigende Rack-Dichten verändern die Anforderungen an das Kühlungsdesign in der gesamten Region, insbesondere da die Luftkühlung jenseits von 50 kW pro Rack immer weniger praktikabel wird. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren entwickelt sich daher von der einfachen Kühlwasseraufbereitung hin zu geschlossenen Kreislaufsystemen, Recyclinganlagen und kontinuierlicher Überwachung. Die Wasserverfügbarkeit wird neben dem Stromzugang zu einem Bestandteil von Standortauswahl- und Genehmigungsentscheidungen, insbesondere in Malaysia, Singapur, Australien, Thailand, China und Indien. Anbieter reagieren mit ergebnisbasierten Verträgen, die Behandlungschemikalien, digitale Überwachung, Ausrüstung und verwaltete Dienste kombinieren. Dieser Ansatz bietet Betreibern eine Möglichkeit, Wasserqualitätsrisiken zu begegnen und gleichzeitig hochdichte Kühlsysteme verfügbar zu halten.
Wichtigste Erkenntnisse des Berichts
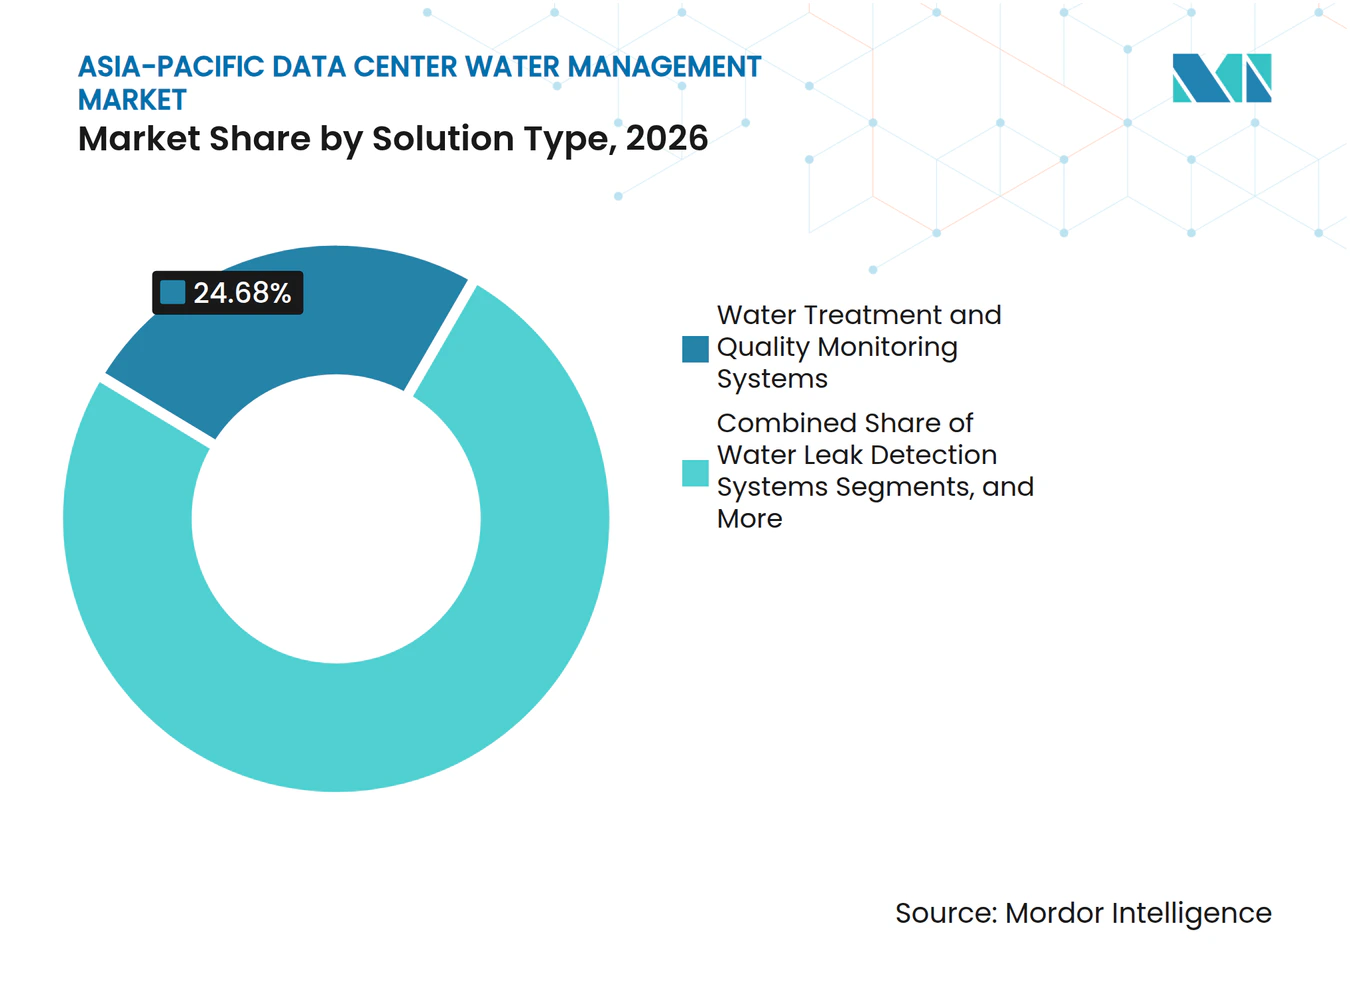
- Nach Lösungstyp hielten Wasseraufbereitungs- und Qualitätsüberwachungssysteme im Jahr 2026 einen Anteil von 24,68 % am Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren, während Wasserrecycling- und Wiederverwendungsmanagementsysteme bis 2032 voraussichtlich mit einem CAGR von 11,44 % wachsen werden.
- Nach Wassermanagementanwendung entfiel das Kühlsystem-Wassermanagement im Jahr 2026 auf 38,26 % des Marktanteils für Wassermanagement in asiatisch-pazifischen Rechenzentren, während die Berichterstattung und Optimierung des Wasserverbrauchs bis 2032 voraussichtlich mit einem CAGR von 11,56 % wachsen wird.
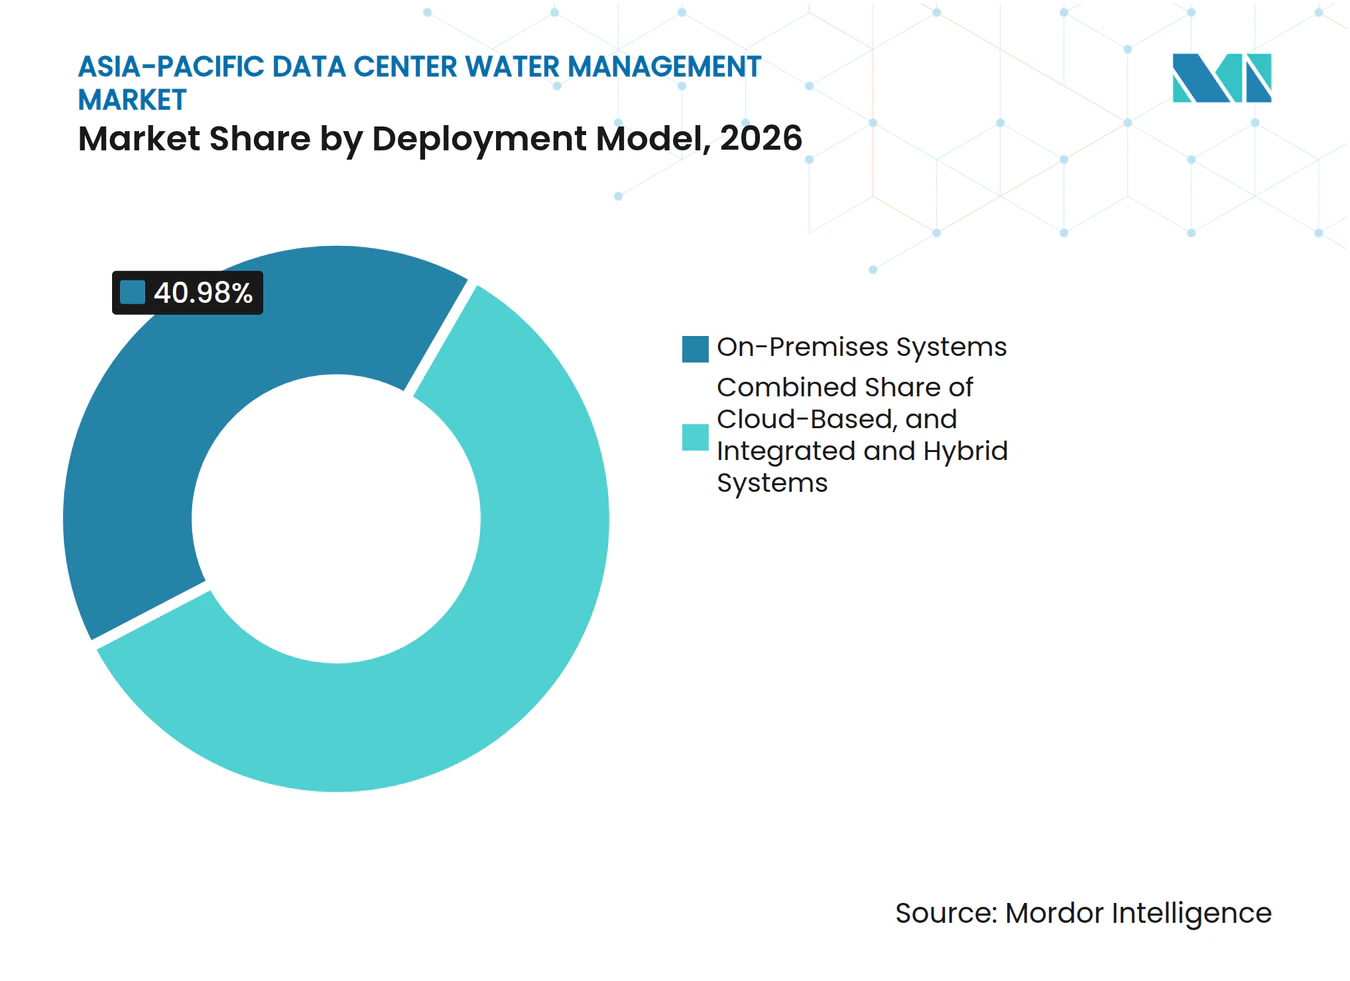
- Nach Bereitstellungsmodell hielten On-Premises-Systeme im Jahr 2026 einen Anteil von 40,98 %, während integrierte und hybride Systeme bis 2032 voraussichtlich mit einem CAGR von 11,38 % wachsen werden.
- Nach Servicetyp hielten verwaltete Wassermanagementdienste im Jahr 2026 einen Anteil von 40,28 % und werden bis 2032 voraussichtlich mit einem CAGR von 11,77 % wachsen.
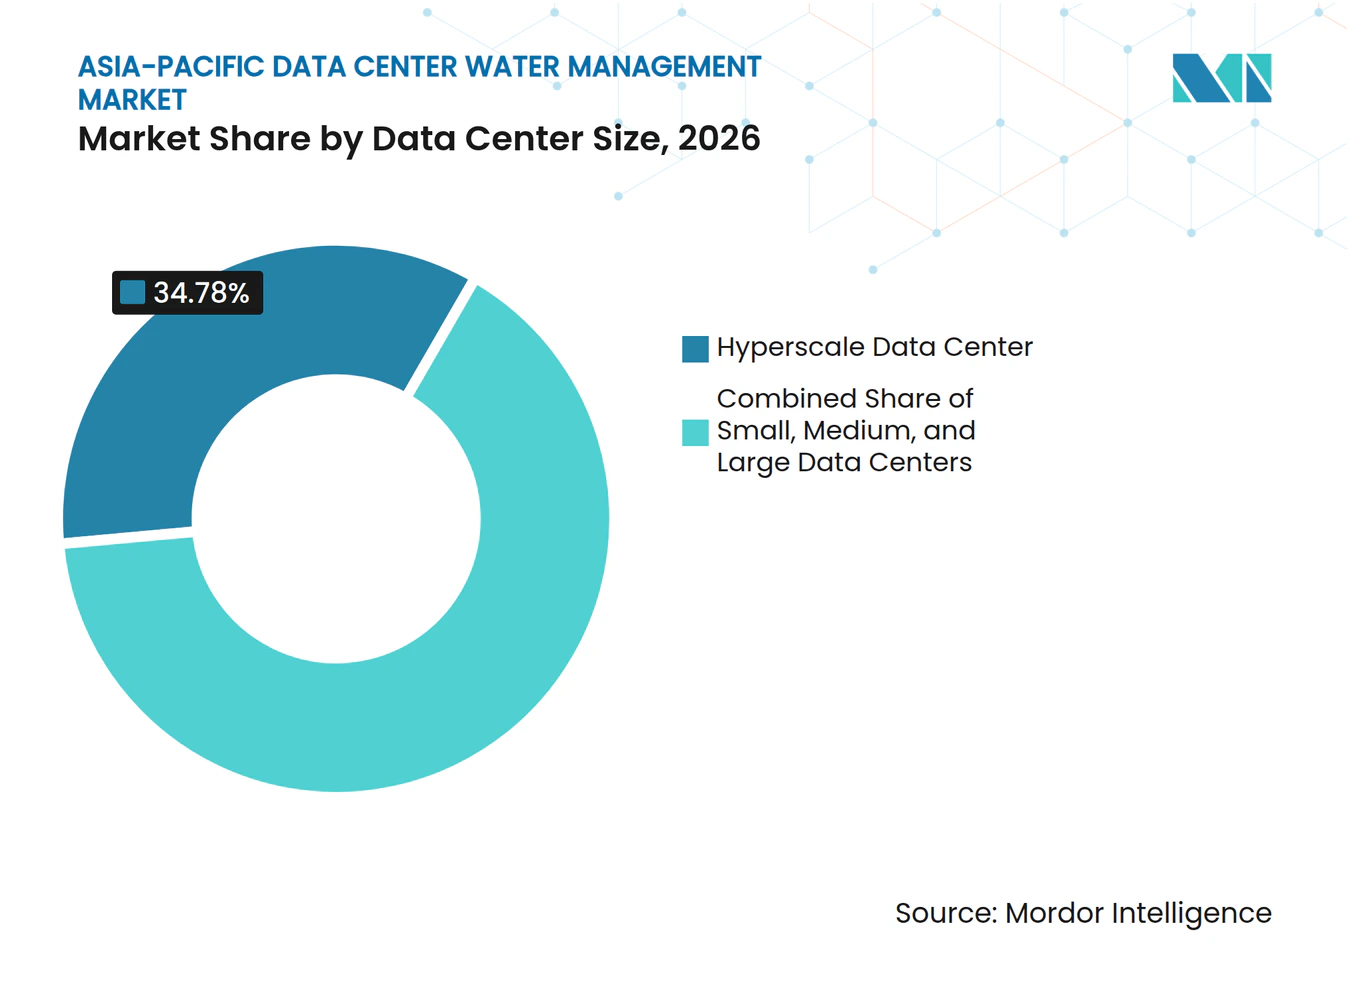
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 34,78 % und werden bis 2032 voraussichtlich mit einem CAGR von 11,68 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 32,88 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 11,49 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 38,16 %, während Indien bis 2032 voraussichtlich mit einem CAGR von 11,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende KI- und Hochleistungsrechner-Rack-Dichte | +3.2% | Global, konzentriert in China, Japan, Indien, Malaysia und Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten im asiatisch-pazifischen Raum | +2.8% | Gesamter asiatisch-pazifischer Raum, am stärksten in Malaysia, Indien, Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Anforderungen an Wassernutzungseffizienz und Nachhaltigkeitsberichterstattung | +1.9% | Singapur, China, Malaysia, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb um Süßwasser in Rechenzentrumszentren | +1.4% | Indien, China, Südkorea, Australien und Malaysia | Mittelfristig (2–4 Jahre) |
| Grüne Finanzierung, die an wasserbezogene Leistungsziele geknüpft ist | +0.8% | Gesamter asiatisch-pazifischer Raum, am stärksten in Malaysia, Australien und Singapur | Mittelfristig (2–4 Jahre) |
| Wasser-als-Dienstleistung-Modelle senken Nachrüstungs- und Erweiterungsbarrieren | +0.5% | Gesamter asiatisch-pazifischer Raum, mit früher Einführung in Singapur, Malaysia und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende KI- und Hochleistungsrechner-Rack-Dichte
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren profitiert vom Übergang weg von herkömmlichen Serverräumen mit geringer Dichte hin zu KI-Clustern mit deutlich höheren thermischen Lasten. Racks entwickelten sich von 6–10 kW Anfang der 2010er Jahre zu KI-Konfigurationen, die 120 kW pro Rack überschreiten können. Luftkühlung wird jenseits von 50 kW pro Rack thermisch unpraktikabel, sodass Betreiber zunehmend Flüssigkühlung und die damit verbundene Wasseraufbereitung benötigen. China machte die Wassernutzungseffizienz zu einer Compliance-Anforderung, als GB/T 32910.6-2025 am 1. Dezember 2025 in Kraft trat. Japan demonstrierte ebenfalls einen kommerziellen Ansatz mit geschlossenem Kreislauf, als Preferred Networks, IIJ und JAIST im April 2026 die modulare Anlage AImod mit nahezu null Wassernutzungseffizienz starteten.[1]
Wasserqualität ist ebenso wichtig wie Wasserverfügbarkeit in Direktkühlkreisläufen auf Chip-Ebene. Ablagerungen, Korrosion und biologische Kontamination können die Leistung und Zuverlässigkeit hochwertiger Rechenausrüstung beeinträchtigen. Dies verändert die Beschaffung, da Betreiber Sensoren, Aufbereitungsprogramme und Serviceunterstützung benötigen und nicht nur eine einzelne Kühlkomponente. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren profitiert folglich sowohl von Neubauten als auch von Nachrüstungen bestehender Anlagen. Ecolab führte sein Direktkühlungs-Überwachungsprogramm auf Chip-Ebene im Jahr 2025 in Südostasien ein und ermöglichte damit eine kontinuierliche pH-, Temperatur- und Durchflussüberwachung für hochdichte Installationen.[2]
Ausbau von Hyperscale- und Colocation-Kapazitäten im asiatisch-pazifischen Raum
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren wird durch große Hyperscale-Campusse und Colocation-Einrichtungen gestützt, die Wasserinfrastruktur gemeinsam mit ihrer Rechenkapazität in Betrieb nehmen müssen. Diese Standorte benötigen Aufbereitung, Verteilung, Recycling, Überwachung und Ablaufkontrollen, bevor sie hochdichte Workloads betreiben können. Johor ist ein wichtiges Beispiel geworden, da Betreiber bis Juni 2025 täglich 136 Millionen Liter alternative Wasserversorgung beantragt hatten. Das Ausmaß dieser Anfragen zeigt, dass die Wasserversorgungsplanung zu einer Entwicklungsanforderung geworden ist und nicht mehr eine spätere Betriebsentscheidung darstellt. AirTrunk und Johor Special Water kündigten im April 2025 ein Recyclingwasserversorgungsprojekt für die Campusse JHB1 und JHB2 an.[3]
Kapazitätserweiterungen breiten sich über etablierte Zentren hinaus nach Bangkok, Groß-Jakarta und andere Standorte aus, an denen spezialisierte Wassertechnikressourcen begrenzt sind. Dies begünstigt verwaltete Servicemodelle, da viele Betreiber keine großen internen Wasserchemie-Teams im gleichen Tempo wie die Kapazität aufbauen können. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren profitiert auch von Mehrquellen-Versorgungskonzepten, die Trinkwasser, aufbereitetes Abwasser und Regenwasser kombinieren, wo verfügbar. Diese Konzepte erfordern eine engere Kontrolle, da jede Quelle unterschiedliche chemische Eigenschaften aufweisen kann. Digital Edge kündigte im Januar 2026 eine Investition von 4,5 Milliarden USD in einen 500-MW-KI-fähigen Campus in Bekasi an, einschließlich Direktkühlung auf Chip-Ebene und integrierten Recyclingwassersystemen.
Verschärfung der Anforderungen an Wassernutzungseffizienz und Nachhaltigkeitsberichterstattung
Wasserberichterstattungsanforderungen verlagern Investitionen von freiwilligen Programmen hin zu messbaren Betriebskontrollen. Singapur verlangt von großen Rechenzentren eine Planung des Wassereffizienzmanagementsystems und Messungen an wichtigen Verbrauchspunkten. Malaysias Leitlinie für nachhaltige Entwicklung legt Ziele für die Wassernutzungseffizienz von Hyperscale-Einrichtungen fest und fordert eine laufende Berichterstattung. Die Internationale Fernmeldeunion veröffentlichte im Oktober 2025 die Empfehlung ITU-T L.1510, um Umweltleistungsindikatoren für digitale Infrastruktur festzulegen.
Gemeinsame Berichtsrahmen ermöglichen es Kunden, Regulierungsbehörden und Finanzierern, die Leistung von Einrichtungen direkter zu vergleichen. Dies macht zuverlässige Messung und prüffähige Daten für den Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren wichtig. China überarbeitete seine Rechenzentrumsdesignstandards zur öffentlichen Konsultation im Januar 2026 und fügte Anforderungen im Zusammenhang mit Ressourcennutzung und wassersparenden Systemen hinzu. Südkorea erwog im Jahr 2026 ebenfalls Gesetzgebung, die eine Offenlegung der Wassernutzungseffizienz für große Einrichtungen vorschreiben würde. Diese Änderungen ermutigen Betreiber, Systeme zu erwerben, die Messungen mit der Compliance-Berichterstattung verbinden. Sie erhöhen auch den Wert von Anbietern, die Ausrüstung, Datenverwaltung und Betriebskompetenz kombinieren können.
Zunehmender Wettbewerb um Süßwasser in Rechenzentrumszentren
Wettbewerb um Süßwasser kann Projekte verzögern, Kapazitäten begrenzen oder ein anderes Kühlungsdesign erfordern. Eine Studie aus dem Jahr 2025 berichtete, dass 73 % der indischen Rechenzentrumseinrichtungen mindestens 1 Monat pro Jahr Wasserlücken erfahren. Dieselbe Forschung ergab, dass 33 % jährlich 9 oder mehr Monate lang Lücken aufweisen. Diese Belastungen sind in Mumbai, Hyderabad und Chennai bedeutsam, wo der Kühlungsbedarf mit dem kommunalen Bedarf zusammentrifft.
China steht vor einem ähnlichen Problem, da ein Großteil seiner Rechenkapazität in wasserarmen Gebieten betrieben wird. Eine Studie in Applied Energy aus dem Jahr 2025 ergab, dass 72 % der chinesischen Rechenkapazität in stark wasserarmen Regionen liegt. Sie schätzte auch, dass chinesische Rechenzentren in ihrem Referenzjahr 15,7 Milliarden m³ Wasser verbrauchten. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren gewinnt einen starken betrieblichen Anreiz für das Onsite-Recycling und die Nutzung nicht-trinkbarer Quellen, wo die kommunale Versorgung eingeschränkt ist.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Süßwasserknappheit und konkurrierender kommunaler Bedarf | -2.1% | Indien, wasserarme Teile Chinas, Malaysia, Südkorea und Australien | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und Komplexität der Nachrüstung | -1.6% | Gesamter asiatisch-pazifischer Raum, mit größter Relevanz in Japan und Singapur | Mittelfristig (2–4 Jahre) |
| Küstennaher Gesamtgehalt gelöster Feststoffe und Vorbehandlungsaufwand | -0.9% | Singapur, küstennahes China, Mumbai, Chennai und Japan | Mittelfristig (2–4 Jahre) |
| Fragmentierte Messung und Grundwassersteuerung | -0.6% | Indonesien, Indien, Malaysia, Vietnam und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Süßwasserknappheit und konkurrierender kommunaler Bedarf
Wasserknappheit bleibt eine direkte Einschränkung für den Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren, da sie Genehmigungen, Betriebskontinuität und gesellschaftliche Akzeptanz beeinflussen kann. Hoher Wasserstress setzt Einrichtungen in China, Indien, Australien, Malaysia und Südkorea potenziellen Versorgungsunterbrechungen aus. Das Problem ist schwieriger, wo öffentliche Wasserstatistiken den Rechenzentrumsverbrauch nicht vom allgemeinen gewerblichen Verbrauch unterscheiden. Betreiber müssen dann eine eigene glaubwürdige Datenbasis aufbauen, bevor sie neue Versorgungsvereinbarungen treffen. Wasserwiederverwendungsprogramme können die Belastung reduzieren, sind jedoch von geeigneten Aufbereitungskapazitäten und zuverlässigen Abwasserquellen abhängig. Bridge Data Centres beschrieb seine Johor-Rückgewinnungsmaßnahme als Modell für die Anwendung von Abwasser in der Rechenzentrumskühlung.
Ein eingeschränktes Wasserumfeld kann auch die Projektkosten durch zusätzliche Aufbereitungs-, Speicher- und Genehmigungsanforderungen erhöhen. Die kommerzielle Reaktion basiert zunehmend auf Recyclingversorgung, Wasserrecyclinganlagen und Vereinbarungen mit öffentlichen Versorgungsunternehmen. Dies unterstützt den langfristigen Bedarf an Lösungen, kann aber einzelne Projekte kurzfristig verlangsamen. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren muss daher sowohl die physische Verfügbarkeit von Wasser als auch die von Kühlungsanlagen benötigte Qualität berücksichtigen. Betreiber, die nicht-trinkbare Versorgung sichern, können ihre Abhängigkeit von lokalen Trinkwasserbeschränkungen reduzieren. Kleinere Betreiber finden es möglicherweise schwieriger, diese Vereinbarungen im benötigten Umfang zu erhalten.
Hohe Anfangsinvestitionen und Komplexität der Nachrüstung
Moderne Wassermanagementausrüstung kann erhebliche Ingenieurarbeiten an Einrichtungen erfordern, die für geringere Rack-Dichten gebaut wurden. Ältere Kühltürme, Rohrleitungen und Steuerungssysteme unterstützen möglicherweise keine Direktkühlung auf Chip-Ebene oder hochautomatisierte Aufbereitung ohne Änderungen an der gesamten Anlage. Dies erhöht die Kosten und Dauer von Nachrüstungsarbeiten in reifen Zentren wie Japan und Singapur. Schnelle KI-Beschleuniger-Aktualisierungszyklen können das Problem verschärfen, da sich der Kühlungsbedarf ändern kann, bevor eine geplante Aufrüstung vollständig amortisiert ist. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren hat einen klaren Anreiz, leistungsbasierte Verträge zu nutzen, wo diese Verträge den anfänglichen Kapitalbedarf reduzieren können.
Umkehrosmose kann die Wassernutzungseffizienz an Standorten mit schwieriger Wasserchemie verbessern, erfordert aber dennoch Kapital und technische Planung. Der Ansatz kann den Wasserbedarf reduzieren, wo die Quellqualität eine höhere Aufbereitungsbelastung erzeugt. Dieses Beispiel zeigt den potenziellen Wert fortschrittlicher Aufbereitung, obwohl der Betriebskontext bei asiatisch-pazifischen Einrichtungen unterschiedlich sein kann. Wasser-als-Dienstleistung-Modelle können Betreibern helfen, die Komplexität der Nachrüstung durch externe Expertise und vertragliche Leistungsverpflichtungen zu bewältigen. Neuinstallationen können auch von Anfang an um Aufbereitungsanlagen herum konzipiert werden. Betreiber müssen dennoch ihre Wasserquelle und Kühlungskonfiguration bewerten, bevor sie ein System auswählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Recyclingsysteme führen den Prognosewachstumshorizont anWasseraufbereitungs- und Qualitätsüberwachungssysteme hielten im Jahr 2026 24,68 % des regionalen Umsatzes. Ihre führende Position spiegelt den grundlegenden Bedarf wider, Ablagerungen, Korrosion und biologische Kontamination in Kühltürmen und Flüssigkühlkreisläufen zu kontrollieren. Wasserrecycling- und Wiederverwendungsmanagementsysteme werden bis 2032 voraussichtlich mit einem CAGR von 11,44 % wachsen. Diese Systeme reduzieren die Trinkwasserentnahme und unterstützen Ziele zur Wassernutzungseffizienz an wasserarmen Standorten. Gradiant meldete im Mai 2025 Rechenzentrumsverträge in der Indo-Pazifik-Region unter Verwendung von Zero-Liquid-Discharge-Technologie, die bis zu 99 % des Prozesswassers vor Ort zurückgewinnen kann.
Wassermanagement-Software und -Analysen gewinnen an Bedeutung, da Einrichtungen von isolierten Gerätekäufen zu vernetzten Systemen übergehen. Betreiber benötigen konsolidierte Daten, um die Wasserqualität zu überwachen, den Verbrauch zu überprüfen und Offenlegungen vorzubereiten. Überwachungs- und Messausrüstung liefert die Sensorschicht, die für diese Aktivitäten benötigt wird. Leckerkennungssysteme können auch vermeidbare Verluste in großen Campussen mit ausgedehnten Verteilungsnetzen reduzieren. Die Branche für Wassermanagement in asiatisch-pazifischen Rechenzentren entwickelt sich hin zu integrierten Lösungspaketen, da Wasserquelle, -qualität, -nutzung und -ableitung sich gegenseitig beeinflussen. Systeme zur Optimierung und Steuerung der Wassernutzung werden auch wichtiger, wenn die Direktkühlung auf Chip-Ebene ein Echtzeit-Management von Durchfluss, Temperatur und Druck auf Rack-Ebene erfordert.



Nach Wassermanagementanwendung:
Kühlung dominiert, Berichterstattung treibt WachstumDas Kühlsystem-Wassermanagement machte im Jahr 2026 38,26 % der Marktgröße für Wassermanagement in asiatisch-pazifischen Rechenzentren aus. Verdunstungskühltürme und Direktkühlkreisläufe auf Chip-Ebene machen einen Großteil des Wasserverbrauchs einer typischen Einrichtung vor Ort aus. Die Berichterstattung und Optimierung des Wasserverbrauchs wird bis 2032 voraussichtlich mit einem CAGR von 11,56 % wachsen. Diese Aktivität gewinnt Priorität, da Offenlegungsanforderungen zuverlässige Wasserverbrauchsdaten zu einem Management- und Compliance-Bedarf machen. AWS Singapur meldete im Jahr 2025 eine durchschnittliche Wassernutzungseffizienz von 1,57 L/kWh durch ein Recyclingsystem, das die Kühlturmableitung um bis zu 70 % reduzierte.
Das Wasserzuleitungs- und Verteilungsmanagement wird komplexer, da Betreiber Kombinationen aus Trinkwasser, aufbereitetem Wasser und Regenwasser verwenden. Jede Quelle kann einen anderen Aufbereitungsansatz erfordern, bevor sie in ein gemeinsames Kühlsystem eintritt. Abwassermanagement- und Wasserrecyclinganwendungen gewinnen an Relevanz, da Campusse dieselbe Ressource mehrfach nutzen möchten. Leckprävention und -erkennung bleiben wichtig, da Verluste in großen Verteilungsnetzen erheblich sein können. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren wird auch durch höhere Erwartungen an die Berichtsgenauigkeit von Kunden und Regulierungsbehörden gestützt. Dies verstärkt Investitionen in Systeme, die den Verbrauch auf Einrichtungs-, Kühlkreislauf- oder Geräteebene messen.
Nach Bereitstellungsmodell:
Hybridsysteme wachsen am schnellsten mit zunehmender KomplexitätOn-Premises-Systeme hielten im Jahr 2026 40,98 % des regionalen Umsatzes. Umkehrosmoseanlagen, chemische Dosierausrüstung, Kühlungssteuerungen und physische Aufbereitungsanlagen müssen an oder in der Nähe der Einrichtung betrieben werden. Integrierte und hybride Systeme werden bis 2032 voraussichtlich mit einem CAGR von 11,38 % wachsen. Sie kombinieren lokale Steuerung mit cloudbasierter Analyse, was für Standorte mit komplexen Wassersystemen und mehreren Berichtsanforderungen nützlich ist. Partnerschaften zwischen Wasserspezialisten und öffentlichen Versorgungsunternehmen können vernetzte Managementplattformen für Halbleiter- und KI-Rechenzentren unterstützen.
On-Premises-Überwachungssteuerungs- und Datenerfassungssysteme können sofortige Messwerte von Feldsensoren liefern. Betreiber benötigen jedoch auch längerfristige Analysen zur Optimierung der Chemie, Identifizierung von Trends und Erstellung von Compliance-Berichten. Cloud-Plattformen bieten diese Möglichkeiten, sind jedoch auf eine zuverlässige Verbindung zu physischen Instrumenten angewiesen. Hybridarchitektur überbrückt diese Lücke, indem sie lokale Steuerung beibehält und gleichzeitig Remote-Software für Optimierung und Dokumentation nutzt. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren profitiert, wenn Anbieter Betriebsdaten sicher und über diese Schichten hinweg verfügbar halten können. Cloudbasierte Systeme sind besonders relevant für verwaltete Servicemodelle, bei denen Spezialisten Zugang zu Dashboards benötigen, ohne bei jeder Einrichtung vor Ort zu sein.

Nach Servicetyp:
Verwaltete Dienste führen und wachsen am schnellsten mit steigendem Outsourcing von ExpertiseVerwaltete Wassermanagementdienste hielten im Jahr 2026 einen Anteil von 40,28 % an der Marktgröße für Wassermanagement in asiatisch-pazifischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 11,77 % wachsen. Diese Kombination zeigt, dass viele Betreiber laufende Leistungsunterstützung gegenüber dem Besitz jedes Elements des Wasserprogramms bevorzugen. Verwaltete Dienste können chemische Aufbereitung, Überwachung, Wartung, Berichterstattung und Korrekturmaßnahmen unter einer einzigen Vereinbarung kombinieren. Ecolab führte im November 2025 sein Programm Kühlung als Dienstleistung ein, das 3D TRASAR-Technologie für die Direktkühlung auf Chip-Ebene mit intelligenten Kühlmittelverteilungseinheiten kombiniert. Das Modell reduziert den Bedarf jedes Betreibers, ein großes internes Wasserchemie-Team zu unterhalten.
Systeminstallations- und Integrationsdienstleistungen bleiben notwendig, da asiatisch-pazifische Kapazitäten aufgebaut und bestehende Standorte aufgerüstet werden. Jedes Projekt kann standortspezifisches Engineering erfordern, da Wasserquelle, Kühlungskonfiguration und lokale Anforderungen unterschiedlich sein können. Wasserprüfung und Effizienzberatung können die Mess-, Aufbereitungs- und Recyclinganlagen identifizieren, die vor einer größeren Aufrüstung benötigt werden. Überwachung und Wartung bieten wiederkehrende Arbeit, da die Kühlwasserchemie kontinuierlich angepasst werden muss. Die Branche für Wassermanagement in asiatisch-pazifischen Rechenzentren gewinnt Beständigkeit aus dieser Serviceanforderung, da die Leistung von einem nachhaltigen Betrieb abhängt und nicht nur von der anfänglichen Gerätelieferung. Ausgelagerte Expertise ist besonders wertvoll für Betreiber, die in mehrere Märkte mit unterschiedlichen Wasservorschriften und Versorgungsbedingungen expandieren.
Nach Rechenzentrumsgröße:
Hyperscale-Investitionen verankern den MarktHyperscale-Rechenzentren hielten im Jahr 2026 34,78 % des regionalen Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 11,68 % wachsen. Ihr Umfang macht die Wirtschaftlichkeit von Wasseraufbereitung und -recycling günstiger, da ein einzelner Campus Wassermengen benötigen kann, die mit einem mittelgroßen kommunalen Versorgungsunternehmen vergleichbar sind. Große Einrichtungen haben auch komplexere Kühllasten, mehrere Wasserquellen und strengere Kundenerwartungen. Veolia erklärte, dass es bis 2030 einen jährlichen Umsatz von über 1 Milliarde EUR im Bereich Rechenzentren und Mikroelektronik anstrebt, was 1,17 Milliarden USD entspricht, während es seine Aktivitäten im Bereich sauberer Technologien ausbaut. Das Unternehmen startete im April 2026 eine integrierte Plattform, die auf einen um 75 % kleineren Wasserabdruck für neue Campusse abzielt.
Große Rechenzentren bieten eine wichtige Nachrüstungsmöglichkeit, da viele vor der Entstehung aktueller Erwartungen an die Wassernutzungseffizienz konzipiert wurden. Diese Einrichtungen können neue Aufbereitungssysteme, Steuerungsausrüstung und Messgeräte benötigen, wenn sich die Rechenausrüstung ändert. Kleine und mittlere Standorte verwenden in der Regel einfachere chemische Dosierung und grundlegende Messanordnungen. Ihre Investitionsentscheidungen können empfindlicher gegenüber Ausrüstungskosten und internen technischen Fähigkeiten sein. Dennoch bringen Berichtsanforderungen diese Einrichtungen schrittweise in formale Wassermanagementprogramme. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren kann diese Gruppe mit modularer Ausrüstung und verwalteten Diensten bedienen, die den Bedarf an umfangreichen lokalen Ingenieurressourcen reduzieren.
Nach Rechenzentrumstyp:
Colocation setzt den Maßstab, Cloud-Dienstanbieter beschleunigenColocation-Rechenzentren hielten im Jahr 2026 32,88 % des regionalen Umsatzes. Sie konzentrieren sich in regulierten Zentren wie Singapur, Hongkong, Tokio und Sydney, wo Mieter bei der Beschaffung zunehmend nach Wasserverantwortungsdaten fragen. Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 11,49 % wachsen. Diese Betreiber investieren in geschlossene Kreislauf- und Recyclingwassersysteme, da ihre regionale Kapazität zunimmt. AWS erklärte, dass es bis Ende 2025 75 % Fortschritt in Richtung seines wasserpositivem Ziel für 2030 erreicht hatte und 26 globale Einrichtungen betreibt, die 100 % aufbereitetes Wasser verwenden.
Colocation-Anbieter nutzen transparente Wasserleistung, um ihre Einrichtungen bei Unternehmens- und Hyperscale-Kunden zu differenzieren. Unternehmens- und Edge-Einrichtungen erhöhen ihre Wassermanagementinvestitionen schrittweise, da ihre Kühlsysteme in der Regel kleiner sind. Regierungs- und institutionelle Einrichtungen bleiben die kleinste Umsatzkategorie, obwohl nationale Programme zur digitalen Souveränität Nachhaltigkeitsanforderungen umfassen können. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren hat eine breite Kundenbasis, aber größere gemeinsame und Cloud-orientierte Einrichtungen werden weiterhin die Lösungsspezifikationen prägen. Ihre Anforderungen setzen oft den Leistungsmaßstab für andere Einrichtungstypen.
Geografische Analyse
China
China hielt im Jahr 2026 38,16 % des regionalen Umsatzes. Seine Position spiegelt eine große installierte Rechenzentrumsinfrastruktur und ein regulatorisches Umfeld wider, das Gebäudedesign zunehmend mit Ressourceneffizienz verbindet. Der Standard GB/T 32910.6-2025 trat am 1. Dezember 2025 in Kraft, während überarbeitete Designstandards, die im Januar 2026 zur Konsultation freigegeben wurden, ein Kapitel zur Wasserressourcennutzung hinzufügten. Östliche Einrichtungen können mit salzhaltigem Grundwasser und hohem Gesamtgehalt gelöster Feststoffe konfrontiert sein, was einen Bedarf an Vorbehandlung schafft. Westliche Zentren können extremen Temperaturen und begrenzter Wasserinfrastruktur ausgesetzt sein, was den Wert von Rezirkulation und Recycling erhöht. Eine wissenschaftliche Studie aus dem Jahr 2026 ergab, dass die Verlagerung von Rechenkapazität in den Westen die operative Wasserintensität nur in 27 von 48 Projektvergleichen unter ihren zentralen Annahmen reduzierte.
Indien
Indien wird bis 2032 voraussichtlich mit einem CAGR von 11,68 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren. Mumbai, Hyderabad, Chennai und Bengaluru sind die wichtigsten Zentren für Wassermanagementausgaben, da sie erhebliche Rechenzentrumstätigkeit mit Wasserbeschränkungen verbinden. Indiens Wasserverbrauch in Rechenzentren wird voraussichtlich von 150 Milliarden Litern im Jahr 2025 auf 358 Milliarden Liter bis 2030 steigen. AWS erklärte, dass seine betriebenen Einrichtungen in Indien kein Trinkwasser zur Kühlung verwenden und dass neue Standorte luftgekühlte Kältemaschinen und aufbereitetes städtisches Abwasser nutzen. Japan ist ebenfalls ein technisch fortgeschrittener Markt, in dem geschlossene Kreislaufkühlung, Wassermessung und Berichterstattung im Einrichtungsdesign immer sichtbarer werden.
Singapur, Malaysia, Südkorea, Australien und übriger asiatisch-pazifischer Raum
Singapur verfügt über den am weitesten entwickelten Rahmen für Wassereffizienz in der Region für große Rechenzentren, und SS 715:2025 bietet eine Flssigkühlungsspezifikation für tropische Betriebsbedingungen. Malaysias Johor ist zu einem wichtigen Teststandort für die Versorgung mit aufbereitetem Wasser im Hyperscale-Maßstab geworden. AirTrunk erhielt im Juli 2026 eine Finanzierung von 9,5 Milliarden RM für JHB2, was 2,325 Milliarden USD entspricht, mit wassereffizienter Kühlung und Wassernutzungseffizienzindikatoren, die an Umweltverpflichtungen geknüpft sind. Südkorea prüft Offenlegungsanforderungen, während seine geplante KI-Kapazität die Nachfrage nach Aufbereitungs- und Wiederverwendungssystemen erhöht. Indonesien bietet ein Replikationsmodell durch die GIIC-Anlage in Westjava, wo AWS mit Partnern zusammenarbeitet, um täglich 8.000 m³ Abwasser für die industrielle Kühlung aufzubereiten. Australien und andere asiatisch-pazifische Märkte bleiben relevant, wo Wasserrisiko, neue Kapazitäten und nachhaltigkeitsgebundene Finanzierung zusammentreffen.
Wettbewerbslandschaft
Marktkonzentration
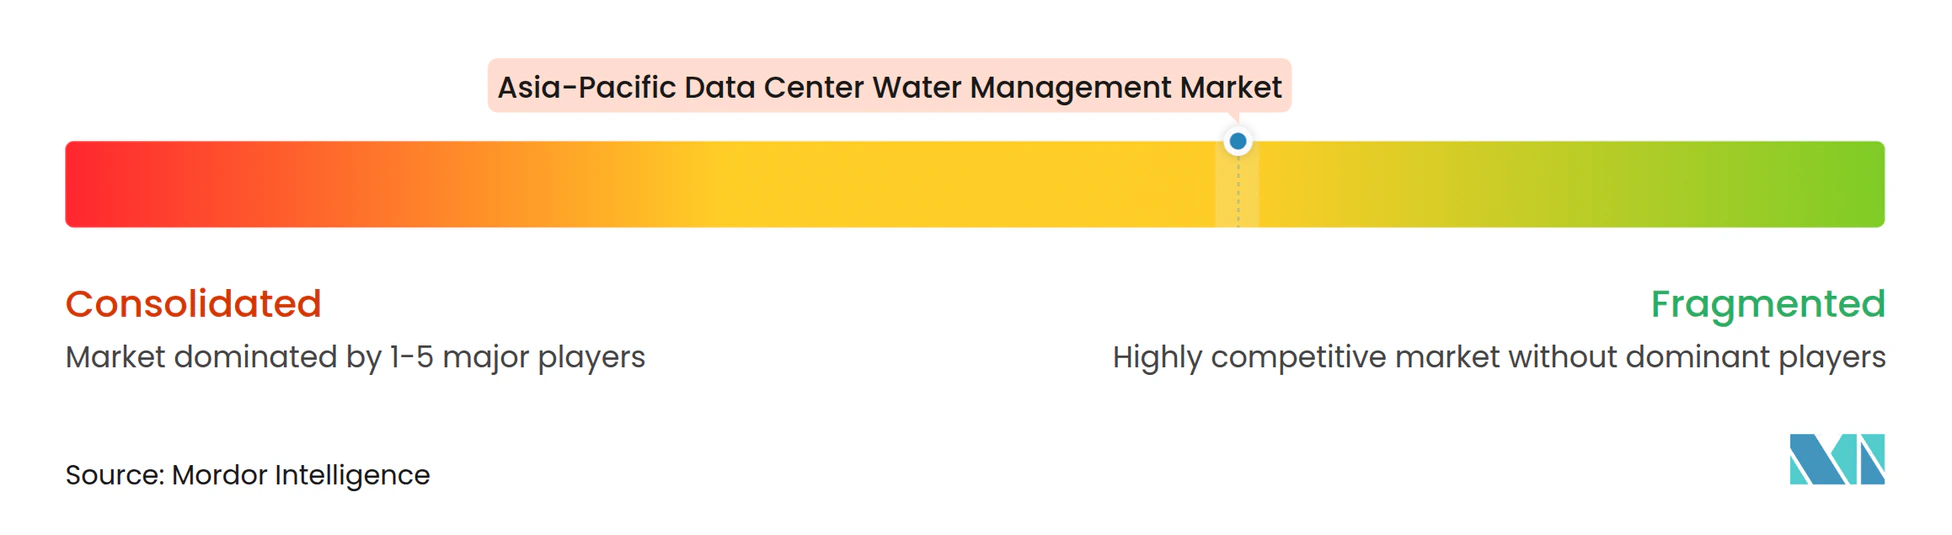
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren ist mäßig fragmentiert zwischen Wassertechnologieanbietern und Betreibern, die ihre Infrastruktur beschaffen oder gemeinsam entwickeln. Ecolab, Veolia Water Technologies, Kurita Water Industries, Xylem, SUEZ, Solenis, Hydroleap, ProMinent, Hach und Milton Roy bieten Aufbereitungs-, Dosierungs-, Überwachungs- oder Managementdienste an. Betreiber wie AWS, Microsoft, Google, Digital Realty, Equinix, STT GDC, NTT DATA, Princeton Digital Group, AirTrunk, NEXTDC, Alibaba Cloud, Tencent Cloud und CtrlS agieren als Käufer und Entwicklungspartner. Ecolab vereinbarte im Dezember 2025 die Übernahme der Elektroniksparte von Ovivo für 1,8 Milliarden USD und erweiterte damit die Fähigkeiten zur Aufbereitung von Reinstwasser für Halbleiter- und Direktkühlungsanwendungen auf Chip-Ebene. Dieser Schritt erweitert Ecolabs Abdeckung von der Wasservorbehandlung bis zur Kühlmittelzustandsüberwachung.
Veolia Water Technologies startete im April 2026 eine integrierte kohlenstoffneutrale Rechenzentrums-Plattform. Die Plattform zielt auf einen um 75 % kleineren Wasserabdruck und eine 95-prozentige Abfallrecyclingfähigkeit für neue Rechenzentrensprojekte ab. Hydroleap präsentiert ein regionales Spezialistenmodell, da seine elektrochemische Technologie eine geringere Kühlturmableitung bei AWS Singapur unterstützte. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren bleibt offen für spezialisierte Unternehmen, die standortspezifische Verbesserungen der Wassernutzungseffizienz dokumentieren können. Etablierte Anbieter behalten einen Vorteil bei komplexen Aufbereitungssystemen, globalem Serviceumfang und Leistungsverträgen. Regionale Unternehmen können durch lokale Ausführung, Versorgungsbeziehungen und maßgeschneiderte Aufbereitungsansätze konkurrieren.
Auf Betreiberebene schaffen Vereinbarungen zur Versorgung mit nicht-trinkbarem Wasser zunehmend einen dauerhaften Vorteil. AirTrunk berichtete, dass 55 % seines gesamten Wasserverbrauchs im Geschäftsjahr 2025 aus Recyclingversorgung stammten, während sein Singapur-Standort aufbereitetes Wasser verwendet und seine Johor-Campusse auf aufbereitete Abwasserversorgung umstellen. AWS hat Vereinbarungen zur Nutzung von aufbereitetem Wasser in Singapur, Malaysia, Indonesien und Hongkong gesichert, was seine Abhängigkeit von Trinkwasserbeschränkungen reduzieren kann. Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren bietet auch Chancen in den Bereichen Analyse, Prüfung und verwaltete Dienste für Betreiber, die schneller skalieren als ihre interne Wasserexpertise. Der Wettbewerb wird voraussichtlich von nachweisbaren Betriebsergebnissen, der Koordination mit Versorgungsunternehmen und der Fähigkeit abhängen, die Compliance-Berichterstattung in mehreren Rechtsordnungen zu unterstützen.
Marktführer im Bereich Wassermanagement in asiatisch-pazifischen Rechenzentren
-
Ecolab Inc.
-
Veolia Water Technologies
-
Kurita Water Industries Ltd.
-
Xylem Inc.
-
SUEZ
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Wassermanagement in Rechenzentren Unternehmen in diesem Bericht
- Veolia Water Technologies
- Ecolab Inc.
- Kurita Water Industries Ltd.
- Xylem Inc.
- SUEZ
- Solenis LLC
- Hydroflux Epco Pty Ltd
- Suntar International Pte. Ltd.
- Hydroleap Pte. Ltd.
- ProMinent GmbH
- Hach Company
- Milton Roy Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- STT GDC Pte. Ltd.
- NTT DATA Corporation
- Princeton Digital Group
- AirTrunk
- NEXTDC Limited
- Alibaba Cloud
- Tencent Cloud
- CtrlS Datacenters Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Wassermanagement in Rechenzentren
- Oktober 2026: STTGDC, ein globaler Colocation-Rechenzentrumsbetreiber, sicherte sich eine grüne Kreditfazilität in Höhe von 590 Millionen USD zur Unterstützung der Ausstattung und des Betriebs seines Tokioter Rechenzentrumscampus STTGDC TYO1 und STTGDC TYO2. Der Campus wird eine IT-Kapazität von 70,8 MW bieten.
- April 2026: Veolia Water Technologies startete eine neue integrierte kohlenstoffneutrale Rechenzentrums-Plattform mit einem um 75 % kleineren Wasserabdruck und einer 95-prozentigen Abfallrecyclingfähigkeit sowie einem expliziten Ziel, bis 2030 einen jährlichen Umsatz von über 1 Milliarde EUR (1,17 Milliarden USD) aus Rechenzentren und Mikroelektronik zu erzielen, was eine strategische Neuausrichtung hin zum integrierten Wasser-Energie-Kohlenstoff-Management markiert.
- Januar 2026: Digital Edge kündigte eine Investition von 4,5 Milliarden USD zum Bau eines 500-MW-KI-fähigen Hyperscale-Campus (CGK Campus) in Bekasi, Indonesien, an, mit Direktkühlung auf Chip-Ebene und integrierten Recyclingwassersystemen, wobei die Lieferung von Phase 1 bis zum zweiten Quartal 2027 geplant ist.
- Dezember 2025: Ecolab schloss die Barübernahme der Elektroniksparte von Ovivo für 1,8 Milliarden USD ab und erweiterte damit die Fähigkeiten zur Aufbereitung von Reinstwasser für Halbleiter- und Direktkühlungsanwendungen auf Chip-Ebene. Die Übernahme erweiterte Ecolabs Abdeckung der Wertschöpfungskette für Kühlwasser in Rechenzentren in der asiatisch-pazifischen Region und weltweit.
Berichtsumfang des Markts für Wassermanagement in asiatisch-pazifischen Rechenzentren
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch im gesamten Einrichtungsbetrieb zu überwachen, zu verwalten, einzusparen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlpraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umwelt-Compliance-Anforderungen. Der Markt ermöglicht es Organisationen, die operative Resilienz zu verbessern, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analysen und Wasserschutzstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Bericht über den Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren ist segmentiert nach Lösungstyp (Wasserüberwachungs- und Messsysteme, Wasserleckerkennungssysteme, Systeme zur Optimierung und Steuerung der Wassernutzung, Wasserrecycling- und Wiederverwendungsmanagementsysteme, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagement-Software und -Analysen), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserzuleitungs- und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und -wiederverwendung, Leckprävention und -erkennung sowie Berichterstattung und Optimierung des Wasserverbrauchs), Bereitstellungsmodell (On-Premises-Systeme, cloudbasierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasserprüfung und Effizienzberatung sowie verwaltete Wassermanagementdienste), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie Regierungs- und institutionelle Rechenzentren) und Geografie (China, Indien, Japan, Australien, Singapur, Südkorea, Malaysia, Indonesien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserüberwachungs- und Messsysteme |
| Wasserleckerkennungssysteme |
| Systeme zur Optimierung und Steuerung der Wassernutzung |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagement-Software und -Analysen |
| Kühlsystem-Wassermanagement |
| Wasserzuleitungs- und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und -wiederverwendung |
| Leckprävention und -erkennung |
| Berichterstattung und Optimierung des Wasserverbrauchs |
| On-Premises-Systeme |
| Cloudbasierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasserprüfung und Effizienzberatung |
| Verwaltete Wassermanagementdienste |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Regierungs- und institutionelle Rechenzentren |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Südkorea |
| Malaysia |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Lösungstyp | Wasserüberwachungs- und Messsysteme |
| Wasserleckerkennungssysteme | |
| Systeme zur Optimierung und Steuerung der Wassernutzung | |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme | |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | |
| Wassermanagement-Software und -Analysen | |
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement |
| Wasserzuleitungs- und Verteilungsmanagement | |
| Abwassermanagement | |
| Wasserrecycling und -wiederverwendung | |
| Leckprävention und -erkennung | |
| Berichterstattung und Optimierung des Wasserverbrauchs | |
| Nach Bereitstellungsmodell | On-Premises-Systeme |
| Cloudbasierte Systeme | |
| Integrierte und hybride Systeme | |
| Nach Servicetyp | Systeminstallation und -integration |
| Überwachung und Wartung | |
| Wasserprüfung und Effizienzberatung | |
| Verwaltete Wassermanagementdienste | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Regierungs- und institutionelle Rechenzentren | |
| Nach asiatisch-pazifischem Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren?
Der Markt für Wassermanagement in asiatisch-pazifischen Rechenzentren wird im Jahr 2026 auf 0,76 Milliarden USD bewertet und soll bis 2032 mit einem CAGR von 11,07 % auf 1,42 Milliarden USD anwachsen.
Was treibt die Ausgaben für Wassermanagement in Rechenzentren an?
Höhere KI-Rack-Dichten, Flüssigkühlung, Anforderungen an die Wassernutzungseffizienz und Einschränkungen der Wasserversorgung erhöhen die Nachfrage nach Aufbereitung, Recycling, Überwachung und verwalteten Diensten.
Welcher Lösungstyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Wasserrecycling- und Wiederverwendungsmanagementsysteme werden bis 2032 voraussichtlich mit einem CAGR von 11,44 % wachsen.
Welche Anwendung hat den größten Ausgabenanteil?
Das Kühlsystem-Wassermanagement hat im Jahr 2026 mit 38,26 % den größten Anwendungsanteil, da Kühlungsanlagen einen Großteil des Wasserverbrauchs vor Ort ausmachen.
Welches Land hat den größten regionalen Anteil?
China hat im Jahr 2026 mit 38,16 % den größten regionalen Anteil, gestützt durch seine große installierte Rechenzentrumsinfrastruktur und Anforderungen an die Wassereffizienz.
Welches Land wird voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 11,68 % wachsen, da die Kapazität in Mumbai, Hyderabad, Chennai und Bengaluru zunimmt.