
アジア太平洋地域データセンター水管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.76 十億米ドル |
| 市場規模 (2027) | 0.84 十億米ドル |
| 市場規模 (2032) | 1.42 十億米ドル |
| 成長率 (2027 - 2032) | 11.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域データセンター水管理市場分析
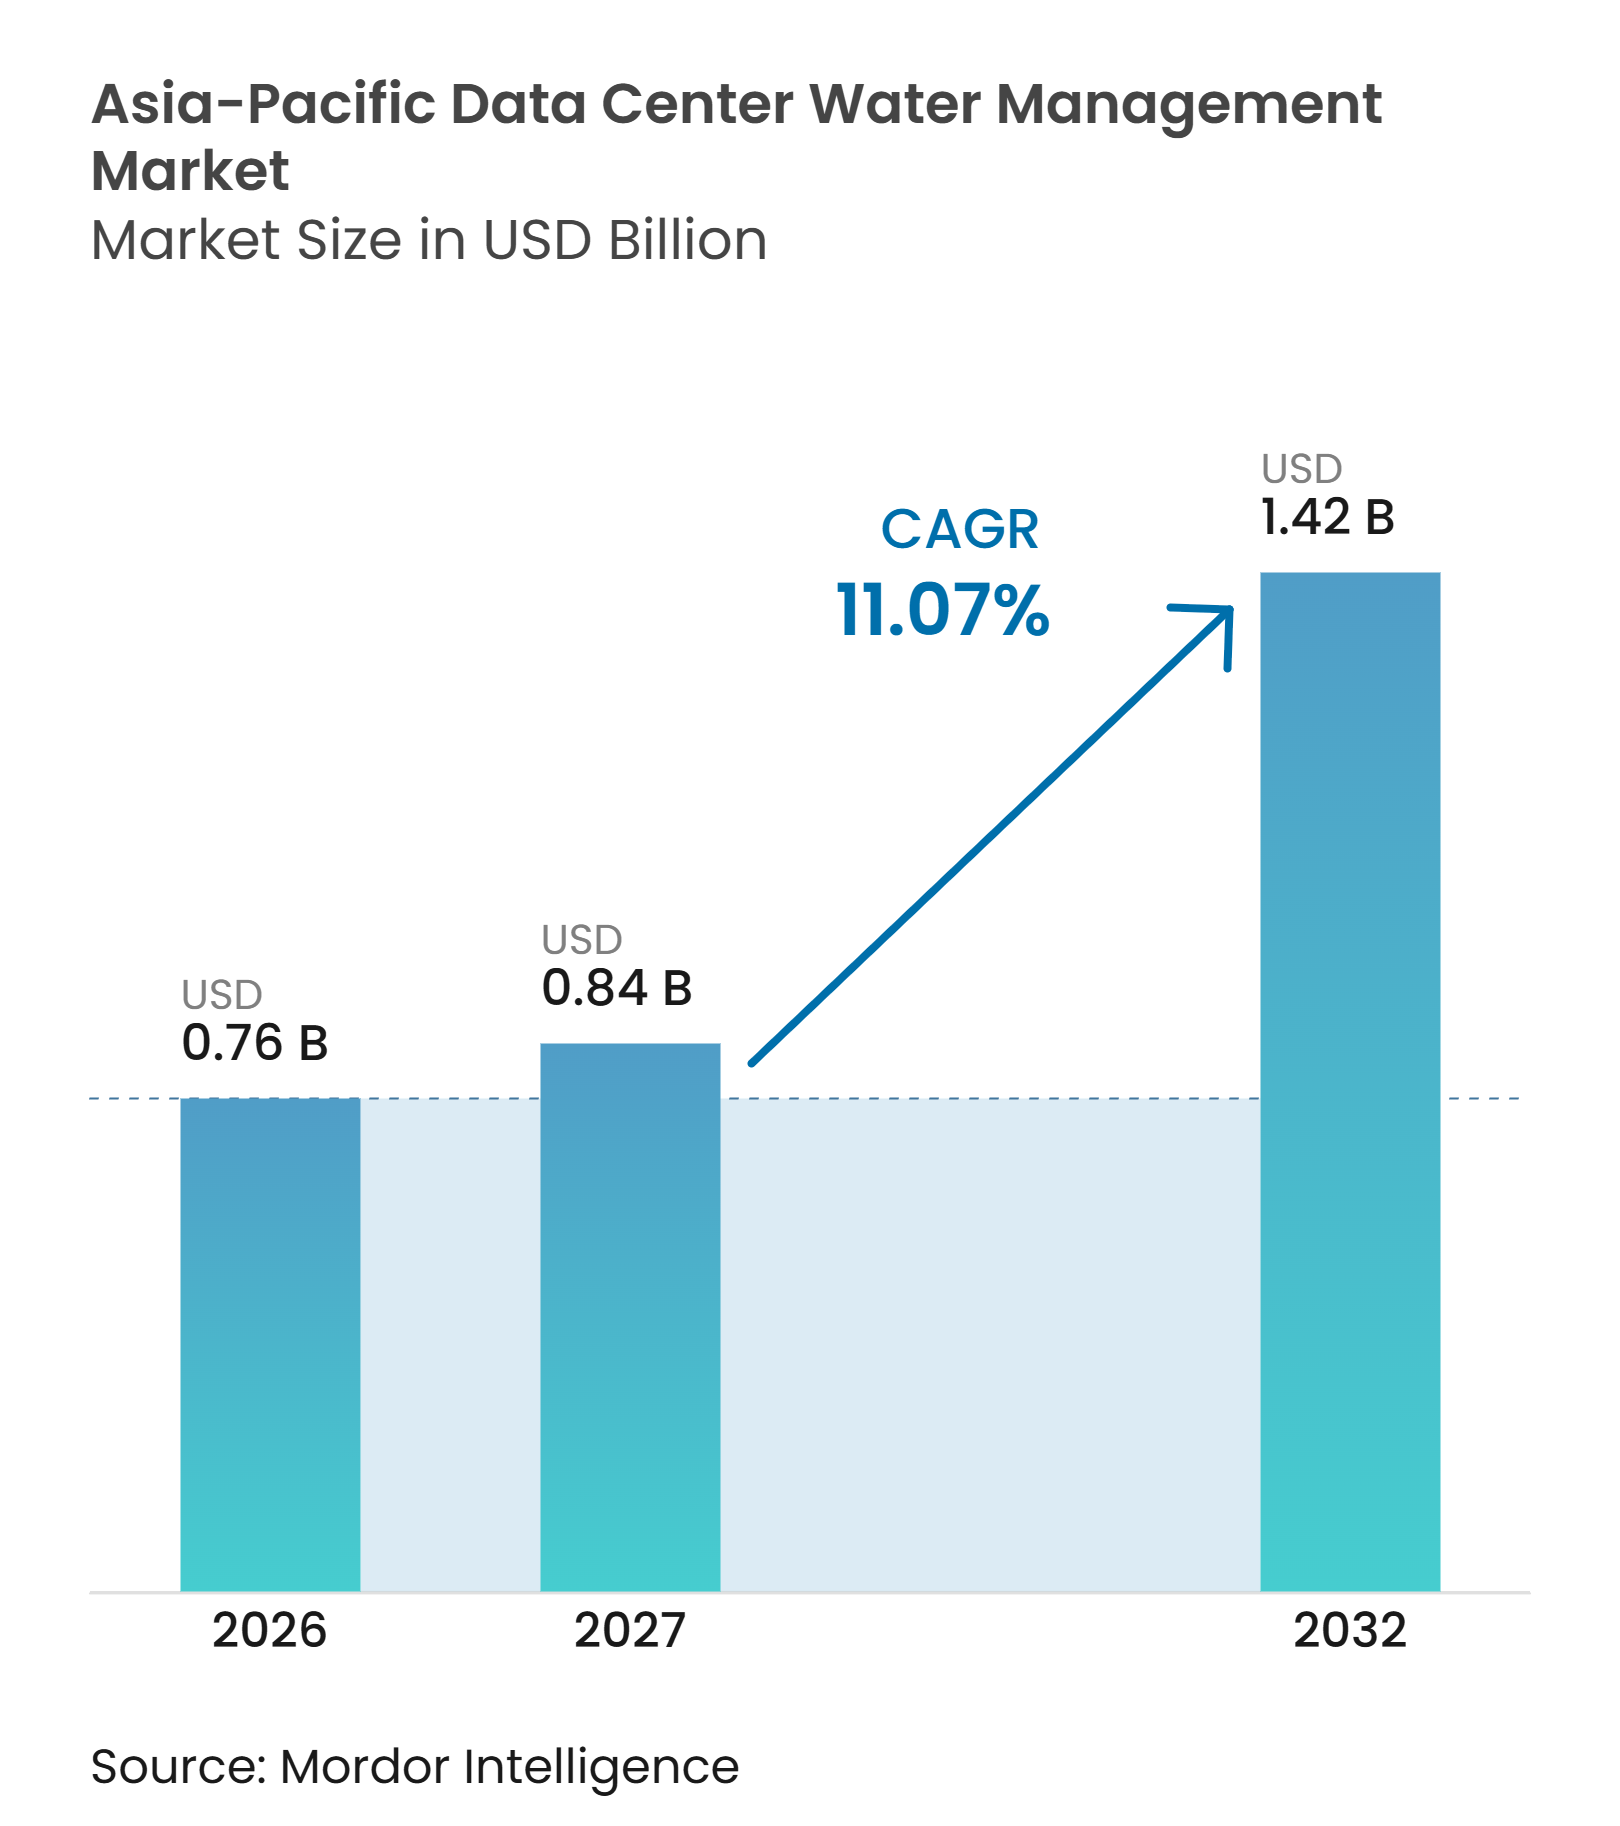
アジア太平洋地域データセンター水管理市場は2026年に0.76 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 11.07%で拡大し、2032年までに1.42 ビリオン 米ドルに達すると予測されています。ラック密度の上昇により、特に1ラックあたり50 kWを超えると空冷が実用的でなくなるにつれて、地域全体の冷却設計要件が変化しています。そのため、アジア太平洋地域データセンター水管理市場は、基本的な冷却水処理から閉ループシステム、リサイクル設備、継続的モニタリングへと移行しています。マレーシア、シンガポール、オーストラリア、タイ、中国、インドでは特に、電力アクセスと並んで水の利用可能性がサイト選定と許認可の判断要素となっています。プロバイダーは、処理薬品、デジタルモニタリング、設備、マネージドサービスを組み合わせた成果ベースの契約で対応しています。このアプローチにより、オペレーターは高密度冷却システムの稼働を維持しながら水質リスクに対処する手段を得ることができます。
主要レポートのポイント
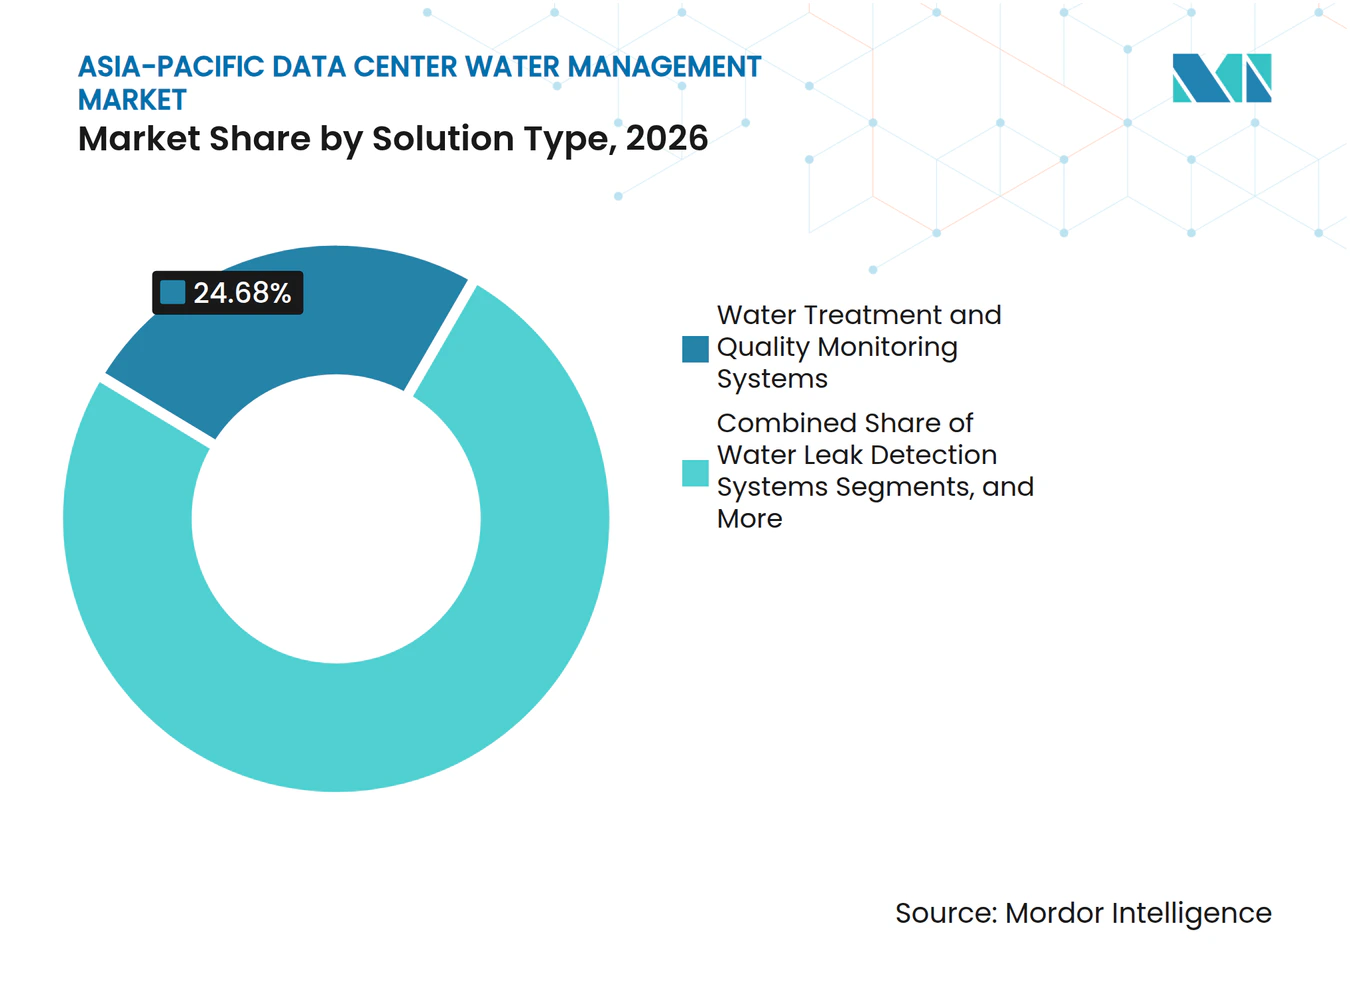
- ソリューションタイプ別では、水処理・水質モニタリングシステムが2026年のアジア太平洋地域データセンター水管理市場シェアの24.68%を占め、水リサイクル・再利用管理システムは2032年にかけてCAGR 11.44%で拡大すると予測されています。
- 水管理アプリケーション別では、冷却システム水管理が2026年のアジア太平洋地域データセンター水管理市場シェアの38.26%を占め、水消費量レポーティングおよび最適化は2032年にかけてCAGR 11.56%で拡大すると予測されています。
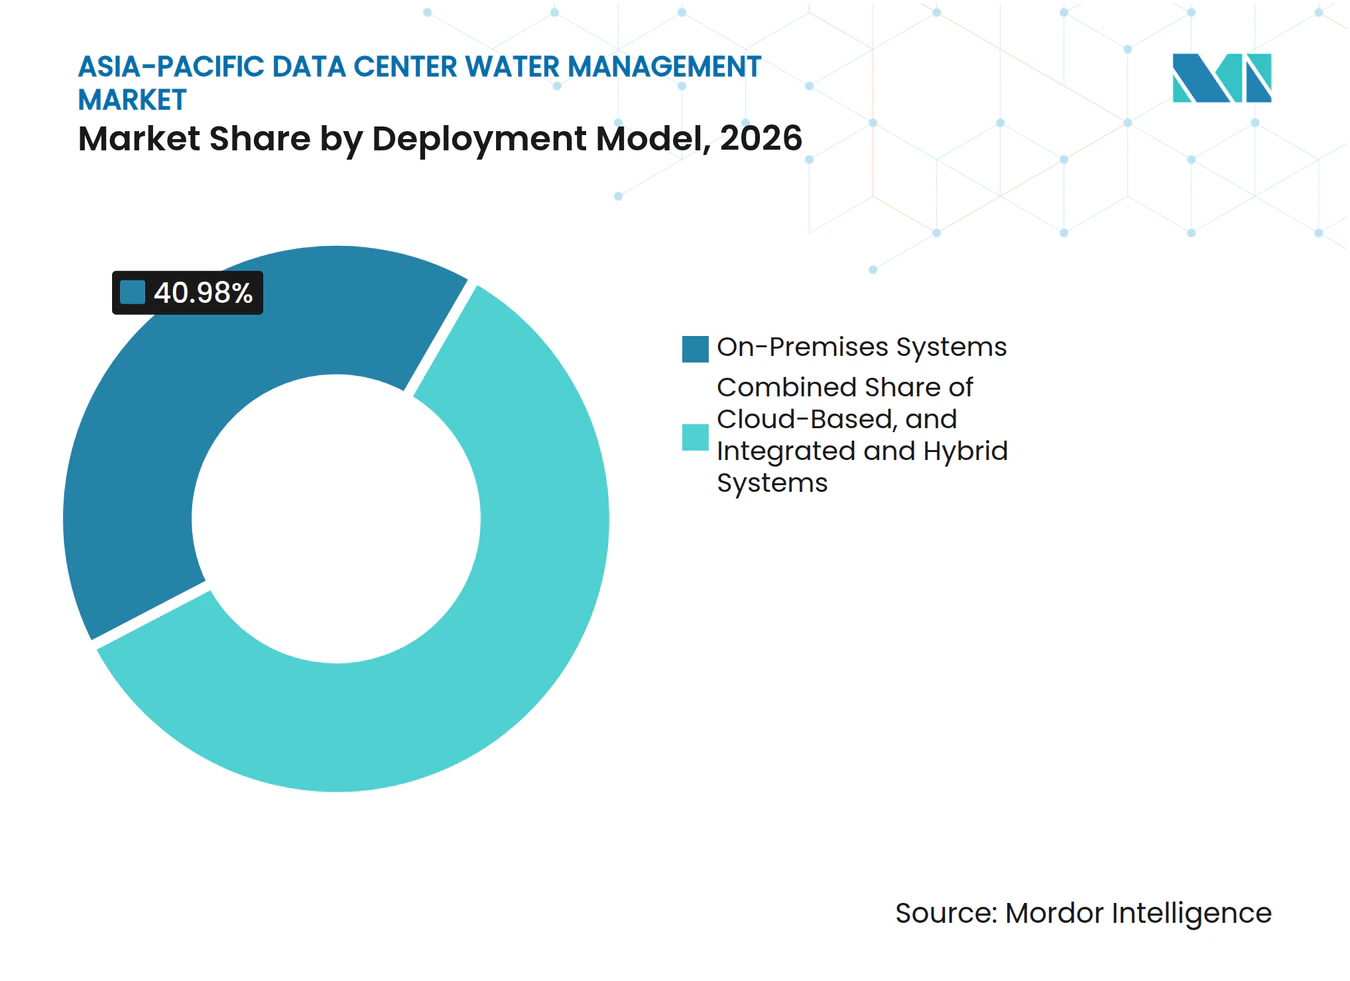
- 導入モデル別では、オンプレミスシステムが2026年に40.98%のシェアを占め、統合型・ハイブリッドシステムは2032年にかけてCAGR 11.38%で拡大すると予測されています。
- サービスタイプ別では、マネージド水管理サービスが2026年に40.28%のシェアを占め、2032年にかけてCAGR 11.77%で拡大すると予測されています。
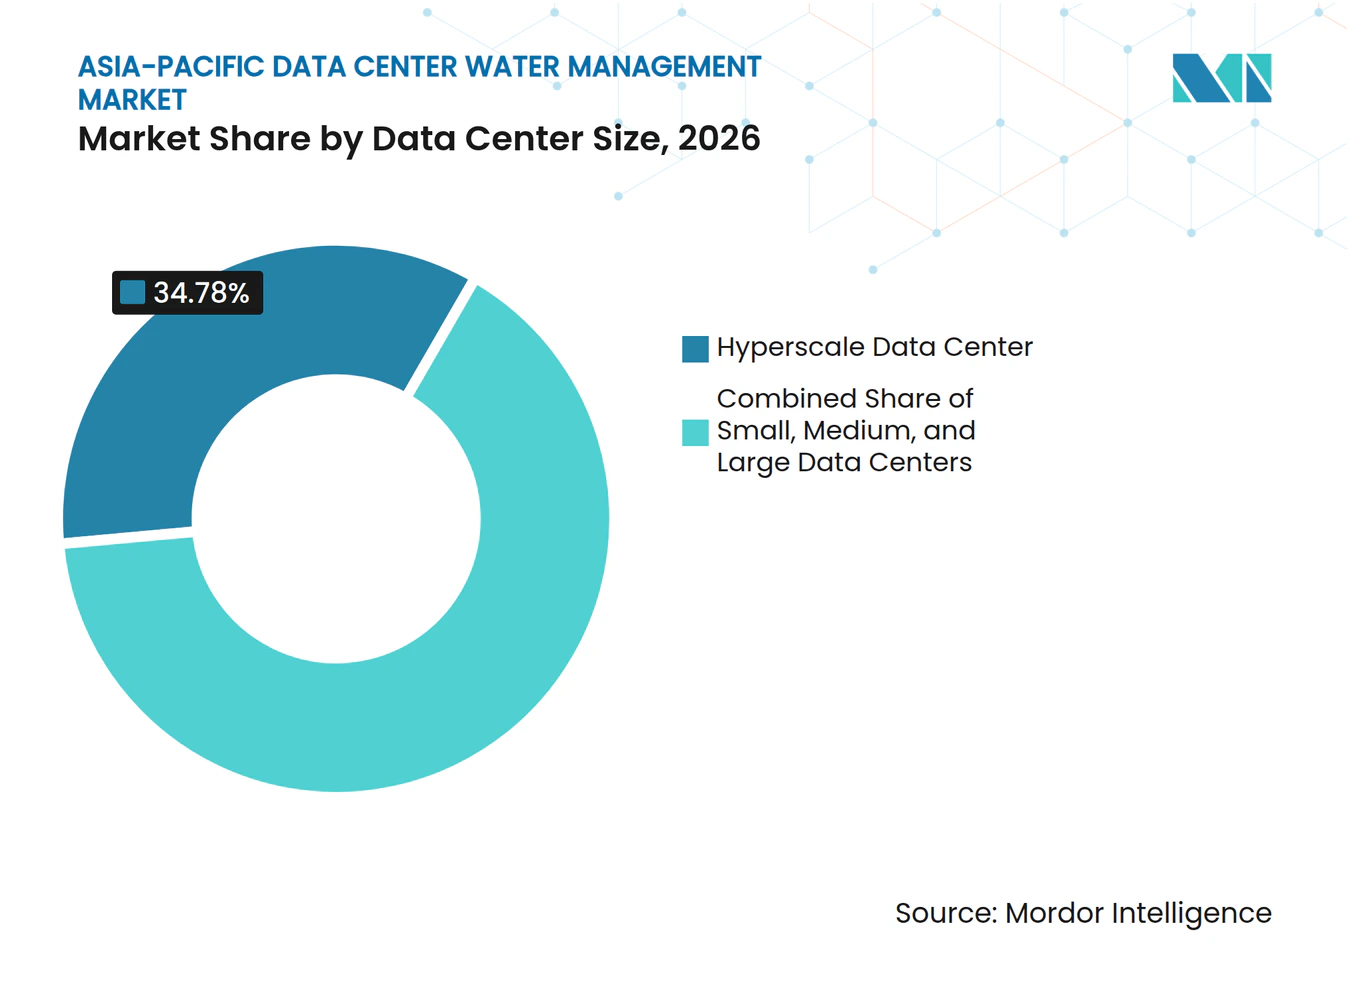
- データセンター規模別では、ハイパースケールデータセンターが2026年に34.78%のシェアを占め、2032年にかけてCAGR 11.68%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に32.88%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 11.49%で拡大すると予測されています。
- 地域別では、中国が2026年に38.16%のシェアを占め、インドは2032年にかけてCAGR 11.68%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングのラック密度の加速 | +3.2% | グローバル、特に中国、日本、インド、マレーシア、シンガポールに集中 | 短期(2年以内) |
| アジア太平洋全域におけるハイパースケールおよびコロケーション容量の拡大 | +2.8% | アジア太平洋全域、特にマレーシア、インド、インドネシア、タイで顕著 | 短期(2年以内) |
| 水使用効率および持続可能性開示要件の厳格化 | +1.9% | シンガポール、中国、マレーシア、日本、韓国 | 中期(2〜4年) |
| データセンター集積地における淡水競争の激化 | +1.4% | インド、中国、韓国、オーストラリア、マレーシア | 中期(2〜4年) |
| 水パフォーマンス目標に連動したグリーンファイナンス | +0.8% | アジア太平洋全域、特にマレーシア、オーストラリア、シンガポールで顕著 | 中期(2〜4年) |
| 改修・拡張の障壁を低下させるサービスとしての水管理モデル | +0.5% | アジア太平洋全域、シンガポール、マレーシア、韓国での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングのラック密度の加速
アジア太平洋地域データセンター水管理市場は、従来の低密度サーバールームからはるかに高い熱負荷を持つAIクラスターへの移行から恩恵を受けています。ラックは2010年代初頭の6〜10 kWから、1ラックあたり120 kWを超えるAI構成へと移行しました。1ラックあたり50 kWを超えると空冷は熱的に非実用的となるため、オペレーターは液冷および関連する水処理をますます必要としています。中国は、GB/T 32910.6-2025が2025年12月1日に施行された際に、水使用効率をコンプライアンス上の考慮事項としました。日本でも、Preferred Networks、IIJ、JAISTが2026年4月にほぼゼロの水使用効率を実現したAImodモジュラー施設を立ち上げ、商業的な閉ループアプローチを実証しました。[1]
ダイレクトトゥチップ冷却回路では、水質は水の利用可能性と同様に重要です。スケール、腐食、生物汚染は高価なコンピューティング機器の性能と信頼性に影響を与える可能性があります。これにより、オペレーターは単一の冷却コンポーネントではなく、センサー、処理プログラム、サービスサポートを必要とするため、調達方法が変化します。アジア太平洋地域データセンター水管理市場は、その結果として新規建設と既存施設のアップグレードの両方から恩恵を受けています。Ecolabは2025年に東南アジアでダイレクトトゥチップ液冷モニタリングプログラムを導入し、高密度設備向けに継続的なpH、温度、流量モニタリングを提供しました。[2]
アジア太平洋全域におけるハイパースケールおよびコロケーション容量の拡大
アジア太平洋地域データセンター水管理市場は、コンピューティング容量とともに水インフラを整備しなければならない大規模ハイパースケールキャンパスおよびコロケーション施設によって支えられています。これらのサイトは、高密度ワークロードを稼働させる前に、処理、配水、リサイクル、モニタリング、排水管理が必要です。ジョホールは重要な事例となっており、2025年6月時点でオペレーターが1日あたり1億3,600万リットルの代替水供給を要請しています。これらの要請の規模は、水供給計画が後からの運用上の決定ではなく、開発要件となったことを示しています。AirTrunkとジョホール・スペシャル・ウォーターは2025年4月にJHB1およびJHB2キャンパス向けの再生水供給スキームを発表しました。[3]
容量の追加は、専門的な水エンジニアリングリソースが限られているバンコク、大ジャカルタ、その他の地域の既存拠点を超えて広がっています。これは、多くのオペレーターが容量と同じペースで大規模な社内水化学チームを構築できないため、マネージドサービスモデルを有利にします。アジア太平洋地域データセンター水管理市場は、利用可能な場合に上水道、処理済み排水、雨水を組み合わせた多源供給設計からも恩恵を受けています。各水源は異なる化学的特性を持つ可能性があるため、これらの設計にはより厳密な管理が必要です。Digital Edgeは2026年1月、インネシアのブカシに500 MWのAI対応ハイパースケールキャンパス(CGKキャンパス)への4.5 ビリオン 米ドルの投資を発表し、ダイレクトトゥチップ液冷と統合再生水システムを含むとしました。
水使用効率および持続可能性開示要件の厳格化
水報告要件は、投資を任意プログラムから測定可能な運用管理へとシフトさせています。シンガポールは、大規模データセンターの重要な使用ポイントでの水効率管理計画と計量を義務付けています。マレーシアの持続可能な開発ガイドラインは、ハイパースケール施設の水使用効率目標を規定し、継続的な報告を求めています。国際電気通信連合は2025年10月に、デジタルインフラの環境パフォーマンス指標を確立するための勧告ITU-T L.1510を発表しました。
共通の報告フレームワークにより、顧客、規制当局、金融機関が施設のパフォーマンスをより直接的に比較できるようになります。これにより、信頼性の高い計量と監査可能なデータがアジア太平洋地域データセンター水管理市場にとって重要となります。中国は2026年1月にデータセンター設計基準を改訂してパブリックコンサルテーションに付し、資源利用と節水システムに関する要件を追加しました。韓国も2026年に大規模施設の水使用効率開示を義務付ける法律を検討しました。これらの変更により、オペレーターは測定値をコンプライアンス報告に接続するシステムを取得するよう促されます。また、設備、データ管理、運用専門知識を組み合わせることができるプロバイダーの価値も高まります。
データセンター集積地における淡水競争の激化
淡水をめぐる競争は、プロジェクトを遅延させ、容量を制限し、または異なる冷却設計を必要とする可能性があります。2025年の調査によると、インドのデータセンター施設の73%が年間少なくとも1ヶ月間、水不足を経験しています。同調査では、33%が年間9ヶ月以上の水不足に直面していることも判明しました。これらの課題は、冷却需要が都市需要と重なるムンバイ、ハイデラバード、チェンナイで特に重要です。
中国も同様の問題に直面しており、そのコンピューティング容量の多くが水不足地域で稼働しています。2025年のApplied Energy誌の研究では、中国のコンピューティング容量の72%が深刻な水不足地域にあることが判明しました。また、中国のデータセンターが参照年に157億立方メートルの水を使用したと推定しています。アジア太平洋地域データセンター水管理市場は、都市供給が制約されている場所でのオンサイトリサイクルと非飲料水源調達に対する強力な運用上の根拠を得ています。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 淡水不足と都市需要との競合 | -2.1% | インド、中国の水不足地域、マレーシア、韓国、オーストラリア | 短期(2年以内) |
| 高い初期費用と改修の複雑さ | -1.6% | アジア太平洋全域、特に日本とシンガポールで最も関連性が高い | 中期(2〜4年) |
| 沿岸部の高総溶解固形物と前処理の負担 | -0.9% | シンガポール、中国沿岸部、ムンバイ、チェンナイ、日本 | 中期(2〜4年) |
| 断片化した計量とグラウンドウォーターガバナンス | -0.6% | インドネシア、インド、マレーシア、ベトナム、その他のアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
淡水不足と都市需要との競合
水不足は、承認、運用継続性、地域社会の受容に影響を与える可能性があるため、アジア太平洋地域データセンター水管理市場に対する直接的な制約として残っています。高い水ストレスは、中国、インド、オーストラリア、マレーシア、韓国の施設を潜在的な供給途絶にさらします。公共の水統計がデータセンターの需要を広範な商業利用から区別していない場合、問題はより困難になります。オペレーターは、新たな供給取り決めに合意する前に、独自の信頼できるデータの軌跡を確立しなければなりません。水再利用スキームは負担を軽減できますが、適切な処理能力と信頼できる廃水源に依存します。Bridge Data Centresは、ジョホールの再生利用の取り組みを、データセンター冷却に排水を活用するモデルとして説明しました。
水が制約された環境では、追加の処理、貯蔵、許認可要件によりプロジェクトコストが上昇する可能性もあります。商業的な対応は、再生供給、水リサイクル設備、公共事業との協定にますます基づいています。これはソリューションの長期的な必要性を支えますが、近期的には個々のプロジェクトを遅らせる可能性があります。アジア太平洋地域データセンター水管理市場は、したがって水の物理的な利用可能性と冷却設備が必要とする水質の両方に対処しなければなりません。非飲料水供給を確保したオペレーターは、地域の飲料水制約へのエクスポージャーを低減できます。小規模なオペレーターは、必要な規模でこれらの取り決めを得ることがより困難な場合があります。
高い初期費用と改修の複雑さ
現代の水管理設備は、低いラック密度向けに建設さた施設で相当なエンジニアリング作業を必要とする場合があります。古い冷却塔、配管、制御システムは、より広範なプラントへの変更なしにはダイレクトトゥチップ冷却や高度に自動化された処理をサポートできない場合があります。これにより、日本やシンガポールなどの成熟した拠点での改修作業のコストと期間が増加します。AIアクセラレーターの急速なリフレッシュサイクルは、計画されたアップグレードが完全に回収される前に冷却ニーズが変化する可能性があるため、問題を複雑にする可能性があります。アジア太平洋地域データセンター水管理市場は、初期資本需要を削減できる場合に成果ベースの契約を使用する明確な理由があります。
逆浸透は、困難な水化学を持つサイトで水使用効率を低下させる可能性がありますが、導入にはまだ資本と技術的な計画が必要です。このアプローチは、水源の品質がより高い処理負担を生み出す場合に水需要を削減できます。この例は高度処理の潜在的な価値を示していますが、運用上の状況はアジア太平洋地域の施設によって異なる場合があります。サービスとしての水管理モデルは、外部の専門知識と契約上のパフォーマンスコミットメントを通じて、オペレーターが改修の複雑さを管理するのに役立つ可能性があります。新規設備は最初から処理設備を中心に設計することもできます。オペレーターは、システムを選択する前に水源と冷却構成を評価する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
リサイクルシステムが予測成長の先頭を走る水処理・水質モニタリングシステムは2026年の地域収益の24.68%を占めました。その主導的な地位は、冷却塔と液冷回路におけるスケール、腐食、生物汚染を制御するという基本的な必要性を反映しています。水リサイクル・再利用管理システムは2032年にかけてCAGR 11.44%で拡大すると予測されています。これらのシステムは飲料水の取水量を削減し、水制約のある場所での水使用効率目標を支援します。Gradiantは2025年5月にインド太平洋地域でのデータセンター契約を報告しており、オンサイトでプロセス水の最大99%を回収できるゼロ液体排出技術を使用しています。
水管理ソフトウェアとアナリティクスは、施設が孤立した設備購入から接続されたシステムへと移行するにつれて重要性を増しています。オペレーターは水質を監視し、消費量を確認し、開示を準備するための統合データを必要としています。モニタリングおよび計量設備は、これらの活動に必要なセンサー層を提供します。漏水検知システムは、広範な配水ネットワークを持つ大規模キャンパスでの回避可能な損失を削減することもできます。アジア太平洋地域データセンター水管理産業は、水源、水質、使用量、排水が相互に影響し合うため、統合ソリューションパッケージへと移行しています。水使用最適化・制御システムも、ダイレクトトゥチップ冷却がラックレベルでの流量、温度、圧力のリアルタイム管理を必要とする場合に、より重要になります。



水管理アプリケーション別:
冷却が主導し、レポーティングが成長を牽引冷却システム水管理は2026年のアジア太平洋地域データセンター水管理市場規模の38.26%を占めました。蒸発式冷却塔とダイレクトトゥチップ液冷ループは、典型的な施設のオンサイト水使用量の多くを占めています。水消費量レポーティングおよび最適化は2032年にかけてCAGR 11.56%で拡大すると予測されています。この活動は、開示要件により信頼性の高い水使用データが管理およびコンプライアンスの必要性となるにつれて優先度が高まります。AWSシンガポールは2025年に、冷却塔排水を最大70%削減するリサイクルシステムを通じて、平均水使用効率1.57 L/kWhを報告しました。
水供給・配水管理は、オペレーターが上水道、再生水、雨水の組み合わせを使用するにつれてより複雑になっています。各水源は、共有冷却システムに入る前に異なる処理アプローチを必要とする場合があります。廃水管理と水リサイクルアプリケーションは、キャンパスが同じ資源をより多く活用しようとするにつれて関連性が高まります。漏水防止と検知は、大規模な配水ネットワーク全体での損失が大きくなる可能性があるため、引き続き重要です。アジア太平洋地域データセンター水管理市場は、顧客と規制当局からのレポーティング精度に対するより高い期待によっても支えられています。これにより、施設、冷却ループ、または設備レベルで消費量を測定するシステムへの投資が強化されます。
導入モデル別:
複雑さの増大に伴いハイブリッドシステムが最速成長オンプレミスシステムは2026年の地域収益の40.98%を占めました。逆浸透ユニット、薬品注入設備、冷却制御、物理的処理資産は施設内またはその近くで稼働する必要があります。統合型・ハイブリッドシステムは2032年にかけてCAGR 11.38%で拡大すると予測されています。これらはローカル制御とクラウドベースのアナリティクスを組み合わせており、複雑な水システムと複数のレポーティング要件を持つサイトに有用です。水専門家と公共事業者のパートナーシップは、半導体およびAIデータセンター運用向けの接続された管理プラットフォームをサポートできます。
オンプレミスの監視制御・データ収集システムは、フィールドセンサーからの即時読み取りを提供できます。ただし、オペレーターは化学の最適化、トレンドの特定、コンプライアンスレポートの作成のために長期的な分析も必要としています。クラウドプラットフォームはこれらの機能を提供しますが、物理的な機器への信頼できる接続に依存します。ハイブリッドアーキテクチャは、最適化と文書化のためにリモートソフトウェアを使用しながらローカル制御を維持することで、この分断に対処します。アジア太平洋地域データセンター水管理市場は、プロバイダーがこれらの層全体で運用データを安全かつ利用可能に保てる場合に恩恵を受けます。クラウドベースのシステムは、専門家がすべての施設に常駐することなくダッシュボードにアクセスする必要があるマネージドサービスモデルに特に関連しています。

サービスタイプ別:
専門知識のアウトソーシング増加に伴いマネージドサービスが主導し最速成長マネージド水管理サービスは2026年のアジア太平洋地域データセンター水管理市場規模の40.28%のシェアを占め、2032年にかけてCAGR 11.77%で拡大すると予測されています。この組み合わせは、多くのオペレーターが水プログラムのすべての要素を所有するよりも継続的なパフォーマンスサポートを好むことを示しています。マネージドサービスは、単一の契約のもとで化学処理、モニタリング、メンテナンス、レポーティング、是正措置を組み合わせることができます。Ecolabは2025年11月にサービスとしての冷却プログラムを導入し、ダイレクトトゥチップ冷却向けの3D TRASARテクノロジーとスマート冷媒配送ユニットを組み合わせました。このモデルにより、すべてのオペレーターが大規模な社内水化学チームを維持する必要性が低減されます。
システム設置・統合サービスは、アジア太平洋地域の容量が構築され、既存サイトがアップグレードされるにつれて引き続き必要とされます。水源、冷却構成、地域の要件が異なる可能性があるため、各プロジェクトにはサイト固有のエンジニアリングが必要な場合があります。水監査・効率コンサルティングは、より大規模なアップグレードが始まる前に必要な計量、処理、リサイクル設備を特定できます。冷却水化学は継続的に調整する必要があるため、モニタリングとメンテナンスは定期的な作業を提供します。アジア太平洋地域データセンター水管理産業は、パフォーマンスが最初の設備納入だけでなく継続的な運用に依存するため、このサービス要件から耐久性を得ています。アウトソースされた専門知識は、異なる水規制と供給条件を持つ複数の市場に拡大するオペレーターにとって特に価値があります。
データセンター規模別:
ハイパースケール投資が市場を支えるハイパースケールデータセンターは2026年の地域収益の34.78%を占め、2032年にかけてCAGR 11.68%で拡大すると予測されています。その規模により、単一のキャンパスが中規模の都市公共事業に匹敵する水量を必要とする可能性があるため、水処理とリサイクルの経済性がより有利になります。大規模施設はまた、より複雑な冷却負荷、複数の水源、より厳格な顧客の期待を持っています。Veoliaは、クリーンテクノロジー活動を拡大するにあたり、2030年までにデータセンターおよびマイクロエレクトロニクス分野で年間10億ユーロ(1.17 ビリオン 米ドル相当)の収益を超えることを目指すと述べました。同社は2026年4月に、新規キャンパスの水フットプリントを75%削減することを目標とした統合プラットフォームを立ち上げました。
大規模データセンターは、現在の水使用効率の期待が形成される前に設計されたものが多いため、重要な改修機を提供します。これらの施設は、コンピューティング設備の変化に伴い、新しい処理システム、制御設備、計量器を必要とする場合があります。中小規模のサイトは通常、より単純な薬品注入と基本的な計量の取り決めを使用します。これらの投資判断は、設備コストと社内技術能力に対してより敏感な場合があります。それでも、レポーティング要件はこれらの施設を徐々に正式な水管理プログラムに取り込んでいます。アジア太平洋地域データセンター水管理市場は、広範な地域エンジニアリングリソースの必要性を低減するモジュール式設備とマネージドサービスでこのグループにサービスを提供できます。
データセンタータイプ別:
コロケーションが基準を設定し、クラウドサービスプロバイダーが加速コロケーションデータセンターは2026年の地域収益の32.88%を占めました。これらはシンガポール、香港、東京、シドニーなどの規制された拠点に集中しており、テナントは調達時に水管理データをますます求めています。クラウドサービスプロバイダーは2032年にかけてCAGR 11.49%で拡大すると予測されています。これらのオペレーターは、地域容量の拡大に伴い閉ループおよび再生水システムに投資しています。AWSは、2025年末までに水ポジティブ2030目標に向けて75%の進捗を達成し、100%再生水を使用する26のグローバル施設を運営していると述べました。
コロケーションプロバイダーは、透明な水パフォーマンスを使用して、エンタープライズおよびハイパースケール顧客との施設を差別化しています。エンタープライズおよびエッジ施設は、冷却システムが通常小規模であるため、水管理投資をより緩やかに増加させています。政府・機関施設は最小の収益カテゴリーに留まっていますが、国家デジタル主権プログラムには持続可能性要件が含まれる場合があります。アジア太平洋地域データセンター水管理市場は幅広い顧客基盤を持っていますが、より大規模な共有型およびクラウド指向の施設がソリューション仕様を形成し続けるでしょう。これらの要件は、他の施設タイプのパフォーマンス基準を設定することが多いです。
地域分析
中国
中国は2026年の地域収益の38.16%を占めました。その地位は、大規模な設置済みデータセンター基盤と、建物設計を資源効率と結びつける規制環境を反映しています。GB/T 32910.6-2025規格は2025年12月1日に施行され、2026年1月にパブリックコンサルテーション向けに公開された改訂設計基準には水資源利用の章が追加されました。東部の施設は塩分を含む地下水と高い総溶解固形物に直面する可能性があり、前処理の必要性を生み出しています。西部の拠点は極端な温度と限られた水インフラに直面する可能性があり、循環とリサイクルの価値を高めています。2026年の科学的研では、コンピューティングを西部に移転することで、中心的な仮定のもとで48のプロジェクト比較のうち27のみで運用水強度が低下したことが判明しました。
インド
インドは2032年にかけてCAGR 11.68%で拡大すると予測されており、アジア太平洋地域データセンター水管理市場で最も成長が速い地域となっています。ムンバイ、ハイデラバード、チェンナイ、ベンガルールは、相当なデータセンター活動と水制約を組み合わせているため、水管理支出の主要な中心地です。インドのデータセンターの水消費量は、2025年の1,500億リットルから2030年には3,580億リットルに増加すると予測されています。AWSは、インドの稼働施設が冷却に飲料水を使用しておらず、新規サイトは空冷チラーと再生都市廃水を使用していると述べました。日本も技術的に高度な市場であり、閉ループ冷却、水計量、レポーティングが施設設計においてより可視化されています。
シンガポール、マレーシア、韓国、オーストラリアおよびその他のアジア太平洋地域
シンガポールは、大規模データセンター向けに地域で最も確立された水効率フレームワークを持っており、SS 715:2025は熱帯運用条件向けの液冷仕様を提供しています。マレーシアのジョホールは、ハイパースケール規模での再生水供給の主要なテスト場所となっています。AirTrunkは2026年7月にJHB2向けに95億リンギット(2.325 ビリオン 米ドル相当)の資金調達を取得し、水効率の高い冷却と水使用効率指標が環境コミットメントに連動しています。韓国は、計画されているAI容量が処理・再利用システムへの需要を増加させる中、開示要件を評価しています。インドネシアは、AWSがパートナーと協力して工業冷却用に1日8,000立方メートルの排水を処理する西ジャワのGIICプラントを通じて、複製モデルを提供しています。オーストラリアおよびその他のアジア太平洋市場は、水リスク、新規容量、持続可能性連動ファイナンスが収束する場所で引き続き関連性があります。
競合環境
市場集中度
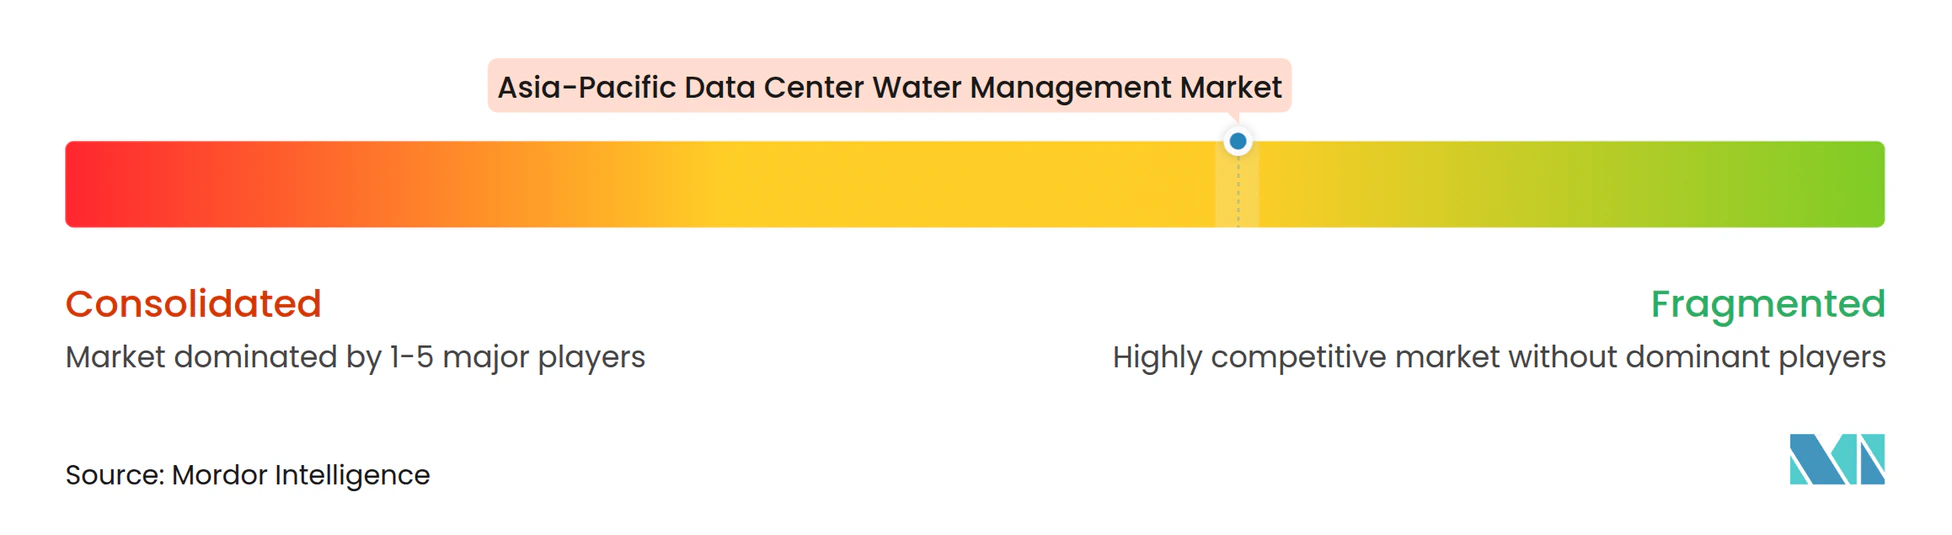
アジア太平洋地域データセンター水管理市場は、水技術プロバイダーとインフラを調達または共同開発するオペレーターの間で適度に断片化されています。Ecolab、Veolia Water Technologies、Kurita Water Industries、Xylem、SUEZ、Solenis、Hydroleap、ProMinent、Hach、Milton Royが処理、注入、モニタリング、または管理サービスを提供しています。AWS、Microsoft、Google、Digital Realty、Equinix、STT GDC、NTT DATA、Princeton Digital Group、AirTrunk、NEXTDC、Alibaba Cloud、Tencent Cloud、CtrlSを含むオペレーターが買い手および開発パートナーとして機能しています。Ecolabは2025年12月にOvivoのエレクトロニクス事業部門を1.8 ビリオン 米ドルで買収することに合意し、半導体およびダイレクトトゥチップ冷却アプリケーション向けの超純水能力を追加しました。この動きにより、Ecolabのカバレッジは水前処理から冷媒健全性モニタリングへと拡大されます。
Veolia Water Technologiesは2026年4月に統合型カーボンニュートラルデータセンタープラットフォームを立ち上げました。このプラットフォームは、新規データセンタープロジェクトの水フットプリントを75%削減し、廃棄物リサイクル能力を95%にすることを目標としています。Hydroleapは、その電気化学技術がAWSシンガポールでの冷却塔排水削減を支援したため、地域専門家モデルを提示しています。アジア太平洋地域データセンター水管理市場は、サイト固有の水使用効率改善を文書化できる場合、専門企業に対して開かれたままです。確立されたプロバイダーは、複雑な処理システム、グローバルサービスカバレッジ、パフォーマンス契約において優位性を保持しています。地域企業は、地域での実行、公共事業との関係、カスタマイズされた処理アプローチを通じて競争できます。
オペレーターレベルでは、非飲料水供給の取り決めがますます持続的な優位性を生み出しています。AirTrunkは、FY25に総水使用量の55%が再生供給から得られたと報告し、シンガポールサイトは再生水を使用し、ジョホールキャンパスは処理済み排水供給へと移行しています。AWSはシンガポール、マレーシア、インドネシア、香港で再生水の取り決めを確保しており、飲料水供給制約へのエクスポージャーを低減できます。アジア太平洋地域データセンター水管理市場は、内部の水専門知識よりも速く拡大しているオペレーター向けのアナリティクス、監査、マネージドサービスにも機会があります。競争は、検証可能な運用成果、公共事業との調整、複数の管轄区域にわたるコンプライアンスレポーティングのサポート能力に依存する可能性が高いです。
アジア太平洋地域データセンター水管理産業リーダー
-
Ecolab Inc.
-
Veolia Water Technologies
-
Kurita Water Industries Ltd.
-
Xylem Inc.
-
SUEZ
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター水管理市場 このレポートでカバーされる企業
- Veolia Water Technologies
- Ecolab Inc.
- Kurita Water Industries Ltd.
- Xylem Inc.
- SUEZ
- Solenis LLC
- Hydroflux Epco Pty Ltd
- Suntar International Pte. Ltd.
- Hydroleap Pte. Ltd.
- ProMinent GmbH
- Hach Company
- Milton Roy Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- STT GDC Pte. Ltd.
- NTT DATA Corporation
- Princeton Digital Group
- AirTrunk
- NEXTDC Limited
- Alibaba Cloud
- Tencent Cloud
- CtrlS Datacenters Ltd.
最近の産業開発事情 アジア太平洋データセンター水管理市場
- 2026年10月:グローバルコロケーションデータセンタープロバイダーのSTTGDCは、東京データセンターキャンパス(STTGDC TYO1およびSTTGDC TYO2)の整備・運営を支援するため、5億9,000万 米ドルのグリーンローン枠を確保しました。このキャンパスは70.8 MWのIT容量を提供します。
- 2026年4月:Veolia Water Technologiesは、水フットプリントを75%削減し廃棄物リサイクル能力を95%にすることを約束する新しい統合型カーボンニュートラルデータセンタープラットフォームを立ち上げ、2030年までにデータセンターおよびマイクロエレクトロニクス分野で年間10億ユーロ(1.17 ビリオン 米ドル)の収益を超えるという明確な目標を掲げ、統合型水・エネルギー・カーボン管理に向けた戦略的方向転換を示しました。
- 2026年1月:Digital Edgeは、インドネシアのブカシに500 MWのAI対応ハイパースケールキャンパス(CGKキャンパス)を建設するための4.5 ビリオン 米ドルの投資を発表し、ダイレクトトゥチップ液冷と統合再生水システムを特徴とし、フェーズ1の納入は2027年第2四半期までに予定されています。
- 2025年12月:Ecolabは、半導体およびダイレクトトゥチップ冷却アプリケーション向けの超純水処理能力を追加するため、Ovivoのエレクトロニクス事業部門を1.8 ビリオン 米ドルの現金で買収しました。この買収により、アジア太平洋地域およびグローバルにおけるデータセンター冷却水バリューチェーンにおけるEcolabのカバレッジが拡大されました。
アジア太平洋地域データセンター水管理市場レポートの範囲
アジア太平洋地域データセンター水管理市場は、データセンターオペレーターが施設運営全体にわたって水の使用を監視、管理、節約、最適化するのを支援する技術とサービスで構成されています。水効率の向上、廃棄の削減、持続可能な冷却慣行の支援、水質の確保、環境コンプライアンス要件の充足に焦点を当てています。この市場により、組織は高度なモニタリング、自動化、アナリティクス、水保全戦略を通じて運用レジリエンスを強化し、資源消費を削減し、持続可能性目標を達成することができ、環境に責任ある資源効率の高いデジタルインフラへの高まる需要を支援します。
アジア太平洋地域データセンター水管理市場レポートは、ソリューションタイプ(水モニタリング・計量システム、水漏れ検知システム、水使用最適化・制御システム、水リサイクル・再利用管理システム、水処理・水質モニタリングシステム、水管理ソフトウェアおよびアナリティクス)、水管理アプリケーション(冷却システム水管理、水供給・配水管理、廃水管理、水リサイクルおよび再利用、漏水防止・検知、水消費量レポーティングおよび最適化)、導入モデル(オンプレミスシステム、クラウドベースシステム、統合型・ハイブリッドシステム)、サービスタイプ(システム設置・統合、モニタリングおよびメンテナンス、水監査・効率コンサルティング、マネージド水管理サービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ、政府・機関データセンター)、地域(中国、インド、日本、オーストラリア、シンガポール、韓国、マレーシア、インドネシア、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水モニタリング・計量システム |
| 水漏れ検知システム |
| 水使用最適化・制御システム |
| 水リサイクル・再利用管理システム |
| 水処理・水質モニタリングシステム |
| 水管理ソフトウェアおよびアナリティクス |
| 冷却システム水管理 |
| 水供給・配水管理 |
| 廃水管理 |
| 水リサイクルおよび再利用 |
| 漏水防止・検知 |
| 水消費量レポーティングおよび最適化 |
| オンプレミスシステム |
| クラウドベースシステム |
| 統合型・ハイブリッドシステム |
| システム設置・統合 |
| モニタリングおよびメンテナンス |
| 水監査・効率コンサルティング |
| マネージド水管理サービス |
| 小規模 |
| 中規模 |
| 大規 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 政府・機関データセンター |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| 韓国 |
| マレーシア |
| インドネシア |
| その他のアジア太平洋地域 |
| ソリューションタイプ別 | 水モニタリング・計量システム |
| 水漏れ検知システム | |
| 水使用最適化・制御システム | |
| 水リサイクル・再利用管理システム | |
| 水処理・水質モニタリングシステム | |
| 水管理ソフトウェアおよびアナリティクス | |
| 水管理アプリケーション別 | 冷却システム水管理 |
| 水供給・配水管理 | |
| 廃水管理 | |
| 水リサイクルおよび再利用 | |
| 漏水防止・検知 | |
| 水消費量レポーティングおよび最適化 | |
| 導入モデル別 | オンプレミスシステム |
| クラウドベースシステム | |
| 統合型・ハイブリッドシステム | |
| サービスタイプ別 | システム設置・統合 |
| モニタリングおよびメンテナンス | |
| 水監査・効率コンサルティング | |
| マネージド水管理サービス | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 政府・機関データセンター | |
| アジア太平洋地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域データセンター水管理市場の規模はどのくらいですか?
アジア太平洋地域データセンター水管理市場は2026年に0.76 ビリオン 米ドルと評価されており、CAGR 11.07%で2032年までに1.42 ビリオン 米ドルに達すると予測されています。
データセンターにおける水管理支出を促進しているものは何ですか?
AIラック密度の上昇、液冷、水使用効率要件、水供給制約が、処理、リサイクル、モニタリング、マネージドサービスへの需要を増加させています。
2032年にかけて最も速く拡大すると予想されるソリューションタイプはどれですか?
水リサイクル・再利用管理システムは2032年にかけてCAGR 11.44%で拡大すると予測されています。
最大の支出シェアを持つアプリケーションはどれですか?
冷却システム水管理は、冷却設備がオンサイト水使用量の多くを占めるため、2026年に38.26%で最大のアプリケーションシェアを保持しています。
最大の地域シェアを持つ国はどこですか?
中国は、大規模な設置済みデータセンター基盤と水効率要件に支えられ、2026年に38.16%で最大の地域シェアを保持しています。
最も速く拡大すると予想される国はどこですか?
インドは、ムンバイ、ハイデラバード、チェンナイ、ベンガルールで容量が拡大するにつれて、2032年にかけてCAGR 11.68%で拡大すると予測されています。