
Tamanho e Participação do Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico
Visão Geral do Mercado
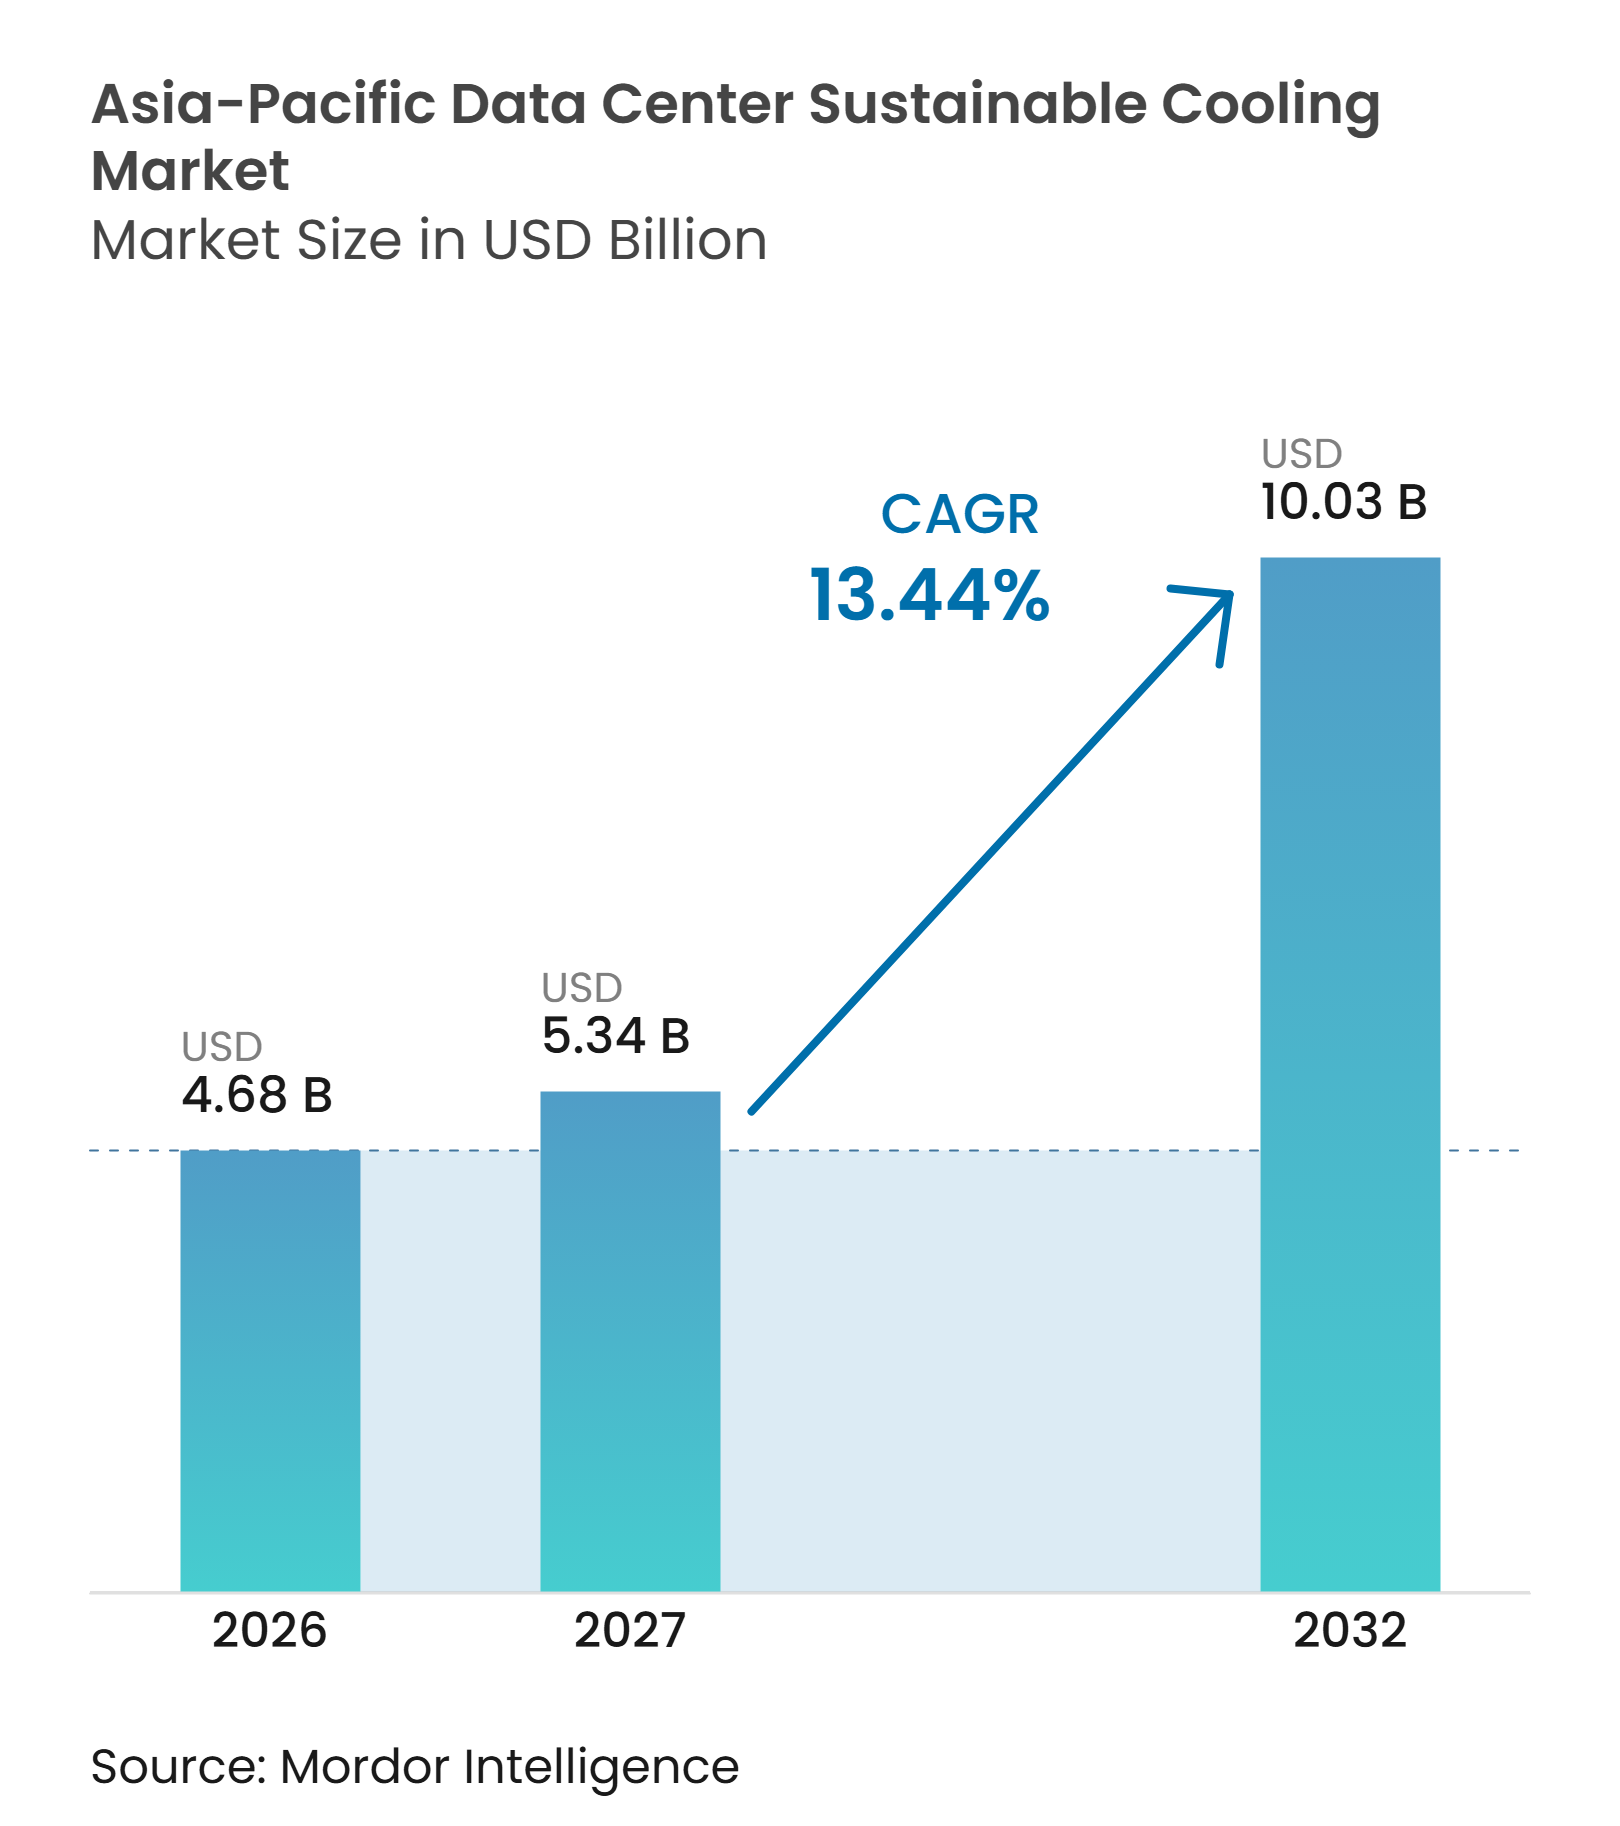
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 4.68 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de resfriamento sustentável de data centers na Ásia-Pacífico foi avaliado em 4,68 bilhões de USD em 2026 e estima-se que cresça de 5,34 bilhões de USD em 2027 para atingir 10,03 bilhões de USD até 2032, a um CAGR de 13,44% durante o período de previsão (2027-2032). As maiores densidades de rack provenientes de inteligência artificial e computação de alto desempenho estão alterando os requisitos de resfriamento em toda a região. As novas instalações precisam cada vez mais de sistemas capazes de gerenciar cargas térmicas sustentadas que os sistemas de ar convencionais não conseguem suportar de forma economicamente viável. As adições de capacidade em instalações de nuvem, colocation e hiperescala estão ampliando a base endereçável para equipamentos e controles de resfriamento. As metas de energia e água estão tornando a eficiência um requisito de projeto, e não uma melhoria discricionária. Os fornecedores que combinam resfriamento líquido, rejeição de calor, controles e capacidade de serviço estão mais bem posicionados para apoiar implantações complexas no mercado de resfriamento sustentável de data centers na Ásia-Pacífico.
Principais Conclusões do Relatório
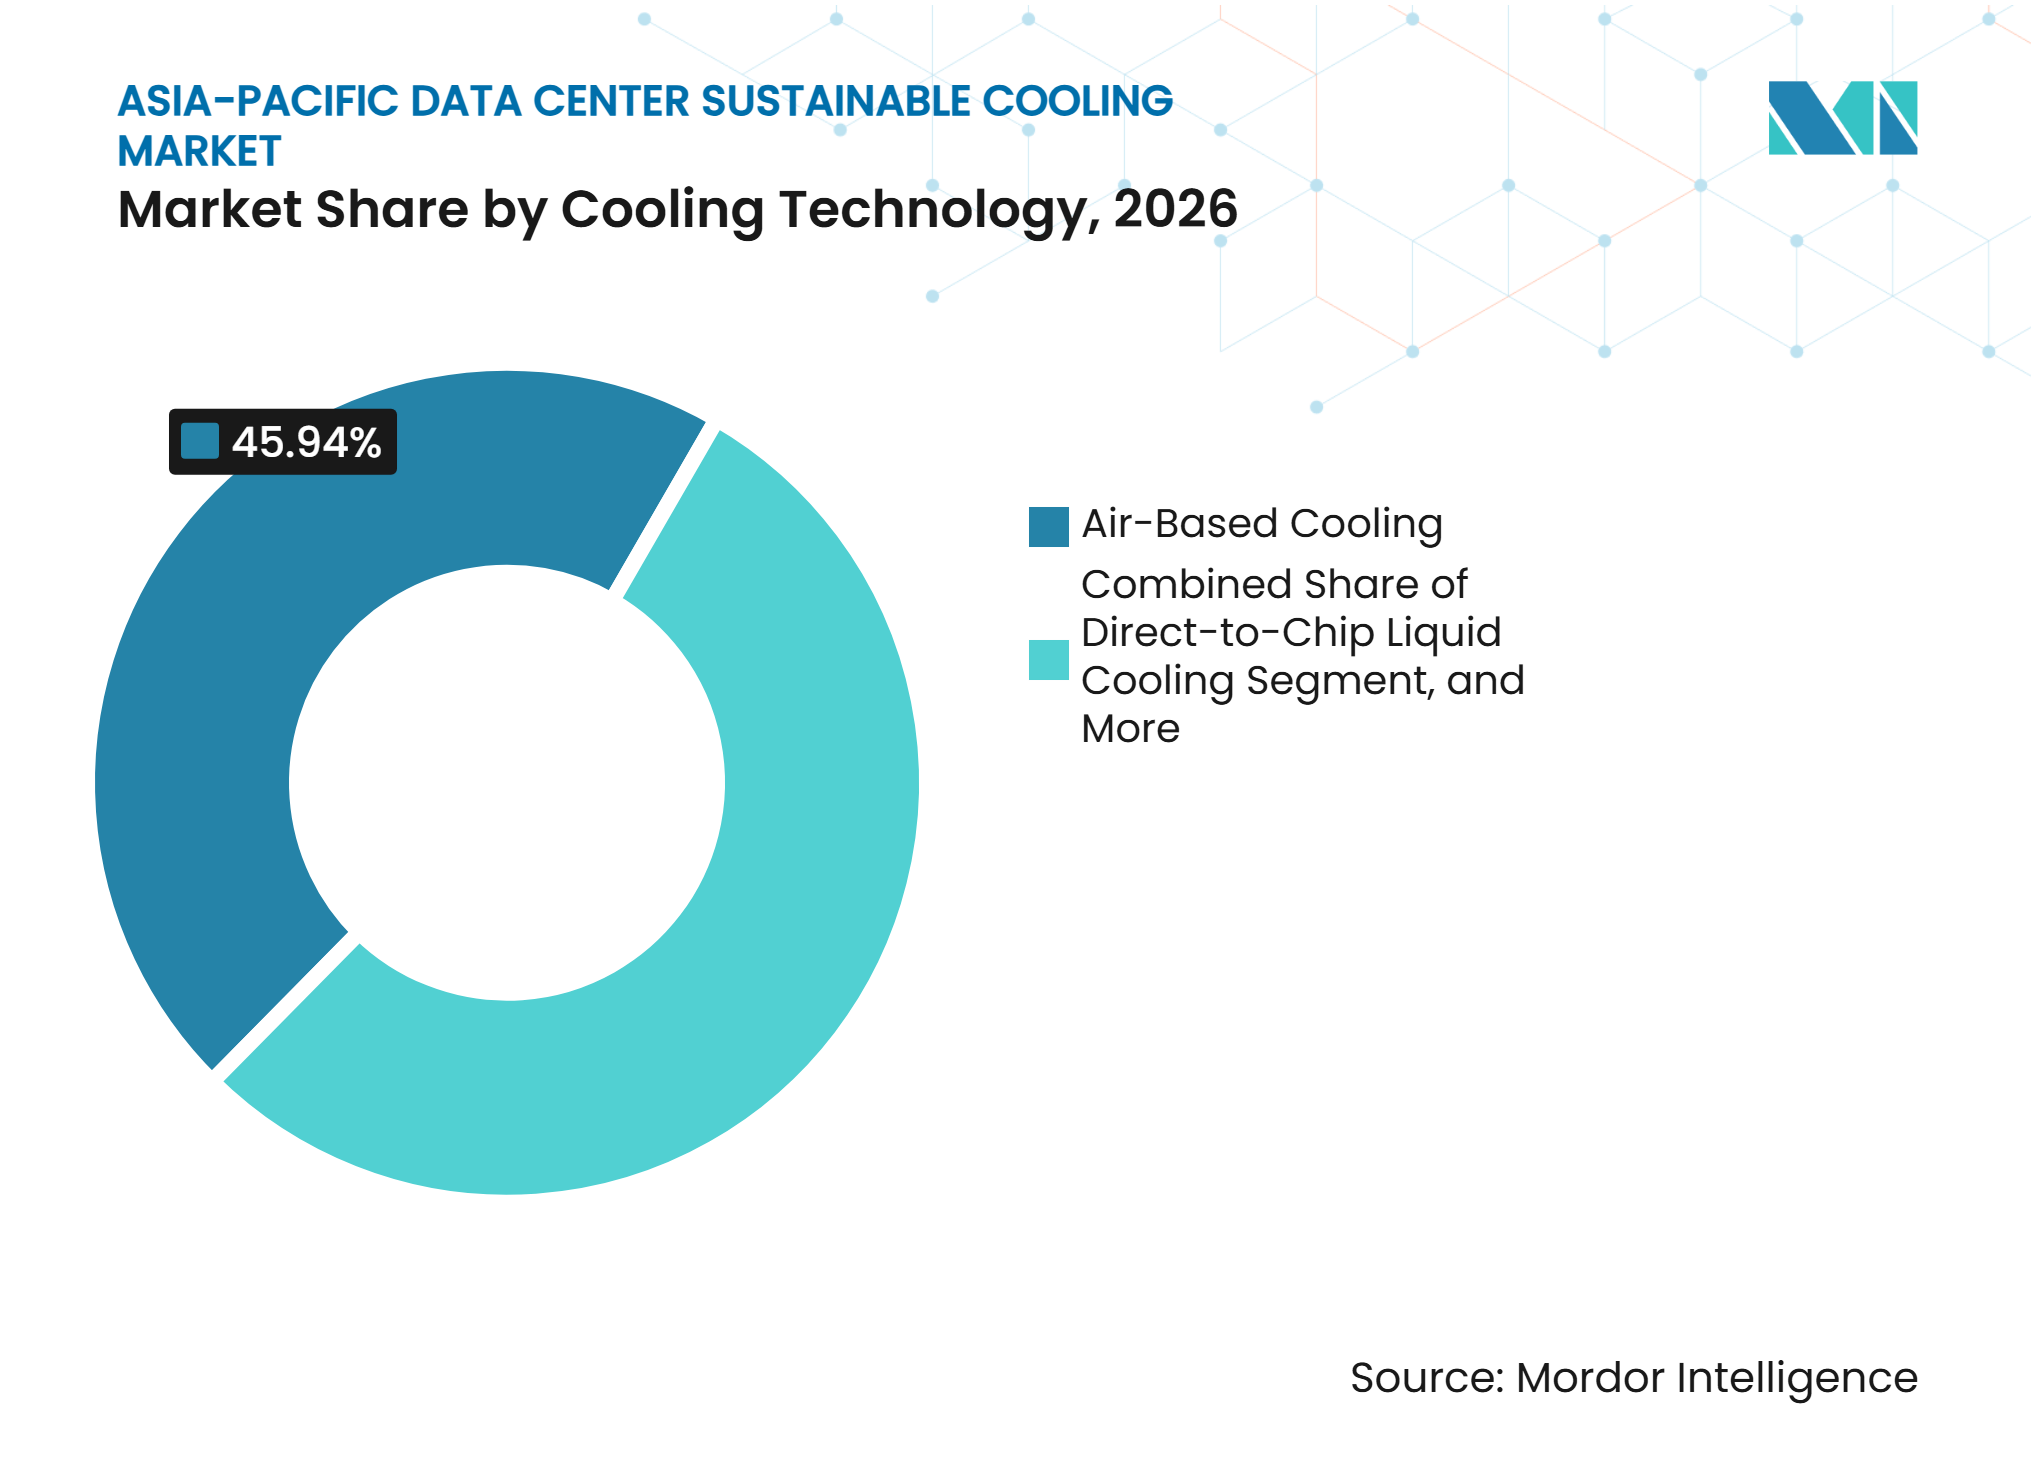
- Por tecnologia de resfriamento, o resfriamento baseado em ar detinha 45,94% da participação do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026, enquanto o resfriamento líquido direto ao chip deve expandir-se a um CAGR de 13,57% até 2032.
- Por tecnologia de rejeição de calor, os sistemas resfriados a ar responderam por 32,27% do mercado em 2026, enquanto os sistemas híbridos de rejeição de calor devem expandir-se a um CAGR de 13,68% até 2032.
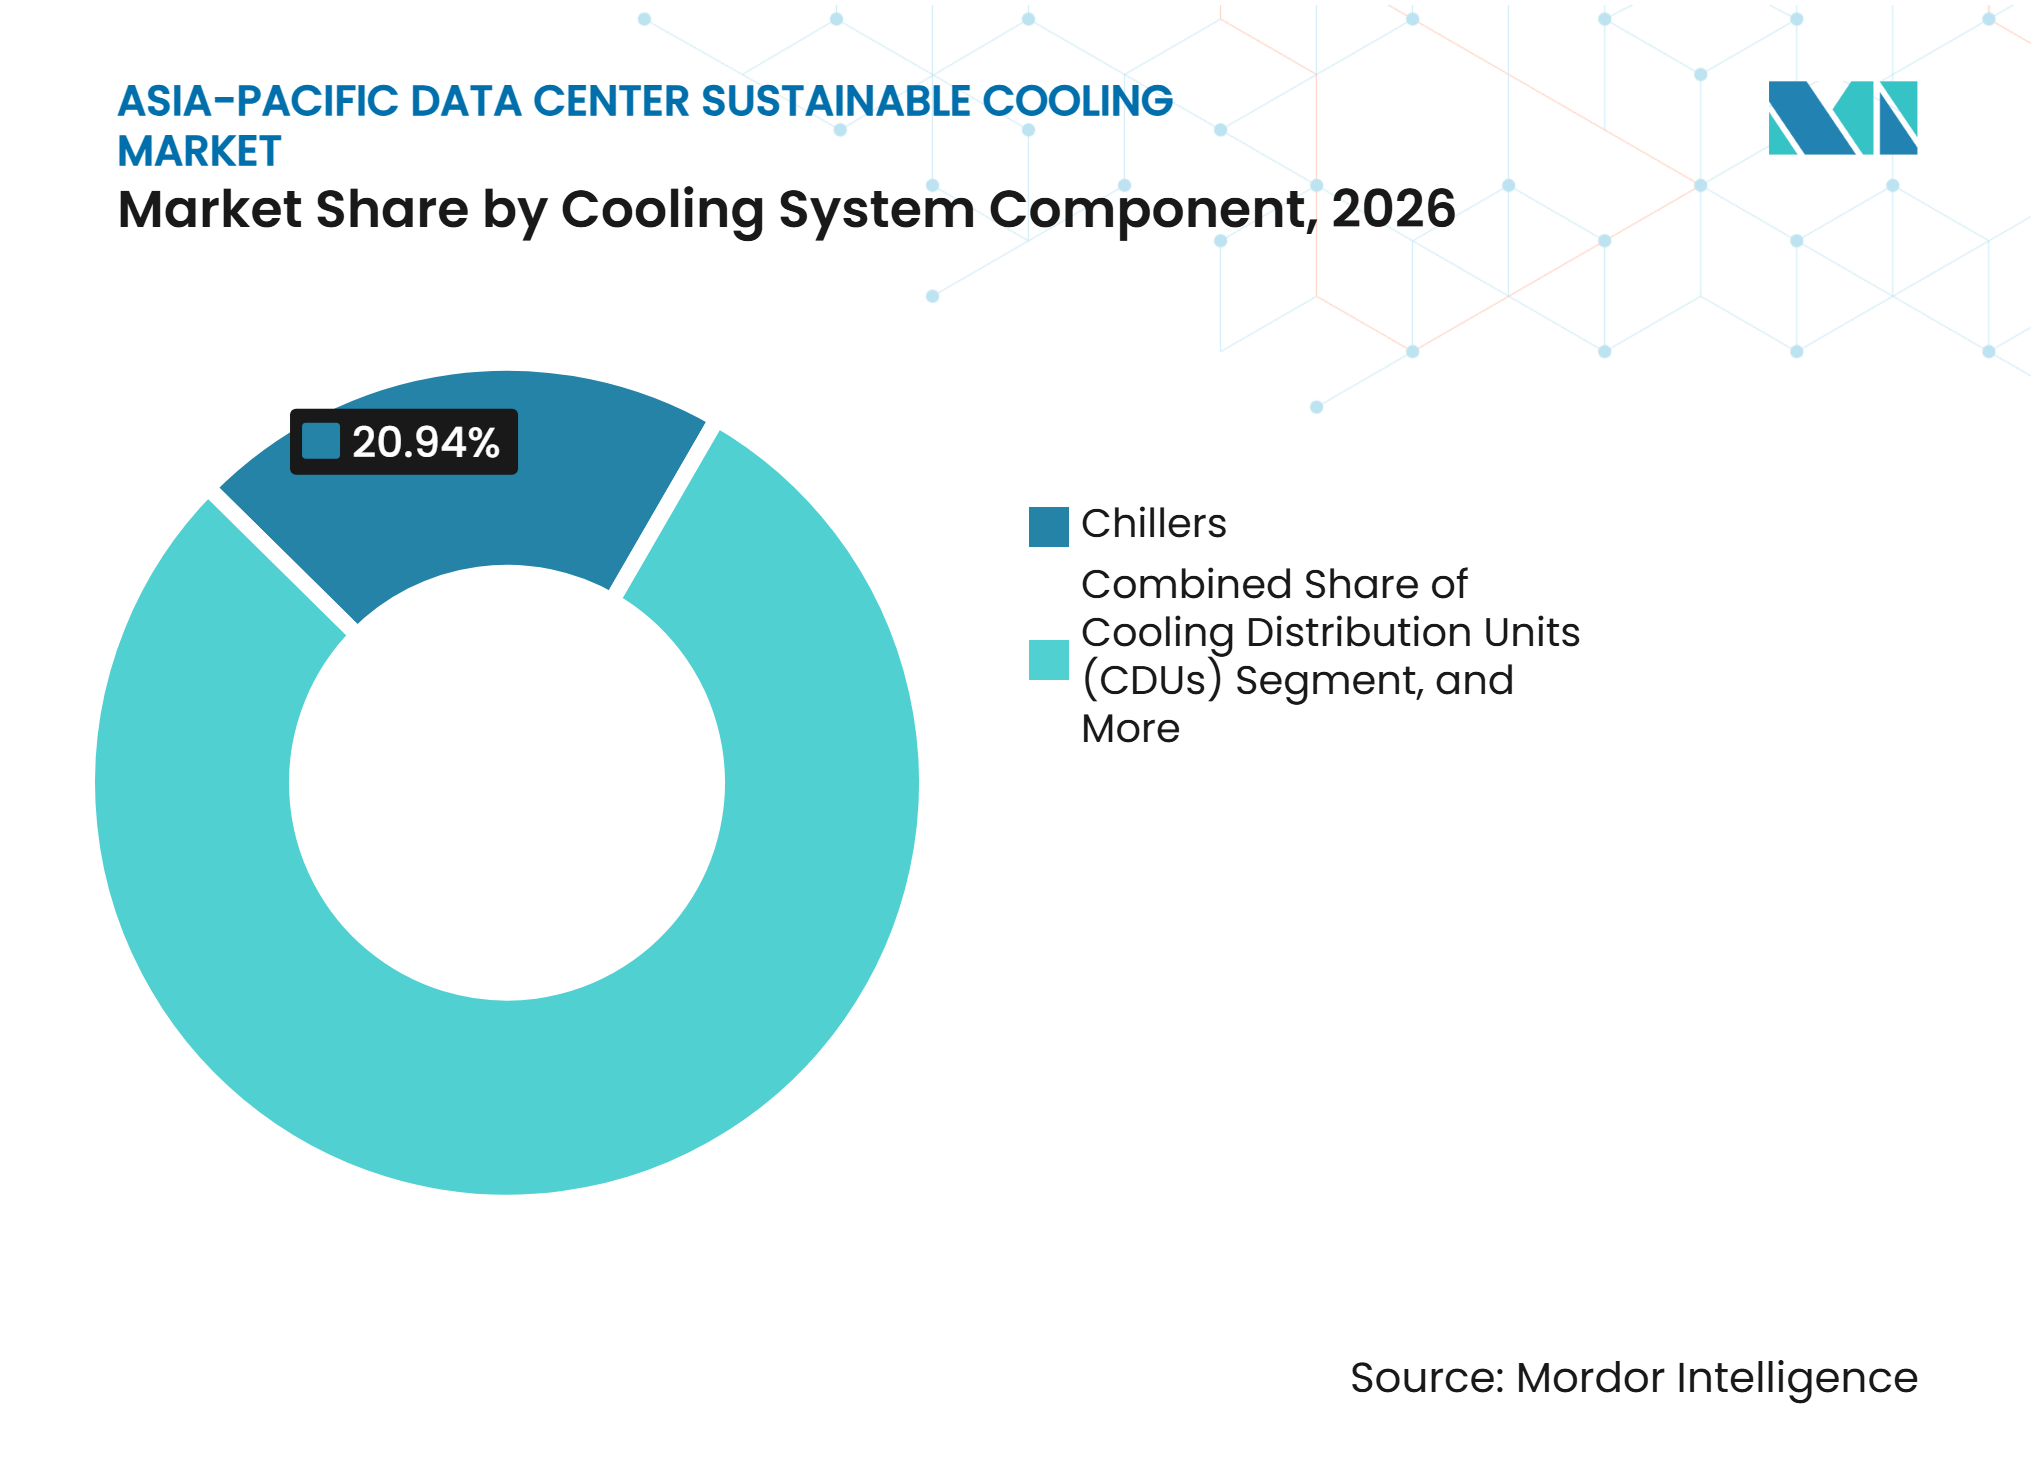
- Por componente do sistema de resfriamento, os chillers detinham 20,94% do mercado em 2026 no mercado de resfriamento sustentável de data centers na Ásia-Pacífico, enquanto as unidades de distribuição de resfriamento devem expandir-se a um CAGR de 13,84% até 2032.
- Por abordagem de sustentabilidade, o resfriamento energeticamente eficiente respondeu por 41,44% do mercado em 2026, enquanto a otimização integrada de resfriamento e controles deve expandir-se a um CAGR de 13,76% até 2032.
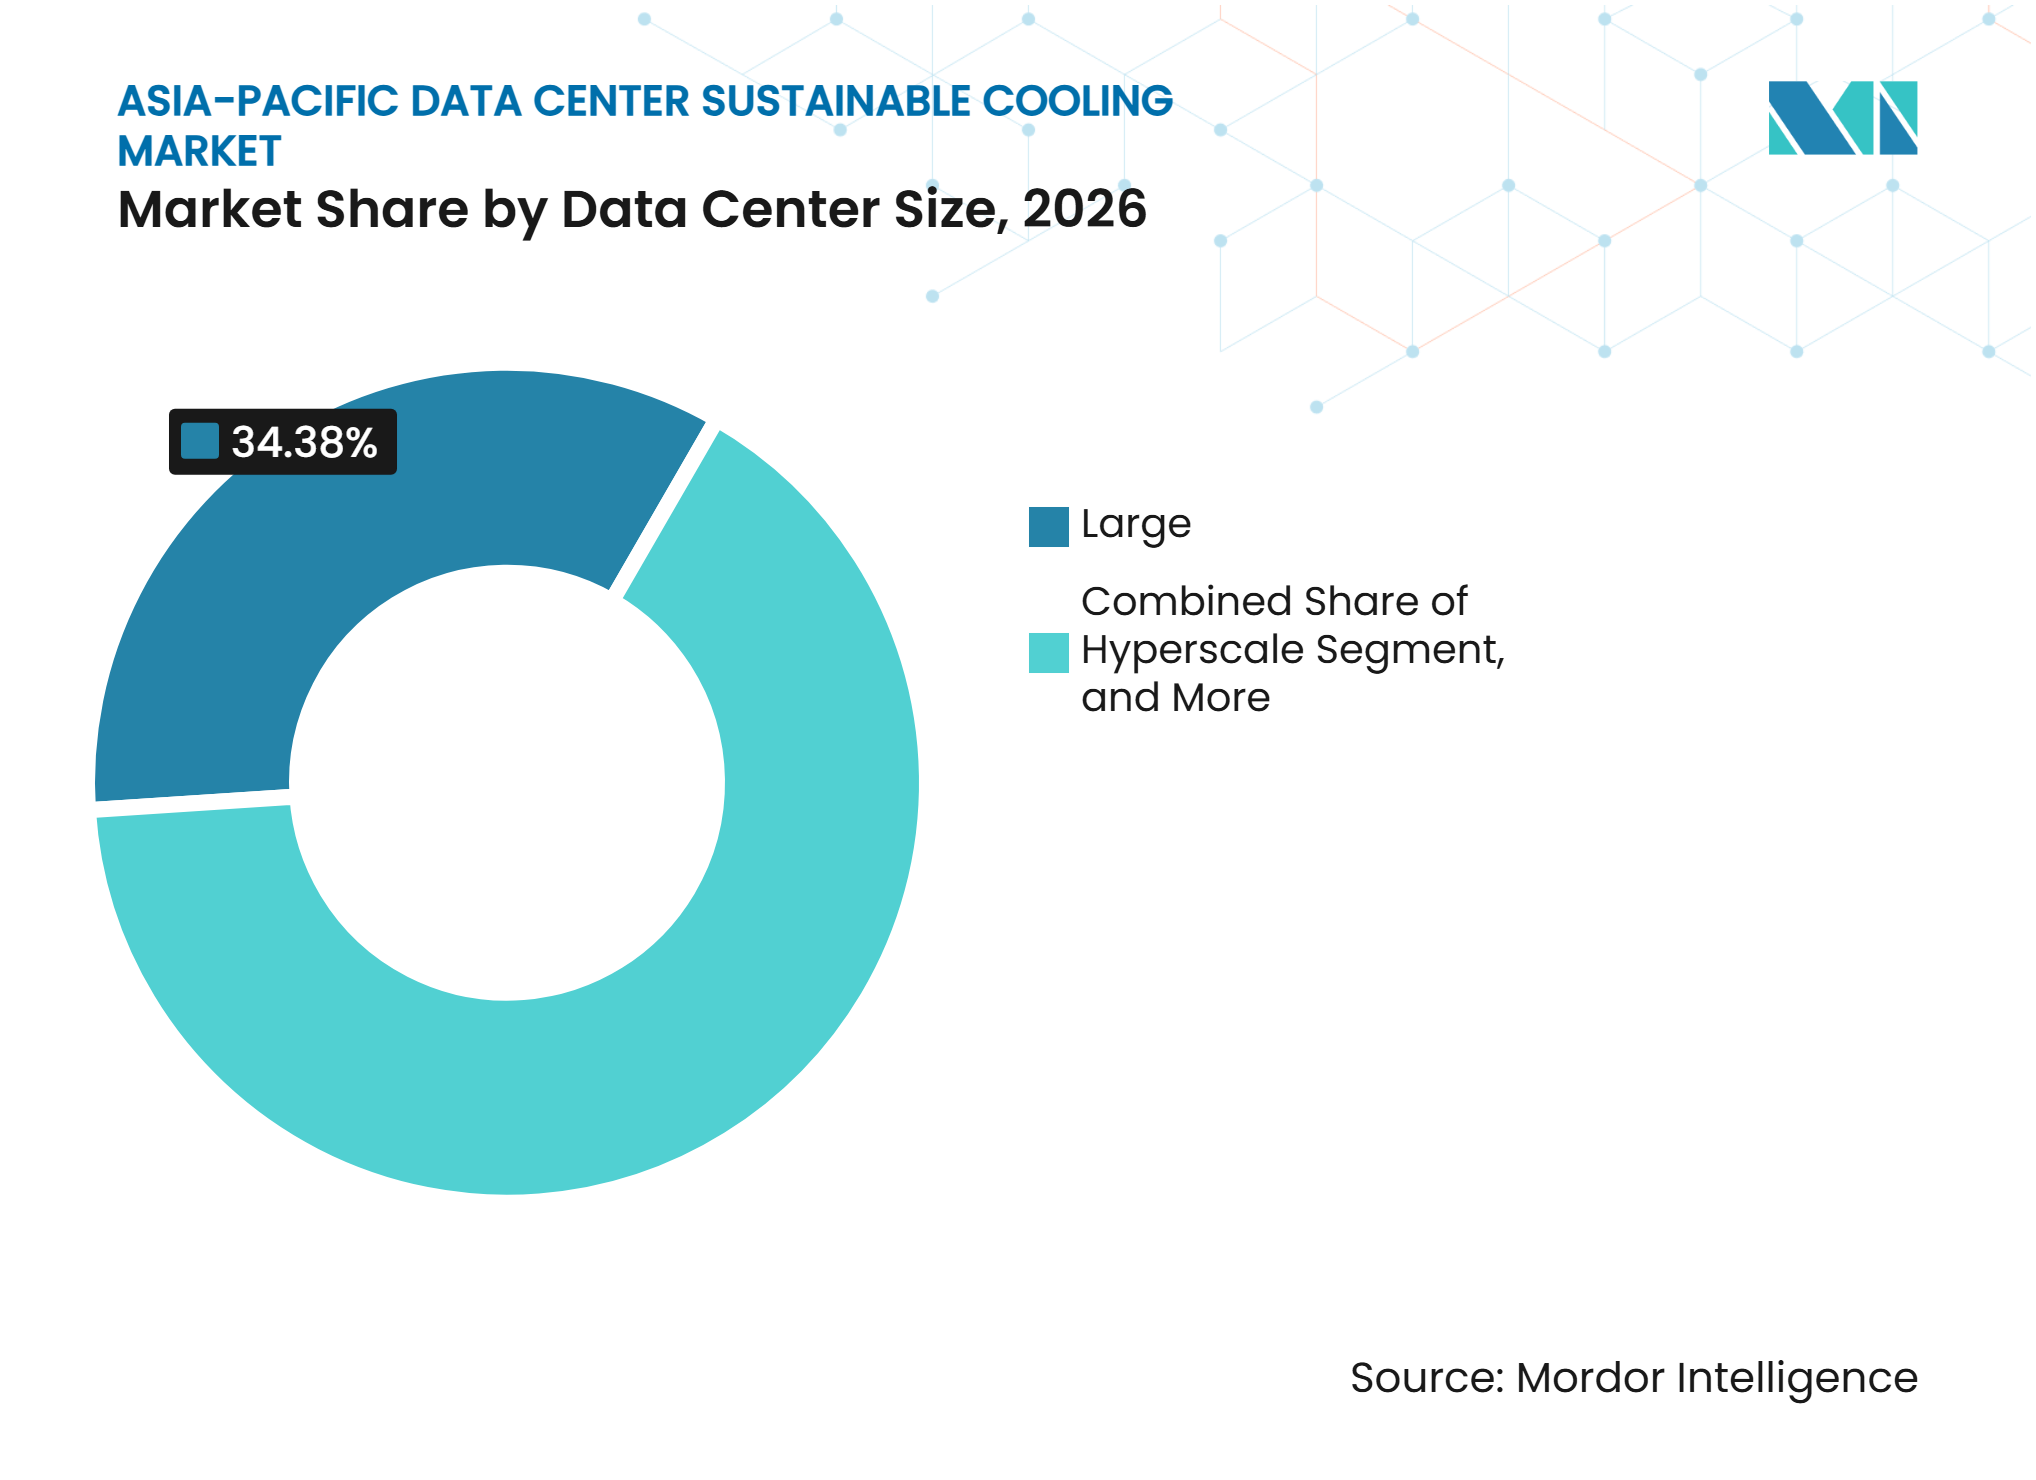
- Por tamanho de data center, os grandes data centers detinham 34,38% do mercado em 2026, enquanto as instalações de hiperescala devem expandir-se a um CAGR de 13,69% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 38,03% do mercado em 2026 e devem crescer na taxa mais rápida até 2032.
- Por geografia, a China detinha 34,62% do mercado em 2026, enquanto a Índia deve expandir-se a um CAGR de 13,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Potência de Rack em Inteligência Artificial e Computação de Alto Desempenho | +3.5% | China, Índia, Japão, Singapura e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade em Hiperescala, Nuvem e Colocation | +2.8% | Ásia-Pacífico, liderada pela Malásia, Índia, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de PUE, WUE e Data Centers de Baixo Carbono | +2.2% | China, Singapura, Malásia, Japão, Austrália, Indonésia e Índia | Médio prazo (2-4 anos) |
| Crescimento da Computação de Borda e Infraestrutura Distribuída Habilitada por 5G | +1.4% | Índia, Indonésia, Coreia do Sul, Malásia e Restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança Impulsionada pelo Estresse Hídrico para Resfriamento de Circuito Fechado e Baixo Consumo de Água | +1.0% | Índia, Indonésia, Malásia, Singapura e Austrália | Médio prazo (2-4 anos) |
| Ecossistemas Locais de Fabricação e Fornecimento Prontos para Resfriamento Líquido | +0.7% | Malásia, China, Índia e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Potência de Rack em Inteligência Artificial e Computação de Alto Desempenho
As cargas de trabalho de inferência de inteligência artificial geralmente requerem de 20 a 40 kW por rack, enquanto as configurações de treinamento podem ultrapassar 100 kW por rack.[1] Salas mais antigas projetadas para cargas abaixo de 30 kW por rack precisam de alterações substanciais no resfriamento antes de poderem hospedar sistemas de inteligência artificial de alta densidade. O campus TY1 do Princeton Digital Group na Grande Tóquio suporta densidades acima de 140 kW por rack e recebeu a certificação NVIDIA DGX-Ready Data Center para resfriamento líquido. Os clusters de inteligência artificial também tendem a operar próximos ao seu pico térmico por períodos prolongados, deixando menos margem para o alívio de carga parcial em que os sistemas de resfriamento legados dependiam. A ST Telemedia Global Data Centres declarou que sua implantação de resfriamento direto ao chip em Bangkok suporta pelo menos 150 kW por rack e pode reduzir o consumo de energia de resfriamento em 20-30% em comparação com configurações resfriadas a ar. Esse requisito favorece CDUs, placas frias, detecção de vazamentos e controles capazes de gerenciar condições térmicas estáveis e de alta densidade.
Expansão de Capacidade em Hiperescala, Nuvem e Colocation
O mercado de resfriamento sustentável de data centers na Ásia-Pacífico é apoiado pelo crescente pipeline de construção de capacidade em nuvem, colocation e hiperescala. As instalações projetadas para cargas de trabalho de inteligência artificial precisam de equipamentos dimensionados para densidades de rack muito maiores do que as construções anteriores. Isso move as decisões de resfriamento para uma fase mais inicial do projeto e aumenta o valor dos fornecedores capazes de coordenar sistemas em nível de instalação e de rack. O colocation pronto para resfriamento líquido também pode oferecer um serviço diferenciado a inquilinos que não conseguem operar seus próprios sistemas térmicos. Esse modelo de serviço cria demanda por CDUs, distribuição de fluido refrigerante, monitoramento e suporte em campo, e não apenas por equipamentos independentes. O resultado é uma oportunidade de receita mais ampla em equipamentos, integração e serviços de ciclo de vida.
Requisitos de PUE, WUE e Data Centers de Baixo Carbono
Os requisitos de PUE e WUE estão reduzindo a gama de projetos viáveis para novos data centers em locais-chave da Ásia-Pacífico. As diretrizes da China exigem que novas instalações de grande porte e hiperescala atinjam PUE abaixo de 1,25, enquanto os nós de hub nacionais têm um limite máximo de 1,2 e os padrões de compras verdes estabelecem um teto de WUE de 2,5 L/kWh.[2] A diretriz de desenvolvimento sustentável da Malásia recomenda um WUE de projeto de 2,2 m³/MWh ou inferior e vincula a elegibilidade a incentivos aos requisitos de PUE e WUE. Singapura endureceu seus critérios do Green Mark em março de 2025, estabelecendo um limite de PUE de 1,46 a 25% de carga de TI para o status Gold Plus. O Guia da ASEAN para o Desenvolvimento Sustentável de Data Centers também inclui o gerenciamento de água e o alinhamento com o WUE nas expectativas de desenvolvimento regional. As normas AISO/IEC 30134-2 e ISO/IEC 30134-9 fornecem estruturas comuns de medição de PUE e WUE que apoiam esses requisitos de eficiência.
Crescimento da Computação de Borda e Infraestrutura Distribuída Habilitada por 5G
A densidade das redes 5G está criando demanda por resfriamento compacto em sites de borda distribuídos. O consumo de dados móveis da Índia atingiu 31 GB por usuário em 2025, um aumento de 12,7% em relação ao ano anterior. Isso apoia o caso comercial para o processamento de dados mais próximo dos usuários, em vez de mover todo o tráfego para locais centralizados. Um estudo do IEEE Access constatou que o gerenciamento térmico com reconhecimento de carga de trabalho pode reduzir a temperatura de pico em 12% e o consumo de energia de resfriamento em 20-30% em sites distribuídos em condições tropicais.[3] As aplicações de borda precisam de sistemas selados e de baixa manutenção que possam funcionar em ambientes externos ou industriais com restrições. Isso cria espaço para especialistas em resfriamento com equipamentos projetados para instalações menores e distribuídas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Complexidade de Retrofit | -1.8% | Ásia-Pacífico, especialmente Japão, Austrália e Grande Seul | Curto prazo (≤ 2 anos) |
| Escassez de Competências em HVAC, Resfriamento Líquido e Comissionamento | -1.2% | Ásia-Pacífico, especialmente Sudeste Asiático, Índia e Indonésia | Médio prazo (2-4 anos) |
| Incerteza sobre Compatibilidade de Fluidos, Garantia e Certificação | -0.9% | Ásia-Pacífico, especialmente Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Restrições de Aprovação Ambiental, de Água e Energia em Hubs de Alto Crescimento | -0.7% | Johor, Mumbai, Chennai, Jacarta e Singapura | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Complexidade de Retrofit
A conversão completa de resfriamento direto ao chip em um site existente implica altos custos por MW para a carga de TI, enquanto as construções greenfield de resfriamento líquido exigem um investimento por MW ainda maior. As instalações legadas frequentemente precisam de tubulações, coletores, CDUs, detecção de vazamentos e comissionamento, além do hardware de resfriamento. O congestionamento do piso elevado, as restrições de teto e as limitações de carga estrutural podem dificultar a conversão. Os operadores também precisam manter os compromissos de tempo de atividade enquanto as atualizações estão em andamento. Isso geralmente requer trabalho em fases, em vez de uma conversão única em toda a instalação. O custo e a perturbação mantêm a adoção mais acessível a grandes operadores e de hiperescala com maior capacidade de capital.
Escassez de Competências em HVAC, Resfriamento Líquido e Comissionamento
O resfriamento líquido reúne engenharia mecânica, gerenciamento de fluidos, operações de TI e sistemas de controle. Essas capacidades muitas vezes foram gerenciadas separadamente, e a força de trabalho disponível não cresceu no mesmo ritmo que a construção regional. A escassez é mais visível no Sudeste Asiático e na Índia, onde nova capacidade está sendo adicionada rapidamente. Isso pode aumentar os custos de comissionamento terceirizado e retardar a implantação de projetos mais complexos. Os fornecedores estão respondendo com programas de treinamento e certificação, mas o déficit continua a afetar os cronogramas de implantação. Os sistemas modulares testados em fábrica são, portanto, valiosos porque reduzem o trabalho técnico necessário no local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
Os Sistemas Baseados em Ar Permanecem Consolidados enquanto o Resfriamento Líquido AvançaO resfriamento baseado em ar detinha 45,94% da participação do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026, apoiado pela grande base instalada de equipamentos CRAC e CRAH em instalações de colocation empresariais e de nível médio. Sua posição reflete a infraestrutura existente e os menores custos de entrada para aplicações de média densidade. O segmento provavelmente perderá peso relativo à medida que novos campi focados em inteligência artificial adotarem o resfriamento líquido na fase de projeto. O resfriamento líquido direto ao chip deve expandir-se a um CAGR de 13,57% até 2032. Está sendo adotado para clusters de GPU com cargas de rack de 70 kW e acima. A tecnologia suporta um caminho direto para a remoção de calor de processadores de alta densidade. Também requer uma abordagem mais integrada de distribuição, controles e serviços.
O resfriamento por imersão tem uma base de receita menor, mas está avançando em direção a um uso comercial mais amplo. A discussão setorial regional da Castrol identificou vazamento de fluido, tempo de implementação e manutenção como barreiras importantes para sistemas de imersão monofásica. Os trocadores de calor de porta traseira podem fornecer uma opção intermediária prática para sites que gerenciam racks de 30-50 kW. Eles funcionam com projetos existentes do lado do ar, ao mesmo tempo em que aumentam a capacidade térmica disponível próxima ao rack. Os sistemas de resfriamento evaporativo, adiabático e por free cooling também permanecem relevantes em mercados com condições ambientais favoráveis. A Austrália e o Japão podem usar mais horas de free cooling em locais adequados, o que pode reduzir a demanda de refrigeração mecânica. Essas tecnologias continuarão a coexistir porque o clima do local, a disponibilidade de água, o layout do edifício e a densidade do rack diferem em toda a região.



Por Tecnologia de Rejeição de Calor:
Sistemas Híbridos Apoiam o Gerenciamento Flexível de EficiênciaOs sistemas resfriados a ar responderam por 32,27% do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026. Sua posição instalada reflete a compatibilidade com a infraestrutura estabelecida do lado do ar e o menor uso direto de água. Os sistemas híbridos de rejeição de calor devem expandir-se a um CAGR de 13,68% até 2032. Esses sistemas combinam resfriamento a seco, operação adiabática e circuitos de água gelada. A combinação permite que os operadores ajustem os modos de operação de acordo com as condições ambientais e a carga de trabalho. Também ajuda os sites a gerenciar a compensação entre PUE e WUE sob condições climáticas e de recursos variáveis. Essa flexibilidade é especialmente importante em locais tropicais onde tanto o uso de energia quanto o uso de água são monitorados de perto.
Os projetos de circuito fechado e híbridos podem reduzir a captação de água doce em 50-70% em comparaço com os sistemas evaporativos convencionais. Os projetos resfriados a água e evaporativos permanecem úteis onde os circuitos de água quente e as condições climáticas suportam uma operação eficiente. Os resfriadores a seco estão ganhando relevância em locais que enfrentam restrições hídricas mais rígidas. A combinação de resfriamento líquido para racks de inteligência artificial de alta densidade e resfriamento a ar ambiente para equipamentos de menor densidade apoia o uso de múltiplos métodos de rejeição de calor na mesma instalação. Isso reduz a probabilidade de que uma única tecnologia atenda a todos os casos de uso. O setor de resfriamento sustentável de data centers na Ásia-Pacífico precisará, portanto, de projetos que possam ser configurados em torno das condições locais de água, clima e mix de carga de trabalho.
Por Componente do Sistema de Resfriamento:
As CDUs Ganham Importância à Medida que os Sistemas Líquidos se ExpandemOs chillers detinham 20,94% do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026. Eles permanecem importantes porque fornecem água gelada para sistemas de ar legados e os circuitos primários usados por projetos de resfriamento líquido. As unidades de distribuição de resfriamento devem expandir-se a um CAGR de 13,84% até 2032. Um sistema direto ao chip requer uma CDU para separar a água da instalação do circuito em nível de rack e gerenciar a conexão hidráulica. Isso torna a CDU uma parte central da maioria dos projetos de resfriamento líquido direto. A demanda pelo componente aumenta com o número de implantações de alta densidade, e não apenas com a capacidade geral da instalação. Também aumenta o valor dos fornecedores que podem fornecer suporte de comissionamento e integração de controles.
Os investimentos em produção e testes da Vertiv em 2026 mostram que os fabricantes estão se preparando para uma maior demanda por equipamentos de resfriamento de alta densidade. As torres de resfriamento e os trocadores de calor permanecem centrais para as configurações resfriadas a água e evaporativas. As bombas e os equipamentos de distribuição de fluidos estão se tornando mais importantes à medida que os operadores gerenciam requisitos mais rígidos de fluxo e temperatura nos circuitos primários e secundários. As empresas com experiência em água e bombeamento podem competir em confiabilidade e gerenciamento de fluidos. Os controles de resfriamento também têm um papel maior porque identificam anomalias térmicas e fazem melhor uso dos períodos de free cooling. O mix de componentes está evoluindo de equipamentos independentes para sistemas térmicos conectados que dependem do funcionamento conjunto de hardware e software de controle.

Por Abordagem de Sustentabilidade:
A Eficiência Energética Mantém a Maior Posição enquanto os Controles se AceleramO resfriamento energeticamente eficiente respondeu por 41,44% do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026. Isso reflete a base instalada de projetos de otimização de chillers, acionamentos de velocidade variável e contenção de corredor quente. A otimização integrada de resfriamento e controles deve expandir-se a um CAGR de 13,76% até 2032. Esses sistemas ajustam a saída de resfriamento em resposta às cargas de computação em tempo real, em vez de depender apenas de pontos de operação fixos. Isso é útil para instalações onde a carga de trabalho muda rapidamente e o uso de energia deve ser gerenciado de perto. Também melhora o retorno sobre o investimento em equipamentos de resfriamento líquido e rejeição de calor. A abordagem oferece aos operadores melhor visibilidade sobre o desempenho do sistema e os potenciais riscos térmicos.
O resfriamento eficiente em água também está se tornando um foco de aquisição separado em locais onde o uso de água doce é examinado. As opções de refrigerantes com baixo potencial de aquecimento global estão ganhando relevância à medida que a eliminação gradual de hidrofluorcarbonetos de alto potencial de aquecimento global afeta a seleção de equipamentos. A recuperação de calor permanece limitada na Ásia-Pacífico, mas tem potencial no Japão e na Coreia do Sul, onde o aquecimento urbano e os usuários industriais de calor podem fornecer demanda para o calor recuperado. Essas abordagens não substituem as medidas de eficiência energética. Elas estendem a decisão de sustentabilidade além do consumo de eletricidade para água, refrigerantes e reutilização de calor. O mercado de resfriamento sustentável de data centers na Ásia-Pacífico exige, portanto, que os fornecedores demonstrem como os equipamentos se comportam em várias medidas ambientais.
Por Tamanho de Data Center:
As Instalações de Hiperescala Impulsionam o Aumento de Demanda Mais RápidoOs grandes data centers detinham 34,38% do tamanho do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026. Sua base instalada inclui campi de nuvem e colocation que estão passando por atualizações de densidade e programas de renovação de resfriamento. Os data centers de hiperescala devem expandir-se a um CAGR de 13,69% até 2032. Esses campi são cada vez mais projetados com resfriamento líquido, coletores de CDU e capacidade de teste no local desde o início. Isso muda o escopo do equipamento porque o resfriamento de alta densidade é incluído como um elemento central do projeto. Os operadores de hiperescala também podem usar a prontidão para resfriamento líquido para atrair inquilinos de inteligência artificial que precisam de alta densidade de rack desde o primeiro dia de operações. Suas decisões de compra moldam os padrões para os fornecedores em toda a região.
Os data centers de médio porte frequentemente atendem a empresas que migram cargas de trabalho de instalações locais. É mais provável que adicionem sistemas modernos de água gelada e zonas isoladas prontas para inteligência artificial do que busquem uma conversão líquida completa. Os sites menores geralmente se concentram em atualizações de resfriamento de precisão e melhorias de eficiência energética. Suas decisões de resfriamento são mais impulsionadas pela conformidade com o PUE e pelos custos operacionais do que pela densidade extrema. Isso cria um amplo conjunto de perfis de demanda no mercado de resfriamento sustentável de data centers na Ásia-Pacífico. Os fornecedores precisam de produtos escaláveis que se adaptem a grandes campi, projetos de retrofit e implantações menores. Um portfólio que suporte cada categoria de tamanho pode reduzir a dependência de um grupo restrito de projetos de hiperescala.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Definem os Requisitos para a Nova CapacidadeOs provedores de serviços em nuvem detinham 38,03% do mercado de resfriamento sustentável de data centers na Ásia-Pacífico em 2026. Eles também são o tipo de data center de crescimento mais rápido até 2032. Seus compromissos de sustentabilidade e a expansão de serviços de inteligência artificial criam requisitos internos rigorosos para equipamentos de resfriamento. Grandes projetos de nuvem podem exigir baixo WUE, resfriamento direto ao chip e controles integrados ao mesmo tempo. Essas especificações influenciam a seleção de equipamentos em toda a cadeia de fornecimento. Os fornecedores que conseguem atender a todos os requisitos ganham vantagem nos ciclos de aquisição de longo prazo. O tamanho e a taxa de expansão do segmento fazem dele a principal fonte de demanda por sistemas de resfriamento avançados.
Os provedores de colocation estão se tornando participantes mais ativos no gerenciamento térmico, em vez de meros fornecedores passivos de espaço. Alguns estão oferecendo resfriamento líquido como serviço, que inclui CDUs, distribuição de água fria e monitoramento. Isso pode atrair clientes empresariais que não possuem equipes internas de resfriamento líquido. As instalações empresariais e de borda continuam a usar chillers eficientes, economizadores de free cooling e controles térmicos. Frequentemente evitam o custo de uma conversão líquida abrangente quando as densidades de rack permanecem moderadas. Esses sites fornecem demanda contínua para produtos estabelecidos baseados em ar e de água gelada. A combinação de demanda de nuvem, colocation, empresarial e de borda torna o setor de resfriamento sustentável de data centers na Ásia-Pacífico menos dependente de qualquer modelo operacional único.
Análise Geográfica
China
A China detinha 34,62% do mercado de resfriamento regional em 2026, tornando-se o maior mercado nacional. Os grandes clusters de computação de inteligência artificial do país e os hubs de data centers apoiados por políticas sustentam a demanda por sistemas de resfriamento de maior desempenho. A estratégia Dados do Leste, Computação do Oeste direciona a capacidade para as províncias ocidentais ricas em energia e molda o planejamento das instalações. A China exige que novas instalações de grande porte e hiperescala atinjam PUE abaixo de 1,25, enquanto os nós de hub nacionais têm um limite máximo de 1,2. Os padrões de compras verdes também estabelecem um teto de WUE de 2,5 L/kWh. A Associação Chinesa de Tecnologia de Conservação de Energia em Eletrônica emitiu a norma T/DZJN 386-2025 para resfriamento de data centers de inteligência artificial em janeiro de 2025. A norma apoia o resfriamento líquido para ambientes de alta densidade e fornece uma estrutura para fatores de carga de resfriamento e WUE. Os fornecedores domésticos também estão construindo capacidade de equipamentos de resfriamento líquido, o que fortalece as opções de fornecimento local e aumenta a pressão competitiva sobre os fornecedores estrangeiros.
Índia
A Índia deve expandir-se a um CAGR de 13,94% até 2032 no mercado de resfriamento sustentável de data centers na Ásia-Pacífico, a taxa mais rápida entre as geografias cobertas. O investimento em hiperescala está se expandindo além de Mumbai para Chennai, Hyderabad e Delhi NCR. O Google está desenvolvendo um campus de data center de inteligência artificial de 1 GW em Visakhapatnam, enquanto a AWS planejou um campus de 473 MW em Navi Mumbai. A escala da Índia a torna um local-chave para aquisição de equipamentos de resfriamento, capacidade de serviço local e desenvolvimento de produtos. A Daikin anunciou planos em junho de 2026 para uma base de pesquisa e desenvolvimento na Índia focada em ar-condicionado de grande escala e resfriamento de data centers. A Submer também assinou um memorando de entendimento com Madhya Pradesh para desenvolver até 1 GW de data centers de inteligência artificial resfriados a líquido. O uso de água, a disponibilidade de energia e os processos de aprovação influenciarão o mix de sistemas usado nesses sites. Os projetos de circuito fechado e os equipamentos que reduzem a complexidade do comissionamento em campo podem ser bem adequados ao rápido ciclo de construção do país.
Sudeste Asiático, Japão, Austrália e Coreia do Sul
O aumento de capacidade de Johor, na Malásia, tornou o estado um importante destino de equipamentos de resfriamento, enquanto os requisitos mais rígidos do Green Mark de Singapura apoiam o free cooling do lado líquido e o uso de chillers de alta eficiência. O investimento de fabricação da Vertiv em Senai apoia rotas de fornecimento de equipamentos mais curtas para projetos no Sudeste Asiático. A direção política do Japão favorece um melhor desempenho de PUE e capacidade fora de Tóquio e Osaka, onde as condições climáticas podem proporcionar mais horas de free cooling. A Austrália também se beneficia de condições que suportam o resfriamento adiabático e evaporativo em áreas adequadas. A Coreia do Sul é um centro de desenvolvimento tecnológico para resfriamento por imersão, apoiado por seu ecossistema de eletrônicos e semicondutores. A LG Electronics, a SK Enmove e a Green Revolution Cooling assinaram um memorando em 2025 para desenvolver resfriamento por imersão líquida para data centers de inteligência artificial. A Indonésia representa um centro de demanda em desenvolvimento à medida que a construção de data centers se expande ao redor de Jacarta. Em todas essas geografias, as medidas de eficiência ISO/IEC e as aprovações ambientais locais continuarão a afetar a escolha da tecnologia.
Cenário Competitivo
Concentração do Mercado
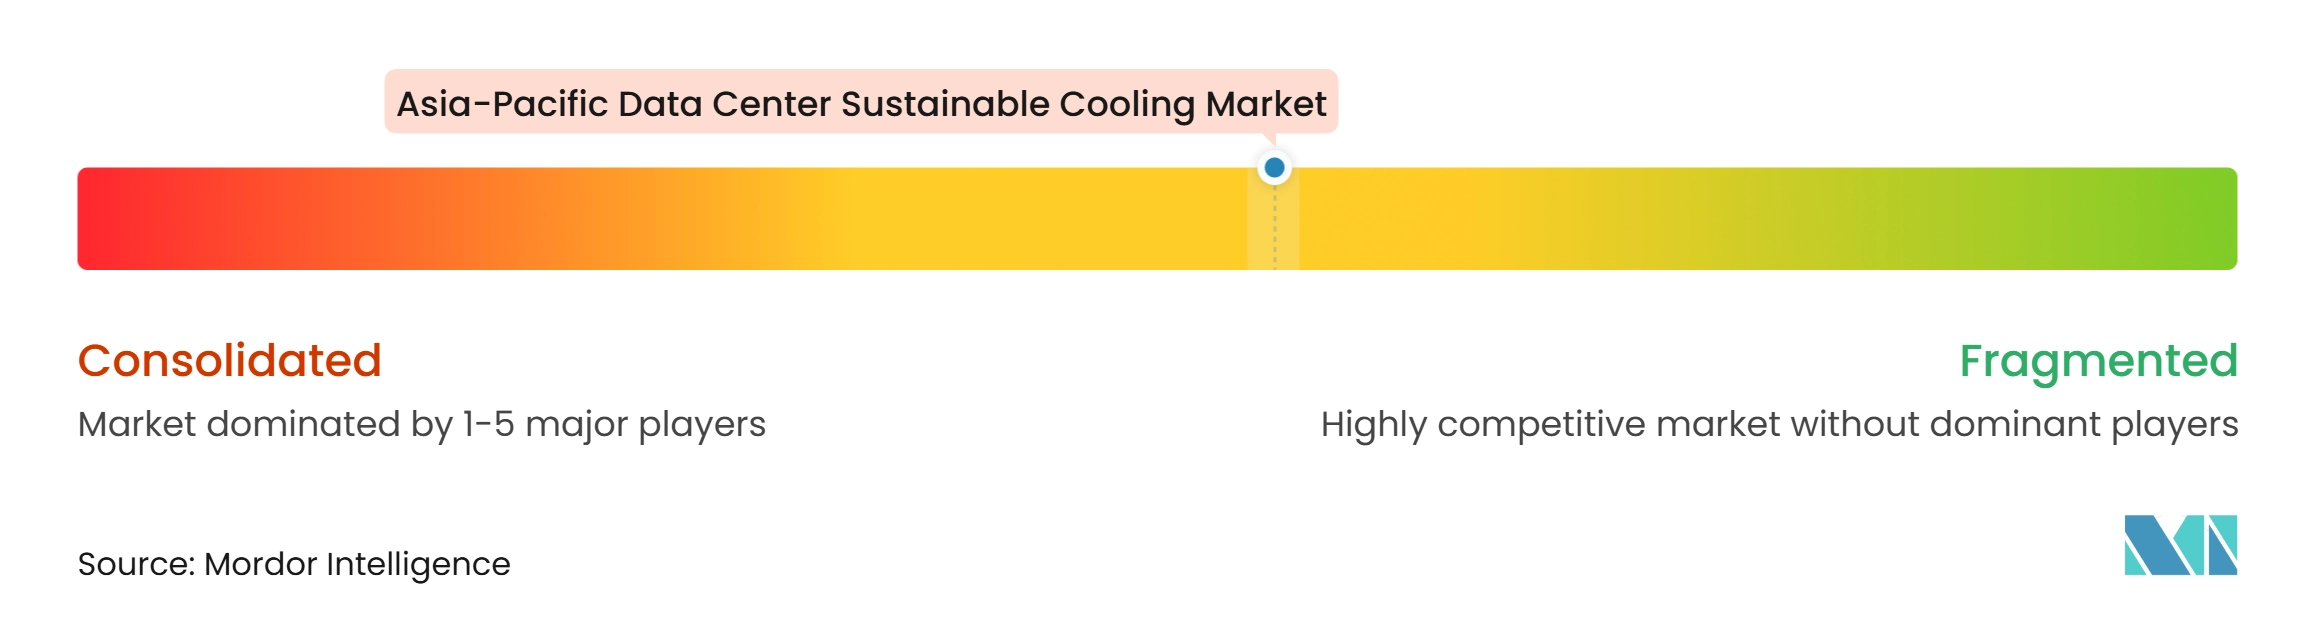
O mercado de resfriamento sustentável de data centers na Ásia-Pacífico é moderadamente fragmentado entre as tecnologias individuais, mas a consolidação de portfólio está aumentando. Os fornecedores de equipamentos estabelecidos estão adicionando capacidade de resfriamento líquido para que possam oferecer sistemas térmicos completos. A Schneider Electric concluiu um investimento de controle de 75% na Motivair em fevereiro de 2025. Posteriormente, introduziu um portfólio integrado que inclui CDUs, trocadores de calor de porta traseira, placas frias, chillers e circuitos de sistema de resfriamento de tecnologia. Essa abordagem reduz o trabalho de integração para os operadores de data centers que adquirem múltiplos elementos de um sistema de resfriamento. A Trane Technologies concluiu sua aquisição da LiquidStack em março de 2026, adicionando distribuição direta ao chip e resfriamento por imersão ao seu portfólio. A transação fortaleceu sua posição em rejeição de calor e resfriamento de precisão. A atividade de patentes em sistemas de coletores e design de fluidos de imersão também indica que a engenharia de aplicações está se tornando mais importante à medida que as implantações avançam além dos projetos piloto.
A Ecolab concluiu sua aquisição da CoolIT Systems em julho de 2026 por 4,75 bilhões de USD. A aquisição traz química de fluido refrigerante, tratamento de água, gerenciamento de fluidos e equipamentos de resfriamento líquido para uma oferta mais ampla. As vendas da CoolIT haviam aumentado mais de 100% no acumulado do ano no momento do fechamento. A Vertiv está aumentando a capacidade de fabricação e testes para sistemas de resfriamento prontos para inteligência artificial, refletindo a necessidade de fornecimento confiável e validação para aplicações de alta densidade. Esses movimentos mostram que as empresas líderes estão competindo por meio de portfólios combinados de equipamentos, suporte à implantação e capacidade de serviço de ciclo de vida. O foco competitivo está mudando de produtos individuais para a capacidade de gerenciar toda a cadeia térmica. Isso favorece as empresas que conseguem coordenar hardware, controles, fluidos e recursos de serviço local.
Oportunidades abertas permanecem em módulos integrados em fábrica para data centers de borda e menores. Esses sites precisam de equipamentos que possam operar em condições externas e industriais, mas grande parte do investimento dos fornecedores permanece direcionada a instalações de hiperescala. A Delta Electronics e a Mitsubishi Electric combinam resfriamento de ar de precisão com portfólios de resfriamento líquido em expansão em toda a região. A Grundfos e a Xylem podem aplicar expertise em bombeamento e distribuição de fluidos a circuitos de resfriamento primários e gerenciamento de fluido refrigerante. A Munters mantém uma posição relevante em aplicações de resfriamento adiabático e evaporativo, especialmente onde o clima suporta free cooling prolongado. Os fabricantes regionais na China, Coreia do Sul e Taiwan também se beneficiam da proximidade com as cadeias de fornecimento domésticas e as necessidades dos clientes locais. Sua presença reforça a necessidade de os fornecedores estabelecidos combinarem portfólios amplos com engenharia responsiva, serviço local confiável e equipamentos configurados para as condições regionais dos sites.
Líderes do Setor de Resfriamento Sustentável de Data Centers na Ásia-Pacífico
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Delta Electronics, Inc.
- Munters AB
- Trane Technologies plc
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Grundfos Holding A/S
- Xylem Inc.
- NTT Facilities, Inc.
- Fujitsu Limited
Desenvolvimentos industriais recentes em Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico
- Outubro de 2026: A Vertiv concluiu a primeira implantação de resfriamento líquido direto ao chip de alta densidade da Índia no CLDC Mumbai 01 em Navi Mumbai. A instalação usa o sistema Secondary Fluid Network (SFN) da Vertiv para suportar 30 MW de cargas de trabalho de inteligência artificial. O projeto também envolveu o desenvolvimento de capacidades de fabricação local para skids de circuito de resfriamento personalizados, fortalecendo as capacidades de fornecimento da Índia para resfriamento de data centers de alta densidade.
- Julho de 2026: A Vertiv anunciou investimentos em seu campus Tognana perto de Pádua, Itália, com previsão de dobrar a capacidade de produção de chillers até o final de 2026 e estabelecer um laboratório de testes integrado de grande escala para validar o desempenho de chillers e sistemas de resfriamento líquido em condições de alta densidade. A conclusão do laboratório está prevista para o início de 2027.
- Julho de 2026: A Ecolab concluiu sua aquisição da CoolIT Systems por 4,75 bilhões de USD em 2 de julho de 2026. As vendas acumuladas no ano da CoolIT haviam aumentado mais de 100% antes do fechamento, impulsionadas pela demanda de resfriamento líquido direto ao chip para data centers de inteligência artificial, e a empresa tinha projeção de gerar 550 milhões de USD em vendas nos 12 meses seguintes ao anúncio.
- Maio de 2026: A Daikin Holdings Singapore e a Delta Electronics assinaram um memorando de entendimento para desenvolver conjuntamente soluções de Unidade de Distribuição de Fluido Refrigerante (CDU) de próxima geração para data centers de inteligência artificial e computação de alto desempenho na ASEAN e Oceania. A parceria combina a expertise de resfriamento em nível de instalação da Daikin com as tecnologias de resfriamento líquido do lado do servidor da Delta Electronics, visando densidades de potência de rack de 100 kW a 3.000 kW.
Escopo do Relatório do Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico
O Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico refere-se ao mercado regional de tecnologias, sistemas e serviços de resfriamento energeticamente eficientes, de baixo carbono e conscientes do uso de água, projetados para gerenciar cargas térmicas em data centers na Ásia-Pacífico, minimizando o impacto ambiental, abrangendo resfriamento líquido (direto ao chip, por imersão, trocadores de calor de porta traseira), economização pelo lado do ar/free cooling, resfriamento evaporativo e adiabático, chillers com refrigerantes de baixo potencial de aquecimento global, recuperação de calor residual, otimização térmica orientada por inteligência artificial e sistemas de circuito fechado eficientes em água.
O Relatório do Mercado de Resfriamento Sustentável de Data Centers na Ásia-Pacífico é Segmentado por Tecnologia de Resfriamento (Resfriamento Baseado em Ar, Resfriamento Líquido Direto ao Chip, Resfriamento por Imersão, Trocadores de Calor de Porta Traseira, Resfriamento Evaporativo e Adiabático, Sistemas de Free Cooling e Economizadores, e Outras Tecnologias de Resfriamento Sustentável), Tecnologia de Rejeição de Calor (Sistemas Resfriados a Ar, Sistemas Resfriados a Água, Rejeição de Calor Evaporativa, Resfriadores a Seco e Sistemas Híbridos de Rejeição de Calor), Componente do Sistema de Resfriamento (Unidades de Distribuição de Resfriamento (CDUs), Chillers, Torres de Resfriamento, Trocadores de Calor, Bombas e Sistemas de Distribuição de Fluidos, Ventiladores e Equipamentos de Tratamento de Ar, e Sistemas de Controle e Monitoramento de Resfriamento), Abordagem de Sustentabilidade (Resfriamento Energeticamente Eficiente, Resfriamento Eficiente em Água, Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global, Resfriamento com Recuperação de Calor e Otimização Integrada de Resfriamento e Controles), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e de Borda) e Geografia (China, Índia, Japão, Austrália, Singapura, Coreia do Sul, Malásia, Indonésia e Restante da Ásia-Pacífico). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento Baseado em Ar |
| Resfriamento Líquido Direto ao Chip |
| Resfriamento por Imersão |
| Trocadores de Calor de Porta Traseira |
| Resfriamento Evaporativo e Adiabático |
| Sistemas de Free Cooling e Economizadores |
| Outras Tecnologias de Resfriamento Sustentável |
| Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água |
| Rejeição de Calor Evaporativa |
| Resfriadores a Seco |
| Sistemas Híbridos de Rejeição de Calor |
| Unidades de Distribuição de Resfriamento (CDUs) |
| Chillers |
| Torres de Resfriamento |
| Trocadores de Calor |
| Bombas e Sistemas de Distribuição de Fluidos |
| Ventiladores e Equipamentos de Tratamento de Ar |
| Sistemas de Controle e Monitoramento de Resfriamento |
| Resfriamento Energeticamente Eficiente |
| Resfriamento Eficiente em Água |
| Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global |
| Resfriamento com Recuperação de Calor |
| Otimização Integrada de Resfriamento e Controles |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Coreia do Sul |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tecnologia de Resfriamento | Resfriamento Baseado em Ar |
| Resfriamento Líquido Direto ao Chip | |
| Resfriamento por Imersão | |
| Trocadores de Calor de Porta Traseira | |
| Resfriamento Evaporativo e Adiabático | |
| Sistemas de Free Cooling e Economizadores | |
| Outras Tecnologias de Resfriamento Sustentável | |
| Por Tecnologia de Rejeição de Calor | Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água | |
| Rejeição de Calor Evaporativa | |
| Resfriadores a Seco | |
| Sistemas Híbridos de Rejeição de Calor | |
| Por Componente do Sistema de Resfriamento | Unidades de Distribuição de Resfriamento (CDUs) |
| Chillers | |
| Torres de Resfriamento | |
| Trocadores de Calor | |
| Bombas e Sistemas de Distribuição de Fluidos | |
| Ventiladores e Equipamentos de Tratamento de Ar | |
| Sistemas de Controle e Monitoramento de Resfriamento | |
| Por Abordagem de Sustentabilidade | Resfriamento Energeticamente Eficiente |
| Resfriamento Eficiente em Água | |
| Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global | |
| Resfriamento com Recuperação de Calor | |
| Otimização Integrada de Resfriamento e Controles | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento sustentável de data centers na Ásia-Pacífico?
O tamanho do mercado é de 4,68 bilhões de USD em 2026 e está estimado em 5,34 bilhões de USD em 2027. A previsão é de atingir 10,03 bilhões de USD até 2032 a um CAGR de 13,44%.
O que está impulsionando a demanda por resfriamento sustentável de data centers na Ásia-Pacífico?
A inteligência artificial e a computação de alto desempenho estão aumentando as cargas de calor dos racks, enquanto os requisitos de PUE, WUE e baixo carbono estão endurecendo os padrões de projeto.
Qual tecnologia de resfriamento lidera o mercado de resfriamento sustentável de data centers na Ásia-Pacífico?
O resfriamento baseado em ar lidera com uma participação de 45,94% em 2026 devido à sua extensa base instalada, embora o resfriamento líquido direto ao chip seja a tecnologia de crescimento mais rápido.
Por que as unidades de distribuição de resfriamento são importantes para data centers de inteligência artificial?
As CDUs conectam os circuitos de água da instalação e as placas frias em nível de rack. Elas são necessárias para a maioria dos projetos de resfriamento líquido direto ao chip e devem expandir-se a um CAGR de 13,84% até 2032.
Qual país tem a maior participação na demanda por resfriamento sustentável na Ásia-Pacífico?
A China lidera com uma participação de 34,62% em 2026, apoiada por clusters de inteligência artificial, desenvolvimento de hubs nacionais e requisitos de eficiência mais rígidos.
Qual geografia deve expandir-se mais rapidamente até 2032?
A Índia deve expandir-se a um CAGR de 13,94%, apoiada pelo desenvolvimento de hiperescala, novos campi de inteligência artificial e expansão da capacidade de resfriamento local.