
Tamaño y Participación del Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.68 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.44 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico por Mordor Intelligence
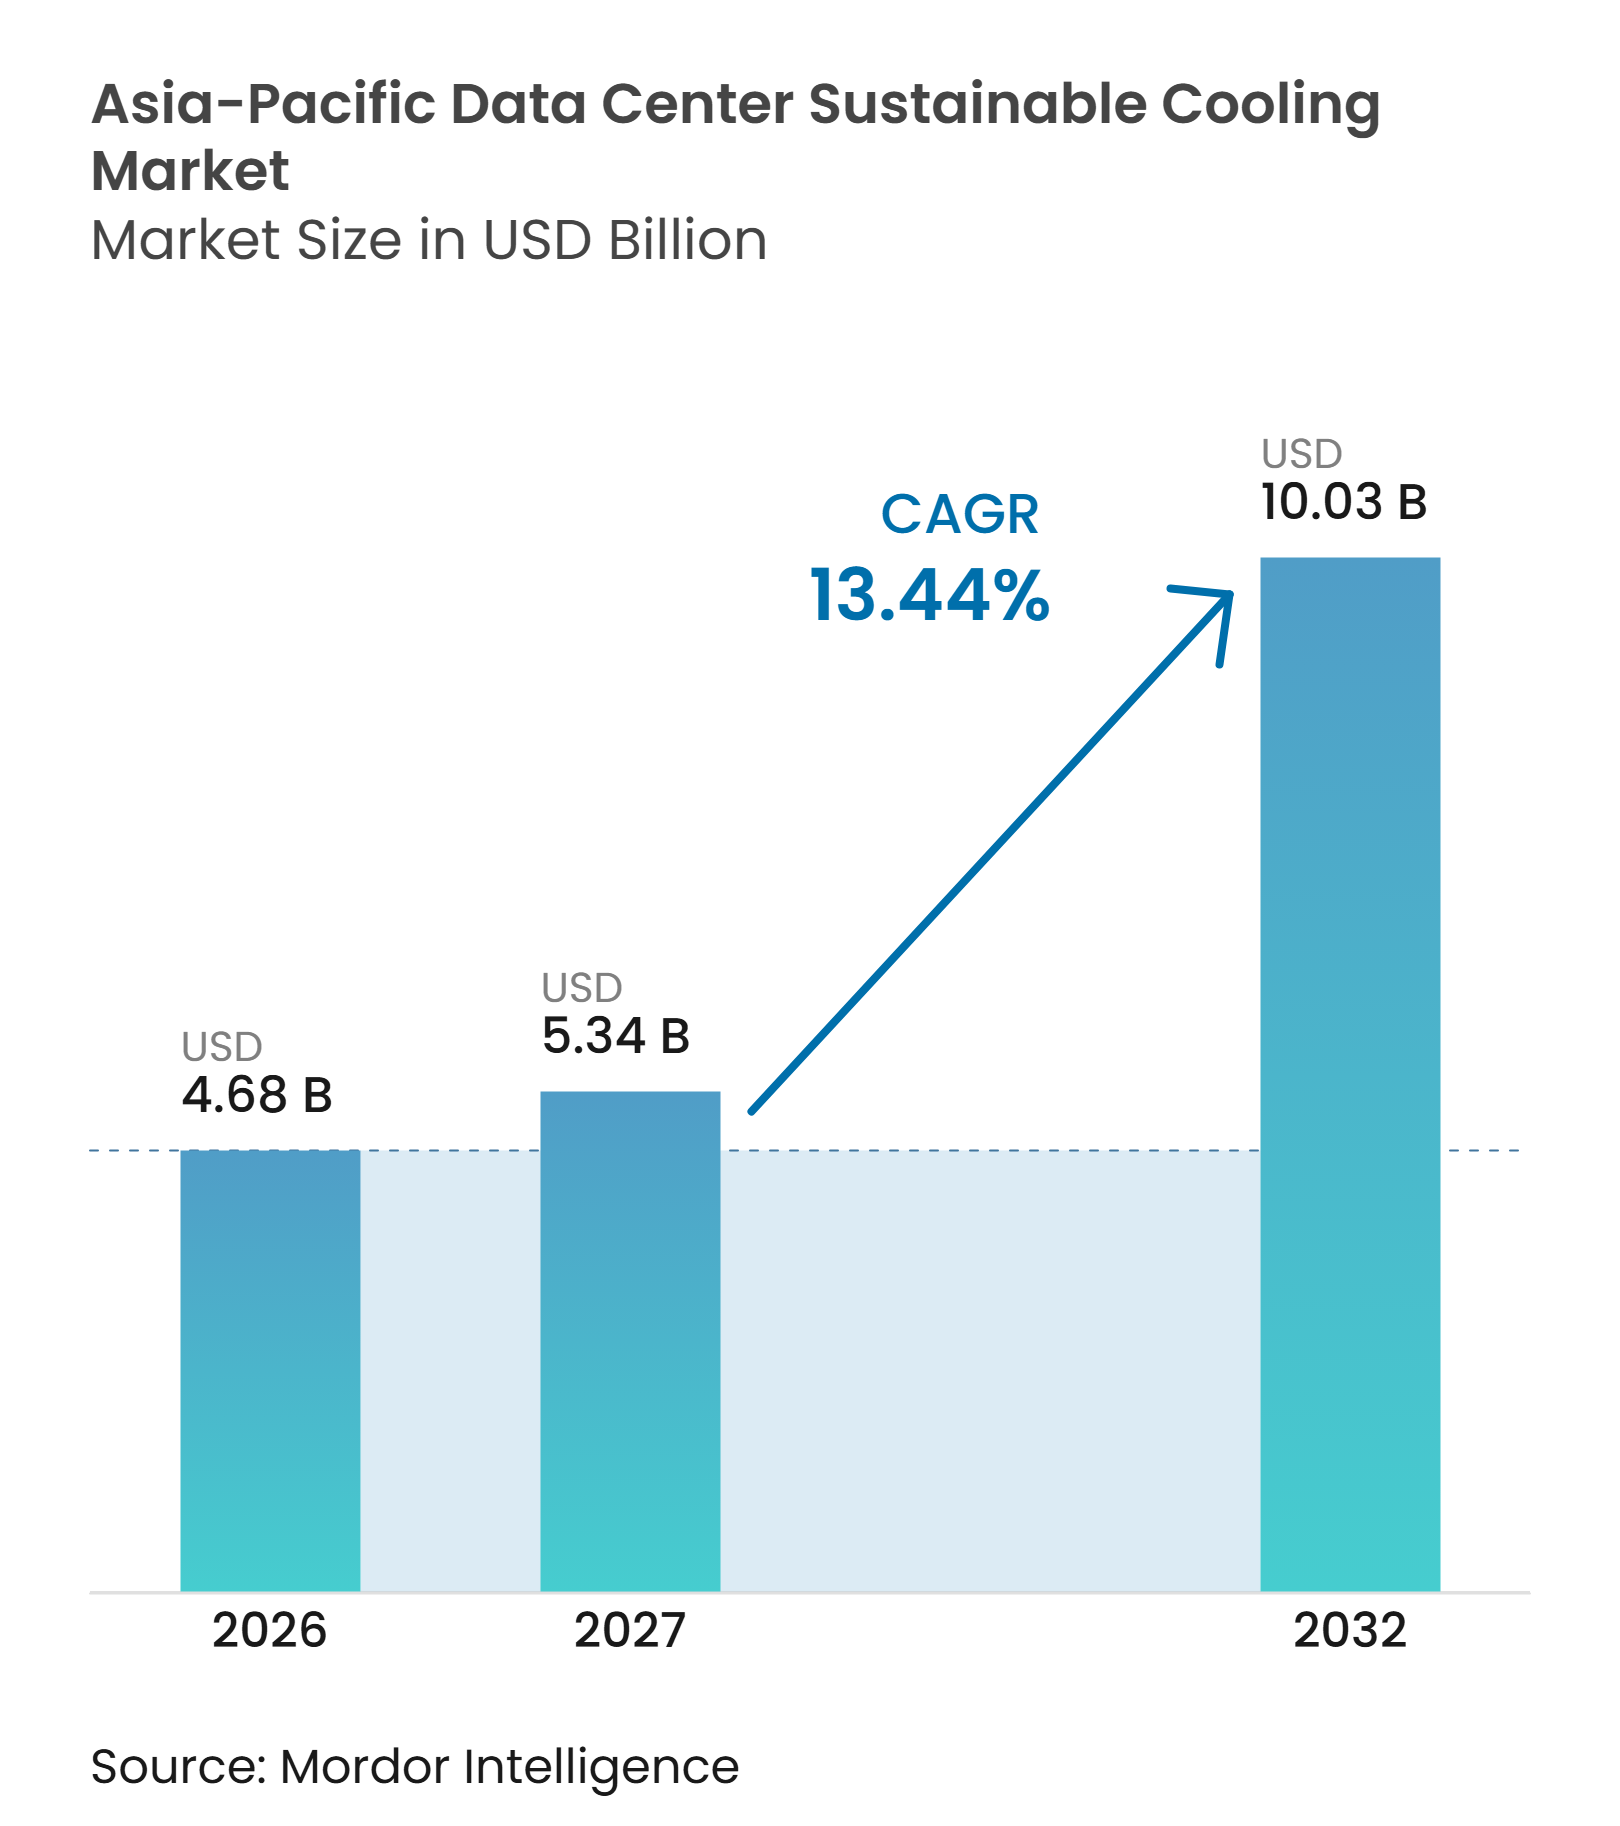
El tamaño del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico fue valorado en 4,68 mil millones de USD en 2026 y se estima que crecerá desde 5,34 mil millones de USD en 2027 hasta alcanzar los 10,03 mil millones de USD para 2032, a una CAGR del 13,44% durante el período de pronóstico (2027-2032). Las mayores densidades de bastidores derivadas de la inteligencia artificial y la computación de alto rendimiento están cambiando los requisitos de refrigeración en toda la región. Las nuevas instalaciones necesitan cada vez más sistemas capaces de gestionar cargas térmicas sostenidas que los sistemas de aire convencionales no pueden manejar de manera económica. Las incorporaciones de capacidad en instalaciones de nube, coubicación e hiperescala están ampliando la base direccionable para equipos y controles de refrigeración. Los objetivos de energía y agua están convirtiendo la eficiencia en un requisito de diseño en lugar de una mejora discrecional. Los proveedores que combinan refrigeración líquida, rechazo de calor, controles y capacidad de servicio están mejor posicionados para apoyar implementaciones complejas en el mercado de refrigeración sostenible para centros de datos en Asia-Pacífico.
Conclusiones Clave del Informe
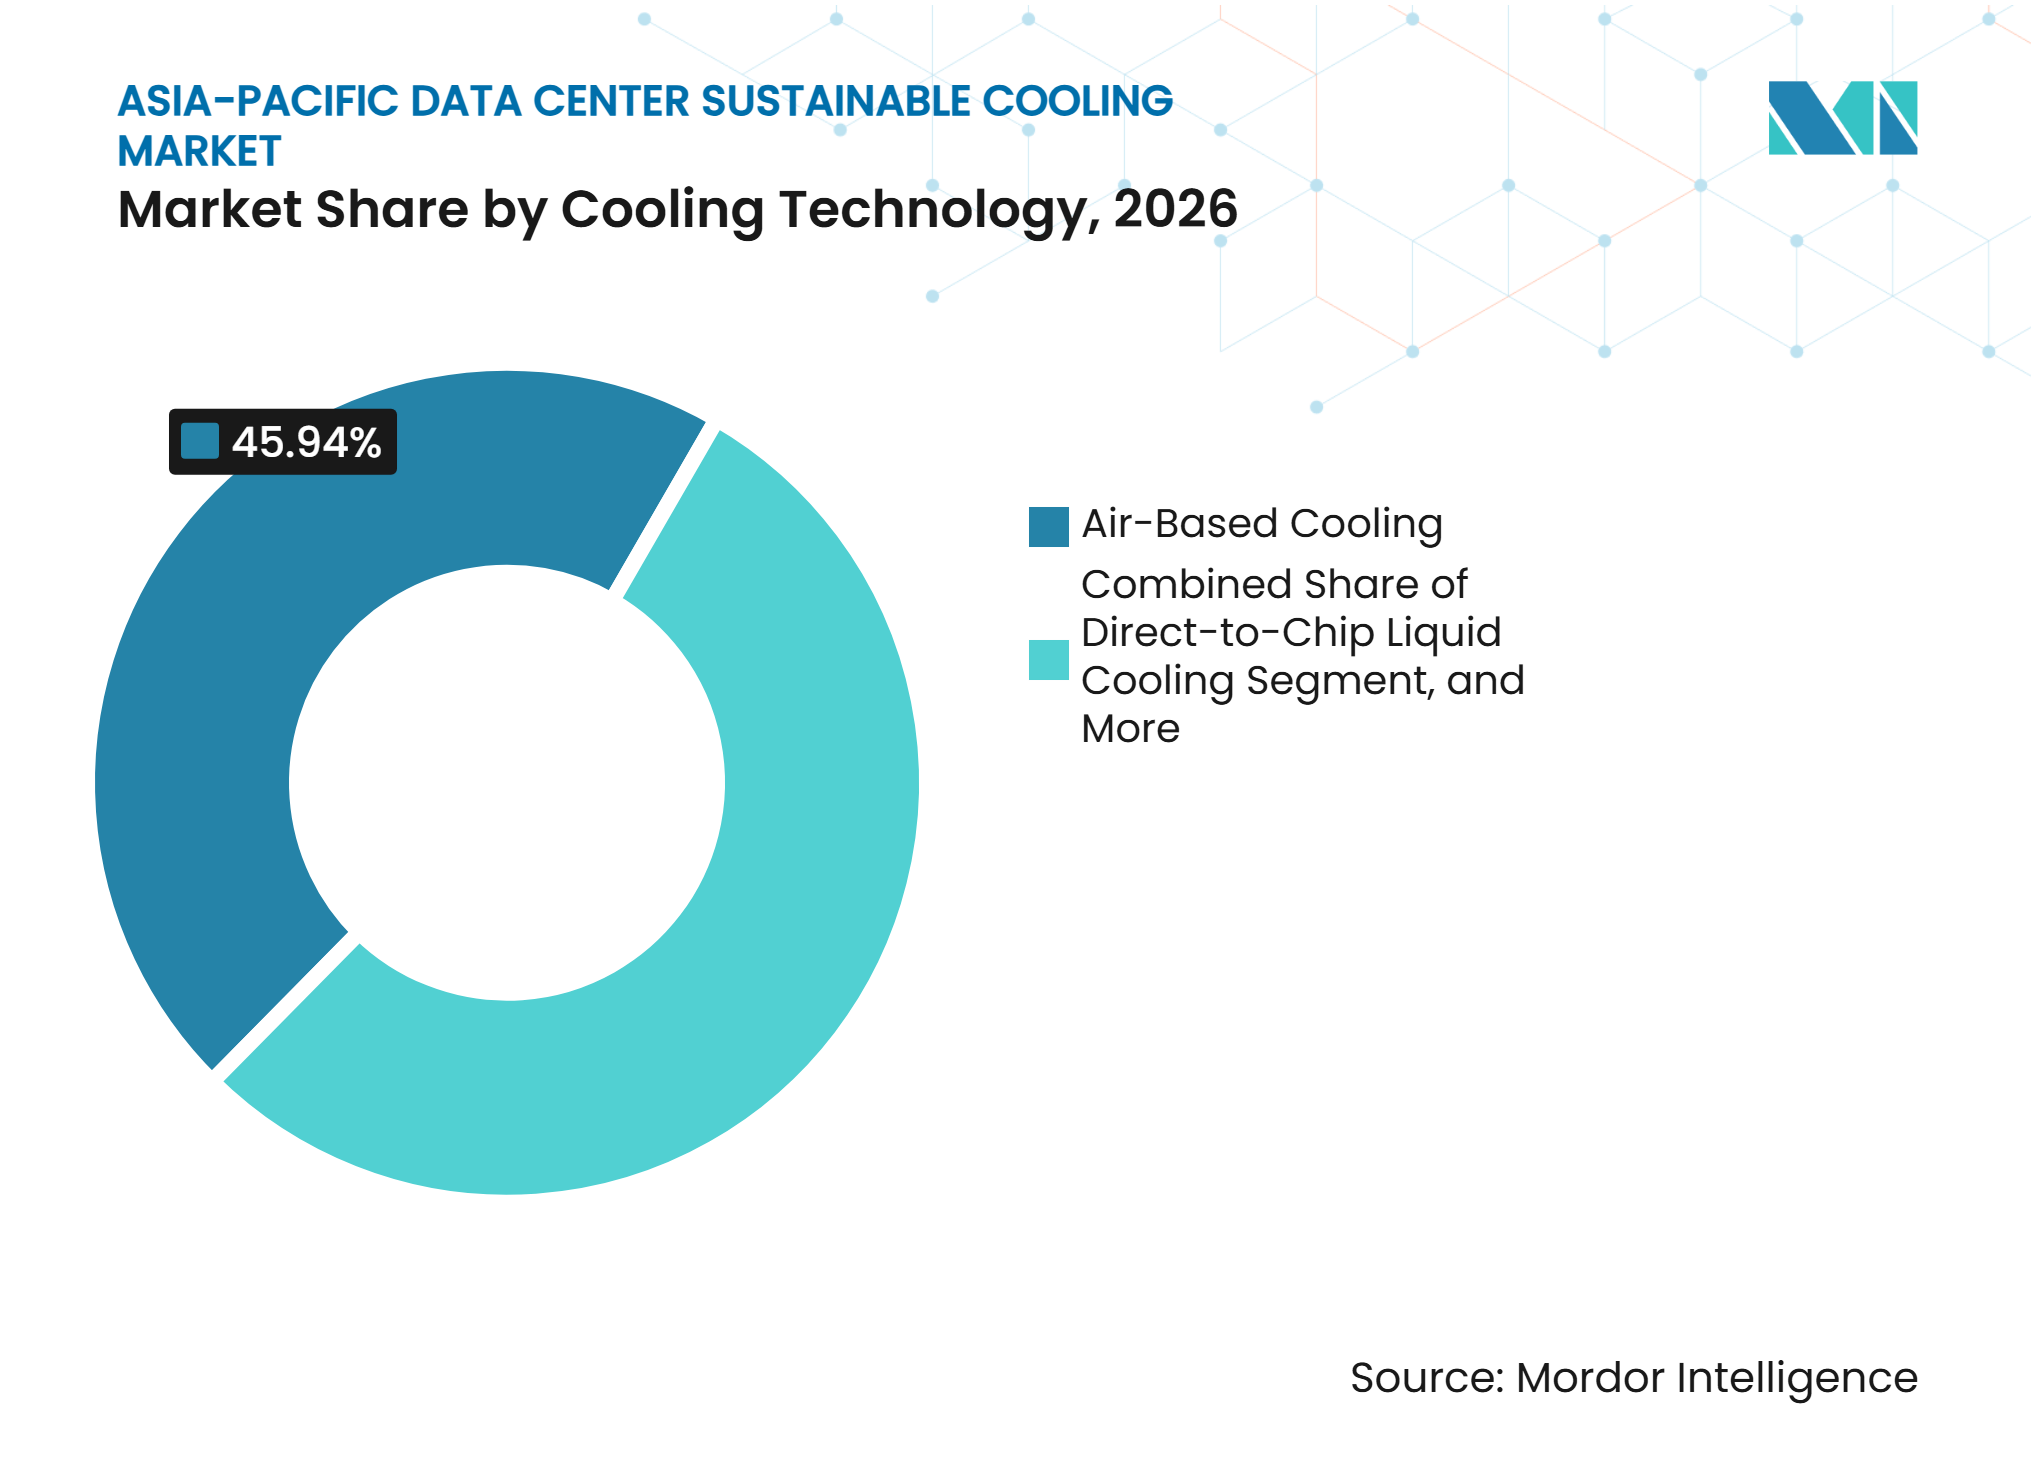
- Por tecnología de refrigeración, la refrigeración basada en aire representó el 45,94% de la participación del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que la refrigeración líquida directa al chip se expanda a una CAGR del 13,57% hasta 2032.
- Por tecnología de rechazo de calor, los sistemas enfriados por aire representaron el 32,27% del mercado en 2026, mientras que se proyecta que los sistemas híbridos de rechazo de calor se expandan a una CAGR del 13,68% hasta 2032.
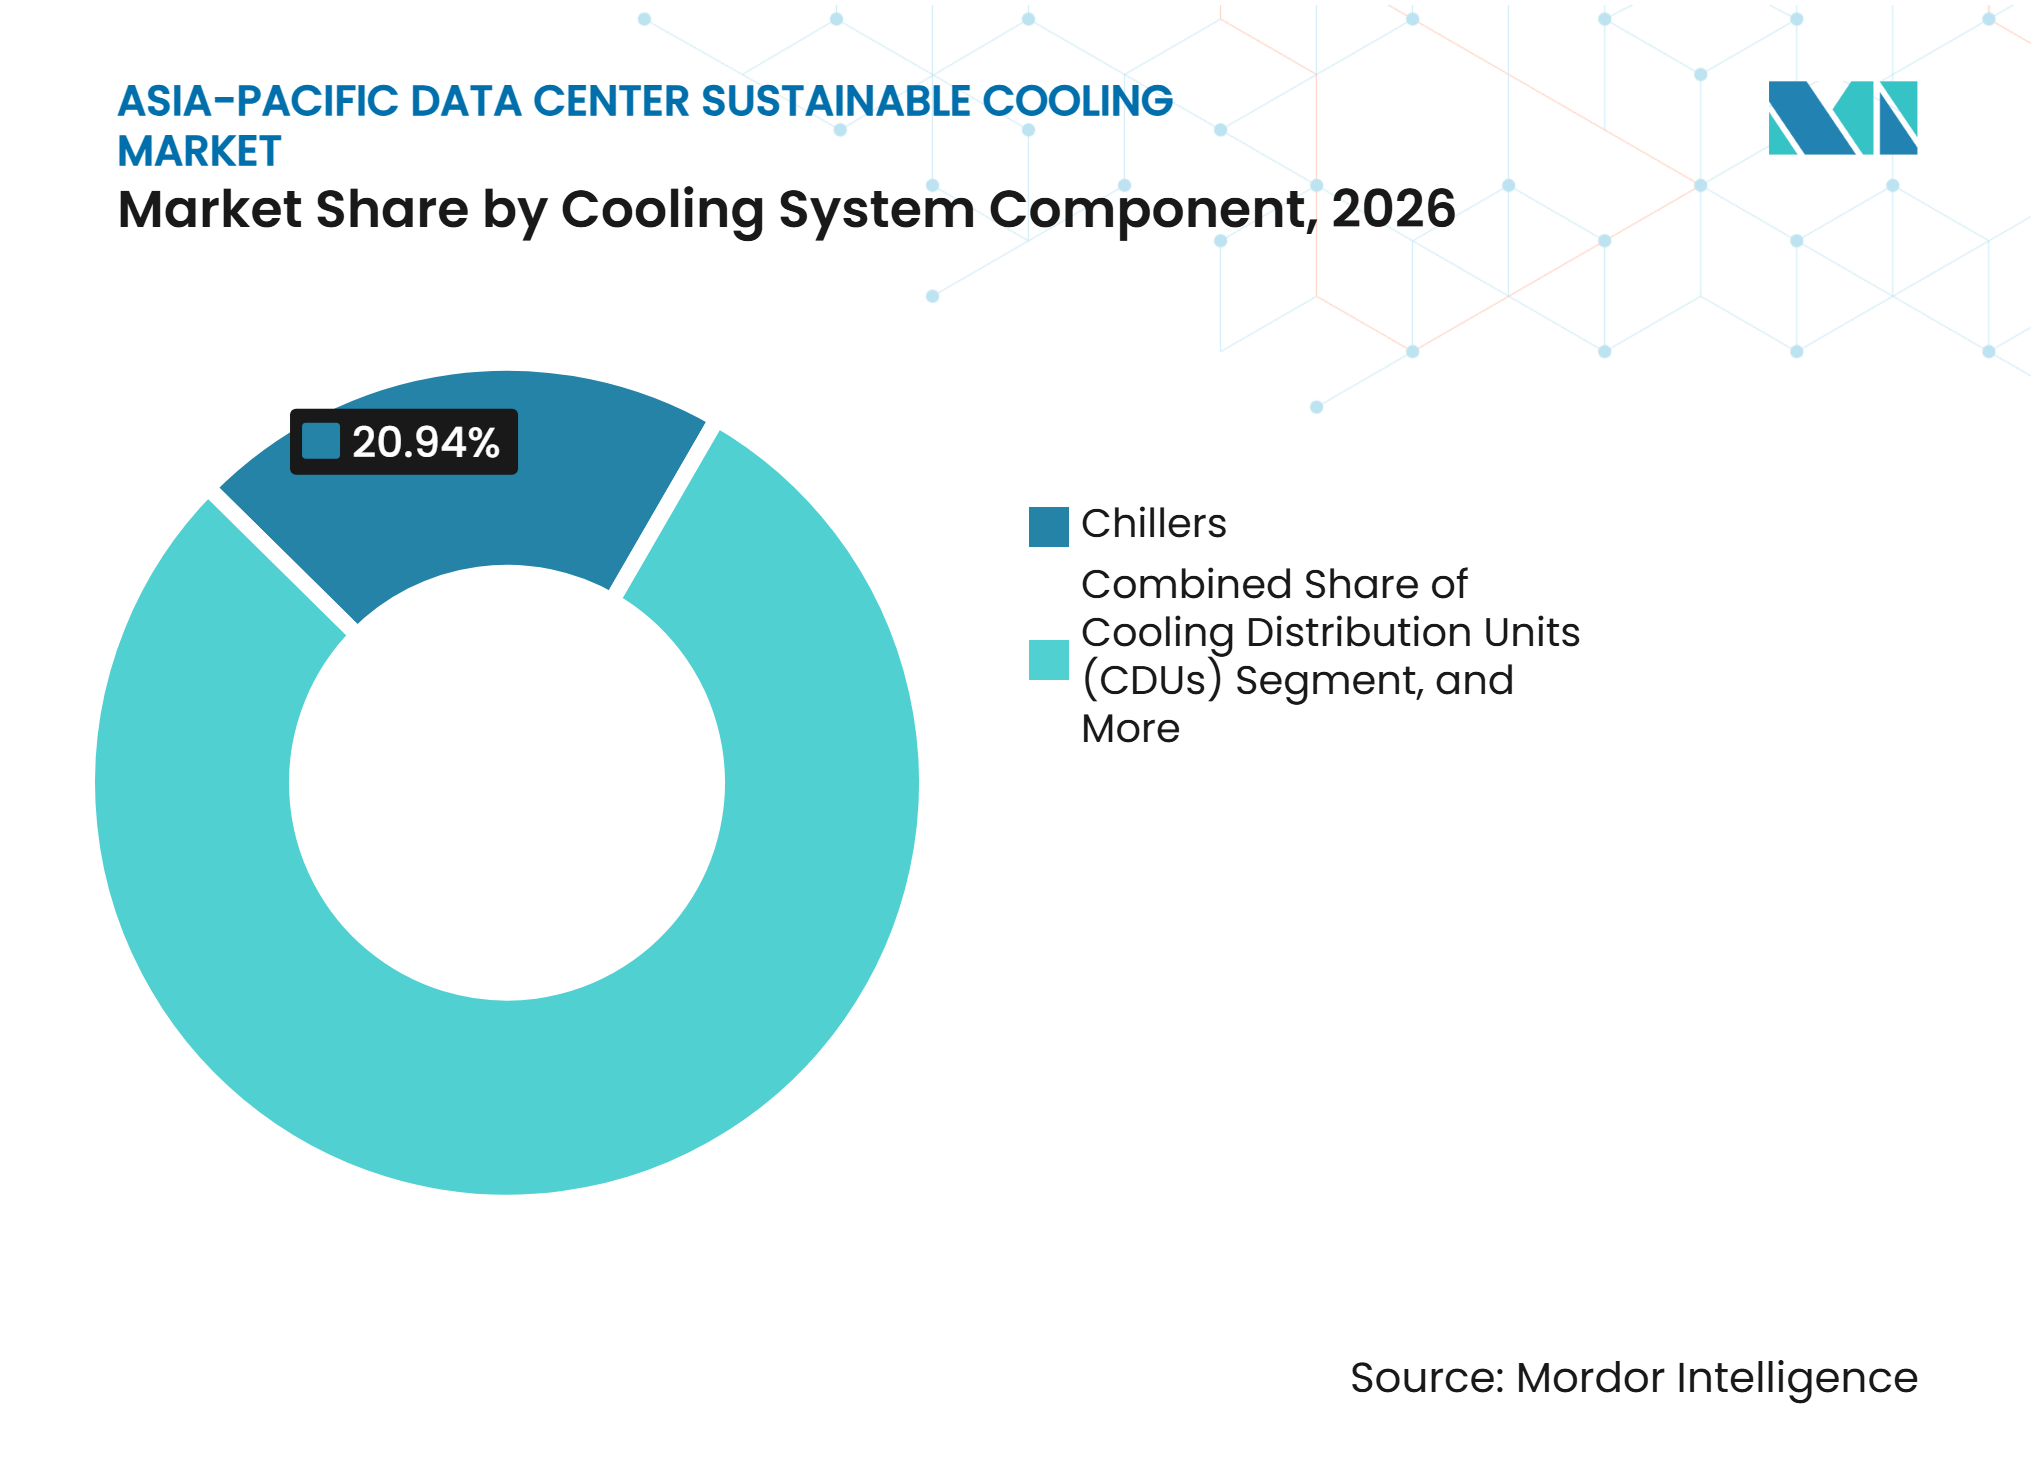
- Por componente del sistema de refrigeración, los enfriadores representaron el 20,94% del mercado en 2026 en el mercado de refrigeración sostenible para centros de datos en Asia-Pacífico, mientras que se proyecta que las unidades de distribución de refrigerante se expandan a una CAGR del 13,84% hasta 2032.
- Por enfoque de sostenibilidad, la refrigeración de eficiencia energética representó el 41,44% del mercado en 2026, mientras que se proyecta que la optimización integrada de refrigeración y los controles se expandan a una CAGR del 13,76% hasta 2032.
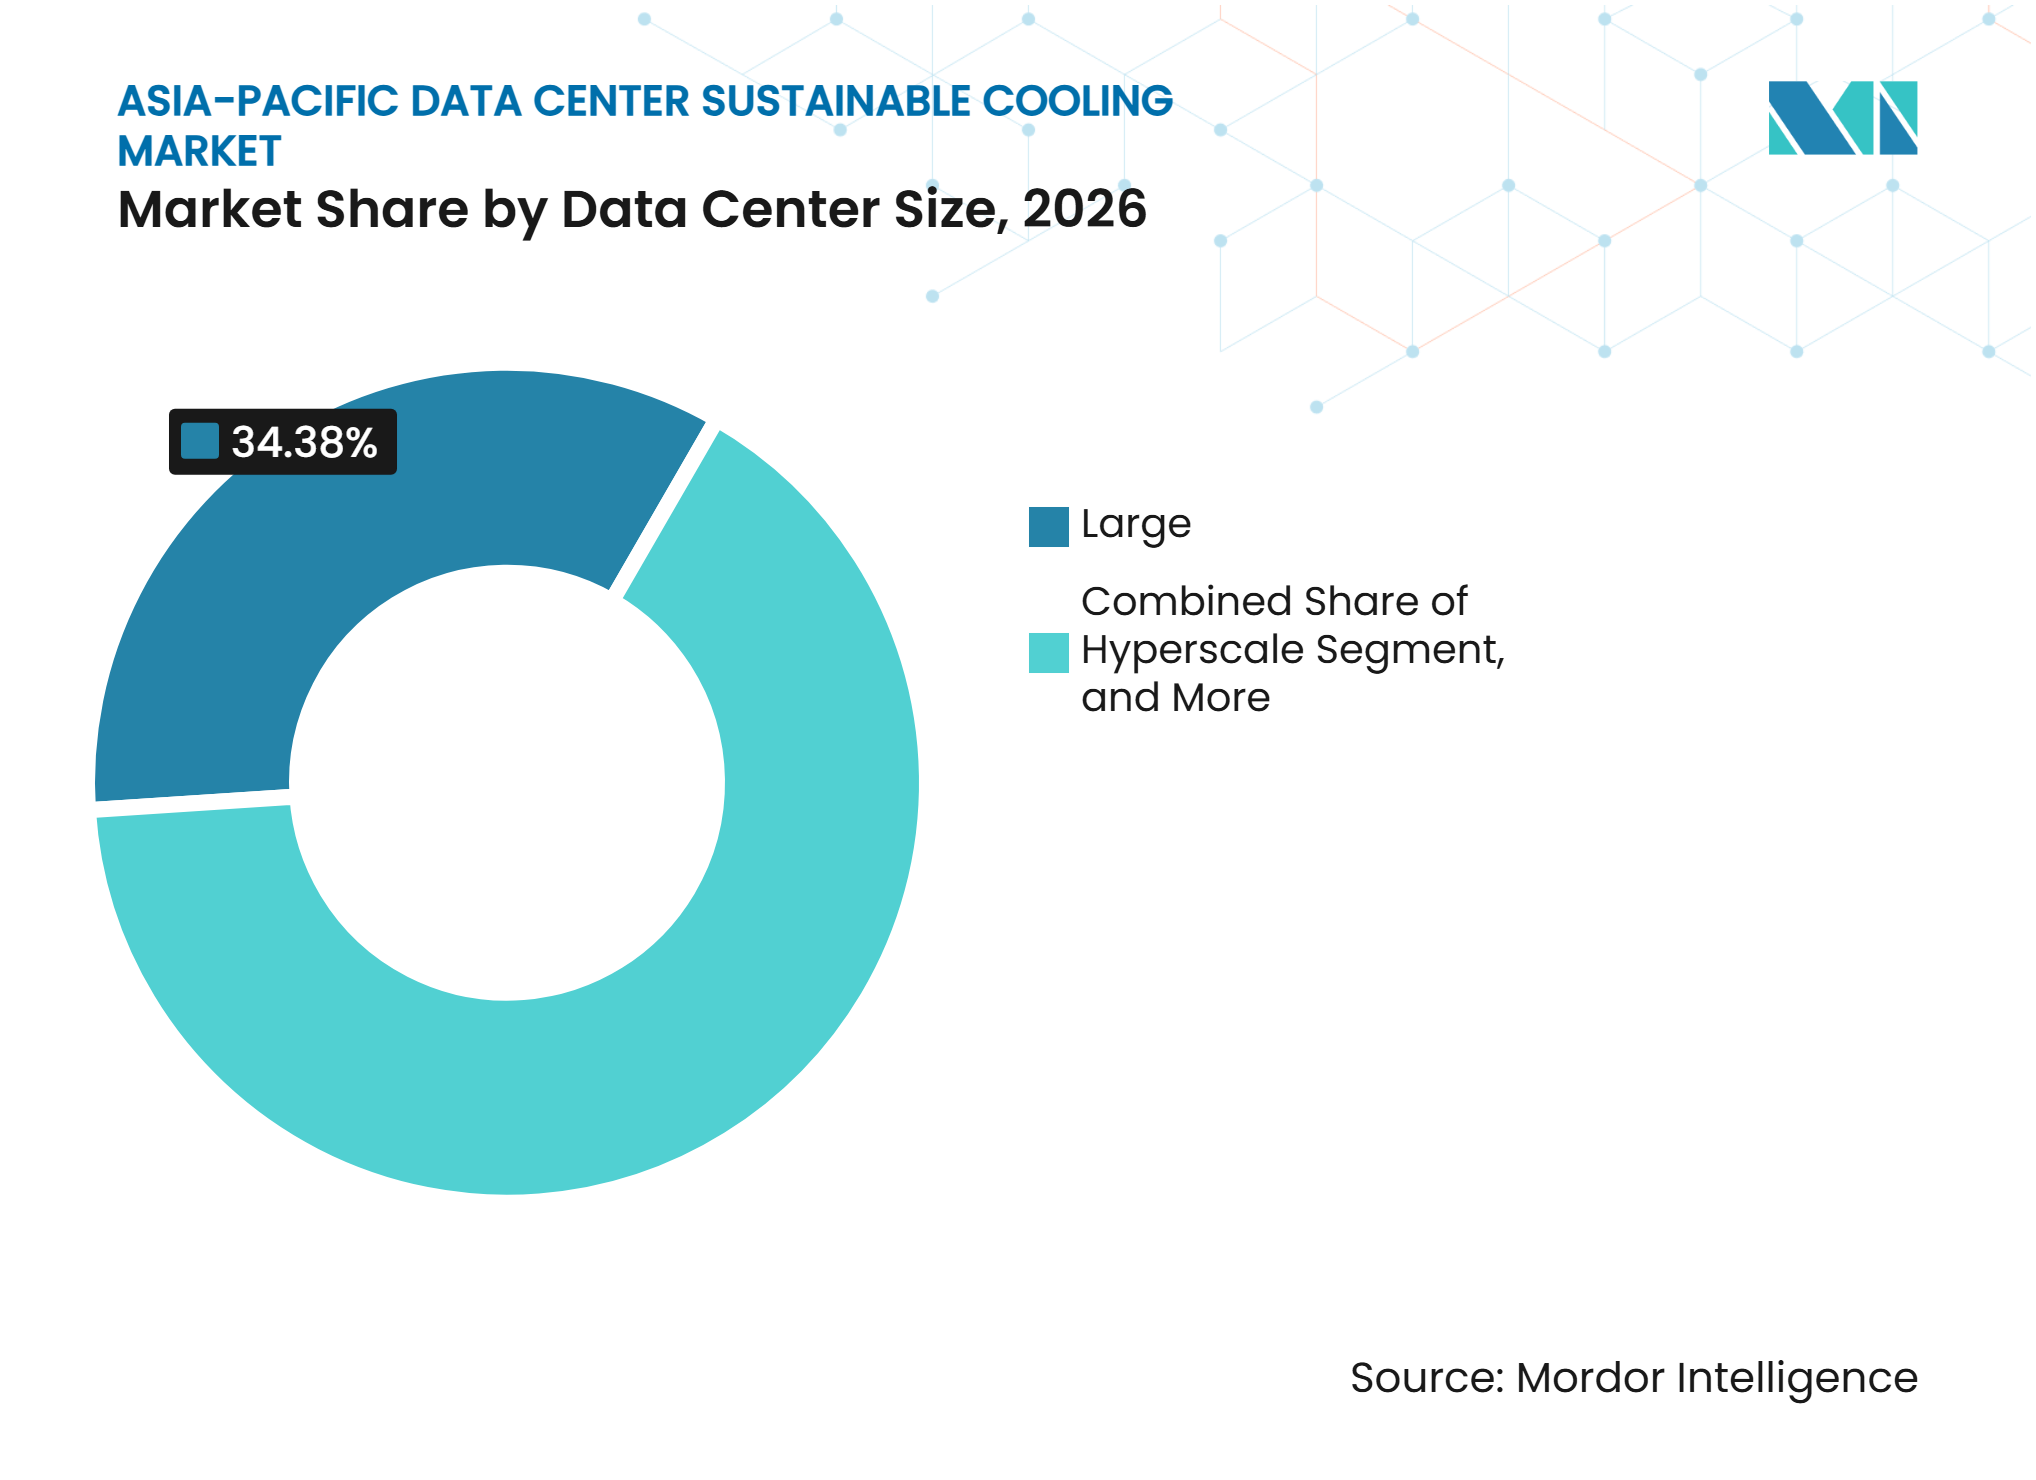
- Por tamaño del centro de datos, los centros de datos grandes representaron el 34,38% del mercado en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 13,69% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 38,03% del mercado en 2026 y se proyecta que crezcan a la tasa más rápida hasta 2032.
- Por geografía, China representó el 34,62% del mercado en 2026, mientras que se proyecta que India se expanda a una CAGR del 13,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densificación de la Potencia por Bastidor en Inteligencia Artificial y Computación de Alto Rendimiento | +3.5% | China, India, Japón, Singapur y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de Capacidad de Hiperescala, Nube y Coubicación | +2.8% | Asia-Pacífico, liderado por Malasia, India, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Requisitos de PUE, WUE y Centros de Datos de Bajo Carbono | +2.2% | China, Singapur, Malasia, Japón, Australia, Indonesia e India | Mediano plazo (2-4 años) |
| Crecimiento de la Computación en el Borde y la Infraestructura Distribuida Habilitada por 5G | +1.4% | India, Indonesia, Corea del Sur, Malasia y el Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia Refrigeración de Circuito Cerrado y Bajo Consumo de Agua Impulsada por el Estrés Hídrico | +1.0% | India, Indonesia, Malasia, Singapur y Australia | Mediano plazo (2-4 años) |
| Fabricación Local y Ecosistemas de Suministro Preparados para Refrigeración Líquida | +0.7% | Malasia, China, India y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densificación de la Potencia por Bastidor en Inteligencia Artificial y Computación de Alto Rendimiento
Las cargas de trabajo de inferencia de inteligencia artificial generalmente requieren entre 20 y 40 kW por bastidor, mientras que las configuraciones de entrenamiento pueden superar los 100 kW por bastidor.[1] Las salas antiguas diseñadas para cargas inferiores a 30 kW por bastidor necesitan cambios sustanciales en la refrigeración antes de poder alojar sistemas de inteligencia artificial de alta densidad. El campus TY1 de Princeton Digital Group en el Gran Tokio admite densidades superiores a 140 kW por bastidor y recibió la certificación NVIDIA DGX-Ready Data Center para refrigeración líquida. Los clústeres de inteligencia artificial también tienden a operar cerca de su pico térmico durante períodos prolongados, dejando menos margen para el alivio de carga parcial en el que dependían los sistemas de refrigeración heredados. ST Telemedia Global Data Centres declaró que su implementación directa al chip en Bangkok admite al menos 150 kW por bastidor y puede reducir el consumo de energía de refrigeración entre un 20 y un 30% en comparación con las configuraciones enfriadas por aire. Este requisito favorece las unidades de distribución de refrigerante, las placas frías, la detección de fugas y los controles capaces de gestionar condiciones térmicas estables y de alta densidad.
Expansión de Capacidad de Hiperescala, Nube y Coubicación
El mercado de refrigeración sostenible para centros de datos en Asia-Pacífico está respaldado por la creciente cartera de construcción de capacidad de nube, coubicación e hiperescala. Las instalaciones diseñadas para cargas de trabajo de inteligencia artificial necesitan equipos dimensionados para densidades de bastidor mucho más altas que las construcciones anteriores. Esto traslada las decisiones de refrigeración a etapas más tempranas del diseño del proyecto y aumenta el valor de los proveedores capaces de coordinar sistemas a nivel de instalación y de bastidor. La coubicación preparada para refrigeración líquida también puede ofrecer un servicio diferenciado a los inquilinos que no pueden operar sus propios sistemas térmicos. Ese modelo de servicio genera demanda de unidades de distribución de refrigerante, distribución de refrigerante, monitoreo y soporte en campo, en lugar de solo equipos independientes. El resultado es una oportunidad de ingresos más amplia en equipos, integración y servicios durante el ciclo de vida.
Requisitos de PUE, WUE y Centros de Datos de Bajo Carbono
Los requisitos de PUE y WUE están reduciendo el rango de diseños viables para los nuevos centros de datos en ubicaciones clave de Asia-Pacífico. Las directrices de China exigen que las nuevas instalaciones grandes e hiperescala alcancen un PUE inferior a 1,25, mientras que los nodos centrales nacionales tienen un límite de 1,2 y las normas de contratación verde establecen un límite de WUE de 2,5 L/kWh.[2] La directriz de desarrollo sostenible de Malasia recomienda un WUE de diseño de 2,2 m³/MWh o inferior y vincula la elegibilidad para incentivos a los requisitos de PUE y WUE. Singapur endureció sus criterios de Marca Verde en marzo de 2025, estableciendo un umbral de PUE de 1,46 al 25% de carga de TI para el estatus Gold Plus. La Guía ASEAN para el Desarrollo Sostenible de Centros de Datos también incluye la gestión del agua y la alineación con el WUE dentro de las expectativas de desarrollo regional. Las normas AISO/IEC 30134-2 e ISO/IEC 30134-9 proporcionan marcos comunes de medición de PUE y WUE que respaldan estos requisitos de eficiencia.
Crecimiento de la Computación en el Borde y la Infraestructura Distribuida Habilitada por 5G
La densidad de las redes 5G está generando demanda de refrigeración compacta en sitios de borde distribuidos. El consumo de datos móviles de India alcanzó los 31 GB por usuario en 2025, un aumento del 12,7% respecto al año anterior. Esto respalda el caso comercial para procesar datos más cerca de los usuarios en lugar de trasladar todo el tráfico a ubicaciones centralizadas. Un estudio de IEEE Access encontró que la gestión térmica consciente de la carga de trabajo puede reducir la temperatura máxima en un 12% y el consumo de energía de refrigeración entre un 20 y un 30% en sitios distribuidos en condiciones tropicales.[3] Las aplicaciones de borde necesitan sistemas sellados y de bajo mantenimiento que puedan funcionar en entornos exteriores o industriales con restricciones. Esto crea espacio para especialistas en refrigeración con equipos diseñados para instalaciones más pequeñas y distribuidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Complejidad de Modernización | -1.8% | Asia-Pacífico, especialmente Japón, Australia y el Gran Seúl | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en HVAC, Refrigeración Líquida y Puesta en Marcha | -1.2% | Asia-Pacífico, especialmente el Sudeste Asiático, India e Indonesia | Mediano plazo (2-4 años) |
| Incertidumbre sobre Compatibilidad de Fluidos, Garantas y Certificaciones | -0.9% | Asia-Pacífico, especialmente Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Restricciones de Agua, Energía y Aprobaciones Ambientales en Centros de Alto Crecimiento | -0.7% | Johor, Bombay, Chennai, Yakarta y Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Complejidad de Modernización
La conversión completa directa al chip en un sitio existente conlleva altos costos por MW para la carga de TI, mientras que las nuevas construcciones con refrigeración líquida requieren una inversión por MW aún mayor. Las instalaciones heredadas a menudo necesitan tuberías, colectores, unidades de distribución de refrigerante, detección de fugas y puesta en marcha, además del hardware de refrigeración. La congestión del suelo elevado, las restricciones de altura y las limitaciones de carga estructural pueden dificultar la conversión. Los operadores también deben mantener los compromisos de tiempo de actividad mientras se realizan las actualizaciones. Esto generalmente requiere un trabajo por fases en lugar de una conversión única en toda la instalación. El costo y la interrupción mantienen la adopción más accesible para los operadores grandes e hiperescala con mayor capacidad de capital.
Escasez de Habilidades en HVAC, Refrigeración Líquida y Puesta en Marcha
La refrigeración líquida integra ingeniería mecánica, gestión de fluidos, operaciones de TI y sistemas de control. Estas capacidades a menudo se han gestionado por separado, y la fuerza laboral disponible no ha crecido al mismo ritmo que la construcción regional. La escasez es más visible en el Sudeste Asiático e India, donde se está añadiendo nueva capacidad rápidamente. Puede aumentar los costos de puesta en marcha externalizados y ralentizar el despliegue de proyectos más complejos. Los proveedores están respondiendo con programas de formación y certificación, pero el déficit continúa afectando los calendarios de implementación. Los sistemas modulares probados en fábrica son, por tanto, valiosos porque reducen el trabajo técnico requerido en el sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Refrigeración:
Los Sistemas Basados en Aire Siguen Siendo Establecidos mientras Avanza la Refrigeración LíquidaLa refrigeración basada en aire representó el 45,94% de la participación del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026, respaldada por la gran base instalada de equipos CRAC y CRAH en instalaciones de coubicación empresariales y de nivel medio. Su posición refleja la infraestructura existente y los menores costos de entrada para aplicaciones de densidad media. Es probable que el segmento pierda peso relativo a medida que los nuevos campus enfocados en inteligencia artificial adopten la refrigeración líquida desde la etapa de diseño. Se proyecta que la refrigeración líquida directa al chip se expanda a una CAGR del 13,57% hasta 2032. Se está adoptando para clústeres de GPU con cargas de bastidor de 70 kW y superiores. La tecnología ofrece una vía directa para eliminar el calor de los procesadores de alta densidad. También requiere un enfoque más integrado de distribución, controles y servicio.
La refrigeración por inmersión tiene una base de ingresos más pequeña, pero se está orientando hacia un uso comercial más amplio. El debate regional de la industria de Castrol identificó las fugas de fluido, el tiempo de implementación y el mantenimiento como barreras importantes para los sistemas de inmersión monofásica. Los intercambiadores de calor de puerta trasera pueden proporcionar una opción intermedia práctica para sitios que gestionan bastidores de 30 a 50 kW. Funcionan con diseños de lado de aire existentes mientras aumentan la capacidad térmica disponible cerca del bastidor. Los sistemas evaporativos, adiabáticos y de enfriamiento gratuito también siguen siendo relevantes en mercados con condiciones ambientales favorables. Australia y Japón pueden utilizar más horas de enfriamiento gratuito en ubicaciones adecuadas, lo que puede reducir la demanda de refrigeración mecánica. Estas tecnologías seguirán coexistiendo porque el clima del sitio, la disponibilidad de agua, la distribución del edificio y la densidad de bastidores difieren en toda la región.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Apoyan la Gestión Flexible de la EficienciaLos sistemas enfriados por aire representaron el 32,27% del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026. Su posición instalada refleja la compatibilidad con la infraestructura de lado de aire establecida y el menor uso directo de agua. Se proyecta que los sistemas híbridos de rechazo de calor se expandan a una CAGR del 13,68% hasta 2032. Estos sistemas combinan enfriamiento seco, operación adiabática y circuitos de agua helada. La combinación permite a los operadores ajustar los modos de operación según las condiciones ambientales y la carga de trabajo. También ayuda a los sitios a gestionar el equilibrio entre PUE y WUE bajo condiciones climáticas y de recursos cambiantes. Esta flexibilidad es especialmente importante en ubicaciones tropicales donde tanto el consumo de energía como el de agua se monitorean de cerca.
Los diseños de circuito cerrado e híbridos pueden reducir la captación de agua dulce entre un 50 y un 70% en comparación con los sistemas evaporativos convencionales. Los diseños enfriados por agua y evaporativos siguen siendo útiles donde los bucles de agua caliente y las condiciones climáticas favorecen una operación eficiente. Los enfriadores secos están ganando relevancia en ubicaciones que enfrentan restricciones hídricas más estrictas. La combinación de refrigeración líquida para bastidores de inteligencia artificial de alta densidad y refrigeración por aire ambiente para equipos de menor densidad respalda el uso de múltiples métodos de rechazo de calor en la misma instalación. Esto reduce la probabilidad de que una sola tecnología satisfaga todos los casos de uso. La industria de refrigeración sostenible para centros de datos en Asia-Pacífico necesitará, por tanto, diseños que puedan configurarse en función de las condiciones locales de agua, el clima y la combinación de cargas de trabajo.
Por Componente del Sistema de Refrigeración:
Las Unidades de Distribución de Refrigerante Ganan Importancia a Medida que se Expanden los Sistemas LíquidosLos enfriadores representaron el 20,94% del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026. Siguen siendo importantes porque suministran agua helada a los sistemas de aire heredados y a los bucles primarios utilizados por los diseños de refrigeración líquida. Se proyecta que las unidades de distribución de refrigerante se expandan a una CAGR del 13,84% hasta 2032. Un sistema directo al chip requiere una unidad de distribución de refrigerante para separar el agua de la instalación del circuito a nivel de bastidor y gestionar la conexión hidráulica. Esto convierte a la unidad de distribución de refrigerante en un componente central de la mayoría de los diseños de refrigeración líquida directa. La demanda del componente aumenta con el número de implementaciones de alta densidad en lugar de solo con la capacidad general de la instalación. También aumenta el valor de los proveedores que pueden ofrecer soporte de puesta en marcha e integración de controles.
Las inversiones de producción y pruebas de Vertiv en 2026 muestran que los fabricantes se están preparando para una mayor demanda de equipos de refrigeración de alta densidad. Las torres de enfriamiento y los intercambiadores de calor siguen siendo fundamentales para las configuraciones enfriadas por agua y evaporativas. Las bombas y los equipos de distribución de fluidos son cada vez más importantes a medida que los operadores gestionan requisitos más estrictos de flujo y temperatura en los circuitos primarios y secundarios. Las empresas con experiencia en agua y bombeo pueden competir en fiabilidad y gestión de fluidos. Los controles de refrigeración también tienen un papel más importante porque identifican anomalías térmicas y aprovechan mejor los períodos de enfriamiento gratuito. La combinación de componentes está evolucionando desde equipos independientes hacia sistemas térmicos conectados que dependen del hardware y el software de control trabajando juntos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque de Sostenibilidad:
La Eficiencia Energética Mantiene la Mayor Posición mientras los Controles se AceleranLa refrigeración de eficiencia energética representó el 41,44% del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026. Esto refleja la base instalada de proyectos de optimización de enfriadores, variadores de velocidad y contención de pasillos calientes. Se proyecta que la optimización integrada de refrigeración y los controles se expandan a una CAGR del 13,76% hasta 2032. Estos sistemas ajustan la producción de refrigeración en respuesta a las cargas de cómputo en tiempo real en lugar de depender únicamente de puntos de operación fijos. Esto es útil para instalaciones donde la carga de trabajo cambia rápidamente y el consumo de energía debe gestionarse de cerca. También mejora el retorno de la inversión en equipos de refrigeración líquida y rechazo de calor. El enfoque brinda a los operadores una mejor visibilidad del rendimiento del sistema y los posibles riesgos térmicos.
La refrigeración de eficiencia hídrica también se está convirtiendo en un foco de adquisición independiente en ubicaciones donde el uso de agua dulce está bajo escrutinio. Las opciones de refrigerantes con bajo potencial de calentamiento global están ganando relevancia a medida que la eliminación gradual de los hidrofluorocarburos de alto potencial de calentamiento global afecta la selección de equipos. La recuperación de calor sigue siendo limitada en Asia-Pacífico, pero tiene potencial en Japón y Corea del Sur, donde los sistemas de calefacción urbana y los usuarios industriales de calor pueden generar demanda de calor recuperado. Estos enfoques no reemplazan las medidas de eficiencia energética. Amplían la decisión de sostenibilidad más allá del consumo de electricidad hacia el agua, los refrigerantes y la reutilización del calor. El mercado de refrigeración sostenible para centros de datos en Asia-Pacífico requiere, por tanto, que los proveedores demuestren cómo funcionan los equipos en varias medidas ambientales.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Impulsan el Aumento de Demanda más RápidoLos centros de datos grandes representaron el 34,38% del tamaño del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026. Su base instalada incluye campus de nube y coubicación que están experimentando actualizaciones de densidad y programas de renovación de refrigeración. Se proyecta que los centros de datos de hiperescala se expandan a una CAGR del 13,69% hasta 2032. Estos campus se diseñan cada vez más con refrigeración líquida, colectores de unidades de distribución de refrigerante y capacidad de prueba en sitio desde el principio. Esto cambia el alcance del equipo porque la refrigeración de alta densidad se incluye como un elemento central del proyecto. Los operadores de hiperescala también pueden utilizar la preparación para refrigeración líquida para atraer inquilinos de inteligencia artificial que necesitan alta densidad de bastidores desde el primer día de operaciones. Sus decisiones de compra establecen estándares para los proveedores en toda la región.
Los centros de datos de tamaño mediano a menudo sirven a empresas que trasladan cargas de trabajo desde instalaciones locales. Es más probable que añadan sistemas modernos de agua helada y zonas aisladas preparadas para inteligencia artificial que emprender una conversión líquida completa. Los sitios pequeños generalmente se centran en actualizaciones de refrigeración de precisión y mejoras de eficiencia energética. Sus decisiones de refrigeración están impulsadas más por el cumplimiento del PUE y los costos operativos que por la densidad extrema. Esto crea un amplio conjunto de perfiles de demanda en el mercado de refrigeración sostenible para centros de datos en Asia-Pacífico. Los proveedores necesitan productos escalables que se adapten a grandes campus, proyectos de modernización e implementaciones más pequeñas. Una cartera que respalde cada categoría de tamaño puede reducir la dependencia de un grupo reducido de proyectos de hiperescala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Establecen los Requisitos para la Nueva CapacidadLos proveedores de servicios en la nube representaron el 38,03% del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico en 2026. También son el tipo de centro de datos de más rápido crecimiento hasta 2032. Sus compromisos de sostenibilidad y la expansión de servicios de inteligencia artificial crean requisitos internos estrictos para los equipos de refrigeración. Los grandes proyectos en la nube pueden requerir un WUE bajo, refrigeración directa al chip y controles integrados al mismo tiempo. Estas especificaciones influyen en la selección de equipos en toda la cadena de suministro. Los proveedores que pueden cumplir con todos los requisitos obtienen una ventaja en los ciclos de adquisición a largo plazo. El tamaño y la tasa de expansión del segmento lo convierten en la fuente central de demanda de sistemas de refrigeración avanzados.
Los proveedores de coubicación se están convirtiendo en participantes más activos en la gestión térmica en lugar de ser proveedores pasivos de espacio. Algunos ofrecen refrigeración líquida como servicio que incluye unidades de distribución de refrigerante, distribución de agua fría y monitoreo. Esto puede resultar atractivo para los clientes empresariales que carecen de equipos internos de refrigeración líquida. Las instalaciones empresariales y de borde continúan utilizando enfriadores eficientes, economizadores de enfriamiento gratuito y controles térmicos. A menudo evitan el costo de una conversión líquida integral cuando las densidades de bastidores siguen siendo moderadas. Estos sitios proporcionan demanda continua de productos establecidos basados en aire y agua helada. La combinación de demanda de nube, coubicación, empresarial y de borde hace que la industria de refrigeración sostenible para centros de datos en Asia-Pacífico sea menos dependiente de cualquier modelo operativo único.
Análisis Geográfico
China
China representó el 34,62% del mercado de refrigeración regional en 2026, convirtiéndose en el mayor mercado nacional. Los grandes clústeres de computación de inteligencia artificial del país y los centros de datos respaldados por políticas respaldan la demanda de sistemas de refrigeración de mayor rendimiento. La estrategia de Datos del Este, Computación del Oeste dirige la capacidad hacia las provincias occidentales ricas en energía y da forma a la planificación de instalaciones. China exige que las nuevas instalaciones grandes e hiperescala cumplan con un PUE inferior a 1,25, mientras que los nodos centrales nacionales tienen un límite de 1,2. Las normas de contratación verde también establecen un límite de WUE de 2,5 L/kWh. La Asociación China de Tecnología de Ahorro de Energía en Electrónica emitió la norma T/DZJN 386-2025 para la refrigeración de centros de datos de inteligencia artificial en enero de 2025. La norma respalda la refrigeración líquida para entornos de alta densidad y proporciona un marco para los factores de carga de refrigeración y el WUE. Los proveedores nacionales también están desarrollando capacidad de equipos de refrigeración líquida, lo que fortalece las opciones de suministro local y aumenta la presión competitiva para los proveedores extranjeros.
India
Se proyecta que India se expanda a una CAGR del 13,94% hasta 2032 en el mercado de refrigeración sostenible para centros de datos en Asia-Pacífico, la tasa más rápida entre las geografías cubiertas. La inversión en hiperescala se está ampliando más allá de Bombay hacia Chennai, Hyderabad y Delhi NCR. Google está desarrollando un campus de centros de datos de inteligencia artificial de 1 GW en Visakhapatnam, mientras que AWS ha planificado un campus de 473 MW en Navi Mumbai. La escala de India la convierte en una ubicación clave para la adquisición de equipos de refrigeración, la capacidad de servicio local y el desarrollo de productos. Daikin anunció planes en junio de 2026 para una base de investigación y desarrollo en India enfocada en aire acondicionado a gran escala y refrigeración de centros de datos. Submer también firmó un memorando de entendimiento con Madhya Pradesh para desarrollar hasta 1 GW de centros de datos de inteligencia artificial con refrigeración líquida. El uso del agua, la disponibilidad de energía y los procesos de aprobación influirán en la combinación de sistemas utilizados en estos sitios. Los diseños de circuito cerrado y los equipos que reducen la complejidad de la puesta en marcha en campo pueden ser muy adecuados para el rápido ciclo de construcción del país.
Sudeste Asiático, Japón, Australia y Corea del Sur
El aumento de capacidad en Johor, Malasia, ha convertido al estado en un destino importante para equipos de refrigeración, mientras que los requisitos más estrictos de Marca Verde de Singapur respaldan el enfriamiento gratuito del lado líquido y el uso de enfriadores de alta eficiencia. La inversión de fabricación de Vertiv en Senai apoya rutas de suministro de equipos más cortas para los proyectos del Sudeste Asiático. La dirección política de Japón favorece un mejor rendimiento de PUE y capacidad fuera de Tokio y Osaka, donde las condiciones climáticas pueden proporcionar más horas de enfriamiento gratuito. Australia también se beneficia de condiciones que respaldan la refrigeración adiabática y evaporativa en áreas adecuadas. Corea del Sur es un centro de desarrollo tecnológico para la refrigeración por inmersión, respaldado por su ecosistema de electrónica y semiconductores. LG Electronics, SK Enmove y Green Revolution Cooling firmaron un memorando de 2025 para desarrollar refrigeración por inmersión líquida para centros de datos de inteligencia artificial. Indonesia representa un centro de demanda en desarrollo a medida que la construcción de centros de datos se expande alrededor de Yakarta. En todas estas geografías, las medidas de eficiencia ISO/IEC y las aprobaciones ambientales locales seguirán afectando la elección de tecnología.
Panorama Competitivo
Concentración del Mercado
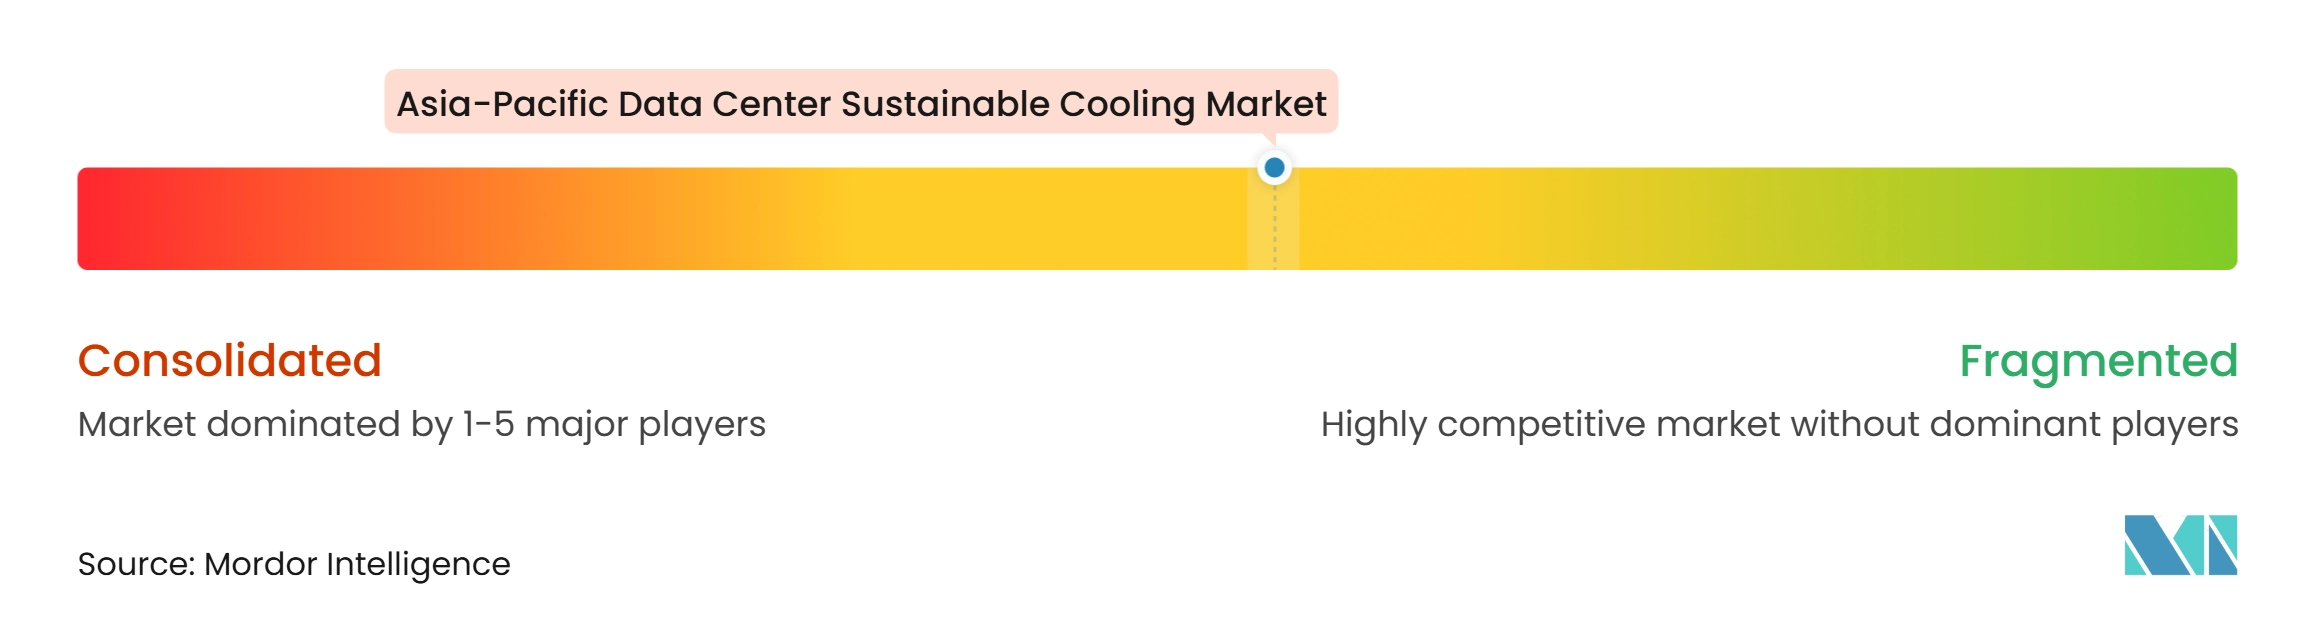
El mercado de refrigeración sostenible para centros de datos en Asia-Pacífico está moderadamente fragmentado entre tecnologías individuales, pero la consolidación de carteras está aumentando. Los proveedores de equipos establecidos están añadiendo capacidad de refrigeración líquida para poder ofrecer sistemas térmicos completos. Schneider Electric completó una inversión de control del 75% en Motivair en febrero de 2025. Posteriormente introdujo una cartera integrada que incluye unidades de distribución de refrigerante, intercambiadores de calor de puerta trasera, placas frías, enfriadores y bucles de sistemas de refrigeración tecnológica. Este enfoque reduce el trabajo de integración para los operadores de centros de datos que adquieren múltiples elementos de un sistema de refrigeración. Trane Technologies completó su adquisición de LiquidStack en marzo de 2026, añadiendo distribución directa al chip y refrigeración por inmersión a su cartera. La transacción fortaleció su posición en rechazo de calor y refrigeración de precisión. La actividad de patentes en sistemas de colectores y diseño de fluidos de inmersión también indica que la ingeniería de aplicaciones se está volviendo más importante a medida que las implementaciones avanzan más allá de los proyectos piloto.
Ecolab cerró su adquisición de CoolIT Systems en julio de 2026 por 4,75 mil millones de USD. La adquisición incorpora química de refrigerante, tratamiento de agua, gestión de fluidos y equipos de refrigeración líquida en una oferta más amplia. Las ventas de CoolIT habían aumentado más del 100% en lo que va del año en el momento del cierre. Vertiv está aumentando la capacidad de fabricación y pruebas para sistemas de refrigeración preparados para inteligencia artificial, lo que refleja la necesidad de un suministro confiable y validación para aplicaciones de alta densidad. Estos movimientos muestran que las empresas líderes compiten a través de carteras de equipos combinados, soporte de implementación y capacidad de servicio durante el ciclo de vida. El enfoque competitivo está pasando de productos individuales a la capacidad de gestionar toda la cadena térmica. Esto favorece a las empresas que pueden coordinar hardware, controles, fluidos y recursos de servicio local.
Siguen existiendo oportunidades abiertas en módulos integrados en fábrica para centros de datos de borde y más pequeños. Estos sitios necesitan equipos que puedan operar en condiciones exteriores e industriales, aunque gran parte de la inversión de los proveedores sigue dirigida a instalaciones de hiperescala. Delta Electronics y Mitsubishi Electric combinan refrigeración de aire de precisión con carteras de refrigeración líquida en expansión en toda la región. Grundfos y Xylem pueden aplicar su experiencia en bombeo y distribución de fluidos a los bucles de refrigeración primarios y la gestión de refrigerante. Munters mantiene una posición relevante en aplicaciones de refrigeración adiabática y evaporativa, especialmente donde el clima favorece el enfriamiento gratuito prolongado. Los fabricantes regionales en China, Corea del Sur y Taiwán también se benefician de la proximidad a las cadenas de suministro nacionales y las necesidades de los clientes locales. Su presencia refuerza la necesidad de que los proveedores establecidos combinen carteras amplias con ingeniería receptiva, servicio local confiable y equipos configurados para las condiciones de los sitios regionales.
Líderes de la Industria de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Delta Electronics, Inc.
- Munters AB
- Trane Technologies plc
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Grundfos Holding A/S
- Xylem Inc.
- NTT Facilities, Inc.
- Fujitsu Limited
Desarrollos recientes de la industria en Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico
- Octubre de 2026: Vertiv completó la primera implementación de refrigeración líquida directa al chip de alta densidad de India en CLDC Mumbai 01 en Navi Mumbai. La instalación utiliza el sistema de Red de Fluido Secundario (SFN) de Vertiv para soportar 30 MW de cargas de trabajo de inteligencia artificial. El proyecto también implicó el desarrollo de capacidades de fabricación local para bastidores de bucle de refrigeración personalizados, fortaleciendo las capacidades de suministro de India para la refrigeración de centros de datos de alta densidad.
- Julio de 2026: Vertiv anunció inversiones en su campus Tognana cerca de Padua, Italia, que se espera dupliquen la capacidad de producción de enfriadores para finales de 2026 y establezcan un laboratorio de pruebas integrado a gran escala para validar el rendimiento de los sistemas de enfriadores y refrigeración líquida bajo condiciones de alta densidad. Se prevé que el laboratorio esté terminado a principios de 2027.
- Julio de 2026: Ecolab cerró su adquisición de CoolIT Systems por 4,75 mil millones de USD el 2 de julio de 2026. Las ventas acumuladas de CoolIT habían aumentado más del 100% antes del cierre, impulsadas por la demanda de refrigeración líquida directa al chip para centros de datos de inteligencia artificial, y se proyectaba que la empresa generara 550 millones de USD en ventas durante los 12 meses siguientes al anuncio.
- Mayo de 2026: Daikin Holdings Singapore y Delta Electronics firmaron un memorando de entendimiento para desarrollar conjuntamente soluciones de Unidad de Distribución de Refrigerante (CDU) de próxima generación para centros de datos de inteligencia artificial y computación de alto rendimiento en la ASEAN y Oceanía. La asociación combina la experiencia de Daikin en refrigeración a nivel de instalación con las tecnologías de refrigeración líquida del lado del servidor de Delta Electronics, con el objetivo de densidades de potencia de bastidor de 100 kW a 3.000 kW.
Alcance del Informe del Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico
El Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico se refiere al mercado regional de tecnologías, sistemas y servicios de refrigeración de eficiencia energética, bajo carbono y conscientes del uso del agua, diseñados para gestionar las cargas térmicas en los centros de datos de Asia-Pacífico minimizando el impacto ambiental, abarcando la refrigeración líquida (directa al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización de lado de aire y libre, la refrigeración evaporativa y adiabática, los enfriadores con refrigerantes de bajo potencial de calentamiento global, la recuperación de calor residual, la optimización térmica impulsada por inteligencia artificial y los sistemas de circuito cerrado de eficiencia hídrica.
El Informe del Mercado de Refrigeración Sostenible para Centros de Datos en Asia-Pacífico está segmentado por Tecnología de Refrigeración (Refrigeración Basada en Aire, Refrigeración Líquida Directa al Chip, Refrigeración por Inmersión, Intercambiadores de Calor de Puerta Trasera, Refrigeración Evaporativa y Adiabática, Sistemas de Enfriamiento Gratuito y Economizadores, y Otras Tecnologías de Refrigeración Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas Híbridos de Rechazo de Calor), Componente del Sistema de Refrigeración (Unidades de Distribución de Refrigerante (CDUs), Enfriadores, Torres de Enfriamiento, Intercambiadores de Calor, Bombas y Sistemas de Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Sistemas de Control y Monitoreo de Refrigeración), Enfoque de Sostenibilidad (Refrigeración de Eficiencia Energética, Refrigeración de Eficiencia Hídrica, Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global, Refrigeración con Recuperación de Calor, y Optimización Integrada de Refrigeración y Controles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSPs), y Empresarial y de Borde), y Geografía (China, India, Japón, Australia, Singapur, Corea del Sur, Malasia, Indonesia y el Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Refrigeración Basada en Aire |
| Refrigeración Líquida Directa al Chip |
| Refrigeración por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Refrigeración Evaporativa y Adiabática |
| Sistemas de Enfriamiento Gratuito y Economizadores |
| Otras Tecnologías de Refrigeración Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas Híbridos de Rechazo de Calor |
| Unidades de Distribución de Refrigerante (CDUs) |
| Enfriadores |
| Torres de Enfriamiento |
| Intercambiadores de Calor |
| Bombas y Sistemas de Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Sistemas de Control y Monitoreo de Refrigeración |
| Refrigeración de Eficiencia Energética |
| Refrigeración de Eficiencia Hídrica |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global |
| Refrigeración con Recuperación de Calor |
| Optimización Integrada de Refrigeración y Controles |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Corea del Sur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tecnología de Refrigeración | Refrigeración Basada en Aire |
| Refrigeración Líquida Directa al Chip | |
| Refrigeración por Inmersión | |
| Intercambiadores de Calor de Puerta Trasera | |
| Refrigeración Evaporativa y Adiabática | |
| Sistemas de Enfriamiento Gratuito y Economizadores | |
| Otras Tecnologías de Refrigeración Sostenible | |
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua | |
| Rechazo de Calor Evaporativo | |
| Enfriadores Secos | |
| Sistemas Híbridos de Rechazo de Calor | |
| Por Componente del Sistema de Refrigeración | Unidades de Distribución de Refrigerante (CDUs) |
| Enfriadores | |
| Torres de Enfriamiento | |
| Intercambiadores de Calor | |
| Bombas y Sistemas de Distribución de Fluidos | |
| Ventiladores y Equipos de Manejo de Aire | |
| Sistemas de Control y Monitoreo de Refrigeración | |
| Por Enfoque de Sostenibilidad | Refrigeración de Eficiencia Energética |
| Refrigeración de Eficiencia Hídrica | |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global | |
| Refrigeración con Recuperación de Calor | |
| Optimización Integrada de Refrigeración y Controles | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de refrigeración sostenible para centros de datos en Asia-Pacífico?
El tamaño del mercado es de 4,68 mil millones de USD en 2026 y se estima en 5,34 mil millones de USD en 2027. Se prevé que alcance los 10,03 mil millones de USD para 2032 a una CAGR del 13,44%.
¿Qué está impulsando la demanda de refrigeración sostenible para centros de datos en Asia-Pacífico?
La inteligencia artificial y la computación de alto rendimiento están aumentando las cargas de calor de los bastidores, mientras que los requisitos de PUE, WUE y bajo carbono están endureciendo los estándares de diseño.
¿Qué tecnología de refrigeración lidera el mercado de refrigeración sostenible para centros de datos en Asia-Pacífico?
La refrigeración basada en aire lidera con una participación del 45,94% en 2026 debido a su extensa base instalada, aunque la refrigeración líquida directa al chip es la tecnología de más rápido crecimiento.
¿Por qué son importantes las unidades de distribución de refrigerante para los centros de datos de inteligencia artificial?
Las unidades de distribución de refrigerante conectan los bucles de agua de la instalación y las placas frías a nivel de bastidor. Son necesarias para la mayoría de los diseños de refrigeración líquida directa al chip y se proyecta que se expandan a una CAGR del 13,84% hasta 2032.
¿Qué país tiene la mayor participación en la demanda de refrigeración sostenible en Asia-Pacífico?
China lidera con una participación del 34,62% en 2026, respaldada por clústeres de inteligencia artificial, el desarrollo de nodos centrales nacionales y requisitos de eficiencia más estrictos.
¿Qué geografía se espera que se expanda más rápido hasta 2032?
Se proyecta que India se expanda a una CAGR del 13,94%, respaldada por el desarrollo de hiperescala, nuevos campus de inteligencia artificial y la expansión de la capacidad de refrigeración local.