
アジア太平洋データセンター持続可能冷却市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
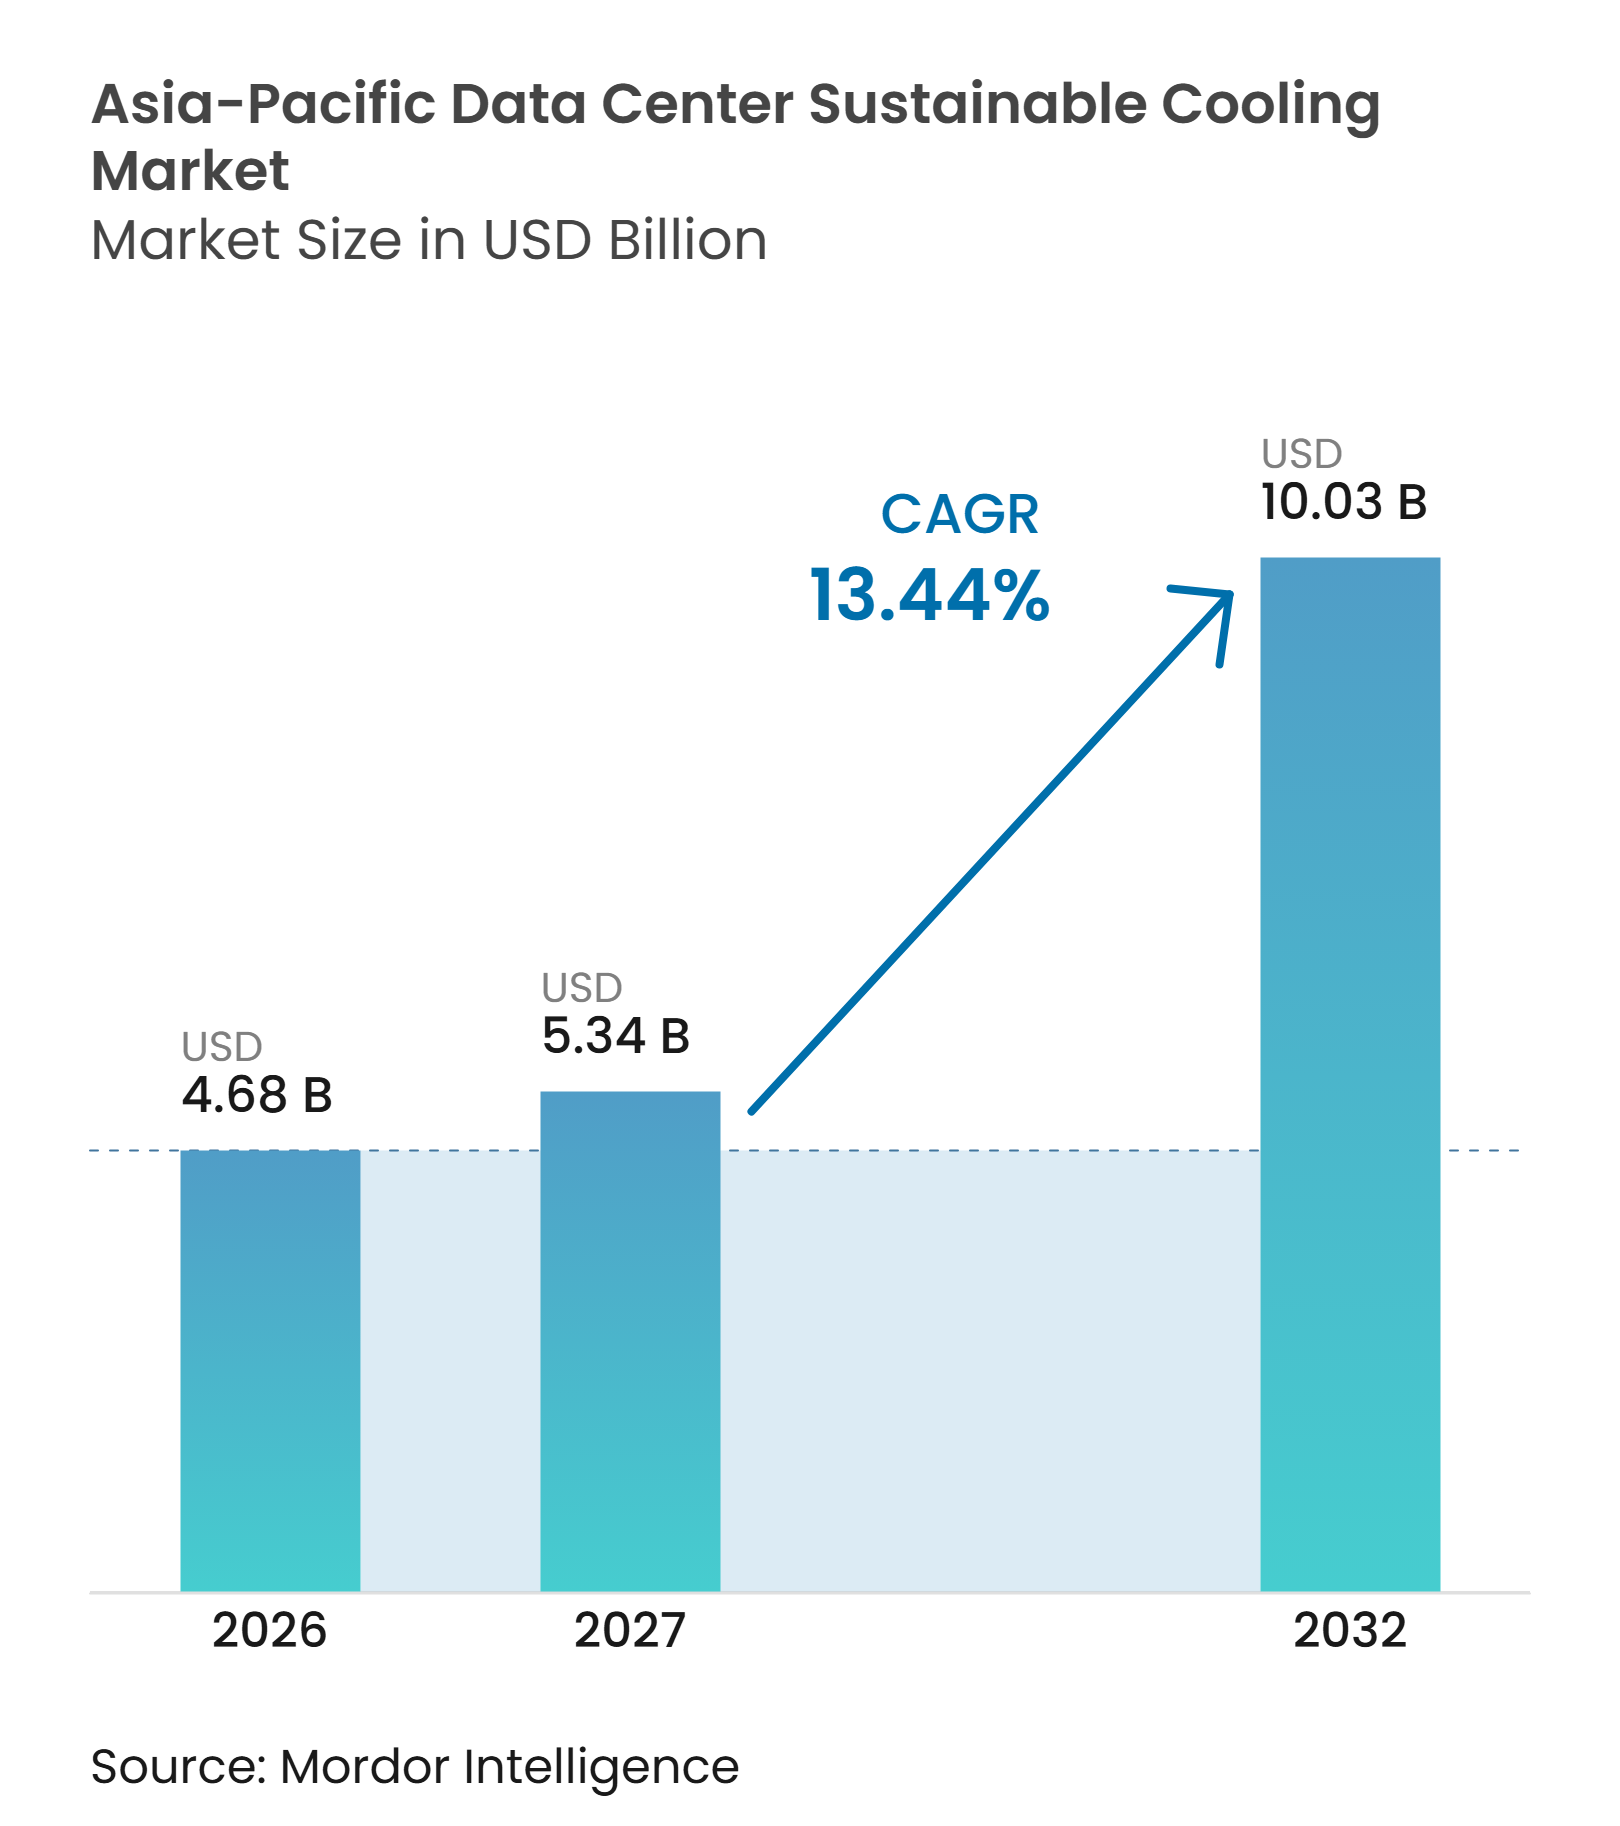
| 基準年の市場規模 (2026) | 4.68 十億米ドル |
| 市場規模 (2027) | 5.34 十億米ドル |
| 市場規模 (2032) | 10.03 十億米ドル |
| 成長率 (2027 - 2032) | 13.44 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター持続可能冷却市場分析
アジア太平洋データセンター持続可能冷却市場規模は2026年に46.8億米ドルと評価され、2027年の53.4億米ドルから2032年には100.3億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 13.44%で成長する見込みです。人工知能および高性能コンピューティングによるラック密度の上昇が、地域全体の冷却要件を変化させています。新規施設では、従来の空気システムでは経済的に対応できない持続的な熱負荷を管理できるシステムがますます必要とされています。クラウド、コロケーション、ハイパースケール施設における容量増設が、冷却機器および制御システムの対象市場を拡大しています。エネルギーおよび水に関する目標が、効率性を任意の改善ではなく設計上の要件としています。液体冷却、熱排出、制御、およびサービス能力を組み合わせたベンダーは、アジア太平洋データセンター持続可能冷却市場における複雑な導入案件をより適切にサポートできる立場にあります。
主要レポートのポイント
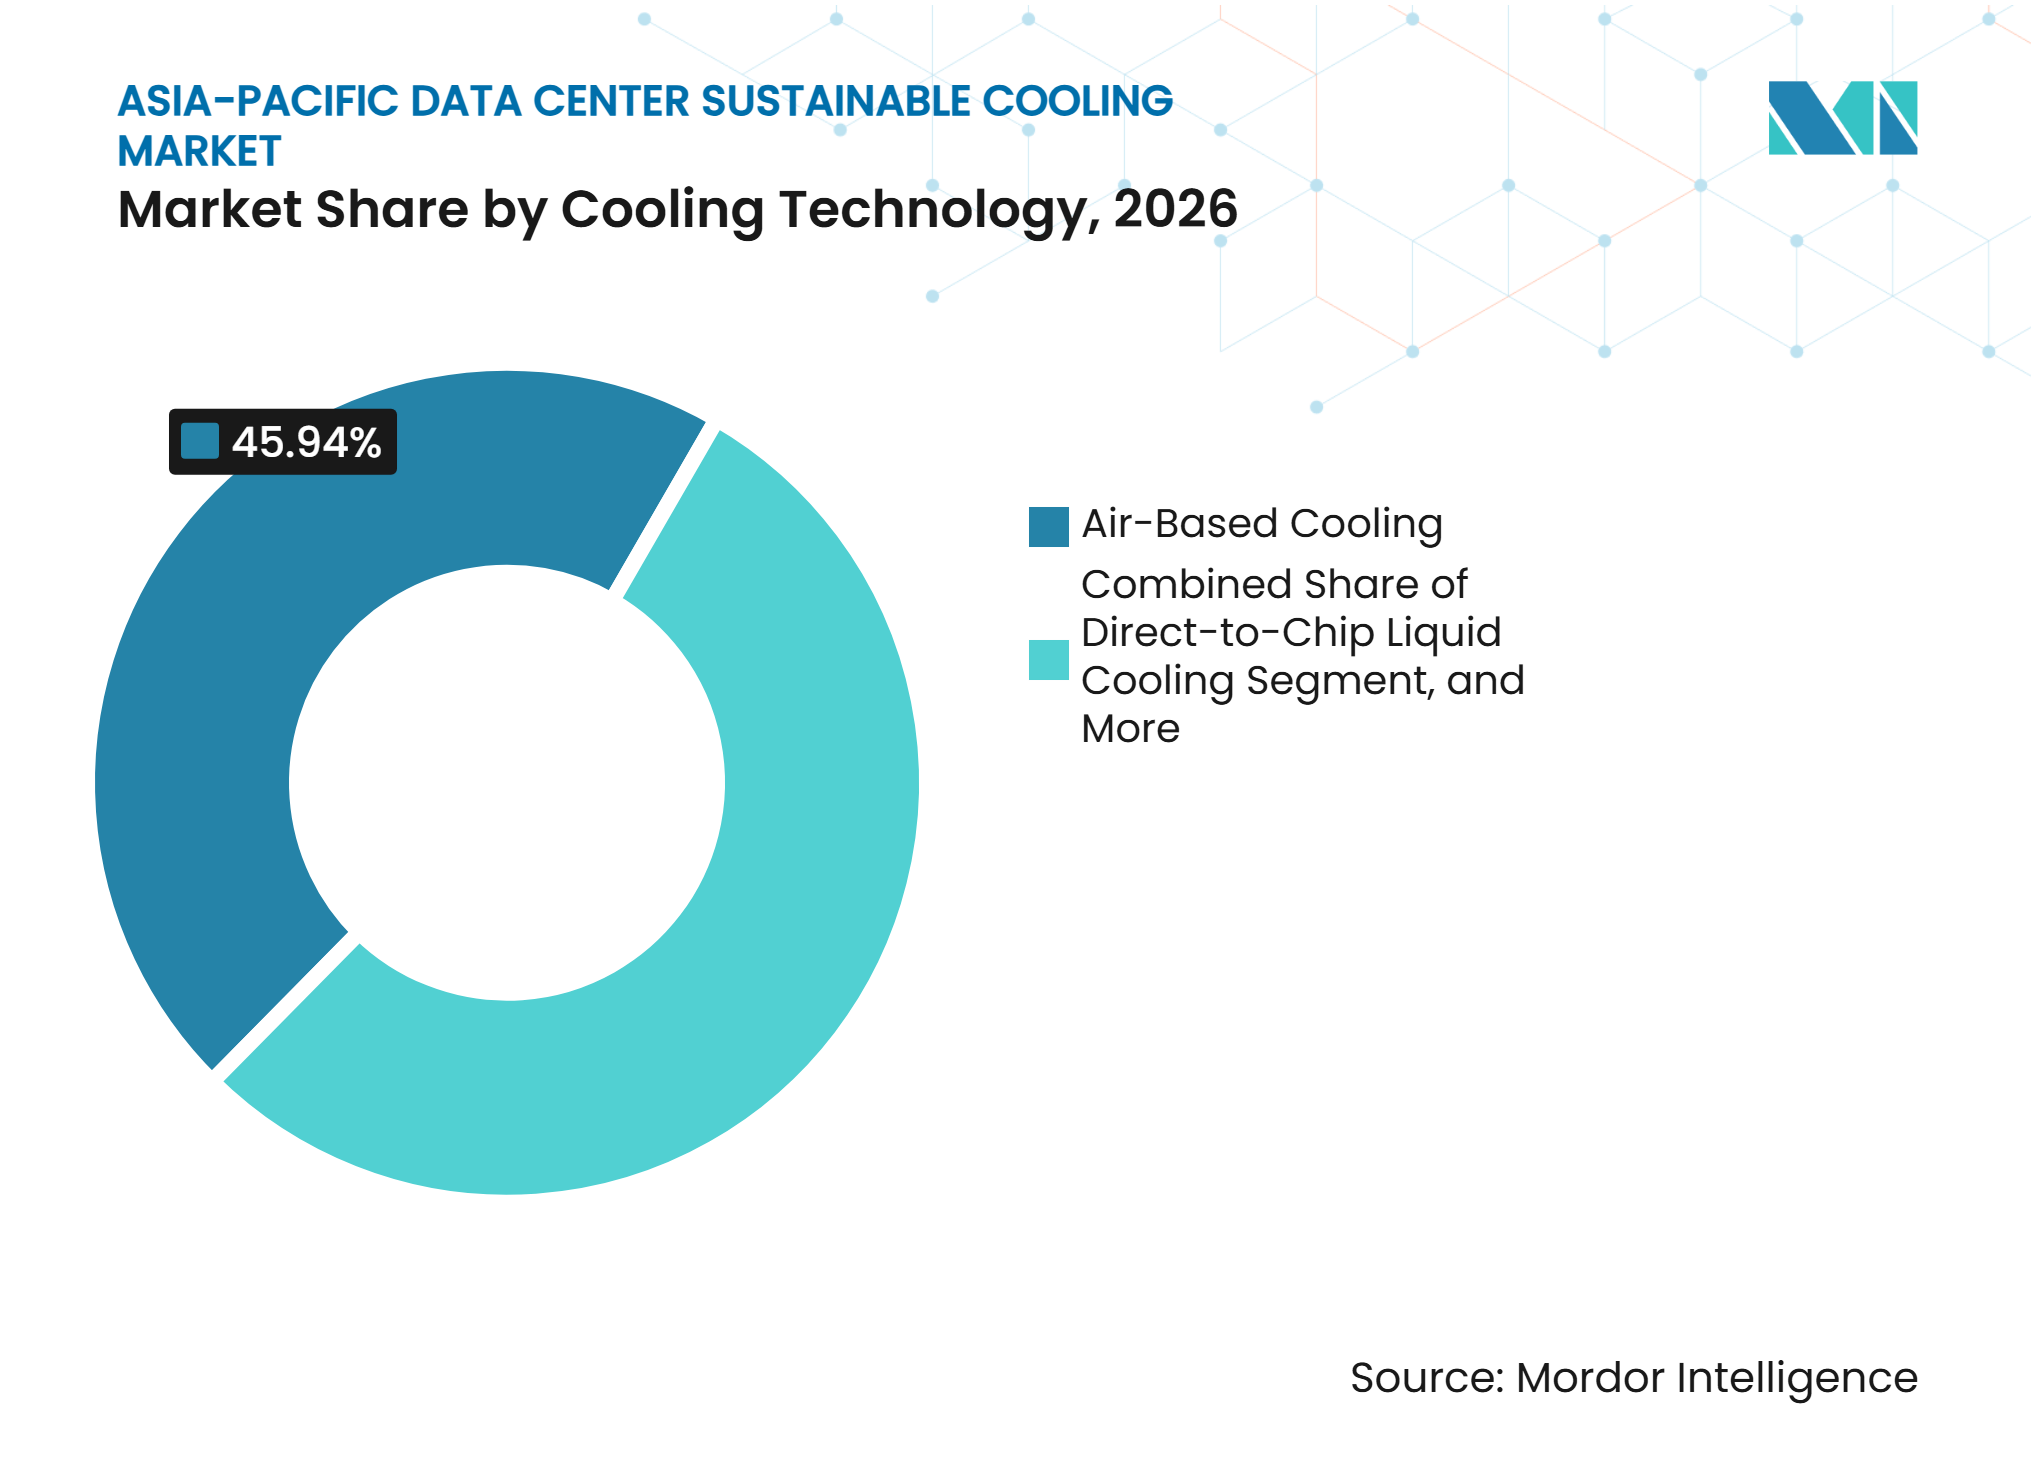
- 冷却技術別では、空気ベース冷却が2026年のアジア太平洋データセンター持続可能冷却市場シェアの45.94%を占め、ダイレクト・トゥ・チップ液体冷却は2032年にかけてCAGR 13.57%で拡大すると予測されています。
- 熱排出技術別では、空冷システムが2026年の市場の32.27%を占め、ハイブリッド熱排出システムは2032年にかけてCAGR 13.68%で拡大すると予測されています。
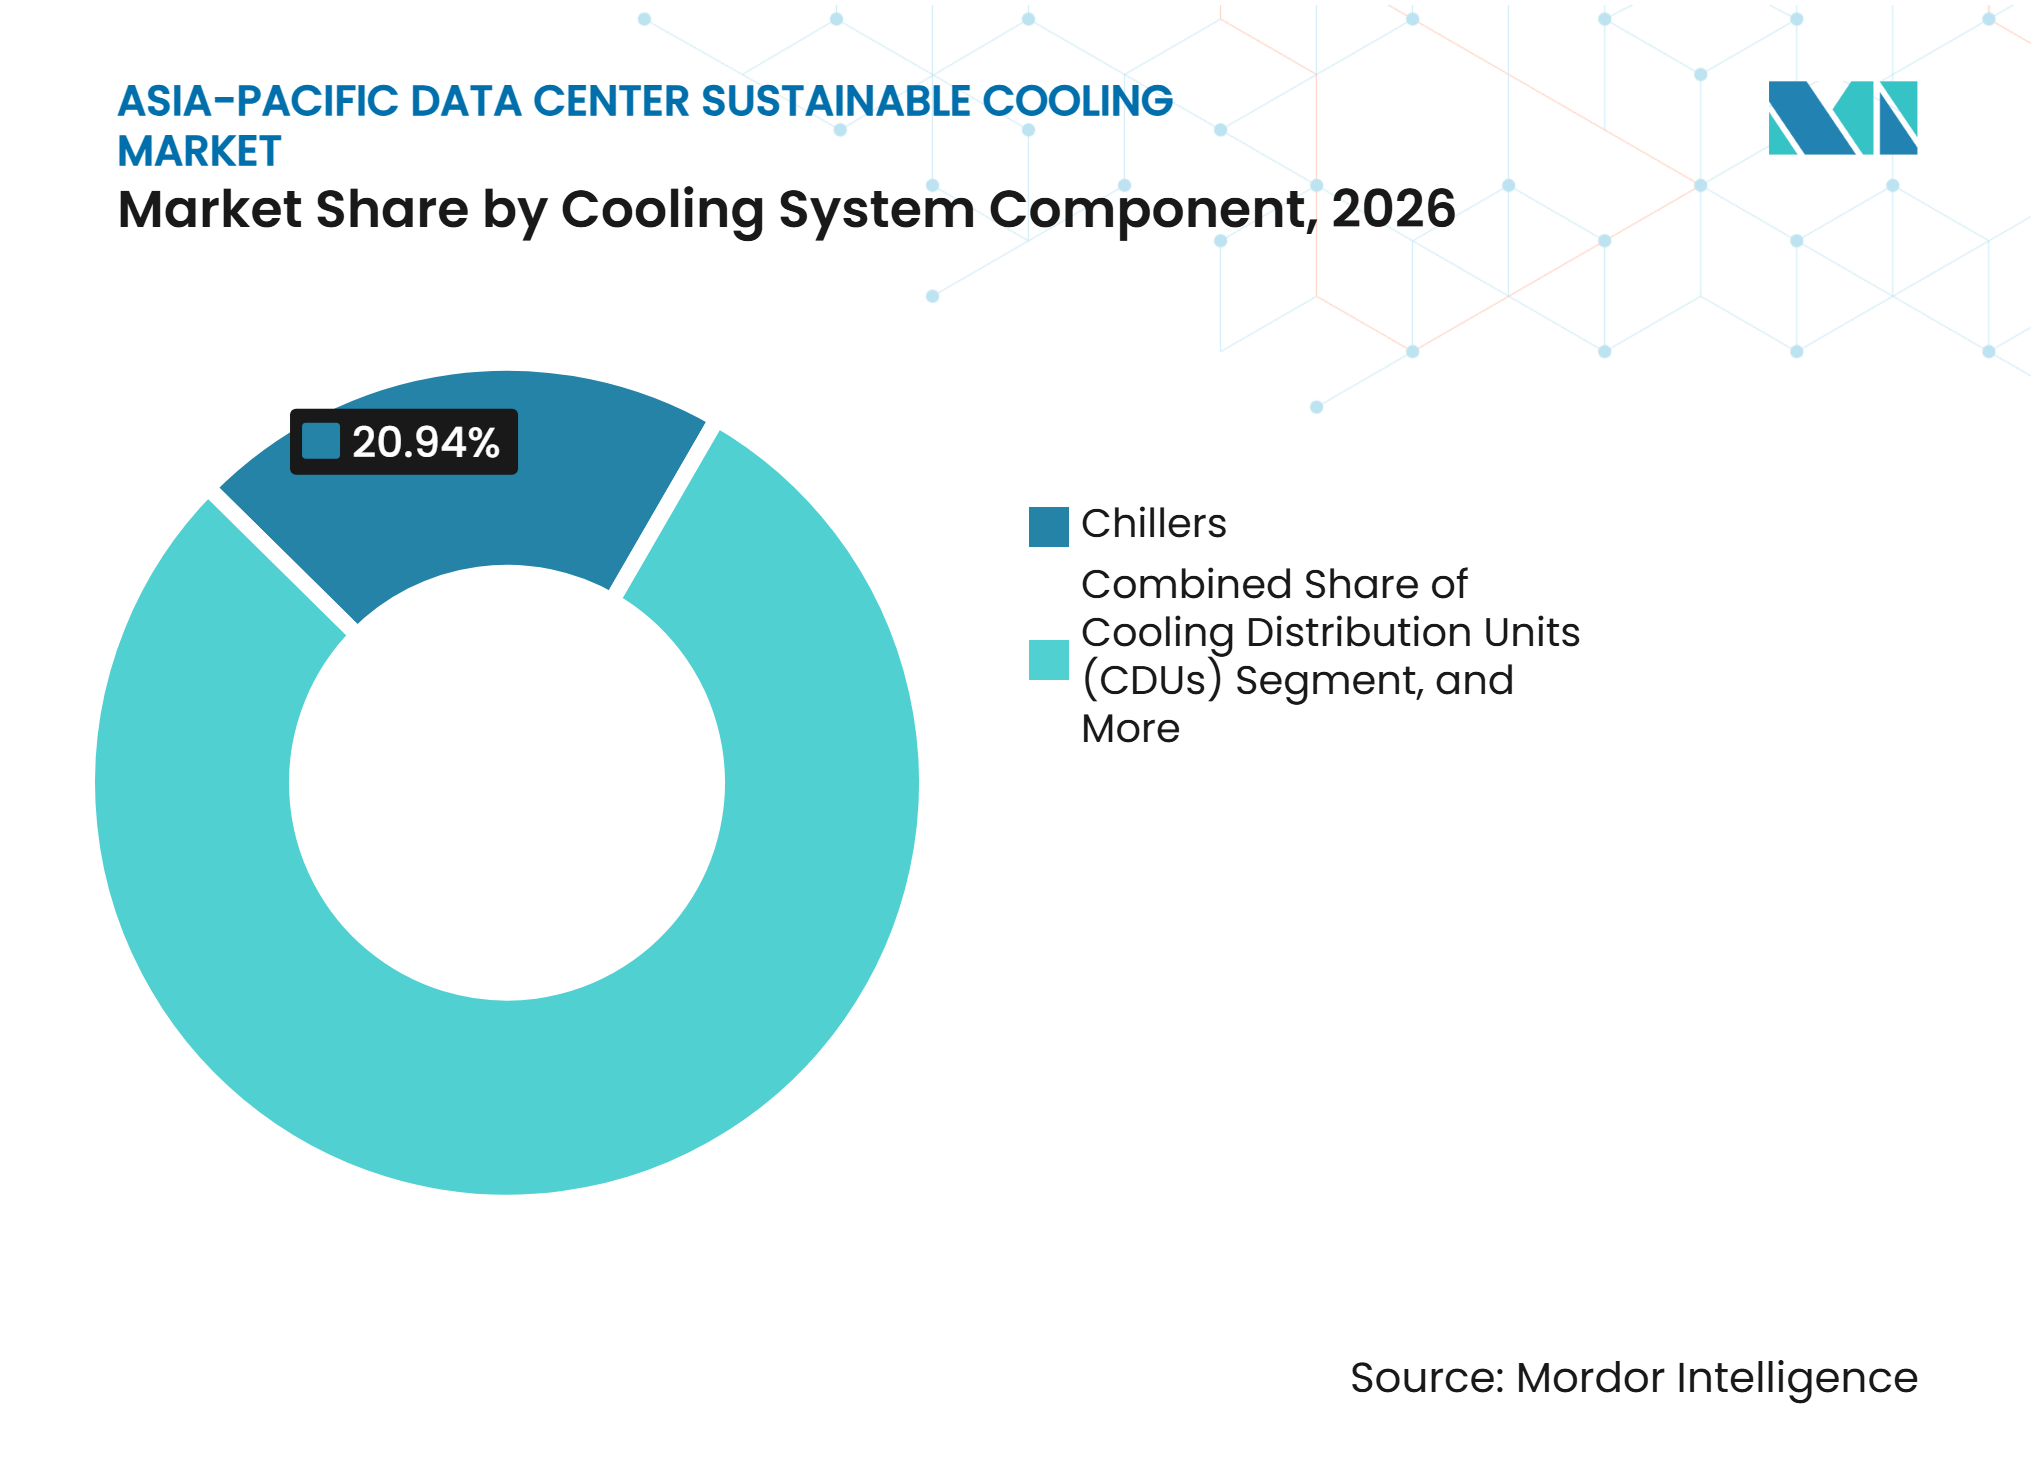
- 冷却システムコンポーネント別では、チラーがアジア太平洋データセンター持続可能冷却市場において2026年の市場の20.94%を占め、冷却分配ユニットは2032年にかけてCAGR 13.84%で拡大すると予測されています。
- 持続可能性アプローチ別では、エネルギー効率冷却が2026年の市場の41.44%を占め、統合冷却最適化および制御は2032年にかけてCAGR 13.76%で拡大すると予測されています。
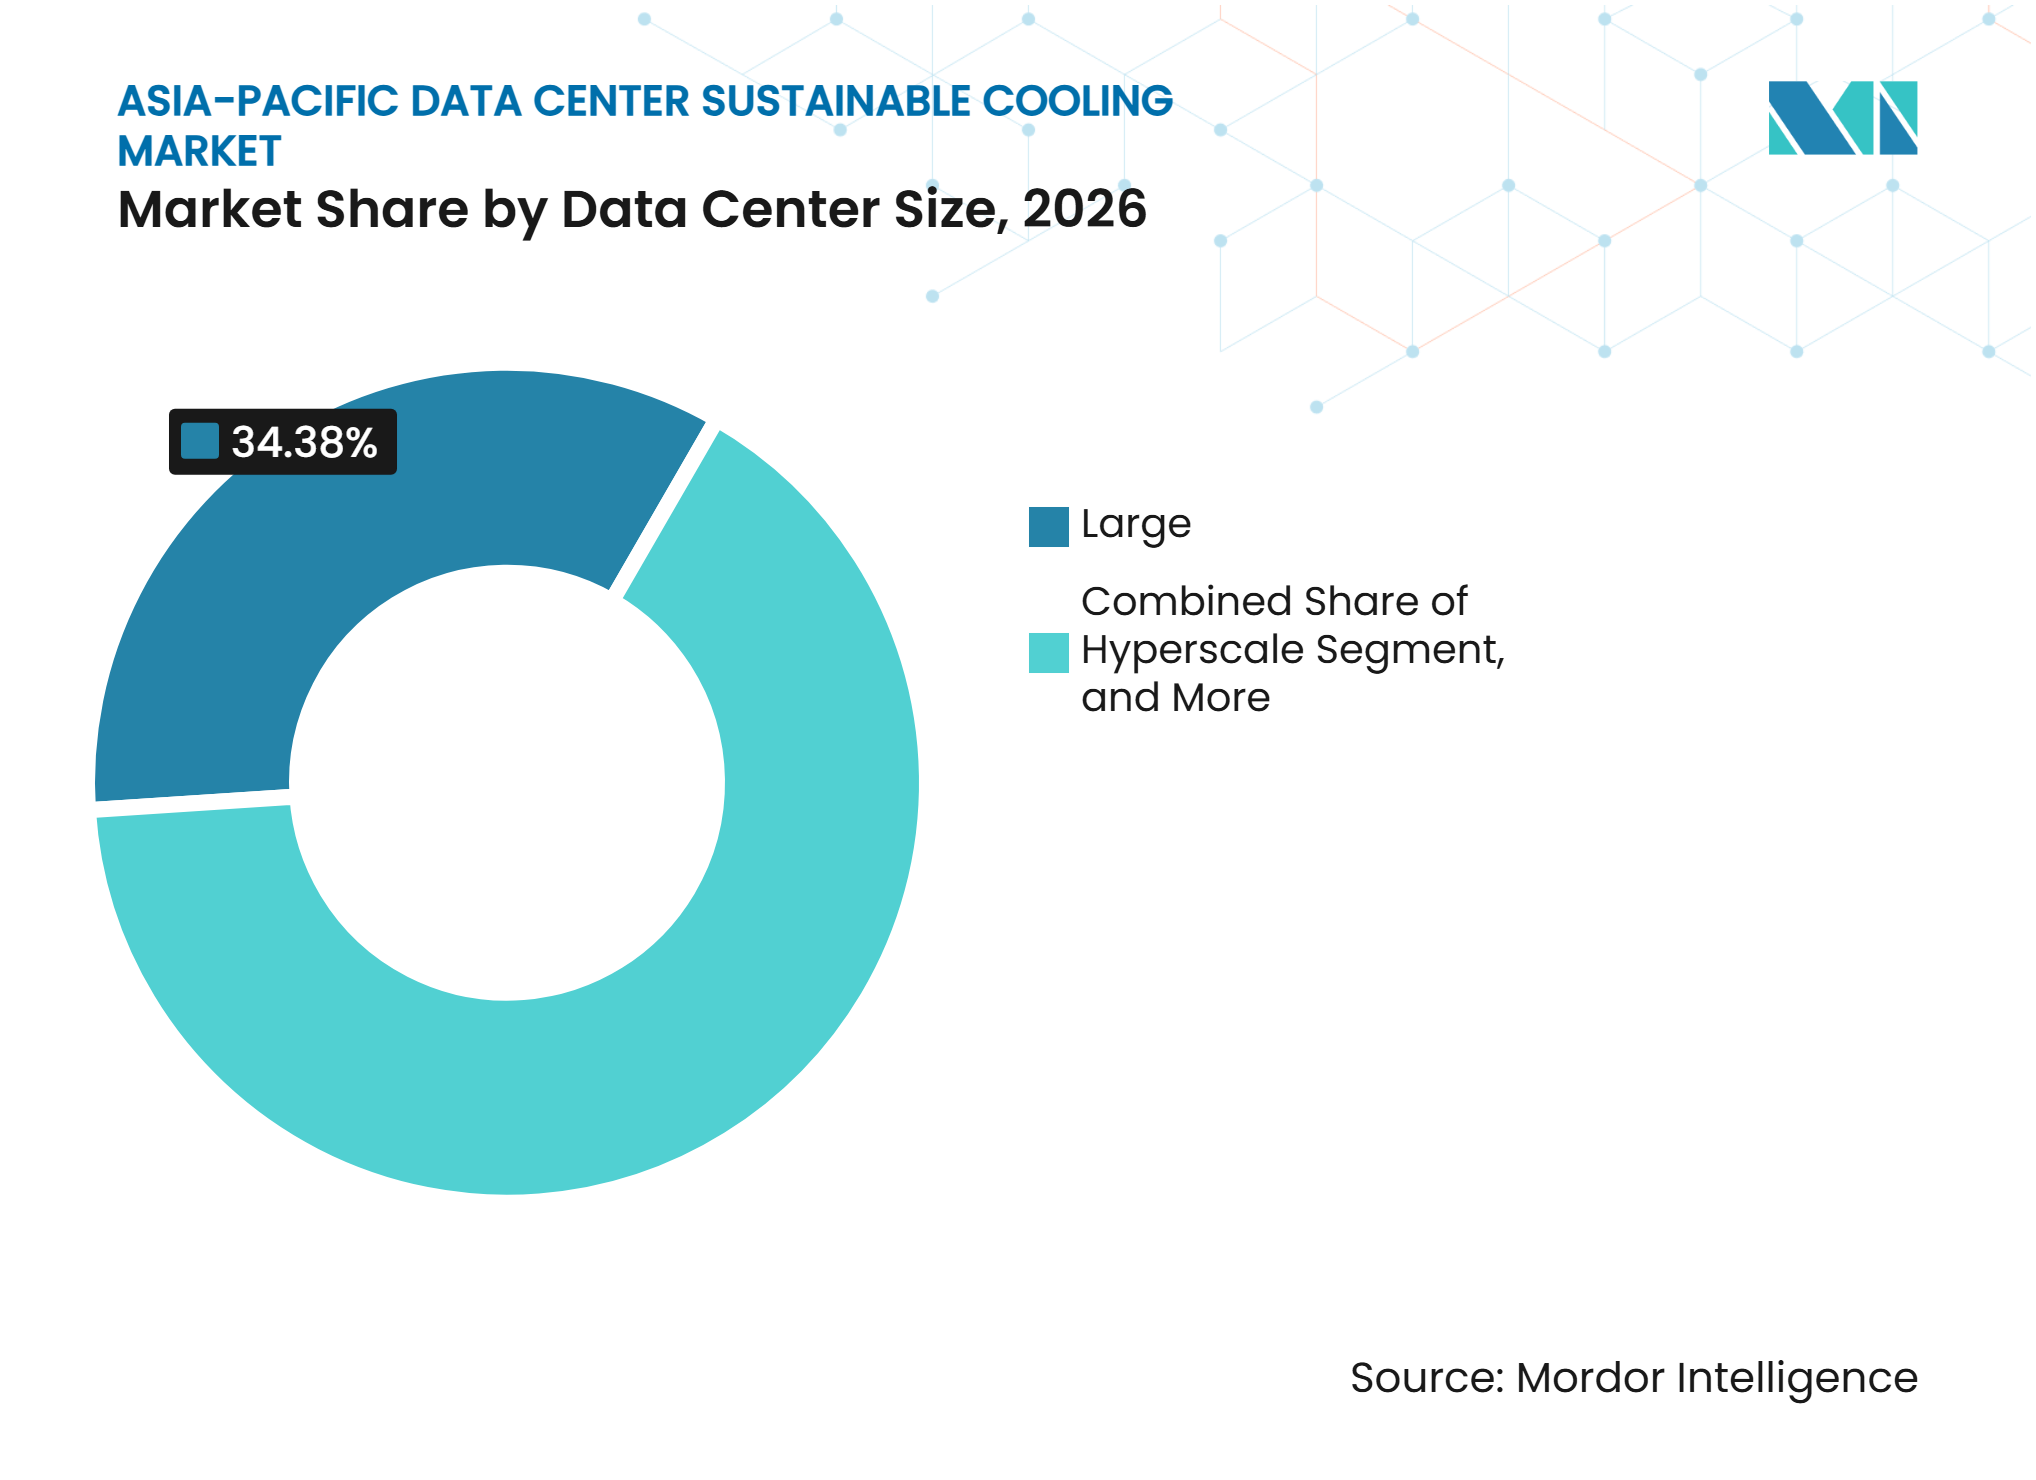
- データセンター規模別では、大規模データセンターが2026年の市場の34.38%を占め、ハイパースケール施設は2032年にかけてCAGR 13.69%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の38.03%を占め、2032年にかけて最も速い成長率で拡大すると予測されています。
- 地域別では、中国が2026年の市場の34.62%を占め、インドは2032年にかけてCAGR 13.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高性能コンピューティングのラック電力密度化 | +3.5% | 中国、インド、日本、シンガポール、韓国 | 短期(2年以内) |
| ハイパースケール、クラウド、コロケーション容量の拡大 | +2.8% | マレーシア、インド、日本、韓国が主導するアジア太平洋 | 短期(2年以内) |
| PUE、WUE、および低炭素データセンター要件 | +2.2% | 中国、シンガポール、マレーシア、日本、オーストラリア、インドネシア、インド | 中期(2〜4年) |
| エッジコンピューティングおよび5G対応分散インフラの成長 | +1.4% | インド、インドネシア、韓国、マレーシア、その他アジア太平洋 | 中期(2〜4年) |
| 水ストレスによるクローズドループおよび低水使用冷却へのシフト | +1.0% | インド、インドネシア、マレーシア、シンガポール、オーストラリア | 中期(2〜4年) |
| 液体冷却対応の地域製造およびサプライエコシステム | +0.7% | マレーシア、中国、インド、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび高性能コンピューティングのラック電力密度化
人工知能の推論ワークロードは一般的にラックあたり20〜40 kWを必要とし、トレーニング構成ではラックあたり100 kWを超える場合があります。[1] ラックあたり30 kW未満の負荷向けに設計された旧来のホールは、高密度AIシステムをホストする前に大幅な冷却改修が必要です。Princeton Digital GroupのTY1キャンパス(東京圏)はラックあたり140 kW超の密度をサポートし、液体冷却向けのNVIDIA DGX対応データセンター認証を取得しています。AIクラスターはまた、長時間にわたって熱的ピーク付近で稼働する傾向があり、レガシー冷却システムが依存していた部分負荷による緩和の余地が少なくなっています。ST Telemedia Global Data Centresは、バンコクのダイレクト・トゥ・チップ導入がラックあたり少なくとも150 kWをサポートし、空冷構成と比較して冷却エネルギー使用量を20〜30%削減できると述べています。この要件は、安定した高密度熱条件を管理できるCDU、コールドプレート、漏液検知、および制御システムを有利にします。
ハイパースケール、クラウド、コロケーション容量の拡大
アジア太平洋データセンター持続可能冷却市場は、クラウド、コロケーション、ハイパースケール容量の建設パイプラインの拡大によって支えられています。AIワークロード向けに設計された施設は、以前の建設物よりもはるかに高いラック密度に対応した機器を必要とします。これにより冷却に関する意思決定がプロジェクト設計の早い段階に移り、施設レベルとラックレベルのシステムを調整できるベンダーの価値が高まります。液体冷却対応のコロケーションは、独自の熱システムを運用できないテナントに対して差別化されたサービスを提供することもできます。そのサービスモデルは、単体機器だけでなく、CDU、冷媒分配、監視、およびフィールドサポートへの需要を生み出します。その結果、機器、統合、およびライフサイクルサービスにわたってより広い収益機会が生まれます。
PUE、WUE、および低炭素データセンター要件
PUEおよびWUE要件は、アジア太平洋の主要拠点における新規データセンターの実行可能な設計の範囲を狭めています。中国のガイドラインでは、新規の大規模およびハイパースケール施設はPUE 1.25未満を達成することが求められており、国家ハブノードは1.2を上限とし、グリーン調達基準ではWUEの上限を2.5 L/kWhと定めています。[2] マレーシアの持続可能開発ガイドラインでは、設計WUEを2.2 m³/MWh以下とすることを推奨し、インセンティブの適格性をPUEおよびWUE要件に結びつけています。シンガポールは2025年3月にグリーンマーク基準を強化し、ゴールドプラスステータスに対してITロード25%時のPUE閾値を1.46に設定しました。ASEAN持続可能データセンター開発ガイドも、水管理とWUEの整合を地域開発の期待事項として位置づけています。AISO/IEC 30134-2およびISO/IEC 30134-9は、これらの効率要件を支える共通のPUEおよびWUE測定フレームワークを提供しています。
エッジコンピューティングおよび5G対応分散インフラの成長
5Gネットワークの高密度化が、分散エッジサイトにおけるコンパクトな冷却への需要を生み出しています。インドのモバイルデータ消費量は2025年にユーザーあたり31 GBに達し、前年比12.7%増となりました。これは、すべてのトラフィックを集中拠点に移送するのではなく、ユーザーの近くでデータを処理するビジネスケースを支持しています。IEEE Accessの研究によると、ワークロード対応の熱管理により、熱帯条件の分散サイトでピーク温度を12%、冷却エネルギー使用量を20〜30%削減できることが示されています。[3] エッジアプリケーションには、屋外や産業環境の制約された条件下で動作できる、密閉型で低メンテナンスのシステムが必要です。これにより、小規模な分散設置向けに設計された機器を持つ冷却専門業者に機会が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と改修の複雑さ | -1.8% | アジア太平洋、特に日本、オーストラリア、ソウル首都圏 | 短期(2年以内) |
| HVAC、液体冷却、コミッショニングスキルの不足 | -1.2% | アジア太平洋、特に東南アジア、インド、インドネシア | 中期(2〜4年) |
| 流体適合性、保証、および認証の不確実性 | -0.9% | アジア太平洋、特に日本と韓国 | 中期(2〜4年) |
| 高成長ハブにおける水、電力、環境承認の制約 | -0.7% | ジョホール、ムンバイ、チェンナイ、ジャカルタ、シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と改修の複雑さ
既存サイトでのダイレクト・トゥ・チップへの完全転換は、ITロードあたりのMWコストが高く、グリーンフィールドの液体冷却建設にはさらに高いMWあたりの投資が必要です。レガシー施設では、冷却ハードウェアに加えて、配管、マニホールド、CDU、漏液検知、およびコミッショニングが必要になることが多くあります。二重床の混雑、天井の制約、および構造的な荷重制限が転換を困難にする場合があります。オペレーターはまた、アップグレード中も稼働コミットメントを維持しなければなりません。これは通常、施設全体の一括転換ではなく段階的な作業を必要とします。コストと混乱により、導入は資本力の強い大規模およびハイパースケールオペレーターに最もアクセスしやすい状況が続いています。
HVAC、液体冷却、コミッショニングスキルの不足
液体冷却は機械工学、流体管理、IT運用、および制御システムを統合します。これらの能力はこれまで個別に管理されることが多く、利用可能な労働力は地域の建設ペースと同じ速度では拡大していません。この不足は、新規容量が急速に追加されている東南アジアとインドでより顕著です。外部委託のコミッショニングコストを増加させ、より複雑なプロジェクトの展開を遅らせる可能性があります。ベンダーはトレーニングおよび認証プログラムで対応していますが、人材不足は引き続き導入スケジュールに影響を与えています。工場でテスト済みのモジュール式システムは、サイトで必要な技術的作業を削減するため、そのため価値があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
液体冷却の進展の中で空気ベースシステムが確立された地位を維持空気ベース冷却は2026年のアジア太平洋データセンター持続可能冷却市場シェアの45.94%を占め、エンタープライズおよび中堅コロケーション施設におけるCRACおよびCRAH機器の大規模な導入実績に支えられています。その地位は既存インフラと中密度アプリケーションへの低い参入コストを反映しています。このセグメントは、新規のAI重視キャンパスが設計段階から液体冷却を採用するにつれて、相対的な比重を失う可能性があります。ダイレクト・トゥ・チップ液体冷却は2032年にかけてCAGR 13.57%で拡大すると予測されています。ラック負荷が70 kW以上のGPUクラスターへの採用が進んでいます。この技術は高密度プロセッサーから熱を除去するための直接的な経路を提供します。また、分配、制御、およびサービスに対してより統合されたアプローチが必要です。
イマージョン冷却は収益基盤が小さいものの、より広範な商業利用に向けて進展しています。Castrolの地域産業討議では、単相イマージョンシステムの重要な障壁として流体漏洩、導入時間、およびメンテナンスが特定されました。リアドア熱交換器は、30〜50 kWラックを管理するサイトにとって実用的な中間オプションを提供できます。既存の空気側設計と連携しながら、ラック近傍で利用可能な熱容量を増加させます。蒸発式、断熱式、およびフリークーリングシステムも、有利な周囲条件を持つ市場では引き続き関連性があります。オーストラリアと日本は適切な場所でより多くのフリークーリング時間を活用でき、機械式冷凍需要を削減できます。サイトの気候、水の利用可能性、建物のレイアウト、およびラック密度が地域によって異なるため、これらの技術は共存し続けるでしょう。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
熱排出技術別:
ハイブリッドシステムが柔軟な効率管理をサポート空冷システムは2026年のアジア太平洋データセンター持続可能冷却市場の32.27%を占めました。その導入実績は、確立された空気側インフラとの互換性および直接的な水使用量の少なさを反映しています。ハイブリッド熱排出システムは2032年にかけてCAGR 13.68%で拡大すると予測されています。これらのシステムはドライクーリング、断熱運転、および冷水回路を組み合わせています。この組み合わせにより、オペレーターは周囲条件とワークロードに応じて運転モードを調整できます。また、変化する気象および資源条件下でのPUEとWUEのトレードオフを管理するのにも役立ちます。この柔軟性は、電力使用量と水使用量の両方が厳密に監視される熱帯地域において特に重要です。
クローズドループおよびハイブリッド設計は、従来の蒸発式システムと比較して淡水取水量を50〜70%削減できます。温水ループと気候条件が効率的な運転をサポートする場所では、水冷および蒸発式設計が引き続き有用です。ドライクーラーは、より厳しい水制約に直面している場所での関連性が高まっています。高密度AIラック向けの液体冷却と低密度機器向けの周囲空気冷却の組み合わせは、同一施設での複数の熱排出方法の使用を支持します。これにより、単一の技術がすべてのユースケースに対応する可能性が低くなります。アジア太平洋データセンター持続可能冷却産業は、したがって、地域の水条件、気候、およびワークロードの組み合わせに合わせて構成できる設計を必要とします。
冷却システムコンポーネント別:
液体システムの拡大に伴いCDUの重要性が増大チラーは2026年のアジア太平洋データセンター持続可能冷却市場の20.94%を占めました。レガシー空気システムおよび液体冷却設計で使用される一次ループに冷水を供給するため、引き続き重要です。冷却分配ユニットは2032年にかけてCAGR 13.84%で拡大すると予測されています。ダイレクト・トゥ・チップシステムでは、施設の水とラックレベルの回路を分離し、油圧接続を管理するためにCDUが必要です。これにより、CDUはほとんどのダイレクト液体冷却設計の中核部品となっています。このコンポーネントへの需要は、施設全体の容量だけでなく、高密度導入の数とともに増加します。また、コミッショニングサポートと制御統合を提供できるサプライヤーの価値も高まります。
Vertivの2026年の生産およびテスト投資は、メーカーが高密度冷却機器への需要増大に備えていることを示しています。冷却塔と熱交換器は、水冷および蒸発式構成の中心的存在であり続けます。ポンプおよび流体分配機器は、オペレーターが一次および二次回路でより厳しい流量と温度要件を管理するにつれて、重要性が増しています。水およびポンピングの専門知識を持つ企業は、信頼性と流体管理で競争できます。冷却制御も、熱異常を特定しフリークーリング期間をより有効に活用するため、より大きな役割を担っています。コンポーネントの組み合わせは、単体機器からハードウェアと制御ソフトウェアが連携して機能する接続された熱システムへと移行しています。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
持続可能性アプローチ別:
エネルギー効率が最大シェアを維持しながら制御が加速エネルギー効率冷却は2026年のアジア太平洋データセンター持続可能冷却市場の41.44%を占めました。これは、チラー最適化、可変速ドライブ、およびホットアイル封じ込めプロジェクトの導入実績を反映しています。統合冷却最適化および制御は2032年にかけてCAGR 13.76%で拡大すると予測されています。これらのシステムは、固定された運転ポイントのみに依存するのではなく、リアルタイムのコンピュートロードに応じて冷却出力を調整します。これは、ワークロードが急速に変化し、エネルギー使用量を厳密に管理する必要がある施設に有用です。また、液体冷却および熱排出機器からの投資収益率も向上します。このアプローチにより、オペレーターはシステムパフォーマンスと潜在的な熱リスクへの可視性が向上します。
水効率冷却も、淡水使用量が精査される場所では独立した調達の焦点となっています。地球温暖化係数の低い冷媒オプションは、高GWPハイドロフルオロカーボンの段階的廃止が機器選定に影響するにつれて関連性が高まっています。熱回収はアジア太平洋では限定的ですが、地域暖房や産業用熱利用者が回収熱への需要を提供できる日本と韓国では可能性があります。これらのアプローチはエネルギー効率対策に取って代わるものではありません。持続可能性の意思決定を電力消費から水、冷媒、および熱再利用へと拡張します。アジア太平洋データセンター持続可能冷却市場は、したがって、複数の環境指標にわたって機器がどのように機能するかを示すことをベンダーに求めています。
データセンター規模別:
ハイパースケール施設が最も速い需要増加を牽引大規模データセンターは2026年のアジア太平洋データセンター持続可能冷却市場規模の34.38%を占めました。その導入実績には、密度アップグレードと冷却更新プログラムが進行中のクラウドおよびコロケーションキャンパスが含まれます。ハイパースケールデータセンターは2032年にかけてCAGR 13.69%で拡大すると予測されています。これらのキャンパスは、最初から液体冷却、CDUマニホールド、およびオンサイトテスト能力を組み込んで設計されることが増えています。これにより、高密度冷却がコアプロジェクト要素として含まれるため、機器の範囲が変わります。ハイパースケールオペレーターはまた、液体冷却対応を活用して、初日から高いラック密度を必要とするAIテナントを誘致することができます。彼らの購買決定は、地域全体のサプライヤーの標準を形成します。
中規模データセンターは、オンプレミス施設からワークロードを移行する企業にサービスを提供することが多くあります。完全な液体転換を追求するよりも、最新の冷水システムと独立したAI対応ゾーンを追加する可能性が高いです。小規模サイトは通常、精密冷却のアップグレードとエネルギー効率の改善に注力します。その冷却の意思決定は、極端な密度よりもPUEコンプライアンスと運用コストによって主に推進されます。これにより、アジア太平洋データセンター持続可能冷却市場全体で幅広い需要プロファイルが生まれます。サプライヤーは、大規模キャンパス、改修プロジェクト、および小規模導入に適合するスケーラブルな製品が必要です。各規模カテゴリーをサポートするポートフォリオは、少数のハイパースケールプロジェクトへの依存を軽減できます。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが新規容量の要件を設定クラウドサービスプロバイダーは2026年のアジア太平洋データセンター持続可能冷却市場の38.03%を占めました。また、2032年にかけて最も速い成長率のデータセンタータイプでもあります。彼らの持続可能性へのコミットメントとAIサービスの拡大が、冷却機器に対する厳格な内部要件を生み出しています。大規模クラウドプロジェクトは、低WUE、ダイレクト・トゥ・チップ冷却、および統合制御を同時に要求する場合があります。これらの仕様はサプライチェーン全体の機器選定に影響します。完全な要件を満たせるベンダーは、長期調達サイクルで優位性を得ます。このセグメントの規模と拡大速度が、高度な冷却システムへの需要の中心的な源泉となっています。
コロケーションプロバイダーは、受動的なスペース提供者ではなく、熱管理のより積極的な参加者になりつつあります。CDU、冷水分配、および監視を含む液体冷却をサービスとして提供するところも出てきています。これは、社内に液体冷却チームを持たないエンタープライズ顧客にとって魅力的です。エンタープライズおよびエッジ施設は、引き続き効率的なチラー、フリークーリングエコノマイザー、および熱制御を使用しています。ラック密度が中程度にとどまる場合、包括的な液体転換のコストを避けることが多いです。これらのサイトは、確立された空気ベースおよび冷水製品への継続的な需要を提供します。クラウド、コロケーション、エンタープライズ、およびエッジ需要の組み合わせにより、アジア太平洋データセンター持続可能冷却産業は単一の運用モデルへの依存度が低くなっています。
地域分析
中国
中国は2026年の地域冷却市場の34.62%を占め、最大の国内市場となっています。同国の大規模AIコンピューティングクラスターと政策に支援されたデータセンターハブが、より高性能な冷却システムへの需要を支えています。東数西算戦略は容量をエネルギー豊富な西部省に誘導し、施設計画を形成しています。中国では、新規の大規模およびハイパースケール施設はPUE 1.25未満を達成することが求められており、国家ハブノードは1.2を上限としています。グリーン調達基準もWUEの上限を2.5 L/kWhと定めています。中国電子省エネ技術協会は2025年1月にAIデータセンター冷却向けのT/DZJN 386-2025を発行しました。この標準は高密度環境向けの液体冷却を支持し、冷却負荷係数とWUEのフレームワークを提供しています。国内サプライヤーも液体冷却機器の生産能力を構築しており、地域のサプライオプションを強化し、外国ベンダーへの競争圧力を高めています。
インド
インドはアジア太平洋データセンター持続可能冷却市場において2032年にかけてCAGR 13.94%で拡大すると予測されており、対象地域の中で最も速い成長率です。ハイパースケール投資はムンバイを超えてチェンナイ、ハイデラバード、デリーNCRへと広がっています。Googleはビシャーカパトナムに1 GWのAIデータセンターキャンパスを開発しており、AWSはナビムンバイに473 MWのキャンパスを計画しています。インドの規模は、冷却機器調達、地域サービス能力、および製品開発の主要拠点としての位置づけを確立しています。Daikinは2026年6月に、大規模空調およびデータセンター冷却に特化したインドの研究開発拠点の計画を発表しました。Submerもマディヤ・プラデーシュ州と最大1 GWの液体冷却AIデータセンターを開発する覚書に署名しました。水使用量、電力の利用可能性、および承認プロセスが、これらのサイトで使用されるシステムの組み合わせに影響します。クローズドループ設計とフィールドコミッショニングの複雑さを軽減する機器は、同国の急速な建設サイクルに適している可能性があります。
東南アジア、日本、オーストラリア、韓国
マレーシアのジョホールにおける容量増加により、同州は重要な冷却機器の調達先となっており、シンガポールの厳格化されたグリーンマーク要件は液体側フリークーリングと高効率チラーの使用を支持しています。VertivのSenai製造投資は、東南アジアプロジェクト向けの機器サプライルートを短縮します。日本の政策方向性は、フリークーリング時間をより多く確保できる気候条件を持つ東京・大阪以外の地域でのPUE性能向上と容量拡大を支持しています。オーストラリアも適切な地域での断熱および蒸発式冷却を支持する条件から恩恵を受けています。韓国は、電子・半導体エコシステムに支えられたイマージョン冷却の技術開発センターです。LG Electronics、SK Enmove、およびGreen Revolution Coolingは2025年にAIデータセンター向け液体イマージョン冷却を開発する覚書に署名しました。インドネシアは、ジャカルタ周辺でデータセンター建設が拡大するにつれて、発展途上の需要センターとなっています。これらの地域全体で、ISO/IEC効率基準と地域の環境承認が引き続き技術選択に影響します。
競争環境
市場集中度
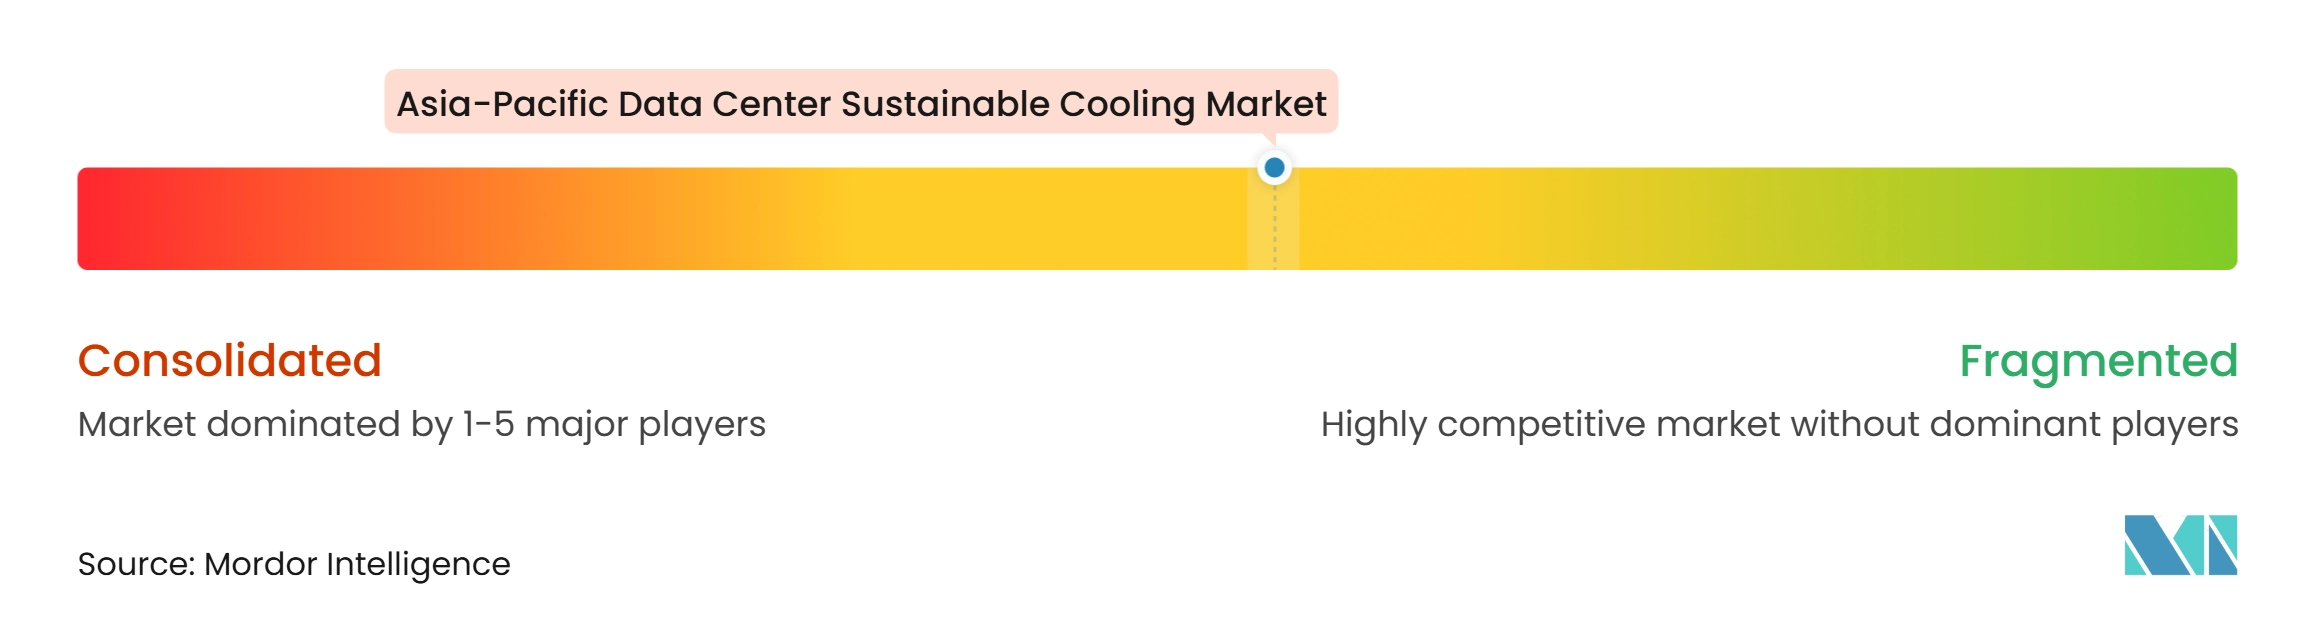
アジア太平洋データセンター持続可能冷却市場は、個別技術においては適度に分散していますが、ポートフォリオの統合が進んでいます。確立された機器プロバイダーは、完全な熱システムを提供できるよう液体冷却能力を追加しています。Schneider Electricは2025年2月にMotivairへの支配的な75%出資を完了しました。その後、CDUリアドア熱交換器、コールドプレート、チラー、および技術冷却システムループを含む統合ポートフォリオを導入しました。このアプローチにより、冷却システムの複数の要素を調達するデータセンターオペレーターの統合作業が軽減されます。Trane Technologiesは2026年3月にLiquidStackの買収を完了し、ダイレクト・トゥ・チップ分配とイマージョン冷却をポートフォリオに追加しました。この取引により、熱排出と精密冷却にわたるポジションが強化されました。マニホールドシステムとイマージョン流体設計における特許活動も、導入がパイロットを超えて進むにつれてアプリケーションエンジニアリングがより重要になっていることを示しています。
Ecolabは2026年7月にCoolIT Systemsの買収を47.5億米ドルで完了しました。この買収により、冷媒化学、水処理、流体管理、および液体冷却機器がより広範なオファリングに統合されます。CoolITの売上は成約時点で年初来100%以上増加していました。Vertivは、高密度アプリケーションへの信頼性の高いサプライと検証の必要性を反映して、AI対応冷却システムの製造およびテスト能力を拡大しています。これらの動きは、主要企業が統合された機器ポートフォリオ、導入サポート、およびライフサイクルサービス能力を通じて競争していることを示しています。競争の焦点は個別製品から熱チェーン全体を管理する能力へとシフトしています。これは、ハードウェア、制御、流体、および地域サービスリソースを調整できる企業に有利です。
エッジおよび小規模データセンター向けの工場統合モジュールには未開拓の機会が残っています。これらのサイトは屋外および産業条件で動作できる機器を必要としていますが、サプライヤーの多くの投資はハイパースケール施設に向けられたままです。Delta ElectronicsとMitsubishi Electricは、地域全体で精密空気冷却と拡大する液体冷却ポートフォリオを組み合わせています。GrundfosとXylemは、一次冷却ループと冷媒管理にポンピングおよび流体分配の専門知識を活用できます。Muntersは、気候が延長フリークーリングをサポートする場所で特に、断熱および蒸発式冷却アプリケーションにおいて関連性の高いポジションを維持しています。中国、韓国、台湾の地域メーカーも、国内サプライチェーンと地域顧客ニーズへの近接性から恩恵を受けています。彼らの存在は、確立されたサプライヤーが幅広いポートフォリオを、迅速なエンジニアリング対応、信頼性の高い地域サービス、および地域のサイト条件に合わせた機器と組み合わせる必要性を強化しています。
アジア太平洋データセンター持続可能冷却産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター持続可能冷却市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Delta Electronics, Inc.
- Munters AB
- Trane Technologies plc
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Grundfos Holding A/S
- Xylem Inc.
- NTT Facilities, Inc.
- Fujitsu Limited
最近の産業開発事情 アジア太平洋データセンター持続可能冷却市場
- 2026年10月:VertivはナビムンバイのクラウドサービスプロバイダーCLDC Mumbai 01においてインド初の高密度ダイレクト・トゥ・チップ液体冷却導入を完了しました。この設置はVertivのセカンダリーフルードネットワーク(SFN)システムを使用して30 MWのAIワークロードをサポートします。このプロジェクトでは、カスタマイズされた冷却ループスキッドの地域製造能力の開発も行われ、高密度データセンター冷却に向けたインドのサプライ能力が強化されました。
- 2026年7月:Vertivはイタリアのパドヴァ近郊のTognanaキャンパスへの投資を発表し、2026年末までにチラー生産能力を倍増させ、高密度条件下でのチラーおよび液体冷却システム性能を検証するための大規模統合テスト研究所を設立する予定です。研究所の完成は2027年初頭を予定しています。
- 2026年7月:Ecolabは2026年7月2日にCoolIT Systemsの買収を47.5億米ドルで完了しました。CoolITの年初来売上はAIデータセンターのダイレクト・トゥ・チップ液体冷却需要に牽引されて成約前に100%以上増加しており、同社は発表後12ヶ月間で5.5億米ドルの売上を生み出すと予測されていました。
- 2026年5月:Daikin Holdings SingaporeとDelta Electronicsは、ASEAN・オセアニア全域のAIおよびHPCデータセンター向けの次世代冷却分配ユニット(CDU)ソリューションを共同開発する覚書に署名しました。このパートナーシップは、Daikinの施設レベルの冷却専門知識とDeltaのサーバー側液体冷却技術を組み合わせ、100 kWから3,000 kWのラック電力密度を対象としています。
アジア太平洋データセンター持続可能冷却市場レポートの範囲
アジア太平洋データセンター持続可能冷却市場とは、環境への影響を最小化しながらアジア太平洋全域のデータセンターにおける熱負荷を管理するために設計された、エネルギー効率が高く、低炭素で、水を意識した冷却技術、システム、およびサービスの地域市場を指し、液体冷却(ダイレクト・トゥ・チップ、イマージョン、リアドア熱交換器)、フリー/空気側エコノマイゼーション、蒸発式および断熱式冷却、低GWP冷媒チラー、廃熱回収、AI駆動熱最適化、および水効率クローズドループシステムを対象としています。
アジア太平洋データセンター持続可能冷却市場レポートは、冷却技術(空気ベース冷却、ダイレクト・トゥ・チップ液体冷却、イマージョン冷却、リアドア熱交換器、蒸発式および断熱式冷却、フリークーリングおよびエコノマイザーシステム、その他の持続可能冷却技術)、熱排出技術(空冷システム、水冷システム、蒸発式熱排出、ドライクーラー、ハイブリッド熱排出システム)、冷却システムコンポーネント(冷却分配ユニット(CDU)、チラー、冷却塔、熱交換器、ポンプおよび流体分配システム、ファンおよび空気処理機器、冷却制御および監視システム)、持続可能性アプローチ(エネルギー効率冷却、水効率冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、統合冷却最適化および制御)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(中国、インド、日本、オーストラリア、シンガポール、韓国、マレーシア、インドネシア、その他アジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 |
| イマージョン冷却 |
| リアドア熱交換器 |
| 蒸発式および断熱式冷却 |
| フリークーリングおよびエコノマイザーシステム |
| その他の持続可能冷却技術 |
| 空冷システム |
| 水冷システム |
| 蒸発式熱排出 |
| ドライクーラー |
| ハイブリッド熱排出システム |
| 冷却分配ユニット(CDU) |
| チラー |
| 冷却塔 |
| 熱交換器 |
| ポンプおよび流体分配システム |
| ファンおよび空気処理機器 |
| 冷却制御および監視システム |
| エネルギー効率冷却 |
| 水効率冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化および制御 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| 韓国 |
| マレーシア |
| インドネシア |
| その他アジア太平洋 |
| 冷却技術別 | 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 | |
| イマージョン冷却 | |
| リアドア熱交換器 | |
| 蒸発式および断熱式冷却 | |
| フリークーリングおよびエコノマイザーシステム | |
| その他の持続可能冷却技術 | |
| 熱排出技術別 | 空冷システム |
| 水冷システム | |
| 蒸発式熱排出 | |
| ドライクーラー | |
| ハイブリッド熱排出システム | |
| 冷却システムコンポーネント別 | 冷却分配ユニット(CDU) |
| チラー | |
| 冷却塔 | |
| 熱交換器 | |
| ポンプおよび流体分配システム | |
| ファンおよび空気処理機器 | |
| 冷却制御および監視システム | |
| 持続可能性アプローチ別 | エネルギー効率冷却 |
| 水効率冷却 | |
| 低地球温暖化係数冷媒ソリューション | |
| 熱回収対応冷却 | |
| 統合冷却最適化および制御 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他アジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター持続可能冷却市場の規模はどのくらいですか?
市場規模は2026年に46.8億米ドルであり、2027年には53.4億米ドルと推定されています。2032年までにCAGR 13.44%で100.3億米ドルに達すると予測されています。
アジア太平洋における持続可能なデータセンター冷却への需要を牽引しているものは何ですか?
AIおよび高性能コンピューティングがラックの熱負荷を増加させており、PUE、WUE、および低炭素要件が設計基準を厳格化しています。
アジア太平洋データセンター持続可能冷却市場をリードしている冷却技術はどれですか?
空気ベース冷却が2026年に45.94%のシェアでリードしており、広範な導入実績によるものですが、ダイレクト・トゥ・チップ液体冷却が最も速く成長している技術です。
AIデータセンターにとって冷却分配ユニットが重要な理由は何ですか?
CDUは施設の水ループとラックレベルのコールドプレートを接続します。ほとんどのダイレクト・トゥ・チップ液体冷却設計に必要であり、2032年にかけてCAGR 13.84%で拡大すると予測されています。
アジア太平洋で持続可能冷却需要の最大シェアを持つ国はどこですか?
中国がAIクラスター、国家ハブ開発、および厳格化された効率要件に支えられて2026年に34.62%のシェアでリードしています。
2032年にかけて最も速く拡大すると予測されている地域はどこですか?
インドはハイパースケール開発、新規AIキャンパス、および地域冷却能力の拡大に支えられてCAGR 13.94%で拡大すると予測されています。