
Marktgröße und Marktanteil des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
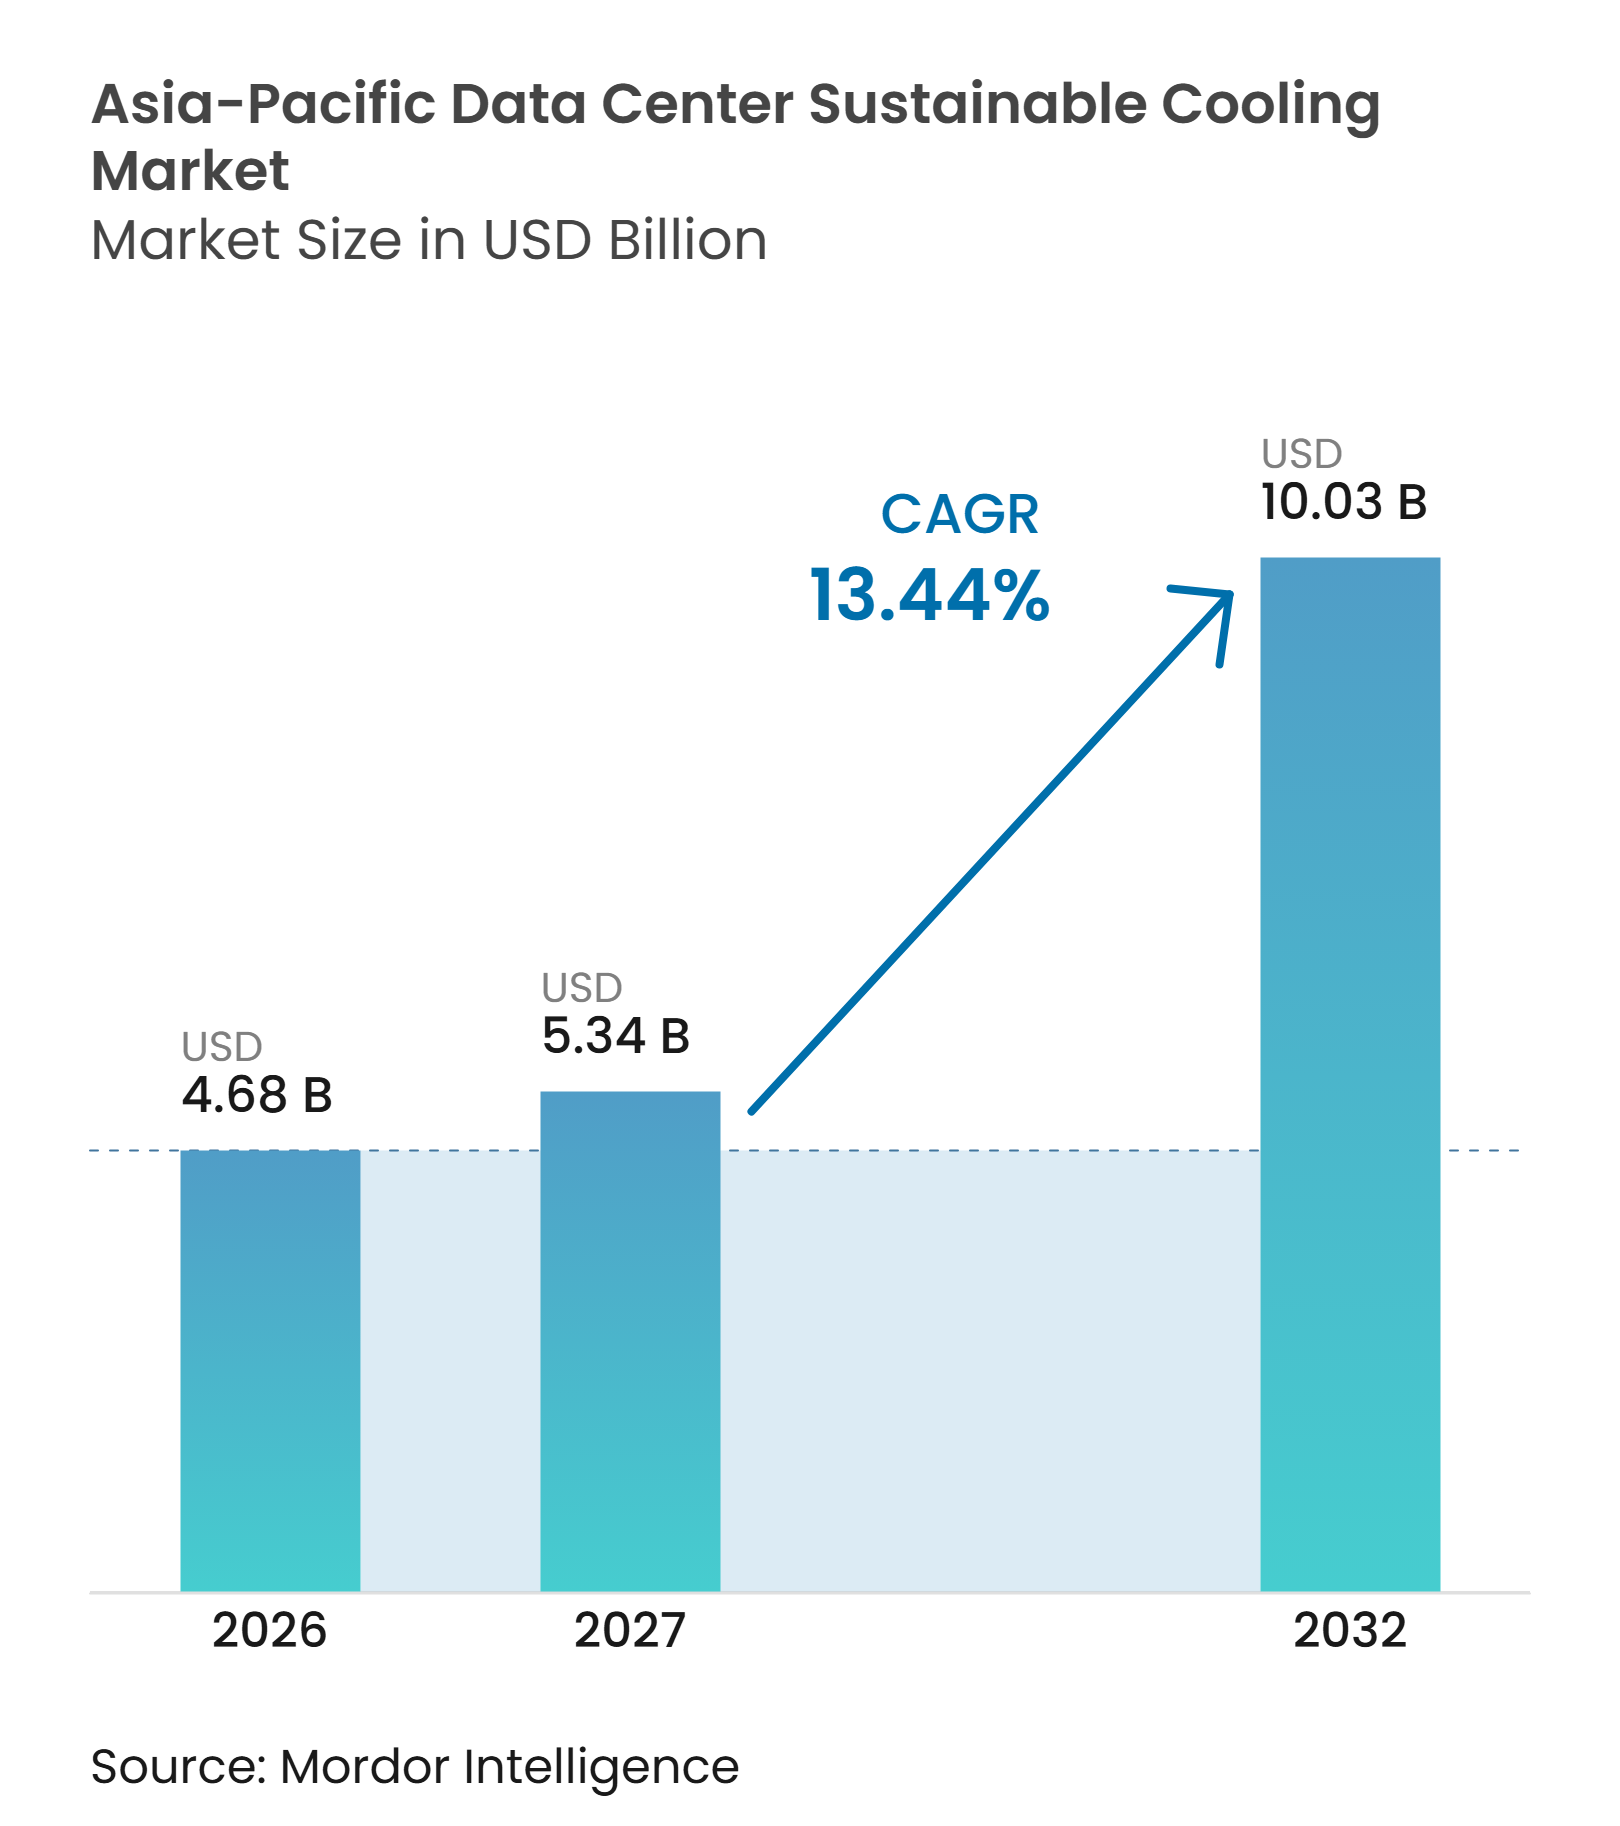
| Marktgröße im Basisjahr (2026) | 4.68 Milliarden US-Dollar |
| Marktgröße (2027) | 5.34 Milliarden US-Dollar |
| Marktgröße (2032) | 10.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.44 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 4,68 Milliarden USD geschätzt und wird voraussichtlich von 5,34 Milliarden USD im Jahr 2027 auf 10,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,44 % während des Prognosezeitraums (2027–2032). Höhere Rack-Dichten durch künstliche Intelligenz und Hochleistungsrechnen verändern die Kühlanforderungen in der gesamten Region. Neue Einrichtungen benötigen zunehmend Systeme, die anhaltende thermische Lasten bewältigen können, die herkömmliche Luftsysteme wirtschaftlich nicht bewältigen können. Kapazitätserweiterungen in Cloud-, Colocation- und Hyperscale-Einrichtungen vergrößern die adressierbare Basis für Kühlgeräte und -steuerungen. Energie- und Wasserziele machen Effizienz zu einer Designanforderung statt zu einer optionalen Verbesserung. Anbieter, die Flüssigkühlung, Wärmeabfuhr, Steuerungen und Servicekompetenz kombinieren, sind besser positioniert, um komplexe Implementierungen im nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum zu unterstützen.
Wichtigste Erkenntnisse des Berichts
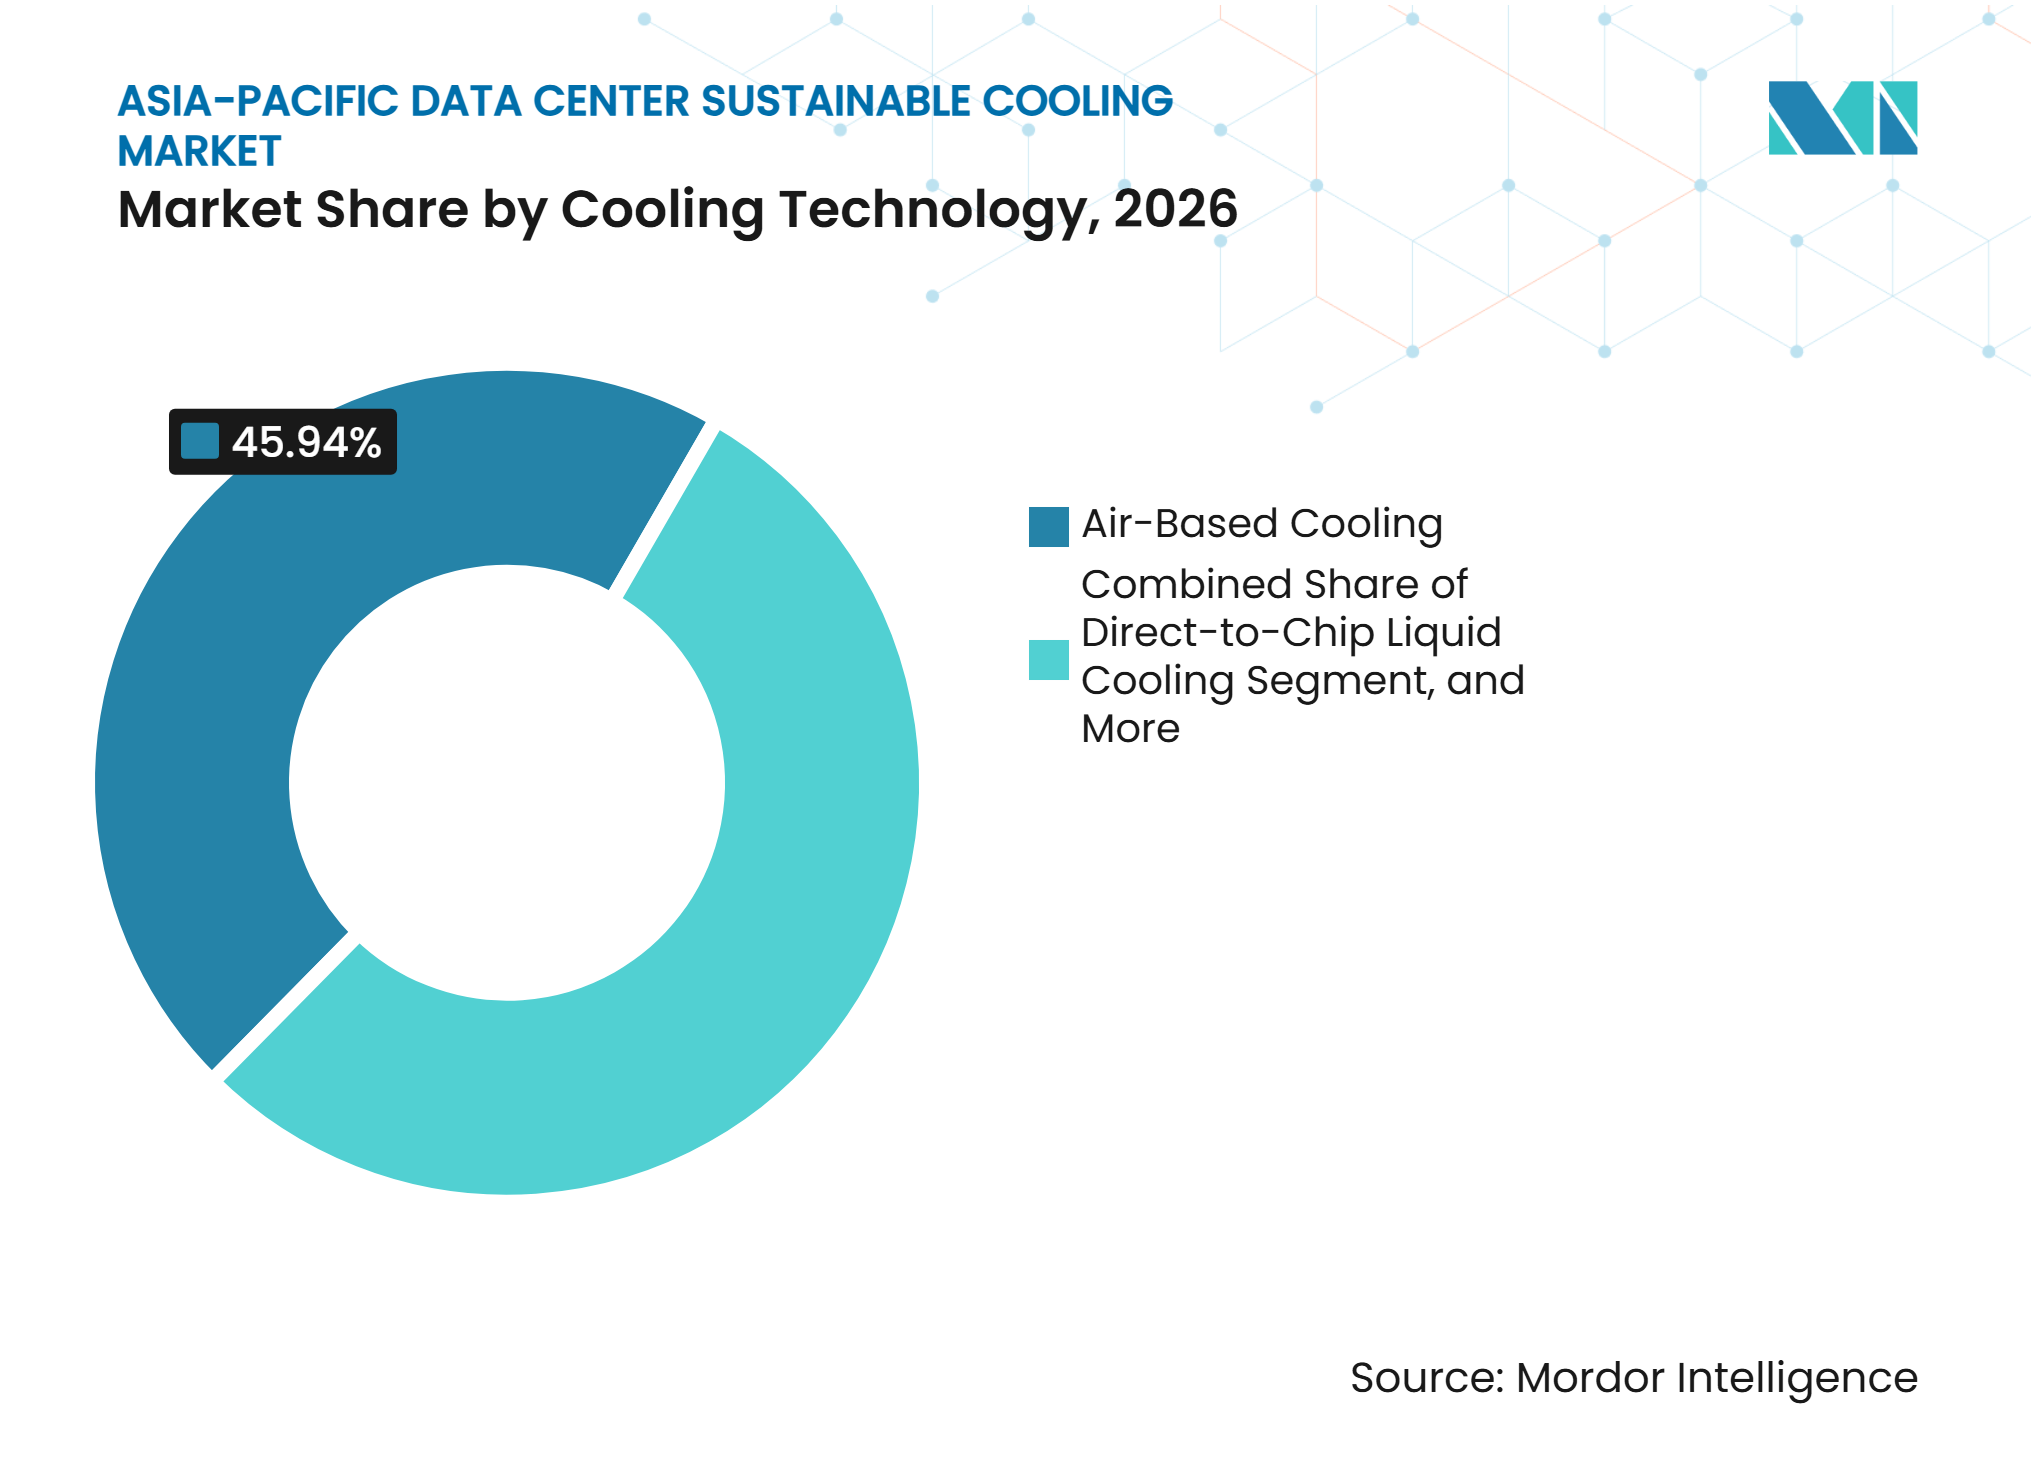
- Nach Kühltechnologie hielt Luftkühlung im Jahr 2026 einen Marktanteil von 45,94 % am nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum, während die direkte Flüssigkühlung auf Chip-Ebene bis 2032 voraussichtlich mit einer CAGR von 13,57 % wachsen wird.
- Nach Wärmeabfuhrtechnologie entfielen auf luftgekühlte Systeme im Jahr 2026 32,27 % des Marktes, während hybride Wärmeabfuhrsysteme bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen werden.
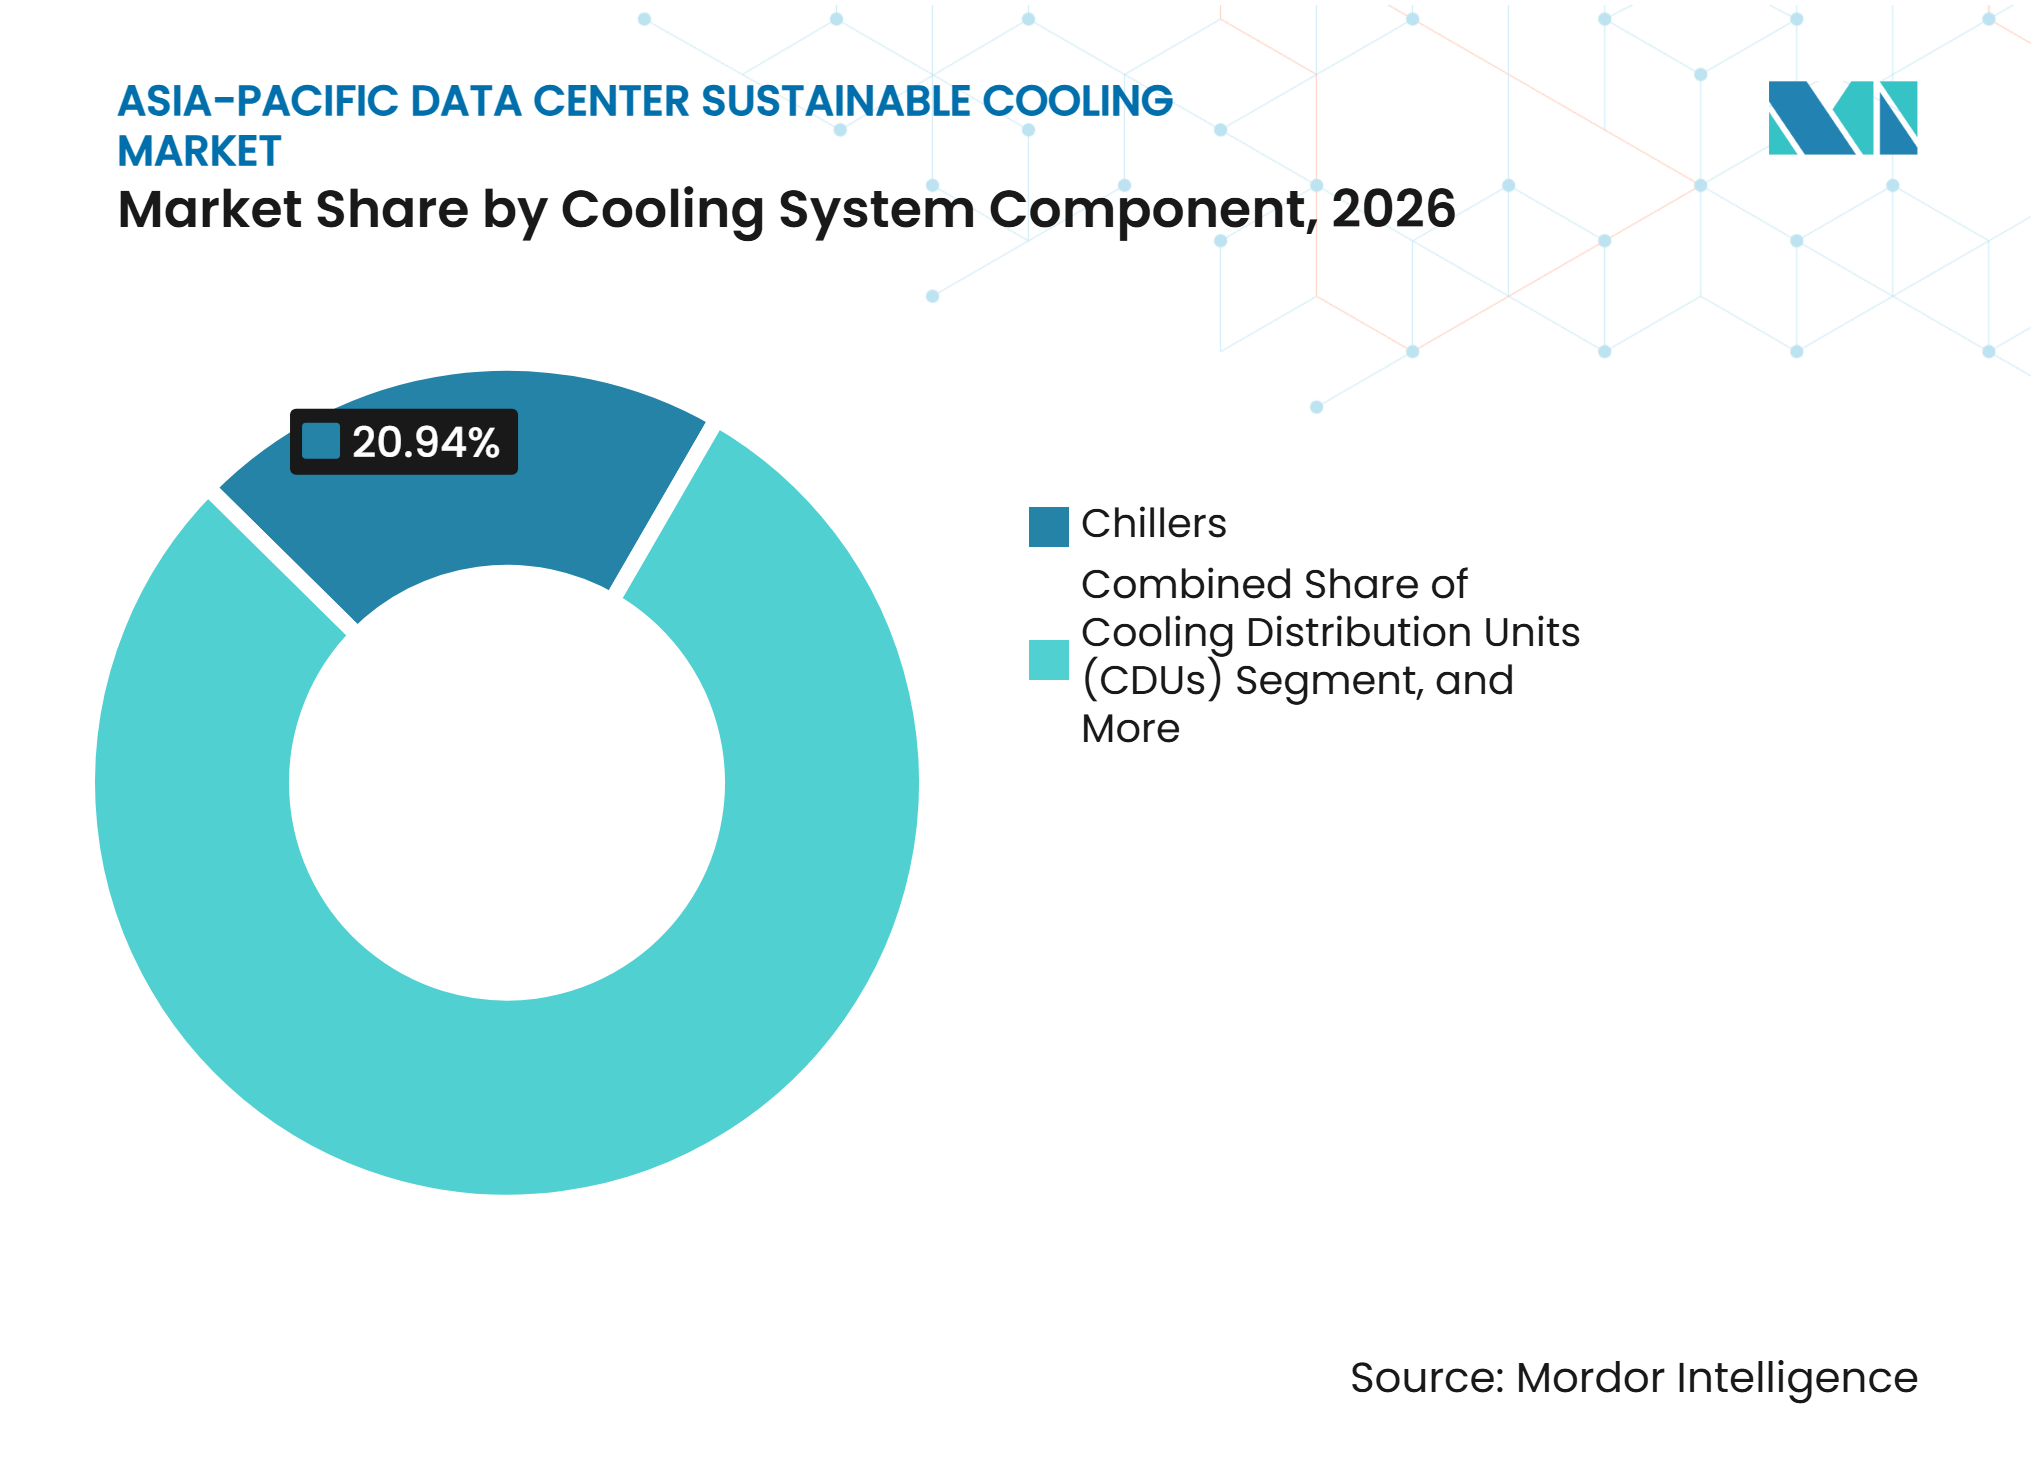
- Nach Kühlsystemkomponente hielten Kältemaschinen im Jahr 2026 einen Anteil von 20,94 % am nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum, während Kühlverteilungseinheiten bis 2032 voraussichtlich mit einer CAGR von 13,84 % wachsen werden.
- Nach Nachhaltigkeitsansatz entfiel auf energieeffiziente Kühlung im Jahr 2026 ein Anteil von 41,44 % des Marktes, während integrierte Kühloptimierung und Steuerungen bis 2032 voraussichtlich mit einer CAGR von 13,76 % wachsen werden.
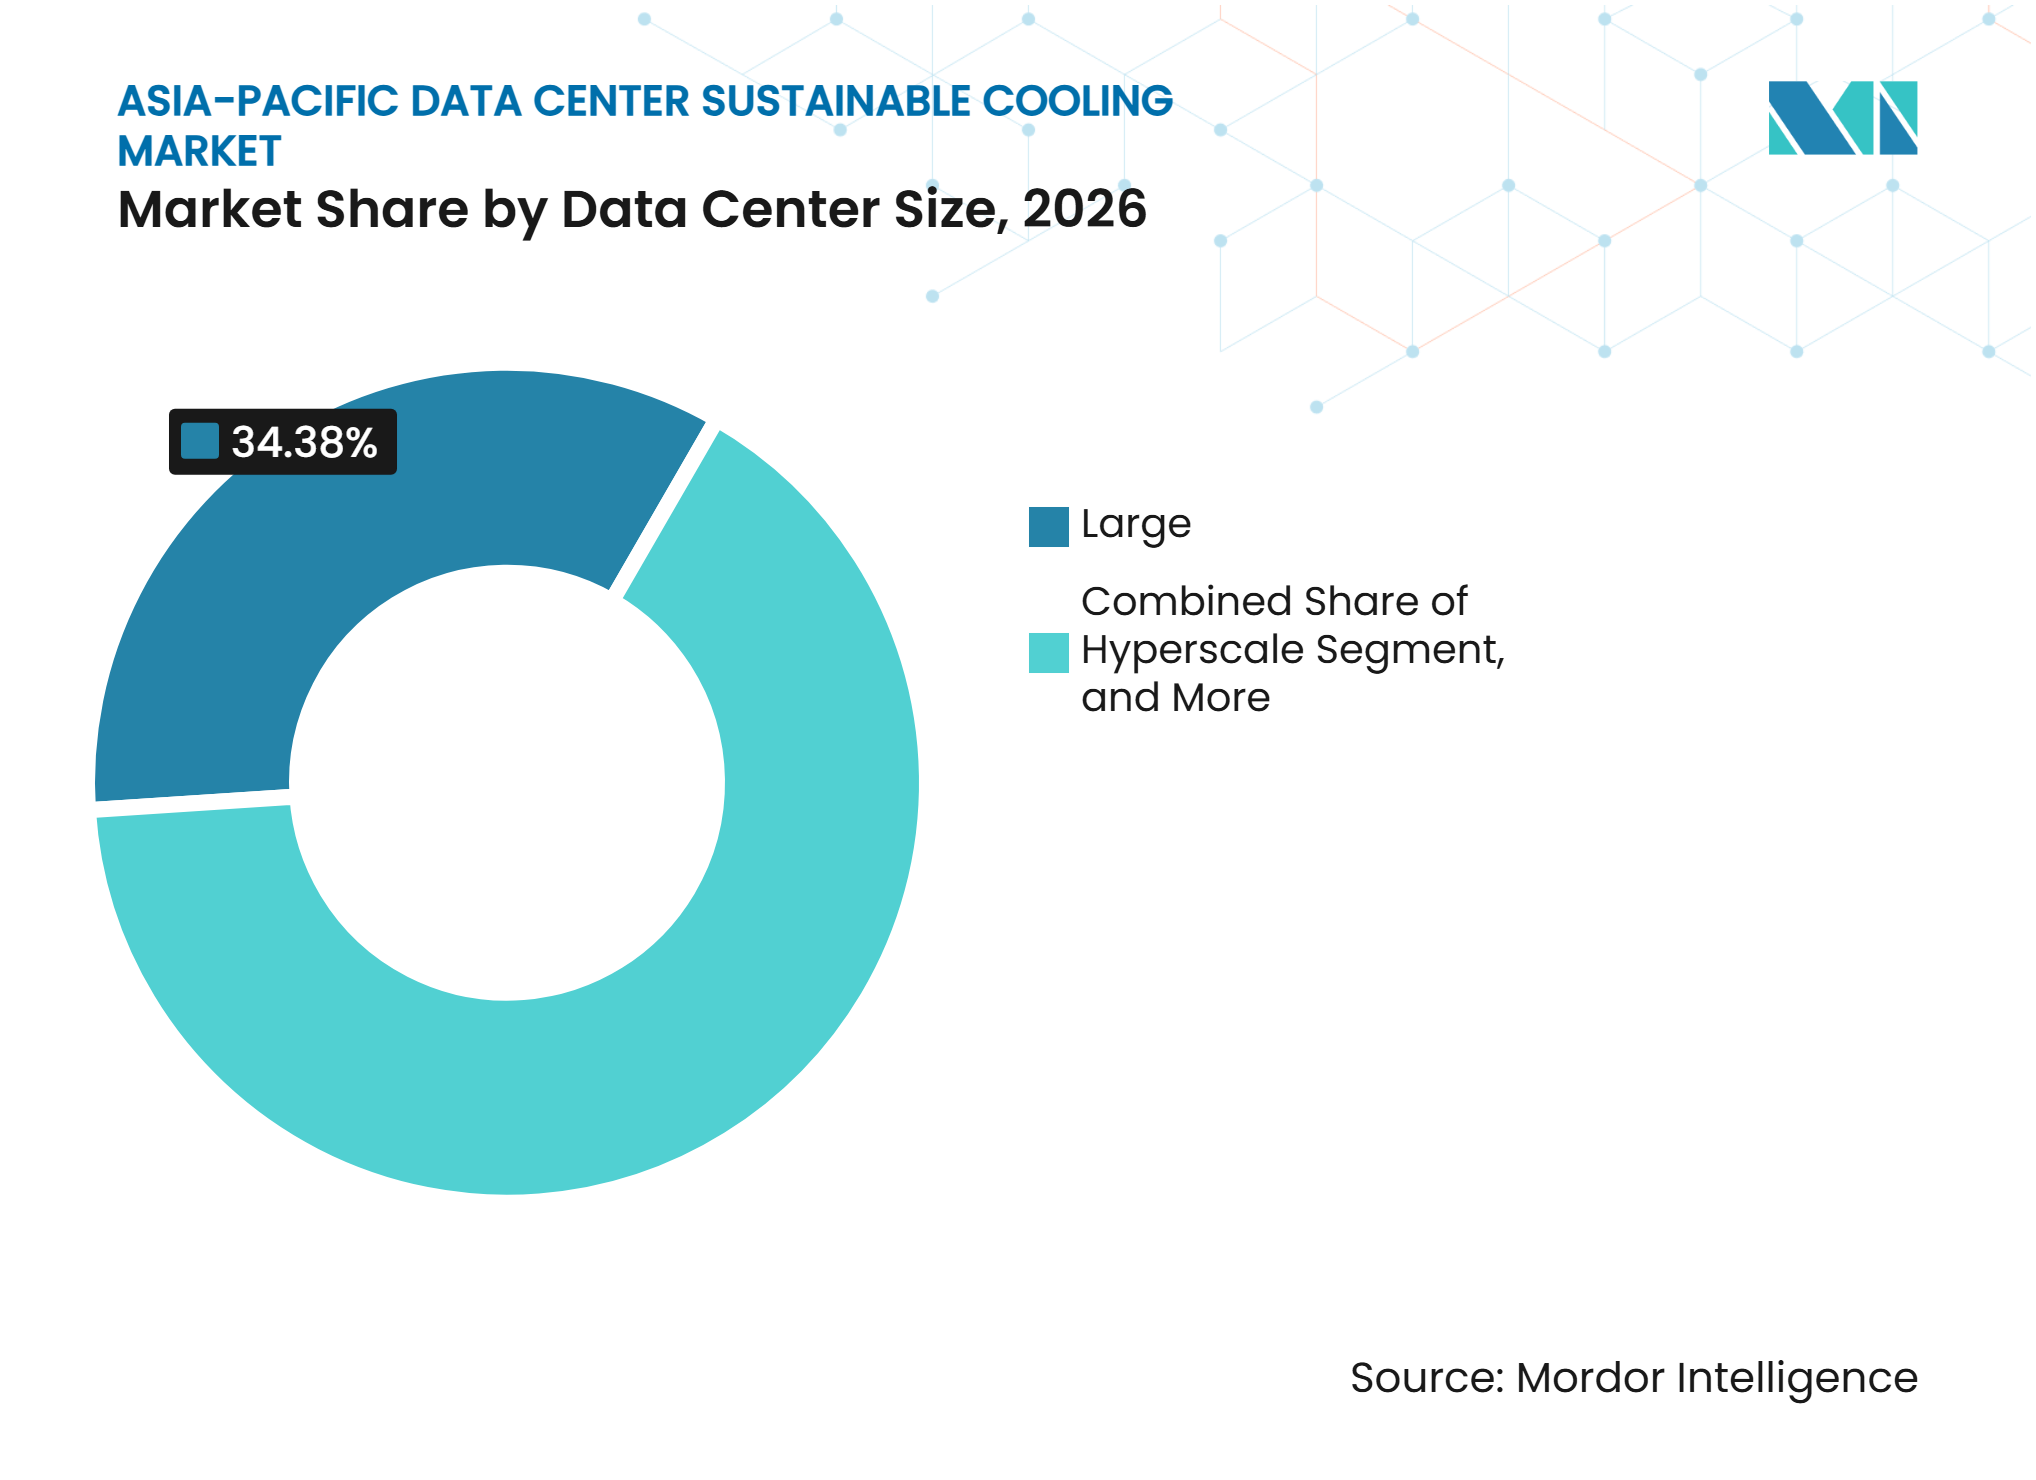
- Nach Rechenzentrumsgrößen hielten große Rechenzentren im Jahr 2026 einen Anteil von 34,38 % des Marktes, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 13,69 % wachsen werden.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 38,03 % des Marktes und werden voraussichtlich bis 2032 die schnellste Wachstumsrate verzeichnen.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 34,62 % des Marktes, während Indien bis 2032 voraussichtlich mit einer CAGR von 13,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdichtung der Rack-Leistungsdichte durch künstliche Intelligenz und Hochleistungsrechnen | +3.5% | China, Indien, Japan, Singapur und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale-, Cloud- und Colocation-Kapazitäten | +2.8% | Asiatisch-pazifischer Raum, angeführt von Malaysia, Indien, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| PUE-, WUE- und Anforderungen an kohlenstoffarme Rechenzentren | +2.2% | China, Singapur, Malaysia, Japan, Australien, Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge-Computing und durch 5G ermöglichter verteilter Infrastruktur | +1.4% | Indien, Indonesien, Südkorea, Malaysia und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Durch Wasserknappheit bedingter Wechsel zu geschlossenen Kreislaufsystemen und wasserarmer Kühlung | +1.0% | Indien, Indonesien, Malaysia, Singapur und Australien | Mittelfristig (2–4 Jahre) |
| Lokale Fertigungs- und Lieferökosysteme für flüssigkühlungsfähige Systeme | +0.7% | Malaysia, China, Indien und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung der Rack-Leistungsdichte durch künstliche Intelligenz und Hochleistungsrechnen
Inferenz-Workloads für künstliche Intelligenz erfordern in der Regel 20–40 kW pro Rack, während Trainingskonfigurationen 100 kW pro Rack überschreiten können.[1] Ältere Hallen, die für Lasten unter 30 kW pro Rack ausgelegt sind, benötigen erhebliche Kühlanpassungen, bevor sie dichte KI-Systeme beherbergen können. Der TY1-Campus von Princeton Digital Group in Groß-Tokio unterstützt Dichten von über 140 kW pro Rack und erhielt die NVIDIA DGX-Ready Data Center-Zertifizierung für Flüssigkühlung. KI-Cluster neigen auch dazu, über längere Zeiträume nahe ihrem thermischen Höchstwert zu betreiben, was die Teillastentlastung verringert, auf die ältere Kühlsysteme angewiesen waren. ST Telemedia Global Data Centres erklärte, dass seine direkte Flüssigkühlung auf Chip-Ebene in Bangkok mindestens 150 kW pro Rack unterstützt und den Kühlenergieverbrauch im Vergleich zu luftgekühlten Konfigurationen um 20–30 % reduzieren kann. Diese Anforderung begünstigt CDUs, Kühlplatten, Leckageerkennung und Steuerungen, die stabile thermische Bedingungen mit hoher Dichte bewältigen können.
Ausbau von Hyperscale-, Cloud- und Colocation-Kapazitäten
Der nachhaltige Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum wird durch die wachsende Baupipeline für Cloud-, Colocation- und Hyperscale-Kapazitäten gestützt. Für KI-Workloads ausgelegte Einrichtungen benötigen Geräte, die für eine wesentlich höhere Rack-Dichte als frühere Bauten ausgelegt sind. Dies verlagert Kühlentscheidungen in eine frühere Phase des Projektdesigns und erhöht den Wert von Anbietern, die Einrichtungs- und Rack-Ebenen-Systeme koordinieren können. Flüssigkühlungsfähige Colocation kann Mietern auch einen differenzierten Service bieten, die keine eigenen thermischen Systeme betreiben können. Dieses Servicemodell schafft Nachfrage nach CDUs, Kühlmittelverteilung, Überwachung und Vor-Ort-Support statt nur nach eigenständigen Geräten. Das Ergebnis ist eine breitere Umsatzmöglichkeit über Geräte, Integration und Lebenszyklusdienstleistungen hinweg.
PUE-, WUE- und Anforderungen an kohlenstoffarme Rechenzentren
PUE- und WUE-Anforderungen schränken den Spielraum für realisierbare Designs neuer Rechenzentren an wichtigen Standorten im asiatisch-pazifischen Raum ein. Chinas Richtlinien verlangen, dass neue große und Hyperscale-Einrichtungen einen PUE unter 1,25 erreichen, während nationale Hub-Knoten auf 1,2 begrenzt sind und grüne Beschaffungsstandards eine WUE-Obergrenze von 2,5 L/kWh festlegen.[2] Malaysias Leitlinie für nachhaltige Entwicklung empfiehlt einen Design-WUE von 2,2 m³/MWh oder weniger und verknüpft die Förderfähigkeit für Anreize mit PUE- und WUE-Anforderungen. Singapur verschärfte seine Green-Mark-Kriterien im März 2025 und setzte einen PUE-Schwellenwert von 1,46 bei 25 % IT-Last für den Gold-Plus-Status. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung stellt Wassermanagement und WUE-Ausrichtung auch in den Rahmen regionaler Entwicklungserwartungen. AISO/IEC 30134-2 und ISO/IEC 30134-9 bieten gemeinsame PUE- und WUE-Messrahmen, die diese Effizienzanforderungen unterstützen.
Wachstum von Edge-Computing und durch 5G ermöglichter verteilter Infrastruktur
Die 5G-Netzdichte schafft Nachfrage nach kompakter Kühlung an verteilten Edge-Standorten. Indiens mobiler Datenverbrauch erreichte im Jahr 2025 31 GB pro Nutzer, ein Anstieg von 12,7 % gegenüber dem Vorjahr. Dies stützt den wirtschaftlichen Fall für die Verarbeitung von Daten näher am Nutzer, anstatt den gesamten Datenverkehr an zentralisierte Standorte zu leiten. Eine Studie von IEEE Access ergab, dass workload-bewusstes Wärmemanagement die Spitzentemperatur um 12 % und den Kühlenergieverbrauch um 20–30 % an verteilten Standorten in tropischen Bedingungen reduzieren kann.[3] Edge-Anwendungen benötigen versiegelte, wartungsarme Systeme, die in beengten Außen- oder Industrieumgebungen funktionieren können. Dies schafft Raum für Kühlspezialisten mit Geräten, die für kleinere, verteilte Installationen ausgelegt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Komplexität der Nachrüstung | -1.8% | Asiatisch-pazifischer Raum, insbesondere Japan, Australien und Großraum Seoul | Kurzfristig (≤ 2 Jahre) |
| Mangel an HLK-, Flüssigkühlungs- und Inbetriebnahmefachkräften | -1.2% | Asiatisch-pazifischer Raum, insbesondere Südostasien, Indien und Indonesien | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Flüssigkeitskompatibilität, Garantie und Zertifizierung | -0.9% | Asiatisch-pazifischer Raum, insbesondere Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Wasser-, Strom- und Umweltgenehmigungen in wachstumsstarken Zentren | -0.7% | Johor, Mumbai, Chennai, Jakarta und Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Komplexität der Nachrüstung
Eine vollständige direkte Flüssigkühlung auf Chip-Ebene an einem bestehenden Standort verursacht hohe Kosten pro MW für die IT-Last, während Neubauten mit Flüssigkühlung noch höhere Investitionen pro MW erfordern. Ältere Einrichtungen benötigen häufig Rohrleitungen, Verteiler, CDUs, Leckageerkennung und Inbetriebnahme zusätzlich zur Kühlhardware. Überfüllte Doppelböden, Deckenhöhenbeschränkungen und strukturelle Tragfähigkeitsbeschränkungen können die Umrüstung erschweren. Betreiber müssen außerdem Betriebszeitverpflichtungen einhalten, während Upgrades durchgeführt werden. Dies erfordert in der Regel eine schrittweise Vorgehensweise statt einer einzigen einrichtungsweiten Umrüstung. Die Kosten und Störungen machen die Einführung vor allem für große und Hyperscale-Betreiber mit stärkerer Kapitalkapazität zugänglich.
Mangel an HLK-, Flüssigkühlungs- und Inbetriebnahmefachkräften
Flüssigkühlung vereint Maschinenbau, Flüssigkeitsmanagement, IT-Betrieb und Steuerungssysteme. Diese Kompetenzen wurden häufig getrennt verwaltet, und die verfügbare Belegschaft hat nicht mit dem gleichen Tempo wie der regionale Ausbau skaliert. Der Mangel ist in Südostasien und Indien deutlicher sichtbar, wo neue Kapazitäten schnell hinzugefügt werden. Er kann die Kosten für ausgelagerte Inbetriebnahmen erhöhen und den Rollout komplexerer Projekte verlangsamen. Anbieter reagieren mit Schulungs- und Zertifizierungsprogrammen, aber der Mangel wirkt sich weiterhin auf Implementierungspläne aus. Werksgetestete modulare Systeme sind daher wertvoll, da sie den technischen Aufwand am Standort reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Luftkühlungssysteme bleiben etabliert, während die Flüssigkühlung voranschreitetLuftkühlung hielt im Jahr 2026 einen Marktanteil von 45,94 % am nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum, gestützt durch die große installierte Basis von CRAC- und CRAH-Geräten in Unternehmens- und mittelgroßen Colocation-Einrichtungen. Ihre Position spiegelt die bestehende Infrastruktur und niedrigere Einstiegskosten für Anwendungen mit mittlerer Dichte wider. Das Segment wird voraussichtlich an relativem Gewicht verlieren, da neue KI-fokussierte Campusse Flüssigkühlung bereits in der Designphase einsetzen. Die direkte Flüssigkühlung auf Chip-Ebene wird bis 2032 voraussichtlich mit einer CAGR von 13,57 % wachsen. Sie wird für GPU-Cluster mit Rack-Lasten von 70 kW und darüber eingesetzt. Die Technologie bietet einen direkten Weg zur Wärmeabfuhr von Hochdichte-Prozessoren. Sie erfordert auch einen stärker integrierten Ansatz für Verteilung, Steuerungen und Service.
Immersionskühlung hat eine kleinere Umsatzbasis, bewegt sich aber auf eine breitere kommerzielle Nutzung zu. Castrol's regionale Branchendiskussion identifizierte Flüssigkeitsleckagen, Implementierungszeit und Wartung als wichtige Hindernisse für Einphasen-Immersionssysteme. Rücktür-Wärmetauscher können eine praktische Zwischenlösung für Standorte bieten, die Racks mit 30–50 kW verwalten. Sie arbeiten mit bestehenden luftseitigen Designs zusammen und erhöhen die verfügbare thermische Kapazität in der Nähe des Racks. Verdunstungs-, adiabatische und Freikühlanlagen bleiben auch in Märkten mit günstigen Umgebungsbedingungen relevant. Australien und Japan können an geeigneten Standorten mehr Freikühlstunden nutzen, was den Bedarf an mechanischer Kälteerzeugung reduzieren kann. Diese Technologien werden weiterhin nebeneinander existieren, da Standortklima, Wasserverfügbarkeit, Gebäudelayout und Rack-Dichte in der gesamten Region variieren.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme unterstützen flexibles EffizienzmanagementLuftgekühlte Systeme entfielen im Jahr 2026 auf 32,27 % des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum. Ihre installierte Position spiegelt die Kompatibilität mit etablierter luftseitiger Infrastruktur und einen geringeren direkten Wasserverbrauch wider. Hybride Wärmeabfuhrsysteme werden bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen. Diese Systeme kombinieren Trockenkühlung, adiabatischen Betrieb und Kaltwasserkreisläufe. Die Kombination ermöglicht es Betreibern, Betriebsmodi entsprechend den Umgebungsbedingungen und der Arbeitslast anzupassen. Sie hilft Standorten auch dabei, den PUE- und WUE-Kompromiss unter wechselnden Wetter- und Ressourcenbedingungen zu managen. Diese Flexibilität ist besonders wichtig an tropischen Standorten, wo sowohl der Strom- als auch der Wasserverbrauch genau überwacht werden.
Geschlossene Kreislauf- und Hybriddesigns können die Frischwasserentnahme im Vergleich zu herkömmlichen Verdunstungssystemen um 50–70 % reduzieren. Wassergekühlte und Verdunstungsdesigns bleiben nützlich, wo Warmwasserkreisläufe und Klimabedingungen einen effizienten Betrieb unterstützen. Trockenkühler gewinnen an Relevanz an Standorten mit strengeren Wassereinschränkungen. Die Kombination aus Flüssigkühlung für dichte KI-Racks und Umgebungsluftkühlungfür Geräte mit geringerer Dichte unterstützt den Einsatz mehrerer Wärmeabfuhrmethoden in derselben Einrichtung. Dies verringert die Wahrscheinlichkeit, dass eine einzige Technologie jeden Anwendungsfall abdeckt. Die Branche für nachhaltige Kühlung von Rechenzentren im asiatisch-pazifischen Raum wird daher Designs benötigen, die an lokale Wasserbedingungen, Klima und Workload-Mix angepasst werden können.
Nach Kühlsystemkomponente:
CDUs gewinnen an Bedeutung, da sich Flüssigkühlungssysteme ausbreitenKältemaschinen hielten im Jahr 2026 einen Anteil von 20,94 % am nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum. Sie bleiben wichtig, da sie Kaltwasser für ältere Luftsysteme und die Primärkreisläufe von Flüssigkühlungsdesigns liefern. Kühlverteilungseinheiten werden bis 2032 voraussichtlich mit einer CAGR von 13,84 % wachsen. Ein direktes Flüssigkühlungssystem auf Chip-Ebene benötigt eine CDU, um das Einrichtungswasser vom Rack-Ebenen-Kreislauf zu trennen und die hydraulische Verbindung zu verwalten. Dies macht die CDU zu einem Kernelement der meisten direkten Flüssigkühlungsdesigns. Die Nachfrage nach der Komponente steigt mit der Anzahl der Hochdichte-Implementierungen und nicht nur mit der Gesamtkapazität der Einrichtung. Es erhöht auch den Wert von Lieferanten, die Inbetriebnahmeunterstützung und Steuerungsintegration anbieten können.
Vertivs Produktions- und Testinvestitionen im Jahr 2026 zeigen, dass Hersteller sich auf eine größere Nachfrage nach Hochdichte-Kühlgeräten vorbereiten. Kühltürme und Wärmetauscher bleiben zentral für wassergekühlte und Verdunstungskonfigurationen. Pumpen und Flüssigkeitsverteilungsgeräte werden wichtiger, da Betreiber engere Durchfluss- und Temperaturanforderungen in Primär- und Sekundärkreisläufen verwalten. Unternehmen mit Wasser- und Pumpenkompetenz können bei Zuverlässigkeit und Flüssigkeitsmanagement punkten. Kühlsteuerungen haben auch eine größere Rolle, da sie thermische Anomalien erkennen und Freikühlperioden besser nutzen. Der Komponentenmix entwickelt sich von eigenständigen Geräten hin zu vernetzten thermischen Systemen, die davon abhängen, dass Hardware und Steuerungssoftware zusammenarbeiten.

Nach Nachhaltigkeitsansatz:
Energieeffizienz hält die größte Position, während Steuerungen an Fahrt gewinnenEnergieeffiziente Kühlung entfiel im Jahr 2026 auf 41,44 % des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum. Dies spiegelt die installierte Basis von Kältemaschinen-Optimierung, drehzahlvariablen Antrieben und Heißgang-Einhausungsprojekten wider. Integrierte Kühloptimierung und Steuerungen werden bis 2032 voraussichtlich mit einer CAGR von 13,76 % wachsen. Diese Systeme passen die Kühlleistung als Reaktion auf Live-Rechenlasten an, anstatt sich nur auf feste Betriebspunkte zu verlassen. Dies ist nützlich für Einrichtungen, bei denen sich die Arbeitslast schnell ändert und der Energieverbrauch eng gesteuert werden muss. Es verbessert auch die Kapitalrendite von Flüssigkühlungs- und Wärmeabfuhrgeräten. Der Ansatz gibt Betreibern eine bessere Sichtbarkeit der Systemleistung und potenzieller thermischer Risiken.
Wassereffiziente Kühlung wird auch an Standorten, wo der Süßwasserverbrauch genau beobachtet wird, zu einem separaten Beschaffungsschwerpunkt. Kältemitteloptionen mit niedrigem Treibhauspotenzial gewinnen an Relevanz, da der Ausstieg aus Fluorkohlenwasserstoffen mit hohem Treibhauspotenzial die Geräteauswahl beeinflusst. Wärmerückgewinnung ist im asiatisch-pazifischen Raum noch begrenzt, hat aber Potenzial in Japan und Südkorea, wo Fernwärme und industrielle Wärmeverbraucher möglicherweise Nachfrage nach zurückgewonnener Wärme bieten. Diese Ansätze ersetzen keine Energieeffizienzmaßnahmen. Sie erweitern die Nachhaltigkeitsentscheidung über den Stromverbrauch hinaus auf Wasser, Kältemittel und Wärmenutzung. Der nachhaltige Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum erfordert daher von Anbietern, zu zeigen, wie Geräte über mehrere Umweltmaßnahmen hinweg abschneiden.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen treiben den schnellsten NachfrageanstiegGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 34,38 % der Marktgröße des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum. Ihre installierte Basis umfasst Cloud- und Colocation-Campusse, die Dichte-Upgrades und Kühlungserneuerungsprogramme durchlaufen. Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 13,69 % wachsen. Diese Campusse werden zunehmend von Anfang an mit Flüssigkühlung, CDU-Verteilern und Vor-Ort-Testkapazitäten geplant. Dies verändert den Geräteumfang, da Hochdichte-Kühlung als Kernprojektelement einbezogen wird. Hyperscale-Betreiber können auch die Flüssigkühlungsbereitschaft nutzen, um KI-Mieter anzuziehen, die vom ersten Betriebstag an eine hohe Rack-Dichte benötigen. Ihre Kaufentscheidungen prägen Standards für Lieferanten in der gesamten Region.
Mittelgroße Rechenzentren bedienen häufig Unternehmen, die Workloads aus eigenen Einrichtungen verlagern. Sie werden eher moderne Kaltwassersysteme und isolierte KI-fähige Zonen hinzufügen als eine vollständige Flüssigkeitsumrüstung anstreben. Kleine Standorte konzentrieren sich typischerweise auf Präzisionskühlungs-Upgrades und Energieeffizienzverbesserungen. Ihre Kühlentscheidungen werden mehr durch PUE-Compliance und Betriebskosten als durch extreme Dichte getrieben. Dies schafft ein breites Spektrum an Nachfrageprofilen im nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum. Lieferanten benötigen skalierbare Produkte, die für große Campusse, Nachrüstprojekte und kleinere Implementierungen geeignet sind. Ein Portfolio, das jede Größenkategorie unterstützt, kann die Abhängigkeit von einer engen Gruppe von Hyperscale-Projekten verringern.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter setzen Anforderungen für neue KapazitätenCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 38,03 % am nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum. Sie sind auch der am schnellsten wachsende Rechenzentrumstyp bis 2032. Ihre Nachhaltigkeitsverpflichtungen und die Expansion von KI-Diensten schaffen strenge interne Anforderungen an Kühlgeräte. Große Cloud-Projekte können gleichzeitig niedrigen WUE, direkte Flüssigkühlung auf Chip-Ebene und integrierte Steuerungen erfordern. Diese Spezifikationen beeinflussen die Geräteauswahl in der gesamten Lieferkette. Anbieter, die alle Anforderungen erfüllen können, erlangen einen Vorteil in langfristigen Beschaffungszyklen. Die Größe und Wachstumsrate des Segments machen es zur zentralen Nachfragequelle für fortschrittliche Kühlsysteme.
Colocation-Anbieter werden zu aktiveren Teilnehmern im Wärmemanagement statt zu passiven Raumanbietern. Einige bieten Flüssigkühlung als Dienstleistung an, die CDUs, Kaltwasserverteilung und Überwachung umfasst. Dies kann Unternehmenskunden ansprechen, denen interne Flüssigkühlungsteams fehlen. Unternehmens- und Edge-Einrichtungen verwenden weiterhin effiziente Kältemaschinen, Freikühler und thermische Steuerungen. Sie vermeiden häufig die Kosten einer umfassenden Flüssigkeitsumrüstung, wenn die Rack-Dichten moderat bleiben. Diese Standorte bieten anhaltende Nachfrage nach etablierten luftbasierten und Kaltwasserprodukten. Die Mischung aus Cloud-, Colocation-, Unternehmens- und Edge-Nachfrage macht die Branche für nachhaltige Kühlung von Rechenzentren im asiatisch-pazifischen Raum weniger abhängig von einem einzigen Betriebsmodell.
Geografische Analyse
China
China hielt im Jahr 2026 einen Anteil von 34,62 % am regionalen Kühlungsmarkt und ist damit der größte nationale Markt. Die großen KI-Rechencluster des Landes und die politisch geförderten Rechenzentrums-Hubs unterstützen die Nachfrage nach leistungsfähigeren Kühlsystemen. Die Strategie „Ostdaten, Westrechnen” lenkt Kapazitäten in energiereiche westliche Provinzen und prägt die Einrichtungsplanung. China verlangt, dass neue große und Hyperscale-Einrichtungen einen PUE unter 1,25 erreichen, während nationale Hub-Knoten eine Obergrenze von 1,2 haben. Grüne Beschaffungsstandards setzen auch eine WUE-Obergrenze von 2,5 L/kWh. Die China Electronics Energy Conservation Technology Association veröffentlichte im Januar 2025 T/DZJN 386-2025 für die Kühlung von KI-Rechenzentren. Der Standard unterstützt Flüssigkühlung für Hochdichte-Umgebungen und bietet einen Rahmen für Kühlungslastfaktoren und WUE. Inländische Lieferanten bauen auch Kapazitäten für Flüssigkühlungsgeräte auf, was lokale Versorgungsoptionen stärkt und den Wettbewerbsdruck für ausländische Anbieter erhöht.
Indien
Indien wird bis 2032 voraussichtlich mit einer CAGR von 13,94 % im nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum wachsen, der schnellsten Rate unter den abgedeckten Geografien. Hyperscale-Investitionen weiten sich über Mumbai hinaus auf Chennai, Hyderabad und Delhi NCR aus. Google entwickelt einen 1-GW-KI-Rechenzentrumscampus in Visakhapatnam, während AWS einen 473-MW-Campus in Navi Mumbai geplant hat. Indiens Größe macht es zu einem wichtigen Standort für die Beschaffung von Kühlgeräten, lokale Servicekompetenz und Produktentwicklung. Daikin kündigte im Juni 2026 Pläne für eine Forschungs- und Entwicklungsbasis in Indien an, die sich auf Großklimageräte und Rechenzentrumskühlung konzentriert. Submer unterzeichnete auch ein Memorandum of Understanding mit Madhya Pradesh zur Entwicklung von bis zu 1 GW flüssiggekühlter KI-Rechenzentren. Wasserverbrauch, Stromverfügbarkeit und Genehmigungsverfahren werden den Systemmix an diesen Standorten beeinflussen. Geschlossene Kreislaufdesigns und Geräte, die die Komplexität der Vor-Ort-Inbetriebnahme reduzieren, können für den schnellen Bauzyklus des Landes gut geeignet sein.
Südostasien, Japan, Australien und Südkorea
Malaysias Kapazitätserweiterung in Johor hat den Bundesstaat zu einem wichtigen Ziel für Kühlgeräte gemacht, während Singapurs strengere Green-Mark-Anforderungen flüssigkeitsseitige Freikühlung und den Einsatz hocheffizienter Kältemaschinen unterstützen. Vertivs Fertigungsinvestition in Senai unterstützt kürzere Gerätelieferwege für südostasiatische Projekte. Japans politische Ausrichtung begünstigt eine bessere PUE-Leistung und Kapazitäten außerhalb von Tokio und Osaka, wo Klimabedingungen mehr Freikühlstunden ermöglichen können. Australien profitiert ebenfalls von Bedingungen, die adiabatische und Verdunstungskühlung in geeigneten Gebieten unterstützen. Südkorea ist ein Technologieentwicklungszentrum für Immersionskühlung, unterstützt durch sein Elektronik- und Halbleiter-Ökosystem. LG Electronics, SK Enmove und Green Revolution Cooling unterzeichneten 2025 ein Memorandum zur Entwicklung von Flüssigimmersionskühlung für KI-Rechenzentren. Indonesien stellt ein sich entwickelndes Nachfragezentrum dar, da der Rechenzentrumsbau rund um Jakarta zunimmt. In all diesen Geografien werden ISO/IEC-Effizienzmaßnahmen und lokale Umweltgenehmigungen weiterhin die Technologiewahl beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
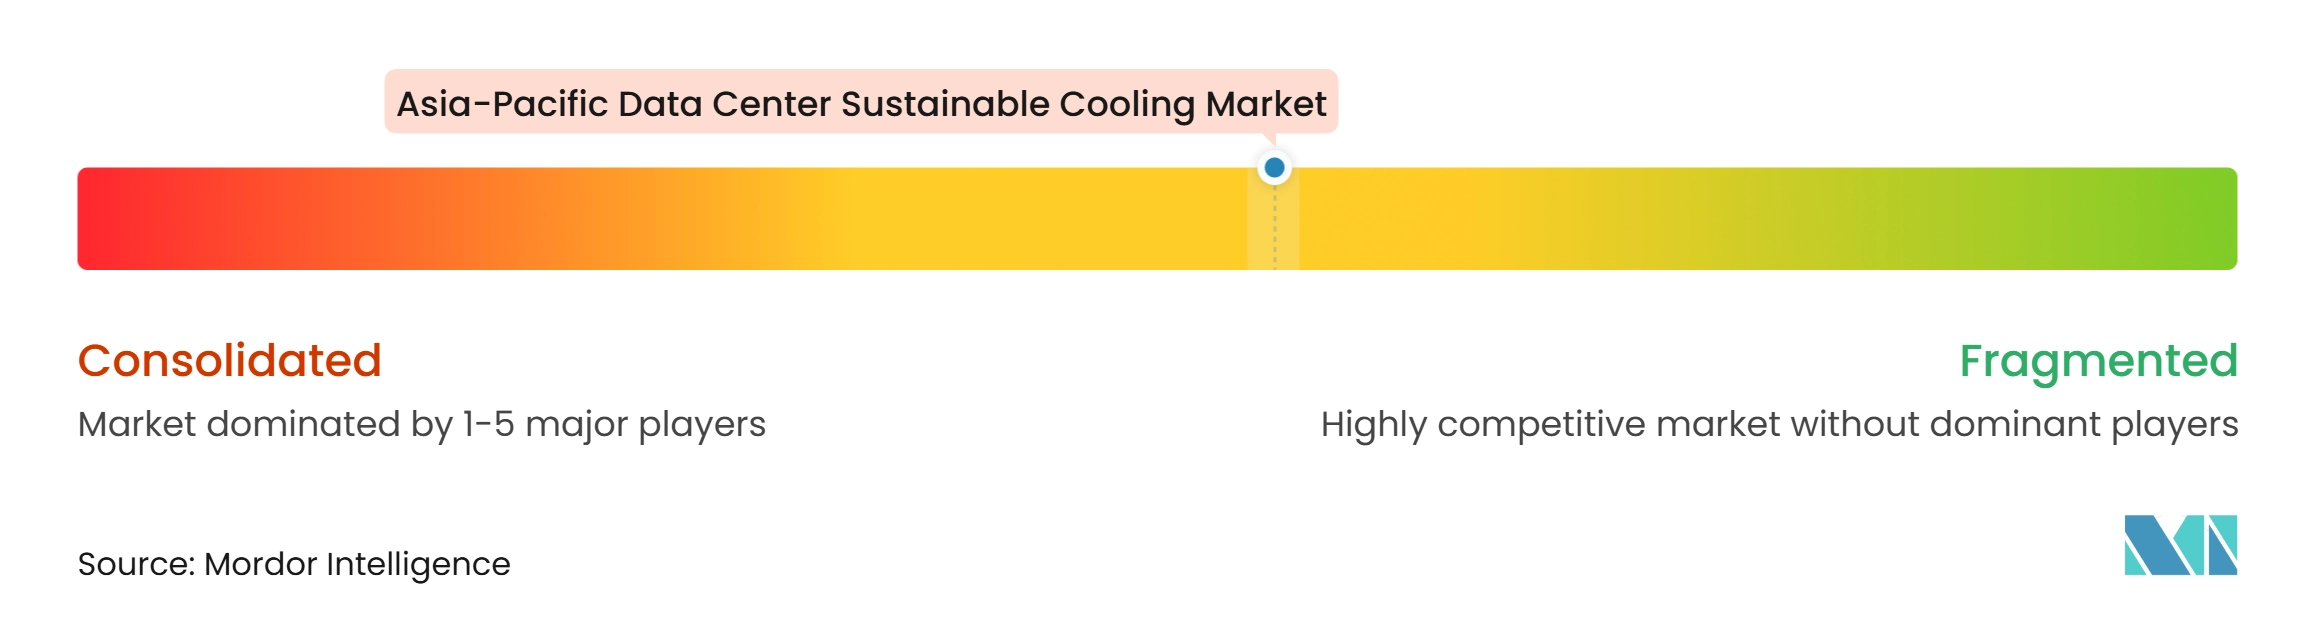
Der nachhaltige Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum ist über einzelne Technologien hinweg mäßig fragmentiert, aber die Portfolio-Konsolidierung nimmt zu. Etablierte Geräteanbieter fügen Flüssigkühlungskapazitäten hinzu, damit sie vollständige thermische Systeme anbieten können. Schneider Electric schloss im Februar 2025 eine kontrollierende Beteiligung von 75 % an Motivair ab. Später stellte das Unternehmen ein integriertes Portfolio vor, das CDUs, Rücktür-Wärmetauscher, Kühlplatten, Kältemaschinen und Technologiekühlsystemkreisläufe umfasst. Dieser Ansatz reduziert den Integrationsaufwand für Rechenzentrumsbetreiber, die mehrere Elemente eines Kühlsystems beschaffen. Trane Technologies schloss im März 2026 die Übernahme von LiquidStack ab und fügte seinem Portfolio direkte Flüssigkühlung auf Chip-Ebene und Immersionskühlung hinzu. Die Transaktion stärkte seine Position in den Bereichen Wärmeabfuhr und Präzisionskühlung. Patentaktivitäten bei Verteilersystemen und Immersionsflüssigkeitsdesign deuten auch darauf hin, dass Anwendungstechnik wichtiger wird, da Implementierungen über Pilotprojekte hinausgehen.
Ecolab schloss im Juli 2026 die Übernahme von CoolIT Systems für 4,75 Milliarden USD ab. Die Übernahme bringt Kühlmittelchemie, Wasseraufbereitung, Flüssigkeitsmanagement und Flüssigkühlungsgeräte in ein breiteres Angebot ein. Der Umsatz von CoolIT war zum Zeitpunkt des Abschlusses um mehr als 100 % gegenüber dem Jahresbeginn gestiegen. Vertiv erhöht die Fertigungs- und Testkapazitäten für KI-fähige Kühlsysteme, was den Bedarf an zuverlässiger Versorgung und Validierung für Hochdichte-Anwendungen widerspiegelt. Diese Schritte zeigen, dass die führenden Unternehmen durch kombinierte Geräteportfolios, Implementierungsunterstützung und Lebenszyklusservice-Kompetenz konkurrieren. Der Wettbewerbsfokus verlagert sich von einzelnen Produkten hin zur Fähigkeit, die gesamte thermische Kette zu verwalten. Dies begünstigt Unternehmen, die Hardware, Steuerungen, Flüssigkeiten und lokale Serviceressourcen koordinieren können.
Offene Chancen bestehen bei werksintegrierten Modulen für Edge- und kleinere Rechenzentren. Diese Standorte benötigen Geräte, die in Außen- und Industriebedingungen betrieben werden können, doch ein Großteil der Lieferanteninvestitionen bleibt auf Hyperscale-Einrichtungen ausgerichtet. Delta Electronics und Mitsubishi Electric kombinieren Präzisionsluftkühlungmit wachsenden Flüssigkühlungsportfolios in der gesamten Region. Grundfos und Xylem können Pump- und Flüssigkeitsverteilungskompetenz auf primäre Kühlkreisläufe und Kühlmittelmanagement anwenden. Munters behält eine relevante Position in adiabatischen und Verdunstungskühlungsanwendungen, insbesondere dort, wo das Klima eine verlängerte Freikühlung unterstützt. Regionale Hersteller in China, Südkorea und Taiwan profitieren auch von der Nähe zu inländischen Lieferketten und lokalen Kundenbedürfnissen. Ihre Präsenz verstärkt die Notwendigkeit für etablierte Lieferanten, breite Portfolios mit reaktionsschneller Technik, zuverlässigem lokalem Service und für regionale Standortbedingungen konfigurierten Geräten zu kombinieren.
Branchenführer im nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nachhaltiger Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Delta Electronics, Inc.
- Munters AB
- Trane Technologies plc
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Grundfos Holding A/S
- Xylem Inc.
- NTT Facilities, Inc.
- Fujitsu Limited
Neueste Industrielle Entwicklungen in Nachhaltiger Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum
- Oktober 2026: Vertiv schloss Indiens erste Hochdichte-Implementierung der direkten Flüssigkühlung auf Chip-Ebene bei CLDC Mumbai 01 in Navi Mumbai ab. Die Installation verwendet Vertivs Secondary Fluid Network (SFN)-System zur Unterstützung von 30 MW KI-Workloads. Das Projekt umfasste auch die Entwicklung lokaler Fertigungskapazitäten für maßgeschneiderte Kühlkreislauf-Skids, was Indiens Versorgungskapazitäten für Hochdichte-Rechenzentrumskühlung stärkt.
- Juli 2026: Vertiv kündigte Investitionen an seinem Tognana-Campus in der Nähe von Padua, Italien, an, die bis Ende 2026 die Kältemaschinen-Produktionskapazität verdoppeln und ein großes integriertes Testlabor zur Validierung der Leistung von Kältemaschinen und Flüssigkühlungssystemen unter Hochdichte-Bedingungen einrichten sollen. Die Fertigstellung des Labors ist für Anfang 2027 geplant.
- Juli 2026: Ecolab schloss am 2. Juli 2026 die Übernahme von CoolIT Systems für 4,75 Milliarden USD ab. Der Jahresumsatz von CoolIT war vor dem Abschluss um mehr als 100 % gestiegen, angetrieben durch die Nachfrage nach direkter Flüssigkühlung auf Chip-Ebene für KI-Rechenzentren, und das Unternehmen sollte in den 12 Monaten nach der Ankündigung einen Umsatz von 550 Millionen USD erzielen.
- Mai 2026: Daikin Holdings Singapore und Delta Electronics unterzeichneten ein Memorandum of Understanding zur gemeinsamen Entwicklung von Kühlverteilungseinheiten (CDU) der nächsten Generation für KI- und HPC-Rechenzentren in ASEAN und Ozeanien. Die Partnerschaft kombiniert Daikinis Kühlkompetenz auf Einrichtungsebene mit Deltas serverseitigen Flüssigkühltechnologien und zielt auf Rack-Leistungsdichten von 100 kW bis 3.000 kW ab.
Berichtsumfang des nachhaltigen Kühlungsmarkts für Rechenzentren im asiatisch-pazifischen Raum
Der nachhaltige Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum bezieht sich auf den regionalen Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Bewältigung thermischer Lasten in Rechenzentren im asiatisch-pazifischen Raum unter Minimierung der Umweltauswirkungen entwickelt wurden, einschließlich Flüssigkühlung (direkte Kühlung auf Chip-Ebene, Immersionskühlung, Rücktür-Wärmetauscher), Freikühlung und luftseitige Economizer, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem Treibhauspotenzial, Abwärmerückgewinnung, KI-gesteuerte thermische Optimierung und wassereffiziente geschlossene Kreislaufsysteme.
Der Bericht über den nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Kühltechnologie (Luftkühlung, direkte Flüssigkühlung auf Chip-Ebene, Immersionskühlung, Rücktür-Wärmetauscher, Verdunstungs- und adiabatische Kühlung, Freikühlung und Economizer-Systeme sowie weitere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlverteilungseinheiten (CDUs), Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Flüssigkeitsverteilungssysteme, Ventilatoren und Luftbehandlungsgeräte sowie Kühlsteuerungen und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffiziente Kühlung, Kältemittellösungen mit niedrigem Treibhauspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühloptimierung und Steuerungen), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen und Edge) und Geografie (China, Indien, Japan, Australien, Singapur, Südkorea, Malaysia, Indonesien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftkühlung |
| Direkte Flüssigkühlung auf Chip-Ebene |
| Immersionskühlung |
| Rücktür-Wärmetauscher |
| Verdunstungs- und adiabatische Kühlung |
| Freikühlung und Economizer-Systeme |
| Weitere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Flüssigkeitsverteilungssysteme |
| Ventilatoren und Luftbehandlungsgeräte |
| Kühlsteuerungen und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffiziente Kühlung |
| Kältemittellösungen mit niedrigem Treibhauspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühloptimierung und Steuerungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Südkorea |
| Malaysia |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Kühltechnologie | Luftkühlung |
| Direkte Flüssigkühlung auf Chip-Ebene | |
| Immersionskühlung | |
| Rücktür-Wärmetauscher | |
| Verdunstungs- und adiabatische Kühlung | |
| Freikühlung und Economizer-Systeme | |
| Weitere nachhaltige Kühltechnologien | |
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme |
| Wassergekühlte Systeme | |
| Verdunstungswärmeabfuhr | |
| Trockenkühler | |
| Hybride Wärmeabfuhrsysteme | |
| Nach Kühlsystemkomponente | Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen | |
| Kühltürme | |
| Wärmetauscher | |
| Pumpen und Flüssigkeitsverteilungssysteme | |
| Ventilatoren und Luftbehandlungsgeräte | |
| Kühlsteuerungen und Überwachungssysteme | |
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung |
| Wassereffiziente Kühlung | |
| Kältemittellösungen mit niedrigem Treibhauspotenzial | |
| Wärmerückgewinnungsfähige Kühlung | |
| Integrierte Kühloptimierung und Steuerungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nachhaltige Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum?
Die Marktgröße beträgt im Jahr 2026 4,68 Milliarden USD und wird für 2027 auf 5,34 Milliarden USD geschätzt. Es wird prognostiziert, dass sie bis 2032 bei einer CAGR von 13,44 % einen Wert von 10,03 Milliarden USD erreicht.
Was treibt die Nachfrage nach nachhaltiger Rechenzentrumskühlung im asiatisch-pazifischen Raum an?
Künstliche Intelligenz und Hochleistungsrechnen erhöhen die Rack-Wärmelasten, während PUE-, WUE- und Anforderungen an kohlenstoffarme Rechenzentren die Designstandards verschärfen.
Welche Kühltechnologie führt den nachhaltigen Kühlungsmarkt für Rechenzentren im asiatisch-pazifischen Raum an?
Luftkühlung führt mit einem Anteil von 45,94 % im Jahr 2026 aufgrund ihrer umfangreichen installierten Basis, obwohl die direkte Flüssigkühlung auf Chip-Ebene die am schnellsten wachsende Technologie ist.
Warum sind Kühlverteilungseinheiten für KI-Rechenzentren wichtig?
CDUs verbinden Einrichtungswasserkreisläufe und Kühlplatten auf Rack-Ebene. Sie sind für die meisten direkten Flüssigkühlungsdesigns auf Chip-Ebene notwendig und werden bis 2032 voraussichtlich mit einer CAGR von 13,84 % wachsen.
Welches Land hat den größten Anteil an der nachhaltigen Kühlungsnachfrage im asiatisch-pazifischen Raum?
China führt mit einem Anteil von 34,62 % im Jahr 2026, unterstützt durch KI-Cluster, nationale Hub-Entwicklung und strengere Effizienzanforderungen.
Welche Geografie wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird voraussichtlich mit einer CAGR von 13,94 % wachsen, unterstützt durch Hyperscale-Entwicklung, neue KI-Campusse und den Ausbau lokaler Kühlungskapazitäten.