
Taille et part du marché du refroidissement durable des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
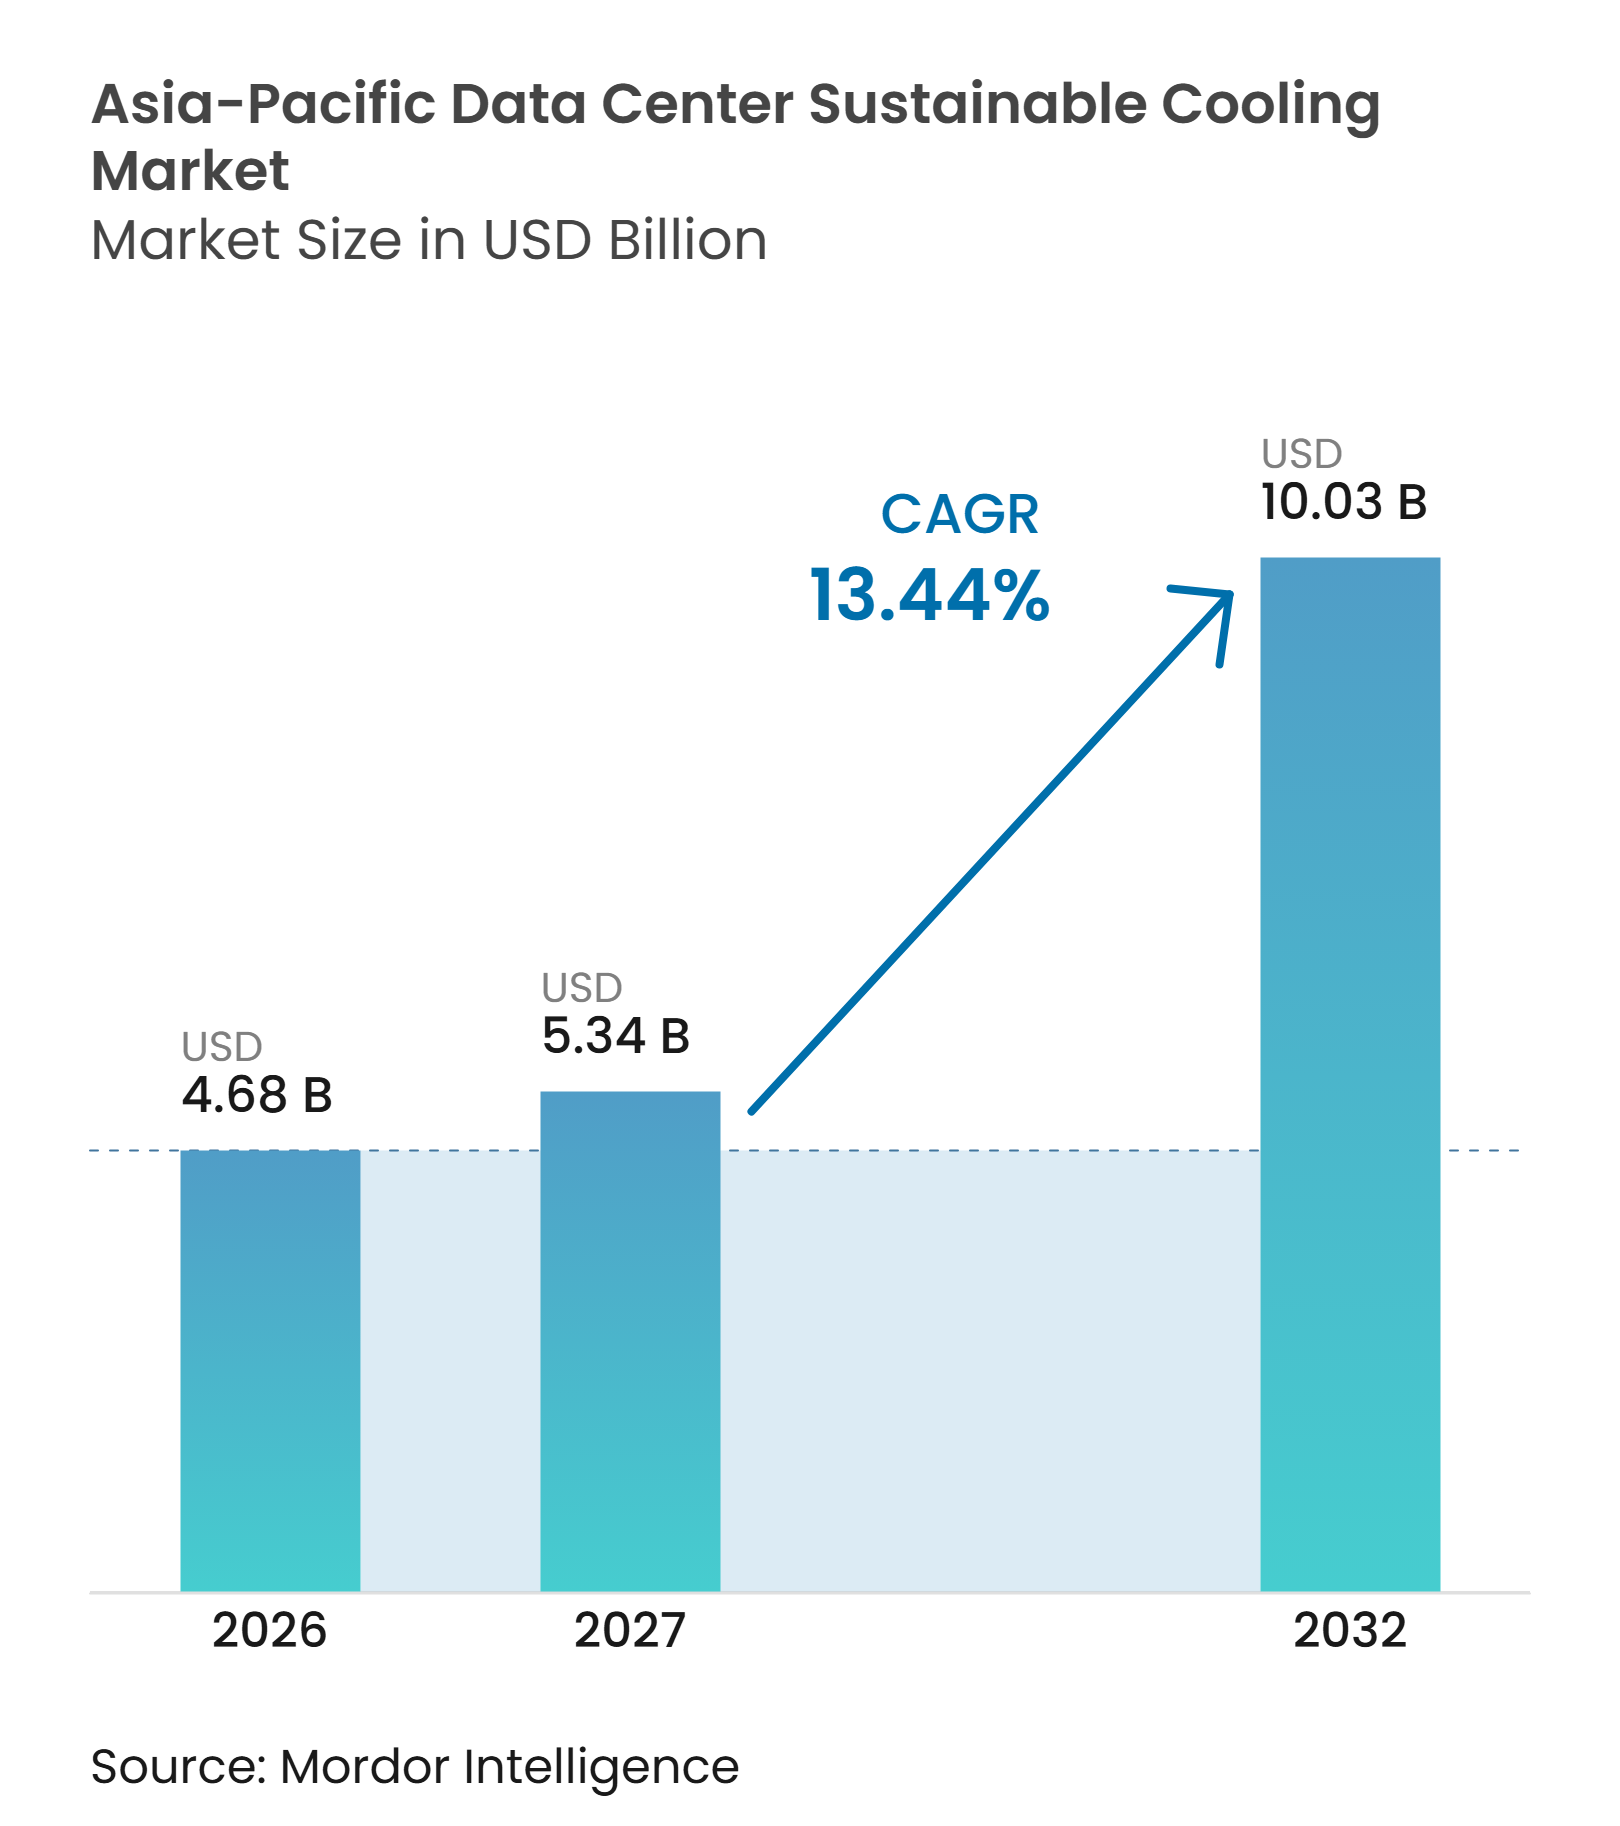
| Taille du marché de l'année de base (2026) | 4.68 Milliards de dollars |
| Taille du Marché (2027) | 5.34 Milliards de dollars |
| Taille du Marché (2032) | 10.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.44 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement durable des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché du refroidissement durable des centres de données en Asie-Pacifique était évaluée à 4,68 milliards USD en 2026 et devrait croître de 5,34 milliards USD en 2027 pour atteindre 10,03 milliards USD d'ici 2032, à un CAGR de 13,44 % durant la période de prévision (2027-2032). Les densités de baies plus élevées liées à l'intelligence artificielle et au calcul haute performance modifient les exigences en matière de refroidissement dans toute la région. Les nouvelles installations ont de plus en plus besoin de systèmes capables de gérer des charges thermiques soutenues que les systèmes à air conventionnels ne peuvent pas traiter de manière économique. Les ajouts de capacité dans les installations cloud, de colocation et hyperscale élargissent la base adressable pour les équipements et les systèmes de contrôle de refroidissement. Les objectifs en matière d'énergie et d'eau font de l'efficacité une exigence de conception plutôt qu'une amélioration discrétionnaire. Les fournisseurs qui combinent refroidissement liquide, rejet de chaleur, systèmes de contrôle et capacité de service sont mieux positionnés pour soutenir des déploiements complexes sur le marché du refroidissement durable des centres de données en Asie-Pacifique.
Principaux enseignements du rapport
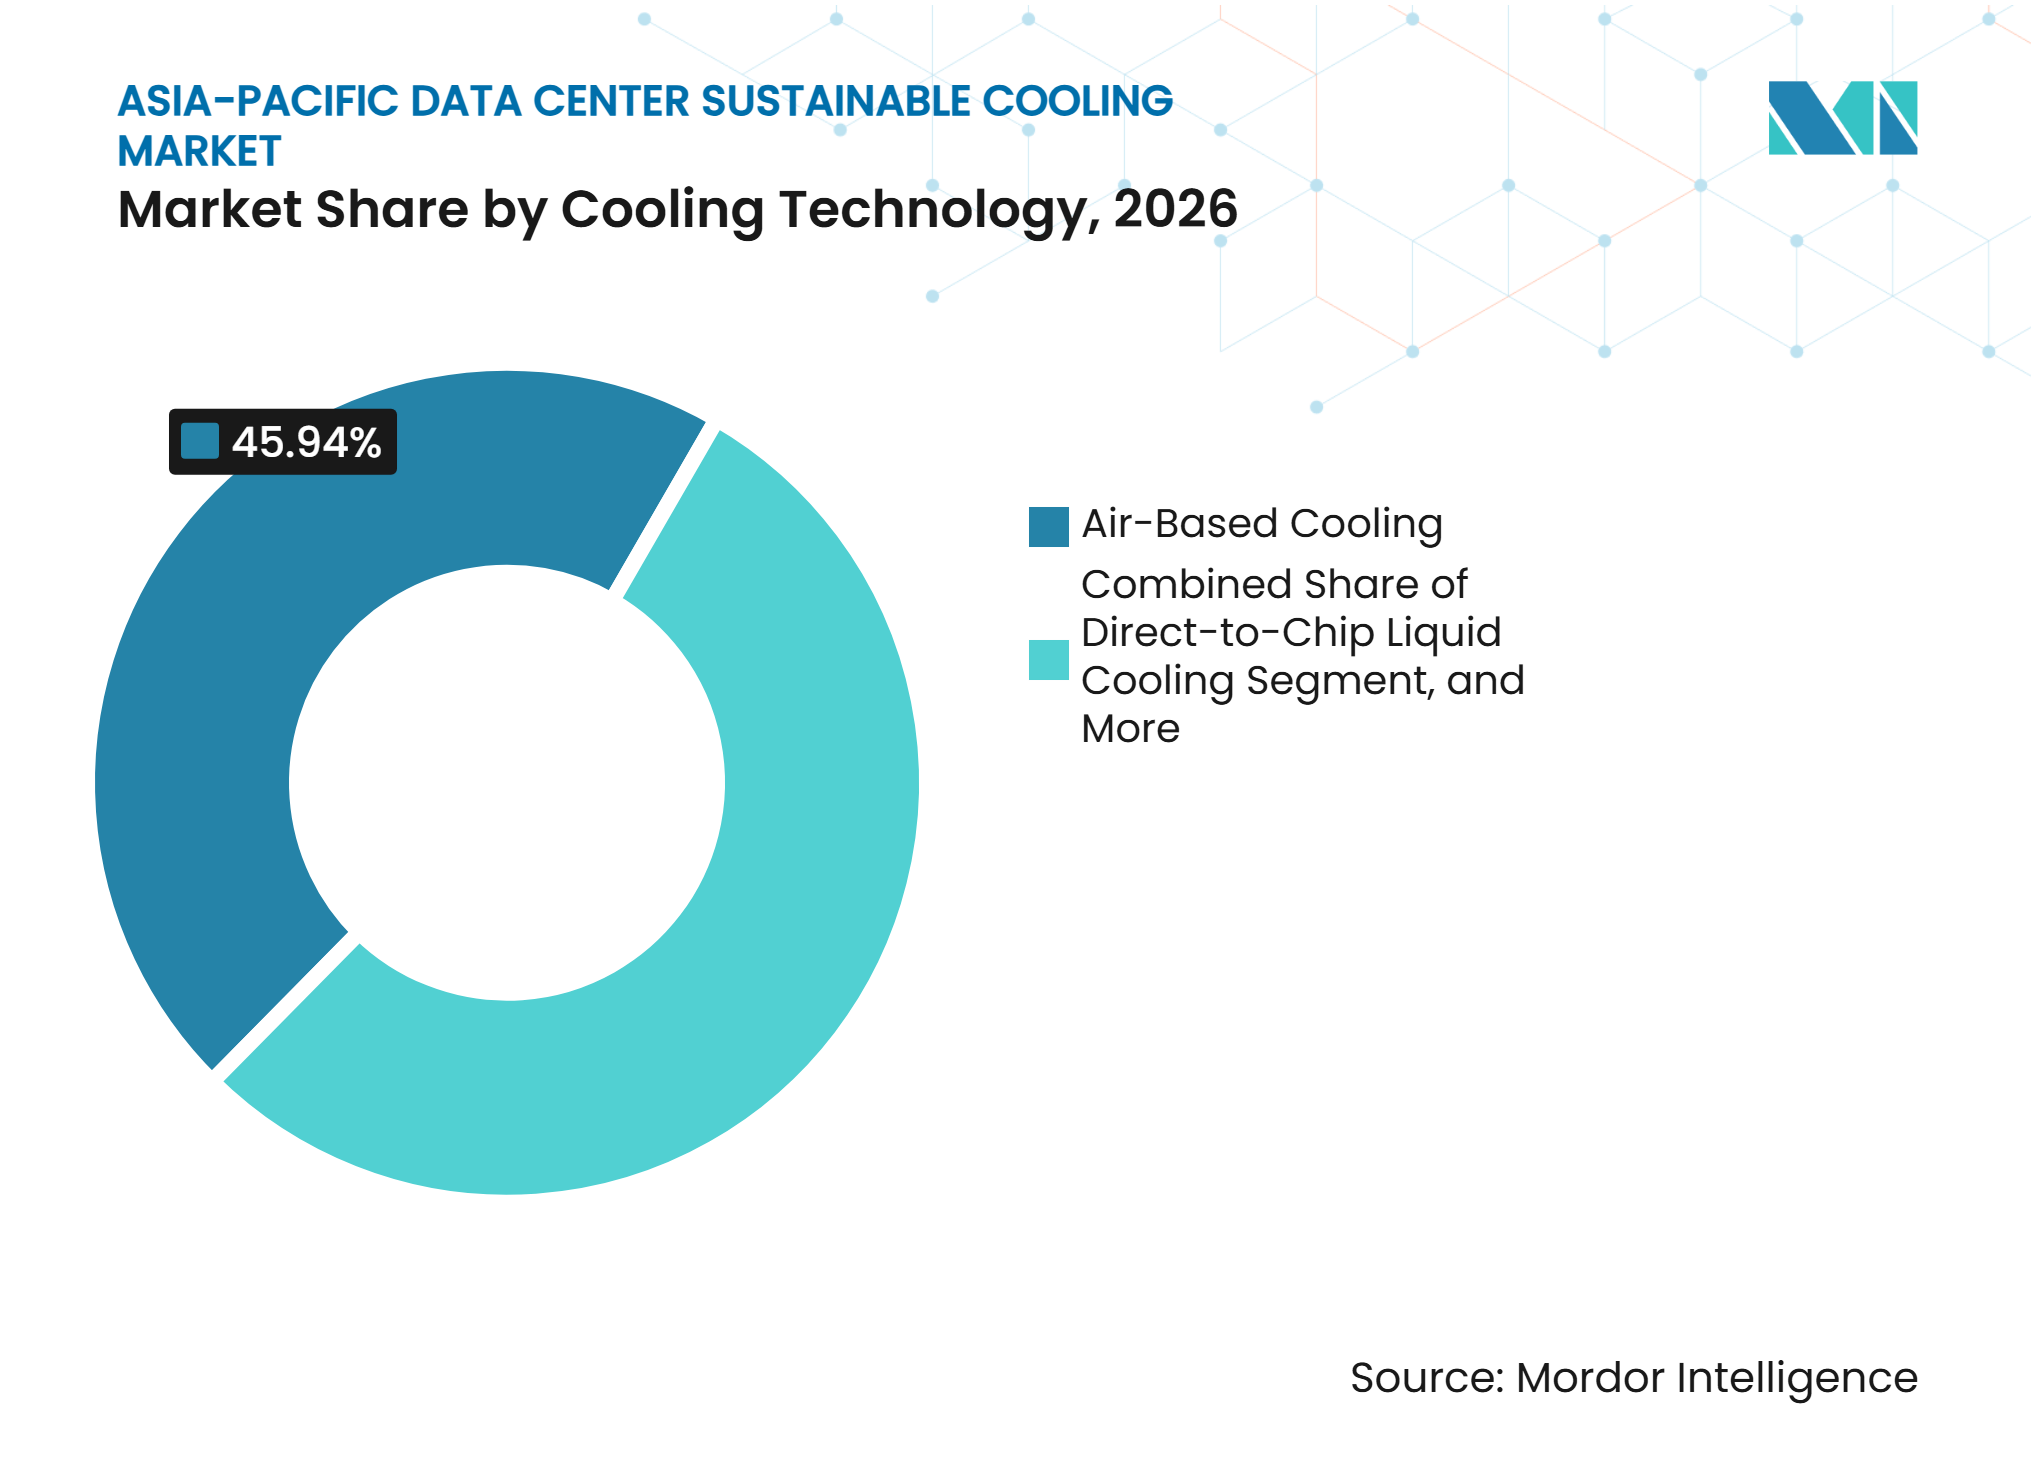
- Par technologie de refroidissement, le refroidissement par air détenait 45,94 % de la part du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026, tandis que le refroidissement liquide direct sur puce devrait se développer à un CAGR de 13,57 % jusqu'en 2032.
- Par technologie de rejet de chaleur, les systèmes refroidis par air représentaient 32,27 % du marché en 2026, tandis que les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 13,68 % jusqu'en 2032.
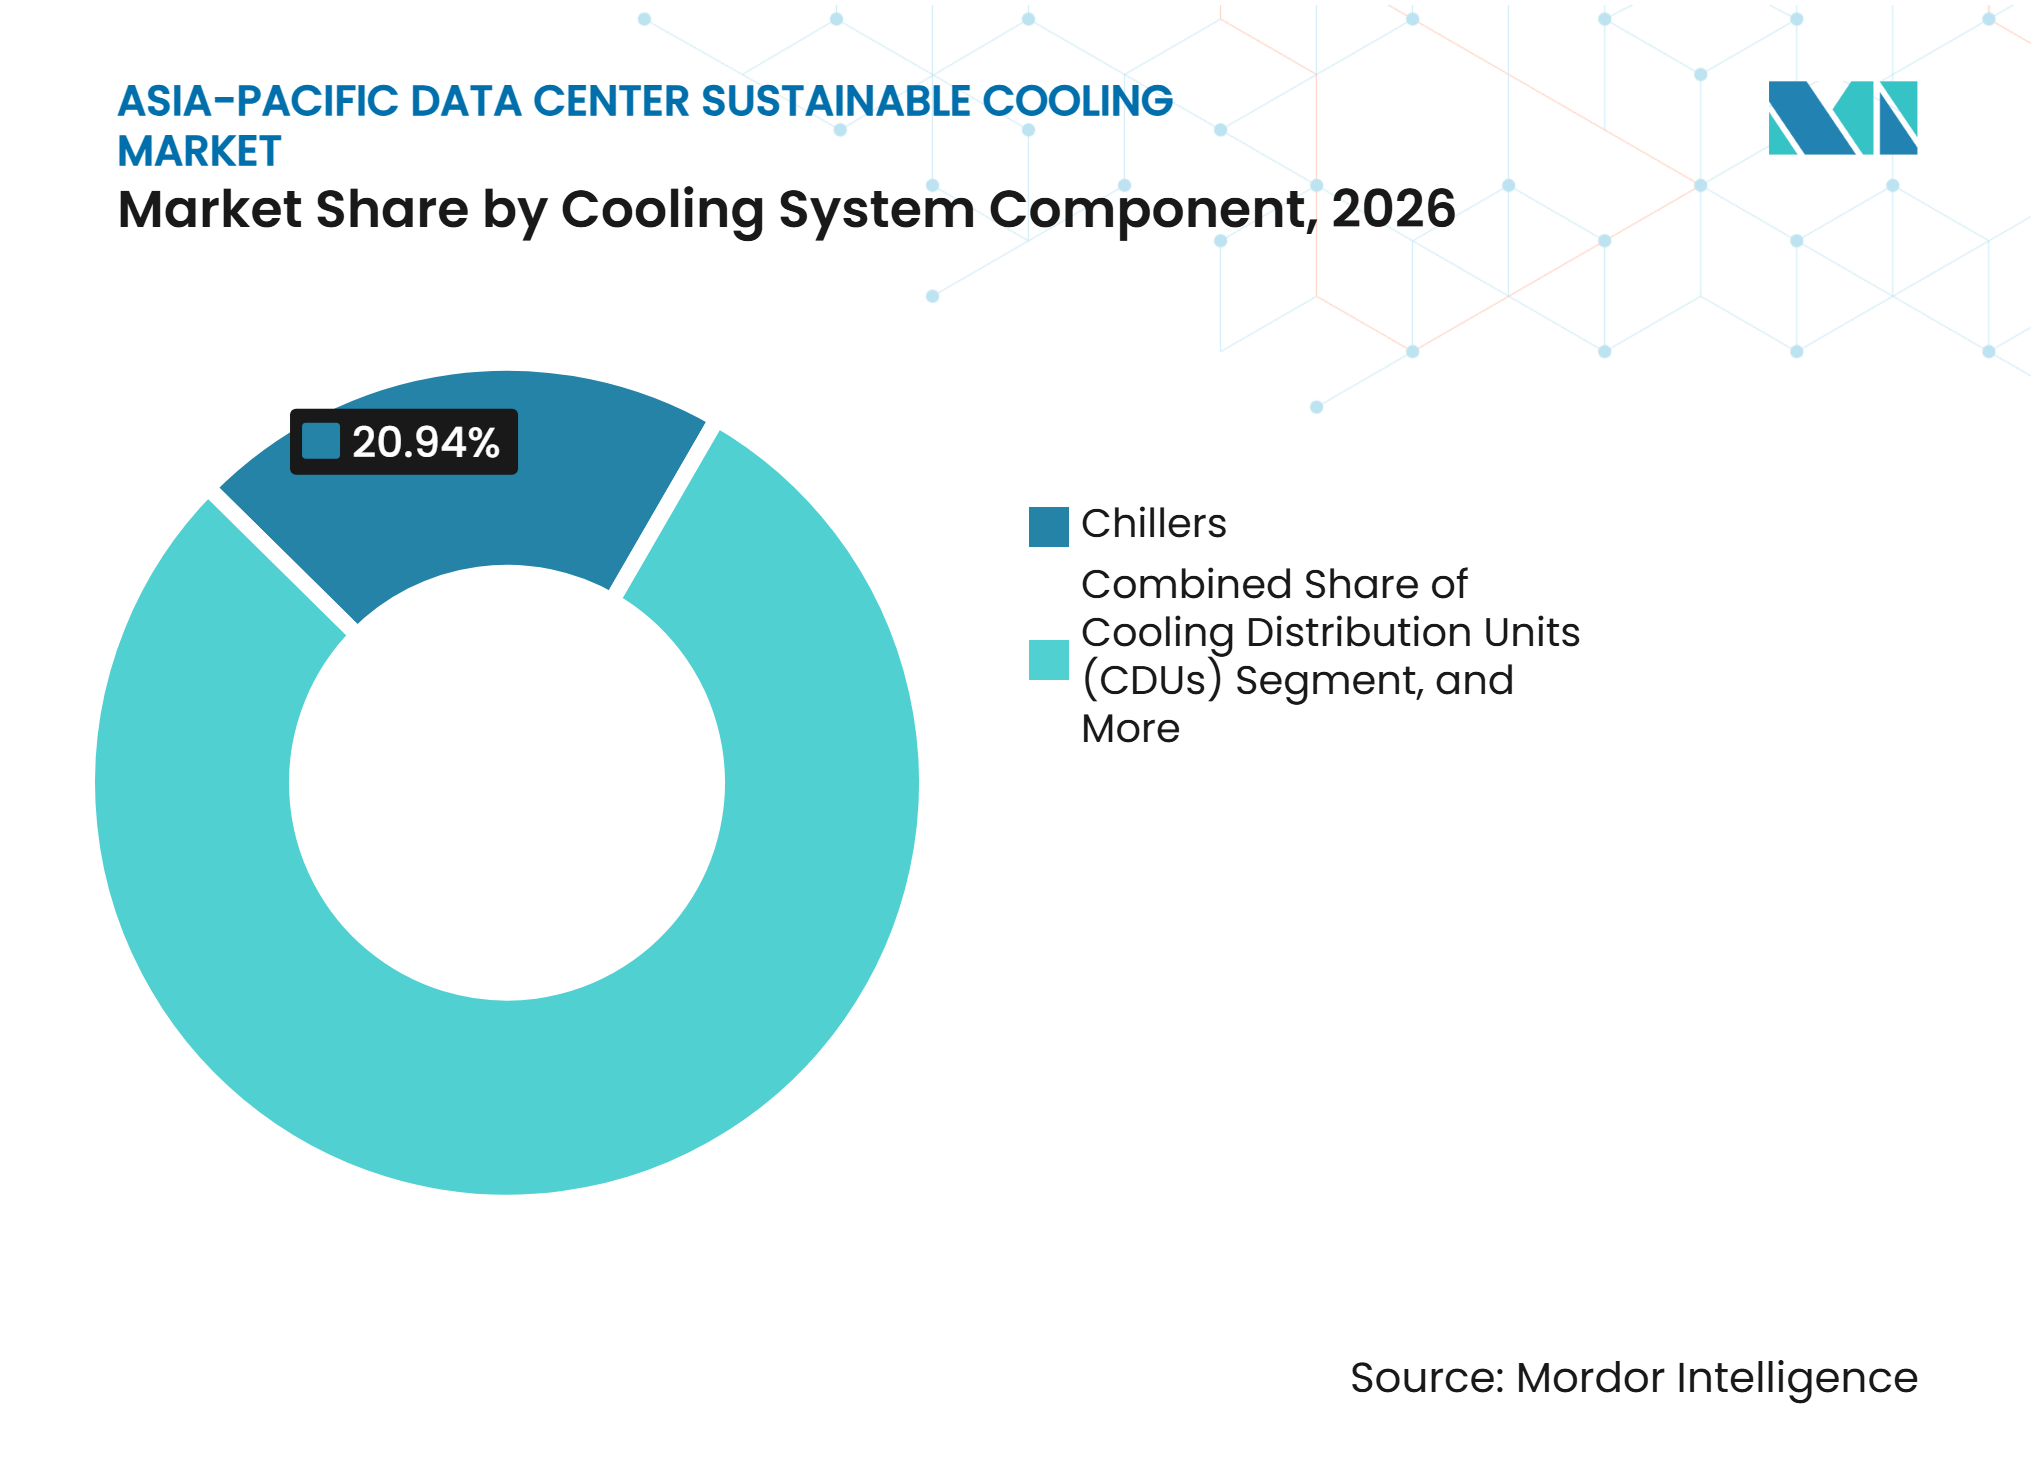
- Par composant de système de refroidissement, les refroidisseurs détenaient 20,94 % du marché en 2026 sur le marché du refroidissement durable des centres de données en Asie-Pacifique, tandis que les unités de distribution de refroidissement devraient se développer à un CAGR de 13,84 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique représentait 41,44 % du marché en 2026, tandis que l'optimisation intégrée du refroidissement et les systèmes de contrôle devraient se développer à un CAGR de 13,76 % jusqu'en 2032.
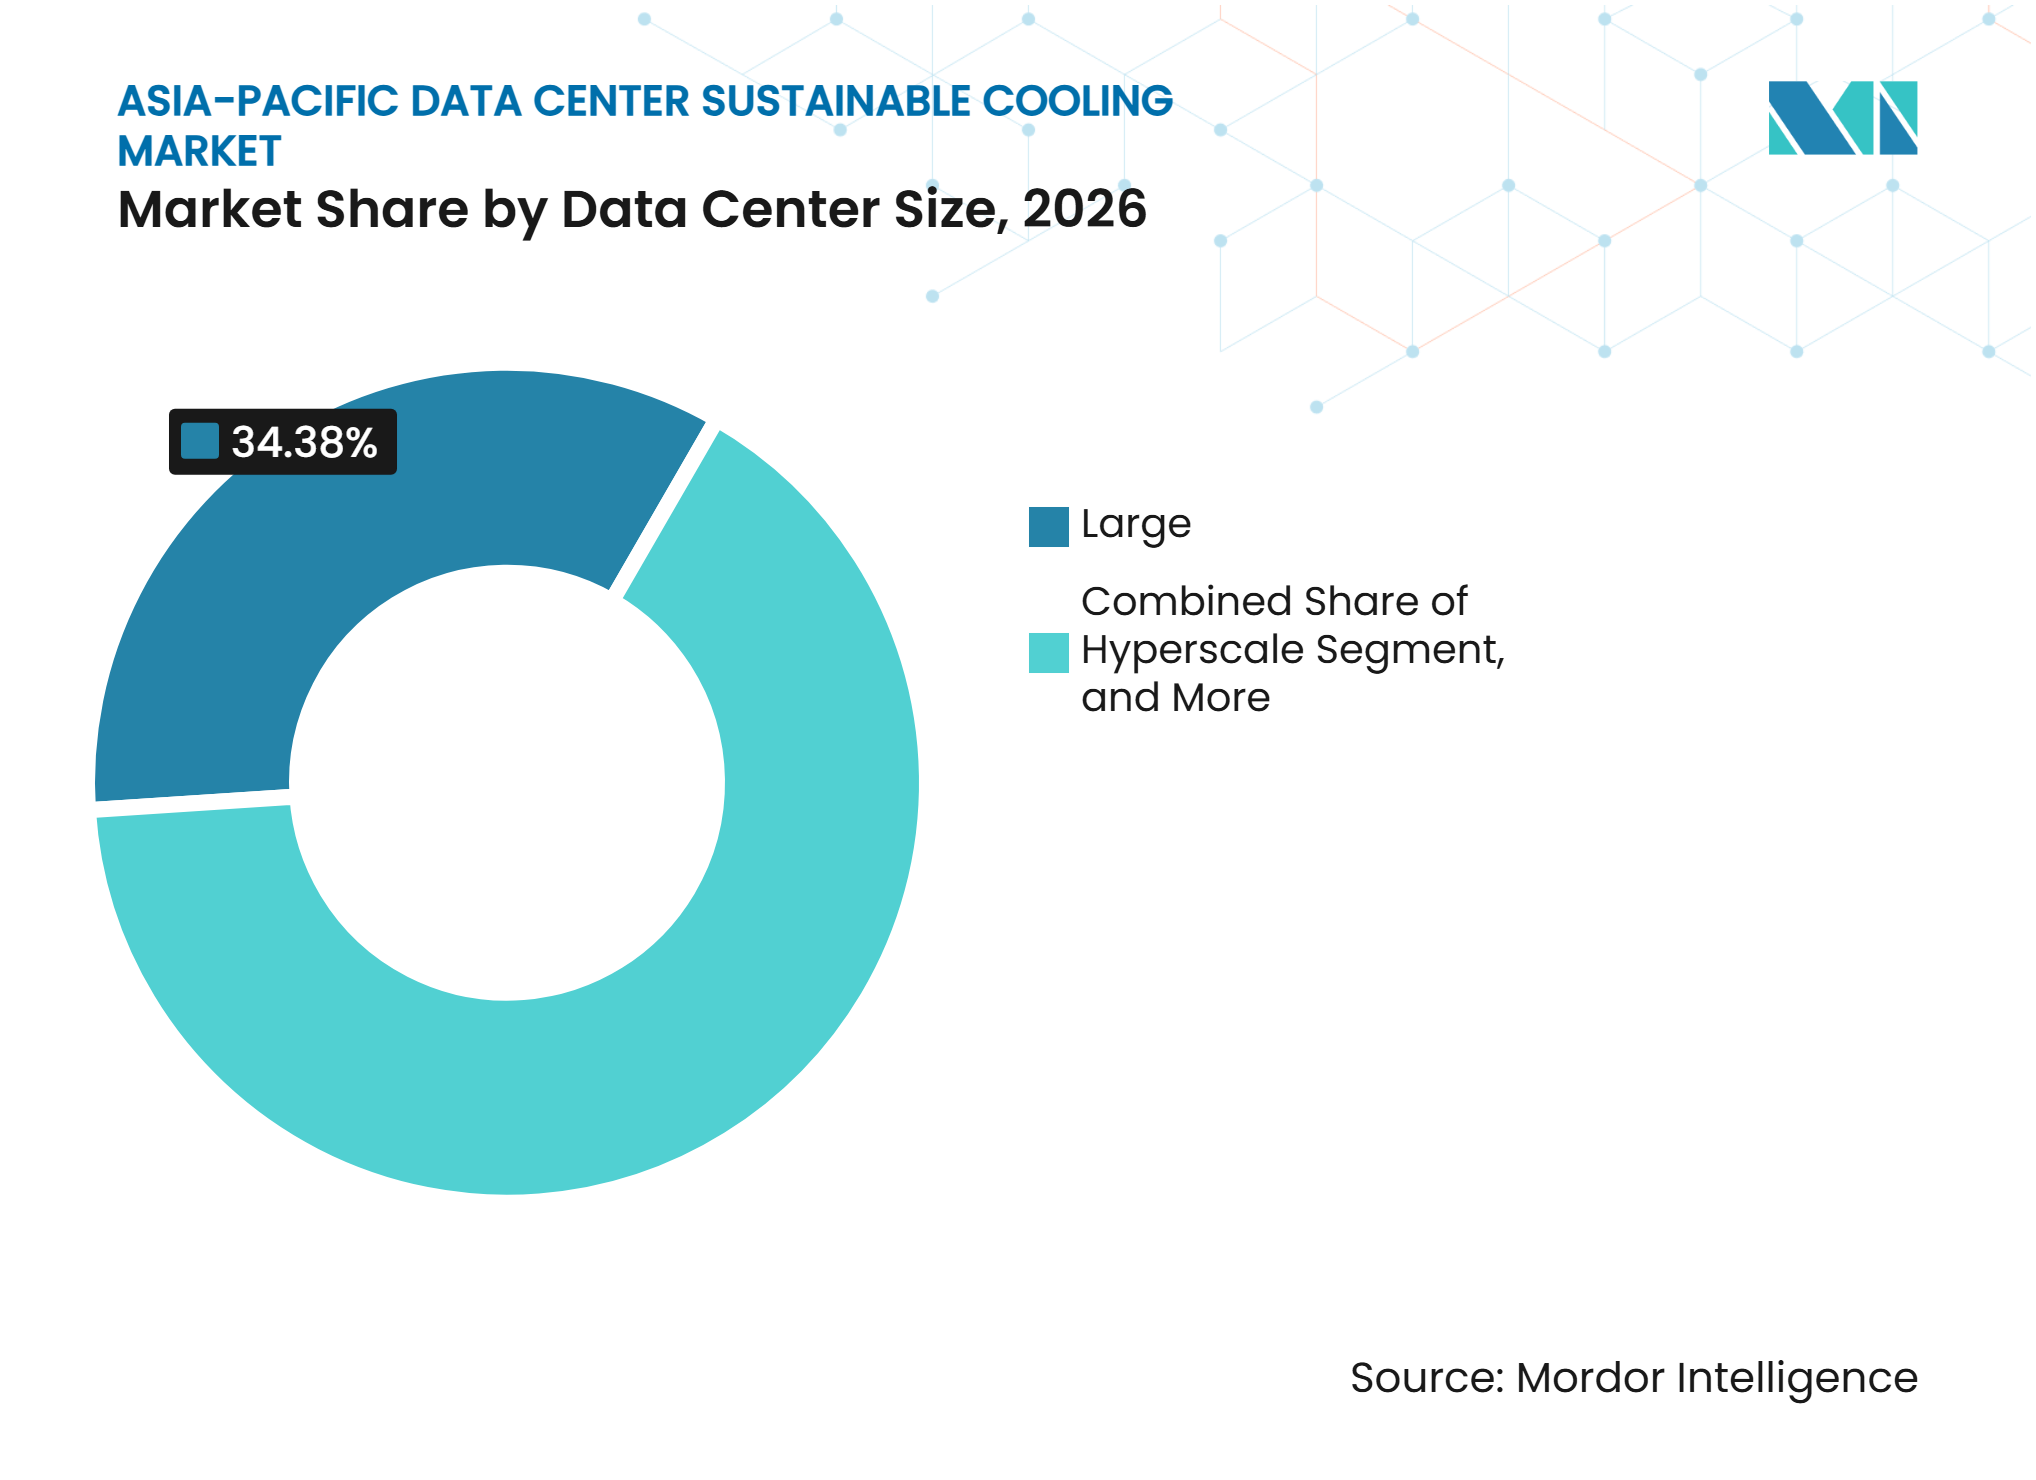
- Par taille de centre de données, les grands centres de données détenaient 34,38 % du marché en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 13,69 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 38,03 % du marché en 2026 et devraient connaître la croissance la plus rapide jusqu'en 2032.
- Par géographie, la Chine détenait 34,62 % du marché en 2026, tandis que l'Inde devrait se développer à un CAGR de 13,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Densification de la puissance des baies pour l'intelligence artificielle et le calcul haute performance | +3.5% | Chine, Inde, Japon, Singapour et Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale, cloud et de colocation | +2.8% | Asie-Pacifique, portée par la Malaisie, l'Inde, le Japon et la Corée du Sud | Court terme (≤ 2 ans) |
| Exigences en matière de PUE, de WUE et de centres de données à faible émission de carbone | +2.2% | Chine, Singapour, Malaisie, Japon, Australie, Indonésie et Inde | Moyen terme (2-4 ans) |
| Croissance de l'informatique en périphérie et des infrastructures distribuées compatibles 5G | +1.4% | Inde, Indonésie, Corée du Sud, Malaisie et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers un refroidissement en circuit fermé et à faible consommation d'eau due au stress hydrique | +1.0% | Inde, Indonésie, Malaisie, Singapour et Australie | Moyen terme (2-4 ans) |
| Fabrication locale et écosystèmes d'approvisionnement prêts pour le refroidissement liquide | +0.7% | Malaisie, Chine, Inde et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densification de la puissance des baies pour l'intelligence artificielle et le calcul haute performance
Les charges de travail d'inférence d'intelligence artificielle nécessitent généralement 20 à 40 kW par baie, tandis que les configurations d'entraînement peuvent dépasser 100 kW par baie.[1] Les salles plus anciennes conçues pour des charges inférieures à 30 kW par baie nécessitent des modifications substantielles du refroidissement avant de pouvoir accueillir des systèmes d'intelligence artificielle denses. Le campus TY1 de Princeton Digital Group dans le Grand Tokyo prend en charge des densités supérieures à 140 kW par baie et a reçu la certification NVIDIA DGX-Ready Data Center pour le refroidissement liquide. Les clusters d'intelligence artificielle ont également tendance à fonctionner près de leur pic thermique pendant de longues périodes, laissant moins de marge de soulagement à charge partielle sur laquelle les anciens systèmes de refroidissement s'appuyaient. ST Telemedia Global Data Centres a déclaré que son déploiement direct sur puce à Bangkok prend en charge au moins 150 kW par baie et peut réduire la consommation d'énergie de refroidissement de 20 à 30 % par rapport aux configurations refroidies par air. Cette exigence favorise les unités de distribution de refroidissement, les plaques froides, la détection de fuites et les systèmes de contrôle capables de gérer des conditions thermiques stables et à haute densité.
Expansion des capacités hyperscale, cloud et de colocation
Le marché du refroidissement durable des centres de données en Asie-Pacifique est soutenu par le pipeline de construction en expansion pour les capacités cloud, de colocation et hyperscale. Les installations conçues pour les charges de travail d'intelligence artificielle nécessitent des équipements dimensionnés pour une densité de baies bien supérieure à celle des constructions précédentes. Cela déplace les décisions de refroidissement plus tôt dans la conception du projet et augmente la valeur des fournisseurs capables de coordonner les systèmes au niveau des installations et des baies. La colocation prête pour le refroidissement liquide peut également offrir un service différencié aux locataires qui ne peuvent pas exploiter leurs propres systèmes thermiques. Ce modèle de service crée une demande pour les unités de distribution de refroidissement, la distribution de fluide caloporteur, la surveillance et le support sur le terrain, plutôt que pour des équipements autonomes uniquement. Il en résulte une opportunité de revenus plus large couvrant les équipements, l'intégration et les services sur le cycle de vie.
Exigences en matière de PUE, de WUE et de centres de données à faible émission de carbone
Les exigences en matière de PUE et de WUE réduisent la gamme de conceptions viables pour les nouveaux centres de données dans les principaux sites d'Asie-Pacifique. Les directives chinoises exigent que les nouvelles grandes installations et installations hyperscale atteignent un PUE inférieur à 1,25, tandis que les nœuds de hub nationaux sont plafonnés à 1,2 et que les normes d'approvisionnement vert fixent un plafond de WUE de 2,5 L/kWh.[2] La directive de développement durable de la Malaisie recommande un WUE de conception de 2,2 m³/MWh ou moins et lie l'éligibilité aux incitations aux exigences de PUE et de WUE. Singapour a renforcé ses critères Green Mark en mars 2025, fixant un seuil de PUE de 1,46 à 25 % de charge informatique pour le statut Gold Plus. Le Guide ASEAN pour le développement durable des centres de données place également la gestion de l'eau et l'alignement sur le WUE dans les attentes de développement régional. Les normes AISO/IEC 30134-2 et ISO/IEC 30134-9 fournissent des cadres communs de mesure du PUE et du WUE qui soutiennent ces exigences d'efficacité.
Croissance de l'informatique en périphérie et des infrastructures distribuées compatibles 5G
La densité des réseaux 5G crée une demande de refroidissement compact sur les sites périphériques distribués. La consommation de données mobiles en Inde a atteint 31 Go par utilisateur en 2025, soit une augmentation de 12,7 % par rapport à l'année précédente. Cela soutient l'argument commercial en faveur du traitement des données plus près des utilisateurs plutôt que d'acheminer tout le trafic vers des emplacements centralisés. Une étude IEEE Access a révélé que la gestion thermique tenant compte de la charge de travail peut réduire la température de pointe de 12 % et la consommation d'énergie de refroidissement de 20 à 30 % sur les sites distribués en conditions tropicales.[3] Les applications périphériques nécessitent des systèmes étanches et à faible entretien pouvant fonctionner dans des environnements extérieurs ou industriels contraints. Cela crée de la place pour des spécialistes du refroidissement disposant d'équipements conçus pour des installations plus petites et distribuées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé et complexité de la modernisation | -1.8% | Asie-Pacifique, notamment le Japon, l'Australie et le Grand Séoul | Court terme (≤ 2 ans) |
| Pénurie de compétences en CVC, refroidissement liquide et mise en service | -1.2% | Asie-Pacifique, notamment l'Asie du Sud-Est, l'Inde et l'Indonésie | Moyen terme (2-4 ans) |
| Incertitude concernant la compatibilité des fluides, les garanties et les certifications | -0.9% | Asie-Pacifique, notamment le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Contraintes d'approbation en matière d'eau, d'énergie et d'environnement dans les pôles à forte croissance | -0.7% | Johor, Mumbai, Chennai, Jakarta et Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et complexité de la modernisation
La conversion complète directe sur puce sur un site existant entraîne des coûts élevés par MW pour la charge informatique, tandis que les constructions neuves avec refroidissement liquide nécessitent un investissement encore plus élevé par MW. Les installations existantes nécessitent souvent des tuyauteries, des collecteurs, des unités de distribution de refroidissement, une détection de fuites et une mise en service en plus du matériel de refroidissement. L'encombrement des planchers surélevés, les restrictions de hauteur sous plafond et les contraintes de charge structurelle peuvent rendre la conversion difficile. Les opérateurs doivent également maintenir leurs engagements de disponibilité pendant les travaux de mise à niveau. Cela nécessite généralement des travaux par phases plutôt qu'une conversion unique à l'échelle de l'installation. Le coût et les perturbations rendent l'adoption la plus accessible aux grands opérateurs et aux opérateurs hyperscale disposant d'une capacité de capital plus importante.
Pénurie de compétences en CVC, refroidissement liquide et mise en service
Le refroidissement liquide réunit l'ingénierie mécanique, la gestion des fluides, les opérations informatiques et les systèmes de contrôle. Ces compétences ont souvent été gérées séparément, et la main-d'œuvre disponible n'a pas évolué au même rythme que la construction régionale. La pénurie est plus visible en Asie du Sud-Est et en Inde, où de nouvelles capacités sont ajoutées rapidement. Elle peut augmenter les coûts de mise en service externalisée et ralentir le déploiement de projets plus complexes. Les fournisseurs répondent par des programmes de formation et de certification, mais le déficit continue d'affecter les calendriers de déploiement. Les systèmes modulaires testés en usine sont donc précieux car ils réduisent le travail technique requis sur le site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
les systèmes à air restent établis tandis que le refroidissement liquide progresseLe refroidissement par air détenait 45,94 % de la part du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026, soutenu par la large base installée d'équipements CRAC et CRAH dans les installations de colocation d'entreprise et de niveau intermédiaire. Sa position reflète l'infrastructure existante et les coûts d'entrée plus faibles pour les applications à densité moyenne. Le segment devrait perdre du poids relatif à mesure que les nouveaux campus axés sur l'intelligence artificielle adoptent le refroidissement liquide dès la phase de conception. Le refroidissement liquide direct sur puce devrait se développer à un CAGR de 13,57 % jusqu'en 2032. Il est adopté pour les clusters GPU avec des charges de baies de 70 kW et plus. La technologie offre une voie directe pour l'évacuation de la chaleur des processeurs à haute densité. Elle nécessite également une approche plus intégrée de la distribution, des systèmes de contrôle et du service.
Le refroidissement par immersion dispose d'une base de revenus plus modeste, mais il évolue vers une utilisation commerciale plus large. La discussion sectorielle régionale de Castrol a identifié les fuites de fluide, le temps de mise en œuvre et la maintenance comme des obstacles importants pour les systèmes d'immersion monophasée. Les échangeurs de chaleur en porte arrière de baie peuvent constituer une option intermédiaire pratique pour les sites gérant des baies de 30 à 50 kW. Ils fonctionnent avec les conceptions côté air existantes tout en augmentant la capacité thermique disponible près de la baie. Les systèmes évaporatifs, adiabatiques et de free cooling restent également pertinents sur les marchés bénéficiant de conditions ambiantes favorables. L'Australie et le Japon peuvent utiliser davantage d'heures de free cooling dans des emplacements appropriés, ce qui peut réduire la demande de réfrigération mécanique. Ces technologies continueront de coexister car le climat du site, la disponibilité de l'eau, la disposition du bâtiment et la densité des baies diffèrent dans toute la région.



Par technologie de rejet de chaleur :
les systèmes hybrides soutiennent une gestion flexible de l'efficacitéLes systèmes refroidis par air représentaient 32,27 % du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026. Leur position installée reflète la compatibilité avec l'infrastructure côté air établie et une utilisation directe d'eau plus faible. Les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 13,68 % jusqu'en 2032. Ces systèmes combinent le refroidissement sec, le fonctionnement adiabatique et les circuits d'eau glacée. La combinaison permet aux opérateurs d'ajuster les modes de fonctionnement en fonction des conditions ambiantes et de la charge de travail. Elle aide également les sites à gérer le compromis PUE/WUE dans des conditions météorologiques et de ressources changeantes. Cette flexibilité est particulièrement importante dans les zones tropicales où la consommation d'énergie et la consommation d'eau sont étroitement surveillées.
Les conceptions en circuit fermé et hybrides peuvent réduire les prélèvements d'eau douce de 50 à 70 % par rapport aux systèmes évaporatifs conventionnels. Les conceptions refroidies par eau et évaporatives restent utiles là où les boucles d'eau chaude et les conditions climatiques soutiennent un fonctionnement efficace. Les refroidisseurs secs gagnent en pertinence dans les zones confrontées à des contraintes hydriques plus strictes. La combinaison du refroidissement liquide pour les baies d'intelligence artificielle denses et du refroidissement par air ambiant pour les équipements à faible densité soutient l'utilisation de plusieurs méthodes de rejet de chaleur dans la même installation. Cela réduit la probabilité qu'une seule technologie réponde à tous les cas d'usage. Le secteur du refroidissement durable des centres de données en Asie-Pacifique aura donc besoin de conceptions pouvant être configurées en fonction des conditions hydriques locales, du climat et de la combinaison de charges de travail.
Par composant de système de refroidissement :
les unités de distribution de refroidissement gagnent en importance à mesure que les systèmes liquides se développentLes refroidisseurs détenaient 20,94 % du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026. Ils restent importants car ils alimentent en eau glacée les anciens systèmes à air et les boucles primaires utilisées par les conceptions de refroidissement liquide. Les unités de distribution de refroidissement devraient se développer à un CAGR de 13,84 % jusqu'en 2032. Un système direct sur puce nécessite une unité de distribution de refroidissement pour séparer l'eau de l'installation du circuit au niveau de la baie et gérer la connexion hydraulique. Cela fait de l'unité de distribution de refroidissement un élément central de la plupart des conceptions de refroidissement liquide direct. La demande pour ce composant augmente avec le nombre de déploiements à haute densité plutôt qu'avec la seule capacité globale de l'installation. Cela augmente également la valeur des fournisseurs capables d'assurer le support à la mise en service et l'intégration des systèmes de contrôle.
Les investissements de Vertiv Group Corp. en production et en tests en 2026 montrent que les fabricants se préparent à une demande accrue d'équipements de refroidissement à haute densité. Les tours de refroidissement et les échangeurs de chaleur restent au cœur des configurations refroidies par eau et évaporatives. Les pompes et les équipements de distribution de fluide deviennent plus importants à mesure que les opérateurs gèrent des exigences de débit et de température plus strictes dans les circuits primaires et secondaires. Les entreprises disposant d'une expertise en eau et en pompage peuvent se démarquer par leur fiabilité et leur gestion des fluides. Les systèmes de contrôle du refroidissement jouent également un rôle plus important car ils identifient les anomalies thermiques et tirent mieux parti des périodes de free cooling. La composition des composants évolue des équipements autonomes vers des systèmes thermiques connectés qui dépendent du fonctionnement conjoint du matériel et des logiciels de contrôle.

Par approche de durabilité :
l'efficacité énergétique occupe la position la plus importante tandis que les systèmes de contrôle s'accélèrentLe refroidissement à haute efficacité énergétique représentait 41,44 % du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026. Cela reflète la base installée de projets d'optimisation des refroidisseurs, de variateurs de vitesse et de confinement des allées chaudes. L'optimisation intégrée du refroidissement et les systèmes de contrôle devraient se développer à un CAGR de 13,76 % jusqu'en 2032. Ces systèmes ajustent la production de refroidissement en réponse aux charges de calcul en temps réel plutôt que de s'appuyer uniquement sur des points de fonctionnement fixes. Cela est utile pour les installations où la charge de travail évolue rapidement et où la consommation d'énergie doit être gérée de près. Cela améliore également le retour sur investissement des équipements de refroidissement liquide et de rejet de chaleur. L'approche offre aux opérateurs une meilleure visibilité sur les performances du système et les risques thermiques potentiels.
Le refroidissement à haute efficacité hydrique devient également un axe d'approvisionnement distinct dans les zones où l'utilisation d'eau douce est scrutée. Les options de réfrigérants à faible potentiel de réchauffement climatique gagnent en pertinence à mesure que l'élimination progressive des hydrofluorocarbures à fort potentiel de réchauffement climatique affecte la sélection des équipements. La récupération de chaleur reste limitée en Asie-Pacifique, mais elle présente un potentiel au Japon et en Corée du Sud, où le chauffage urbain et les utilisateurs industriels de chaleur peuvent créer une demande pour la chaleur récupérée. Ces approches ne remplacent pas les mesures d'efficacité énergétique. Elles étendent la décision de durabilité au-delà de la consommation d'électricité vers l'eau, les réfrigérants et la réutilisation de la chaleur. Le marché du refroidissement durable des centres de données en Asie-Pacifique exige donc que les fournisseurs démontrent les performances de leurs équipements selon plusieurs mesures environnementales.
Par taille de centre de données :
les installations hyperscale stimulent la hausse de demande la plus rapideLes grands centres de données détenaient 34,38 % de la taille du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026. Leur base installée comprend des campus cloud et de colocation qui font l'objet de programmes de mise à niveau de la densité et de renouvellement du refroidissement. Les centres de données hyperscale devraient se développer à un CAGR de 13,69 % jusqu'en 2032. Ces campus sont de plus en plus conçus avec le refroidissement liquide, les collecteurs d'unités de distribution de refroidissement et la capacité de test sur site dès le départ. Cela modifie la portée des équipements car le refroidissement à haute densité est inclus comme élément central du projet. Les opérateurs hyperscale peuvent également utiliser la disponibilité du refroidissement liquide pour attirer des locataires d'intelligence artificielle ayant besoin d'une haute densité de baies dès le premier jour d'exploitation. Leurs décisions d'achat façonnent les normes pour les fournisseurs dans toute la région.
Les centres de données de taille moyenne servent souvent des entreprises qui transfèrent des charges de travail depuis des installations sur site. Ils sont plus susceptibles d'ajouter des systèmes modernes d'eau glacée et des zones isolées prêtes pour l'intelligence artificielle que de procéder à une conversion liquide complète. Les petits sites se concentrent généralement sur les mises à niveau du refroidissement de précision et les améliorations de l'efficacité énergétique. Leurs décisions de refroidissement sont davantage motivées par la conformité au PUE et les coûts d'exploitation que par une densité extrême. Cela crée un large éventail de profils de demande sur le marché du refroidissement durable des centres de données en Asie-Pacifique. Les fournisseurs ont besoin de produits évolutifs adaptés aux grands campus, aux projets de modernisation et aux déploiements plus petits. Un portefeuille qui prend en charge chaque catégorie de taille peut réduire la dépendance à un groupe restreint de projets hyperscale.
Par type de centre de données :
les fournisseurs de services cloud définissent les exigences pour les nouvelles capacitésLes fournisseurs de services cloud détenaient 38,03 % du marché du refroidissement durable des centres de données en Asie-Pacifique en 2026. Ils constituent également le type de centre de données à la croissance la plus rapide jusqu'en 2032. Leurs engagements en matière de durabilité et leur expansion des services d'intelligence artificielle créent des exigences internes strictes pour les équipements de refroidissement. Les grands projets cloud peuvent nécessiter simultanément un faible WUE, un refroidissement direct sur puce et des systèmes de contrôle intégrés. Ces spécifications influencent la sélection des équipements dans toute la chaîne d'approvisionnement. Les fournisseurs capables de répondre à l'ensemble des exigences bénéficient d'un avantage dans les cycles d'approvisionnement à long terme. La taille et le rythme d'expansion du segment en font la principale source de demande pour les systèmes de refroidissement avancés.
Les fournisseurs de colocation deviennent des participants plus actifs à la gestion thermique plutôt que de simples prestataires d'espace passifs. Certains proposent le refroidissement liquide en tant que service, incluant les unités de distribution de refroidissement, la distribution d'eau froide et la surveillance. Cela peut séduire les clients d'entreprise qui ne disposent pas d'équipes internes de refroidissement liquide. Les installations d'entreprise et périphériques continuent d'utiliser des refroidisseurs efficaces, des économiseurs de free cooling et des systèmes de contrôle thermique. Elles évitent souvent le coût d'une conversion liquide complète lorsque les densités de baies restent modérées. Ces sites fournissent une demande continue pour les produits établis à base d'air et d'eau glacée. La combinaison de la demande cloud, de colocation, d'entreprise et périphérique rend le secteur du refroidissement durable des centres de données en Asie-Pacifique moins dépendant d'un seul modèle d'exploitation.
Analyse géographique
Chine
La Chine détenait 34,62 % du marché régional du refroidissement en 2026, ce qui en fait le plus grand marché national. Les grands clusters de calcul d'intelligence artificielle du pays et les pôles de centres de données soutenus par les politiques publiques soutiennent la demande de systèmes de refroidissement plus performants. La stratégie « Données à l'Est, Calcul à l'Ouest » oriente les capacités vers les provinces occidentales riches en énergie et façonne la planification des installations. La Chine exige que les nouvelles grandes installations et installations hyperscale atteignent un PUE inférieur à 1,25, tandis que les nœuds de hub nationaux ont un plafond de 1,2. Les normes d'approvisionnement vert fixent également un plafond de WUE de 2,5 L/kWh. L'Association chinoise de technologie d'économie d'énergie électronique a publié la norme T/DZJN 386-2025 pour le refroidissement des centres de données d'intelligence artificielle en janvier 2025. La norme soutient le refroidissement liquide pour les environnements à haute densité et fournit un cadre pour les facteurs de charge de refroidissement et le WUE. Les fournisseurs nationaux développent également leur capacité de production d'équipements de refroidissement liquide, ce qui renforce les options d'approvisionnement local et accroît la pression concurrentielle sur les fournisseurs étrangers.
Inde
L'Inde devrait se développer à un CAGR de 13,94 % jusqu'en 2032 sur le marché du refroidissement durable des centres de données en Asie-Pacifique, soit le rythme le plus rapide parmi les géographies couvertes. L'investissement hyperscale s'étend au-delà de Mumbai vers Chennai, Hyderabad et Delhi NCR. Google développe un campus de centre de données d'intelligence artificielle de 1 GW à Visakhapatnam, tandis qu'AWS a planifié un campus de 473 MW à Navi Mumbai. L'envergure de l'Inde en fait un emplacement clé pour l'approvisionnement en équipements de refroidissement, la capacité de service locale et le développement de produits. Daikin Industries, Ltd. a annoncé en juin 2026 des plans pour une base de recherche et développement en Inde axée sur la climatisation à grande échelle et le refroidissement des centres de données. Submer Technologies, S.L. a également signé un protocole d'accord avec le Madhya Pradesh pour développer jusqu'à 1 GW de centres de données d'intelligence artificielle refroidis par liquide. L'utilisation de l'eau, la disponibilité de l'énergie et les processus d'approbation influenceront la combinaison de systèmes utilisés sur ces sites. Les conceptions en circuit fermé et les équipements réduisant la complexité de la mise en service sur le terrain peuvent être bien adaptés au cycle de construction rapide du pays.
Asie du Sud-Est, Japon, Australie et Corée du Sud
L'augmentation de la capacité à Johor en Malaisie a fait de cet État une destination importante pour les équipements de refroidissement, tandis que les exigences Green Mark plus strictes de Singapour soutiennent le free cooling côté liquide et l'utilisation de refroidisseurs à haute efficacité. L'investissement de Vertiv Group Corp. dans la fabrication à Senai soutient des délais d'approvisionnement en équipements plus courts pour les projets d'Asie du Sud-Est. La politique japonaise favorise une meilleure performance PUE et des capacités en dehors de Tokyo et d'Osaka, où les conditions climatiques peuvent offrir davantage d'heures de free cooling. L'Australie bénéficie également de conditions qui soutiennent le refroidissement adiabatique et évaporatif dans les zones appropriées. La Corée du Sud est un centre de développement technologique pour le refroidissement par immersion, soutenu par son écosystème électronique et semi-conducteur. LG Electronics, SK Enmove et Green Revolution Cooling, Inc. ont signé en 2025 un protocole d'accord pour développer le refroidissement par immersion liquide pour les centres de données d'intelligence artificielle. L'Indonésie représente un centre de demande en développement à mesure que la construction de centres de données s'étend autour de Jakarta. Dans toutes ces géographies, les mesures d'efficacité ISO/IEC et les approbations environnementales locales continueront d'influencer le choix technologique.
Paysage concurrentiel
Concentration du Marché
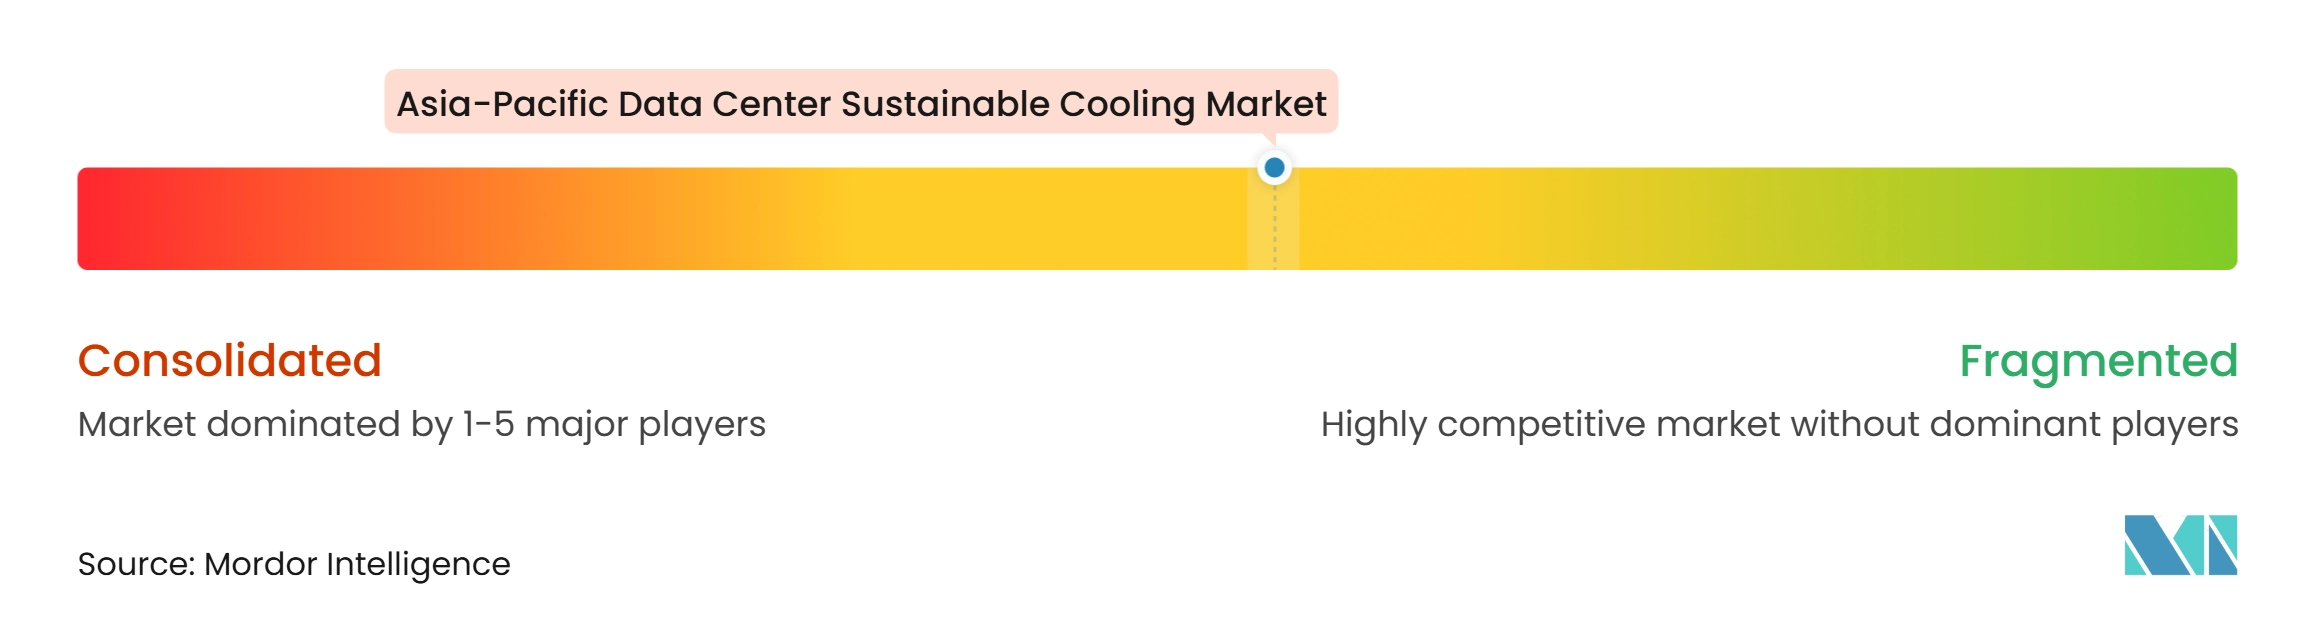
Le marché du refroidissement durable des centres de données en Asie-Pacifique est modérément fragmenté selon les technologies individuelles, mais la consolidation des portefeuilles s'accroît. Les fournisseurs d'équipements établis ajoutent des capacités de refroidissement liquide afin de pouvoir proposer des systèmes thermiques complets. Schneider Electric SE a finalisé un investissement de contrôle à 75 % dans Motivair en février 2025. Il a ensuite présenté un portefeuille intégré comprenant des unités de distribution de refroidissement, des échangeurs de chaleur en porte arrière de baie, des plaques froides, des refroidisseurs et des boucles de système de refroidissement technologique. Cette approche réduit le travail d'intégration pour les opérateurs de centres de données qui s'approvisionnent en plusieurs éléments d'un système de refroidissement. Trane Technologies plc a finalisé l'acquisition de LiquidStack en mars 2026, ajoutant la distribution directe sur puce et le refroidissement par immersion à son portefeuille. La transaction a renforcé sa position dans le rejet de chaleur et le refroidissement de précision. L'activité de brevets dans les systèmes de collecteurs et la conception de fluides d'immersion indique également que l'ingénierie d'application devient plus importante à mesure que les déploiements dépassent le stade pilote.
Ecolab a finalisé l'acquisition de CoolIT Systems, Inc. en juillet 2026 pour 4,75 milliards USD. L'acquisition intègre la chimie des fluides caloporteurs, le traitement de l'eau, la gestion des fluides et les équipements de refroidissement liquide dans une offre plus large. Les ventes de CoolIT Systems, Inc. avaient augmenté de plus de 100 % depuis le début de l'année au moment de la clôture. Vertiv Group Corp. augmente sa capacité de fabrication et de test pour les systèmes de refroidissement prêts pour l'intelligence artificielle, reflétant le besoin d'un approvisionnement fiable et d'une validation pour les applications à haute densité. Ces mouvements montrent que les entreprises leaders se font concurrence grâce à des portefeuilles d'équipements combinés, au support au déploiement et à la capacité de service sur le cycle de vie. L'axe concurrentiel se déplace des produits individuels vers la capacité à gérer l'ensemble de la chaîne thermique. Cela favorise les entreprises capables de coordonner le matériel, les systèmes de contrôle, les fluides et les ressources de service local.
Des opportunités ouvertes subsistent dans les modules intégrés en usine pour les centres de données périphériques et de plus petite taille. Ces sites ont besoin d'équipements pouvant fonctionner dans des conditions extérieures et industrielles, mais une grande partie des investissements des fournisseurs reste orientée vers les installations hyperscale. Delta Electronics, Inc. et Mitsubishi Electric Corporation combinent le refroidissement à air de précision avec des portefeuilles de refroidissement liquide en expansion dans toute la région. Grundfos Holding A/S et Xylem Inc. peuvent appliquer leur expertise en pompage et en distribution de fluides aux boucles de refroidissement primaires et à la gestion des fluides caloporteurs. Munters AB conserve une position pertinente dans les applications de refroidissement adiabatique et évaporatif, notamment là où le climat soutient un free cooling prolongé. Les fabricants régionaux en Chine, en Corée du Sud et à Taïwan bénéficient également de la proximité des chaînes d'approvisionnement nationales et des besoins des clients locaux. Leur présence renforce la nécessité pour les fournisseurs établis d'associer des portefeuilles larges à une ingénierie réactive, un service local fiable et des équipements configurés pour les conditions des sites régionaux.
Leaders du secteur du refroidissement durable des centres de données en Asie-Pacifique
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement durable des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Delta Electronics, Inc.
- Munters AB
- Trane Technologies plc
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Grundfos Holding A/S
- Xylem Inc.
- NTT Facilities, Inc.
- Fujitsu Limited
Développements industriels récents dans Marché du refroidissement durable des centres de données en Asie-Pacifique
- Octobre 2026 : Vertiv Group Corp. a finalisé le premier déploiement de refroidissement liquide direct sur puce à haute densité en Inde au CLDC Mumbai 01 à Navi Mumbai. L'installation utilise le système Secondary Fluid Network (SFN) de Vertiv Group Corp. pour prendre en charge 30 MW de charges de travail d'intelligence artificielle. Le projet a également impliqué le développement de capacités de fabrication locale pour des skids de boucle de refroidissement personnalisés, renforçant les capacités d'approvisionnement de l'Inde pour le refroidissement des centres de données à haute densité.
- Juillet 2026 : Vertiv Group Corp. a annoncé des investissements sur son campus de Tognana près de Padoue, en Italie, devant doubler la capacité de production de refroidisseurs d'ici fin 2026 et établir un grand laboratoire de test intégré pour valider les performances des refroidisseurs et des systèmes de refroidissement liquide dans des conditions à haute densité. L'achèvement du laboratoire est prévu pour début 2027.
- Juillet 2026 : Ecolab a finalisé l'acquisition de CoolIT Systems, Inc. pour 4,75 milliards USD le 2 juillet 2026. Les ventes de CoolIT Systems, Inc. depuis le début de l'année avaient augmenté de plus de 100 % avant la clôture, portées par la demande de refroidissement liquide direct sur puce pour les centres de données d'intelligence artificielle, et la société devait générer 550 millions USD de ventes au cours des 12 mois suivant l'annonce.
- Mai 2026 : Daikin Holdings Singapore et Delta Electronics, Inc. ont signé un protocole d'accord pour développer conjointement des solutions d'unités de distribution de fluide caloporteur (CDU) de nouvelle génération pour les centres de données d'intelligence artificielle et de calcul haute performance en ASEAN et en Océanie. Le partenariat combine l'expertise de Daikin Holdings Singapore en matière de refroidissement au niveau des installations avec les technologies de refroidissement liquide côté serveur de Delta Electronics, Inc., ciblant des densités de puissance de baies de 100 kW à 3 000 kW.
Périmètre du rapport sur le marché du refroidissement durable des centres de données en Asie-Pacifique
Le marché du refroidissement durable des centres de données en Asie-Pacifique désigne le marché régional des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible émission de carbone et à faible consommation d'eau, conçus pour gérer les charges thermiques dans les centres de données d'Asie-Pacifique tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct sur puce, par immersion, échangeurs de chaleur en porte arrière de baie), l'économisation côté air et free cooling, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérants à faible potentiel de réchauffement climatique, la récupération de chaleur résiduelle, l'optimisation thermique pilotée par l'intelligence artificielle et les systèmes en circuit fermé à faible consommation d'eau.
Le rapport sur le marché du refroidissement durable des centres de données en Asie-Pacifique est segmenté par technologie de refroidissement (refroidissement par air, refroidissement liquide direct sur puce, refroidissement par immersion, échangeurs de chaleur en porte arrière de baie, refroidissement évaporatif et adiabatique, systèmes de free cooling et d'économisation, et autres technologies de refroidissement durable), technologie de rejet de chaleur (systèmes refroidis par air, systèmes refroidis par eau, rejet de chaleur évaporatif, refroidisseurs secs et systèmes hybrides de rejet de chaleur), composant de système de refroidissement (unités de distribution de refroidissement (CDU), refroidisseurs, tours de refroidissement, échangeurs de chaleur, pompes et systèmes de distribution de fluide, ventilateurs et équipements de traitement d'air, et systèmes de contrôle et de surveillance du refroidissement), approche de durabilité (refroidissement à haute efficacité énergétique, refroidissement à haute efficacité hydrique, solutions de réfrigérants à faible potentiel de réchauffement climatique, refroidissement avec récupération de chaleur, et optimisation intégrée du refroidissement et systèmes de contrôle), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP) et entreprise et périphérique), et géographie (Chine, Inde, Japon, Australie, Singapour, Corée du Sud, Malaisie, Indonésie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement par air |
| Refroidissement liquide direct sur puce |
| Refroidissement par immersion |
| Échangeurs de chaleur en porte arrière de baie |
| Refroidissement évaporatif et adiabatique |
| Systèmes de free cooling et d'économisation |
| Autres technologies de refroidissement durable |
| Systèmes refroidis par air |
| Systèmes refroidis par eau |
| Rejet de chaleur évaporatif |
| Refroidisseurs secs |
| Systèmes hybrides de rejet de chaleur |
| Unités de distribution de refroidissement (CDU) |
| Refroidisseurs |
| Tours de refroidissement |
| Échangeurs de chaleur |
| Pompes et systèmes de distribution de fluide |
| Ventilateurs et équipements de traitement d'air |
| Systèmes de contrôle et de surveillance du refroidissement |
| Refroidissement à haute efficacité énergétique |
| Refroidissement à haute efficacité hydrique |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique |
| Refroidissement avec récupération de chaleur |
| Optimisation intégrée du refroidissement et systèmes de contrôle |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérique |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par technologie de refroidissement | Refroidissement par air |
| Refroidissement liquide direct sur puce | |
| Refroidissement par immersion | |
| Échangeurs de chaleur en porte arrière de baie | |
| Refroidissement évaporatif et adiabatique | |
| Systèmes de free cooling et d'économisation | |
| Autres technologies de refroidissement durable | |
| Par technologie de rejet de chaleur | Systèmes refroidis par air |
| Systèmes refroidis par eau | |
| Rejet de chaleur évaporatif | |
| Refroidisseurs secs | |
| Systèmes hybrides de rejet de chaleur | |
| Par composant de système de refroidissement | Unités de distribution de refroidissement (CDU) |
| Refroidisseurs | |
| Tours de refroidissement | |
| Échangeurs de chaleur | |
| Pompes et systèmes de distribution de fluide | |
| Ventilateurs et équipements de traitement d'air | |
| Systèmes de contrôle et de surveillance du refroidissement | |
| Par approche de durabilité | Refroidissement à haute efficacité énergétique |
| Refroidissement à haute efficacité hydrique | |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique | |
| Refroidissement avec récupération de chaleur | |
| Optimisation intégrée du refroidissement et systèmes de contrôle | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérique | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du refroidissement durable des centres de données en Asie-Pacifique ?
La taille du marché est de 4,68 milliards USD en 2026 et est estimée à 5,34 milliards USD en 2027. Il est prévu qu'elle atteigne 10,03 milliards USD d'ici 2032 à un CAGR de 13,44 %.
Qu'est-ce qui stimule la demande de refroidissement durable des centres de données en Asie-Pacifique ?
L'intelligence artificielle et le calcul haute performance augmentent les charges thermiques des baies, tandis que les exigences en matière de PUE, de WUE et de faible émission de carbone resserrent les normes de conception.
Quelle technologie de refroidissement est en tête du marché du refroidissement durable des centres de données en Asie-Pacifique ?
Le refroidissement par air est en tête avec une part de 45,94 % en 2026 en raison de sa large base installée, bien que le refroidissement liquide direct sur puce soit la technologie à la croissance la plus rapide.
Pourquoi les unités de distribution de refroidissement sont-elles importantes pour les centres de données d'intelligence artificielle ?
Les unités de distribution de refroidissement connectent les boucles d'eau des installations et les plaques froides au niveau des baies. Elles sont nécessaires pour la plupart des conceptions de refroidissement liquide direct sur puce et devraient se développer à un CAGR de 13,84 % jusqu'en 2032.
Quel pays détient la plus grande part de la demande de refroidissement durable en Asie-Pacifique ?
La Chine est en tête avec une part de 34,62 % en 2026, soutenue par les clusters d'intelligence artificielle, le développement des hubs nationaux et des exigences d'efficacité plus strictes.
Quelle géographie devrait se développer le plus rapidement jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 13,94 %, soutenue par le développement hyperscale, les nouveaux campus d'intelligence artificielle et l'expansion des capacités de refroidissement locales.