
Tamanho e Participação do Mercado de Energia Renovável para Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
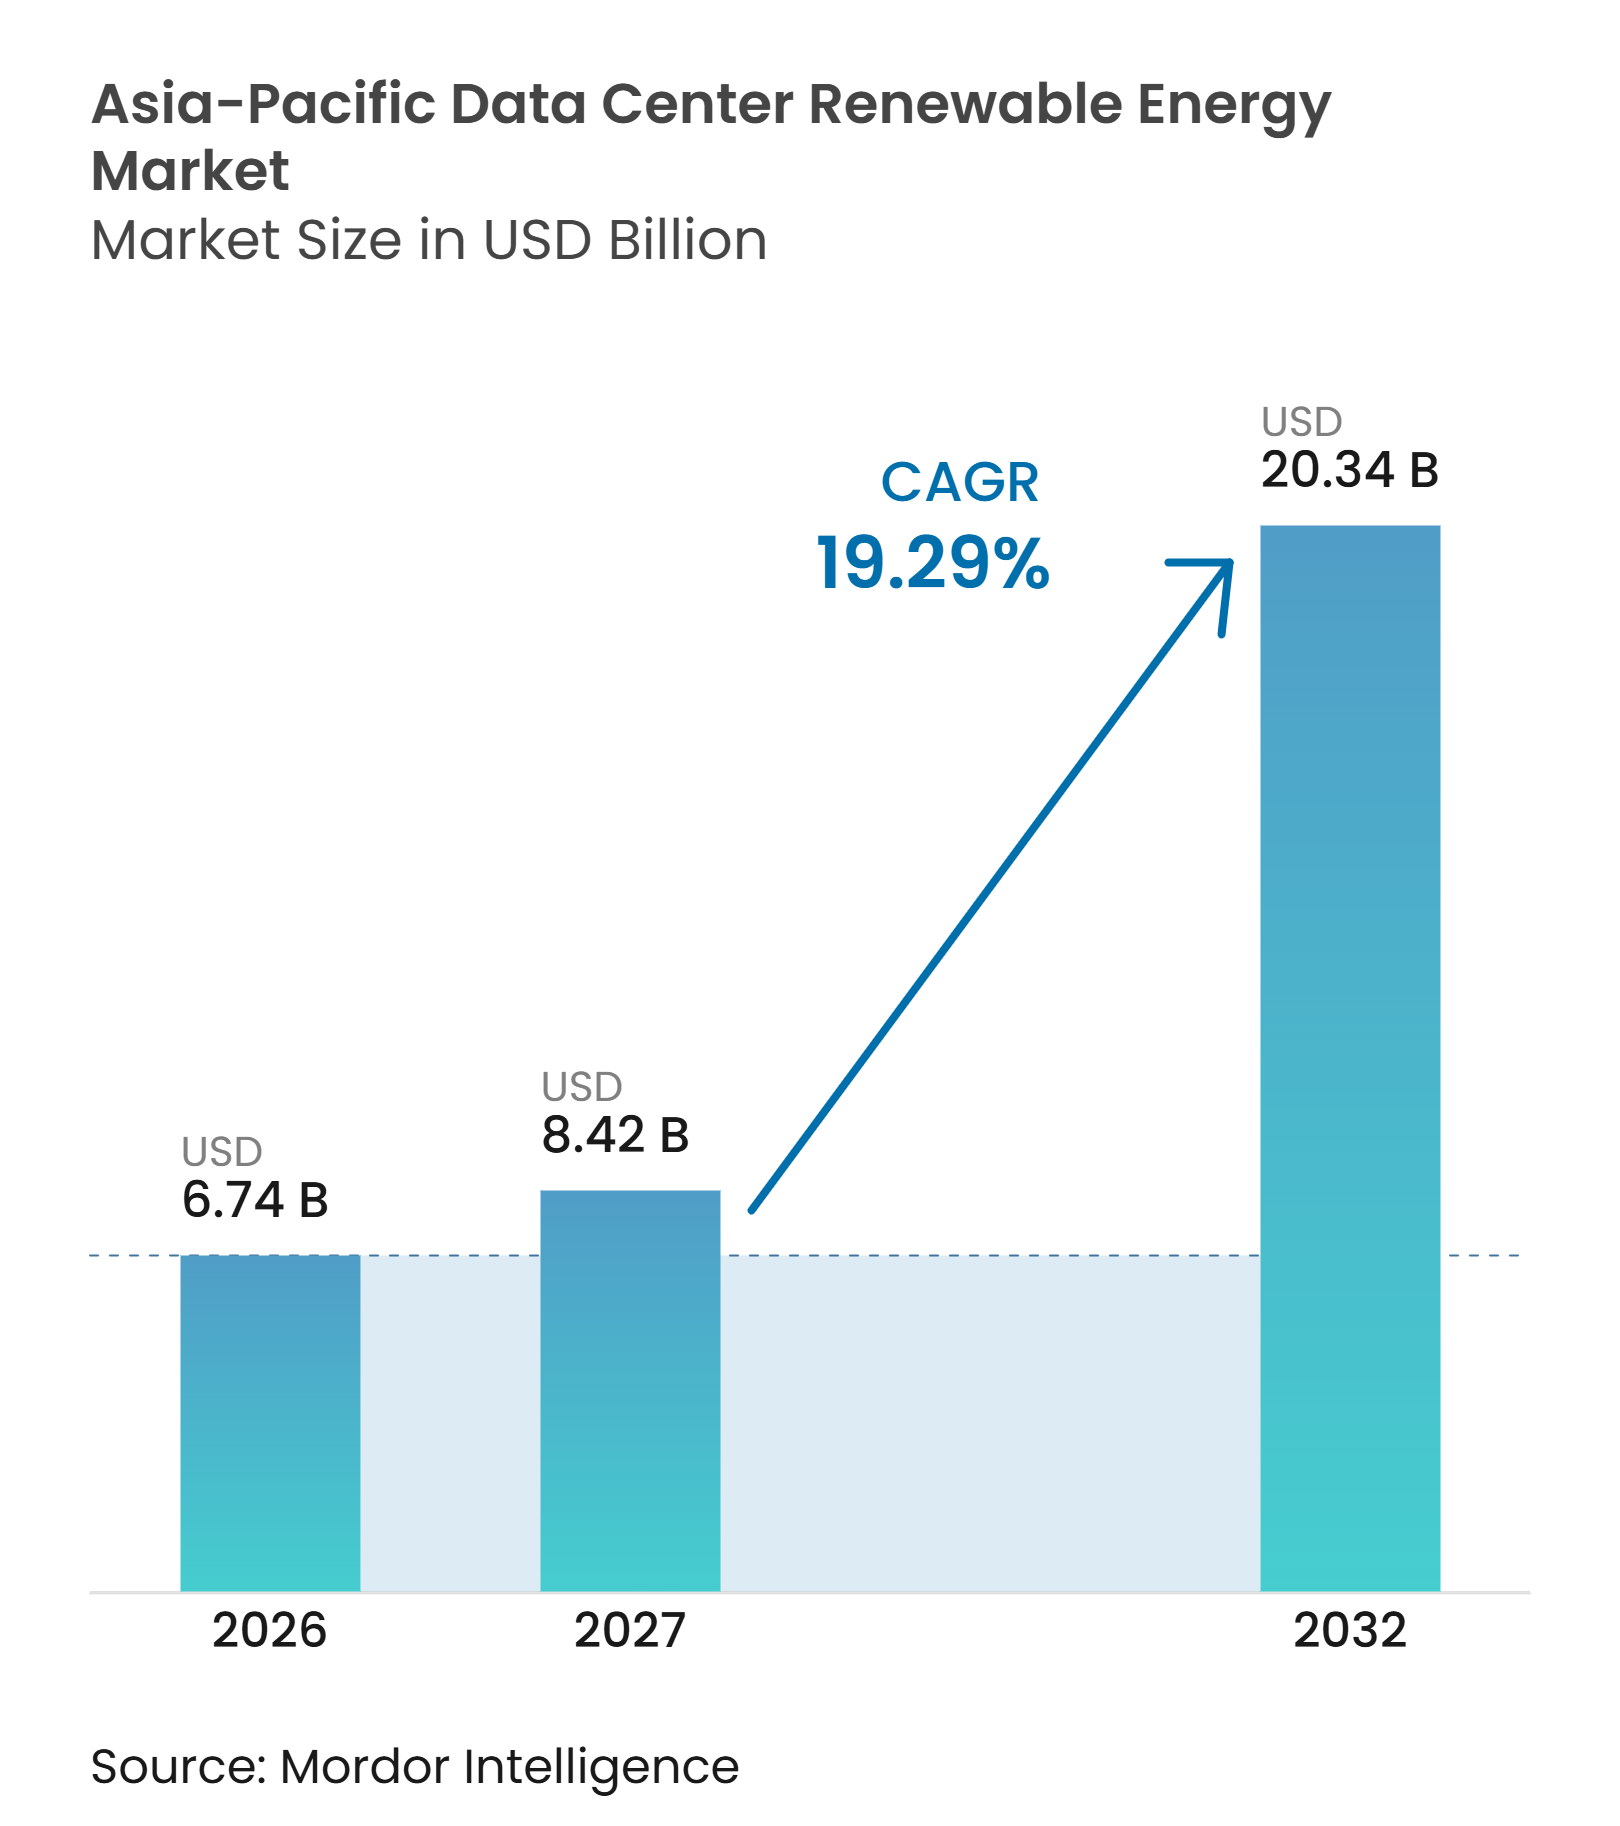
| Tamanho do mercado no ano base (2026) | 6.74 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Data Centers na Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de energia renovável para data centers na Ásia-Pacífico tem projeção de expansão de 6,74 bilhões de USD em 2026 e 8,42 bilhões de USD em 2027 para 20,34 bilhões de USD até 2032, registrando um CAGR de 19,29% entre 2027 e 2032. O volume tem projeção de aumento de 96.286 GWh em 2026 e 120.286 GWh em 2027 para 269.100 GWh até 2032, a um CAGR de 17,41%. O crescimento da demanda por treinamento e inferência de inteligência artificial está aumentando a densidade de energia e torna a eletricidade limpa confiável central para a seleção de locais. A demanda por eletricidade está crescendo mais rapidamente do que a oferta renovável nos principais locais de data centers regionais, o que eleva o valor dos contratos de energia de longo prazo e dos acordos de fornecimento direto. Os operadores estão indo além dos compromissos voluntários de sustentabilidade porque inquilinos, investidores e reguladores exigem cada vez mais cobertura renovável verificável. O mercado de energia renovável para data centers na Ásia-Pacífico se beneficia da queda dos custos solares, de opções mais amplas de aquisição corporativa e de novos projetos de armazenamento, embora atrasos na conexão à rede, restrições de terreno e o custo da energia firme continuem sendo limites materiais na execução de projetos.
Principais Conclusões do Relatório
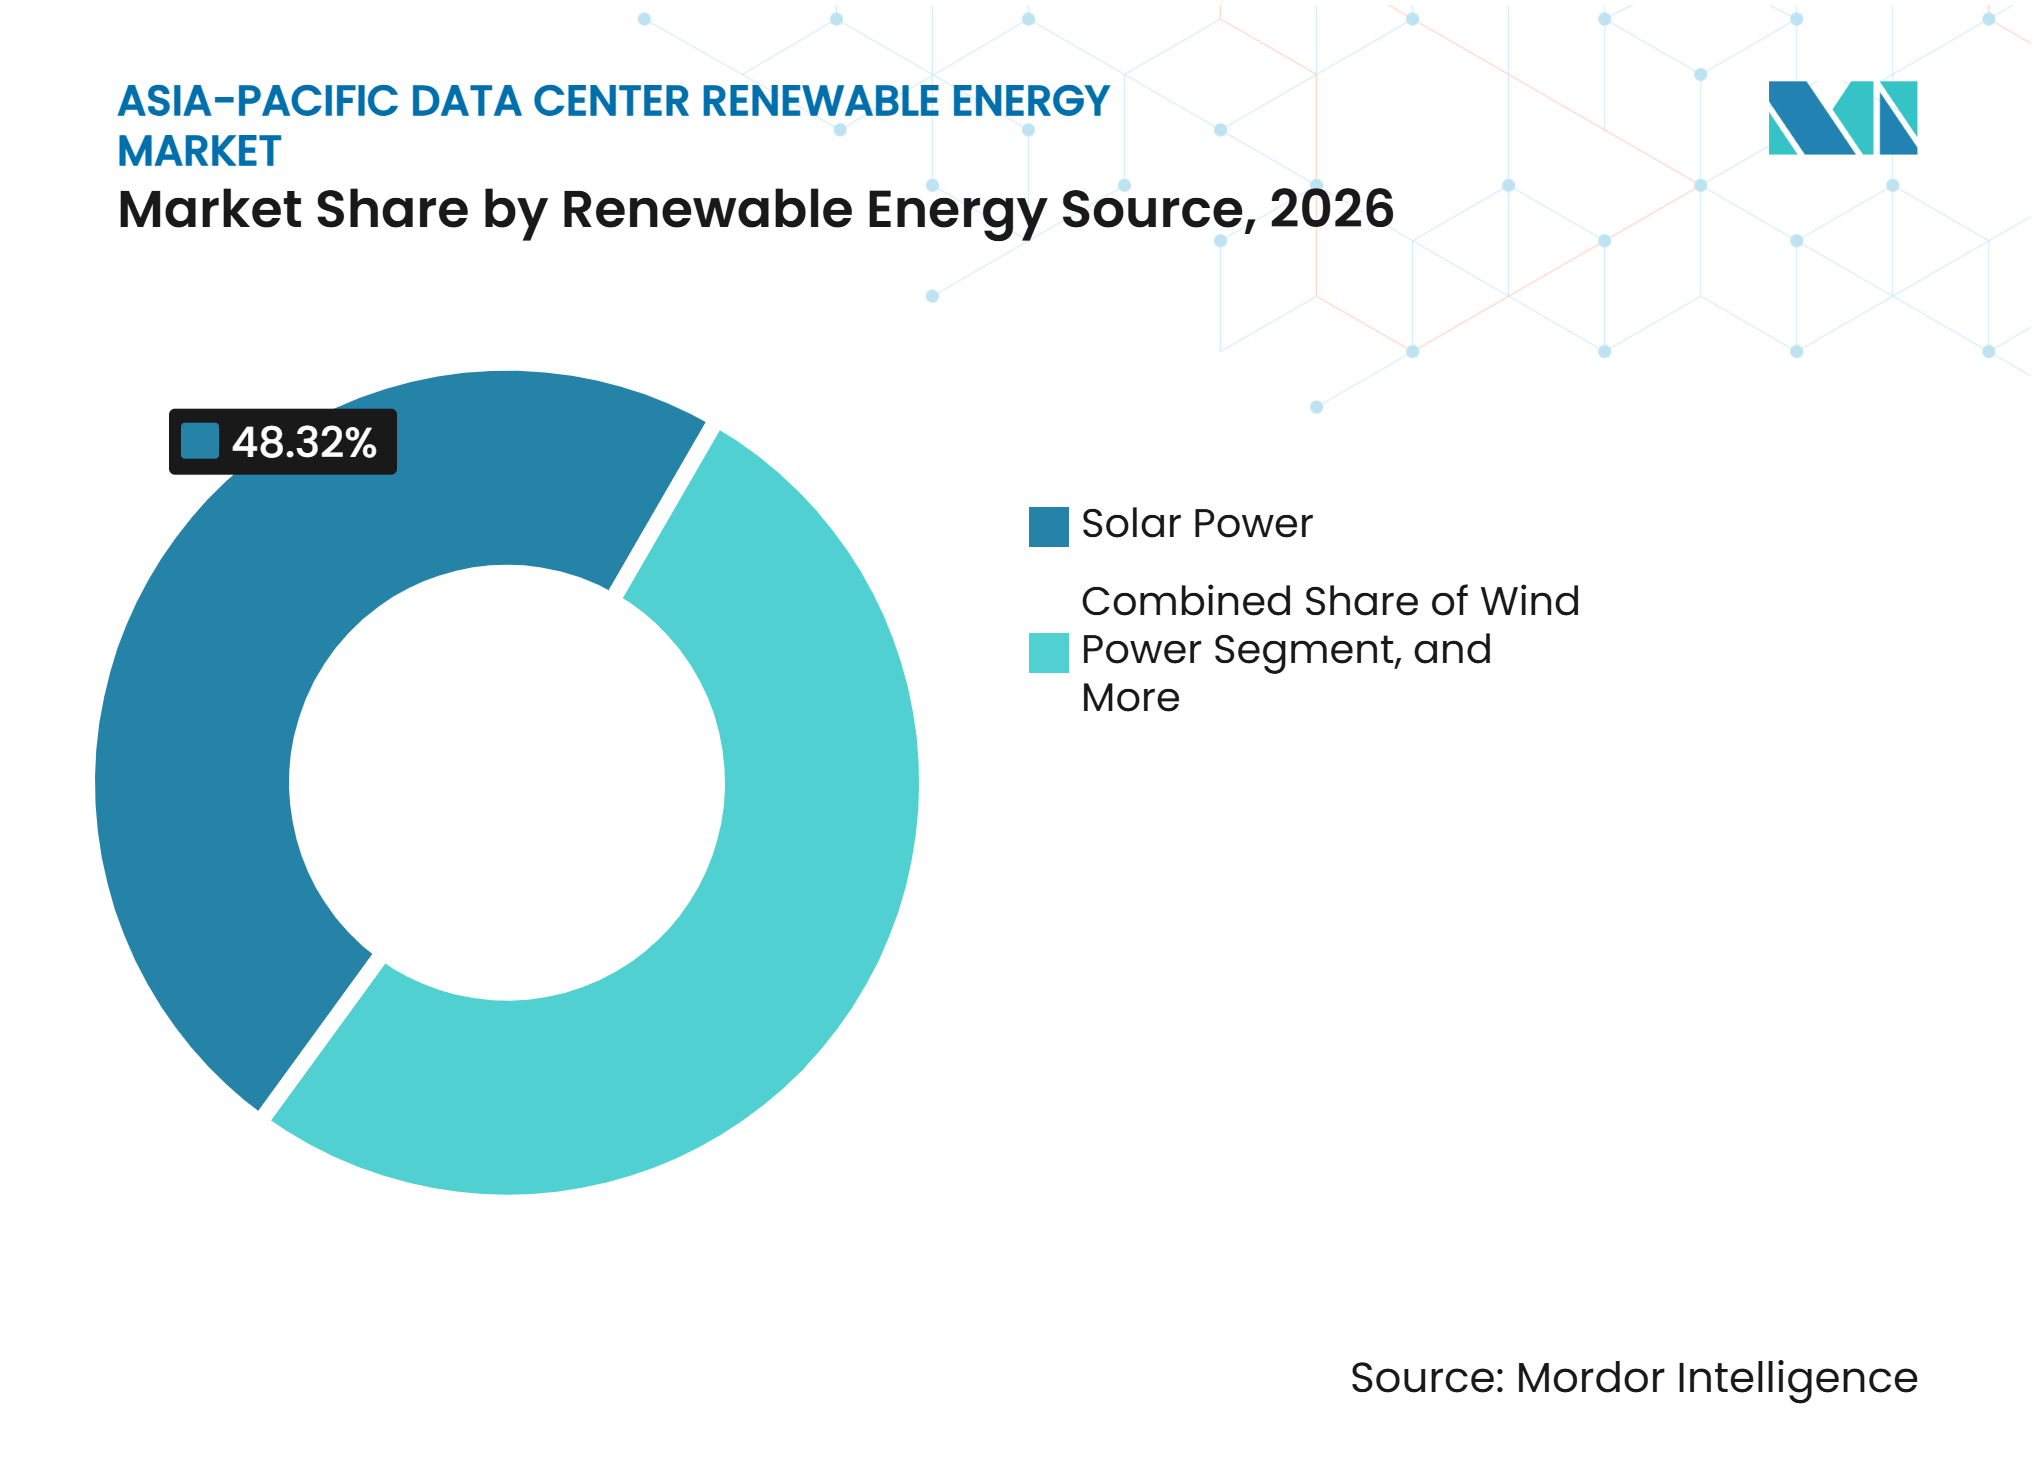
- Entre as fontes de energia renovável, a energia solar representou 48,31% da participação do mercado de energia renovável para data centers na Ásia-Pacífico em 2026.
- Por modelo de aquisição, os PPAs virtuais e financeiros detinham uma participação de mercado de 34,52% em 2026 e têm projeção de expansão a um CAGR de 20,38% até 2032.
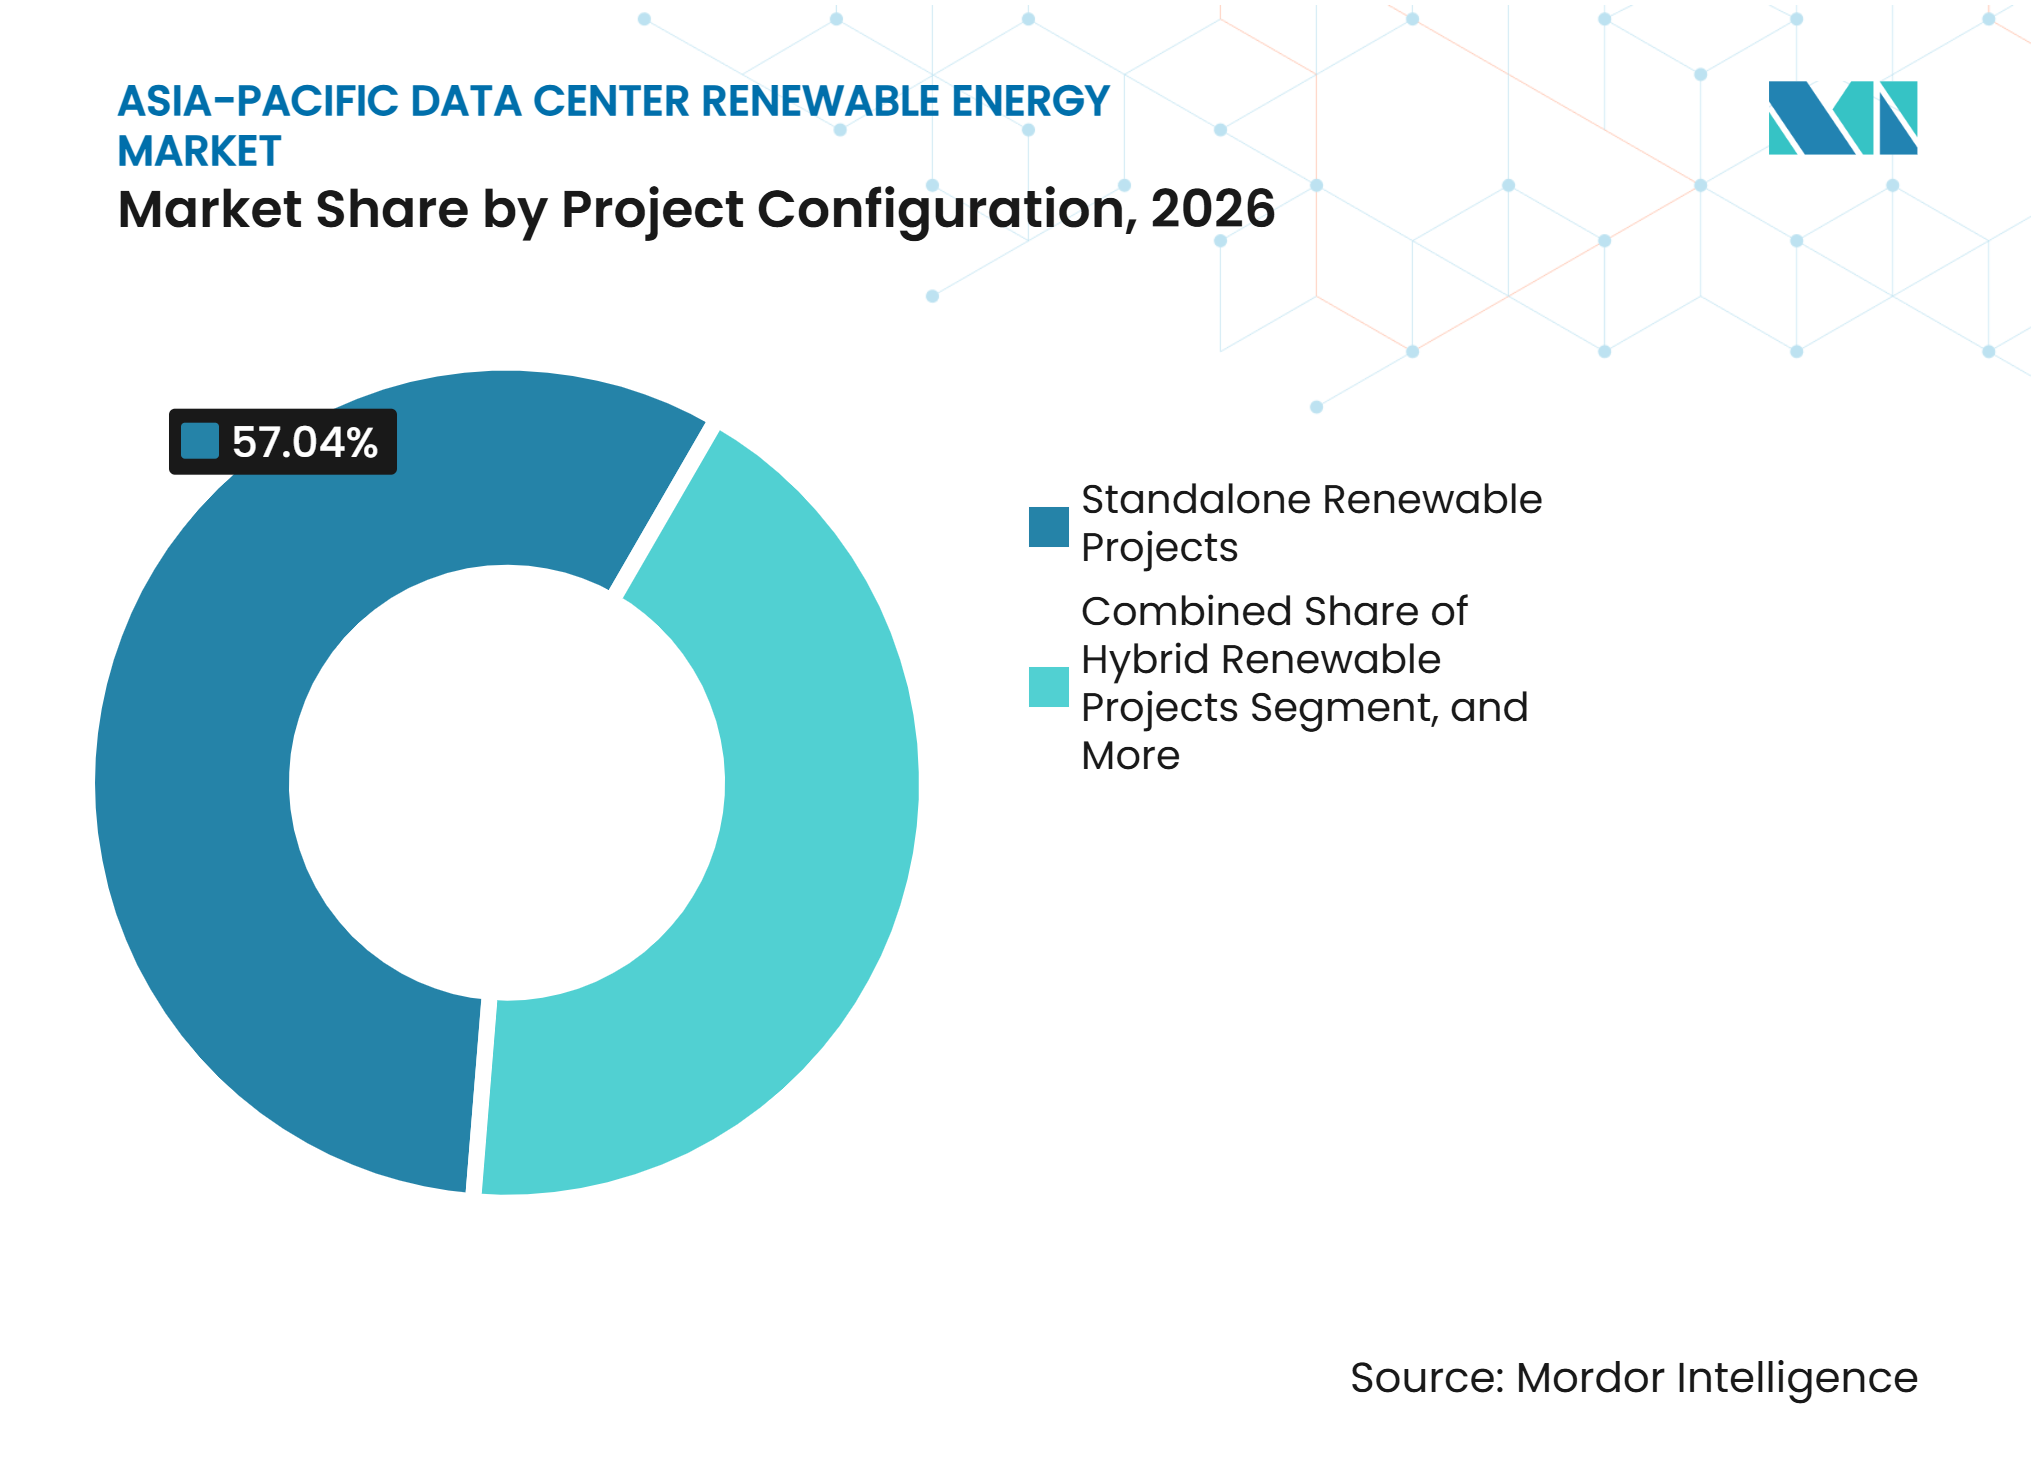
- Por configuração de projeto, os projetos renováveis independentes detinham uma participação de mercado de 57,04% no mercado de energia renovável para data centers na Ásia-Pacífico em 2026, enquanto os projetos habilitados por armazenamento em baterias têm projeção de expansão a um CAGR de 20,07% até 2032.
- Por duração do contrato, os contratos de longo prazo detinham 54,63% de participação de mercado em 2026, e o segmento tem expectativa de atingir um c
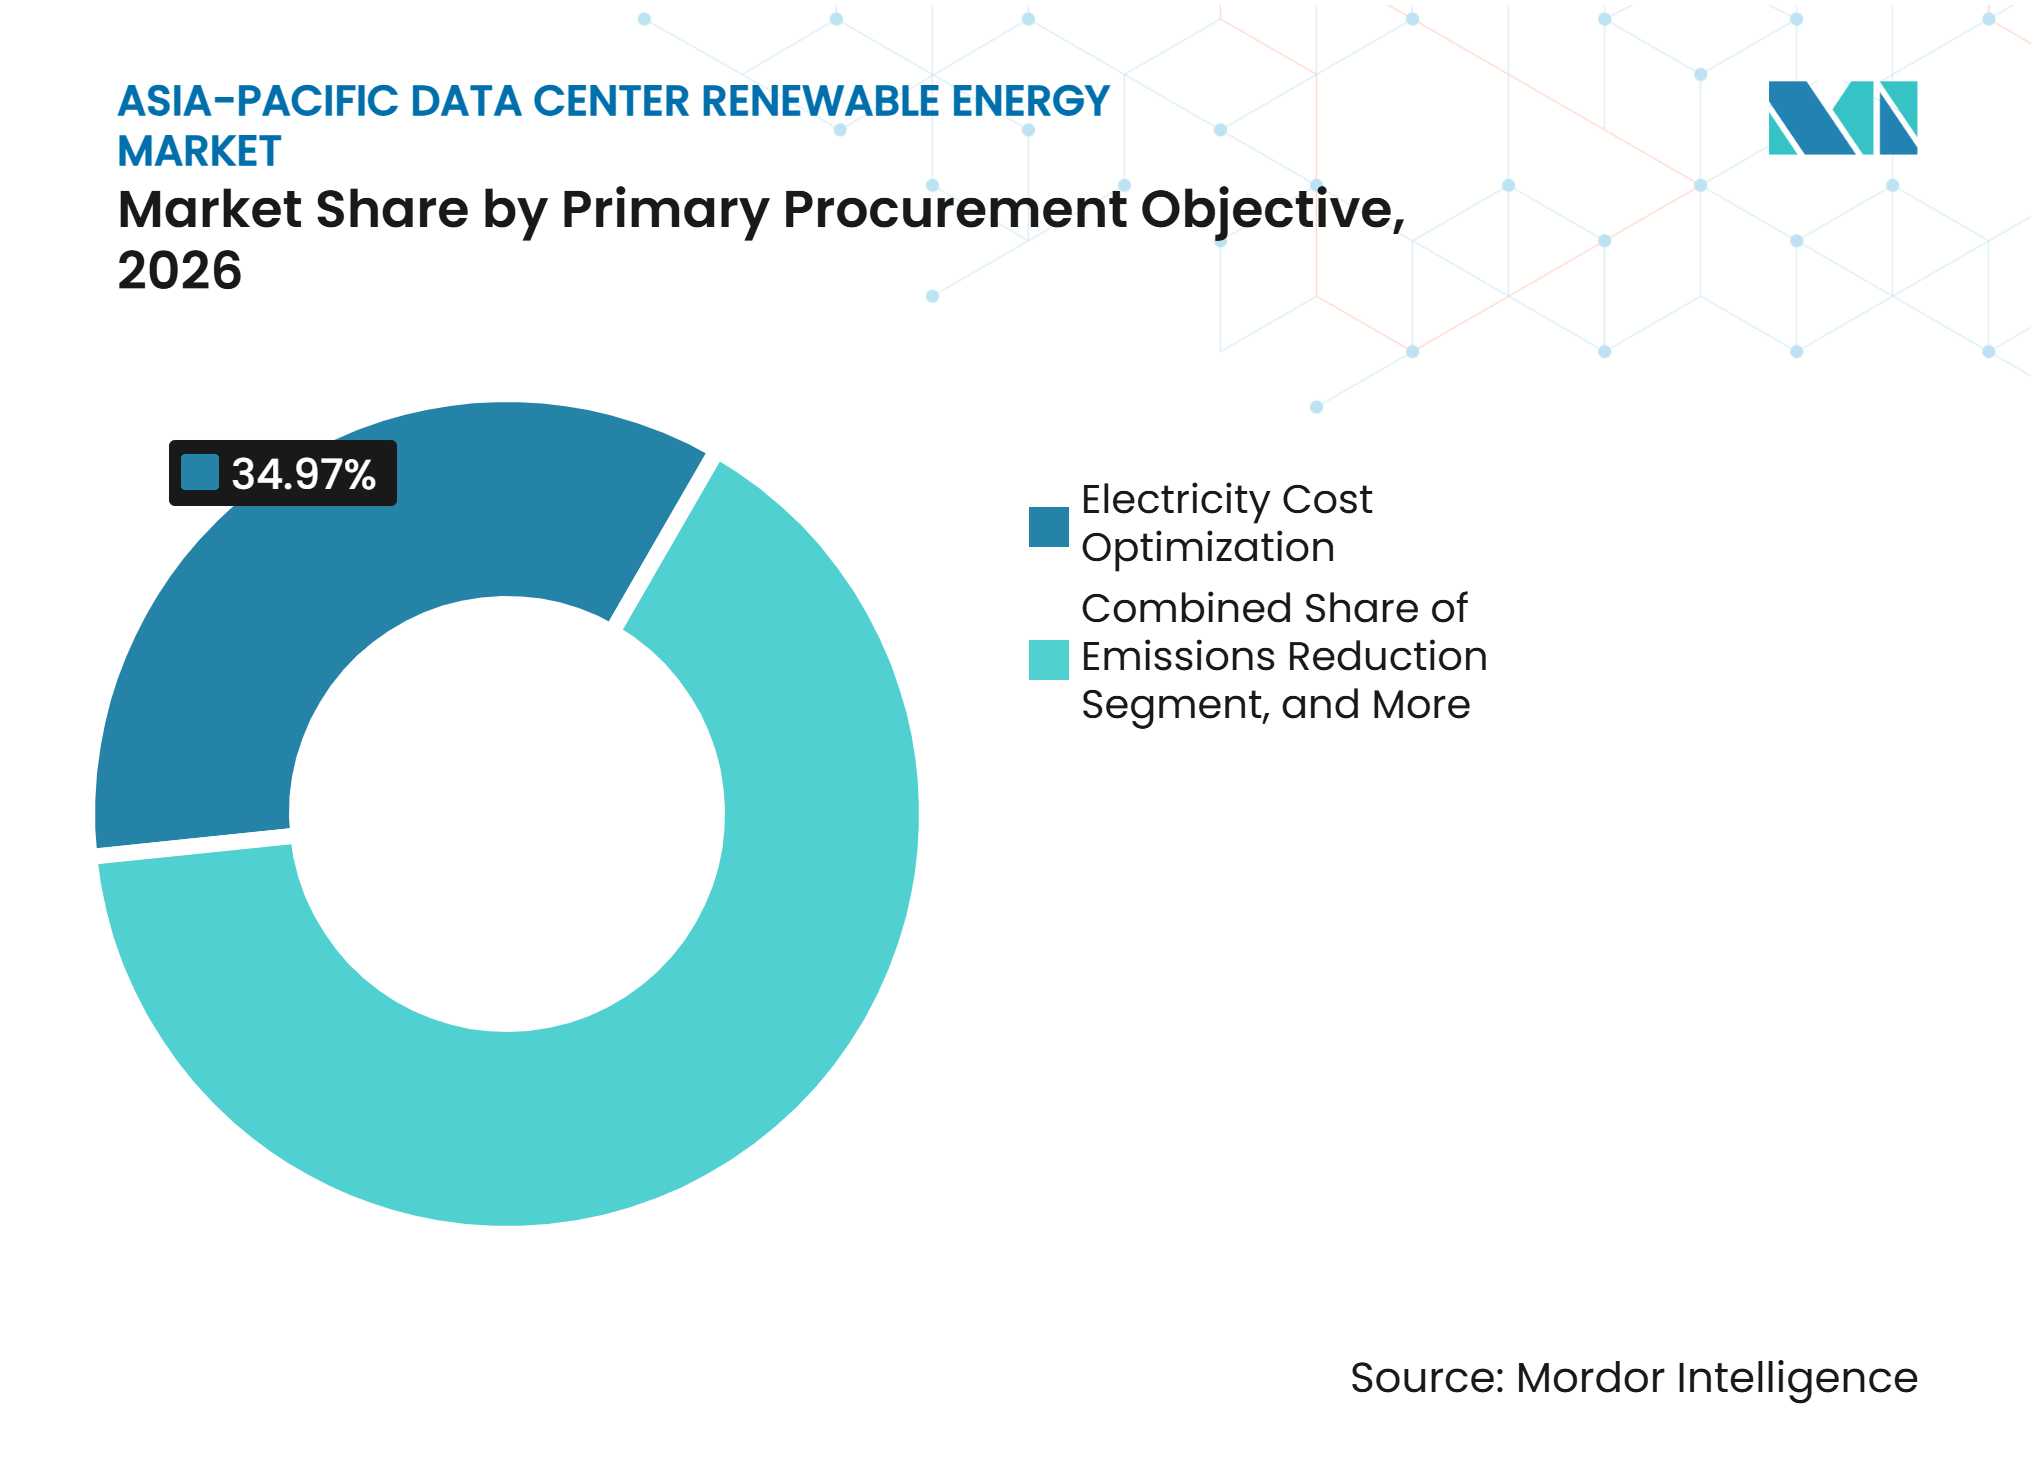
- Por objetivo principal de aquisição, a otimização de custos de eletricidade detinha 34,97% de participação de mercado em 2026, enquanto o correspondência de energia renovável tem projeção de expansão a um CAGR de 20,29% até 2032.
- Por tamanho de data center, as instalações de hiperescala detinham 48,24% de participação de mercado em 2026.
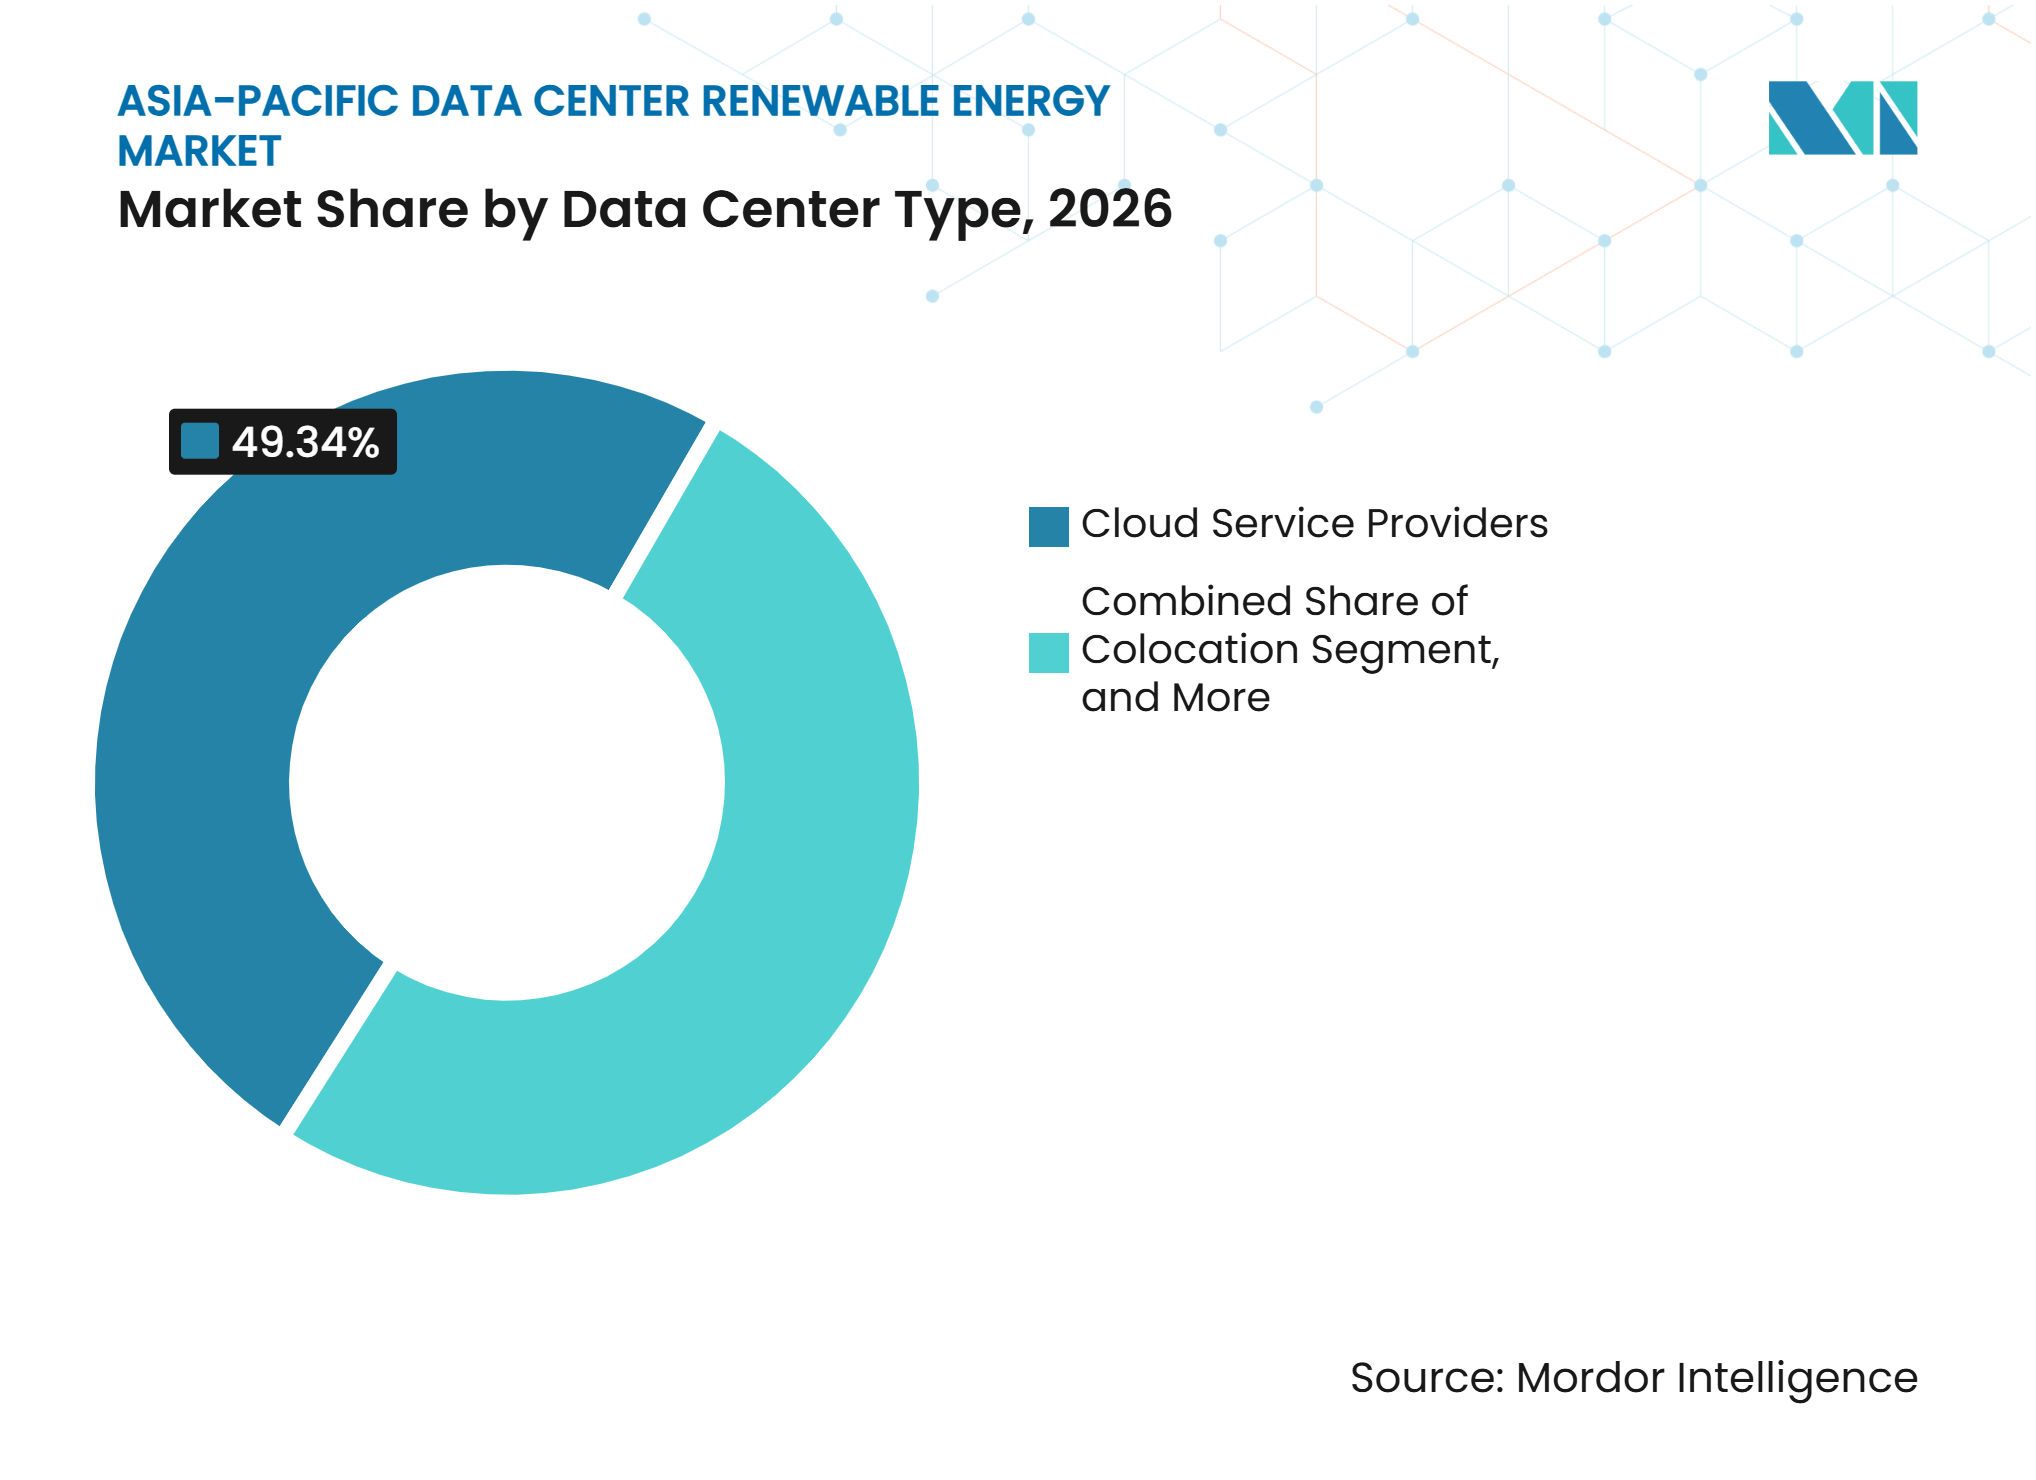
- Por tipo de data center, os provedores de serviços em nuvem detinham 49,34% de participação de mercado em 2026 no mercado de energia renovável para data centers na Ásia-Pacífico e têm projeção de expansão a um CAGR de 20,17% até 2032.
- Por geografia, a China detinha uma participação de mercado de 37,69% em 2026, enquanto a Índia tem projeção de expansão a um CAGR de 20,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de Inteligência Artificial e Alta Densidade Aumentando a Demanda por Energia Renovável | +4.2% | Global, concentrado na China, Japão, Índia, Austrália e Malásia | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Data Centers em Hiperescala e de Colocação | +3.5% | China, Índia, Malásia, Indonésia e Austrália | Curto prazo (≤ 2 anos) |
| Mandatos de Emissões Líquidas Zero, Incentivos Verdes e Metas Corporativas | +2.8% | Global, com concentração inicial na China, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Queda dos Custos Solares e Carteiras de Investimento em Energia Renovável | +2.3% | Índia, Sudeste Asiático, China e Austrália | Médio prazo (2-4 anos) |
| Aquisição Transfronteiriça de Energia Renovável para Hubs com Restrições | +0.9% | Singapura, Coreia do Sul, Malásia e Indonésia | Longo prazo (≥ 4 anos) |
| Colocação de Energia Renovável com Armazenamento | +0.6% | Austrália, Japão, Índia e Malásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de Inteligência Artificial e Alta Densidade Aumentando a Demanda por Energia Renovável
As cargas de trabalho de inteligência artificial estão aumentando a demanda por eletricidade devido a densidades de rack muito maiores do que nas implantações de nuvem anteriores. O guia da ASEAN espera que a densidade de energia por rack aumente de 8 kW em 2021 para até 50 kW até 2027.[1] Essa mudança torna a aquisição de energia renovável uma questão de planejamento de capacidade, e não apenas uma medida de sustentabilidade. A Agência Internacional de Energia espera que as renováveis atendam a quase metade do crescimento da demanda global de eletricidade de data centers até 2035, adicionando mais de 450 TWh. As cargas de treinamento podem variar acentuadamente ao longo do tempo, o que fortalece o argumento para contratos que possam gerenciar a variabilidade de volume e preço. O mercado de energia renovável para data centers na Ásia-Pacífico está, portanto, registrando maior interesse em PPAs virtuais e acordos com suporte de armazenamento.
Expansão da Capacidade de Data Centers em Hiperescala e de Colocação
Grandes campi de data centers estão criando demanda por energia renovável que projetos individuais devem atender em escala. A Microsoft informou que havia contratado mais de 34 GW de eletricidade livre de carbono em 24 países até setembro de 2025. Essa escala de aquisição afeta os provedores de colocação porque os inquilinos de hiperescala esperam cada vez mais cobertura renovável documentada. Provedores sem estratégias de energia comparáveis correm o risco de perder clientes com compromissos climáticos corporativos. Contratos maiores também podem apoiar o financiamento de projetos e melhorar o caso comercial para novos ativos de energia eólica, solar e de baterias. Consequentemente, o mercado de energia renovável para data centers na Ásia-Pacífico vincula a aquisição de inquilinos mais estreitamente à execução de contratos renováveis.
Mandatos de Emissões Líquidas Zero, Incentivos Verdes e Metas Corporativas de Energia Renovável
Os requisitos de política estão reduzindo o tempo disponível para os operadores organizarem o fornecimento de eletricidade renovável. A China exige que novos data centers nos nós de hub nacionais consumam pelo menos 80% de eletricidade verde sob os pesos de responsabilidade de consumo de eletricidade renovável de 2025. O 7º Plano Estratégico de Energia do Japão posiciona a implantação de energia renovável como parte de sua transição energética de longo prazo e identifica a infraestrutura digital como uma área-chave de demanda. Essas configurações incentivam desenvolvedores e operadores a considerar fornecimento direto, certificados e PPAs de longa duração em conjunto. Elas também favorecem locais ricos em renováveis quando novas instalações são planejadas. As expectativas de conformidade podem tornar a disponibilidade de eletricidade limpa tão importante quanto a conectividade de fibra e o acesso a terrenos.
Queda dos Custos Solares e Carteiras de Investimento em Energia Renovável
Os custos solares mais baixos estão melhorando o caso para aquisição de longo prazo em vários mercados regionais. A Índia tinha mais de 203 GW de capacidade renovável não hídrica até novembro de 2025, o que fornece uma base de oferta potencial maior para offtake corporativo. Os projetos solares podem ser desenvolvidos mais rapidamente do que muitas outras tecnologias de geração e são adequados para estruturas tanto no local quanto fora do local. O armazenamento em baterias está se tornando cada vez mais importante porque ajuda a converter a produção diurna em energia que corresponde mais de perto à demanda contínua de data centers. O framework CRESS da Malásia e o portfólio planejado de energia solar e armazenamento da Gamuda Energy e da Gentari mostram como as ofertas de fornecimento estão se adaptando aos requisitos de hiperescala. O mercado de energia renovável para data centers na Ásia-Pacífico pode se beneficiar onde os desenvolvedores assumem mais do risco de curtailment e armazenamento dentro de contratos de energia firme.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Interconexão à Rede e Risco de Curtailment de Renováveis | -2.1% | Núcleo da Ásia-Pacífico, com Malásia, Indonésia, Vietnã e Tailândia mais afetados | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial de Energia Renovável Firme | -1.4% | Global, mais agudo no Japão, Coreia do Sul e Singapura | Médio prazo (2-4 anos) |
| Limitações de Terreno, Capacidade de Transmissão e Localização de Renováveis Próximas a Hubs | -0.9% | Singapura, Coreia do Sul e mercados costeiros de alta densidade | Médio prazo (2-4 anos) |
| Fragmentação de Certificação, Adicionalidade e Rastreamento de Atributos | -0.5% | Núcleo da Ásia-Pacífico, com repercussão no Sudeste Asiático e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão à Rede e Risco de Curtailment de Renováveis
O acesso à rede é a restrição física imediata à aquisição de energia limpa em vários hubs em rápido desenvolvimento. A Administração Nacional de Energia informou que o projeto Ulan Qab da China combina geração, rede, carga e armazenamento, ilustrando a necessidade de soluções integradas onde as conexões convencionais são inadequadas.[2] A interconexão atrasada pode atrasar tanto a nova capacidade de data centers quanto os projetos renováveis destinados a atendê-la. Os desenvolvedores podem enfrentar incerteza sobre direitos de despacho, exposição a curtailment e o cronograma de atualizações de transmissão. Esse ambiente incentiva os operadores a buscar posições acionárias ou parcerias diretas com fornecedores de energia. Também dá às concessionárias e desenvolvedores estabelecidos uma vantagem quando podem garantir capacidade e acordos de conexão antecipadamente.
Alto Custo Inicial de Energia Renovável Firme
O fornecimento renovável firme requer mais capital do que um contrato solar ou eólico intermitente porque são necessários acordos de armazenamento, balanceamento e backup. A Corporação de Financiamento de Energia Limpa da Austrália estimou que 3,2 GW de capacidade renovável adicional e 1,9 GW de armazenamento em baterias seriam necessários para neutralizar o crescimento das emissões de data centers até 2035. Os operadores de hiperescala podem se comprometer com contratos longos e financiar estruturas mais complexas. Operadores menores de colocação e empresariais geralmente têm menos volume de contrato e podem depender de tarifas verdes de curto prazo ou certificados. Essas opções podem apoiar os requisitos de relatórios, mas nem sempre adicionam nova capacidade de geração. A diferença de custo pode retardar a adoção da correspondência 24/7 em locais com terrenos caros, capacidade de rede limitada ou regras de aquisição restritivas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
A Energia Solar Lidera Enquanto as Necessidades de Despacho Ampliam os Mixes de FornecimentoA energia solar detinha 48,31% da participação do mercado de energia renovável para data centers na Ásia-Pacífico em 2026. Sua ampla disponibilidade, curto tempo de construção e economia competitiva apoiam o uso nos corredores de acesso aberto da Índia e nos projetos de escala utilitária japoneses. A energia eólica é o próximo recurso importante na China e na Austrália, onde pode complementar a produção solar e apoiar estruturas de PPA físico ou virtual. A energia hidrelétrica permanece útil como fornecimento despachável na China e na Malásia. Biomassa, biogás e fontes mais novas, como energia eólica offshore, permaneceram partes menores do mix de fornecimento em 2026.
A produção solar é mais forte durante o dia, enquanto os data centers requerem energia ininterrupta, criando uma lacuna de tempo clara que se torna mais evidente quando os sistemas de inteligência artificial operam além do horário comercial normal. Isso leva os operadores a combinar recursos renováveis, armazenamento e contratos com diferentes condições de entrega, em vez de tratar os volumes anuais de renováveis como uma medida completa da qualidade do fornecimento. A direção política do Japão apoia um portfólio renovável mais diversificado em vez de uma dependência exclusiva da energia solar. O fornecimento geotérmico pode ser relevante onde os operadores precisam de geração renovável mais estável e onde as condições dos recursos locais permitem o desenvolvimento. O próximo estágio do segmento depende de se o armazenamento e os serviços flexíveis de rede se tornam acessíveis o suficiente para implantação mais ampla em locais de data centers estabelecidos e emergentes.



Por Modelo de Aquisição:
PPAs Virtuais se Expandem Onde a Entrega Física é RestritaOs PPAs virtuais e financeiros detinham uma participação de mercado de 34,52% em 2026 e têm projeção de expansão a um CAGR de 20,38% até 2032. Esses acordos permitem que os compradores contratem atributos renováveis e liquidação financeira sem exigir que a eletricidade viaje fisicamente até a instalação. Isso é valioso no Japão e na Coreia do Sul, onde os territórios de serviço e as regras de eletricidade podem limitar a entrega direta. A Associação de Compradores de Energia Limpa identifica as estruturas de PPA corporativo como uma rota para uma aquisição mais ampla de energia limpa nos mercados de eletricidade da Ásia-Pacífico. O acordo de 121 MW da Equinix com a ENEOS Renewable Energy no Japão mostra como as estruturas virtuais podem apoiar grandes compromissos em um mercado fragmentado.
A geração no local tem um papel limitado porque os grandes campi de data centers frequentemente carecem de terreno suficiente e enfrentam restrições à capacidade cativa. Os PPAs físicos fora do local permanecem centrais na Austrália, Índia e Malásia, onde o acesso de terceiros é mais viável e os desenvolvedores de projetos podem oferecer estruturas contratuais diretas. As tarifas verdes de concessionárias oferecem um ponto de partida mais simples para operadores menores que não podem negociar um contrato bilateral complexo ou assumir compromissos de volume de longo prazo. O mercado de energia renovável para data centers na Ásia-Pacífico continuará a usar vários modelos porque a regulamentação de eletricidade varia acentuadamente por país, por território de concessionária e pelas regras que regem a transferência de atributos renováveis. Os operadores também devem avaliar a qualidade e a credibilidade dos atributos adquiridos por meio de cada acordo.
Por Configuração de Projeto:
Projetos com Armazenamento Integrado Ganham RelevânciaOs projetos renováveis independentes detinham 57,04% da participação de mercado em 2026 porque os ativos convencionais de energia solar e eólica continuam a ter a maior base instalada. Eles oferecem fornecimento renovável econômico onde a flexibilidade da rede é suficiente, incluindo as províncias ocidentais da China e as regiões solares da Índia. Os projetos híbridos de energia eólica e solar podem melhorar os padrões de produção e são cada vez mais relevantes para grandes compradores. A atividade de licitação híbrida da Índia criou uma carteira que pode atender aos offtakers de data centers. Os ativos independentes ainda fornecem um ponto de entrada prático para muitos operadores.
Os projetos renováveis com armazenamento em baterias têm projeção de expansão a um CAGR de 20,07% até 2032. Tais configurações abordam a lacuna entre a geração intermitente e as cargas de computação contínuas, deslocando a eletricidade para períodos de menor produção solar ou eólica. O projeto Ulan Qab da China combina energia eólica, solar e armazenamento com a demanda de data centers por meio de um modelo de conexão direta. O armazenamento pode reduzir a exposição a curtailment e fornecer entrega mais confiável durante períodos de baixa produção renovável, embora seu valor dependa das tarifas locais e das regras de despacho. A implantação mais ampla dependerá da economia das baterias, das permissões de interconexão e das estruturas contratuais que alocam o risco de desempenho de forma justa entre desenvolvedores e compradores de data centers.

Por Duração do Contrato:
PPAs de Longo Prazo Apoiam o Financiamento de Novos ProjetosOs contratos de longo prazo detinham 54,63% da participação de mercado em 2026. Os desenvolvedores de renováveis precisam de compromissos de offtake duráveis e com boa classificação de crédito para garantir financiamento para novos ativos. Períodos de contrato de 15 a 21 anos são comuns quando os compradores desejam nova capacidade para satisfazer as expectativas de adicionalidade. O PPA virtual japonês de 15 anos da Equinix e o acordo de 21 anos da DayOne na Malásia demonstram essa lógica de financiamento. Períodos mais longos também fornecem maior visibilidade sobre os preços futuros de energia.
Os contratos de médio prazo são úteis onde as regras de PPA corporativo ainda estão se desenvolvendo e os compradores precisam de tempo para entender o efeito das novas regras de acesso nos custos de energia. O processo de consulta de PPA direto da Tailândia é um exemplo de mercado onde as opções contratuais estão evoluindo. Os certificados de curto prazo e as assinaturas de tarifas verdes permanecem relevantes para operadores que precisam de suporte de conformidade sem compromissos de projeto de longo prazo, especialmente onde o fornecimento disponível é limitado. Contratos longos podem criar obrigações se as previsões de demanda ou os regulamentos mudarem, portanto, os compradores devem avaliar a flexibilidade juntamente com a certeza de preço. Sua adoção contínua depende de se os compradores valorizam mais a segurança do fornecimento e a nova capacidade do que a flexibilidade de acordos mais curtos.
Por Objetivo Principal de Aquisição:
Os Requisitos de Correspondência Aumentam a Complexidade do PortfólioA otimização de custos de eletricidade detinha 34,97% da participação de mercado em 2026, enquanto a correspondência de energia renovável tem projeção de expansão a um CAGR de 20,29% até 2032. A economia de custos permanece importante na Índia e no Sudeste Asiático, onde os PPAs solares podem se comparar favoravelmente com as tarifas comerciais da rede. A correspondência renovável reflete um objetivo mais exigente porque considera se a geração limpa se alinha com o consumo em tempo e geografia. A redução de emissões permanece essencial para os operadores que relatam emissões de Escopo 2. A segurança de fornecimento de longo prazo também está se tornando mais importante em locais com restrições de rede.
Os operadores geralmente combinam vários instrumentos em vez de selecionar um único método de aquisição porque nenhum contrato pode atender consistentemente às necessidades de custo, relatório, confiabilidade e adicionalidade em vários locais. A ST Telemedia Global Data Centres informou que seu portfólio na Índia usou PPAs cativos, PPAs de terceiros, tarifas verdes de concessionárias e certificados de atributos de energia para atingir 70% de energia renovável em 2025. Essa abordagem pode gerenciar objetivos diversos em instalações e perfis de carga, incluindo as necessidades de locais em diferentes estágios de desenvolvimento. Também aumenta a necessidade de capacidades de aquisição, verificação e gestão de contratos. O mercado de energia renovável para data centers na Ásia-Pacífico provavelmente atribuirá maior valor a ferramentas que verificam a fonte, o tempo e a localização da energia contratada.
Por Tamanho de Data Center:
Compradores de Hiperescala Definem os Termos de AquisiçãoAs instalações de hiperescala detinham 48,24% da participação de mercado em 2026. Sua grande demanda por energia permite que negociem PPAs plurianuais, se envolvam diretamente com desenvolvedores e, às vezes, participem da propriedade de projetos. Esses compradores também podem garantir condições favoráveis de conexão e fornecimento em mercados competitivos porque os desenvolvedores podem planejar com base em uma carga substancial e relativamente previsível. Seus contratos podem estabelecer referências de preço e duração para outros operadores e influenciar a capacidade renovável que atinge o fechamento financeiro. Instalações médias e grandes enfrentam pressão para fortalecer os programas renováveis ao atender inquilinos de hiperescala.
Sites menores geralmente dependem de produtos verdes de concessionárias e certificados renováveis porque não podem oferecer o volume necessário para PPAs bilaterais em escala de projeto. Isso pode fornecer uma rota de menor complexidade para reivindicações renováveis, mas pode não apoiar o desenvolvimento de nova geração ou fornecer o mesmo grau de certeza de preço de longo prazo. Em novembro de 2025, a CtrlS e a NTPC Green Energy assinaram um memorando focado em até 2 GW de projetos renováveis, sublinhando a escala da demanda concentrada entre grandes compradores. Tais acordos podem reduzir o conjunto de capacidade prontamente disponível para clientes menores. Os modelos de agregação poderiam ajudar operadores menores a garantir melhores condições ao longo do tempo, consolidando cargas separadas em um pacote de compra mais credível.
Por Tipo de Data Center:
Provedores de Nuvem Lideram, Provedores de Colocação se AdaptamOs provedores de serviços em nuvem detinham 49,34% da participação de mercado em 2026 e têm projeção de expansão a um CAGR de 20,17% até 2032. Suas metas corporativas de energia renovável e alta demanda por eletricidade permitem que se comprometam com capacidade em uma escala que apoia novos projetos, frequentemente em vários locais e estruturas contratuais. A Microsoft declarou que contratou mais de 34 GW de eletricidade livre de carbono globalmente. Esses provedores frequentemente repassam as expectativas de energia limpa para os parceiros de colocação, especialmente quando precisam de reivindicações renováveis consistentes para operações de clientes regionais. Os requisitos dos inquilinos, portanto, afetam o investimento renovável em toda a cadeia de fornecimento de data centers mais ampla.
Os operadores de colocação devem criar programas de compra em nível de portfólio porque sua carga vem de muitos clientes, cada um com diferentes requisitos de duração, relatório e confiabilidade. A Equinix usou PPAs virtuais no Japão e acordos físicos na Índia para apoiar a cobertura renovável em ambientes regulatórios variados. As instalações empresariais e de borda permanecem usuários menores de aquisição renovável em 2026. No entanto, seus clientes enfrentam cada vez mais requisitos de relatório de cadeia de fornecimento e podem buscar evidências de que os volumes renováveis contratados são credíveis. Isso pode aumentar gradualmente a demanda por tarifas verdes credíveis, certificados e soluções de PPA agregadas, particularmente onde as instalações individuais são muito pequenas para apoiar um projeto renovável dedicado e precisam de uma rota compartilhada para um fornecimento de eletricidade limpa mais confiável e documentado.
Análise Geográfica
China
A China detinha 37,69% da participação do mercado de energia renovável para data centers na Ásia-Pacífico em 2026. Os data centers nos nós de hub nacionais devem usar pelo menos 80% de eletricidade verde sob os pesos de responsabilidade de eletricidade renovável de 2025. O programa Dados do Leste, Computação do Oeste direciona as principais cargas de trabalho para áreas incluindo Mongólia Interior, Ningxia e Gansu, onde os recursos renováveis são mais abundantes. Essa abordagem pode aproximar a demanda de grandes recursos solares e eólicos. O projeto de conexão direta de Ulan Qab entrou em operação em julho de 2026 e combina componentes de fonte, rede, carga e armazenamento. Essas políticas favorecem acordos de energia integrados que reduzem a dependência de estruturas convencionais de PPA. As empresas de telecomunicações estatais e os grandes provedores de nuvem enfrentam fortes incentivos regulatórios e de reputação para manter as proporções de eletricidade verde.
Índia
A Índia tem projeção de expansão a um CAGR de 20,78% até 2032. Seu framework de acesso aberto, a economia solar e a carteira de data centers em desenvolvimento apoiam o aumento da aquisição corporativa. A Digital Edge assinou um PPA solar de 83 MW para seu campus em Navi Mumbai em fevereiro de 2026. A STT GDC India e a CleanMax expandiram sua parceria de capacidade híbrida para mais de 130 MW em abril de 2026. A Comissão Central de Regulação de Eletricidade e os reguladores estaduais moldam as condições de acesso aberto usadas pelas instalações em Mumbai, Hyderabad, Chennai e Bengaluru. As regras diferem por estado, o que torna a contratação em vários locais mais difícil. A Índia permanece atraente porque os compradores podem acessar uma base de desenvolvimento renovável profunda e estruturar projetos em torno de cargas grandes e de longo prazo.
Japão, Austrália, Coreia do Sul, Malásia, Indonésia e Outros Mercados da Ásia-Pacífico
O Japão tem um mercado ativo de PPA virtual, como evidenciado pelo acordo de 121 MW da Equinix com a ENEOS Renewable Energy em fevereiro de 2026.[3] A Austrália está expandindo sua base de data centers e precisa de geração e armazenamento adicionais para gerenciar o ônus de emissões relacionado. A legislação de rede de fevereiro de 2025 da Coreia do Sul melhora o cenário de política para acesso renovável expandido. O framework CRESS da Malásia apoia acordos bilaterais, incluindo o contrato de fornecimento de energia renovável da DayOne com a TNB Renewables. Indonésia, Tailândia, Filipinas e Vietnã permanecem em estágios mais iniciais de seu desenvolvimento de PPA corporativo. Sua oportunidade depende de regras de conexão mais claras, investimento em transmissão e métodos mais robustos para rastrear atributos renováveis. As restrições de terreno de Singapura tornam as opções de aquisição regional, armazenamento e combustíveis de baixo carbono especialmente relevantes.
Cenário Competitivo
Concentração do Mercado
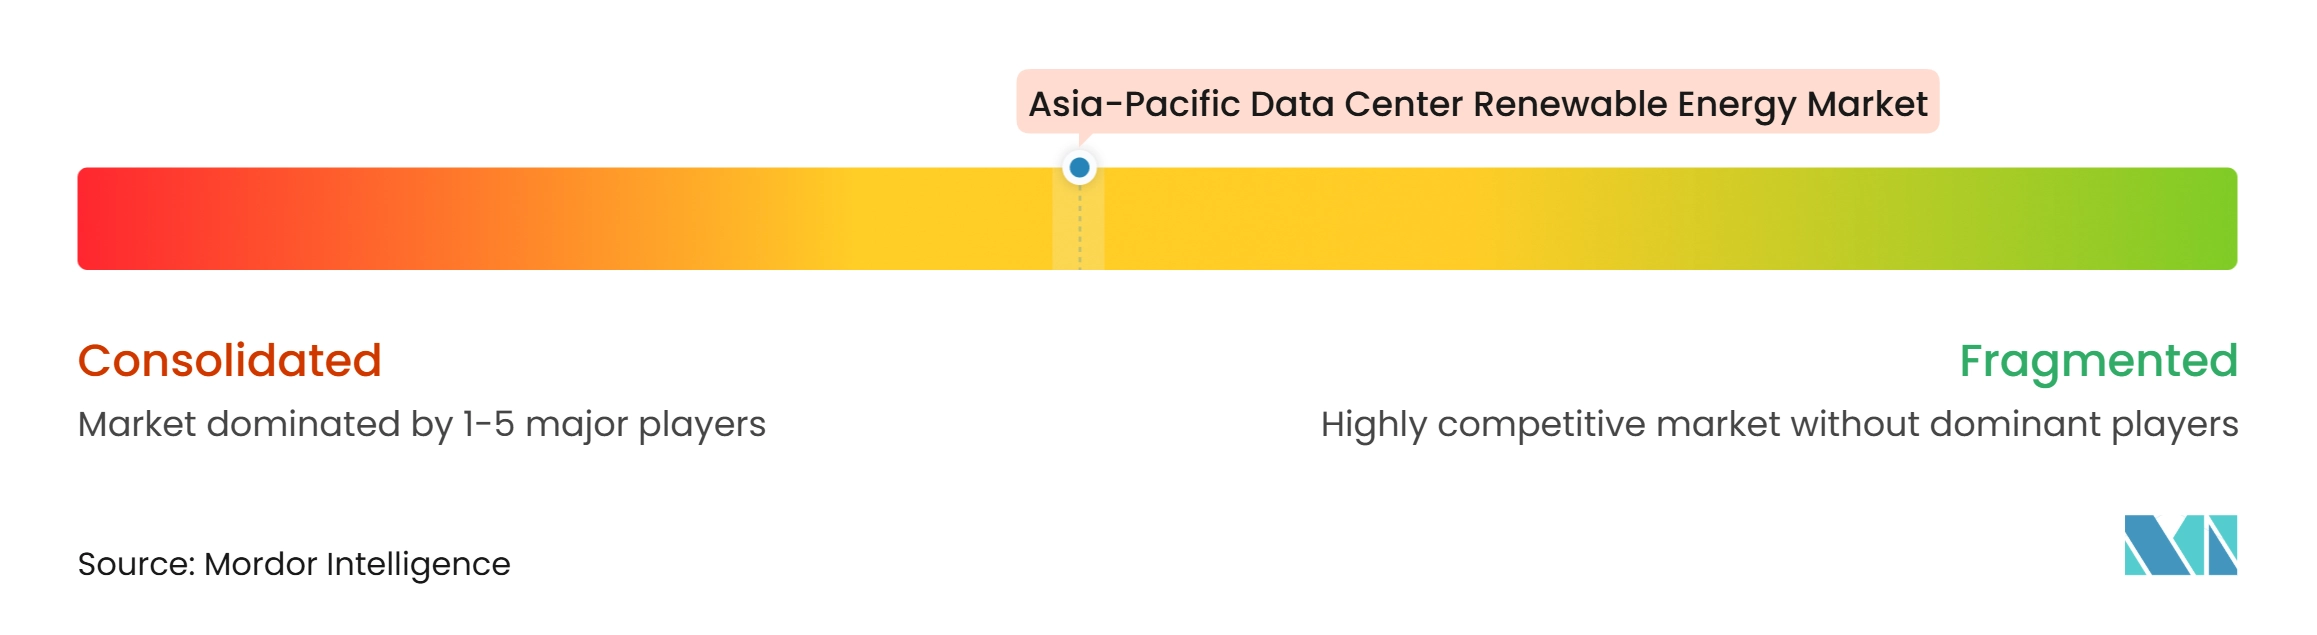
O mercado de energia renovável para data centers na Ásia-Pacífico é moderadamente concentrado em volume renovável contratado, mas permanece fragmentado por regulamentação nacional, condições de rede e acesso a desenvolvedores locais. Os provedores de nuvem em hiperescala têm a escala de compra para assinar grandes contratos e influenciar o desenvolvimento de projetos. As concessionárias locais, os desenvolvedores de renováveis e os consultores de PPA permanecem essenciais porque cada mercado tem diferentes condições de entrega e conformidade. Os provedores de colocação estão ampliando seus próprios programas de aquisição para reter inquilinos com metas de cobertura renovável. O resultado é um mercado onde o tamanho por si só não garante a execução sem expertise em energia no nível do país.
A Equinix assinou um PPA virtual de 15 anos para 121 MW de energia solar com a ENEOS Renewable Energy no Japão em fevereiro de 2026. A Digital Edge assinou um PPA solar de 83 MW na Índia no mesmo mês e adquiriu uma participação minoritária em projetos relacionados. A DayOne assinou um contrato de fornecimento bilateral de 21 anos para até 500 MW com a TNB Renewables sob o framework CRESS da Malásia. Esses movimentos mostram que os operadores líderes estão combinando offtake de longo prazo, parcerias de desenvolvimento local e, em alguns casos, participação acionária. O fornecimento com suporte de armazenamento e conexão direta está se tornando mais importante à medida que os operadores buscam melhor controle sobre o risco de entrega.
O gerenciamento digital de energia pode fortalecer a competitividade melhorando as previsões de geração e correspondendo o fornecimento contratado com a demanda das instalações. A Microsoft descreveu o uso de uma plataforma baseada em Azure para melhorar as previsões de energia solar e eólica e reduzir os desequilíbrios da rede. A Keppel Data Centres e a Huawei anunciaram uma colaboração em soluções de energia fotovoltaica solar e armazenamento em baterias conectadas ao Centro de Operações Nervosas da Keppel em maio de 2025. Nenhuma evidência de entrada fornece uma participação de mercado combinada dos principais participantes, portanto, uma pontuação numérica de concentração de mercado não pode ser atribuída sem criar uma estimativa sem suporte. A posição competitiva dos principais participantes depende de se eles podem garantir energia limpa confiável, demonstrar qualidade de atributos e aplicar a oferta resultante em vários países.
Líderes do Setor de Energia Renovável para Data Centers na Ásia-Pacífico
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- Alibaba Cloud Computing Co., Ltd.
- Huawei Technologies Co., Ltd.
- China Telecom Corporation Limited
- China Mobile Limited
- GDS Services Limited
- ST Telemedia Global Data Centres
- Keppel Data Centres Holding Pte. Ltd.
- AirTrunk Operating Pty Ltd.
- NEXTDC Limited
- DayOne Data Centers
- BDx Data Centers
- Tenaga Nasional Berhad
- Sembcorp Industries Ltd.
- Gentari Sdn. Bhd.
- Trina Solar Co., Ltd.
- HEXA Renewables
- Banpu Public Company Limited
- Schneider Electric SE
- Eaton Corporation plc
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Data Centers na Ásia-Pacífico
- Outubro de 2026: A DayOne Data Centers assinou um Contrato Bilateral de Fornecimento de Energia de 21 anos com a TNB Renewables para garantir até 500 MW de energia renovável com suporte solar para seus campi na Malásia sob o framework nacional CRESS, sendo a primeira empresa a executar um BESC sob o CRESS e um referencial comercial para a aquisição de energia renovável em larga escala para data centers no Sudeste Asiático.
- Fevereiro de 2026: A Digital Edge assinou um PPA solar de 83 MW com a Hexa Climate Solutions para alimentar a primeira fase de seu campus de hiperescala pronto para inteligência artificial de 350 MW em Navi Mumbai. A entrega está prevista para dezembro de 2026, com a Digital Edge adquirindo uma participação acionária minoritária em projetos renováveis associados.
- Fevereiro de 2026: A Equinix assinou um PPA virtual de 15 anos com a ENEOS Renewable Energy Corporation para 121 MW de energia solar da Usina de Energia Solar Mega de Sanda na Prefeitura de Hyogo, Japão, o maior vPPA de unidade única no setor de data centers do Japão, avançando a cobertura de 100% de energia renovável da Equinix em um dos mercados de PPA mais desafiadores da Ásia.
- Novembro de 2025: A CtrlS Datacenters e a NTPC Green Energy assinaram um MoU visando até 2 GW ou mais de projetos de energia renovável conectados à rede desenvolvidos conjuntamente para fornecer energia renovável cativa ao portfólio de data centers da CtrlS em toda a Índia.
Escopo do Relatório do Mercado de Energia Renovável para Data Centers na Ásia-Pacífico
O Mercado de Energia Renovável para Data Centers na Ásia-Pacífico compreende soluções de geração, aquisição e fornecimento de eletricidade renovável projetadas para atender às crescentes necessidades de energia dos data centers na região. Inclui eletricidade renovável derivada de fontes solares, eólicas, hidrelétricas, geotérmicas, de biomassa e biogás, obtida por meio de sistemas de energia renovável no local ou mecanismos de aquisição de terceiros, como acordos de compra de energia (PPAs) físicos fora do local, PPAs virtuais ou financeiros, programas de energia verde de concessionárias, certificados de energia renovável (RECs) e Garantias de Origem (GOs).
O Relatório do Mercado de Energia Renovável para Data Centers na Ásia-Pacífico é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hidrelétrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Concessionárias e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firmeza), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização de Custos de Eletricidade, Redução de Emissões, Correspondência de Energia Renovvel e Segurança de Fornecimento de Longo Prazo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem e Empresarial e Borda) e Geografia (China, Índia, Japão, Austrália, Coreia do Sul, Malásia, Coreia do Sul, Malásia, Indonésia, Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hidrelétrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Concessionárias |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firmeza |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização de Custos de Eletricidade |
| Redução de Emissões |
| Correspondência de Energia Renovável |
| Segurança de Fornecimento de Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Fonte de Energia Renovável | Energia Solar |
| Energia Eólica | |
| Energia Hidrelétrica | |
| Energia Geotérmica | |
| Energia de Biomassa e Biogás | |
| Outras Fontes Renováveis | |
| Por Modelo de Aquisição | Geração Renovável no Local |
| PPAs Físicos Fora do Local | |
| PPAs Virtuais ou Financeiros | |
| Programas de Energia Verde de Concessionárias | |
| Certificados de Energia Renovável e Garantias de Origem | |
| Por Configuração de Projeto | Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos | |
| Projetos Renováveis com Armazenamento em Baterias | |
| Projetos Renováveis com Outras Soluções de Firmeza | |
| Por Duração do Contrato | Contratos de Curto Prazo |
| Contratos de Médio Prazo | |
| Contratos de Longo Prazo | |
| Por Objetivo Principal de Aquisição | Otimização de Custos de Eletricidade |
| Redução de Emissões | |
| Correspondência de Energia Renovável | |
| Segurança de Fornecimento de Longo Prazo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocação |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para data centers na Ásia-Pacífico?
O tamanho do mercado de energia renovável para data centers na Ásia-Pacífico tem projeção de 6,74 bilhões de USD em 2026, 8,42 bilhões de USD em 2027 e 20,34 bilhões de USD até 2032. A previsão cobre um período em que a aquisição renovável se torna mais estreitamente vinculada à nova capacidade de data centers, cargas de trabalho de inteligência artificial, acesso à rede e disponibilidade de contratos de energia de longa duração que podem apoiar o desenvolvimento de projetos.
Qual CAGR é previsto para a energia renovável usada por data centers na Ásia-Pacífico?
A previsão indica um CAGR de 19,29% entre 2027 e 2032. Essa expansão é apoiada por cargas de computação mais altas, requisitos de política, opções mais amplas de fornecimento renovável e contratos de energia corporativos de longo prazo, embora as restrições de transmissão e o custo do fornecimento com suporte de armazenamento possam atrasar a implementação em alguns locais.
Qual fonte renovável tem o maior papel na aquisição de data centers?
A energia solar detinha 48,31% de participação em 2026 porque é amplamente implantável e competitiva em custos. Seu perfil de geração diurna aumenta a necessidade de baterias, portfólios de fornecimento misto e contratos que gerenciam a demanda contínua das instalações, particularmente quando os operadores buscam cobertura renovável confiável em vez de apenas certificados renováveis.
Por que os PPAs virtuais são importantes para os operadores de data centers?
Eles permitem a liquidação financeira e a aquisição de atributos renováveis onde a entrega física direta é limitada pelas regras do mercado de eletricidade. Isso os torna particularmente úteis em jurisdições com áreas de serviço fragmentadas ou acesso restrito de terceiros, ao mesmo tempo em que permitem que os operadores apoiem projetos renováveis além da área de rede onde uma instalação consome eletricidade.
Qual país tem a expansão prevista mais rápida neste setor?
A Índia tem projeção de expansão a um CAGR de 20,78% até 2032, apoiada pela economia solar e pelas opções de aquisição de acesso aberto. Sua base de desenvolvimento renovável, o crescente offtake corporativo e os grandes projetos de data centers apoiam a atividade de PPA, embora as regras estaduais, os processos de interconexão e as cobranças diferenciadas ainda adicionem complexidade para operadores com vários locais.
O que limita a transição para energia renovável 24/7 para data centers?
Os atrasos na interconexão à rede, as restrições de transmissão e o custo mais alto do fornecimento renovável com suporte de armazenamento permanecem barreiras importantes. Esses fatores podem atrasar a entrega de projetos, restringir a capacidade próxima aos principais centros de demanda e tornar a correspondência horária abrangente mais difícil para compradores menores que não têm a escala de compra de um operador de hiperescala no A