
Taille et part du marché des énergies renouvelables pour les centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.74 Milliards de dollars |
| Taille du Marché (2027) | 8.42 Milliards de dollars |
| Taille du Marché (2032) | 20.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données en Asie-Pacifique par Mordor Intelligence
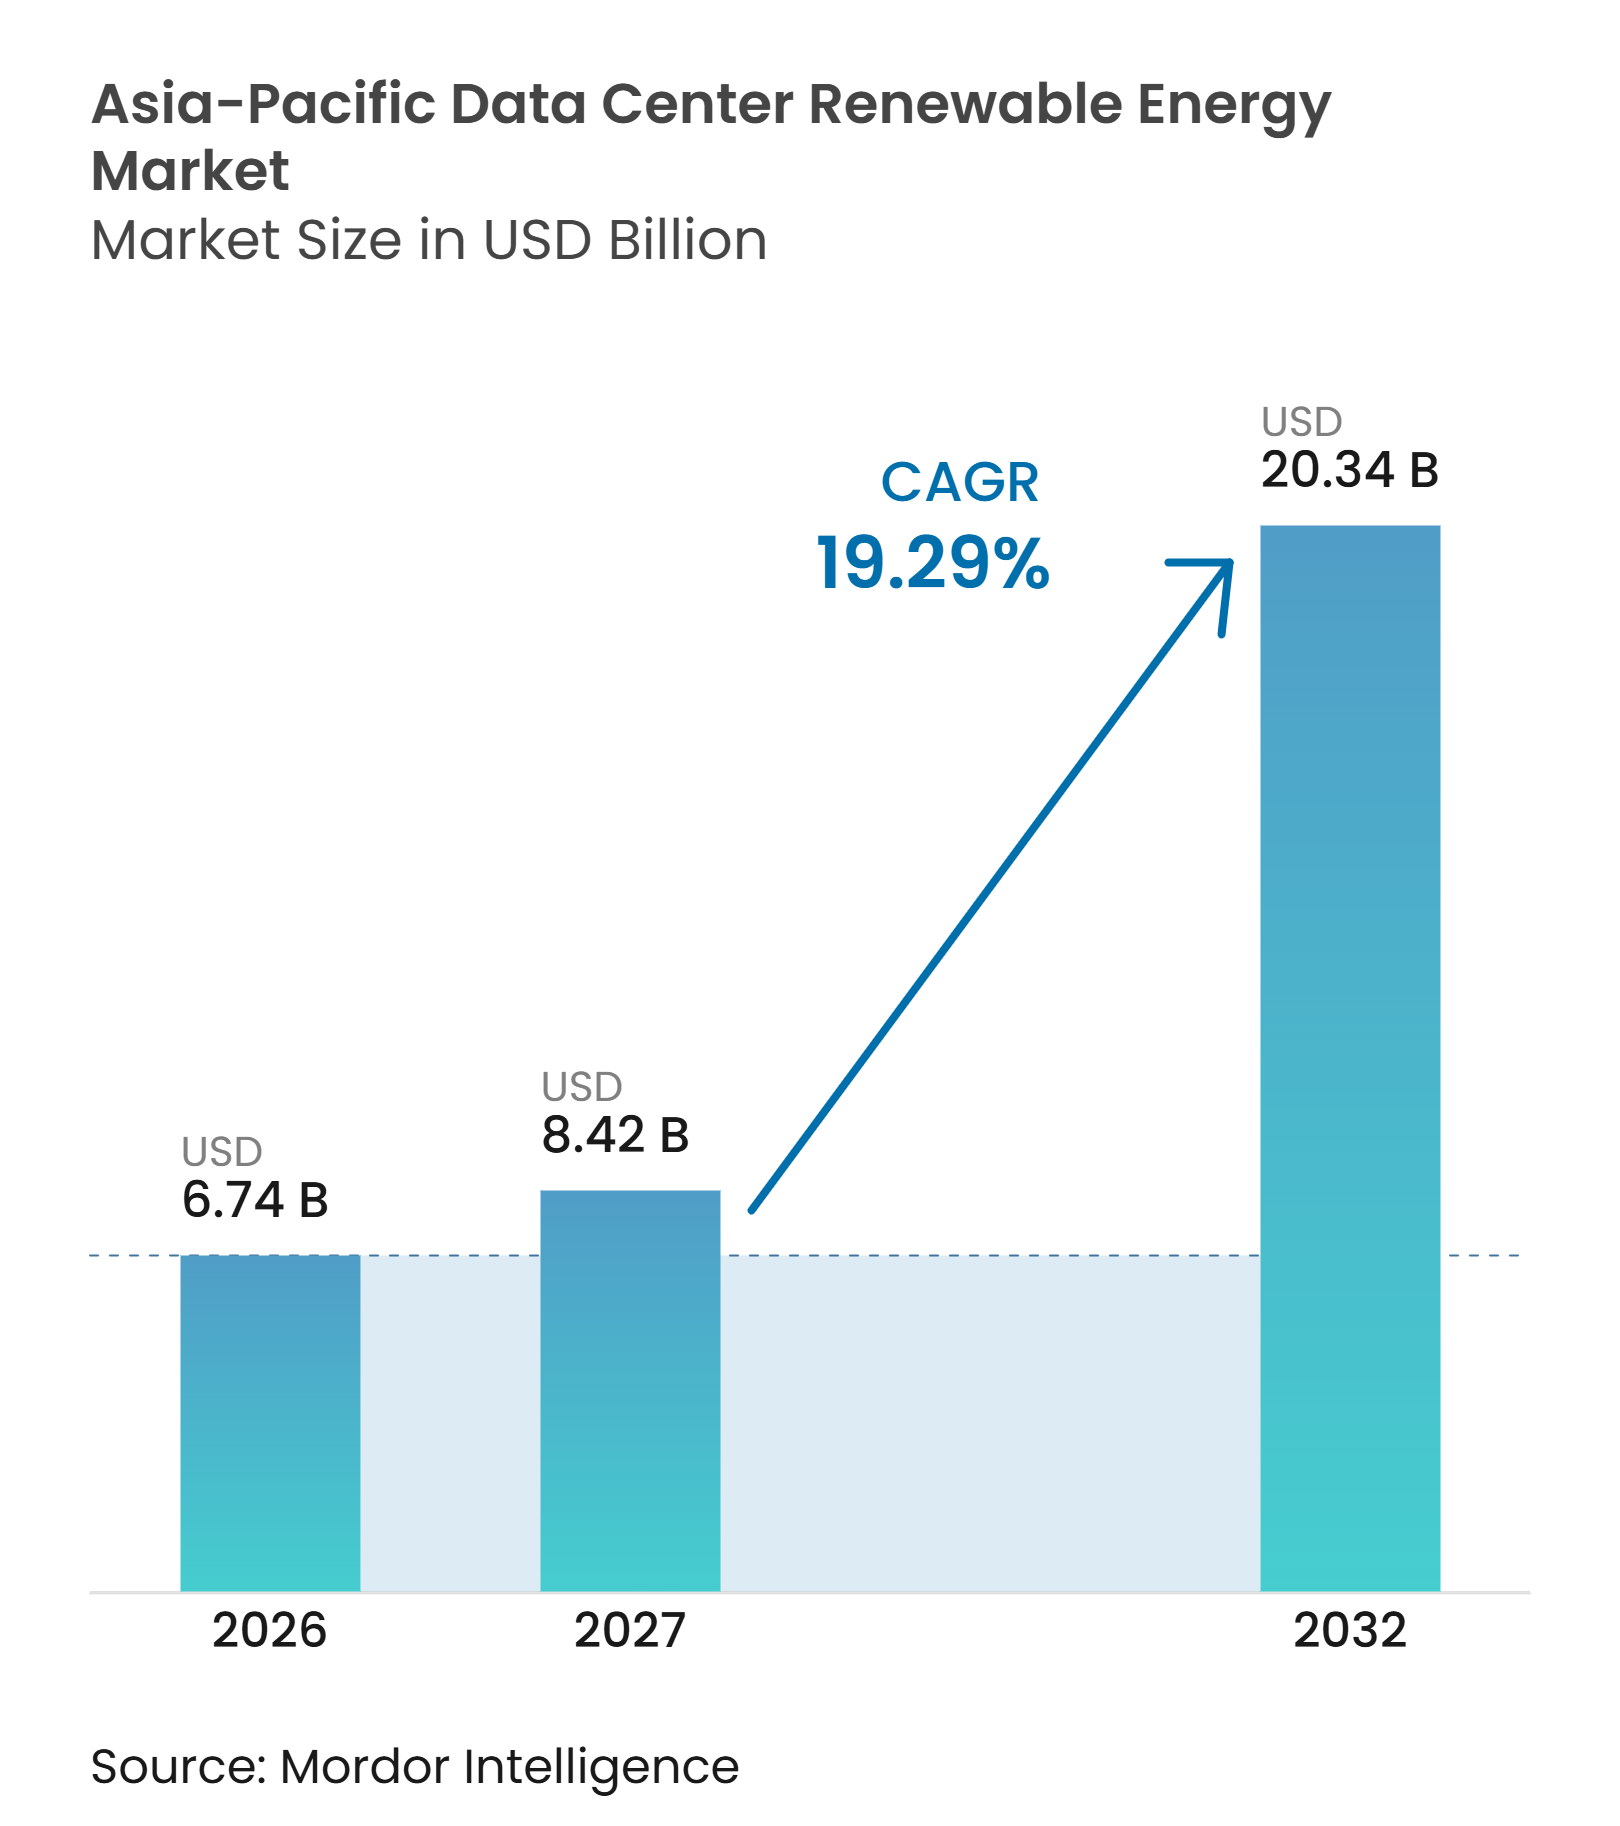
La taille du marché des énergies renouvelables pour les centres de données en Asie-Pacifique devrait s'étendre de 6,74 milliards USD en 2026 et 8,42 milliards USD en 2027 à 20,34 milliards USD d'ici 2032, enregistrant un CAGR de 19,29 % entre 2027 et 2032. Le volume devrait augmenter de 96 286 GWh en 2026 et 120 286 GWh en 2027 à 269 100 GWh d'ici 2032, à un CAGR de 17,41 %. La demande croissante en matière d'entraînement et d'inférence de l'IA augmente la densité de puissance et place l'électricité propre fiable au cœur de la sélection des sites. La demande en électricité augmente plus rapidement que l'offre en énergie renouvelable dans les principaux pôles régionaux de centres de données, ce qui accroît la valeur des contrats d'électricité à long terme et des arrangements d'approvisionnement direct. Les opérateurs vont au-delà des engagements volontaires en matière de durabilité, car les locataires, les investisseurs et les régulateurs exigent de plus en plus une couverture renouvelable vérifiable. Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique bénéficie de la baisse des coûts solaires, d'options d'approvisionnement d'entreprise plus larges et de nouveaux projets de stockage, bien que les retards de raccordement au réseau, les contraintes foncières et le coût de l'électricité garantie restent des limites matérielles à l'exécution des projets.
Principaux enseignements du rapport
- Parmi les sources d'énergie renouvelable, l'énergie solaire représentait 48,31 % de la part du marché des énergies renouvelables pour les centres de données en Asie-Pacifique en 2026.
- Par modèle d'approvisionnement, les contrats d'achat d'électricité (PPA) virtuels et financiers détenaient une part de marché de 34,52 % en 2026 et devraient se développer à un CAGR de 20,38 % jusqu'en 2032.
- Par configuration de projet, les projets d'énergie renouvelable autonomes détenaient une part de marché de 57,04 % sur le marché des énergies renouvelables pour les centres de données en Asie-Pacifique en 2026, tandis que les projets intégrant du stockage par batteries devraient se développer à un CAGR de 20,07 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme détenaient une part de marché de 54,63 % en 2026, et le segment devrait atteindre un c
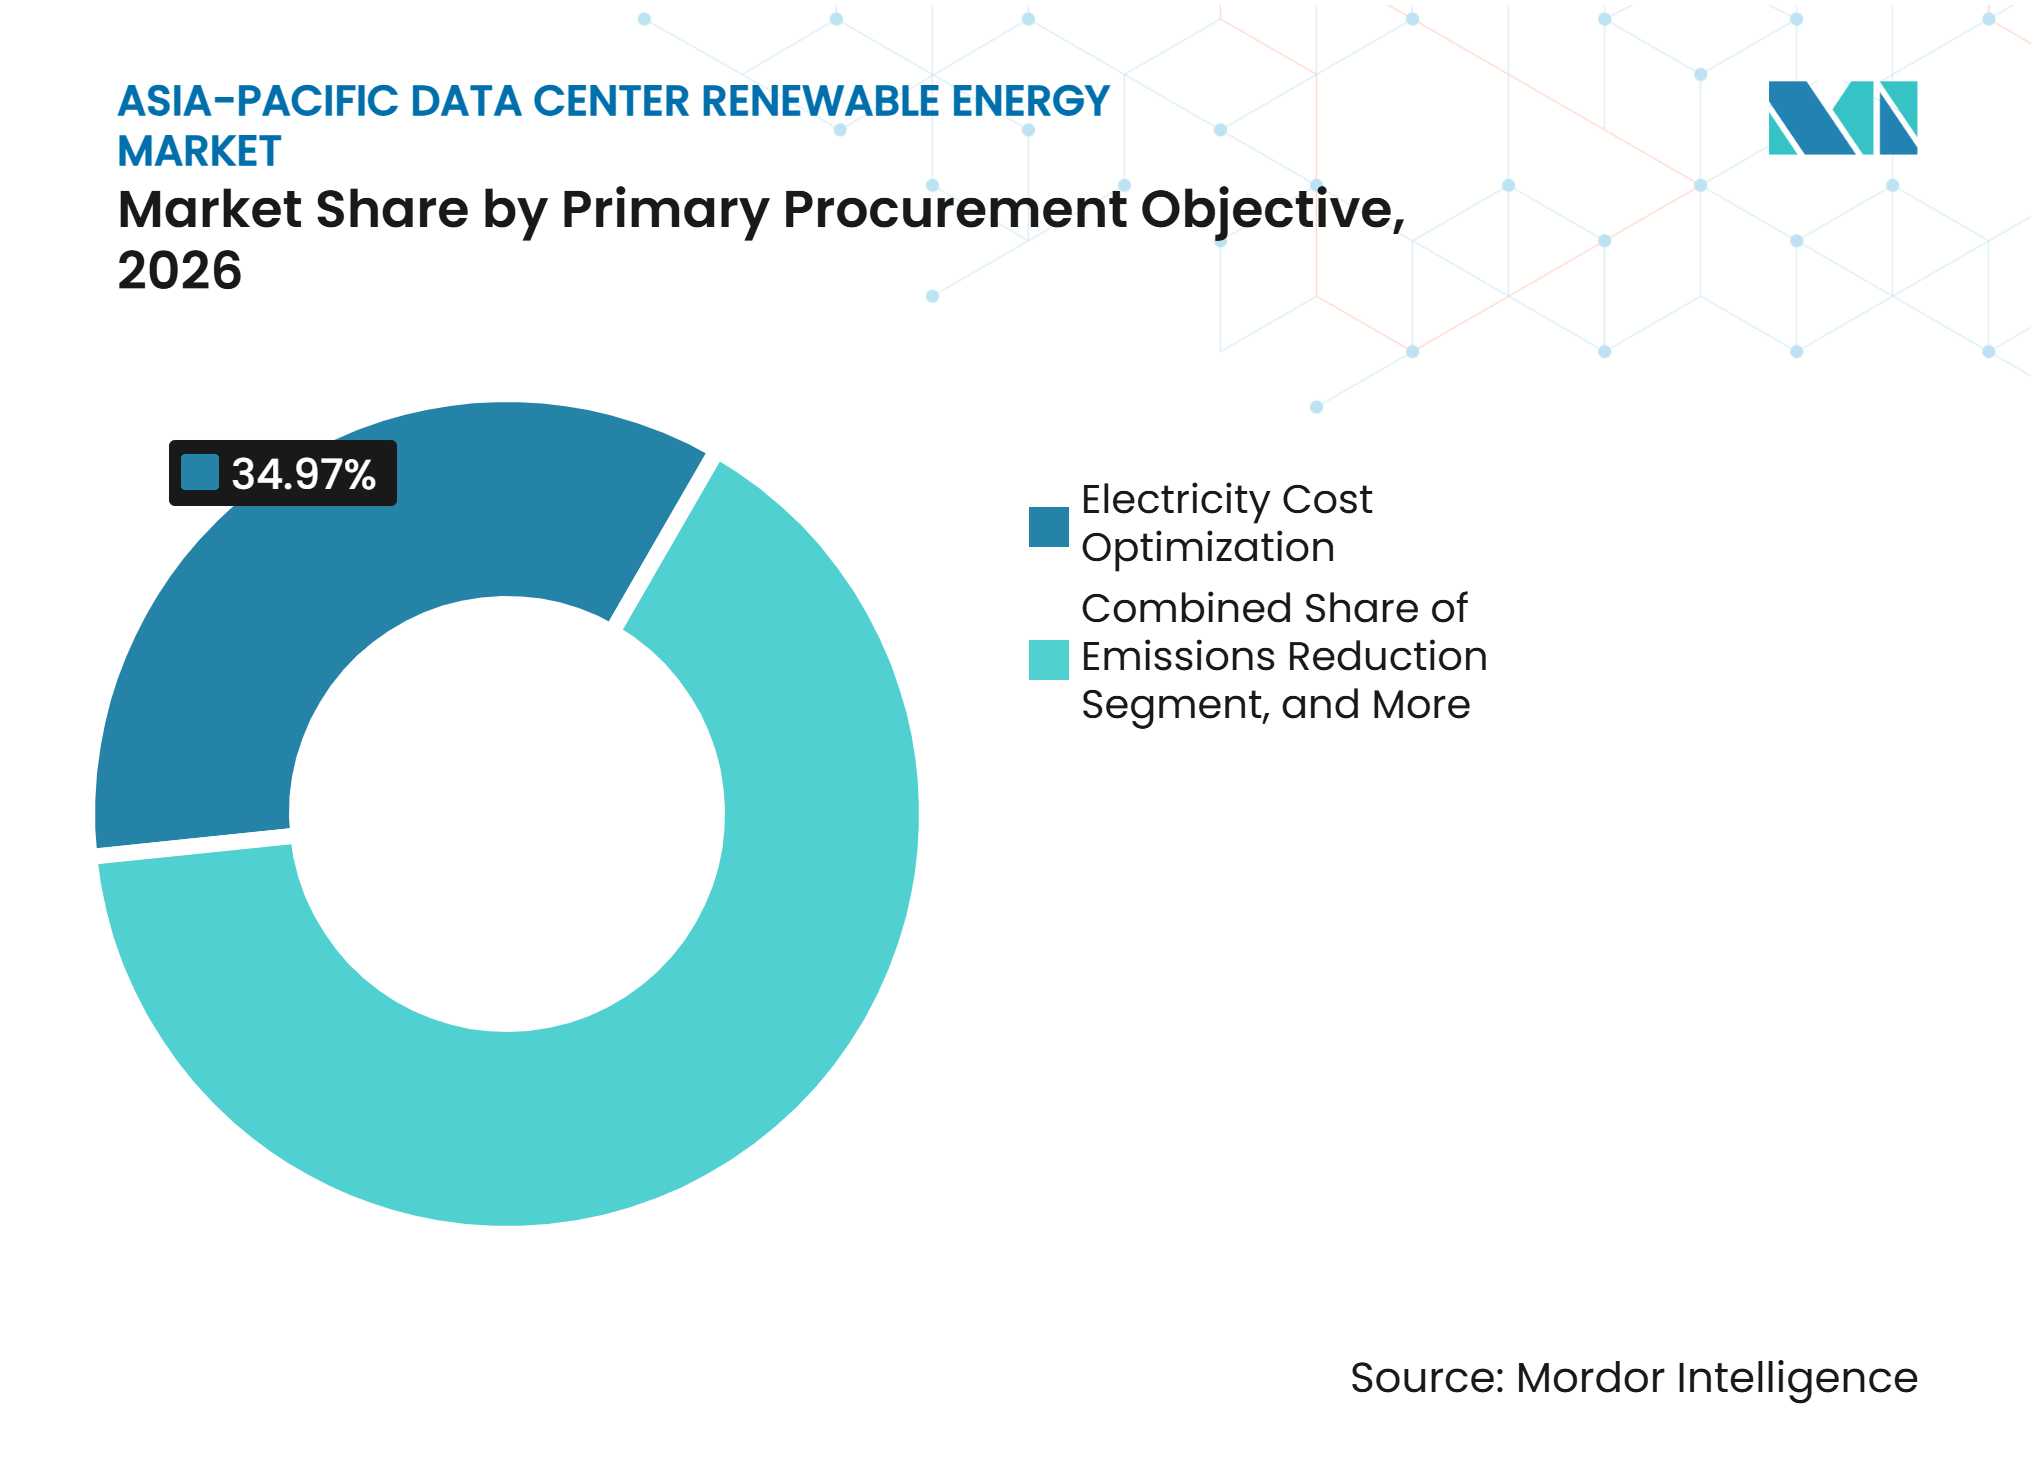
- Par objectif principal d'approvisionnement, l'optimisation des coûts d'électricité détenait une part de marché de 34,97 % en 2026, tandis que l'adéquation aux énergies renouvelables devrait se développer à un CAGR de 20,29 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de marché de 48,24 % en 2026.
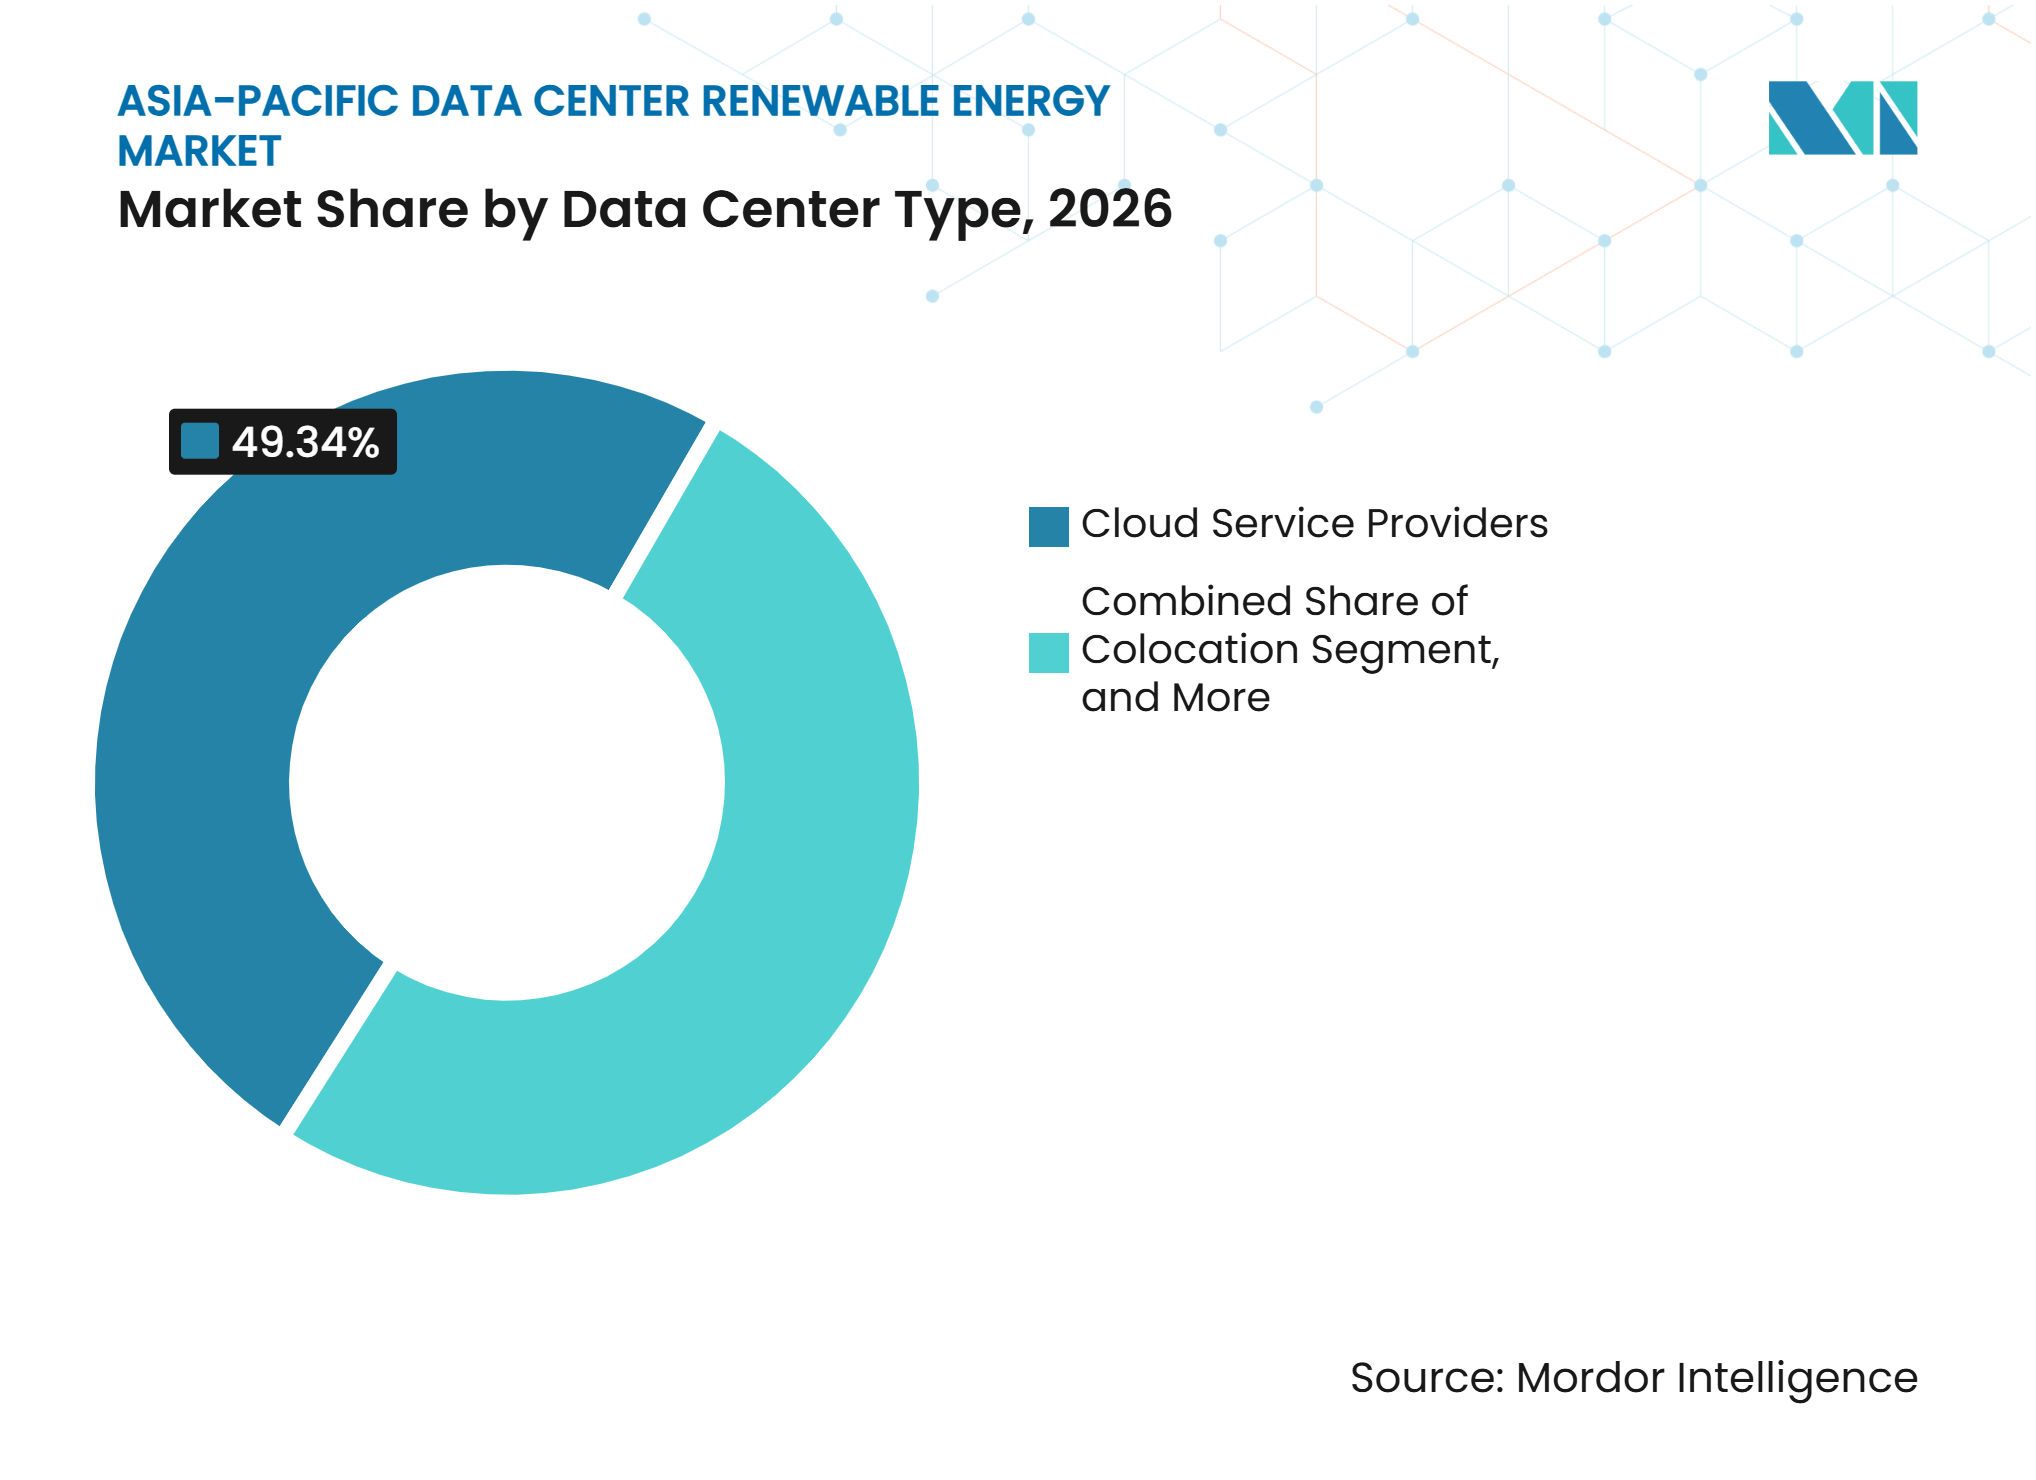
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de marché de 49,34 % en 2026 sur le marché des énergies renouvelables pour les centres de données en Asie-Pacifique et devraient se développer à un CAGR de 20,17 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de marché de 37,69 % en 2026, tandis que l'Inde devrait se développer à un CAGR de 20,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'IA et les charges de travail à haute densité augmentent la demande en énergie renouvelable | +4.2% | Mondial, concentré en Chine, au Japon, en Inde, en Australie et en Malaisie | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation | +3.5% | Chine, Inde, Malaisie, Indonésie et Australie | Court terme (≤ 2 ans) |
| Mandats de neutralité carbone, incitations vertes et objectifs d'entreprise | +2.8% | Mondial, avec une concentration précoce en Chine, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Baisse des coûts solaires et pipelines d'investissement dans les énergies renouvelables | +2.3% | Inde, Asie du Sud-Est, Chine et Australie | Moyen terme (2-4 ans) |
| Approvisionnement transfrontalier en énergie renouvelable pour les pôles sous contrainte | +0.9% | Singapour, Corée du Sud, Malaisie et Indonésie | Long terme (≥ 4 ans) |
| Co-implantation d'énergie renouvelable garantie et de stockage | +0.6% | Australie, Japon, Inde et Malaisie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'IA et les charges de travail à haute densité augmentent la demande en énergie renouvelable
Les charges de travail liées à l'IA augmentent la demande en électricité en raison de densités de racks bien supérieures à celles des déploiements cloud antérieurs. Le guide de l'ASEAN prévoit que la densité de puissance par rack passera de 8 kW en 2021 à 50 kW d'ici 2027.[1] Cette évolution fait de l'approvisionnement en énergie renouvelable une question de planification des capacités plutôt qu'une simple mesure de durabilité. L'Agence internationale de l'énergie prévoit que les énergies renouvelables couvriront près de la moitié de la croissance de la demande mondiale en électricité des centres de données jusqu'en 2035, ajoutant plus de 450 TWh. Les charges d'entraînement peuvent varier fortement dans le temps, ce qui renforce l'intérêt des contrats capables de gérer la variabilité des volumes et des prix. Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique connaît donc un intérêt croissant pour les PPA virtuels et les arrangements adossés au stockage.
Expansion des capacités hyperscale et de colocation
Les grands campus de centres de données créent une demande en énergie renouvelable que les projets individuels doivent satisfaire à grande échelle. Microsoft a indiqué avoir contracté plus de 34 GW d'électricité sans carbone dans 24 pays d'ici septembre 2025. Cette échelle d'approvisionnement affecte les fournisseurs de colocation, car les locataires hyperscale exigent de plus en plus une couverture renouvelable documentée. Les fournisseurs sans stratégies d'alimentation comparables risquent de perdre des clients ayant des engagements climatiques d'entreprise. Des contrats plus importants peuvent également soutenir le financement de projets et améliorer la viabilité commerciale de nouveaux actifs éoliens, solaires et de stockage. Par conséquent, le marché des énergies renouvelables pour les centres de données en Asie-Pacifique lie plus étroitement l'acquisition de locataires à l'exécution des contrats d'énergie renouvelable.
Mandats de neutralité carbone, incitations vertes et objectifs d'entreprise en matière d'énergies renouvelables
Les exigences réglementaires réduisent le temps dont disposent les opérateurs pour organiser l'approvisionnement en électricité renouvelable. La Chine exige que les nouveaux centres de données dans les nœuds concentrateurs nationaux consomment au moins 80 % d'électricité verte dans le cadre de ses pondérations de responsabilité de consommation d'électricité renouvelable 2025. Le 7e plan stratégique énergétique du Japon positionne le déploiement des énergies renouvelables dans le cadre de sa transition énergétique à long terme et identifie les infrastructures numériques comme un domaine de demande clé. Ces orientations encouragent les développeurs et les opérateurs à envisager conjointement l'approvisionnement direct, les certificats et les PPA de longue durée. Elles favorisent également les sites riches en énergies renouvelables lors de la planification de nouvelles installations. Les exigences de conformité peuvent rendre la disponibilité d'électricité propre aussi importante que la connectivité en fibre optique et l'accès au foncier.
Baisse des coûts solaires et pipelines d'investissement dans les énergies renouvelables
La baisse des coûts solaires améliore la viabilité de l'approvisionnement à long terme sur plusieurs marchés régionaux. L'Inde disposait de plus de 203 GW de capacité renouvelable non hydraulique en novembre 2025, ce qui constitue une base d'approvisionnement potentielle plus large pour les contrats d'achat d'entreprise. Les projets solaires peuvent être développés plus rapidement que de nombreuses autres technologies de production et conviennent aussi bien aux structures sur site qu'hors site. Le stockage par batteries devient de plus en plus important car il permet de convertir la production diurne en électricité correspondant mieux à la demande continue des centres de données. Le cadre CRESS de la Malaisie et le portefeuille solaire et de stockage prévu de Gamuda Energy et Gentari montrent comment les offres d'approvisionnement s'adaptent aux exigences hyperscale. Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique peut en bénéficier lorsque les développeurs assument une plus grande partie du risque de curtailment et de stockage dans le cadre de contrats d'électricité garantie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de raccordement au réseau et risque de curtailment des énergies renouvelables | -2.1% | Cœur de l'Asie-Pacifique, avec la Malaisie, l'Indonésie, le Vietnam et la Thaïlande les plus touchés | Court terme (≤ 2 ans) |
| Coût initial élevé de l'électricité renouvelable garantie | -1.4% | Mondial, le plus aigu au Japon, en Corée du Sud et à Singapour | Moyen terme (2-4 ans) |
| Contraintes foncières, capacité de transport limitée et implantation des énergies renouvelables à proximité des pôles | -0.9% | Singapour, Corée du Sud et marchés côtiers à forte densité | Moyen terme (2-4 ans) |
| Fragmentation de la certification, de l'additionnalité et du suivi des attributs | -0.5% | Cœur de l'Asie-Pacifique, avec des répercussions sur l'Asie du Sud-Est et l'Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards de raccordement au réseau et risque de curtailment des énergies renouvelables
L'accès au réseau est la contrainte physique immédiate sur l'approvisionnement en énergie propre dans plusieurs pôles en développement rapide. L'Administration nationale de l'énergie a indiqué que le projet d'Ulan Qab en Chine combine production, réseau, charge et stockage, illustrant la nécessité de solutions intégrées là où les raccordements conventionnels sont insuffisants.[2] Les retards de raccordement peuvent freiner à la fois les nouvelles capacités de centres de données et les projets d'énergie renouvelable destinés à les alimenter. Les développeurs peuvent faire face à des incertitudes concernant les droits de dispatch, l'exposition au curtailment et le calendrier des améliorations du réseau de transport. Cet environnement encourage les opérateurs à rechercher des participations en capital ou des partenariats directs avec des fournisseurs d'électricité. Il donne également un avantage aux services publics et aux développeurs établis lorsqu'ils peuvent sécuriser tôt les capacités et les arrangements de raccordement.
Coût initial élevé de l'électricité renouvelable garantie
L'approvisionnement en énergie renouvelable garantie nécessite plus de capital qu'un contrat solaire ou éolien intermittent, car des arrangements de stockage, d'équilibrage et de secours sont nécessaires. La Clean Energy Finance Corporation australienne a estimé que 3,2 GW de capacité renouvelable supplémentaire et 1,9 GW de stockage par batteries seraient nécessaires pour neutraliser la croissance des émissions des centres de données jusqu'en 2035. Les opérateurs hyperscale peuvent s'engager sur des contrats longs et financer des structures plus complexes. Les opérateurs de colocation et d'entreprise plus petits ont souvent moins de volume contractuel et peuvent s'appuyer sur des tarifs verts à court terme ou des certificats. Ces options peuvent soutenir les exigences de reporting mais n'ajoutent pas toujours de nouvelle capacité de production. L'écart de coût peut ralentir l'adoption de l'adéquation 24h/24 et 7j/7 dans les sites où le foncier est cher, la capacité du réseau limitée ou les règles d'approvisionnement restrictives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
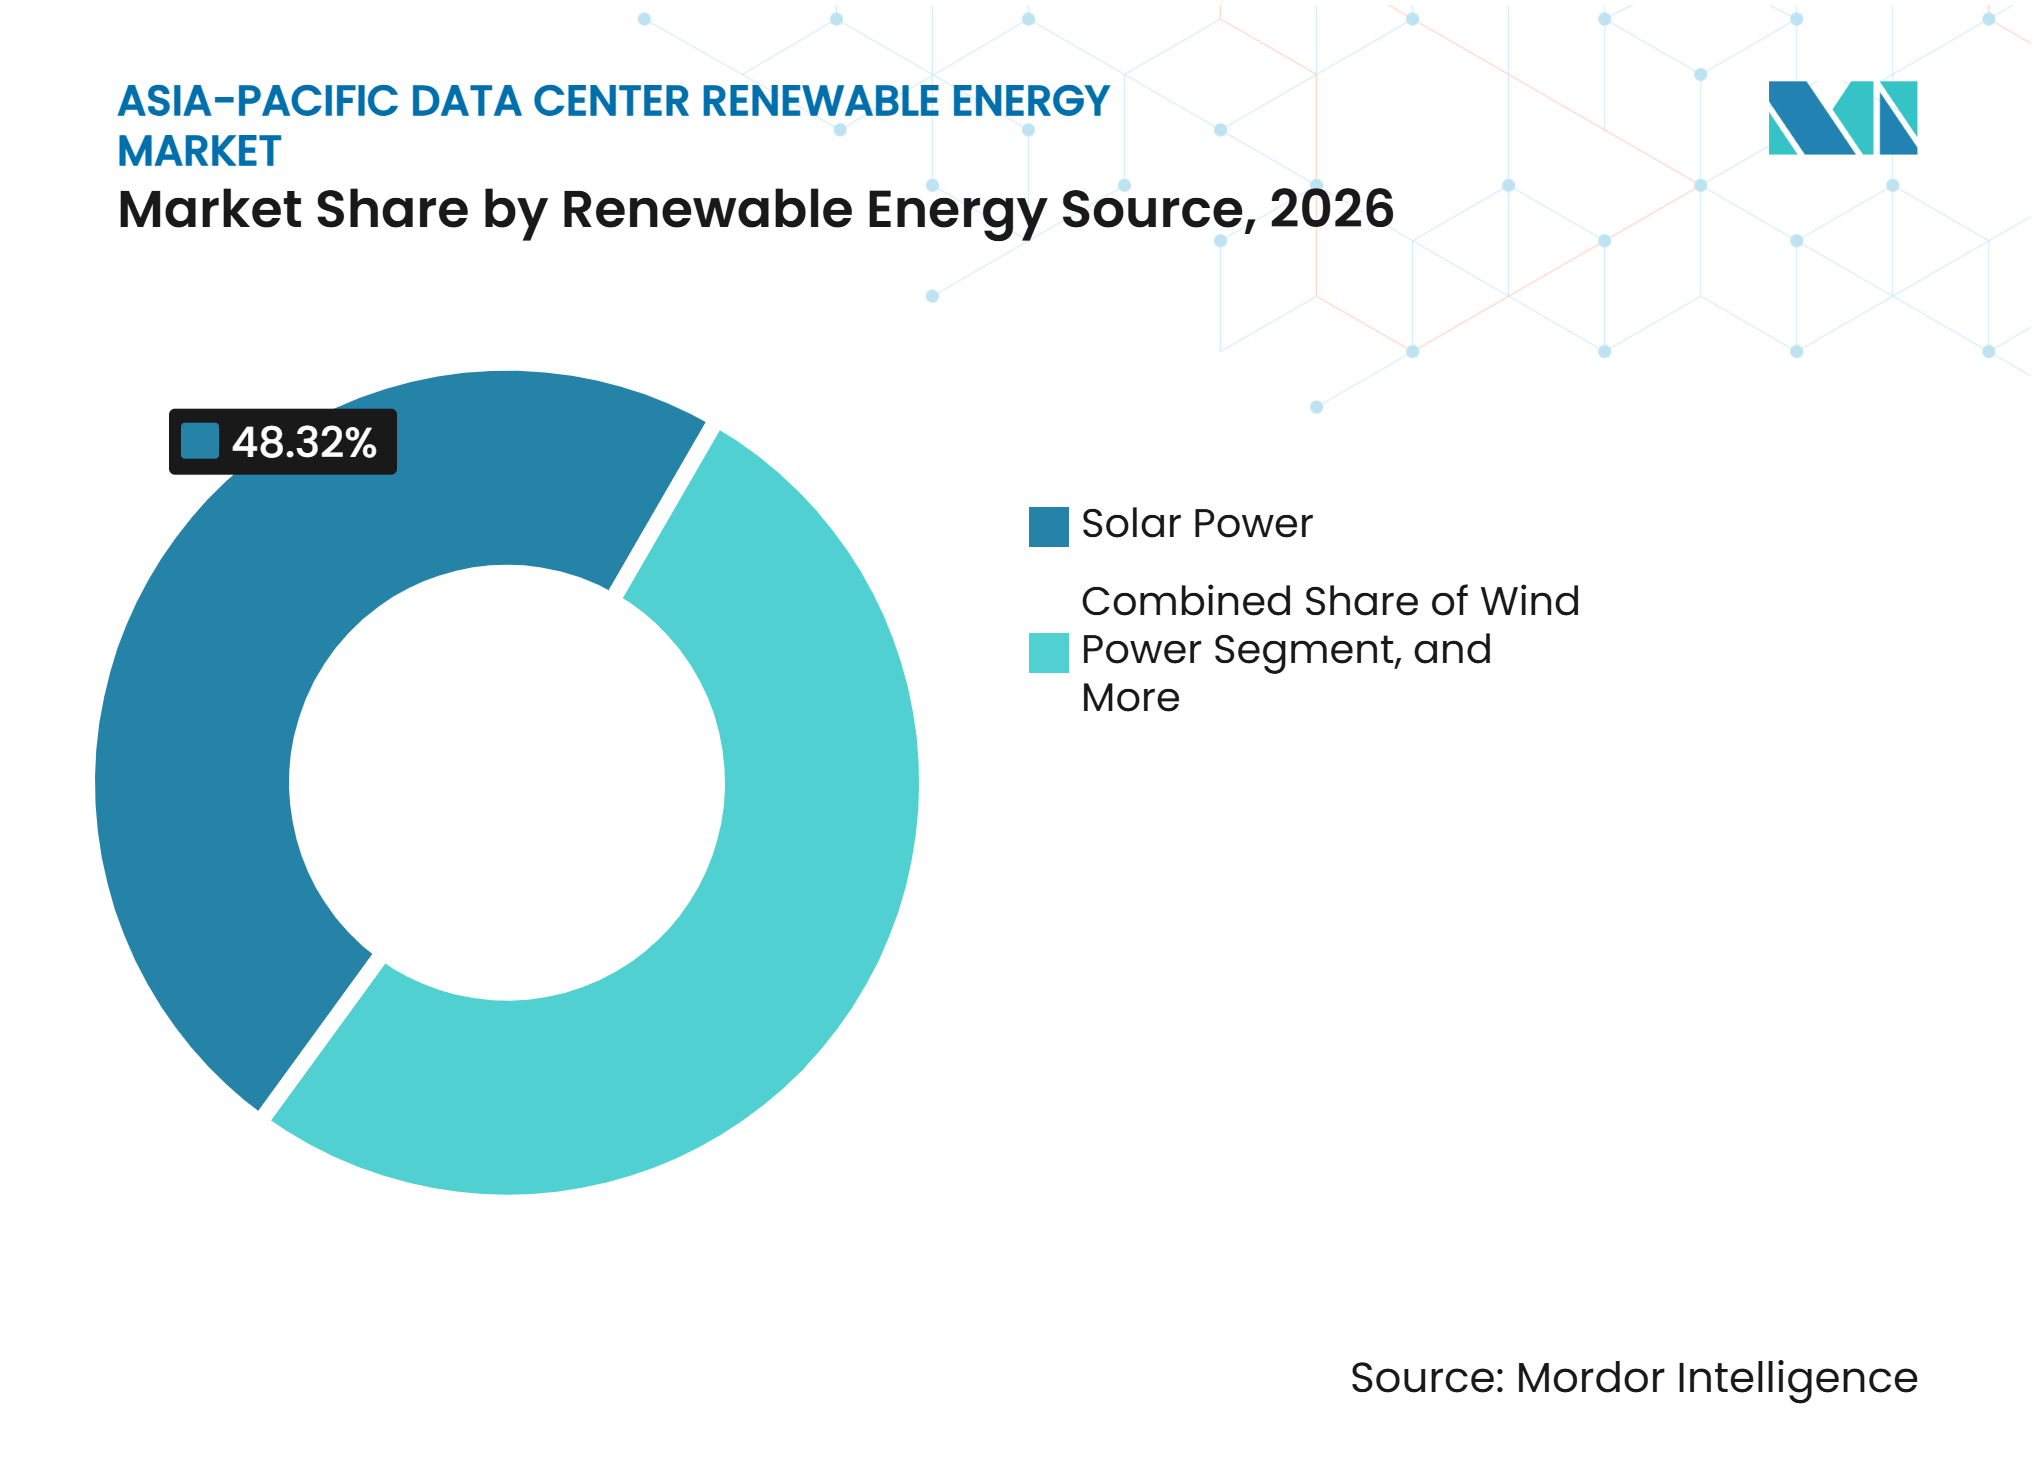
le solaire en tête tandis que les besoins de dispatch élargissent les mix d'approvisionnementL'énergie solaire détenait 48,31 % de la part du marché des énergies renouvelables pour les centres de données en Asie-Pacifique en 2026. Sa large disponibilité, son délai de construction court et sa compétitivité économique soutiennent son utilisation dans les corridors d'accès libre de l'Inde et les projets à grande échelle des services publics japonais. L'éolien est la prochaine ressource importante en Chine et en Australie, où il peut compléter la production solaire et soutenir des structures de PPA physiques ou virtuels. L'hydroélectricité reste utile comme approvisionnement dispatchable en Chine et en Malaisie. La biomasse, le biogaz et les sources plus récentes telles que l'éolien offshore représentaient des parts plus faibles du mix d'approvisionnement en 2026.
La production solaire est la plus forte en journée, tandis que les centres de données nécessitent une alimentation ininterrompue, créant un décalage temporel évident qui devient plus marqué lorsque les systèmes d'IA fonctionnent au-delà des heures normales de bureau. Cela conduit les opérateurs à combiner des ressources renouvelables, du stockage et des contrats avec différentes conditions de livraison, plutôt que de traiter les volumes annuels d'énergie renouvelable comme une mesure complète de la qualité de l'approvisionnement. La politique du Japon soutient un portefeuille d'énergies renouvelables plus diversifié plutôt qu'une dépendance exclusive au solaire. L'approvisionnement géothermique peut être pertinent là où les opérateurs ont besoin d'une production renouvelable plus stable et où les conditions des ressources locales permettent le développement. La prochaine étape du segment dépend de la question de savoir si le stockage et les services de réseau flexibles deviennent suffisamment abordables pour un déploiement plus large dans les sites de centres de données établis et émergents.



Par modèle d'approvisionnement :
les PPA virtuels se développent là où la livraison physique est restreinteLes PPA virtuels et financiers détenaient une part de marché de 34,52 % en 2026 et devraient se développer à un CAGR de 20,38 % jusqu'en 2032. Ces accords permettent aux acheteurs de contracter des attributs renouvelables et un règlement financier sans que l'électricité n'ait à être physiquement acheminée vers l'installation. Cela est précieux au Japon et en Corée du Sud, où les territoires de service et les règles d'électricité peuvent limiter la livraison directe. La Clean Energy Buyers Association identifie les structures de PPA d'entreprise comme une voie vers un approvisionnement plus large en énergie propre sur les marchés de l'électricité en Asie-Pacifique. L'accord de 121 MW d'Equinix avec ENEOS Renewable Energy au Japon montre comment les structures virtuelles peuvent soutenir des engagements importants sur un marché fragmenté.
La production sur site joue un rôle limité car les grands campus de centres de données manquent souvent de foncier suffisant et font face à des restrictions sur la capacité captive. Les PPA physiques hors site restent centraux en Australie, en Inde et en Malaisie, où l'accès aux tiers est plus praticable et où les développeurs de projets peuvent proposer des structures contractuelles directes. Les tarifs verts des services publics offrent un point de départ plus simple pour les opérateurs plus petits qui ne peuvent pas négocier un contrat bilatéral complexe ou assumer des engagements de volume à long terme. Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique continuera d'utiliser plusieurs modèles car la réglementation de l'électricité varie fortement selon les pays, les territoires des services publics et les règles régissant le transfert des attributs renouvelables. Les opérateurs doivent également évaluer la qualité et la crédibilité des attributs achetés dans le cadre de chaque arrangement.
Par configuration de projet :
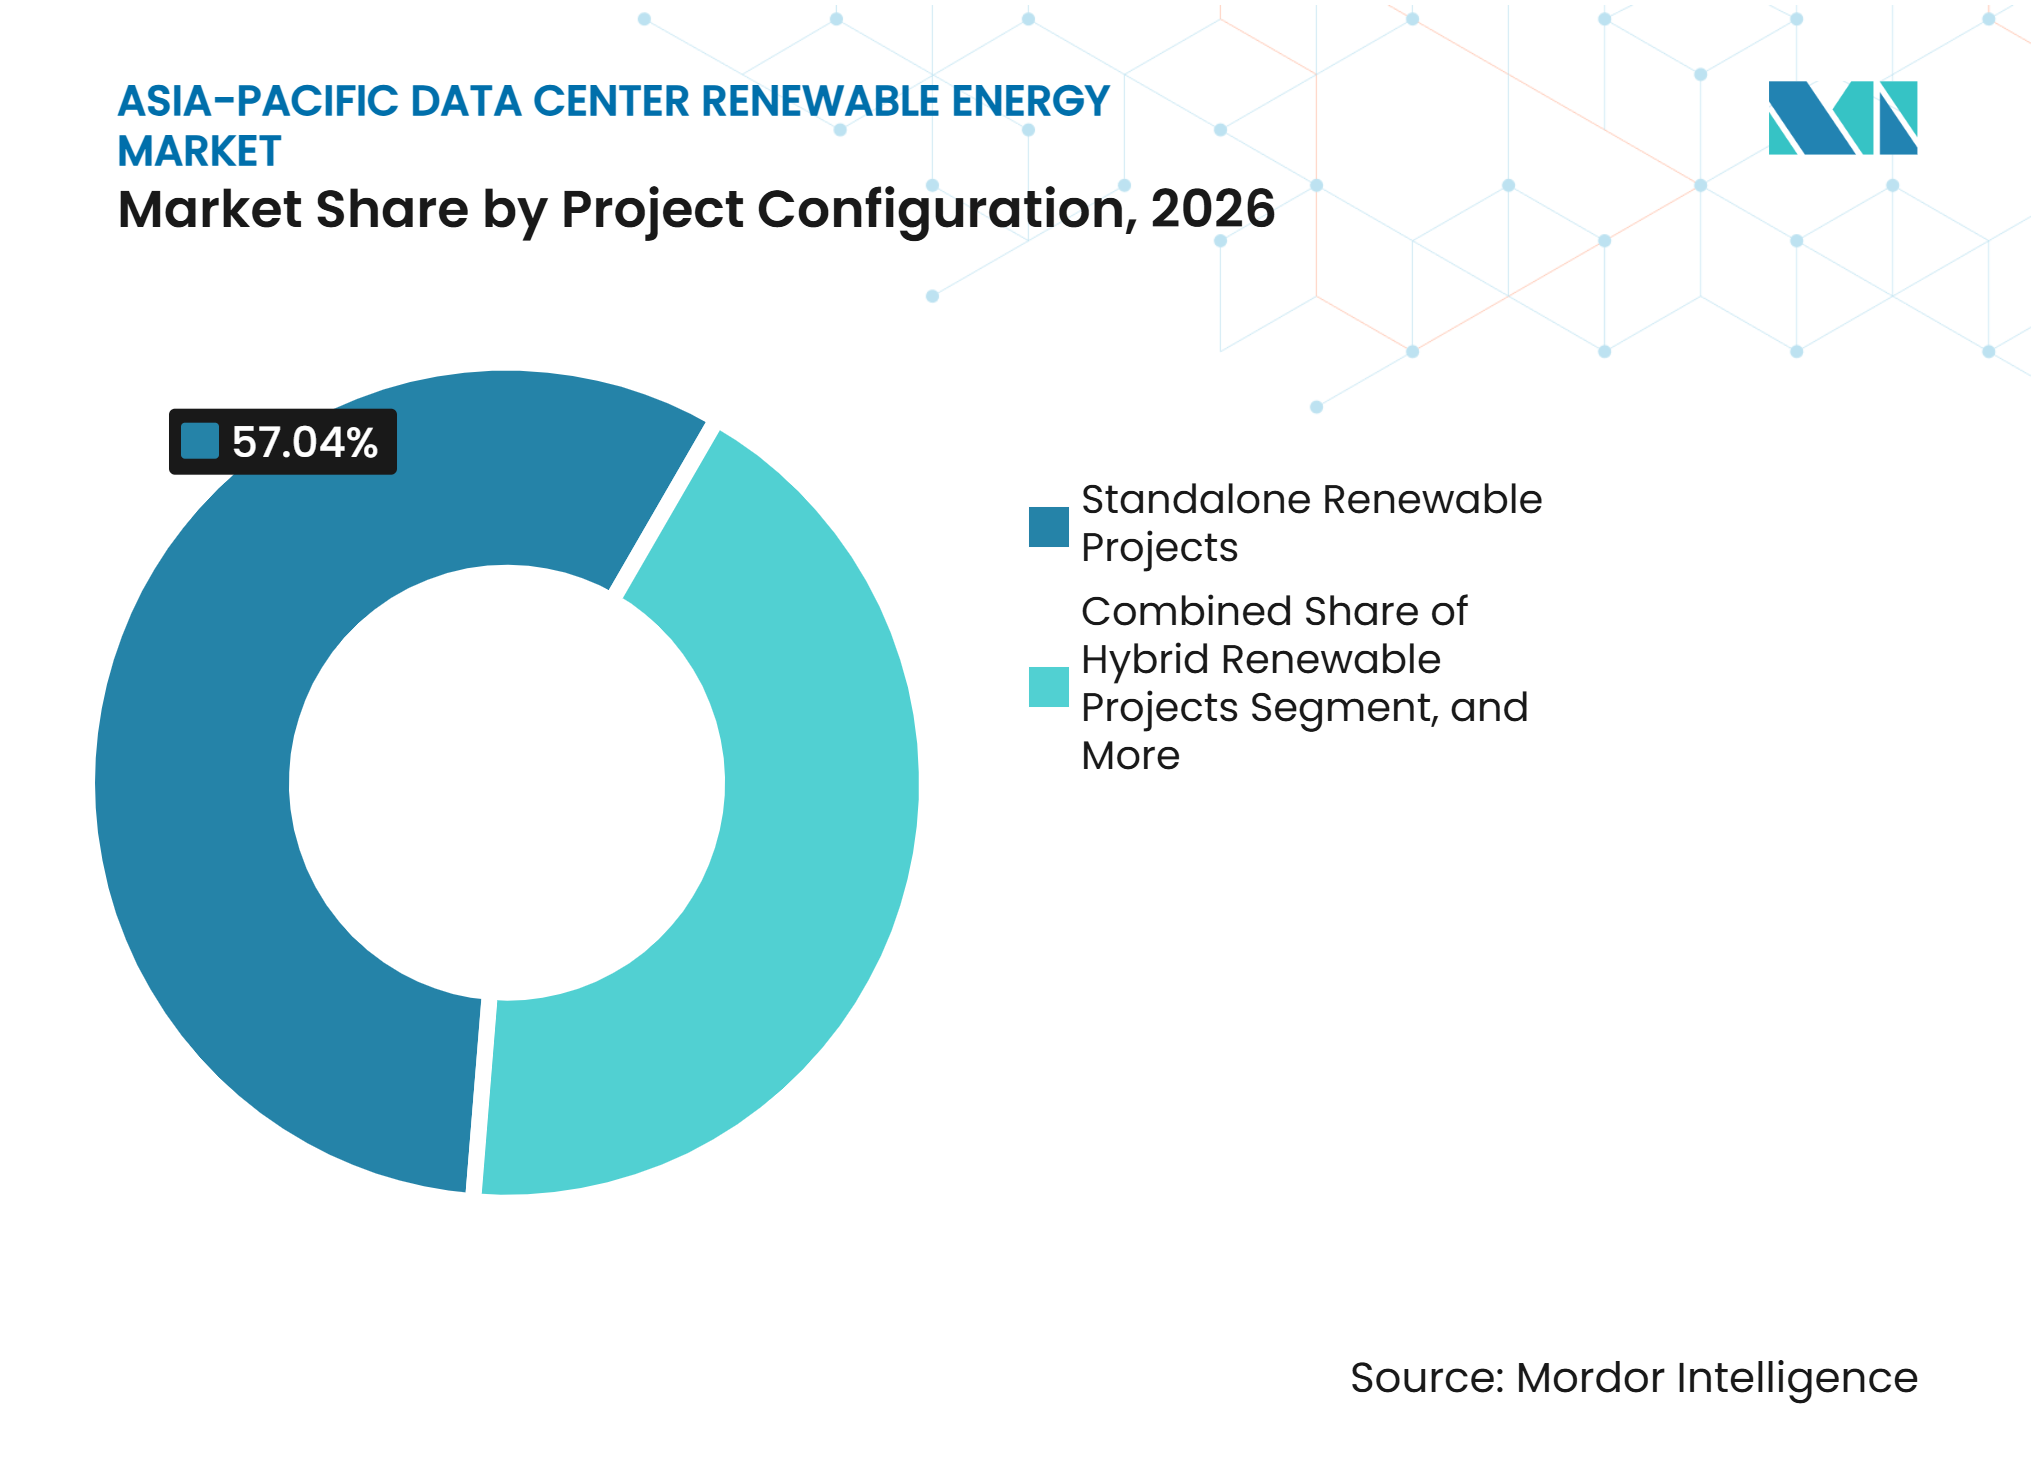
les projets intégrant du stockage gagnent en pertinenceLes projets d'énergie renouvelable autonomes détenaient 57,04 % de la part de marché en 2026, car les actifs solaires et éoliens conventionnels continuent d'avoir la plus grande base installée. Ils offrent un approvisionnement renouvelable économique là où la flexibilité du réseau est suffisante, notamment dans les provinces occidentales de la Chine et les régions solaires de l'Inde. Les projets hybrides éolien-solaire peuvent améliorer les profils de production et sont de plus en plus pertinents pour les grands acheteurs. L'activité d'appels d'offres hybrides de l'Inde a créé un pipeline pouvant servir les acheteurs des centres de données. Les actifs autonomes constituent toujours un point d'entrée pratique pour de nombreux opérateurs.
Les projets d'énergie renouvelable avec stockage par batteries devraient se développer à un CAGR de 20,07 % jusqu'en 2032. Ces configurations comblent l'écart entre la production intermittente et les charges de calcul continues en déplaçant l'électricité vers des périodes de faible production solaire ou éolienne. Le projet d'Ulan Qab en Chine combine éolien, solaire et stockage avec la demande des centres de données via un modèle de connexion directe. Le stockage peut réduire l'exposition au curtailment et fournir une livraison plus fiable pendant les périodes de faible production renouvelable, bien que sa valeur dépende des tarifs locaux et des règles de dispatch. Un déploiement plus large dépendra de l'économie des batteries, des autorisations de raccordement et des structures contractuelles qui répartissent équitablement le risque de performance entre les développeurs et les acheteurs des centres de données.

Par durée de contrat :
les PPA à long terme soutiennent le financement de nouveaux projetsLes contrats à long terme détenaient 54,63 % de la part de marché en 2026. Les développeurs d'énergie renouvelable ont besoin d'engagements d'achat durables et solvables pour sécuriser le financement de nouveaux actifs. Les durées de contrat de 15 à 21 ans sont courantes lorsque les acheteurs souhaitent que la nouvelle capacité satisfasse aux exigences d'additionnalité. Le PPA virtuel japonais de 15 ans d'Equinix et l'arrangement de 21 ans de DayOne en Malaisie illustrent cette logique de financement. Les longues durées offrent également une meilleure visibilité sur les prix futurs de l'énergie.
Les contrats à moyen terme sont utiles là où les règles des PPA d'entreprise sont encore en développement et où les acheteurs ont besoin de temps pour comprendre l'effet des nouvelles règles d'accès sur les coûts énergétiques. Le processus de consultation sur les PPA directs en Thaïlande est un exemple de marché où les options contractuelles évoluent. Les certificats à court terme et les abonnements à des tarifs verts restent pertinents pour les opérateurs qui ont besoin d'un soutien à la conformité sans engagements de projet à long terme, notamment là où l'offre disponible est limitée. Les contrats longs peuvent créer des obligations si les prévisions de demande ou les réglementations changent, de sorte que les acheteurs doivent évaluer la flexibilité en parallèle de la certitude des prix. Leur adoption continue dépend de la question de savoir si les acheteurs valorisent davantage la sécurité d'approvisionnement et la nouvelle capacité que la flexibilité des arrangements plus courts.
Par objectif principal d'approvisionnement :
les exigences d'adéquation augmentent la complexité du portefeuilleL'optimisation des coûts d'électricité détenait 34,97 % de la part de marché en 2026, tandis que l'adéquation aux énergies renouvelables devrait se développer à un CAGR de 20,29 % jusqu'en 2032. Les économies de coûts restent importantes en Inde et en Asie du Sud-Est, où les PPA solaires peuvent être favorablement comparés aux tarifs commerciaux du réseau. L'adéquation aux énergies renouvelables reflète un objectif plus exigeant car elle tient compte de l'alignement de la production propre avec la consommation dans le temps et la géographie. La réduction des émissions reste essentielle pour les opérateurs déclarant leurs émissions de Scope 2. La sécurité d'approvisionnement à long terme devient également plus importante dans les sites sous contrainte de réseau.
Les opérateurs combinent généralement plusieurs instruments plutôt que de sélectionner une seule méthode d'approvisionnement, car aucun contrat ne peut répondre de manière cohérente aux besoins de coût, de reporting, de fiabilité et d'additionnalité sur plusieurs sites. ST Telemedia Global Data Centres a indiqué que son portefeuille en Inde utilisait des PPA captifs, des PPA tiers, des tarifs verts des services publics et des certificats d'attributs énergétiques pour atteindre 70 % d'énergie renouvelable en 2025. Cette approche peut gérer des objectifs divers sur l'ensemble des installations et des profils de charge, y compris les besoins des sites à différents stades de développement. Elle augmente également le besoin de capacités d'approvisionnement, de vérification et de gestion des contrats. Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique accordera probablement une plus grande valeur aux outils qui vérifient la source, le calendrier et la localisation de l'électricité contractée.
Par taille de centre de données :
les acheteurs hyperscale fixent les conditions d'approvisionnementLes installations hyperscale détenaient 48,24 % de la part de marché en 2026. Leur forte demande en électricité leur permet de négocier des PPA pluriannuels, de s'engager directement avec les développeurs et de participer parfois à la propriété des projets. Ces acheteurs peuvent également obtenir des conditions de raccordement et d'approvisionnement favorables sur les marchés concurrentiels, car les développeurs peuvent planifier en fonction d'une charge substantielle et relativement prévisible. Leurs contrats peuvent établir des références de prix et de durée pour les autres opérateurs et influencer la capacité renouvelable qui atteint la clôture financière. Les installations de taille moyenne et grande subissent une pression pour renforcer leurs programmes d'énergie renouvelable lorsqu'elles servent des locataires hyperscale.
Les sites plus petits s'appuient souvent sur des produits verts des services publics et des certificats renouvelables car ils ne peuvent pas offrir le volume requis pour des PPA bilatéraux à l'échelle d'un projet. Cela peut fournir une voie moins complexe vers des revendications renouvelables mais peut ne pas soutenir le développement de nouvelles capacités de production ni offrir le même degré de certitude des prix à long terme. En novembre 2025, CtrlS et NTPC Green Energy ont signé un protocole d'accord portant sur jusqu'à 2 GW de projets renouvelables, soulignant l'ampleur de la demande concentrée parmi les grands acheteurs. De tels arrangements peuvent réduire le pool de capacités facilement disponibles pour les clients plus petits. Les modèles d'agrégation pourraient aider les opérateurs plus petits à obtenir de meilleures conditions au fil du temps en consolidant des charges séparées en un package d'achat plus crédible.
Par type de centre de données :
les fournisseurs cloud en tête, les fournisseurs de colocation s'adaptentLes fournisseurs de services cloud détenaient 49,34 % de la part de marché en 2026 et devraient se développer à un CAGR de 20,17 % jusqu'en 2032. Leurs objectifs d'énergie renouvelable d'entreprise et leur forte demande en électricité leur permettent de s'engager sur des capacités à une échelle qui soutient de nouveaux projets, souvent sur plusieurs sites et structures contractuelles. Microsoft a déclaré avoir contracté plus de 34 GW d'électricité sans carbone à l'échelle mondiale. Ces fournisseurs transmettent souvent les attentes en matière d'énergie propre aux partenaires de colocation, notamment lorsqu'ils ont besoin de revendications renouvelables cohérentes pour les opérations clients régionales. Les exigences des locataires affectent donc l'investissement renouvelable dans l'ensemble de la chaîne d'approvisionnement des centres de données.
Les opérateurs de colocation doivent créer des programmes d'achat au niveau du portefeuille car leur charge provient de nombreux clients, chacun ayant des exigences différentes en matière de durée, de reporting et de fiabilité. Equinix a utilisé des PPA virtuels au Japon et des accords physiques en Inde pour soutenir la couverture renouvelable dans des environnements réglementaires variés. Les installations d'entreprise et de périphérie restent des utilisateurs plus modestes de l'approvisionnement renouvelable en 2026. Cependant, leurs clients font face de plus en plus à des exigences de reporting sur la chaîne d'approvisionnement et peuvent chercher à prouver que les volumes renouvelables contractés sont crédibles. Cela peut progressivement augmenter la demande de tarifs verts crédibles, de certificats et de solutions PPA agrégées, notamment là où les installations individuelles sont trop petites pour soutenir un projet renouvelable dédié et ont besoin d'une voie partagée vers une alimentation en électricité propre plus fiable et documentée.
Analyse géographique
Chine
La Chine détenait 37,69 % de la part du marché des énergies renouvelables pour les centres de données en Asie-Pacifique en 2026. Les centres de données des nœuds concentrateurs nationaux doivent utiliser au moins 80 % d'électricité verte dans le cadre des pondérations de responsabilité d'électricité renouvelable 2025. Le programme Est des données, Ouest du calcul dirige les principales charges de travail vers des zones comprenant la Mongolie intérieure, le Ningxia et le Gansu, où les ressources renouvelables sont plus abondantes. Cette approche peut rapprocher la demande des grandes ressources solaires et éoliennes. Le projet de connexion directe d'Ulan Qab est entré en service en juillet 2026 et combine des composantes de source, de réseau, de charge et de stockage. Ces politiques favorisent les arrangements énergétiques intégrés qui réduisent la dépendance aux structures PPA conventionnelles. Les entreprises de télécommunications d'État et les grands fournisseurs cloud font face à de fortes incitations réglementaires et de réputation pour maintenir des ratios d'électricité verte.
Inde
L'Inde devrait se développer à un CAGR de 20,78 % jusqu'en 2032. Son cadre d'accès libre, l'économie solaire et le pipeline de centres de données en développement soutiennent un approvisionnement d'entreprise accru. Digital Edge a signé un PPA solaire de 83 MW pour son campus de Navi Mumbai en février 2026. STT GDC India et CleanMax ont étendu leur partenariat de capacité hybride à plus de 130 MW en avril 2026. La Commission centrale de réglementation de l'électricité et les régulateurs des États définissent les conditions d'accès libre utilisées par les installations à Mumbai, Hyderabad, Chennai et Bengaluru. Les règles diffèrent selon les États, ce qui rend la contractualisation multi-sites plus difficile. L'Inde reste attractive car les acheteurs peuvent accéder à une base de développement renouvelable profonde et structurer des projets autour de charges importantes et à long terme.
Japon, Australie, Corée du Sud, Malaisie, Indonésie et autres marchés d'Asie-Pacifique
Le Japon dispose d'un marché actif de PPA virtuels, comme en témoigne l'accord de 121 MW d'Equinix avec ENEOS Renewable Energy en février 2026.[3] L'Australie développe sa base de centres de données et a besoin de production et de stockage supplémentaires pour gérer la charge d'émissions associée. La législation sur le réseau de février 2025 en Corée du Sud améliore le cadre politique pour un accès élargi aux énergies renouvelables. Le cadre CRESS de la Malaisie soutient les arrangements bilatéraux, notamment le contrat d'approvisionnement en énergie renouvelable de DayOne avec TNB Renewables. L'Indonésie, la Thaïlande, les Philippines et le Vietnam en sont encore aux premières étapes de leur développement de PPA d'entreprise. Leur opportunité dépend de règles de raccordement plus claires, d'investissements dans le transport et de méthodes plus solides pour suivre les attributs renouvelables. Les contraintes foncières de Singapour rendent les options d'approvisionnement régional, de stockage et de carburant à faible émission de carbone particulièrement pertinentes.
Paysage concurrentiel
Concentration du Marché
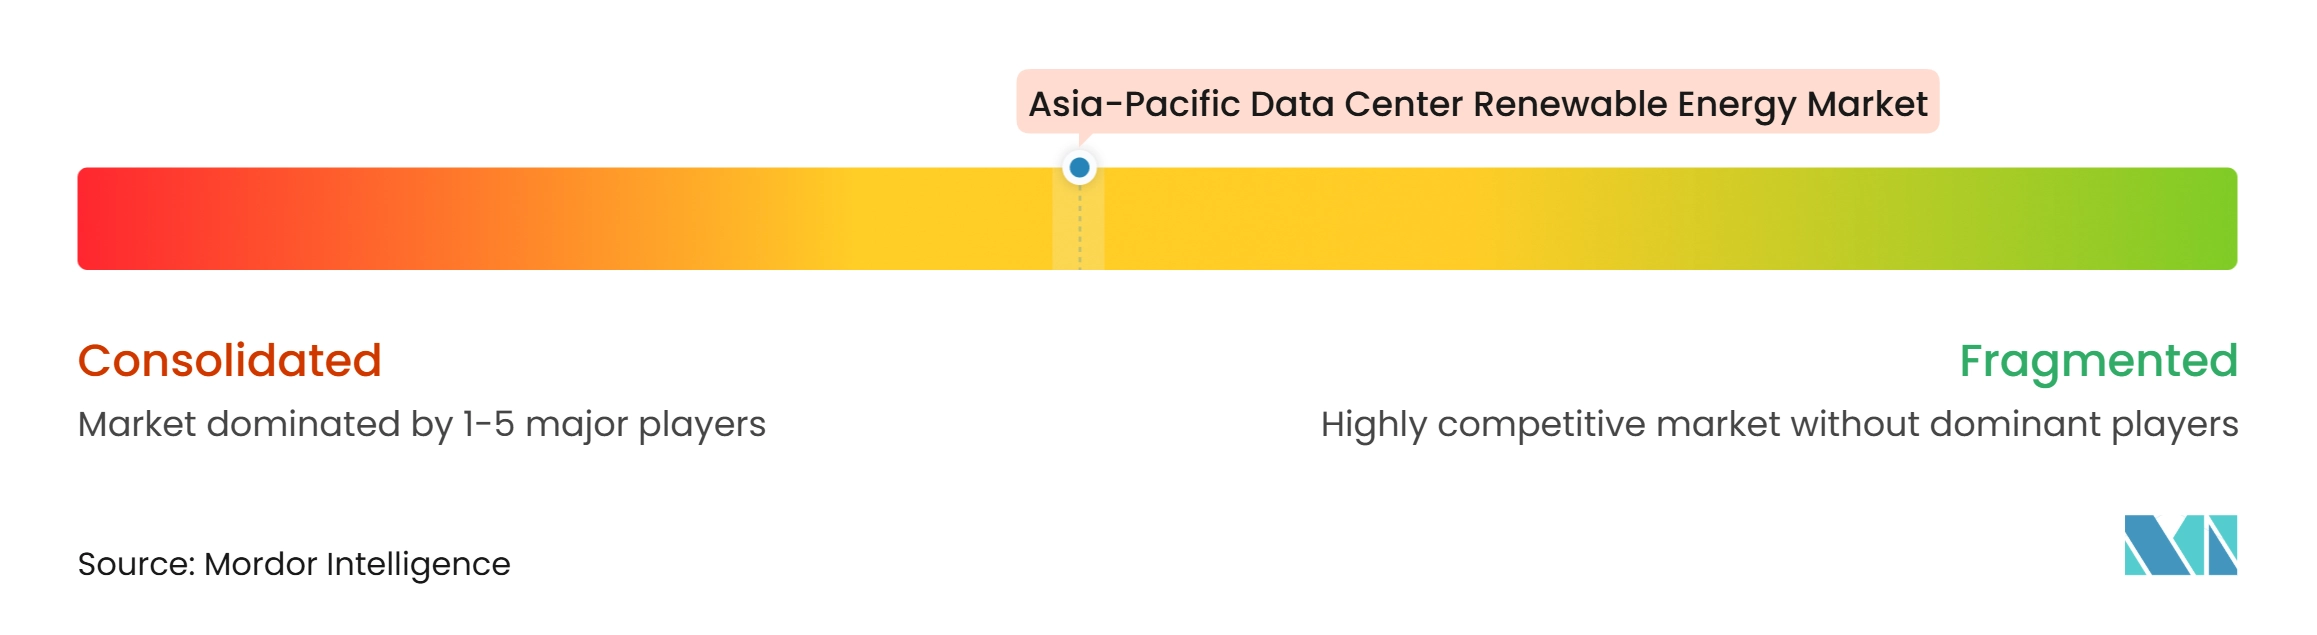
Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique est modérément concentré en volume renouvelable contracté, mais il reste fragmenté par la réglementation nationale, les conditions du réseau et l'accès aux développeurs locaux. Les fournisseurs cloud hyperscale ont l'échelle d'achat nécessaire pour signer de grands contrats et influencer le développement de projets. Les services publics locaux, les développeurs d'énergie renouvelable et les conseillers en PPA restent essentiels car chaque marché a des conditions de livraison et de conformité différentes. Les fournisseurs de colocation développent leurs propres programmes d'approvisionnement pour fidéliser les locataires ayant des objectifs de couverture renouvelable. Il en résulte un marché où la taille seule ne garantit pas l'exécution sans expertise énergétique au niveau national.
Equinix a signé un PPA virtuel de 15 ans pour 121 MW de solaire avec ENEOS Renewable Energy au Japon en février 2026. Digital Edge a signé un PPA solaire de 83 MW en Inde le même mois et a pris une participation minoritaire dans des projets associés. DayOne a signé un contrat d'approvisionnement bilatéral de 21 ans pour jusqu'à 500 MW avec TNB Renewables dans le cadre du programme CRESS de la Malaisie. Ces mouvements montrent que les opérateurs leaders combinent des contrats d'achat à long terme, des partenariats de développement locaux et, dans certains cas, des participations en capital. L'approvisionnement adossé au stockage et à connexion directe devient de plus en plus important à mesure que les opérateurs cherchent un meilleur contrôle sur le risque de livraison.
La gestion numérique de l'énergie peut renforcer la compétitivité en améliorant les prévisions de production et en faisant correspondre l'approvisionnement contracté avec la demande des installations. Microsoft a décrit l'utilisation d'une plateforme basée sur Azure pour améliorer les prévisions solaires et éoliennes et réduire les déséquilibres du réseau. Keppel Data Centres et Huawei ont annoncé une collaboration sur des solutions de panneaux solaires photovoltaïques et de stockage par batteries connectées au Centre nerveux des opérations de Keppel en mai 2025. Aucune donnée d'entrée ne fournit une part de marché combinée des principaux acteurs, de sorte qu'un score numérique de concentration du marché ne peut être attribué sans créer une estimation non étayée. La position concurrentielle des principaux participants dépend de leur capacité à sécuriser une énergie propre fiable, à démontrer la qualité des attributs et à appliquer l'offre résultante dans plusieurs pays.
Leaders du secteur des énergies renouvelables pour les centres de données en Asie-Pacifique
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- Alibaba Cloud Computing Co., Ltd.
- Huawei Technologies Co., Ltd.
- China Telecom Corporation Limited
- China Mobile Limited
- GDS Services Limited
- ST Telemedia Global Data Centres
- Keppel Data Centres Holding Pte. Ltd.
- AirTrunk Operating Pty Ltd.
- NEXTDC Limited
- DayOne Data Centers
- BDx Data Centers
- Tenaga Nasional Berhad
- Sembcorp Industries Ltd.
- Gentari Sdn. Bhd.
- Trina Solar Co., Ltd.
- HEXA Renewables
- Banpu Public Company Limited
- Schneider Electric SE
- Eaton Corporation plc
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données en Asie-Pacifique
- Octobre 2026 : DayOne Data Centers a signé un contrat d'approvisionnement en énergie bilatéral de 21 ans avec TNB Renewables pour sécuriser jusqu'à 500 MW d'énergie renouvelable adossée au solaire pour ses campus en Malaisie dans le cadre du programme national CRESS, première entreprise à exécuter un BESC dans le cadre du CRESS et référence commerciale pour l'approvisionnement en énergie renouvelable à grande échelle des centres de données en Asie du Sud-Est.
- Février 2026 : Digital Edge a signé un PPA solaire de 83 MW avec Hexa Climate Solutions pour alimenter la première phase de son campus hyperscale prêt pour l'IA de 350 MW à Navi Mumbai. La livraison est prévue à partir de décembre 2026, Digital Edge prenant une participation minoritaire dans les projets renouvelables associés.
- Février 2026 : Equinix a signé un PPA virtuel de 15 ans avec ENEOS Renewable Energy Corporation pour 121 MW de solaire provenant de la centrale solaire Sanda Mega Solar Power Plant dans la préfecture de Hyogo, au Japon, le plus grand vPPA à unité unique dans le secteur des centres de données au Japon, faisant progresser la couverture en énergie renouvelable à 100 % d'Equinix sur l'un des marchés PPA les plus difficiles d'Asie.
- Novembre 2025 : CtrlS Datacenters et NTPC Green Energy ont signé un protocole d'accord visant jusqu'à 2 GW ou plus de projets d'énergie renouvelable connectés au réseau développés conjointement pour fournir de l'énergie renouvelable captive au portefeuille de centres de données de CtrlS en Inde.
Périmètre du rapport sur le marché des énergies renouvelables pour les centres de données en Asie-Pacifique
Le marché des énergies renouvelables pour les centres de données en Asie-Pacifique comprend les solutions de production, d'approvisionnement et d'alimentation en électricité renouvelable conçues pour répondre aux besoins énergétiques croissants des centres de données dans la région. Il inclut l'électricité renouvelable dérivée de sources solaires, éoliennes, hydroélectriques, géothermiques, de biomasse et de biogaz, obtenue via des systèmes d'énergie renouvelable sur site ou des mécanismes d'approvisionnement auprès de tiers, tels que les contrats d'achat d'électricité (PPA) physiques hors site, les PPA virtuels ou financiers, les programmes d'électricité verte des services publics, les certificats d'énergie renouvelable (REC) et les garanties d'origine (GO).
Le rapport sur le marché des énergies renouvelables pour les centres de données en Asie-Pacifique est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, énergie géothermique, énergie de la biomasse et du biogaz, et autres sources renouvelables), modèle d'approvisionnement (production d'énergie renouvelable sur site, PPA physiques hors site, PPA virtuels ou financiers, programmes d'électricité verte des services publics, et certificats d'énergie renouvelable et garanties d'origine), configuration de projet (projets d'énergie renouvelable autonomes, projets d'énergie renouvelable hybrides, projets d'énergie renouvelable avec stockage par batteries, et projets d'énergie renouvelable avec d'autres solutions de garantie), durée du contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation des coûts d'électricité, réduction des émissions, adéquation aux énergies renouvelables et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Chine, Inde, Japon, Australie, Corée du Sud, Malaisie, Corée du Sud, Malaisie, Indonésie, reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Énergie géothermique |
| Énergie de la biomasse et du biogaz |
| Autres sources renouvelables |
| Production d'énergie renouvelable sur site |
| PPA physiques hors site |
| PPA virtuels ou financiers |
| Programmes d'électricité verte des services publics |
| Certificats d'énergie renouvelable et garanties d'origine |
| Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides |
| Projets d'énergie renouvelable avec stockage par batteries |
| Projets d'énergie renouvelable avec d'autres solutions de garantie |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation des coûts d'électricité |
| Réduction des émissions |
| Adéquation aux énergies renouvelables |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par source d'énergie renouvelable | Énergie solaire |
| Énergie éolienne | |
| Hydroélectricité | |
| Énergie géothermique | |
| Énergie de la biomasse et du biogaz | |
| Autres sources renouvelables | |
| Par modèle d'approvisionnement | Production d'énergie renouvelable sur site |
| PPA physiques hors site | |
| PPA virtuels ou financiers | |
| Programmes d'électricité verte des services publics | |
| Certificats d'énergie renouvelable et garanties d'origine | |
| Par configuration de projet | Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides | |
| Projets d'énergie renouvelable avec stockage par batteries | |
| Projets d'énergie renouvelable avec d'autres solutions de garantie | |
| Par durée de contrat | Contrats à court terme |
| Contrats à moyen terme | |
| Contrats à long terme | |
| Par objectif principal d'approvisionnement | Optimisation des coûts d'électricité |
| Réduction des émissions | |
| Adéquation aux énergies renouvelables | |
| Sécurité d'approvisionnement à long terme | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables pour les centres de données en Asie-Pacifique ?
La taille du marché des énergies renouvelables pour les centres de données en Asie-Pacifique est estimée à 6,74 milliards USD en 2026, 8,42 milliards USD en 2027 et 20,34 milliards USD d'ici 2032. Les prévisions couvrent une période au cours de laquelle l'approvisionnement en énergie renouvelable est de plus en plus lié aux nouvelles capacités de centres de données, aux charges de travail liées à l'IA, à l'accès au réseau et à la disponibilité de contrats d'électricité de longue durée pouvant soutenir le développement de projets.
Quel CAGR est prévu pour l'énergie renouvelable utilisée par les centres de données en Asie-Pacifique ?
Les prévisions indiquent un CAGR de 19,29 % entre 2027 et 2032. Cette expansion est soutenue par des charges de calcul plus élevées, des exigences réglementaires, des options d'approvisionnement renouvelable plus larges et des contrats d'électricité d'entreprise à long terme, bien que les contraintes de transport et le coût de l'approvisionnement adossé au stockage puissent retarder la mise en œuvre dans certains sites.
Quelle source renouvelable joue le rôle le plus important dans l'approvisionnement des centres de données ?
L'énergie solaire détenait une part de 48,31 % en 2026 car elle est largement déployable et compétitive en termes de coûts. Son profil de production diurne accroît le besoin de batteries, de portefeuilles d'approvisionnement mixtes et de contrats gérant la demande continue des installations, notamment lorsque les opérateurs recherchent une couverture renouvelable fiable plutôt que de simples certificats renouvelables.
Pourquoi les PPA virtuels sont-ils importants pour les opérateurs de centres de données ?
Ils permettent le règlement financier et l'approvisionnement en attributs renouvelables là où la livraison physique directe est limitée par les règles du marché de l'électricité. Cela les rend particulièrement utiles dans les juridictions avec des zones de service fragmentées ou un accès restreint aux tiers, tout en permettant aux opérateurs de soutenir des projets renouvelables au-delà de la zone de réseau où une installation consomme de l'électricité.
Quel pays connaît la croissance prévisionnelle la plus rapide dans ce secteur ?
L'Inde devrait se développer à un CAGR de 20,78 % jusqu'en 2032, soutenue par l'économie solaire et les options d'approvisionnement en accès libre. Sa base de développement renouvelable, l'approvisionnement d'entreprise croissant et les grands projets de centres de données soutiennent l'activité PPA, bien que les règles au niveau des États, les processus de raccordement et les charges différentes ajoutent encore de la complexité pour les opérateurs avec plusieurs sites.
Qu'est-ce qui limite le passage à l'énergie renouvelable 24h/24 et 7j/7 pour les centres de données ?
Les retards de raccordement au réseau, les contraintes de transport et le coût plus élevé de l'approvisionnement renouvelable adossé au stockage restent des obstacles importants. Ces facteurs peuvent retarder la livraison des projets, restreindre les capacités à proximité des principaux centres de demande et rendre l'adéquation horaire complète plus difficile pour les acheteurs plus petits qui n'ont pas l'échelle d'achat d'un opérateur hyperscale dans la région