
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
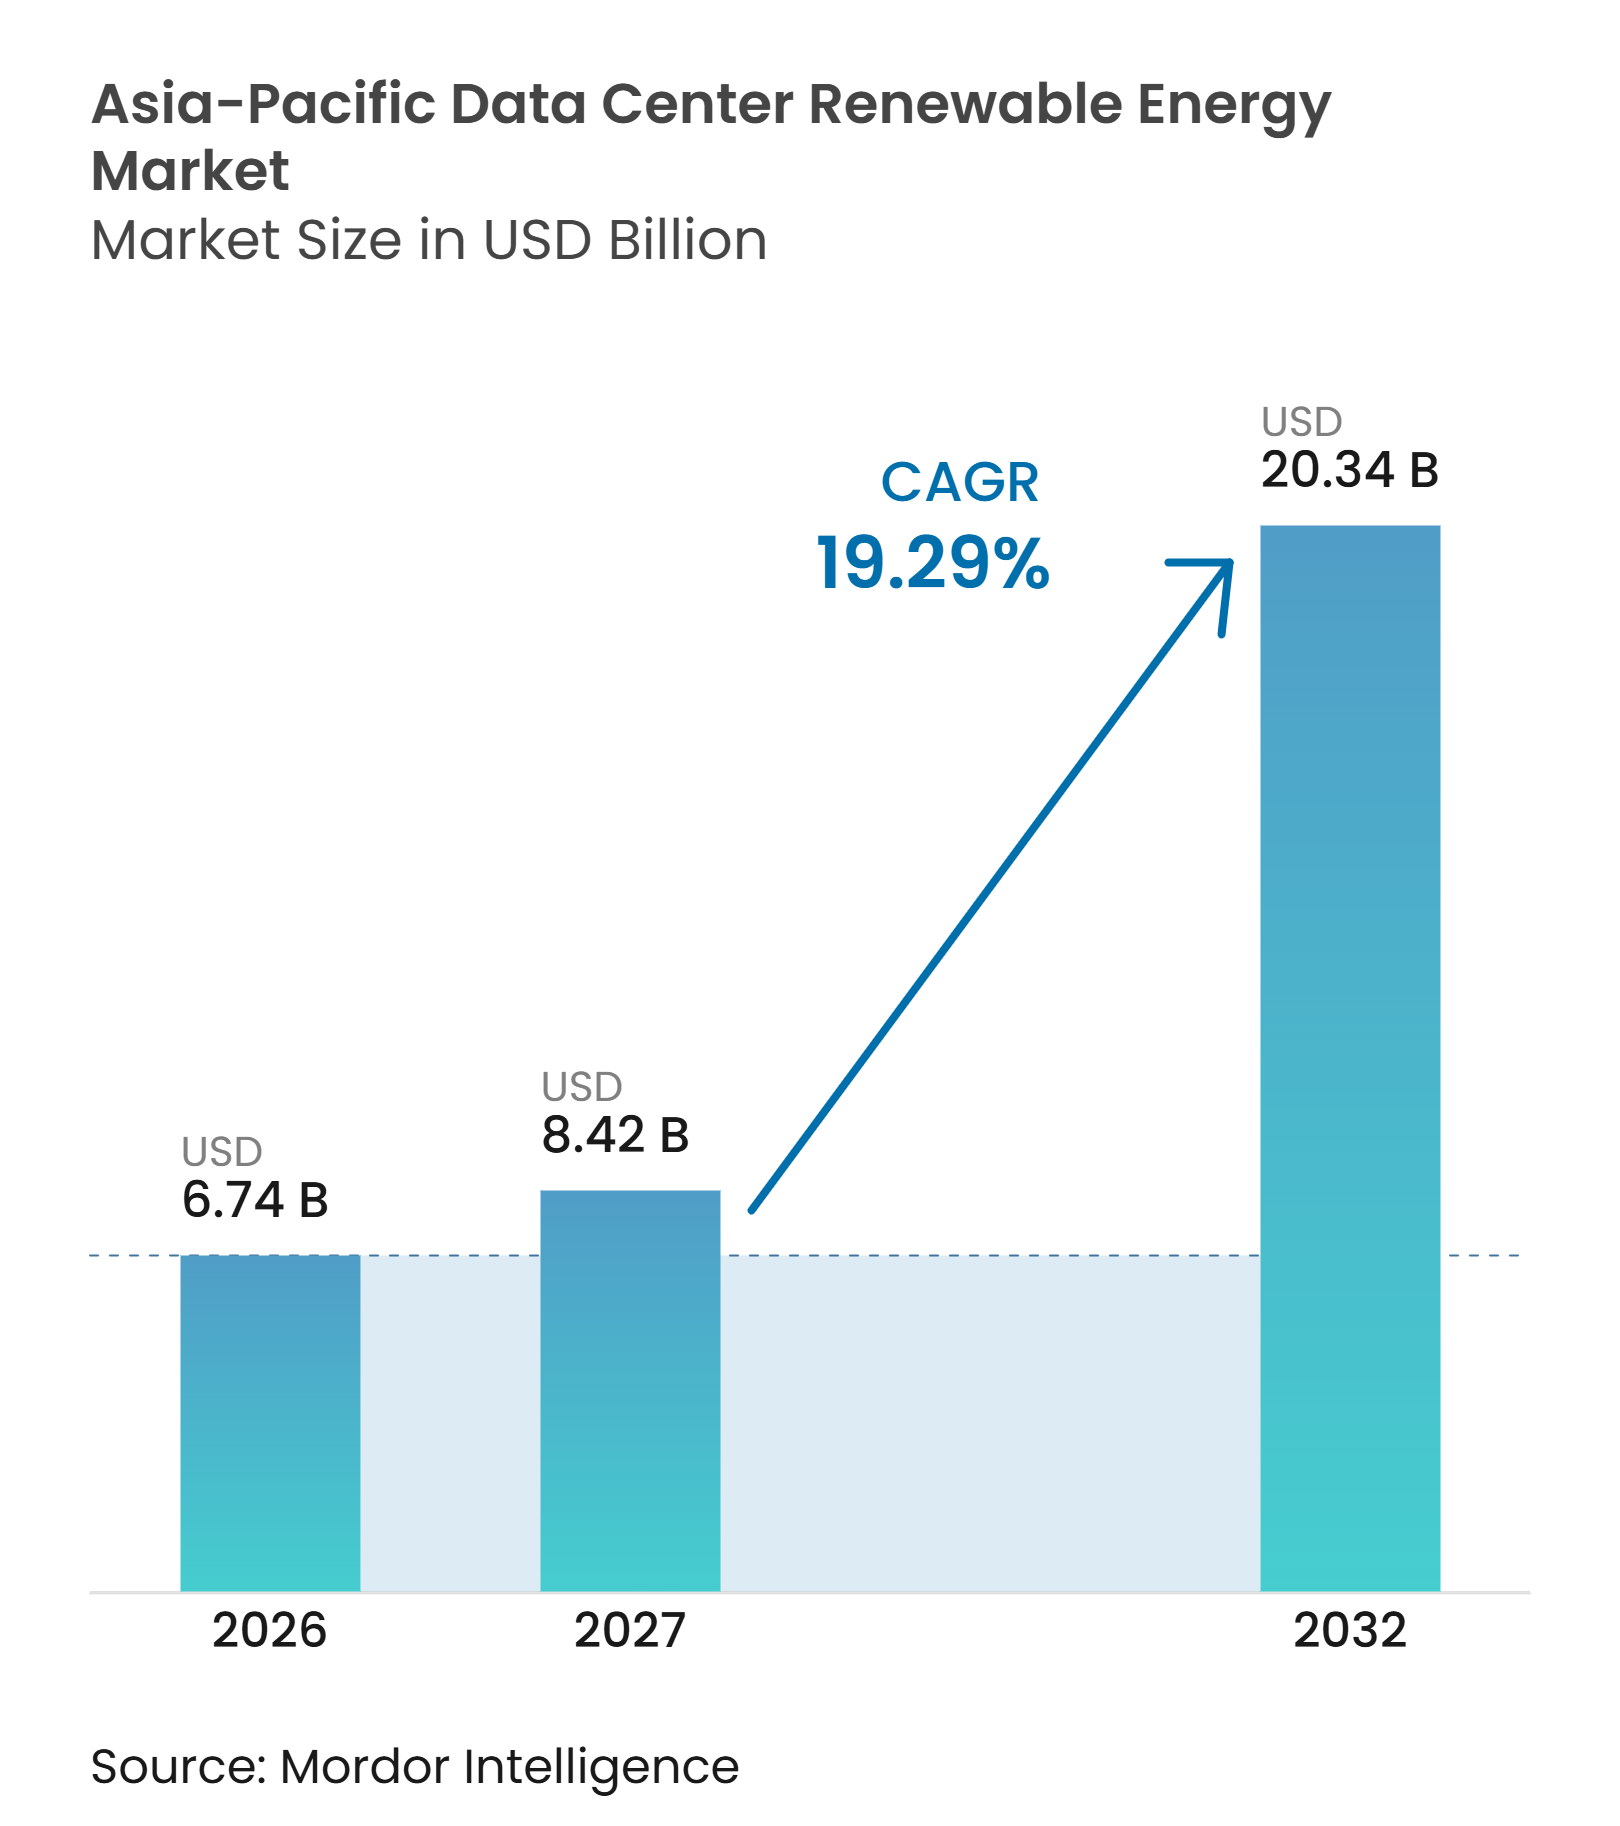
| Tamaño del mercado en el año base (2026) | 6.74 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del mercado de energía renovable para centros de datos en Asia-Pacífico se expanda desde 6,74 mil millones de USD en 2026 y 8,42 mil millones de USD en 2027 hasta 20,34 mil millones de USD para 2032, registrando un CAGR del 19,29% entre 2027 y 2032. Se proyecta que el volumen aumente desde 96.286 GWh en 2026 y 120.286 GWh en 2027 hasta 269.100 GWh para 2032, con un CAGR del 17,41%. El creciente volumen de entrenamiento e inferencia de inteligencia artificial está aumentando la densidad de potencia y hace que la electricidad limpia y confiable sea central para la selección de sitios. La demanda de electricidad está creciendo más rápido que la oferta renovable en las principales ubicaciones de centros de datos regionales, lo que aumenta el valor de los contratos de energía a largo plazo y los acuerdos de suministro directo. Los operadores están yendo más allá de los compromisos voluntarios de sostenibilidad porque los inquilinos, los inversores y los reguladores exigen cada vez más una cobertura renovable verificable. El mercado de energía renovable para centros de datos en Asia-Pacífico se beneficia de la caída de los costos solares, opciones de adquisición corporativa más amplias y nuevos proyectos de almacenamiento, aunque los retrasos en la conexión a la red, las restricciones de terreno y el costo de la energía firme siguen siendo límites materiales en la ejecución de proyectos.
Conclusiones Clave del Informe
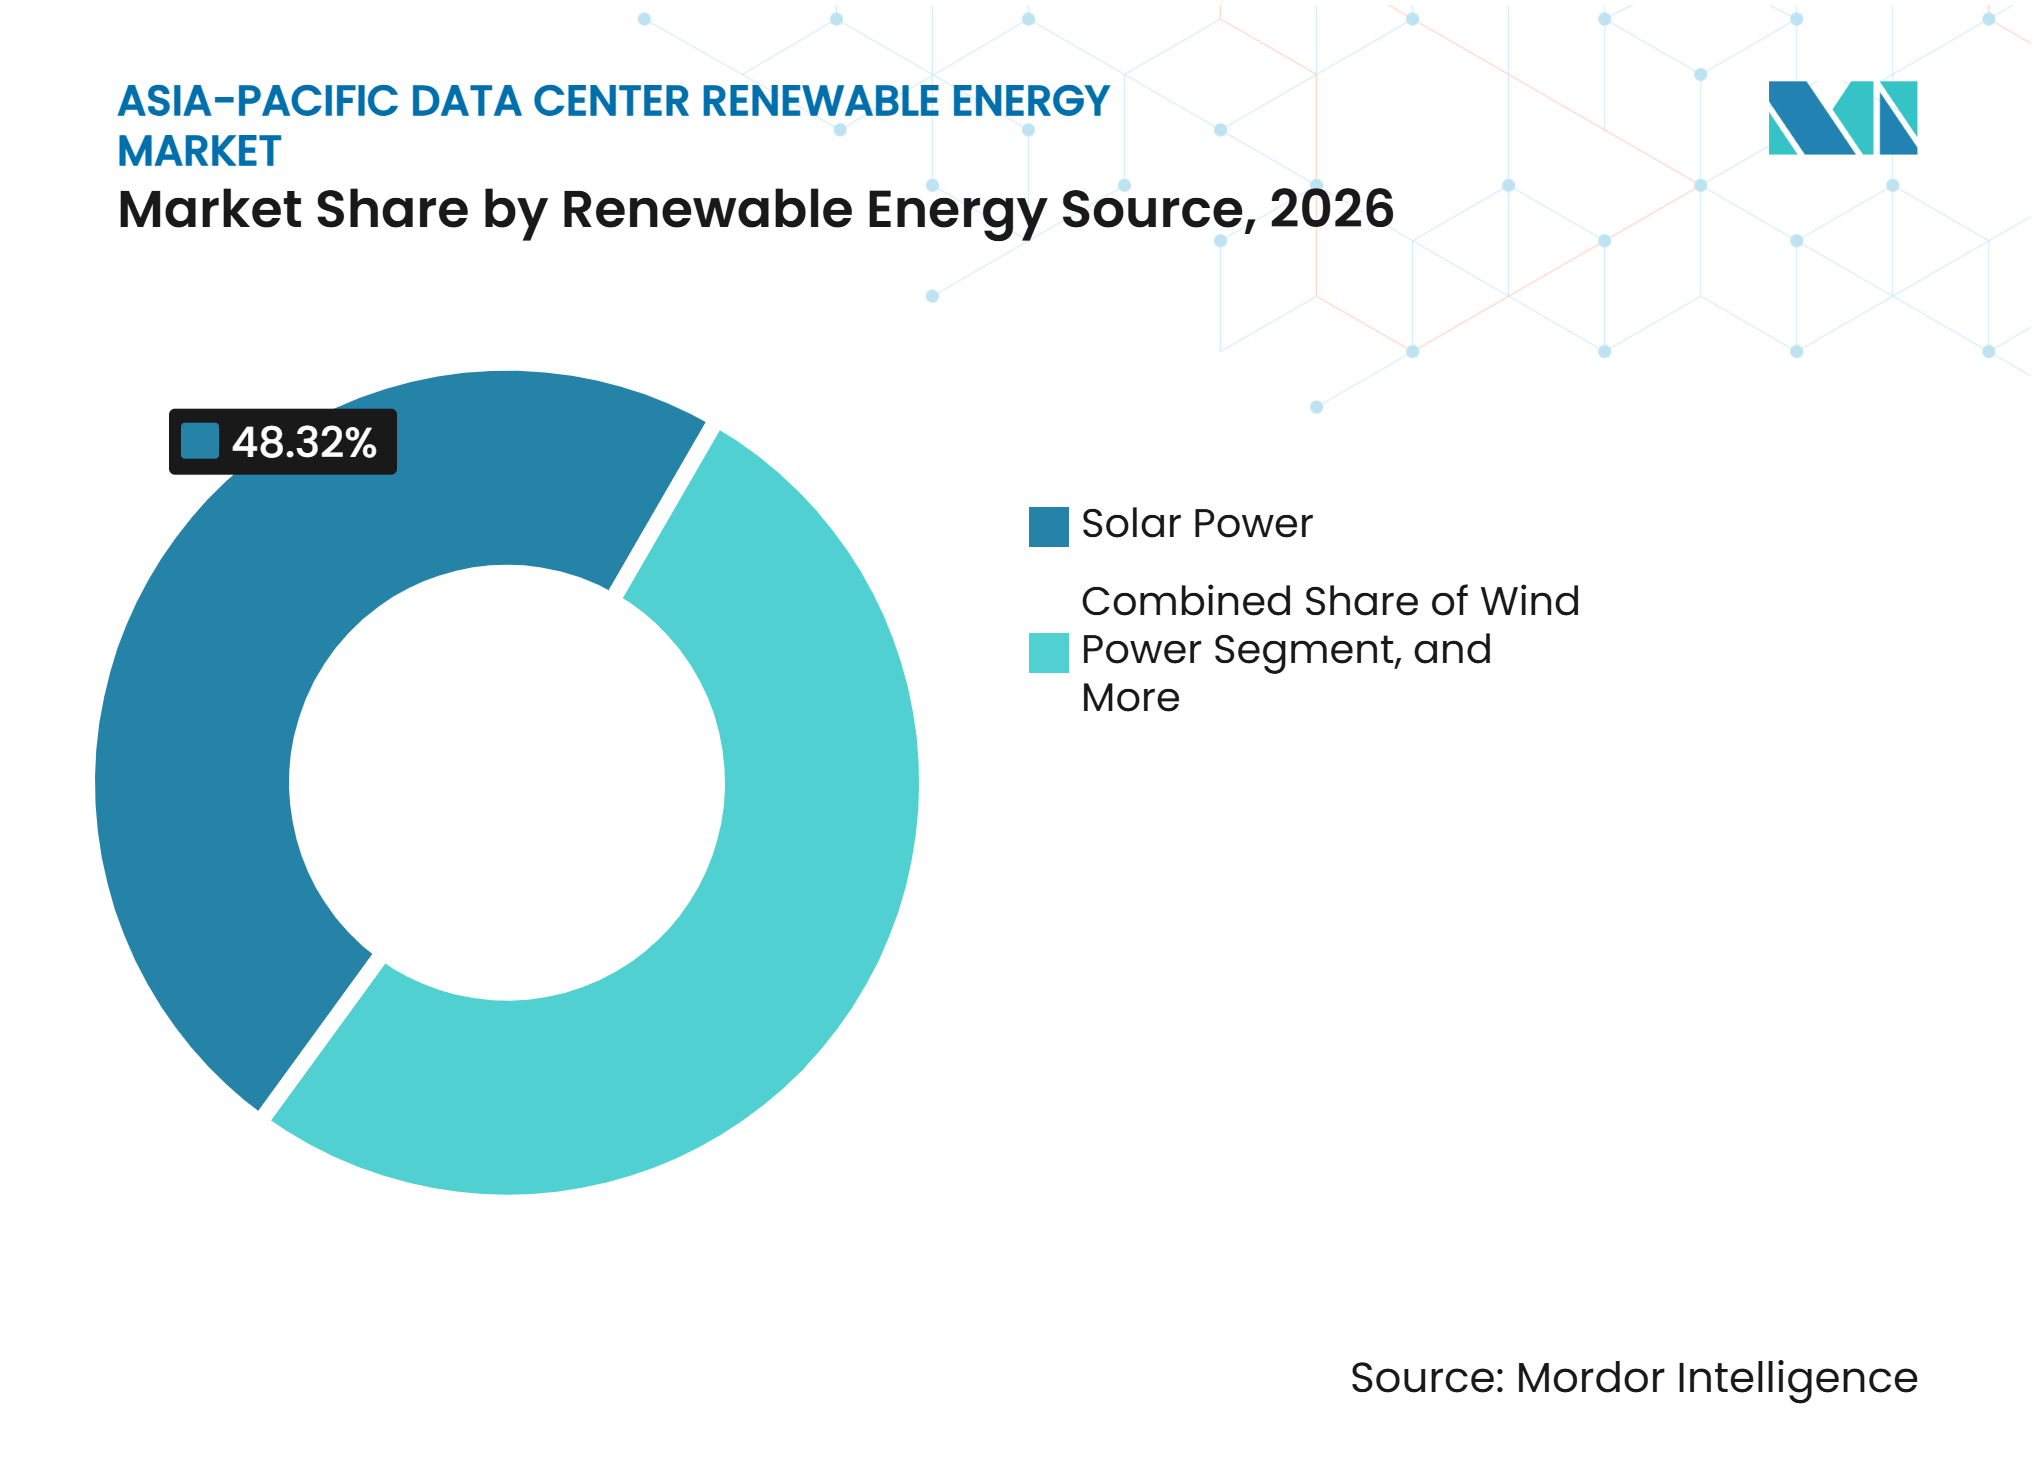
- Entre las fuentes de energía renovable, la energía solar representó el 48,31% de la participación del mercado de energía renovable para centros de datos en Asia-Pacífico en 2026.
- Por modelo de adquisición, los acuerdos de compra de energía virtuales y financieros tuvieron una participación de mercado del 34,52% en 2026 y se proyecta que se expandan a un CAGR del 20,38% hasta 2032.
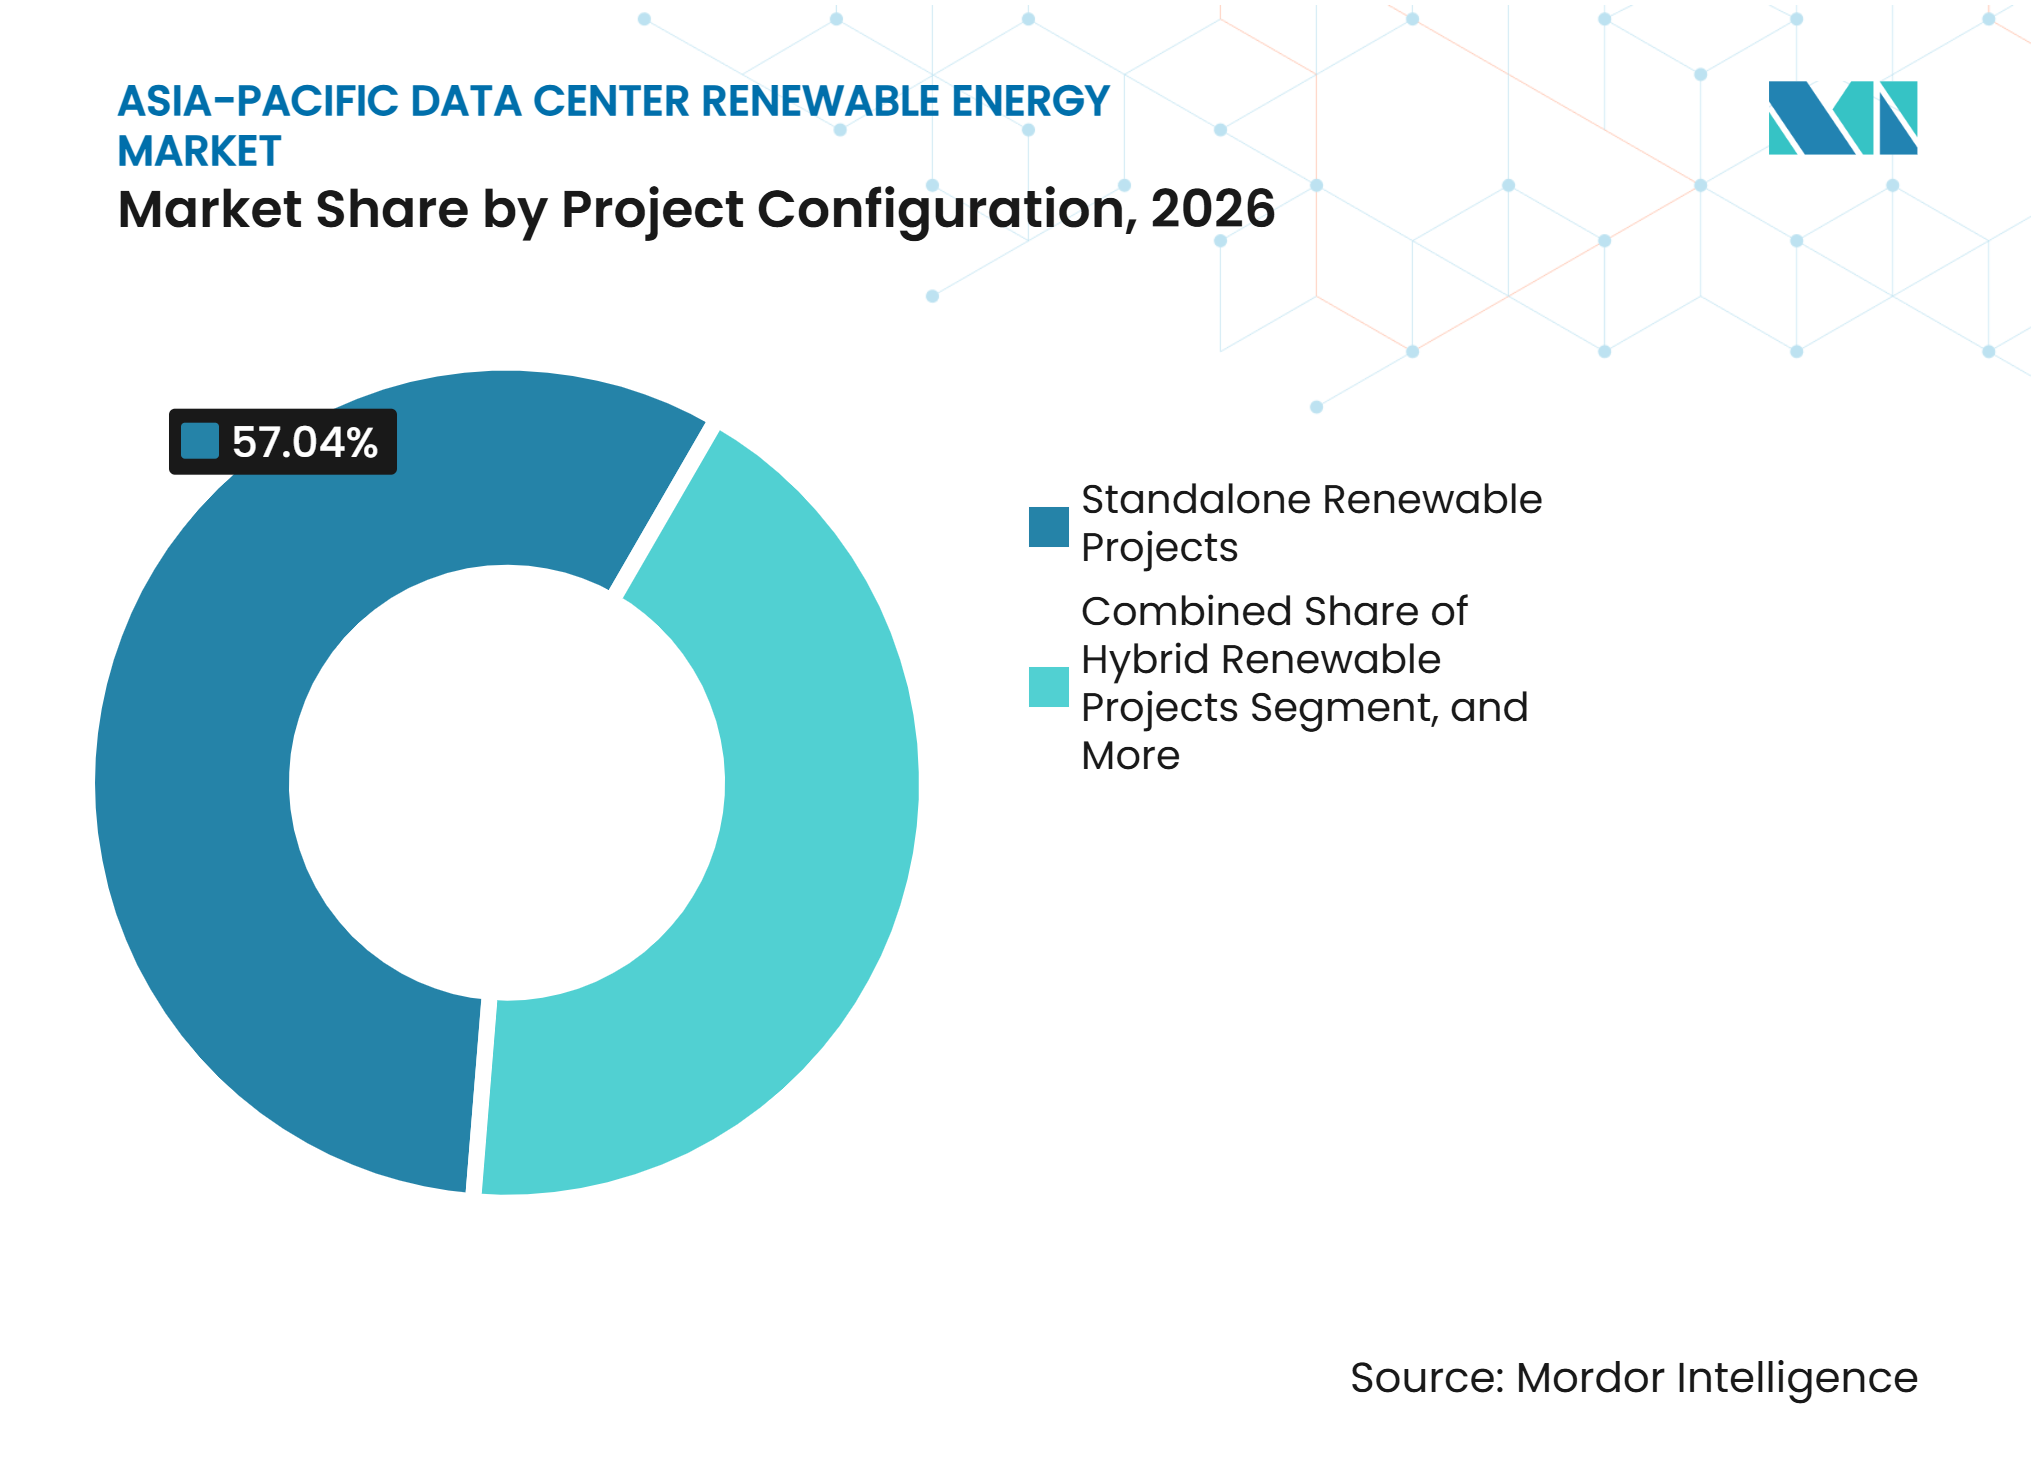
- Por configuración de proyecto, los proyectos renovables independientes tuvieron una participación de mercado del 57,04% en el mercado de energía renovable para centros de datos en Asia-Pacífico en 2026, mientras que se proyecta que los proyectos habilitados con almacenamiento en baterías se expandan a un CAGR del 20,07% hasta 2032.
- Por duración del contrato, los contratos a largo plazo tuvieron una participación de mercado del 54,63% en 2026, y se espera que el segmento alcance un c
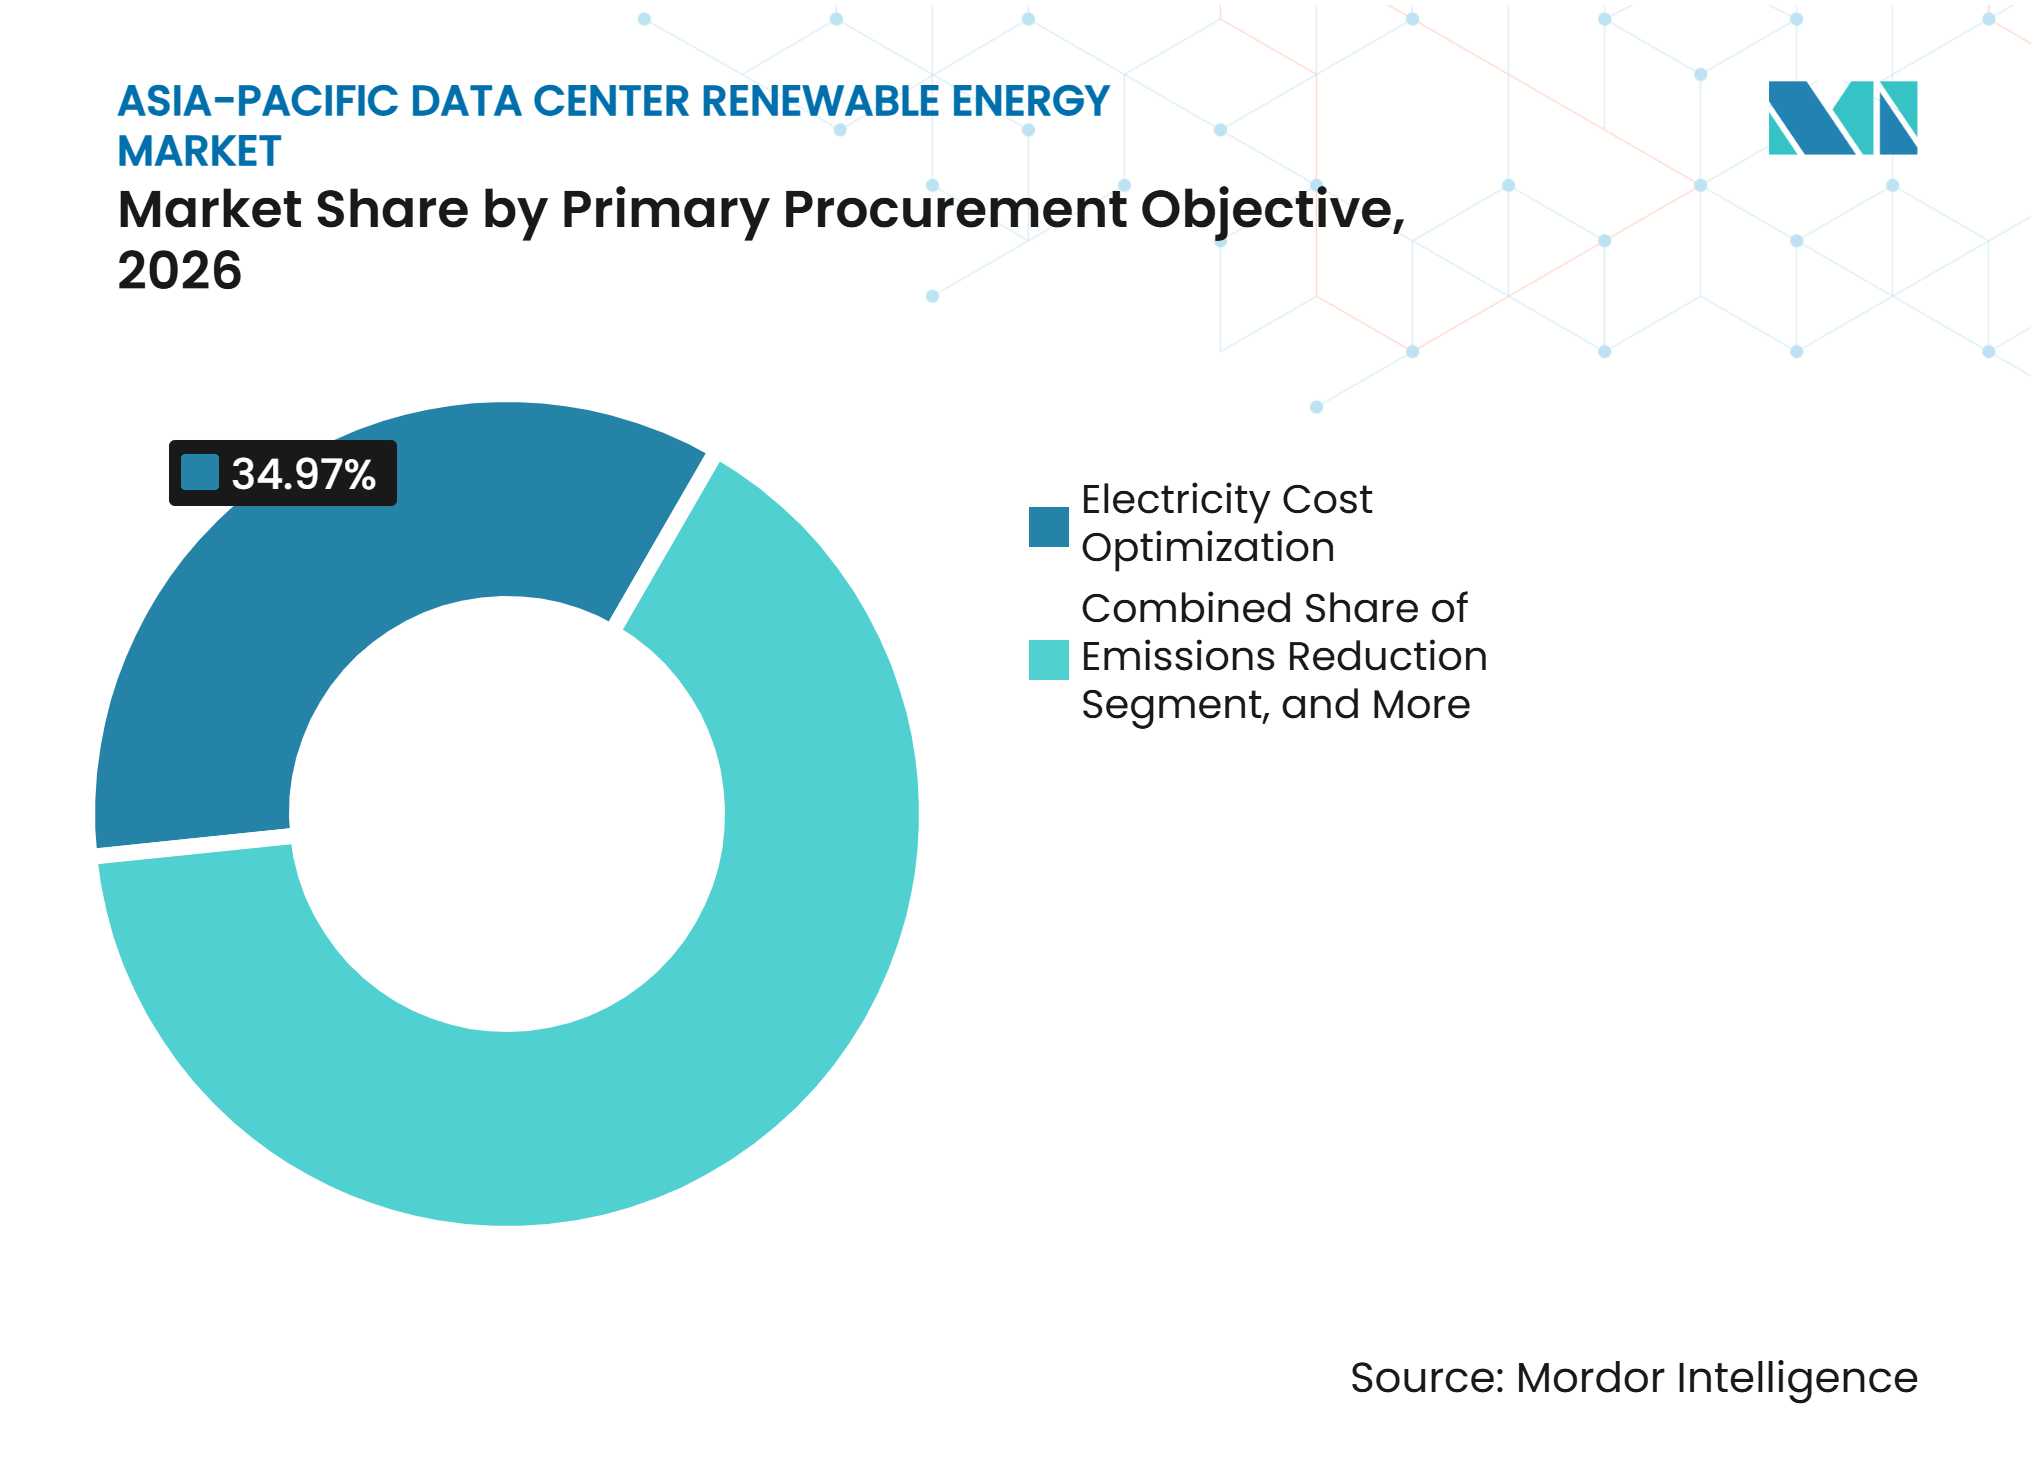
- Por objetivo principal de adquisición, la optimización del costo de electricidad tuvo una participación de mercado del 34,97% en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a un CAGR del 20,29% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala tuvieron una participación de mercado del 48,24% en 2026.
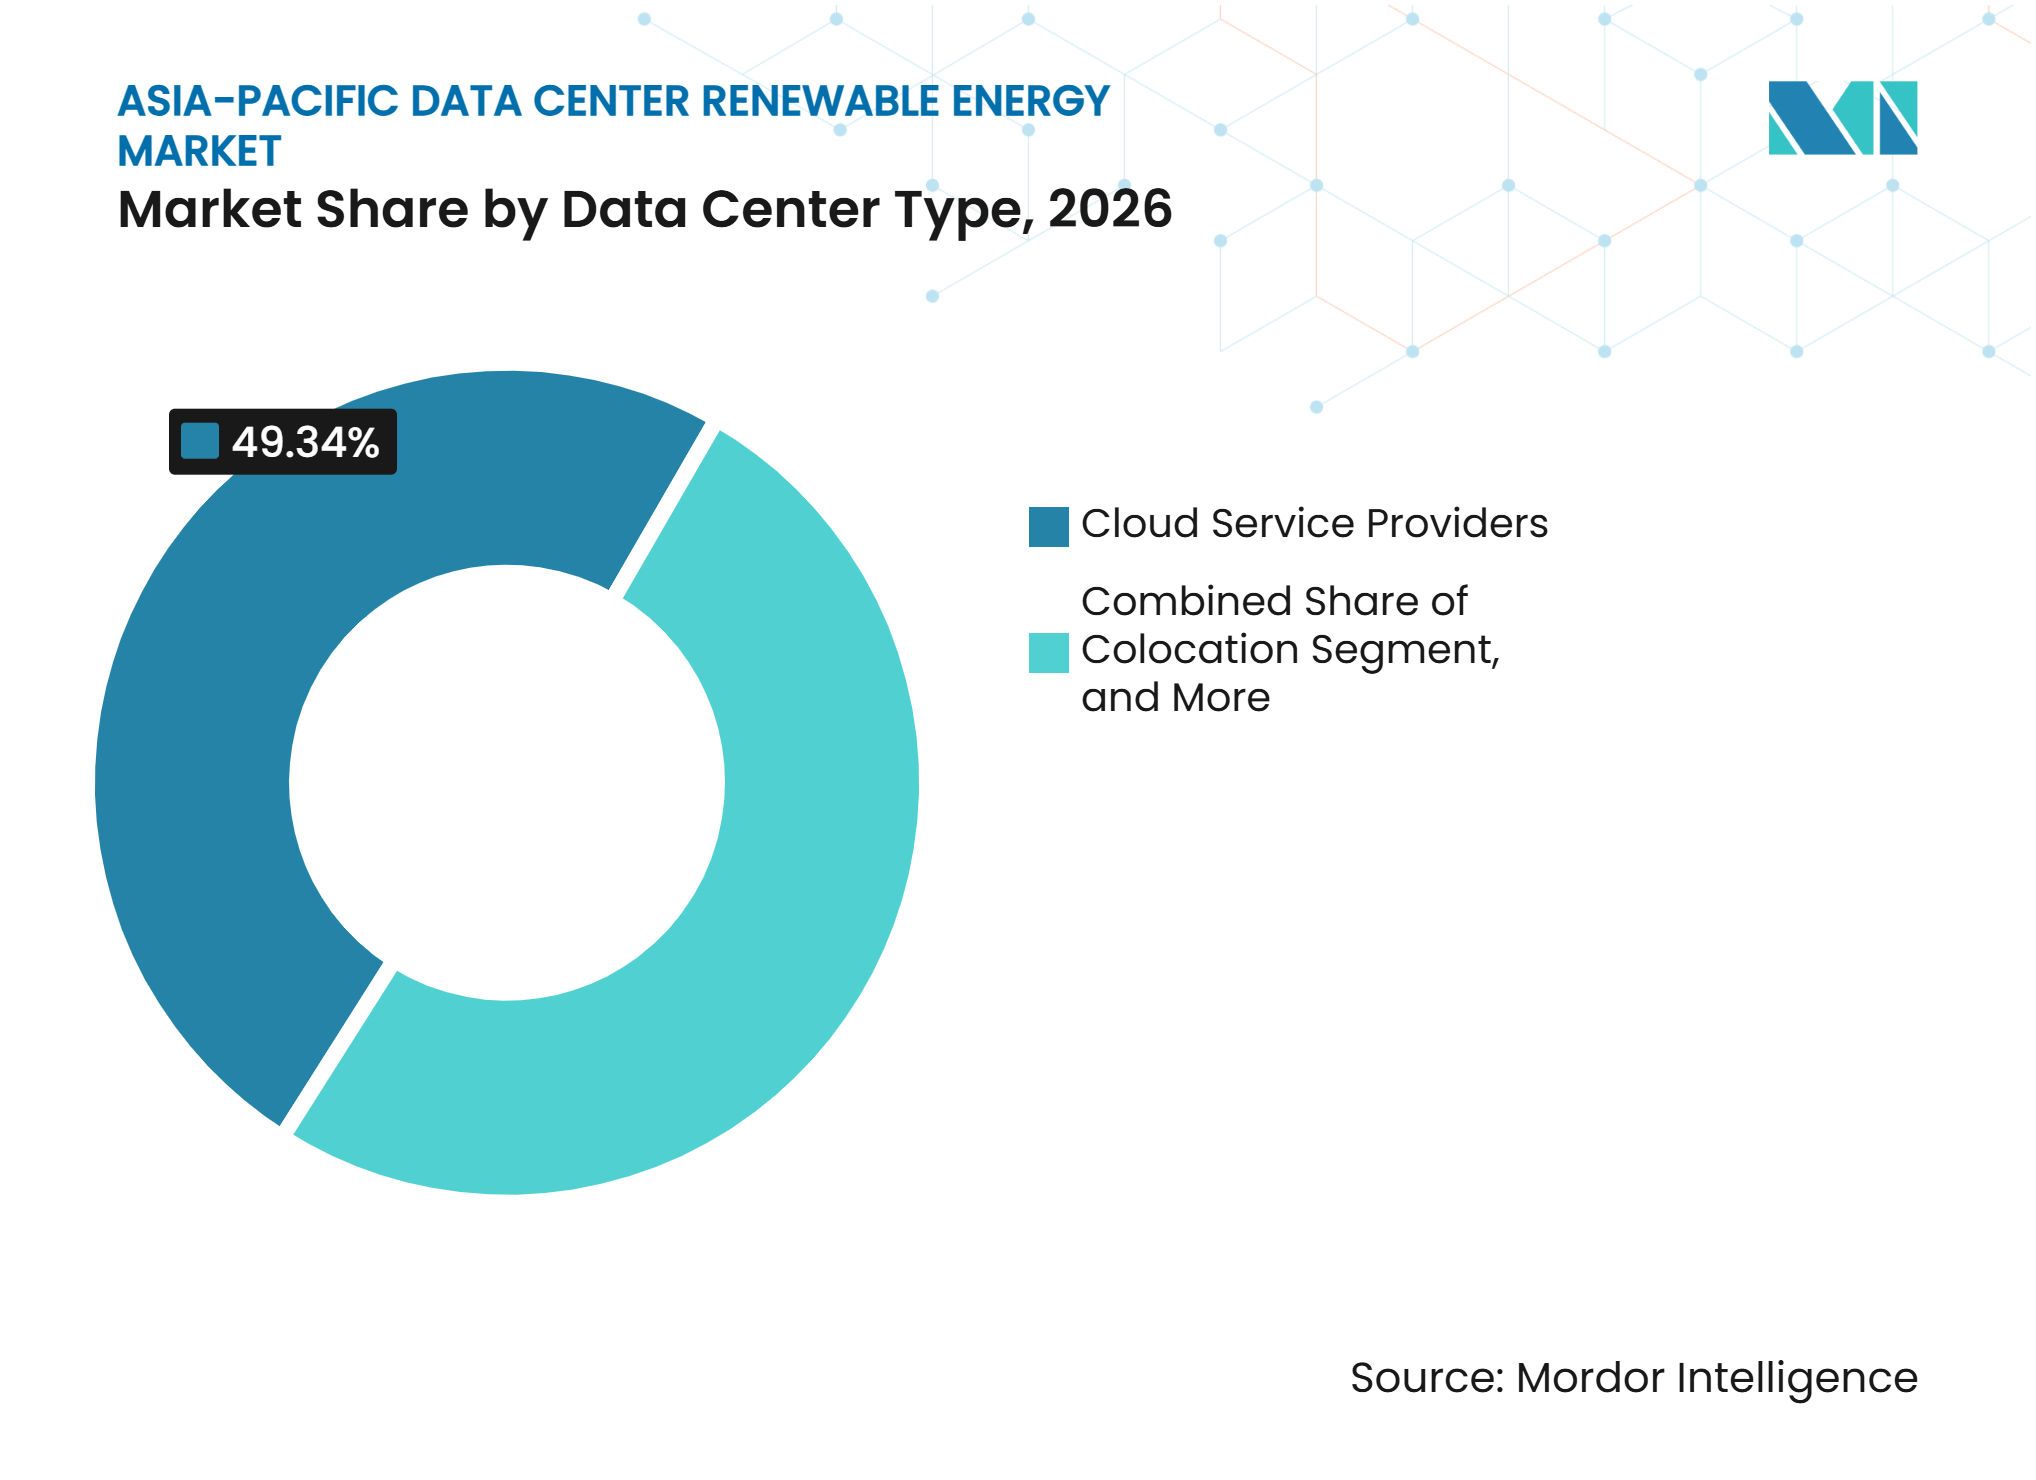
- Por tipo de centro de datos, los proveedores de servicios en la nube tuvieron una participación de mercado del 49,34% en 2026 en el mercado de energía renovable para centros de datos en Asia-Pacífico y se proyecta que se expandan a un CAGR del 20,17% hasta 2032.
- Por geografía, China tuvo una participación de mercado del 37,69% en 2026, mientras que se proyecta que India se expanda a un CAGR del 20,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas de Trabajo de Inteligencia Artificial y Alta Densidad que Aumentan la Demanda de Energía Renovable | +4.2% | Global, concentrado en China, Japón, India, Australia y Malasia | Corto plazo (≤ 2 años) |
| Expansión de Capacidad de Centros de Datos de Hiperescala y Coubicación | +3.5% | China, India, Malasia, Indonesia y Australia | Corto plazo (≤ 2 años) |
| Mandatos de Cero Emisiones Netas, Incentivos Verdes y Objetivos Corporativos | +2.8% | Global, con concentración temprana en China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Caída de los Costos Solares y Canalizaciones de Inversión Renovable | +2.3% | India, Sudeste Asiático, China y Australia | Mediano plazo (2-4 años) |
| Adquisición Transfronteriza de Energía Renovable para Centros Restringidos | +0.9% | Singapur, Corea del Sur, Malasia e Indonesia | Largo plazo (≥ 4 años) |
| Coubicación de Energía Respaldada por Renovables y Almacenamiento | +0.6% | Australia, Japón, India y Malasia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cargas de Trabajo de Inteligencia Artificial y Alta Densidad que Aumentan la Demanda de Energía Renovable
Las cargas de trabajo de inteligencia artificial están aumentando la demanda de electricidad debido a densidades de bastidor mucho más altas que en implementaciones de nube anteriores. La guía de la ASEAN espera que la densidad de potencia por bastidor aumente de 8 kW en 2021 a hasta 50 kW para 2027.[1] Este cambio convierte la adquisición de energía renovable en un asunto de planificación de capacidad más que únicamente una medida de sostenibilidad. La Agencia Internacional de Energía espera que las energías renovables satisfagan casi la mitad del crecimiento de la demanda de electricidad de los centros de datos a nivel mundial hasta 2035, añadiendo más de 450 TWh. Las cargas de entrenamiento pueden variar considerablemente con el tiempo, lo que refuerza el argumento a favor de contratos que puedan gestionar la variabilidad de volumen y precio. El mercado de energía renovable para centros de datos en Asia-Pacífico está, por tanto, viendo mayor interés en acuerdos de compra de energía virtuales y arreglos respaldados por almacenamiento.
Expansión de Capacidad de Centros de Datos de Hiperescala y Coubicación
Los grandes campus de centros de datos están creando una demanda de energía renovable que los proyectos individuales deben atender a escala. Microsoft informó que había contratado más de 34 GW de electricidad libre de carbono en 24 países para septiembre de 2025. Esta escala de adquisición afecta a los proveedores de coubicación porque los inquilinos de hiperescala esperan cada vez más una cobertura renovable documentada. Los proveedores sin estrategias de energía comparables corren el riesgo de perder clientes que tienen compromisos climáticos empresariales. Los contratos más grandes también pueden respaldar el financiamiento de proyectos y mejorar el caso comercial para nuevos activos de energía eólica, solar y de baterías. En consecuencia, el mercado de energía renovable para centros de datos en Asia-Pacífico vincula la adquisición de inquilinos más estrechamente con la ejecución de contratos de energía renovable.
Mandatos de Cero Emisiones Netas, Incentivos Verdes y Objetivos Corporativos de Energía Renovable
Los requisitos de política están reduciendo el tiempo disponible para que los operadores organicen el suministro de electricidad renovable. China exige que los nuevos centros de datos en los nodos concentradores nacionales consuman al menos el 80% de electricidad verde bajo sus pesos de responsabilidad de consumo de electricidad renovable de 2025. El 7.º Plan Estratégico de Energía de Japón posiciona el despliegue de energía renovable como parte de su transición energética a largo plazo e identifica la infraestructura digital como un área clave de demanda. Estos marcos alientan a los desarrolladores y operadores a considerar conjuntamente el suministro directo, los certificados y los acuerdos de compra de energía de larga duración. También favorecen las ubicaciones ricas en renovables cuando se planifican nuevas instalaciones. Las expectativas de cumplimiento pueden hacer que la disponibilidad de electricidad limpia sea tan importante como la conectividad de fibra y el acceso al terreno.
Caída de los Costos Solares y Canalizaciones de Inversión Renovable
Los menores costos solares están mejorando el caso para la adquisición a largo plazo en varios mercados regionales. India tenía más de 203 GW de capacidad renovable no hidroeléctrica para noviembre de 2025, lo que proporciona una base de suministro potencial más amplia para la adquisición corporativa. Los proyectos solares pueden desarrollarse más rápidamente que muchas otras tecnologías de generación y son adecuados tanto para estructuras en el sitio como fuera del sitio. El almacenamiento en baterías es cada vez más importante porque ayuda a convertir la producción diurna en energía que se ajusta más estrechamente a la demanda continua de los centros de datos. El marco CRESS de Malasia y la cartera planificada de energía solar y almacenamiento de Gamuda Energy y Gentari muestran cómo las ofertas de suministro se están adaptando a los requisitos de hiperescala. El mercado de energía renovable para centros de datos en Asia-Pacífico puede beneficiarse donde los desarrolladores asumen más del riesgo de curtailment y almacenamiento dentro de los contratos de energía firme.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Interconexión a la Red y Riesgo de Curtailment Renovable | -2.1% | Núcleo de Asia-Pacífico, con Malasia, Indonesia, Vietnam y Tailandia más afectados | Corto plazo (≤ 2 años) |
| Alto Costo Inicial de la Energía Renovable Firme | -1.4% | Global, más agudo en Japón, Corea del Sur y Singapur | Mediano plazo (2-4 años) |
| Terreno Limitado, Capacidad de Transmisión y Ubicación de Renovables Cerca de los Centros | -0.9% | Singapur, Corea del Sur y mercados costeros de alta densidad | Mediano plazo (2-4 años) |
| Fragmentación de Certificación, Adicionalidad y Seguimiento de Atributos | -0.5% | Núcleo de Asia-Pacífico, con repercusión en el Sudeste Asiático y el Sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión a la Red y Riesgo de Curtailment Renovable
El acceso a la red es la restricción física inmediata para la adquisición de energía limpia en varios centros de rápido desarrollo. La Administración Nacional de Energía informó que el proyecto Ulan Qab de China combina generación, red, carga y almacenamiento, lo que ilustra la necesidad de soluciones integradas donde las conexiones convencionales son inadecuadas.[2] La interconexión retrasada puede frenar tanto la nueva capacidad de centros de datos como los proyectos renovables destinados a servirla. Los desarrolladores pueden enfrentar incertidumbre sobre los derechos de despacho, la exposición al curtailment y el calendario de las mejoras de transmisión. Este entorno alienta a los operadores a buscar posiciones de capital o asociaciones directas con proveedores de energía. También otorga ventaja a las empresas de servicios públicos y desarrolladores establecidos cuando pueden asegurar capacidad y acuerdos de conexión con anticipación.
Alto Costo Inicial de la Energía Renovable Firme
El suministro renovable firme requiere más capital que un contrato solar o eólico intermitente porque se necesitan arreglos de almacenamiento, equilibrio y respaldo. La Corporación de Financiamiento de Energía Limpia de Australia estimó que se requerirían 3,2 GW de capacidad renovable adicional y 1,9 GW de almacenamiento en baterías para neutralizar el crecimiento de las emisiones de los centros de datos hasta 2035. Los operadores de hiperescala pueden comprometerse con contratos a largo plazo y financiar estructuras más complejas. Los operadores más pequeños de coubicación y empresariales a menudo tienen menos volumen de contrato y pueden depender de tarifas verdes a corto plazo o certificados. Estas opciones pueden respaldar los requisitos de informes, pero no siempre añaden nueva capacidad de generación. La brecha de costos puede ralentizar la adopción de la correspondencia 24/7 en ubicaciones con terreno costoso, capacidad de red limitada o reglas de adquisición restrictivas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
La Energía Solar Lidera Mientras las Necesidades de Despacho Amplían las Mezclas de SuministroLa energía solar tuvo el 48,31% de la participación del mercado de energía renovable para centros de datos en Asia-Pacífico en 2026. Su amplia disponibilidad, corto tiempo de construcción y economía competitiva respaldan su uso en los corredores de acceso abierto de India y los proyectos a escala de servicios públicos en Japón. La energía eólica es el siguiente recurso importante en China y Australia, donde puede complementar la producción solar y respaldar estructuras de acuerdos de compra de energía físicos o virtuales. La energía hidroeléctrica sigue siendo útil como suministro despachable en China y Malasia. La biomasa, el biogás y fuentes más nuevas como la energía eólica marina siguieron siendo partes más pequeñas de la mezcla de suministro en 2026.
La producción solar es más fuerte durante el día, mientras que los centros de datos requieren energía ininterrumpida, lo que crea una brecha de tiempo clara que se vuelve más evidente cuando los sistemas de inteligencia artificial funcionan más allá del horario comercial normal. Esto lleva a los operadores a combinar recursos renovables, almacenamiento y contratos con diferentes términos de entrega, en lugar de tratar los volúmenes renovables anuales como una medida completa de la calidad del suministro. La dirección de política de Japón respalda una cartera renovable más diversa en lugar de una dependencia exclusiva de la energía solar. El suministro geotérmico puede ser relevante donde los operadores necesitan una generación renovable más estable y donde las condiciones de los recursos locales permiten el desarrollo. La próxima etapa del segmento depende de si el almacenamiento y los servicios de red flexibles se vuelven lo suficientemente asequibles para una implementación más amplia en ubicaciones de centros de datos tanto establecidas como emergentes.



Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Virtuales se Expanden Donde la Entrega Física Está RestringidaLos acuerdos de compra de energía virtuales y financieros tuvieron una participación de mercado del 34,52% en 2026 y se proyecta que se expandan a un CAGR del 20,38% hasta 2032. Estos acuerdos permiten a los compradores contratar atributos renovables y liquidación financiera sin requerir que la electricidad viaje físicamente a la instalación. Esto es valioso en Japón y Corea del Sur, donde los territorios de servicio y las reglas de electricidad pueden limitar la entrega directa. La Asociación de Compradores de Energía Limpia identifica las estructuras de acuerdos de compra de energía corporativos como una vía para una adquisición más amplia de energía limpia en los mercados eléctricos de Asia-Pacífico. El acuerdo de 121 MW de Equinix con ENEOS Renewable Energy en Japón muestra cómo las estructuras virtuales pueden respaldar grandes compromisos en un mercado fragmentado.
La generación en el sitio tiene un papel limitado porque los grandes campus de centros de datos a menudo carecen de terreno suficiente y enfrentan restricciones en la capacidad cautiva. Los acuerdos de compra de energía físicos fuera del sitio siguen siendo centrales en Australia, India y Malasia, donde el acceso de terceros es más viable y los desarrolladores de proyectos pueden ofrecer estructuras contractuales directas. Las tarifas verdes de las empresas de servicios públicos ofrecen un punto de partida más sencillo para los operadores más pequeños que no pueden negociar un contrato bilateral complejo o asumir compromisos de volumen a largo plazo. El mercado de energía renovable para centros de datos en Asia-Pacífico continuará utilizando varios modelos porque la regulación eléctrica varía considerablemente por país, por territorio de servicios públicos y por las reglas que rigen la transferencia de atributos renovables. Los operadores también deben evaluar la calidad y credibilidad de los atributos adquiridos a través de cada arreglo.
Por Configuración de Proyecto:
Los Proyectos Integrados con Almacenamiento Ganan RelevanciaLos proyectos renovables independientes tuvieron el 57,04% de la participación de mercado en 2026 porque los activos solares y eólicos convencionales continúan teniendo la mayor base instalada. Ofrecen suministro renovable económico donde la flexibilidad de la red es suficiente, incluidas las provincias occidentales de China y las regiones solares de India. Los proyectos híbridos de energía eólica y solar pueden mejorar los patrones de producción y son cada vez más relevantes para los grandes compradores. La actividad de licitación híbrida de India ha creado una cartera que puede servir a los compradores de centros de datos. Los activos independientes aún proporcionan un punto de entrada práctico para muchos operadores.
Se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a un CAGR del 20,07% hasta 2032. Tales configuraciones abordan la brecha entre la generación intermitente y las cargas informáticas continuas al desplazar la electricidad a períodos de menor producción solar o eólica. El proyecto Ulan Qab de China combina energía eólica, solar y almacenamiento con la demanda de centros de datos a través de un modelo de conexión directa. El almacenamiento puede reducir la exposición al curtailment y proporcionar una entrega más confiable durante períodos de baja producción renovable, aunque su valor depende de las tarifas locales y las reglas de despacho. Una implementación más amplia dependerá de la economía de las baterías, los permisos de interconexión y las estructuras contractuales que asignen el riesgo de rendimiento de manera justa entre los desarrolladores y los compradores de centros de datos.

Por Duración del Contrato:
Los Acuerdos de Compra de Energía a Largo Plazo Respaldan el Financiamiento de Nuevos ProyectosLos contratos a largo plazo tuvieron el 54,63% de la participación de mercado en 2026. Los desarrolladores de energía renovable necesitan compromisos de adquisición duraderos y solventes para asegurar el financiamiento de nuevos activos. Los períodos de contrato de 15 a 21 años son comunes cuando los compradores desean nueva capacidad para satisfacer las expectativas de adicionalidad. El acuerdo de compra de energía virtual japonés a 15 años de Equinix y el arreglo a 21 años de DayOne en Malasia demuestran esta lógica de financiamiento. Los períodos largos también proporcionan mayor visibilidad sobre los precios futuros de la energía.
Los contratos a mediano plazo son útiles donde las reglas de acuerdos de compra de energía corporativos aún se están desarrollando y los compradores requieren tiempo para comprender el efecto de las nuevas reglas de acceso en los costos de energía. El proceso de consulta de acuerdos de compra de energía directos de Tailandia es un ejemplo de un mercado donde las opciones contractuales están evolucionando. Los certificados a corto plazo y las suscripciones de tarifas verdes siguen siendo relevantes para los operadores que necesitan apoyo de cumplimiento sin compromisos de proyectos a largo plazo, especialmente donde el suministro disponible es limitado. Los contratos largos pueden crear obligaciones si los pronósticos de demanda o las regulaciones cambian, por lo que los compradores deben evaluar la flexibilidad junto con la certeza de precios. Su adopción continua depende de si los compradores valoran más la seguridad del suministro y la nueva capacidad que la flexibilidad de los arreglos más cortos.
Por Objetivo Principal de Adquisición:
Los Requisitos de Correspondencia Aumentan la Complejidad de la CarteraLa optimización del costo de electricidad tuvo el 34,97% de la participación de mercado en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a un CAGR del 20,29% hasta 2032. Los ahorros de costos siguen siendo importantes en India y el Sudeste Asiático, donde los acuerdos de compra de energía solar pueden compararse favorablemente con las tarifas de red comerciales. La correspondencia renovable refleja un objetivo más exigente porque considera si la generación limpia se alinea con el consumo en tiempo y geografía. La reducción de emisiones sigue siendo esencial para los operadores que informan emisiones de Alcance 2. La seguridad del suministro a largo plazo también se está volviendo más importante en ubicaciones con restricciones de red.
Los operadores comúnmente combinan varios instrumentos en lugar de seleccionar un único método de adquisición porque ningún contrato puede satisfacer de manera consistente las necesidades de costo, informes, confiabilidad y adicionalidad en múltiples sitios. ST Telemedia Global Data Centres informó que su cartera en India utilizó acuerdos de compra de energía cautivos, acuerdos de compra de energía de terceros, tarifas verdes de servicios públicos y certificados de atributos de energía para alcanzar el 70% de energía renovable en 2025. Este enfoque puede gestionar objetivos diversos en instalaciones y perfiles de carga, incluidas las necesidades de sitios en diferentes etapas de desarrollo. También aumenta la necesidad de capacidades de adquisición, verificación y gestión de contratos. Es probable que el mercado de energía renovable para centros de datos en Asia-Pacífico otorgue mayor valor a las herramientas que verifican la fuente, el momento y la ubicación de la energía contratada.
Por Tamaño del Centro de Datos:
Los Compradores de Hiperescala Establecen los Términos de AdquisiciónLas instalaciones de hiperescala tuvieron el 48,24% de la participación de mercado en 2026. Su gran demanda de energía les permite negociar acuerdos de compra de energía plurianuales, relacionarse directamente con los desarrolladores y, en ocasiones, participar en la propiedad de proyectos. Estos compradores también pueden asegurar condiciones favorables de conexión y suministro en mercados competitivos porque los desarrolladores pueden planificar contra una carga sustancial y relativamente predecible. Sus contratos pueden establecer puntos de referencia de precio y duración para otros operadores e influir en la capacidad renovable que alcanza el cierre financiero. Las instalaciones medianas y grandes enfrentan presión para fortalecer los programas renovables cuando atienden a inquilinos de hiperescala.
Los sitios más pequeños a menudo dependen de productos verdes de servicios públicos y certificados renovables porque no pueden ofrecer el volumen requerido para acuerdos de compra de energía bilaterales a escala de proyecto. Esto puede proporcionar una ruta de menor complejidad hacia las reclamaciones renovables, pero puede no respaldar el desarrollo de nueva generación ni proporcionar el mismo grado de certeza de precios a largo plazo. En noviembre de 2025, CtrlS y NTPC Green Energy firmaron un memorando de entendimiento centrado en hasta 2 GW de proyectos renovables, lo que subraya la escala de la demanda concentrada entre los grandes compradores. Tales arreglos pueden reducir el conjunto de capacidad fácilmente disponible para los clientes más pequeños. Los modelos de agregación podrían ayudar a los operadores más pequeños a asegurar mejores condiciones con el tiempo al consolidar cargas separadas en un paquete de compra más creíble.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Lideran, los Proveedores de Coubicación se AdaptanLos proveedores de servicios en la nube tuvieron el 49,34% de la participación de mercado en 2026 y se proyecta que se expandan a un CAGR del 20,17% hasta 2032. Sus objetivos corporativos de energía renovable y su alta demanda de electricidad les permiten comprometerse con capacidad a una escala que respalda nuevos proyectos, a menudo en múltiples ubicaciones y estructuras contractuales. Microsoft ha declarado que contrató más de 34 GW de electricidad libre de carbono a nivel mundial. Estos proveedores a menudo trasladan las expectativas de energía limpia a los socios de coubicación, especialmente cuando necesitan reclamaciones renovables consistentes para las operaciones de clientes regionales. Los requisitos de los inquilinos, por tanto, afectan la inversión renovable en toda la cadena de suministro de centros de datos más amplia.
Los operadores de coubicación deben crear programas de compra a nivel de cartera porque su carga proviene de muchos clientes, cada uno con diferentes requisitos de duración, informes y confiabilidad. Equinix ha utilizado acuerdos de compra de energía virtuales en Japón y acuerdos físicos en India para respaldar la cobertura renovable en entornos regulatorios variados. Las instalaciones empresariales y de borde siguen siendo usuarios más pequeños de la adquisición renovable en 2026. Sin embargo, sus clientes enfrentan cada vez más requisitos de informes de cadena de suministro y pueden buscar evidencia de que los volúmenes renovables contratados son creíbles. Esto puede aumentar gradualmente la demanda de tarifas verdes creíbles, certificados y soluciones de acuerdos de compra de energía agregados, particularmente donde las instalaciones individuales son demasiado pequeñas para respaldar un proyecto renovable dedicado y necesitan una ruta compartida hacia un suministro de electricidad limpia más confiable y documentado.
Análisis Geográfico
China
China tuvo el 37,69% de la participación del mercado de energía renovable para centros de datos en Asia-Pacífico en 2026. Los centros de datos en los nodos concentradores nacionales deben utilizar al menos el 80% de electricidad verde bajo los pesos de responsabilidad de electricidad renovable de 2025. El programa Datos del Este, Computación del Oeste dirige las principales cargas de trabajo a áreas que incluyen Mongolia Interior, Ningxia y Gansu, donde los recursos renovables son más abundantes. Este enfoque puede acercar la demanda a los grandes recursos solares y eólicos. El proyecto de conexión directa de Ulan Qab entró en operación en julio de 2026 y combina componentes de fuente, red, carga y almacenamiento. Estas políticas favorecen los arreglos de energía integrados que reducen la dependencia de las estructuras convencionales de acuerdos de compra de energía. Las empresas de telecomunicaciones de propiedad estatal y los grandes proveedores de nube enfrentan fuertes incentivos regulatorios y de reputación para mantener las proporciones de electricidad verde.
India
Se proyecta que India se expanda a un CAGR del 20,78% hasta 2032. Su marco de acceso abierto, la economía solar y la creciente cartera de centros de datos respaldan una mayor adquisición corporativa. Digital Edge firmó un acuerdo de compra de energía solar de 83 MW para su campus de Navi Mumbai en febrero de 2026. STT GDC India y CleanMax ampliaron su asociación de capacidad híbrida a más de 130 MW en abril de 2026. La Comisión Central de Regulación de Electricidad y los reguladores estatales dan forma a las condiciones de acceso abierto utilizadas por las instalaciones en Bombay, Hyderabad, Chennai y Bengaluru. Las reglas difieren por estado, lo que dificulta la contratación en múltiples sitios. India sigue siendo atractiva porque los compradores pueden acceder a una base de desarrollo renovable profunda y estructurar proyectos en torno a cargas grandes y a largo plazo.
Japón, Australia, Corea del Sur, Malasia, Indonesia y Otros Mercados de Asia-Pacífico
Japón tiene un mercado activo de acuerdos de compra de energía virtuales, como lo evidencia el acuerdo de 121 MW de Equinix con ENEOS Renewable Energy en febrero de 2026.[3] Australia está expandiendo su base de centros de datos y necesita generación y almacenamiento adicionales para gestionar la carga de emisiones relacionada. La legislación de red de febrero de 2025 de Corea del Sur mejora el marco de política para un acceso renovable ampliado. El marco CRESS de Malasia respalda los arreglos bilaterales, incluido el contrato de suministro de energía renovable de DayOne con TNB Renewables. Indonesia, Tailandia, Filipinas y Vietnam siguen estando en etapas más tempranas de su desarrollo de acuerdos de compra de energía corporativos. Su oportunidad depende de reglas de conexión más claras, inversión en transmisión y métodos más sólidos para rastrear los atributos renovables. Las restricciones de terreno de Singapur hacen que la adquisición regional, el almacenamiento y las opciones de combustible bajo en carbono sean especialmente relevantes.
Panorama Competitivo
Concentración del Mercado
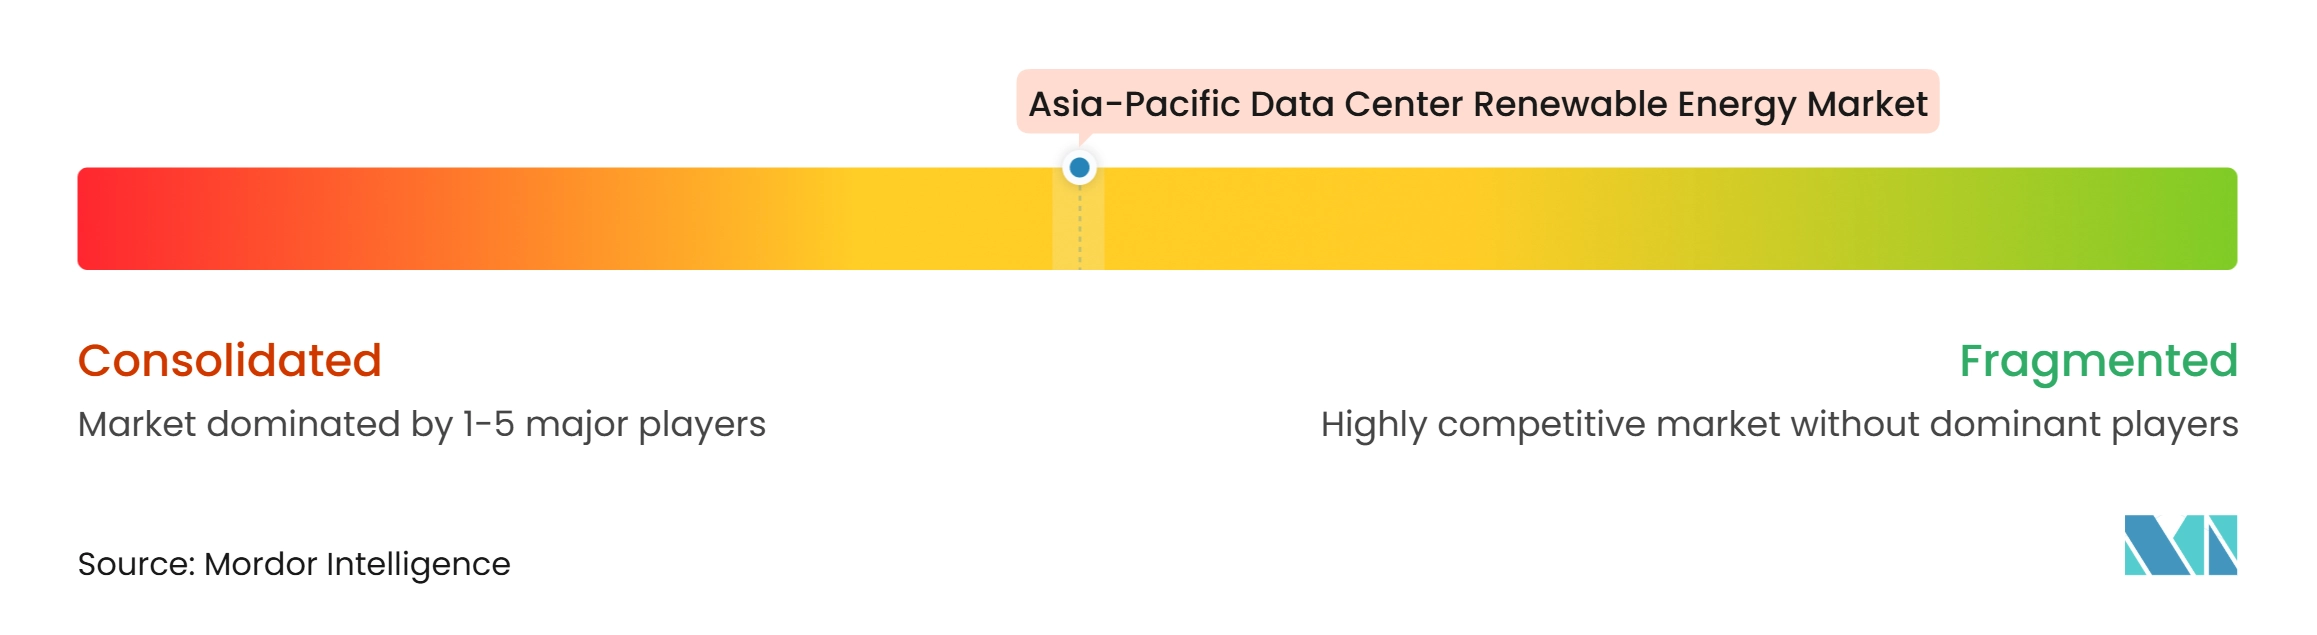
El mercado de energía renovable para centros de datos en Asia-Pacífico está moderadamente concentrado en volumen renovable contratado, pero sigue siendo fragmentado por la regulación nacional, las condiciones de la red y el acceso a desarrolladores locales. Los proveedores de nube de hiperescala tienen la escala de compra para firmar grandes contratos e influir en el desarrollo de proyectos. Las empresas de servicios públicos locales, los desarrolladores renovables y los asesores de acuerdos de compra de energía siguen siendo esenciales porque cada mercado tiene diferentes condiciones de entrega y cumplimiento. Los proveedores de coubicación están ampliando sus propios programas de adquisición para retener a los inquilinos con objetivos de cobertura renovable. El resultado es un mercado donde el tamaño por sí solo no garantiza la ejecución sin experiencia energética a nivel de país.
Equinix firmó un acuerdo de compra de energía virtual a 15 años por 121 MW de energía solar con ENEOS Renewable Energy en Japón durante febrero de 2026. Digital Edge firmó un acuerdo de compra de energía solar de 83 MW en India durante el mismo mes y tomó una participación minoritaria en proyectos relacionados. DayOne firmó un contrato de suministro bilateral a 21 años por hasta 500 MW con TNB Renewables bajo el marco CRESS de Malasia. Estos movimientos muestran que los operadores líderes están combinando adquisición a largo plazo, asociaciones de desarrollo local y, en algunos casos, participación accionaria. El suministro respaldado por almacenamiento y conectado directamente se está volviendo más importante a medida que los operadores buscan un mejor control sobre el riesgo de entrega.
La gestión digital de energía puede fortalecer la competitividad al mejorar los pronósticos de generación y hacer coincidir el suministro contratado con la demanda de las instalaciones. Microsoft ha descrito el uso de una plataforma basada en Azure para mejorar los pronósticos solares y eólicos y reducir los desequilibrios de la red. Keppel Data Centres y Huawei Technologies Co., Ltd. anunciaron una colaboración en soluciones de energía solar fotovoltaica y almacenamiento en baterías conectadas al Centro de Operaciones Nerve de Keppel en mayo de 2025. Ninguna evidencia de entrada proporciona una participación de mercado combinada de los principales actores, por lo que no se puede asignar una puntuación numérica de concentración de mercado sin crear una estimación sin respaldo. La posición competitiva de los principales participantes depende de si pueden asegurar energía limpia confiable, demostrar la calidad de los atributos y aplicar la oferta resultante en varios países.
Líderes de la Industria de Energía Renovable para Centros de Datos en Asia-Pacífico
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- Alibaba Cloud Computing Co., Ltd.
- Huawei Technologies Co., Ltd.
- China Telecom Corporation Limited
- China Mobile Limited
- GDS Services Limited
- ST Telemedia Global Data Centres
- Keppel Data Centres Holding Pte. Ltd.
- AirTrunk Operating Pty Ltd.
- NEXTDC Limited
- DayOne Data Centers
- BDx Data Centers
- Tenaga Nasional Berhad
- Sembcorp Industries Ltd.
- Gentari Sdn. Bhd.
- Trina Solar Co., Ltd.
- HEXA Renewables
- Banpu Public Company Limited
- Schneider Electric SE
- Eaton Corporation plc
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico
- Octubre de 2026: DayOne Data Centers firmó un Contrato de Suministro de Energía Bilateral a 21 años con TNB Renewables para asegurar hasta 500 MW de energía renovable respaldada por energía solar para sus campus en Malasia bajo el marco nacional CRESS, siendo la primera corporación en ejecutar un contrato de este tipo bajo CRESS y un punto de referencia comercial para la adquisición de energía renovable a gran escala para centros de datos en el Sudeste Asiático.
- Febrero de 2026: Digital Edge firmó un acuerdo de compra de energía solar de 83 MW con Hexa Climate Solutions para alimentar la primera fase de su campus de hiperescala listo para inteligencia artificial de 350 MW en Navi Mumbai. Se espera la entrega a partir de diciembre de 2026, con Digital Edge tomando una participación accionaria minoritaria en los proyectos renovables asociados.
- Febrero de 2026: Equinix firmó un acuerdo de compra de energía virtual a 15 años con ENEOS Renewable Energy Corporation por 121 MW de energía solar de la Planta de Energía Solar Mega de Sanda en la Prefectura de Hyogo, Japón, el mayor acuerdo de compra de energía virtual de una sola unidad en el sector de centros de datos de Japón, avanzando en la cobertura de energía renovable al 100% de Equinix en uno de los mercados de acuerdos de compra de energía más desafiantes de Asia.
- Noviembre de 2025: CtrlS Datacenters y NTPC Green Energy firmaron un memorando de entendimiento con el objetivo de desarrollar conjuntamente 2 GW o más de proyectos de energía renovable conectados a la red para suministrar energía renovable cautiva a la cartera de centros de datos de CtrlS en toda India.
Alcance del Informe del Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico
El Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico comprende soluciones de generación, adquisición y suministro de electricidad renovable diseñadas para satisfacer las crecientes necesidades energéticas de los centros de datos en toda la región. Incluye electricidad renovable derivada de fuentes solares, eólicas, hidroeléctricas, geotérmicas, de biomasa y biogás, obtenida a través de sistemas de energía renovable en el sitio o mecanismos de adquisición de terceros, como acuerdos de compra de energía físicos fuera del sitio, acuerdos de compra de energía virtuales o financieros, programas de energía verde de servicios públicos, certificados de energía renovable y Garantías de Origen.
El Informe del Mercado de Energía Renovable para Centros de Datos en Asia-Pacífico está segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás, y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Servicios Públicos, y Certificados de Energía Renovable y Garantías de Origen), Configuración de Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento en Baterías, y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable y Seguridad del Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde), y Geografía (China, India, Japón, Australia, Corea del Sur, Malasia, Corea del Sur, Malasia, Indonesia, Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento en Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad del Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| China |
| India |
| Japón |
| Australia |
| Corea del Sur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Fuente de Energía Renovable | Energía Solar |
| Energía Eólica | |
| Energía Hidroeléctrica | |
| Energía Geotérmica | |
| Energía de Biomasa y Biogás | |
| Otras Fuentes Renovables | |
| Por Modelo de Adquisición | Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | |
| Acuerdos de Compra de Energía Virtuales o Financieros | |
| Programas de Energía Verde de Servicios Públicos | |
| Certificados de Energía Renovable y Garantías de Origen | |
| Por Configuración de Proyecto | Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos | |
| Proyectos Renovables con Almacenamiento en Baterías | |
| Proyectos Renovables con Otras Soluciones de Firmeza | |
| Por Duración del Contrato | Contratos a Corto Plazo |
| Contratos a Mediano Plazo | |
| Contratos a Largo Plazo | |
| Por Objetivo Principal de Adquisición | Optimización del Costo de Electricidad |
| Reducción de Emisiones | |
| Correspondencia de Energía Renovable | |
| Seguridad del Suministro a Largo Plazo | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos en Asia-Pacífico?
El tamaño del mercado de energía renovable para centros de datos en Asia-Pacífico se proyecta en 6,74 mil millones de USD en 2026, 8,42 mil millones de USD en 2027 y 20,34 mil millones de USD para 2032. El pronóstico cubre un período en el que la adquisición renovable se vincula más estrechamente con la nueva capacidad de centros de datos, las cargas de trabajo de inteligencia artificial, el acceso a la red y la disponibilidad de contratos de energía de larga duración que pueden respaldar el desarrollo de proyectos.
¿Qué CAGR se pronostica para la energía renovable utilizada por los centros de datos en Asia-Pacífico?
El pronóstico indica un CAGR del 19,29% entre 2027 y 2032. Esta expansión está respaldada por mayores cargas informáticas, requisitos de política, opciones de suministro renovable más amplias y contratos de energía corporativos a largo plazo, aunque las restricciones de transmisión y el costo del suministro respaldado por almacenamiento pueden retrasar la implementación en algunas ubicaciones.
¿Qué fuente renovable tiene el mayor papel en la adquisición de los centros de datos?
La energía solar tuvo una participación del 48,31% en 2026 porque es ampliamente desplegable y competitiva en costos. Su perfil de generación diurna aumenta la necesidad de baterías, carteras de suministro mixto y contratos que gestionen la demanda continua de las instalaciones, particularmente cuando los operadores buscan una cobertura renovable confiable en lugar de únicamente certificados renovables.
¿Por qué son importantes los acuerdos de compra de energía virtuales para los operadores de centros de datos?
Permiten la liquidación financiera y la adquisición de atributos renovables donde la entrega física directa está limitada por las reglas del mercado eléctrico. Esto los hace particularmente útiles en jurisdicciones con áreas de servicio fragmentadas o acceso restringido de terceros, al tiempo que permiten a los operadores respaldar proyectos renovables más allá del área de red donde una instalación consume electricidad.
¿Qué país tiene la expansión pronosticada más rápida en este sector?
Se proyecta que India se expanda a un CAGR del 20,78% hasta 2032, respaldada por la economía solar y las opciones de adquisición de acceso abierto. Su base de desarrollo renovable, la creciente adquisición corporativa y los grandes proyectos de centros de datos respaldan la actividad de acuerdos de compra de energía, aunque las reglas a nivel estatal, los procesos de interconexión y los cargos diferenciados aún añaden complejidad para los operadores con múltiples sitios.
¿Qué limita el cambio hacia la energía renovable 24/7 para los centros de datos?
Los retrasos en la interconexión a la red, las restricciones de transmisión y el mayor costo del suministro renovable respaldado por almacenamiento siguen siendo barreras importantes. Estos factores pueden retrasar la entrega de proyectos, restringir la capacidad cerca de los principales centros de demanda y dificultar la correspondencia horaria integral para los compradores más pequeños que no tienen la escala de compra de un operador de hiperescala en la región de Asia-Pacífico