
Marktgröße und Marktanteil des Marktes für erneuerbare Energien in asiatisch-pazifischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.74 Milliarden US-Dollar |
| Marktgröße (2027) | 8.42 Milliarden US-Dollar |
| Marktgröße (2032) | 20.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in asiatisch-pazifischen Rechenzentren von Mordor Intelligence
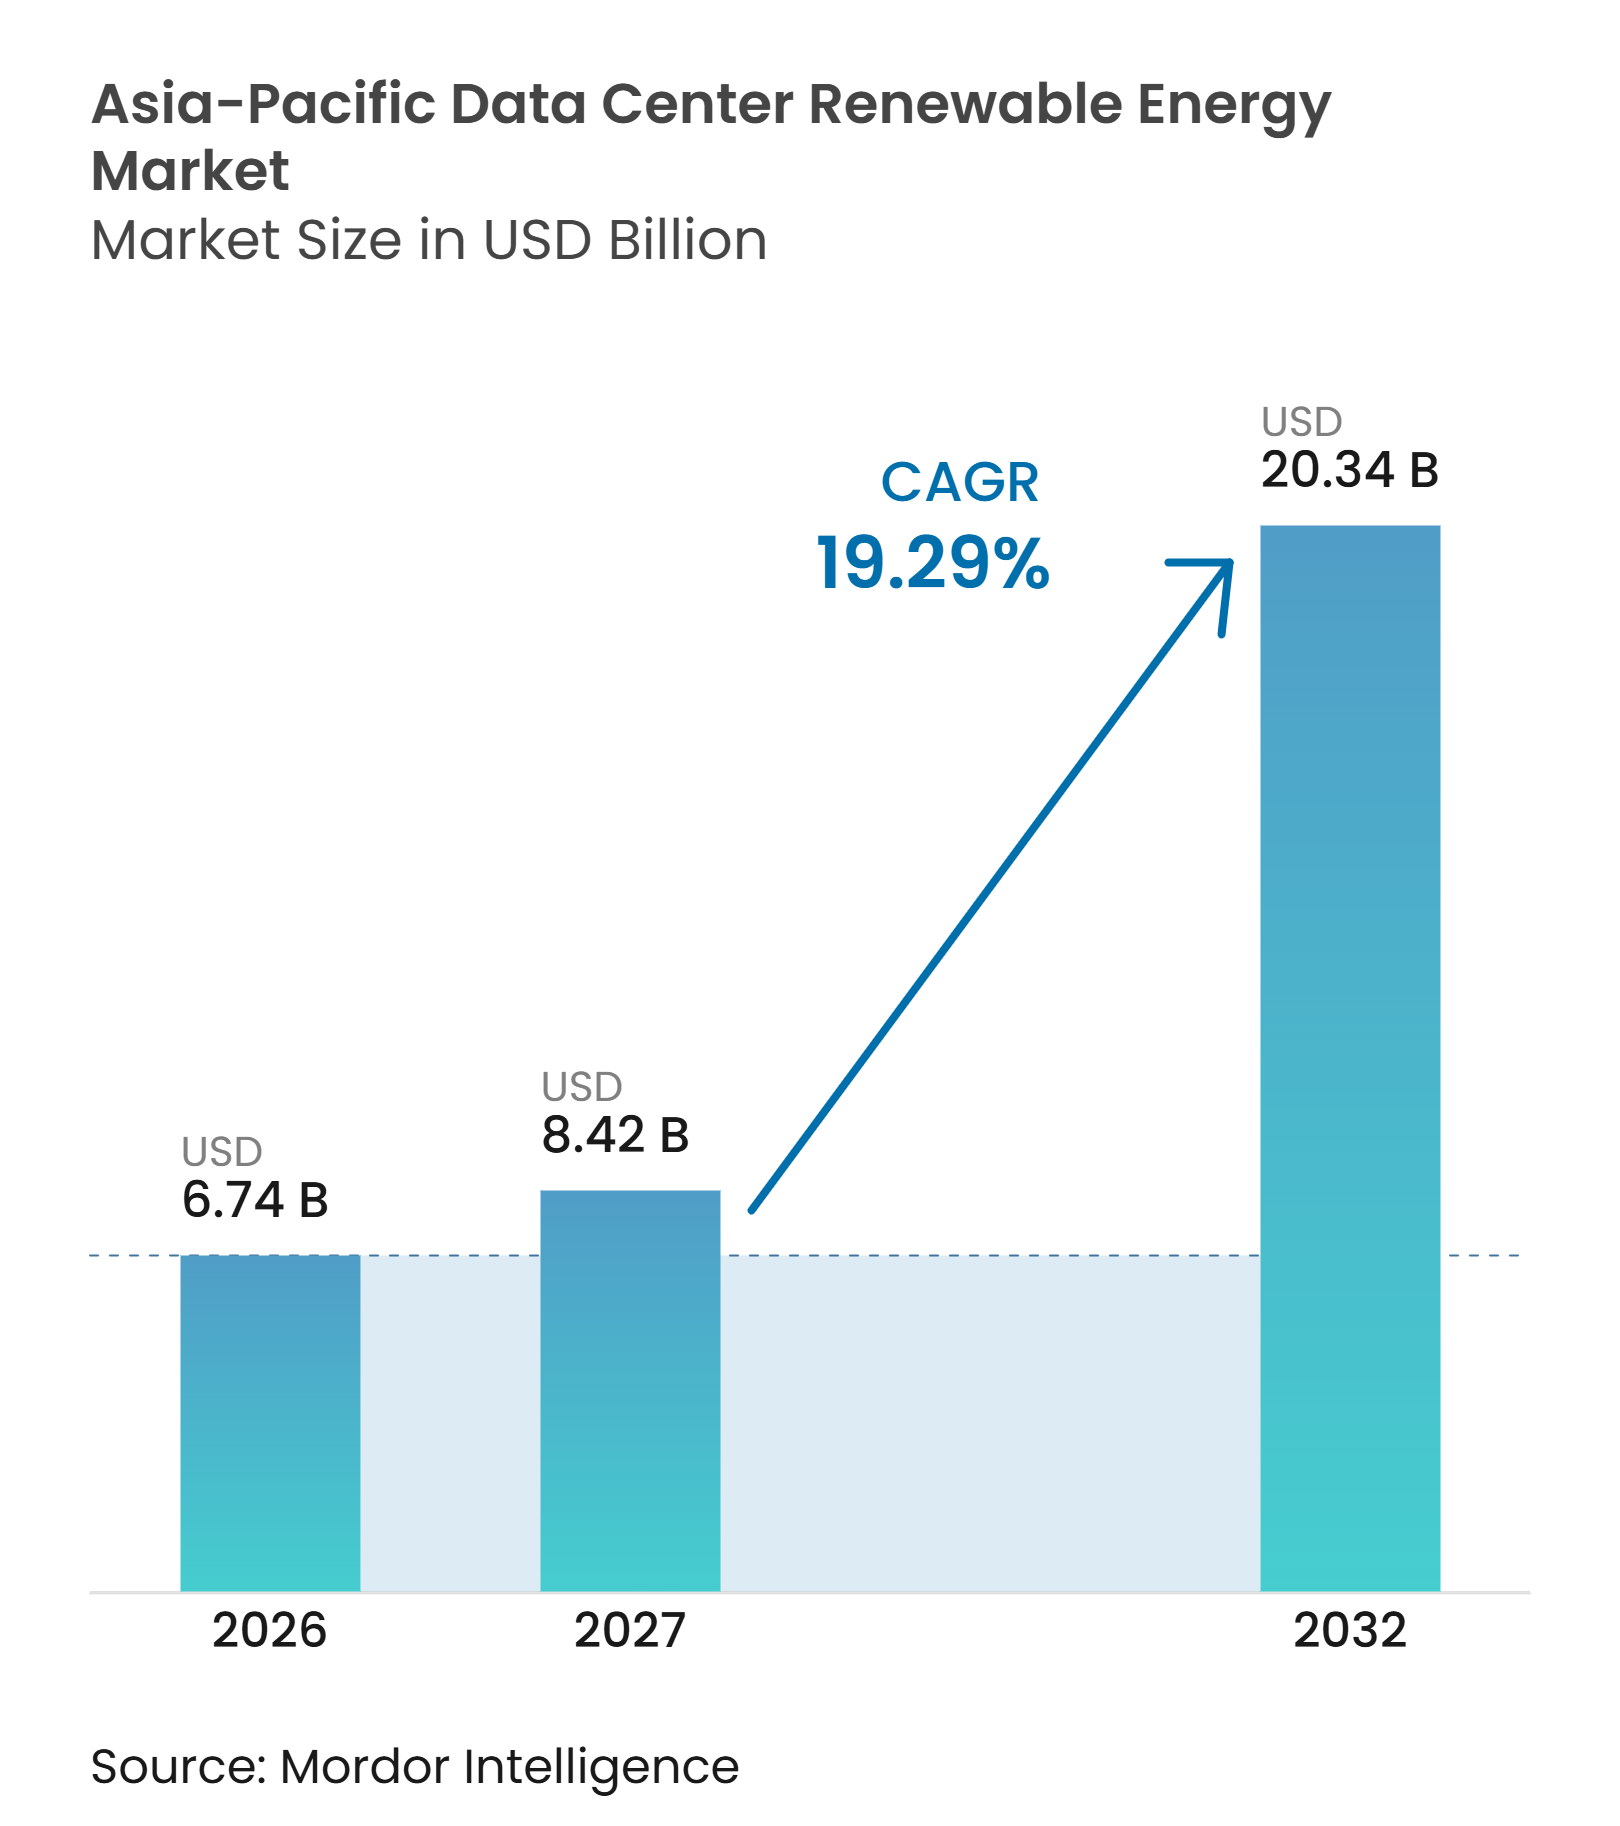
Die Marktgröße des Marktes für erneuerbare Energien in asiatisch-pazifischen Rechenzentren soll von 6,74 Milliarden USD im Jahr 2026 und 8,42 Milliarden USD im Jahr 2027 auf 20,34 Milliarden USD bis 2032 wachsen, mit einer CAGR von 19,29 % zwischen 2027 und 2032. Das Volumen soll von 96.286 GWh im Jahr 2026 und 120.286 GWh im Jahr 2027 auf 269.100 GWh bis 2032 steigen, mit einer CAGR von 17,41 %. Die steigende Nachfrage nach KI-Training und -Inferenz erhöht die Leistungsdichte und macht zuverlässigen sauberen Strom zu einem zentralen Faktor bei der Standortwahl. Der Strombedarf wächst in den wichtigsten regionalen Rechenzentrumszentren schneller als das Angebot an erneuerbaren Energien, was den Wert langfristiger Stromverträge und direkter Versorgungsvereinbarungen erhöht. Betreiber gehen über freiwillige Nachhaltigkeitsverpflichtungen hinaus, da Mieter, Investoren und Regulierungsbehörden zunehmend nachweisbare Abdeckung durch erneuerbare Energien fordern. Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren profitiert von sinkenden Solarkosten, erweiterten Beschaffungsoptionen für Unternehmen und neuen Speicherprojekten, obwohl Verzögerungen beim Netzanschluss, Flächenengpässe und die Kosten für gesicherte Stromversorgung weiterhin wesentliche Einschränkungen bei der Projektdurchführung darstellen.
Wichtigste Erkenntnisse des Berichts
- Unter den erneuerbaren Energiequellen entfiel im Jahr 2026 ein Marktanteil von 48,31 % auf Solarenergie im Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren.
- Nach Beschaffungsmodell hielten virtuelle und finanzielle Stromabnahmeverträge im Jahr 2026 einen Marktanteil von 34,52 % und sollen bis 2032 mit einer CAGR von 20,38 % wachsen.
- Nach Projektkonfiguration hielten eigenständige Projekte für erneuerbare Energien im Jahr 2026 einen Marktanteil von 57,04 % im Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren, während Projekte mit Batteriespeicher bis 2032 voraussichtlich mit einer CAGR von 20,07 % wachsen werden.
- Nach Vertragslaufzeit hielten langfristige Verträge im Jahr 2026 einen Marktanteil von 54,63 %, und das Segment soll ein c erreichen
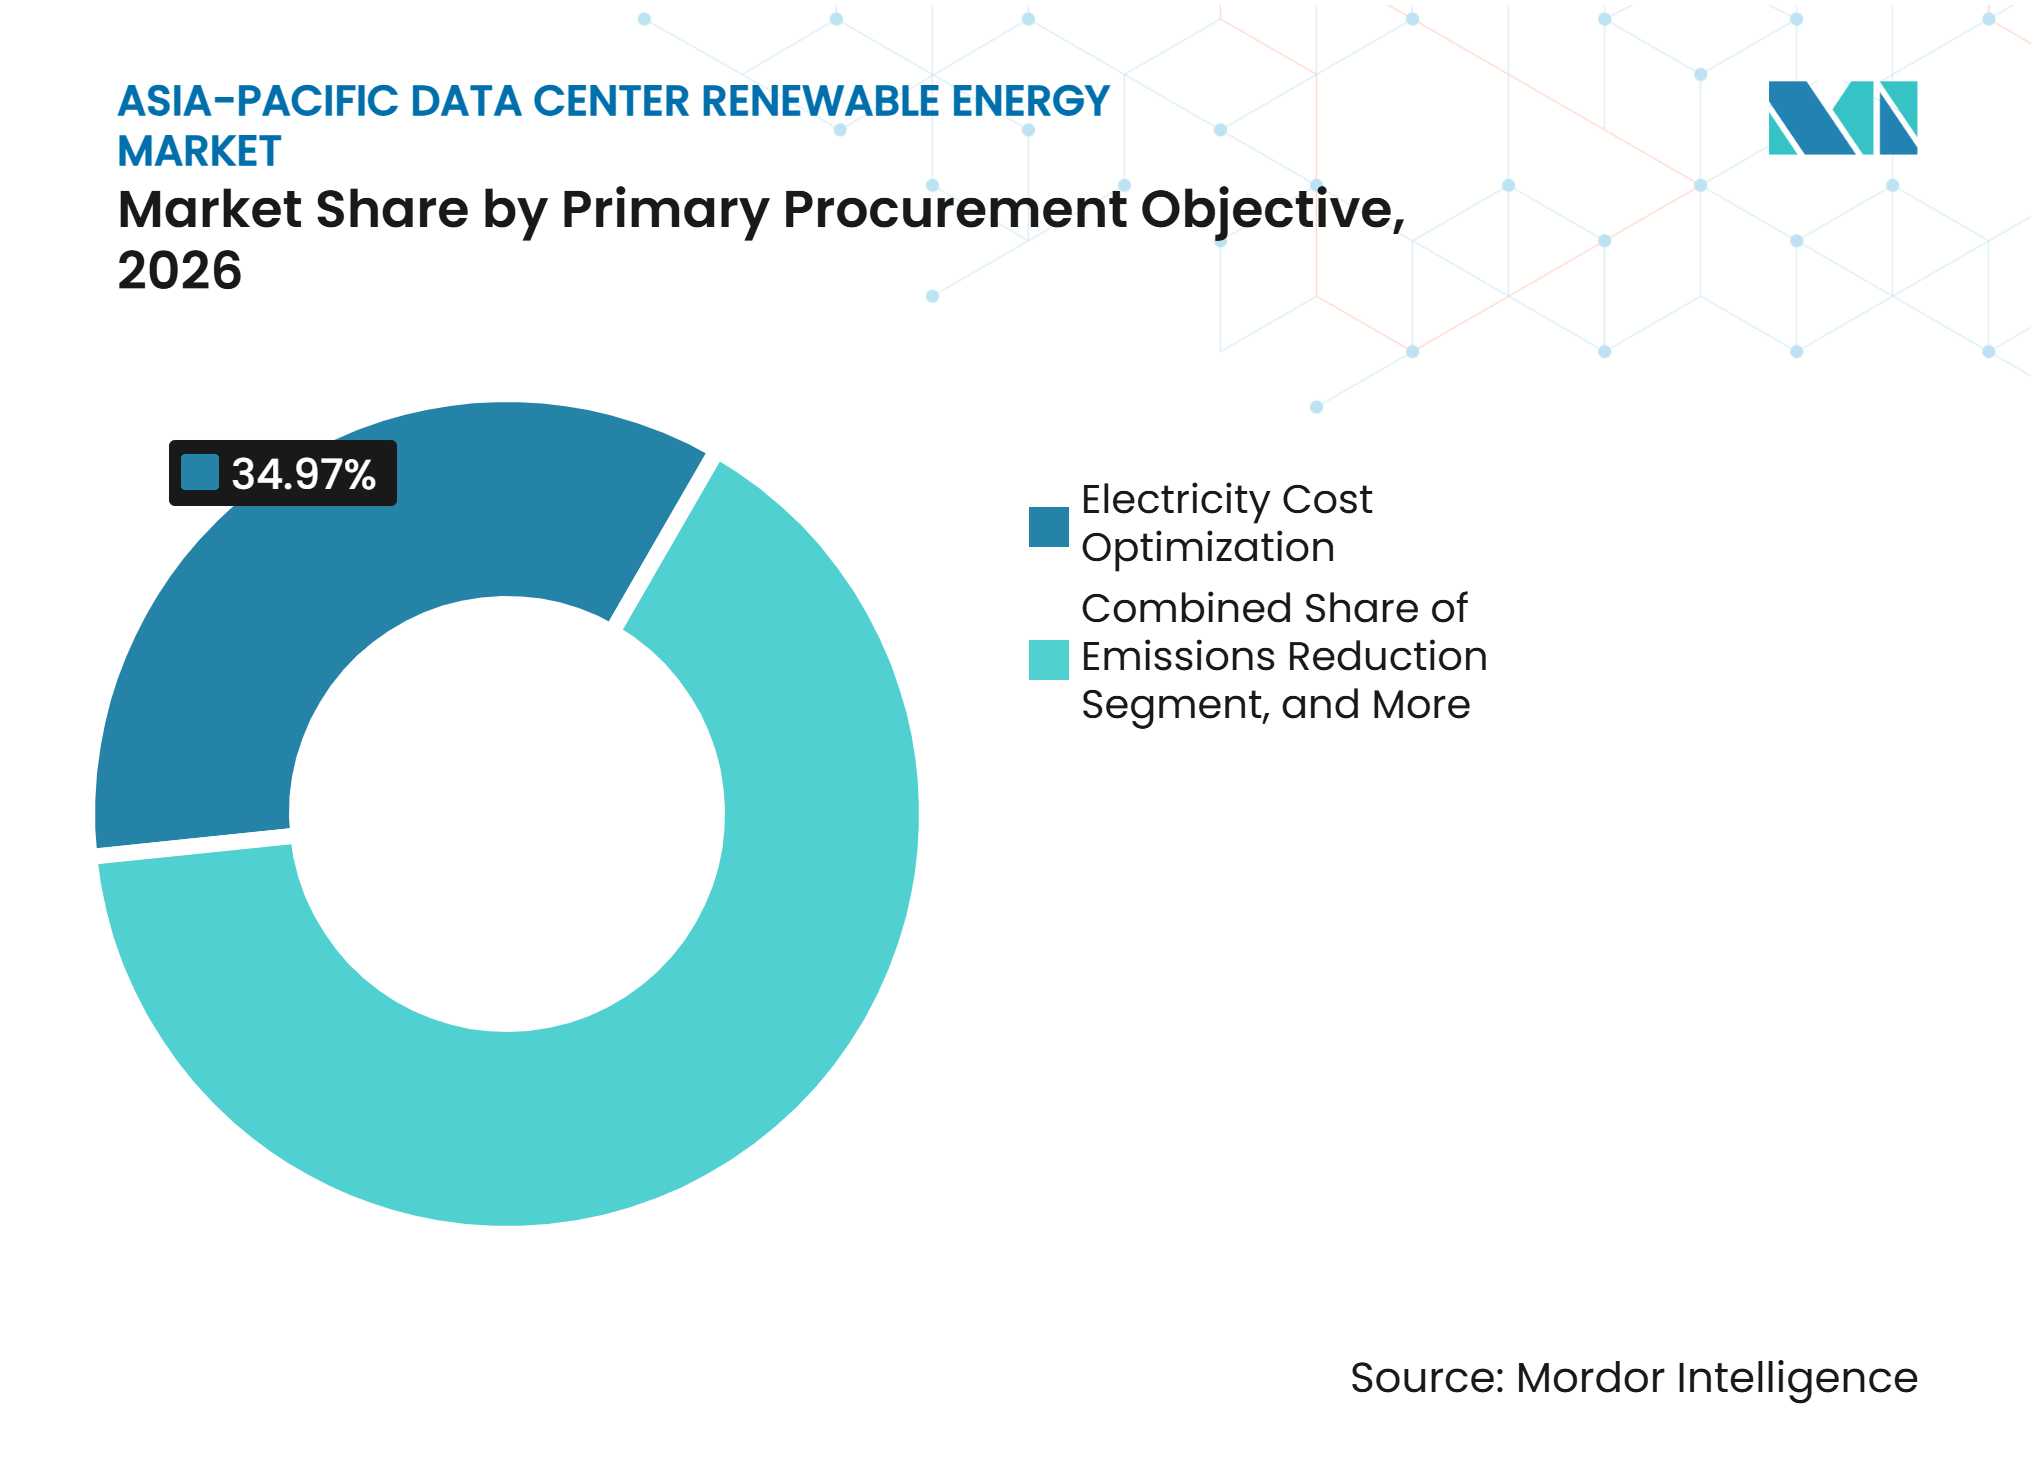
- Nach primärem Beschaffungsziel hielt die Optimierung der Stromkosten im Jahr 2026 einen Marktanteil von 34,97 %, während die Abdeckung durch erneuerbare Energien bis 2032 voraussichtlich mit einer CAGR von 20,29 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 48,24 %.
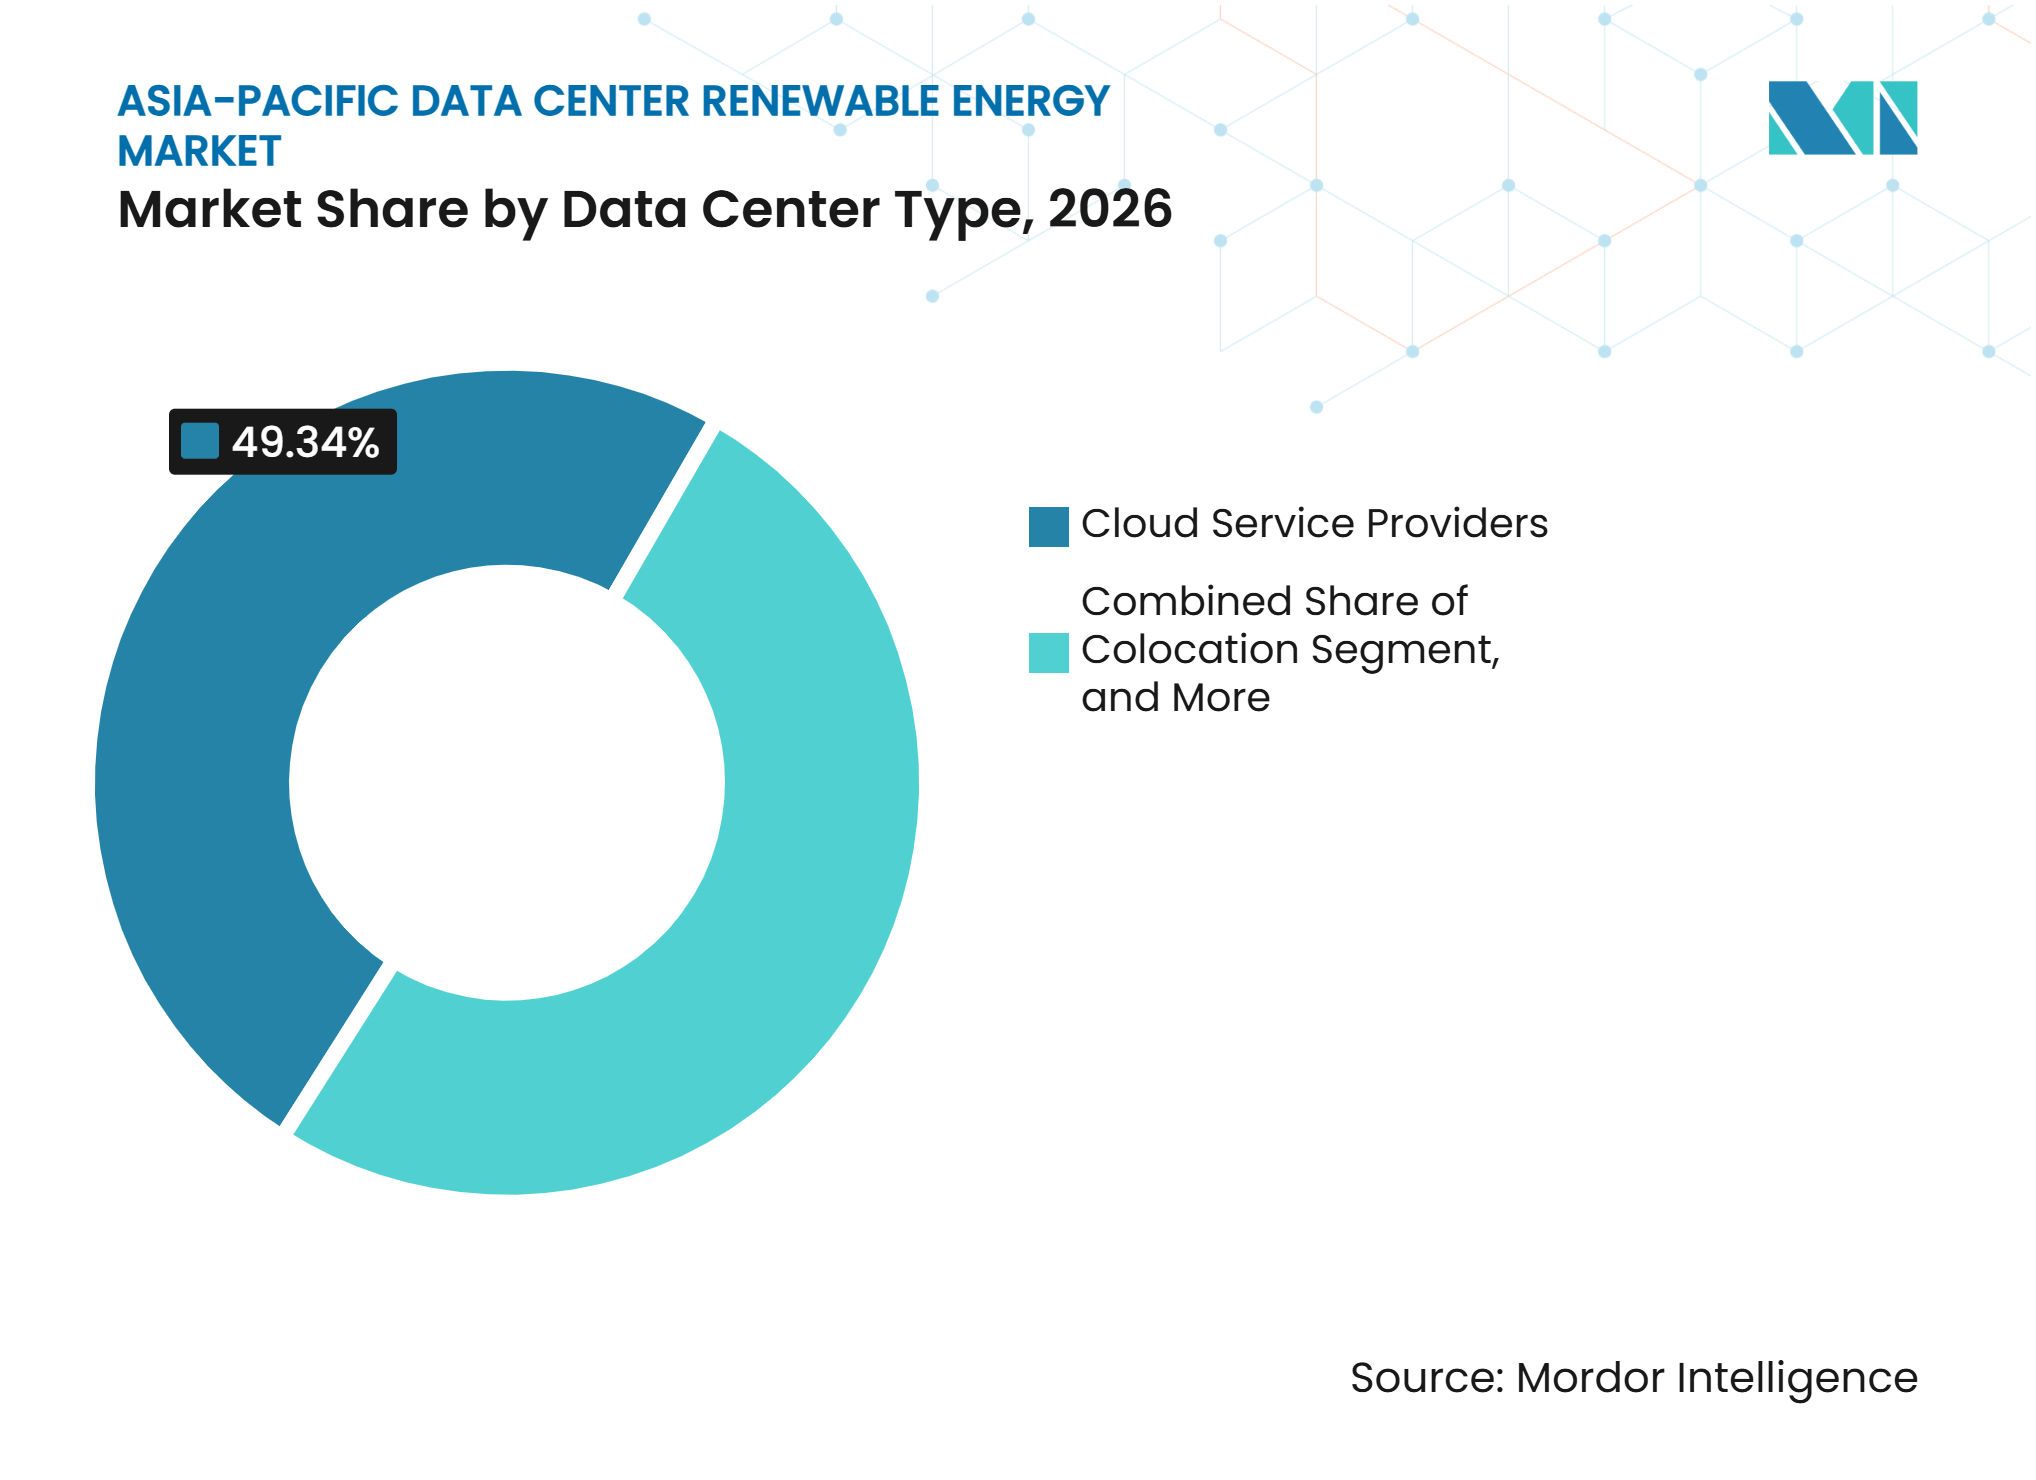
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 49,34 % im Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren und sollen bis 2032 mit einer CAGR von 20,17 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 37,69 %, während Indien bis 2032 voraussichtlich mit einer CAGR von 20,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI und hochdichte Workloads erhöhen die Nachfrage nach erneuerbarer Energie | +4.2% | Global, konzentriert in China, Japan, Indien, Australien und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +3.5% | China, Indien, Malaysia, Indonesien und Australien | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Vorgaben, grüne Anreize und Unternehmensziele | +2.8% | Global, mit früher Konzentration in China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Sinkende Solarkosten und Investitionspipelines für erneuerbare Energien | +2.3% | Indien, Südostasien, China und Australien | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Beschaffung erneuerbarer Energien für eingeschränkte Knotenpunkte | +0.9% | Singapur, Südkorea, Malaysia und Indonesien | Langfristig (≥ 4 Jahre) |
| Durch erneuerbare Energien gesicherte Stromversorgung und Speicher-Co-Lokation | +0.6% | Australien, Japan, Indien und Malaysia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und hochdichte Workloads erhöhen die Nachfrage nach erneuerbarer Energie
KI-Workloads erhöhen den Strombedarf aufgrund weit höherer Rack-Dichten als bei früheren Cloud-Implementierungen. Der ASEAN-Leitfaden erwartet, dass die Leistungsdichte pro Rack von 8 kW im Jahr 2021 auf bis zu 50 kW bis 2027 steigen wird.[1] Dieser Wandel macht die Beschaffung erneuerbarer Energien zu einer Kapazitätsplanungsfrage und nicht nur zu einer Nachhaltigkeitsmaßnahme. Die Internationale Energieagentur erwartet, dass erneuerbare Energien bis 2035 fast die Hälfte des globalen Wachstums des Strombedarfs von Rechenzentren decken werden, mit einem Zuwachs von mehr als 450 TWh. Trainingslasten können im Zeitverlauf stark schwanken, was den Fall für Verträge stärkt, die Volumen- und Preisschwankungen managen können. Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren verzeichnet daher ein wachsendes Interesse an virtuellen Stromabnahmeverträgen und speichergestützten Vereinbarungen.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Große Rechenzentrumscampusse erzeugen eine Nachfrage nach erneuerbaren Energien, die einzelne Projekte im erforderlichen Maßstab bedienen müssen. Microsoft berichtete, dass es bis September 2025 mehr als 34 GW kohlenstofffreien Strom in 24 Ländern vertraglich gesichert hatte. Dieser Beschaffungsumfang wirkt sich auf Colocation-Anbieter aus, da Hyperscale-Mieter zunehmend eine dokumentierte Abdeckung durch erneuerbare Energien erwarten. Anbieter ohne vergleichbare Energiestrategien riskieren den Verlust von Kunden mit unternehmerischen Klimaverpflichtungen. Größere Verträge können auch die Projektfinanzierung unterstützen und den wirtschaftlichen Fall für neue Wind-, Solar- und Batteriespeicheranlagen verbessern. Infolgedessen verknüpft der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren die Mietergewinnung enger mit der Ausführung von Verträgen für erneuerbare Energien.
Netto-Null-Vorgaben, grüne Anreize und unternehmerische Ziele für erneuerbare Energien
Politische Anforderungen verkürzen die Zeit, die Betreibern zur Verfügung steht, um die Versorgung mit erneuerbarem Strom zu organisieren. China verpflichtet neue Rechenzentren in nationalen Hub-Knoten dazu, unter den Verantwortungsgewichten für den Verbrauch erneuerbaren Stroms 2025 mindestens 80 % Grünstrom zu verbrauchen. Japans 7. Strategischer Energieplan positioniert den Ausbau erneuerbarer Energien als Teil seiner langfristigen Energiewende und identifiziert die digitale Infrastruktur als wichtigen Nachfragebereich. Diese Rahmenbedingungen ermutigen Entwickler und Betreiber, Direktversorgung, Zertifikate und langfristige Stromabnahmeverträge gemeinsam zu berücksichtigen. Sie begünstigen auch Standorte mit reichlich erneuerbaren Energien bei der Planung neuer Einrichtungen. Compliance-Erwartungen können die Verfügbarkeit von sauberem Strom ebenso wichtig machen wie Glasfaseranbindung und Flächenzugang.
Sinkende Solarkosten und Investitionspipelines für erneuerbare Energien
Niedrigere Solarkosten verbessern die Grundlage für langfristige Beschaffung in mehreren regionalen Märkten. Indien verfügte bis November 2025 über mehr als 203 GW nicht-hydroelektrische erneuerbare Kapazität, was eine größere potenzielle Versorgungsbasis für unternehmerische Abnahme bietet. Solarprojekte können schneller entwickelt werden als viele andere Erzeugungstechnologien und eignen sich sowohl für Vor-Ort- als auch für externe Strukturen. Batteriespeicher gewinnen zunehmend an Bedeutung, da sie helfen, die Tagesproduktion in Strom umzuwandeln, der dem kontinuierlichen Bedarf von Rechenzentren besser entspricht. Malaysias CRESS-Rahmen und das geplante Solar- und Speicherportfolio von Gamuda Energy und Gentari zeigen, wie sich Versorgungsangebote an Hyperscale-Anforderungen anpassen. Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren kann dort profitieren, wo Entwickler mehr Abregelungs- und Speicherrisiken innerhalb fester Stromverträge übernehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und Risiko der Abregelung erneuerbarer Energien | -2.1% | Asiatisch-pazifischer Kernraum, mit Malaysia, Indonesien, Vietnam und Thailand am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten für gesicherte erneuerbare Stromversorgung | -1.4% | Global, am stärksten ausgeprägt in Japan, Südkorea und Singapur | Mittelfristig (2–4 Jahre) |
| Begrenzte Flächen, Übertragungskapazität und Standorte für erneuerbare Energien in der Nähe von Knotenpunkten | -0.9% | Singapur, Südkorea und dicht besiedelte Küstenmärkte | Mittelfristig (2–4 Jahre) |
| Fragmentierung bei Zertifizierung, Zusätzlichkeit und Attributverfolgung | -0.5% | Asiatisch-pazifischer Kernraum, mit Ausstrahlungseffekten auf Südostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und Risiko der Abregelung erneuerbarer Energien
Der Netzzugang ist die unmittelbare physische Einschränkung bei der Beschaffung sauberer Energie in mehreren sich schnell entwickelnden Knotenpunkten. Die Nationale Energieverwaltung berichtete, dass Chinas Ulan-Qab-Projekt Erzeugung, Netz, Last und Speicher kombiniert, was den Bedarf an integrierten Lösungen verdeutlicht, wo konventionelle Anschlüsse unzureichend sind.[2] Verzögerte Netzanbindung kann sowohl neue Rechenzentrumkapazitäten als auch die erneuerbaren Projekte, die diese versorgen sollen, aufhalten. Entwickler können mit Unsicherheiten über Einspeiserechte, Abregelungsrisiken und den Zeitplan für Netzausbaumaßnahmen konfrontiert sein. Dieses Umfeld ermutigt Betreiber, Eigenkapitalbeteiligungen oder direkte Partnerschaften mit Stromlieferanten anzustreben. Es verschafft auch etablierten Versorgungsunternehmen und Entwicklern einen Vorteil, wenn sie frühzeitig Kapazitäts- und Anschlussvereinbarungen sichern können.
Hohe Anfangskosten für gesicherte erneuerbare Stromversorgung
Eine gesicherte erneuerbare Versorgung erfordert mehr Kapital als ein intermittierender Solar- oder Windvertrag, da Speicher-, Ausgleichs- und Reservekapazitäten benötigt werden. Die australische Clean Energy Finance Corporation schätzte, dass 3,2 GW zusätzliche erneuerbare Kapazität und 1,9 GW Batteriespeicher erforderlich wären, um das Emissionswachstum von Rechenzentren bis 2035 zu neutralisieren. Hyperscale-Betreiber können sich zu langfristigen Verträgen verpflichten und komplexere Strukturen finanzieren. Kleinere Colocation- und Unternehmensbetreiber verfügen oft über ein geringeres Vertragsvolumen und sind möglicherweise auf kurzfristige Grüntarife oder Zertifikate angewiesen. Diese Optionen können Berichtsanforderungen unterstützen, fügen aber nicht immer neue Erzeugungskapazitäten hinzu. Die Kostenlücke kann die Einführung von 24/7-Abdeckung an Standorten mit teuren Flächen, begrenzter Netzkapazität oder restriktiven Beschaffungsregeln verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
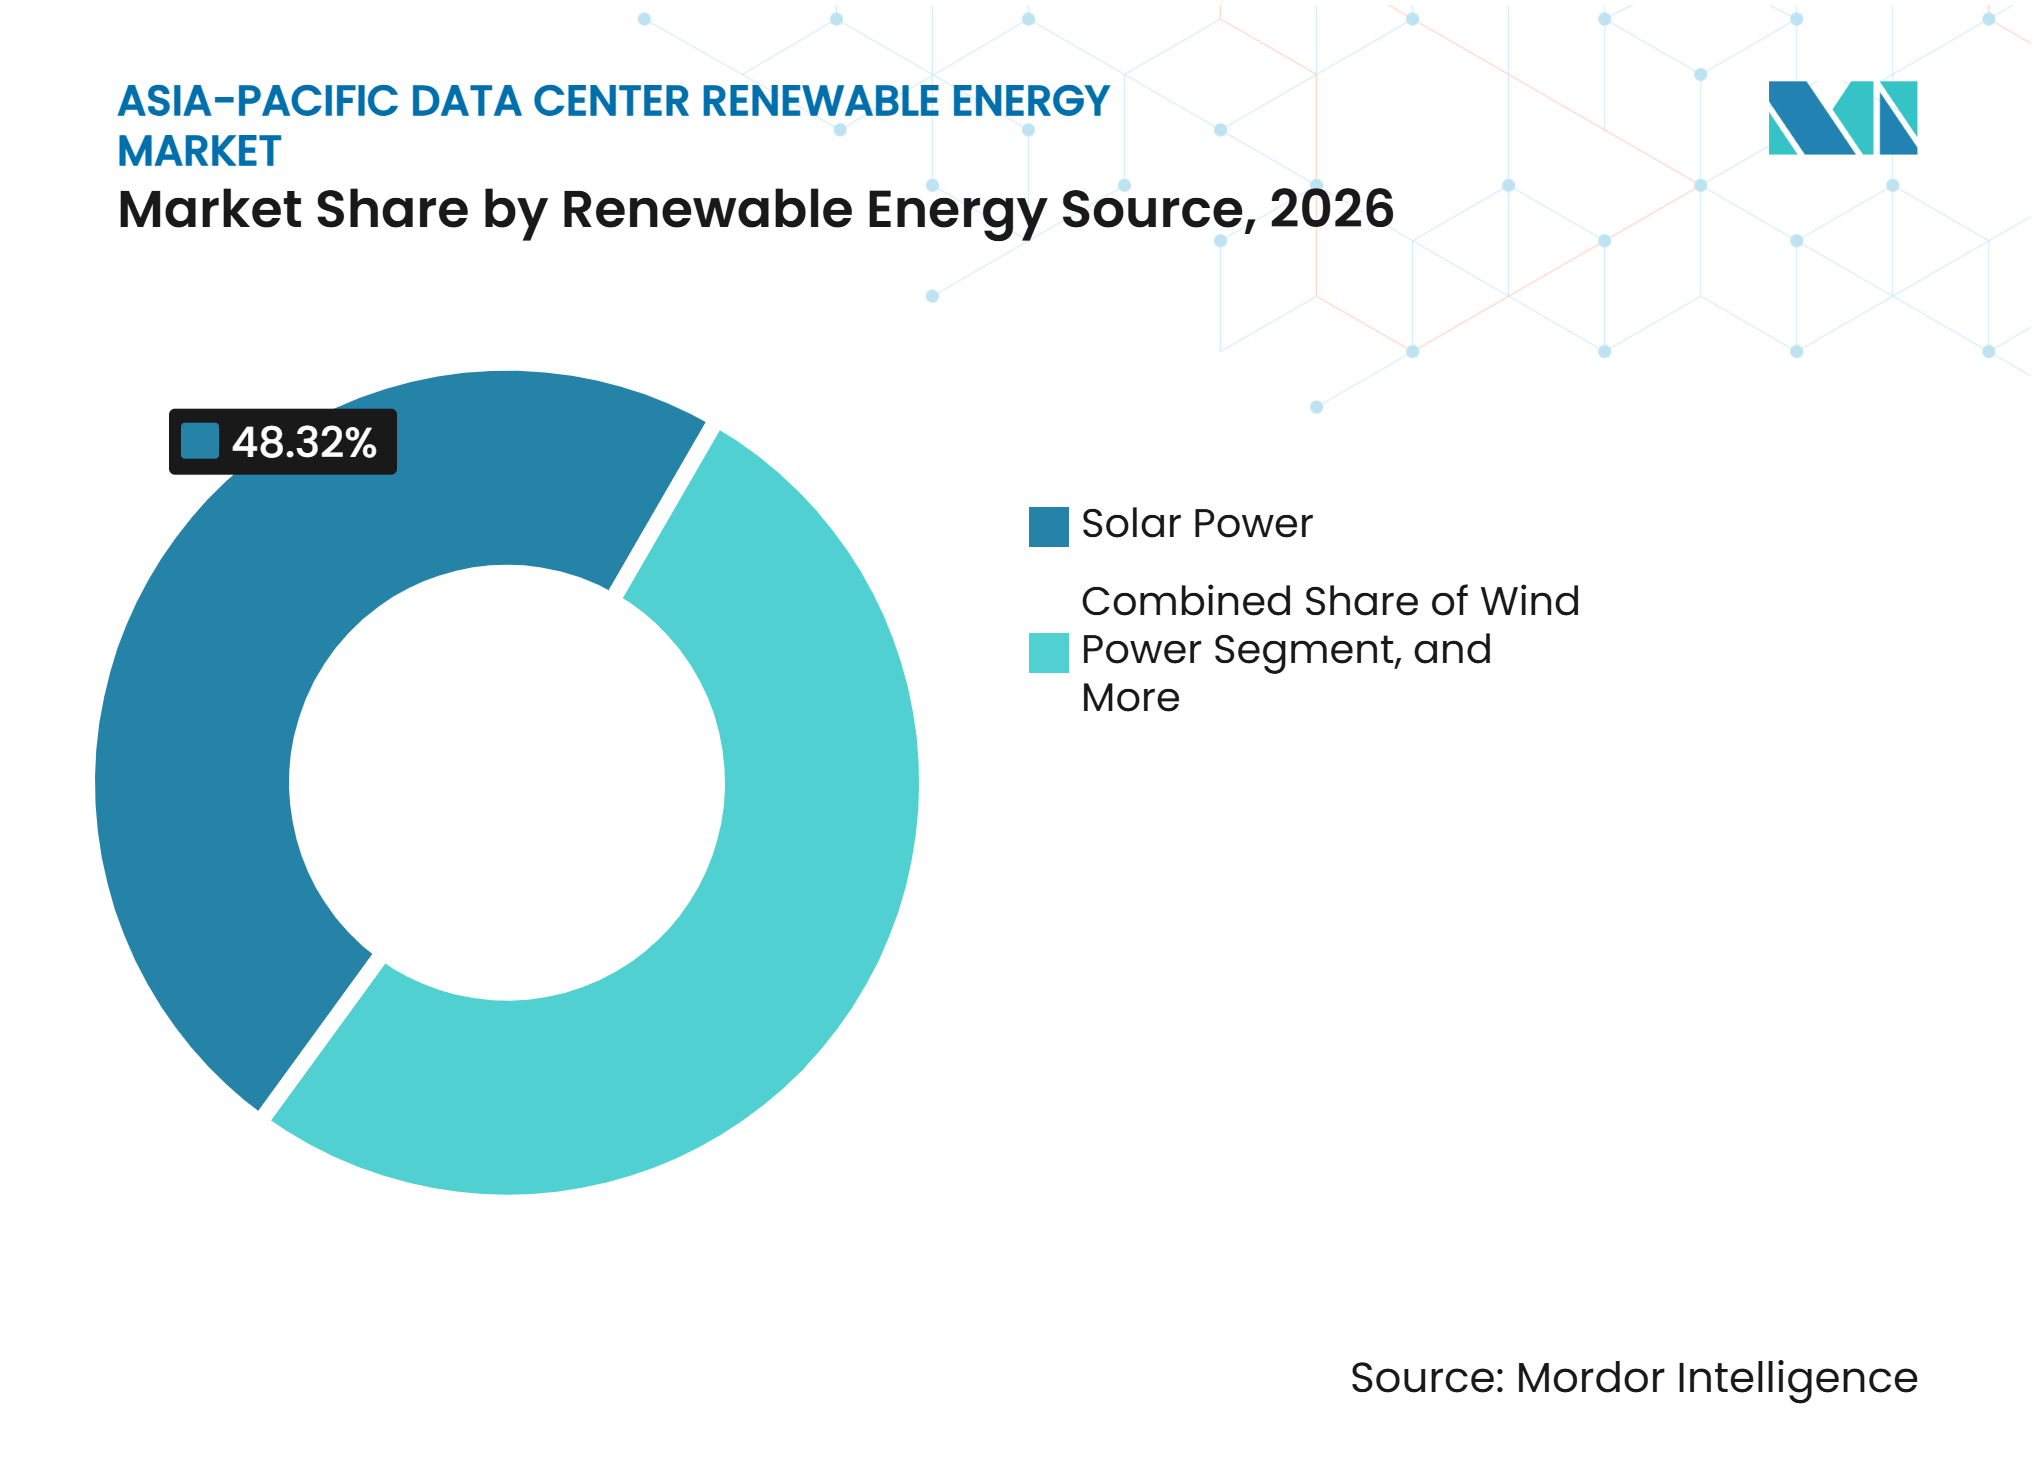
Solar führt, während der Bedarf an gesicherter Versorgung die Energiemixe verbreitertSolarenergie hielt im Jahr 2026 einen Marktanteil von 48,31 % im Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren. Ihre breite Verfügbarkeit, kurze Bauzeit und wettbewerbsfähige Wirtschaftlichkeit unterstützen den Einsatz in Indiens Open-Access-Korridoren und japanischen Projekten im Versorgungsmaßstab. Wind ist die nächstwichtige Ressource in China und Australien, wo sie die Solarproduktion ergänzen und physische oder virtuelle Stromabnahmevertrag-Strukturen unterstützen kann. Wasserkraft bleibt als steuerbare Versorgung in China und Malaysia nützlich. Biomasse, Biogas und neuere Quellen wie Offshore-Wind blieben im Jahr 2026 kleinere Teile des Versorgungsmixes.
Die Solarproduktion ist tagsüber am stärksten, während Rechenzentren ununterbrochene Stromversorgung benötigen, was eine klare zeitliche Lücke schafft, die deutlicher wird, wenn KI-Systeme außerhalb der normalen Geschäftszeiten laufen. Dies veranlasst Betreiber, erneuerbare Ressourcen, Speicher und Verträge mit unterschiedlichen Lieferbedingungen zu kombinieren, anstatt jährliche erneuerbare Volumina als vollständiges Maß für die Versorgungsqualität zu betrachten. Japans politische Ausrichtung unterstützt ein vielfältigeres Portfolio erneuerbarer Energien statt einer ausschließlichen Abhängigkeit von Solar. Geothermische Versorgung kann relevant sein, wo Betreiber stabilere erneuerbare Erzeugung benötigen und wo lokale Ressourcenbedingungen eine Entwicklung ermöglichen. Die nächste Phase des Segments hängt davon ab, ob Speicher und flexible Netzdienstleistungen erschwinglich genug werden für eine breitere Bereitstellung an etablierten und aufstrebenden Rechenzentrumstandorten.



Nach Beschaffungsmodell:
Virtuelle Stromabnahmeverträge expandieren dort, wo physische Lieferung eingeschränkt istVirtuelle und finanzielle Stromabnahmeverträge hielten im Jahr 2026 einen Marktanteil von 34,52 % und sollen bis 2032 mit einer CAGR von 20,38 % wachsen. Diese Vereinbarungen ermöglichen es Käufern, erneuerbare Attribute und finanzielle Abrechnung zu vereinbaren, ohne dass Strom physisch zur Einrichtung transportiert werden muss. Dies ist in Japan und Südkorea wertvoll, wo Versorgungsgebiete und Stromregeln die direkte Lieferung einschränken können. Die Clean Energy Buyers Association identifiziert unternehmerische Stromabnahmevertrag-Strukturen als einen Weg zu einer breiteren Beschaffung sauberer Energie in asiatisch-pazifischen Strommärkten. Equinix' 121-MW-Vereinbarung mit ENEOS Renewable Energy in Japan zeigt, wie virtuelle Strukturen große Verpflichtungen in einem fragmentierten Markt unterstützen können.
Die Vor-Ort-Erzeugung spielt eine begrenzte Rolle, da große Rechenzentrumscampusse oft nicht über ausreichend Fläche verfügen und Einschränkungen bei der Eigenkapazität unterliegen. Physische externe Stromabnahmeverträge bleiben in Australien, Indien und Malaysia zentral, wo der Drittpartei-Zugang praktikabler ist und Projektentwickler direkte Vertragsstrukturen anbieten können. Grüne Versorgungstarife bieten einen einfacheren Einstieg für kleinere Betreiber, die keinen komplexen bilateralen Vertrag aushandeln oder langfristige Volumenverpflichtungen eingehen können. Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren wird weiterhin mehrere Modelle nutzen, da die Stromregulierung stark nach Land, Versorgungsgebiet und den Regeln für die Übertragung erneuerbarer Attribute variiert. Betreiber müssen auch die Qualität und Glaubwürdigkeit der durch jede Vereinbarung erworbenen Attribute bewerten.
Nach Projektkonfiguration:
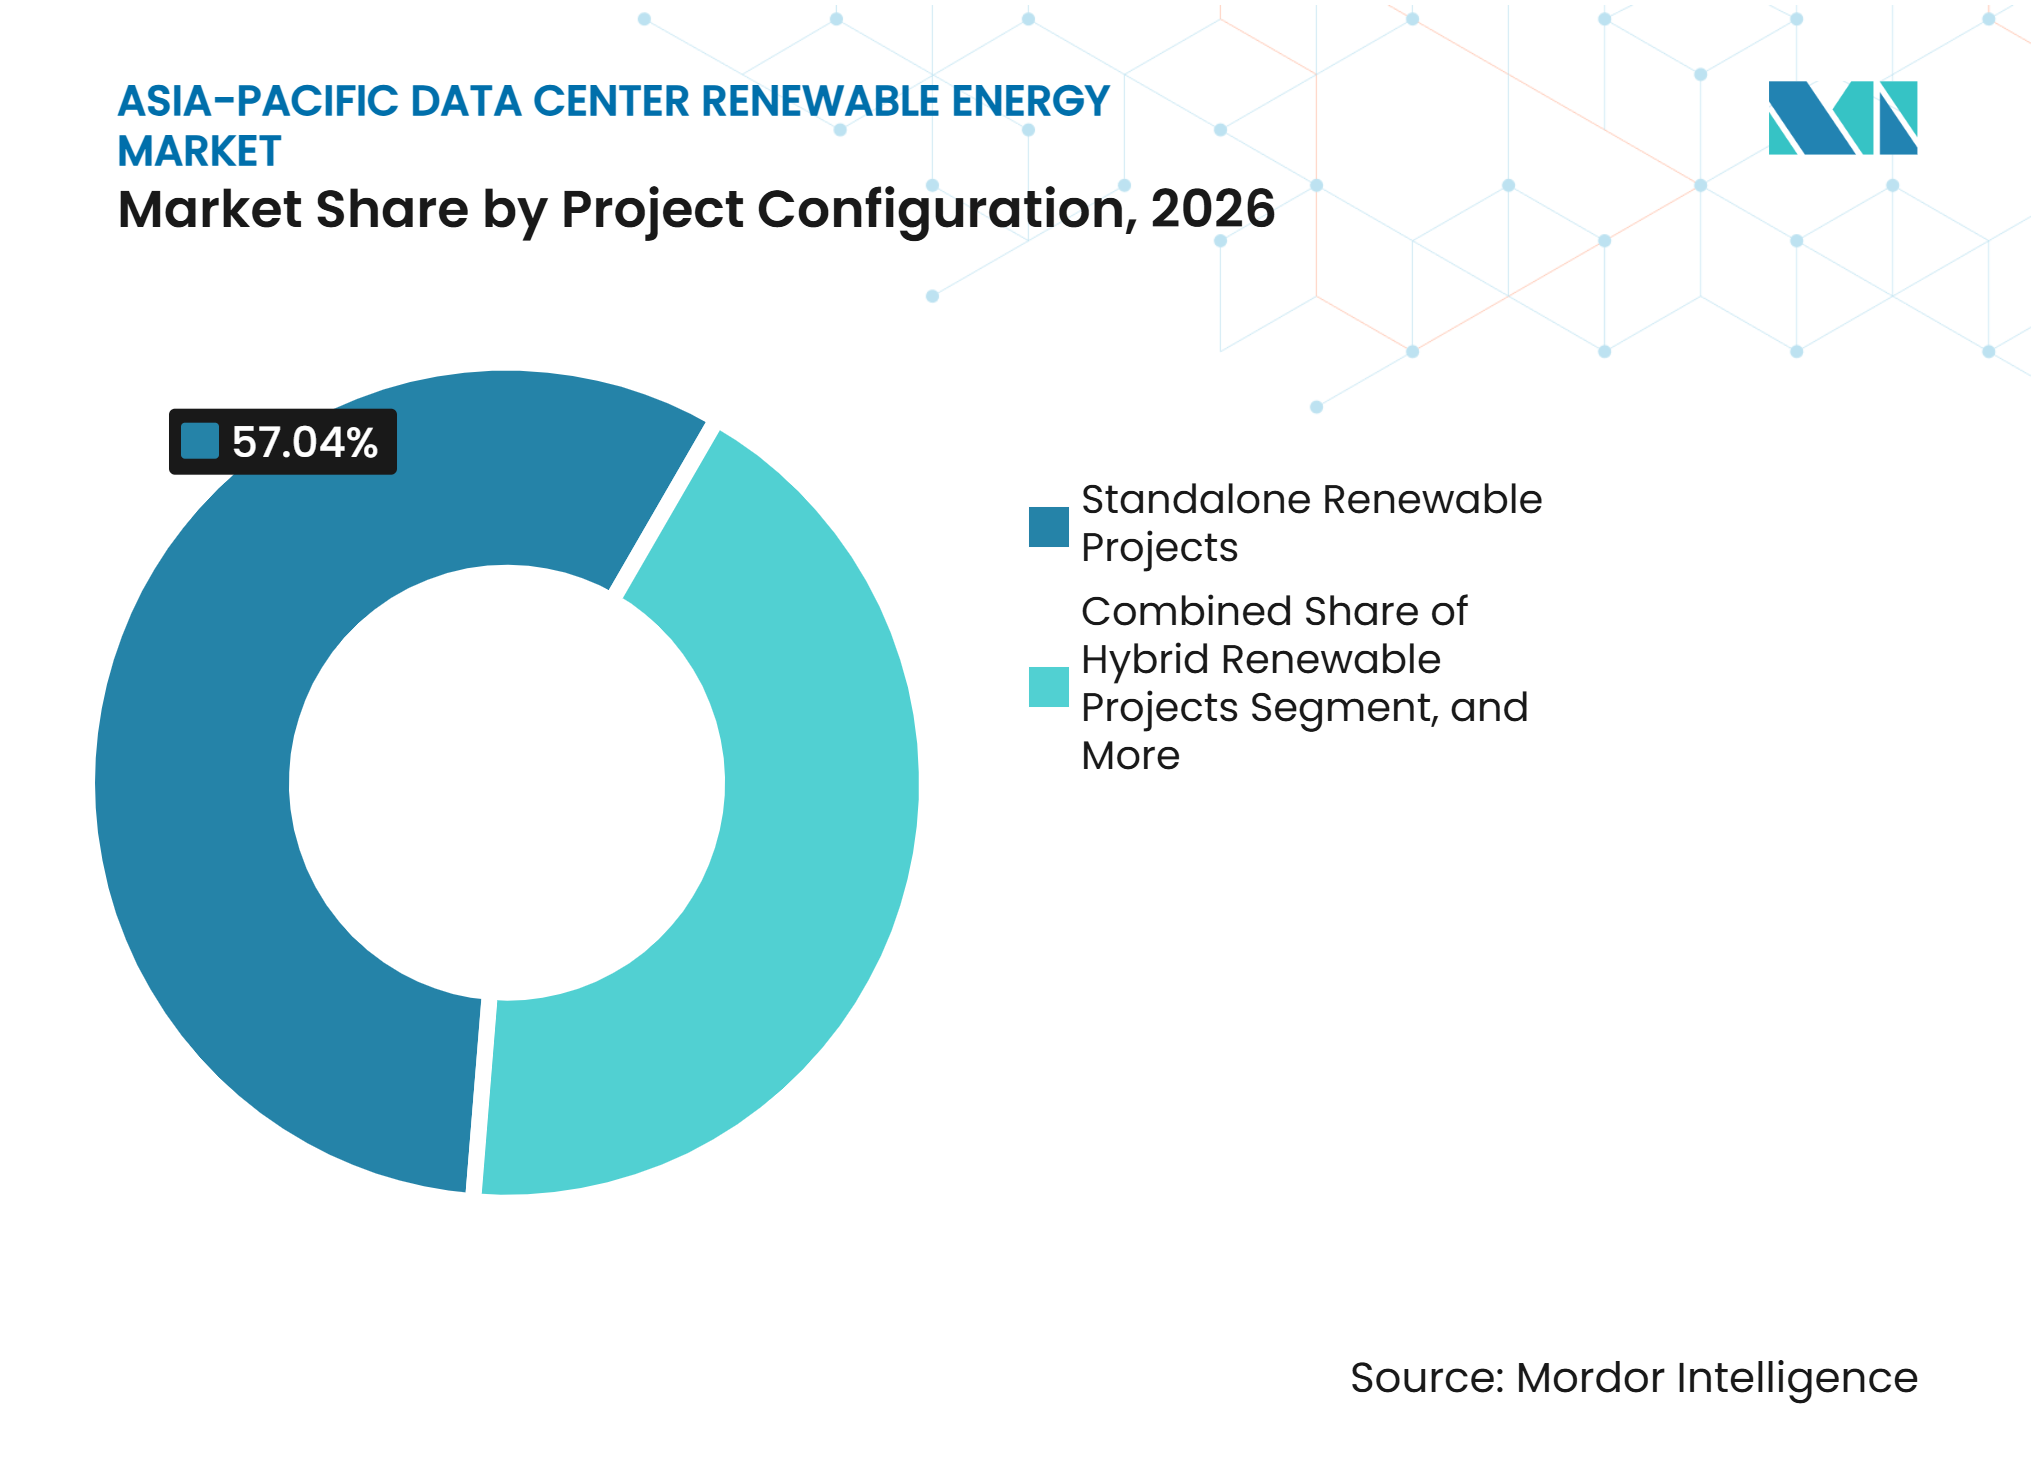
Speicherintegrierte Projekte gewinnen an RelevanzEigenständige Projekte für erneuerbare Energien hielten im Jahr 2026 einen Marktanteil von 57,04 %, da konventionelle Solar- und Windanlagen weiterhin die größte installierte Basis haben. Sie bieten wirtschaftliche erneuerbare Versorgung dort, wo die Netzflexibilität ausreicht, einschließlich Chinas westlicher Provinzen und Indiens Solarregionen. Hybride Wind-Solar-Projekte können Erzeugungsmuster verbessern und sind für große Käufer zunehmend relevant. Indiens hybride Ausschreibungsaktivitäten haben eine Pipeline geschaffen, die Rechenzentrums-Abnehmer bedienen kann. Eigenständige Anlagen bieten für viele Betreiber weiterhin einen praktischen Einstiegspunkt.
Projekte für erneuerbare Energien mit Batteriespeicher sollen bis 2032 mit einer CAGR von 20,07 % wachsen. Solche Konfigurationen schließen die Lücke zwischen intermittierender Erzeugung und kontinuierlichem Rechenbedarf, indem sie Strom in Zeiten geringerer Solar- oder Windproduktion verlagern. Chinas Ulan-Qab-Projekt kombiniert Wind, Solar und Speicher mit dem Bedarf von Rechenzentren durch ein Direktanschlussmodell. Speicher können das Abregelungsrisiko reduzieren und eine zuverlässigere Lieferung in Zeiten geringer erneuerbarer Produktion ermöglichen, obwohl sein Wert von lokalen Tarifen und Einspeiseregeln abhängt. Eine breitere Bereitstellung wird von der Batteriewirtschaftlichkeit, Netzanschlussgenehmigungen und Vertragsstrukturen abhängen, die das Leistungsrisiko fair zwischen Entwicklern und Rechenzentrumskäufern aufteilen.

Nach Vertragslaufzeit:
Langfristige Stromabnahmeverträge unterstützen die Finanzierung neuer ProjekteLangfristige Verträge hielten im Jahr 2026 einen Marktanteil von 54,63 %. Entwickler erneuerbarer Energien benötigen dauerhafte, kreditwürdige Abnahmeverpflichtungen, um die Finanzierung neuer Anlagen zu sichern. Vertragslaufzeiten von 15 bis 21 Jahren sind üblich, wenn Käufer neue Kapazitäten zur Erfüllung von Zusätzlichkeitserwartungen benötigen. Equinix' 15-jähriger japanischer virtueller Stromabnahmevertrag und DayOnes 21-jährige Vereinbarung in Malaysia veranschaulichen diese Finanzierungslogik. Lange Laufzeiten bieten auch eine bessere Sichtbarkeit über zukünftige Energiepreise.
Mittelfristige Verträge sind nützlich, wo unternehmerische Stromabnahmevertrag-Regeln noch in der Entwicklung sind und Käufer Zeit benötigen, um die Auswirkungen neuer Zugangsregeln auf Energiekosten zu verstehen. Thailands direktes Stromabnahmevertrag-Konsultationsverfahren ist ein Beispiel für einen Markt, in dem vertragliche Optionen sich weiterentwickeln. Kurzfristige Zertifikate und Grüntarif-Abonnements bleiben für Betreiber relevant, die Compliance-Unterstützung ohne langfristige Projektverpflichtungen benötigen, insbesondere wo das verfügbare Angebot begrenzt ist. Langfristige Verträge können Verpflichtungen schaffen, wenn sich Nachfrageprognosen oder Vorschriften ändern, daher müssen Käufer Flexibilität neben Preissicherheit bewerten. Ihre weitere Verbreitung hängt davon ab, ob Käufer Versorgungssicherheit und neue Kapazitäten mehr schätzen als die Flexibilität kürzerer Vereinbarungen.
Nach primärem Beschaffungsziel:
Abdeckungsanforderungen erhöhen die PortfoliokomplexitätDie Optimierung der Stromkosten hielt im Jahr 2026 einen Marktanteil von 34,97 %, während die Abdeckung durch erneuerbare Energien bis 2032 voraussichtlich mit einer CAGR von 20,29 % wachsen wird. Kosteneinsparungen bleiben in Indien und Südostasien wichtig, wo Solar-Stromabnahmeverträge im Vergleich zu kommerziellen Netztarifen günstig sein können. Die Abdeckung durch erneuerbare Energien spiegelt ein anspruchsvolleres Ziel wider, da sie berücksichtigt, ob saubere Erzeugung zeitlich und geografisch mit dem Verbrauch übereinstimmt. Die Emissionsreduzierung bleibt für Betreiber, die Scope-2-Emissionen berichten, unerlässlich. Langfristige Versorgungssicherheit wird auch an netzeingeschränkten Standorten zunehmend wichtiger.
Betreiber kombinieren häufig mehrere Instrumente, anstatt eine einzige Beschaffungsmethode zu wählen, da kein einzelner Vertrag konsistent Kosten-, Berichts-, Zuverlässigkeits- und Zusätzlichkeitsanforderungen an mehreren Standorten erfüllen kann. ST Telemedia Global Data Centres berichtete, dass sein Indien-Portfolio Eigenversorgungs-Stromabnahmeverträge, Drittpartei-Stromabnahmeverträge, grüne Versorgungstarife und Energieattributzertifikate nutzte, um im Jahr 2025 70 % erneuerbare Energie zu erreichen. Dieser Ansatz kann unterschiedliche Ziele über Einrichtungen und Lastprofile hinweg managen, einschließlich der Bedürfnisse von Standorten in verschiedenen Entwicklungsphasen. Er erhöht auch den Bedarf an Beschaffungs-, Verifizierungs- und Vertragsmanagementfähigkeiten. Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren wird voraussichtlich einen höheren Wert auf Instrumente legen, die Quelle, Zeitpunkt und Standort des vertraglich vereinbarten Stroms verifizieren.
Nach Rechenzentrumskapazität:
Hyperscale-Käufer setzen BeschaffungsbedingungenHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 48,24 %. Ihr hoher Strombedarf ermöglicht es ihnen, mehrjährige Stromabnahmeverträge auszuhandeln, direkt mit Entwicklern in Kontakt zu treten und sich manchmal an der Projekteigentümerschaft zu beteiligen. Diese Käufer können auch günstige Anschluss- und Versorgungsbedingungen in wettbewerbsfähigen Märkten sichern, da Entwickler gegen eine erhebliche, relativ vorhersehbare Last planen können. Ihre Verträge können Preis- und Laufzeit-Benchmarks für andere Betreiber setzen und die erneuerbare Kapazität beeinflussen, die den finanziellen Abschluss erreicht. Mittelgroße und große Einrichtungen stehen unter Druck, ihre Programme für erneuerbare Energien zu stärken, wenn sie Hyperscale-Mieter bedienen.
Kleinere Standorte verlassen sich oft auf grüne Versorgungsprodukte und erneuerbare Zertifikate, da sie nicht das für projektbezogene bilaterale Stromabnahmeverträge erforderliche Volumen anbieten können. Dies kann einen weniger komplexen Weg zu erneuerbaren Ansprüchen bieten, unterstützt aber möglicherweise keine neue Erzeugungsentwicklung oder bietet nicht das gleiche Maß an langfristiger Preissicherheit. Im November 2025 unterzeichneten CtrlS und NTPC Green Energy ein Memorandum, das sich auf bis zu 2 GW erneuerbare Projekte konzentriert, was den Umfang der bei großen Käufern konzentrierten Nachfrage unterstreicht. Solche Vereinbarungen können den Pool leicht verfügbarer Kapazitäten für kleinere Kunden verringern. Aggregationsmodelle könnten kleineren Betreibern helfen, im Laufe der Zeit bessere Konditionen zu sichern, indem separate Lasten zu einem glaubwürdigeren Einkaufspaket zusammengefasst werden.
Nach Rechenzentrumstyp:
Cloud-Anbieter führen, Colocation-Anbieter passen sich anCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 49,34 % und sollen bis 2032 mit einer CAGR von 20,17 % wachsen. Ihre unternehmerischen Ziele für erneuerbare Energien und ihr hoher Strombedarf ermöglichen es ihnen, sich zu Kapazitäten in einem Maßstab zu verpflichten, der neue Projekte unterstützt, oft über mehrere Standorte und Vertragsstrukturen hinweg. Microsoft hat erklärt, dass es weltweit mehr als 34 GW kohlenstofffreien Strom vertraglich gesichert hat. Diese Anbieter geben Erwartungen an saubere Energie häufig an Colocation-Partner weiter, insbesondere wenn sie konsistente erneuerbare Ansprüche für regionale Kundenbetriebe benötigen. Mieteranforderungen beeinflussen daher Investitionen in erneuerbare Energien in der gesamten Rechenzentrums-Lieferkette.
Colocation-Betreiber müssen Beschaffungsprogramme auf Portfolioebene erstellen, da ihre Last von vielen Kunden stammt, jeder mit unterschiedlichen Anforderungen an Laufzeit, Berichterstattung und Zuverlässigkeit. Equinix hat virtuelle Stromabnahmeverträge in Japan und physische Vereinbarungen in Indien genutzt, um die erneuerbare Abdeckung in unterschiedlichen regulatorischen Umgebungen zu unterstützen. Unternehmens- und Edge-Einrichtungen bleiben im Jahr 2026 kleinere Nutzer der Beschaffung erneuerbarer Energien. Ihre Kunden sehen sich jedoch zunehmend mit Berichtsanforderungen in der Lieferkette konfrontiert und suchen möglicherweise nach Nachweisen, dass vertraglich vereinbarte erneuerbare Volumina glaubwürdig sind. Dies kann die Nachfrage nach glaubwürdigen Grüntarifen, Zertifikaten und aggregierten Stromabnahmevertrag-Lösungen schrittweise erhöhen, insbesondere dort, wo einzelne Einrichtungen zu klein sind, um ein dediziertes Projekt für erneuerbare Energien zu unterstützen, und einen gemeinsamen Weg zu einer zuverlässigeren, dokumentierten sauberen Stromversorgung benötigen.
Geografische Analyse
China
China hielt im Jahr 2026 einen Marktanteil von 37,69 % am Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren. Nationale Hub-Knoten-Rechenzentren müssen unter den Verantwortungsgewichten für den Verbrauch erneuerbaren Stroms 2025 mindestens 80 % Grünstrom nutzen. Das Programm „Ostdaten, Westrechnen” leitet wichtige Workloads in Gebiete wie die Innere Mongolei, Ningxia und Gansu, wo erneuerbare Ressourcen reichlicher vorhanden sind. Dieser Ansatz kann die Nachfrage näher an große Solar- und Windressourcen bringen. Das Ulan-Qab-Direktanschlussprojekt nahm im Juli 2026 den Betrieb auf und kombiniert Quell-, Netz-, Last- und Speicherkomponenten. Diese Maßnahmen begünstigen integrierte Energievereinbarungen, die die Abhängigkeit von konventionellen Stromabnahmevertrag-Strukturen reduzieren. Staatliche Telekommunikationsunternehmen und große Cloud-Anbieter haben starke regulatorische und reputationsbezogene Anreize, Grünstromquoten aufrechtzuerhalten.
Indien
Indien soll bis 2032 mit einer CAGR von 20,78 % wachsen. Sein Open-Access-Rahmen, die Solarwirtschaftlichkeit und die sich entwickelnde Rechenzentrumspipeline unterstützen eine verstärkte unternehmerische Beschaffung. Digital Edge unterzeichnete im Februar 2026 einen 83-MW-Solar-Stromabnahmevertrag für seinen Campus in Navi Mumbai. STT GDC India und CleanMax erweiterten ihre hybride Kapazitätspartnerschaft im April 2026 auf mehr als 130 MW. Die Zentrale Regulierungskommission für Elektrizität und staatliche Regulierungsbehörden gestalten die Open-Access-Bedingungen für Einrichtungen in Mumbai, Hyderabad, Chennai und Bengaluru. Die Regeln unterscheiden sich je nach Bundesstaat, was die Vertragsgestaltung für mehrere Standorte erschwert. Indien bleibt attraktiv, da Käufer auf eine tiefe erneuerbare Entwicklungsbasis zugreifen und Projekte rund um große, langfristige Lasten strukturieren können.
Japan, Australien, Südkorea, Malaysia, Indonesien und andere asiatisch-pazifische Märkte
Japan verfügt über einen aktiven Markt für virtuelle Stromabnahmeverträge, wie Equinix' 121-MW-Vereinbarung mit ENEOS Renewable Energy im Februar 2026 belegt.[3] Australien baut seine Rechenzentrumsbasis aus und benötigt zusätzliche Erzeugung und Speicher, um die damit verbundene Emissionslast zu bewältigen. Südkoreas Netzgesetzgebung vom Februar 2025 verbessert den politischen Rahmen für einen erweiterten Zugang zu erneuerbaren Energien. Malaysias CRESS-Rahmen unterstützt bilaterale Vereinbarungen, einschließlich DayOnes Vertrag zur Versorgung mit erneuerbarer Energie mit TNB Renewables. Indonesien, Thailand, die Philippinen und Vietnam befinden sich noch in einem früheren Stadium ihrer unternehmerischen Stromabnahmevertrag-Entwicklung. Ihre Chancen hängen von klareren Anschlussregeln, Investitionen in die Übertragung und stärkeren Methoden zur Verfolgung erneuerbarer Attribute ab. Singapurs Flächenengpässe machen regionale Beschaffung, Speicher und kohlenstoffarme Kraftstoffoptionen besonders relevant.
Wettbewerbslandschaft
Marktkonzentration
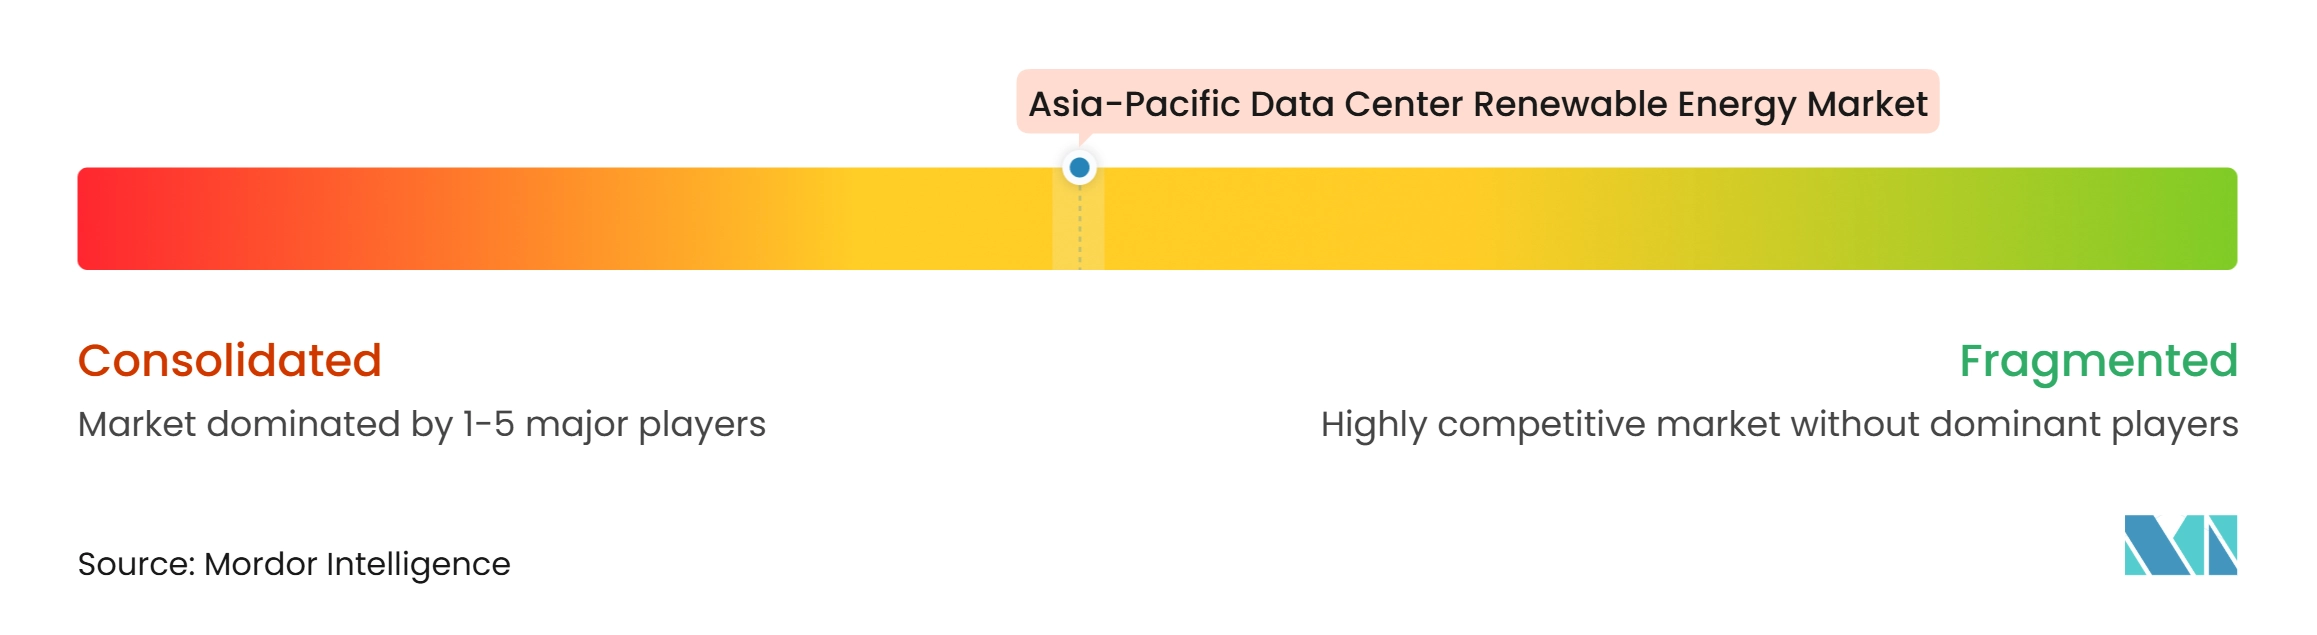
Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren ist beim vertraglich vereinbarten erneuerbaren Volumen mäßig konzentriert, bleibt aber durch nationale Regulierung, Netzbedingungen und lokalen Entwicklerzugang fragmentiert. Hyperscale-Cloud-Anbieter verfügen über die Einkaufsgröße, um große Verträge zu unterzeichnen und die Projektentwicklung zu beeinflussen. Lokale Versorgungsunternehmen, Entwickler erneuerbarer Energien und Stromabnahmevertrag-Berater bleiben unverzichtbar, da jeder Markt unterschiedliche Liefer- und Compliance-Bedingungen hat. Colocation-Anbieter skalieren ihre eigenen Beschaffungsprogramme, um Mieter mit Zielen für erneuerbare Energieabdeckung zu halten. Das Ergebnis ist ein Markt, in dem Größe allein keine Ausführung ohne länderspezifisches Energiefachwissen garantiert.
Equinix unterzeichnete im Februar 2026 einen 15-jährigen virtuellen Stromabnahmevertrag für 121 MW Solar mit ENEOS Renewable Energy in Japan. Digital Edge unterzeichnete im selben Monat einen 83-MW-Solar-Stromabnahmevertrag in Indien und erwarb eine Minderheitsbeteiligung an verwandten Projekten. DayOne unterzeichnete einen 21-jährigen bilateralen Versorgungsvertrag für bis zu 500 MW mit TNB Renewables im Rahmen von Malaysias CRESS-Rahmen. Diese Schritte zeigen, dass führende Betreiber langfristige Abnahme, lokale Entwicklungspartnerschaften und in einigen Fällen Eigenkapitalbeteiligung kombinieren. Speichergestützte und direkt angeschlossene Versorgung werden zunehmend wichtiger, da Betreiber eine bessere Kontrolle über das Lieferrisiko anstreben.
Digitales Energiemanagement kann die Wettbewerbsfähigkeit stärken, indem es Erzeugungsprognosen verbessert und vertraglich vereinbarte Versorgung mit dem Einrichtungsbedarf abgleicht. Microsoft hat beschrieben, wie eine Azure-basierte Plattform zur Verbesserung von Solar- und Windprognosen und zur Reduzierung von Netzungleichgewichten eingesetzt wird. Keppel Data Centres und Huawei kündigten im Mai 2025 eine Zusammenarbeit bei Solar-PV- und Batteriespeicherlösungen an, die mit Keppels Operations Nerve Centre verbunden sind. Keine Eingabedaten liefern einen kombinierten Marktanteil der führenden Akteure, sodass eine numerische Marktkonzentrationskenngröße nicht ohne eine nicht unterstützte Schätzung zugewiesen werden kann. Die Wettbewerbsposition der wichtigsten Teilnehmer hängt davon ab, ob sie zuverlässige saubere Energie sichern, die Attributqualität nachweisen und das daraus resultierende Angebot in mehreren Ländern anwenden können.
Branchenführer im Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- Alibaba Cloud Computing Co., Ltd.
- Huawei Technologies Co., Ltd.
- China Telecom Corporation Limited
- China Mobile Limited
- GDS Services Limited
- ST Telemedia Global Data Centres
- Keppel Data Centres Holding Pte. Ltd.
- AirTrunk Operating Pty Ltd.
- NEXTDC Limited
- DayOne Data Centers
- BDx Data Centers
- Tenaga Nasional Berhad
- Sembcorp Industries Ltd.
- Gentari Sdn. Bhd.
- Trina Solar Co., Ltd.
- HEXA Renewables
- Banpu Public Company Limited
- Schneider Electric SE
- Eaton Corporation plc
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren
- Oktober 2026: DayOne Data Centers unterzeichnete einen 21-jährigen bilateralen Energieversorgungsvertrag mit TNB Renewables, um bis zu 500 MW solargestützte erneuerbare Energie für seine Campusse in Malaysia im Rahmen des nationalen CRESS-Rahmens zu sichern – das erste Unternehmen, das einen BESC im Rahmen von CRESS abschließt, und ein kommerzieller Maßstab für die großmaßstäbliche Beschaffung erneuerbarer Energien für Rechenzentren in Südostasien.
- Februar 2026: Digital Edge unterzeichnete einen 83-MW-Solar-Stromabnahmevertrag mit Hexa Climate Solutions zur Versorgung der ersten Phase seines 350-MW-KI-fähigen Hyperscale-Campus in Navi Mumbai. Die Lieferung wird ab Dezember 2026 erwartet, wobei Digital Edge eine Minderheitsbeteiligung an verbundenen Projekten für erneuerbare Energien erwirbt.
- Februar 2026: Equinix unterzeichnete einen 15-jährigen virtuellen Stromabnahmevertrag mit ENEOS Renewable Energy Corporation für 121 MW Solar aus dem Sanda Mega Solar Power Plant in der Präfektur Hyogo, Japan – der größte einzelne virtuelle Stromabnahmevertrag im japanischen Rechenzentrumssektor, der Equinix' 100-%-Abdeckung durch erneuerbare Energien in einem der anspruchsvollsten Märkte für Stromabnahmeverträge in Asien vorantreibt.
- November 2025: CtrlS Datacenters und NTPC Green Energy unterzeichneten ein Memorandum of Understanding mit dem Ziel, bis zu 2 GW oder mehr gemeinsam entwickelte netzgekoppelte Projekte für erneuerbare Energien zu entwickeln, um CtrlS' Rechenzentrums-Portfolio in ganz Indien mit eigenem erneuerbarem Strom zu versorgen.
Berichtsumfang des Marktes für erneuerbare Energien in asiatisch-pazifischen Rechenzentren
Der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren umfasst Lösungen zur Erzeugung, Beschaffung und Versorgung mit erneuerbarem Strom, die darauf ausgelegt sind, den wachsenden Energiebedarf von Rechenzentren in der Region zu decken. Er umfasst erneuerbaren Strom aus Solar-, Wind-, Wasserkraft-, Geothermie-, Biomasse- und Biogasquellen, der über Vor-Ort-Systeme für erneuerbare Energien oder Drittpartei-Beschaffungsmechanismen bezogen wird, wie z. B. externe physische Stromabnahmeverträge (PPAs), virtuelle oder finanzielle PPAs, grüne Versorgungsprogramme von Versorgungsunternehmen, Zertifikate für erneuerbare Energien (RECs) und Herkunftsnachweise (GOs).
Der Bericht über den Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse und Biogas sowie andere erneuerbare Quellen), Beschaffungsmodell (Vor-Ort-Erzeugung erneuerbarer Energien, externe physische PPAs, virtuelle oder finanzielle PPAs, grüne Versorgungsprogramme von Versorgungsunternehmen sowie Zertifikate für erneuerbare Energien und Herkunftsnachweise), Projektkonfiguration (eigenständige Projekte für erneuerbare Energien, hybride Projekte für erneuerbare Energien, Projekte für erneuerbare Energien mit Batteriespeicher sowie Projekte für erneuerbare Energien mit anderen Sicherungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primärem Beschaffungsziel (Optimierung der Stromkosten, Emissionsreduzierung, Abdeckung durch erneuerbare Energien und langfristige Versorgungssicherheit), Rechenzentrumskapazität (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Einrichtungen) und Geografie (China, Indien, Japan, Australien, Südkorea, Malaysia, Südkorea, Malaysia, Indonesien, Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse und Biogas |
| Andere erneuerbare Quellen |
| Vor-Ort-Erzeugung erneuerbarer Energien |
| Externe physische PPAs |
| Virtuelle oder finanzielle PPAs |
| Grüne Versorgungsprogramme von Versorgungsunternehmen |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise |
| Eigenständige Projekte für erneuerbare Energien |
| Hybride Projekte für erneuerbare Energien |
| Projekte für erneuerbare Energien mit Batteriespeicher |
| Projekte für erneuerbare Energien mit anderen Sicherungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Optimierung der Stromkosten |
| Emissionsreduzierung |
| Abdeckung durch erneuerbare Energien |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Malaysia |
| Indonesien |
| Rest des asiatisch-pazifischen Raums |
| Nach erneuerbarer Energiequelle | Solarenergie |
| Windenergie | |
| Wasserkraft | |
| Geothermie | |
| Biomasse und Biogas | |
| Andere erneuerbare Quellen | |
| Nach Beschaffungsmodell | Vor-Ort-Erzeugung erneuerbarer Energien |
| Externe physische PPAs | |
| Virtuelle oder finanzielle PPAs | |
| Grüne Versorgungsprogramme von Versorgungsunternehmen | |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise | |
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energien |
| Hybride Projekte für erneuerbare Energien | |
| Projekte für erneuerbare Energien mit Batteriespeicher | |
| Projekte für erneuerbare Energien mit anderen Sicherungslösungen | |
| Nach Vertragslaufzeit | Kurzfristige Verträge |
| Mittelfristige Verträge | |
| Langfristige Verträge | |
| Nach primärem Beschaffungsziel | Optimierung der Stromkosten |
| Emissionsreduzierung | |
| Abdeckung durch erneuerbare Energien | |
| Langfristige Versorgungssicherheit | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in asiatisch-pazifischen Rechenzentren?
Die Marktgröße des Marktes für erneuerbare Energien in asiatisch-pazifischen Rechenzentren wird für 2026 auf 6,74 Milliarden USD, für 2027 auf 8,42 Milliarden USD und bis 2032 auf 20,34 Milliarden USD prognostiziert. Die Prognose deckt einen Zeitraum ab, in dem die Beschaffung erneuerbarer Energien enger mit neuen Rechenzentrumkapazitäten, KI-Workloads, Netzzugang und der Verfügbarkeit langfristiger Stromverträge verknüpft wird, die die Projektentwicklung unterstützen können.
Welche CAGR wird für erneuerbare Energie in asiatisch-pazifischen Rechenzentren prognostiziert?
Die Prognose weist eine CAGR von 19,29 % zwischen 2027 und 2032 aus. Dieses Wachstum wird durch höhere Rechenlasten, politische Anforderungen, breitere Optionen für erneuerbare Energieversorgung und langfristige unternehmerische Stromverträge unterstützt, obwohl Übertragungsengpässe und die Kosten für speichergestützte Versorgung die Umsetzung an einigen Standorten verzögern können.
Welche erneuerbare Quelle hat die größte Bedeutung bei der Beschaffung für Rechenzentren?
Solarenergie hielt im Jahr 2026 einen Anteil von 48,31 %, da sie weit verbreitet einsetzbar und kostenwettbewerbsfähig ist. Ihr Tageserzeugungsprofil erhöht den Bedarf an Batterien, gemischten Versorgungsportfolios und Verträgen, die den kontinuierlichen Einrichtungsbedarf managen, insbesondere wenn Betreiber zuverlässige erneuerbare Abdeckung statt nur erneuerbarer Zertifikate anstreben.
Warum sind virtuelle Stromabnahmeverträge für Rechenzentrumsbetreiber wichtig?
Sie ermöglichen finanzielle Abrechnung und Beschaffung erneuerbarer Attribute dort, wo eine direkte physische Lieferung durch Strommarktregeln eingeschränkt ist. Dies macht sie besonders nützlich in Rechtsgebieten mit fragmentierten Versorgungsgebieten oder eingeschränktem Drittpartei-Zugang, während Betreiber erneuerbare Projekte außerhalb des Netzgebiets unterstützen können, in dem eine Einrichtung Strom verbraucht.
Welches Land verzeichnet die schnellste prognostizierte Expansion in diesem Sektor?
Indien soll bis 2032 mit einer CAGR von 20,78 % wachsen, unterstützt durch Solarwirtschaftlichkeit und Open-Access-Beschaffungsoptionen. Seine erneuerbare Entwicklungsbasis, wachsende unternehmerische Abnahme und große Rechenzentrumsprojekte unterstützen Stromabnahmevertrag-Aktivitäten, obwohl staatliche Regeln, Netzanschlussprozesse und unterschiedliche Gebühren für Betreiber mit mehreren Standorten weiterhin Komplexität hinzufügen.
Was begrenzt den Übergang zu 24/7-erneuerbarer Energie für Rechenzentren?
Verzögerungen beim Netzanschluss, Übertragungsengpässe und die höheren Kosten für speichergestützte erneuerbare Versorgung bleiben wichtige Hindernisse. Diese Faktoren können die Projektlieferung verzögern, die Kapazität in der Nähe wichtiger Nachfragezentren einschränken und ein umfassendes stündliches Abgleichen für kleinere Käufer erschweren, die nicht über die Einkaufsgröße eines Hyperscale-Betreibers in der A verfügen.