
アジア太平洋データセンター再生可能エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
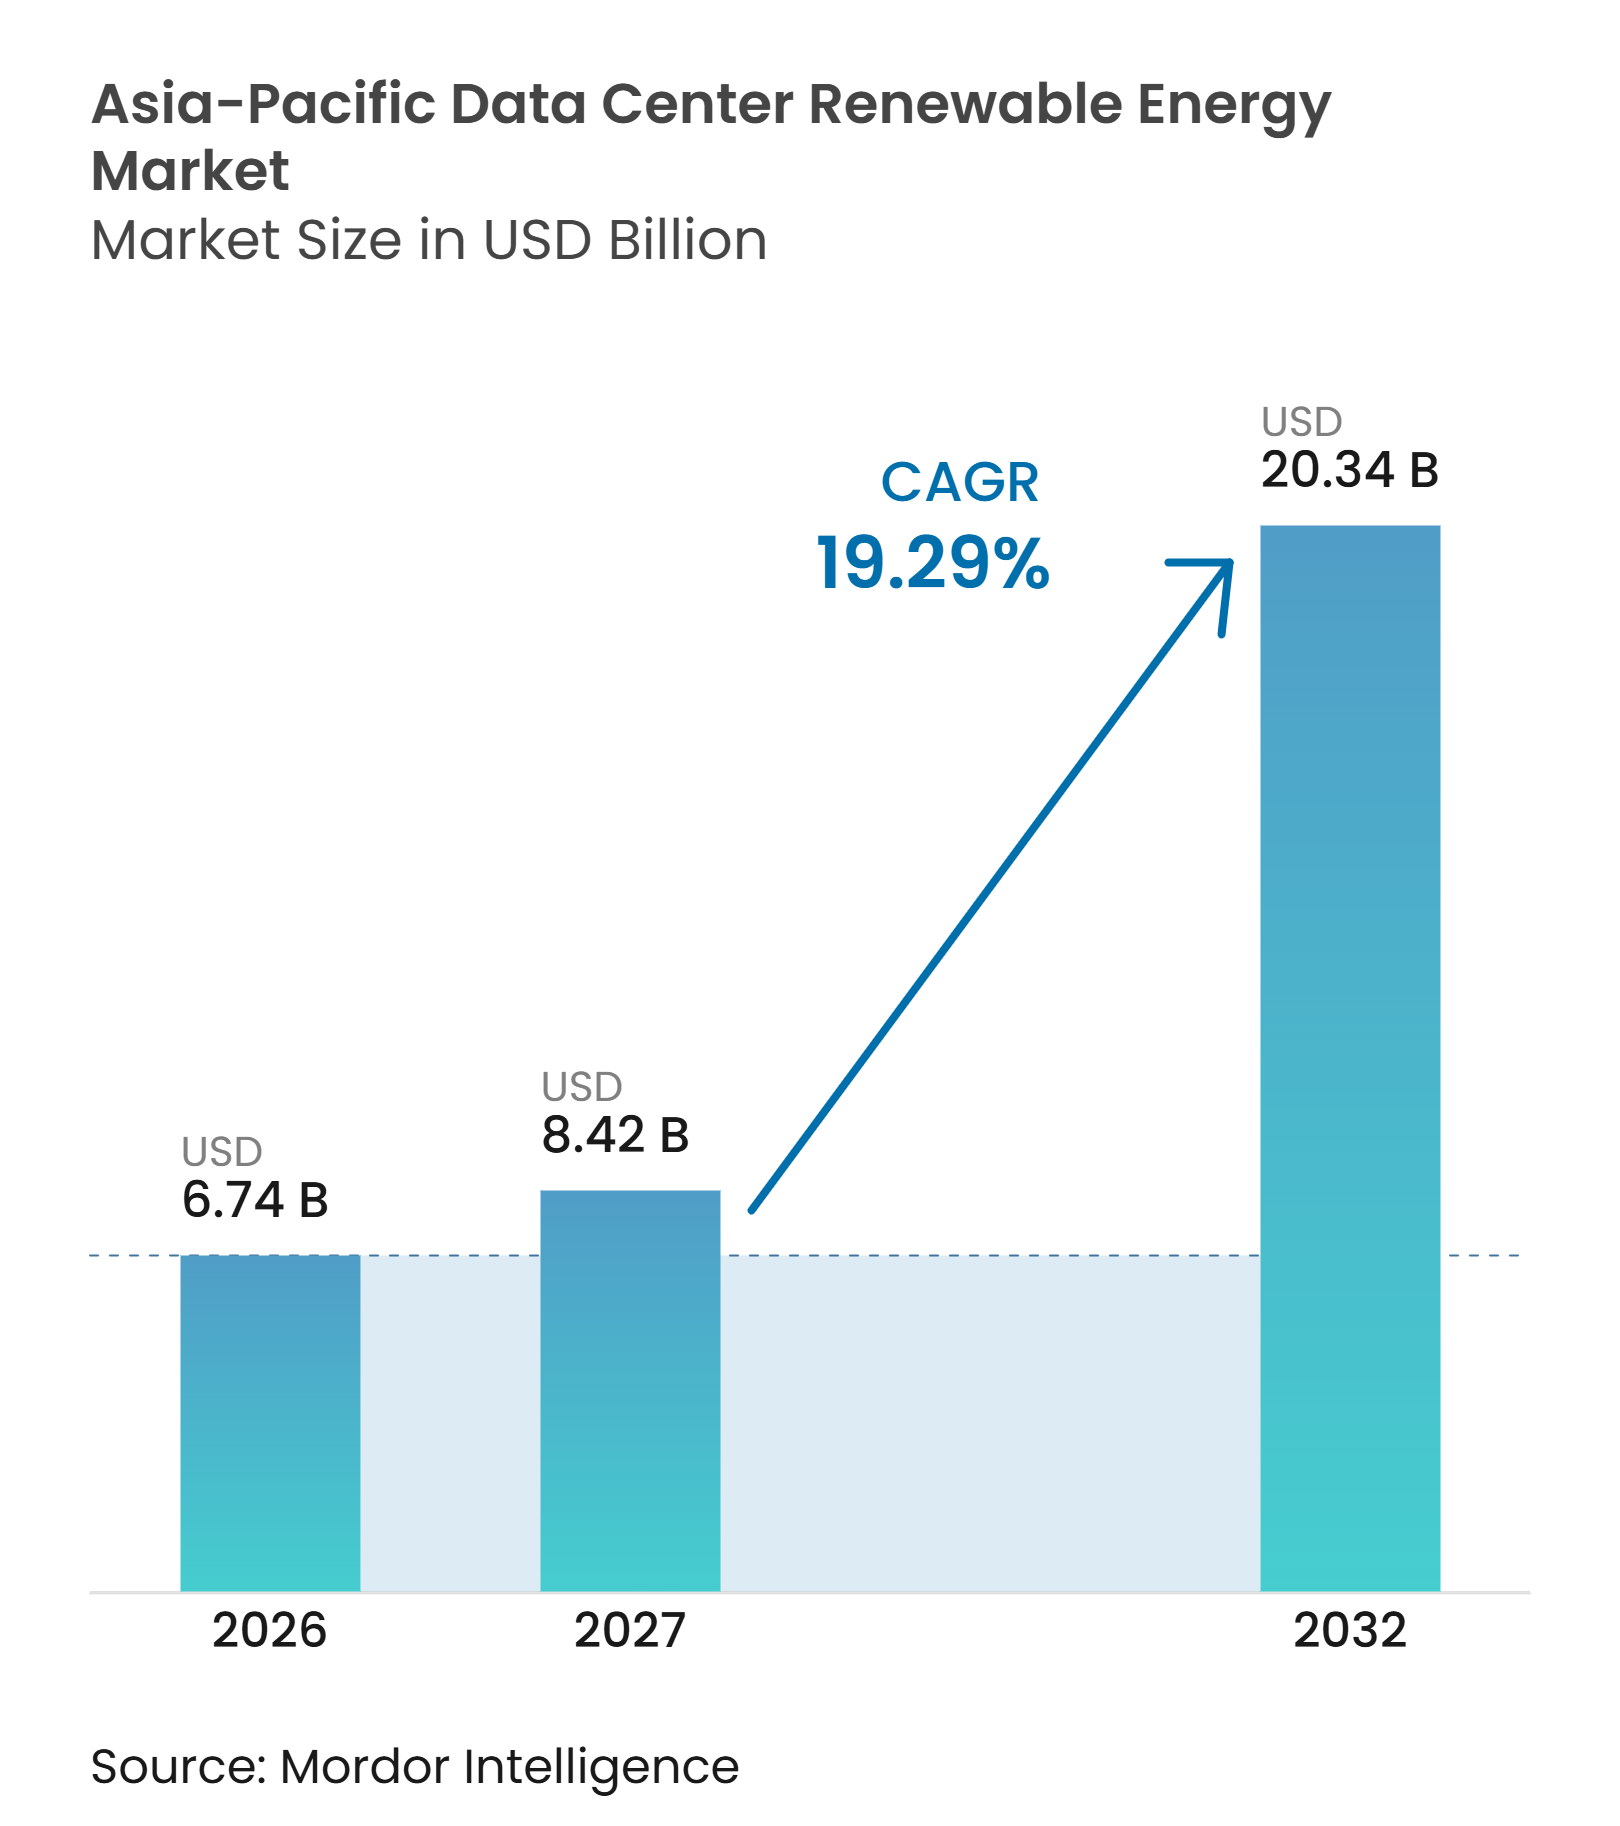
| 基準年の市場規模 (2026) | 6.74 十億米ドル |
| 市場規模 (2027) | 8.42 十億米ドル |
| 市場規模 (2032) | 20.34 十億米ドル |
| 成長率 (2027 - 2032) | 19.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター再生可能エネルギー市場分析
アジア太平洋データセンター再生可能エネルギー市場規模は、2026年の6.74 ビリオン 米ドルおよび2027年の8.42 ビリオン 米ドルから、2032年までに20.34 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 19.29%を記録すると予測されています。量は2026年の96,286 GWhおよび2027年の120,286 GWhから、2032年までに269,100 GWhへと増加し、CAGR 17.41%で推移する見込みです。AIトレーニングおよび推論需要の増大により電力密度が高まり、信頼性の高いクリーン電力がサイト選定の中心的要素となっています。主要な地域データセンター拠点では再生可能エネルギーの供給を上回るペースで電力需要が増加しており、長期電力契約および直接供給契約の価値が高まっています。テナント、投資家、規制当局が検証可能な再生可能エネルギーカバレッジをますます求めるようになっているため、事業者は自発的なサステナビリティコミットメントを超えた対応へと移行しています。アジア太平洋データセンター再生可能エネルギー市場は、太陽光コストの低下、企業調達オプションの拡大、新たな蓄電プロジェクトの恩恵を受けていますが、系統接続の遅延、土地制約、および確実な電力コストは引き続きプロジェクト実行上の重要な制約となっています。
主要レポートのポイント
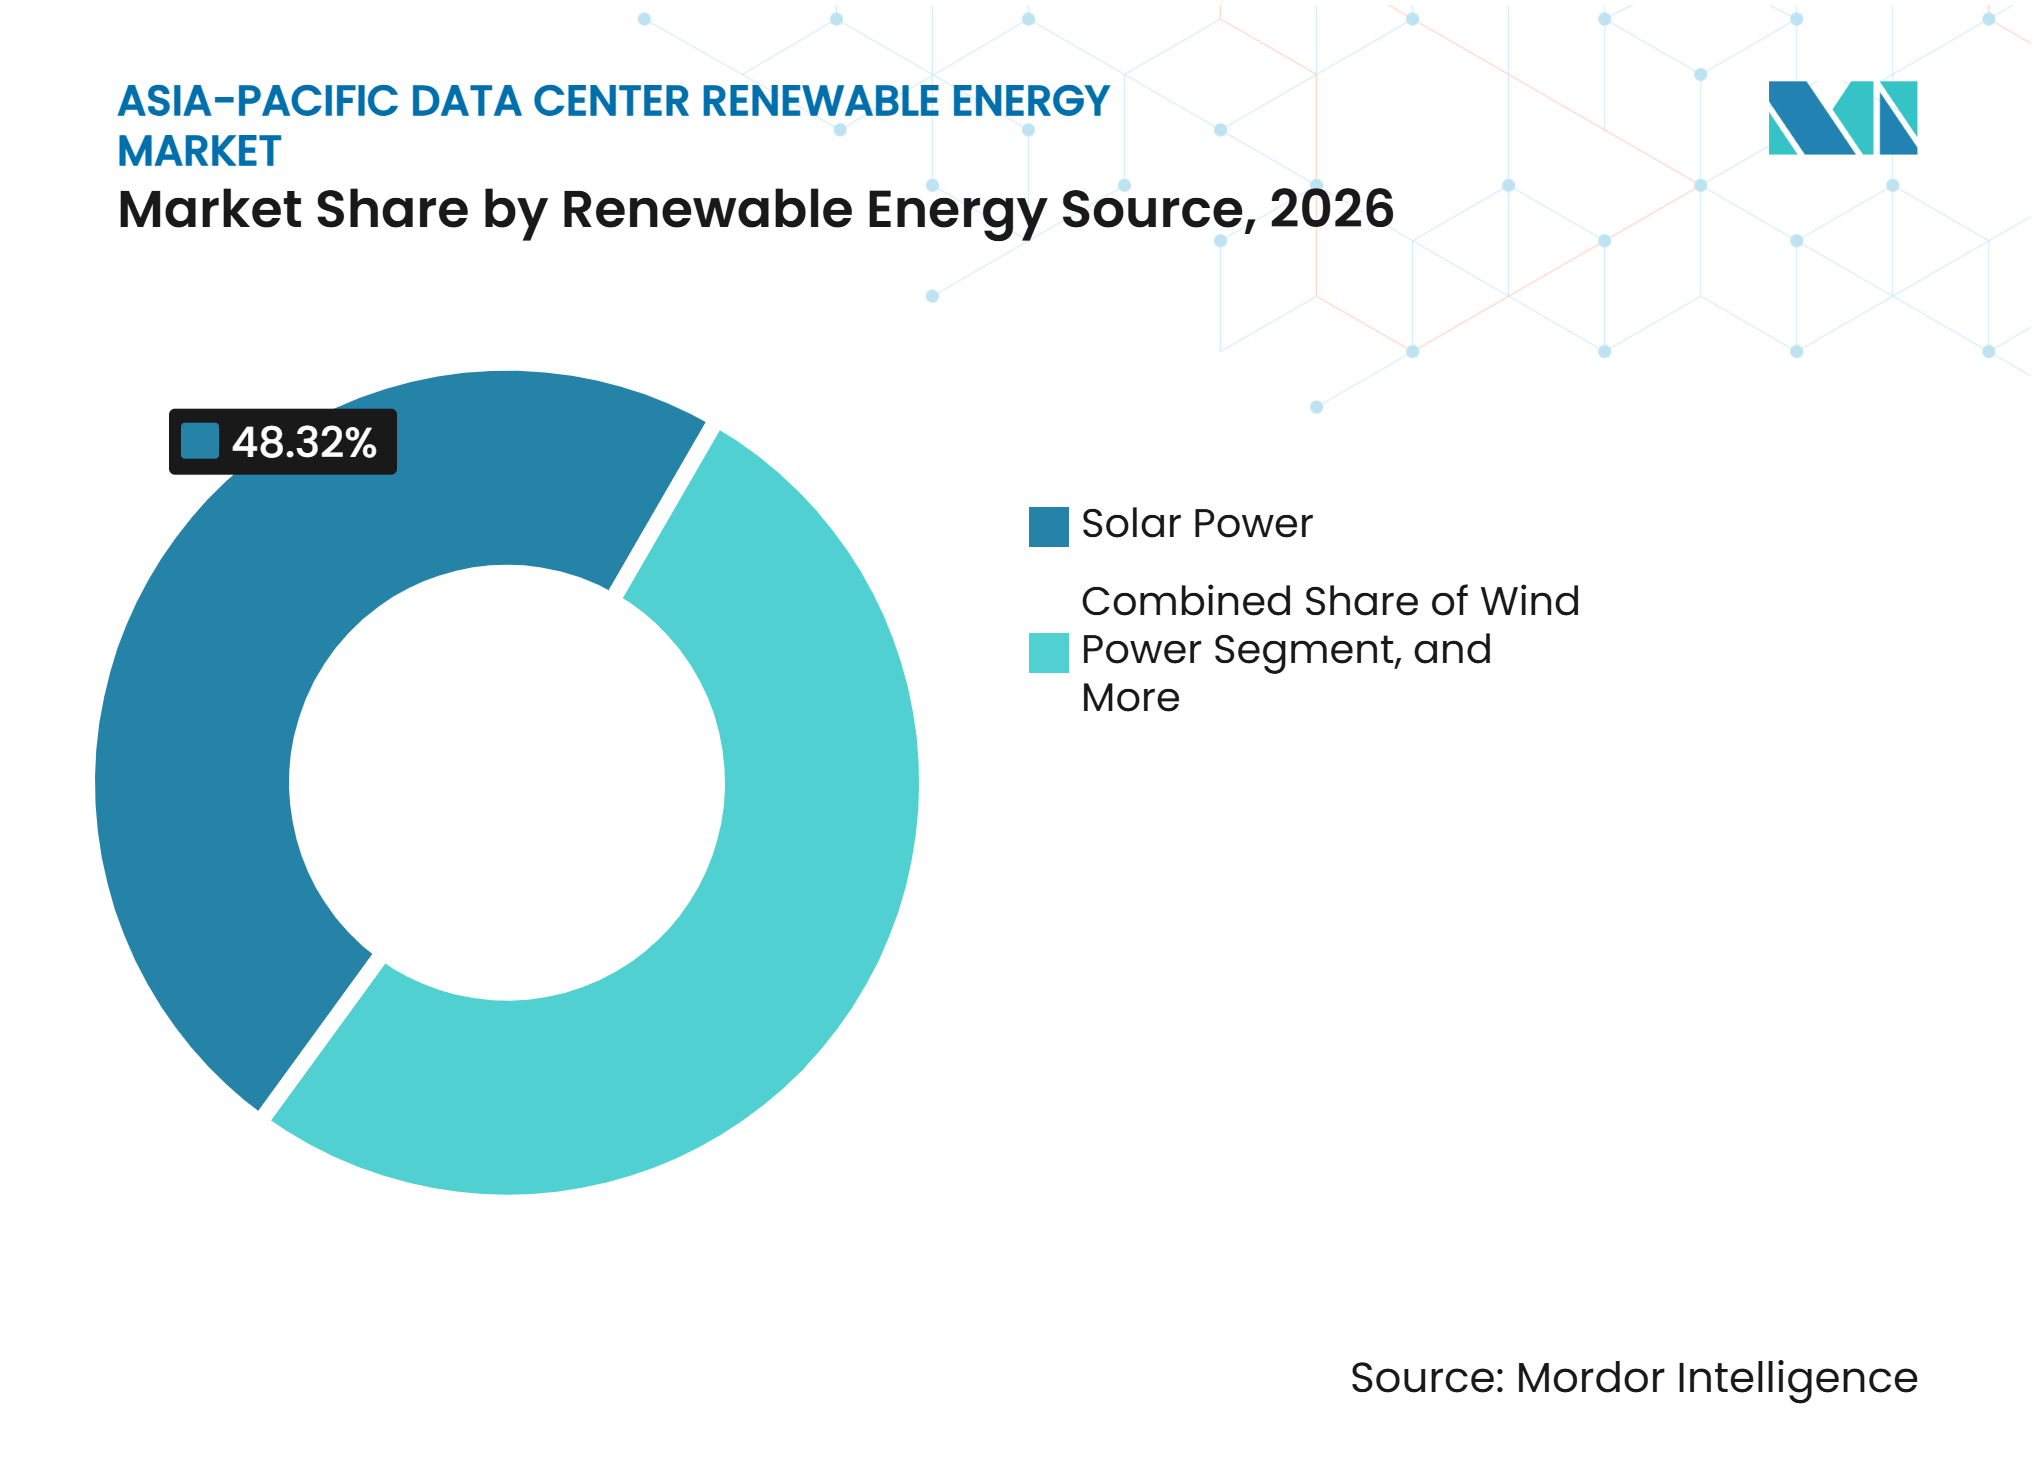
- 再生可能エネルギー源の中では、太陽光発電が2026年のアジア太平洋データセンター再生可能エネルギー市場シェアの48.31%を占めました。
- 調達モデル別では、バーチャルおよびファイナンシャルPPAが2026年に34.52%の市場シェアを保有しており、2032年までCAGR 20.38%で拡大すると予測されています。
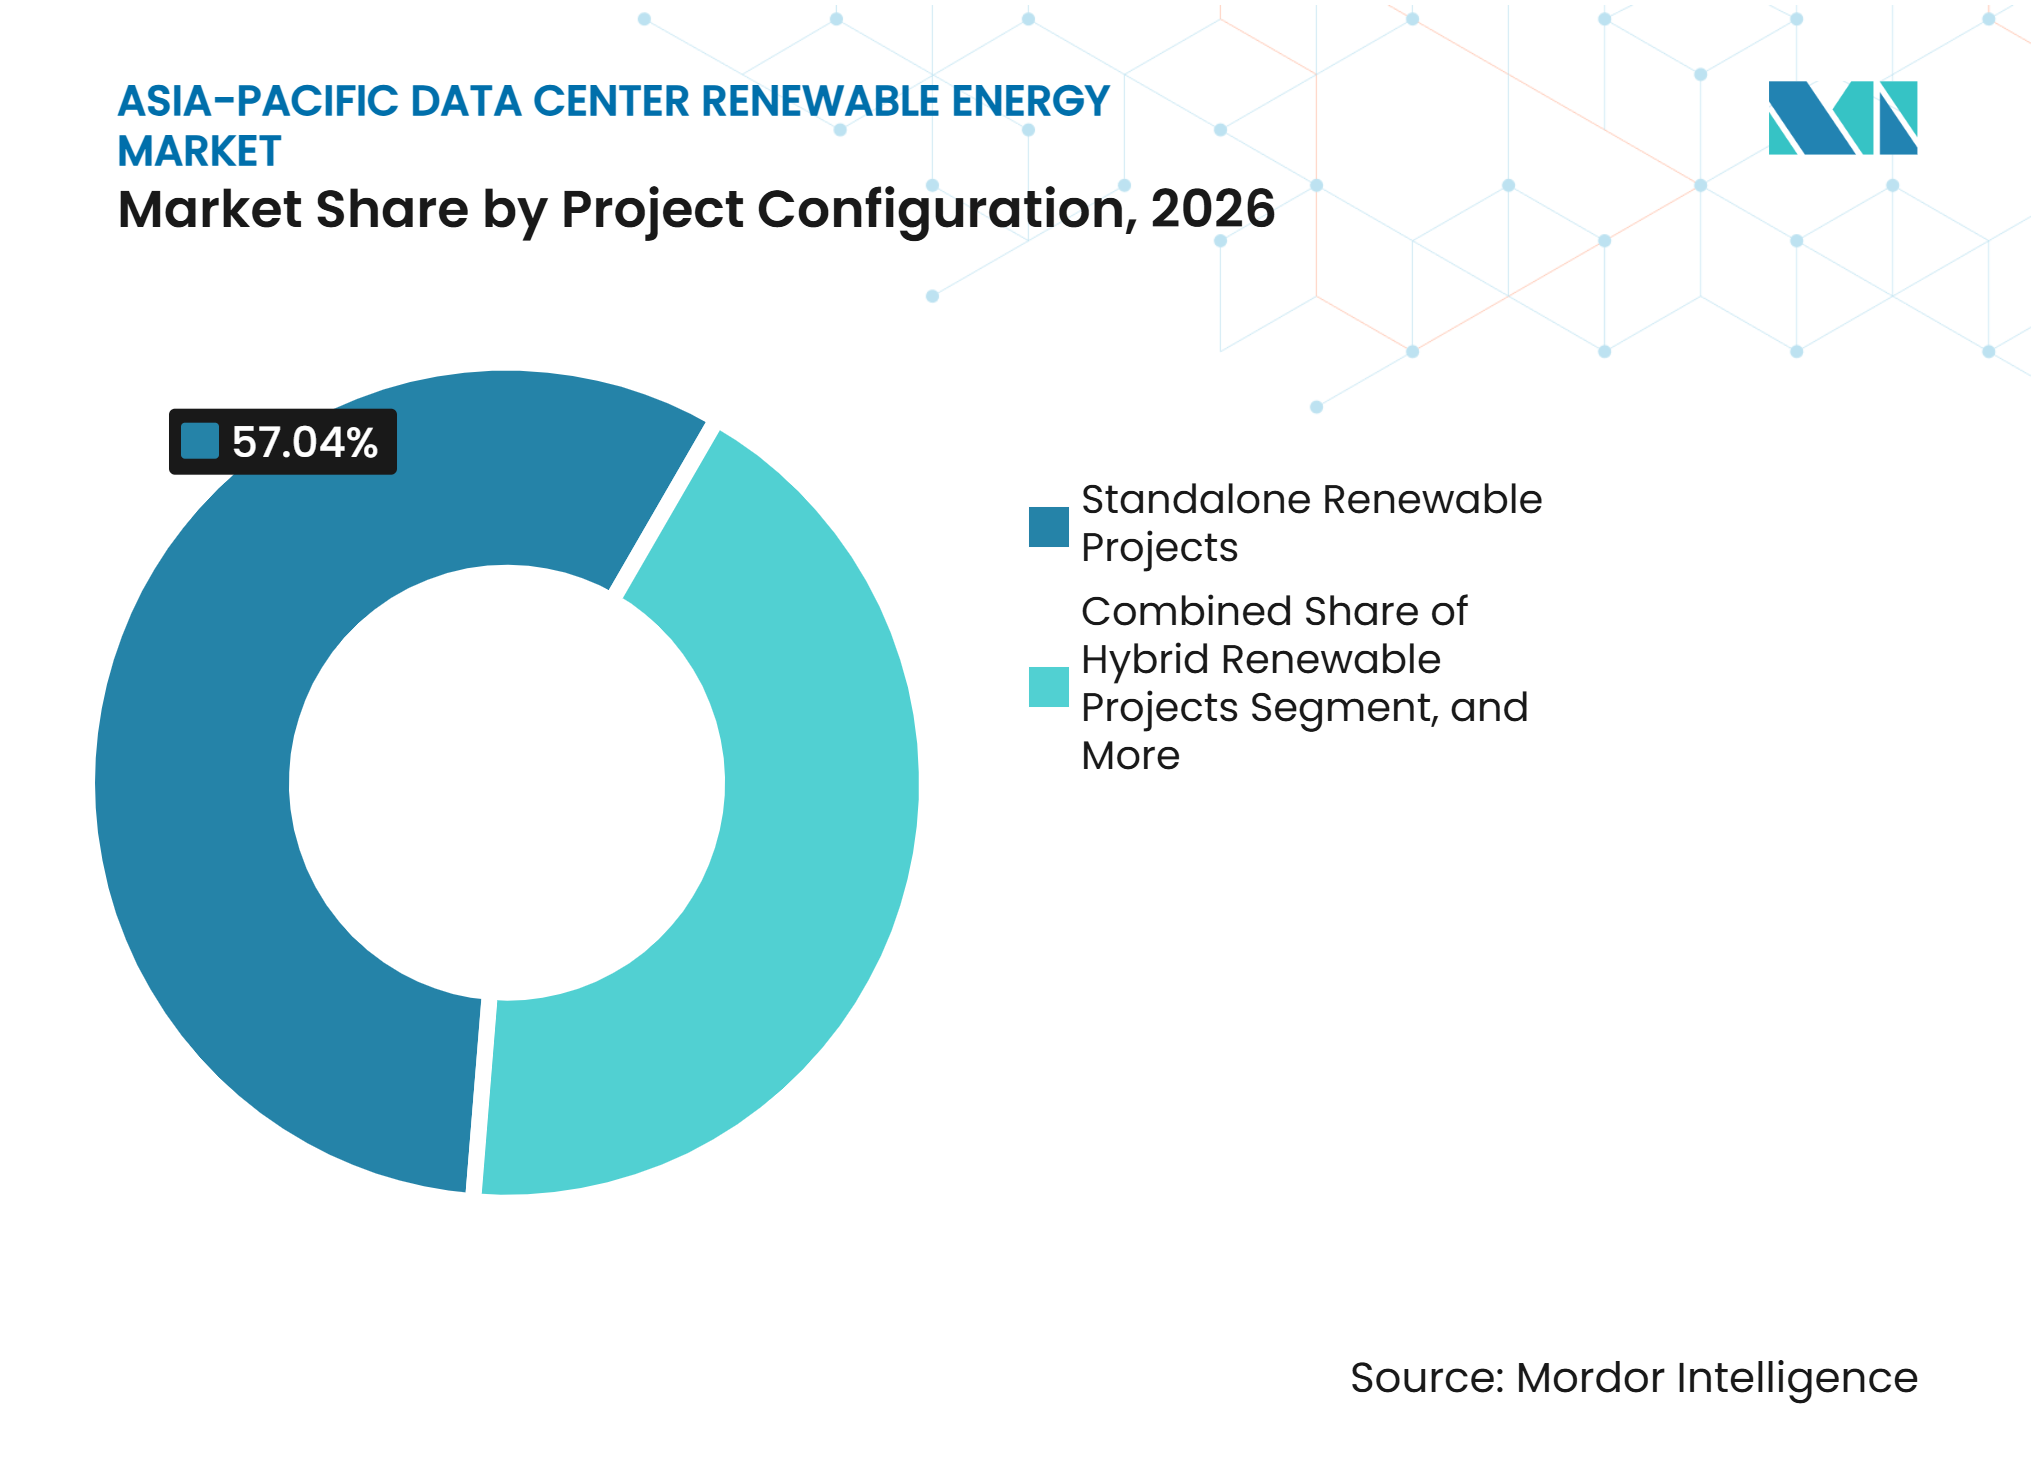
- プロジェクト構成別では、独立型再生可能エネルギープロジェクトが2026年のアジア太平洋データセンター再生可能エネルギー市場において57.04%の市場シェアを保有し、蓄電池対応プロジェクトは2032年までCAGR 20.07%で拡大すると予測されています。
- 契約期間別では、長期契約が2026年に54.63%の市場シェアを保有しており、同セグメントはcに達すると予測されています。
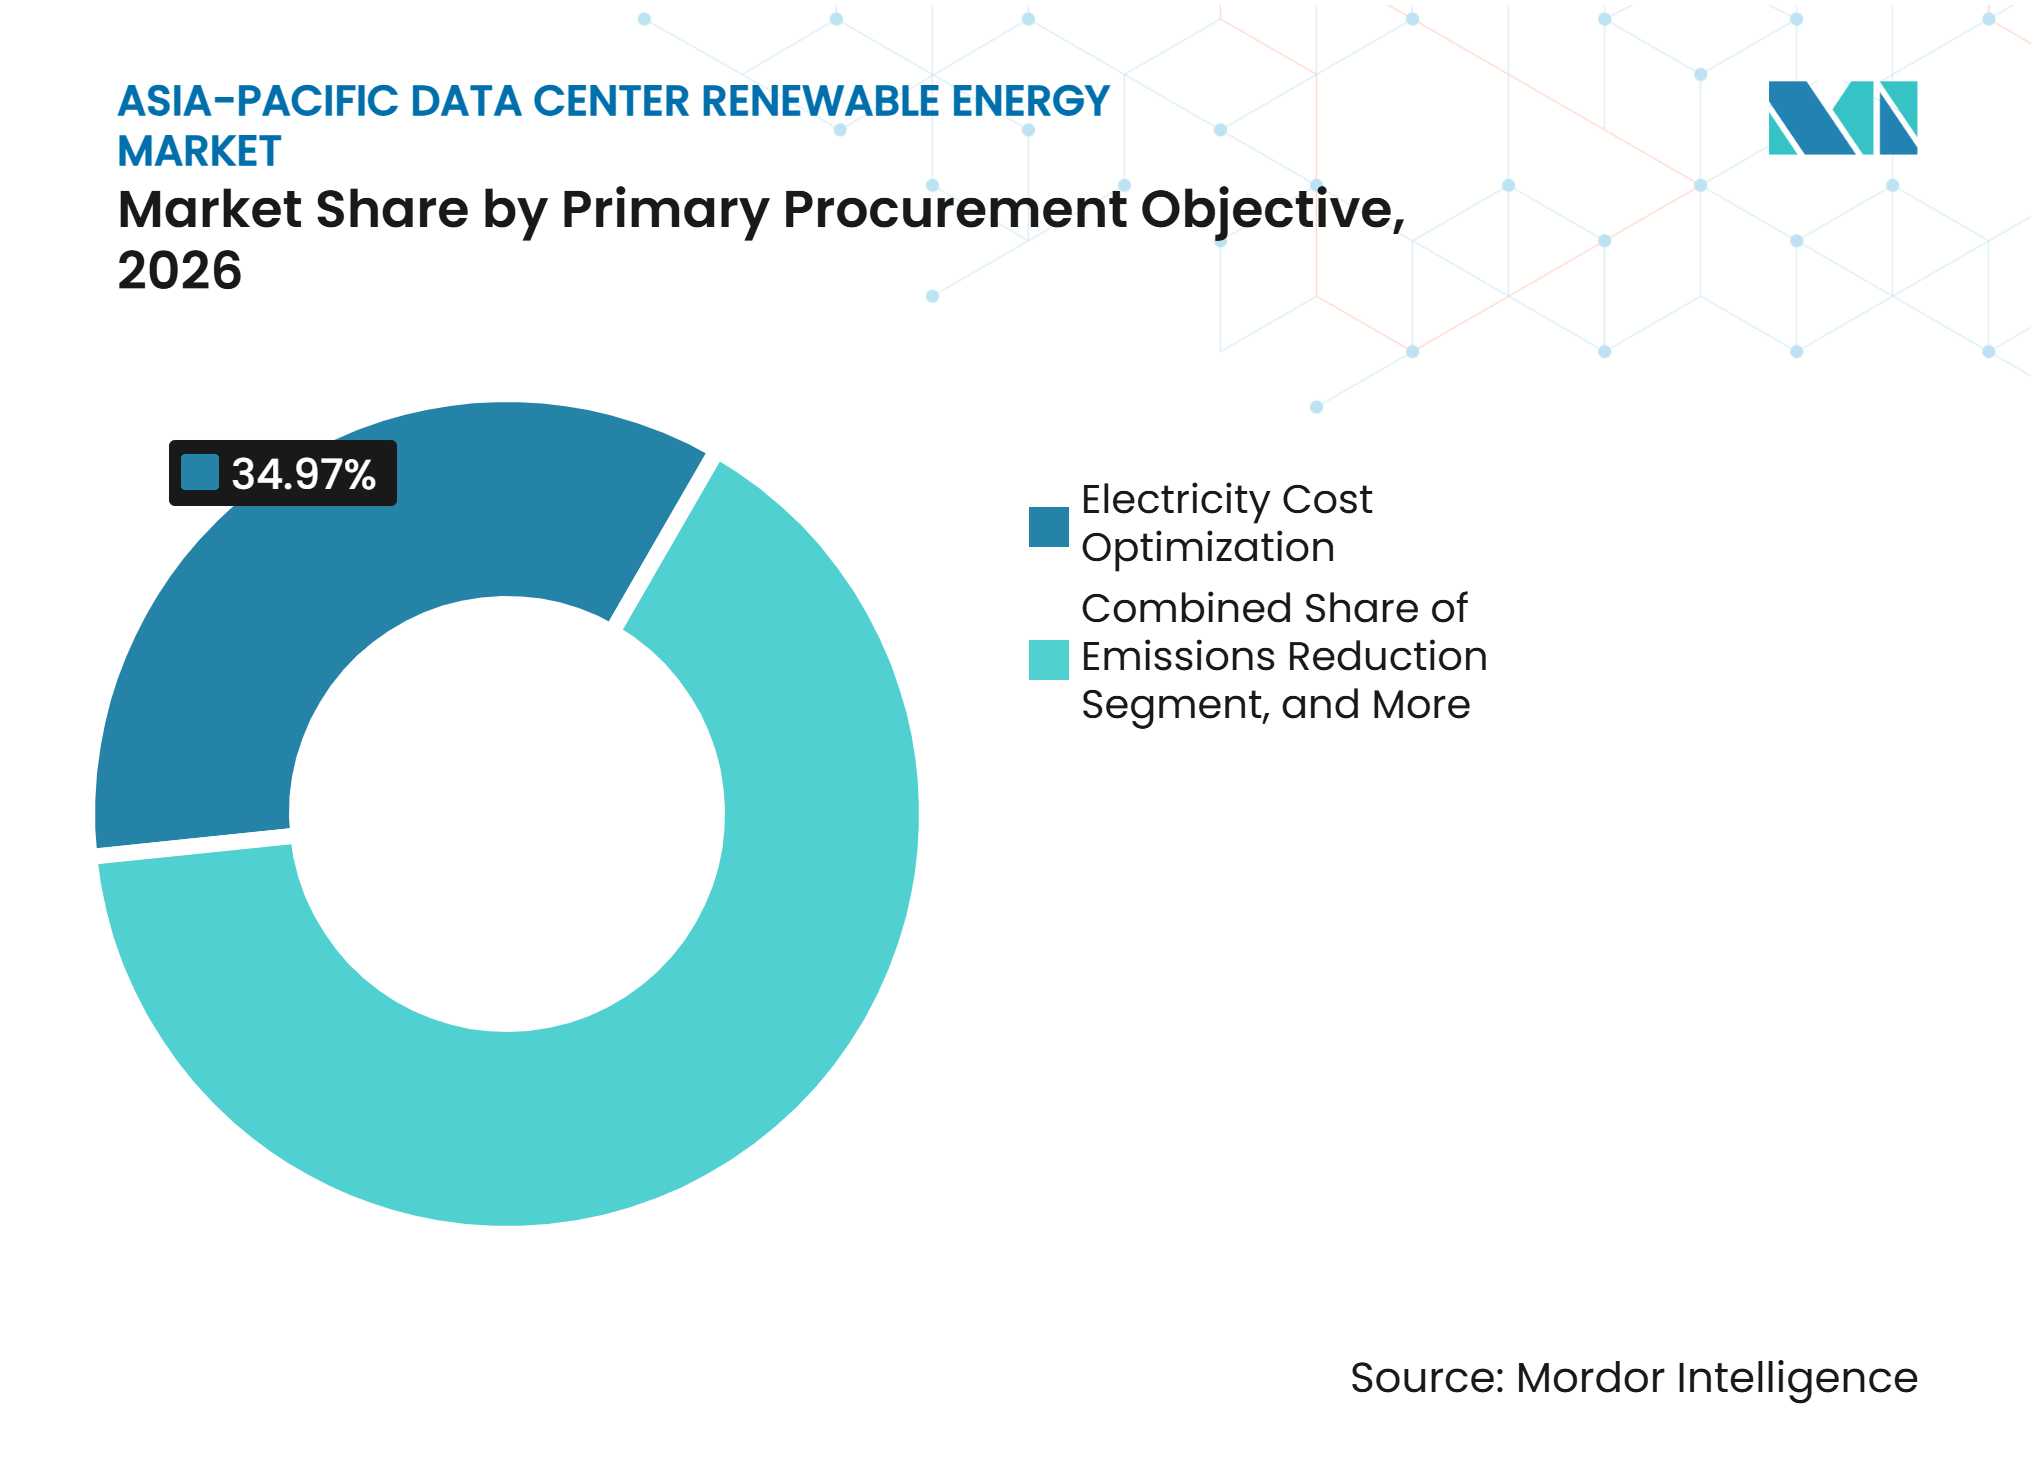
- 主要調達目的別では、電力コスト最適化が2026年に34.97%の市場シェアを保有し、再生可能エネルギーマッチングは2032年までCAGR 20.29%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に48.24%の市場シェアを保有しました。
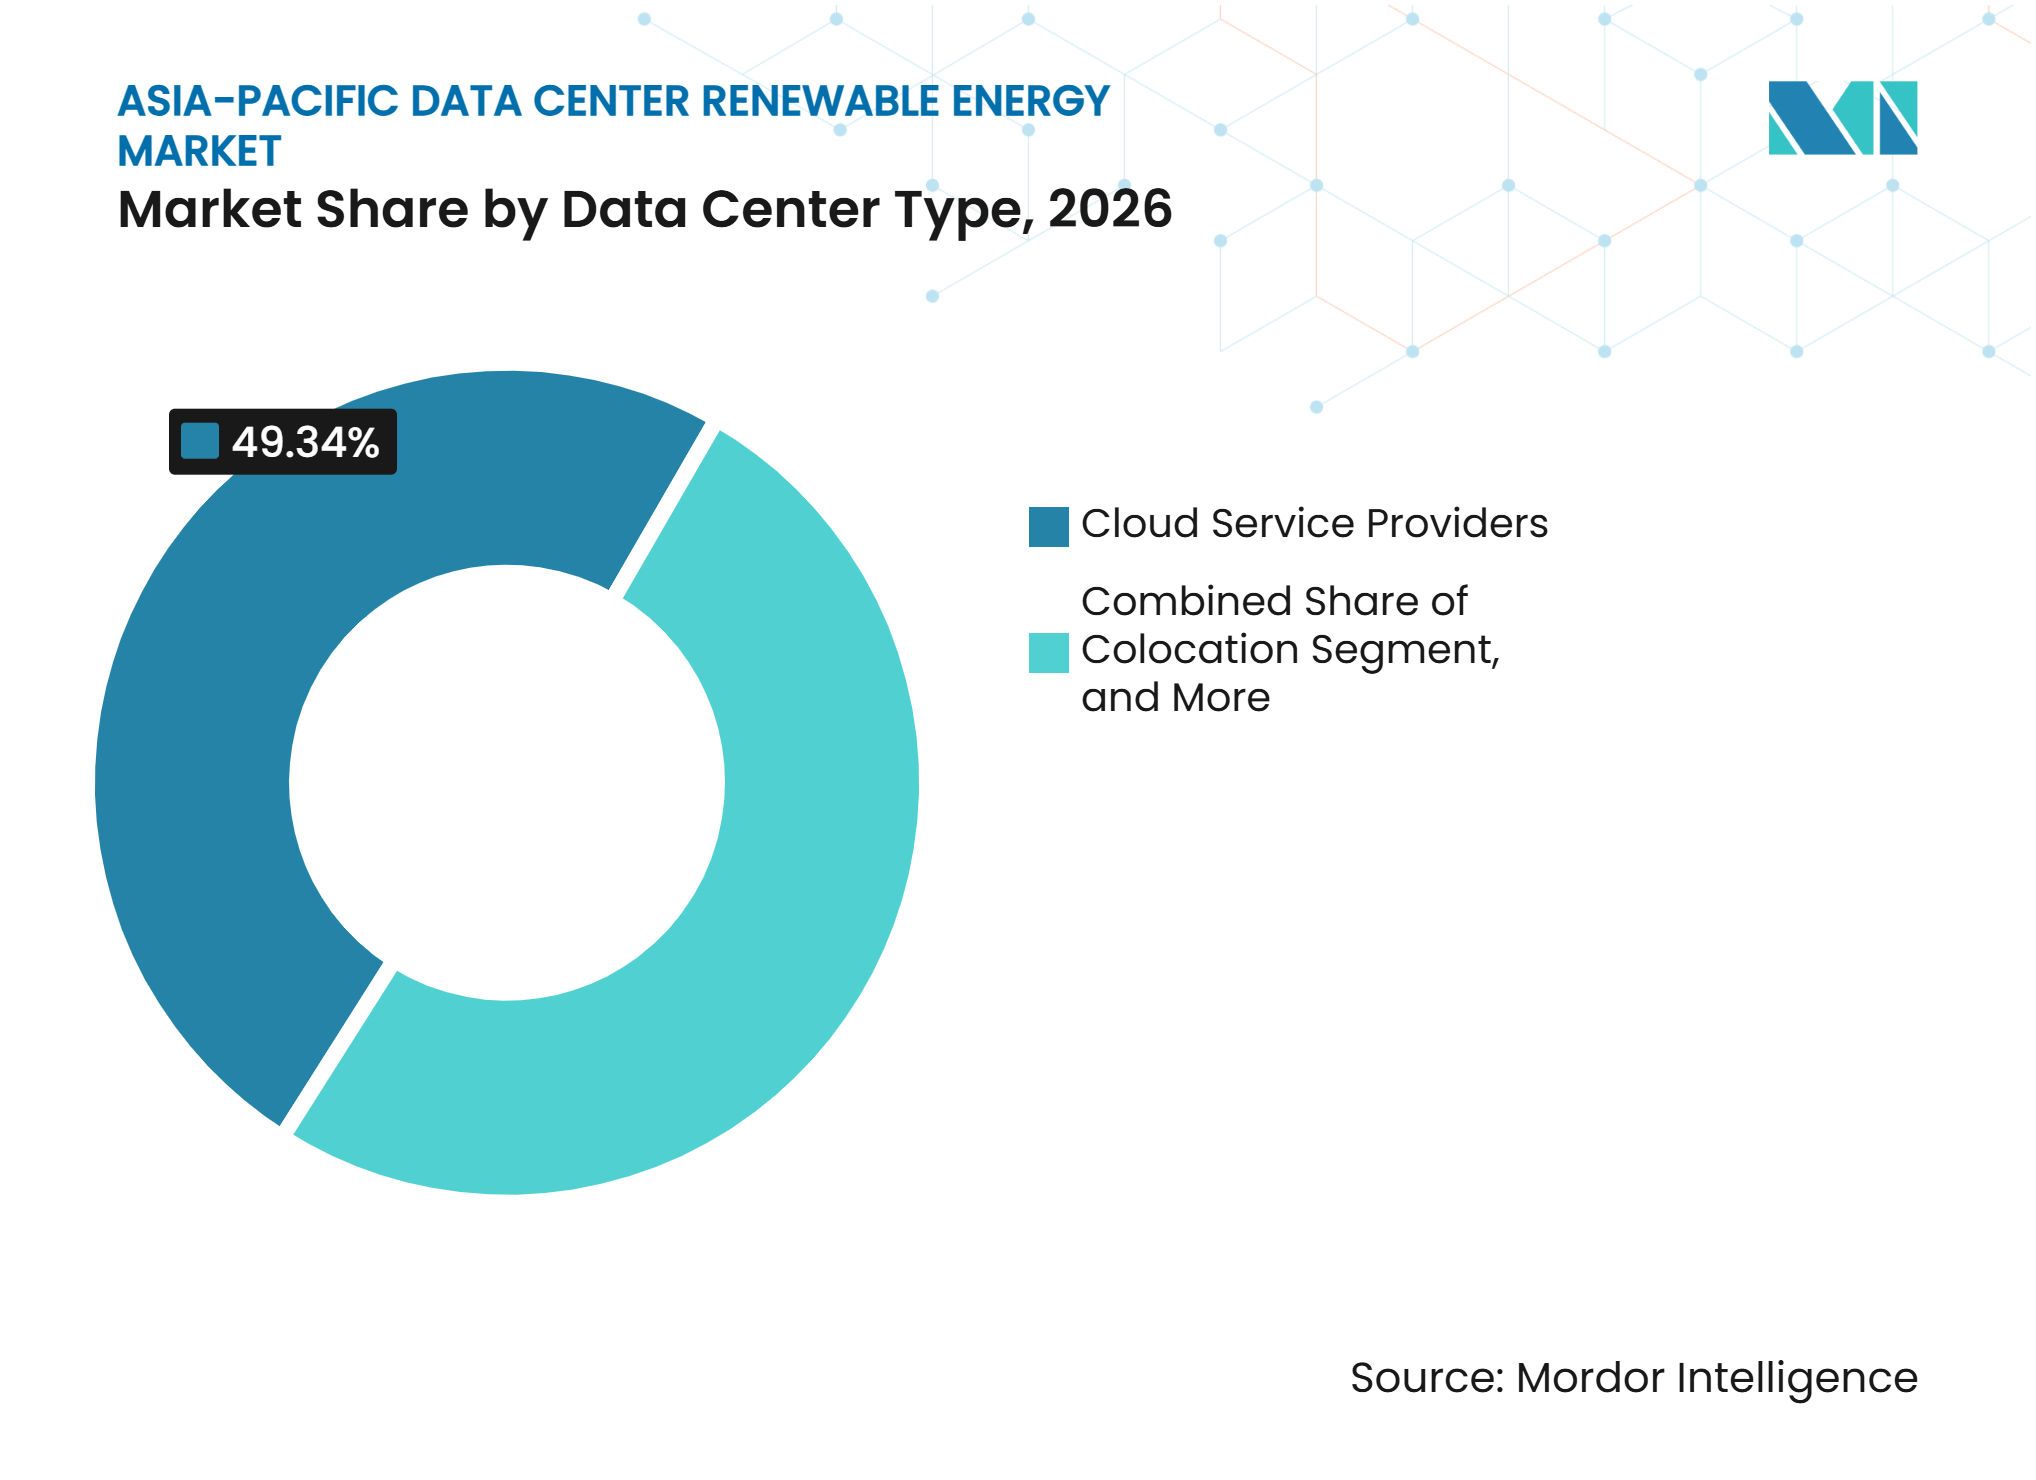
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年のアジア太平洋データセンター再生可能エネルギー市場において49.34%の市場シェアを保有しており、2032年までCAGR 20.17%で拡大すると予測されています。
- 地域別では、中国が2026年に37.69%の市場シェアを保有し、インドは2032年までCAGR 20.78%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度ワークロードによる再生可能エネルギー電力需要の増大 | +4.2% | グローバル、特に中国、日本、インド、オーストラリア、マレーシアに集中 | 短期(2年以内) |
| ハイパースケールおよびコロケーション容量の拡大 | +3.5% | 中国、インド、マレーシア、インドネシア、オーストラリア | 短期(2年以内) |
| ネットゼロ義務、グリーンインセンティブ、および企業目標 | +2.8% | グローバル、特に中国、日本、韓国に早期集中 | 中期(2〜4年) |
| 太陽光コストの低下と再生可能エネルギー投資パイプライン | +2.3% | インド、東南アジア、中国、オーストラリア | 中期(2〜4年) |
| 制約のあるハブに向けたクロスボーダー再生可能エネルギー調達 | +0.9% | シンガポール、韓国、マレーシア、インドネシア | 長期(4年以上) |
| 再生可能エネルギーを活用した電力と蓄電のコロケーション | +0.6% | オーストラリア、日本、インド、マレーシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度ワークロードによる再生可能エネルギー電力需要の増大
AIワークロードは、以前のクラウド展開よりもはるかに高いラック密度により、電力需要を増大させています。ASEANガイドは、ラックあたりの電力密度が2021年の8 kWから2027年には最大50 kWまで上昇すると予測しています。[1] この変化により、再生可能エネルギー調達は単なるサステナビリティ施策ではなく、容量計画上の課題となっています。国際エネルギー機関は、2035年までに再生可能エネルギーがグローバルなデータセンター電力需要増加の約半分を賄い、450 TWh以上を追加すると予測しています。トレーニング負荷は時間とともに大きく変動する可能性があり、量と価格の変動を管理できる契約の必要性を高めています。そのため、アジア太平洋データセンター再生可能エネルギー市場ではバーチャルPPAおよび蓄電池対応の契約への関心が高まっています。
ハイパースケールおよびコロケーション容量の拡大
大規模なデータセンターキャンパスは、個々のプロジェクトが大規模に対応しなければならない再生可能エネルギー需要を生み出しています。Microsoftは2025年9月時点で24カ国において34 GW以上のカーボンフリー電力を契約したと報告しています。この調達規模はコロケーションプロバイダーに影響を与えており、ハイパースケールテナントは文書化された再生可能エネルギーカバレッジをますます期待するようになっています。同等の電力戦略を持たないプロバイダーは、企業の気候コミットメントを持つ顧客を失うリスクがあります。大規模な契約はプロジェクトファイナンスを支援し、新たな風力、太陽光、蓄電池資産の商業的根拠を強化することもできます。その結果、アジア太平洋データセンター再生可能エネルギー市場では、テナント獲得が再生可能エネルギー契約の実行とより密接に結びついています。
ネットゼロ義務、グリーンインセンティブ、および企業の再生可能エネルギー目標
政策要件により、事業者が再生可能電力供給を手配するための時間が短縮されています。中国は、2025年の再生可能電力消費責任ウェイトの下、国家ハブノードの新規データセンターに対してグリーン電力を少なくとも80%消費することを義務付けています。日本の第7次エネルギー基本計画は、再生可能エネルギーの展開を長期的なエネルギー転換の一部として位置付け、デジタルインフラを主要な需要分野として特定しています。これらの設定は、開発者と事業者が直接供給、証書、および長期PPAを組み合わせて検討することを促しています。また、新施設の計画時に再生可能エネルギーが豊富な立地を優先する傾向も生まれています。コンプライアンスへの期待により、クリーン電力の利用可能性が光ファイバー接続や土地アクセスと同様に重要になる場合があります。
太陽光コストの低下と再生可能エネルギー投資パイプライン
太陽光コストの低下により、複数の地域市場における長期調達の根拠が強化されています。インドは2025年11月時点で203 GW以上の非水力再生可能エネルギー容量を保有しており、企業のオフテイクに向けたより大きな潜在的供給基盤を提供しています。太陽光プロジェクトは他の多くの発電技術よりも迅速に開発でき、オンサイトおよびオフサイトの両方の構造に適しています。蓄電池は、日中の発電量をデータセンターの継続的な需要により近い電力に変換するのに役立つため、ますます重要性を増しています。マレーシアのCRESSフレームワークと、Gamuda EnergyおよびGentariが計画する太陽光・蓄電池ポートフォリオは、供給提案がハイパースケール要件にどのように適応しているかを示しています。アジア太平洋データセンター再生可能エネルギー市場は、開発者が確実な電力契約の中でカーテールメントおよび蓄電リスクをより多く引き受ける場合に恩恵を受けることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延と再生可能エネルギーカーテールメントリスク | -2.1% | アジア太平洋中核部、特にマレーシア、インドネシア、ベトナム、タイが最も影響を受ける | 短期(2年以内) |
| 確実な再生可能エネルギー電力の高い初期コスト | -1.4% | グローバル、特に日本、韓国、シンガポールで最も深刻 | 中期(2〜4年) |
| ハブ近辺の土地・送電容量・再生可能エネルギー立地の制限 | -0.9% | シンガポール、韓国、高密度沿岸市場 | 中期(2〜4年) |
| 認証、追加性、および属性追跡の断片化 | -0.5% | アジア太平洋中核部、東南アジアおよび南アジアへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続の遅延と再生可能エネルギーカーテールメントリスク
系統アクセスは、急速に発展するいくつかのハブにおけるクリーン電力調達の直接的な物理的制約です。国家能源局は、中国のウランカブプロジェクトが発電、系統、負荷、蓄電を組み合わせており、従来の接続が不十分な場合に統合ソリューションが必要であることを示していると報告しています。[2] 接続の遅延は、新規データセンター容量とそれを供給するための再生可能エネルギープロジェクトの両方を妨げる可能性があります。開発者は、ディスパッチ権、カーテールメントリスク、および送電アップグレードのタイミングについて不確実性に直面する場合があります。この環境は、事業者が電力供給者との持分取得または直接パートナーシップを求めることを促しています。また、容量と接続の取り決めを早期に確保できる既存のユーティリティや開発者に優位性をもたらします。
確実な再生可能エネルギー電力の高い初期コスト
確実な再生可能エネルギー供給は、蓄電、バランシング、バックアップの取り決めが必要なため、断続的な太陽光または風力契約よりも多くの資本を必要とします。オーストラリアのクリーンエネルギーファイナンスコーレーションは、2035年までのデータセンター排出量増加を中和するために、3.2 GWの追加再生可能エネルギー容量と1.9 GWの蓄電池が必要と推定しています。ハイパースケール事業者は長期契約にコミットし、より複雑な構造をファイナンスすることができます。小規模なコロケーションおよびエンタープライズ事業者は、多くの場合、契約量が少なく、短期グリーン料金または証書に依存する場合があります。これらのオプションはレポート要件を支援できますが、必ずしも新たな発電容量を追加するわけではありません。コストの差は、土地が高価で系統容量が限られているか、または調達規則が制限的な場所での24/7マッチングの採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
太陽光がリードし、ディスパッチニーズが供給ミックスを拡大太陽光発電は2026年のアジア太平洋データセンター再生可能エネルギー市場シェアの48.31%を占めました。その広範な利用可能性、短い建設期間、および競争力のある経済性は、インドのオープンアクセス回廊や日本のユーティリティスケールプロジェクトでの利用を支えています。風力は中国とオーストラリアで次に重要なリソースであり、太陽光発電を補完し、物理的またはバーチャルPPA構造を支援することができます。水力発電は中国とマレーシアでディスパッチ可能な供給として引き続き有用です。バイオマス、バイオガス、および洋上風力などの新しい供給源は、2026年の供給ミックスにおいて引き続き小さな割合を占めていました。
太陽光発電は日中に最も強く、データセンターは中断のない電力を必要とするため、AIシステムが通常の業務時間を超えて稼働する場合に特に明確なタイミングのギャップが生じます。これにより、事業者は年間再生可能エネルギー量を供給品質の完全な指標として扱うのではなく、再生可能エネルギーリソース、蓄電、および異なる供給条件の契約を組み合わせるようになっています。日本の政策方向性は、太陽光への独占的な依存ではなく、より多様な再生可能エネルギーポートフォリオを支持しています。地熱供給は、事業者がより安定した再生可能エネルギー発電を必要とし、地域の資源条件が開発を許可する場合に関連性を持つことができます。このセグメントの次の段階は、蓄電と柔軟な系統サービスが、既存および新興のデータセンター拠点全体でより広く展開するのに十分なほど手頃になるかどうかにかかっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
物理的供給が制限される場所でバーチャルPPAが拡大バーチャルおよびファイナンシャルPPAは2026年に34.52%の市場シェアを保有しており、2032年までCAGR 20.38%で拡大すると予測されています。これらの契約により、買い手は電力を施設に物理的に輸送するとなく、再生可能エネルギー属性と財務決済を契約することができます。これは、サービス区域と電力規則が直接供給を制限する可能性がある日本と韓国において価値があります。クリーンエネルギーバイヤーズアソシエーションは、企業PPA構造をアジア太平洋電力市場全体でより広範なクリーンエネルギー調達への経路として特定しています。EquinixのENEOS再生可能エネルギーとの日本における121 MWの契約は、バーチャル構造が断片化した市場での大規模なコミットメントをどのように支援できるかを示しています。
大規模なデータセンターキャンパスは多くの場合、十分な土地が不足しており、自家発電容量に制限があるため、オンサイト発電の役割は限られています。オフサイト物理PPAは、第三者アクセスがより実行可能で、プロジェクト開発者が直接契約構造を提供できるオーストラリア、インド、マレーシアで引き続き中心的な役割を果たしています。ユーティリティグリーン料金は、複雑な二者間契約を交渉したり長期的な量コミットメントを引き受けたりできない小規模事業者にとって、より簡単な出発点を提供します。アジア太平洋データセンター再生可能エネルギー市場は、電力規制が国ごと、ユーティリティ区域ごと、および再生可能エネルギー属性移転を規定する規則ごとに大きく異なるため、複数のモデルを引き続き使用します。事業者はまた、各取り決めを通じて購入した属性の品質と信頼性を評価する必要があります。
プロジェクト構成別:
蓄電統合プロジェクトの関連性が高まる独立型再生可能エネルギープロジェクトは、従来の太陽光および風力資産が引き続き最大の設置基盤を持つため、2026年に57.04%の市場シェアを保有しました。これらは、中国の西部省や インドの太陽光地域など、系統の柔軟性が十分な場所で経済的な再生可能エネルギー供給を提供します。ハイブリッド風力・太陽光プロジェクトは出力パターンを改善でき、大規模な買い手にとってますます関連性が高まっています。インドのハイブリッド入札活動は、データセンターのオフテイカーに対応できるパイプラインを生み出しています。独立型資産は依然として多くの事業者にとって実用的な参入点を提供しています。
蓄電池を備えた再生可能エネルギープロジェクトは、2032年までCAGR 20.07%で拡大すると予測されています。このような構成は、太陽光または風力発電量が少ない時間帯に電力をシフトすることで、断続的な発電と継続的なコンピューティング負荷の間のギャップに対処します。中国のウランカブプロジェクトは、直接接続モデルを通じて風力、太陽光、蓄電をデータセンター需要と組み合わせています。蓄電はカーテールメントリスクを低減し、再生可能エネルギー出力が低い時期により信頼性の高い供給を提供できますが、その価値は地域の料金とディスパッチ規則に依存します。より広範な展開は、蓄電池の経済性、系統接続許可、および開発者とデータセンター買い手の間でパフォーマンスリスクを公平に配分する契約構造に依存します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
長期PPAが新規プロジェクトファイナンスを支援長期契約は2026年に54.63%の市場シェアを保有しました。再生可能エネルギー開発者は、新規資産のファイナンスを確保するために、耐久性があり信用力のあるオフテイクコミットメントを必要としています。買い手が追加性の期待を満たす新規容量を求める場合、15年から21年の契約期間が一般的です。Equinixの15年間の日本バーチャルPPAとDayOneのマレーシアにおける21年間の契約は、このファイナンスの論理を示しています。長期間はまた、将来のエネルギー価格に対するより大きな見通しを提供します。
中期契約は、企業PPA規則がまだ発展途上にあり、買い手が新しいアクセス規則がエネルギーコストに与える影響を理解するための時間を必要とする場合に有用です。タイの直接PPA協議プロセスは、契約オプションが進化している市場の例です。短期証書とグリーン料金サブスクリプションは、長期プロジェクトコミットメントなしにコンプライアンス支援を必要とする事業者、特に利用可能な供給が限られている場所において引き続き関連性があります。長期契約は、需要予測や規制が変化した場合に義務を生じさせる可能性があるため、買い手は価格確実性とともに柔軟性を評価する必要があります。これらの継続的な採用は、買い手が短期的な取り決めの柔軟性よりも供給安全保障と新規容量を重視するかどうかにかかっています。
主要調達目的別:
マッチング要件がポートフォリオの複雑性を高める電力コスト最適化は2026年に34.97%の市場シェアを保有し、再生可能エネルギーマッチングは2032年までCAGR 20.29%で拡大すると予測されています。コスト削減は、太陽光PPAが商業系統料金と有利に比較できるインドおよび東南アジアで引き続き重要です。再生可能エネルギーマッチングは、クリーン発電が時間的・地理的に消費と一致するかどうかを考慮するため、より要求の高い目標を反映しています。排出量削減は、スコープ2排出量を報告する事業者にとって引き続き不可欠です。長期的な供給安全保障も、系統が制約された場所でますます重要になっています。
単一の調達方法では複数のサイトにわたるコスト、レポート、信頼性、追加性のニーズを一貫して満たすことができないため、事業者は単一の調達方法を選択するのではなく、複数の手段を組み合わせることが一般的です。ST Telemedia Global Data Centresは、インドのポートフォリオが自家PPAs、第三者PPAs、ユーティリティグリーン料金、エネルギー属性証書を使用して2025年に再生可能エネルギー70%を達成したと報告しました。このアプローチは、開発の異なる段階にあるサイトのニーズを含め、施設と負荷プロファイルにわたる多様な目標を管理することができます。また、調達、検証、および契約管理能力の必要性も高まります。アジア太平洋データセンター再生可能エネルギー市場は、契約電力の供給源、タイミング、および場所を検証するツールにより大きな価値を置くようになると考えられます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール買い手が調達条件を設定ハイパースケール施設は2026年に48.24%の市場シェアを保有しました。その大きな電力需要により、複数年PPAの交渉、開発者との直接関与、場合によってはプロジェクト所有への参加が可能です。これらの買い手はまた、開発者が実質的で比較的予測可能な負荷に対して計画できるため、競争市場において有利な接続・供給条件を確保することができます。これらの契約は、他の事業者の価格と期間のベンチマークを確立し、財務クローズに達する再生可能エネルギー容量に影響を与えることができます。中規模および大規模施設は、ハイパースケールテナントにサービスを提供する際に再生可能エネルギープログラムを強化するよう圧力を受けています。
小規模サイトは、プロジェクト規模の二者間PPAに必要な量を提供できないため、ユーティリティグリーン製品と再生可能エネルギー証書に依存することが多いです。これは再生可能エネルギー主張への低複雑性の経路を提供できますが、新規発電開発を支援したり、同程度の長期価格確実性を提供したりするわけではありません。2025年11月、CtrlSとNTPC Green Energyは最大2 GWの再生可能エネルギープロジェクトに焦点を当てた覚書に署名し、大規模買い手に集中する需要の規模を強調しました。このような取り決めは、小規模顧客にとって容易に利用可能な容量のプールを縮小する可能性があります。アグリゲーションモデルは、個別の負荷をより信頼性の高い購買パッケージに統合することで、小規模事業者が時間をかけてより良い条件を確保するのに役立つ可能性があります。
データセンタータイプ別:
クラウドプロバイダーがリードし、コロケーションプロバイダーが適応クラウドサービスプロバイダーは2026年に49.34%の市場シェアを保有しており、2032年までCAGR 20.17%で拡大すると予測されています。企業の再生可能エネルギー目標と高い電力需要により、多くの場合、複数の場所と契約構造にわたって新規プロジェクトを支援する規模で容量にコミットすることができます。Microsoftは、グローバルで34 GW以上のカーボンフリー電力を契約したと述べています。これらのプロバイダーは、特に地域の顧客業務に対して一貫した再生可能エネルギー主張が必要な場合、クリーンエネルギーへの期待をコロケーションパートナーに伝えることが多いです。テナントの要件は、したがって、より広いデータセンターサプライチェーン全体の再生可能エネルギー投資に影響を与えます。
コロケーション事業者は、負荷が期間、レポート、信頼性の要件が異なる多くの顧客から来るため、ポートフォリオレベルの購買プログラムを作成する必要があります。Equinixは、多様な規制環境全体で再生可能エネルギーカバレッジを支援するために、日本でバーチャルPPA、インドで物理的な契約を使しています。エンタープライズおよびエッジ施設は、2026年において再生可能エネルギー調達の小規模なユーザーに留まっています。しかし、これらの顧客はサプライチェーンのレポート要件にますます直面しており、契約した再生可能エネルギー量が信頼できるという証拠を求める場合があります。これにより、特に個々の施設が専用の再生可能エネルギープロジェクトを支援するには小さすぎ、より信頼性が高く文書化されたクリーン電力供給への共有経路を必要とする場合に、信頼性の高いグリーン料金、証書、およびアグリゲートPPAソリューションへの需要が徐々に増加する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国
中国は2026年のアジア太平洋データセンター再生可能エネルギー市場シェアの37.69%を保有しました。国家ハブノードのデータセンターは、2025年の再生可能電力責任ウェイトの下、グリーン電力を少なくとも80%使用しなければなりません。東数西算プログラムは、再生可能エネルギーリソースがより豊富な内モンゴル、寧夏、甘粛などの地域に主要なワークロードを誘導します。このアプローチにより、需要を大規模な太陽光および風力リソースに近づけることができます。ウランカブ直接接続プロジェクトは2026年7月に稼働を開始し、発電源、系統、負荷、蓄電コンポーネントを組み合わせています。これらの政策は、従来のPPA構造への依存を低減する統合エネルギー取り決めを優先します。国有通信会社と大規模クラウドプロバイダーは、グリーン電力比率を維持するための強力な規制および評判上のインセンティブに直面しています。
インド
インドは2032年までCAGR 20.78%で拡大すると予測されています。オープンアクセスフレームワーク、太陽光の経済性、および発展するデータセンターパイプラインが企業調達の増加を支えています。Digital Edgeは2026年2月にナビムンバイキャンパス向けに83 MWの太陽光PPAに署名しました。STT GDC IndiaとCleanMaxは2026年4月にハイブリッド容量パートナーシップを130 MW以上に拡大しました。中央電力規制委員会と州規制当局は、ムンバイ、ハイデラバード、チェンナイ、ベンガルールの施設が使用するオープンアクセス条件を形成しています。規則は州によって異なり、マルチサイト契約をより困難にしています。インドは、買い手が深い再生可能エネルギー開発基盤にアクセスし、大規模な長期負荷を中心にプロジェクトを構築できるため、引き続き魅力的です。
日本、オーストラリア、韓国、マレーシア、インドネシア、その他のアジア太平洋市場
日本は活発なバーチャルPPA市場を持っており、2026年2月のEquinixとENEOS再生可能エネルギーとの121 MWの契約がその証拠です。[3] オーストラリアはデータセンター基盤を拡大しており、関連する排出負担を管理するために追加の発電と蓄電が必要です。韓国の2025年2月の系統法制は、拡大した再生可能エネルギーアクセスのための政策環境を改善します。マレーシアのCRESSフレームワークは、DayOneのTNB再生可能エネルギーとの再生可能エネルギー供給契約を含む二者間取り決めを支援しています。インドネシア、タイ、フィリピン、ベトナムは企業PPA開発においてまだ初期段階にあります。これらの機会は、より明確な接続規則、送電への投資、および再生可能エネルギー属性を追跡するためのより強力な方法に依存しています。シンガポールの土地制約により、地域調達、蓄電、および低炭素燃料オプションが特に関連性を持ちます。
競争環境
市場集中度
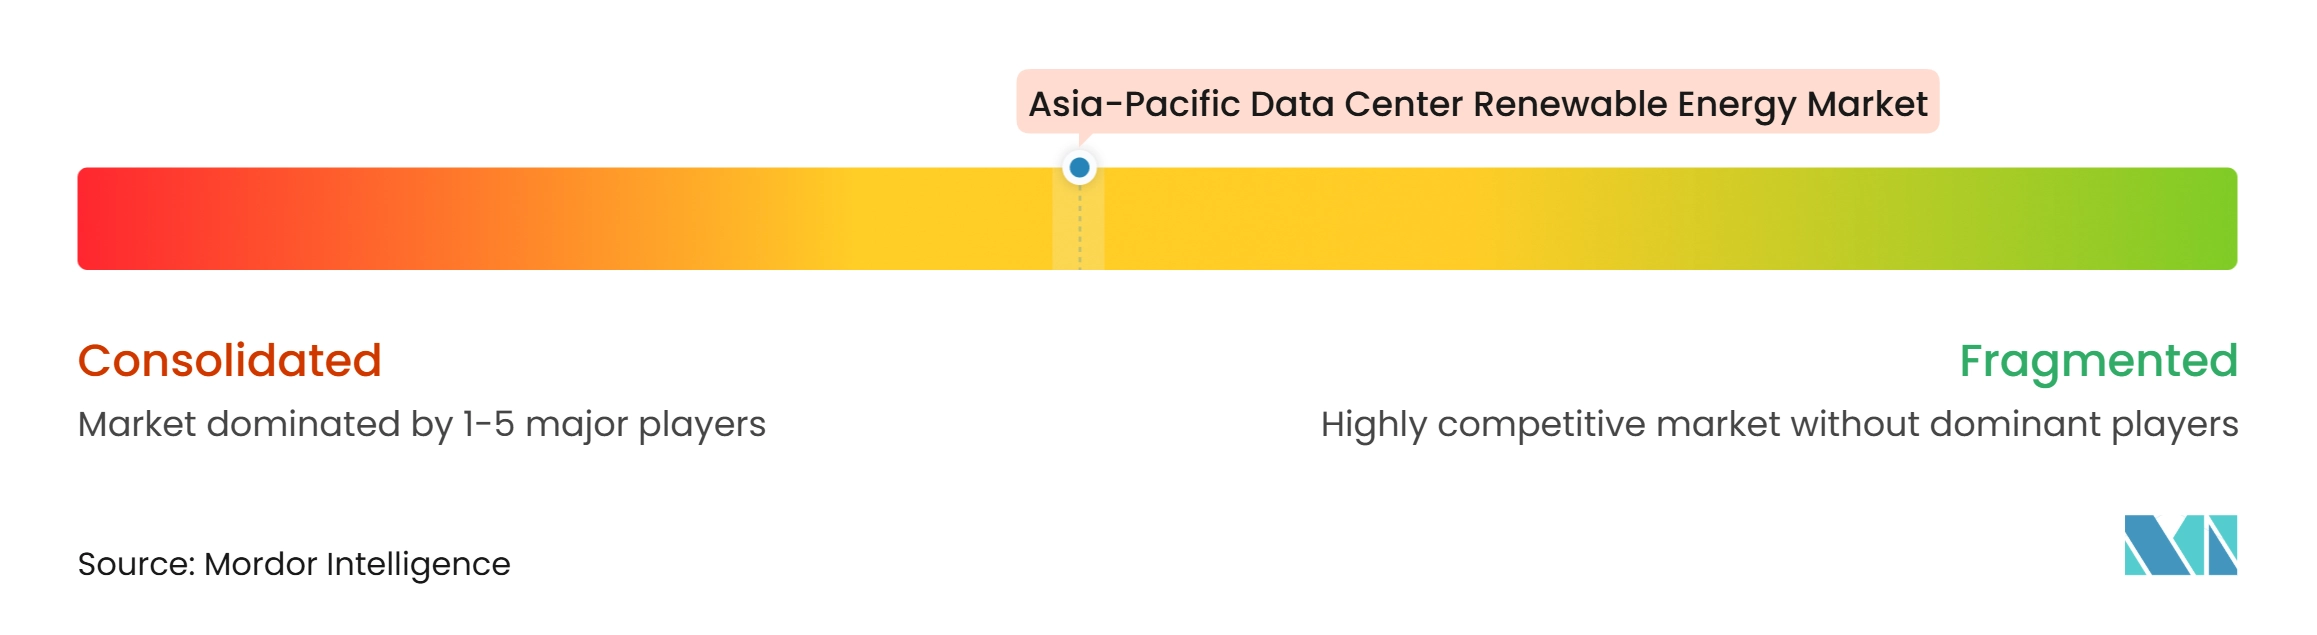
アジア太平洋データセンター再生可能エネルギー市場は、契約済み再生可能エネルギー量において中程度に集中していますが、国内規制、系統条件、および地域の開発者アクセスによって断片化されたままです。ハイパースケールクラウドプロバイダーは、大規模な契約に署名し、プロジェクト開発に影響を与える購買規模を持っています。各市場が異なる供給とコンプライアンス条件を持つため、地域のユーティリティ、再生可能エネルギー開発者、およびPPAアドバイザーは引き続き不可欠です。コロケーションプロバイダーは、再生可能エネルギーカバレッジ目標を持つテナントを維持するために、独自の調達プログラムを拡大しています。その結果、規模だけでは国レベルのエネルギー専門知識なしに実行を保証できない市場となっています。
Equinixは2026年2月に日本でENEOS再生可能エネルギーとの121 MWの太陽光に関する15年間のバーチャルPPAに署名しました。Digital Edgeは同月インドで83 MWの太陽光PPAに署名し、関連プロジェクトに少数持分を取得しました。DayOneはマレーシアのCRESSフレームワークの下でTNB再生可能エネルギーと最大500 MWの21年間の二者間供給契約に署名しました。これらの動きは、主要な事業者が長期オフテイク、地域開発パートナーシップ、場合によっては持分参加を組み合わせていることを示しています。蓄電池対応および直接接続供給は、事業者が供給リスクをより適切に管理しようとするにつれてますます重要になっています。
デジタルエネルギー管理は、発電予測を改善し、契約供給を施設需要と一致させることで競争力を強化することができます。Microsoftは、Azureベースのプラットフォームを使用して太陽光および風力予測を改善し、系統不均衡を低減していると説明しています。Keppel Data CentresとHuaweiは2025年5月にKeppelのオペレーションズナーブセンターに接続された太陽光発電と蓄電池ソリューションに関するコラボレーションを発表しました。入力証拠は上位プレイヤーの合計市場シェアを示していないため、裏付けのない推定を作成せずに数値的な市場集中スコアを割り当てることはできません。主要参加者の競争的地位は、信頼性の高いクリーン電力を確保し、属性品質を実証し、その結果として得られるオファーを複数の国にわたっ適用できるかどうかにかかっています。
アジア太平洋データセンター再生可能エネルギー産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター再生可能エネルギー市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- Alibaba Cloud Computing Co., Ltd.
- Huawei Technologies Co., Ltd.
- China Telecom Corporation Limited
- China Mobile Limited
- GDS Services Limited
- ST Telemedia Global Data Centres
- Keppel Data Centres Holding Pte. Ltd.
- AirTrunk Operating Pty Ltd.
- NEXTDC Limited
- DayOne Data Centers
- BDx Data Centers
- Tenaga Nasional Berhad
- Sembcorp Industries Ltd.
- Gentari Sdn. Bhd.
- Trina Solar Co., Ltd.
- HEXA Renewables
- Banpu Public Company Limited
- Schneider Electric SE
- Eaton Corporation plc
最近の産業開発事情 アジア太平洋データセンター再生可能エネルギー市場
- 2026年10月:DayOne Data Centersは、TNB再生可能エネルギーと21年間の二者間エネルギー供給契約に署名し、国家CRESSフレームワークの下でマレーシアキャンパス向けに最大500 MWの太陽光バックアップ再生可能エネルギーを確保しました。これはCRESSの下でBESCを締結した最初の企業であり、東南アジアにおける大規模データセンター再生可能エネルギー調達の商業的ベンチマークとなっています。
- 2026年2月:Digital Edgeは、ナビムンバイの350 MW AI対応ハイパースケールキャンパスの第1フェーズに電力を供給するため、Hexa Climate Solutionsと83 MWの太陽光PPAに署名しました。供給は2026年12月から予定されており、Digital Edgeは関連する再生可能エネルギープロジェクトに少数株式を取得します。
- 2026年2月:Equinixは、ENEOS再生可能エネルギーコーポレーションと兵庫県の三田メガソーラー発電所からの121 MWの太陽光に関する15年間のバチャルPPAに署名しました。これは日本のデータセンターセクターで最大の単一ユニットvPPAであり、アジアで最も困難なPPA市場の一つにおけるEquinixの再生可能エネルギー100%カバレッジを推進しています。
- 2025年11月:CtrlS DatacentersとNTPC Green Energyは、インド全土のCtrlSのデータセンターポートフォリオに自家再生可能電力を供給するために、共同開発した系統接続再生可能エネルギープロジェクトを2 GW以上ターゲットとするMoUに署名しました。
アジア太平洋データセンター再生可能エネルギー市場レポートの範囲
アジア太平洋データセンター再生可能エネルギー市場は、地域全体のデータセンターの増大するエネルギーニーズを満たすために設計された再生可能電力の発電、調達、および供給ソリューションで構成されています。太陽光、風力、水力、地熱、バイオマス、バイオガス源から得られる再生可能電力を含み、オンサイト再生可能エネルギーシステムまたは第三者調達メカニズム(オフサイト物理電力購入契約(PPA)、バーチャルまたはファイナンシャルPPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書(REC)、および原産地保証(GO))を通じて取得されます。
アジア太平洋データセンター再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理PPA、バーチャルまたはファイナンシャルPPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、蓄電池付き再生可能エネルギープロジェクト、その他の確実化ソリューション付き再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主要調達目的(電力コスト最適化、排出量削減、再生可能エネルギーマッチング、長期供給安全保障)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、地域(中国、インド、日本、オーストラリア、韓国、マレーシア、韓国、マレーシア、インドネシア、その他のアジア太平洋)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA |
| バーチャルまたはファイナンシャルPPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| 蓄電池付き再生可能エネルギープロジェクト |
| その他の確実化ソリューション付き再生可能エネルギープロジェクト |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出量削減 |
| 再生可能エネルギーマッチング |
| 長期供給安全保障 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| マレーシア |
| インドネシア |
| その他のアジア太平洋 |
| 再生可能エネルギー源別 | 太陽光発電 |
| 風力発電 | |
| 水力発電 | |
| 地熱発電 | |
| バイオマスおよびバイオガス発電 | |
| その他の再生可能エネルギー源 | |
| 調達モデル別 | オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA | |
| バーチャルまたはファイナンシャルPPA | |
| ユーティリティグリーン電力プログラム | |
| 再生可能エネルギー証書および原産地保証 | |
| プロジェクト構成別 | 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト | |
| 蓄電池付き再生可能エネルギープロジェクト | |
| その他の確実化ソリューション付き再生可能エネルギープロジェクト | |
| 契約期間別 | 短期契約 |
| 中期契約 | |
| 長期契約 | |
| 主要調達目的別 | 電力コスト最適化 |
| 排出量削減 | |
| 再生可能エネルギーマッチング | |
| 長期供給安全保障 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター再生可能エネルギー市場の規模はどのくらいですか?
アジア太平洋データセンター再生可能エネルギー市場規模は、2026年に6.74 ビリオン 米ドル、2027年に8.42 ビリオン 米ドル、2032年までに20.34 ビリオン 米ドルと予測されています。予測期間は、再生可能エネルギー調達が新規データセンター容量、AIワークロード、系統アクセス、およびプロジェクト開発を支援できる長期電力契約の利用可能性とより密接に結びつくようになる期間をカバーしています。
アジア太平洋データセンターが使用する再生可能エネルギーのCAGR予測はどのくらいですか?
予測では2027年から2032年の間にCAGR 19.29%が示されています。この拡大は、より高いコンピューティング負荷、政策要件、より広い再生可能エネルギー供給オプション、および長期的な企業電力契約によって支えられていますが、送電制約と蓄電池対応供給のコストが一部の場所での実施を遅らせる可能性があります。
データセンター調達において最も大きな役割を果たす再生可能エネルギー源はどれですか?
太陽光発電は広く展開可能でコスト競争力があるため、2026年に48.31%のシェアを保有しました。日中の発電プロファイルにより、特に事業者が再生可能エネルギー証書だけでなく信頼性の高い再生可能エネルギーカバレッジを求める場合に、蓄電池、混合供給ポートフォリオ、および継続的な施設需要を管理する契約の必要性が高まります。
バーチャルPPAがデータセンター事業者にとって重要な理由は何ですか?
バーチャルPPAは、電力市場規則によって直接物理的供給が制限される場所で財務決済と再生可能エネルギー属性調達を可能にします。これにより、サービス区域が断片化しているか第三者アクセスが制限されている法域で特に有用であり、施設が電力を消費する系統エリアを超えた再生可能エネルギープロジェクトを支援することができます。
このセクターで最も速い予測拡大を示す国はどこですか?
インドは太陽光の経済性とオープンアクセス調達オプションに支えられ、2032年までCAGR 20.78%で拡大すると予測されています。再生可能エネルギー開発基盤、増大する企業オフテイク、および大規模なデータセンタープロジェクトがPPA活動を支えていますが、州レベルの規則、系統接続プロセス、および異なる料金が複数のサイトを持つ事業者に複雑さを加えています。
データセンターの24/7再生可能エネルギー電力への移行を制限するものは何ですか?
系統接続の遅延、送電制約、および蓄電池対応再生可能エネルギー供給の高いコストが引き続き重要な障壁です。これらの要因はプロジェクトの供給を遅らせ、主要な需要センター近辺の容量を制限し、ハイパースケール事業者の購買規模を持たない小規模な買い手にとって包括的な時間単位マッチングをより困難にする可能性があります。