
Tamanho e Participação do Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do mercado no ano base (2026) | 11.77 Bilhões de dólares |
| Período de Dados Históricos | 2021 - 2025 |
| Tamanho do Mercado (2027) | 13.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.78 Bilhões de dólares |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico por Mordor Intelligence
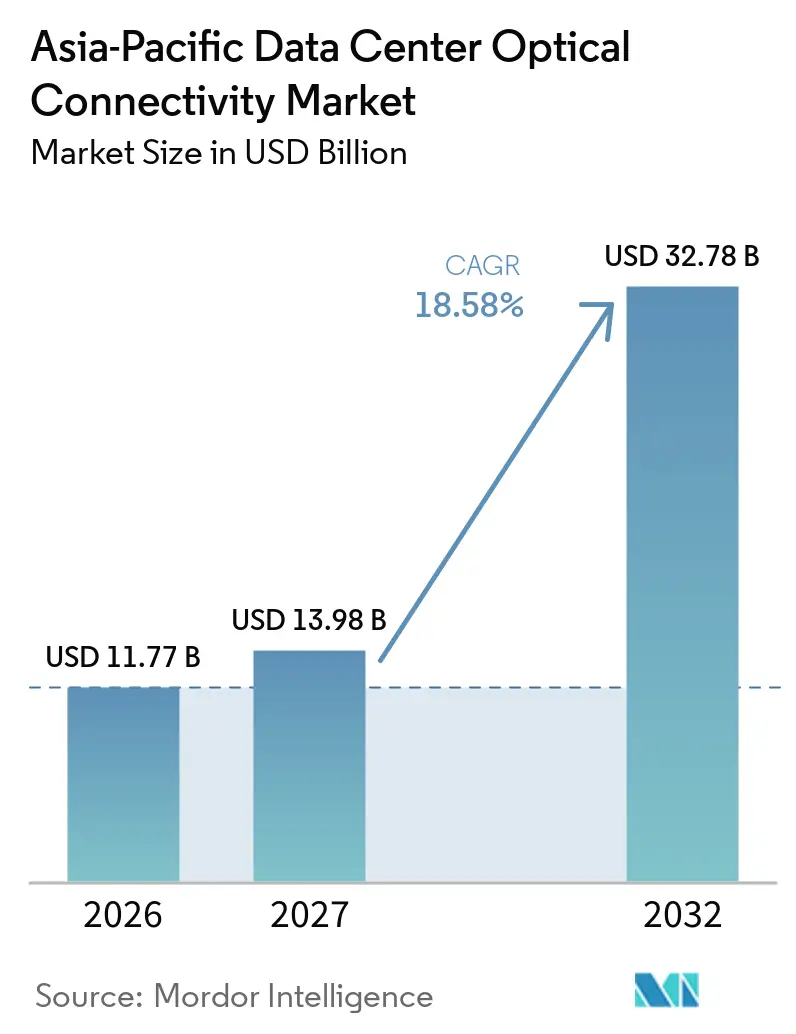
O tamanho do Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico deve aumentar de 11,77 bilhões de USD em 2026 para 13,98 bilhões de USD em 2027 e atingir 32,78 bilhões de USD até 2032, crescendo a um CAGR de 18,58% durante 2027-2032.
A demanda está mudando porque os clusters de IA generativa precisam de muito mais largura de banda do que as interconexões elétricas podem fornecer dentro de limites práticos de energia. Essa mudança torna a conectividade óptica um requisito de design, e não um complemento de rede, para grandes ambientes de computação. Os fornecedores estão competindo por meio de motores ópticos de menor consumo de energia, comutação óptica e maior controle sobre o fornecimento de componentes. O mercado de conectividade óptica de data centers na Ásia-Pacífico também se beneficia da construção de data centers, de programas nacionais de infraestrutura digital e do uso crescente de computação de IA distribuída. Custo, calor, requisitos de qualificação e disponibilidade de componentes determinarão a rapidez com que operadores menores poderão adotar as velocidades de link mais recentes.
Principais Conclusões do Relatório
- Por tipo de produto, os transceivers ópticos detinham 43,67% da receita em 2026, enquanto os comutadores de circuito óptico devem expandir a um CAGR de 31,12% até 2032.
- Por arquitetura de conectividade, a óptica plugável convencional detinha 77,32% da receita em 2026, enquanto a óptica co-empacotada deve expandir a um CAGR de 32,29% até 2032.
- Por taxa de dados, o segmento de até 400 Gbps detinha 36,28% da receita em 2026, enquanto os links acima de 1,6 Tbps devem expandir a um CAGR de 35,17% até 2032.
- Por alcance, o segmento de 100-500 metros detinha 35,17% da receita em 2026, enquanto o segmento de até 3 metros deve expandir a um CAGR de 29,61% até 2032.
- Por aplicação, switch a switch detinha 29,83% da receita em 2026, enquanto a interconexão GPU a GPU deve expandir a um CAGR de 31,14% até 2032.
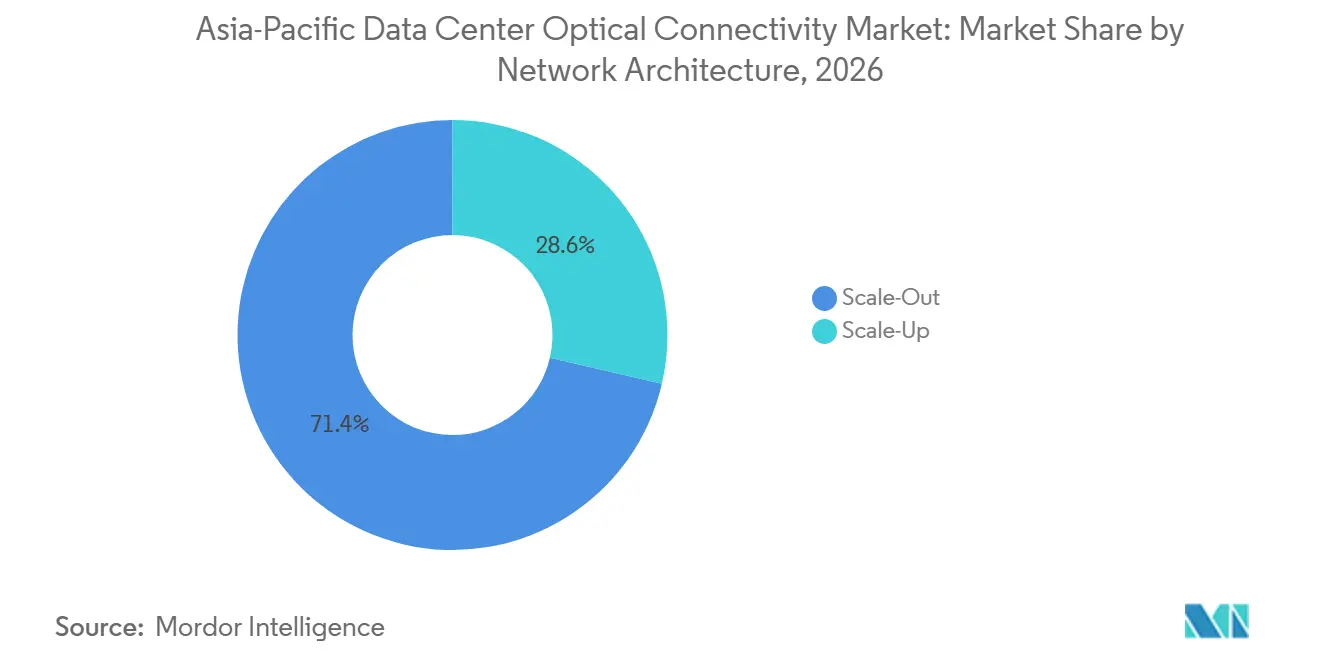
- Por arquitetura de rede, scale-out detinha 71,36% da receita em 2026, enquanto scale-up deve expandir a um CAGR de 31,79% até 2032.
- Por tipo de data center, as instalações hyperscale detinham 59,81% da receita em 2026 e devem expandir a um CAGR de 30,41% até 2032.
- Por país, a China detinha 35,94% da receita em 2026, enquanto a Índia deve expandir a um CAGR de 31,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da Largura de Banda de Clusters de IA Generativa e GPU | +5.2% | Global, concentrado na China, Índia, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Data Centers Hyperscale na Ásia-Pacífico | +4.0% | China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Infraestrutura Digital Nacional e Programas de IA Soberana | +3.0% | China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Migração do Cobre para Links Ópticos de Maior Densidade | +2.6% | Global | Médio prazo (2-4 anos) |
| Expansão dos Hubs de Interconexão de IA do Leste e Sudeste Asiático | +1.8% | Sudeste Asiático, Leste Asiático | Longo prazo (≥ 4 anos) |
| Profundidade do Ecossistema Regional de Fabricação e Fundição de Fotônica | +1.3% | China, Delta do Rio Yangtze e Vale da Óptica de Wuhan, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Largura de Banda de Clusters de IA Generativa e GPU
O treinamento e a inferência em grandes clusters de GPU tornaram as interconexões ópticas um fator direto no desempenho computacional. Os sistemas de IA agora exigem planejamento de largura de banda na mesma etapa que as decisões de acelerador, memória e comutação. A NVIDIA declarou que seu switch SN6800 fornece 409,6 Tbps em 512 portas de 800 Gbps e utiliza fotônica de silício co-empacotada integrada.[1] Essa abordagem une motores ópticos e ASICs de switch em um único design de sistema. As equipes de aquisição estão, portanto, dando mais peso à largura de banda entregue por watt em todo o fabric. Uma pesquisa publicada no IEEE Transactions on Networking constatou que o agendamento do treinamento de LLM em clusters de GPU interconectados opticamente pode reduzir o tempo de iteração de treinamento em até 34,32%.
Expansão da Capacidade de Data Centers Hyperscale na Ásia-Pacífico
A nova capacidade hyperscale cria demanda recorrente por links ópticos nas camadas de servidor, rack, agregação, spine e entre data centers. O mercado de conectividade óptica de data centers na Ásia-Pacífico se beneficia porque cada nova instalação de alta densidade requer um número substancial de portas de alta velocidade. Os pipelines de construção também incentivam os operadores a garantir o fornecimento de módulos mais cedo no ciclo de construção. Isso favorece fornecedores que podem atender simultaneamente aos requisitos de volume, qualificação e entrega. Também aumenta o valor dos acordos de fornecimento de longo prazo para transceivers, conjuntos de cabos e equipamentos de comutação óptica. Os provedores neocloud acrescentam outro grupo de clientes porque implantam capacidade de IA com requisitos de conectividade mais próximos dos de hyperscalers.
Infraestrutura Digital Nacional e Programas de IA Soberana
Os programas públicos de infraestrutura digital criam um caminho de demanda menos dependente do ciclo normal de gastos em nuvem. A Índia classificou os data centers como infraestrutura estratégica nacional e oferece incentivos fiscais condicionais que podem se estender por até 20 anos. O Japão demonstrou computação de IA distribuída em um link óptico Tóquio-Fukuoka de 1.000 km usando a Rede All-Photonics IOWN da NTT em 2026. A demonstração mostra como links ópticos mais longos podem conectar recursos de computação remotos para cargas de trabalho de IA. A China e a Coreia do Sul também estão avançando em programas nacionais de IA e infraestrutura digital que requerem links de dados de maior capacidade. Esses programas apoiam o investimento em multiplexação por divisão de comprimento de onda e conectividade entre data centers onde as redes metro legadas são insuficientes.
Migração do Cobre para Links Ópticos de Maior Densidade
Os cabos elétricos ativos de cobre enfrentam limites de integridade de sinal mais rigorosos à medida que as taxas de dados aumentam. Uma apresentação do IEEE 802 relatou que os cabos elétricos ativos de cobre a 800G são geralmente limitados a 1-2 metros. O mesmo material mostrou que os módulos ópticos de 800G podem suportar alcances de até 500 metros a 18W. Essa diferença impulsiona as conexões ópticas além dos usos internos ao rack e para designs de topo de rack e agregação. Os novos clusters de IA são cada vez mais projetados em torno de links ópticos desde o início. O mercado de conectividade óptica de data centers na Ásia-Pacífico cresce à medida que mais novas instalações adotam padrões ópticos de 800G e superiores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Capex e Custos de Qualificação para Óptica de 800G e 1,6T | -2.0% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Gerenciamento Térmico e Densidade de Energia | -1.3% | Global | Médio prazo (2-4 anos) |
| Fragmentação de Interoperabilidade e Padrões | -0.9% | Global | Médio prazo (2-4 anos) |
| Concentração Regional da Cadeia de Suprimentos e Exposição ao Controle de Exportações | -1.1% | China, Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex e Custos de Qualificação para Óptica de 800G e 1,6T
A diferença de custo entre gerações de módulos continua sendo uma barreira importante para operadores sem poder de compra hyperscale. Os dados de preços fornecidos situaram os módulos de 1,6T em USD 1.400-USD 1.500 por unidade em 2026, em comparação com USD 400 para produtos maduros de 800G. A paridade de custo por bit depende de os preços de 1,6T se moverem em direção a USD 800 durante 2027-2028. O trabalho de qualificação acrescenta despesas adicionais porque os operadores precisam de testes de interoperabilidade, validação térmica e burn-in em nível de sistema. Esses processos podem levar de 6 a 12 meses antes que um novo módulo seja aprovado para implantação. O resultado é um padrão de adoção em duas velocidades, com operadores de nuvem maiores implantando fabrics de 800G e 1,6T enquanto muitos inquilinos de colocation permanecem em 400G ou inferior.
Restrições de Gerenciamento Térmico e Densidade de Energia
A densidade de energia está testando os limites das arquiteturas ópticas convencionais resfriadas a ar. Os dados técnicos fornecidos indicaram que um transceiver de 1,6T pode exigir 24W, em comparação com 12W para uma unidade de 400G. Uma pesquisa na Frontiers of Optoelectronics mostrou que a óptica co-empacotada pode reduzir a potência do link de 1,6T de 30W para 9W, embora o resfriamento de um chip de switch de 750W exija placas frias com resfriamento líquido.[2] O artigo de óptica de resfriamento líquido do IPEC especifica uma capacidade de resfriamento de até 400W por módulo XPO. Tais designs requerem infraestrutura de distribuição de líquido que ainda não é comum em todas as instalações emergentes da Ásia-Pacífico. Esse requisito pode retardar a implantação mesmo quando um operador vê um benefício claro de desempenho em um fabric óptico de maior velocidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
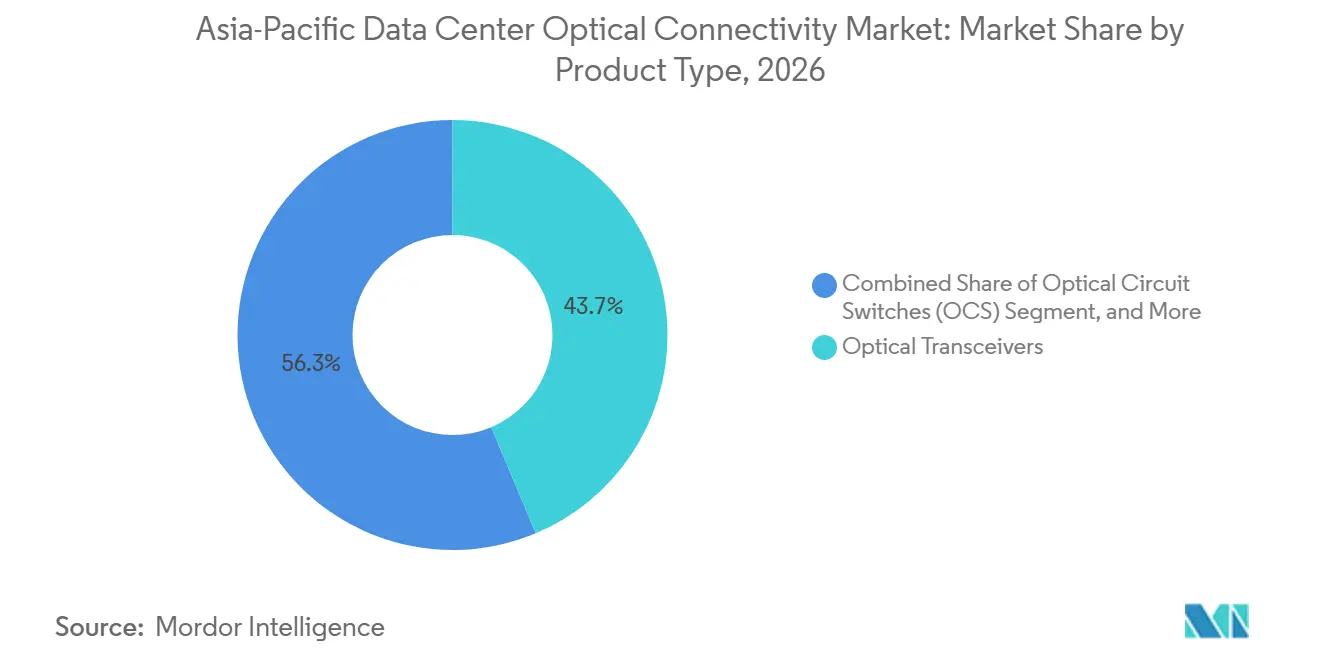
Transceivers Lideram a Receita Enquanto os Comutadores de Circuito AceleramOs transceivers ópticos representaram 43,67% da participação do mercado de conectividade óptica de data centers na Ásia-Pacífico em 2026. Sua posição reflete custos maduros, ampla interoperabilidade e uso em muitas taxas de dados e requisitos de alcance. Eles continuam sendo a interface básica entre portas de switch, servidores, sistemas de armazenamento e fibras ópticas. Os cabos ópticos ativos atendem a conexões de comprimento fixo em escala de rack, onde um cabo integrado de fábrica simplifica a instalação. Os conjuntos de cabos de fibra óptica suportam conectividade estruturada entre camadas de comutação e fileiras de equipamentos. Os conectores ópticos e conjuntos de interconexão também ganham importância porque sistemas de maior velocidade requerem mais fibras e pistas paralelas. Os comutadores de circuito óptico devem expandir a um CAGR de 31,12% até 2032. Seu apelo vem de conexões reconfiguráveis e menor uso de energia em fabrics de spine de IA.
Um comutador de circuito óptico pode criar caminhos diretos entre grandes grupos de endpoints sem processar o tráfego por meio de camadas convencionais de comutação de pacotes. Essa função é útil quando os trabalhos de IA criam padrões de comunicação variáveis em clusters de GPU. O Open Compute Project relatou que um comutador de circuito óptico não bloqueante de 4.096 por 4.096 demonstrou 819,2 Tbps na OFC 2026. Seu white paper também citou uma redução de 17,5% no tempo de comunicação de LLM e pelo menos 20% menos requisitos de porta óptica do que os fabrics de spine convencionais. A Lumentum oferece produtos dedicados de comutador de circuito óptico para data centers de IA hyperscale. O setor de conectividade óptica de data centers na Ásia-Pacífico, portanto, tem demanda por transceivers estabelecidos, bem como por designs de comutação óptica mais recentes. Essa combinação permite que fornecedores de componentes existentes e fornecedores especializados em comutação atendam a diferentes partes do fabric do data center.

Por Arquitetura de Conectividade:
Óptica Plugável Lidera Enquanto a Óptica Co-Empacotada Entra nas Implantações HyperscaleA óptica plugável convencional detinha 77,32% da receita em 2026, tornando-a a arquitetura de conectividade líder. Sua base instalada, cadeia de suprimentos estabelecida e interoperabilidade multifornecedor suportam o uso contínuo em instalações empresariais, de colocation e de nuvem. Os operadores podem substituir módulos plugáveis sem alterar toda uma plataforma de switch. Essa flexibilidade continua sendo importante enquanto as taxas de dados, os designs térmicos e os padrões de interface continuam a evoluir. A óptica plugável linear remove o retimer DSP e pode reduzir a potência por link em 30-40%. A óptica near-packaged move o motor óptico para perto do ASIC do switch e reduz os comprimentos do caminho elétrico. Essas abordagens fornecem etapas intermediárias entre os módulos plugáveis familiares e os designs co-empacotados completos.
A óptica co-empacotada deve expandir a um CAGR de 32,29% até 2032, a maior taxa dentro deste grupo de arquitetura. A Broadcom começou a enviar seu switch Tomahawk 6 Davisson em outubro de 2025, descrevendo-o como um switch Ethernet de 102,4 Tbps com óptica co-empacotada.[3] A NVIDIA relatou que a fotônica de silício co-empacotada suporta um design de fabric de IA com maior eficiência energética. Os designs co-empacotados reduzem a distância elétrica entre o silício de computação e os motores ópticos. Isso pode reduzir o consumo de energia, mas torna a manutenção, a remoção de calor e a qualificação do fornecedor mais exigentes. O mercado de conectividade óptica de data centers na Ásia-Pacífico manterá uma grande base plugável enquanto essas opções mais integradas ganham adoção nos principais clusters de IA. O setor de conectividade óptica de data centers na Ásia-Pacífico tem um incentivo claro para suportar ambas as arquiteturas durante a transição.
Por Taxa de Dados:
400G Permanece Estabelecido Enquanto os Links em Velocidade Terabit EscalamO segmento de até 400 Gbps representou 36,28% da receita em 2026. Ele continua importante para projetos de atualização empresarial, instalações de colocation e implantações que não migraram para fabrics otimizados para IA. O equipamento de 400G existente também fornece um modelo operacional conhecido para muitos operadores. A camada de 800G entrou em implantação em volume para grandes ambientes de IA. Ela fornece um aumento de largura de banda sem exigir que cada site adote imediatamente uma plataforma de 1,6T ou 3,2T. Essa abordagem em etapas permite que os operadores de rede alinhem a adoção de módulos com atualizações de switch e de resfriamento. O mercado de conectividade óptica de data centers na Ásia-Pacífico continua a incluir demanda tanto de sistemas de 400G estabelecidos quanto de fabrics de alta largura de banda mais recentes.
Os links acima de 1,6 Tbps devem expandir a um CAGR de 35,17% até 2032. Os fabrics de back-end de IA estão sendo projetados para infraestrutura pronta para 3,2T, mesmo enquanto os padrões físicos de módulos ainda estão em desenvolvimento. A Broadcom lançou o BCM83640 em março de 2026 e o descreveu como o primeiro DSP óptico de 400G por lane em 3nm. Esse componente fornece uma base para designs de módulos de 1,6T e futuros produtos de 3,2T. Taxas de dados mais altas reduzem o número de conexões necessárias para uma determinada capacidade de fabric. Elas também aumentam as demandas sobre o controle de calor, o gerenciamento de fibras, os testes e a interoperabilidade do sistema de ponta a ponta. A transição de taxa de dados é, consequentemente, liderada por operadores que podem gerenciar os requisitos completos de custo e engenharia de redes de IA de alta densidade.
Por Alcance:
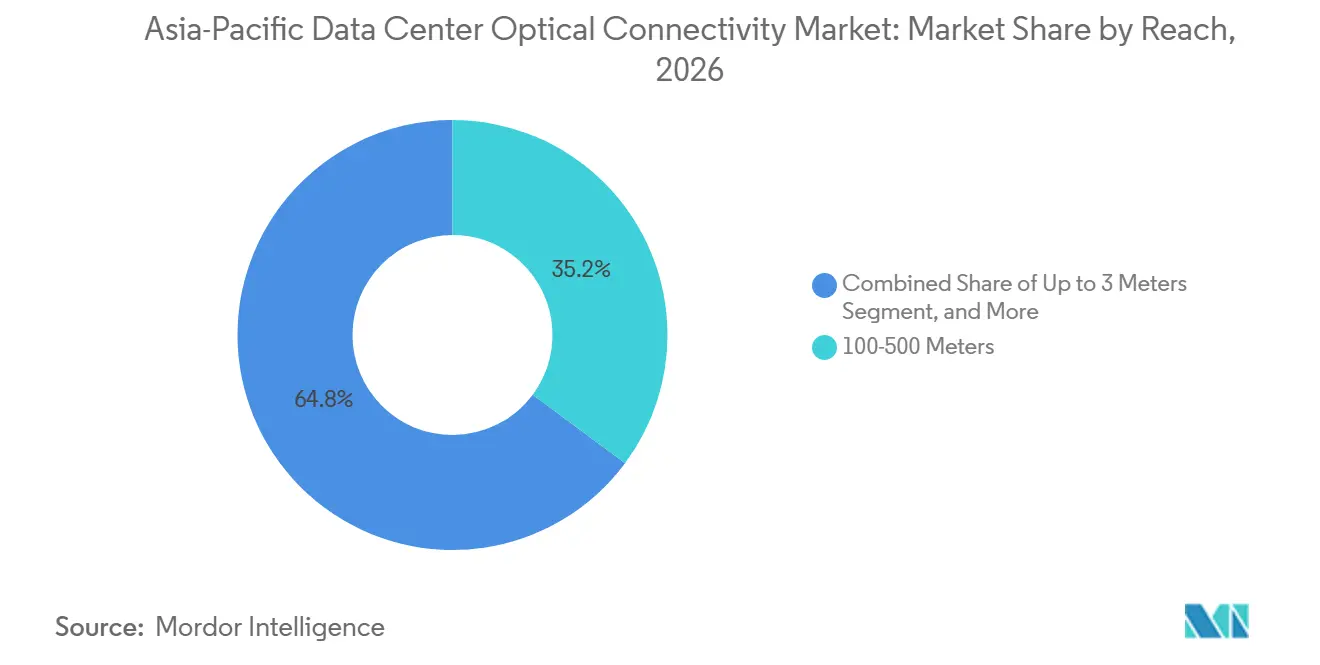
Links de Médio Alcance Lideram Enquanto as Conexões Ópticas Ultra-Curtas Ganham EscalaA faixa de 100-500 metros detinha 35,17% da receita em 2026. Esse intervalo conecta switches de topo de rack com camadas de agregação e spine em muitos layouts de data center. É uma opção prática para conexões que cruzam fileiras ou zonas sem se estender ao transporte de longa distância. O segmento suporta designs leaf-spine estabelecidos usados por operadores de nuvem, colocation e empresariais. A faixa de 7-100 metros aborda a conectividade de fim de fileira e outros links curtos de sala de dados. A faixa de 3-7 metros é usada em clusters densos e configurações de co-empacotamento de conexão direta. Os links acima de 500 metros atendem a usos entre data centers onde as tecnologias ópticas coerentes são mais relevantes.
O segmento de até 3 metros deve expandir a um CAGR de 29,61% até 2032. Esse crescimento está ligado a designs co-empacotados e near-packaged que movem a conversão óptica para dentro ou perto do chassi do switch. Tais designs podem substituir plugáveis de painel frontal convencionais por motores ópticos de fibra curta integrados. Um artigo no npj Advanced Photonics observou que os interposers ópticos chip a chip para links sub-1-metro estão avançando em termos de fabricabilidade. Essas tecnologias podem atender a sistemas scale-up onde as GPUs precisam de caminhos diretos e de alta largura de banda dentro de arranjos de equipamentos compactos. Sua adoção depende da capacidade de empacotamento, resfriamento e métodos de reparo. O mercado de conectividade óptica de data centers na Ásia-Pacífico, portanto, exigirá tanto conectividade de médio alcance para fabrics amplos de data center quanto links ultra-curtos para sistemas de IA estreitamente integrados.
Por Aplicação:
Fabrics de Switch Lideram Enquanto a Conectividade GPU a GPU Cresce RapidamenteAs aplicações switch a switch detinham 29,83% da receita em 2026. Essa posição reflete o uso contínuo de topologias leaf-spine e fat-tree em redes de data center. Nesses designs, os links ópticos transportam tráfego entre switches leaf, switches spine e camadas de agregação. Cada expansão da capacidade de rack pode adicionar mais portas entre switches. A conectividade servidor a switch é outra fonte importante de demanda óptica. Os links GPU a switch também aumentam à medida que os clusters de IA adicionam nós aceleradores. A conectividade de armazenamento e a interconexão de data centers atendem a necessidades mais especializadas, incluindo links entre instalações e plataformas de armazenamento.
A interconexão GPU a GPU deve expandir a um CAGR de 31,14% até 2032. Os sistemas scale-up usam conexões de alta largura de banda para vincular aceleradores de forma mais direta dentro e entre os limites do rack. Uma pesquisa apresentada no ACM SIGCOMM 2026 descreveu uma interconexão óptico-elétrica integrada para redes scale-up. À medida que os parâmetros do modelo de IA aumentam, as comunicações entre GPUs tornam-se uma parte maior do tempo de treinamento. Os caminhos ópticos diretos podem reduzir os gargalos quando as cargas de trabalho exigem trocas frequentes de todos para todos. Isso torna a conectividade óptica central para o desempenho prático de sistemas multi-GPU. O mercado de conectividade óptica de data centers na Ásia-Pacífico é suportado pela coexistência de amplos fabrics de switch e links GPU a GPU de alta intensidade.
Por Arquitetura de Rede:
Scale-Out Lidera Enquanto Scale-Up Ganha Adoção Mais RápidaA arquitetura scale-out detinha 71,36% da receita em 2026. Ela suporta clusters de treinamento de IA com múltiplos racks que usam conexões Ethernet em um grande número de servidores GPU. Essa arquitetura é amplamente utilizada porque pode conectar milhares de servidores usando práticas de rede estabelecidas. Muitas cargas de trabalho de inferência também operam por meio de fabrics scale-out baseados em Ethernet. Esses ambientes consomem grandes volumes de transceivers plugáveis em velocidades de 400G, 800G e emergentes de 1,6T. Os designs scale-out permanecem relevantes mesmo com a introdução de sistemas de interconexão de GPU mais especializados. O mercado de conectividade óptica de data centers na Ásia-Pacífico continua a depender dessa ampla base de implantação.
A arquitetura scale-up deve expandir a um CAGR de 31,79% até 2032. Ela usa interconexões de alta largura de banda para construir superclusters de GPU com comunicação mais direta entre aceleradores. O exemplo do SN6800 da NVIDIA, com 409,6 Tbps em 512 portas de 800 Gbps, ilustra a intensidade óptica dessa abordagem. As grandes instalações de IA podem usar fabrics scale-up dentro de superpods e Ethernet scale-out entre essas unidades. Esse arranjo aumenta o conteúdo óptico necessário para cada GPU porque combina duas camadas de rede. As implantações scale-up são mais recentes do que os sistemas scale-out, o que explica sua expansão projetada mais rápida. Ambas as arquiteturas permanecerão necessárias porque resolvem diferentes necessidades de conectividade dentro da mesma infraestrutura de IA.
Por Tipo de Data Center:
Instalações Hyperscale Lideram Receita e ExpansãoAs instalações hyperscale representaram 59,81% da receita em 2026 e devem expandir a um CAGR de 30,41% até 2032. Elas concentram o investimento em clusters de IA em operadores que podem fazer grandes pedidos de equipamentos de rede e componentes ópticos. Suas decisões de infraestrutura influenciam os volumes de transceivers, comutadores ópticos, conjuntos de cabos e sistemas ópticos integrados nas cadeias de suprimentos da Ásia-Pacífico. Os operadores hyperscale também tendem a migrar mais cedo para plataformas de 800G e 1,6T. Suas instalações fornecem implantações de referência para fabricantes de componentes e fornecedores de equipamentos de rede. Essa concentração explica por que o tipo de data center é importante para os padrões de compra no mercado de conectividade óptica de data centers na Ásia-Pacífico. Os provedores neocloud estendem essa demanda além do grupo tradicional de plataformas globais de nuvem.
Os data centers de colocation formam o segundo maior tipo porque os inquilinos de nuvem e os operadores neocloud precisam de links de alta velocidade para cargas de trabalho de IA. Esses sites podem implantar padrões de 800G ou superiores onde os inquilinos exigem capacidade de computação acelerada. Os data centers empresariais atendem a cargas de trabalho de inferência cativas e no local e cargas de trabalho relacionadas. Sua adoção óptica é mais lenta, mas se beneficia da transição para servidores acelerados por GPU. Os data centers de borda e micro permanecem menores no mix de demanda atual. Eles podem precisar de mais conectividade à medida que as redes 5G suportam inferência de IA de baixa latência mais próxima dos usuários. Diferentes tipos de instalações, portanto, criam diferentes cronogramas de adoção, mas cada um contribui para o setor de conectividade óptica de data centers na Ásia-Pacífico.
Análise Geográfica
Mercado de Conectividade Óptica de Data Centers na China
A China detinha 35,94% da participação no mercado de conectividade óptica de data centers da Ásia-Pacífico em 2026. O país possui uma grande base de fabricação óptica, com clusters no Delta do Rio Yangtze, no Delta do Rio das Pérolas e no Vale da Óptica de Wuhan. Esse ecossistema apoia o desenvolvimento de componentes, a montagem de módulos e trabalhos relacionados à fotônica. A Xinhua reportou que a Zona de Alta Tecnologia de Suzhou contava com mais de 350 empresas de fotônica e um valor de produção superior a CNY 85 bilhões (12,70 bilhões de USD) em 2026.[4] As plataformas de nuvem domésticas, incluindo Alibaba, Baidu, ByteDance e Tencent, estão expandindo a infraestrutura de IA. Sua atividade oferece aos fornecedores locais uma base de demanda substancial. Isso também apoia o investimento contínuo em fabricação óptica e integração de sistemas.
Mercado de Conectividade Óptica de Data Centers no Sul e Leste da Ásia
A Índia deve expandir-se a um CAGR de 31,07% durante 2027-2032. O apoio político a data centers e novos projetos de infraestrutura de IA estão atraindo operadores globais e domésticos. A Reliance Industries e a Meta anunciaram um data center de IA de 168 MW em Jamnagar, Gujarat, em junho de 2026. O Google, o Grupo Adani e a Airtel iniciaram as obras de um campus de data center em Visakhapatnam em 2026. O Japão está avançando nas redes fotônicas por meio da Rede All-Photonics IOWN da NTT e da Rede All-Optical da SoftBank. A SoftBank declarou que a primeira fase de Osaka foi concluída em outubro de 2025. A Coreia do Sul também está desenvolvendo capacidade regional de conectividade de IA por meio de atividades em redes ópticas e componentes.
Mercado de Conectividade Óptica de Data Centers na ASEAN, Taiwan e Oceania
O Sudeste Asiático está se tornando um importante cluster de demanda à medida que instalações de nuvem e IA são construídas em Singapura, Malásia, Tailândia e localidades vizinhas. As novas instalações necessitam de links de curto alcance GPU-para-switch dentro de clusters de IA e conexões coerentes de maior distância entre campi. A Microsoft anunciou um investimento de mais de 1 bilhão de USD na Tailândia até 2028. A região também se beneficia da conectividade submarina transfronteiriça. O cabo submarino SJC2 entrou em operação comercial em 10 localidades da Ásia-Pacífico em julho de 2025. Austrália, Taiwan e outros países acrescentam demanda proveniente de nuvem empresarial, computação para pesquisa e desenvolvimento de fotônica relacionada a semicondutores. A base de semicondutores de Taiwan também estimula o interesse no desenvolvimento de motores ópticos e embalagens avançadas.
Cenário Competitivo
O mercado de conectividade óptica de data centers na Ásia-Pacífico é moderadamente fragmentado em módulos e componentes, enquanto os ASICs de switch e a fotônica integrada têm menos plataformas líderes. Os fornecedores de módulos merchant competem em escala de produção, capacidade de entrega, qualificação e preço. Os fornecedores de componentes competem por meio de DSPs ópticos, lasers, embalagem e expertise em fotônica de silício. A Broadcom entregou o BCM83640, seu DSP óptico de 400G por lane, em março de 2026. Esse produto suporta a transição para módulos de 1,6T e futuros sistemas de 3,2T. A NVIDIA também anunciou uma parceria estratégica com a Lumentum em março de 2026 para desenvolver tecnologia óptica avançada. Esses movimentos mostram como as principais plataformas de computação e semicondutores estão trabalhando mais estreitamente com fornecedores ópticos.
Oportunidades de espaço em branco permanecem em comutação de circuito óptico, óptica near-packaged e formatos de módulo com resfriamento líquido. Essas tecnologias abordam o uso de energia, os atrasos de comunicação e a densidade de energia em data centers de IA. A Accelink declarou que concluiu a verificação completa do sistema de um módulo de óptica near-packaged de fotônica de silício de 3,2T na OFC 2026. O desenvolvimento posiciona os fornecedores para preparar designs de referência antes de uma adoção comercial mais ampla. O mercado de conectividade óptica de data centers na Ásia-Pacífico pode ver a concorrência se deslocar para fornecedores que possam comprovar desempenho dentro de sistemas completos, com resfriamento líquido e de alta densidade.
A base de fornecedores também inclui empresas focadas em transceivers, lasers, conjuntos de cabos, comutação e fibra óptica. Essa gama de capacidades impede que o mercado seja controlado por uma única empresa ou por um pequeno grupo exclusivo de módulos. No entanto, as principais plataformas de semicondutores, nuvem e rede podem influenciar os padrões e os requisitos de compra. O switch de óptica co-empacotada de 102,4 Tbps da Broadcom e os sistemas de fotônica de IA da NVIDIA são exemplos de plataformas que moldam os roteiros dos fornecedores. O mercado de conectividade óptica de data centers na Ásia-Pacífico, portanto, combina ampla competição de componentes com influência concentrada no nível mais alto do sistema. Os fornecedores no mercado de conectividade óptica de data centers na Ásia-Pacífico devem equilibrar a compatibilidade com as principais plataformas com a necessidade de atender a implantações multifornecedor.
Líderes do Setor de Conectividade Óptica de Data Centers na Ásia-Pacífico
-
NVIDIA Corporation
-
Broadcom Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Innolight Technology (Suzhou) Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico Empresas cobertas neste relatório
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology (Suzhou) Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
Desenvolvimentos industriais recentes em Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico
- Junho de 2026: A Reliance Industries e a Meta Platforms anunciaram um data center de IA de 168 MW em Jamnagar, Gujarat, com opção de expansão, aprofundando o papel da Índia na estratégia global de infraestrutura de IA da Meta.
- Março de 2026: A Accelink alcançou a verificação completa do sistema do primeiro módulo de óptica near-packaged de fotônica de silício de 3,2T com um importante provedor de serviços de nuvem doméstico na OFC 2026, sendo o primeiro fornecedor de módulos ópticos a atingir esse marco de integração.
- Junho de 2025: A ARTERIA Networks, a Microsoft, a AWS e a Dreamline formaram o consórcio JAKO para um cabo óptico submarino Japão-Coreia de 260 km conectando Fukuoka e Busan, com a LS Cable como fornecedora e operação comercial prevista para o terceiro trimestre de 2027.
- Outubro de 2025: A SoftBank e a Cisco concluíram a primeira fase da Rede All-Optical do Japão em Osaka, alcançando 90% de redução de energia em comparação com configurações metro convencionais, com a implantação metro nacional prevista para conclusão até 2027.
Escopo do Relatório do Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico
A conectividade óptica de data centers na Ásia-Pacífico refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers na região.
O Relatório do Mercado de Conectividade Óptica de Data Centers na Ásia-Pacífico é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Comutadores de Circuito Óptico), Arquitetura de Conectividade (Óptica Plugável Convencional, Óptica Plugável Linear (LPO/LRO), Óptica Near-Packaged (NPO) e Óptica Co-Empacotada (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros e Acima de 500 Metros), Aplicação (GPU a Switch, GPU a GPU, Switch a Switch, Servidor a Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hyperscale, Colocation, Empresarial e Data Centers de Borda e Micro) e País (China, Índia, Japão, Indonésia, Austrália, Singapura, Malásia, Vietnã, Tailândia, Taiwan, Filipinas e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Comutadores de Circuito Óptico |
| Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) |
| Óptica Near-Packaged (NPO) |
| Óptica Co-Empacotada (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Acima de 500 Metros |
| GPU a Switch |
| GPU a GPU |
| Switch a Switch |
| Servidor a Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| China |
| Índia |
| Japão |
| Indonésia |
| Austrália |
| Singapura |
| Malásia |
| Vietnã |
| Tailândia |
| Taiwan |
| Filipinas |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Transceivers Ópticos |
| Cabos Ópticos Ativos | |
| Conjuntos de Cabos de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexão Óptica | |
| Comutadores de Circuito Óptico | |
| Por Arquitetura de Conectividade | Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) | |
| Óptica Near-Packaged (NPO) | |
| Óptica Co-Empacotada (CPO) | |
| Por Taxa de Dados | Até 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Acima de 1,6 Tbps | |
| Por Alcance | Até 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Acima de 500 Metros | |
| Por Aplicação | GPU a Switch |
| GPU a GPU | |
| Switch a Switch | |
| Servidor a Switch | |
| Conectividade de Armazenamento | |
| Interconexão de Data Centers | |
| Por Arquitetura de Rede | Scale-Up |
| Scale-Out | |
| Por Tipo de Data Center | Hyperscale |
| Colocation | |
| Empresarial | |
| Data Centers de Borda e Micro | |
| Por País | China |
| Índia | |
| Japão | |
| Indonésia | |
| Austrália | |
| Singapura | |
| Malásia | |
| Vietnã | |
| Tailândia | |
| Taiwan | |
| Filipinas | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica de data centers na Ásia-Pacífico?
O mercado foi avaliado em 11,77 bilhões de USD em 2026 e deve atingir 32,78 bilhões de USD até 2032, a um CAGR de 18,58% durante 2027-2032. A previsão reflete maior conteúdo óptico em data centers orientados para IA, incluindo portas em clusters de GPU, fabrics de switch e links entre instalações de data centers.
O que está impulsionando a demanda por conectividade óptica em data centers na Ásia-Pacífico?
Os clusters de IA generativa requerem maior largura de banda e melhor eficiência energética, o que aumenta o uso de links ópticos em servidores, switches e fabrics de GPU. A transição do cobre também é importante para links que se estendem além de curtas distâncias em nível de rack.
Qual categoria de produto tem a maior posição de receita?
Os transceivers ópticos lideraram a receita de produtos com uma participação de 43,67% em 2026, suportados por ampla compatibilidade em aplicações de data center. Eles conectam equipamentos nas camadas de servidor, switch, armazenamento e fibra.
Qual arquitetura de conectividade está se expandindo mais rapidamente?
A óptica co-empacotada deve expandir a um CAGR de 32,29% até 2032 porque reduz os comprimentos do caminho elétrico e suporta fabrics de IA densos. Sua adoção depende de práticas viáveis de resfriamento, manutenção e qualificação multifornecedor.
Qual país lidera a demanda regional?
A China detinha a maior participação regional com 35,94% em 2026, suportada por seu grande ecossistema de fotônica e atividade de infraestrutura de IA doméstica. A Índia é o país de expansão mais rápida devido a novas atividades de data center e infraestrutura de IA, suporte de políticas e novos compromissos de operadores.
O que restringe a adoção de links ópticos de 1,6T?
Os altos preços dos módulos, os requisitos de qualificação e as maiores necessidades de resfriamento podem atrasar a adoção, especialmente entre operadores sem escala de compra hyperscale. Esses fatores podem manter os sites de colocation e empresariais em gerações de links anteriores por mais tempo e tornar necessárias atualizações de resfriamento das instalações antes que implantações em larga escala possam prosseguir em cargas de trabalho de IA mundiais exigentes.