
Marktgröße und Marktanteil für optische Konnektivität in asiatisch-pazifischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
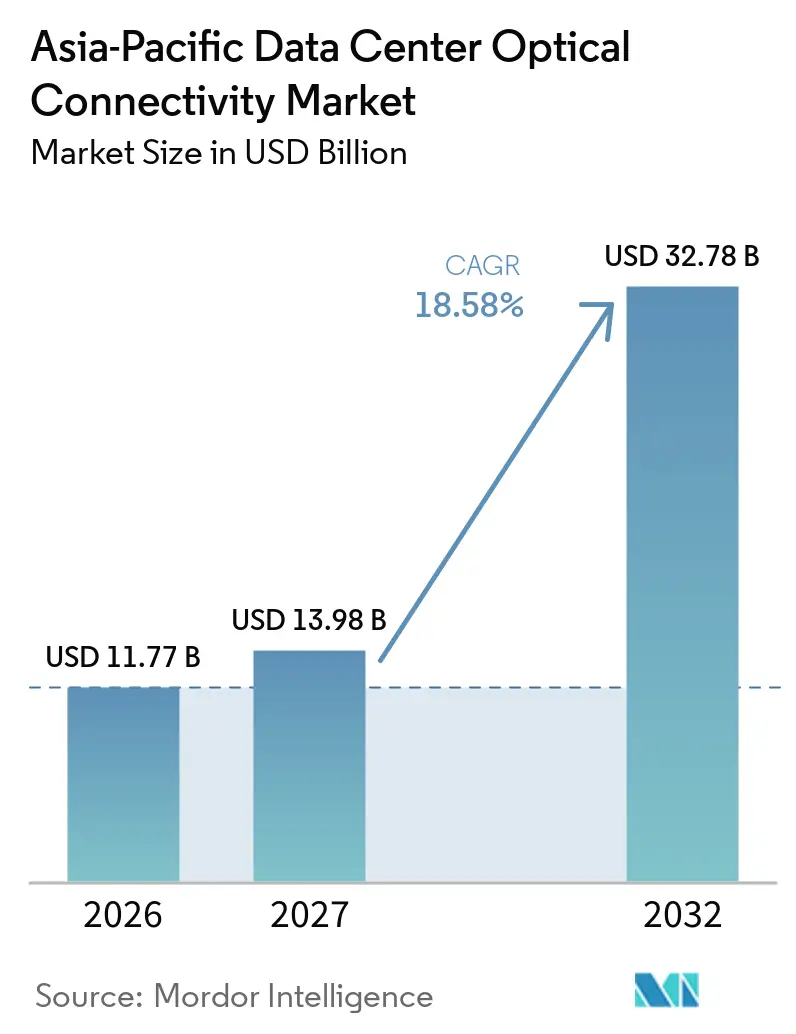
| Marktgröße im Basisjahr (2026) | 11.77 Milliarden US-Dollar |
| Historischer Datenzeitraum | 2021 - 2025 |
| Marktgröße (2027) | 13.98 Milliarden US-Dollar |
| Marktgröße (2032) | 32.78 Milliarden US-Dollar |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Konnektivität in asiatisch-pazifischen Rechenzentren von Mordor Intelligence
Die Marktgröße für optische Konnektivität in asiatisch-pazifischen Rechenzentren wird voraussichtlich von 11,77 Milliarden USD im Jahr 2026 auf 13,98 Milliarden USD im Jahr 2027 steigen und bis 2032 32,78 Milliarden USD erreichen, mit einer CAGR von 18,58 % über den Zeitraum 2027–2032.
Die Nachfrage verlagert sich, weil generative KI-Cluster weit mehr Bandbreite benötigen, als elektrische Verbindungen innerhalb praktischer Leistungsgrenzen bereitstellen können. Diese Verlagerung macht optische Konnektivität zu einer Designanforderung und nicht zu einer Netzwerkerweiterung für große Rechenumgebungen. Anbieter konkurrieren durch optische Engines mit geringerem Stromverbrauch, optisches Switching und eine tiefere Kontrolle über die Komponentenversorgung. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren profitiert auch vom Rechenzentrumsbau, nationalen Programmen für digitale Infrastruktur und dem zunehmenden Einsatz von verteiltem KI-Computing. Kosten, Wärmeentwicklung, Qualifizierungsanforderungen und Komponentenverfügbarkeit werden bestimmen, wie schnell kleinere Betreiber die neuesten Verbindungsgeschwindigkeiten einführen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten optische Transceiver im Jahr 2026 einen Umsatzanteil von 43,67 %, während optische Schaltkreise bis 2032 voraussichtlich mit einer CAGR von 31,12 % wachsen werden.
- Nach Konnektivitätsarchitektur hielten konventionelle steckbare Optiken im Jahr 2026 einen Umsatzanteil von 77,32 %, während Co-Packaged Optics bis 2032 voraussichtlich mit einer CAGR von 32,29 % wachsen werden.
- Nach Datenrate hielt das Segment bis zu 400 Gbps im Jahr 2026 einen Umsatzanteil von 36,28 %, während Verbindungen über 1,6 Tbps bis 2032 voraussichtlich mit einer CAGR von 35,17 % wachsen werden.
- Nach Reichweite hielt das Segment 100–500 Meter im Jahr 2026 einen Umsatzanteil von 35,17 %, während das Segment bis zu 3 Meter bis 2032 voraussichtlich mit einer CAGR von 29,61 % wachsen wird.
- Nach Anwendung hielt Switch-zu-Switch im Jahr 2026 einen Umsatzanteil von 29,83 %, während GPU-zu-GPU-Verbindungen bis 2032 voraussichtlich mit einer CAGR von 31,14 % wachsen werden.
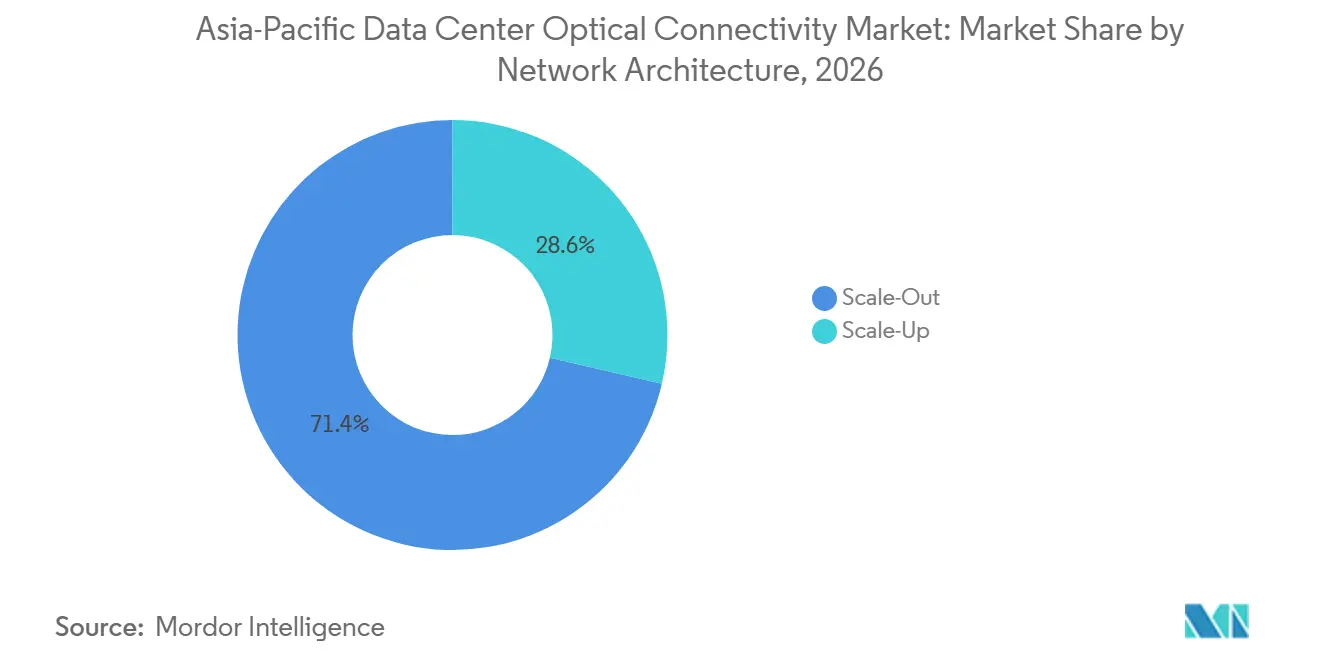
- Nach Netzwerkarchitektur hielt Scale-Out im Jahr 2026 einen Umsatzanteil von 71,36 %, während Scale-Up bis 2032 voraussichtlich mit einer CAGR von 31,79 % wachsen wird.
- Nach Rechenzentrumstyp hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 59,81 % und werden bis 2032 voraussichtlich mit einer CAGR von 30,41 % wachsen.
- Nach Land hielt China im Jahr 2026 einen Umsatzanteil von 35,94 %, während Indien bis 2032 voraussichtlich mit einer CAGR von 31,07 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensivierung der Bandbreite durch generative KI und GPU-Cluster | +5.2% | Global, konzentriert in China, Indien, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Hyperscale-Rechenzentrumskapazität im asiatisch-pazifischen Raum | +4.0% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Nationale Programme für digitale Infrastruktur und souveräne KI | +3.0% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Migration von Kupfer zu optischen Verbindungen mit höherer Dichte | +2.6% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der KI-Verbindungszentren in Ost- und Südostasien | +1.8% | Südostasien, Ostasien | Langfristig (≥ 4 Jahre) |
| Tiefe des regionalen Photonik-Fertigungs- und Foundry-Ökosystems | +1.3% | China, Yangtze-Flussdelta und Wuhan Optics Valley, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensivierung der Bandbreite durch generative KI und GPU-Cluster
Training und Inferenz über große GPU-Cluster haben optische Verbindungen zu einem direkten Faktor für die Rechenleistung gemacht. KI-Systeme erfordern nun eine Bandbreitenplanung in derselben Phase wie Entscheidungen über Beschleuniger, Speicher und Switching. NVIDIA erklärte, dass sein SN6800-Switch 409,6 Tbps über 512 Ports mit 800 Gbps bereitstellt und integrierte Co-Packaged-Siliziumphotonik verwendet.[1] Dieser Ansatz verbindet optische Engines und Switch-ASICs innerhalb eines einzigen Systemdesigns. Beschaffungsteams legen daher mehr Gewicht auf die pro Watt gelieferte Bandbreite über das gesamte Fabric. In IEEE Transactions on Networking veröffentlichte Forschungsergebnisse ergaben, dass die Planung des LLM-Trainings über optisch verbundene GPU-Cluster die Trainingsiterationszeit um bis zu 34,32 % reduzieren kann.
Ausbau der Hyperscale-Rechenzentrumskapazität im asiatisch-pazifischen Raum
Neue Hyperscale-Kapazitäten schaffen wiederkehrende Nachfrage nach optischen Verbindungen auf Server-, Rack-, Aggregations-, Spine- und Rechenzentrum-zu-Rechenzentrum-Ebene. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren profitiert davon, weil jede neue hochdichte Einrichtung eine erhebliche Anzahl von Hochgeschwindigkeitsports erfordert. Baupipelines veranlassen Betreiber auch dazu, die Modulversorgung früher im Bauzyklus zu sichern. Dies begünstigt Anbieter, die gleichzeitig Volumen-, Qualifizierungs- und Lieferanforderungen erfüllen können. Es erhöht auch den Wert langfristiger Liefervereinbarungen für Transceiver, Kabelbaugruppen und optische Switching-Ausrüstung. Neocloud-Anbieter fügen eine weitere Kundengruppe hinzu, da sie KI-Kapazitäten mit Konnektivitätsanforderungen bereitstellen, die denen von Hyperscalern ähneln.
Nationale Programme für digitale Infrastruktur und souveräne KI
Öffentliche Programme für digitale Infrastruktur schaffen einen Nachfragepfad, der weniger vom normalen Cloud-Ausgabenzyklus abhängig ist. Indien hat Rechenzentren als strategische nationale Infrastruktur eingestuft und bietet bedingte Steueranreize, die bis zu 20 Jahre andauern können. Japan demonstrierte verteiltes KI-Computing über eine 1.000 km lange optische Verbindung zwischen Tokio und Fukuoka unter Verwendung von NTTs IOWN All-Photonics Network im Jahr 2026. Die Demonstration zeigt, wie längere optische Verbindungen entfernte Rechenressourcen für KI-Workloads verbinden können. China und Südkorea treiben ebenfalls nationale KI- und Digitalinfrastrukturprogramme voran, die Datenleitungen mit höherer Kapazität erfordern. Diese Programme unterstützen Investitionen in Wellenlängenmultiplexing und Rechenzentrum-zu-Rechenzentrum-Konnektivität, wo ältere Metronetzwerke unzureichend sind.
Migration von Kupfer zu optischen Verbindungen mit höherer Dichte
Aktive Kupferkabel stoßen bei steigenden Datenraten auf strengere Signalintegritätsgrenzen. Eine IEEE-802-Präsentation berichtete, dass aktive Kupferkabel bei 800G im Allgemeinen auf 1–2 Meter begrenzt sind. Dasselbe Material zeigte, dass optische 800G-Module Reichweiten von bis zu 500 Metern bei 18 W unterstützen können. Diese Lücke treibt optische Verbindungen über rack-interne Verwendungen hinaus und in Top-of-Rack- und Aggregationsdesigns. Neue KI-Cluster werden zunehmend von Anfang an rund um optische Verbindungen konzipiert. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren gewinnt, da mehr neue Einrichtungen optische Standards mit 800G und höher einführen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Qualifizierungskosten für 800G- und 1,6T-Optiken | -2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Wärmemanagement und Leistungsdichte | -1.3% | Global | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Fragmentierung von Standards | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Konzentration der regionalen Lieferkette und Risiko durch Exportkontrolle | -1.1% | China, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Qualifizierungskosten für 800G- und 1,6T-Optiken
Die Kostenlücke zwischen Modulegenerationen bleibt eine wesentliche Hürde für Betreiber ohne Hyperscale-Einkaufsmacht. Die bereitgestellten Preisdaten platzierten 1,6T-Module im Jahr 2026 bei 1.400–1.500 USD pro Einheit, verglichen mit 400 USD für ausgereifte 800G-Produkte. Die Kostenparität pro Bit hängt davon ab, dass sich die 1,6T-Preise in den Jahren 2027–2028 auf 800 USD zubewegen. Qualifizierungsarbeiten verursachen weitere Kosten, da Betreiber Interoperabilitätstests, thermische Validierung und Burn-in auf Systemebene benötigen. Diese Prozesse können 6–12 Monate dauern, bevor ein neues Modul für den Einsatz freigegeben wird. Das Ergebnis ist ein zweistufiges Einführungsmuster, bei dem größere Cloud-Betreiber 800G- und 1,6T-Fabrics einsetzen, während viele Colocation-Mieter bei 400G oder darunter bleiben.
Einschränkungen durch Wärmemanagement und Leistungsdichte
Die Leistungsdichte testet die Grenzen konventioneller luftgekühlter optischer Architekturen. Die bereitgestellten technischen Daten zeigten, dass ein 1,6T-Transceiver 24 W benötigen kann, verglichen mit 12 W für eine 400G-Einheit. Forschungsergebnisse in Frontiers of Optoelectronics zeigten, dass Co-Packaged Optics die 1,6T-Verbindungsleistung von 30 W auf 9 W reduzieren können, obwohl die Kühlung eines 750-W-Switch-Chips flüssigkeitsgekühlte Kühlplatten erfordert.[2] Das IPEC-Papier zur Flüssigkühlung von Optiken gibt eine Kühlkapazität von bis zu 400 W pro XPO-Modul an. Solche Designs erfordern eine Flüssigkeitsverteilungsinfrastruktur, die noch nicht in jeder aufstrebenden asiatisch-pazifischen Einrichtung verbreitet ist. Diese Anforderung kann die Bereitstellung verlangsamen, selbst wenn ein Betreiber einen klaren Leistungsvorteil durch ein schnelleres optisches Fabric erkennt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
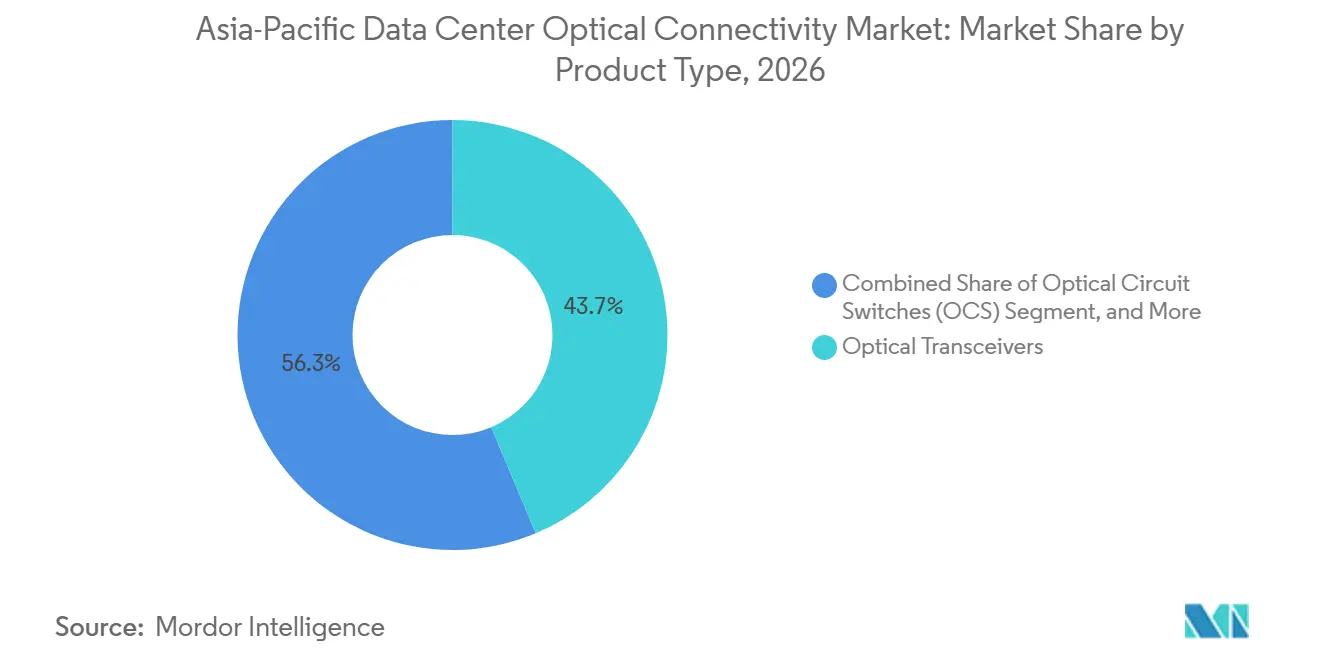
Transceiver führen beim Umsatz, während Schaltkreise beschleunigenOptische Transceiver machten im Jahr 2026 43,67 % des Marktanteils für optische Konnektivität in asiatisch-pazifischen Rechenzentren aus. Ihre Position spiegelt ausgereifte Kosten, breite Interoperabilität und den Einsatz über viele Datenraten und Reichweitenanforderungen hinweg wider. Sie bleiben die grundlegende Schnittstelle zwischen Switch-Ports, Servern, Speichersystemen und optischen Fasern. Aktive optische Kabel dienen festen, rack-skaligen Verbindungen, bei denen ein werkseitig integriertes Kabel die Installation vereinfacht. Glasfaserkabelbaugruppen unterstützen strukturierte Konnektivität zwischen Switching-Schichten und Gerätereihen. Optische Steckverbinder und Verbindungsbaugruppen gewinnen ebenfalls an Bedeutung, da Hochgeschwindigkeitssysteme mehr Fasern und parallele Leitungen erfordern. Optische Schaltkreise werden bis 2032 voraussichtlich mit einer CAGR von 31,12 % wachsen. Ihre Attraktivität ergibt sich aus rekonfigurierbaren Verbindungen und geringerem Stromverbrauch in KI-Spine-Fabrics.
Ein optischer Schaltkreis kann direkte Pfade zwischen großen Gruppen von Endpunkten erstellen, ohne den Datenverkehr durch konventionelle Paket-Switch-Schichten zu verarbeiten. Diese Funktion ist nützlich, wenn KI-Jobs wechselnde Kommunikationsmuster über GPU-Cluster hinweg erzeugen. Das Open Compute Project berichtete, dass ein 4.096 mal 4.096 nicht blockierender optischer Schaltkreis bei OFC 2026 819,2 Tbps demonstrierte. Das Whitepaper zitierte auch eine Reduzierung der LLM-Kommunikationszeit um 17,5 % und mindestens 20 % geringere optische Portanforderungen als konventionelle Spine-Fabrics. Lumentum bietet dedizierte optische Schaltkreisprodukte für Hyperscale-KI-Rechenzentren an. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren hat daher Nachfrage nach etablierten Transceivern sowie neueren optischen Switch-Designs. Diese Mischung ermöglicht es bestehenden Komponentenlieferanten und spezialisierten Switching-Anbietern, verschiedene Teile des Rechenzentrum-Fabrics zu bedienen.

Nach Konnektivitätsarchitektur:
Steckbare Optiken führen, während Co-Packaged Optics in Hyperscale-Bereitstellungen einziehtKonventionelle steckbare Optiken hielten im Jahr 2026 77,32 % des Umsatzes und sind damit die führende Konnektivitätsarchitektur. Ihre installierte Basis, die etablierte Lieferkette und die Multi-Vendor-Interoperabilität unterstützen den weiteren Einsatz in Unternehmens-, Colocation- und Cloud-Einrichtungen. Betreiber können steckbare Module ersetzen, ohne eine gesamte Switch-Plattform zu wechseln. Diese Flexibilität bleibt wichtig, solange sich Datenraten, thermische Designs und Schnittstellenstandards weiterentwickeln. Lineare steckbare Optiken entfernen den DSP-Retimer und können die Leistung pro Verbindung um 30–40 % senken. Near-Packaged Optics bewegen die optische Engine nahe an den Switch-ASIC und reduzieren die elektrischen Pfadlängen. Diese Ansätze bieten Zwischenschritte zwischen vertrauten steckbaren Modulen und vollständigen Co-Packaged-Designs.
Co-Packaged Optics werden bis 2032 voraussichtlich mit einer CAGR von 32,29 % wachsen, der höchsten Rate innerhalb dieser Architekturgruppe. Broadcom begann im Oktober 2025 mit dem Versand seines Tomahawk 6 Davisson Switch und beschrieb ihn als einen 102,4-Tbps-Ethernet-Switch mit Co-Packaged Optics.[3] NVIDIA berichtete, dass Co-Packaged-Siliziumphotonik ein energieeffizienteres KI-Fabric-Design unterstützt. Co-Packaged-Designs reduzieren die elektrische Distanz zwischen Compute-Silizium und optischen Engines. Dies kann den Stromverbrauch senken, macht aber Wartbarkeit, Wärmeabfuhr und Lieferantenqualifizierung anspruchsvoller. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren wird eine große steckbare Basis behalten, während diese stärker integrierten Optionen in führenden KI-Clustern an Akzeptanz gewinnen. Die Branche für optische Konnektivität in asiatisch-pazifischen Rechenzentren hat einen klaren Anreiz, beide Architekturen während des Übergangs zu unterstützen.
Nach Datenrate:
400G bleibt etabliert, während Terabit-Geschwindigkeitsverbindungen skalierenDas Segment bis zu 400 Gbps machte im Jahr 2026 36,28 % des Umsatzes aus. Es bleibt wichtig für Unternehmens-Refresh-Projekte, Colocation-Einrichtungen und Bereitstellungen, die noch nicht auf KI-optimierte Fabrics umgestellt haben. Vorhandene 400G-Ausrüstung bietet auch ein bekanntes Betriebsmodell für viele Betreiber. Die 800G-Stufe ist für große KI-Umgebungen in die Massenbereitstellung eingetreten. Sie bietet einen Bandbreitenzuwachs, ohne dass jeder Standort sofort eine 1,6T- oder 3,2T-Plattform einführen muss. Dieser stufenweise Ansatz ermöglicht es Netzwerkbetreibern, die Moduleinführung mit Switch-Refreshes und Kühlungsupgrades abzustimmen. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren umfasst weiterhin Nachfrage aus etablierten 400G-Systemen und neueren Hochbandbreiten-Fabrics.
Verbindungen über 1,6 Tbps werden bis 2032 voraussichtlich mit einer CAGR von 35,17 % wachsen. KI-Backend-Fabrics werden für 3,2T-fähige Infrastruktur konzipiert, auch wenn physische Modulstandards noch in der Entwicklung sind. Broadcom veröffentlichte den BCM83640 im März 2026 und beschrieb ihn als den ersten optischen DSP mit 400G pro Lane in 3nm. Diese Komponente bietet eine Grundlage für 1,6T-Moduldesigns und zukünftige 3,2T-Produkte. Höhere Datenraten reduzieren die Anzahl der für eine bestimmte Fabric-Kapazität benötigten Verbindungen. Sie erhöhen auch die Anforderungen an Wärmekontrolle, Fasermanagement, Tests und End-to-End-Systeminteroperabilität. Der Datenratenübergang wird daher von Betreibern angeführt, die die vollen Kosten und technischen Anforderungen hochdichter KI-Netzwerke bewältigen können.
Nach Reichweite:
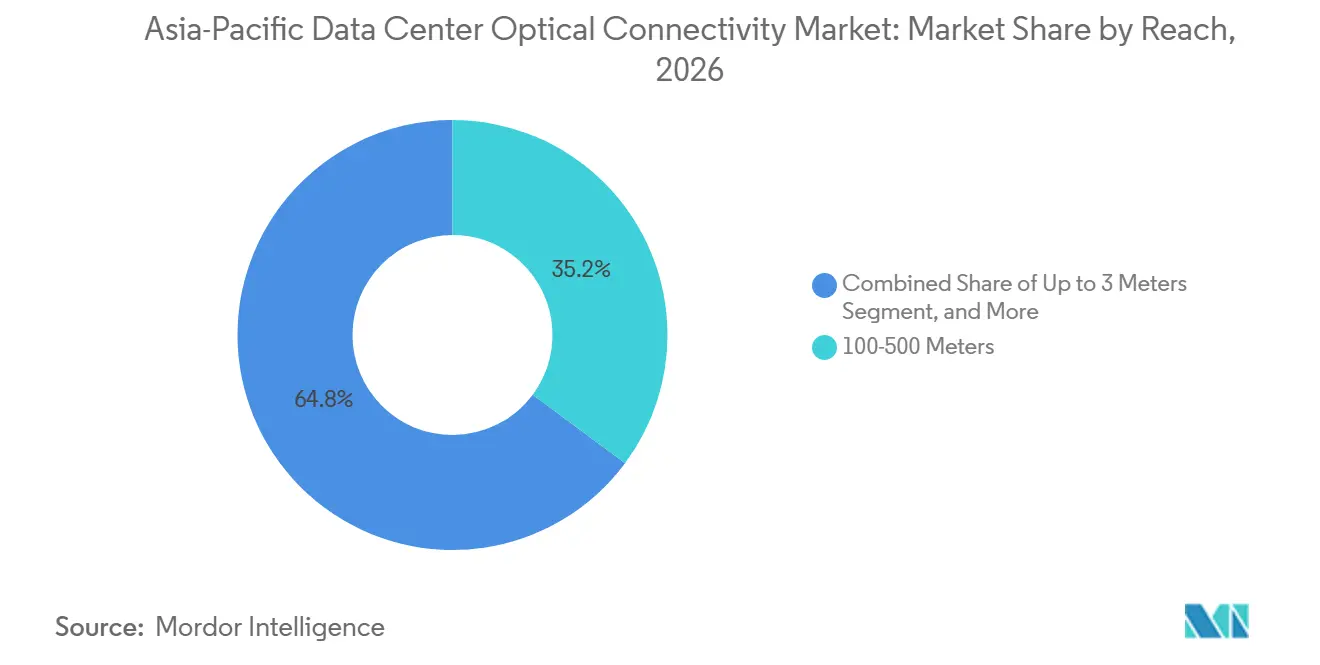
Mittelstreckenverbindungen führen, während ultrakürzere optische Verbindungen an Bedeutung gewinnenDas Band 100–500 Meter hielt im Jahr 2026 35,17 % des Umsatzes. Dieser Bereich verbindet Top-of-Rack-Switches mit Aggregations- und Spine-Schichten in vielen Rechenzentrumsanordnungen. Es ist eine praktische Lösung für Verbindungen, die Reihen oder Zonen überqueren, ohne sich in den Langstreckentransport zu erstrecken. Das Segment unterstützt etablierte Leaf-Spine-Designs, die von Cloud-, Colocation- und Unternehmensbetreibern verwendet werden. Der Bereich 7–100 Meter adressiert End-of-Row-Konnektivität und andere kurze Datenhallverbindungen. Der Bereich 3–7 Meter wird in dichten Clustern und direkten Co-Packaged-Konfigurationen verwendet. Verbindungen über 500 Meter dienen Rechenzentrum-zu-Rechenzentrum-Zwecken, bei denen kohärente optische Technologien relevanter sind.
Das Segment bis zu 3 Meter wird bis 2032 voraussichtlich mit einer CAGR von 29,61 % wachsen. Dieses Wachstum ist mit Co-Packaged- und Near-Packaged-Designs verbunden, die die optische Konvertierung in oder nahe an das Switch-Gehäuse verlagern. Solche Designs können konventionelle Frontplatten-Steckmodule durch integrierte, kurzfaserige optische Engines ersetzen. Ein Artikel in npj Advanced Photonics stellte fest, dass optische Chip-zu-Chip-Interposer für Verbindungen unter 1 Meter in der Herstellbarkeit Fortschritte machen. Diese Technologien können Scale-Up-Systemen dienen, bei denen GPUs direkte, hochbandbreitige Pfade innerhalb kompakter Geräteanordnungen benötigen. Ihre Einführung hängt von Verpackungsfähigkeit, Kühlung und Reparaturmethoden ab. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren wird daher sowohl Mittelstreckenkonnektivität für breite Rechenzentrum-Fabrics als auch ultrakürzere Verbindungen für eng integrierte KI-Systeme erfordern.
Nach Anwendung:
Switch-Fabrics führen, während GPU-zu-GPU-Konnektivität stark zunimmtSwitch-zu-Switch-Anwendungen hielten im Jahr 2026 29,83 % des Umsatzes. Diese Position spiegelt den anhaltenden Einsatz von Leaf-Spine- und Fat-Tree-Topologien in Rechenzentrumsnetzwerken wider. In diesen Designs tragen optische Verbindungen den Datenverkehr zwischen Leaf-Switches, Spine-Switches und Aggregationsschichten. Jede Erweiterung der Rack-Kapazität kann weitere Inter-Switch-Ports hinzufügen. Server-zu-Switch-Konnektivität ist eine weitere wichtige Quelle der optischen Nachfrage. GPU-zu-Switch-Verbindungen steigen ebenfalls, da KI-Cluster Beschleuniger-Knoten hinzufügen. Speicherkonnektivität und Rechenzentrum-Verbindungen dienen spezielleren Anforderungen, einschließlich Verbindungen zwischen Einrichtungen und Speicherplattformen.
GPU-zu-GPU-Verbindungen werden bis 2032 voraussichtlich mit einer CAGR von 31,14 % wachsen. Scale-Up-Systeme verwenden Hochbandbreitenverbindungen, um Beschleuniger direkter innerhalb und über Rack-Grenzen hinweg zu verbinden. Auf der ACM SIGCOMM 2026 vorgestellte Forschungsergebnisse beschrieben eine integrierte optisch-elektrische Verbindung für Scale-Up-Netzwerke. Da die Parameter von KI-Modellen zunehmen, wird die Kommunikation zwischen GPUs zu einem größeren Teil der Trainingszeit. Direkte optische Pfade können Engpässe reduzieren, wenn Workloads häufige All-to-All-Austausche erfordern. Dies macht optische Konnektivität zum zentralen Element der praktischen Leistung von Multi-GPU-Systemen. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren wird durch das Nebeneinander von breiten Switch-Fabrics und hochintensiven GPU-zu-GPU-Verbindungen unterstützt.
Nach Netzwerkarchitektur:
Scale-Out führt, während Scale-Up schneller eingeführt wirdDie Scale-Out-Architektur hielt im Jahr 2026 71,36 % des Umsatzes. Sie unterstützt Multi-Rack-KI-Trainingscluster, die Ethernet-Verbindungen über eine große Anzahl von GPU-Servern verwenden. Diese Architektur ist weit verbreitet, weil sie Tausende von Servern mit etablierten Netzwerkpraktiken verbinden kann. Viele Inferenz-Workloads laufen auch über Ethernet-basierte Scale-Out-Fabrics. Diese Umgebungen verbrauchen große Mengen an steckbaren Transceivern mit 400G, 800G und aufkommenden 1,6T-Geschwindigkeiten. Scale-Out-Designs bleiben relevant, auch wenn speziellere GPU-Verbindungssysteme eingeführt werden. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren stützt sich weiterhin auf diese breite Bereitstellungsbasis.
Die Scale-Up-Architektur wird bis 2032 voraussichtlich mit einer CAGR von 31,79 % wachsen. Sie verwendet Hochbandbreitenverbindungen, um GPU-Supercluster mit direkterer Kommunikation zwischen Beschleunigern aufzubauen. NVIDIAs SN6800-Beispiel mit 409,6 Tbps über 512 Ports mit 800 Gbps veranschaulicht die optische Intensität dieses Ansatzes. Große KI-Einrichtungen können Scale-Up-Fabrics innerhalb von Superpods und Scale-Out-Ethernet zwischen diesen Einheiten verwenden. Diese Anordnung erhöht den optischen Inhalt, der für jede GPU erforderlich ist, da sie zwei Netzwerkschichten kombiniert. Scale-Up-Bereitstellungen sind neuer als Scale-Out-Systeme, was ihre schnellere prognostizierte Expansion erklärt. Beide Architekturen werden notwendig bleiben, da sie unterschiedliche Konnektivitätsbedürfnisse innerhalb derselben KI-Infrastruktur lösen.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen führen beim Umsatz und beim WachstumHyperscale-Einrichtungen machten im Jahr 2026 59,81 % des Umsatzes aus und werden bis 2032 voraussichtlich mit einer CAGR von 30,41 % wachsen. Sie konzentrieren KI-Cluster-Investitionen bei Betreibern, die große Bestellungen für Netzwerkausrüstung und optische Komponenten aufgeben können. Ihre Infrastrukturentscheidungen beeinflussen die Volumina für Transceiver, optische Switches, Kabelbaugruppen und integrierte optische Systeme in den asiatisch-pazifischen Lieferketten. Hyperscale-Betreiber tendieren auch dazu, früher auf 800G- und 1,6T-Plattformen umzusteigen. Ihre Installationen bieten Referenzbereitstellungen für Komponentenhersteller und Netzwerkausrüstungslieferanten. Diese Konzentration erklärt, warum der Rechenzentrumstyp für Kaufmuster im Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren wichtig ist. Neocloud-Anbieter erweitern diese Nachfrage über die traditionelle Gruppe globaler Cloud-Plattformen hinaus.
Colocation-Rechenzentren bilden den zweitgrößten Typ, da Cloud-Mieter und Neocloud-Betreiber Hochgeschwindigkeitsverbindungen für KI-Workloads benötigen. Diese Standorte können 800G- oder höhere Standards einsetzen, wo Mieter beschleunigte Rechenkapazität benötigen. Unternehmensrechenzentren dienen captiven, On-Premises-Inferenz- und verwandten Workloads. Ihre optische Einführung ist langsamer, profitiert aber vom Übergang zu GPU-beschleunigten Servern. Edge- und Micro-Rechenzentren bleiben im aktuellen Nachfragemix kleiner. Sie könnten mehr Konnektivität benötigen, wenn 5G-Netzwerke KI-Inferenz mit geringer Latenz näher an die Nutzer bringen. Verschiedene Einrichtungstypen schaffen daher unterschiedliche Einführungspläne, aber jeder trägt zur Branche für optische Konnektivität in asiatisch-pazifischen Rechenzentren bei.
Geografische Analyse
China-Markt für optische Konnektivität in Rechenzentren
China hielt im Jahr 2026 einen Marktanteil von 35,94 % am asiatisch-pazifischen Markt für optische Konnektivität in Rechenzentren. Das Land verfügt über eine große Fertigungsbasis für optische Komponenten, mit Clustern im Jangtse-Flussdelta, im Perlflussdelta und im Wuhan Optics Valley. Dieses Ökosystem unterstützt die Komponentenentwicklung, die Modulbaugruppe und verwandte Photonik-Arbeiten. Xinhua berichtete, dass die Suzhou High-Tech Zone im Jahr 2026 mehr als 350 Photonik-Unternehmen und einen Produktionswert von über 85 Milliarden CNY (12,70 Milliarden USD) aufwies.[4] Inländische Cloud-Plattformen, darunter Alibaba, Baidu, ByteDance und Tencent, bauen ihre KI-Infrastruktur aus. Ihre Aktivitäten verschaffen lokalen Zulieferern eine erhebliche Nachfragebasis. Sie unterstützen zudem kontinuierliche Investitionen in die optische Fertigung und Systemintegration.
Süd- und Ostasien-Markt für optische Konnektivität in Rechenzentren
Indien wird voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 31,07 % wachsen. Politische Unterstützung für Rechenzentren und neue KI-Infrastrukturprojekte ziehen globale und inländische Betreiber an. Reliance Industries und Meta kündigten im Juni 2026 ein 168-MW-KI-Rechenzentrum in Jamnagar, Gujarat, an. Google, die Adani Group und Airtel begannen 2026 mit dem Bau eines Rechenzentrumscampus in Visakhapatnam. Japan treibt photonische Vernetzung durch NTTs IOWN All-Photonics Network und SoftBanks All-Optical Network voran. SoftBank erklärte, dass die erste Osaka-Phase im Oktober 2025 abgeschlossen wurde. Südkorea entwickelt ebenfalls regionale KI-Konnektivitätsfähigkeiten durch Aktivitäten im Bereich optischer Netzwerke und Komponenten.
ASEAN-, Taiwan- und Ozeanien-Markt für optische Konnektivität in Rechenzentren
Südostasien entwickelt sich zu einem wichtigen Nachfragecluster, da Cloud- und KI-Einrichtungen in Singapur, Malaysia, Thailand und benachbarten Standorten errichtet werden. Neue Einrichtungen benötigen Kurzstrecken-GPU-zu-Switch-Verbindungen innerhalb von KI-Clustern sowie längere kohärente Verbindungen zwischen Campussen. Microsoft kündigte eine Investition von mehr als 1 Milliarde USD in Thailand bis 2028 an. Die Region profitiert zudem von grenzüberschreitender Untersee-Konnektivität. Das Untersee-Kabel SJC2 nahm im Juli 2025 den kommerziellen Betrieb an 10 asiatisch-pazifischen Standorten auf. Australien, Taiwan und andere Länder tragen durch Enterprise-Cloud, Forschungsrechnen und halbleiterbezogene Photonik-Entwicklung zur Nachfrage bei. Taiwans Halbleiterbasis unterstützt zudem das Interesse an der Entwicklung optischer Engines und fortschrittlicher Verpackungstechnologien.
Wettbewerbslandschaft
Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren ist bei Modulen und Komponenten mäßig fragmentiert, während Switch-ASICs und integrierte Photonik weniger führende Plattformen haben. Handelsmodullieferanten konkurrieren über Produktionsvolumen, Lieferfähigkeit, Qualifizierung und Preis. Komponentenanbieter konkurrieren durch optische DSPs, Laser, Verpackung und Siliziumphotonik-Expertise. Broadcom lieferte den BCM83640, seinen optischen DSP mit 400G pro Lane, im März 2026. Dieses Produkt unterstützt den Übergang zu 1,6T-Modulen und zukünftigen 3,2T-Systemen. NVIDIA kündigte auch im März 2026 eine strategische Partnerschaft mit Lumentum an, um fortschrittliche Optiktechnologie zu entwickeln. Diese Schritte zeigen, wie führende Computing- und Halbleiterplattformen enger mit optischen Lieferanten zusammenarbeiten.
Chancen bestehen weiterhin bei optischen Schaltkreisen, Near-Packaged Optics und flüssigkeitsgekühlten Modulformaten. Diese Technologien adressieren Energieverbrauch, Kommunikationsverzögerungen und Leistungsdichte in KI-Rechenzentren. Accelink erklärte, dass es bei OFC 2026 die vollständige Systemverifizierung eines 3,2T-Siliziumphotonik-Near-Packaged-Optics-Moduls abgeschlossen hat. Die Entwicklung positioniert Lieferanten dazu, Referenzdesigns vor der breiteren kommerziellen Einführung vorzubereiten. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren könnte einen Wettbewerbswandel hin zu Lieferanten erleben, die Leistung innerhalb vollständiger, flüssigkeitsgekühlter, hochdichter Systeme nachweisen können.
Die Lieferantenbasis umfasst auch Unternehmen, die sich auf Transceiver, Laser, Kabelbaugruppen, Switching und optische Fasern konzentrieren. Diese Bandbreite an Fähigkeiten verhindert, dass der Markt von einem einzigen Unternehmen oder einer kleinen Nur-Modul-Gruppe kontrolliert wird. Führende Halbleiter-, Cloud- und Netzwerkplattformen können jedoch Standards und Kaufanforderungen beeinflussen. Broadcoms 102,4-Tbps-Co-Packaged-Optics-Switch und NVIDIAs KI-Photoniksysteme sind Beispiele für Plattformen, die Lieferanten-Roadmaps prägen. Der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren kombiniert daher breiten Komponentenwettbewerb mit konzentriertem Einfluss auf der höchsten Systemebene. Lieferanten im Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren müssen die Kompatibilität mit führenden Plattformen gegen die Notwendigkeit abwägen, Multi-Vendor-Bereitstellungen zu bedienen.
Branchenführer im Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren
-
NVIDIA Corporation
-
Broadcom Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Innolight Technology (Suzhou) Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für optische Konnektivität in Rechenzentren Unternehmen in diesem Bericht
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology (Suzhou) Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für optische Konnektivität in Rechenzentren
- Juni 2026: Reliance Industries und Meta Platforms kündigten ein 168-MW-KI-Rechenzentrum in Jamnagar, Gujarat, mit einer Option zur Skalierung an, was Indiens Rolle in Metas globaler KI-Infrastrukturstrategie vertieft.
- März 2026: Accelink erreichte bei OFC 2026 die vollständige Systemverifizierung des ersten 3,2T-Siliziumphotonik-NPO-Moduls mit einem führenden inländischen Cloud-Dienstleister und war damit der erste optische Modulanbieter, der diesen Integrationsschritt erreichte.
- Juni 2025: ARTERIA Networks, Microsoft, AWS und Dreamline gründeten das JAKO-Konsortium für ein 260 km langes Japan-Korea-Unterseekabel, das Fukuoka und Busan verbindet, mit LS Cable als Lieferant und einem angestrebten kommerziellen Betrieb im dritten Quartal 2027.
- Oktober 2025: SoftBank und Cisco schlossen die erste Phase von Japans All Optical Network in Osaka ab und erzielten eine Energiereduzierung von 90 % gegenüber konventionellen Metro-Konfigurationen, mit einem landesweiten Metro-Rollout, der bis 2027 abgeschlossen sein soll.
Berichtsumfang für den Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren
Die optische Konnektivität in asiatisch-pazifischen Rechenzentren bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die entwickelt wurden, um eine hochbandbreitige, latenzarme Datenübertragung innerhalb und zwischen Rechenzentren in der Region zu ermöglichen.
Der Bericht über den Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren ist segmentiert nach Produkttyp (Optische Transceiver, Aktive optische Kabel, Glasfaserkabelbaugruppen, Optische Steckverbinder, Optische Verbindungsbaugruppen und Optische Schaltkreise), Konnektivitätsarchitektur (Konventionelle steckbare Optiken, Lineare steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und Co-Packaged Optics (CPO)), Datenrate (Bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und Über 1,6 Tbps), Reichweite (Bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und Über 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrum-Verbindung), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumstyp (Hyperscale, Colocation, Unternehmen und Edge- und Micro-Rechenzentren) sowie Land (China, Indien, Japan, Indonesien, Australien, Singapur, Malaysia, Vietnam, Thailand, Taiwan, Philippinen und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Transceiver |
| Aktive optische Kabel |
| Glasfaserkabelbaugruppen |
| Optische Steckverbinder |
| Optische Verbindungsbaugruppen |
| Optische Schaltkreise |
| Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-Packaged Optics (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Über 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Über 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrum-Verbindung |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Micro-Rechenzentren |
| China |
| Indien |
| Japan |
| Indonesien |
| Australien |
| Singapur |
| Malaysia |
| Vietnam |
| Thailand |
| Taiwan |
| Philippinen |
| Rest des asiatisch-pazifischen Raums |
| Nach Produkttyp | Optische Transceiver |
| Aktive optische Kabel | |
| Glasfaserkabelbaugruppen | |
| Optische Steckverbinder | |
| Optische Verbindungsbaugruppen | |
| Optische Schaltkreise | |
| Nach Konnektivitätsarchitektur | Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) | |
| Near-Packaged Optics (NPO) | |
| Co-Packaged Optics (CPO) | |
| Nach Datenrate | Bis zu 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Über 1,6 Tbps | |
| Nach Reichweite | Bis zu 3 Meter |
| 3–5 Meter | |
| 5–7 Meter | |
| 7–100 Meter | |
| 100–500 Meter | |
| Über 500 Meter | |
| Nach Anwendung | GPU-zu-Switch |
| GPU-zu-GPU | |
| Switch-zu-Switch | |
| Server-zu-Switch | |
| Speicherkonnektivität | |
| Rechenzentrum-Verbindung | |
| Nach Netzwerkarchitektur | Scale-Up |
| Scale-Out | |
| Nach Rechenzentrumstyp | Hyperscale |
| Colocation | |
| Unternehmen | |
| Edge- und Micro-Rechenzentren | |
| Nach Land | China |
| Indien | |
| Japan | |
| Indonesien | |
| Australien | |
| Singapur | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Taiwan | |
| Philippinen | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Konnektivität in asiatisch-pazifischen Rechenzentren?
Der Markt wurde im Jahr 2026 auf 11,77 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 32,78 Milliarden USD erreichen, mit einer CAGR von 18,58 % während 2027–2032. Die Prognose spiegelt einen höheren optischen Anteil in KI-orientierten Rechenzentren wider, einschließlich Ports innerhalb von GPU-Clustern, Switch-Fabrics und Verbindungen zwischen Rechenzentrumseinrichtungen.
Was treibt die Nachfrage nach optischer Konnektivität in asiatisch-pazifischen Rechenzentren an?
Generative KI-Cluster erfordern höhere Bandbreite und bessere Energieeffizienz, was den Einsatz optischer Verbindungen in Servern, Switches und GPU-Fabrics erhöht. Der Übergang weg von Kupfer ist auch wichtig für Verbindungen, die über kurze Rack-Ebenen-Distanzen hinausgehen.
Welche Produktkategorie hat die größte Umsatzposition?
Optische Transceiver führten den Produktumsatz mit einem Anteil von 43,67 % im Jahr 2026 an, unterstützt durch breite Kompatibilität über Rechenzentrumsanwendungen hinweg. Sie verbinden Geräte über Server-, Switch-, Speicher- und Faserschichten.
Welche Konnektivitätsarchitektur wächst am schnellsten?
Co-Packaged Optics werden bis 2032 voraussichtlich mit einer CAGR von 32,29 % wachsen, da sie elektrische Pfadlängen reduzieren und dichte KI-Fabrics unterstützen. Ihre Einführung hängt von praktikablen Kühlungs-, Wartungs- und Multi-Vendor-Qualifizierungspraktiken ab.
Welches Land führt die regionale Nachfrage an?
China hielt im Jahr 2026 mit 35,94 % den größten regionalen Anteil, unterstützt durch sein großes Photonik-Ökosystem und inländische KI-Infrastrukturaktivitäten. Indien ist das am schnellsten wachsende Land aufgrund neuer Rechenzentrum- und KI-Infrastrukturaktivitäten, politischer Unterstützung und neuer Betreiberverpflichtungen.
Was schränkt die Einführung von 1,6T-optischen Verbindungen ein?
Hohe Modulpreise, Qualifizierungsanforderungen und höhere Kühlanforderungen können die Einführung verzögern, insbesondere bei Betreibern ohne Hyperscale-Einkaufsvolumen. Diese Faktoren können Colocation- und Unternehmensstandorte länger auf früheren Verbindungsgenerationen halten und machen Facility-Kühlungsupgrades notwendig, bevor groß angelegte Rollouts über anspruchsvolle weltweite KI-Workloads hinweg durchgeführt werden können.