
アジア太平洋データセンター光接続市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
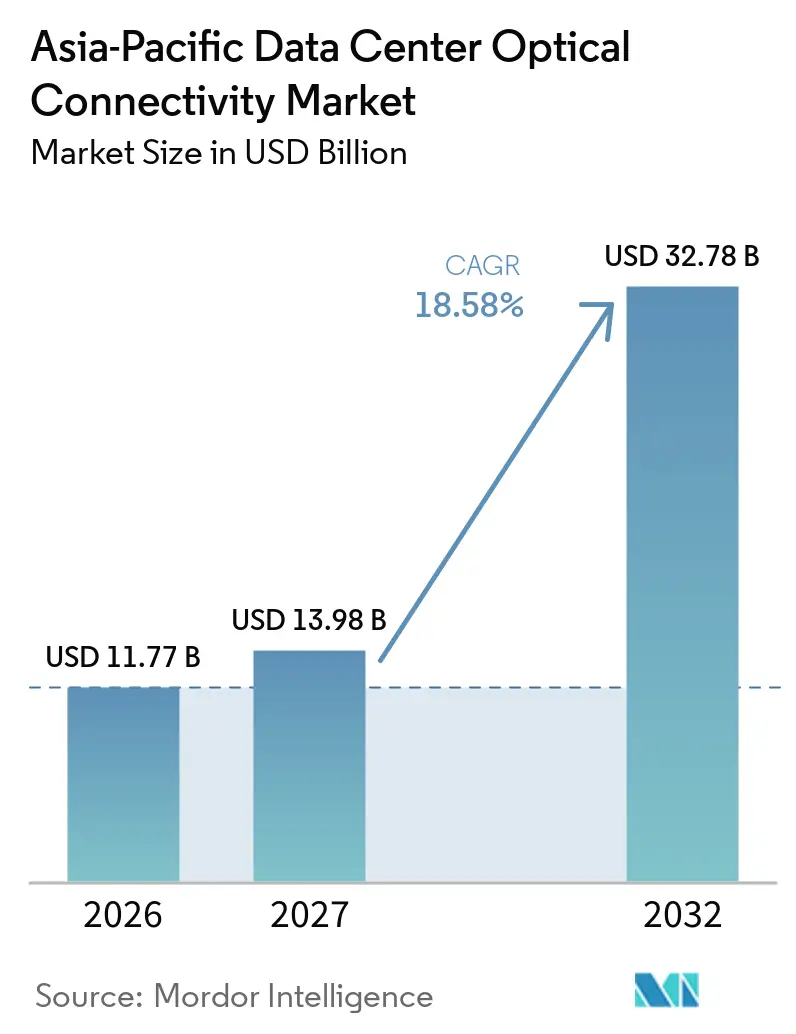
| 基準年の市場規模 (2026) | 11.77 十億米ドル |
| 歴史データ期間 | 2021 - 2025 |
| 市場規模 (2027) | 13.98 十億米ドル |
| 市場規模 (2032) | 32.78 十億米ドル |
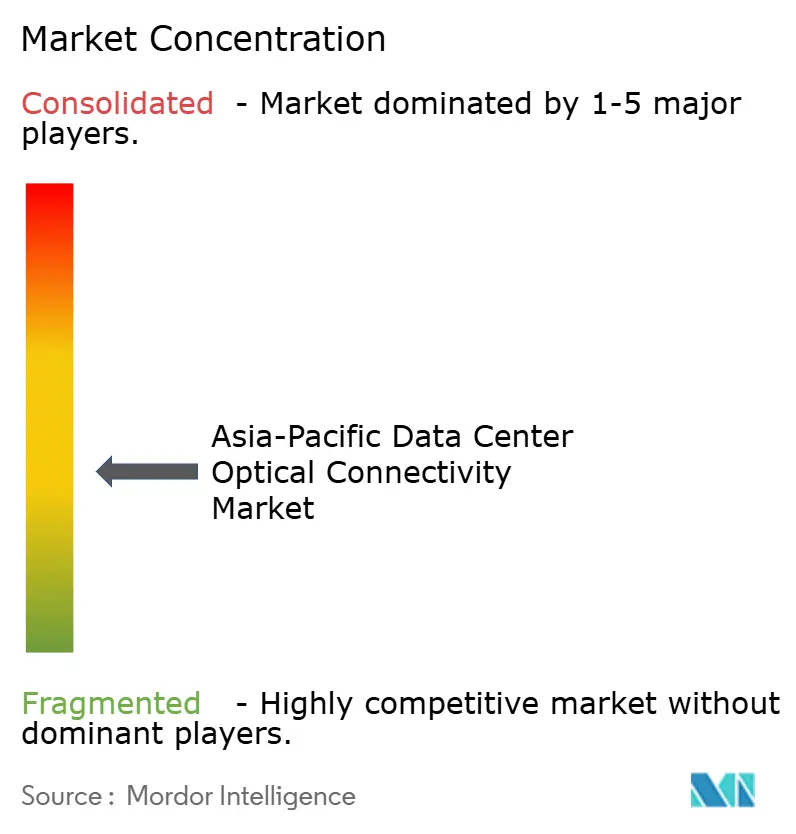
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター光接続市場分析
アジア太平洋データセンター光接続市場規模は、2026年の11.77 ビリオン 米ドルから2027年には13.98 ビリオン 米ドルに増加し、2032年までに32.78 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 18.58%で成長します。
ジェネレーティブAIクラスターは、実用的な電力制限の範囲内で電気的インターコネクトが提供できる帯域幅をはるかに超える帯域幅を必要とするため、需要が移行しています。この移行により、光接続は大規模コンピューティング環境においてネットワークの付加機能ではなく、設計上の必須要件となっています。ベンダーは低消費電力の光エンジン、光スイッチング、およびコンポーネントサプライの深い管理を通じて競争しています。アジア太平洋データセンター光接続市場は、データセンター建設、国家デジタルインフラプログラム、および分散型AIコンピューティングの利用拡大からも恩恵を受けています。コスト、熱管理、認定要件、およびコンポーネントの入可能性が、小規模オペレーターが最新のリンク速度をどれだけ迅速に採用できるかを左右します。
レポートの主要ポイント
- 製品タイプ別では、光トランシーバーが2026年の収益の43.67%を占め、光回路スイッチは2032年にかけてCAGR 31.12%で拡大する見込みです。
- 接続アーキテクチャ別では、従来型プラガブルオプティクスが2026年の収益の77.32%を占め、コパッケージドオプティクスは2032年にかけてCAGR 32.29%で拡大する見込みです。
- データレート別では、400 Gbps以下のセグメントが2026年の収益の36.28%を占め、1.6 Tbps超のリンクは2032年にかけてCAGR 35.17%で拡大する見込みです。
- リーチ別では、100~500メートルのセグメントが2026年の収益の35.17%を占め、3メートル以下のセグメントは2032年にかけてCAGR 29.61%で拡大する見込みです。
- アプリケーション別では、スイッチ間が2026年の収益の29.83%を占め、GPU間インターコネクトは2032年にかけてCAGR 31.14%で拡大する見込みです。
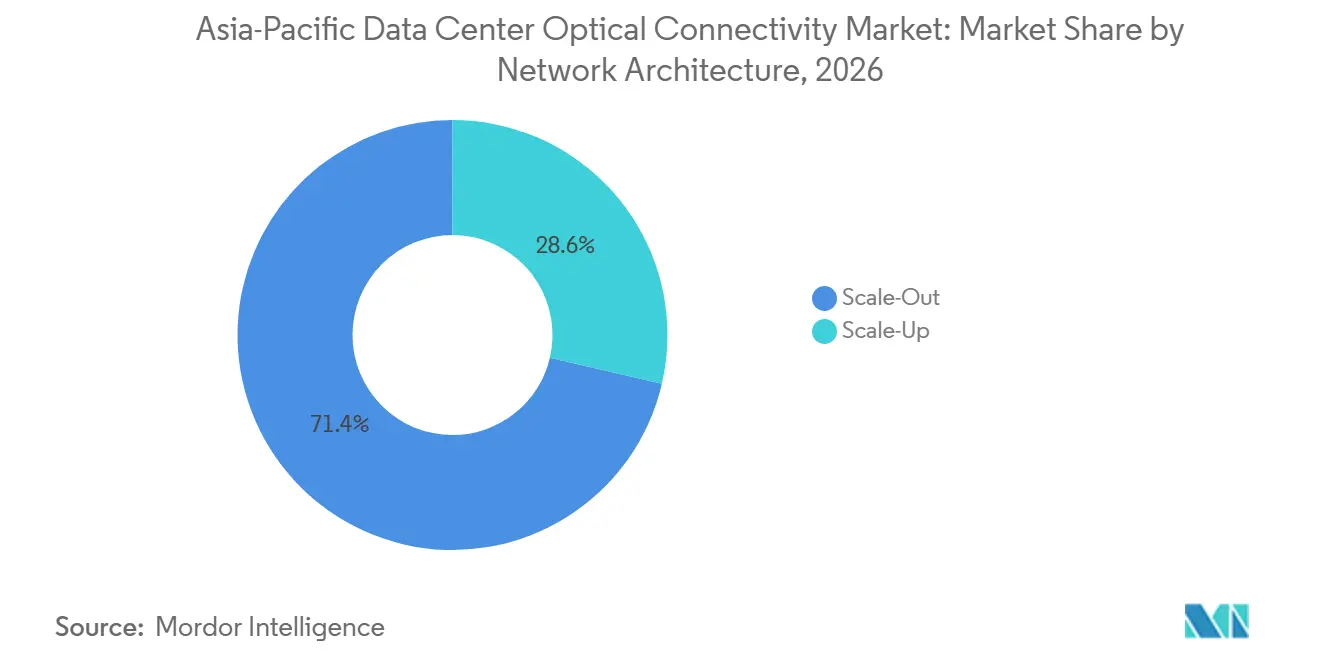
- ネットワークアーキテクチャ別では、スケールアウトが2026年の収益の71.36%を占め、スケールアップは2032年にかけてCAGR 31.79%で拡大する見込みです。
- データセンタータイプ別では、ハイパースケール施設が2026年の収益の59.81%を占め、2032年にかけてCAGR 30.41%で拡大する見込みです。
- 国別では、中国が2026年の収益の35.94%を占め、インドは2032年にかけてCAGR 31.07%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェネレーティブAIおよびGPUクラスターの帯域幅集約化 | +5.2% | グローバル、中国・インド・日本・韓国に集中 | 短期(2年以内) |
| アジア太平洋全域におけるハイパースケールデータセンター容量の拡大 | +4.0% | 中国、インド、東南アジア | 短期(2年以内) |
| 国家デジタルインフラおよびソブリンAIプログラム | +3.0% | 中国、インド、日本、韓国 | 中期(2~4年) |
| 銅線からより高密度な光リンクへの移行 | +2.6% | グローバル | 中期(2~4年) |
| 東アジアおよび東南アジアのAIインターコネクションハブの拡大 | +1.8% | 東南アジア、東アジア | 長期(4年以上) |
| 地域フォトニクス製造およびファウンドリエコシステムの深化 | +1.3% | 中国、長江デルタおよび武漢オプティクスバレー、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジェネレーティブAIおよびGPUクラスターの帯域幅集約化
大規模GPUクラスターにわたるトレーニングと推論により、光インターコネクトはコンピューティング性能に直接影響する要素となっています。AIシステムは現在、アクセラレーター、メモリ、スイッチングの決定と同じ段階で帯域幅計画を必要としています。NVIDIAは、SN6800スイッチが512ポートの800 Gbpsにわたって409.6 Tbpsを提供し、統合されたコパッケージドシリコンフォトニクスを使用していると述べています。[1] このアプローチは、光エンジンとスイッチASICを単一のシステム設計内で統合します。そのため、調達チームはファブリック全体にわたるワットあたりの帯域幅をより重視するようになっています。IEEE Transactions on Networkingに掲載された研究では、光インターコネクトで接続されたGPUクラスター全体でLLMトレーニングをスケジューリングすることで、トレーニングの反復時間を最大34.32%短縮できることが示されています。
アジア太平洋全域におけるハイパースケールデータセンター容量の拡大
新たなハイパースケール容量は、サーバー、ラック、アグリゲーション、スパイン、およびデータセンター間レイヤーにおける光リンクへの継続的な需要を生み出します。アジア太平洋データセンター光接続市場は、新しい高密度施設ごとに大量の高速ポートを必要とするため、恩恵を受けています。建設パイプラインはまた、オペレーターがビルドサイクルの早い段階でモジュール供給を確保することを促します。これは、ボリューム、認定、および納期要件を同時に満たすことができるベンダーに有利です。また、トランシーバー、ケーブルアセンブリ、および光スイッチング機器の長期供給契約の価値を高めます。ネオクラウドプロバイダーは、ハイパースケーラーに近い接続要件でAI容量を展開するため、別の顧客グループを追加します。
国家デジタルインフラおよびソブリンAIプログラム
デジタルインフラに関する公共プログラムは、通常のクラウド支出サイクルへの依存度が低い需要経路を生み出します。インドはデータセンターを国家戦略インフラとして分類し、最長20年間延長可能な条件付き税制優遇措置を提供しています。日本は2026年に、NTTのIOWN全光ネットワークを使用して東京~福岡間1,000 kmの光リンクで分散型AIコンピューティングを実証しました。この実証は、より長い光リンクがAIワークロードのためにリモートコンピューティングリソースを接続できることを示しています。中国と韓国も、より高容量のデータリンクを必要とする国家AIおよびデジタルインフラプログラムを推進しています。これらのプログラムは、レガシーメトロネットワークが不十分な場所での波長分割多重化およびデータセンター間接続への投資を支援します。
銅線からより高密度な光リンクへの移行
銅線アクティブ電気ケーブルは、データレートの増加に伴い、より厳しい信号完全性の制限に直面しています。IEEEの802委員会のプレゼンテーションでは、800Gにおける銅線アクティブ電気ケーブルは一般的に1~2メートルに制限されると報告されています。同資料では、800G光モジュールが18Wで最大500メートルのリーチをサポートできることも示されています。このギャップにより、光接続はラック内部の用途を超え、トップオブラックおよびアグリゲーション設計にも使用されるようになっています。新しいAIクラスターは、最初から光リンクを中心に設計されることが増えています。より多くの新規施設が800G以上の光標準を採用するにつれ、アジア太平洋データセンター光接続市場は拡大します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 800Gおよび1.6T光学機器高い設備投資および認定コスト | -2.0% | グローバル | 短期(2年以内) |
| 熱管理および電力密度の制約 | -1.3% | グローバル | 中期(2~4年) |
| 相互運用性と標準の断片化 | -0.9% | グローバル | 中期(2~4年) |
| 地域サプライチェーンの集中と輸出規制リスク | -1.1% | 中国、東南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
800Gおよび1.6T光学機器の高い設備投資および認定コスト
モジュール世代間のコスト格差は、ハイパースケールの購買力を持たないオペレーターにとって依然として大きな障壁です。提供された価格データによると、1.6Tモジュールは2026年に1ユニットあたり1,400~1,500米ドルであったのに対し、成熟した800G製品は400米ドルでした。コストパービットの均衡は、1.6T価格が2027年から2028年にかけて800米ドルに向かうことにかかっています。認定作業はさらなる費用を加えます。オペレーターは相互運用性テスト、熱検証、およびシステムレベルのバーンインを必要とするためです。これらのプロセスは、新しいモジュールが展開承認を受けるまでに6~12ヶ月かかる場合があります。その結果、大規模クラウドオペレーターが800Gおよび1.6Tファブリックを展開する一方、多くのコロケーションテナントが400G以下にとどまるという二速採用パターンが生じています。
熱管理および電力密度の制約
電力密度は、従来の空冷式光アーキテクチャの限界を試しています。提供された技術データによると、1.6Tトランシーバーは24Wを必要とする場合があり、400Gユニットの12Wと比較されます。Frontiers of Optoelectronicsの研究では、コパッケージドオプティクスが1.6Tリンクの電力を30Wから9Wに削減できることが示されましたが、750Wのスイッチチップを冷却するには液冷コールドプレートが必要です。[2] IPECの液冷オプティクス論文では、XPOモジュール1台あたり最大400Wの冷却容量が規定されています。このような設計には、アジア太平洋の新興施設全体にはまだ普及していない液体分配インフラが必要です。この要件は、オペレーターが高速光ファブリックから明確なパフォーマンス上の利点を認識している場合でも、展開を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
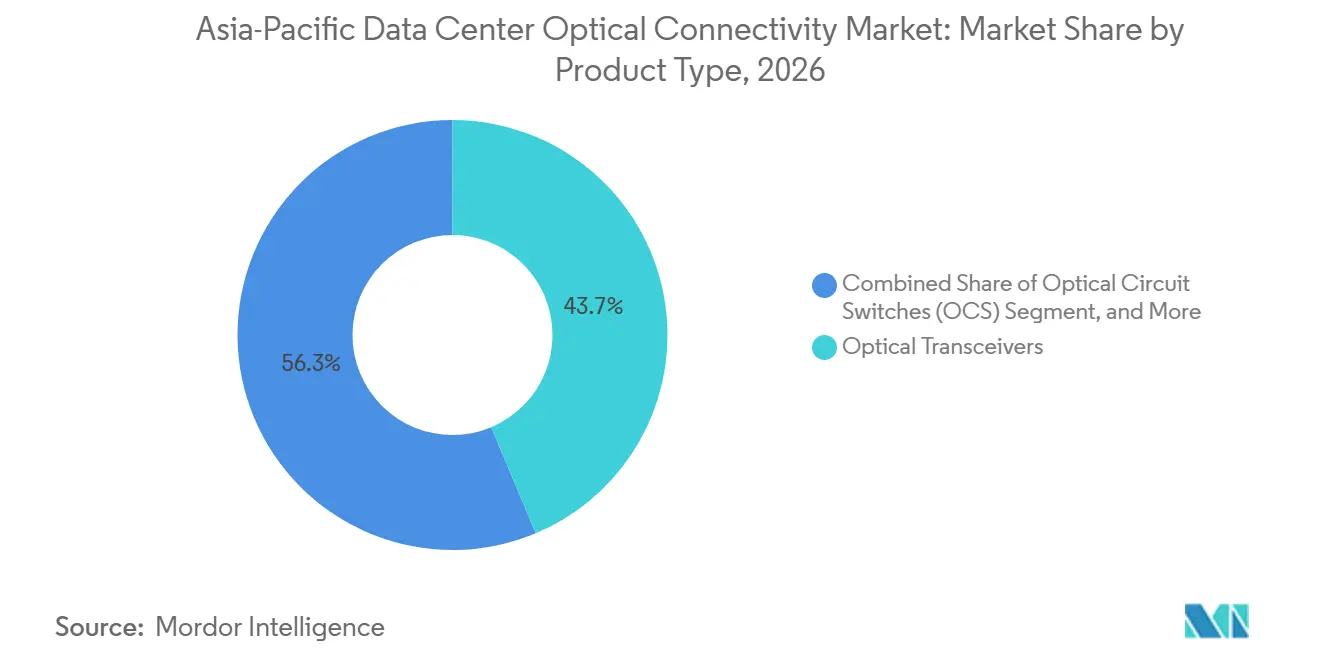
トランシーバーが収益をリードし、回路スイッチが加速光トランシーバーは2026年のアジア太平洋データセンター光接続市場シェアの43.67%を占めました。その地位は、成熟したコスト、広範な相互運用性、および多くのデータレートとリーチ要件にわたる使用を反映しています。スイッチポート、サーバー、ストレージシステム、および光ファイバー間の基本的なインターフェースとして機能し続けています。アクティブ光ケーブルは、工場統合ケーブルが設置を簡素化する固定長のラックスケール接続に使用されます。光ファイバーケーブルアセンブリは、スイッチングレイヤーと機器列の間の構造化接続をサポートします。光コネクタおよびインターコネクトアセンブリも、高速システムがより多くのファイバーと並列レーンを必要とするため、重要性が増しています。光回路スイッチは2032年にかけてCAGR 31.12%で拡大する見込みです。その魅力は、AIスパインファブリックにおける再構成可能な接続と低消費電力にあります。
光回路スイッチは、従来のパケットスイッチレイヤーを通じてトラフィックを処理することなく、大規模なエンドポイントグループ間に直接パスを作成できます。この機能は、AIジョブがGPUクラスター全体で変化する通信パターンを生み出す場合に有用です。Open Compute Projectは、4,096×4,096のノンブロッキング光回路スイッチがOFC 2026で819.2 Tbpsを実証したと報告しました。そのホワイトペーパーでは、LLM通信時間の17.5%削減と、従来のスパインファブリックと比較して少なくとも20%の光ポート要件の削減も引用されています。LumentumはハイパースケールAIデータセンター向けの専用光回路スイッチ製品を提供しています。アジア太平洋データセンター光接続産業は、確立されたトランシーバーと新しい光スイッチ設計の両方に対する需要を持っています。この組み合わせにより、既存のコンポーネントサプライヤーと専門スイッチングベンダーがデータセンターファブリックの異なる部分に対応できます。

接続アーキテクチャ別:
プラガブルオプティクスがリードし、コパッケージドオプティクスがハイパースケール展開に参入従来型プラガブルオプティクスは2026年の収益の77.32%を占め、主要な接続アーキテクチャとなっています。その導入実績、確立されたサプライチェーン、およびマルチベンダー相互運用性が、エンタープライズ、コロケーション、クラウド施設での継続的な使用を支えています。オペレーターはスイッチプラットフォーム全体を変更することなくプラガブルモジュールを交換できます。データレート、熱設計、インターフェース標準が進化し続ける中、この柔軟性は依然として重要です。リニアプラガブルオプティクスはDSPリタイマーを除去し、リンクあたりの電力を30~40%削減できます。ニアパッケージドオプティクスは光エンジンをスイッチASICの近くに移動させ、電気的パス長を短縮します。これらのアプローチは、従来のプラガブルモジュールと完全なコパッケージド設計の間の中間ステップを提供します。
コパッケージドオプティクスは2032年にかけてCAGR 32.29%で拡大する見込みで、このアーキテクチャグループ内で最高の成長率です。Broadcomは2025年10月にTomahawk 6 Davissonの出荷を開始し、コパッケージドオプティクスを搭載した102.4 TbpsイーサネットスイッチとしてNVIDIAは、コパッケージドシリコンフォトニクスがより電力効率の高いAIファブリック設計をサポートすると報告しています。[3] コパッケージド設計は、コンピュートシリコンと光エンジン間の電気的距離を短縮します。これにより消費電力を削減できますが、保守性、放熱、およびサプライヤー認定がより要求されます。アジア太平洋データセンター光接続市場は、これらのより統合されたオプションが主要AIクラスターで採用される一方、大規模なプラガブルベースを維持します。アジア太平洋データセンター光接続産業は、移行期間中に両方のアーキテクチャをサポートする明確なインセンティブを持っています。
データレート別:
400Gが確立された地位を維持しながらテラビット速度リンクが拡大400 Gbps以下のセグメントは2026年の収益の36.28%を占めました。エンタープライズの更新プロジェクト、コロケーション施設、およびAI最適化ファブリックに移行していない展開において引き続き重要です。既存の400G機器は、多くのオペレーターに既知の運用モデルも提供します。800G層は大規模AI環境向けの大量展開に入っています。すべてのサイトが1.6Tまたは3.2Tプラットフォームをすぐに採用することなく、帯域幅を段階的に向上させます。この段階的なアプローチにより、ネットワークオペレーターはモジュール採用をスイッチの更新および冷却アップグレードに合わせることができます。アジア太平洋データセンター光接続市場は、確立された400Gシステムと新しい高帯域幅ファブリックの両方からの需要を引き続き含んでいます。
1.6 Tbps超のリンクは2032年にかけてCAGR 35.17%で拡大する見込みです。AIバックエンドファブリックは、物理的なモジュール標準がまだ開発中であっても、3.2T対応インフラ向けに設計されています。Broadcomは2026年3月にBCM83640をリリースし、業界初の3nm 400Gレーン光DSPとして説明しました。このコンポーネントは1.6Tモジュール設計と将来の3.2T製品の基盤を提供します。より高いデータレートは、特定のファブリック容量に必要な接続数を削減します。また、熱制御、ファイバー管理、テスト、およびエンドツーエンドのシステム相互運用性への要求も高まります。したがって、データレートの移行は、高密度AIネットワークの完全なコストとエンジニアリング要件を管理できるオペレーターが主導します。
リーチ別:
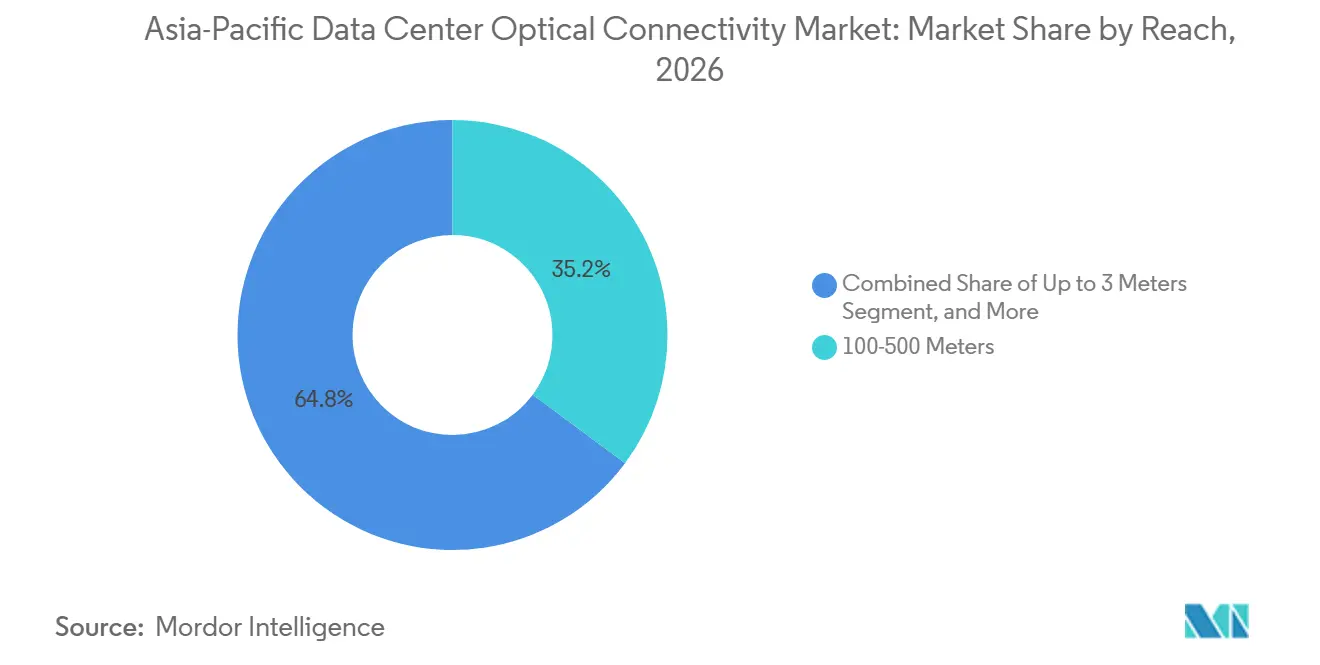
中距離リンクがリードし、超短距離光接続が規模を拡大100~500メートル帯は2026年の収益の35.17%を占めました。この範囲は、多くのデータセンターレイアウトでトップオブラックスイッチとアグリゲーションおよびスパインレイヤーを接続します。長距離輸送に延びることなく、行またはゾーンをまたぐ接続に実用的に適しています。このセグメントは、クラウド、コロケーション、エンタープライズオペレーターが使用する確立されたリーフスパイン設計をサポートします。7~100メートルの範囲は、エンドオブロー接続およびその他の短いデータホールリンクに対応します。3~7メートルの範囲は、高密度クラスターおよびダイレクトアタッチのコパッケージド構成に使用されます。500メートル超のリンクは、コヒーレント光技術がより関連性の高いデータセンター間用途に使用されます。
3メートル以下のセグメントは2032年にかけてCAGR 29.61%で拡大する見込みです。この成長は、光変換をスイッチシャーシ内またはその近くに移動させるコパッケージドおよびニアパッケージド設計に関連しています。このような設計は、従来のフロントパネルプラガブルを統合された短ファイバー光エンジンに置き換えることができます。npj Advanced Photonicsの記事では、1メートル未満のリンク向けのチップ間光インターポーザーの製造可能性が向上していることが指摘されています。これらの技術は、GPUがコンパクトな機器配置内で直接的な高帯域幅パスを必要とするスケールアップシステムに使用できます。その採用はパッケージング能力、冷却、および修理方法に依存します。したがって、アジア太平洋データセンター光接続市場は、広範なデータセンターファブリック向けの中距離接続と、緊密に統合されたAIシステム向けの超短距離リンクの両方を必要とします。
アプリケーション別:
スイッチファブリックがリードし、GPU間接続が急増スイッチ間アプリケーションは2026年の収益の29.83%を占めました。この地位は、データセンターネットワーク全体でリーフスパインおよびファットツリートポロジーが継続的に使用されていることを反映しています。これらの設計では、光リンクがリーフスイッチ、スパインスイッチ、およびアグリゲーションレイヤー間でトラフィックを運びます。ラック容量のすべての拡張により、スイッチ間ポートが追加される可能性があります。サーバー間スイッチ接続も光需要の主要な源です。AIクラスターがアクセラレーターノードを追加するにつれ、GPUからスイッチへのリンクも増加します。ストレージ接続とデータセンター間接続は、施設間およびストレージプラットフォームへのリンクを含む、より専門的なニーズに対応します。
GPU間インターコネクトは2032年にかけてCAGR 31.14%で拡大する見込みです。スケールアップシステムは、ラック境界内外でアクセラレーターをより直接的に接続するために高帯域幅接続を使用します。ACM SIGCOMM 2026で発表された研究では、スケールアップネットワーク向けの統合光電気インターコネクトが説明されました。AIモデルのパラメーターが増加するにつれ、GPU間の通信がトレーニング時間のより大きな部分を占めるようになります。ワークロードが頻繁なオールツーオール交換を必要とする場合、直接光パスはボトルネックを削減できます。これにより、光接続はマルチGPUシステムの実用的なパフォーマンスの中心となります。アジア太平洋データセンター光接続市場は、広範なスイッチファブリックと高強度のGPU間リンクの共存によって支えられています。
ネットワークアーキテクチャ別:
スケールアウトがリードし、スケールアップがより速い採用を獲得スケールアウトアーキテクチャは2026年の収益の71.36%を占めました。大規模なGPUサーバー群にわたってイーサネット接続を使用するマルチラックAIトレーニングクラスターをサポートします。このアーキテクチャは、確立されたネットワーキング手法を使用して数千台のサーバーを接続できるため、広く使用されています。多くの推論ワークロードもイーサネットベースのスケールアウトファブリックを通じて動作します。これらの環境は、400G、800G、および新興の1.6T速度でのプラガブルトランシーバーを大量に消費します。スケールアウト設計は、より専門化されたGPUインターコネクトシステムが導入されても引き続き関連性を持ちます。アジア太平洋データセンター光接続市場は、この広範な展開基盤に引き続き依存しています。
スケールアップアーキテクチャは2032年にかけてCAGR 31.79%で拡大する見込みです。高帯域幅インターコネクトを使用して、アクセラレーター間のより直接的な通信を持つGPUスーパークラスターを構築します。512ポートの800 Gbpsにわたって409.6 TbpsというNVIDIAのSN6800の例は、このアプローチの光集約度を示しています。大規模AIファシリティは、スーパーポッド内でスケールアップファブリックを使用し、それらのユニット間でスケールアウトイーサネットを使用できます。この配置は、2つのネットワークレイヤーを組み合わせるため、各GPUに必要な光コンテンツを増加させます。スケールアップ展開はスケールアウトシステムよりも新しく、これが予測される拡大速度が速い理由を説明しています。両方のアーキテクチャは、同じAIインフラ内で異なる接続ニーズを解決するため、引き続き必要とされます。
データセンタータイプ別:
ハイパースケール施設が収益と拡大をリードハイパースケール施設は2026年の収益の59.81%を占め、2032年にかけてCAGR 30.41%で拡大する見込みです。ネットワーク機器と光コンポーネントに大量注文を行えるオペレーター内にAIクラスター投資を集中させます。そのインフラ決定は、アジア太平洋サプライチェーン全体のトランシーバー、光スイッチ、ケーブルアセンブリ、および統合光システムのボリュームに影響します。ハイパースケールオペレーターはまた、800Gおよび1.6Tプラットフォームへの移行が早い傾向があります。その設置はコンポーネントメーカーとネットワーク機器サプライヤーの参照展開を提供します。この集中が、アジア太平洋データセンター光接続市場における購買パターンにデータセンタータイプが重要な理由を説明しています。ネオクラウドプロバイダーは、この需要を従来のグローバルクラウドプラットフォームのグループを超えて拡大します。
コロケーションデータセンターは、クラウドテナントとネオクラウドオペレーターがAIワークロード向けの高速リンクを必要とするため、2番目に大きなタイプを形成します。これらのサイトは、テナントがアクセラレーテッドコンピューティング容量を必要とする場合、800G以上の標準を展開できます。エンタープライズデータセンターは、専用のオンプレミス推論および関連ワークロードに対応します。その光採用は遅いですが、GPUアクセラレーテッドサーバーへの移行から恩恵を受けます。エッジおよびマイクロデータセンターは、現在の需要構成では規模が小さいままです。5Gネットワークがユーザーに近い低遅延AI推論をサポートするにつれ、より多くの接続が必要になる可能性があります。したがって、異なる施設タイプは異なる採用スケジュールを生み出しますが、それぞれがアジア太平洋データセンター光接続産業に貢献しています。
地理的分析
中国データセンター光接続市場
中国は2026年のアジア太平洋データセンター光接続市場シェアの35.94%を占めた。同国は大規模な光学製造基盤を有しており、長江デルタ、珠江デルタ、武漢オプティクスバレーにクラスター形成されている。このエコシステムは、コンポーネント開発、モジュール組み立て、および関連するフォトニクス業務を支えている。新華社の報道によると、蘇州ハイテクゾーンには350社以上のフォトニクス企業が集積しており、2026年の産出額は人民元850億元(12.70 ビリオン 米ドル)を超えた。[4] アリババ、バイドゥ、バイトダンス、テンセントを含む国内クラウドプラットフォームは、AIインフラの拡充を進めている。これらの活動は、国内サプライヤーに対して相当規模の需要基盤を提供している。また、光学製造およびシステムインテグレーションへの継続的な投資を支援している。
南アジア・東アジアデータセンター光接続市場
インドは2027年から2032年にかけて31.07%のCAGRで拡大すると予測されている。データセンターに関する政策支援および新たなAIインフラプロジェクトが、グローバルおよび国内オペレーターを引き付けている。リライアンス・インダストリーズとメタは、2026年6月にグジャラート州ジャムナガルに168MWのAIデータセンターを建設すると発表した。グーグル、アダニ・グループ、エアテルは2026年にアンドラプラデシュ州ビシャカパトナムにデータセンターキャンパスの起工式を行った。日本はNTTのIOWN全光ネットワークおよびソフトバンクの全光ネットワークを通じて、フォトニックネットワーキングを推進している。ソフトバンクは、大阪の第一フェーズが2025年10月に完了したと発表した。韓国も、光ネットワークおよびコンポーネント活動を通じて、地域のAI接続能力を開発している。
ASEAN・台湾・オセアニアデータセンター光接続市場
東南アジアは、シンガポール、マレーシア、タイおよび近隣地域にクラウドおよびAI施設が建設されるにつれ、重要な需要クラスターとなりつつある。新規施設では、AIクラスター内のGPUとスイッチ間の短距離リンク、およびキャンパス間のより長距離のコヒーレント続が必要とされる。マイクロソフトは2028年までにタイへ10億 ミリオン 米ドル超の投資を発表した。同地域はまた、国境を越えた海底接続の恩恵も受けている。SJC2海底ケーブルは2025年7月にアジア太平洋の10拠点で商業運用を開始した。オーストラリア、台湾、その他の国々は、エンタープライズクラウド、研究用コンピューティング、および半導体関連フォトニクス開発からの需要を加えている。台湾の半導体基盤は、光エンジン開発および先進パッケージングへの関心も支えている。
競合環境
アジア太平洋データセンター光接続市場は、モジュールとコンポーネントでは適度に断片化されており、スイッチASICと統合フォトニクスではリーディングプラットフォームが少数です。マーチャントモジュールサプライヤーは、生産規模、納期能力、認定、および価格で競争しています。コンポーネントプロバイダーは、光DSP、レーザー、パッケージング、およびシリコンフォトニクスの専門知識を通じて競争しています。Broadcomは2026年3月にBCM83640(400Gレーン光DSP)を納入しました。この製品は1.6Tモジュールと将来の3.2Tシステムへの移行をサポートします。NVIDIAはまた、2026年3月にLumentumと先進光学技術を開発するための戦略的パートナーシップを発表しました。これらの動きは、主要なコンピューティングおよび半導体プラットフォームが光サプライヤーとより緊密に連携していることを示しています。
光回路スイッチング、ニアパッケージドオプティクス、および液冷モジュール形式においてホワイトスペースの機会が残っています。これらの技術は、AIデータセンターにおけるエネルギー使用、通信遅延、および電力密度に対応します。Accelinkは、OFC 2026で主要な国内クラウドサービスプロバイダーとともに3.2Tシリコンフォトニクスニアパッケージドオプティクスモジュールの完全なシステム検証を完了したと述べました。この開発により、サプライヤーはより広い商業採用の前に参照設計を準備できます。アジア太平洋データセンター光接続市場では、完全な液冷高密度システム内でパフォーマンスを証明できるサプライヤーへと競争が移行する可能性があります。
サプライヤーベースには、トランシーバー、レーザー、ケーブルアセンブリ、スイッチング、および光ファイバーに特化した企業も含まれています。この幅広い能力により、市場が単一企業または小規模なモジュール専業グループによって支配されることを防いでいます。ただし、主要な半導体、クラウド、およびネットワークプラットフォームは標準と購買要件に影響を与えることができます。Broadcomの102.4 TbpsコパッケージドオプティクススイッチとnvidiaのAIフォトニクスシステムは、サプライヤーのロードマップを形成するプラットフォームの例です。したがって、アジア太平洋データセンター光接続市場は、広範なコンポーネント競争と最高システムレベルでの集中した影響力を組み合わせています。アジア太平洋データセンター光接続市場のサプライヤーは、主要プラットフォームとの互換性と、マルチベンダー展開に対応する必要性のバランスを取る必要があります。
アジア太平洋データセンター光接続産業のリーダー企業
-
NVIDIA Corporation
-
Broadcom Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Innolight Technology (Suzhou) Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター光接続市場 このレポートでカバーされる企業
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology (Suzhou) Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
最近の産業開発事情 アジア太平洋データセンター光接続市場
- 2026年6月:Reliance IndustriesとMeta Platformsが、グジャラート州ジャムナガルに拡張オプション付きの168 MWのAIデータセンターを発表し、MetaのグローバルなAIインフラ戦略におけるインドの役割を深めました。
- 2026年3月:AccelinkがOFC 2026で主要な国内クラウドサービスプロバイダーとともに業界初の3.2Tシリコンフォトニクスニアパッケージドオプティクスモジュールの完全なシステム検証を達成し、この統合マイルストーンに到達した最初の光モジュールベンダーとなりました。
- 2025年6月:ARTERIA Networks、マイクロソフト、AWS、およびDreamlineが、福岡と釜山を結ぶ260 kmの日韓海底光ケーブルのためのJAKOコンソーシアムを結成し、LS Cableをサプライヤーとして、2027年第3四半期の商業運用開始を目標としています。
- 2025年10月:ソフトバンクとCiscoが大阪で日本の全光ネットワークの第1フェーズを完了し、従来のメトロ構成と比較して90%のエネルギー削減を達成し、全国メトロ展開の2027年までの完了を目標としています。
アジア太平洋データセンター光接続市場レポートの範囲
アジア太平洋データセンター光接続とは、地域内およびデータセンター間での高帯域幅・低遅延データ伝送を実現するために設計された高速光ファイバーコンポーネント、ケーブル、およびトランシーバーを指します。
アジア太平洋データセンター光接続市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、光ファイバーケーブルアセンブリ、光コネクタ、光インターコネクトアセンブリ、および光回路スイッチ)、接続アーキテクチャ(従来型プラガブルオプティクス、リニアプラガブルオプティクス(LPO/LRO)、ニアパッケージドオプティクス(NPO)、およびコパッケージドオプティクス(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、および1.6 Tbps超)、リーチ(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、および500メートル超)、アプリケーション(GPUからスイッチ、GPU間、スイッチ間、サーバーからスイッチ、ストレージ接続、およびデータセンター間接続)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、エンタープライズ、およびエッジ・マイクロデータセンター)、および国別(中国、インド、日本、インドネシア、オーストラリア、シンガポール、マレーシア、ベトナム、タイ、台湾、フィリピン、およびその他のアジア太平洋)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 光トランシーバー |
| アクティブ光ケーブル |
| 光ファイバーケーブルアセンブリ |
| 光コネクタ |
| 光インターコネクトアセンブリ |
| 光回路スイッチ |
| 従来型プラガブルオプティクス |
| リニアプラガブルオプティクス(LPO/LRO) |
| ニアパッケージドオプティクス(NPO) |
| コパッケージドオプティクス(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPUからスイッチ |
| GPU間 |
| スイッチ間 |
| サーバーからスイッチ |
| ストレージ接続 |
| データセンター間接続 |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| エンタープライズ |
| エッジおよびマイクロデータセンター |
| 中国 |
| インド |
| 日本 |
| インドネシア |
| オーストラリア |
| シンガポール |
| マレーシア |
| ベトナム |
| タイ |
| 台湾 |
| フィリピン |
| その他のアジア太平洋 |
| 製品タイプ別 | 光トランシーバー |
| アクティブ光ケーブル | |
| 光ファイバーケーブルアセンブリ | |
| 光コネクタ | |
| 光インターコネクトアセンブリ | |
| 光回路スイッチ | |
| 接続アーキテクチャ別 | 従来型プラガブルオプティクス |
| リニアプラガブルオプティクス(LPO/LRO) | |
| ニアパッケージドオプティクス(NPO) | |
| コパッケージドオプティクス(CPO) | |
| データレート別 | 400 Gbps以下 |
| 800 Gbps | |
| 1.6 Tbps | |
| 1.6 Tbps超 | |
| リーチ別 | 3メートル以下 |
| 3~5メートル | |
| 5~7メートル | |
| 7~100メートル | |
| 100~500メートル | |
| 500メートル超 | |
| アプリケーション別 | GPUからスイッチ |
| GPU間 | |
| スイッチ間 | |
| サーバーからスイッチ | |
| ストレージ接続 | |
| データセンター間接続 | |
| ネットワークアーキテクチャ別 | スケールアップ |
| スケールアウト | |
| データセンタータイプ別 | ハイパースケール |
| コロケーション | |
| エンタープライズ | |
| エッジおよびマイクロデータセンター | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| ベトナム | |
| タイ | |
| 台湾 | |
| フィリピン | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター光接続市場の規模はどのくらいですか?
市場は2026年に11.77 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 18.58%で2032年までに32.78 ビリオン 米ドルに達すると予測されています。この予測は、GPUクラスター内のポート、スイッチファブリック、およびデータセンター施設間のリンクを含む、AI指向データセンターにおける光コンテンツの増加を反映しています。
アジア太平洋データセンターにおける光接続需要を牽引しているものは何ですか?
ジェネレーティブAIクラスターはより高い帯域幅と優れた電力効率を必要とし、サーバー、スイッチ、およびGPUファブリックにおける光リンクの使用を増加させています。短いラックレベルの距離を超えて延びるリンクにおける銅線からの移行も重要です。
最大の収益ポジションを持つ製品カテゴリーはどれですか?
光トランシーバーは2026年に43.67%のシェアで製品収益をリードし、データセンターアプリケーション全体での広範な互換性によって支えられています。サーバー、スイッチ、ストレージ、および光ファイバーレイヤー全体の機器を接続します。
最も速く拡大している接続アーキテクチャはどれですか?
コパッケージドオプティクスは、電気的パス長を短縮し、高密度AIファブリックをサポートするため、2032年にかけてCAGR 32.29%で拡大する見込みです。その採用は、実用的な冷却、保守、およびマルチベンダー認定の実践に依存します。
地域需要をリードしている国はどこですか?
中国は2026年に35.94%で最大の地域シェアを保持し、大規模なフォトニクスエコシステムと国内AIインフラ活動によって支えられています。インドは、新しいデータセンターおよびAIインフラ活動、政策支援、および新規オペレーターのコミットメントにより、最も速く拡大している国です。
1.6T光リンクの採用を制約しているものは何ですか?
高いモジュール価格、認定要件、および高い冷却ニーズが採用を遅らせる可能性があり、特にハイパースケールの購買規模を持たないオペレーターにとってはそうです。これらの要因により、コロケーションおよびエンタープライズサイトが以前のリンク世代にとどまる期間が長くなり、要求の厳しい世界規模のAIワークロード全体で大規模な展開を進める前に施設の冷却アップグレードが必要になる場合があります。