
Taille et Part du Marché de la Connectivité Optique des Centres de Données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
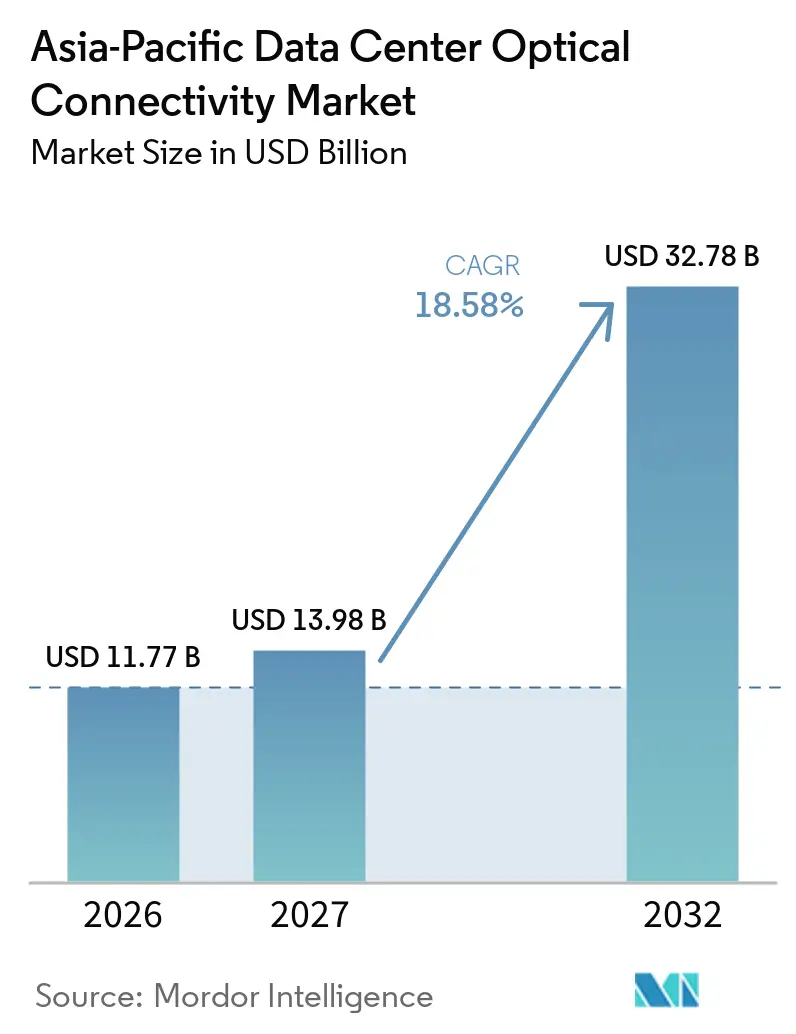
| Taille du marché de l'année de base (2026) | 11.77 Milliards de dollars |
| Période de Données Historiques | 2021 - 2025 |
| Taille du Marché (2027) | 13.98 Milliards de dollars |
| Taille du Marché (2032) | 32.78 Milliards de dollars |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Connectivité Optique des Centres de Données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la connectivité optique des centres de données en Asie-Pacifique devrait augmenter de 11,77 milliards USD en 2026 à 13,98 milliards USD en 2027 et atteindre 32,78 milliards USD d'ici 2032, avec un CAGR de 18,58 % sur la période 2027-2032.
La demande évolue parce que les clusters d'IA générative nécessitent une bande passante bien supérieure à ce que les interconnexions électriques peuvent fournir dans des limites de puissance pratiques. Ce changement fait de la connectivité optique une exigence de conception plutôt qu'un complément réseau pour les grands environnements informatiques. Les fournisseurs se concurrencent à travers des moteurs optiques à faible consommation, la commutation optique et un contrôle plus approfondi de l'approvisionnement en composants. Le marché de la connectivité optique des centres de données en Asie-Pacifique bénéficie également de la construction de centres de données, des programmes nationaux d'infrastructure numérique et de l'utilisation croissante de l'informatique IA distribuée. Le coût, la chaleur, les exigences de qualification et la disponibilité des composants détermineront la rapidité avec laquelle les opérateurs de plus petite taille pourront adopter les vitesses de liaison les plus récentes.
Points Clés du Rapport
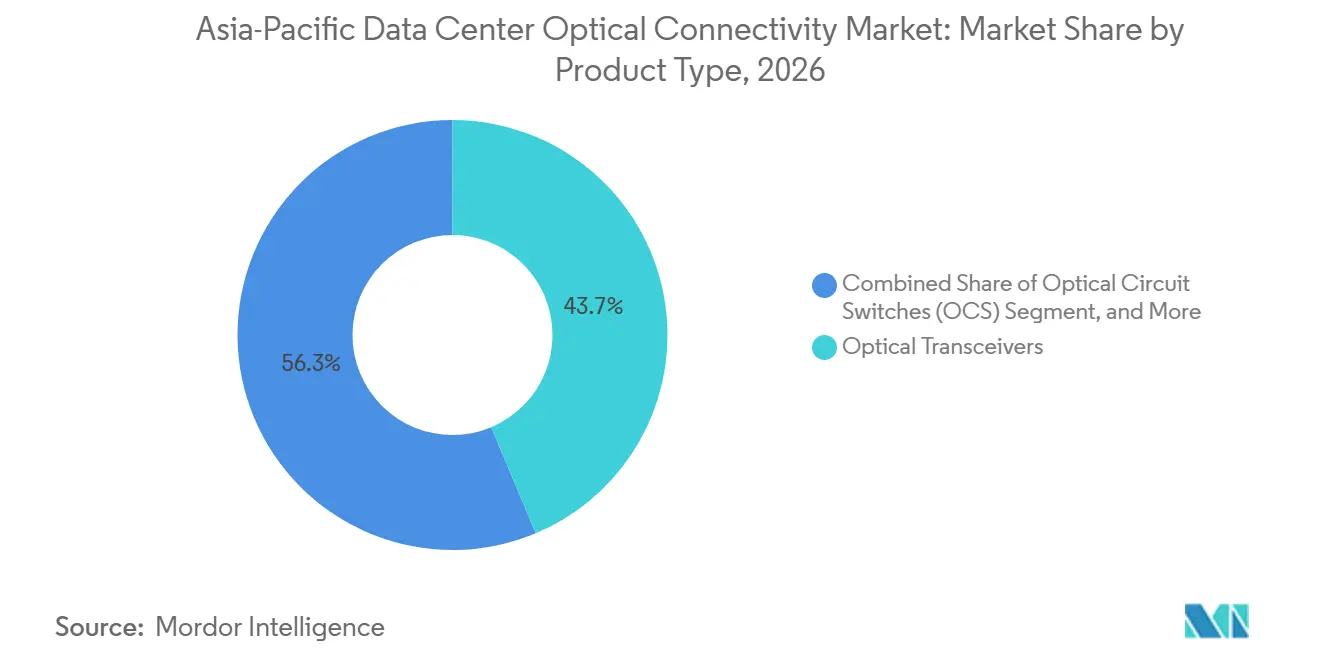
- Par type de produit, les émetteurs-récepteurs optiques ont représenté 43,67 % du chiffre d'affaires en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 31,12 % jusqu'en 2032.
- Par architecture de connectivité, l'optique enfichable conventionnelle a représenté 77,32 % du chiffre d'affaires en 2026, tandis que l'optique co-packagée devrait se développer à un CAGR de 32,29 % jusqu'en 2032.
- Par débit de données, le segment jusqu'à 400 Gbps a représenté 36,28 % du chiffre d'affaires en 2026, tandis que les liaisons supérieures à 1,6 Tbps devraient se développer à un CAGR de 35,17 % jusqu'en 2032.
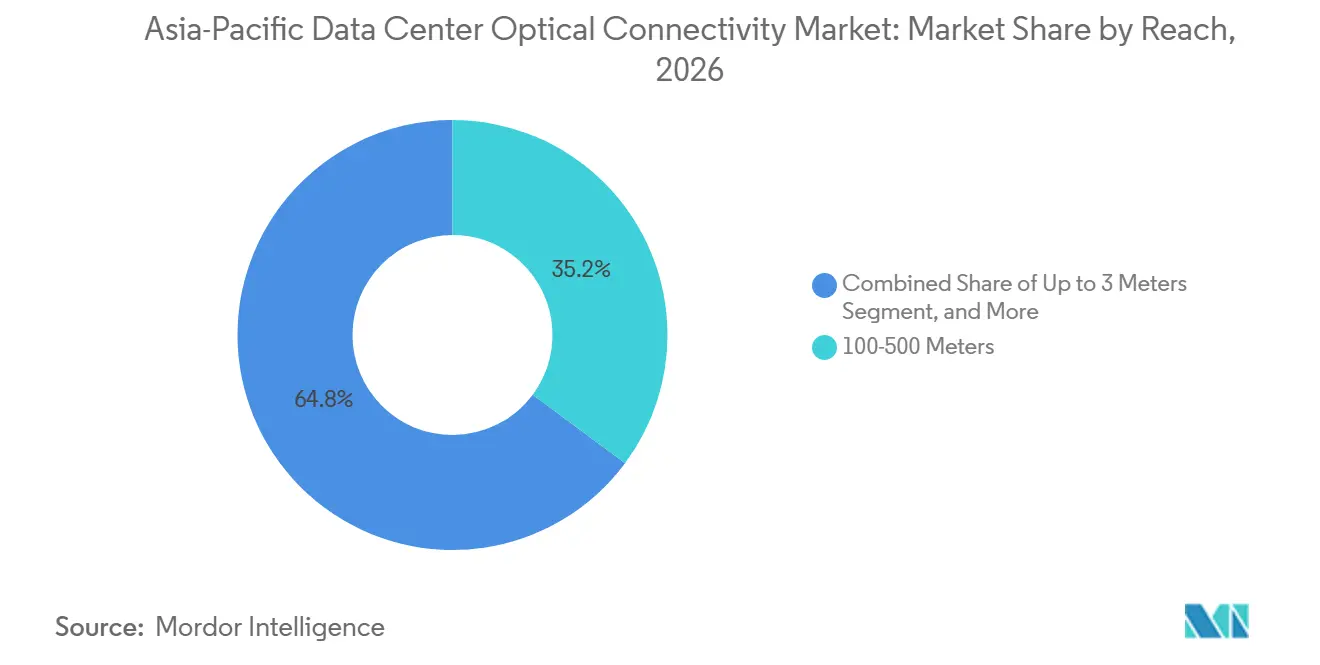
- Par portée, le segment 100-500 mètres a représenté 35,17 % du chiffre d'affaires en 2026, tandis que le segment jusqu'à 3 mètres devrait se développer à un CAGR de 29,61 % jusqu'en 2032.
- Par application, les liaisons commutateur à commutateur ont représenté 29,83 % du chiffre d'affaires en 2026, tandis que l'interconnexion GPU à GPU devrait se développer à un CAGR de 31,14 % jusqu'en 2032.
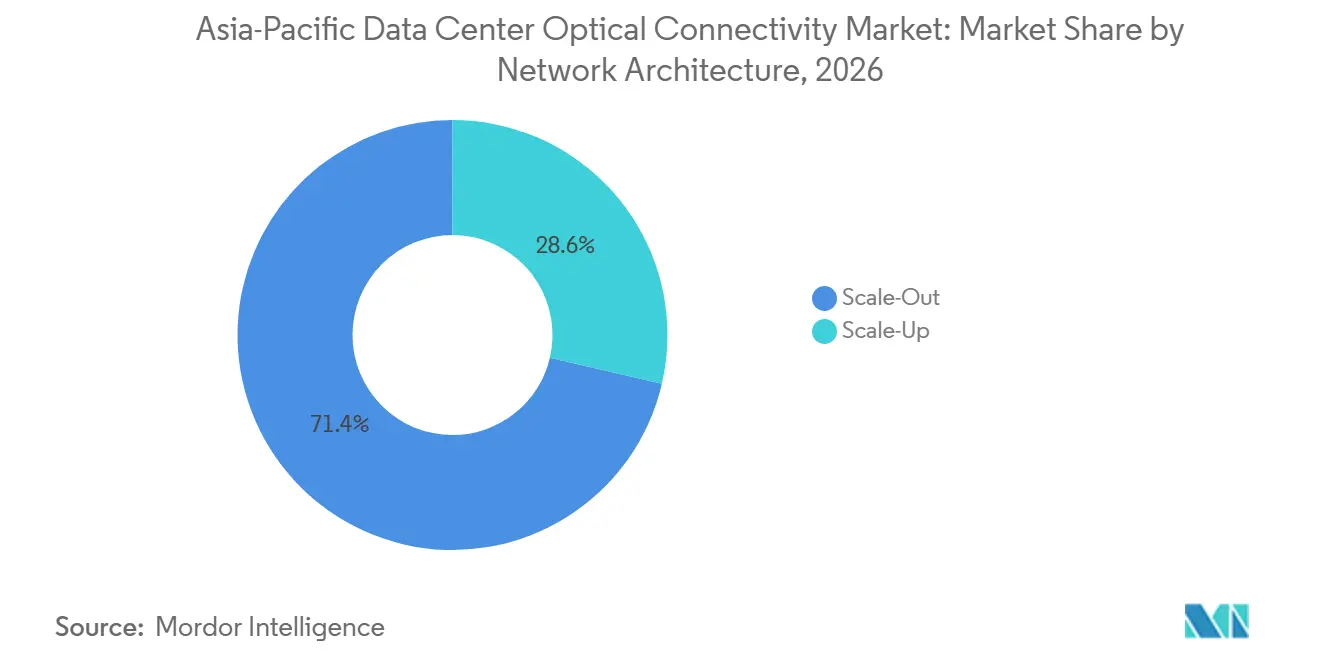
- Par architecture réseau, le scale-out a représenté 71,36 % du chiffre d'affaires en 2026, tandis que le scale-up devrait se développer à un CAGR de 31,79 % jusqu'en 2032.
- Par type de centre de données, les installations hyperscale ont représenté 59,81 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 30,41 % jusqu'en 2032.
- Par pays, la Chine a représenté 35,94 % du chiffre d'affaires en 2026, tandis que l'Inde devrait se développer à un CAGR de 31,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensification de la Bande Passante des Clusters d'IA Générative et de GPU | +5.2% | Mondial, concentré en Chine, en Inde, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion de la Capacité des Centres de Données Hyperscale en Asie-Pacifique | +4.0% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Programmes Nationaux d'Infrastructure Numérique et d'IA Souveraine | +3.0% | Chine, Inde, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Migration du Cuivre vers des Liaisons Optiques à Plus Haute Densité | +2.6% | Mondial | Moyen terme (2-4 ans) |
| Expansion des Hubs d'Interconnexion IA en Asie de l'Est et du Sud-Est | +1.8% | Asie du Sud-Est, Asie de l'Est | Long terme (≥ 4 ans) |
| Profondeur de l'Écosystème de Fabrication et de Fonderie Photonique Régionale | +1.3% | Chine, Delta du Fleuve Yangtze et Vallée Optique de Wuhan, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la Bande Passante des Clusters d'IA Générative et de GPU
L'entraînement et l'inférence sur de grands clusters de GPU ont fait des interconnexions optiques un facteur direct de performance informatique. Les systèmes d'IA nécessitent désormais une planification de la bande passante au même stade que les décisions relatives aux accélérateurs, à la mémoire et à la commutation. NVIDIA a déclaré que son commutateur SN6800 fournit 409,6 Tbps sur 512 ports de 800 Gbps et utilise du silicium photonique co-packagé intégré.[1] Cette approche associe les moteurs optiques et les ASICs de commutation au sein d'une conception système unique. Les équipes d'approvisionnement accordent donc plus d'importance à la bande passante fournie par watt sur l'ensemble du fabric. Des recherches publiées dans IEEE Transactions on Networking ont révélé que la planification de l'entraînement de grands modèles de langage sur des clusters de GPU interconnectés optiquement peut réduire le temps d'itération d'entraînement jusqu'à 34,32 %.
Expansion de la Capacité des Centres de Données Hyperscale en Asie-Pacifique
Les nouvelles capacités hyperscale créent une demande récurrente de liaisons optiques aux niveaux des serveurs, des racks, de l'agrégation, de la dorsale et des interconnexions entre centres de données. Le marché de la connectivité optique des centres de données en Asie-Pacifique en bénéficie car chaque nouvelle installation à haute densité nécessite un nombre substantiel de ports à haute vitesse. Les pipelines de construction incitent également les opérateurs à sécuriser l'approvisionnement en modules plus tôt dans le cycle de construction. Cela favorise les fournisseurs capables de satisfaire simultanément les exigences de volume, de qualification et de livraison. Cela augmente également la valeur des accords d'approvisionnement à long terme pour les émetteurs-récepteurs, les assemblages de câbles et les équipements de commutation optique. Les fournisseurs neocloud constituent un groupe de clients supplémentaire car ils déploient des capacités d'IA avec des exigences de connectivité proches de celles des hyperscalers.
Programmes Nationaux d'Infrastructure Numérique et d'IA Souveraine
Les programmes publics d'infrastructure numérique créent une voie de demande moins dépendante du cycle normal de dépenses cloud. L'Inde a classé les centres de données comme infrastructure nationale stratégique et offre des incitations fiscales conditionnelles pouvant s'étendre jusqu'à 20 ans. Le Japon a démontré l'informatique IA distribuée sur une liaison optique Tokyo-Fukuoka de 1 000 km en utilisant le réseau IOWN All-Photonics de NTT en 2026. Cette démonstration montre comment des liaisons optiques plus longues peuvent connecter des ressources informatiques distantes pour des charges de travail IA. La Chine et la Corée du Sud font également progresser des programmes nationaux d'IA et d'infrastructure numérique nécessitant des liaisons de données à plus grande capacité. Ces programmes soutiennent l'investissement dans le multiplexage par répartition en longueur d'onde et la connectivité entre centres de données là où les réseaux métropolitains existants sont insuffisants.
Migration du Cuivre vers des Liaisons Optiques à Plus Haute Densité
Les câbles électriques actifs en cuivre font face à des limites d'intégrité du signal plus strictes à mesure que les débits de données augmentent. Une présentation IEEE 802 a indiqué que les câbles électriques actifs en cuivre à 800G sont généralement limités à 1-2 mètres. Le même document a montré que les modules optiques 800G peuvent supporter des portées allant jusqu'à 500 mètres à 18 W. Cet écart pousse les connexions optiques au-delà des usages internes aux racks et vers les conceptions de type top-of-rack et d'agrégation. Les nouveaux clusters d'IA sont de plus en plus conçus autour de liaisons optiques dès le départ. Le marché de la connectivité optique des centres de données en Asie-Pacifique progresse à mesure que davantage de nouvelles installations adoptent les normes optiques 800G et supérieures.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Investissement et de Qualification pour les Optiques 800G et 1,6T | -2.0% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de Gestion Thermique et de Densité de Puissance | -1.3% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation de l'Interopérabilité et des Normes | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Concentration de la Chaîne d'Approvisionnement Régionale et Exposition aux Contrôles à l'Exportation | -1.1% | Chine, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Investissement et de Qualification pour les Optiques 800G et 1,6T
L'écart de coût entre les générations de modules reste un obstacle majeur pour les opérateurs sans pouvoir d'achat hyperscale. Les données de tarification fournies situaient les modules 1,6T à 1 400-1 500 USD par unité en 2026, contre 400 USD pour les produits 800G matures. La parité coût par bit dépend du rapprochement des prix des modules 1,6T vers 800 USD au cours de la période 2027-2028. Les travaux de qualification engendrent des dépenses supplémentaires car les opérateurs ont besoin de tests d'interopérabilité, de validation thermique et de rodage au niveau système. Ces processus peuvent prendre 6 à 12 mois avant qu'un nouveau module soit approuvé pour le déploiement. Il en résulte un schéma d'adoption à deux vitesses, les grands opérateurs cloud déployant des fabrics 800G et 1,6T tandis que de nombreux locataires de colocation restent à 400G ou moins.
Contraintes de Gestion Thermique et de Densité de Puissance
La densité de puissance met à l'épreuve les limites des architectures optiques refroidies par air conventionnelles. Les données techniques fournies indiquaient qu'un émetteur-récepteur 1,6T peut nécessiter 24 W, contre 12 W pour une unité 400G. Des recherches publiées dans Frontiers of Optoelectronics ont montré que l'optique co-packagée peut réduire la puissance d'une liaison 1,6T de 30 W à 9 W, bien que le refroidissement d'une puce de commutation de 750 W nécessite des plaques froides à refroidissement liquide.[2] L'article IPEC sur l'optique à refroidissement liquide spécifie une capacité de refroidissement allant jusqu'à 400 W par module XPO. De telles conceptions nécessitent une infrastructure de distribution de liquide qui n'est pas encore répandue dans toutes les installations émergentes d'Asie-Pacifique. Cette exigence peut ralentir le déploiement même lorsqu'un opérateur perçoit un avantage de performance clair d'un fabric optique à vitesse plus élevée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Émetteurs-Récepteurs Dominent le Chiffre d'Affaires Tandis que les Commutateurs de Circuits AccélèrentLes émetteurs-récepteurs optiques ont représenté 43,67 % de la part du marché de la connectivité optique des centres de données en Asie-Pacifique en 2026. Leur position reflète des coûts matures, une large interopérabilité et une utilisation à travers de nombreux débits de données et exigences de portée. Ils restent l'interface de base entre les ports de commutation, les serveurs, les systèmes de stockage et les fibres optiques. Les câbles optiques actifs servent les connexions à longueur fixe à l'échelle du rack où un câble intégré en usine simplifie l'installation. Les assemblages de câbles à fibre optique soutiennent la connectivité structurée entre les couches de commutation et les rangées d'équipements. Les connecteurs optiques et les assemblages d'interconnexion gagnent également en importance car les systèmes à plus haute vitesse nécessitent davantage de fibres et de voies parallèles. Les commutateurs de circuits optiques devraient se développer à un CAGR de 31,12 % jusqu'en 2032. Leur attrait vient des connexions reconfigurables et d'une consommation d'énergie plus faible dans les fabrics de dorsale IA.
Un commutateur de circuits optiques peut créer des chemins directs entre de grands groupes de points d'extrémité sans traiter le trafic à travers des couches de commutation de paquets conventionnelles. Cette fonction est utile lorsque les tâches d'IA créent des schémas de communication changeants à travers les clusters de GPU. L'Open Compute Project a rapporté qu'un commutateur de circuits optiques non bloquant 4 096 par 4 096 a démontré 819,2 Tbps à l'OFC 2026. Son livre blanc a également cité une réduction de 17,5 % du temps de communication des grands modèles de langage et au moins 20 % de réduction des exigences en ports optiques par rapport aux fabrics de dorsale conventionnels. Lumentum propose des produits de commutation de circuits optiques dédiés pour les centres de données IA hyperscale. Le secteur de la connectivité optique des centres de données en Asie-Pacifique présente donc une demande pour les émetteurs-récepteurs établis ainsi que pour les nouvelles conceptions de commutation optique. Ce mélange permet aux fournisseurs de composants existants et aux fournisseurs de commutation spécialisés de répondre à différentes parties du fabric du centre de données.

Par Architecture de Connectivité :
L'Optique Enfichable Conventionnelle Domine Tandis que l'Optique Co-Packagée Entre dans les Déploiements HyperscaleL'optique enfichable conventionnelle a représenté 77,32 % du chiffre d'affaires en 2026, ce qui en fait l'architecture de connectivité dominante. Sa base installée, sa chaîne d'approvisionnement établie et son interopérabilité multi-fournisseurs soutiennent son utilisation continue dans les installations d'entreprise, de colocation et cloud. Les opérateurs peuvent remplacer les modules enfichables sans changer l'ensemble d'une plateforme de commutation. Cette flexibilité reste importante tandis que les débits de données, les conceptions thermiques et les normes d'interface continuent d'évoluer. L'optique enfichable linéaire supprime le retempérateur DSP et peut réduire la puissance par liaison de 30 à 40 %. L'optique near-packaged déplace le moteur optique près de l'ASIC de commutation et réduit les longueurs de chemin électrique. Ces approches constituent des étapes intermédiaires entre les modules enfichables familiers et les conceptions entièrement co-packagées.
L'optique co-packagée devrait se développer à un CAGR de 32,29 % jusqu'en 2032, le taux le plus élevé au sein de ce groupe d'architectures. Broadcom a commencé à expédier son commutateur Tomahawk 6 Davisson en octobre 2025, le décrivant comme un commutateur Ethernet de 102,4 Tbps avec optique co-packagée.[3] NVIDIA a rapporté que le silicium photonique co-packagé soutient une conception de fabric IA plus économe en énergie. Les conceptions co-packagées réduisent la distance électrique entre le silicium de calcul et les moteurs optiques. Cela peut réduire la consommation d'énergie mais rend la maintenabilité, l'évacuation de la chaleur et la qualification des fournisseurs plus exigeantes. Le marché de la connectivité optique des centres de données en Asie-Pacifique conservera une large base enfichable tandis que ces options plus intégrées gagnent en adoption dans les principaux clusters d'IA. Le secteur de la connectivité optique des centres de données en Asie-Pacifique a une incitation claire à soutenir les deux architectures pendant la transition.
Par Débit de Données :
Le 400G Reste Établi Tandis que les Liaisons à Vitesse Térabit se DéveloppentLe segment jusqu'à 400 Gbps a représenté 36,28 % du chiffre d'affaires en 2026. Il reste important pour les projets de renouvellement d'entreprise, les installations de colocation et les déploiements qui n'ont pas migré vers des fabrics optimisés pour l'IA. Les équipements 400G existants fournissent également un modèle d'exploitation connu pour de nombreux opérateurs. Le niveau 800G est entré en déploiement en volume pour les grands environnements d'IA. Il offre une augmentation de la bande passante sans obliger chaque site à adopter immédiatement une plateforme 1,6T ou 3,2T. Cette approche progressive permet aux opérateurs réseau d'aligner l'adoption des modules avec les renouvellements de commutateurs et les mises à niveau de refroidissement. Le marché de la connectivité optique des centres de données en Asie-Pacifique continue d'inclure la demande des systèmes 400G établis et des nouveaux fabrics à haute bande passante.
Les liaisons supérieures à 1,6 Tbps devraient se développer à un CAGR de 35,17 % jusqu'en 2032. Les fabrics de back-end IA sont conçus pour une infrastructure prête pour le 3,2T même si les normes de modules physiques sont encore en développement. Broadcom a lancé le BCM83640 en mars 2026 et l'a décrit comme le premier DSP optique 400G par voie en 3 nm. Ce composant fournit une base pour les conceptions de modules 1,6T et les futurs produits 3,2T. Des débits de données plus élevés réduisent le nombre de connexions nécessaires pour une capacité de fabric donnée. Ils augmentent également les exigences en matière de contrôle thermique, de gestion des fibres, de tests et d'interopérabilité système de bout en bout. La transition de débit de données est par conséquent menée par les opérateurs capables de gérer l'ensemble des coûts et des exigences d'ingénierie des réseaux d'IA à haute densité.
Par Portée :
Les Liaisons Moyenne Portée Dominent Tandis que les Connexions Optiques Ultra-Courtes Gagnent en ÉchelleLa bande 100-500 mètres a représenté 35,17 % du chiffre d'affaires en 2026. Cette plage connecte les commutateurs top-of-rack avec les couches d'agrégation et de dorsale dans de nombreuses configurations de centres de données. Elle convient pratiquement aux connexions qui traversent des rangées ou des zones sans s'étendre vers le transport longue distance. Le segment soutient les conceptions leaf-spine établies utilisées par les opérateurs cloud, de colocation et d'entreprise. La plage 7-100 mètres répond à la connectivité de fin de rangée et à d'autres liaisons courtes dans les salles de données. La plage 3-7 mètres est utilisée dans les clusters denses et les configurations co-packagées à connexion directe. Les liaisons supérieures à 500 mètres servent les usages entre centres de données où les technologies optiques cohérentes sont plus pertinentes.
Le segment jusqu'à 3 mètres devrait se développer à un CAGR de 29,61 % jusqu'en 2032. Cette croissance est liée aux conceptions co-packagées et near-packaged qui déplacent la conversion optique dans ou à proximité du châssis du commutateur. De telles conceptions peuvent remplacer les modules enfichables frontaux conventionnels par des moteurs optiques à fibre courte intégrés. Un article dans npj Advanced Photonics a noté que les interposeurs optiques puce à puce pour les liaisons inférieures à 1 mètre progressent en termes de fabricabilité. Ces technologies peuvent servir les systèmes scale-up où les GPU ont besoin de chemins directs à haute bande passante dans des configurations d'équipements compactes. Leur adoption dépend des capacités d'encapsulation, du refroidissement et des méthodes de réparation. Le marché de la connectivité optique des centres de données en Asie-Pacifique nécessitera donc à la fois une connectivité moyenne portée pour les fabrics de centres de données larges et des liaisons ultra-courtes pour les systèmes d'IA étroitement intégrés.
Par Application :
Les Fabrics de Commutation Dominent Tandis que la Connectivité GPU à GPU Progresse RapidementLes applications commutateur à commutateur ont représenté 29,83 % du chiffre d'affaires en 2026. Cette position reflète l'utilisation continue des topologies leaf-spine et fat-tree dans les réseaux de centres de données. Dans ces conceptions, les liaisons optiques transportent le trafic entre les commutateurs leaf, les commutateurs spine et les couches d'agrégation. Chaque expansion de la capacité des racks peut ajouter davantage de ports inter-commutateurs. La connectivité serveur à commutateur est une autre source majeure de demande optique. Les liaisons GPU à commutateur augmentent également à mesure que les clusters d'IA ajoutent des nœuds accélérateurs. La connectivité de stockage et l'interconnexion entre centres de données répondent à des besoins plus spécialisés, notamment les liaisons entre installations et plateformes de stockage.
L'interconnexion GPU à GPU devrait se développer à un CAGR de 31,14 % jusqu'en 2032. Les systèmes scale-up utilisent des connexions à haute bande passante pour relier les accélérateurs plus directement au sein et au-delà des limites des racks. Des recherches présentées à l'ACM SIGCOMM 2026 ont décrit une interconnexion optique-électrique intégrée pour les réseaux scale-up. À mesure que les paramètres des modèles d'IA augmentent, les communications entre GPU représentent une part plus importante du temps d'entraînement. Les chemins optiques directs peuvent réduire les goulots d'étranglement lorsque les charges de travail nécessitent des échanges all-to-all fréquents. Cela place la connectivité optique au cœur des performances pratiques des systèmes multi-GPU. Le marché de la connectivité optique des centres de données en Asie-Pacifique est soutenu par la coexistence de larges fabrics de commutation et de liaisons GPU à GPU à haute intensité.
Par Architecture Réseau :
Le Scale-Out Domine Tandis que le Scale-Up Gagne en Adoption Plus RapideL'architecture scale-out a représenté 71,36 % du chiffre d'affaires en 2026. Elle soutient les clusters d'entraînement IA multi-racks qui utilisent des connexions Ethernet sur un grand nombre de serveurs GPU. Cette architecture est largement utilisée car elle peut connecter des milliers de serveurs en utilisant des pratiques de mise en réseau établies. De nombreuses charges de travail d'inférence fonctionnent également via des fabrics scale-out basés sur Ethernet. Ces environnements consomment de grands volumes d'émetteurs-récepteurs enfichables aux vitesses 400G, 800G et 1,6T émergentes. Les conceptions scale-out restent pertinentes même à mesure que des systèmes d'interconnexion GPU plus spécialisés sont introduits. Le marché de la connectivité optique des centres de données en Asie-Pacifique continue de s'appuyer sur cette large base de déploiement.
L'architecture scale-up devrait se développer à un CAGR de 31,79 % jusqu'en 2032. Elle utilise des interconnexions à haute bande passante pour construire des superclusters de GPU avec une communication plus directe entre les accélérateurs. L'exemple du SN6800 de NVIDIA, avec 409,6 Tbps sur 512 ports de 800 Gbps, illustre l'intensité optique de cette approche. Les grandes installations d'IA peuvent utiliser des fabrics scale-up au sein des superpods et un Ethernet scale-out entre ces unités. Cette configuration augmente le contenu optique requis pour chaque GPU car elle combine deux couches réseau. Les déploiements scale-up sont plus récents que les systèmes scale-out, ce qui explique leur expansion projetée plus rapide. Les deux architectures resteront nécessaires car elles répondent à des besoins de connectivité différents au sein de la même infrastructure d'IA.
Par Type de Centre de Données :
Les Installations Hyperscale Dominent le Chiffre d'Affaires et l'ExpansionLes installations hyperscale ont représenté 59,81 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 30,41 % jusqu'en 2032. Elles concentrent l'investissement dans les clusters d'IA auprès d'opérateurs capables de passer de grandes commandes d'équipements réseau et de composants optiques. Leurs décisions d'infrastructure influencent les volumes d'émetteurs-récepteurs, de commutateurs optiques, d'assemblages de câbles et de systèmes optiques intégrés dans les chaînes d'approvisionnement d'Asie-Pacifique. Les opérateurs hyperscale ont également tendance à migrer plus tôt vers les plateformes 800G et 1,6T. Leurs installations constituent des déploiements de référence pour les fabricants de composants et les fournisseurs d'équipements réseau. Cette concentration explique pourquoi le type de centre de données est important pour les schémas d'achat sur le marché de la connectivité optique des centres de données en Asie-Pacifique. Les fournisseurs neocloud étendent cette demande au-delà du groupe traditionnel des plateformes cloud mondiales.
Les centres de données de colocation constituent le deuxième type le plus important car les locataires cloud et les opérateurs neocloud ont besoin de liaisons à haute vitesse pour les charges de travail d'IA. Ces sites peuvent déployer des normes 800G ou supérieures là où les locataires nécessitent une capacité de calcul accélérée. Les centres de données d'entreprise servent des charges de travail d'inférence captives sur site et des charges de travail connexes. Leur adoption optique est plus lente, mais elle bénéficie de la transition vers les serveurs accélérés par GPU. Les centres de données de périphérie et micro restent plus modestes dans le mix de demande actuel. Ils pourraient avoir besoin de plus de connectivité à mesure que les réseaux 5G soutiennent l'inférence IA à faible latence plus proche des utilisateurs. Les différents types d'installations créent donc des calendriers d'adoption différents, mais chacun contribue au secteur de la connectivité optique des centres de données en Asie-Pacifique.
Analyse Géographique
Marché de la connectivité optique des centres de données en Chine
La Chine détenait 35,94 % de la part de marché de la connectivité optique des centres de données en Asie-Pacifique en 2026. Le pays dispose d'une importante base de fabrication optique, avec des pôles dans le delta du fleuve Yangtze, le delta de la rivière des Perles et la Vallée de l'Optique de Wuhan. Cet écosystème soutient le développement de composants, l'assemblage de modules et les travaux connexes en photonique. Xinhua a rapporté que la Zone de Haute Technologie de Suzhou comptait plus de 350 entreprises de photonique et une valeur de production supérieure à 85 milliards CNY (12,70 milliards USD) en 2026.[4] Les plateformes cloud nationales, notamment Alibaba, Baidu, ByteDance et Tencent, développent leur infrastructure d'IA. Leur activité offre aux fournisseurs locaux une base de demande substantielle. Elle soutient également l'investissement continu dans la fabrication optique et l'intégration de systèmes.
Marché de la connectivité optique des centres de données en Asie du Sud et de l'Est
L'Inde devrait se développer à un CAGR de 31,07 % durant la période 2027-2032. Le soutien politique aux centres de données et les nouveaux projets d'infrastructure d'IA attirent des opérateurs mondiaux et nationaux. Reliance Industries et Meta ont annoncé un centre de données IA de 168 MW à Jamnagar, dans le Gujarat, en juin 2026. Google, Adani Group et Airtel ont posé la première pierre d'un campus de centres de données à Visakhapatnam en 2026. Le Japon fait progresser les réseaux photoniques grâce au réseau All-Photonics Network IOWN de NTT et au réseau All-Optical Network de SoftBank. SoftBank a déclaré que la première phase d'Osaka avait été achevée en octobre 2025. La Corée du Sud développe également une capacité de connectivité IA régionale à travers des activités liées aux réseaux optiques et aux composants.
Marché de la connectivité optique des centres de données en ASEAN, à Taïwan et en Océanie
L'Asie du Sud-Est devient un pôle de demande important à mesure que des installations cloud et d'IA sont construites à Singapour, en Malaisie, en Thaïlande et dans les pays voisins. Les nouvelles installations nécessitent des liaisons GPU-commutateur à courte portée à l'intérieur des clusters d'IA et des connexions cohérentes à plus longue portée entre les campus. Microsoft a annoncé un investissement de plus de 1 milliard USD en Thaïlande d'ici 2028. La région bénéficie également de la connectivité sous-marine transfrontalière. Le câble sous-marin SJC2 est entré en exploitation commerciale sur 10 sites en Asie-Pacifique en juillet 2025. L'Australie, Taïwan et d'autres pays contribuent à la demande grâce au cloud d'entreprise, à l'informatique de recherche et au développement de la photonique liée aux semi-conducteurs. La base de semi-conducteurs de Taïwan soutient également l'intérêt pour le développement de moteurs optiques et le packaging avancé.
Paysage Concurrentiel
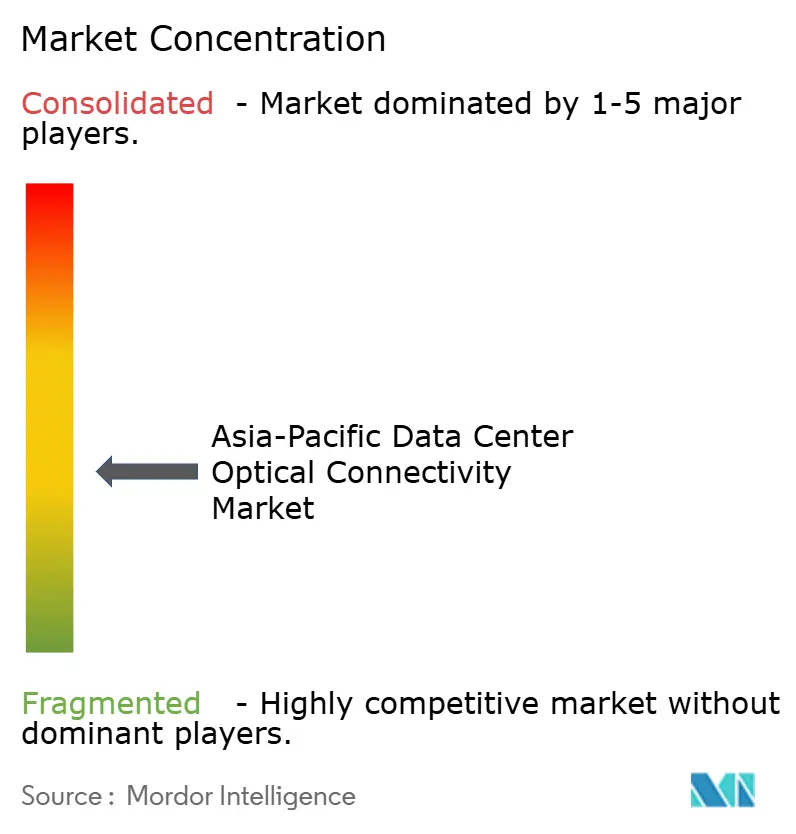
Le marché de la connectivité optique des centres de données en Asie-Pacifique est modérément fragmenté dans les modules et les composants, tandis que les ASICs de commutation et la photonique intégrée comptent moins de plateformes dominantes. Les fournisseurs de modules marchands se concurrencent sur l'échelle de production, la capacité de livraison, la qualification et le prix. Les fournisseurs de composants se concurrencent à travers les DSP optiques, les lasers, l'encapsulation et l'expertise en silicium photonique. Broadcom a livré le BCM83640, son DSP optique 400G par voie, en mars 2026. Ce produit soutient la transition vers les modules 1,6T et les futurs systèmes 3,2T. NVIDIA a également annoncé un partenariat stratégique avec Lumentum en mars 2026 pour développer des technologies optiques avancées. Ces mouvements montrent comment les principales plateformes informatiques et de semi-conducteurs travaillent plus étroitement avec les fournisseurs optiques.
Des opportunités dans des espaces non encore exploités subsistent dans la commutation de circuits optiques, l'optique near-packaged et les formats de modules à refroidissement liquide. Ces technologies répondent à la consommation d'énergie, aux délais de communication et à la densité de puissance dans les centres de données d'IA. Accelink a déclaré avoir achevé la vérification complète du système d'un module d'optique near-packaged en silicium photonique 3,2T à l'OFC 2026. Ce développement positionne les fournisseurs pour préparer des conceptions de référence avant une adoption commerciale plus large. Le marché de la connectivité optique des centres de données en Asie-Pacifique pourrait voir la concurrence se déplacer vers les fournisseurs capables de prouver leurs performances au sein de systèmes complets à refroidissement liquide et à haute densité.
La base de fournisseurs comprend également des entreprises spécialisées dans les émetteurs-récepteurs, les lasers, les assemblages de câbles, la commutation et la fibre optique. Cette gamme de capacités empêche le marché d'être contrôlé par une seule entreprise ou un petit groupe spécialisé uniquement dans les modules. Cependant, les principales plateformes de semi-conducteurs, cloud et réseau peuvent influencer les normes et les exigences d'achat. Le commutateur à optique co-packagée de 102,4 Tbps de Broadcom et les systèmes de photonique IA de NVIDIA sont des exemples de plateformes qui façonnent les feuilles de route des fournisseurs. Le marché de la connectivité optique des centres de données en Asie-Pacifique combine donc une large concurrence sur les composants avec une influence concentrée au plus haut niveau système. Les fournisseurs sur le marché de la connectivité optique des centres de données en Asie-Pacifique doivent équilibrer la compatibilité avec les principales plateformes et la nécessité de servir des déploiements multi-fournisseurs.
Leaders du Secteur de la Connectivité Optique des Centres de Données en Asie-Pacifique
-
NVIDIA Corporation
-
Broadcom Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Innolight Technology (Suzhou) Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la connectivité optique des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology (Suzhou) Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
Développements industriels récents dans Marché de la connectivité optique des centres de données en Asie-Pacifique
- Juin 2026 : Reliance Industries et Meta Platforms ont annoncé un centre de données IA de 168 MW à Jamnagar, Gujarat, avec une option de mise à l'échelle, renforçant le rôle de l'Inde dans la stratégie mondiale d'infrastructure IA de Meta.
- Mars 2026 : Accelink a achevé la vérification complète du système du premier module d'optique near-packaged en silicium photonique 3,2T avec un principal fournisseur de services cloud national à l'OFC 2026, premier fournisseur de modules optiques à atteindre ce jalon d'intégration.
- Juin 2025 : ARTERIA Networks, Microsoft, AWS et Dreamline ont formé le consortium JAKO pour un câble optique sous-marin Japon-Corée de 260 km reliant Fukuoka et Busan, avec LS Cable comme fournisseur et une exploitation commerciale ciblée pour le troisième trimestre 2027.
- Octobre 2025 : SoftBank et Cisco ont achevé la première phase du réseau tout optique du Japon à Osaka, atteignant une réduction d'énergie de 90 % par rapport aux configurations métropolitaines conventionnelles, avec un déploiement métropolitain national ciblé pour achèvement d'ici 2027.
Périmètre du Rapport sur le Marché de la Connectivité Optique des Centres de Données en Asie-Pacifique
La connectivité optique des centres de données en Asie-Pacifique désigne les composants à fibre optique haute vitesse, les câbles et les émetteurs-récepteurs conçus pour faciliter la transmission de données à haute bande passante et à faible latence au sein des centres de données et entre eux dans la région.
Le rapport sur le marché de la connectivité optique des centres de données en Asie-Pacifique est segmenté par type de produit (émetteurs-récepteurs optiques, câbles optiques actifs, assemblages de câbles à fibre optique, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optique enfichable conventionnelle, optique enfichable linéaire (LPO/LRO), optique near-packaged (NPO) et optique co-packagée (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et supérieur à 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et supérieur à 500 mètres), application (GPU à commutateur, GPU à GPU, commutateur à commutateur, serveur à commutateur, connectivité de stockage et interconnexion entre centres de données), architecture réseau (scale-up et scale-out), type de centre de données (hyperscale, colocation, entreprise et centres de données de périphérie et micro), et pays (Chine, Inde, Japon, Indonésie, Australie, Singapour, Malaisie, Vietnam, Thaïlande, Taïwan, Philippines et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Émetteurs-Récepteurs Optiques |
| Câbles Optiques Actifs |
| Assemblages de Câbles à Fibre Optique |
| Connecteurs Optiques |
| Assemblages d'Interconnexion Optique |
| Commutateurs de Circuits Optiques |
| Optique Enfichable Conventionnelle |
| Optique Enfichable Linéaire (LPO/LRO) |
| Optique Near-Packaged (NPO) |
| Optique Co-Packagée (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Supérieur à 1,6 Tbps |
| Jusqu'à 3 Mètres |
| 3-5 Mètres |
| 5-7 Mètres |
| 7-100 Mètres |
| 100-500 Mètres |
| Supérieur à 500 Mètres |
| GPU à Commutateur |
| GPU à GPU |
| Commutateur à Commutateur |
| Serveur à Commutateur |
| Connectivité de Stockage |
| Interconnexion entre Centres de Données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de Données de Périphérie et Micro |
| Chine |
| Inde |
| Japon |
| Indonésie |
| Australie |
| Singapour |
| Malaisie |
| Vietnam |
| Thaïlande |
| Taïwan |
| Philippines |
| Reste de l'Asie-Pacifique |
| Par Type de Produit | Émetteurs-Récepteurs Optiques |
| Câbles Optiques Actifs | |
| Assemblages de Câbles à Fibre Optique | |
| Connecteurs Optiques | |
| Assemblages d'Interconnexion Optique | |
| Commutateurs de Circuits Optiques | |
| Par Architecture de Connectivité | Optique Enfichable Conventionnelle |
| Optique Enfichable Linéaire (LPO/LRO) | |
| Optique Near-Packaged (NPO) | |
| Optique Co-Packagée (CPO) | |
| Par Débit de Données | Jusqu'à 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Supérieur à 1,6 Tbps | |
| Par Portée | Jusqu'à 3 Mètres |
| 3-5 Mètres | |
| 5-7 Mètres | |
| 7-100 Mètres | |
| 100-500 Mètres | |
| Supérieur à 500 Mètres | |
| Par Application | GPU à Commutateur |
| GPU à GPU | |
| Commutateur à Commutateur | |
| Serveur à Commutateur | |
| Connectivité de Stockage | |
| Interconnexion entre Centres de Données | |
| Par Architecture Réseau | Scale-Up |
| Scale-Out | |
| Par Type de Centre de Données | Hyperscale |
| Colocation | |
| Entreprise | |
| Centres de Données de Périphérie et Micro | |
| Par Pays | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Australie | |
| Singapour | |
| Malaisie | |
| Vietnam | |
| Thaïlande | |
| Taïwan | |
| Philippines | |
| Reste de l'Asie-Pacifique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la connectivité optique des centres de données en Asie-Pacifique ?
Le marché a été évalué à 11,77 milliards USD en 2026 et devrait atteindre 32,78 milliards USD d'ici 2032, avec un CAGR de 18,58 % au cours de la période 2027-2032. Les prévisions reflètent un contenu optique plus élevé dans les centres de données orientés IA, notamment les ports au sein des clusters GPU, les fabrics de commutation et les liaisons entre installations de centres de données.
Qu'est-ce qui stimule la demande de connectivité optique dans les centres de données en Asie-Pacifique ?
Les clusters d'IA générative nécessitent une bande passante plus élevée et une meilleure efficacité énergétique, ce qui accroît l'utilisation des liaisons optiques dans les serveurs, les commutateurs et les fabrics GPU. La transition depuis le cuivre est également importante pour les liaisons qui s'étendent au-delà des courtes distances au niveau du rack.
Quelle catégorie de produits détient la position de chiffre d'affaires la plus importante ?
Les émetteurs-récepteurs optiques ont dominé le chiffre d'affaires des produits avec une part de 43,67 % en 2026, soutenus par une large compatibilité dans les applications de centres de données. Ils connectent les équipements à travers les couches de serveurs, de commutateurs, de stockage et de fibres.
Quelle architecture de connectivité se développe le plus rapidement ?
L'optique co-packagée devrait se développer à un CAGR de 32,29 % jusqu'en 2032 car elle réduit les longueurs de chemin électrique et soutient les fabrics d'IA denses. Son adoption dépend de solutions de refroidissement, de maintenance et de qualification multi-fournisseurs viables.
Quel pays domine la demande régionale ?
La Chine détenait la plus grande part régionale à 35,94 % en 2026, soutenue par son large écosystème photonique et son activité nationale d'infrastructure d'IA. L'Inde est le pays à la croissance la plus rapide en raison des nouvelles activités de centres de données et d'infrastructure d'IA, du soutien politique et des nouveaux engagements des opérateurs.
Qu'est-ce qui freine l'adoption des liaisons optiques 1,6T ?
Les prix élevés des modules, les exigences de qualification et les besoins de refroidissement accrus peuvent retarder l'adoption, en particulier chez les opérateurs sans pouvoir d'achat hyperscale. Ces facteurs peuvent maintenir les sites de colocation et d'entreprise sur des générations de liaisons antérieures plus longtemps et rendre nécessaires des mises à niveau du refroidissement des installations avant que des déploiements à grande échelle puissent être réalisés pour les charges de travail d'IA mondiales exigeantes.