
Tamaño y Participación del Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
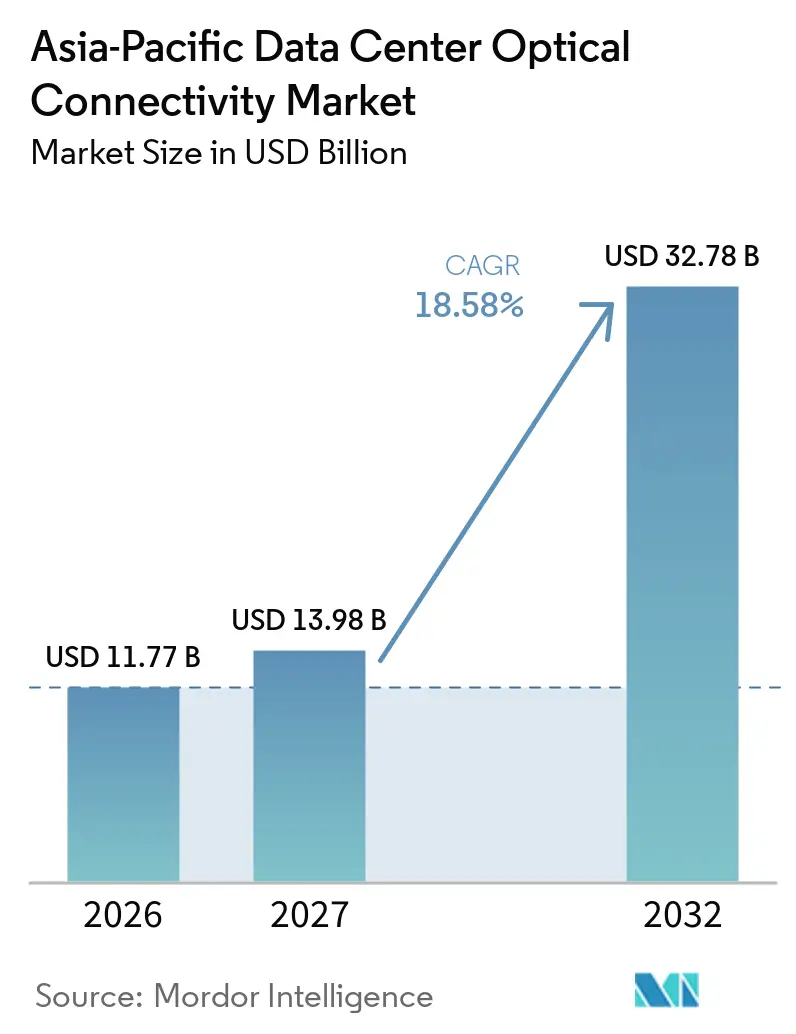
| Tamaño del mercado en el año base (2026) | 11.77 Mil millones de dólares |
| Período de Datos Históricos | 2021 - 2025 |
| Tamaño del Mercado (2027) | 13.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.78 Mil millones de dólares |
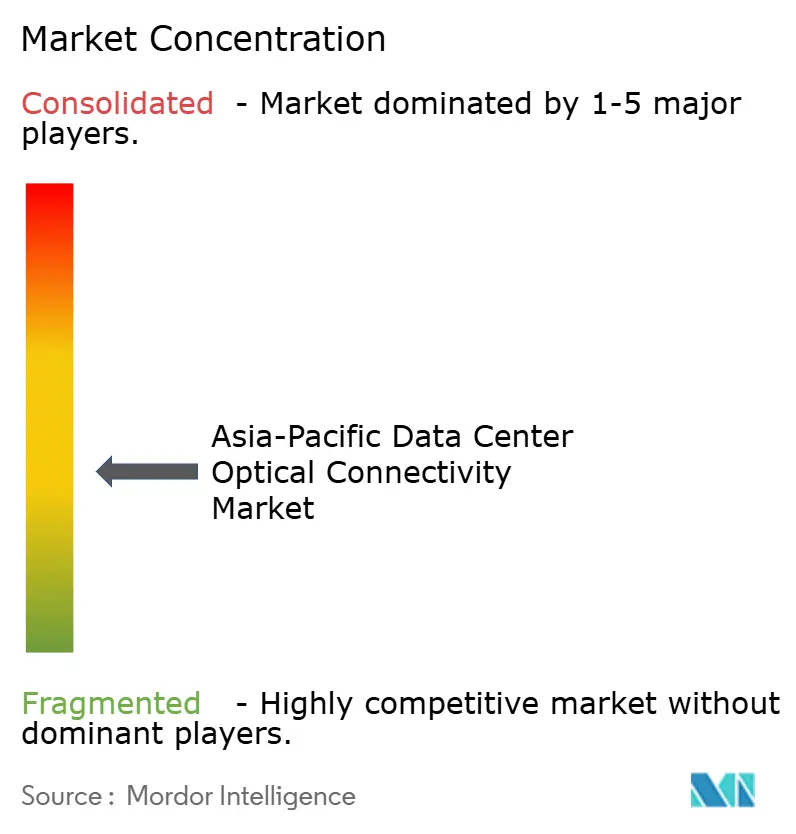
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico aumente de 11,77 mil millones de USD en 2026 a 13,98 mil millones de USD en 2027 y alcance los 32,78 mil millones de USD en 2032, creciendo a una CAGR del 18,58% durante 2027-2032.
La demanda está cambiando porque los clústeres de IA generativa necesitan mucho más ancho de banda del que las interconexiones eléctricas pueden proporcionar dentro de límites prácticos de consumo energético. Este cambio convierte la conectividad óptica en un requisito de diseño en lugar de un complemento de red para grandes entornos informáticos. Los proveedores compiten a través de motores ópticos de menor consumo, conmutación óptica y un mayor control sobre el suministro de componentes. El mercado de conectividad óptica para centros de datos en Asia-Pacífico también se beneficia de la construcción de centros de datos, los programas nacionales de infraestructura digital y el creciente uso de la informática distribuida de IA. El costo, el calor, los requisitos de calificación y la disponibilidad de componentes determinarán la rapidez con que los operadores más pequeños puedan adoptar las velocidades de enlace más recientes.
Conclusiones Clave del Informe
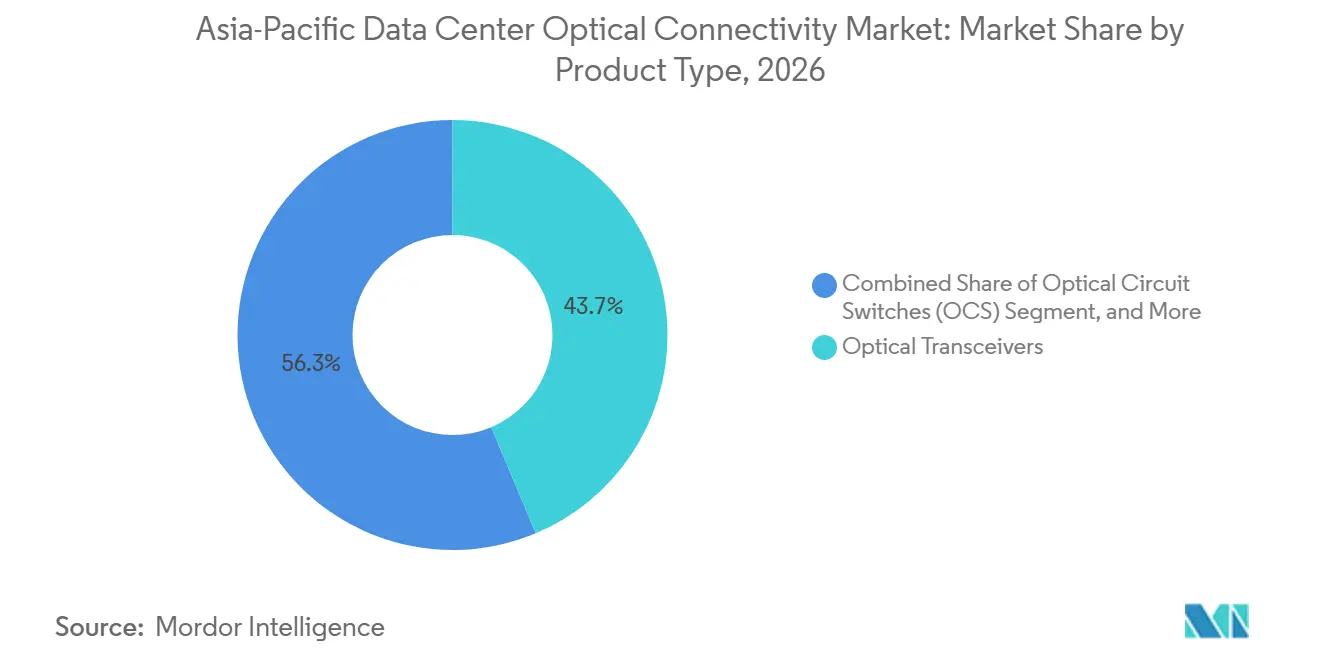
- Por tipo de producto, los transceptores ópticos representaron el 43,67% de los ingresos en 2026, mientras que se proyecta que los conmutadores de circuitos ópticos se expandan a una CAGR del 31,12% hasta 2032.
- Por arquitectura de conectividad, la óptica conectable convencional representó el 77,32% de los ingresos en 2026, mientras que se proyecta que la óptica co-empaquetada se expanda a una CAGR del 32,29% hasta 2032.
- Por velocidad de datos, el segmento de hasta 400 Gbps representó el 36,28% de los ingresos en 2026, mientras que se proyecta que los enlaces por encima de 1,6 Tbps se expandan a una CAGR del 35,17% hasta 2032.
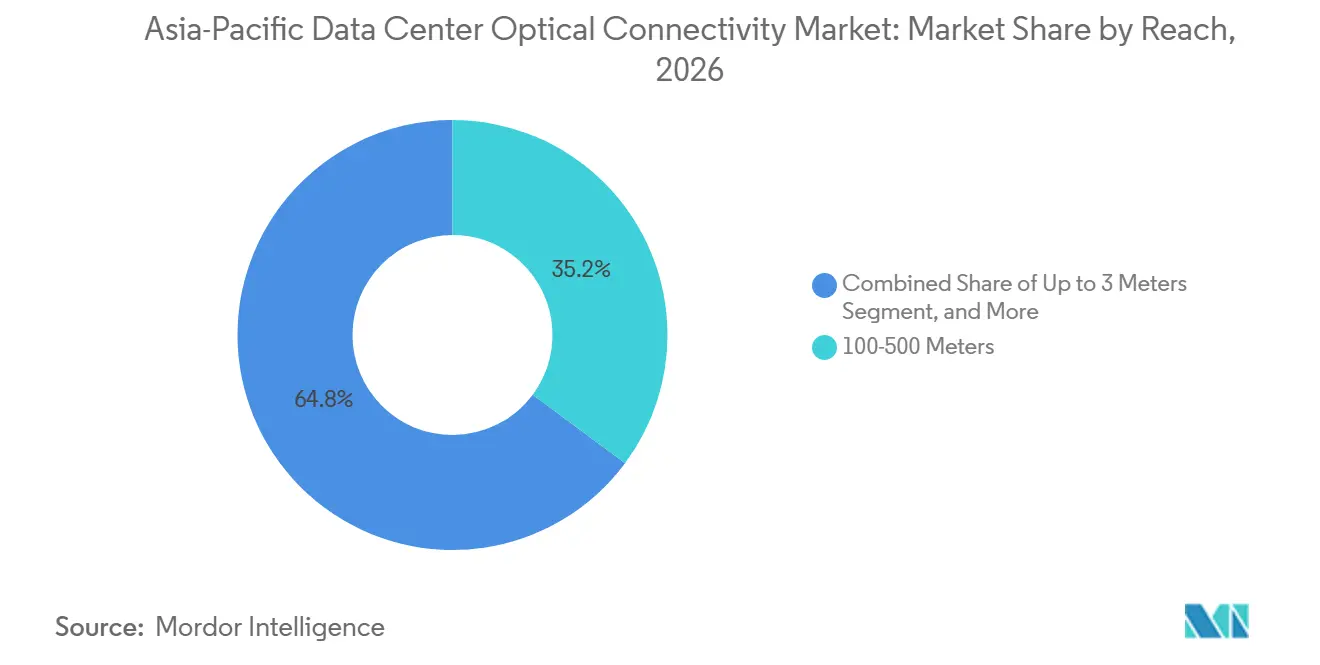
- Por alcance, el segmento de 100-500 metros representó el 35,17% de los ingresos en 2026, mientras que se proyecta que el segmento de hasta 3 metros se expanda a una CAGR del 29,61% hasta 2032.
- Por aplicación, la conexión de conmutador a conmutador representó el 29,83% de los ingresos en 2026, mientras que se proyecta que la interconexión GPU a GPU se expanda a una CAGR del 31,14% hasta 2032.
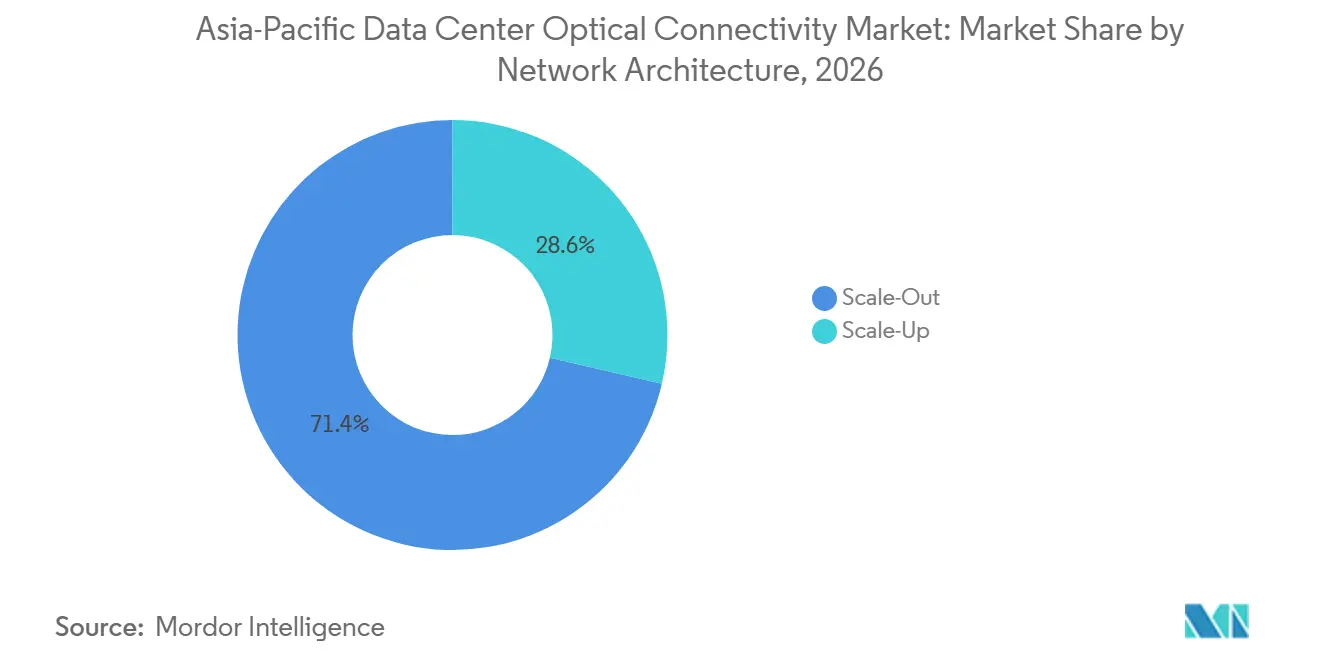
- Por arquitectura de red, el scale-out representó el 71,36% de los ingresos en 2026, mientras que se proyecta que el scale-up se expanda a una CAGR del 31,79% hasta 2032.
- Por tipo de centro de datos, las instalaciones de hiperescala representaron el 59,81% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 30,41% hasta 2032.
- Por país, China representó el 35,94% de los ingresos en 2026, mientras que se proyecta que India se expanda a una CAGR del 31,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del Ancho de Banda en Clústeres de IA Generativa y GPU | +5.2% | Global, concentrado en China, India, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Centros de Datos de Hiperescala en Asia-Pacífico | +4.0% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Infraestructura Digital Nacional y Programas de IA Soberana | +3.0% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Migración del Cobre a Enlaces Ópticos de Mayor Densidad | +2.6% | Global | Mediano plazo (2-4 años) |
| Expansión de los Centros de Interconexión de IA en Asia Oriental y Sudeste Asiático | +1.8% | Sudeste Asiático, Asia Oriental | Largo plazo (≥ 4 años) |
| Profundidad del Ecosistema Regional de Fabricación Fotónica y Fundición | +1.3% | China, Delta del Río Yangtsé y Valle Óptico de Wuhan, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación del Ancho de Banda en Clústeres de IA Generativa y GPU
El entrenamiento y la inferencia en grandes clústeres de GPU han convertido las interconexiones ópticas en un factor directo del rendimiento informático. Los sistemas de IA ahora requieren planificación del ancho de banda en la misma etapa que las decisiones sobre aceleradores, memoria y conmutación. NVIDIA declaró que su conmutador SN6800 proporciona 409,6 Tbps en 512 puertos de 800 Gbps y utiliza fotónica de silicio co-empaquetada integrada.[1] Este enfoque integra motores ópticos y ASICs de conmutación dentro de un único diseño de sistema. Por lo tanto, los equipos de adquisición están otorgando mayor importancia al ancho de banda entregado por vatio en todo el tejido. Una investigación publicada en IEEE Transactions on Networking encontró que programar el entrenamiento de modelos de lenguaje de gran escala en clústeres de GPU interconectados ópticamente puede reducir el tiempo de iteración de entrenamiento hasta en un 34,32%.
Expansión de la Capacidad de Centros de Datos de Hiperescala en Asia-Pacífico
La nueva capacidad de hiperescala genera una demanda recurrente de enlaces ópticos en las capas de servidor, bastidor, agregación, columna vertebral e interconexión entre centros de datos. El mercado de conectividad óptica para centros de datos en Asia-Pacífico se beneficia porque cada nueva instalación de alta densidad requiere un número sustancial de puertos de alta velocidad. Las canalizaciones de construcción también alientan a los operadores a asegurar el suministro de módulos en etapas más tempranas del ciclo de construcción. Esto favorece a los proveedores que pueden cumplir simultáneamente con los requisitos de volumen, calificación y entrega. También aumenta el valor de los acuerdos de suministro a largo plazo para transceptores, ensamblajes de cables y equipos de conmutación óptica. Los proveedores de nube especializada en IA añaden otro grupo de clientes porque despliegan capacidad de IA con requisitos de conectividad más cercanos a los de los operadores de hiperescala.
Infraestructura Digital Nacional y Programas de IA Soberana
Los programas públicos de infraestructura digital crean una vía de demanda menos dependiente del ciclo normal de gasto en la nube. India ha clasificado los centros de datos como infraestructura estratégica nacional y ofrece incentivos fiscales condicionales que pueden extenderse hasta 20 años. Japón demostró la informática distribuida de IA a través de un enlace óptico Tokio-Fukuoka de 1.000 km utilizando la Red Totalmente Fotónica IOWN de NTT en 2026. La demostración muestra cómo los enlaces ópticos de mayor longitud pueden conectar recursos informáticos remotos para cargas de trabajo de IA. China y Corea del Sur también están avanzando en programas nacionales de IA e infraestructura digital que requieren enlaces de datos de mayor capacidad. Estos programas respaldan la inversión en multiplexación por división de longitud de onda y conectividad entre centros de datos donde las redes metropolitanas heredadas son insuficientes.
Migración del Cobre a Enlaces Ópticos de Mayor Densidad
Los cables eléctricos activos de cobre enfrentan límites de integridad de señal más estrictos a medida que aumentan las velocidades de datos. Una presentación del IEEE 802 informó que los cables eléctricos activos de cobre a 800G generalmente están limitados a 1-2 metros. El mismo material mostró que los módulos ópticos de 800G pueden soportar alcances de hasta 500 metros a 18 W. Esta brecha impulsa las conexiones ópticas más allá de los usos internos del bastidor y hacia diseños de parte superior del bastidor y de agregación. Los nuevos clústeres de IA se diseñan cada vez más con enlaces ópticos desde el principio. El mercado de conectividad óptica para centros de datos en Asia-Pacífico se beneficia a medida que más instalaciones nuevas adoptan estándares ópticos de 800G y superiores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Costos de Calificación para Óptica de 800G y 1,6T | -2.0% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Gestión Térmica y Densidad de Potencia | -1.3% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Interoperabilidad y Estándares | -0.9% | Global | Mediano plazo (2-4 años) |
| Concentración Regional de la Cadena de Suministro y Exposición a Controles de Exportación | -1.1% | China, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Costos de Calificación para Óptica de 800G y 1,6T
La brecha de costos entre generaciones de módulos sigue siendo una barrera importante para los operadores sin el poder adquisitivo de la hiperescala. Los datos de precios suministrados situaron los módulos de 1,6T en 1.400-1.500 USD por unidad en 2026, en comparación con 400 USD para los productos maduros de 800G. La paridad de costo por bit depende de que los precios de 1,6T se acerquen a los 800 USD durante 2027-2028. El trabajo de calificación añade gastos adicionales porque los operadores necesitan pruebas de interoperabilidad, validación térmica y pruebas de funcionamiento a nivel de sistema. Estos procesos pueden tardar entre 6 y 12 meses antes de que un nuevo módulo sea aprobado para su despliegue. El resultado es un patrón de adopción a dos velocidades, con operadores de nube más grandes desplegando tejidos de 800G y 1,6T mientras muchos inquilinos de colocación permanecen en 400G o menos.
Restricciones de Gestión Térmica y Densidad de Potencia
La densidad de potencia está poniendo a prueba los límites de las arquitecturas ópticas convencionales refrigeradas por aire. Los datos técnicos suministrados indicaron que un transceptor de 1,6T puede requerir 24 W, en comparación con los 12 W de una unidad de 400G. Una investigación en Frontiers of Optoelectronics mostró que la óptica co-empaquetada puede reducir la potencia del enlace de 1,6T de 30 W a 9 W, aunque enfriar un chip de conmutación de 750 W requiere placas frías con refrigeración líquida.[2] El artículo de óptica de refrigeración líquida del IPEC especifica una capacidad de enfriamiento de hasta 400 W por módulo XPO. Tales diseños requieren infraestructura de distribución de líquido que aún no es común en todas las instalaciones emergentes de Asia-Pacífico. Este requisito puede ralentizar el despliegue incluso cuando un operador percibe un claro beneficio de rendimiento de un tejido óptico de mayor velocidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Transceptores Lideran los Ingresos Mientras los Conmutadores de Circuitos se AceleranLos transceptores ópticos representaron el 43,67% de la participación del mercado de conectividad óptica para centros de datos en Asia-Pacífico en 2026. Su posición refleja costos maduros, amplia interoperabilidad y uso en muchas velocidades de datos y requisitos de alcance. Siguen siendo la interfaz básica entre los puertos de conmutación, los servidores, los sistemas de almacenamiento y las fibras ópticas. Los cables ópticos activos sirven para conexiones de longitud fija a escala de bastidor donde un cable integrado en fábrica simplifica la instalación. Los ensamblajes de cables de fibra óptica soportan la conectividad estructurada entre las capas de conmutación y las filas de equipos. Los conectores ópticos y los ensamblajes de interconexión también ganan importancia porque los sistemas de mayor velocidad requieren más fibras y carriles paralelos. Se proyecta que los conmutadores de circuitos ópticos se expandan a una CAGR del 31,12% hasta 2032. Su atractivo proviene de las conexiones reconfigurables y el menor consumo de energía en los tejidos de columna vertebral de IA.
Un conmutador de circuitos ópticos puede crear rutas directas entre grandes grupos de puntos finales sin procesar el tráfico a través de capas convencionales de conmutación de paquetes. Esta función es útil cuando los trabajos de IA crean patrones de comunicación cambiantes en los clústeres de GPU. El Open Compute Project informó que un conmutador de circuitos ópticos no bloqueante de 4.096 por 4.096 demostró 819,2 Tbps en OFC 2026. Su libro blanco también citó una reducción del 17,5% en el tiempo de comunicación de modelos de lenguaje de gran escala y al menos un 20% menos de requisitos de puertos ópticos que los tejidos de columna vertebral convencionales. Lumentum ofrece productos dedicados de conmutadores de circuitos ópticos para centros de datos de IA de hiperescala. La industria de conectividad óptica para centros de datos en Asia-Pacífico tiene por tanto demanda tanto de transceptores establecidos como de diseños de conmutadores ópticos más nuevos. Esta combinación permite a los proveedores de componentes existentes y a los proveedores especializados de conmutación abordar diferentes partes del tejido del centro de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Conectividad:
La Óptica Conectable Lidera Mientras la Óptica Co-Empaquetada Ingresa a los Despliegues de HiperescalaLa óptica conectable convencional representó el 77,32% de los ingresos en 2026, convirtiéndola en la arquitectura de conectividad líder. Su base instalada, cadena de suministro establecida e interoperabilidad entre múltiples proveedores respaldan su uso continuo en instalaciones empresariales, de colocación y en la nube. Los operadores pueden reemplazar los módulos conectables sin cambiar toda una plataforma de conmutación. Esta flexibilidad sigue siendo importante mientras las velocidades de datos, los diseños térmicos y los estándares de interfaz continúan evolucionando. La óptica conectable lineal elimina el retemporizador DSP y puede reducir la potencia por enlace entre un 30 y un 40%. La óptica casi empaquetada acerca el motor óptico al ASIC del conmutador y reduce las longitudes de las rutas eléctricas. Estos enfoques proporcionan pasos intermedios entre los módulos conectables convencionales y los diseños totalmente co-empaquetados.
Se proyecta que la óptica co-empaquetada se expanda a una CAGR del 32,29% hasta 2032, la tasa más alta dentro de este grupo de arquitecturas. Broadcom comenzó a enviar su conmutador Tomahawk 6 Davisson en octubre de 2025, describiéndolo como un conmutador Ethernet de 102,4 Tbps con óptica co-empaquetada.[3] NVIDIA informó que la fotónica de silicio co-empaquetada soporta un diseño de tejido de IA más eficiente en energía. Los diseños co-empaquetados reducen la distancia eléctrica entre el silicio de cómputo y los motores ópticos. Esto puede reducir el consumo de energía, pero hace que la mantenibilidad, la disipación de calor y la calificación de proveedores sean más exigentes. El mercado de conectividad óptica para centros de datos en Asia-Pacífico mantendrá una gran base conectable mientras estas opciones más integradas ganan adopción en los principales clústeres de IA. La industria de conectividad óptica para centros de datos en Asia-Pacífico tiene un claro incentivo para soportar ambas arquitecturas durante la transición.
Por Velocidad de Datos:
400G Permanece Establecido Mientras los Enlaces a Velocidad de Terabit EscalanEl segmento de hasta 400 Gbps representó el 36,28% de los ingresos en 2026. Sigue siendo importante para los proyectos de renovación empresarial, las instalaciones de colocación y los despliegues que no han migrado a tejidos optimizados para IA. El equipo de 400G existente también proporciona un modelo operativo conocido para muchos operadores. El nivel de 800G ha entrado en despliegue masivo para grandes entornos de IA. Proporciona un incremento en el ancho de banda sin requerir que cada sitio adopte inmediatamente una plataforma de 1,6T o 3,2T. Este enfoque por etapas permite a los operadores de red alinear la adopción de módulos con las renovaciones de conmutadores y las actualizaciones de refrigeración. El mercado de conectividad óptica para centros de datos en Asia-Pacífico continúa incluyendo demanda tanto de los sistemas de 400G establecidos como de los nuevos tejidos de alto ancho de banda.
Se proyecta que los enlaces por encima de 1,6 Tbps se expandan a una CAGR del 35,17% hasta 2032. Los tejidos de back-end de IA se están diseñando para infraestructura preparada para 3,2T incluso mientras los estándares físicos de módulos aún se están desarrollando. Broadcom lanzó el BCM83640 en marzo de 2026 y lo describió como el primer DSP óptico de 400G por carril en proceso de 3 nm. Este componente proporciona una base para los diseños de módulos de 1,6T y futuros productos de 3,2T. Las velocidades de datos más altas reducen el número de conexiones necesarias para una capacidad de tejido determinada. También aumentan las exigencias sobre el control térmico, la gestión de fibras, las pruebas y la interoperabilidad del sistema de extremo a extremo. La transición de velocidad de datos es consecuentemente liderada por operadores que pueden gestionar los requisitos completos de costo e ingeniería de las redes de IA de alta densidad.
Por Alcance:
Los Enlaces de Rango Medio Lideran Mientras las Conexiones Ópticas Ultra Cortas Ganan EscalaLa banda de 100-500 metros representó el 35,17% de los ingresos en 2026. Este rango conecta los conmutadores de parte superior del bastidor con las capas de agregación y columna vertebral en muchos diseños de centros de datos. Es una opción práctica para conexiones que cruzan filas o zonas sin extenderse al transporte de larga distancia. El segmento soporta diseños establecidos de hoja-columna vertebral utilizados por operadores de nube, colocación y empresariales. El rango de 7-100 metros aborda la conectividad de fin de fila y otros enlaces cortos dentro de la sala de datos. El rango de 3-7 metros se utiliza en clústeres densos y configuraciones de co-empaquetado de conexión directa. Los enlaces por encima de 500 metros sirven para usos entre centros de datos donde las tecnologías ópticas coherentes son más relevantes.
Se proyecta que el segmento de hasta 3 metros se expanda a una CAGR del 29,61% hasta 2032. Este crecimiento está vinculado a los diseños co-empaquetados y casi empaquetados que trasladan la conversión óptica hacia el chasis del conmutador o cerca de él. Tales diseños pueden reemplazar los conectables convencionales del panel frontal con motores ópticos de fibra corta integrados. Un artículo en npj Advanced Photonics señaló que los interposores ópticos de chip a chip para enlaces de menos de 1 metro están avanzando en fabricabilidad. Estas tecnologías pueden servir a los sistemas de scale-up donde las GPU necesitan rutas directas de alto ancho de banda dentro de disposiciones de equipos compactos. Su adopción depende de la capacidad de empaquetado, la refrigeración y los métodos de reparación. El mercado de conectividad óptica para centros de datos en Asia-Pacífico requerirá por tanto tanto conectividad de rango medio para tejidos amplios de centros de datos como enlaces ultra cortos para sistemas de IA estrechamente integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Tejidos de Conmutación Lideran Mientras la Conectividad GPU a GPU se DisparaLas aplicaciones de conmutador a conmutador representaron el 29,83% de los ingresos en 2026. Esta posición refleja el uso continuo de topologías de hoja-columna vertebral y árbol gordo en las redes de centros de datos. En estos diseños, los enlaces ópticos transportan tráfico entre conmutadores de hoja, conmutadores de columna vertebral y capas de agregación. Cada expansión de la capacidad de bastidores puede añadir más puertos entre conmutadores. La conectividad de servidor a conmutador es otra fuente importante de demanda óptica. Los enlaces de GPU a conmutador también aumentan a medida que los clústeres de IA añaden nodos aceleradores. La conectividad de almacenamiento y la interconexión entre centros de datos sirven necesidades más especializadas, incluidos los enlaces entre instalaciones y plataformas de almacenamiento.
Se proyecta que la interconexión GPU a GPU se expanda a una CAGR del 31,14% hasta 2032. Los sistemas de scale-up utilizan conexiones de alto ancho de banda para vincular aceleradores de forma más directa dentro y a través de los límites del bastidor. Una investigación presentada en ACM SIGCOMM 2026 describió una interconexión óptico-eléctrica integrada para redes de scale-up. A medida que aumentan los parámetros de los modelos de IA, las comunicaciones entre GPU se convierten en una parte mayor del tiempo de entrenamiento. Las rutas ópticas directas pueden reducir los cuellos de botella cuando las cargas de trabajo requieren intercambios frecuentes de todos con todos. Esto hace que la conectividad óptica sea central para el rendimiento práctico de los sistemas multi-GPU. El mercado de conectividad óptica para centros de datos en Asia-Pacífico está respaldado por la coexistencia de amplios tejidos de conmutación y enlaces de alta intensidad GPU a GPU.
Por Arquitectura de Red:
El Scale-Out Lidera Mientras el Scale-Up Gana una Adopción más RápidaLa arquitectura de scale-out representó el 71,36% de los ingresos en 2026. Soporta clústeres de entrenamiento de IA de múltiples bastidores que utilizan conexiones Ethernet en grandes cantidades de servidores GPU. Esta arquitectura es ampliamente utilizada porque puede conectar miles de servidores utilizando prácticas de red establecidas. Muchas cargas de trabajo de inferencia también operan a través de tejidos de scale-out basados en Ethernet. Estos entornos consumen grandes volúmenes de transceptores conectables a velocidades de 400G, 800G y el emergente 1,6T. Los diseños de scale-out siguen siendo relevantes incluso a medida que se introducen sistemas de interconexión de GPU más especializados. El mercado de conectividad óptica para centros de datos en Asia-Pacífico continúa dependiendo de esta amplia base de despliegue.
Se proyecta que la arquitectura de scale-up se expanda a una CAGR del 31,79% hasta 2032. Utiliza interconexiones de alto ancho de banda para construir superclústeres de GPU con comunicación más directa entre aceleradores. El ejemplo del SN6800 de NVIDIA, con 409,6 Tbps en 512 puertos de 800 Gbps, ilustra la intensidad óptica de este enfoque. Las grandes instalaciones de IA pueden utilizar tejidos de scale-up dentro de superpods y Ethernet de scale-out entre esas unidades. Esta disposición aumenta el contenido óptico requerido por cada GPU porque combina dos capas de red. Los despliegues de scale-up son más recientes que los sistemas de scale-out, lo que explica su expansión proyectada más rápida. Ambas arquitecturas seguirán siendo necesarias porque resuelven diferentes necesidades de conectividad dentro de la misma infraestructura de IA.
Por Tipo de Centro de Datos:
Las Instalaciones de Hiperescala Lideran los Ingresos y la ExpansiónLas instalaciones de hiperescala representaron el 59,81% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 30,41% hasta 2032. Concentran la inversión en clústeres de IA en operadores que pueden realizar grandes pedidos de equipos de red y componentes ópticos. Sus decisiones de infraestructura influyen en los volúmenes de transceptores, conmutadores ópticos, ensamblajes de cables y sistemas ópticos integrados en las cadenas de suministro de Asia-Pacífico. Los operadores de hiperescala también tienden a migrar antes a plataformas de 800G y 1,6T. Sus instalaciones proporcionan despliegues de referencia para fabricantes de componentes y proveedores de equipos de red. Esta concentración explica por qué el tipo de centro de datos es importante para los patrones de compra en el mercado de conectividad óptica para centros de datos en Asia-Pacífico. Los proveedores de nube especializada en IA extienden esta demanda más allá del grupo tradicional de plataformas globales en la nube.
Los centros de datos de colocación forman el segundo tipo más grande porque los inquilinos de nube y los operadores de nube especializada en IA necesitan enlaces de alta velocidad para cargas de trabajo de IA. Estos sitios pueden desplegar estándares de 800G o superiores donde los inquilinos requieren capacidad de cómputo acelerado. Los centros de datos empresariales sirven cargas de trabajo de inferencia cautivas en las instalaciones y cargas de trabajo relacionadas. Su adopción óptica es más lenta, pero se beneficia de la transición hacia servidores acelerados por GPU. Los centros de datos de borde y micro siguen siendo más pequeños en la combinación de demanda actual. Pueden necesitar más conectividad a medida que las redes 5G soporten la inferencia de IA de baja latencia más cerca de los usuarios. Los diferentes tipos de instalaciones crean por tanto diferentes calendarios de adopción, pero cada uno contribuye a la industria de conectividad óptica para centros de datos en Asia-Pacífico.
Análisis Geográfico
Mercado de Conectividad Óptica para Centros de Datos en China
China representó el 35,94% de la cuota del mercado de conectividad óptica para centros de datos en Asia-Pacífico en 2026. El país cuenta con una amplia base de fabricación óptica, con clusters en el Delta del Río Yangtze, el Delta del Río Perla y el Valle Óptico de Wuhan. Este ecosistema respalda el desarrollo de componentes, el ensamblaje de módulos y trabajos relacionados con la fotónica. Xinhua informó que la Zona de Alta Tecnología de Suzhou contaba con más de 350 empresas de fotónica y un valor de producción superior a 85.000 millones de CNY (12,70 mil millones de USD) en 2026.[4] Las plataformas de nube nacionales, incluidas Alibaba, Baidu, ByteDance y Tencent, están expandiendo su infraestructura de inteligencia artificial. Su actividad proporciona a los proveedores locales una base de demanda sustancial. También respalda la inversión continua en fabricación óptica e integración de sistemas.
Mercado de Conectividad Óptica para Centros de Datos en el Sur y Este de Asia
Se proyecta que India se expanda a una CAGR del 31,07% durante 2027-2032. El apoyo político a los centros de datos y los nuevos proyectos de infraestructura de inteligencia artificial están atrayendo a operadores globales y nacionales. Reliance Industries y Meta anunciaron un centro de datos de inteligencia artificial de 168 MW en Jamnagar, Gujarat, en junio de 2026. Google, Adani Group y Airtel iniciaron la construcción de un campus de centros de datos en Visakhapatnam en 2026. Japón está avanzando en redes fotónicas a través de la Red Totalmente Fotónica IOWN de NTT y la Red Totalmente Óptica de SoftBank. SoftBank declaró que la primera fase de Osaka se completó en octubre de 2025. Corea del Sur también está desarrollando capacidad regional de conectividad de inteligencia artificial mediante actividades en redes ópticas y componentes.
Mercado de Conectividad Óptica para Centros de Datos en ASEAN, Taiwán y Oceanía
El Sudeste Asiático se está convirtiendo en un importante cluster de demanda a medida que se construyen instalaciones de nube e inteligencia artificial en Singapur, Malasia, Tailandia y ubicaciones vecinas. Las nuevas instalaciones requieren enlaces de corto alcance entre GPU y conmutadores dentro de los clusters de inteligencia artificial y conexiones coherentes de mayor alcance entre campus. Microsoft anunció una inversión de más de 1.000 millones de USD en Tailandia hasta 2028. La región también se beneficia de la conectividad submarina transfronteriza. El cable submarino SJC2 entró en operación comercial en 10 ubicaciones de Asia-Pacífico en julio de 2025. Australia, Taiwán y otros países añaden demanda proveniente de la nube empresarial, la computación de investigación y el desarrollo de fotónica relacionada con semiconductores. La base de semiconductores de Taiwán también respalda el interés en el desarrollo de motores ópticos y el empaquetado avanzado.
Panorama Competitivo
El mercado de conectividad óptica para centros de datos en Asia-Pacífico está moderadamente fragmentado en módulos y componentes, mientras que los ASICs de conmutación y la fotónica integrada tienen menos plataformas líderes. Los proveedores de módulos de mercado compiten en escala de producción, capacidad de entrega, calificación y precio. Los proveedores de componentes compiten a través de DSPs ópticos, láseres, empaquetado y experiencia en fotónica de silicio. Broadcom entregó el BCM83640, su DSP óptico de 400G por carril, en marzo de 2026. Este producto soporta la transición a módulos de 1,6T y futuros sistemas de 3,2T. NVIDIA también anunció una asociación estratégica con Lumentum en marzo de 2026 para desarrollar tecnología óptica avanzada. Estos movimientos muestran cómo las principales plataformas informáticas y de semiconductores están trabajando más estrechamente con los proveedores ópticos.
Las oportunidades de espacio en blanco permanecen en la conmutación de circuitos ópticos, la óptica casi empaquetada y los formatos de módulos con refrigeración líquida. Estas tecnologías abordan el uso de energía, los retrasos de comunicación y la densidad de potencia en los centros de datos de IA. Accelink declaró que completó la verificación completa del sistema de un módulo de óptica casi empaquetada de fotónica de silicio de 3,2T en OFC 2026. El desarrollo posiciona a los proveedores para preparar diseños de referencia antes de una adopción comercial más amplia. El mercado de conectividad óptica para centros de datos en Asia-Pacífico puede ver cómo la competencia se desplaza hacia proveedores que puedan demostrar rendimiento dentro de sistemas completos con refrigeración líquida y alta densidad.
La base de proveedores también incluye empresas enfocadas en transceptores, láseres, ensamblajes de cables, conmutación y fibra óptica. Esta gama de capacidades evita que el mercado sea controlado por una sola empresa o un pequeño grupo exclusivo de módulos. Sin embargo, las principales plataformas de semiconductores, nube y redes pueden influir en los estándares y los requisitos de compra. El conmutador de óptica co-empaquetada de 102,4 Tbps de Broadcom y los sistemas de fotónica de IA de NVIDIA son ejemplos de plataformas que dan forma a las hojas de ruta de los proveedores. El mercado de conectividad óptica para centros de datos en Asia-Pacífico combina por tanto una amplia competencia de componentes con una influencia concentrada en el nivel más alto del sistema. Los proveedores en el mercado de conectividad óptica para centros de datos en Asia-Pacífico deben equilibrar la compatibilidad con las plataformas líderes frente a la necesidad de servir despliegues de múltiples proveedores.
Líderes de la Industria de Conectividad Óptica para Centros de Datos en Asia-Pacífico
-
NVIDIA Corporation
-
Broadcom Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Innolight Technology (Suzhou) Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico Empresas cubiertas en este informe
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology (Suzhou) Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
Desarrollos recientes de la industria en Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico
- Junio de 2026: Reliance Industries y Meta Platforms anunciaron un centro de datos de IA de 168 MW en Jamnagar, Gujarat, con opción de escalar, profundizando el papel de India en la estrategia global de infraestructura de IA de Meta.
- Marzo de 2026: Accelink logró la verificación completa del sistema del primer módulo de óptica casi empaquetada de fotónica de silicio de 3,2T con un proveedor líder de servicios en la nube nacional en OFC 2026, siendo el primer proveedor de módulos ópticos en alcanzar este hito de integración.
- Junio de 2025: ARTERIA Networks, Microsoft, AWS y Dreamline formaron el consorcio JAKO para un cable óptico submarino Japón-Corea de 260 km que conecta Fukuoka y Busan, con LS Cable como proveedor y operación comercial prevista para el tercer trimestre de 2027.
- Octubre de 2025: SoftBank y Cisco completaron la primera fase de la Red Totalmente Óptica de Japón en Osaka, logrando una reducción del 90% en el consumo de energía frente a las configuraciones metropolitanas convencionales, con el despliegue metropolitano a nivel nacional previsto para completarse en 2027.
Alcance del Informe del Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico
La conectividad óptica para centros de datos en Asia-Pacífico se refiere a componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro y entre centros de datos en toda la región.
El Informe del Mercado de Conectividad Óptica para Centros de Datos en Asia-Pacífico está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Ensamblajes de Cables de Fibra Óptica, Conectores Ópticos, Ensamblajes de Interconexión Óptica y Conmutadores de Circuitos Ópticos), Arquitectura de Conectividad (Óptica Conectable Convencional, Óptica Conectable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Por Encima de 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Por Encima de 500 Metros), Aplicación (GPU a Conmutador, GPU a GPU, Conmutador a Conmutador, Servidor a Conmutador, Conectividad de Almacenamiento e Interconexión entre Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Colocación, Empresarial y Centros de Datos de Borde y Micro) y País (China, India, Japón, Indonesia, Australia, Singapur, Malasia, Vietnam, Tailandia, Taiwán, Filipinas y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Ensamblajes de Cables de Fibra Óptica |
| Conectores Ópticos |
| Ensamblajes de Interconexión Óptica |
| Conmutadores de Circuitos Ópticos |
| Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Por Encima de 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Por Encima de 500 Metros |
| GPU a Conmutador |
| GPU a GPU |
| Conmutador a Conmutador |
| Servidor a Conmutador |
| Conectividad de Almacenamiento |
| Interconexión entre Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocación |
| Empresarial |
| Centros de Datos de Borde y Micro |
| China |
| India |
| Japón |
| Indonesia |
| Australia |
| Singapur |
| Malasia |
| Vietnam |
| Tailandia |
| Taiwán |
| Filipinas |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Transceptores Ópticos |
| Cables Ópticos Activos | |
| Ensamblajes de Cables de Fibra Óptica | |
| Conectores Ópticos | |
| Ensamblajes de Interconexión Óptica | |
| Conmutadores de Circuitos Ópticos | |
| Por Arquitectura de Conectividad | Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) | |
| Óptica Casi Empaquetada (NPO) | |
| Óptica Co-Empaquetada (CPO) | |
| Por Velocidad de Datos | Hasta 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Por Encima de 1,6 Tbps | |
| Por Alcance | Hasta 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Por Encima de 500 Metros | |
| Por Aplicación | GPU a Conmutador |
| GPU a GPU | |
| Conmutador a Conmutador | |
| Servidor a Conmutador | |
| Conectividad de Almacenamiento | |
| Interconexión entre Centros de Datos | |
| Por Arquitectura de Red | Scale-Up |
| Scale-Out | |
| Por Tipo de Centro de Datos | Hiperescala |
| Colocación | |
| Empresarial | |
| Centros de Datos de Borde y Micro | |
| Por País | China |
| India | |
| Japón | |
| Indonesia | |
| Australia | |
| Singapur | |
| Malasia | |
| Vietnam | |
| Tailandia | |
| Taiwán | |
| Filipinas | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica para centros de datos en Asia-Pacífico?
El mercado fue valorado en 11,77 mil millones de USD en 2026 y se prevé que alcance los 32,78 mil millones de USD en 2032, a una CAGR del 18,58% durante 2027-2032. El pronóstico refleja un mayor contenido óptico en los centros de datos orientados a la IA, incluidos los puertos dentro de los clústeres de GPU, los tejidos de conmutación y los enlaces entre instalaciones de centros de datos.
¿Qué impulsa la demanda de conectividad óptica en los centros de datos de Asia-Pacífico?
Los clústeres de IA generativa requieren mayor ancho de banda y mejor eficiencia energética, lo que aumenta el uso de enlaces ópticos en servidores, conmutadores y tejidos de GPU. La transición desde el cobre también es importante para los enlaces que se extienden más allá de las cortas distancias a nivel de bastidor.
¿Qué categoría de producto tiene la mayor posición en ingresos?
Los transceptores ópticos lideraron los ingresos por producto con una participacin del 43,67% en 2026, respaldados por una amplia compatibilidad en las aplicaciones de centros de datos. Conectan equipos en las capas de servidor, conmutador, almacenamiento y fibra.
¿Qué arquitectura de conectividad se expande más rápidamente?
Se proyecta que la óptica co-empaquetada se expanda a una CAGR del 32,29% hasta 2032 porque reduce las longitudes de las rutas eléctricas y soporta tejidos de IA densos. Su adopción depende de prácticas viables de refrigeración, mantenimiento y calificación de múltiples proveedores.
¿Qué país lidera la demanda regional?
China tuvo la mayor participación regional con el 35,94% en 2026, respaldada por su gran ecosistema fotónico y la actividad de infraestructura de IA nacional. India es el país de expansión más rápida debido a la nueva actividad en centros de datos e infraestructura de IA, el apoyo político y los nuevos compromisos de operadores.
¿Qué limita la adopción de enlaces ópticos de 1,6T?
Los altos precios de los módulos, los requisitos de calificación y las mayores necesidades de refrigeración pueden retrasar la adopción, especialmente entre los operadores sin escala de compra de hiperescala. Estos factores pueden mantener a los sitios de colocación y empresariales en generaciones de enlaces anteriores durante más tiempo y hacer necesarias las actualizaciones de refrigeración de las instalaciones antes de que puedan proceder los despliegues a gran escala en las exigentes cargas de trabajo de IA a nivel mundial.