
Tamanho e Participação do Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 6.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico pela Mordor Intelligence
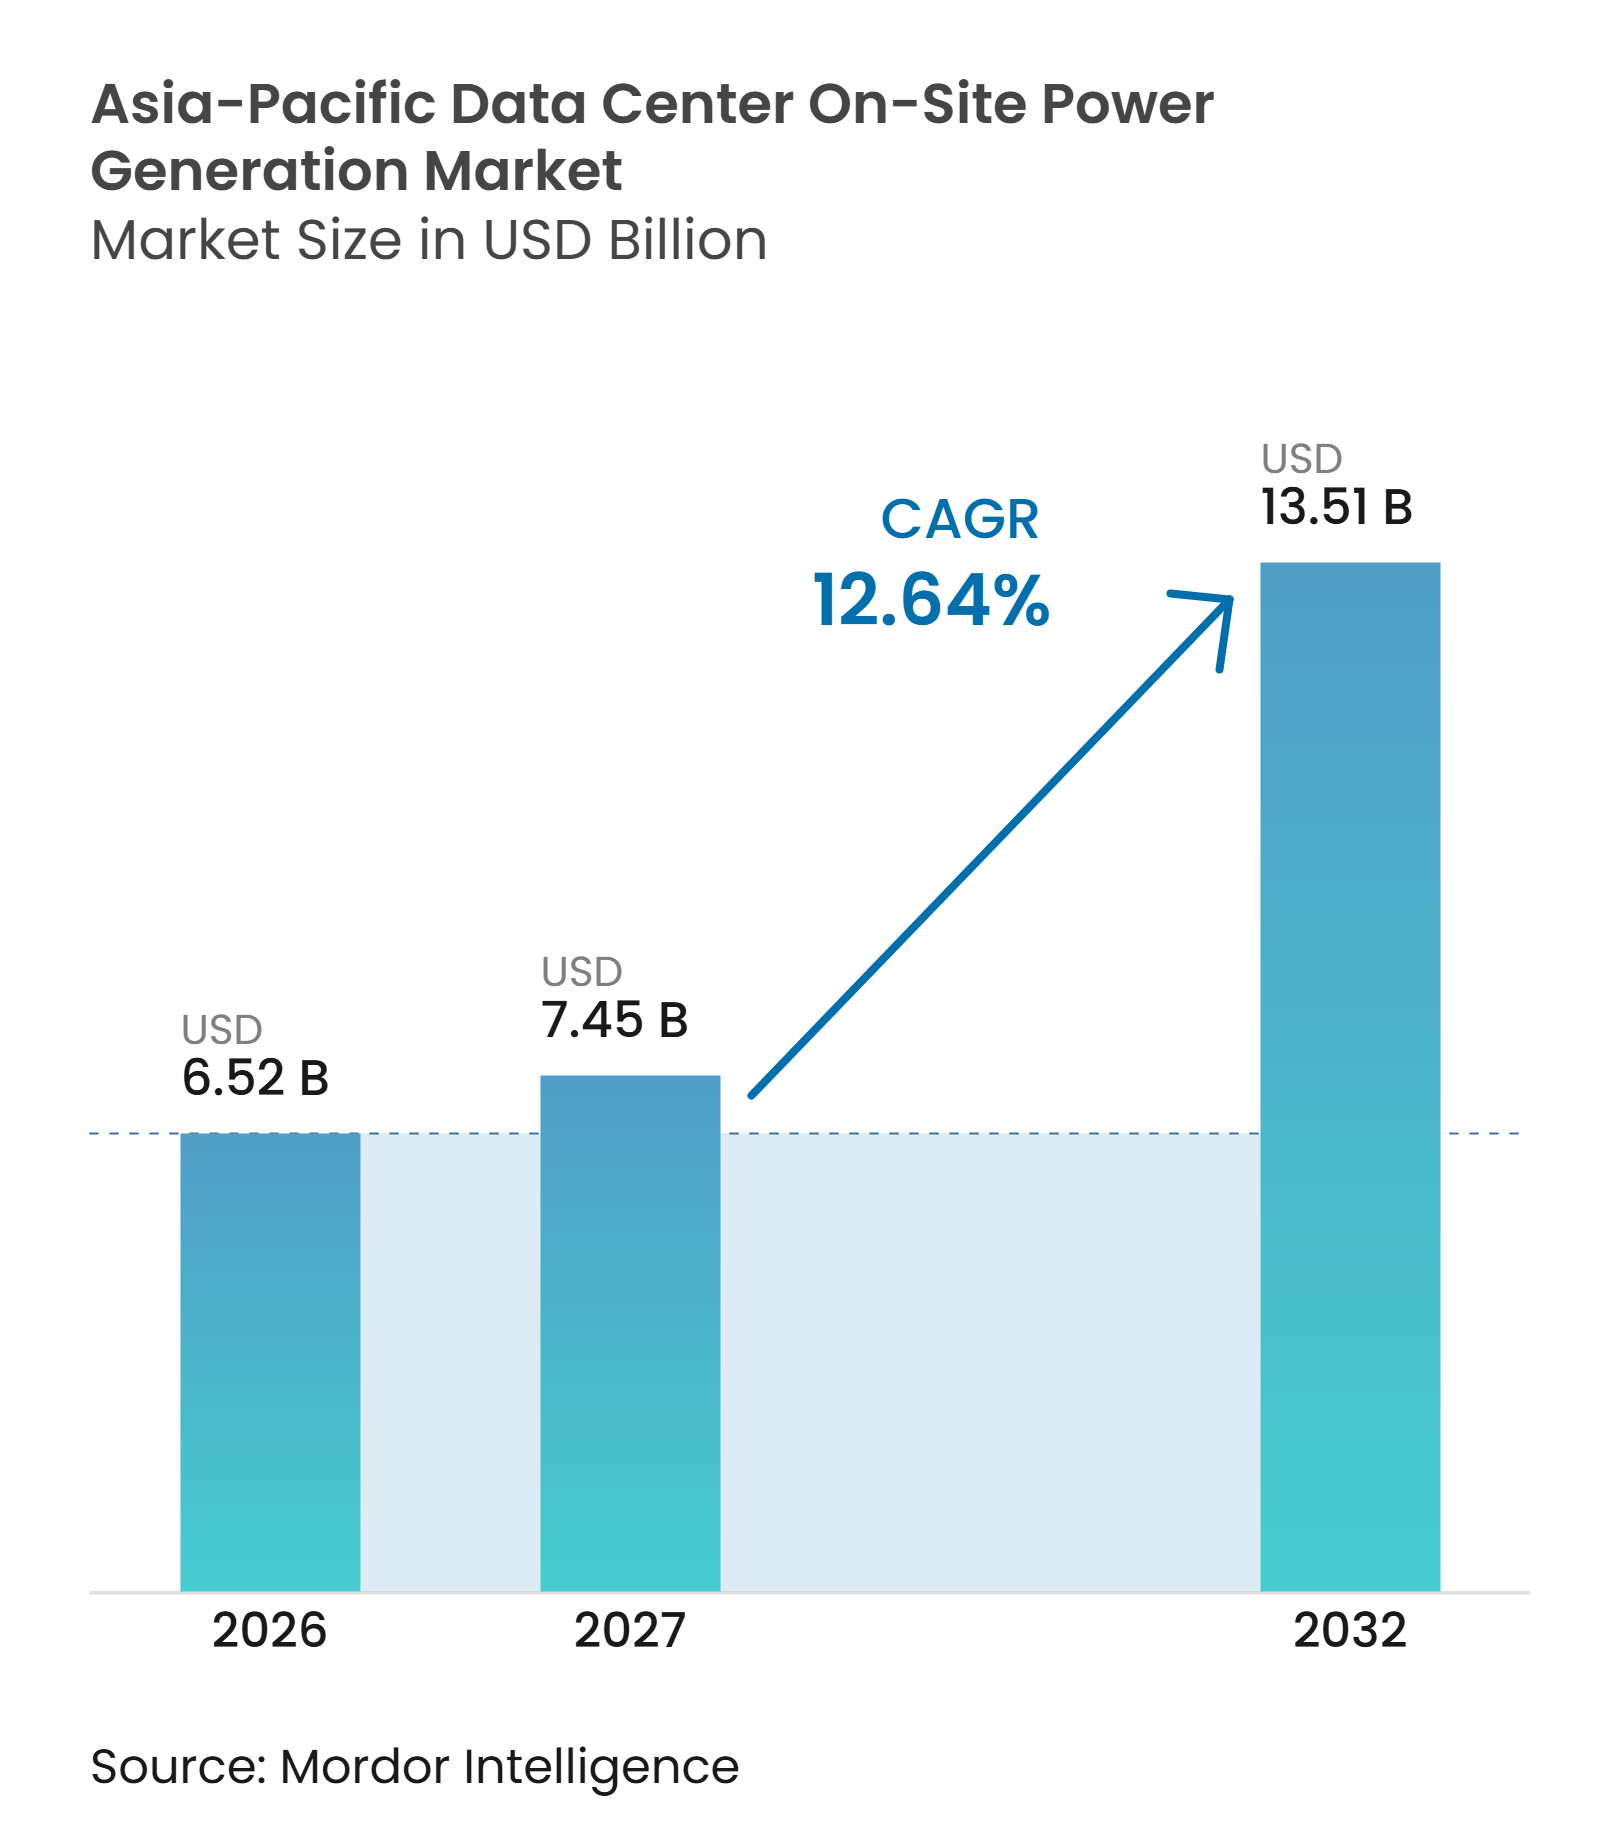
O tamanho do mercado de geração de energia no local em data centers da Ásia-Pacífico foi avaliado em 6,52 bilhões de USD em 2026 e estima-se que se expanda de 7,45 bilhões de USD em 2027 para atingir 13,51 bilhões de USD até 2032, a um CAGR de 12,64% durante o período de previsão 2027-2032. O volume, medido como capacidade instalada, deve aumentar de 19,72 milhões de MW em 2026 para 21,93 milhões de MW em 2027 e 38,14 milhões de MW até 2032, a um CAGR de 11,71%. Espera-se que o valor avance mais rapidamente do que a capacidade instalada, à medida que grandes campi especificam células de combustível, turbinas a gás e motores a gás de alta potência. Esse padrão também reflete o maior uso de sistemas de energia contínua e primária em vez de equipamentos exclusivamente de reserva. As cargas de trabalho de IA, os prazos mais longos de conexão à rede e a qualidade irregular de energia estão tornando a geração de energia no local em data centers da Ásia-Pacífico uma decisão central de infraestrutura. Os fornecedores de equipamentos estão respondendo com sistemas modulares, combustíveis de menor teor de carbono e soluções que podem ser implantadas antes que uma conexão permanente à rede esteja disponível.
Principais Conclusões do Relatório
- Por tecnologia de geração, os conjuntos de geradores a diesel detinham 34,82% da participação do mercado de geração de energia no local em data centers da Ásia-Pacífico em 2026, enquanto as células de combustível devem se expandir a um CAGR de 13,84% até 2032.
- Por capacidade de geração instalada, o segmento de 5-20 MW representou 33,21% da receita em 2026, enquanto o segmento acima de 20 MW deve se expandir a um CAGR de 13,43% até 2032.
- Por tipo de combustível, o diesel detinha 63,94% da receita em 2026 no mercado de geração de energia no local em data centers da Ásia-Pacífico, enquanto o hidrogênio e as misturas de hidrogênio devem se expandir a um CAGR de 13,66% até 2032.
- Por aplicação, a energia de backup de emergência representou 68,09% da participação do mercado de geração de energia no local em data centers da Ásia-Pacífico em 2026, enquanto a energia contínua deve se expandir a um CAGR de 13,28% até 2032.
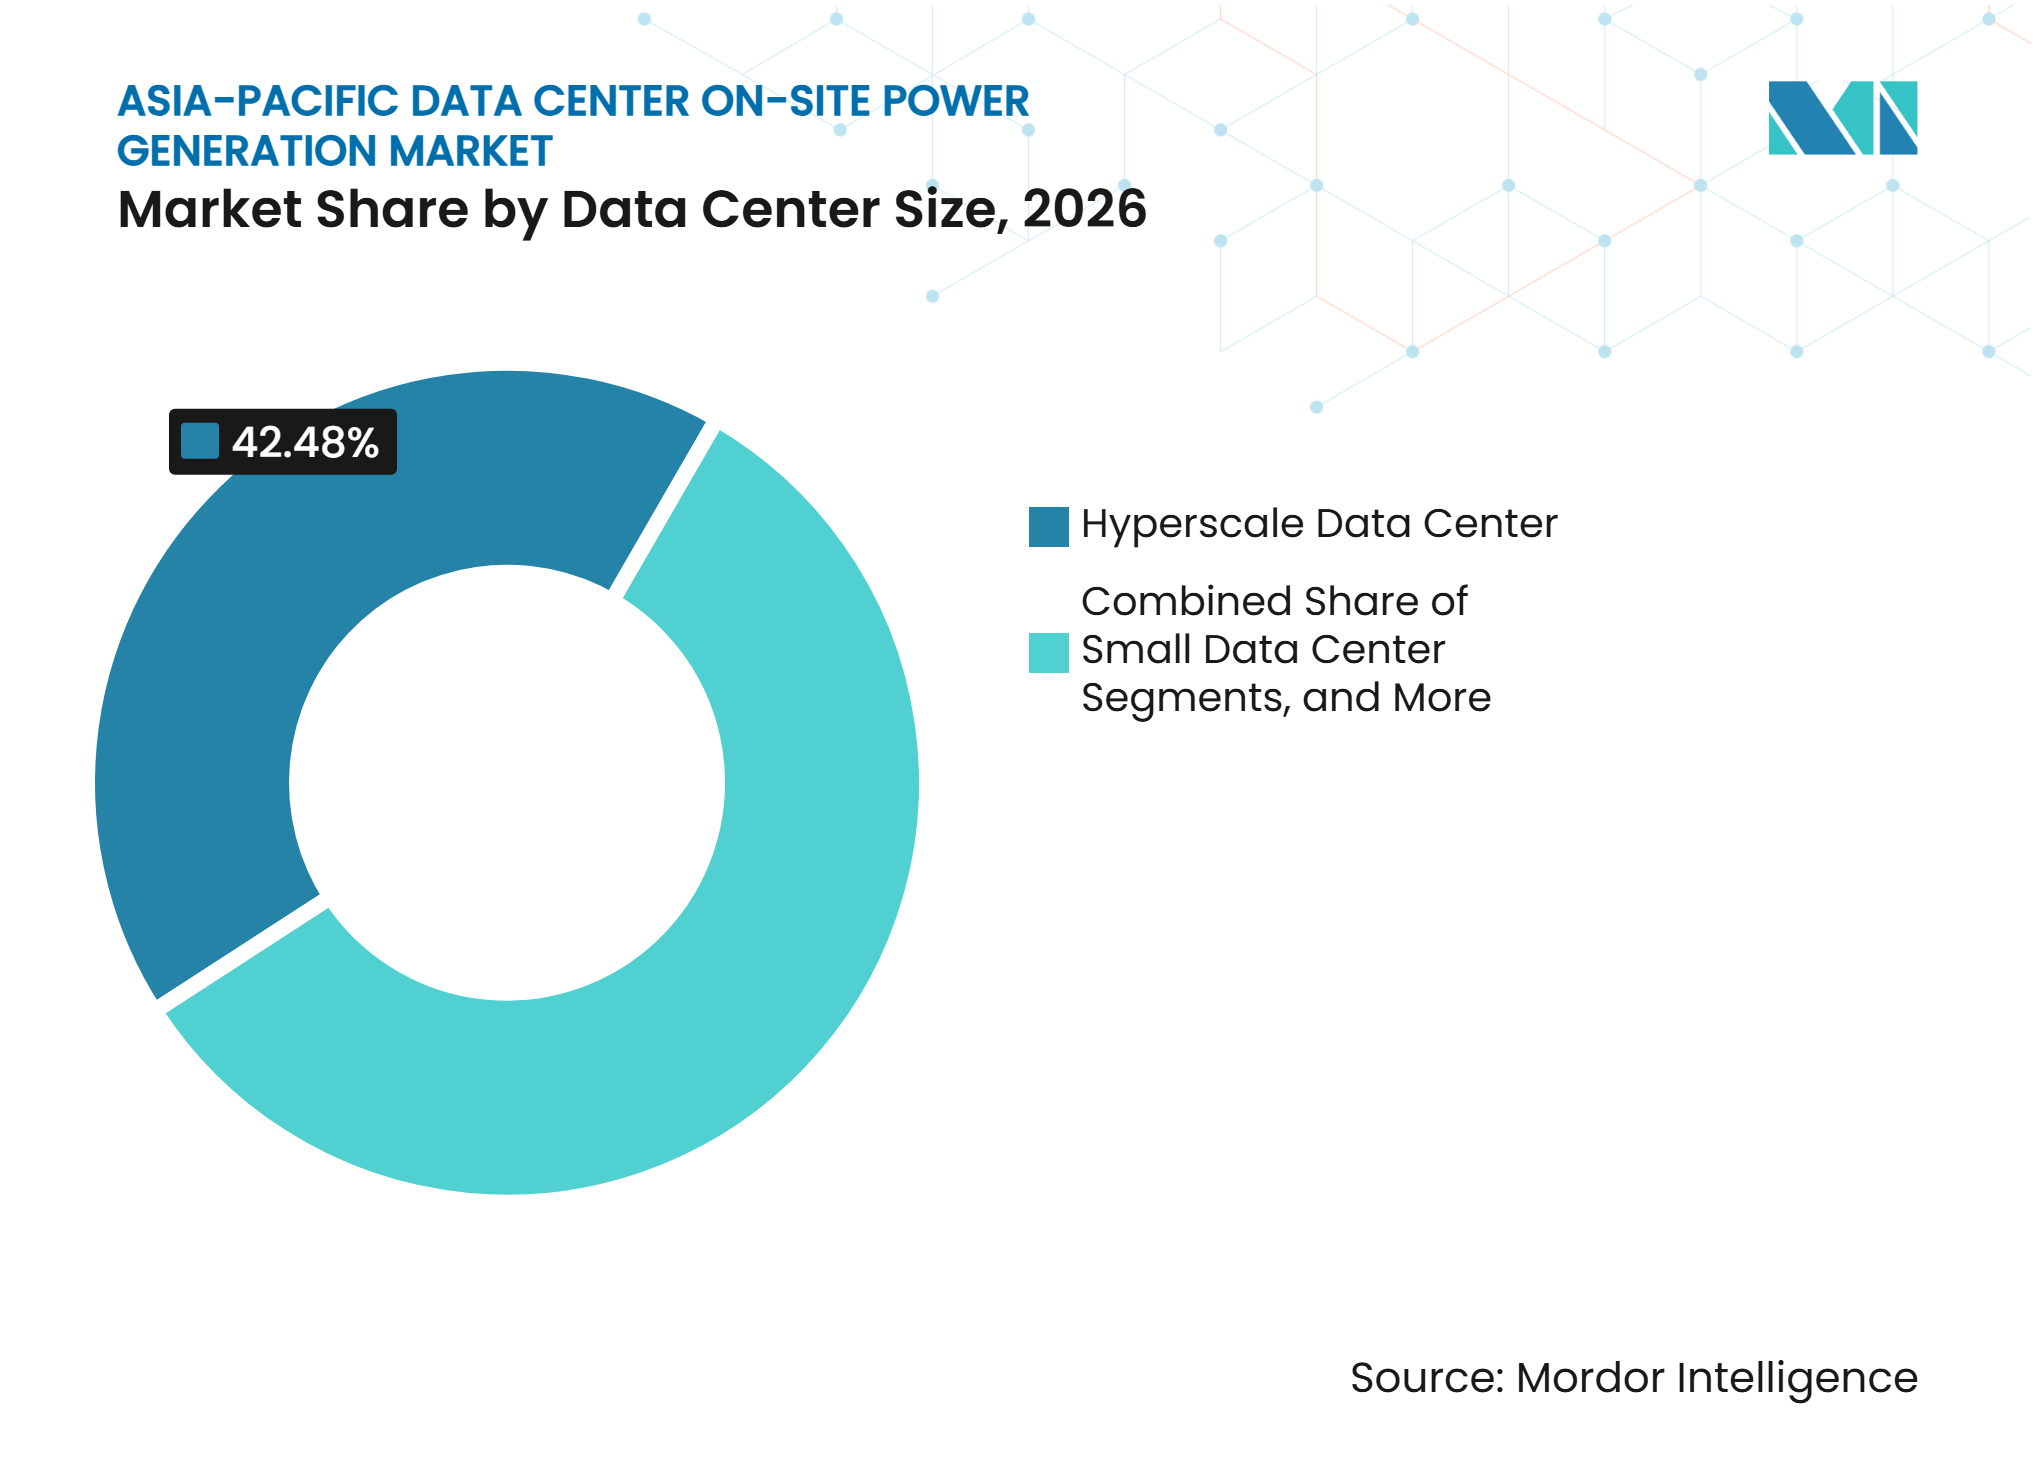
- Por tamanho de data center, as instalações de hiperescala detinham 42,48% da receita em 2026 e devem se expandir a um CAGR de 13,34% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 44,63% da receita em 2026 e devem se expandir a um CAGR de 13,18% até 2032.
- Por geografia, a China detinha 35,89% da receita em 2026, enquanto a Índia deve se expandir a um CAGR de 12,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Densidade de Potência em IA e Computação de Alto Desempenho | +3.5% | Global, concentrado na China, Japão, Singapura e Índia | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade de Hiperescala e Colocation | +2.8% | Em toda a Ásia-Pacífico, acelerando na Malásia, Indonésia, Coreia do Sul e Austrália | Curto prazo (≤ 2 anos) |
| Filas de Interconexão à Rede e Lacunas de Confiabilidade da Rede Local | +2.2% | China, Índia e mercados centrais do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Implantação de Data Centers de Borda Habilitados por 5G | +1.5% | China, Japão, Coreia do Sul, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Demanda por Geração Primária e de Backup de Menor Teor de Carbono | +1.0% | Singapura, Austrália, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Implantação Mais Rápida por Meio de Data Centers Modulares e Pré-fabricados | +0.8% | Sudeste Asiático, Índia e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Densidade de Potência em IA e Computação de Alto Desempenho
As cargas de trabalho de IA estão transformando a geração no local de um ativo de reserva em uma parte necessária do planejamento de energia. Clusters de GPU que consomem 500 kW-2.000 kW por rack podem criar variações de carga que desafiam o fornecimento das concessionárias. O Centro de Pesquisa de Energia da Ásia-Pacífico projeta que a demanda de eletricidade dos data centers regionais aumentará 140% entre 2025 e 2035.[1] A Agência Internacional de Energia projeta que o consumo global de eletricidade em data centers se aproximará de 945 TWh até 2030, com a IA como uma importante fonte de demanda adicional.[2] A certificação Tier e os requisitos da TIA-942 estabelecem limites de redundância que se expandem com a densidade de potência das instalações. O mercado de geração de energia no local em data centers da Ásia-Pacífico, portanto, se beneficia de uma demanda vinculada ao design das instalações e à continuidade operacional, em vez de metas voluntárias de sustentabilidade.
Expansão de Capacidade de Hiperescala e Colocation
Novos projetos de hiperescala e colocation precisam de energia confiável antes, durante e após a obtenção de uma conexão com a concessionária. Campi maiores também precisam adequar os sistemas de energia a diferentes perfis de carga de inquilinos e cronogramas de comissionamento. Isso favorece conjuntos de geradores modulares e matrizes de células de combustível em contêineres que podem ser adicionados em incrementos definidos. A Bridge Data Centers introduziu seu módulo pré-fabricado PowerCore 5.0 em 2026 para reduzir o tempo de entrega e apoiar a implantação em fases do campus.[3] O mercado de geração de energia no local em data centers da Ásia-Pacífico pode se beneficiar onde os desenvolvedores selecionam equipamentos que evitam a espera por uma grande usina de energia única. Fornecedores com logística comprovada, cobertura de serviços e capacidades de comissionamento rápido provavelmente estarão melhor posicionados para esses projetos.
Filas de Interconexão à Rede e Lacunas de Confiabilidade da Rede Local
As filas de rede estão direcionando os sistemas no local para aplicações de energia contínua e primária em vários locais da Ásia-Pacífico. Os desenvolvedores podem precisar de baterias, sistemas de corte de carga ou geração alternativa para proteger o cronograma de um projeto e gerenciar a qualidade do fornecimento local. As perdas de transmissão e distribuição da Índia foram relatadas em 16,64% em um estudo de política de 2025, o que aponta para a importância do planejamento da qualidade de energia fora dos centros estabelecidos. O GRID-INDIA também identificou as implicações para a estabilidade do sistema de instalações que transferem rapidamente a carga para a energia de backup durante uma falha. O mercado de geração de energia no local em data centers da Ásia-Pacífico ganha relevância em cidades de segundo nível, onde as cargas de trabalho críticas estão crescendo antes das atualizações da rede. As recomendações de política da APEC para 2026-2030 exigem sistemas de backup resilientes no planejamento de instalações de computação de IA.
Implantação de Data Centers de Borda Habilitados por 5G
A implantação do 5G está criando demanda por instalações menores e distribuídas que precisam de uma configuração de energia diferente de um campus de hiperescala. Esses sites de borda geralmente requerem 500 kW-5 MW de capacidade no local e frequentemente têm espaço urbano limitado. Unidades de diesel em contêineres e pequenos motores a gás atendem a esse requisito porque podem ser transportados e comissionados em locais com restrições. A GSMA espera que as conexões 5G na Ásia-Pacífico aumentem de 27% do total de conexões em 2025 para 50% até 2030. Os sites de borda ainda requerem alta disponibilidade, mesmo onde as conexões com a concessionária são menos robustas do que as que atendem às instalações centrais. Isso expande o mercado de geração de energia no local em data centers da Ásia-Pacífico além dos grandes campi e sustenta a demanda por plataformas compactas e modulares.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Licenciamento, Emissões e Ruído em Geradores a Combustível Fóssil | -1.8% | Singapura, Região da Capital Nacional da Índia, Seul na Coreia do Sul e centros urbanos do Japão | Curto prazo (≤ 2 anos) |
| Alto Custo de Entrega de Infraestrutura de Gás Natural e Hidrogênio | -1.2% | Ásia-Pacífico, mais agudo fora das redes de gasodutos de GNL existentes | Médio prazo (2-4 anos) |
| Armazenamento de Energia em Baterias Substituindo o Tempo de Funcionamento de Geradores de Curta Duração | -0.7% | Singapura, Austrália e Japão | Médio prazo (2-4 anos) |
| Restrições de Terreno, Água e Logística de Combustível em Campi Urbanos Densos | -0.5% | Singapura, Tóquio, Osaka e Seul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Licenciamento, Emissões e Ruído em Geradores a Combustível Fóssil
As restrições à operação de diesel estão se tornando mais importantes nos mercados densos da Ásia-Pacífico. Essas regras podem limitar o uso de geradores durante episódios de qualidade do ar, incluindo períodos em que uma instalação pode precisar mais de capacidade de backup. O Roteiro de Data Centers Verdes de Singapura coloca a infraestrutura de menor teor de carbono no centro de sua política de data centers de longo prazo. O óleo vegetal hidrotratado oferece uma opção de curto prazo para ativos de diesel compatíveis. A Rolls-Royce Power Systems afirma que esse combustível pode reduzir as emissões de CO₂ em até 90% em relação ao diesel convencional sem modificação de hardware. O mercado de geração de energia no local em data centers da Ásia-Pacífico deve, portanto, acomodar limites de emissões, ruído e testes de funcionamento dentro de sua seleção de tecnologia.
Alto Custo de Entrega de Infraestrutura de Gás Natural e Hidrogênio
O gás natural e o hidrogênio podem reduzir as emissões da geração contínua e de backup, mas a disponibilidade permanece irregular. O Japão, a Coreia do Sul e a Austrália têm bases de gás e hidrogênio mais sólidas do que vários mercados do Sudeste Asiático. Na Indonésia, nas Filipinas e no Vietnã, muitos sites de data centers não têm conexão direta de gás e podem precisar de GNL entregue e equipamentos de regaseificação. A Wärtsilä e a Tokyo Gas Engineering Solutions assinaram um memorando em 2026 para avaliar soluções de gás e bicombustível para data centers japoneses, mostrando que a viabilidade em nível de projeto permanece importante mesmo em um mercado de gás estabelecido. A adoção incompleta dos padrões de células de combustível IEC 62282 e dos padrões de qualidade de combustível de hidrogênio ISO 14687 pode atrasar ainda mais as implantações no Sudeste Asiático. O mercado de geração de energia no local em data centers da Ásia-Pacífico, portanto, provavelmente manterá sistemas de diesel e gás ao lado de soluções de hidrogênio durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração:
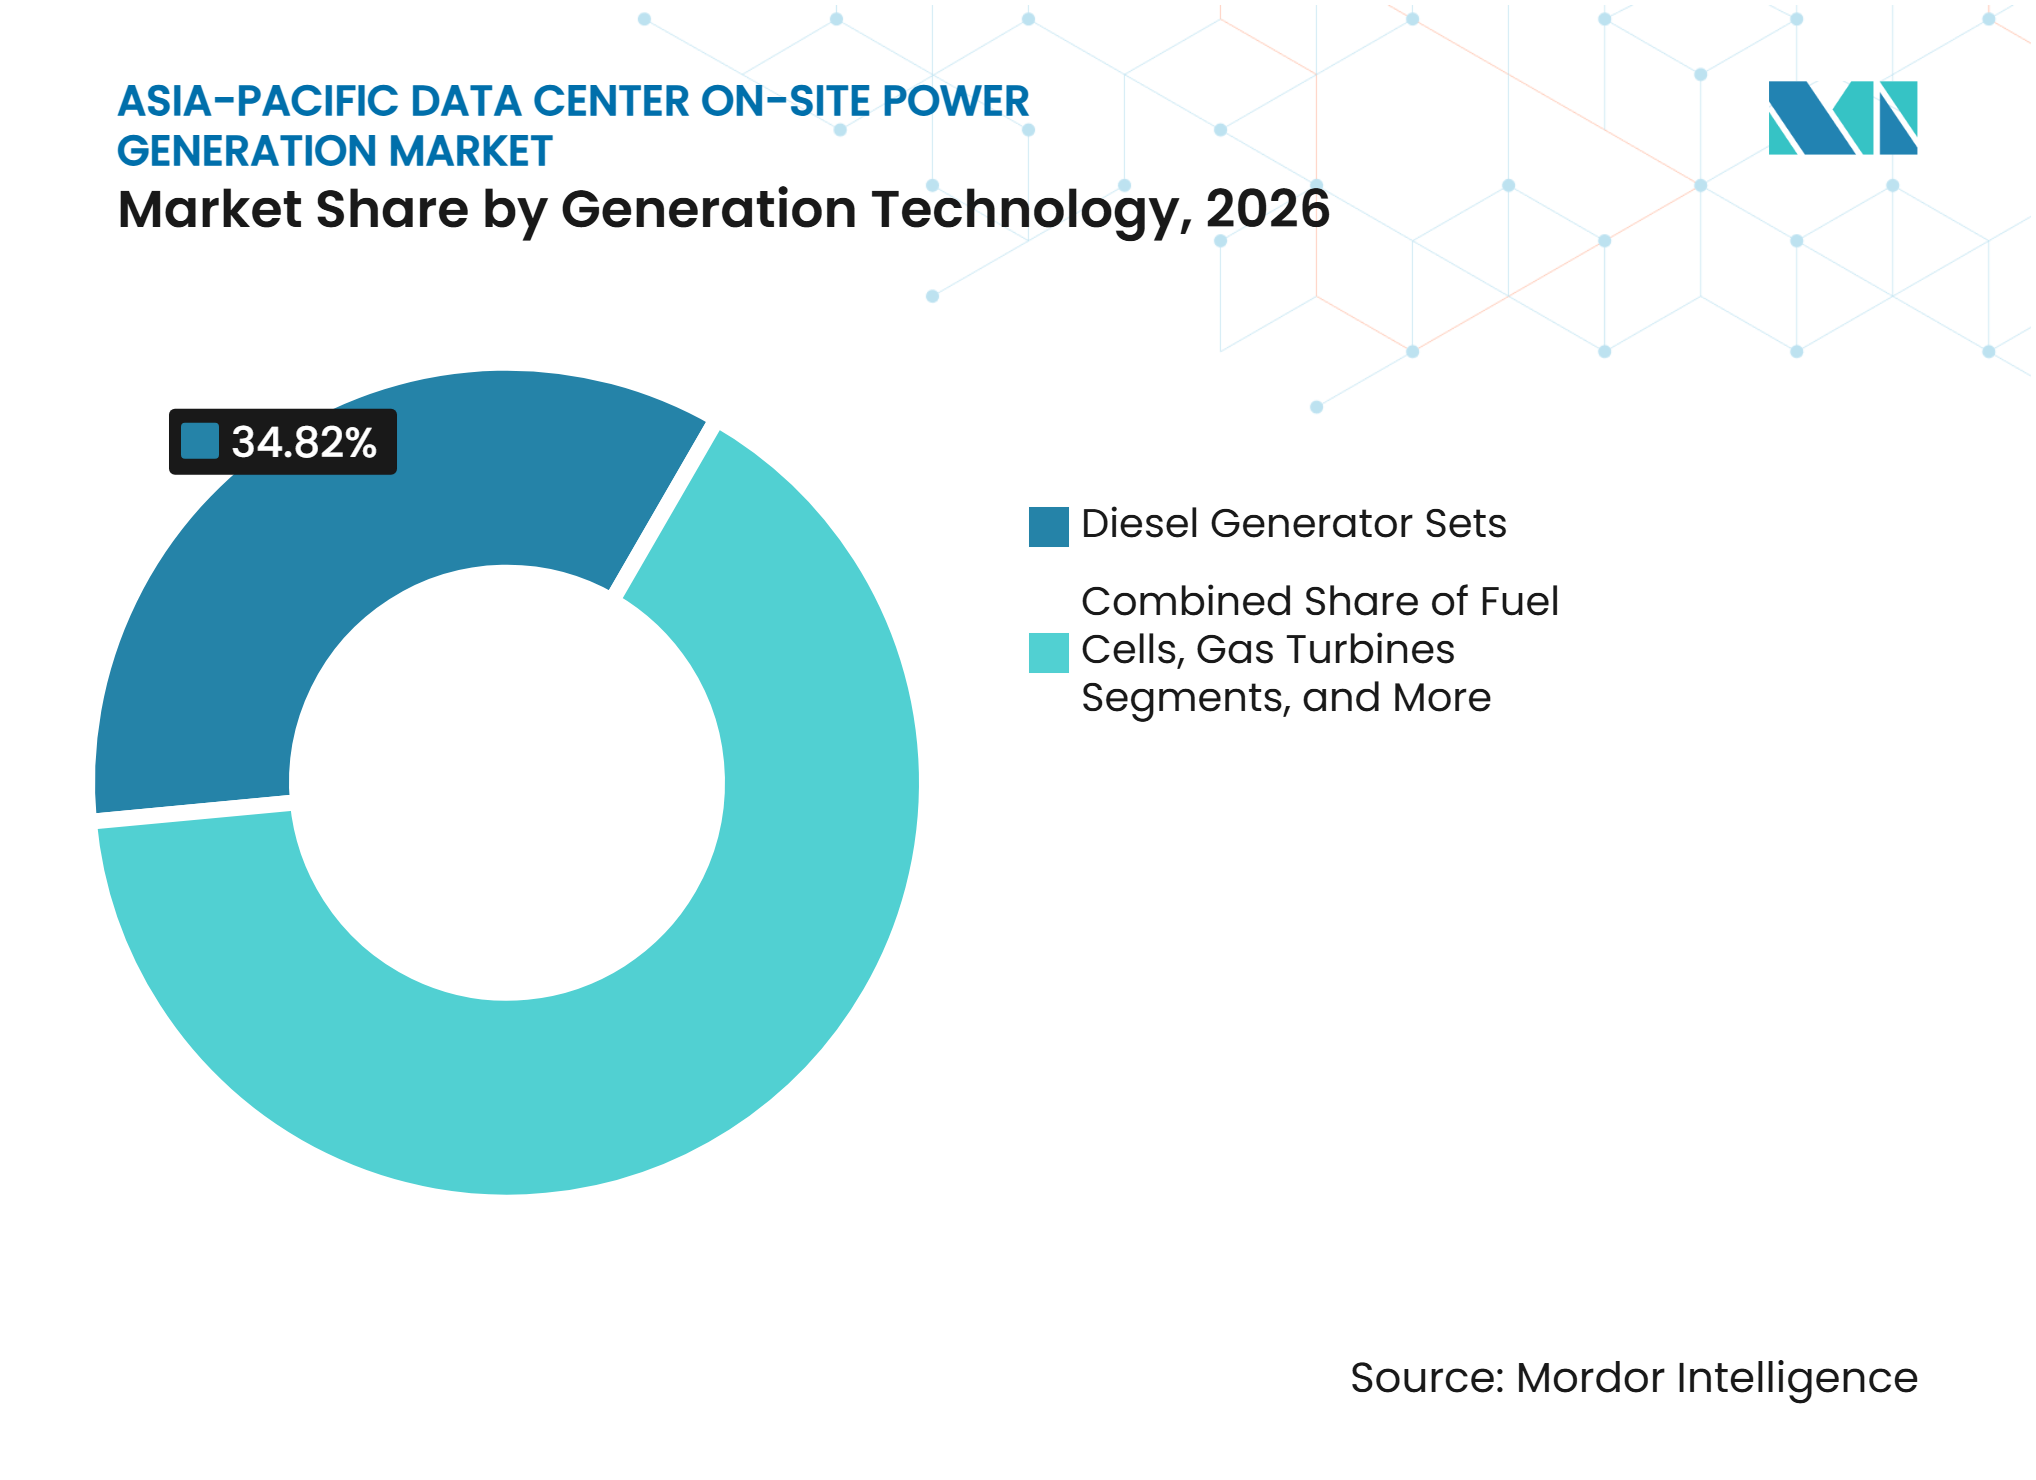
O Diesel Permanece Estabelecido enquanto as Células de Combustível Ganham TerrenoOs conjuntos de geradores a diesel detinham 34,82% do tamanho do mercado de geração de energia no local em data centers da Ásia-Pacífico em 2026. Sua posição reflete registros de confiabilidade estabelecidos, logística de combustível e a capacidade de operar em climas regionais variados. Os sistemas a diesel também podem ser instalados rapidamente quando um projeto não pode esperar por uma conexão à rede. A China Yuchai International relatou que seus conjuntos de geradores de alta potência forneceram 200 MW para um projeto de data center no Sudeste Asiático em abril de 2026. O pedido demonstrou que os equipamentos a diesel permanecem relevantes em escala de hiperescala, bem como em instalações menores. Os conjuntos de geradores a gás natural e os motores alternativos estão ganhando consideração para grandes campi japoneses, sul-coreanos e australianos. A Siemens Energy e a Eaton anunciaram uma parceria em 2025 para sistemas de energia no local padronizados com base em uma configuração SGT-800 de 500 MW com capacidade opcional de hidrogênio.
As células de combustível devem se expandir a um CAGR de 13,84% até 2032. Elas oferecem um caminho para a geração firme onde os desenvolvedores precisam de implantação rápida e menores emissões locais. A DayOne obteve um empréstimo verde de 530 milhões de SGD (398 milhões de USD) em 2026 para sua instalação em Singapura, que deve usar geração de células de combustível de óxido sólido no local. A FuelCell Energy também assinou um acordo em 2026 para até 380 MW de energia de carga base de células de combustível no local para data centers. As células de combustível podem reduzir a vantagem detida pelos fabricantes de geradores tradicionais em locais onde a conformidade com emissões é decisiva. As microturbinas e os híbridos solar-diesel permanecem nichos menores, principalmente apoiando requisitos de borda e fora da rede. O setor de geração de energia no local em data centers da Ásia-Pacífico está, consequentemente, usando mais de um caminho tecnológico em vez de substituir o diesel por uma única transição.



Por Capacidade de Geração Instalada:
A Faixa de 5-20 MW Detém a Maior Posição enquanto Plantas Maiores AceleramA categoria de 5-20 MW representou 33,21% da receita em 2026. Essa faixa se alinha com muitas instalações regionais de colocation e empresariais. Os operadores podem instalar esses sistemas sem as extensas obras civis e aprovações que podem acompanhar uma grande usina de energia. A faixa também suporta adições em fases à medida que a demanda dos inquilinos se torna mais clara. Isso a torna útil para desenvolvedores que precisam de flexibilidade em meio a requisitos de energia em mudança. O mercado de geração de energia no local em data centers da Ásia-Pacífico é sustentado por esse segmento intermediário porque aborda uma ampla parcela da base instalada. Ele também cria demanda recorrente por pacotes de geradores padronizados e suporte de serviços.
O segmento acima de 20 MW deve se expandir a um CAGR de 13,43% até 2032. Os campi de hiperescala podem exceder 100 MW de carga de TI e precisam de sistemas de energia que correspondam à escala da instalação durante a primeira fase de construção. Isso desloca as aquisições para turbinas a gás, grandes motores e sistemas de células de combustível de múltiplos blocos. Sistemas menores de 1-5 MW permanecem importantes para instalações de colocation que adicionam capacidade em estágios discretos. Instalações abaixo de 1 MW atendem a nós de borda 5G e instalações empresariais menores na Índia e na Indonésia. Os requisitos do Uptime Institute continuam a apoiar a redundância mínima em todos os níveis de capacidade. O setor de geração de energia no local em data centers da Ásia-Pacífico, portanto, precisa de fornecedores que possam atender tanto a grandes projetos quanto a instalações menores distribuídas.
Por Tipo de Combustível:
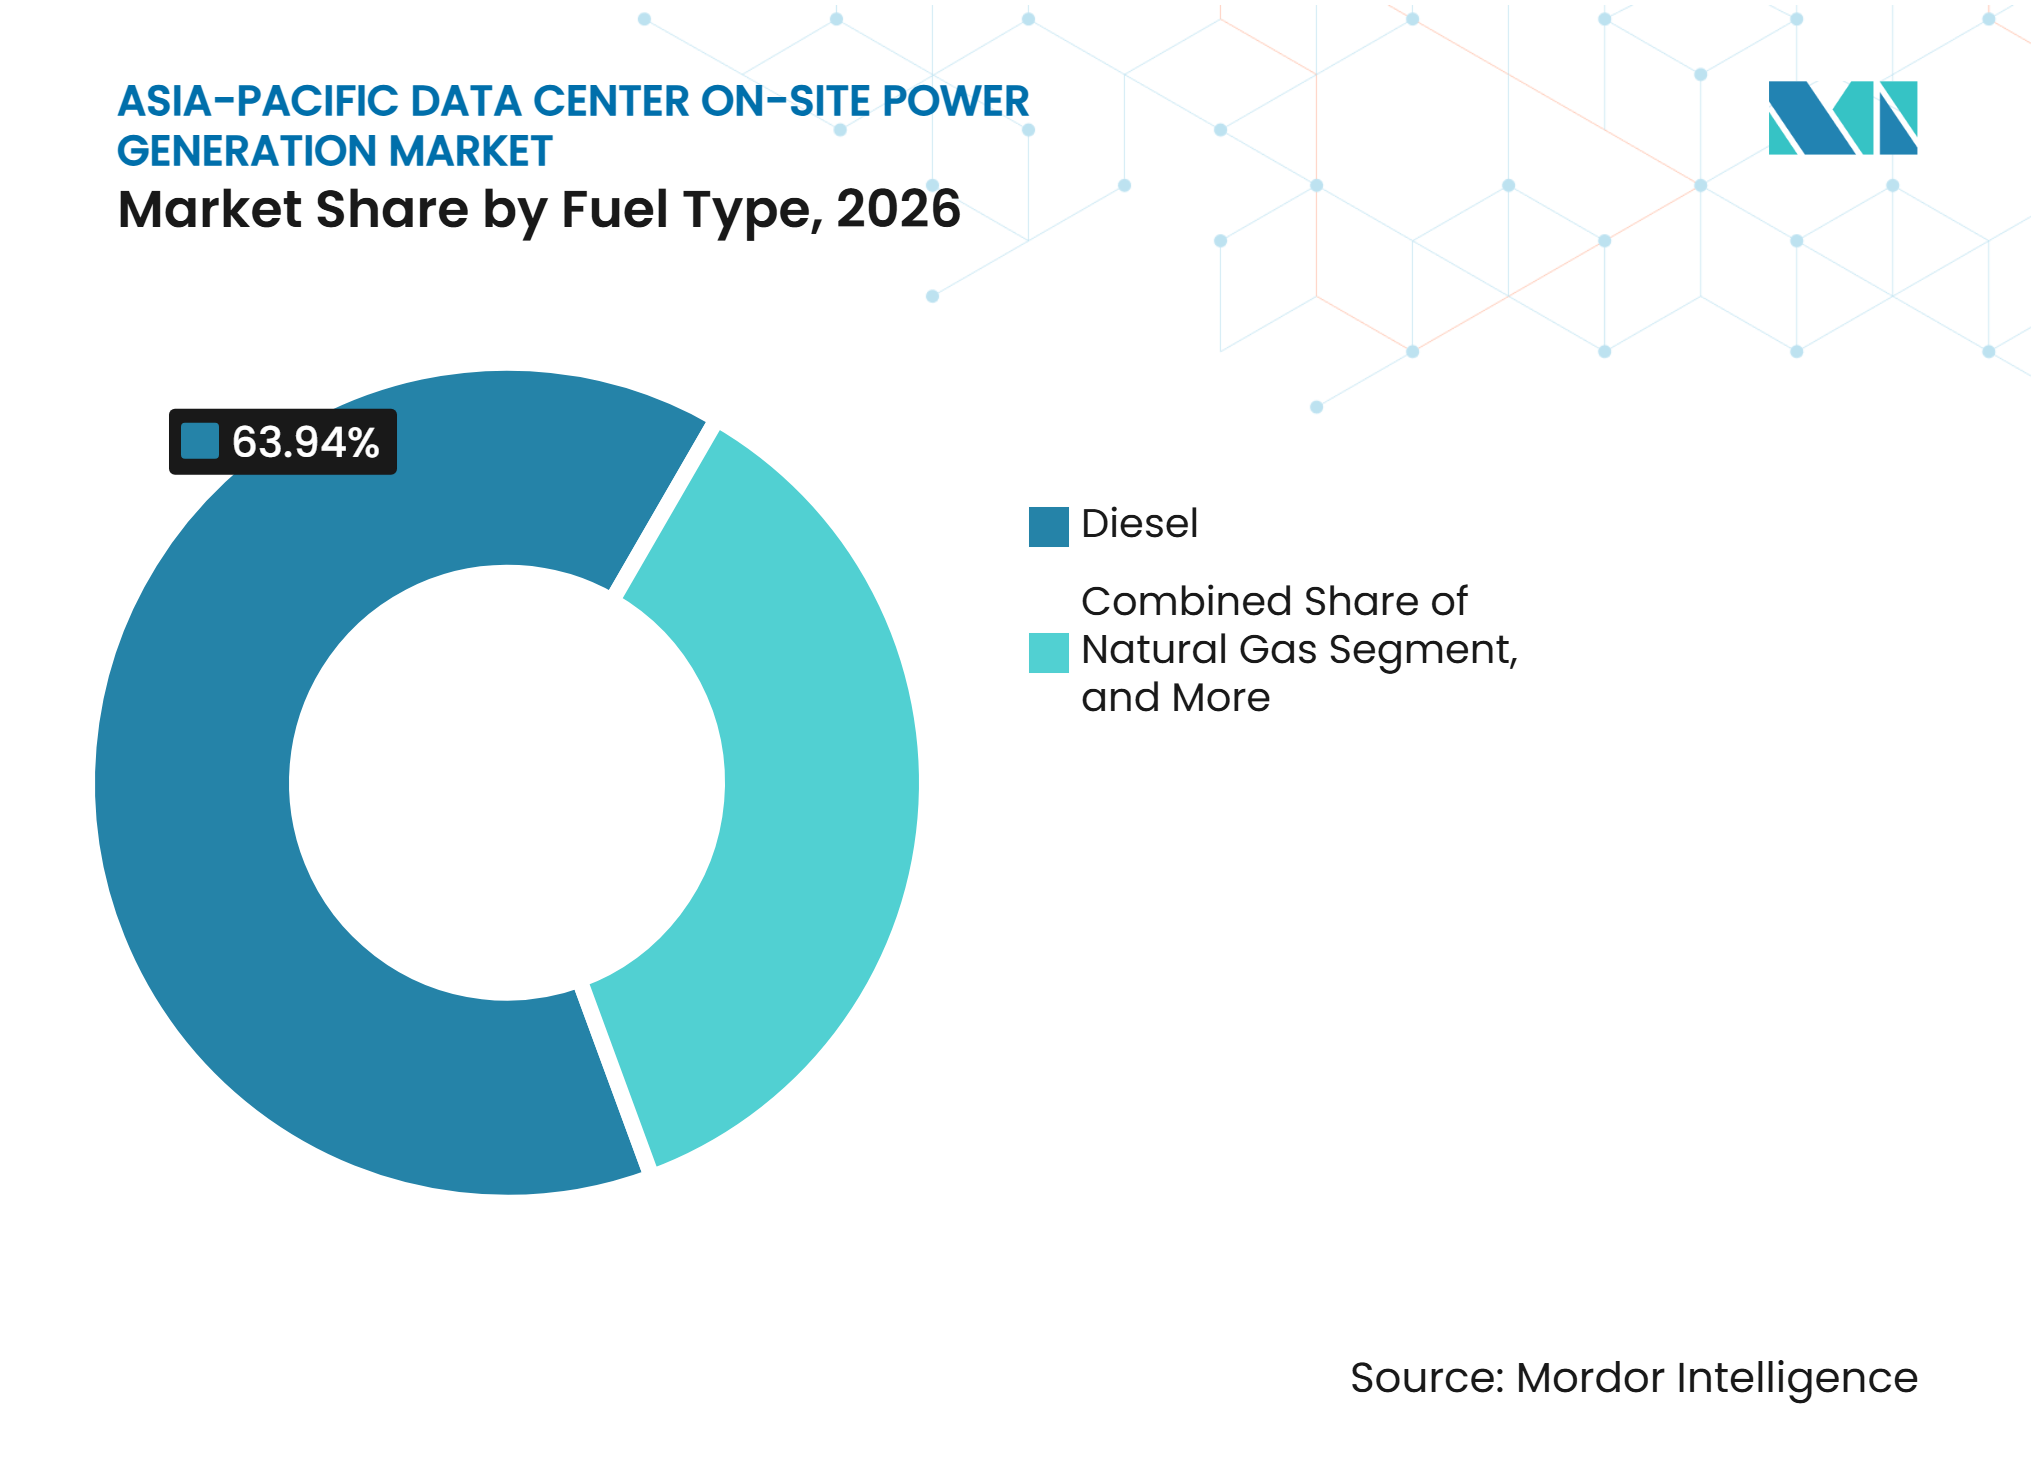
O Diesel Detém a Maior Participação enquanto as Misturas de Hidrogênio Registram Expansão Mais RápidaO diesel detinha 63,94% da receita em 2026, a maior participação de receita por tipo de combustível. Sua base instalada é sustentada por redes de entrega estabelecidas e menor custo inicial de equipamentos do que as alternativas a gás ou células de combustível. O diesel também permanece o ponto de referência padrão para capacidade de backup e conformidade com Tier. A Bridge Data Centers concluiu um piloto em 2026 com a Ecoceres usando óleo vegetal hidrotratado derivado de resíduos como combustível de backup. O projeto indicou que os operadores podem reduzir as emissões sem substituir imediatamente os equipamentos de gerador existentes. O diesel renovável e o biometano podem fornecer opções de transição onde o hidrogênio ainda não é prático. Essas opções preservam a familiaridade operacional dos sistemas a diesel enquanto respondem às expectativas dos clientes e regulatórias.
O hidrogênio e as misturas de hidrogênio devem se expandir a um CAGR de 13,66% até 2032. O Japão, a Coreia do Sul e Singapura têm políticas que apoiam o desenvolvimento do hidrogênio para infraestrutura crítica. Um piloto da Honda e da Mitsubishi no Japão usou hidrogênio subproduto da planta de eletrólise da Tokuyama Corporation até março de 2026. A adoção de padrões permanece um fator limitante em vários países do Sudeste Asiático. Os operadores também precisam de garantias sobre disponibilidade de combustível, pureza, armazenamento e segurança do local antes de selecionar sistemas de hidrogênio. O gás natural mantém um papel importante em mercados onde os gasodutos podem suportar energia primária atrás do medidor. O mercado de geração de energia no local em data centers da Ásia-Pacífico, portanto, manterá uma base de combustível mista enquanto a infraestrutura para o hidrogênio se desenvolve.

Por Aplicação:
A Energia de Backup de Emergência Lidera a Receita enquanto a Energia Contínua Ganha RelevânciaA energia de backup de emergência representou 68,09% da receita em 2026. O segmento reflete o design convencional em que os geradores cobrem eventos de interrupção e não são otimizados para operação prolongada. Sua grande posição é reforçada pelos requisitos dos data centers para capacidade redundante. Os sistemas a diesel são bem adequados para essa função porque podem ser iniciados rapidamente e dependem de arranjos estabelecidos de armazenamento de combustível. Essa aplicação sustenta a demanda de substituição à medida que as unidades instaladas envelhecem ou as instalações aumentam a redundância. Ela também sustenta a receita de serviços por meio de contratos de teste, manutenção e gestão de combustível. O mercado de geração de energia no local em data centers da Ásia-Pacífico continua a depender da capacidade de backup mesmo à medida que outras aplicações se expandem.
A energia contínua deve se expandir a um CAGR de 13,28% até 2032. Ela se torna mais atraente quando as conexões à rede demoram mais de 24 meses ou quando a continuidade da carga de trabalho deixa pouca tolerância para interrupções no fornecimento. Motores a gás, células de combustível e configurações de turbinas selecionadas podem operar por períodos mais longos do que equipamentos exclusivamente de backup. A energia primária também está ganhando interesse na Índia, na Indonésia e nas Filipinas, onde as condições da rede local podem ficar aquém das expectativas do Tier III. Os geradores em uso contínuo podem acumular horas de operação 5-10 vezes mais rápido do que os sistemas exclusivamente de backup. Isso encurta os intervalos de manutenção e pode aumentar a receita de serviços de pós-venda por MW instalado. Os fornecedores de equipamentos estão adaptando sua oferta comercial para levar em conta esse requisito de ciclo de vida.
Por Tamanho de Data Center:
As Instalações de Hiperescala Lideram Tanto a Receita quanto a Expansão PrevistaOs data centers de hiperescala detinham 42,48% da receita em 2026. Eles são a maior categoria de tamanho porque o investimento em IA está concentrado em grandes instalações com requisitos de energia exigentes. Esses campi frequentemente requerem uma planta no local dedicada ou vários blocos de energia coordenados. A escala do projeto sustenta a demanda por motores de alta potência, turbinas, células de combustível, painéis de distribuição e controles. Grandes instalações com 10-50 MW de carga de TI permanecem importantes para provedores de colocation que buscam economias de escala. Seu crescimento também sustenta a necessidade de sistemas flexíveis que possam ser expandidos por fase. O mercado de geração de energia no local em data centers da Ásia-Pacífico se beneficia quando esses projetos incorporam sistemas de energia no planejamento inicial do local.
As instalações de hiperescala também devem se expandir a um CAGR de 13,34% até 2032. Isso as torna a única categoria de tamanho a deter tanto a maior participação quanto a maior taxa de previsão. As instalações médias atendem a provedores de nuvem domésticos e implantações empresariais, especialmente na China, Índia e Coreia do Sul. Instalações pequenas e de borda permanecem relevantes em cidades de segundo nível na Índia, Indonésia e Filipinas. O padrão Green Mark para Data Centers 2024 de Singapura está influenciando as escolhas de energia em vários tamanhos de instalações. Os fornecedores de equipamentos devem, portanto, oferecer soluções escaláveis que atendam tanto aos requisitos de capacidade quanto aos de menor teor de carbono. Essa variedade de tamanhos de instalações amplia a demanda endereçável para o mercado de geração de energia no local em data centers da Ásia-Pacífico.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Definem os Padrões de AquisiçãoOs provedores de serviços em nuvem detinham 44,63% da receita em 2026. Sua posição reflete seu papel como os maiores construtores de nova capacidade regional de data centers. Eles também são os primeiros a adotar grandes turbinas a gás, células de combustível e outras plataformas de energia no local de menor teor de carbono. Seus requisitos de aquisição influenciam as escolhas de design feitas por operadores de colocation e empresariais. A Baker Hughes relatou 1 bilhão de USD em pedidos relacionados a data centers em 2025 e esperava 3 bilhões de USD em pedidos ao longo de 2025-2027. Isso ilustra o tamanho da oportunidade de equipamentos vinculada a projetos de provedores de nuvem. O mercado de geração de energia no local em data centers da Ásia-Pacífico está intimamente ligado ao ritmo e às escolhas tecnológicas desses grandes compradores.
Os provedores de serviços em nuvem devem se expandir a um CAGR de 13,18% até 2032. Os provedores de colocation são o próximo grupo importante porque a resiliência de energia os ajuda a atrair inquilinos de nuvem. A Bridge Data Centers projetou sua plataforma PowerCore 5.0 para expansão frequente e pré-fabricada de campus. As instalações empresariais e de borda se expandem de forma mais moderada, mas sustentam a demanda de serviços financeiros, nuvem soberana e automação de manufatura. Seus casos de uso ajudam a sustentar o investimento privado fora do ciclo de hiperescala. As especificações dos provedores de nuvem podem acelerar a adoção de opções de energia contínua de menor teor de carbono em outros tipos de instalações. O setor de geração de energia no local em data centers da Ásia-Pacífico, portanto, precisa atender tanto a licitações de hiperescala altamente padronizadas quanto a requisitos variados de sites privados.
Análise Geográfica
A China detinha 35,89% da receita em 2026, conferindo-lhe a maior posição geográfica no mercado de geração de energia no local em data centers da Ásia-Pacífico. Sua escala é sustentada por uma grande base de hiperescala e colocation e pela fabricação doméstica de equipamentos de energia. A China Yuchai International entregou 200 MW de capacidade de gerador a diesel para um projeto de hiperescala no Sudeste Asiático em 2026. A entrega mostra que os fornecedores chineses também estão atendendo a projetos regionais. O Japão é um importante campo de testes para energia contínua com combustíveis alternativos. A Wärtsilä e a Tokyo Gas Engineering Solutions estão avaliando soluções de gás e bicombustível para data centers japoneses. Singapura e a Coreia do Sul influenciam as especificações de equipamentos por meio de condições de planejamento e sustentabilidade mais rigorosas.
A Índia deve se expandir a um CAGR de 12,98% até 2032, a taxa geográfica mais rápida no mercado de geração de energia no local em data centers da Ásia-Pacífico. O rápido desenvolvimento de hiperescala e as necessidades de confiabilidade da rede local sustentam a demanda por geradores. Um estudo de política de 2025 relatou que as perdas de transmissão e distribuição da Índia foram de 16,64%. Isso aumenta a importância do design de energia confiável no nível do local, particularmente fora dos principais centros. As restrições de qualidade do ar na Região da Capital Nacional podem limitar a operação de geradores a diesel durante períodos de poluição severa. Isso reforça o argumento de negócios para backup a gás e células de combustível onde a infraestrutura de combustível está disponível. A Índia, portanto, oferece uma grande oportunidade, mas requer designs de equipamentos que abordem tanto a confiabilidade quanto os requisitos locais de emissões.
A Austrália, a Coreia do Sul e o Sudeste Asiático oferecem oportunidades distintas para o mercado de geração de energia no local em data centers da Ásia-Pacífico. A estrutura de relatórios da Austrália e as prioridades de descarbonização corporativa sustentam o interesse em configurações compatíveis com gás natural e energias renováveis. A Coreia do Sul está desenvolvendo um ecossistema doméstico de hidrogênio para infraestrutura crítica. A Bloom Energy e a Câmara Americana de Comércio na Coreia assinaram um memorando em 2025 para examinar células de combustível no local para data centers de IA. A confiabilidade da rede varia no Vietnã, na Tailândia, nas Filipinas e na Indonésia, o que mantém o backup a diesel importante para instalações de alta disponibilidade. A proximidade com a fabricação chinesa pode apoiar prazos de entrega de equipamentos mais curtos nesses mercados. Esses locais também oferecem espaço para sistemas modulares que podem ser implantados antes que a capacidade da rede local seja expandida.
Cenário Competitivo
Concentração do Mercado
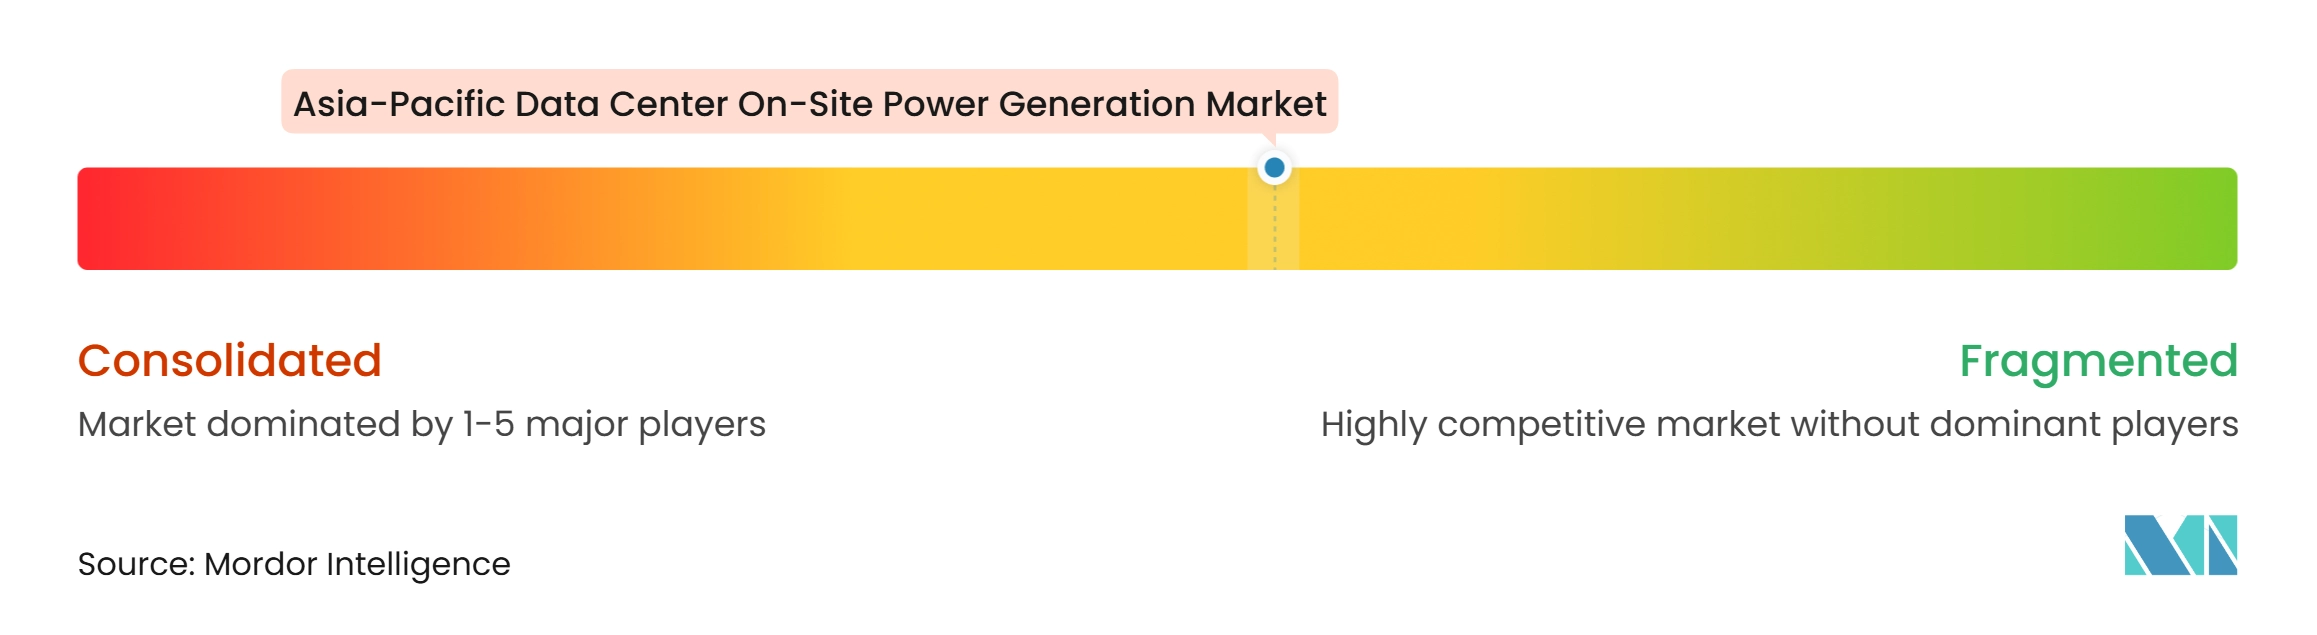
O mercado de geração de energia no local em data centers da Ásia-Pacífico é moderadamente fragmentado. Caterpillar, Cummins, Mitsubishi Heavy Industries e Wärtsilä formam o grupo estabelecido de geradores e motores a gás. Bloom Energy e FuelCell Energy representam um grupo crescente de células de combustível. A Mitsubishi Heavy Industries Engine System Asia lançou sua solução em contêiner MGS2500R em 2025. O sistema de 2.500 kVA foi projetado para aplicações de reserva Tier III e Tier IV em um contêiner de cubo alto de 40 pés. A Siemens Energy e a Eaton também anunciaram sua configuração padronizada no local de 500 MW em 2025. Essas ações mostram que os participantes estabelecidos estão se concentrando em implantação rápida, integração em grande escala e compatibilidade com combustíveis de menor teor de carbono.
Fornecedores chineses como Weichai Power e Yuchai International competem em velocidade de entrega e preço enquanto expandem sua presença regional. O fornecimento de 200 MW da Yuchai em 2026 para um projeto no Sudeste Asiático demonstrou sua capacidade de apoiar implantações de hiperescala. Os fornecedores de células de combustível estão atraindo atenção à medida que os operadores de data centers buscam energia firme de menor emissão. A Brookfield Asset Management comprometeu até 5 bilhões de USD com a Bloom Energy em 2025 para apoiar a implantação de células de combustível para data centers de IA. Os integradores modulares também estão mudando o campo competitivo. A Bridge Data Centers, a CHINT e a CIMC Digital Power introduziram sistemas pré-fabricados que combinam equipamentos elétricos, controles e entrega no local.
O memorando da Wärtsilä de 2026 com a Tokyo Gas Engineering Solutions reflete uma abordagem de codesenvolvimento para energia com combustíveis alternativos no Japão. A competição não se limita a itens de equipamentos individuais porque os clientes também avaliam acesso a combustível, tempo de comissionamento, controles, financiamento e manutenção de longo prazo. O mercado de geração de energia no local em data centers da Ásia-Pacífico tem uma abertura no segmento modular de 10-50 MW na Índia e no Sudeste Asiático. Os grandes fornecedores globais e os especialistas em células de combustível ainda não padronizaram completamente os modelos comerciais para sites com horizontes de investimento mais curtos. Os fornecedores que combinam equipamentos confiáveis com implantação em fases e capacidade de serviço local podem competir efetivamente. Nenhuma figura combinada de participação de mercado para as principais empresas está disponível nas evidências fornecidas.
Líderes do Setor de Geração de Energia no Local em Data Centers da Ásia-Pacífico
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Holdings plc
-
Rehlko
-
Generac Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Rehlko
- Generac Holdings Inc.
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO Group Holding GmbH
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- China Yuchai International Limited
- Weichai Power Co., Ltd.
- Kirloskar Oil Engines Limited
- HIMOINSA, S.L.
- Atlas Copco AB
- Aggreko plc
- Yanmar Holdings Co., Ltd.
- Doosan Corporation
- Mitsui E&S Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Panasonic Holdings Corporation
- Plug Power Inc.
- Baker Hughes Company
Desenvolvimentos industriais recentes em Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico
- Outubro de 2026: A CHINT apresentou seu Power Pod de fabricação em fábrica na Data Centre World Asia 2026 em Singapura, um sistema em contêiner cobrindo 500 kW-4.000 kW integrando painéis de distribuição, transformador e proteção de circuito em uma unidade pré-montada e testada em fábrica. O produto reduz o tempo de instalação no local em até 60% em comparação com sistemas construídos em campo, visando operadores de data centers de IA na Ásia-Pacífico que enfrentam escassez de equipamentos elétricos e prazos de entrega comprimidos.
- Outubro de 2026: A CIMC Digital Power apresentou soluções integradas de data centers modulares pré-fabricados em escala de campus na Data Centre World Asia 2026, cobrindo energia em escala de MW, módulos de geradores, armazenamento de energia em baterias e resfriamento modular sob uma única plataforma de entrega EPC para data centers de IA.
- Setembro de 2026: A Wärtsilä e a Tokyo Gas Engineering Solutions assinaram um Memorando de Entendimento para avaliar conjuntamente soluções de geração de energia baseadas em motores a gás e bicombustível para data centers em desenvolvimento pela TGES no Japão. O acordo aborda diretamente as restrições de conexão à rede e os longos prazos de aquisição de energia que estão acelerando o interesse dos operadores em soluções no local e fora da rede em toda a expansão de data centers de IA do Japão.
- Setembro de 2026: A subsidiária francesa da Weichai Power, Baudouin, apresentou soluções de energia para data centers de balcão único na Data Centre World Asia 2026 em Singapura, abrangendo energia de alta confiabilidade, sistemas integrados e energia de baixo teor de carbono como parte da iniciativa de expansão de mercado no Sudeste Asiático da Weichai.
Escopo do Relatório do Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico
O Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico compreende soluções que permitem aos data centers gerar eletricidade dentro ou adjacente às suas instalações para garantir um fornecimento de energia confiável, resiliente e ininterrupto. Esses sistemas apoiam a continuidade operacional reduzindo a dependência de redes externas, mitigando o risco de interrupções de energia e atendendo às crescentes demandas de energia da infraestrutura digital. O mercado inclui tecnologias projetadas para geração de energia de backup, primária e contínua, ajudando os operadores a aumentar a segurança energética, otimizar a eficiência operacional, apoiar objetivos de sustentabilidade e atender aos crescentes requisitos de energia de ambientes de computação modernos e de alta densidade.
O Relatório do Mercado de Geração de Energia no Local em Data Centers da Ásia-Pacífico é Segmentado por Tecnologia de Geração (Conjuntos de Geradores a Diesel, Conjuntos de Geradores a Gás Natural, Turbinas a Gás, Motores a Gás Alternativos, Células de Combustível e Outras Tecnologias de Geração), Capacidade de Geração Instalada (Abaixo de 1 MW, 1–5 MW, 5–20 MW e Acima de 20 MW), Tipo de Combustível (Diesel, Gás Natural, Combustíveis Renováveis e Biogás, Hidrogênio e Misturas de Hidrogênio e Outros Tipos de Combustível), Aplicação (Energia de Backup de Emergência, Energia Primária, Energia Contínua e Energia Temporária e de Ponte), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (China, Índia, Japão, Austrália, Singapura, Coreia do Sul, Malásia, Indonésia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MW).
Visão geral da segmentação
| Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural |
| Turbinas a Gás |
| Motores a Gás Alternativos |
| Células de Combustível |
| Outras Tecnologias de Geração |
| Abaixo de 1 MW |
| 1-5 MW |
| Acima de 5-20 MW |
| Acima de 20 MW |
| Diesel |
| Gás Natural |
| Combustíveis Renováveis e Biogás |
| Hidrogênio e Misturas de Hidrogênio |
| Outros Combustíveis |
| Energia de Backup de Emergência |
| Energia Primária |
| Energia Contínua |
| Energia Temporária e de Ponte |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| China |
| Índia |
| Japão |
| Austrália |
| Singapura |
| Coreia do Sul |
| Malásia |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tecnologia de Geração | Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural | |
| Turbinas a Gás | |
| Motores a Gás Alternativos | |
| Células de Combustível | |
| Outras Tecnologias de Geração | |
| Por Capacidade de Geração Instalada | Abaixo de 1 MW |
| 1-5 MW | |
| Acima de 5-20 MW | |
| Acima de 20 MW | |
| Por Tipo de Combustível | Diesel |
| Gás Natural | |
| Combustíveis Renováveis e Biogás | |
| Hidrogênio e Misturas de Hidrogênio | |
| Outros Combustíveis | |
| Por Aplicação | Energia de Backup de Emergência |
| Energia Primária | |
| Energia Contínua | |
| Energia Temporária e de Ponte | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de geração de energia no local em data centers da Ásia-Pacífico?
O mercado é avaliado em 6,52 bilhões de USD em 2026 e deve atingir 13,51 bilhões de USD até 2032 a um CAGR de 12,64%, com a capacidade instalada projetada para atingir 38,14 milhões de MW.
Qual tecnologia de geração lidera a demanda regional?
Os conjuntos de geradores a diesel lideram com 34,82% de participação de receita em 2026, sustentados por sua confiabilidade estabelecida e logística de combustível.
Qual tipo de combustível está se expandindo mais rapidamente para energia no local em data centers?
O hidrogênio e as misturas de hidrogênio devem se expandir a um CAGR de 13,66% até 2032, embora a infraestrutura e os padrões permaneçam irregulares.
Por que a energia contínua está se tornando mais importante para os data centers?
Ela ajuda os desenvolvedores a gerenciar longos prazos de conexão à rede e preocupações com a qualidade da energia, ao mesmo tempo em que apoia cargas de trabalho que não podem tolerar interrupções. Ela também apoia os cronogramas de comissionamento quando as atualizações das concessionárias não acompanham o ritmo da nova construção de campi.
Qual país tem a expansão projetada mais rápida até 2032?
A Índia deve se expandir a um CAGR de 12,98%, sustentada pelo desenvolvimento de hiperescala e pela necessidade de energia confiável no nível do local.
Como os fornecedores estão reduzindo o impacto ambiental da geração de backup?
Os fornecedores estão oferecendo células de combustível, motores a gás e bicombustível, configurações prontas para hidrogênio e óleo vegetal hidrotratado para sistemas de diesel compatíveis.