
Taille et part du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
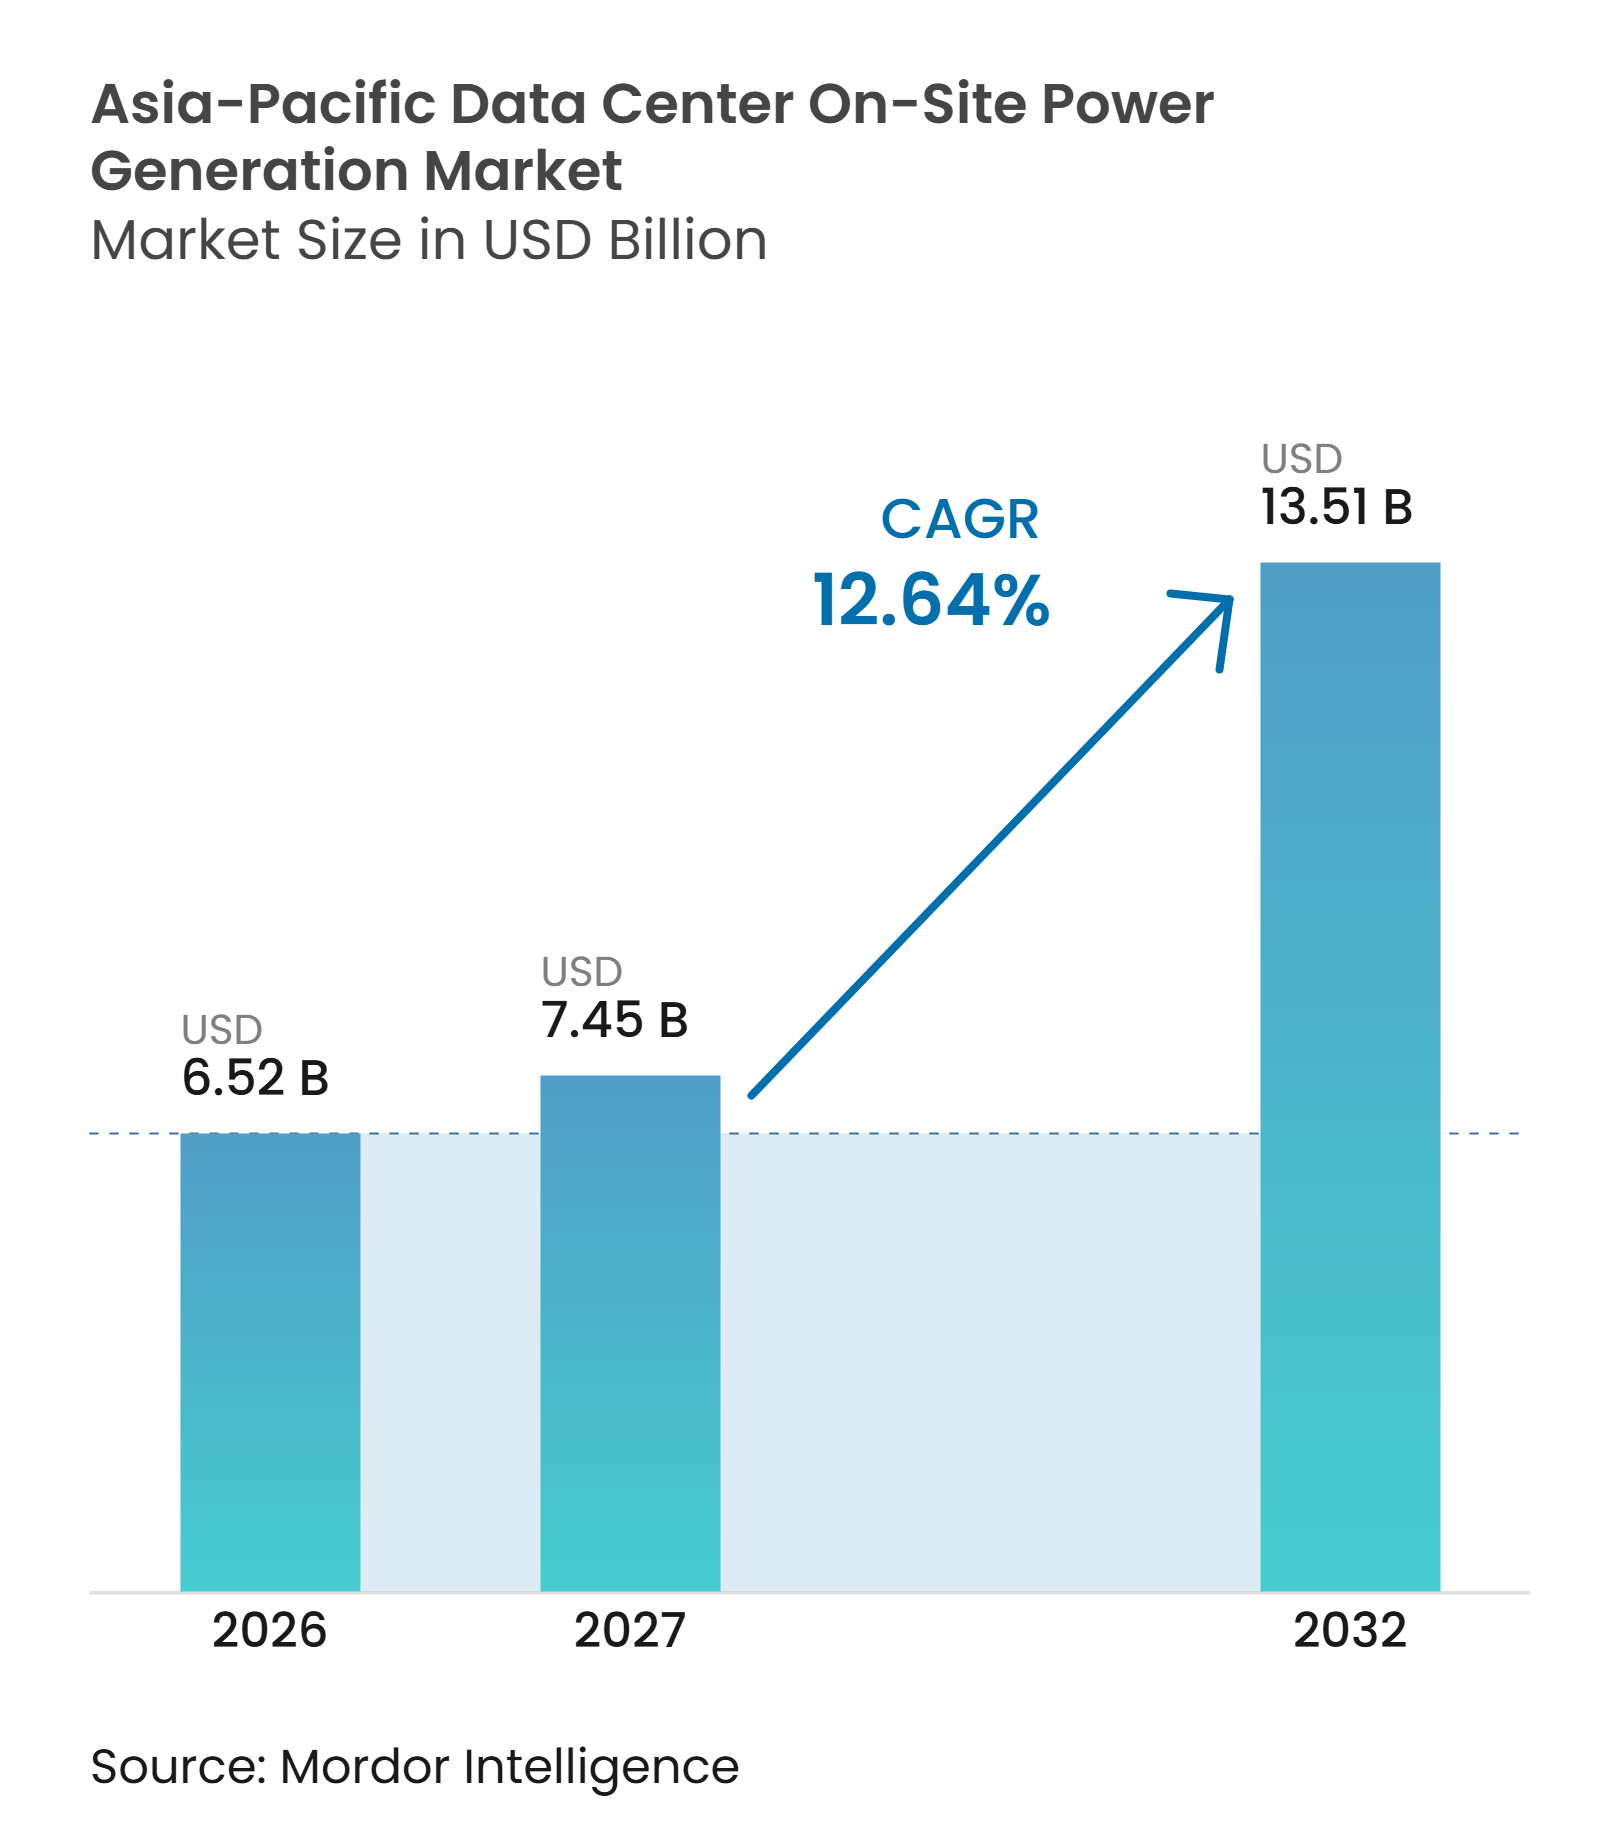
| Taille du marché de l'année de base (2026) | 6.52 Milliards de dollars |
| Taille du Marché (2027) | 7.45 Milliards de dollars |
| Taille du Marché (2032) | 13.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.64 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique était évaluée à 6,52 milliards USD en 2026 et devrait s'étendre de 7,45 milliards USD en 2027 pour atteindre 13,51 milliards USD d'ici 2032, à un CAGR de 12,64% pendant la période de prévision 2027-2032. Le volume, mesuré en capacité installée, devrait augmenter de 19,72 millions MW en 2026 à 21,93 millions MW en 2027 et 38,14 millions MW d'ici 2032, à un CAGR de 11,71%. La valeur devrait progresser plus rapidement que la capacité installée, car les grands campus spécifient des piles à combustible, des turbines à gaz et des moteurs à gaz à haute puissance. Ce schéma reflète également une utilisation accrue des systèmes d'alimentation continue et de puissance principale plutôt que des équipements de secours uniquement. Les charges de travail d'IA, les délais de raccordement au réseau plus longs et la qualité inégale de l'alimentation font de la génération d'énergie sur site dans les centres de données en Asie-Pacifique une décision d'infrastructure fondamentale. Les fournisseurs d'équipements répondent avec des systèmes modulaires, des carburants à faible teneur en carbone et des solutions pouvant être déployées avant qu'une connexion permanente au réseau soit disponible.
Principaux enseignements du rapport
- Par technologie de génération, les groupes électrogènes diesel détenaient 34,82% de la part du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique en 2026, tandis que les piles à combustible devraient se développer à un CAGR de 13,84% jusqu'en 2032.
- Par capacité de génération installée, le segment 5-20 MW représentait 33,21% du chiffre d'affaires en 2026, tandis que le segment supérieur à 20 MW devrait se développer à un CAGR de 13,43% jusqu'en 2032.
- Par type de carburant, le diesel détenait 63,94% du chiffre d'affaires en 2026 sur le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique, tandis que l'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 13,66% jusqu'en 2032.
- Par application, l'alimentation de secours d'urgence représentait 68,09% de la part du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique en 2026, tandis que l'alimentation continue devrait se développer à un CAGR de 13,28% jusqu'en 2032.
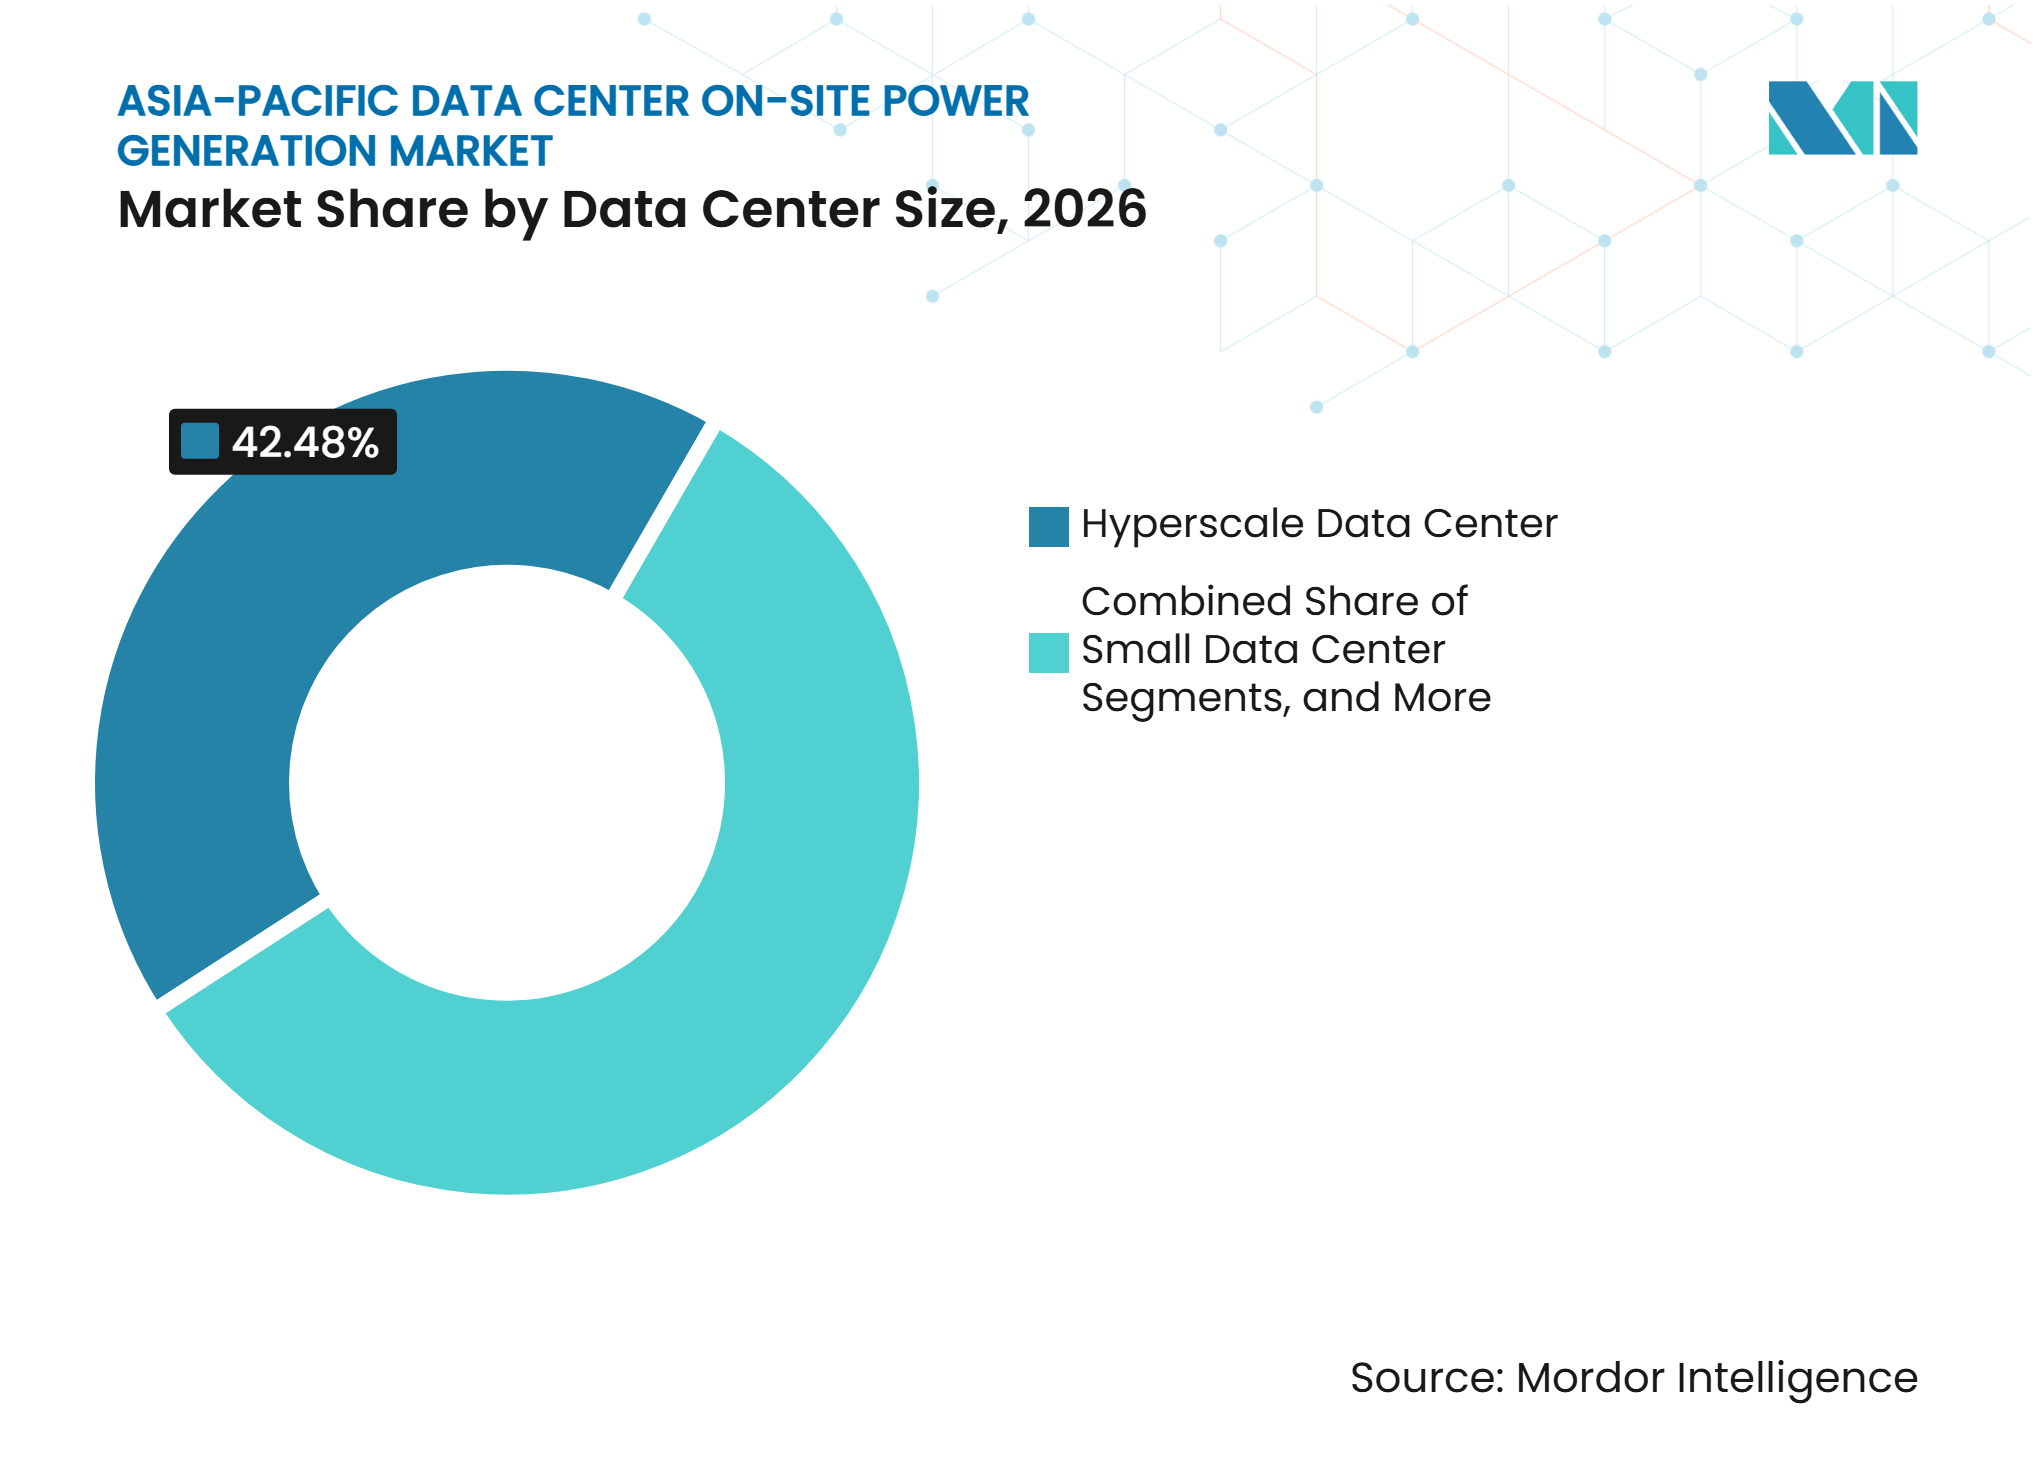
- Par taille de centre de données, les installations hyperscale détenaient 42,48% du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 13,34% jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 44,63% du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 13,18% jusqu'en 2032.
- Par géographie, la Chine détenait 35,89% du chiffre d'affaires en 2026, tandis que l'Inde devrait se développer à un CAGR de 12,98% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance de la densité de puissance de l'IA et du calcul haute performance | +3.5% | Mondial, concentré en Chine, au Japon, à Singapour et en Inde | Court terme (≤ 2 ans) |
| Expansion de la capacité hyperscale et de colocation | +2.8% | À l'échelle de l'Asie-Pacifique, s'accélérant en Malaisie, en Indonésie, en Corée du Sud et en Australie | Court terme (≤ 2 ans) |
| Files d'attente de raccordement au réseau et lacunes de fiabilité du réseau local | +2.2% | Chine, Inde et marchés principaux d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Déploiement de centres de données en périphérie compatibles 5G | +1.5% | Chine, Japon, Corée du Sud, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande de génération principale et de secours à faible teneur en carbone | +1.0% | Singapour, Australie, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Déploiement plus rapide grâce aux centres de données modulaires et préfabriqués | +0.8% | Asie du Sud-Est, Inde et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la densité de puissance de l'IA et du calcul haute performance
Les charges de travail d'IA transforment la génération sur site d'un actif de réserve en un élément requis de la planification énergétique. Les clusters de GPU utilisant 500 kW à 2 000 kW par rack peuvent créer des variations de charge qui mettent à l'épreuve l'approvisionnement des services publics. Le Centre de recherche sur l'énergie en Asie-Pacifique prévoit que la demande d'électricité des centres de données régionaux augmentera de 140% entre 2025 et 2035.[1] L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données approchera 945 TWh d'ici 2030, l'IA étant une source importante de demande supplémentaire.[2] La certification de niveau et les exigences TIA-942 fixent des seuils de redondance qui s'élargissent avec la densité de puissance des installations. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique bénéficie donc d'une demande liée à la conception des installations et à la continuité opérationnelle plutôt qu'à des objectifs de durabilité volontaires.
Expansion de la capacité hyperscale et de colocation
Les nouveaux projets hyperscale et de colocation nécessitent une alimentation fiable avant, pendant et après l'obtention d'une connexion au réseau public. Les campus plus grands doivent également adapter les systèmes d'alimentation aux différents profils de charge des locataires et aux calendriers de mise en service. Cela favorise les groupes électrogènes modulaires et les baies de piles à combustible conteneurisées pouvant être ajoutées par incréments définis. Bridge Data Centers a introduit son module préfabriqué PowerCore 5.0 en 2026 pour réduire les délais de livraison et soutenir le déploiement par phases du campus.[3] Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique peut en bénéficier lorsque les développeurs sélectionnent des équipements qui évitent d'attendre une grande centrale électrique unique. Les fournisseurs disposant d'une logistique éprouvée, d'une couverture de service et de capacités de mise en service rapide seront probablement mieux positionnés pour ces projets.
Files d'attente de raccordement au réseau et lacunes de fiabilité du réseau local
Les files d'attente de raccordement au réseau orientent les systèmes sur site vers des applications d'alimentation continue et principale dans plusieurs sites d'Asie-Pacifique. Les développeurs peuvent avoir besoin de batteries, de systèmes de délestage ou d'une génération alternative pour protéger le calendrier d'un projet et gérer la qualité de l'approvisionnement local. Les pertes de transmission et de distribution de l'Inde ont été signalées à 16,64% dans une étude de politique de 2025, ce qui souligne l'importance de la planification de la qualité de l'alimentation en dehors des pôles établis. GRID-INDIA a également identifié les implications pour la stabilité du système des installations transférant rapidement la charge vers l'alimentation de secours lors d'une défaillance. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique gagne en pertinence dans les villes de niveau 2 où les charges de travail critiques augmentent avant les mises à niveau du réseau. Les recommandations politiques de l'APEC pour 2026-2030 préconisent des systèmes de secours résilients dans la planification des installations de calcul IA.
Déploiement de centres de données en périphérie compatibles 5G
Le déploiement de la 5G crée une demande pour des installations plus petites et distribuées nécessitant une configuration d'alimentation différente de celle d'un campus hyperscale. Ces sites en périphérie nécessitent généralement 500 kW à 5 MW de capacité sur site et disposent souvent d'un espace urbain limité. Les unités diesel conteneurisées et les petits moteurs à gaz répondent à cette exigence car ils peuvent être transportés et mis en service dans des emplacements contraints. La GSMA prévoit que les connexions 5G en Asie-Pacifique passeront de 27% du total des connexions en 2025 à 50% d'ici 2030. Les sites en périphérie nécessitent toujours une haute disponibilité, même lorsque les connexions au réseau sont moins robustes que celles desservant les installations principales. Cela étend le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique au-delà des grands campus et soutient la demande de plateformes compactes et modulaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Restrictions de permis, d'émissions et de bruit sur les générateurs à combustibles fossiles | -1.8% | Singapour, région de la capitale nationale de l'Inde, Séoul en Corée du Sud et centres urbains du Japon | Court terme (≤ 2 ans) |
| Coût élevé de livraison du gaz naturel et de l'infrastructure hydrogène | -1.2% | Asie-Pacifique, plus aigu en dehors des réseaux de gazoducs GNL existants | Moyen terme (2-4 ans) |
| Stockage d'énergie par batterie remplaçant le fonctionnement des générateurs de courte durée | -0.7% | Singapour, Australie et Japon | Moyen terme (2-4 ans) |
| Contraintes foncières, hydriques et logistiques en carburant dans les campus urbains denses | -0.5% | Singapour, Tokyo, Osaka et Séoul | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions de permis, d'émissions et de bruit sur les générateurs à combustibles fossiles
Les restrictions sur l'utilisation du diesel deviennent plus importantes dans les marchés denses d'Asie-Pacifique. Ces règles peuvent limiter l'utilisation des générateurs lors d'épisodes de qualité de l'air, y compris pendant les périodes où une installation peut avoir le plus besoin de capacité de secours. La feuille de route des centres de données verts de Singapour place l'infrastructure à faible teneur en carbone au cœur de sa politique à long terme en matière de centres de données. L'huile végétale hydrotraitée offre une option à court terme pour les actifs diesel compatibles. Rolls-Royce Power Systems indique que ce carburant peut réduire les émissions de CO₂ jusqu'à 90% par rapport au diesel conventionnel sans modification matérielle. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique doit donc intégrer les limites d'émissions, de bruit et d'essais dans sa sélection technologique.
Coût élevé de livraison du gaz naturel et de l'infrastructure hydrogène
Le gaz naturel et l'hydrogène peuvent réduire les émissions de la génération continue et de secours, mais leur disponibilité reste inégale. Le Japon, la Corée du Sud et l'Australie disposent de bases gazières et hydrogène plus solides que plusieurs marchés d'Asie du Sud-Est. En Indonésie, aux Philippines et au Vietnam, de nombreux sites de centres de données ne disposent pas d'une connexion directe au gaz et peuvent nécessiter du GNL livré et des équipements de regazéification. Wärtsilä et Tokyo Gas Engineering Solutions ont signé en 2026 un protocole d'accord pour évaluer des solutions gaz et bi-carburant pour les centres de données japonais, montrant que la faisabilité au niveau du projet reste importante même dans un marché gazier établi. L'adoption incomplète des normes IEC 62282 pour les piles à combustible et des normes ISO 14687 sur la qualité du carburant hydrogène peut retarder davantage les déploiements en Asie du Sud-Est. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique devrait donc conserver des systèmes diesel et gaz aux côtés des solutions hydrogène pendant la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de génération :
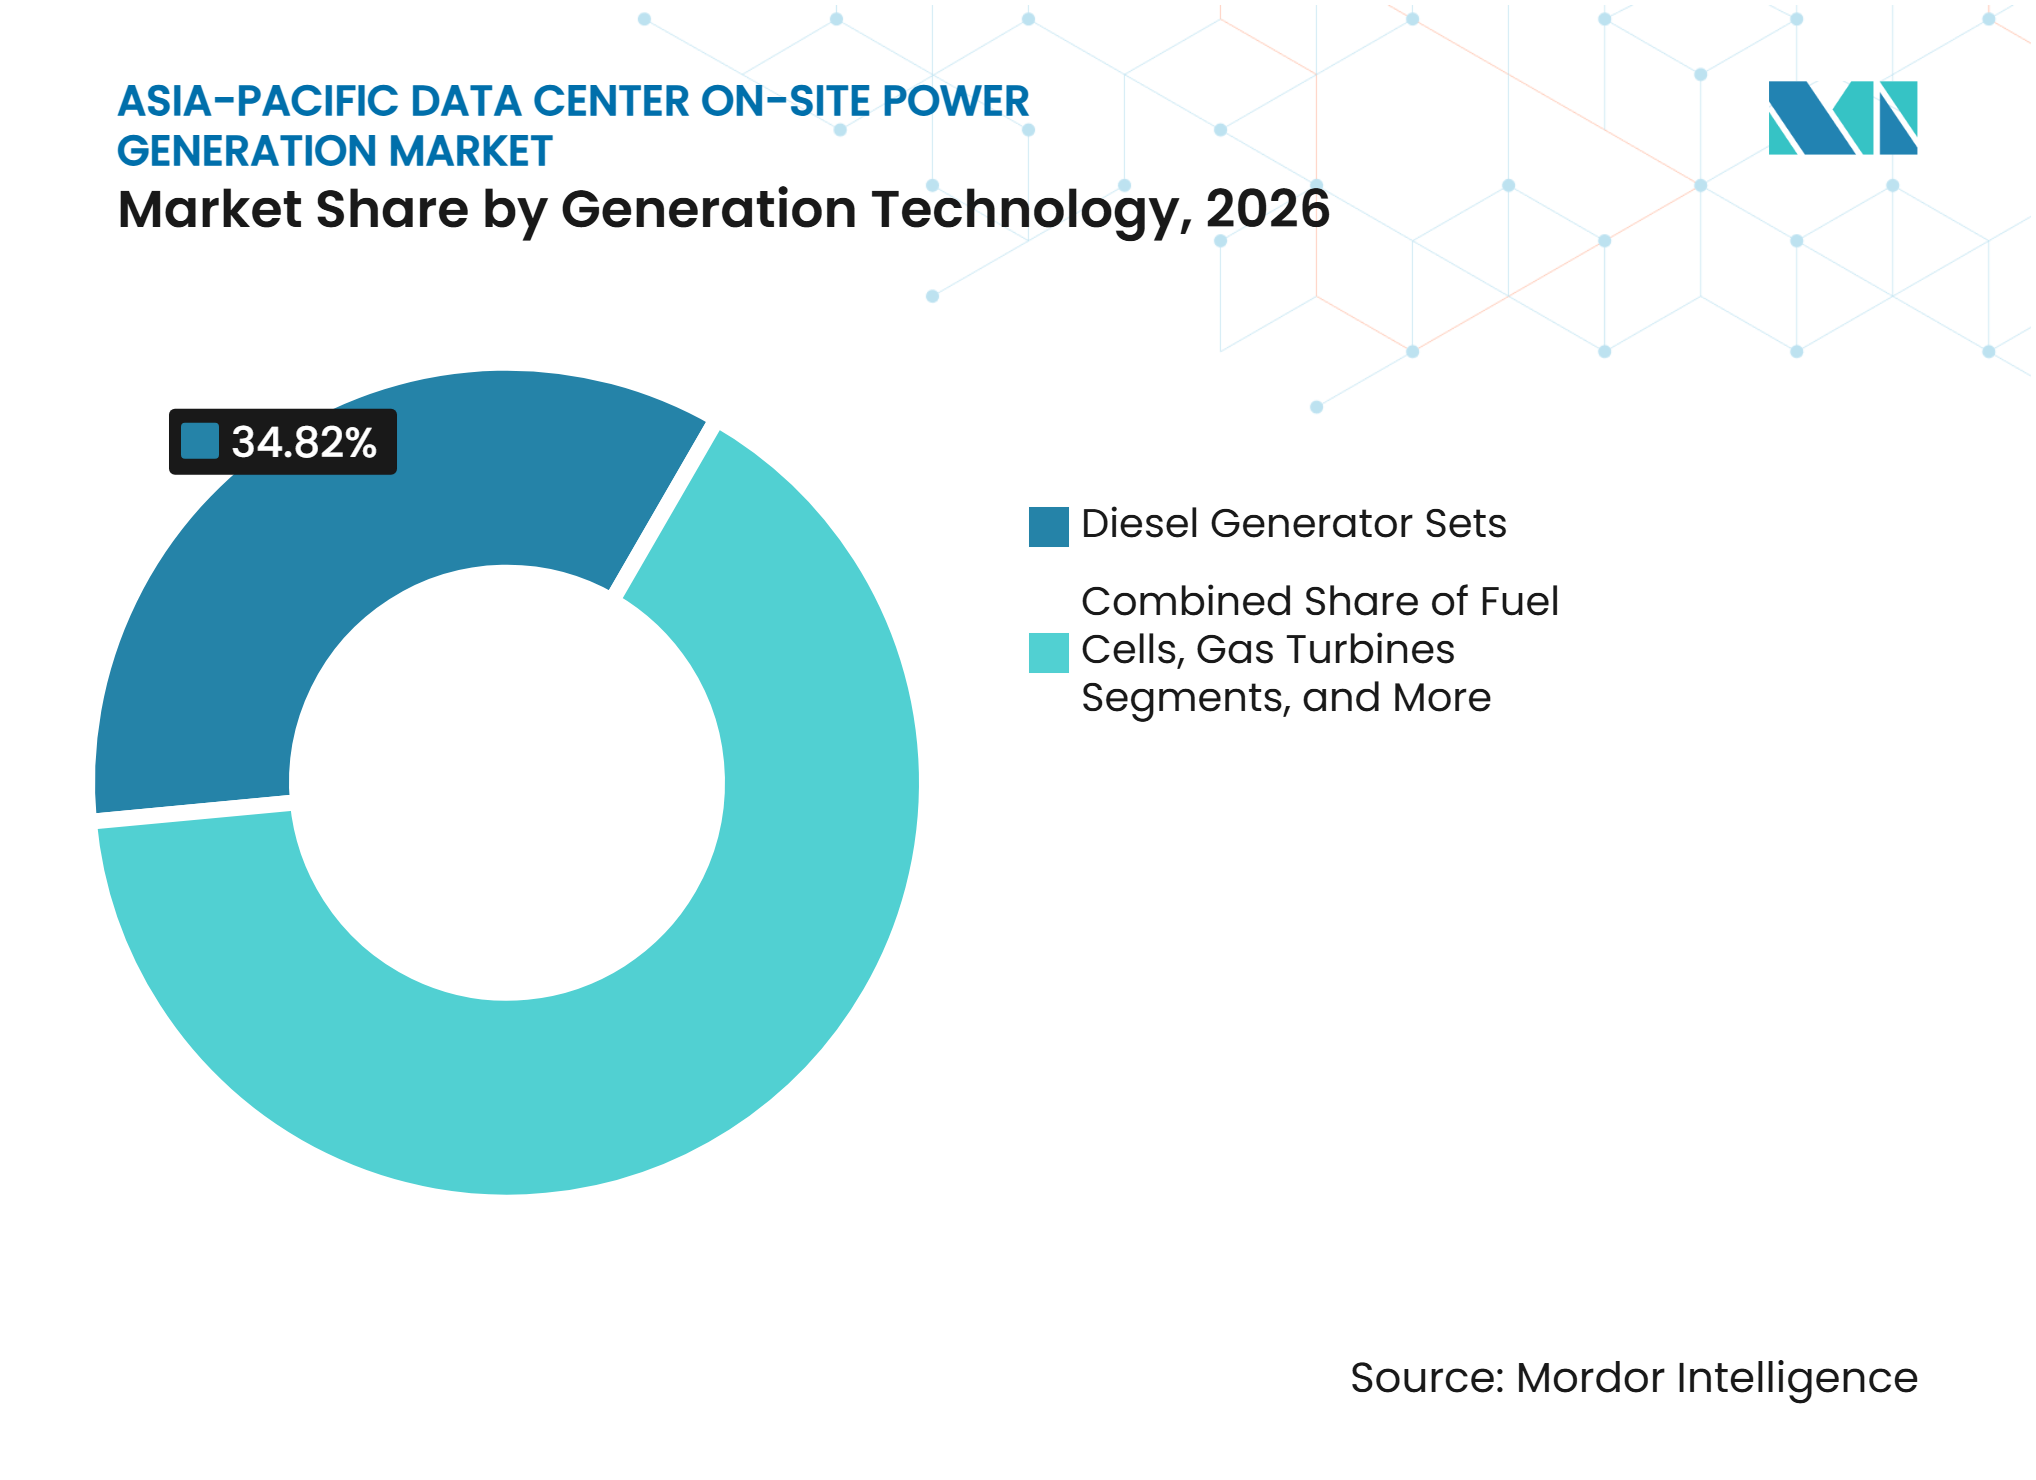
le diesel reste établi tandis que les piles à combustible gagnent du terrainLes groupes électrogènes diesel détenaient 34,82% de la taille du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique en 2026. Leur position reflète des antécédents de fiabilité établis, la logistique du carburant et la capacité à fonctionner dans des conditions climatiques régionales variées. Les systèmes diesel peuvent également être installés rapidement lorsqu'un projet ne peut pas attendre une connexion au réseau. China Yuchai International a rapporté que ses groupes électrogènes haute puissance ont fourni 200 MW pour un projet de centre de données en Asie du Sud-Est en avril 2026. La commande a démontré que les équipements diesel restent pertinents à l'échelle hyperscale ainsi que dans les installations plus petites. Les groupes électrogènes à gaz naturel et les moteurs alternatifs gagnent en considération pour les grands campus japonais, sud-coréens et australiens. Siemens Energy et Eaton ont annoncé en 2025 un partenariat pour des systèmes d'alimentation sur site standardisés basés sur une configuration SGT-800 de 500 MW avec capacité hydrogène optionnelle.
Les piles à combustible devraient se développer à un CAGR de 13,84% jusqu'en 2032. Elles offrent une voie vers une génération ferme là où les développeurs ont besoin d'un déploiement rapide et d'émissions locales plus faibles. DayOne a obtenu un prêt vert de 530 millions SGD (398 millions USD) en 2026 pour son installation à Singapour, qui devrait utiliser la génération sur site par piles à combustible à oxyde solide. FuelCell Energy a également signé en 2026 un accord pour jusqu'à 380 MW d'alimentation de base sur site par piles à combustible pour les centres de données. Les piles à combustible peuvent réduire l'avantage détenu par les fabricants de générateurs traditionnels dans les endroits où la conformité aux émissions est déterminante. Les microturbines et les systèmes hybrides solaire-diesel restent des niches plus petites, soutenant principalement les exigences en périphérie et hors réseau. Le secteur de la génération d'énergie sur site des centres de données en Asie-Pacifique utilise donc plus d'une voie technologique plutôt que de remplacer le diesel par une seule transition.



Par capacité de génération installée :
la plage 5-20 MW détient la position la plus importante tandis que les grandes installations s'accélèrentLa catégorie 5-20 MW représentait 33,21% du chiffre d'affaires en 2026. Cette plage correspond à de nombreuses installations régionales de colocation et d'entreprise. Les opérateurs peuvent installer ces systèmes sans les travaux de génie civil prolongés et les approbations qui peuvent accompagner une grande centrale électrique. La plage soutient également les ajouts par phases à mesure que la demande des locataires devient plus claire. Cela la rend utile pour les développeurs qui ont besoin de flexibilité face à l'évolution des besoins en énergie. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique est soutenu par ce segment intermédiaire car il répond à une large part de la base installée. Il crée également une demande récurrente pour des packages de générateurs standardisés et un support de service.
Le segment supérieur à 20 MW devrait se développer à un CAGR de 13,43% jusqu'en 2032. Les campus hyperscale peuvent dépasser 100 MW de charge informatique et nécessitent des systèmes d'alimentation correspondant à l'échelle de l'installation dès la première phase de construction. Cela oriente les achats vers des turbines à gaz, de grands moteurs et des systèmes de piles à combustible multi-blocs. Les systèmes plus petits de 1 à 5 MW restent importants pour les installations de colocation qui ajoutent de la capacité par étapes discrètes. Les installations inférieures à 1 MW desservent les nœuds en périphérie 5G et les installations d'entreprise plus petites en Inde et en Indonésie. Les exigences de l'Uptime Institute continuent de soutenir une redondance minimale à tous les niveaux de capacité. Le secteur de la génération d'énergie sur site des centres de données en Asie-Pacifique a donc besoin de fournisseurs capables de servir à la fois les grands projets et les installations plus petites distribuées.
Par type de carburant :
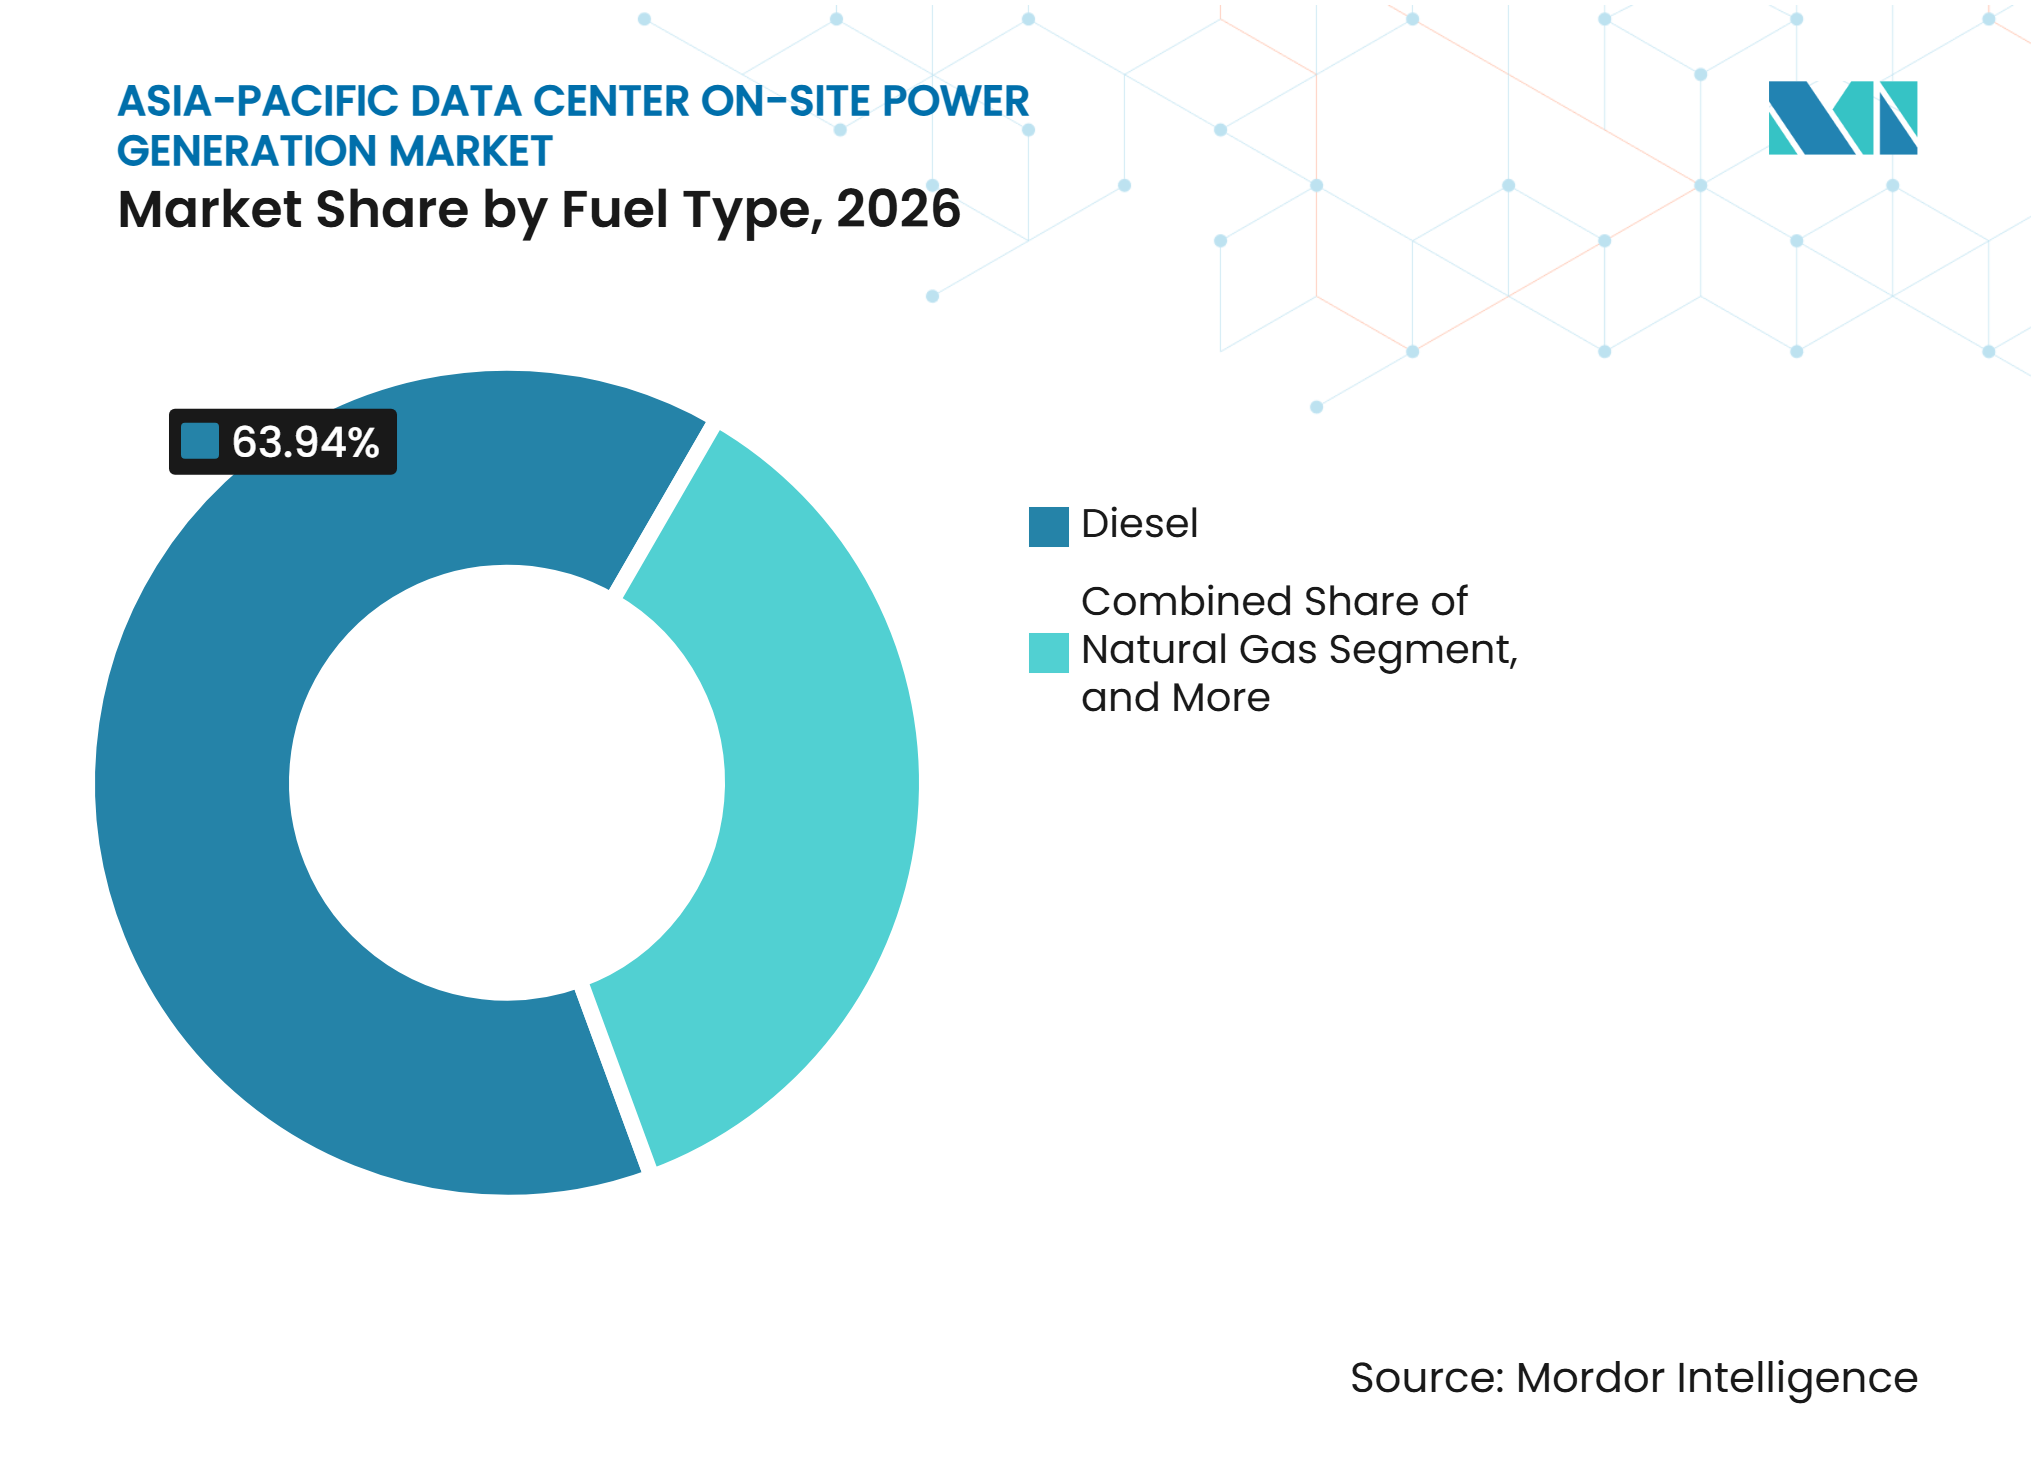
le diesel détient la plus grande part tandis que les mélanges d'hydrogène enregistrent une expansion plus rapideLe diesel détenait 63,94% du chiffre d'affaires en 2026, la plus grande part de chiffre d'affaires par type de carburant. Sa base installée est soutenue par des réseaux de livraison établis et un coût d'équipement initial inférieur à celui des alternatives gaz ou piles à combustible. Le diesel reste également le point de référence standard pour la capacité de secours et la conformité aux niveaux. Bridge Data Centers a réalisé en 2026 un projet pilote avec Ecoceres utilisant de l'huile végétale hydrotraitée dérivée de déchets comme carburant de secours. Le projet a indiqué que les opérateurs peuvent réduire les émissions sans remplacer immédiatement les équipements générateurs existants. Le diesel renouvelable et le biométhane peuvent offrir des options de transition là où l'hydrogène n'est pas encore pratique. Ces options préservent la familiarité opérationnelle des systèmes diesel tout en répondant aux attentes des clients et des régulateurs.
L'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 13,66% jusqu'en 2032. Le Japon, la Corée du Sud et Singapour ont des politiques qui soutiennent le développement de l'hydrogène pour les infrastructures critiques. Un projet pilote Honda et Mitsubishi au Japon a utilisé de l'hydrogène sous-produit de l'usine d'électrolyse de Tokuyama Corporation jusqu'en mars 2026. L'adoption des normes reste un facteur limitant dans plusieurs pays d'Asie du Sud-Est. Les opérateurs ont également besoin d'assurances sur la disponibilité du carburant, la pureté, le stockage et la sécurité du site avant de sélectionner des systèmes à hydrogène. Le gaz naturel conserve un rôle important sur les marchés où les gazoducs peuvent soutenir l'alimentation principale derrière le compteur. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique conservera donc une base de carburant mixte pendant que l'infrastructure pour l'hydrogène se développe.

Par application :
l'alimentation de secours d'urgence domine le chiffre d'affaires tandis que l'alimentation continue gagne en pertinenceL'alimentation de secours d'urgence représentait 68,09% du chiffre d'affaires en 2026. Le segment reflète la conception conventionnelle dans laquelle les générateurs couvrent les événements de coupure et ne sont pas optimisés pour un fonctionnement prolongé. Sa position importante est renforcée par les exigences des centres de données en matière de capacité redondante. Les systèmes diesel sont bien adaptés à ce rôle car ils peuvent démarrer rapidement et s'appuient sur des arrangements de stockage de carburant établis. Cette application soutient la demande de remplacement à mesure que les unités installées vieillissent ou que les installations augmentent leur redondance. Elle soutient également les revenus de service grâce aux contrats de test, de maintenance et de gestion du carburant. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique continue de dépendre de la capacité de secours même si d'autres applications se développent.
L'alimentation continue devrait se développer à un CAGR de 13,28% jusqu'en 2032. Elle devient plus attractive lorsque les connexions au réseau prennent plus de 24 mois ou lorsque la continuité des charges de travail laisse peu de tolérance aux interruptions d'approvisionnement. Les moteurs à gaz, les piles à combustible et certaines configurations de turbines peuvent fonctionner pendant des périodes plus longues que les équipements de secours uniquement. L'alimentation principale gagne également de l'intérêt en Inde, en Indonésie et aux Philippines, où les conditions du réseau local peuvent être inférieures aux attentes de niveau III. Les générateurs en utilisation continue peuvent accumuler des heures de fonctionnement 5 à 10 fois plus rapidement que les systèmes de secours uniquement. Cela raccourcit les intervalles de maintenance et peut augmenter les revenus du service après-vente par MW installé. Les fournisseurs d'équipements adaptent leur offre commerciale pour tenir compte de cette exigence de cycle de vie.
Par taille de centre de données :
les installations hyperscale dominent à la fois le chiffre d'affaires et l'expansion prévueLes centres de données hyperscale détenaient 42,48% du chiffre d'affaires en 2026. Ils constituent la plus grande catégorie de taille car l'investissement en IA est concentré dans de grandes installations aux exigences énergétiques exigeantes. Ces campus nécessitent souvent une centrale sur site dédiée ou plusieurs blocs d'alimentation coordonnés. L'échelle du projet soutient la demande de moteurs à haute puissance, de turbines, de piles à combustible, d'appareillages de commutation et de systèmes de contrôle. Les grandes installations avec 10 à 50 MW de charge informatique restent importantes pour les fournisseurs de colocation cherchant des économies d'échelle. Leur croissance soutient également le besoin de systèmes flexibles pouvant être étendus par phase. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique bénéficie lorsque ces projets intègrent les systèmes d'alimentation dans la planification précoce du site.
Les installations hyperscale devraient également se développer à un CAGR de 13,34% jusqu'en 2032. Cela en fait la seule catégorie de taille à détenir à la fois la plus grande part et le taux de prévision le plus élevé. Les installations moyennes desservent les fournisseurs de cloud nationaux et les déploiements d'entreprise, notamment en Chine, en Inde et en Corée du Sud. Les petites installations et les installations en périphérie restent pertinentes dans les villes de niveau 2 en Inde, en Indonésie et aux Philippines. La norme Green Mark for Data Centres 2024 de Singapour influence les choix d'alimentation dans plusieurs tailles d'installations. Les fournisseurs d'équipements doivent donc proposer des solutions évolutives répondant à la fois aux exigences de capacité et de faible teneur en carbone. Cette gamme de tailles d'installations élargit la demande adressable pour le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique.
Par type de centre de données :
les fournisseurs de services cloud définissent les normes d'approvisionnementLes fournisseurs de services cloud détenaient 44,63% du chiffre d'affaires en 2026. Leur position reflète leur rôle de plus grands constructeurs de nouvelles capacités régionales de centres de données. Ils sont également des adopteurs précoces de grandes turbines à gaz, de piles à combustible et d'autres plateformes d'alimentation sur site à faible teneur en carbone. Leurs exigences d'approvisionnement influencent les choix de conception des opérateurs de colocation et d'entreprise. Baker Hughes a rapporté 1 milliard USD de commandes liées aux centres de données en 2025 et prévoyait 3 milliards USD de commandes sur 2025-2027. Cela illustre l'ampleur de l'opportunité d'équipement liée aux projets des fournisseurs cloud. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique est étroitement lié au rythme et aux choix technologiques de ces grands acheteurs.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,18% jusqu'en 2032. Les fournisseurs de colocation constituent le prochain groupe important car la résilience de l'alimentation les aide à attirer des locataires cloud. Bridge Data Centers a conçu sa plateforme PowerCore 5.0 pour une expansion fréquente et préfabriquée du campus. Les installations d'entreprise et en périphérie se développent plus modérément mais soutiennent la demande des services financiers, du cloud souverain et de l'automatisation industrielle. Leurs cas d'utilisation contribuent à soutenir l'investissement privé en dehors du cycle des hyperscalers. Les spécifications des fournisseurs cloud peuvent accélérer l'adoption d'options d'alimentation continue à faible teneur en carbone dans d'autres types d'installations. Le secteur de la génération d'énergie sur site des centres de données en Asie-Pacifique doit donc servir à la fois les appels d'offres hyperscale hautement standardisés et les exigences variées des sites privés.
Analyse géographique
La Chine détenait 35,89% du chiffre d'affaires en 2026, lui conférant la plus grande position géographique sur le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique. Son échelle est soutenue par une grande base hyperscale et de colocation ainsi que par la fabrication nationale d'équipements d'alimentation. China Yuchai International a livré 200 MW de capacité de groupes électrogènes diesel à un projet hyperscale en Asie du Sud-Est en 2026. La livraison montre que les fournisseurs chinois desservent également des projets régionaux. Le Japon est un terrain d'essai important pour l'alimentation continue à carburant alternatif. Wärtsilä et Tokyo Gas Engineering Solutions évaluent des solutions gaz et bi-carburant pour les centres de données japonais. Singapour et la Corée du Sud influencent les spécifications des équipements grâce à des conditions de planification et de durabilité plus strictes.
L'Inde devrait se développer à un CAGR de 12,98% jusqu'en 2032, le taux géographique le plus rapide sur le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique. Le développement hyperscale rapide et les besoins de fiabilité du réseau local soutiennent la demande de générateurs. Une étude de politique de 2025 a rapporté que les pertes de transmission et de distribution de l'Inde étaient de 16,64%. Cela accroît l'importance d'une conception d'alimentation fiable au niveau du site, notamment en dehors des grands pôles. Les restrictions sur la qualité de l'air dans la région de la capitale nationale peuvent limiter le fonctionnement des groupes électrogènes diesel pendant les périodes de forte pollution. Cela renforce l'argument commercial pour les systèmes de secours à gaz et les piles à combustible là où l'infrastructure de carburant est disponible. L'Inde offre donc une grande opportunité mais nécessite des conceptions d'équipements qui répondent à la fois aux exigences de fiabilité et d'émissions locales.
L'Australie, la Corée du Sud et l'Asie du Sud-Est offrent des opportunités distinctes pour le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique. Le cadre de reporting de l'Australie et les priorités de décarbonisation des entreprises soutiennent l'intérêt pour les configurations compatibles avec le gaz naturel et les énergies renouvelables. La Corée du Sud développe un écosystème hydrogène national pour les infrastructures critiques. Bloom Energy et la Chambre de commerce américaine en Corée ont signé un protocole d'accord en 2025 pour examiner les piles à combustible sur site pour les centres de données IA. La fiabilité du réseau varie au Vietnam, en Thaïlande, aux Philippines et en Indonésie, ce qui maintient l'importance du secours diesel pour les installations à haute disponibilité. La proximité de la fabrication chinoise peut soutenir des délais de livraison d'équipements plus courts dans ces marchés. Ces emplacements offrent également des possibilités pour des systèmes modulaires pouvant être déployés avant que la capacité du réseau local soit étendue.
Paysage concurrentiel
Concentration du Marché
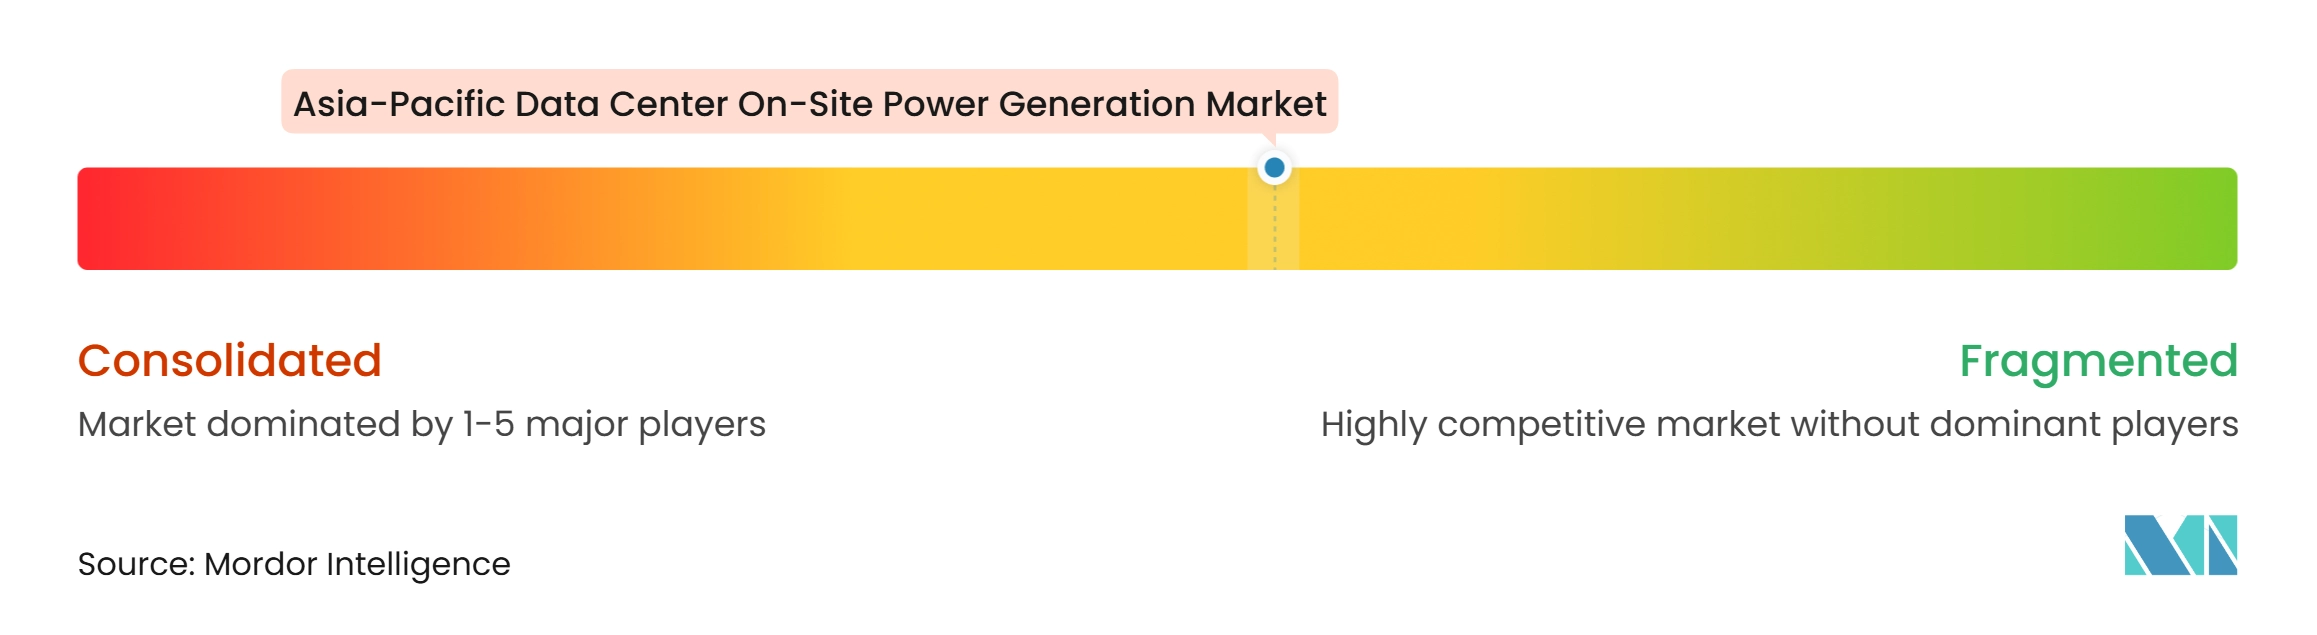
Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique est modérément fragmenté. Caterpillar, Cummins, Mitsubishi Heavy Industries et Wärtsilä forment le groupe établi de générateurs et de moteurs à gaz. Bloom Energy et FuelCell Energy représentent un groupe de piles à combustible en croissance. Mitsubishi Heavy Industries Engine System Asia a lancé sa solution conteneurisée MGS2500R en 2025. Le système de 2 500 kVA a été conçu pour les applications de secours de niveau III et niveau IV dans un conteneur high-cube de 40 pieds. Siemens Energy et Eaton ont également annoncé leur configuration sur site standardisée de 500 MW en 2025. Ces actions montrent que les acteurs établis se concentrent sur le déploiement rapide, l'intégration à grande échelle et la compatibilité avec les carburants à faible teneur en carbone.
Les fournisseurs chinois tels que Weichai Power et Yuchai International sont compétitifs sur la rapidité de livraison et le prix tout en élargissant leur présence régionale. La livraison de 200 MW de Yuchai à un projet en Asie du Sud-Est en 2026 a démontré sa capacité à soutenir les déploiements hyperscale. Les fournisseurs de piles à combustible attirent l'attention alors que les opérateurs de centres de données recherchent une alimentation ferme à faibles émissions. Brookfield Asset Management s'est engagé à investir jusqu'à 5 milliards USD dans Bloom Energy en 2025 pour soutenir le déploiement de piles à combustible pour les centres de données IA. Les intégrateurs modulaires modifient également le paysage concurrentiel. Bridge Data Centers, CHINT et CIMC Digital Power ont introduit des systèmes préfabriqués combinant équipements électriques, systèmes de contrôle et livraison sur site.
Le protocole d'accord de Wärtsilä en 2026 avec Tokyo Gas Engineering Solutions reflète une approche de co-développement pour l'alimentation à carburant alternatif au Japon. La concurrence ne se limite pas aux équipements individuels car les clients évaluent également l'accès au carburant, le délai de mise en service, les systèmes de contrôle, le financement et la maintenance à long terme. Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique présente une opportunité dans le segment modulaire de 10 à 50 MW en Inde et en Asie du Sud-Est. Les grands fournisseurs mondiaux et les spécialistes des piles à combustible n'ont pas encore entièrement standardisé les modèles commerciaux pour les sites à horizons d'investissement plus courts. Les fournisseurs qui combinent des équipements fiables avec un déploiement par phases et une capacité de service locale peuvent concurrencer efficacement. Aucun chiffre combiné de part de marché pour les principales entreprises n'est disponible dans les données fournies.
Leaders du secteur de la génération d'énergie sur site des centres de données en Asie-Pacifique
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Holdings plc
-
Rehlko
-
Generac Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la génération d'énergie sur site des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Rehlko
- Generac Holdings Inc.
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO Group Holding GmbH
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- China Yuchai International Limited
- Weichai Power Co., Ltd.
- Kirloskar Oil Engines Limited
- HIMOINSA, S.L.
- Atlas Copco AB
- Aggreko plc
- Yanmar Holdings Co., Ltd.
- Doosan Corporation
- Mitsui E&S Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Panasonic Holdings Corporation
- Plug Power Inc.
- Baker Hughes Company
Développements industriels récents dans Marché de la génération d'énergie sur site des centres de données en Asie-Pacifique
- Octobre 2026 : CHINT a dévoilé son Power Pod fabriqué en usine lors du Data Centre World Asia 2026 à Singapour, un système conteneurisé couvrant 500 kW à 4 000 kW intégrant appareillage de commutation, transformateur et protection des circuits dans une unité pré-assemblée et testée en usine. Le produit réduit le temps d'installation sur site jusqu'à 60% par rapport aux systèmes construits sur le terrain, ciblant les opérateurs de centres de données IA en Asie-Pacifique confrontés à des pénuries d'équipements électriques et à des délais de livraison compressés.
- Octobre 2026 : CIMC Digital Power a présenté des solutions intégrées de centres de données modulaires préfabriqués à l'échelle du campus lors du Data Centre World Asia 2026, couvrant l'alimentation à l'échelle MW, les modules générateurs, le stockage d'énergie par batterie et le refroidissement modulaire sous une seule plateforme de livraison EPC pour les centres de données IA.
- Septembre 2026 : Wärtsilä et Tokyo Gas Engineering Solutions ont signé un protocole d'accord pour évaluer conjointement des solutions de génération d'énergie basées sur des moteurs gaz et bi-carburant pour les centres de données en développement par TGES au Japon. L'accord répond directement aux contraintes de raccordement au réseau et aux longs délais d'approvisionnement en énergie qui accélèrent l'intérêt des opérateurs pour les solutions sur site et hors réseau dans le cadre du développement des centres de données IA au Japon.
- Septembre 2026 : La filiale française de Weichai Power, Baudouin, a présenté des solutions d'alimentation tout-en-un pour centres de données lors du Data Centre World Asia 2026 à Singapour, couvrant l'alimentation haute fiabilité, les systèmes intégrés et l'énergie à faible teneur en carbone dans le cadre de la stratégie d'expansion de Weichai sur le marché d'Asie du Sud-Est.
Périmètre du rapport sur le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique
Le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique comprend les solutions permettant aux centres de données de produire de l'électricité au sein ou à proximité de leurs installations afin d'assurer une alimentation électrique fiable, résiliente et ininterrompue. Ces systèmes soutiennent la continuité opérationnelle en réduisant la dépendance aux réseaux externes, en atténuant le risque de pannes de courant et en répondant aux besoins énergétiques croissants de l'infrastructure numérique. Le marché comprend des technologies conçues pour la génération d'énergie de secours, principale et continue, aidant les opérateurs à renforcer la sécurité énergétique, à optimiser l'efficacité opérationnelle, à soutenir les objectifs de durabilité et à répondre aux besoins énergétiques croissants des environnements informatiques modernes à haute densité.
Le rapport sur le marché de la génération d'énergie sur site des centres de données en Asie-Pacifique est segmenté par technologie de génération (groupes électrogènes diesel, groupes électrogènes à gaz naturel, turbines à gaz, moteurs à gaz alternatifs, piles à combustible et autres technologies de génération), capacité de génération installée (moins de 1 MW, 1–5 MW, 5–20 MW et plus de 20 MW), type de carburant (diesel, gaz naturel, carburants renouvelables et biogaz, hydrogène et mélanges d'hydrogène, et autres types de carburant), application (alimentation de secours d'urgence, alimentation principale, alimentation continue, et alimentation temporaire et de transition), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Chine, Inde, Japon, Australie, Singapour, Corée du Sud, Malaisie, Indonésie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MW).
Aperçu de la segmentation
| Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel |
| Turbines à gaz |
| Moteurs à gaz alternatifs |
| Piles à combustible |
| Autres technologies de génération |
| Moins de 1 MW |
| 1-5 MW |
| Plus de 5-20 MW |
| Plus de 20 MW |
| Diesel |
| Gaz naturel |
| Carburants renouvelables et biogaz |
| Hydrogène et mélanges d'hydrogène |
| Autres carburants |
| Alimentation de secours d'urgence |
| Alimentation principale |
| Alimentation continue |
| Alimentation temporaire et de transition |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Inde |
| Japon |
| Australie |
| Singapour |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par technologie de génération | Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel | |
| Turbines à gaz | |
| Moteurs à gaz alternatifs | |
| Piles à combustible | |
| Autres technologies de génération | |
| Par capacité de génération installée | Moins de 1 MW |
| 1-5 MW | |
| Plus de 5-20 MW | |
| Plus de 20 MW | |
| Par type de carburant | Diesel |
| Gaz naturel | |
| Carburants renouvelables et biogaz | |
| Hydrogène et mélanges d'hydrogène | |
| Autres carburants | |
| Par application | Alimentation de secours d'urgence |
| Alimentation principale | |
| Alimentation continue | |
| Alimentation temporaire et de transition | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la génération d'énergie sur site des centres de données en Asie-Pacifique ?
Le marché est évalué à 6,52 milliards USD en 2026 et devrait atteindre 13,51 milliards USD d'ici 2032 à un CAGR de 12,64%, avec une capacité installée projetée à 38,14 millions MW.
Quelle technologie de génération domine la demande régionale ?
Les groupes électrogènes diesel dominent avec une part de chiffre d'affaires de 34,82% en 2026, soutenus par leur fiabilité établie et leur logistique de carburant.
Quel type de carburant se développe le plus rapidement pour l'alimentation sur site des centres de données ?
L'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 13,66% jusqu'en 2032, bien que l'infrastructure et les normes restent inégales.
Pourquoi l'alimentation continue devient-elle plus importante pour les centres de données ?
Elle aide les développeurs à gérer les longs délais de raccordement au réseau et les préoccupations relatives à la qualité de l'alimentation tout en soutenant les charges de travail qui ne peuvent tolérer aucune interruption. Elle soutient également les calendriers de mise en service lorsque les mises à niveau des services publics ne correspondent pas au rythme de la construction de nouveaux campus.
Quel pays affiche l'expansion projetée la plus rapide jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 12,98%, soutenue par le développement hyperscale et le besoin d'une alimentation fiable au niveau du site.
Comment les fournisseurs réduisent-ils l'impact environnemental de la génération de secours ?
Les fournisseurs proposent des piles à combustible, des moteurs gaz et bi-carburant, des configurations prêtes pour l'hydrogène et de l'huile végétale hydrotraitée pour les systèmes diesel compatibles.