
Marktgröße und Marktanteil des asiatisch-pazifischen Rechenzentrums für Vor-Ort-Stromerzeugung
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.52 Milliarden US-Dollar |
| Marktgröße (2027) | 7.45 Milliarden US-Dollar |
| Marktgröße (2032) | 13.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Vor-Ort-Stromerzeugung in Rechenzentren von Mordor Intelligence
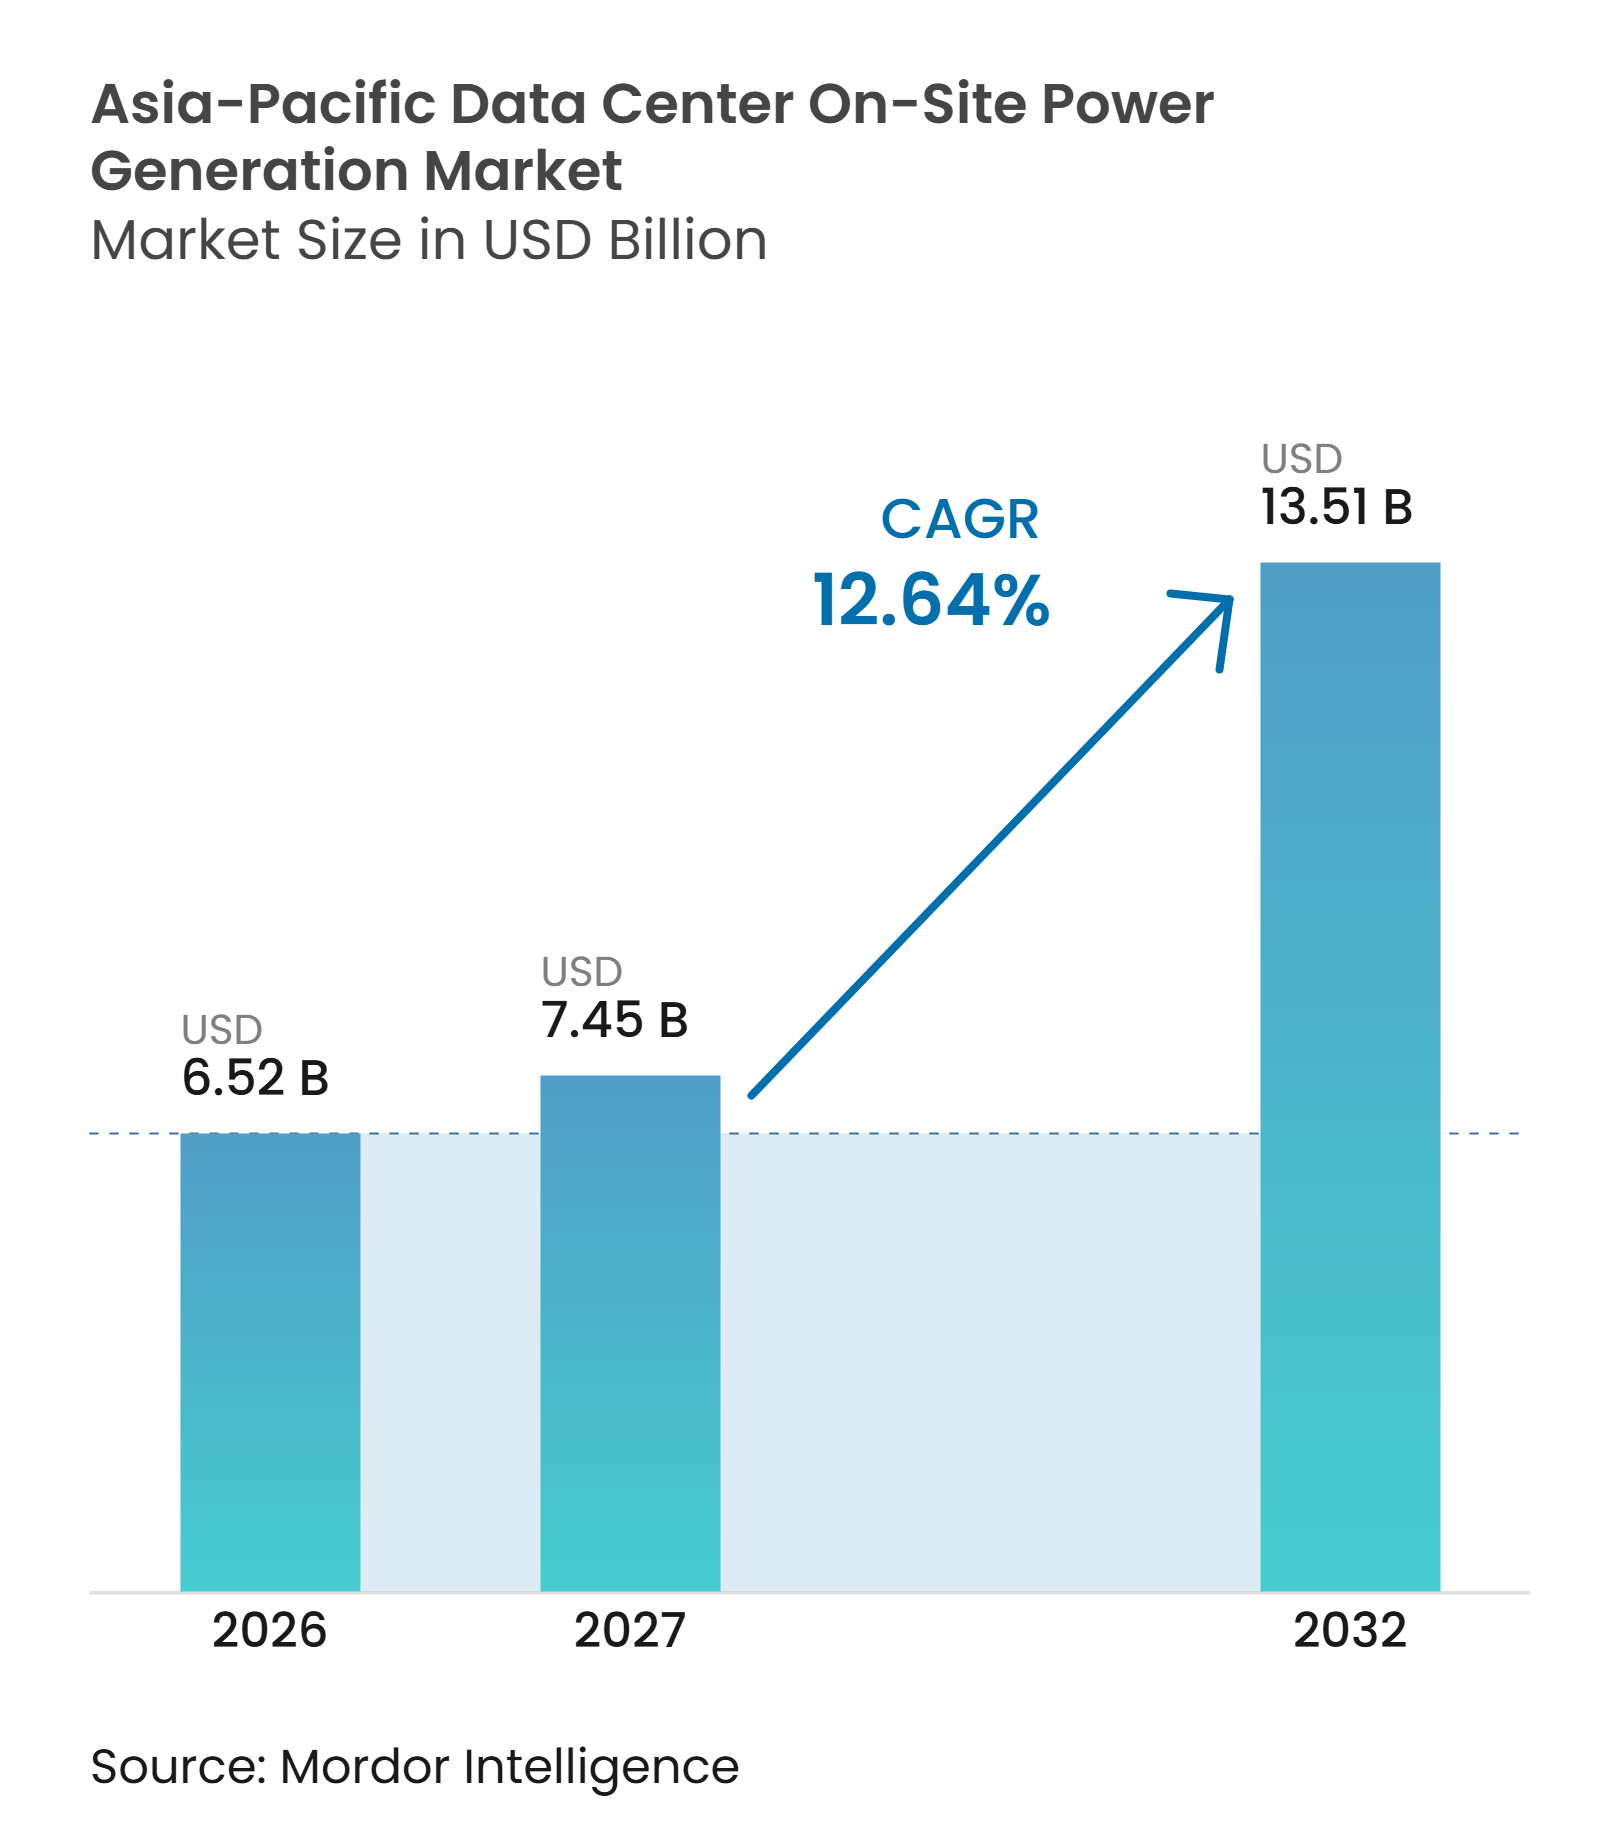
Die Marktgröße des asiatisch-pazifischen Marktes für Vor-Ort-Stromerzeugung in Rechenzentren wurde im Jahr 2026 auf 6,52 Milliarden USD geschätzt und wird voraussichtlich von 7,45 Milliarden USD im Jahr 2027 auf 13,51 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 12,64% während des Prognosezeitraums 2027–2032. Das Volumen, gemessen als installierte Kapazität, wird voraussichtlich von 19,72 Millionen MW im Jahr 2026 auf 21,93 Millionen MW im Jahr 2027 und 38,14 Millionen MW bis 2032 steigen, bei einem CAGR von 11,71%. Der Wert wird voraussichtlich schneller wachsen als die installierte Kapazität, da große Campusanlagen Brennstoffzellen, Gasturbinen und leistungsstarke Gasmotoren spezifizieren. Dieses Muster spiegelt auch den verstärkten Einsatz von Dauer- und Primärstromsystemen anstelle von reinen Bereitschaftsanlagen wider. KI-Workloads, längere Netzanschlusszeiten und ungleichmäßige Stromqualität machen die Vor-Ort-Stromerzeugung in asiatisch-pazifischen Rechenzentren zu einer zentralen Infrastrukturentscheidung. Gerätehersteller reagieren mit modularen Systemen, kohlenstoffärmeren Kraftstoffen und Lösungen, die vor einer dauerhaften Netzanbindung eingesetzt werden können.
Wichtigste Erkenntnisse des Berichts
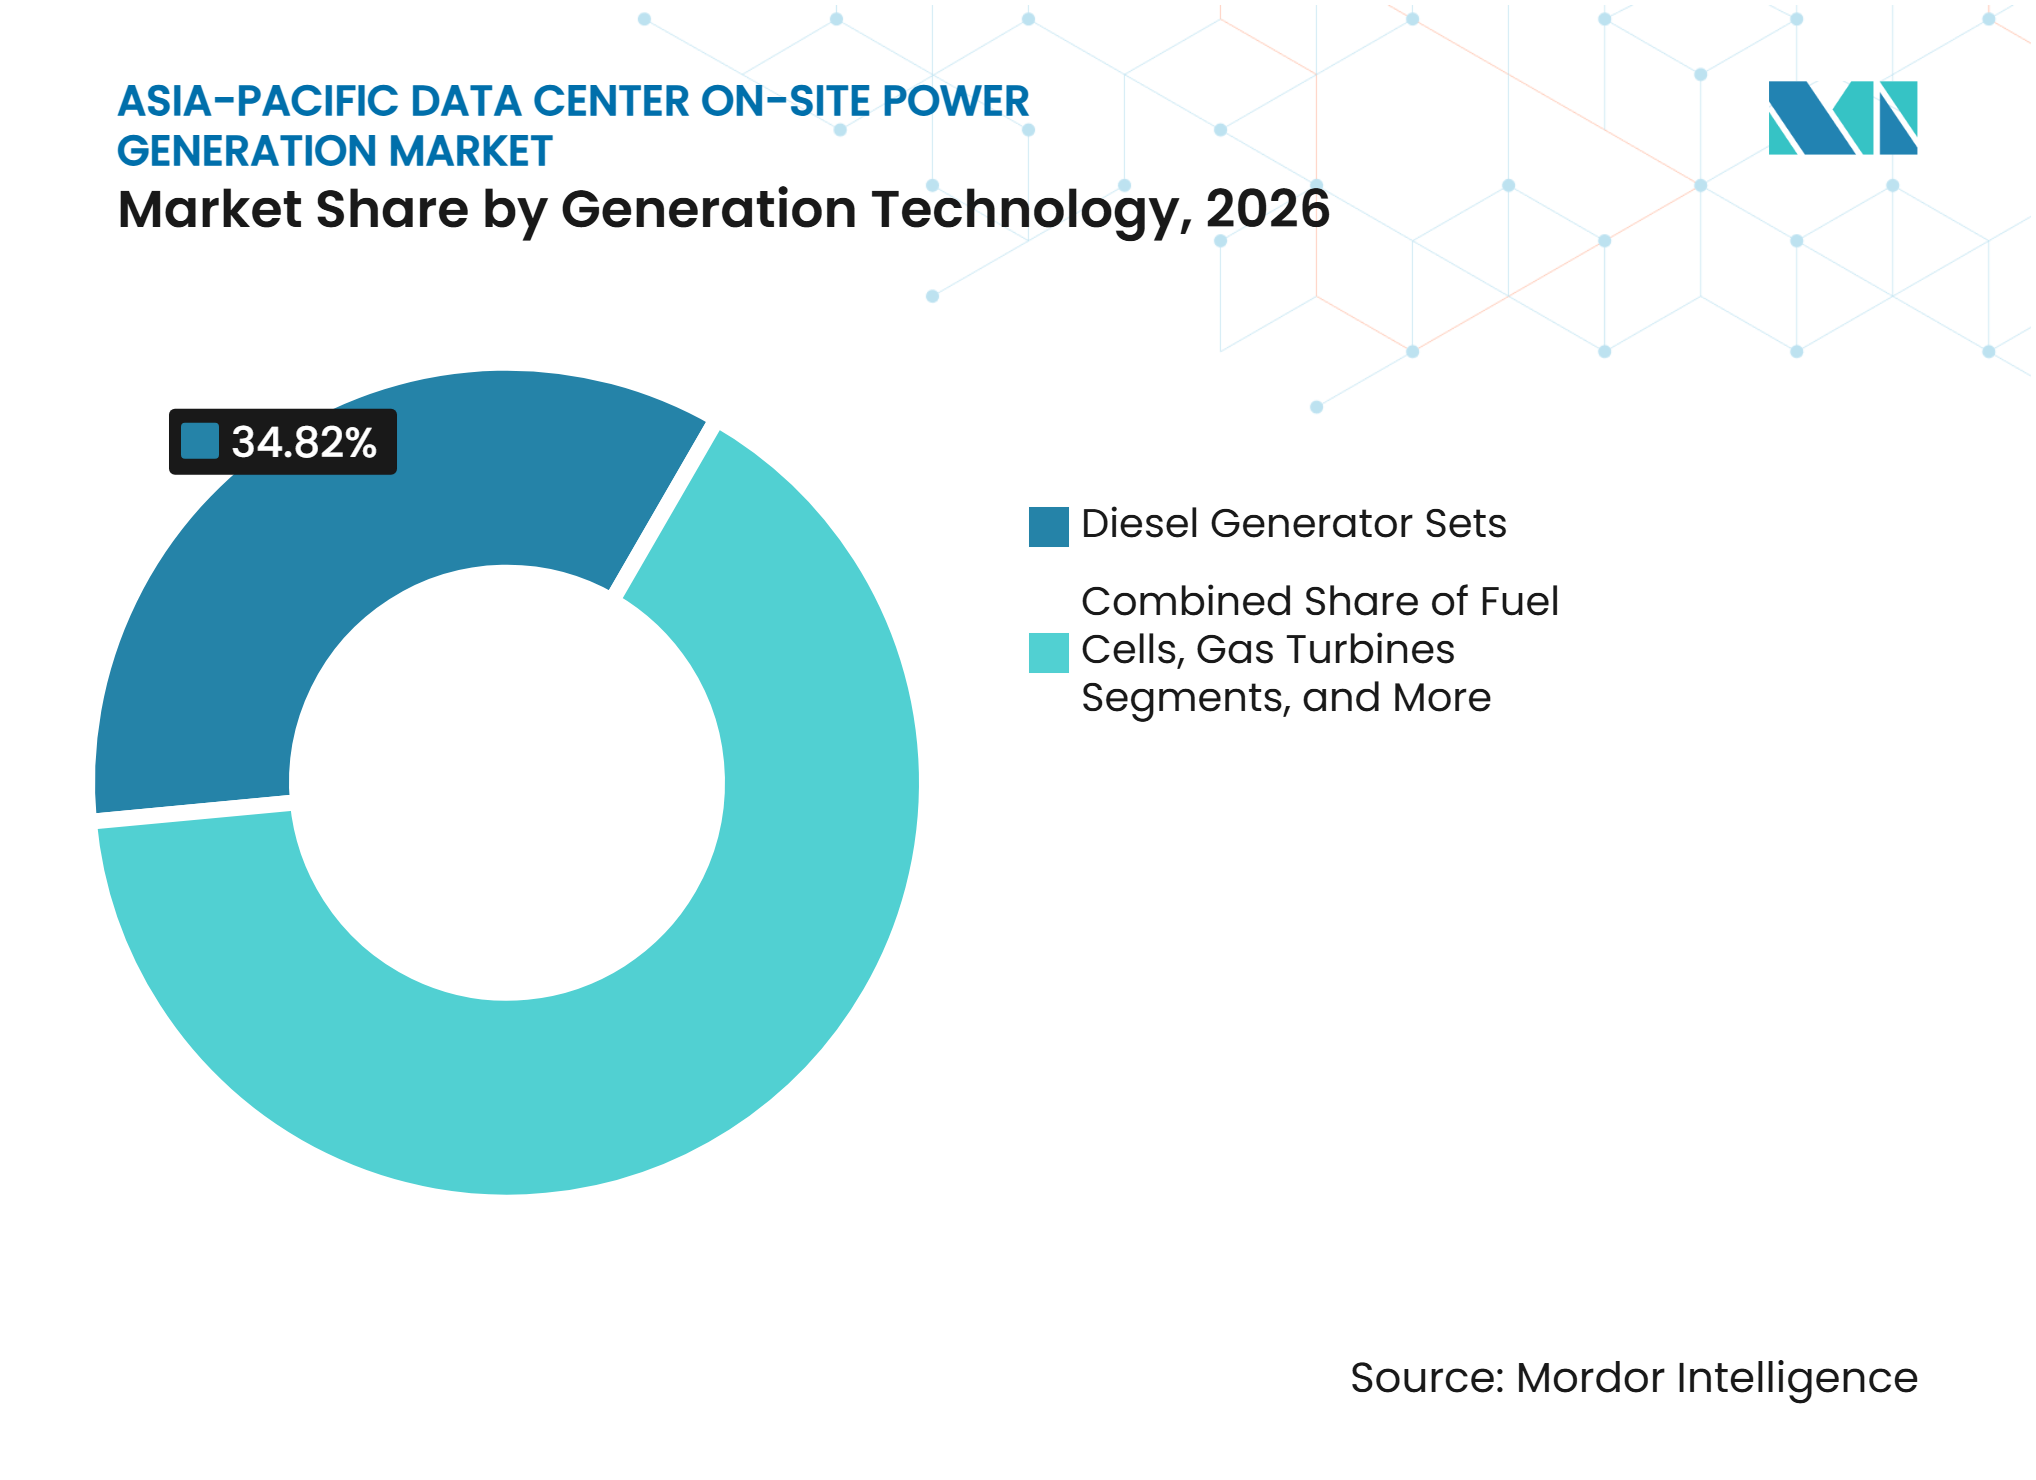
- Nach Erzeugungstechnologie hielten Dieselgeneratoren im Jahr 2026 einen Marktanteil von 34,82% am asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren, während Brennstoffzellen bis 2032 voraussichtlich mit einem CAGR von 13,84% wachsen werden.
- Nach installierter Erzeugungskapazität entfiel das Segment 5–20 MW im Jahr 2026 auf 33,21% des Umsatzes, während das Segment über 20 MW bis 2032 voraussichtlich mit einem CAGR von 13,43% wachsen wird.
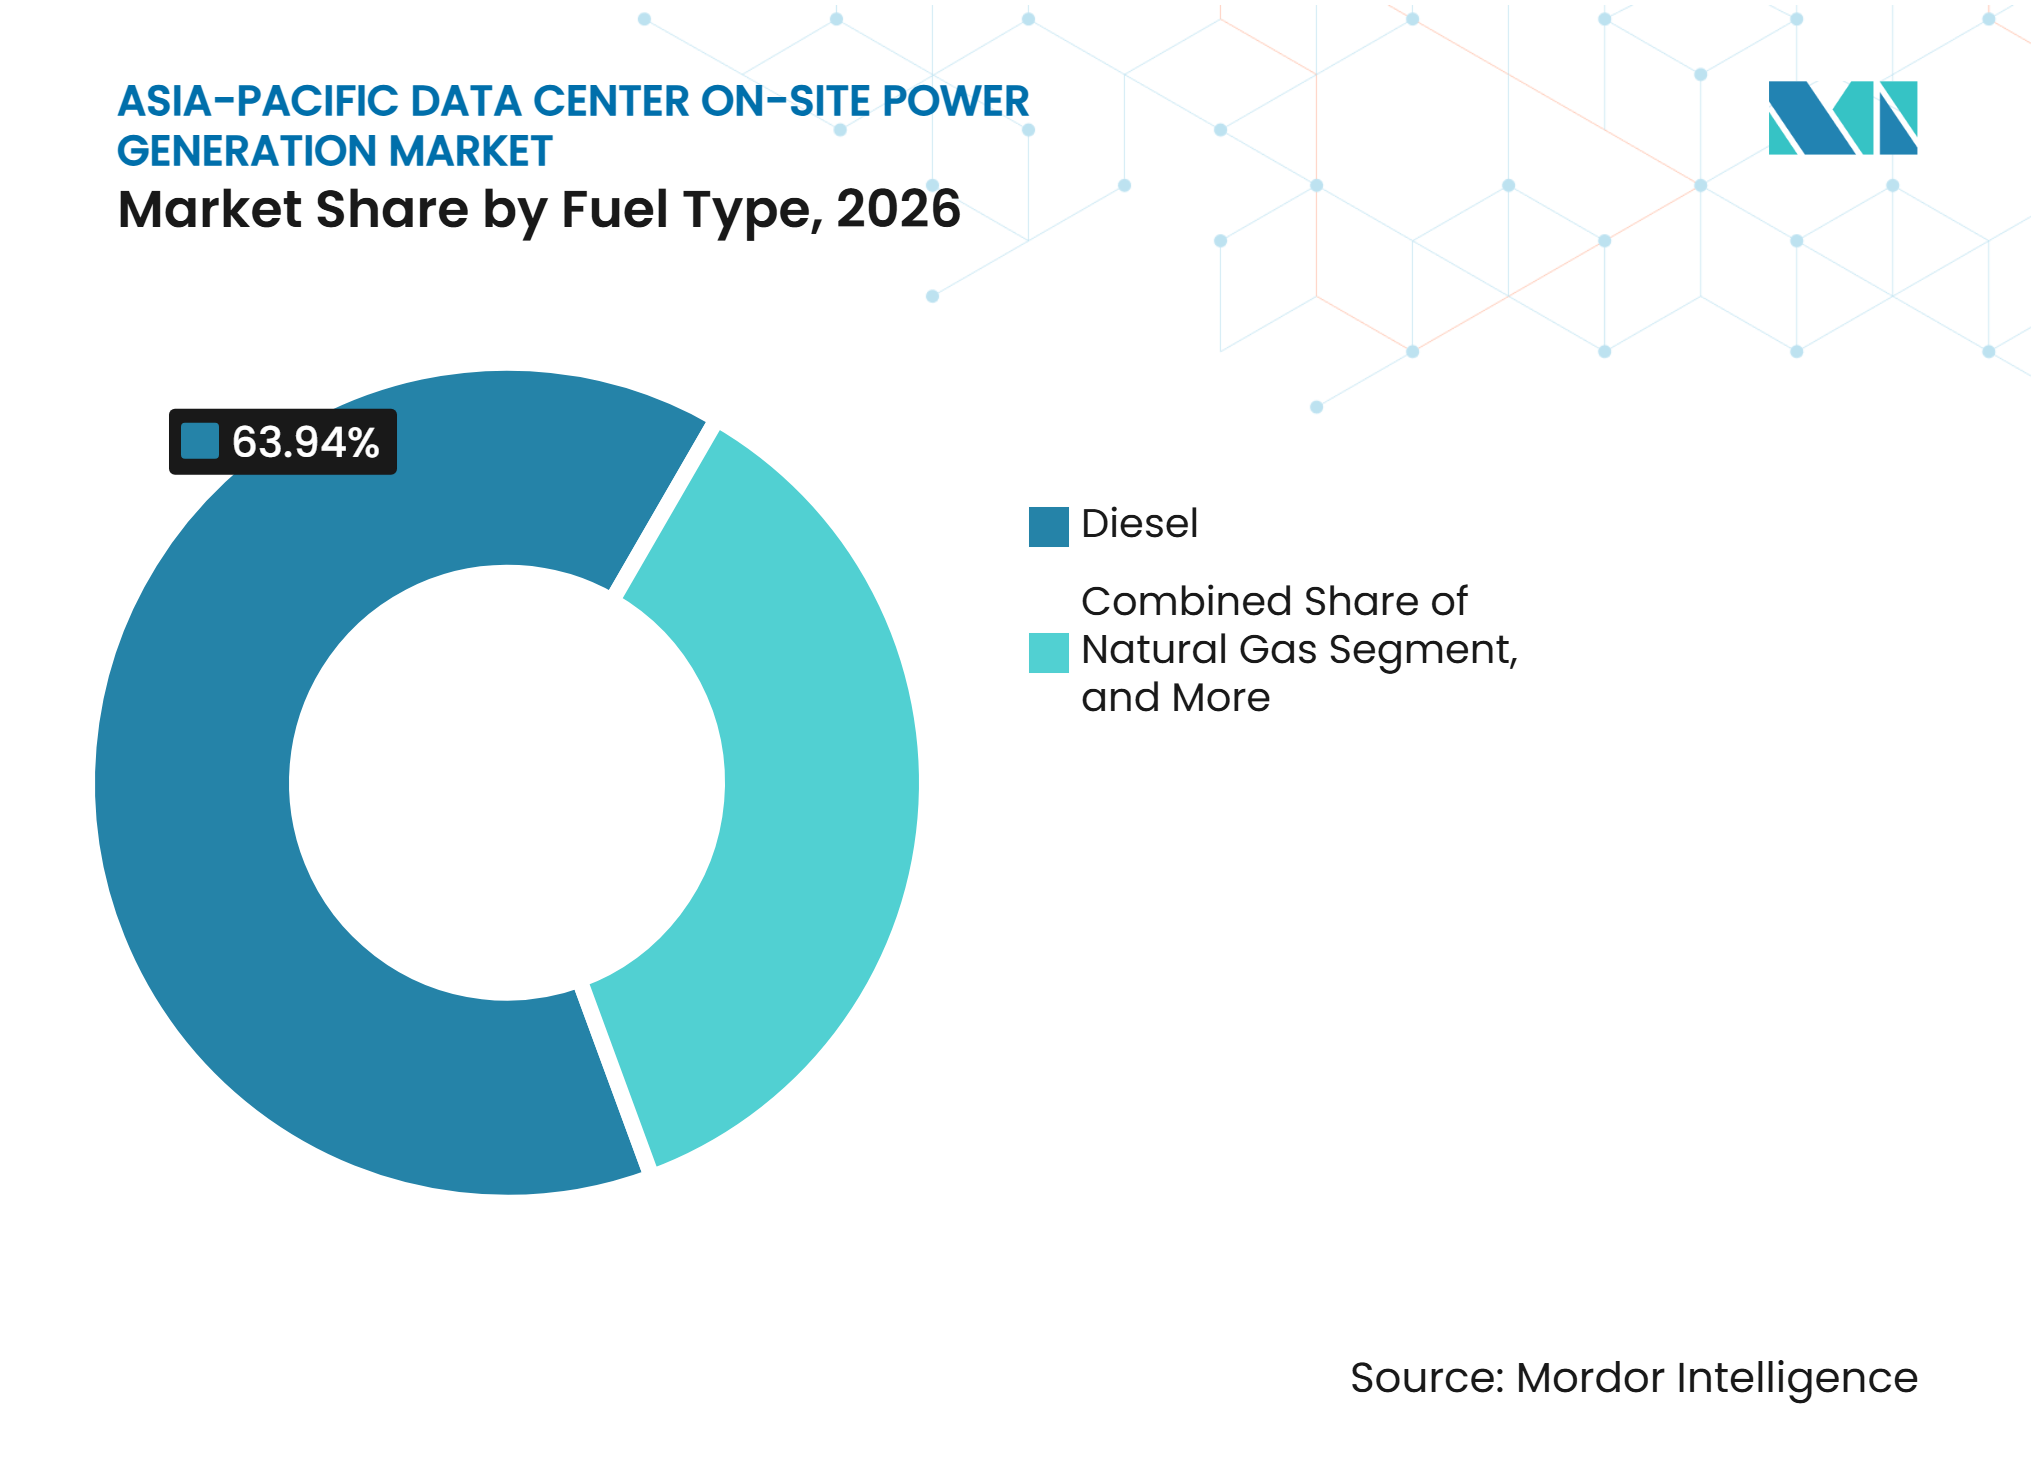
- Nach Kraftstofftyp hielt Diesel im Jahr 2026 einen Umsatzanteil von 63,94% am asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren, während Wasserstoff und Wasserstoffgemische bis 2032 voraussichtlich mit einem CAGR von 13,66% wachsen werden.
- Nach Anwendung entfiel die Notstromversorgung im Jahr 2026 auf 68,09% des Marktanteils am asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren, während die Dauerstromerzeugung bis 2032 voraussichtlich mit einem CAGR von 13,28% wachsen wird.
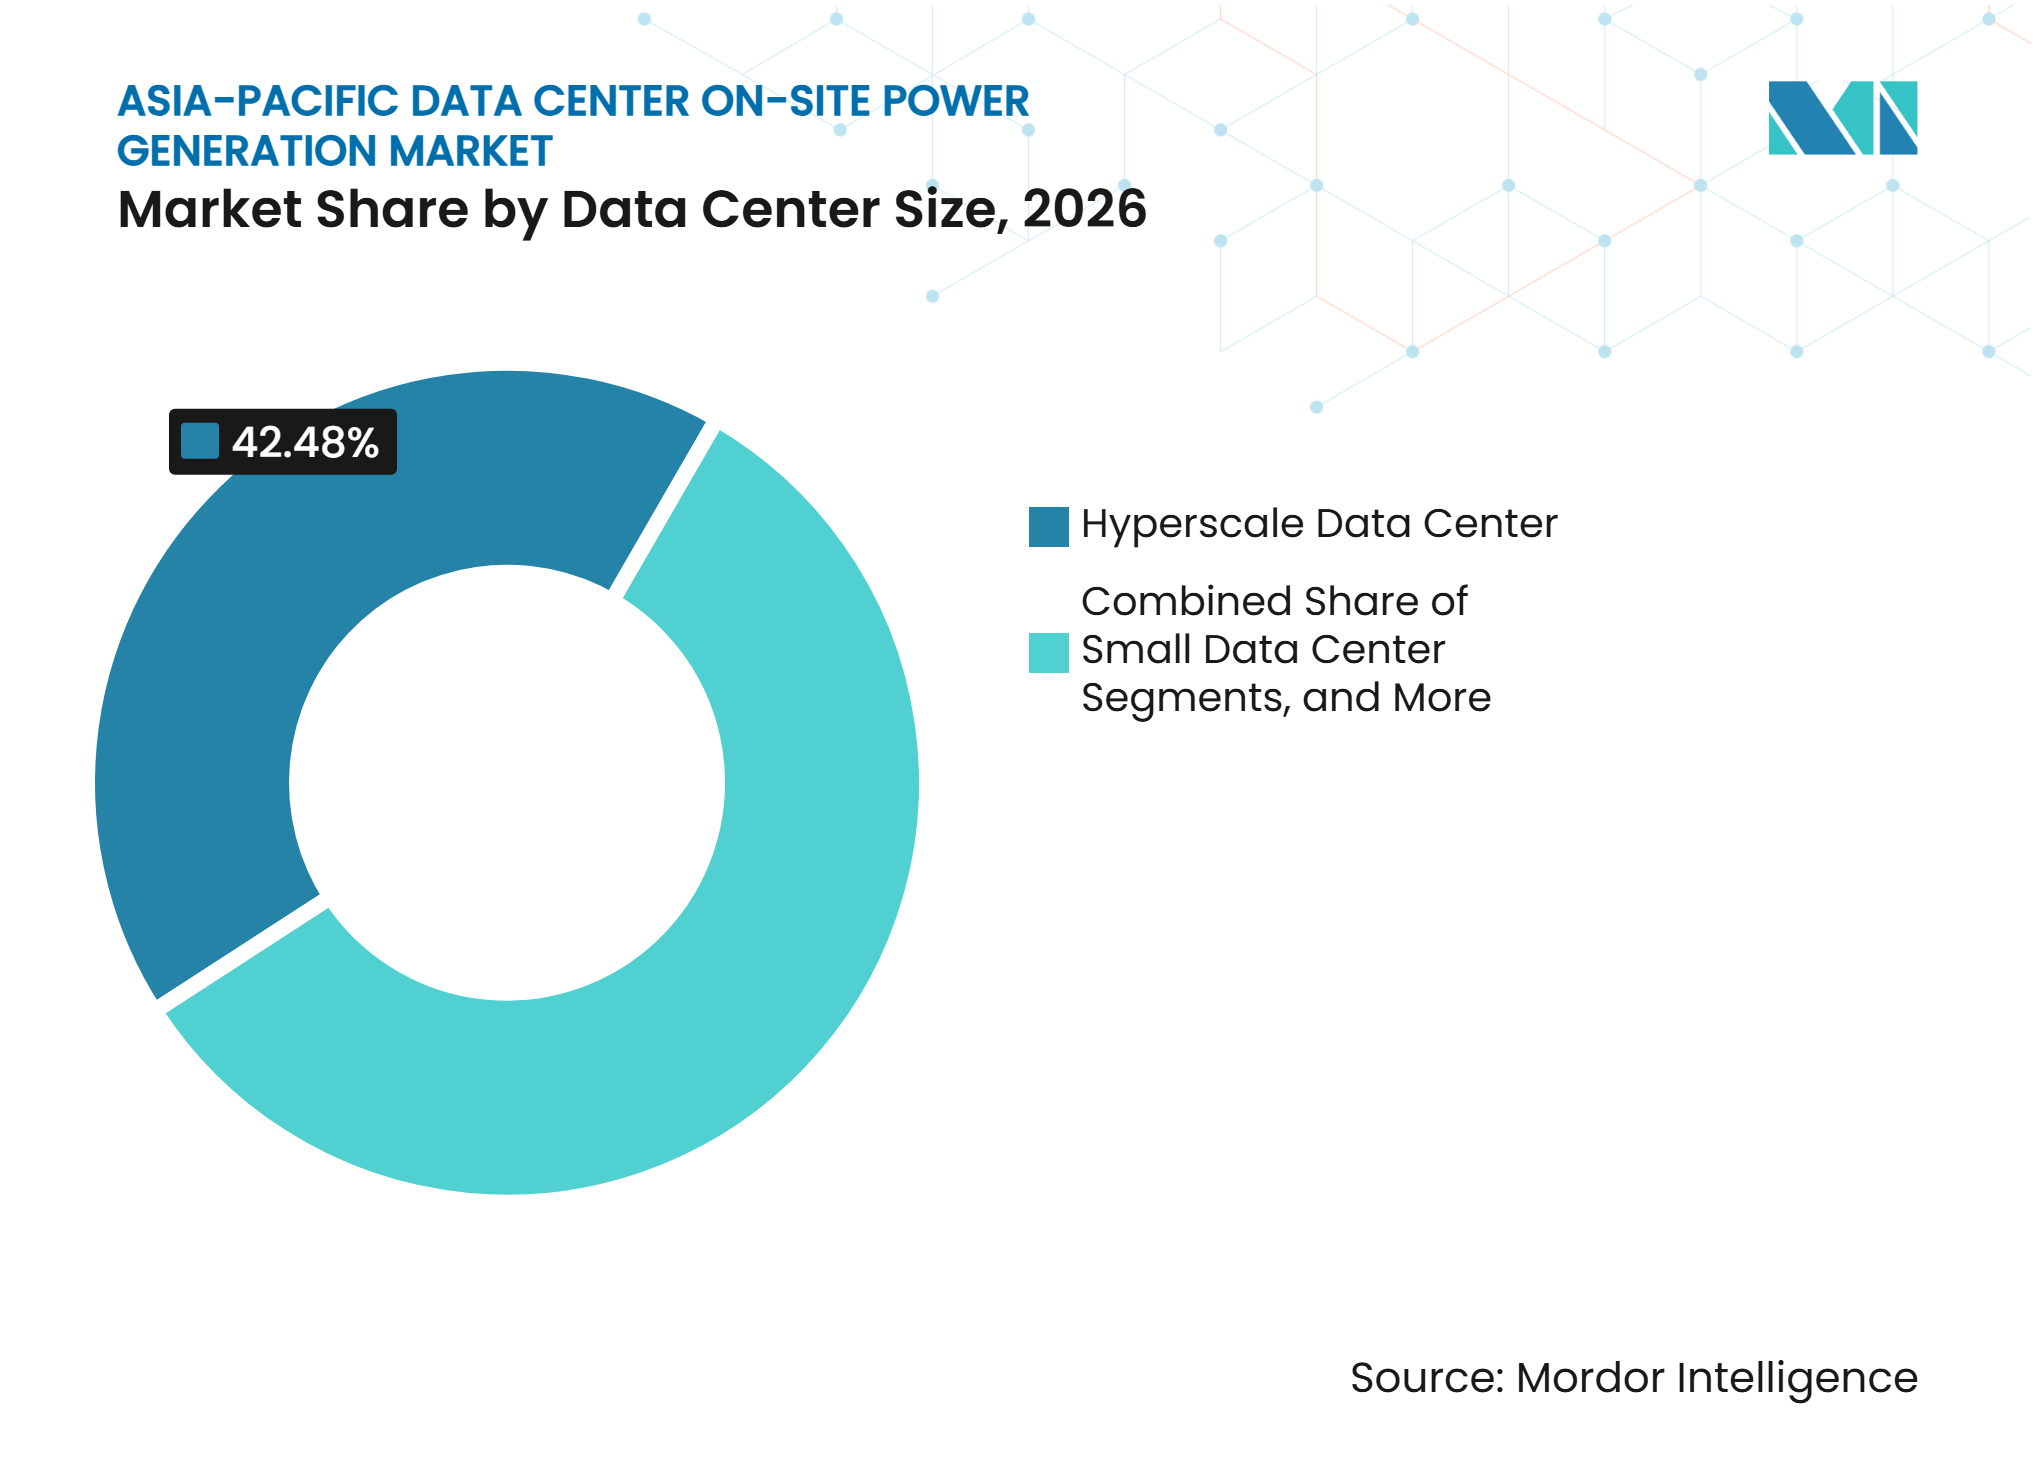
- Nach Rechenzentrumsgröße hielten Hyperscale-Anlagen im Jahr 2026 einen Umsatzanteil von 42,48% und werden bis 2032 voraussichtlich mit einem CAGR von 13,34% wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 44,63% und werden bis 2032 voraussichtlich mit einem CAGR von 13,18% wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 35,89%, während Indien bis 2032 voraussichtlich mit einem CAGR von 12,98% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Leistungsdichte durch KI und Hochleistungsrechnen | +3.5% | Global, konzentriert in China, Japan, Singapur und Indien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +2.8% | Asiatisch-pazifischer Raum, mit Beschleunigung in Malaysia, Indonesien, Südkorea und Australien | Kurzfristig (≤ 2 Jahre) |
| Netzanschlussengpässe und lokale Netzuverlässigkeitslücken | +2.2% | China, Indien und Kernmärkte in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einführung von 5G-fähigen Edge-Rechenzentren | +1.5% | China, Japan, Südkorea, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kohlenstoffärmerer Primär- und Notstromversorgung | +1.0% | Singapur, Australien, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Schnellere Bereitstellung durch modulare und vorgefertigte Rechenzentren | +0.8% | Südostasien, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Leistungsdichte durch KI und Hochleistungsrechnen
KI-Workloads wandeln die Vor-Ort-Stromerzeugung von einer Reserveressource in einen erforderlichen Bestandteil der Stromplanung um. GPU-Cluster mit einem Verbrauch von 500 kW bis 2.000 kW pro Rack können Laständerungen erzeugen, die die Versorgung durch das Stromnetz herausfordern. Das Asia Pacific Energy Research Centre prognostiziert, dass der Strombedarf von Rechenzentren in der Region zwischen 2025 und 2035 um 140% steigen wird.[1] Die Internationale Energieagentur prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 auf rund 945 TWh ansteigen wird, wobei KI eine wichtige zusätzliche Nachfragequelle darstellt.[2] Tier-Zertifizierungen und TIA-942-Anforderungen legen Redundanzschwellenwerte fest, die mit der Leistungsdichte der Anlage steigen. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren profitiert daher von einer Nachfrage, die an das Anlagendesign und die Betriebskontinuität gebunden ist, und nicht an freiwillige Nachhaltigkeitsziele.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Neue Hyperscale- und Colocation-Projekte benötigen zuverlässige Stromversorgung vor, während und nach der Sicherung eines Netzanschlusses. Größere Campusanlagen müssen außerdem Stromsysteme an unterschiedliche Lastprofile und Inbetriebnahmepläne der Mieter anpassen. Dies begünstigt modulare Generatoren und containerisierte Brennstoffzellenanlagen, die in definierten Schritten erweitert werden können. Bridge Data Centers stellte 2026 sein vorgefertigtes PowerCore-5.0-Modul vor, um die Lieferzeit zu verkürzen und eine stufenweise Campuserweiterung zu unterstützen.[3] Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren kann dort profitieren, wo Entwickler Geräte auswählen, die das Warten auf ein großes, einzelnes Kraftwerk vermeiden. Lieferanten mit bewährter Logistik, Serviceabdeckung und schnellen Inbetriebnahmekapazitäten dürften für diese Projekte besser positioniert sein.
Netzanschlussengpässe und lokale Netzuverlässigkeitslücken
Netzwarteschlangen verlagern Vor-Ort-Systeme in mehreren asiatisch-pazifischen Standorten in Richtung Dauer- und Primärstromversorgung. Entwickler benötigen möglicherweise Batterien, Lastabwurfsysteme oder alternative Erzeugungsanlagen, um einen Projektzeitplan einzuhalten und die lokale Versorgungsqualität zu sichern. Indiens Übertragungs- und Verteilungsverluste wurden in einer Politikstudie von 2025 mit 16,64% angegeben, was auf die Bedeutung der Stromqualitätsplanung außerhalb etablierter Knotenpunkte hinweist. GRID-INDIA hat außerdem die Auswirkungen auf die Systemstabilität identifiziert, wenn Anlagen bei einem Fehler schnell Last auf die Notstromversorgung übertragen. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren gewinnt in Städten der zweiten Reihe an Bedeutung, wo kritische Workloads vor Netzaufrüstungen zunehmen. Die APEC-Politikempfehlungen für 2026–2030 fordern belastbare Notstromsysteme bei der Planung von KI-Rechenanlagen.
Einführung von 5G-fähigen Edge-Rechenzentren
Der 5G-Ausbau schafft Nachfrage nach kleineren, verteilten Anlagen, die eine andere Stromkonfiguration als ein Hyperscale-Campus erfordern. Diese Edge-Standorte benötigen in der Regel 500 kW bis 5 MW an Vor-Ort-Kapazität und haben häufig begrenzten städtischen Raum. Containerisierte Dieselaggregate und kleine Gasmotoren erfüllen diese Anforderung, da sie an beengten Standorten transportiert und in Betrieb genommen werden können. Die GSMA erwartet, dass 5G-Verbindungen im asiatisch-pazifischen Raum von 27% der Gesamtverbindungen im Jahr 2025 auf 50% bis 2030 steigen werden. Edge-Standorte erfordern weiterhin hohe Verfügbarkeit, auch wenn die Netzanschlüsse weniger robust sind als jene, die Kernanlagen versorgen. Dies erweitert den asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren über große Campusanlagen hinaus und unterstützt die Nachfrage nach kompakten, modularen Plattformen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungs-, Emissions- und Lärmvorschriften für Generatoren mit fossilen Brennstoffen | -1.8% | Singapur, Nationales Hauptstadtgebiet Indien, Seoul Südkorea und städtische Kerngebiete Japans | Kurzfristig (≤ 2 Jahre) |
| Hohe Lieferkosten für Erdgas- und Wasserstoffinfrastruktur | -1.2% | Asiatisch-pazifischer Raum, am stärksten außerhalb bestehender LNG-Pipelinenetze | Mittelfristig (2–4 Jahre) |
| Batteriespeicher verdrängen Generatoren mit kurzer Laufzeit | -0.7% | Singapur, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Flächen-, Wasser- und Kraftstofflogistikbeschränkungen an dicht besiedelten städtischen Campusanlagen | -0.5% | Singapur, Tokio, Osaka und Seoul | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungs-, Emissions- und Lärmvorschriften für Generatoren mit fossilen Brennstoffen
Beschränkungen für den Dieselbetrieb gewinnen in dicht besiedelten asiatisch-pazifischen Märkten zunehmend an Bedeutung. Diese Vorschriften können die Generatornutzung während Luftqualitätsereignissen einschränken, einschließlich Zeiträumen, in denen eine Anlage möglicherweise am dringendsten Notstromkapazität benötigt. Singapurs Green Data Centre Roadmap stellt kohlenstoffärmere Infrastruktur in den Mittelpunkt seiner langfristigen Rechenzentrumspolitik. Hydriertes Pflanzenöl bietet eine kurzfristige Option für kompatible Dieselanlagen. Rolls-Royce Power Systems gibt an, dass dieser Kraftstoff die CO₂-Emissionen im Vergleich zu herkömmlichem Diesel um bis zu 90% reduzieren kann, ohne dass eine Hardwaremodifikation erforderlich ist. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren muss daher Emissions-, Lärm- und Testlaufbeschränkungen bei der Technologieauswahl berücksichtigen.
Hohe Lieferkosten für Erdgas- und Wasserstoffinfrastruktur
Erdgas und Wasserstoff können Emissionen aus der Dauer- und Notstromversorgung senken, aber die Verfügbarkeit bleibt uneinheitlich. Japan, Südkorea und Australien verfügen über eine stärkere Gas- und Wasserstoffbasis als mehrere südostasiatische Märkte. In Indonesien, den Philippinen und Vietnam fehlt vielen Rechenzentrumsstandorten ein direkter Gasanschluss, und sie benötigen möglicherweise geliefertes LNG und Regasifizierungsanlagen. Wärtsilä und Tokyo Gas Engineering Solutions unterzeichneten 2026 ein Memorandum zur Bewertung von Gas- und Dual-Fuel-Lösungen für japanische Rechenzentren, was zeigt, dass die Machbarkeit auf Projektebene selbst in einem etablierten Gasmarkt wichtig bleibt. Die unvollständige Übernahme der IEC-62282-Brennstoffzellennormen und der ISO-14687-Wasserstoffkraftstoffqualitätsnormen kann Einsätze in Südostasien weiter verzögern. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren wird daher während des Prognosezeitraums voraussichtlich Diesel- und Gassysteme neben Wasserstofflösungen beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungstechnologie:
Diesel bleibt etabliert, während Brennstoffzellen an Boden gewinnenDieselgeneratoren hielten im Jahr 2026 einen Anteil von 34,82% an der Marktgröße des asiatisch-pazifischen Marktes für Vor-Ort-Stromerzeugung in Rechenzentren. Ihre Position spiegelt bewährte Zuverlässigkeitsnachweise, Kraftstofflogistik und die Fähigkeit wider, unter verschiedenen regionalen Klimabedingungen zu betreiben. Dieselsysteme können auch schnell installiert werden, wenn ein Projekt nicht auf einen Netzanschluss warten kann. China Yuchai International berichtete, dass seine leistungsstarken Generatoren im April 2026 200 MW für ein südostasiatisches Rechenzentrumsprojekt lieferten. Der Auftrag zeigte, dass Dieselgeräte sowohl im Hyperscale-Bereich als auch in kleineren Anlagen relevant bleiben. Erdgasgeneratoren und Kolbenmotoren gewinnen für große japanische, südkoreanische und australische Campusanlagen an Bedeutung. Siemens Energy und Eaton kündigten 2025 eine Partnerschaft für standardisierte Vor-Ort-Stromsysteme auf Basis einer 500-MW-SGT-800-Konfiguration mit optionaler Wasserstofffähigkeit an.
Brennstoffzellen werden bis 2032 voraussichtlich mit einem CAGR von 13,84% wachsen. Sie bieten einen Weg zu gesicherter Erzeugung, wo Entwickler schnelle Bereitstellung und geringere lokale Emissionen benötigen. DayOne sicherte sich 2026 ein grünes Darlehen in Höhe von 530 Millionen SGD (398 Millionen USD) für seine Singapurer Anlage, die voraussichtlich Festoxid-Brennstoffzellen zur Vor-Ort-Stromerzeugung nutzen wird. FuelCell Energy unterzeichnete außerdem 2026 eine Vereinbarung über bis zu 380 MW Grundlast-Brennstoffzellenleistung für Rechenzentren. Brennstoffzellen können den Vorteil traditioneller Generatorhersteller in Standorten verringern, wo die Emissionskonformität entscheidend ist. Mikroturbinen und Solar-Diesel-Hybride bleiben kleinere Nischen, die hauptsächlich Edge- und Off-Grid-Anforderungen unterstützen. Die asiatisch-pazifische Branche für Vor-Ort-Stromerzeugung in Rechenzentren nutzt daher mehr als einen Technologiepfad, anstatt Diesel durch einen einzigen Übergang zu ersetzen.



Nach installierter Erzeugungskapazität:
Das Segment 5–20 MW hält die größte Position, während größere Anlagen sich beschleunigenDas Segment 5–20 MW entfiel im Jahr 2026 auf 33,21% des Umsatzes. Dieser Bereich entspricht vielen regionalen Colocation- und Unternehmensanlagen. Betreiber können diese Systeme installieren, ohne die umfangreichen Tiefbauarbeiten und Genehmigungen, die eine große Kraftwerksanlage begleiten können. Das Segment unterstützt auch stufenweise Erweiterungen, wenn die Mieternachfrage klarer wird. Dies macht es für Entwickler nützlich, die Flexibilität bei sich ändernden Stromanforderungen benötigen. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren wird durch dieses mittlere Segment unterstützt, da es einen breiten Anteil der installierten Basis abdeckt. Es schafft auch wiederkehrende Nachfrage nach standardisierten Generatorpaketen und Serviceunterstützung.
Das Segment über 20 MW wird bis 2032 voraussichtlich mit einem CAGR von 13,43% wachsen. Hyperscale-Campusanlagen können eine IT-Last von über 100 MW überschreiten und benötigen Stromsysteme, die der Anlagengröße bereits in der ersten Bauphase entsprechen. Dies verlagert die Beschaffung in Richtung Gasturbinen, große Motoren und Brennstoffzellensysteme mit mehreren Blöcken. Kleinere 1–5-MW-Systeme bleiben für Colocation-Anlagen wichtig, die Kapazitäten in diskreten Stufen hinzufügen. Installationen unter 1 MW versorgen 5G-Edge-Knoten und kleinere Unternehmensanlagen in Indien und Indonesien. Die Anforderungen des Uptime Institute unterstützen weiterhin eine Mindestredundanz über alle Kapazitätsstufen hinweg. Die asiatisch-pazifische Branche für Vor-Ort-Stromerzeugung in Rechenzentren benötigt daher Lieferanten, die sowohl große Projekte als auch verteilte kleinere Installationen bedienen können.
Nach Kraftstofftyp:
Diesel hält den größten Anteil, während Wasserstoffgemische eine schnellere Expansion verzeichnenDiesel hielt im Jahr 2026 mit 63,94% den größten Umsatzanteil nach Kraftstofftyp. Seine installierte Basis wird durch etablierte Liefernetzwerke und geringere anfängliche Gerätekosten im Vergleich zu Gas- oder Brennstoffzellenalternativen unterstützt. Diesel bleibt auch der Standardreferenzpunkt für Notstromkapazität und Tier-Konformität. Bridge Data Centers schloss 2026 einen Pilotversuch mit Ecoceres ab, bei dem aus Abfall gewonnenes hydriertes Pflanzenöl als Notstromkraftstoff eingesetzt wurde. Das Projekt zeigte, dass Betreiber Emissionen reduzieren können, ohne vorhandene Generatorgeräte sofort zu ersetzen. Erneuerbarer Diesel und Biomethan können Übergangsoptionen bieten, wo Wasserstoff noch nicht praktikabel ist. Diese Optionen bewahren die Betriebsvertrautheit von Dieselsystemen und reagieren gleichzeitig auf Kunden- und Regulierungserwartungen.
Wasserstoff und Wasserstoffgemische werden bis 2032 voraussichtlich mit einem CAGR von 13,66% wachsen. Japan, Südkorea und Singapur haben Richtlinien, die die Wasserstoffentwicklung für kritische Infrastrukturen unterstützen. Ein Honda- und Mitsubishi-Pilotprojekt in Japan nutzte bis März 2026 Nebenprodukt-Wasserstoff aus der Elektrolyseanlage der Tokuyama Corporation. Die Normübernahme bleibt in mehreren südostasiatischen Ländern ein begrenzender Faktor. Betreiber benötigen außerdem Gewissheit über Kraftstoffverfügbarkeit, Reinheit, Lagerung und Standortsicherheit, bevor sie Wasserstoffsysteme auswählen. Erdgas behält eine wichtige Rolle in Märkten, wo Pipelines die dezentrale Primärstromversorgung unterstützen können. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren wird daher während des Prognosezeitraums eine gemischte Kraftstoffbasis beibehalten, während sich die Infrastruktur für Wasserstoff entwickelt.

Nach Anwendung:
Notstromversorgung führt den Umsatz an, während Dauerstromerzeugung an Relevanz gewinntDie Notstromversorgung entfiel im Jahr 2026 auf 68,09% des Umsatzes. Das Segment spiegelt das konventionelle Design wider, bei dem Generatoren Ausfälle abdecken und nicht für einen längeren Betrieb optimiert sind. Seine große Position wird durch die Anforderungen von Rechenzentren an redundante Kapazitäten verstärkt. Dieselsysteme sind für diese Rolle gut geeignet, da sie schnell anlaufen können und auf etablierte Kraftstofflagerungsanordnungen zurückgreifen. Diese Anwendung unterstützt die Ersatznachfrage, wenn installierte Einheiten altern oder wenn Anlagen die Redundanz erhöhen. Sie unterstützt auch Serviceeinnahmen durch Prüfungs-, Wartungs- und Kraftstoffmanagementverträge. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist weiterhin auf Notstromkapazität angewiesen, auch wenn andere Anwendungen expandieren.
Die Dauerstromerzeugung wird bis 2032 voraussichtlich mit einem CAGR von 13,28% wachsen. Sie wird attraktiver, wenn Netzanschlüsse länger als 24 Monate dauern oder wenn die Workload-Kontinuität wenig Toleranz für Versorgungsunterbrechungen lässt. Gasmotoren, Brennstoffzellen und ausgewählte Turbinenkonfigurationen können für längere Zeiträume als reine Notstromgeräte betrieben werden. Primärstrom gewinnt auch in Indien, Indonesien und den Philippinen an Interesse, wo lokale Netzbedingungen hinter den Tier-III-Erwartungen zurückbleiben können. Generatoren im Dauerbetrieb können Betriebsstunden 5–10 Mal schneller ansammeln als reine Notstromsysteme. Dies verkürzt Wartungsintervalle und kann den Aftermarket-Serviceertrag pro installiertem MW erhöhen. Gerätehersteller passen ihr kommerzielles Angebot an, um dieser Lebenszyklusanforderung Rechnung zu tragen.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen führen sowohl Umsatz als auch prognostiziertes Wachstum anHyperscale-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 42,48%. Sie sind die größte Größenkategorie, da KI-Investitionen in großen Anlagen mit anspruchsvollen Stromanforderungen konzentriert sind. Diese Campusanlagen erfordern häufig eine dedizierte Vor-Ort-Anlage oder mehrere koordinierte Stromblöcke. Der Umfang des Projekts unterstützt die Nachfrage nach leistungsstarken Motoren, Turbinen, Brennstoffzellen, Schaltanlagen und Steuerungen. Große Anlagen mit einer IT-Last von 10–50 MW bleiben für Colocation-Anbieter wichtig, die Skaleneffekte anstreben. Ihr Wachstum unterstützt auch den Bedarf an flexiblen Systemen, die phasenweise erweitert werden können. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren profitiert, wenn diese Projekte Stromsysteme in die frühe Standortplanung einbeziehen.
Hyperscale-Anlagen werden bis 2032 ebenfalls voraussichtlich mit einem CAGR von 13,34% wachsen. Dies macht sie zur einzigen Größenkategorie, die sowohl den größten Anteil als auch die höchste prognostizierte Wachstumsrate hält. Mittelgroße Anlagen bedienen inländische Cloud-Anbieter und Unternehmensbereitstellungen, insbesondere in China, Indien und Südkorea. Kleine und Edge-Anlagen bleiben in Städten der zweiten Reihe in Indien, Indonesien und den Philippinen relevant. Singapurs Green-Mark-Standard für Rechenzentren 2024 beeinflusst Stromauswahlen über mehrere Anlagengrößen hinweg. Gerätehersteller müssen daher skalierbare Lösungen anbieten, die sowohl Kapazitäts- als auch kohlenstoffärmere Anforderungen erfüllen. Diese Bandbreite an Anlagengrößen erweitert die adressierbare Nachfrage für den asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter setzen BeschaffungsstandardsCloud-Dienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 44,63%. Ihre Position spiegelt ihre Rolle als größte Bauherren neuer regionaler Rechenzentrumkapazitäten wider. Sie sind auch frühe Anwender großer Gasturbinen, Brennstoffzellen und anderer kohlenstoffärmerer Vor-Ort-Stromplattformen. Ihre Beschaffungsanforderungen beeinflussen Designentscheidungen von Colocation- und Unternehmensbetreibern. Baker Hughes berichtete von Aufträgen im Zusammenhang mit Rechenzentren in Höhe von 1 Milliarde USD im Jahr 2025 und erwartete Aufträge von 3 Milliarden USD über 2025–2027. Dies veranschaulicht die Größe der Gerätechance, die mit Cloud-Anbieter-Projekten verbunden ist. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist eng mit dem Tempo und den Technologieentscheidungen dieser großen Käufer verknüpft.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,18% wachsen. Colocation-Anbieter sind die nächste wichtige Gruppe, da Stromresilienz ihnen hilft, Cloud-Mieter anzuziehen. Bridge Data Centers hat seine PowerCore-5.0-Plattform für häufige, vorgefertigte Campuserweiterungen konzipiert. Unternehmens- und Edge-Anlagen expandieren moderater, halten aber die Nachfrage aus Finanzdienstleistungen, souveräner Cloud und Fertigungsautomatisierung aufrecht. Ihre Anwendungsfälle helfen, private Investitionen außerhalb des Hyperscaler-Zyklus zu unterstützen. Cloud-Anbieter-Spezifikationen können die Einführung kohlenstoffärmerer Dauerstromerzeugungsoptionen über andere Anlagentypen hinweg beschleunigen. Die asiatisch-pazifische Branche für Vor-Ort-Stromerzeugung in Rechenzentren muss daher sowohl hochstandardisierte Hyperscale-Ausschreibungen als auch vielfältige private Standortanforderungen bedienen.
Geografische Analyse
China hielt im Jahr 2026 einen Umsatzanteil von 35,89% und damit die größte geografische Position im asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Seine Größe wird durch eine große Hyperscale- und Colocation-Basis sowie durch die inländische Herstellung von Stromerzeugungsgeräten unterstützt. China Yuchai International lieferte 2026 200 MW Dieselgeneratorkapazität an ein südostasiatisches Hyperscale-Projekt. Die Lieferung zeigt, dass chinesische Lieferanten auch regionale Projekte bedienen. Japan ist ein wichtiges Testfeld für alternative Kraftstoffe zur Dauerstromerzeugung. Wärtsilä und Tokyo Gas Engineering Solutions bewerten Gas- und Dual-Fuel-Lösungen für japanische Rechenzentren. Singapur und Südkorea beeinflussen Gerätespezifikationen durch strengere Planungs- und Nachhaltigkeitsbedingungen.
Indien wird bis 2032 voraussichtlich mit einem CAGR von 12,98% wachsen, der schnellsten geografischen Rate im asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Schnelle Hyperscale-Entwicklung und lokale Netzuverlässigkeitsbedürfnisse unterstützen die Nachfrage nach Generatoren. Eine Politikstudie von 2025 berichtete, dass Indiens Übertragungs- und Verteilungsverluste 16,64% betrugen. Dies erhöht die Bedeutung einer zuverlässigen standortbezogenen Stromplanung, insbesondere außerhalb großer Knotenpunkte. Luftqualitätsbeschränkungen im Nationalen Hauptstadtgebiet können den Dieselgeneratorbetrieb während schwerer Verschmutzungsperioden einschränken. Dies stärkt das Geschäftsargument für gasbasierte Notstromversorgung und Brennstoffzellen, wo Kraftstoffinfrastruktur verfügbar ist. Indien bietet daher eine große Chance, erfordert aber Gerätedesigns, die sowohl Zuverlässigkeits- als auch lokale Emissionsanforderungen berücksichtigen.
Australien, Südkorea und Südostasien bieten unterschiedliche Chancen für den asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren. Australiens Berichtsrahmen und unternehmerische Dekarbonisierungsprioritäten unterstützen das Interesse an Erdgas- und erneuerbaren Konfigurationen. Südkorea entwickelt ein inländisches Wasserstoffökosystem für kritische Infrastrukturen. Bloom Energy und die Amerikanische Handelskammer in Korea unterzeichneten 2025 ein Memorandum zur Prüfung von Vor-Ort-Brennstoffzellen für KI-Rechenzentren. Die Netzzuverlässigkeit variiert in Vietnam, Thailand, den Philippinen und Indonesien, was Diesel-Notstromversorgung für hochverfügbare Anlagen wichtig hält. Die Nähe zur chinesischen Fertigung kann kürzere Gerätelieferzeiten in diesen Märkten unterstützen. Diese Standorte bieten auch Spielraum für modulare Systeme, die eingesetzt werden können, bevor die lokale Netzkapazität ausgebaut wird.
Wettbewerbslandschaft
Marktkonzentration
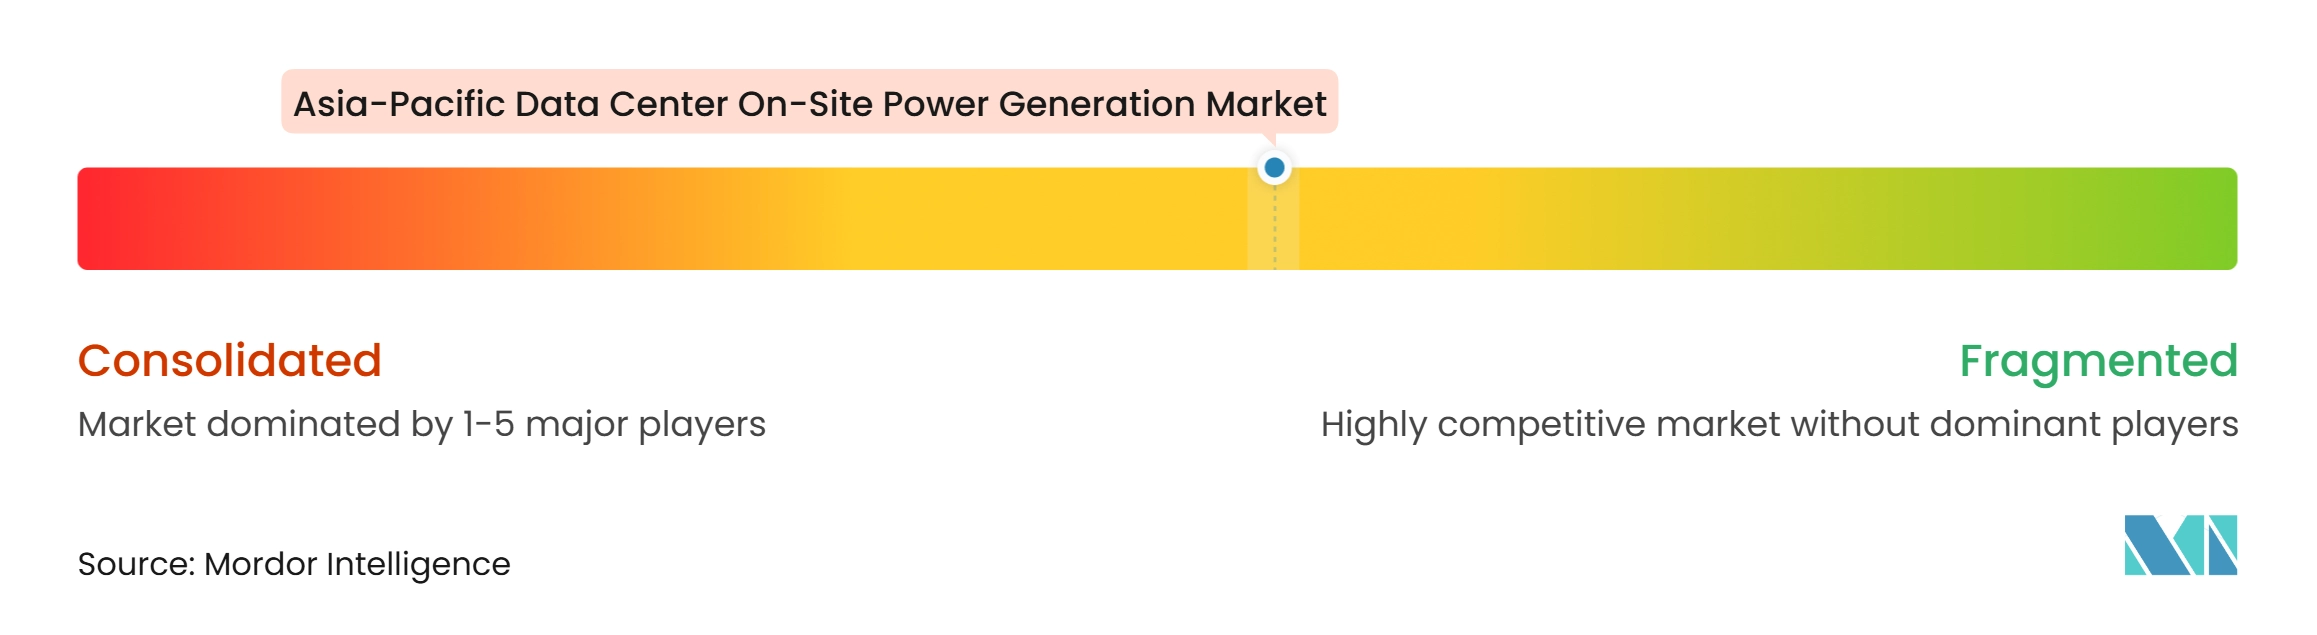
Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist mäßig fragmentiert. Caterpillar, Cummins, Mitsubishi Heavy Industries und Wärtsilä bilden die etablierte Gruppe der Generator- und Gasmotorhersteller. Bloom Energy und FuelCell Energy repräsentieren eine wachsende Brennstoffzellengruppe. Mitsubishi Heavy Industries Engine System Asia brachte 2025 seine containerisierte MGS2500R-Lösung auf den Markt. Das 2.500-kVA-System wurde für Tier-III- und Tier-IV-Bereitschaftsanwendungen in einem 40-Fuß-High-Cube-Container konzipiert. Siemens Energy und Eaton kündigten außerdem 2025 ihre standardisierte 500-MW-Vor-Ort-Konfiguration an. Diese Maßnahmen zeigen, dass etablierte Anbieter sich auf schnelle Bereitstellung, großmaßstäbliche Integration und Kompatibilität mit kohlenstoffärmeren Kraftstoffen konzentrieren.
Chinesische Lieferanten wie Weichai Power und Yuchai International konkurrieren bei Liefergeschwindigkeit und Preis, während sie ihre regionale Präsenz ausbauen. Yuchais 200-MW-Lieferung an ein südostasiatisches Projekt im Jahr 2026 demonstrierte seine Fähigkeit, Hyperscale-Bereitstellungen zu unterstützen. Brennstoffzellenlieferanten ziehen Aufmerksamkeit auf sich, da Rechenzentrumsbetreiber emissionsärmere Grundlastleistung suchen. Brookfield Asset Management verpflichtete sich 2025, bis zu 5 Milliarden USD in Bloom Energy zu investieren, um die Brennstoffzellenbereitstellung für KI-Rechenzentren zu unterstützen. Modulare Integratoren verändern auch das Wettbewerbsfeld. Bridge Data Centers, CHINT und CIMC Digital Power haben vorgefertigte Systeme eingeführt, die elektrische Geräte, Steuerungen und Standortlieferung kombinieren.
Wärtsiläs 2026 unterzeichnetes Memorandum mit Tokyo Gas Engineering Solutions spiegelt einen gemeinsamen Entwicklungsansatz für alternative Kraftstoffversorgung in Japan wider. Der Wettbewerb beschränkt sich nicht auf einzelne Gerätepositionen, da Kunden auch Kraftstoffzugang, Inbetriebnahmezeit, Steuerungen, Finanzierung und langfristige Wartung bewerten. Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren hat eine Öffnung im modularen 10–50-MW-Segment in Indien und Südostasien. Große globale Lieferanten und Brennstoffzellspezialisten haben kommerzielle Modelle für Standorte mit kürzeren Investitionshorizonten noch nicht vollständig standardisiert. Lieferanten, die zuverlässige Geräte mit stufenweiser Bereitstellung und lokalem Servicekapazität kombinieren, können effektiv konkurrieren. Keine kombinierte Marktanteilszahl für die führenden Unternehmen ist in den bereitgestellten Belegen verfügbar.
Branchenführer im asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Holdings plc
-
Rehlko
-
Generac Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Vor-Ort-Stromerzeugung in Rechenzentren Unternehmen in diesem Bericht
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Rehlko
- Generac Holdings Inc.
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO Group Holding GmbH
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- China Yuchai International Limited
- Weichai Power Co., Ltd.
- Kirloskar Oil Engines Limited
- HIMOINSA, S.L.
- Atlas Copco AB
- Aggreko plc
- Yanmar Holdings Co., Ltd.
- Doosan Corporation
- Mitsui E&S Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Panasonic Holdings Corporation
- Plug Power Inc.
- Baker Hughes Company
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Vor-Ort-Stromerzeugung in Rechenzentren
- Oktober 2026: CHINT stellte seinen werksgebauten Power Pod auf der Data Centre World Asia 2026 in Singapur vor, ein containerisiertes System mit 500 kW bis 4.000 kW, das Schaltanlagen, Transformatoren und Leitungsschutz in einer vormontierten, werksgeprüften Einheit integriert. Das Produkt reduziert die Installationszeit vor Ort um bis zu 60% gegenüber feldgebauten Systemen und richtet sich an KI-Rechenzentrumsbetreiber im asiatisch-pazifischen Raum, die mit Engpässen bei elektrischen Geräten und verkürzten Lieferzeiten konfrontiert sind.
- Oktober 2026: CIMC Digital Power präsentierte integrierte campusgroße vorgefertigte modulare Rechenzentrumslösungen auf der Data Centre World Asia 2026, die MW-skalige Stromversorgung, Generatormodule, Batteriespeicher und modulare Kühlung unter einer einzigen EPC-Lieferplattform für KI-Rechenzentren abdecken.
- September 2026: Wärtsilä und Tokyo Gas Engineering Solutions unterzeichneten ein Memorandum of Understanding zur gemeinsamen Bewertung von gas- und dual-fuel-motorbasierten Stromerzeugungslösungen für Rechenzentren, die von TGES in Japan entwickelt werden. Die Vereinbarung adressiert direkt Netzanschlussengpässe und langwierige Strombeschaffungszeiten, die das Betreiberinteresse an Vor-Ort- und Off-Grid-Lösungen im Rahmen des japanischen KI-Rechenzentrumausbaus beschleunigen.
- September 2026: Weichai Powers französische Tochtergesellschaft Baudouin präsentierte auf der Data Centre World Asia 2026 in Singapur Komplettlösungen für die Rechenzentrumsstromversorgung in den Bereichen hochzuverlässige Stromversorgung, integrierte Systeme und kohlenstoffarme Energie als Teil von Weichais Marktexpansionsstrategie in Südostasien.
Berichtsumfang des asiatisch-pazifischen Marktes für Vor-Ort-Stromerzeugung in Rechenzentren
Der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren umfasst Lösungen, die es Rechenzentren ermöglichen, Strom innerhalb oder angrenzend an ihre Anlagen zu erzeugen, um eine zuverlässige, belastbare und unterbrechungsfreie Stromversorgung zu gewährleisten. Diese Systeme unterstützen die Betriebskontinuität, indem sie die Abhängigkeit von externen Netzen reduzieren, das Risiko von Stromausfällen mindern und den wachsenden Energiebedarf digitaler Infrastrukturen decken. Der Markt umfasst Technologien für Notstrom-, Primärstrom- und Dauerstromerzeugung, die Betreibern helfen, Energiesicherheit zu erhöhen, die Betriebseffizienz zu optimieren, Nachhaltigkeitsziele zu unterstützen und die steigenden Stromanforderungen moderner, hochdichter Rechenumgebungen zu erfüllen.
Der Bericht über den asiatisch-pazifischen Markt für Vor-Ort-Stromerzeugung in Rechenzentren ist segmentiert nach Erzeugungstechnologie (Dieselgeneratoren, Erdgasgeneratoren, Gasturbinen, Kolben-Gasmotoren, Brennstoffzellen und weitere Erzeugungstechnologien), installierter Erzeugungskapazität (unter 1 MW, 1–5 MW, 5–20 MW und über 20 MW), Kraftstofftyp (Diesel, Erdgas, erneuerbare Kraftstoffe und Biogas, Wasserstoff und Wasserstoffgemische sowie weitere Kraftstofftypen), Anwendung (Notstromversorgung, Primärstrom, Dauerstrom sowie temporäre und Überbrückungsstromerzeugung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Rechenzentren) und Geografie (China, Indien, Japan, Australien, Singapur, Südkorea, Malaysia, Indonesien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wert (USD) und Volumen (MW) angegeben.
Segmentierungsübersicht
| Dieselgeneratoren |
| Erdgasgeneratoren |
| Gasturbinen |
| Kolben-Gasmotoren |
| Brennstoffzellen |
| Weitere Erzeugungstechnologien |
| Unter 1 MW |
| 1–5 MW |
| Über 5–20 MW |
| Über 20 MW |
| Diesel |
| Erdgas |
| Erneuerbare Kraftstoffe und Biogas |
| Wasserstoff und Wasserstoffgemische |
| Weitere Kraftstoffe |
| Notstromversorgung |
| Primärstrom |
| Dauerstrom |
| Temporäre und Überbrückungsstromerzeugung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Südkorea |
| Malaysia |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Erzeugungstechnologie | Dieselgeneratoren |
| Erdgasgeneratoren | |
| Gasturbinen | |
| Kolben-Gasmotoren | |
| Brennstoffzellen | |
| Weitere Erzeugungstechnologien | |
| Nach installierter Erzeugungskapazität | Unter 1 MW |
| 1–5 MW | |
| Über 5–20 MW | |
| Über 20 MW | |
| Nach Kraftstofftyp | Diesel |
| Erdgas | |
| Erneuerbare Kraftstoffe und Biogas | |
| Wasserstoff und Wasserstoffgemische | |
| Weitere Kraftstoffe | |
| Nach Anwendung | Notstromversorgung |
| Primärstrom | |
| Dauerstrom | |
| Temporäre und Überbrückungsstromerzeugung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Markt für Vor-Ort-Stromerzeugung in Rechenzentren?
Der Markt wird im Jahr 2026 auf 6,52 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 12,64% 13,51 Milliarden USD erreichen, wobei die installierte Kapazität voraussichtlich 38,14 Millionen MW erreichen wird.
Welche Erzeugungstechnologie führt die regionale Nachfrage an?
Dieselgeneratoren führen mit einem Umsatzanteil von 34,82% im Jahr 2026, unterstützt durch ihre bewährte Zuverlässigkeit und Kraftstofflogistik.
Welcher Kraftstofftyp expandiert am schnellsten für die Vor-Ort-Stromerzeugung in Rechenzentren?
Wasserstoff und Wasserstoffgemische werden bis 2032 voraussichtlich mit einem CAGR von 13,66% wachsen, obwohl Infrastruktur und Normen uneinheitlich bleiben.
Warum wird die Dauerstromerzeugung für Rechenzentren immer wichtiger?
Sie hilft Entwicklern, lange Netzanschlusszeiten und Stromqualitätsbedenken zu bewältigen und gleichzeitig Workloads zu unterstützen, die keine Unterbrechung tolerieren können. Sie unterstützt auch Inbetriebnahmepläne, wenn Netzaufrüstungen nicht mit dem Tempo des Neubaus von Campusanlagen Schritt halten.
Welches Land verzeichnet bis 2032 die schnellste prognostizierte Expansion?
Indien wird voraussichtlich mit einem CAGR von 12,98% wachsen, unterstützt durch Hyperscale-Entwicklung und den Bedarf an zuverlässiger standortbezogener Stromversorgung.
Wie reduzieren Lieferanten die Umweltauswirkungen der Notstromversorgung?
Lieferanten bieten Brennstoffzellen, Gas- und Dual-Fuel-Motoren, wasserstoffbereite Konfigurationen und hydriertes Pflanzenöl für kompatible Dieselsysteme an.