
アジア太平洋データセンターオンサイト発電市場規模およびシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.52 十億米ドル |
| 市場規模 (2027) | 7.45 十億米ドル |
| 市場規模 (2032) | 13.51 十億米ドル |
| 成長率 (2027 - 2032) | 12.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンターオンサイト発電市場分析
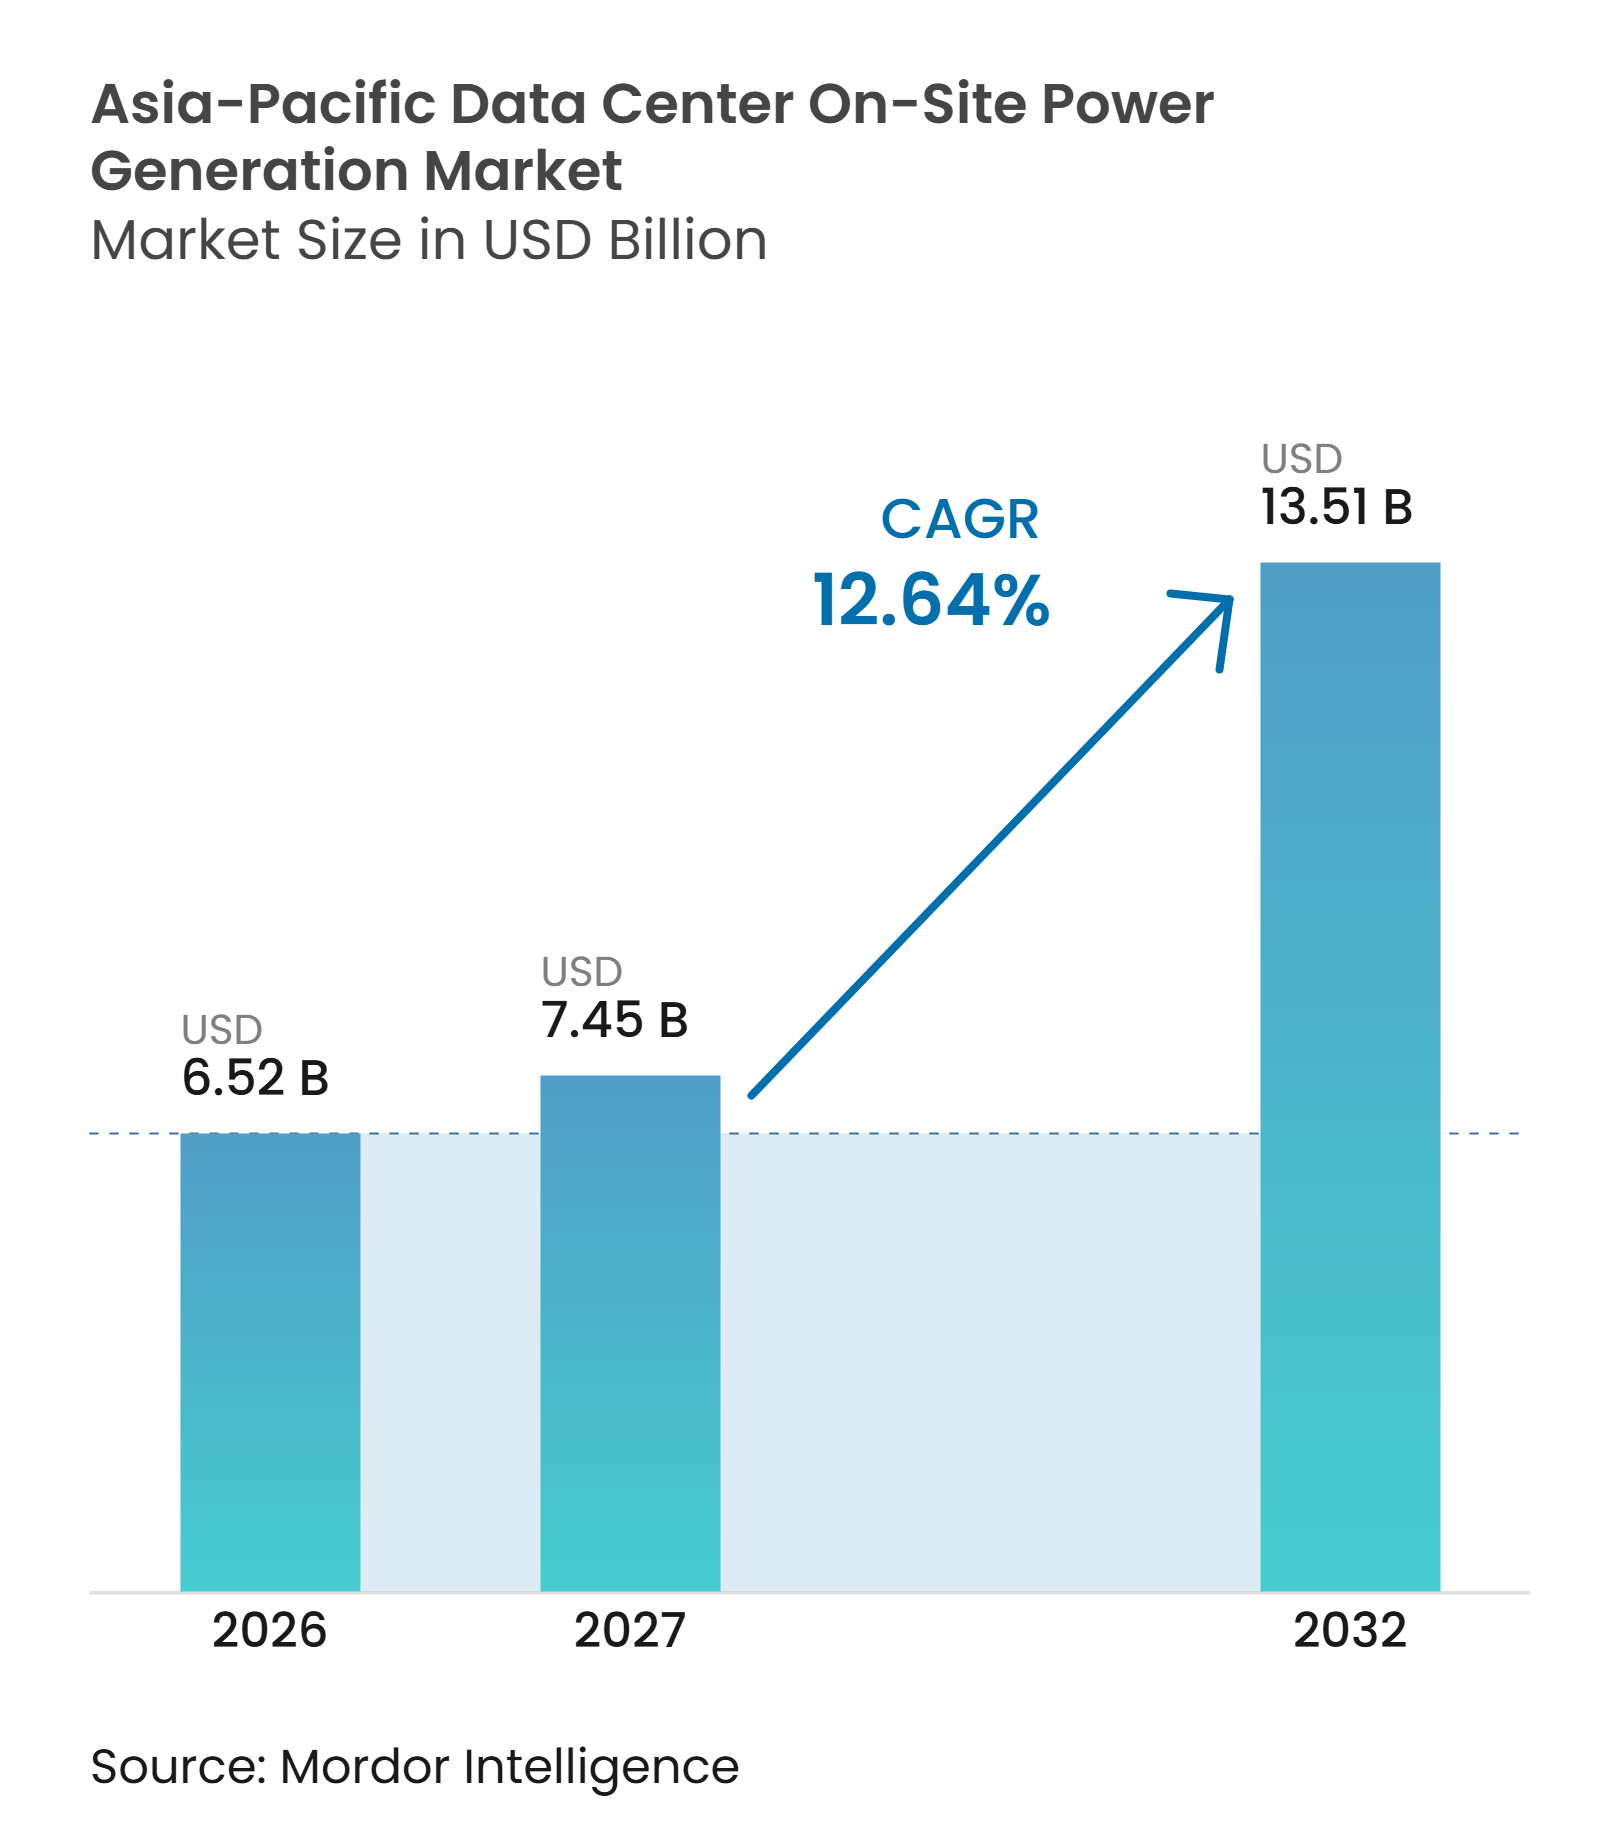
アジア太平洋データセンターオンサイト発電市場規模は2026年に6.52 ビリオン 米ドルと評価され、2027年の7.45 ビリオン 米ドルから2032年には13.51 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは12.64%です。設置容量として測定されるボリュームは、2026年の19.72 ミリオン MWから2027年には21.93 ミリオン MW、2032年には38.14 ミリオン MWに増加すると予測されており、CAGRは11.71%です。大規模キャンパスが料電池、ガスタービン、高出力ガスエンジンを指定するにつれ、価値は設置容量よりも速く上昇すると予測されています。このパターンは、待機専用設備ではなく連続電力および常用電力システムの利用増加も反映しています。AIワークロード、系統接続の長期化、および電力品質の不均一性により、アジア太平洋データセンターにおけるオンサイト発電はコアインフラの意思決定事項となっています。設備サプライヤーはモジュール式システム、低炭素燃料、および恒久的な系統接続が利用可能になる前に展開できるソリューションで対応しています。
主要レポートのポイント
- 発電技術別では、ディーゼル発電機セットが2026年のアジア太平洋データセンターオンサイト発電市場シェアの34.82%を占め、燃料電池は2032年までに13.84%のCAGRで拡大すると予測されています。
- 設置発電容量別では、5~20 MWセグメントが2026年の収益の33.21%を占め、20 MW超セグメントは2032年までに13.43%のCAGRで拡大すると予測されています。
- 燃料タイプ別では、ディーゼルが2026年のアジア太平洋データセンーオンサイト発電市場において収益の63.94%を占め、水素および水素混合物は2032年までに13.66%のCAGRで拡大すると予測されています。
- 用途別では、緊急バックアップ電力が2026年のアジア太平洋データセンターオンサイト発電市場シェアの68.09%を占め、連続電力は2032年までに13.28%のCAGRで拡大すると予測されています。
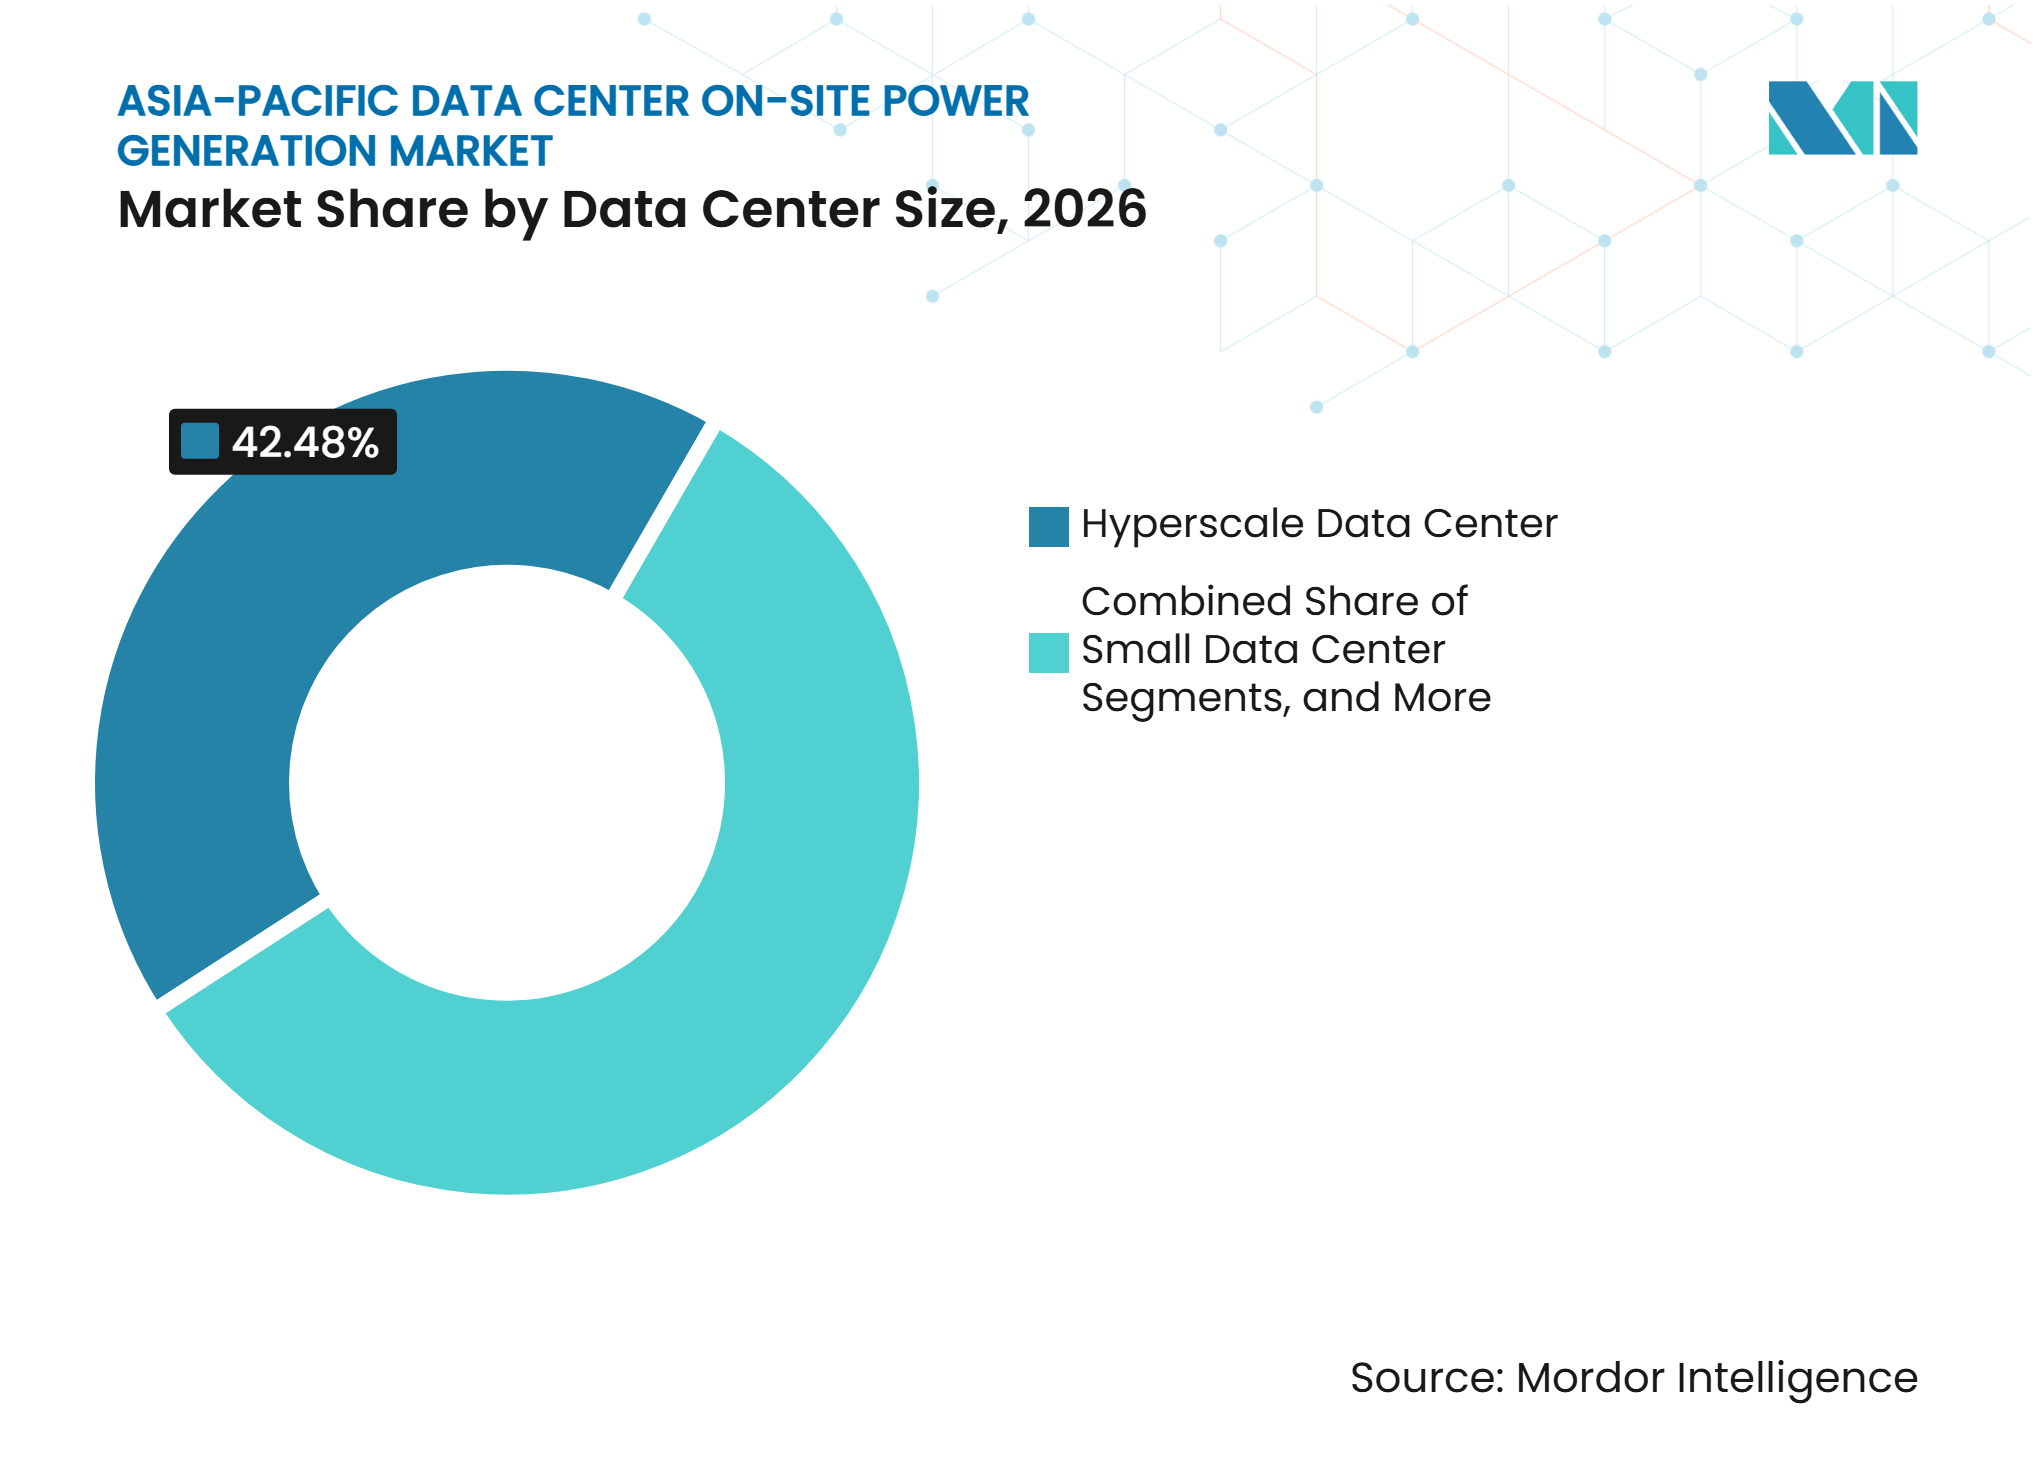
- データセンター規模別では、ハイパースケール施設が2026年の収益の42.48%を占め、2032年までに13.34%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の44.63%を占め、2032年までに13.18%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年の収益の35.89%を占め、インドは2032年までに12.98%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングの電力密度増大 | +3.5% | グロバル、中国・日本・シンガポール・インドに集中 | 短期(2年以内) |
| ハイパースケールおよびコロケーション容量の拡大 | +2.8% | アジア太平洋全域、マレーシア・インドネシア・韓国・オーストラリアで加速 | 短期(2年以内) |
| 系統接続待ちおよびローカル系統信頼性のギャップ | +2.2% | 中国・インドおよび東南アジアのコア市場 | 短期(2年以内) |
| 5G対応エッジデータセンターの展開 | +1.5% | 中国・日本・韓国・インドおよび東南アジア | 中期(2~4年) |
| 低炭素常用電力およびバックアップ発電への需要 | +1.0% | シンガポール・オーストラリア・日本・韓国 | 中期(2~4年) |
| モジュール式およびプレハブデータセンターによる迅速な展開 | +0.8% | 東南アジア・インドおよびオーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングの電力密度増大
AIワークロードはオンサイト発電を予備資産から電力計画の必須要素へと変えています。ラックあたり500 kW~2,000 kWを使用するGPUクラスターは、電力会社の供給に課題をもたらす負荷変動を生み出す可能性があります。アジア太平洋エネルギー研究センターは、地域のデータセンター電力需要が2025年から2035年の間に140%増加すると予測しています。[1] 国際エネルギー機関は、世界のデータセンター電力消費量が2030年までに945 TWh近くに達し、AIが追加需要の重要な源泉となると予測しています。[2] ティア認証およびTIA-942要件は、施設の電力密度とともに拡大する冗長性閾値を設定しています。したがって、アジア太平洋データセンターオンサイト発電市場は、自発的な持続可能性目標ではなく施設設計および運用継続性に結びついた需要から恩恵を受ています。
ハイパースケールおよびコロケーション容量の拡大
新しいハイパースケールおよびコロケーションプロジェクトは、電力会社との接続が確保される前・中・後において信頼性の高い電力を必要とします。大規模キャンパスはまた、異なるテナント負荷プロファイルおよびコミッショニングスケジュールに電力システムを合わせる必要があります。これにより、定義されたインクリメントで追加できるモジュール式発電機セットおよびコンテナ型燃料電池アレイが有利になります。Bridge Data Centersは2026年にPowerCore 5.0プレハブモジュールを導入し、納期を短縮して段階的なキャンパス展開を支援しました。[3] アジア太平洋データセンターオンサイト発電市場は、開発者が大規模な単一発電所の待機を回避す設備を選択する場合に恩恵を受けることができます。実績のある物流、サービスカバレッジ、および迅速なコミッショニング能力を持つサプライヤーは、これらのプロジェクトにおいてより有利なポジションを占める可能性が高いです。
系統接続待ちおよびローカル系統信頼性のギャップ
系統待ちは、アジア太平洋のいくつかの地域でオンサイトシステムを連続電力および常用電力用途へと移行させています。開発者は、プロジェクトスケジュールを保護しローカル供給品質を管理するために、バッテリー、負荷遮断システム、または代替発電が必要になる場合があります。インドの送配電損失は2025年の政策研究で16.64%と報告されており、確立されたハブ以外での電力品質計画の重要性を示しています。GRID-INDIAはまた、障害発生時に施設がバックアップ電力に急速に負荷を移転することのシステム安定性への影響を特定しています。アジア太平洋データセンターオンサイト発電市場は、系統アップグレードに先行して重要なワークロードが増加している第2層都市において関連性を高めています。2026~2030年のAPEC政策勧告は、AIコンピューティング施設計画における耐障害性バックアップシステムを求めています。
5G対応エッジデータセンターの展開
5Gの展開は、ハイパースケールキャンパスとは異なる電力構成を必要とする、より小規模で分散した施設への需要を生み出しています。これらのエッジサイトは通常500 kW~5 MWのオンサイト容量を必要とし、都市部のスペースが限られていることが多いです。コンテナ型ディーゼルユニットおよび小型ガスエンジンは、制約のある場所で輸送・コミッショニングできるため、この要件に適しています。GSMAは、アジア太平洋における5G接続が2025年の総接続数の27%から2030年には50%に増加すると予測しています。エッジサイトは、コア施設に接続する電力会社よりも堅牢でない場合でも、高い可用性を必要とします。これにより、アジア太平洋データセンターオンサイト発電市場は大規模キャンパスを超えて拡大し、コンパクトでモジュール式のプラットフォームへの需要を支えています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 化石燃料発電機に対する許認可・排出・騒音規制 | -1.8% | シンガポール・インド首都圏・韓国ソウル・日本の都市中心部 | 短期(2年以内) |
| 天然ガスおよび水素インフラの高い供給コスト | -1.2% | アジア太平洋全域、既存のLNGパイプラインネットワーク外で最も深刻 | 中期(2~4年) |
| 短時間発電機稼働を代替するバッテリーエネルギー貯蔵 | -0.7% | シンガポール・オーストラリア・日本 | 中期(2~4年) |
| 高密度都市キャンパスにおける土地・水・燃料物流の制約 | -0.5% | シンガポール・東京・大阪・ソウル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化石燃料発電機に対する許認可・排出・騒音規制
ディーゼル運転に対する規制は、アジア太平洋の高密度市場においてより重要になっています。これらの規則は、施設がバックアップ容量を最も必要とする可能性がある期間を含む、大気質悪化時の発電機使用を制限する場合があります。シンガポールのグリーンデータセンターロードマップは、低炭素インフラを長期データセンター政策の中心に置いています。水素化植物油は、対応するディーゼル資に対する短期的な選択肢を提供します。Rolls-Royce Power Systemsは、この燃料がハードウェア改造なしに従来のディーゼルと比較してCO₂排出量を最大90%削減できると述べています。したがって、アジア太平洋データセンターオンサイト発電市場は、技術選択において排出・騒音・試験運転の制限に対応しなければなりません。
天然ガスおよび水素インフラの高い供給コスト
天然ガスおよび水素は連続電力およびバックアップ発電からの排出を削減できますが、可用性は依然として不均一です。日本・韓国・オーストラリアは、東南アジアのいくつかの市場よりも強固なガスおよび水素基盤を持っています。インドネシア・フィリピン・ベトナムでは、多くのデータセンターサイトが直接ガス接続を欠いており、供給LNGおよび再ガス化設備が必要になる場合があります。WärtsiläとTokyo Gas Engineering Solutionsは2026年に日本のデータセンター向けガスおよびデュアル燃料ソリューションを評価する覚書に署名し、確立されたガス市場においてもプロジェクトレベルの実現可能性が依然として重要であることを示しました。IEC 62282燃料電池規格およびISO 14687水素燃料品質規格の不完全な採用は、東南アジアでの展開をさらに遅らせる可能性があります。したがって、アジア太平洋データセンターオンサイト発電市場は、予測期間中に水素ソリューションと並行してディーゼルおよびガスシステムを維持する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電技術別:
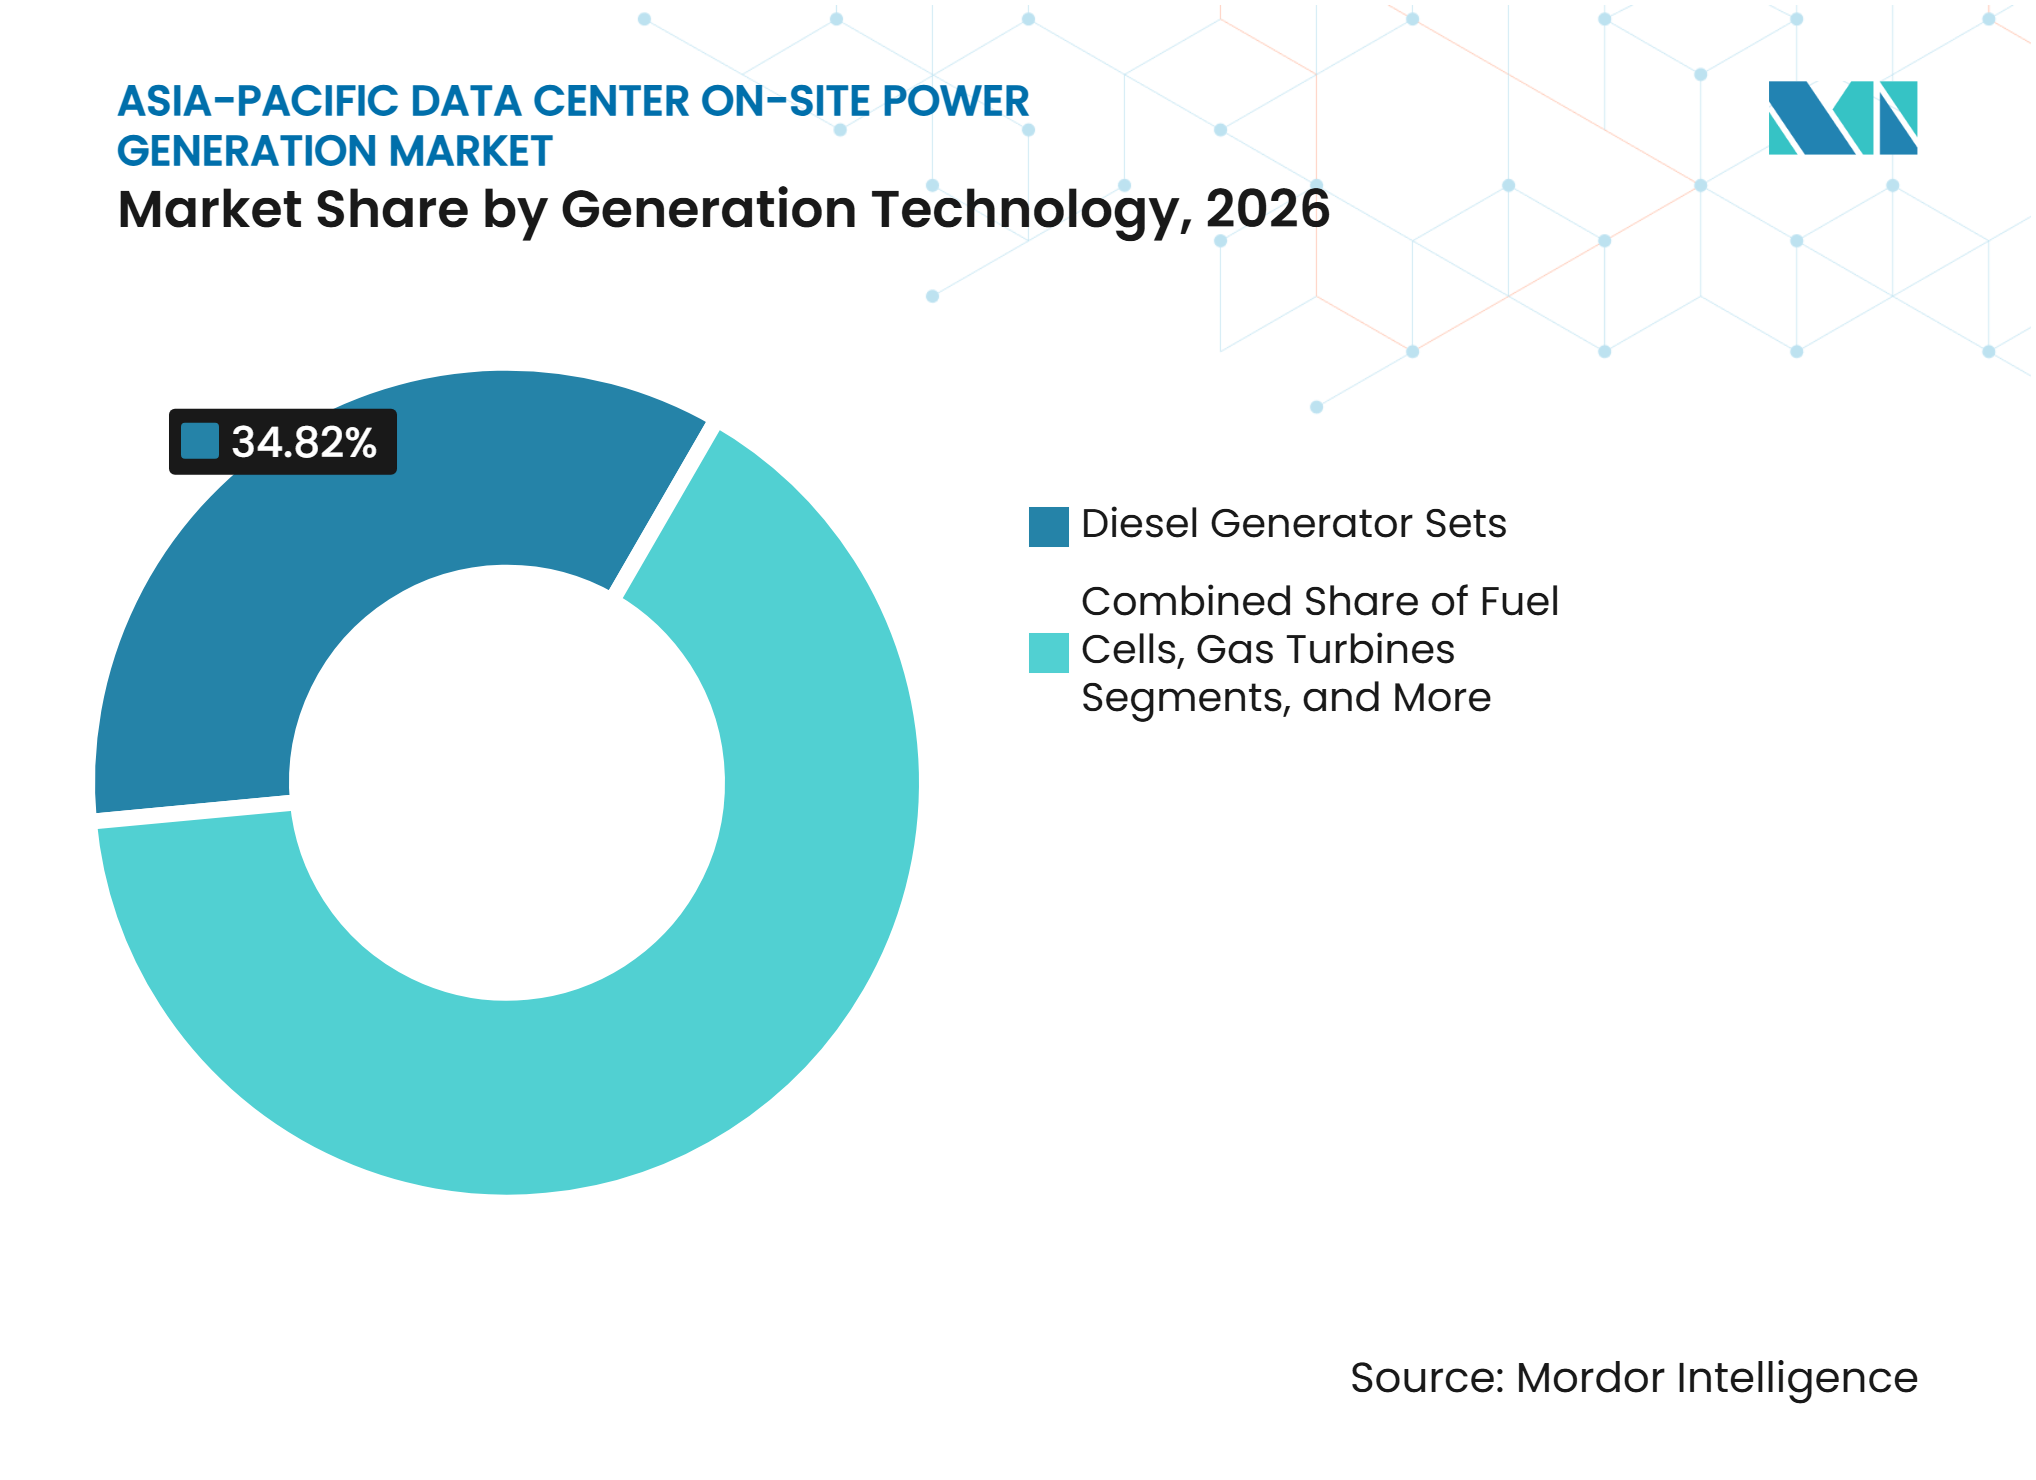
燃料電池が台頭する中でディーゼルが確立された地位を維持ディーゼル発電機セットは2026年のアジア太平洋データセンターオンサイト発電市場規模の34.82%を占めました。その地位は、確立された信頼性実績、燃料物流、および多様な地域気候での運転能力を反映しています。ディーゼルシステムはまた、プロジェクトが系統接続を待てない場合に迅速に設置できます。China Yuchai Internationalは、2026年4月に高出力発電機セットが東南アジアのデータセンタープロジェクトに200 MWを供給したと報告しました。この受注は、ディーゼル設備がハイパースケール規模でも小規模施設でも引き続き関連性を持つことを示しました。天然ガス発電機セットおよびレシプロエンンは、日本・韓国・オーストラリアの大規模キャンパスでの検討が増えています。Siemens EnergyとEatonは2025年に、オプションの水素対応機能を備えた500 MW SGT-800構成に基づく標準化されたオンサイト電力システムのパートナーシップを発表しました。
燃料電池は2032年までに13.84%のCAGRで拡大すると予測されています。開発者が迅速な展開と低いローカル排出を必要とする場所で、確実な発電へのルートを提供します。DayOneは2026年にシンガポール施設向けに5億3,000万シンガポールドル(3億9,800万米ドル)のグリーンローンを確保し、オンサイト固体酸化物燃料電池発電を使用する予定です。FuelCell Energyはまた、データセンター向けに最大380 MWのオンサイトベースロード燃料電池電力に関する2026年の契約に署名しました。燃料電池は、排出コンプライアンスが決定的な場所で従来の発電機メーカーが持つ優位性を低下させることができます。マイクロタービンおよびソーラー・ディーゼルハイブリッドは、主にエッジおよびオフグリッド要件をサポートする小規模なニッチとして残っています。したがって、アジ太平洋データセンターオンサイト発電産業は、単一の移行によってディーゼルを置き換えるのではなく、複数の技術経路を使用しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
設置発電容量別:
5~20 MWレンジが最大ポジションを維持しながら大規模プラントが加速5~20 MWカテゴリーは2026年の収益の33.21%を占めました。この範囲は多くの地域のコロケーションおよびエンタープライズ施設に対応しています。オペレーターは、大規模発電所に伴う可能性のある長期的な土木工事や承なしにこれらのシステムを設置できます。このバンドはまた、テナント需要が明確になるにつれて段階的な追加をサポートします。これにより、変化する電力要件に対して柔軟性を必要とする開発者にとって有用です。アジア太平洋データセンターオンサイト発電市場は、設置ベースの広いシェアに対応するため、この中間セグメントによって支えられています。また、標準化された発電機パッケージおよびサービスサポートへの継続的な需要を生み出します。
20 MW超セグメントは2032年までに13.43%のCAGRで拡大すると予測されています。ハイパースケールキャンパスは100 MWを超えるITロードを持つ可能性があり、最初の建設フェーズ中に施設規模に合致する電力システムを必要とします。これにより、調達はガスタービン、大型エンジン、およびマルチブロック燃料電池システムへとシフトします。1~5 MWの小規模システムは、個別の段階で容量を追加するコロケーション施設にとって引き続き重要です。1 MW未満の設置は、インドおよびインドネシアの5Gエッジノードおよび小規模エンタープライズ施設に対応します。Uptime Institute要件は、容量レベル全体で最低限の冗長性を引き続きサポートします。したがって、アジア太平洋データセンターオンサイト発電産業は、大規模プロジェクトと分散した小規模設置の両方に対応できるサプライヤーを必要としています。
燃料タイプ別:
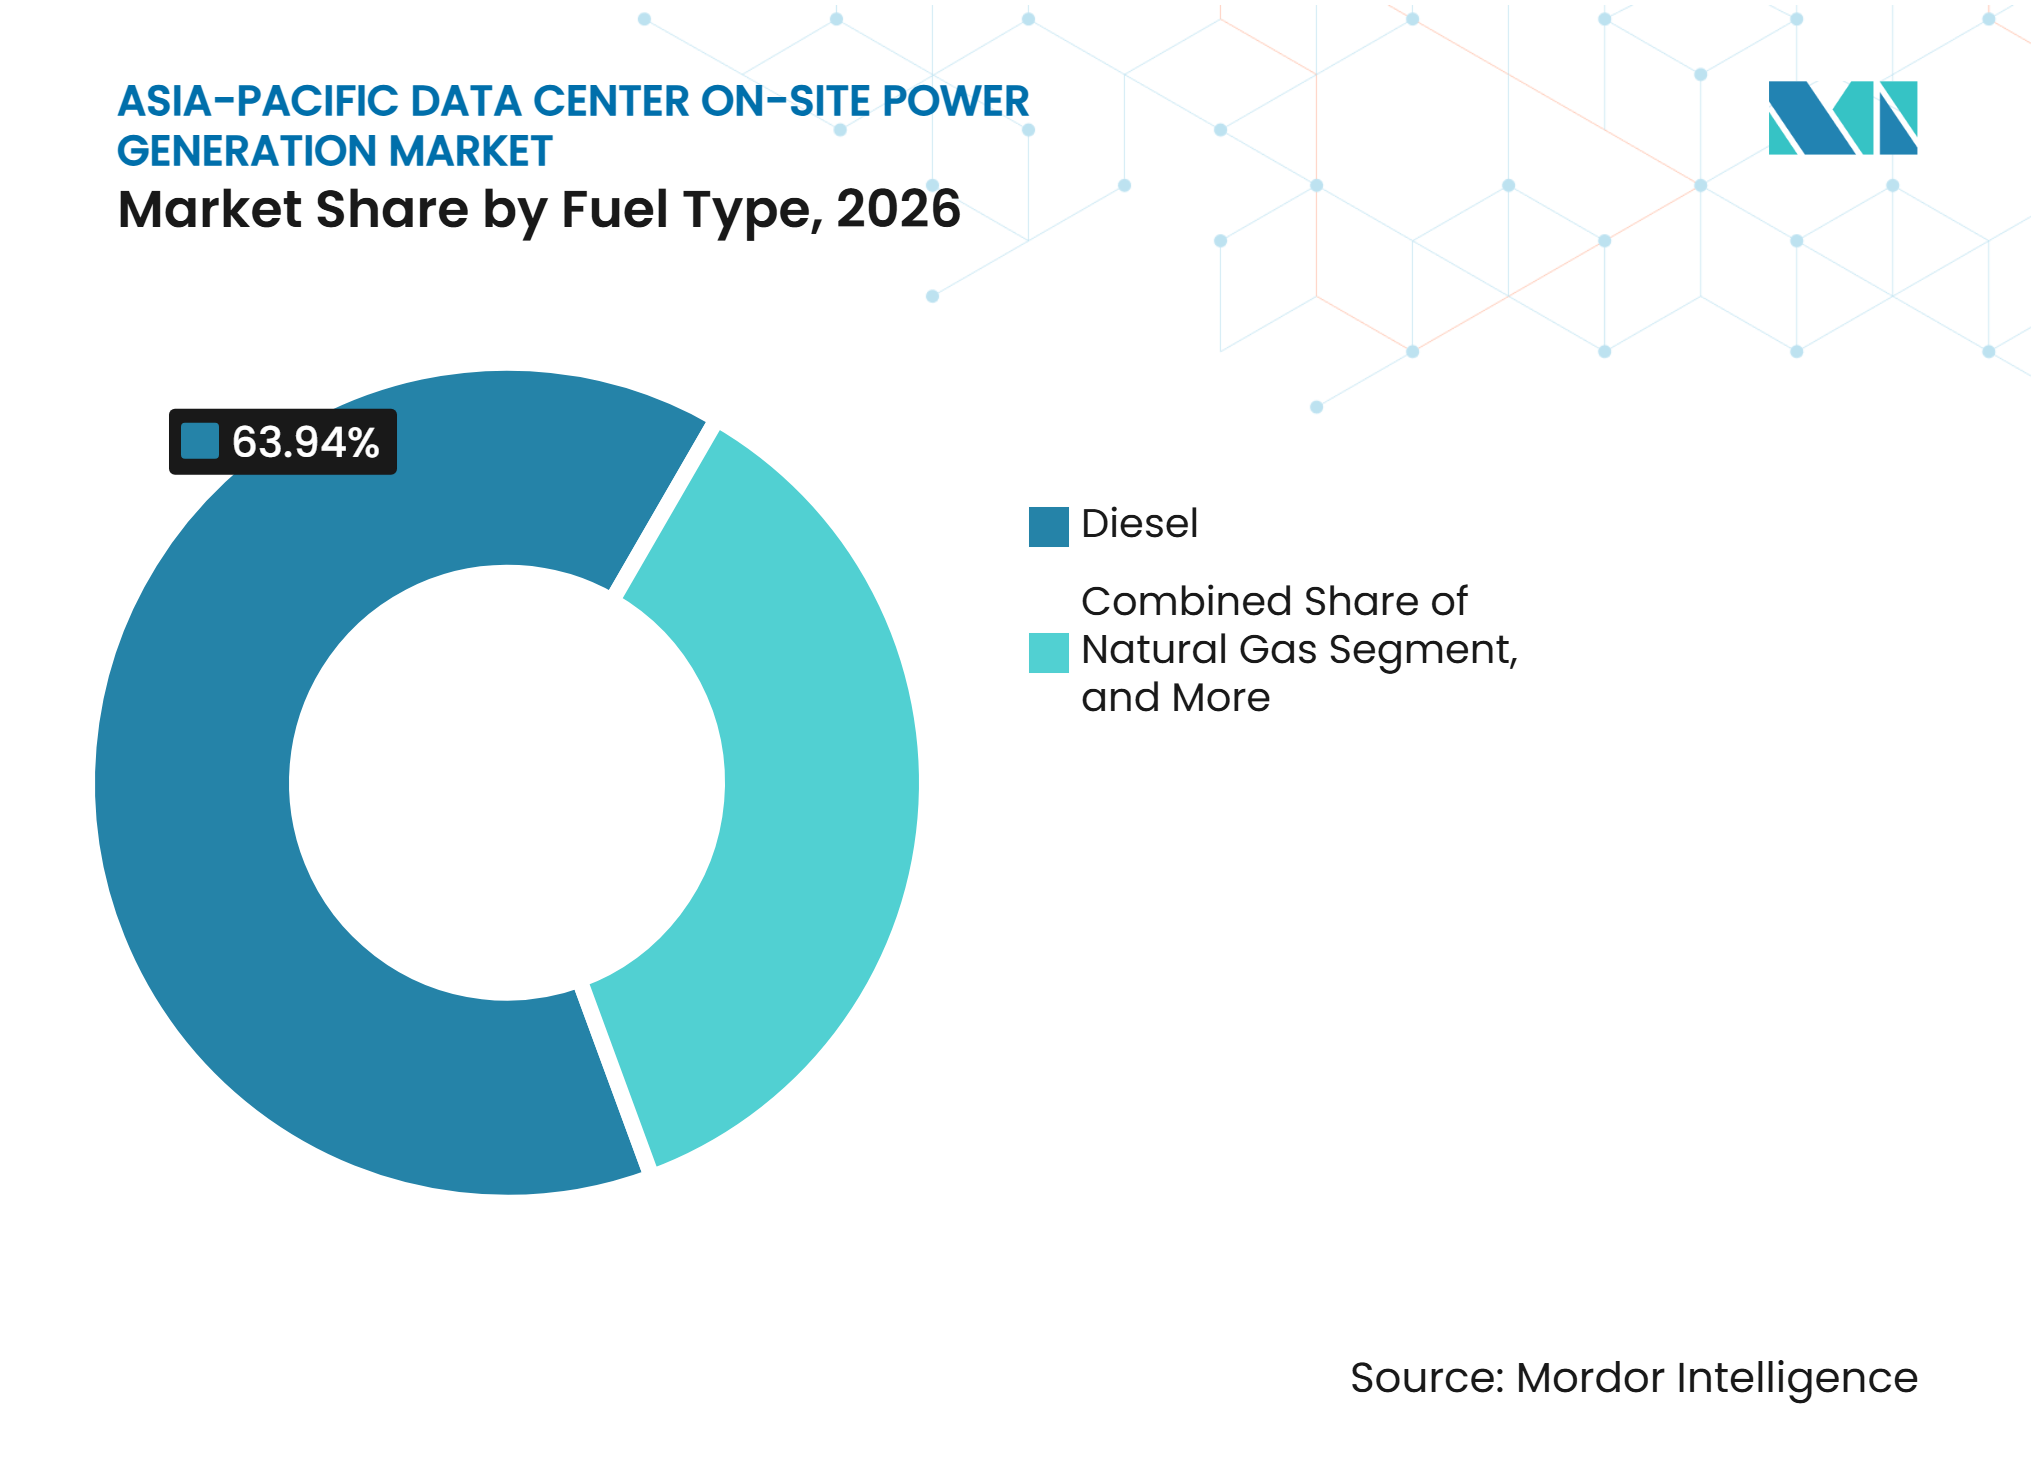
ディーゼルが最大シェアを維持しながら水素混合物がより速い拡大を記録ディーゼルは2026年の収益の63.94%を占め、燃料タイプ別で最大の収益シェアを持ちました。その設置ベースは、確立された供給ネットワークとガスや燃料電池の代替品よりも低い初期設備コストによって支えられています。ディーゼルはまた、バックアップ容量およびティアコンプライアンスの標準的な基準点として残っています。Bridge Data Centersは2026年にEcoceresとのパイロットを完了し、廃棄物由来の水素化植物油をバックアップ燃料として使用しました。このプロジェクトは、オペレーターが既存の発電機設備を直ちに交換することなく排出を削減できることを示しました。再生可能ディーゼルおよびバイオメタンは、水素がまだ実用的でない場所での移オプションを提供できます。これらのオプションは、顧客および規制上の期待に応えながらディーゼルシステムの運転上の親しみやすさを維持します。
水素および水素混合物は2032年までに13.66%のCAGRで拡大すると予測されています。日本・韓国・シンガポールは、重要インフラ向けの水素開発を支援する政策を持っています。日本でのHondaとMitsubishiのパイロットは、2026年3月まで徳山曹達式会社の電解プラントからの副産物水素を使用しました。規格の採用は東南アジアのいくつかの国で制限要因として残っています。オペレーターはまた、水素システムを選択する前に燃料の可用性・純度・貯蔵・サイト安全性について確信を必要とします。天然ガスは、パイプラインが背後メーター常用電力をサポートできる市場で重要な役割を維持しています。したがって、アジア太平洋データセンターオンサイト発電市場は、水素のインフラが発展する間、混合燃料ベースを維持するでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
緊急バックアップ電力が収益をリードしながら連続電力が関連性を高める緊急バックアップ電力は2026年の収益の68.09%を占めました。このセグメントは、発電機が停電イベントをカバーし長時間稼働に最適化されていない従来の設計を反映しています。その大きなポジションは、冗長容量に対するデータセンター要件によって強化されています。ディーゼルシステムは、迅速に起動でき確立された燃料貯蔵手配に依存できるため、この役割に適しています。この用途は、設置ユニットが老朽化するか施設が冗長性を高めるにつれて交換需要をサポートします。また、テスト・メンテナンス・燃料管理契約を通じたサービス収益もサポートします。アジア太平洋データセンターオンサイト発電市場は、他の用途が拡大する中でもバックアップ容量に依存し続けています。
連続電力は2032年までに13.28%のCAGRで拡大すると予測されています。系統接続に24ヶ月以上かかる場合、またはワークロードの継続性が供給中断に対してほとんど許容度を残さない場合に、より魅力になります。ガスエンジン・燃料電池・選択されたタービン構成は、バックアップ専用設備よりも長期間運転できます。常用電力はまた、ローカル系統条件がティアIII要件を下回る可能性があるインド・インドネシア・フィリピンでも関心を集めています。連続使用中の発電機は、バックアップ専用システムよりも5~10倍速く運転時間を積み重ねる可能性があります。これにより、メンテナンス間隔が短縮され、設置MW当たりのアフターマーケットサービス収益が増加する可能性があります。設備サプライヤーは、このライフサイクル要件を考慮して商業的提供を適応させています。
データセンター規模別:
ハイパースケール施設が収益と予測拡大の両方をリードハイパースケールデータセンターは2026年の収益の42.48%を占めました。AI投資が要求の高い電力要件を持つ大規模施設に集中しているため、最大の規模カテゴリーです。これらのキャンパスは多くの場合、専用のオンサイトプラントまたはいくつかの協調した電力ブロックを必要とします。プロジェクトの規模は、高出力エンジン・タービン燃料電池・開閉装置・制御装置への需要をサポートします。10~50 MWのITロードを持つ大規模施設は、規模の経済を求めるコロケーションプロバイダーにとって引き続き重要です。その成長はまた、フェーズごとに拡張できる柔軟なシステムの必要性をサポートします。アジア太平洋データセンターオンサイト発電市場は、これらのプロジェクトが電力システムを早期のサイト計画に組み込む場合に恩恵を受けます。
ハイパースケール施設はまた、2032年までに13.34%のCAGRで拡大すると予測されています。これにより、最大のシェアと最高の予測成長率の両方を保持する唯一の規模カテゴリーとなります。中規模施設は、特に中国・インド・韓国において国内クラウドプロバイダーおよびエンタープライズ展開に対応しています。小規模およびエッジ施設は、インド・インドネシア・フィリピン全体の第2層都市で引き続き関連性を持ちます。シンガポールのデータセンター向けグリーンマーク2024規格は、いくつかの施設規模にわたる電力選択に影響を与えています。したがって、設備プロバイダーは容量と低炭素要件の両方を満たすスケーラブルなソリューションを提供しなければなりません。この施設規模の範囲は、アジア太平洋データセンターオンサイト発電市場の対応可能な需要を広げます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが調達基準を設定クラウドサービスプロバイダーは2026年の収益の44.63%を占めました。その地位は、新しい地域データセンター容量の最大の建設者としての役割を反映しています。また、大型ガスタービン・燃料電池・その他の低炭素オンサイト電力プラットフォームの早期採用者でもあります。その調達要件は、コロケーションおよびエンタープライズオペレーターが行う設計選択に影響を与えます。Baker Hughesは2025年にデータセンター関連受注として10億米ドルを報告し、2025年~2027年にかけて30億米ドルの受注を見込んでいました。これは、クラウドプロバイダープロジェクトに付随する設備機会の規模を示しています。アジア太平洋データセンターオンサイト発電市場は、これらの大規模バイヤーのペースと技術選択に密接に関連しています。
クラウドサービスプロバイダーは2032年までに13.18%のCAGRで拡大すると予測されています。コロケーションプロバイダーは、電力の耐障害性がクラウドテナントを引き付けるのに役立つため、次に重要なグループです。Bridge Data CentersはPowerCore 5.0プラットフォームを頻繁なプレハブキャンパス拡張向けに設計しました。エンタープライズおよびエッジ施設はより緩やかに拡大しますが、金融サービス・ソブリンクウド・製造自動化からの需要を維持します。それらのユースケースは、ハイパースケーラーサイクル外での民間投資をサポートするのに役立ちます。クラウドプロバイダーの仕様は、他の施設タイプにわたる低炭素連続電力オプションの採用を加速させる可能性があります。したがって、アジア太平洋データセンターオンサイト発電産業は、高度に標準化されたハイパースケールの入札と多様なプライベートサイト要件の両方に対応しなければなりません。
地域分析
中国は2026年の収益の35.89%を占め、アジア太平洋データセンターオンサイト発電市場において最大の地理的ポジションを持ちました。その規模は、大規模なハイパースケールおよびコロケーションベースと国内電力設備製造によって支えられています。China Yuchai Internationalは2026年に東南アジアのハイパースケールプロジェクトに200 MWのディーゼル発電機容量を納入しました。この納入は、中国のサプライヤーが地域プロジェクトにも対応していることを示しています。日本は代替燃料連続電力の重要な試験場です。WärtsiläとTokyo Gas Engineering Solutionsは日本のデータセンター向けガスおよびデュアル燃料ソリューションを評価しています。シンガポールと韓国は、より厳格な計画および持続可能性条件を通じて設備仕様に影響を与えています。
インドは2032年までに12.98%のCAGRで拡大すると予測されており、アジア太平洋データセンターオンサイト発電市場において最も速い地理的成長率です。急速なハイパースケール開発とローカル系統信頼性のニーズが発電機への需要をサポートしています。2025年の政策研究では、インドの送配電損失が16.64%と報告されました。これにより、特に主要ハブ以外での信頼性の高いサイトレベルの電力設計の重要性が高まります。首都圏の大気質規制は、深刻な汚染期間中のディーゼル発電機運転を制限する可能性があります。これにより、燃料インフラが利用可能な場所でのガスベースのバックアップおよび燃料電池のビジネスケースが強化されます。したがって、インドは大きな機会を提供しますが、信頼性とローカル排出要件の両方に対応する設備設計を必要とします。
オーストラリア・韓国・東南アアは、アジア太平洋データセンターオンサイト発電市場に対して異なる機会を提供しています。オーストラリアの報告フレームワークと企業の脱炭素化優先事項は、天然ガスおよび再生可能エネルギー対応構成への関心をサポートしています。韓国は重要インフラ向けの国内水素エコシステムを開発しています。Bloom Energyと在韓米国商工会議所は2025年にAIデータセンター向けオンサイト燃料電池を検討する覚書に署名しました。系統信頼性はベトナム・タイ・フィリピン・インドネシア全体で異なり、高可用性施設においてディーゼルバックアップが引き続き重要です。中国の製造業への近接性は、これらの市場での設備リードタイムの短縮をサポートできます。これらの地域はまた、ローカル系統容量が拡大される前に展開できるモジュール式システムの範囲を提供します。
競合ランドスケープ
市場集中度
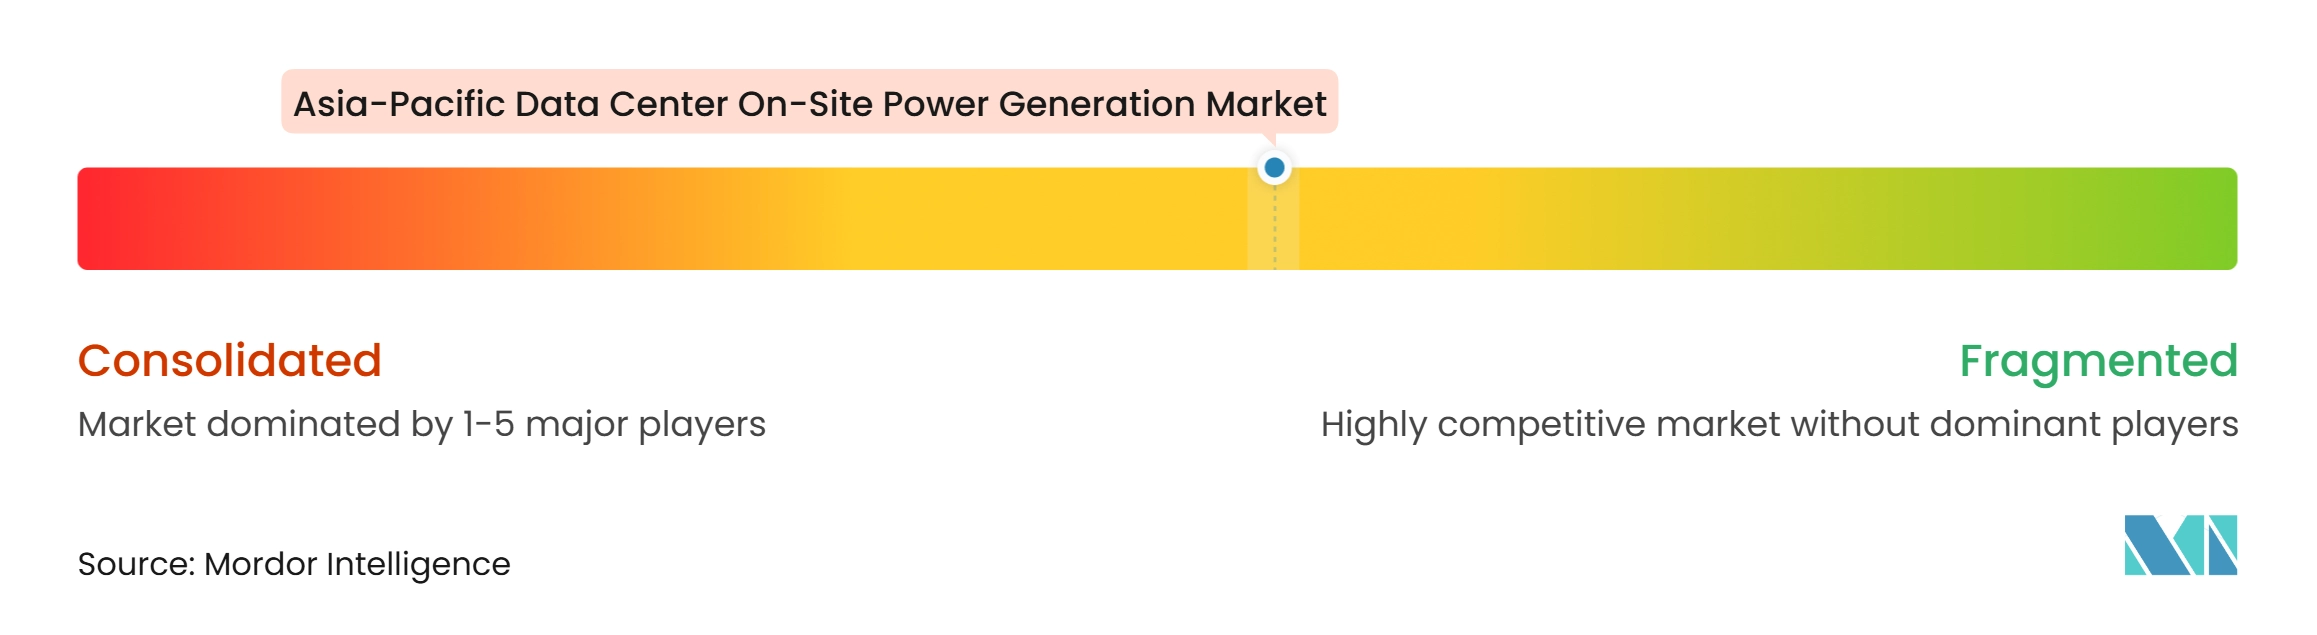
アジア太平洋データセンターオンサイト発電市場は適度に分散しています。Caterpillar・Cummins・Mitsubishi Heavy Industries・Wärtsiläが確立された発電機およびガスエンジングループを形成しています。Bloom EnergyとFuelCell Energyは成長する燃料電池グループを代表しています。Mitsubishi Heavy Industries Engine System Asiaは2025年にMGS2500Rコンテナ型ソリューションを発売しました。この2,500 kVAシステムは、40フィートハイキューブコンテナにおけるティアIIIおよびティアIVスタンバイ用途向けに設計されました。Siemens EnergyとEatonはまた、2025年に標準化された500 MWオンサイト構成を発表しました。これらの行動は、既存プレイヤーが迅速な展開・大規模統合・低炭素燃料との互換性に注力していることを示しています。
Weichai PowerやYuchai Internationalなどの中国サプライヤーは、納期と価格で競争しながら地域プレゼンスを拡大しています。Yuchaiの2026年の東南アジアプロジェクトへの200 MW供給は、ハイパースケール展開をサポートする能力を示しました。データセンターオペレーターが低排出の確実な電力を求めるにつれ、燃料電池サプライヤーが注目を集めています。Brookfield Asset Managementは2025年にAIデータセンター向け燃料電池展開をサポートするためにBloom Energyに最大50億米ドルをコミットしました。モジュール式インテグレータも競合分野を変えています。Bridge Data Centers・CHINT・CIMC Digital Powerは、電気設備・制御装置・サイト納入を組み合わせたプレハブシステムを導入しました。
WärtsiläのTokyo Gas Engineering Solutionsとの2026年の覚書は、日本における代替燃料電力の共同開発アプローチを反映しています。顧客は燃料アクセス・コミッショニング時間・制御装置・資金調達・長期メンテナンスも評価するため、競争は個々の設備品目に限定されません。アジア太平洋データセンターオンサイト発電市場は、インドおよび東南アジアの10~50 MWモジュールセグメントに機会があります。大手グローバルサプライヤーおよび燃料電池スペシャリストは、投資期間が短いサイト向けの商業モデルを完全には標準化していません。信頼性の高い設備と段階的展開およびローカルサービス能力を組み合わせたサプライヤーは効果的に競争できます。主要企業の合計市場シェア数値は提供された証拠には含まれていません。
アジア太平洋データセンターオンサイト発電産業リーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Holdings plc
-
Rehlko
-
Generac Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンターオンサイト発電市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Rehlko
- Generac Holdings Inc.
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO Group Holding GmbH
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- China Yuchai International Limited
- Weichai Power Co., Ltd.
- Kirloskar Oil Engines Limited
- HIMOINSA, S.L.
- Atlas Copco AB
- Aggreko plc
- Yanmar Holdings Co., Ltd.
- Doosan Corporation
- Mitsui E&S Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Panasonic Holdings Corporation
- Plug Power Inc.
- Baker Hughes Company
最近の産業開発事情 アジア太平洋データセンターオンサイト発電市場
- 2026年10月:CHINTはシンガポールで開催されたData Centre World Asia 2026において工場製造型パワーポッドを発表しました。これは500 kW~4,000 kWをカバーするコンナ型システムで、開閉装置・変圧器・回路保護を事前組立・工場試験済みユニットに統合しています。この製品は、電気設備不足と納期短縮に直面するアジア太平洋のAIデータセンターオペレーターを対象に、現場施工システムと比較してオンサイト設置時間を最大60%短縮します。
- 2026年10月:CIMC Digital Powerはシンガポールで開催されたData Centre World Asia 2026において、AIデータセンター向けにMW規模の電力・発電機モジュール・バッテリーエネルギー貯蔵・モジュール式冷却を単一のEPC納入プラットフォームの下でカバーする統合キャンパス規模プレハブモジュール型データセンターソリューションを展示しました。
- 2026年9月:WärtsiläとTokyo Gas Engineering Solutionsは、日本においてTGESが開発中のデータセンター向けガスおよびデュアル燃料エンジンベースの発電ソリューションを共同評価する覚書に署名しました。この合意は、日本のAIデータセンター建設における系統接続制約と長期的な電力調達タイムラインに直接対応するものであり、オンサイトおよびオフグリッドソリューションへのオペレーターの心を加速させています。
- 2026年9月:Weichai Powerのフランス子会社Baudouinは、シンガポールで開催されたData Centre World Asia 2026において、Weichaiの東南アジア市場拡大戦略の一環として、高信頼性電力・統合システム・低炭素エネルギーにわたるワンストップデータセンター電力ソリューションを発表しました。
アジア太平洋データセンターオンサイト発電市場レポートスコープ
アジア太平洋データセンターオンサイト発電市場は、データセンターが施設内またはその隣接地で電力を発電し、信頼性が高く耐障害性があり中断のない電力供給を確保できるソリューションで構成されています。これらのシステムは、外部系統への依存を低減し、停電リスクを軽減し、デジタルインフラの増大するエネルギー需要に対応することで、運用継続性をサポートします。市場には、バックアップ・一次・連続発電向けに設計された技術が含まれており、オペレーターがエネルギーセキュリティを強化し、運用効率を最適化し、持続可能性目標をサポートし、現代の高密度コンピューティング環境の増大する電力要件を満たすのに役立ちます。
アジア太平洋データセンターオンサイト発電市場レポートは、発電技術(ディーゼル発電機セット・天然ガス発電機セット・ガスタービン・レシプロガスエンジン・燃料電池・その他の発電技術)、設置発電容量(1 MW未満・1~5 MW・5~20 MW・20 MW超)、燃料タイプ(ディーゼル・天然ガス・再生可能燃料およびバイオガス・水素および水素混合物・その他の燃料タイプ)、用途(緊急バックアップ電力・常用電力・連続電力・一時的およびブリッジ電力)、データセンター規模(小規模・中規模・大規模・ハイパースケール)、データセンタータイプ(コロケーション・クラウドサービスプロバイダー・エンタープライズおよびエッジ)、および地域(中国・インド・日本・オーストラリア・シンガポール・韓国・マレーシア・インドネシア・アジア太平洋その他)別にセグメント化されています。市場予測は価値(米ドル)および容量(MW)の観点から提供されます。
セグメンテーション概要
| ディーゼル発電機セット |
| 天然ガス発電機セット |
| ガスタービン |
| レシプロガスエンジン |
| 燃料電池 |
| その他の発電技術 |
| 1 MW未満 |
| 1~5 MW |
| 5~20 MW超 |
| 20 MW超 |
| ディーゼル |
| 天然ガス |
| 再生可能燃料およびバイオガス |
| 水素および水素混合物 |
| その他の燃料 |
| 緊急バックアップ電力 |
| 常用電力 |
| 連続電力 |
| 一時的およびブリッジ電力 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポル |
| 韓国 |
| マレーシア |
| インドネシア |
| アジア太平洋その他 |
| 発電技術別 | ディーゼル発電機セット |
| 天然ガス発電機セット | |
| ガスタービン | |
| レシプロガスエンジン | |
| 燃料電池 | |
| その他の発電技術 | |
| 設置発電容量別 | 1 MW未満 |
| 1~5 MW | |
| 5~20 MW超 | |
| 20 MW超 | |
| 燃料タイプ別 | ディーゼル |
| 天然ガス | |
| 再生可能燃料およびバイオガス | |
| 水素および水素混合物 | |
| その他の燃料 | |
| 用途別 | 緊急バックアップ電力 |
| 常用電力 | |
| 連続電力 | |
| 一時的およびブリッジ電力 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポル | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| アジア太平洋その他 |
レポートで回答される主要な質問
アジア太平洋データセンターオンサイト発電市場の規模はどのくらいですか?
市場は2026年に6.52 ビリオン 米ドルと評価れ、12.64%のCAGRで2032年までに13.51 ビリオン 米ドルに達すると予測されており、設置容量は38.14 ミリオン MWに達すると予測されています。
どの発電技術が地域需要をリードしていますか?
ディーゼル発電機セットは2026年の収益シェアの34.82%でリードしており、確立された信頼性と燃料物流によって支えられています。
データセンターのオンサイト電力において最も速く拡大している燃料タイプはどれですか?
水素および水素混合物は2032年までに13.66%のCAGRで拡大すると予測されていますが、インフラと規格は依然として不均一です。
連続電力がデータセンターにとってより重要になっている理由は何ですか?
長い系統接続タイムラインと電力品質の懸念を管理しながら、中断を許容できないワークロードをサポートするのに役立ちます。また、電力会社のアップグレードが新しいキャンパス建設のペースに合わない場合のコミッショニングスケジュールもサポートします。
2032年までに最も速い予測拡大を示す国はどこですか?
インドは12.98%のCAGRで拡大すると予測されており、ハイパースケール開発と信頼性の高いサイトレベル電力の必要性によって支えられています。
サプライヤーはバックアップ発電の環境への影響をどのように低減していますか?
サプライヤーは燃料電池・ガスおよびデュアル燃料エンジン・水素対応構成・対応するディーゼルシステム向けの水素化植物油を提供しています。