
Tamaño y Participación del Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
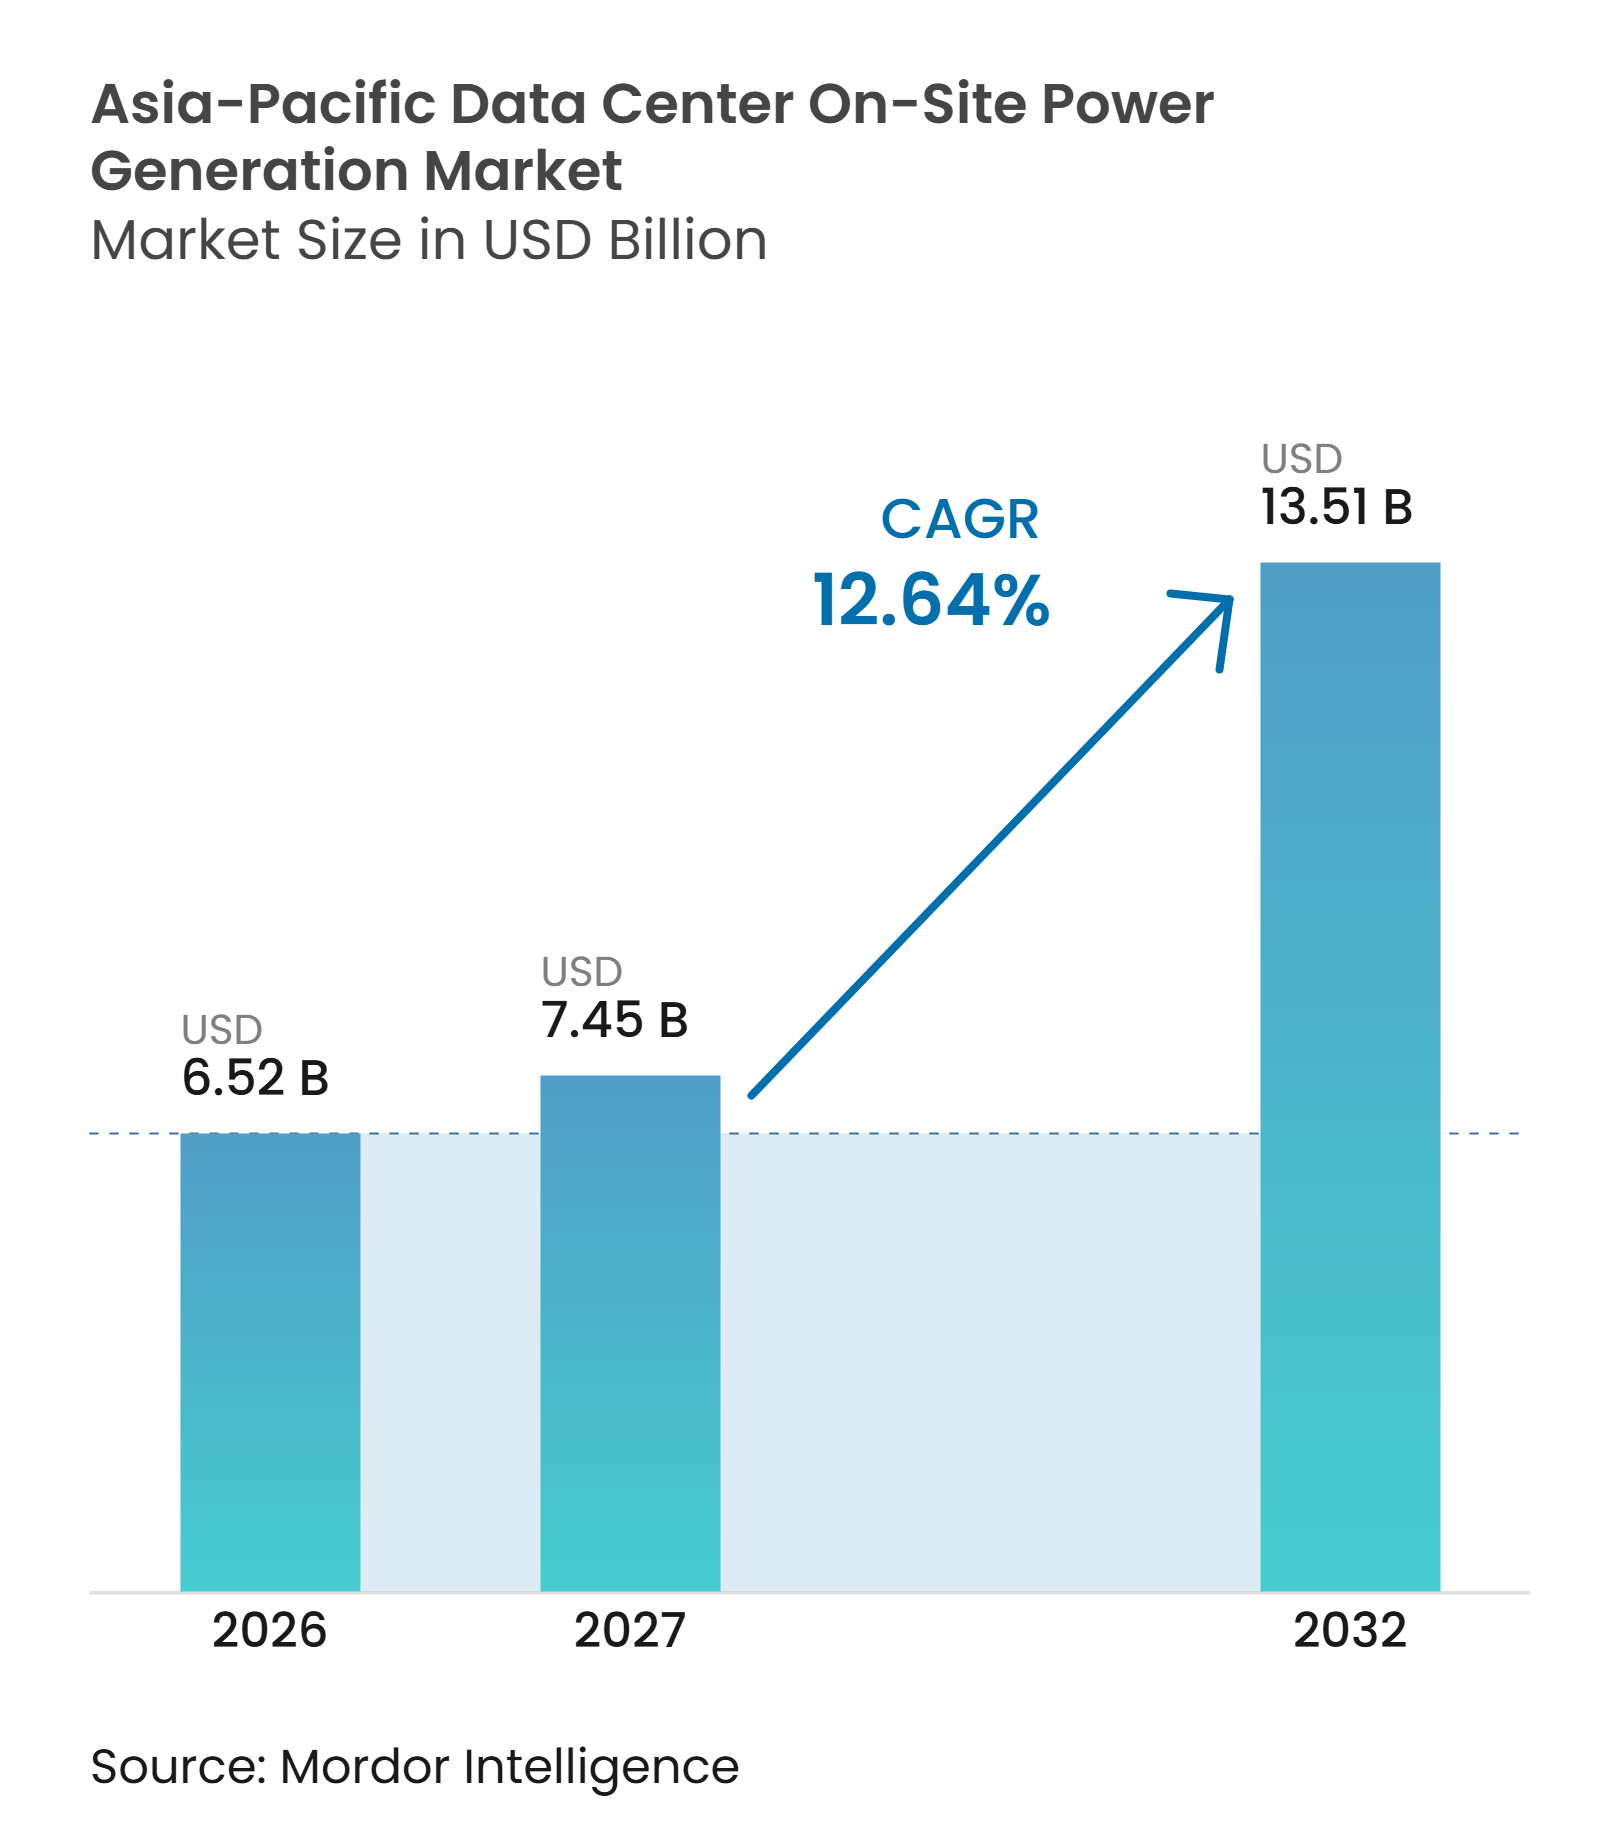
| Tamaño del mercado en el año base (2026) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de generación de energía in situ en centros de datos de Asia-Pacífico fue valorado en 6,52 mil millones de USD en 2026 y se estima que se expandirá desde 7,45 mil millones de USD en 2027 hasta alcanzar los 13,51 mil millones de USD para 2032, a una CAGR del 12,64% durante el período de pronóstico 2027-2032. El volumen, medido como capacidad instalada, se proyecta que aumente de 19,72 millones de MW en 2026 a 21,93 millones de MW en 2027 y 38,14 millones de MW para 2032, a una CAGR del 11,71%. Se espera que el valor avance más rápido que la capacidad instalada a medida que los grandes campus especifican celdas de combustible, turbinas de gas y motores de gas de alta potencia. Este patrón también refleja un mayor uso de sistemas de potencia continua y de primera calidad en lugar de equipos exclusivamente de reserva. Las cargas de trabajo de inteligencia artificial, los plazos más largos de conexión a la red y la calidad desigual de la energía están convirtiendo la generación de energía in situ en los centros de datos de Asia-Pacífico en una decisión de infraestructura central. Los proveedores de equipos están respondiendo con sistemas modulares, combustibles de menor contenido de carbono y soluciones que pueden desplegarse antes de que esté disponible una conexión permanente a la red.
Conclusiones Clave del Informe
- Por tecnología de generación, los grupos electrógenos diésel representaron el 34,82% de la participación del mercado de generación de energía in situ en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que las celdas de combustible se expandan a una CAGR del 13,84% hasta 2032.
- Por capacidad de generación instalada, el segmento de 5-20 MW representó el 33,21% de los ingresos en 2026, mientras que se proyecta que el segmento de más de 20 MW se expanda a una CAGR del 13,43% hasta 2032.
- Por tipo de combustible, el diésel representó el 63,94% de los ingresos en 2026 en el mercado de generación de energía in situ en centros de datos de Asia-Pacífico, mientras que se proyecta que el hidrógeno y las mezclas de hidrógeno se expandan a una CAGR del 13,66% hasta 2032.
- Por aplicación, la energía de respaldo de emergencia representó el 68,09% de la participación del mercado de generación de energía in situ en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que la energía continua se expanda a una CAGR del 13,28% hasta 2032.
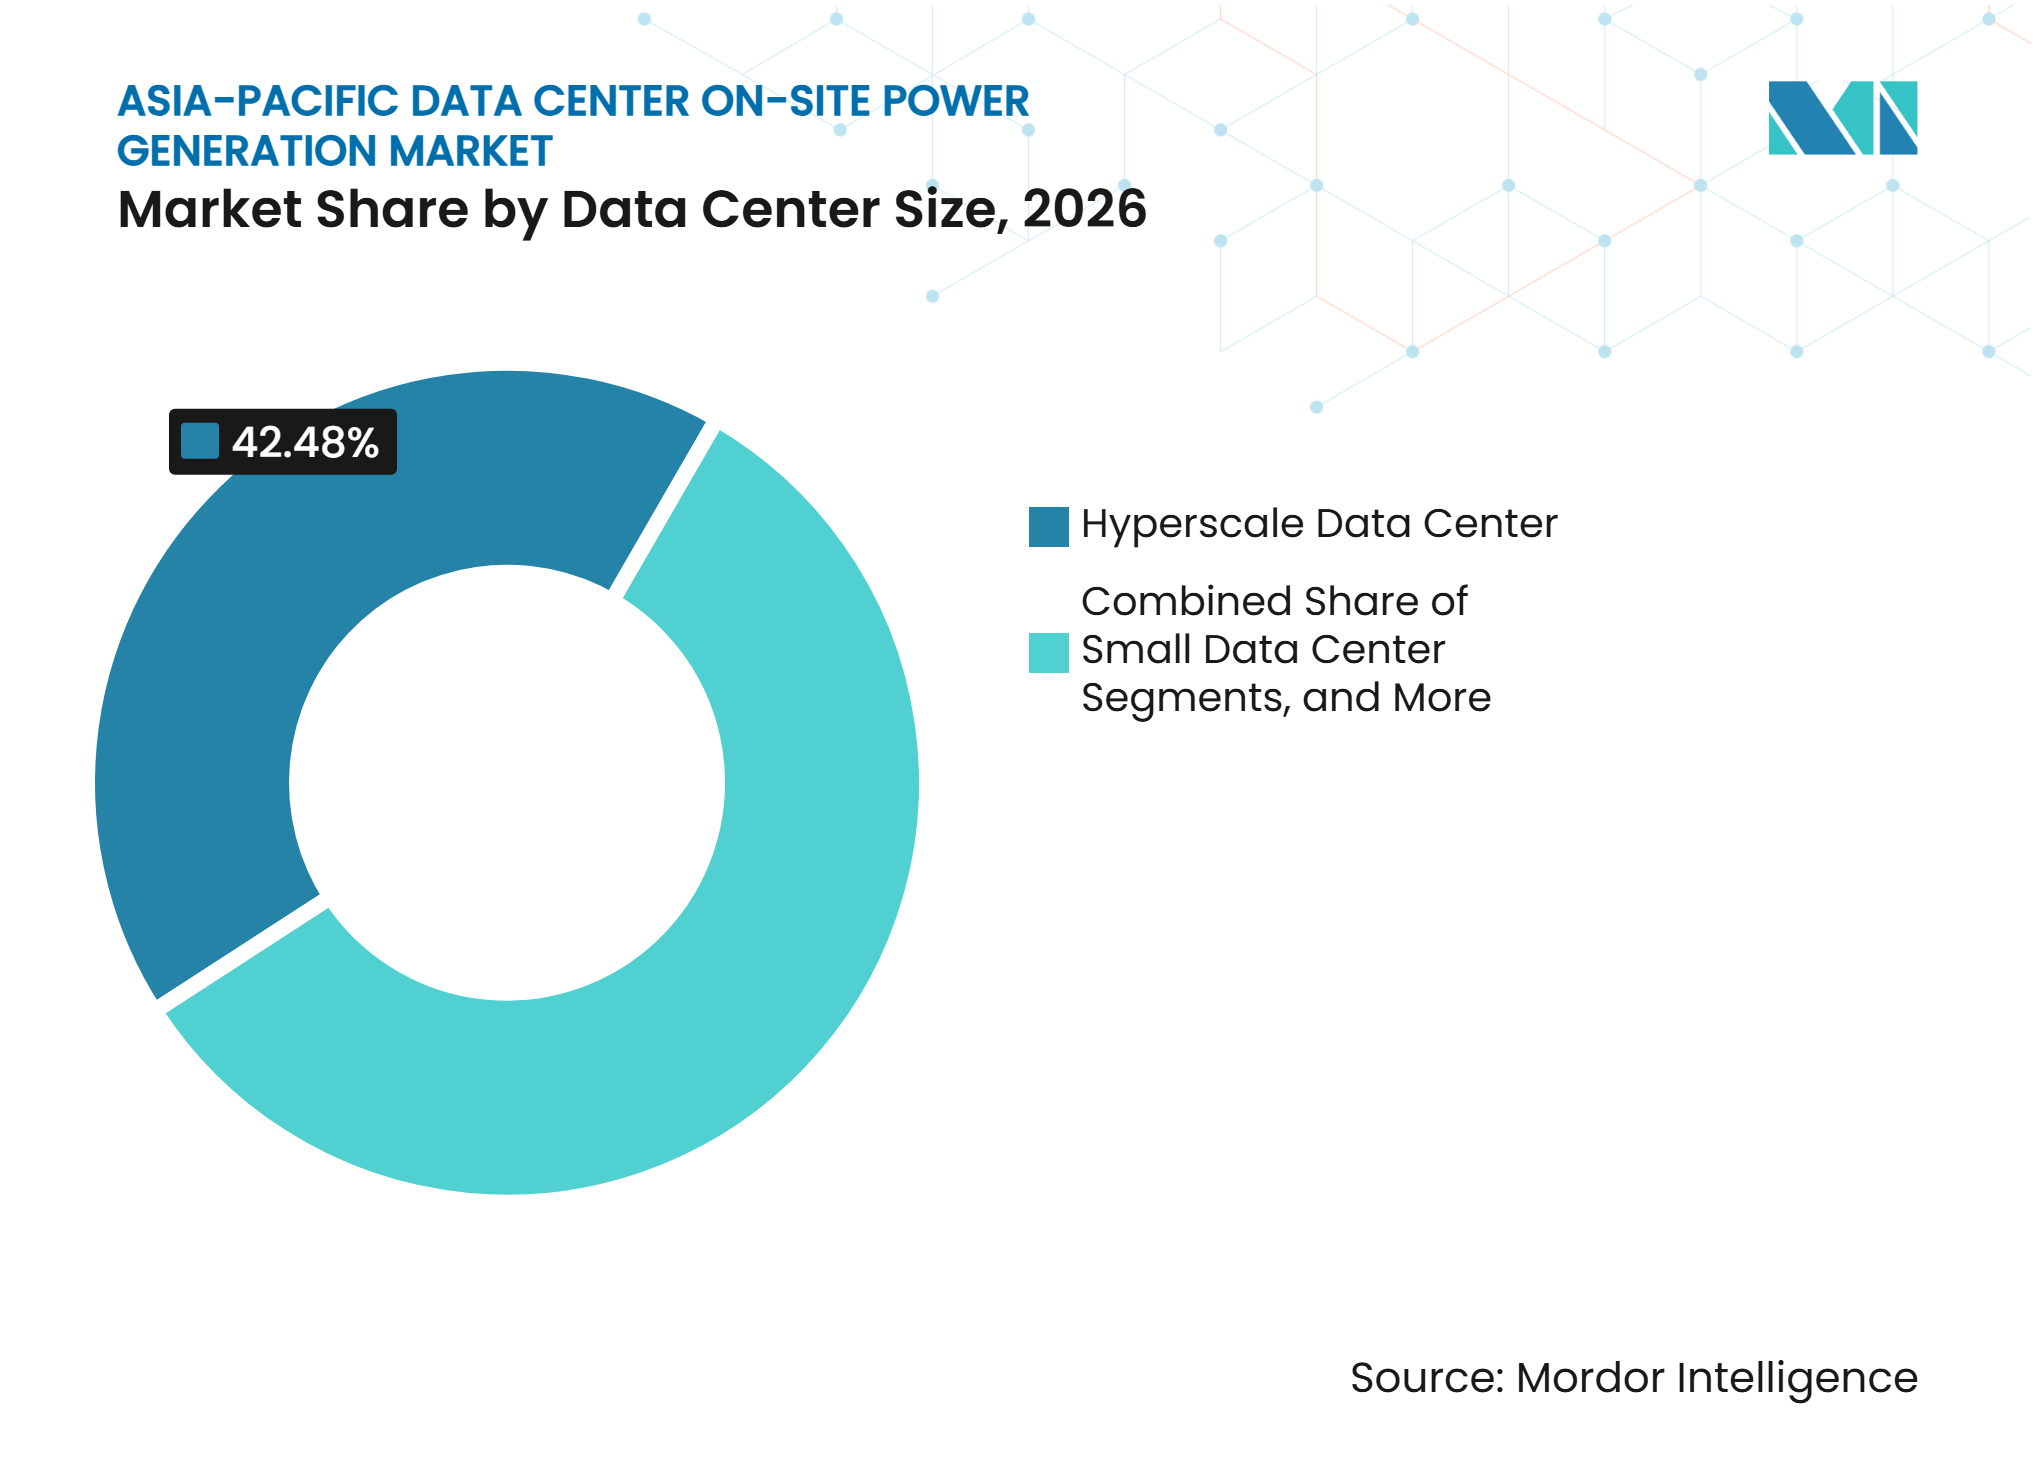
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 42,48% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 13,34% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 44,63% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 13,18% hasta 2032.
- Por geografía, China representó el 35,89% de los ingresos en 2026, mientras que se proyecta que India se expanda a una CAGR del 12,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Densidad de Potencia en Inteligencia Artificial y Computación de Alto Rendimiento | +3.5% | Global, concentrado en China, Japón, Singapur e India | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Hiperescala y Colocación | +2.8% | En toda Asia-Pacífico, con aceleración en Malasia, Indonesia, Corea del Sur y Australia | Corto plazo (≤ 2 años) |
| Colas de Interconexión a la Red y Brechas de Confiabilidad de la Red Local | +2.2% | Mercados principales de China, India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Despliegue de Centros de Datos de Borde Habilitados por 5G | +1.5% | China, Japón, Corea del Sur, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Demanda de Generación de Primera Calidad y de Respaldo con Menor Contenido de Carbono | +1.0% | Singapur, Australia, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Despliegue Más Rápido a Través de Centros de Datos Modulares y Prefabricados | +0.8% | Sudeste Asiático, India y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Densidad de Potencia en Inteligencia Artificial y Computación de Alto Rendimiento
Las cargas de trabajo de inteligencia artificial están transformando la generación in situ de un activo de reserva a un componente requerido en la planificación de energía. Los clústeres de GPU que utilizan entre 500 kW y 2.000 kW por bastidor pueden generar cambios de carga que desafían el suministro de las empresas de servicios públicos. El Centro de Investigación de Energía de Asia-Pacífico proyecta que la demanda de electricidad de los centros de datos de la región aumentará un 140% entre 2025 y 2035.[1] La Agencia Internacional de Energía proyecta que el consumo mundial de electricidad de los centros de datos se aproximará a 945 TWh para 2030, con la inteligencia artificial como una fuente importante de demanda adicional.[2] Los requisitos de certificación Tier y TIA-942 establecen umbrales de redundancia que se amplían con la densidad de potencia de las instalaciones. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico se beneficia, por tanto, de una demanda vinculada al diseño de las instalaciones y a la continuidad operativa, en lugar de a objetivos de sostenibilidad voluntarios.
Expansión de la Capacidad de Hiperescala y Colocación
Los nuevos proyectos de hiperescala y colocación necesitan energía confiable antes, durante y después de que se asegure una conexión a la red de servicios públicos. Los campus más grandes también deben adaptar los sistemas de energía a los diferentes perfiles de carga de los inquilinos y a los calendarios de puesta en marcha. Esto favorece los grupos electrógenos modulares y las matrices de celdas de combustible en contenedores que pueden añadirse en incrementos definidos. Bridge Data Centers introdujo su módulo prefabricado PowerCore 5.0 en 2026 para reducir el tiempo de entrega y apoyar el despliegue escalonado del campus.[3] El mercado de generación de energía in situ en centros de datos de Asia-Pacífico puede beneficiarse cuando los desarrolladores seleccionan equipos que evitan esperar una gran planta de energía única. Los proveedores con logística probada, cobertura de servicio y capacidades de puesta en marcha rápida probablemente estarán mejor posicionados para estos proyectos.
Colas de Interconexión a la Red y Brechas de Confiabilidad de la Red Local
Las colas de la red están orientando los sistemas in situ hacia aplicaciones de energía continua y de primera calidad en varias ubicaciones de Asia-Pacífico. Los desarrolladores pueden necesitar baterías, sistemas de reducción de carga o generación alternativa para proteger el calendario de un proyecto y gestionar la calidad del suministro local. Las pérdidas de transmisión y distribución de India se reportaron en un 16,64% en un estudio de política de 2025, lo que apunta a la importancia de la planificación de la calidad de la energía fuera de los centros establecidos. GRID-INDIA también ha identificado las implicaciones para la estabilidad del sistema de las instalaciones que transfieren rápidamente la carga a la energía de respaldo durante una falla. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico gana relevancia en las ciudades de segundo nivel donde las cargas de trabajo críticas están aumentando antes de las actualizaciones de la red. Las recomendaciones de política de la APEC para 2026-2030 exigen sistemas de respaldo resilientes en la planificación de instalaciones de computación de inteligencia artificial.
Despliegue de Centros de Datos de Borde Habilitados por 5G
El despliegue de 5G está creando demanda de instalaciones más pequeñas y distribuidas que necesitan una configuración de energía diferente a la de un campus de hiperescala. Estos sitios de borde comúnmente requieren entre 500 kW y 5 MW de capacidad in situ y a menudo tienen espacio urbano limitado. Las unidades diésel en contenedores y los pequeños motores de gas se adaptan a este requisito porque pueden transportarse y ponerse en marcha en ubicaciones con restricciones. La GSMA espera que las conexiones 5G en Asia-Pacífico aumenten del 27% del total de conexiones en 2025 al 50% para 2030. Los sitios de borde aún requieren alta disponibilidad, incluso donde las conexiones a la red de servicios públicos son menos robustas que las que sirven a las instalaciones principales. Esto amplía el mercado de generación de energía in situ en centros de datos de Asia-Pacífico más allá de los grandes campus y respalda la demanda de plataformas compactas y modulares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Permisos, Emisiones y Ruido en Generadores de Combustibles Fósiles | -1.8% | Singapur, Región de la Capital Nacional de India, Seúl en Corea del Sur y centros urbanos de Japón | Corto plazo (≤ 2 años) |
| Alto Costo de Entrega de Infraestructura de Gas Natural e Hidrógeno | -1.2% | Asia-Pacífico, más agudo fuera de las redes de gasoductos de GNL existentes | Mediano plazo (2-4 años) |
| Almacenamiento de Energía en Baterías que Desplaza el Tiempo de Funcionamiento de Generadores de Corta Duración | -0.7% | Singapur, Australia y Japón | Mediano plazo (2-4 años) |
| Restricciones de Terreno, Agua y Logística de Combustible en Campus Urbanos Densos | -0.5% | Singapur, Tokio, Osaka y Seúl | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Permisos, Emisiones y Ruido en Generadores de Combustibles Fósiles
Las restricciones al funcionamiento del diésel son cada vez más importantes en los mercados densos de Asia-Pacífico. Estas normas pueden limitar el uso de generadores durante episodios de calidad del aire, incluidos los períodos en que una instalación puede necesitar más capacidad de respaldo. La Hoja de Ruta de Centros de Datos Verdes de Singapur sitúa la infraestructura de menor contenido de carbono en el centro de su política de centros de datos a largo plazo. El aceite vegetal hidrotratado ofrece una opción a corto plazo para los activos diésel compatibles. Rolls-Royce Power Systems afirma que este combustible puede reducir las emisiones de CO₂ hasta en un 90% en relación con el diésel convencional sin modificación del hardware. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico debe, por tanto, acomodar los límites de emisiones, ruido y pruebas de funcionamiento dentro de su selección de tecnología.
Alto Costo de Entrega de Infraestructura de Gas Natural e Hidrógeno
El gas natural y el hidrógeno pueden reducir las emisiones de la generación continua y de respaldo, pero la disponibilidad sigue siendo desigual. Japón, Corea del Sur y Australia tienen bases de gas e hidrógeno más sólidas que varios mercados del Sudeste Asiático. En Indonesia, Filipinas y Vietnam, muchos sitios de centros de datos carecen de una conexión directa de gas y pueden necesitar GNL entregado y equipos de regasificación. Wärtsilä y Tokyo Gas Engineering Solutions firmaron un memorando en 2026 para evaluar soluciones de gas y doble combustible para centros de datos japoneses, lo que demuestra que la viabilidad a nivel de proyecto sigue siendo importante incluso en un mercado de gas establecido. La adopción incompleta de las normas IEC 62282 para celdas de combustible y las normas ISO 14687 de calidad del combustible de hidrógeno puede retrasar aún más los despliegues en el Sudeste Asiático. Por lo tanto, es probable que el mercado de generación de energía in situ en centros de datos de Asia-Pacífico retenga sistemas de diésel y gas junto con soluciones de hidrógeno durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación:
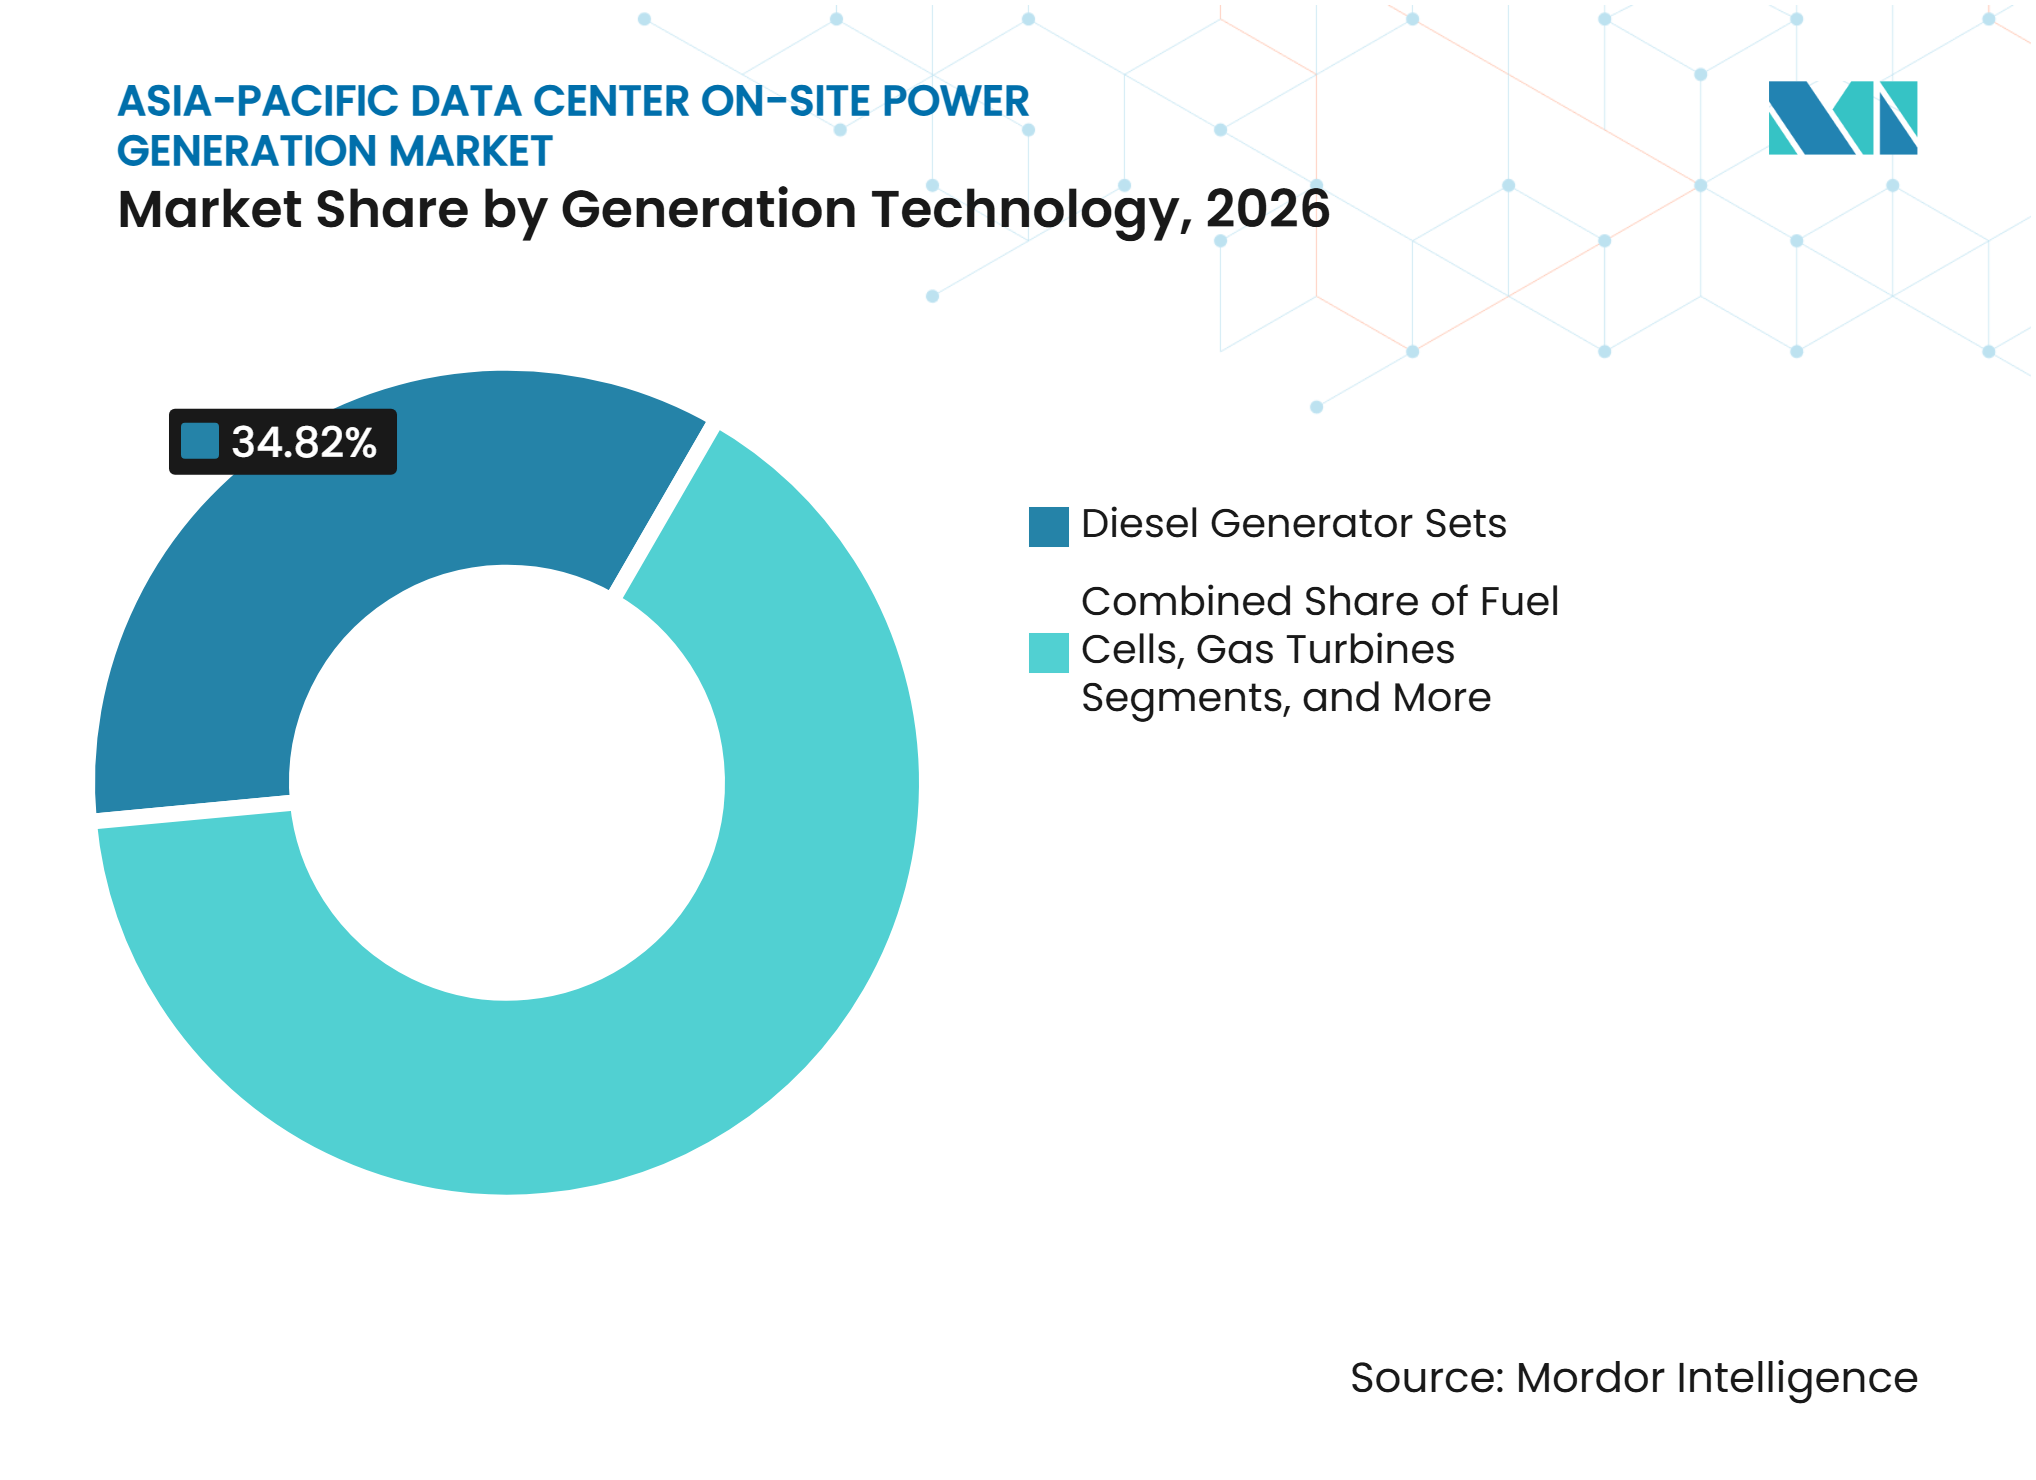
El Diésel Sigue Siendo el Establecido Mientras las Celdas de Combustible Ganan TerrenoLos grupos electrógenos diésel representaron el 34,82% del tamaño del mercado de generación de energía in situ en centros de datos de Asia-Pacífico en 2026. Su posición refleja registros de confiabilidad establecidos, logística de combustible y la capacidad de operar en climas regionales variados. Los sistemas diésel también pueden instalarse rápidamente cuando un proyecto no puede esperar una conexión a la red. China Yuchai International informó que sus grupos electrógenos de alta potencia suministraron 200 MW para un proyecto de centro de datos en el Sudeste Asiático en abril de 2026. El pedido demostró que el equipo diésel sigue siendo relevante a escala de hiperescala, así como en instalaciones más pequeñas. Los grupos electrógenos de gas natural y los motores alternativos están ganando consideración para los grandes campus japoneses, surcoreanos y australianos. Siemens Energy y Eaton anunciaron una asociación en 2025 para sistemas de energía in situ estandarizados basados en una configuración SGT-800 de 500 MW con capacidad opcional de hidrógeno.
Se proyecta que las celdas de combustible se expandan a una CAGR del 13,84% hasta 2032. Ofrecen una ruta hacia la generación firme donde los desarrolladores necesitan un despliegue rápido y menores emisiones locales. DayOne obtuvo un préstamo verde de 530 millones de SGD (398 millones de USD) en 2026 para su instalación en Singapur, que se espera utilice generación in situ de celdas de combustible de óxido sólido. FuelCell Energy también firmó un acuerdo en 2026 para hasta 380 MW de energía de carga base in situ de celdas de combustible para centros de datos. Las celdas de combustible pueden reducir la ventaja que tienen los fabricantes de generadores tradicionales en ubicaciones donde el cumplimiento de emisiones es decisivo. Las microturbinas y los híbridos solar-diésel siguen siendo nichos más pequeños, principalmente para requisitos de borde y fuera de la red. La industria de generación de energía in situ en centros de datos de Asia-Pacífico está, en consecuencia, utilizando más de una vía tecnológica en lugar de reemplazar el diésel a través de una sola transición.



Por Capacidad de Generación Instalada:
El Rango de 5-20 MW Mantiene la Mayor Posición Mientras los Plantas Más Grandes se AceleranLa categoría de 5-20 MW representó el 33,21% de los ingresos en 2026. Este rango se alinea con muchas instalaciones regionales de colocación y empresariales. Los operadores pueden instalar estos sistemas sin las extensas obras civiles y aprobaciones que pueden acompañar a una gran planta de energía. La banda también admite adiciones escalonadas a medida que la demanda de los inquilinos se vuelve más clara. Esto lo hace útil para los desarrolladores que necesitan flexibilidad ante requisitos de energía cambiantes. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico está respaldado por este segmento de rango medio porque aborda una amplia parte de la base instalada. También crea demanda recurrente de paquetes de generadores estandarizados y soporte de servicio.
Se proyecta que el segmento de más de 20 MW se expanda a una CAGR del 13,43% hasta 2032. Los campus de hiperescala pueden superar los 100 MW de carga de TI y necesitan sistemas de energía que coincidan con la escala de la instalación durante la primera fase de construcción. Esto desplaza la adquisición hacia turbinas de gas, grandes motores y sistemas de celdas de combustible de múltiples bloques. Los sistemas más pequeños de 1-5 MW siguen siendo importantes para las instalaciones de colocación que añaden capacidad en etapas discretas. Las instalaciones de menos de 1 MW sirven a los nodos de borde 5G y a las instalaciones empresariales más pequeñas en India e Indonesia. Los requisitos del Uptime Institute continúan respaldando la redundancia mínima en todos los niveles de capacidad. La industria de generación de energía in situ en centros de datos de Asia-Pacífico, por tanto, necesita proveedores que puedan atender tanto grandes proyectos como instalaciones más pequeñas distribuidas.
Por Tipo de Combustible:
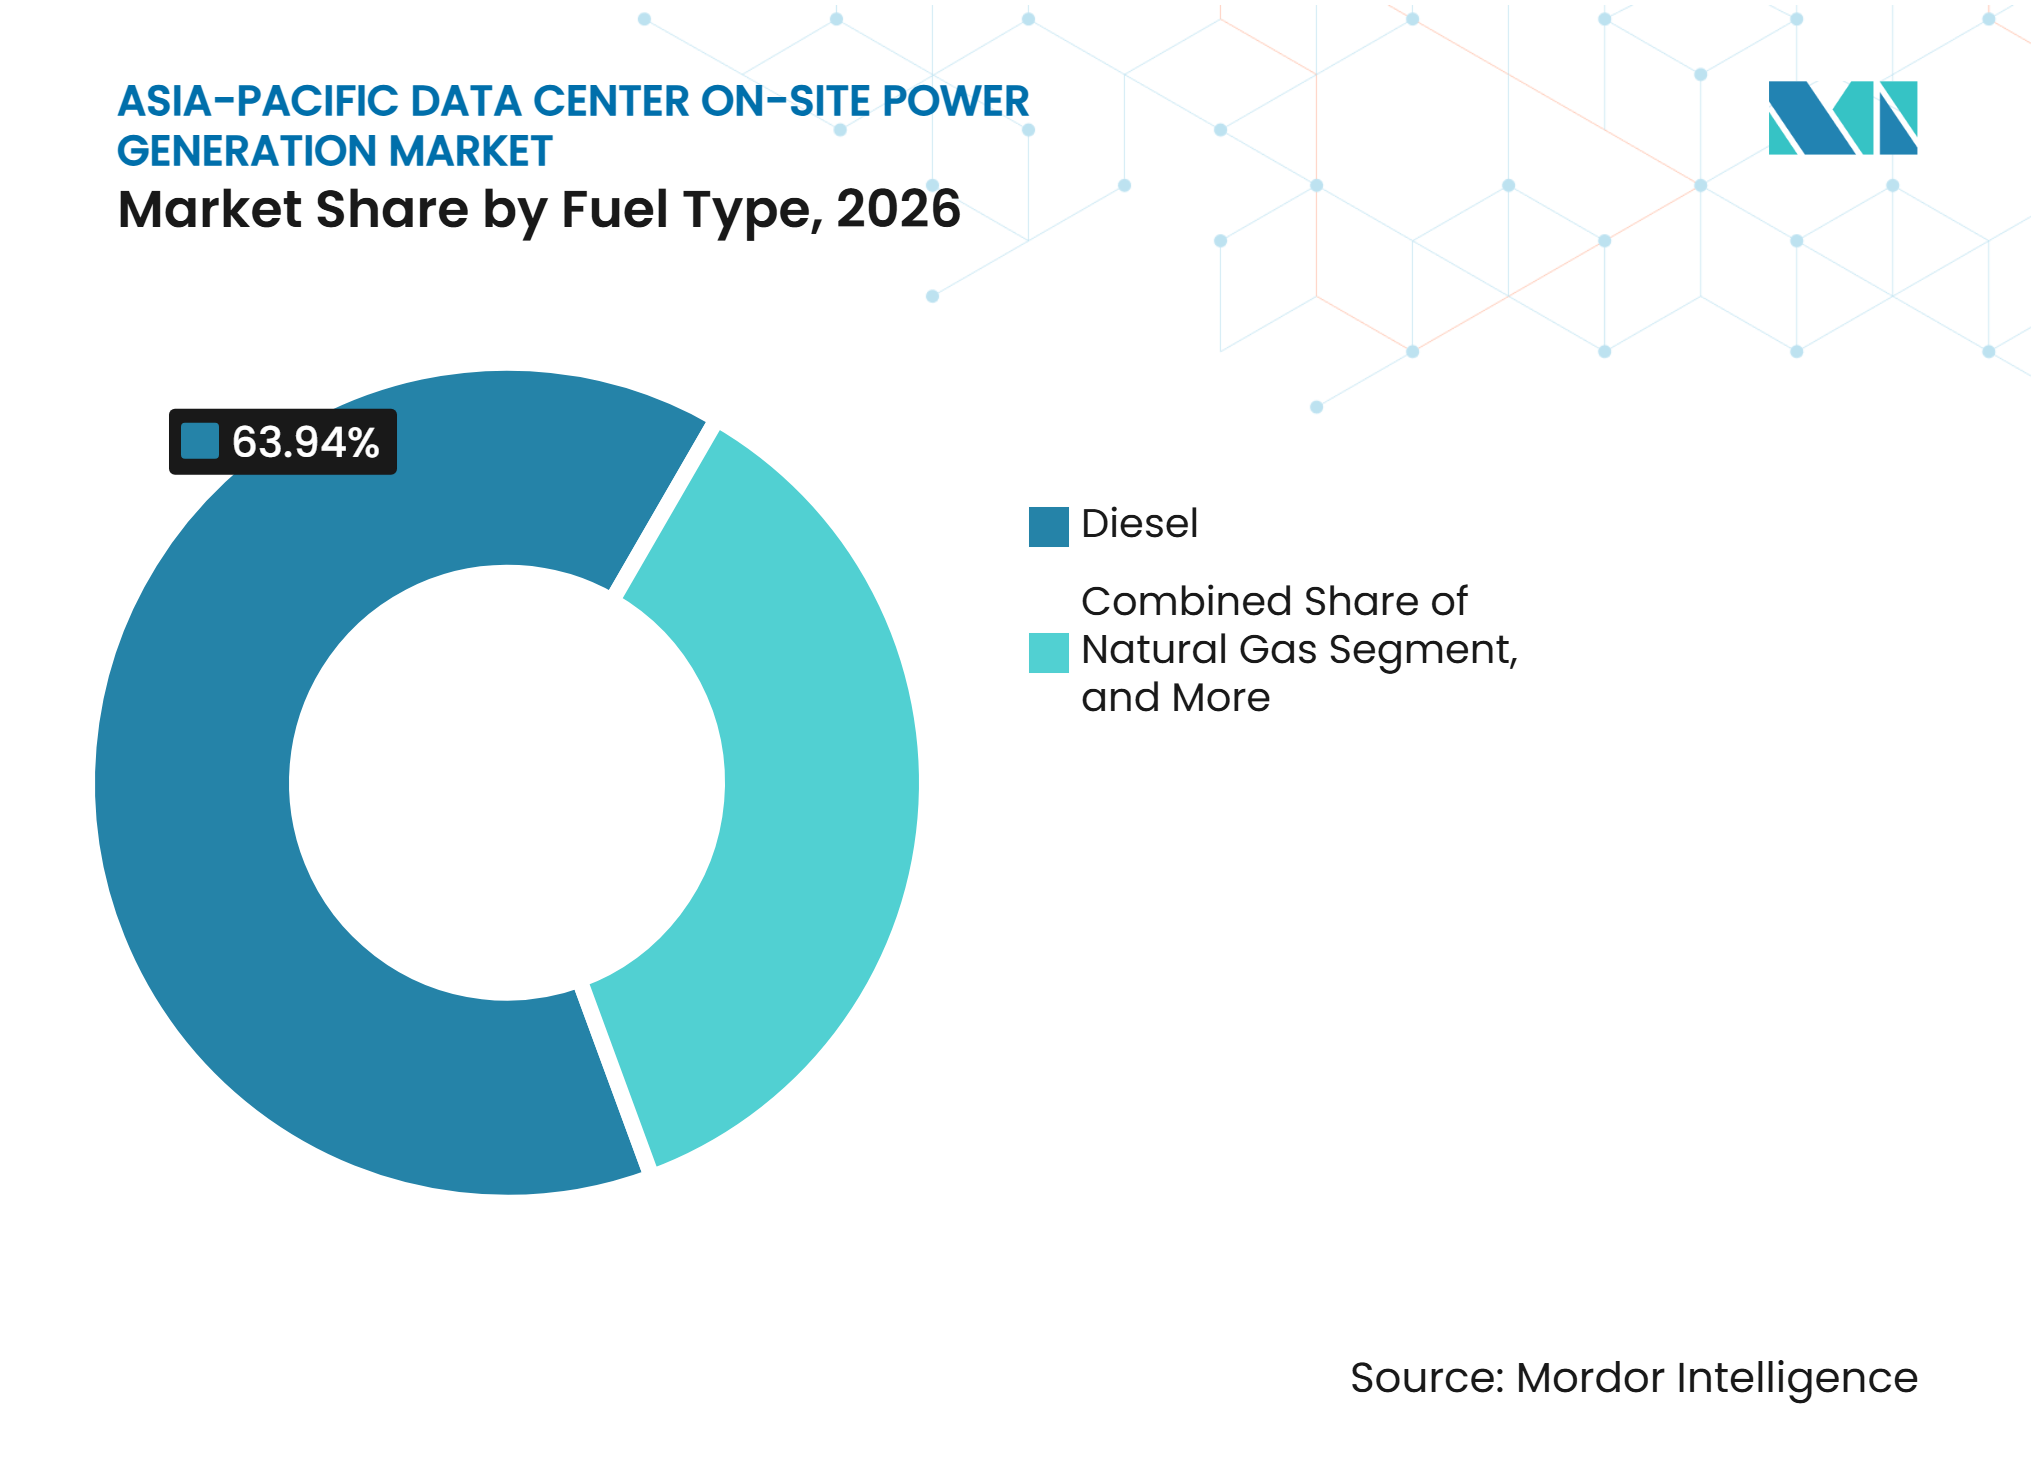
El Diésel Mantiene la Mayor Participación Mientras las Mezclas de Hidrógeno Registran una Expansión Más RápidaEl diésel representó el 63,94% de los ingresos en 2026, la mayor participación de ingresos por tipo de combustible. Su base instalada está respaldada por redes de distribución establecidas y un costo inicial de equipo más bajo que las alternativas de gas o celdas de combustible. El diésel también sigue siendo el punto de referencia estándar para la capacidad de respaldo y el cumplimiento de Tier. Bridge Data Centers completó un piloto en 2026 con Ecoceres utilizando aceite vegetal hidrotratado derivado de residuos como combustible de respaldo. El proyecto indicó que los operadores pueden reducir las emisiones sin reemplazar inmediatamente el equipo generador existente. El diésel renovable y el biometano pueden proporcionar opciones de transición donde el hidrógeno aún no es práctico. Estas opciones preservan la familiaridad operativa de los sistemas diésel al tiempo que responden a las expectativas de los clientes y reguladores.
Se proyecta que el hidrógeno y las mezclas de hidrógeno se expandan a una CAGR del 13,66% hasta 2032. Japón, Corea del Sur y Singapur tienen políticas que apoyan el desarrollo del hidrógeno para infraestructura crítica. Un piloto de Honda y Mitsubishi en Japón utilizó hidrógeno subproducto de la planta de electrólisis de Tokuyama Corporation hasta marzo de 2026. La adopción de normas sigue siendo un factor limitante en varios países del Sudeste Asiático. Los operadores también necesitan garantías sobre la disponibilidad, pureza, almacenamiento y seguridad del sitio del combustible antes de seleccionar sistemas de hidrógeno. El gas natural conserva un papel importante en los mercados donde las tuberías pueden respaldar la energía de primera calidad detrás del medidor. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico, por tanto, mantendrá una base de combustible mixta mientras se desarrolla la infraestructura para el hidrógeno.

Por Aplicación:
La Energía de Respaldo de Emergencia Lidera los Ingresos Mientras la Energía Continua Gana RelevanciaLa energía de respaldo de emergencia representó el 68,09% de los ingresos en 2026. El segmento refleja el diseño convencional en el que los generadores cubren los eventos de interrupción y no están optimizados para un funcionamiento prolongado. Su gran posición se ve reforzada por los requisitos de los centros de datos de capacidad redundante. Los sistemas diésel son muy adecuados para este papel porque pueden arrancar rápidamente y dependen de disposiciones de almacenamiento de combustible establecidas. Esta aplicación respalda la demanda de reemplazo a medida que las unidades instaladas envejecen o a medida que las instalaciones aumentan la redundancia. También respalda los ingresos por servicios a través de contratos de pruebas, mantenimiento y gestión de combustible. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico continúa dependiendo de la capacidad de respaldo incluso a medida que otras aplicaciones se expanden.
Se proyecta que la energía continua se expanda a una CAGR del 13,28% hasta 2032. Se vuelve más atractiva cuando las conexiones a la red tardan más de 24 meses o cuando la continuidad de la carga de trabajo deja poca tolerancia para las interrupciones del suministro. Los motores de gas, las celdas de combustible y las configuraciones de turbinas seleccionadas pueden operar durante períodos más largos que los equipos exclusivamente de respaldo. La energía de primera calidad también está ganando interés en India, Indonesia y Filipinas, donde las condiciones de la red local pueden no alcanzar las expectativas del Tier III. Los generadores en uso continuo pueden acumular horas de funcionamiento entre 5 y 10 veces más rápido que los sistemas exclusivamente de respaldo. Esto acorta los intervalos de mantenimiento y puede aumentar los ingresos por servicio posventa por MW instalado. Los proveedores de equipos están adaptando su oferta comercial para tener en cuenta este requisito del ciclo de vida.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Lideran Tanto los Ingresos como la Expansión PronosticadaLos centros de datos de hiperescala representaron el 42,48% de los ingresos en 2026. Son la categoría de mayor tamaño porque la inversión en inteligencia artificial se concentra en grandes instalaciones con exigentes requisitos de energía. Estos campus a menudo requieren una planta in situ dedicada o varios bloques de energía coordinados. La escala del proyecto respalda la demanda de motores de alta potencia, turbinas, celdas de combustible, equipos de conmutación y controles. Las grandes instalaciones con 10-50 MW de carga de TI siguen siendo importantes para los proveedores de colocación que buscan economías de escala. Su crecimiento también respalda la necesidad de sistemas flexibles que puedan expandirse por fases. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico se beneficia cuando estos proyectos incorporan sistemas de energía en la planificación temprana del sitio.
También se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 13,34% hasta 2032. Esto las convierte en la única categoría de tamaño que mantiene tanto la mayor participación como la tasa de pronóstico más alta. Las instalaciones medianas sirven a los proveedores de nube nacionales y a los despliegues empresariales, especialmente en China, India y Corea del Sur. Las instalaciones pequeñas y de borde siguen siendo relevantes en las ciudades de segundo nivel de India, Indonesia y Filipinas. La norma Green Mark para Centros de Datos 2024 de Singapur está influyendo en las opciones de energía en varios tamaños de instalaciones. Los proveedores de equipos deben, por tanto, ofrecer soluciones escalables que cumplan tanto con los requisitos de capacidad como con los de menor contenido de carbono. Esta variedad de tamaños de instalaciones amplía la demanda potencial del mercado de generación de energía in situ en centros de datos de Asia-Pacífico.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Establecen los Estándares de AdquisiciónLos proveedores de servicios en la nube representaron el 44,63% de los ingresos en 2026. Su posición refleja su papel como los mayores constructores de nueva capacidad de centros de datos regionales. También son los primeros en adoptar grandes turbinas de gas, celdas de combustible y otras plataformas de energía in situ de menor contenido de carbono. Sus requisitos de adquisición influyen en las decisiones de diseño tomadas por los operadores de colocación y empresariales. Baker Hughes reportó 1.000 millones de USD en pedidos relacionados con centros de datos en 2025 y esperaba 3.000 millones de USD en pedidos durante 2025-2027. Esto ilustra el tamaño de la oportunidad de equipos vinculada a los proyectos de proveedores de nube. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico está estrechamente vinculado al ritmo y las opciones tecnológicas de estos grandes compradores.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 13,18% hasta 2032. Los proveedores de colocación son el siguiente grupo importante porque la resiliencia energética les ayuda a atraer inquilinos de nube. Bridge Data Centers diseñó su plataforma PowerCore 5.0 para la expansión frecuente y prefabricada del campus. Las instalaciones empresariales y de borde se expanden de manera más moderada pero sostienen la demanda de servicios financieros, nube soberana y automatización de manufactura. Sus casos de uso ayudan a respaldar la inversión privada fuera del ciclo de los hiperescaladores. Las especificaciones de los proveedores de nube pueden acelerar la adopción de opciones de energía continua de menor contenido de carbono en otros tipos de instalaciones. La industria de generación de energía in situ en centros de datos de Asia-Pacífico, por tanto, debe atender tanto las licitaciones de hiperescala altamente estandarizadas como los requisitos variados de sitios privados.
Análisis Geográfico
China representó el 35,89% de los ingresos en 2026, lo que le otorga la mayor posición geográfica en el mercado de generación de energía in situ en centros de datos de Asia-Pacífico. Su escala está respaldada por una gran base de hiperescala y colocación y por la fabricación nacional de equipos de energía. China Yuchai International entregó 200 MW de capacidad de grupos electrógenos diésel a un proyecto de hiperescala en el Sudeste Asiático en 2026. La entrega muestra que los proveedores chinos también están atendiendo proyectos regionales. Japón es un importante campo de pruebas para la energía continua con combustibles alternativos. Wärtsilä y Tokyo Gas Engineering Solutions están evaluando soluciones de gas y doble combustible para centros de datos japoneses. Singapur y Corea del Sur influyen en las especificaciones de los equipos a través de condiciones de planificación y sostenibilidad más estrictas.
Se proyecta que India se expanda a una CAGR del 12,98% hasta 2032, la tasa geográfica más rápida en el mercado de generación de energía in situ en centros de datos de Asia-Pacífico. El rápido desarrollo de hiperescala y las necesidades de confiabilidad de la red local respaldan la demanda de generadores. Un estudio de política de 2025 informó que las pérdidas de transmisión y distribución de India fueron del 16,64%. Esto aumenta la importancia del diseño de energía confiable a nivel de sitio, particularmente fuera de los principales centros. Las restricciones de calidad del aire en la Región de la Capital Nacional pueden limitar el funcionamiento de los grupos electrógenos diésel durante los períodos de contaminación severa. Esto refuerza el argumento comercial para el respaldo basado en gas y las celdas de combustible donde la infraestructura de combustible está disponible. India, por tanto, ofrece una gran oportunidad pero requiere diseños de equipos que aborden tanto la confiabilidad como los requisitos de emisiones locales.
Australia, Corea del Sur y el Sudeste Asiático ofrecen oportunidades distintas para el mercado de generación de energía in situ en centros de datos de Asia-Pacífico. El marco de informes de Australia y las prioridades de descarbonización corporativa respaldan el interés en configuraciones de gas natural y compatibles con energías renovables. Corea del Sur está desarrollando un ecosistema de hidrógeno nacional para infraestructura crítica. Bloom Energy y la Cámara de Comercio Americana en Corea firmaron un memorando en 2025 para examinar las celdas de combustible in situ para centros de datos de inteligencia artificial. La confiabilidad de la red varía en Vietnam, Tailandia, Filipinas e Indonesia, lo que mantiene el respaldo diésel importante para las instalaciones de alta disponibilidad. La proximidad a la fabricación china puede respaldar tiempos de entrega de equipos más cortos en estos mercados. Estas ubicaciones también ofrecen alcance para sistemas modulares que pueden desplegarse antes de que se amplíe la capacidad de la red local.
Panorama Competitivo
Concentración del Mercado
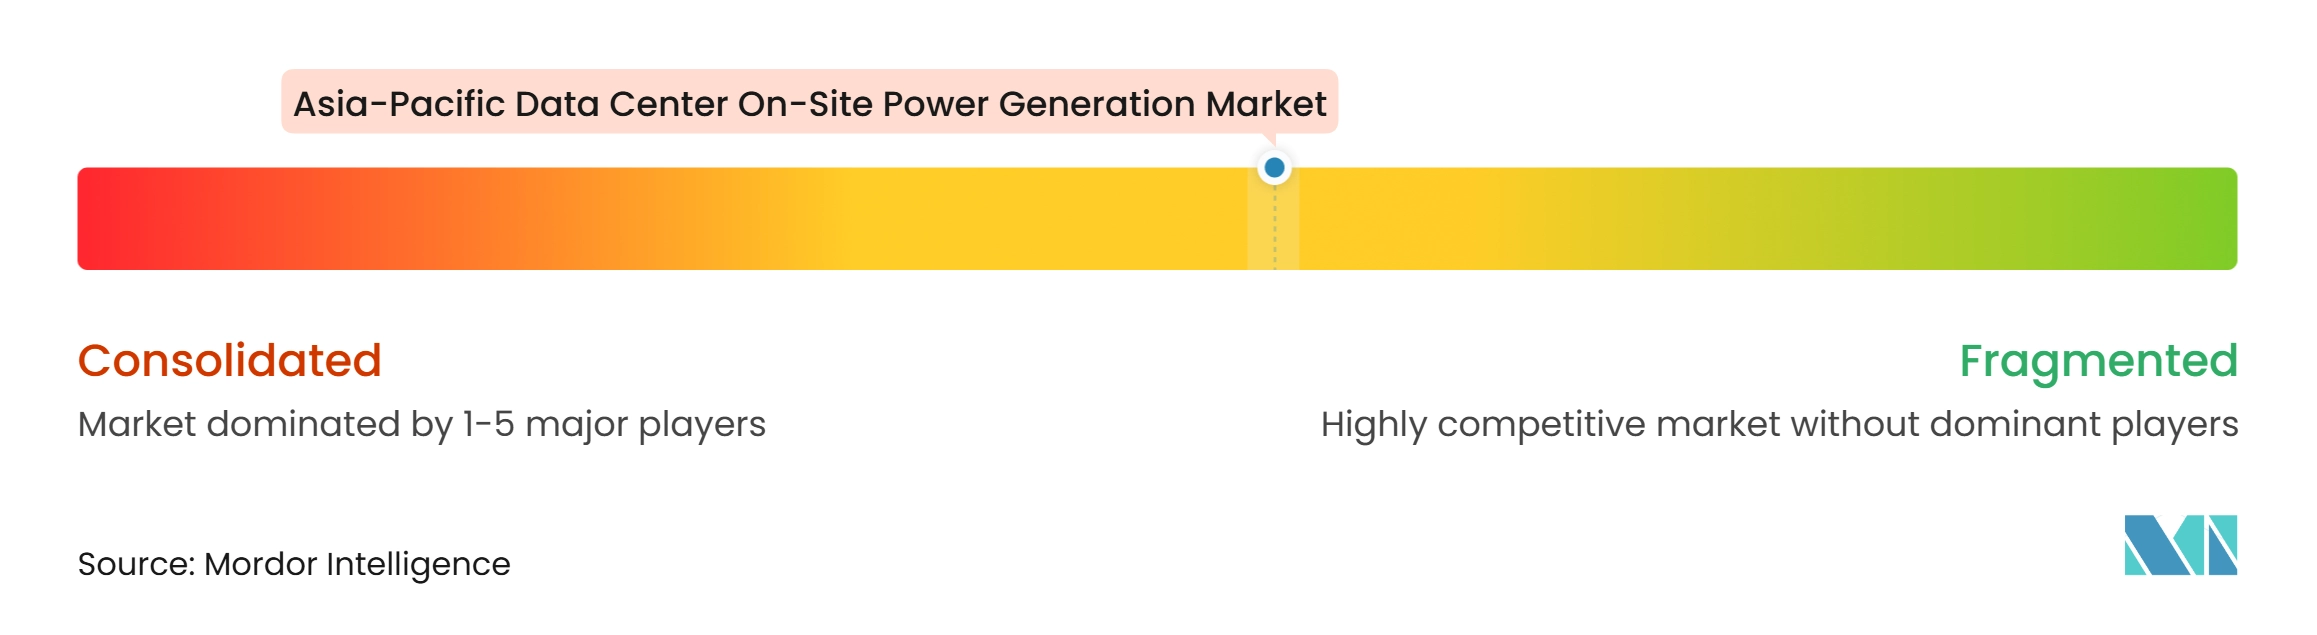
El mercado de generación de energía in situ en centros de datos de Asia-Pacífico está moderadamente fragmentado. Caterpillar, Cummins, Mitsubishi Heavy Industries y Wärtsilä forman el grupo establecido de generadores y motores de gas. Bloom Energy y FuelCell Energy representan un creciente grupo de celdas de combustible. Mitsubishi Heavy Industries Engine System Asia lanzó su solución en contenedor MGS2500R en 2025. El sistema de 2.500 kVA fue diseñado para aplicaciones de reserva Tier III y Tier IV en un contenedor de cubo alto de 40 pies. Siemens Energy y Eaton también anunciaron su configuración in situ estandarizada de 500 MW en 2025. Estas acciones muestran que los actores establecidos se están enfocando en el despliegue rápido, la integración a gran escala y la compatibilidad con combustibles de menor contenido de carbono.
Los proveedores chinos como Weichai Power y Yuchai International compiten en velocidad de entrega y precio mientras amplían su presencia regional. El suministro de 200 MW de Yuchai en 2026 a un proyecto en el Sudeste Asiático demostró su capacidad para apoyar despliegues de hiperescala. Los proveedores de celdas de combustible están atrayendo atención a medida que los operadores de centros de datos buscan energía firme de menores emisiones. Brookfield Asset Management comprometió hasta 5.000 millones de USD a Bloom Energy en 2025 para apoyar el despliegue de celdas de combustible para centros de datos de inteligencia artificial. Los integradores modulares también están cambiando el campo competitivo. Bridge Data Centers, CHINT y CIMC Digital Power han introducido sistemas prefabricados que combinan equipos eléctricos, controles y entrega en el sitio.
El memorando de Wärtsilä de 2026 con Tokyo Gas Engineering Solutions refleja un enfoque de codesarrollo para la energía con combustibles alternativos en Japón. La competencia no se limita a los equipos individuales porque los clientes también evalúan el acceso al combustible, el tiempo de puesta en marcha, los controles, el financiamiento y el mantenimiento a largo plazo. El mercado de generación de energía in situ en centros de datos de Asia-Pacífico tiene una apertura en el segmento modular de 10-50 MW en India y el Sudeste Asiático. Los grandes proveedores globales y los especialistas en celdas de combustible no han estandarizado completamente los modelos comerciales para sitios con horizontes de inversión más cortos. Los proveedores que combinan equipos confiables con despliegue escalonado y capacidad de servicio local pueden competir eficazmente. No hay una cifra combinada de participación de mercado para las principales empresas disponible en la evidencia suministrada.
Líderes de la Industria de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Holdings plc
-
Rehlko
-
Generac Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Rehlko
- Generac Holdings Inc.
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO Group Holding GmbH
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- China Yuchai International Limited
- Weichai Power Co., Ltd.
- Kirloskar Oil Engines Limited
- HIMOINSA, S.L.
- Atlas Copco AB
- Aggreko plc
- Yanmar Holdings Co., Ltd.
- Doosan Corporation
- Mitsui E&S Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Panasonic Holdings Corporation
- Plug Power Inc.
- Baker Hughes Company
Desarrollos recientes de la industria en Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico
- Octubre de 2026: CHINT presentó su Power Pod de fabricación en fábrica en Data Centre World Asia 2026 en Singapur, un sistema en contenedor que cubre de 500 kW a 4.000 kW integrando equipos de conmutación, transformador y protección de circuitos en una unidad preensamblada y probada en fábrica. El producto reduce el tiempo de instalación in situ hasta en un 60% en comparación con los sistemas construidos en campo, dirigido a los operadores de centros de datos de inteligencia artificial en Asia-Pacífico que enfrentan escasez de equipos eléctricos y plazos de entrega comprimidos.
- Octubre de 2026: CIMC Digital Power presentó soluciones de centros de datos modulares prefabricados a escala de campus en Data Centre World Asia 2026, que cubren energía a escala de MW, módulos de generadores, almacenamiento de energía en baterías y refrigeración modular bajo una única plataforma de entrega EPC para centros de datos de inteligencia artificial.
- Septiembre de 2026: Wärtsilä y Tokyo Gas Engineering Solutions firmaron un Memorando de Entendimiento para evaluar conjuntamente soluciones de generación de energía basadas en motores de gas y doble combustible para centros de datos en desarrollo por TGES en Japón. El acuerdo aborda directamente las restricciones de conexión a la red y los largos plazos de adquisición de energía que están acelerando el interés de los operadores en soluciones in situ y fuera de la red en toda la expansión de centros de datos de inteligencia artificial de Japón.
- Septiembre de 2026: La filial francesa de Weichai Power, Baudouin, presentó soluciones de energía integral para centros de datos en Data Centre World Asia 2026 en Singapur, abarcando energía de alta confiabilidad, sistemas integrados y energía de bajo contenido de carbono como parte de la estrategia de expansión de Weichai en el mercado del Sudeste Asiático.
Alcance del Informe del Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico
El Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico comprende soluciones que permiten a los centros de datos generar electricidad dentro o adyacente a sus instalaciones para garantizar un suministro de energía confiable, resiliente e ininterrumpido. Estos sistemas respaldan la continuidad operativa al reducir la dependencia de las redes externas, mitigar el riesgo de interrupciones del suministro eléctrico y abordar las crecientes demandas de energía de la infraestructura digital. El mercado incluye tecnologías diseñadas para la generación de energía de respaldo, primaria y continua, ayudando a los operadores a mejorar la seguridad energética, optimizar la eficiencia operativa, apoyar los objetivos de sostenibilidad y satisfacer los crecientes requisitos de energía de los entornos de computación modernos de alta densidad.
El Informe del Mercado de Generación de Energía In Situ en Centros de Datos de Asia-Pacífico está segmentado por Tecnología de Generación (Grupos Electrógenos Diésel, Grupos Electrógenos de Gas Natural, Turbinas de Gas, Motores de Gas Alternativos, Celdas de Combustible y Otras Tecnologías de Generación), Capacidad de Generación Instalada (Por Debajo de 1 MW, 1–5 MW, 5–20 MW y Más de 20 MW), Tipo de Combustible (Diésel, Gas Natural, Combustibles Renovables y Biogás, Hidrógeno y Mezclas de Hidrógeno y Otros Tipos de Combustible), Aplicación (Energía de Respaldo de Emergencia, Energía de Primera Calidad, Energía Continua y Energía Temporal y de Puente), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (China, India, Japón, Australia, Singapur, Corea del Sur, Malasia, Indonesia y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MW).
Resumen de la segmentación
| Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural |
| Turbinas de Gas |
| Motores de Gas Alternativos |
| Celdas de Combustible |
| Otras Tecnologías de Generación |
| Por Debajo de 1 MW |
| 1-5 MW |
| Más de 5-20 MW |
| Más de 20 MW |
| Diésel |
| Gas Natural |
| Combustibles Renovables y Biogás |
| Hidrógeno y Mezclas de Hidrógeno |
| Otros Combustibles |
| Energía de Respaldo de Emergencia |
| Energía de Primera Calidad |
| Energía Continua |
| Energía Temporal y de Puente |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| China |
| India |
| Japón |
| Australia |
| Singapur |
| Corea del Sur |
| Malasia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tecnología de Generación | Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural | |
| Turbinas de Gas | |
| Motores de Gas Alternativos | |
| Celdas de Combustible | |
| Otras Tecnologías de Generación | |
| Por Capacidad de Generación Instalada | Por Debajo de 1 MW |
| 1-5 MW | |
| Más de 5-20 MW | |
| Más de 20 MW | |
| Por Tipo de Combustible | Diésel |
| Gas Natural | |
| Combustibles Renovables y Biogás | |
| Hidrógeno y Mezclas de Hidrógeno | |
| Otros Combustibles | |
| Por Aplicación | Energía de Respaldo de Emergencia |
| Energía de Primera Calidad | |
| Energía Continua | |
| Energía Temporal y de Puente | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de energía in situ en centros de datos de Asia-Pacífico?
El mercado está valorado en 6,52 mil millones de USD en 2026 y se proyecta que alcance los 13,51 mil millones de USD para 2032 a una CAGR del 12,64%, con una capacidad instalada proyectada de 38,14 millones de MW.
¿Qué tecnología de generación lidera la demanda regional?
Los grupos electrógenos diésel lideran con una participación de ingresos del 34,82% en 2026, respaldados por su confiabilidad establecida y logística de combustible.
¿Qué tipo de combustible se está expandiendo más rápido para la energía in situ en centros de datos?
Se proyecta que el hidrógeno y las mezclas de hidrógeno se expandan a una CAGR del 13,66% hasta 2032, aunque la infraestructura y las normas siguen siendo desiguales.
¿Por qué la energía continua se está volviendo más importante para los centros de datos?
Ayuda a los desarrolladores a gestionar los largos plazos de conexión a la red y las preocupaciones sobre la calidad de la energía, al tiempo que respalda las cargas de trabajo que no pueden tolerar interrupciones. También respalda los calendarios de puesta en marcha cuando las actualizaciones de los servicios públicos no coinciden con el ritmo de la nueva construcción de campus.
¿Qué país tiene la expansión proyectada más rápida hasta 2032?
Se proyecta que India se expanda a una CAGR del 12,98%, respaldada por el desarrollo de hiperescala y la necesidad de energía confiable a nivel de sitio.
¿Cómo están reduciendo los proveedores el impacto ambiental de la generación de respaldo?
Los proveedores ofrecen celdas de combustible, motores de gas y doble combustible, configuraciones listas para hidrógeno y aceite vegetal hidrotratado para sistemas diésel compatibles.